
Tamaño y Participación del Mercado de Carga en Contenedor Completo (FCL) de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.78 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.68 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga en Contenedor Completo (FCL) de Arabia Saudita por Mordor Intelligence
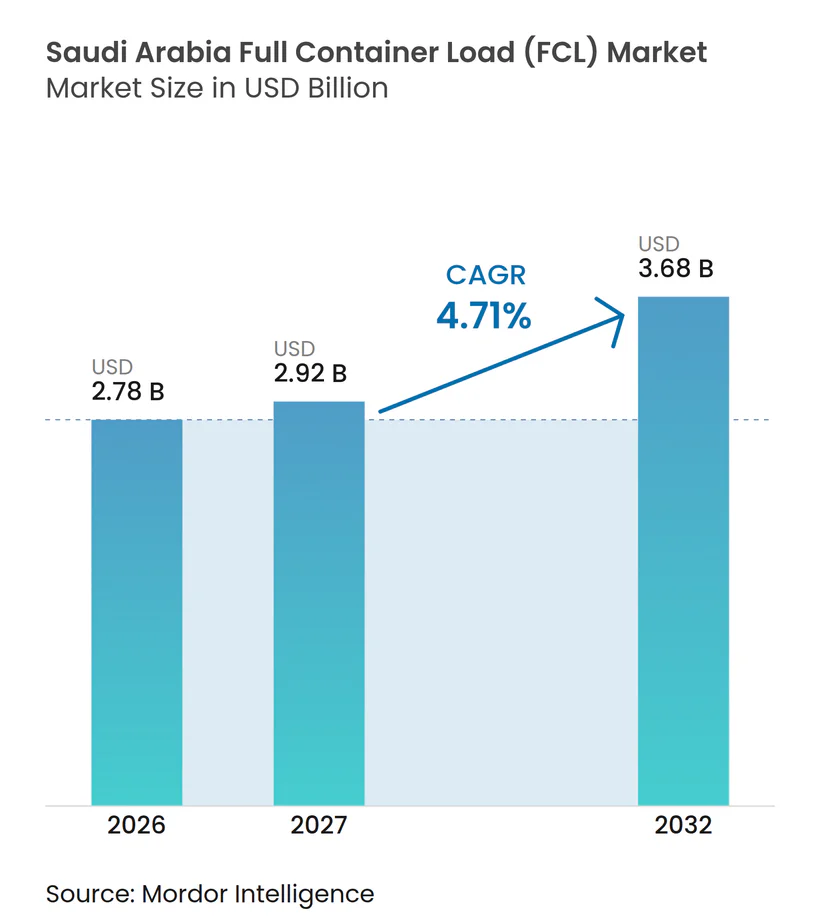
El tamaño del mercado de carga en contenedor completo de Arabia Saudita está valorado en 2,78 mil millones de USD en 2026 y se estima que crecerá desde 2,92 mil millones de USD en 2027 hasta alcanzar los 3,68 mil millones de USD para 2032, a una CAGR del 4,71% durante el período de pronóstico 2027-2032.
El mercado de carga en contenedor completo de Arabia Saudita está siendo reconfigurado por la inversión portuaria, un comercio no petrolero más sólido y conexiones de envío directo más amplias. El manejo de contenedores en los puertos supervisados por Mawani aumentó un 10,58% en 2025 hasta alcanzar 8,3 millones de contenedores estándar, mientras que el transbordo creció un 11,78% hasta 1,9 millones de TEU. Este crecimiento respalda una mayor utilización de la infraestructura de acceso, especialmente cuando la carga se desplaza entre las rutas del Mar Rojo y del Golfo. Las mercancías manufacturadas de mayor valor y la carga sensible a la temperatura también están incrementando la necesidad de un manejo, almacenamiento y transporte interior confiables. La competencia ahora depende del alcance de la red, la capacidad terminal, la capacidad de cumplimiento digital y la habilidad para gestionar interrupciones sin retrasar la carga.
Conclusiones Clave del Informe
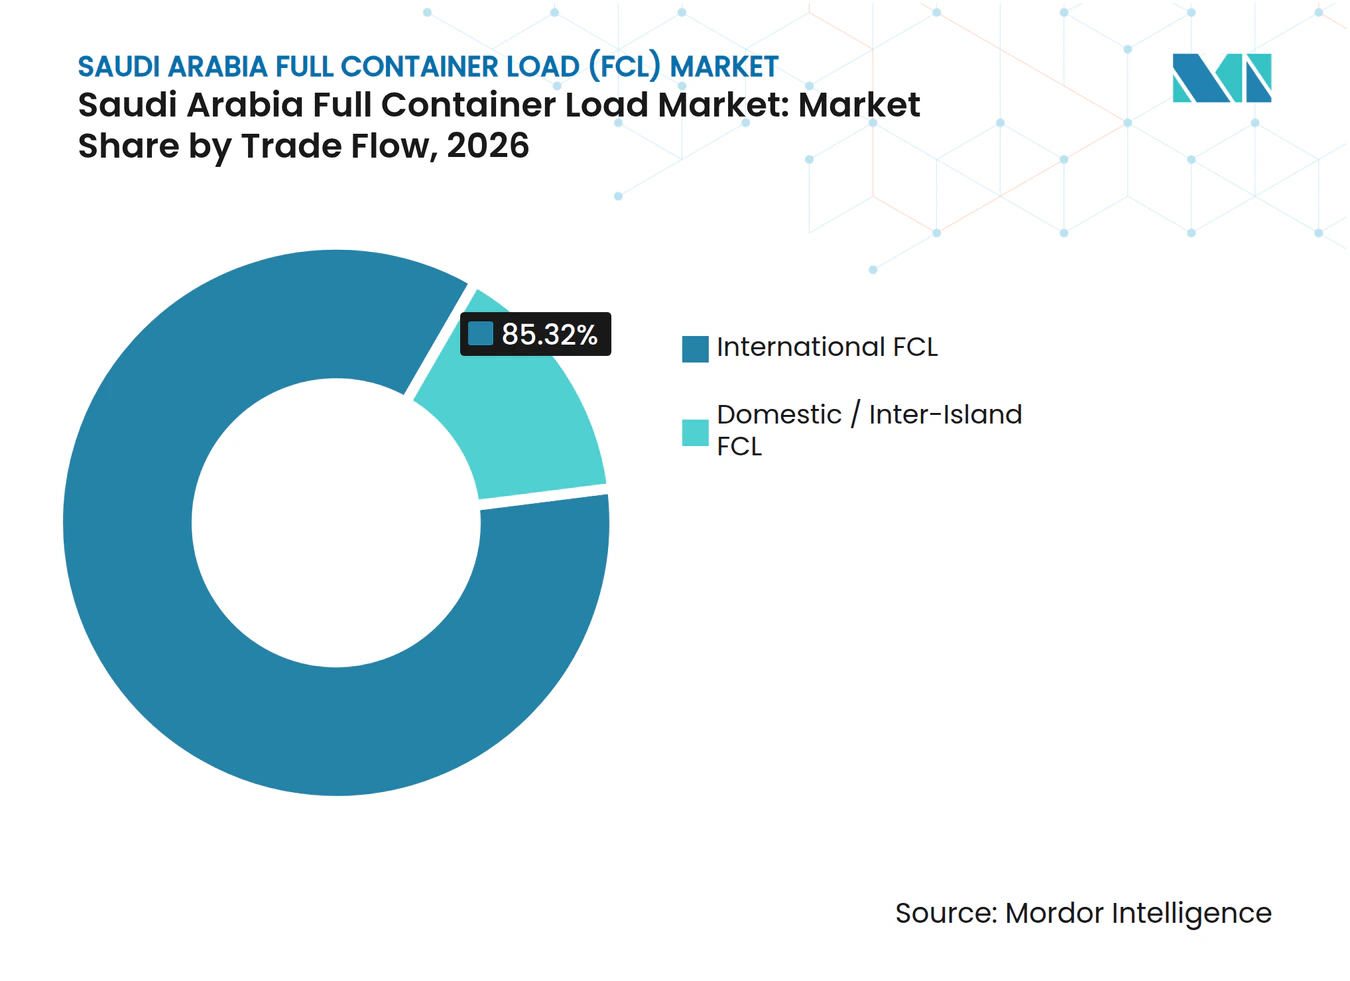
- Por flujo comercial, el FCL internacional representa el 85,32% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026 y se proyecta que registre una CAGR del 6,24% hasta 2032.
- Por tipo de contenedor, los contenedores secos representan el 81,25% del tamaño del mercado de carga en contenedor completo de Arabia Saudita en 2026, mientras que se prevé que los contenedores refrigerados se expandan a una CAGR del 5,38% hasta 2032.
- Por tamaño de contenedor, los contenedores de 20 pies representan el 53,86% del tamaño del mercado de carga en contenedor completo de Arabia Saudita en 2026, mientras que los contenedores de 40 pies registraron la CAGR proyectada más alta del 5,12% hasta 2032.
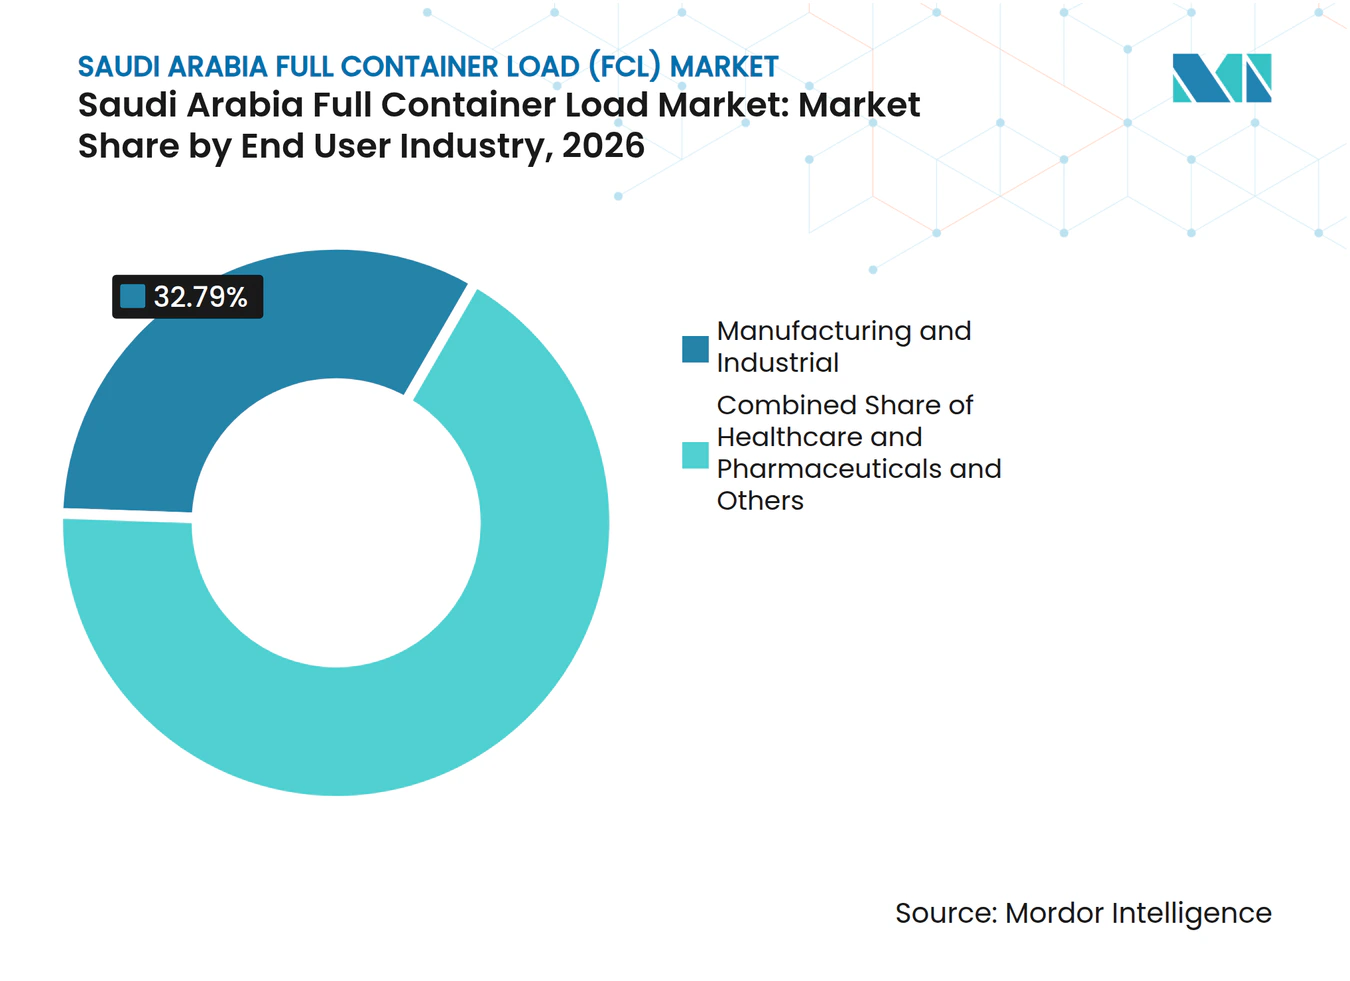
- Por industria de usuario final, manufactura e industrial representa el 32,79% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026, mientras que se proyecta que salud y productos farmacéuticos avance a una CAGR del 6,36% hasta 2032.
- Por región, la región Oriental representa el 40,03% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026, mientras que se prevé que la región Occidental registre una CAGR del 6,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión de la Visión 2030 que Amplía la Capacidad Portuaria de FCL | +1.2% | Global, concentrado en Yeda y Dammam | Largo plazo (≥ 4 años) |
| Diversificación No Petrolera que Incrementa la Demanda de Carga de Exportación en Contenedores | +0.9% | Nacional, con ganancias tempranas en el Puerto Islámico de Yeda y Jubail | Mediano plazo (2-4 años) |
| Crecimiento de la Carga de Acceso que Fortalece los Flujos de FCL Yeda-Dammam | +0.8% | Provincias occidentales de Yeda y orientales de Dammam | Corto plazo (≤ 2 años) |
| Expansión del Comercio Minorista que Incrementa la Demanda de Flete de Reabastecimiento en Contenedores | +0.6% | Nacional, concentrado en las áreas metropolitanas de Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Aduanas Digitales que Mejoran la Documentación y el Despacho de FCL | +0.4% | Nacional, en todos los puertos marítimos | Corto plazo (≤ 2 años) |
| Integración Puerto-Ferrocarril que Fortalece la Conectividad de Contenedores Este-Oeste | +0.5% | Provincia Oriental hacia el Centro de Arabia Saudita, con efectos secundarios hacia el Oeste de Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión de la Visión 2030 que Amplía la Capacidad Portuaria de FCL
El mercado de carga en contenedor completo de Arabia Saudita está respaldado por la inversión de la Visión 2030, que está ampliando la capacidad terminal y modernizando las operaciones. Mawani firmó contratos de privatización por más de 2.200 millones de SAR (586,21 millones de USD) en 2025 para terminales de carga multiusos en 8 puertos bajo un modelo de Construcción-Operación-Transferencia[1]. Los operadores del sector privado gestionan las operaciones terminales bajo la supervisión regulatoria de Mawani. La expansión portuaria en curso en Dammam está aumentando la capacidad de manejo de contenedores y fortaleciendo la infraestructura logística marítima de Arabia Saudita. A medida que los volúmenes crecen, las conexiones eficientes de transporte interior serán cada vez más importantes para mover la carga entre los puertos y los mercados interiores.
Diversificación No Petrolera que Incrementa la Demanda de Carga de Exportación en Contenedores
El comercio no petrolero está generando demanda adicional de salida para el mercado de carga en contenedor completo de Arabia Saudita. Las exportaciones no petroleras, incluidas las reexportaciones, alcanzaron 366.080 millones de SAR (97,54 mil millones de USD) en 2025, con un incremento del 18,9% respecto al año anterior. La actividad de reexportación de Arabia Saudita se está expandiendo, respaldada por su creciente papel como centro de distribución regional. El aumento de las exportaciones de maquinaria y equipos eléctricos está generando demanda adicional de servicios de contenedores adecuados para carga de mayor valor. El Puerto Marítimo Industrial Rey Fahad en Jubail también contribuye a los movimientos de exportación no petrolera. Flujos de importación y exportación más equilibrados pueden mejorar la utilización de equipos y reducir la dependencia de la demanda de carga impulsada por importaciones.
Crecimiento de la Carga de Acceso que Fortalece los Flujos de FCL Yeda-Dammam
Yeda y Dammam siguen siendo las principales puertas de acceso para el mercado de carga en contenedor completo de Arabia Saudita. El Puerto Islámico de Yeda manejó 4,3 millones de TEU en 2025, es decir, el 47,3% del rendimiento nacional de contenedores. El Puerto Rey Abdulaziz en Dammam procesó 2,58 millones de TEU durante el año, convirtiendo a ambas puertas de acceso en el centro de la actividad de importación, exportación y transbordo. Mawani incorporó el servicio SE4 de Hapag-Lloyd en Yeda en marzo de 2026, conectando el puerto directamente con los principales puertos del Este de Asia y Tanjung Pelepas. El servicio puede desplegar buques de hasta 17.000 TEU. Las escalas directas pueden reducir la dependencia de los centros de transbordo de terceros países y mejorar las opciones de itinerario para los cargadores.
Integración Puerto-Ferrocarril que Fortalece la Conectividad de Contenedores Este-Oeste
La integración puerto-ferrocarril está ampliando el alcance efectivo de Dammam para el mercado de carga en contenedor completo de Arabia Saudita. Ferrocarriles de Arabia Saudita inició las pruebas operativas de una nueva línea de carga en Al-Ahsa en enero de 2025. La conexión mejora el corredor entre el Puerto Rey Abdulaziz y el Puerto Seco de Riad. Saudi Global Ports opera hasta 7 servicios ferroviarios diarios entre estas ubicaciones. El servicio ofrece a los cargadores una alternativa a los movimientos interiores exclusivamente por carretera. Un corredor ferroviario más sólido puede reducir la complejidad del manejo y ampliar el acceso de Dammam a los centros de demanda del centro de Arabia Saudita.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones en el Mar Rojo que Incrementan la Volatilidad del Desvío de FCL | -0.7% | Puertos occidentales, incluidos Yeda y Rey Abdulá, con efectos secundarios en todas las puertas de acceso sauditas | Corto plazo (≤ 2 años) |
| Congestión Portuaria que Incrementa los Riesgos de Tiempo de Permanencia de Contenedores | -0.5% | Puerto Islámico de Yeda y Puerto Rey Abdulaziz en Dammam | Corto plazo (≤ 2 años) |
| Complejidad del Cumplimiento que Incrementa la Carga Documental de FCL | -0.3% | Nacional, en todos los puertos y puestos aduaneros de FCL | Mediano plazo (2-4 años) |
| Desequilibrios de Contenedores Vacíos que Incrementan los Costos de Reposicionamiento Costero | -0.3% | Provincia Oriental, incluidos Dammam y Jubail, con efectos secundarios en Yeda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones en el Mar Rojo que Incrementan la Volatilidad del Desvío de FCL
Las interrupciones de seguridad crean una restricción inmediata para el mercado de carga en contenedor completo de Arabia Saudita porque ambas rutas costeras pueden enfrentar presión. MSC declaró un Fin de Viaje para los envíos con destino al Golfo Arábigo en marzo de 2026. La medida interrumpió los patrones de enrutamiento establecidos para los cargadores de contenedores. Maersk también cambió los procedimientos de devolución de contenedores vacíos en los puertos sauditas del Golfo durante el mismo período. El desvío puede añadir costos de almacenamiento, reposicionamiento y programación. Las adiciones de capacidad en los puertos siguen siendo valiosas, pero no pueden eliminar completamente el costo de las interrupciones simultáneas en los corredores del Mar Rojo y del Golfo.
Desequilibrios de Contenedores Vacíos que Incrementan los Costos de Reposicionamiento Costero
La disponibilidad de equipos sigue siendo un desafío práctico para el mercado de carga en contenedor completo de Arabia Saudita. Maersk suspendió las devoluciones de contenedores vacíos en Dammam y Jubail en marzo de 2026 y dirigió las devoluciones a Yeda[2]. Ocean Network Express también requirió devoluciones de contenedores vacíos en Yeda o Sohar bajo acuerdos temporales. Estos cambios aumentan la distancia entre la entrega de carga y la devolución de equipos para algunos cargadores. Los patrones de comercio impulsados por importaciones pueden dejar los equipos en una ubicación incorrecta para los exportadores. El crecimiento continuo de las exportaciones no petroleras es, por tanto, importante porque puede crear un uso de salida más regular para los contenedores disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo Comercial:
El FCL Internacional Ancla el Comercio en Contenedores de Arabia SauditaEl FCL internacional representa el 85,32% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026 y se prevé que registre una CAGR del 6,24% hasta 2032. La maquinaria y los equipos eléctricos representaron el 29,0% de las importaciones en 2025, mientras que los equipos de transporte representaron el 13,6%. Estas categorías necesitan conexiones regulares con los centros de fabricación fuera del Reino. Los servicios internacionales también respaldan proyectos industriales, reabastecimiento minorista e importaciones farmacéuticas. Las conexiones directas de línea principal siguen siendo, por tanto, fundamentales para la calidad del servicio y la disponibilidad de equipos.
Los servicios de FCL domésticos e interinsulares ganan valor a medida que los puertos, los corredores ferroviarios y los puertos secos crean más opciones multimodales. La integración del Puerto Seco de Riad proporciona a la carga de Dammam una ruta más directa hacia el centro de Arabia Saudita. La actividad de reexportación añade movimientos de contenedores a través de la distribución y el procesamiento antes de otro viaje internacional.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contenedor:
El Crecimiento de los Contenedores Refrigerados Refleja un Cambio en la Mezcla de CargaLos contenedores secos representan el 81,25% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026. Se proyecta que los contenedores refrigerados registren una CAGR del 5,38% hasta 2032. Las mercancías generales y la carga industrial continúan formando la mayor parte del comercio en contenedores. Los productos farmacéuticos, alimentarios y otros productos perecederos necesitan un transporte más controlado. Los transportistas y terminales con suministro eléctrico confiable, procesos de inspección y visibilidad de la carga tienen una posición más sólida en el mercado de carga en contenedor completo de Arabia Saudita.
DP World aumentó la capacidad de contenedores refrigerados en su Terminal Sur de Contenedores en Yeda de 1.200 a 2.340 unidades en marzo de 2025[3]. La terminal también añadió una instalación que puede inspeccionar hasta 75 contenedores refrigerados al mismo tiempo. Los contenedores cisterna y de equipo especial atienden las necesidades de carga petroquímica y de proyectos. Los requisitos de la Autoridad Saudita de Alimentos y Medicamentos para la integridad de la temperatura y la documentación de Buenas Prácticas de Distribución favorecen a los operadores con controles establecidos de cadena de frío. Esto puede limitar la participación de proveedores sin instalaciones especializadas o procedimientos validados.
Por Tamaño de Contenedor:
Los Contenedores Más Grandes Ganan Terreno Gracias a la Eficiencia de VolumenLos contenedores de 20 pies representan el 53,86% del tamaño del mercado de carga en contenedor completo de Arabia Saudita en 2026. Se prevé que el segmento de contenedores de 40 pies registre una CAGR del 5,12% hasta 2032. El formato de 20 pies es adecuado para carga mixta y sistemas de manejo establecidos en las puertas de acceso sauditas. Los envíos de comercio minorista, automotriz y electrónica pueden beneficiarse de mover mayores volúmenes en menos contenedores. Esto puede reducir el costo de flete por unidad cuando la carga utiliza el espacio disponible de manera eficiente.
El servicio SE4 de Hapag-Lloyd en Yeda puede desplegar buques con una capacidad de hasta 17.000 TEU. La Cooperación Gemini convirtió a Yeda en un centro dentro de una red de 340 buques en 57 servicios. Los servicios más grandes respaldan salidas frecuentes para carga de consumo e industrial. El cumplimiento de pedidos de comercio electrónico y el reabastecimiento minorista respaldan cargas eficientes en espacio. Maersk identificó la expansión del comercio minorista como un factor importante de demanda logística en 2025.
Por Industria de Usuario Final:
Salud y Productos Farmacéuticos Crean Demanda de Alto ValorManufactura e industrial representa el 32,79% de la participación del mercado de carga en contenedor completo de Arabia Saudita en 2026. El segmento está respaldado por la actividad petroquímica y las importaciones de maquinaria. Se prevé que salud y productos farmacéuticos registren una CAGR del 6,36% hasta 2032. El aumento de las importaciones de biológicos y la localización farmacéutica están incrementando la demanda de flete y almacenamiento controlados. Este trabajo requiere coordinación entre líneas navieras, terminales, transitarios, almacenes y procesos aduaneros.
AJEX Logistics Services inauguró un depósito farmacéutico de 3.000 m² en Riad en octubre de 2025. La instalación incluye cámaras de 2-8 °C para biológicos refrigerados y cámaras de -20 °C para terapias celulares congeladas. El comercio minorista y los bienes de consumo siguen siendo una fuente importante de volúmenes entrantes. Los productos químicos, los componentes automotrices, los alimentos y bebidas, la electrónica, la agricultura y la silvicultura también sostienen una demanda regular de contenedores. Los operadores que combinan flete marítimo, manejo aduanero y distribución interior especializada pueden atender esta variedad de necesidades de carga.

Análisis Geográfico
La región Oriental representa el 40,03% del mercado de carga en contenedor completo de Arabia Saudita en 2026. Su liderazgo refleja la concentración industrial y el papel del Puerto Rey Abdulaziz como puerta de acceso al Golfo en el mercado de carga en contenedor completo de Arabia Saudita. Dammam manejó 39,2 millones de toneladas de carga entrante en 2025. Saudi Global Ports elevó la capacidad de la segunda terminal de 2,5 millones a 3,8 millones de TEU en noviembre de 2025. Los servicios ferroviarios al Puerto Seco de Riad amplían el alcance de la región hacia el centro de Arabia Saudita.
Se espera que la región Occidental avance a una CAGR del 6,62% hasta 2032, respaldada por la inversión continua en infraestructura portuaria y capacidad de manejo de contenedores. El Puerto Islámico de Yeda manejó 4,3 millones de TEU en 2025, representando el 47,3% del rendimiento nacional y reforzando su papel como una de las principales puertas de acceso para el comercio internacional y la distribución de carga. En marzo de 2025, DP World y Mawani inauguraron la Terminal Sur de Contenedores por 3.000 millones de SAR (799,38 millones de USD), fortaleciendo la capacidad del puerto para acomodar el creciente volumen de contenedores y mejorar la eficiencia del manejo de carga. La instalación tiene un objetivo de capacidad a largo plazo de 5 millones de TEU, lo que proporciona margen para respaldar el crecimiento comercial futuro y los mayores requisitos de envío. Además, el acuerdo de desarrollo de la Terminal 4 representa otra adición de capacidad planificada en Yeda, que respalda aún más la posición de la región como un centro logístico marítimo clave y fortalece su capacidad para manejar el creciente volumen de actividad de importación, exportación y transbordo.
El centro de Arabia Saudita está pasando de ser un destino interior a convertirse en un nodo logístico conectado. El Ecosistema del Puerto Seco de Riad tiene como objetivo más de 1,5 millones de contenedores de capacidad anual para 2030. Las áreas del norte sirven principalmente como enlaces transfronterizos hacia Irak y Jordania. Las concesiones a 20 años de RSGT proporcionan un marco operativo para Jazan y otras terminales del Mar Rojo.
Panorama Competitivo
Concentración del Mercado
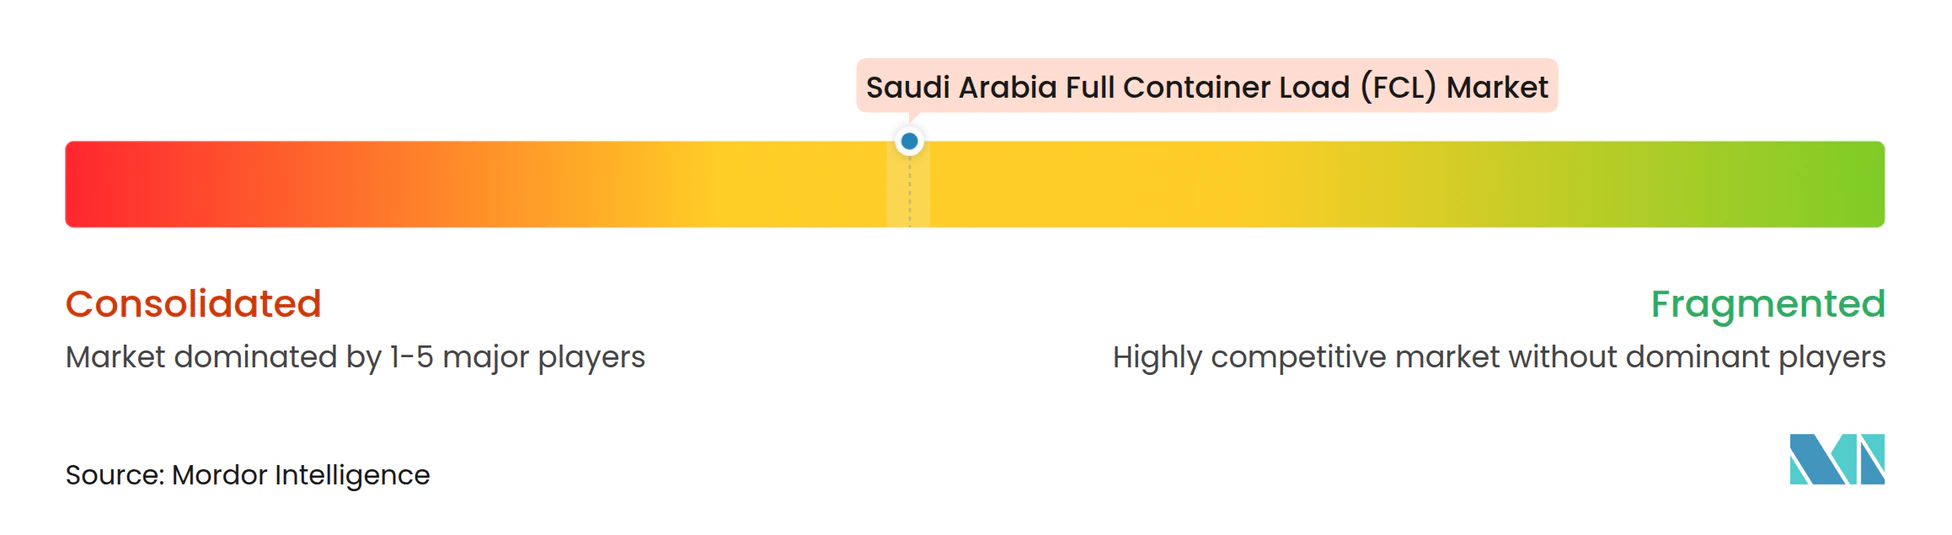
El mercado de carga en contenedor completo de Arabia Saudita está consolidado entre los transportistas de línea principal. Maersk, CMA CGM, MSC y Hapag-Lloyd anclan los principales flujos a través de Yeda y Dammam. Su escala respalda las escalas directas, la disponibilidad de equipos y amplias redes de navegación. Maersk y Hapag-Lloyd ubicaron a Yeda dentro de la red de la Cooperación Gemini de 340 buques en 57 servicios. ZIM, Wan Hai, Yang Ming y Evergreen compiten en conexiones de alimentador y de línea principal secundaria.
Los operadores de terminales compiten a través de la capacidad y los procesos digitales. La terminal de DP World en Yeda utiliza sistemas de recuento de carga y seguimiento en tiempo real. CMA CGM y RSGT acordaron desarrollar la Terminal 4 en Yeda con una inversión inicial de 434 millones de USD[4]. El proyecto añadirá muelles de aguas profundas y 10 grúas de buque a tierra. Estos movimientos hacen que la capacidad, la tecnología y el acceso a terminales a largo plazo sean fundamentales para la competencia en el mercado de carga en contenedor completo de Arabia Saudita.
Los transitarios compiten a través de la experiencia aduanera, la visibilidad de los envíos y la cobertura logística integrada. ZATCA requiere la presentación anticipada de declaraciones aduaneras para la carga marítima entrante, lo que hace que la precisión documental y el cumplimiento normativo sean esenciales para un despacho eficiente. DSV completó la puesta en marcha de la integración de DB Schenker en Arabia Saudita en febrero de 2026, fortaleciendo sus capacidades integradas de flete y logística. DHL Supply Chain también comprometió 130 millones de EUR (152,92 millones de USD) para un centro logístico y de distribución en Riad, ampliando la capacidad de almacenamiento y distribución. Estos desarrollos destacan la importancia del manejo aduanero, la integración de redes y la cobertura logística de extremo a extremo en el mercado de carga en contenedor completo de Arabia Saudita.
Líderes de la Industria de Carga en Contenedor Completo (FCL) de Arabia Saudita
-
Bahri
-
Folk Maritime
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga en Contenedor Completo (FCL) de Arabia Saudita Empresas cubiertas en este informe
- A.P. Moller - Maersk
- Aramex PJSC
- Bahri
- CMA CGM Group
- COSCO Shipping Lines
- DHL Group
- DP World
- DSV A/S (including DB Schenker)
- Evergreen Marine Corporation
- Expeditors International of Washington, Inc.
- Folk Maritime
- GAC Saudi Arabia
- Hapag-Lloyd AG
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Mediterranean Shipping Company (MSC)
- Ocean Network Express (ONE)
- Pacific International Lines (PIL)
- SAL Saudi Logistics Services Company
- Wan Hai Lines
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd
Desarrollos recientes de la industria en Mercado de Carga en Contenedor Completo (FCL) de Arabia Saudita
- Agosto de 2026: Red Sea Gateway Terminal (RSGT) y CMA CGM Group firmaron acuerdos definitivos para un desarrollo conjunto de 434 millones de USD de la Terminal 4 en el Puerto Islámico de Yeda, añadiendo hasta 2,6 millones de TEU de capacidad de manejo anual con 10 nuevas grúas de buque a tierra y muelles de aguas profundas.
- Febrero de 2026: DSV A/S completó la puesta en marcha en Arabia Saudita de su integración de DB Schenker, creando una organización logística unificada en flete aéreo y marítimo, logística contractual y transporte por carretera en el Reino.
- Diciembre de 2025: Mawani firmó un memorando de entendimiento con MSC, Maersk y CMA CGM al margen de la Expo Made in Saudi 2025, con el objetivo de impulsar el compromiso de los transportistas con los corredores de exportación nacional saudita y ampliar el acceso a servicios para los exportadores sauditas en múltiples corredores de productos básicos.
- Noviembre de 2025: Saudi Global Ports inauguró la expansión por 1.500 millones de SAR (399,69 millones de USD) de la segunda terminal de contenedores en el Puerto Rey Abdulaziz en Dammam, elevando la capacidad de 2,5 millones a 3,8 millones de TEU.
Alcance del Informe del Mercado de Carga en Contenedor Completo (FCL) de Arabia Saudita
Resumen de la segmentación
| FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación |
| Flujo de Exportación |
| Contenedores Secos |
| Contenedores Refrigerados |
| Contenedores Cisterna |
| Contenedores de Equipo Especial |
| Contenedores de 20 Pies |
| Contenedores de 40 Pies |
| Manufactura e Industrial |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Automotriz y Componentes |
| Productos Químicos y Petroquímicos |
| Electrónica y Eléctrico |
| Agricultura y Silvicultura |
| Salud y Productos Farmacéuticos |
| Otros Usuarios Finales |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Flujo Comercial | FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación | |
| Flujo de Exportación | ||
| Por Tipo de Contenedor | Contenedores Secos | |
| Contenedores Refrigerados | ||
| Contenedores Cisterna | ||
| Contenedores de Equipo Especial | ||
| Por Tamaño de Contenedor | Contenedores de 20 Pies | |
| Contenedores de 40 Pies | ||
| Por Industria de Usuario Final | Manufactura e Industrial | |
| Comercio Minorista y Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Automotriz y Componentes | ||
| Productos Químicos y Petroquímicos | ||
| Electrónica y Eléctrico | ||
| Agricultura y Silvicultura | ||
| Salud y Productos Farmacéuticos | ||
| Otros Usuarios Finales | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de carga en contenedor completo de Arabia Saudita para 2032?
Se proyecta que alcance los 3,68 mil millones de USD para 2032, creciendo a una CAGR del 4,71% desde 2027 a medida que se expanden la capacidad portuaria, los servicios directos y el comercio no petrolero.
¿Qué flujo comercial lidera el flete en contenedores en Arabia Saudita?
El FCL internacional lidera con una participación del 85,32% en 2026 y se prevé que registre una CAGR del 6,24% hasta 2032, respaldado por la demanda de importaciones y la expansión de los vínculos de exportación.
¿Qué tipo de contenedor se espera que crezca más rápido en Arabia Saudita?
Se prevé que los contenedores refrigerados registren una CAGR del 5,38% hasta 2032, respaldados por carga alimentaria y farmacéutica que requiere un manejo controlado en puertos e instalaciones interiores.
¿Por qué es importante Yeda para el transporte de contenedores en Arabia Saudita?
Yeda manejó 4,3 millones de TEU en 2025 y está recibiendo importantes inversiones en terminales, servicios directos Este-Oeste, capacidad de contenedores refrigerados y vínculos de transbordo más profundos.
¿Qué está impulsando la demanda de logística de contenedores farmacéuticos?
El aumento de las importaciones de biológicos y la localización farmacéutica están incrementando la demanda de transporte, almacenamiento, documentación e instalaciones especializadas con control de temperatura que puedan preservar la integridad del producto.
¿Qué riesgos afectan las operaciones de flete en contenedores en Arabia Saudita?
Las interrupciones de rutas, la congestión portuaria, los requisitos de documentación y los desequilibrios de contenedores vacíos pueden aumentar los costos, reducir la previsibilidad de los itinerarios y retrasar los despachos de carga para los cargadores.