
サウジアラビア フルコンテナロード(FCL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.78 十億米ドル |
| 市場規模 (2027) | 2.92 十億米ドル |
| 市場規模 (2032) | 3.68 十億米ドル |
| 成長率 (2027 - 2032) | 4.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア フルコンテナロード(FCL)市場分析
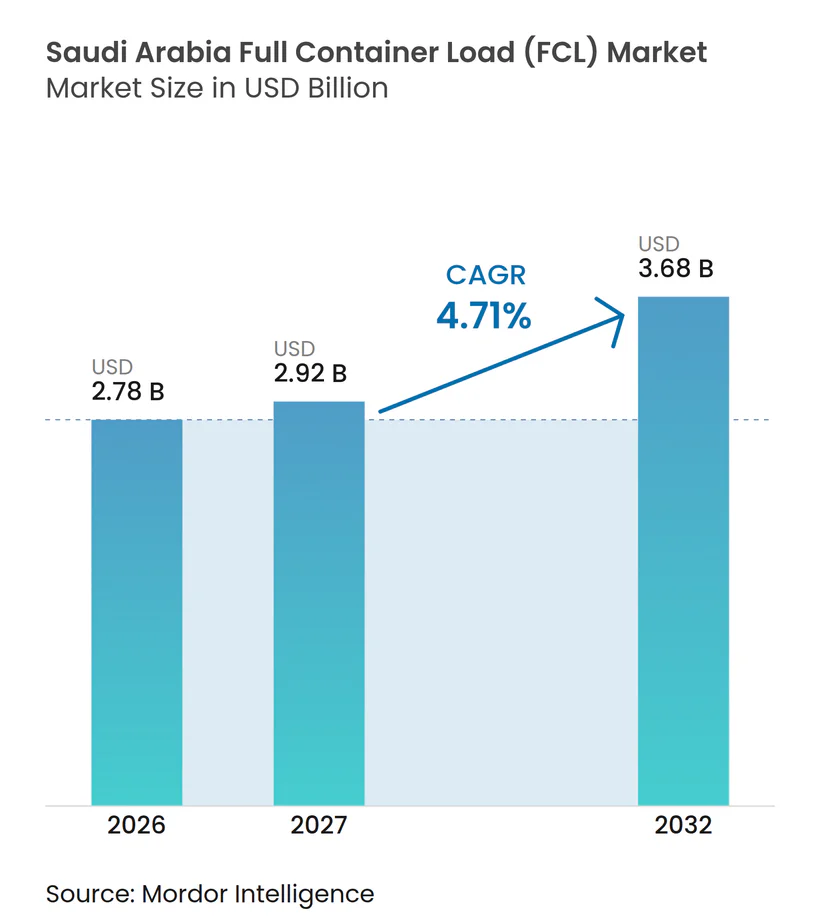
サウジアラビア フルコンテナロード市場規模は2026年に2.78 ビリオン 米ドルと評価されており、2027年の2.92 ビリオン 米ドルから成長し、予測期間2027年~2032年のCAGR 4.71%で2032年までに3.68 ビリオン 米ドルに達すると推定されています。
サウジアラビア フルコンテナロード市場は、港湾投資、非石油貿易の強化、および大規模な直接海運接続によって再編されています。マワニ監督下の港湾におけるコンテナ取扱量は2025年に10.58%増加し、830万標準コンテナに達した一方、トランシップメントは11.78%増加し190万TEUとなりました。この成長は、特にカーゴが紅海とアラビア湾ルート間で移動する際のゲートウェイインフラの稼働率向上を支えています。高付加価値製造品および温度管理が必要なカーゴも、信頼性の高い取扱い、保管、および内陸輸送の需要を高めています。現在の競争は、ネットワークリーチ、ターミナル能力、デジタルコンプライアンス能力、およびカーゴを遅延させることなく混乱を管理する能力に依存しています。
主要レポートのポイント
- 貿易フロー別では、国際FCLが2026年のサウジアラビア フルコンテナロード市場シェアの85.32%を占め、2032年までにCAGR 6.24%を記録すると予測されています。
- コンテナタイプ別では、ドライコンテナが2026年のサウジアラビア フルコンテナロード市場規模の81.25%を占め、冷蔵コンテナは2032年までにCAGR 5.38%で拡大すると予測されています。
- コンテナサイズ別では、20フィートコンテナが2026年のサウジアラビア フルコンテナロード市場規模の53.86%を占め、40フィートコテナは2032年までのCAGRが5.12%と最も高い予測値を記録しています。
- エンドユーザー産業別では、製造・工業が2026年のサウジアラビア フルコンテナロード市場シェアの32.79%を占め、ヘルスケア・医薬品は2032年までにCAGR 6.36%で成長すると予測されています。
- 地域別では、東部が2026年のサウジアラビア フルコンテナロード市場シェアの40.03%を占め、西部は2032年までにCAGR 6.62%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030 投資によるFCL港湾能力の拡大 | +1.2% | ジェッダとダンマームに集中した グローバル規模 | 長期(4年 以上) |
| 非石油 分野の多角化によるコンテナ化輸出カーゴ需要の増加 | +0.9% | ジェッダ・イスラミック港とジュバイルで 早期成果が見られる国内全体 | 中期(2〜4 年) |
| ゲートウェイカーゴ成長による ジェッダ〜ダンマームFCLフローの強化 | +0.8% | 西部ジェッダおよび 東部ダンマーム州 | 短期(2年 以内) |
| 小売拡大による コンテナ化補充フレートの需要増加 | +0.6% | リヤド、ジェッダ、ダンマーム 都市圏に集中した国内全体 | 中期(2〜4 年) |
| デジタル通関による FCL書類作成・通関手続きの改善 | +0.4% | 全海港にわたる 国内全体 | 短期(2年 以内) |
| 港湾・鉄道統合による 東西コンテナ接続の強化 | +0.5% | 東部州から サウジアラビア中部、西部サウジアラビアへの波及 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030投資によるFCL港湾能力の拡大
サウジアラビア フルコンテナロード市場は、ターミナル能力を拡大し業務を近代化するビジョン2030投資によって支えられています。マワニは2025年に、建設・運営・移転モデルのもと8港の多目的カーゴターミナルに関する22億サウジアラビア・リヤル(586.21 ミリオン 米ドル)を超える民営化契約を締結しました[1]。民間セクターのオペレーターがマワニの規制監督のもとでターミナル業務を管理しています。ダンマームにおける継続的な港湾拡張はコンテナ取扱能力を高め、サウジアラビアの海上物流インフラを強化しています。取扱量が増加するにつれ、港湾と内陸市場間でカーゴを移動させるための効率的な内陸輸送接続がますます重要になります。
非石油分野の多角化によるコンテナ化輸出カーゴ需要の増加
非石油貿易はサウジアラビア フルコンテナロード市場に追加的な輸出需要を生み出しています。再輸出を含む非石油輸出は2025年に3,660.8億サウジアラビア・リヤル(97.54 ビリオン 米ドル)に達し、前年比18.9%増加しました。サウジアラビアの再輸出活動は、地域流通ハブとしての役割の拡大に支えられて拡大しています。機械・電気機器の輸出増加は、高付加価値カーゴに適したコンテナサービスへの追加需要を生み出しています。ジュバイルのキング・ファハド工業海港も非石油輸出の動きに貢献しています。より均衡のとれた輸入・輸出フローは、機器稼働率を改善し、輸入主導のカーゴ需要への依存を低減できます。
ゲートウェイカーゴ成長によるジェッダ〜ダンマームFCLフローの強化
ジェッダとダンマームはサウジアラビア フルコンテナロード市場の中核ゲートウェイであり続けています。ジェッダ・イスラミック港は2025年に430万TEUを取り扱い、国内コンテナスループットの47.3%を占めました。ダンマームのキング・アブドゥルアジーズ港は同年に258万TEUを処理し、両ゲートウェイが輸入、輸出、トランシップメント活動の中心となっています。マワニは2026年3月にジェッダでHapag-LloydのSE4サービスを追加し、同港を主要な東アジア港およびタンジュン・ペレパスと直接接続しました。このサービスは最大17,000TEUの船舶を配備できます。直接寄港により、第三国のトランシップメントハブへの依存を低減し、荷主のスケジュールオプションを改善できます。
港湾・鉄道統合による東西コンテナ接続の強化
港湾・鉄道統合はサウジアラビア フルコンテナロード市場においてダンマームの実質的なリーチを拡大しています。サウジアラビア鉄道は2025年1月にアル・アハサーで新しい貨物路線の運用試験を開始しました。この接続によりキング・アブドゥルアジーズ港とリヤド・ドライポート間の回廊が改善されます。サウジ・グローバル・ポーツはこれらの拠点間で1日最大7便の鉄道サービスを運行しています。このサービスにより荷主は道路のみの内陸輸送に代わる選択肢を得られます。より強固な鉄道回廊は取扱いの複雑さを低減し、ダンマームのサウジアラビア中部需要センターへのアクセスを拡大できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 紅海の混乱による FCL迂回ルートの変動性増大 | -0.7% | ジェッダおよびキング・アブドゥッラー港を含む西部港湾、 全サウジゲートウェイへの波及 | 短期(2年 以内) |
| 港湾混雑による コンテナ滞留時間リスクの増大 | -0.5% | ジェッダ・イスラミック港おび ダンマームのキング・アブドゥルアジーズ港 | 短期(2年 以内) |
| コンプライアンスの複雑さによる FCL書類作成負担の増大 | -0.3% | 全FCL港湾・税関ポストにわたる 国内全体 | 中期(2〜4 年) |
| 空コンテナの不均衡による 沿岸再配置コストの増大 | -0.3% | ダンマームとジュバイルを含む東部州、 ジェッダへの波及 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
紅海の混乱によるFCL迂回ルートの変動性増大
セキュリティの混乱は、両沿岸ルートが圧力を受ける可能性があるため、サウジアラビア フルコンテナロード市場に即座の制約をもたらします。MSCは2026年3月にアラビア湾向け貨物の航海終了を宣言しました。この措置はコンテナ荷主の確立されたルーティングパターンを中断させました。Maerskも同期間にアラビア湾サウジ港での空コンテナ返却手続きを変更しました。迂回ルートは保管、再配置、スケジューリングコストを増加させる可能性があります。港湾での能力増強は依然として価値がありますが、紅海とアラビア湾回廊にわたる同時混乱のコストを完全に除去することはできません。
空コテナの不均衡による沿岸再配置コストの増大
機器の可用性はサウジアラビア フルコンテナロード市場における実際的な課題であり続けています。Maerskは2026年3月にダンマームとジュバイルでの空コンテナ返却を停止し、ジェッダへの返却を指示しました[2]。Ocean Network Express(ONE)も一時的な取り決めのもとジェッダまたはソハールでの空コンテナ返却を要求しました。これらの変更により、一部の荷主にとってカーゴ配送と機器返却の距離が増大します。輸入主導の貿易パターンにより、機器が輸出業者にとって不適切な場所に残される可能性があります。したがって、継続的な非石油輸出の成長は重要であり、利用可能なコンテナのより定期的な輸出利用を生み出すことできます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貿易フロー別:
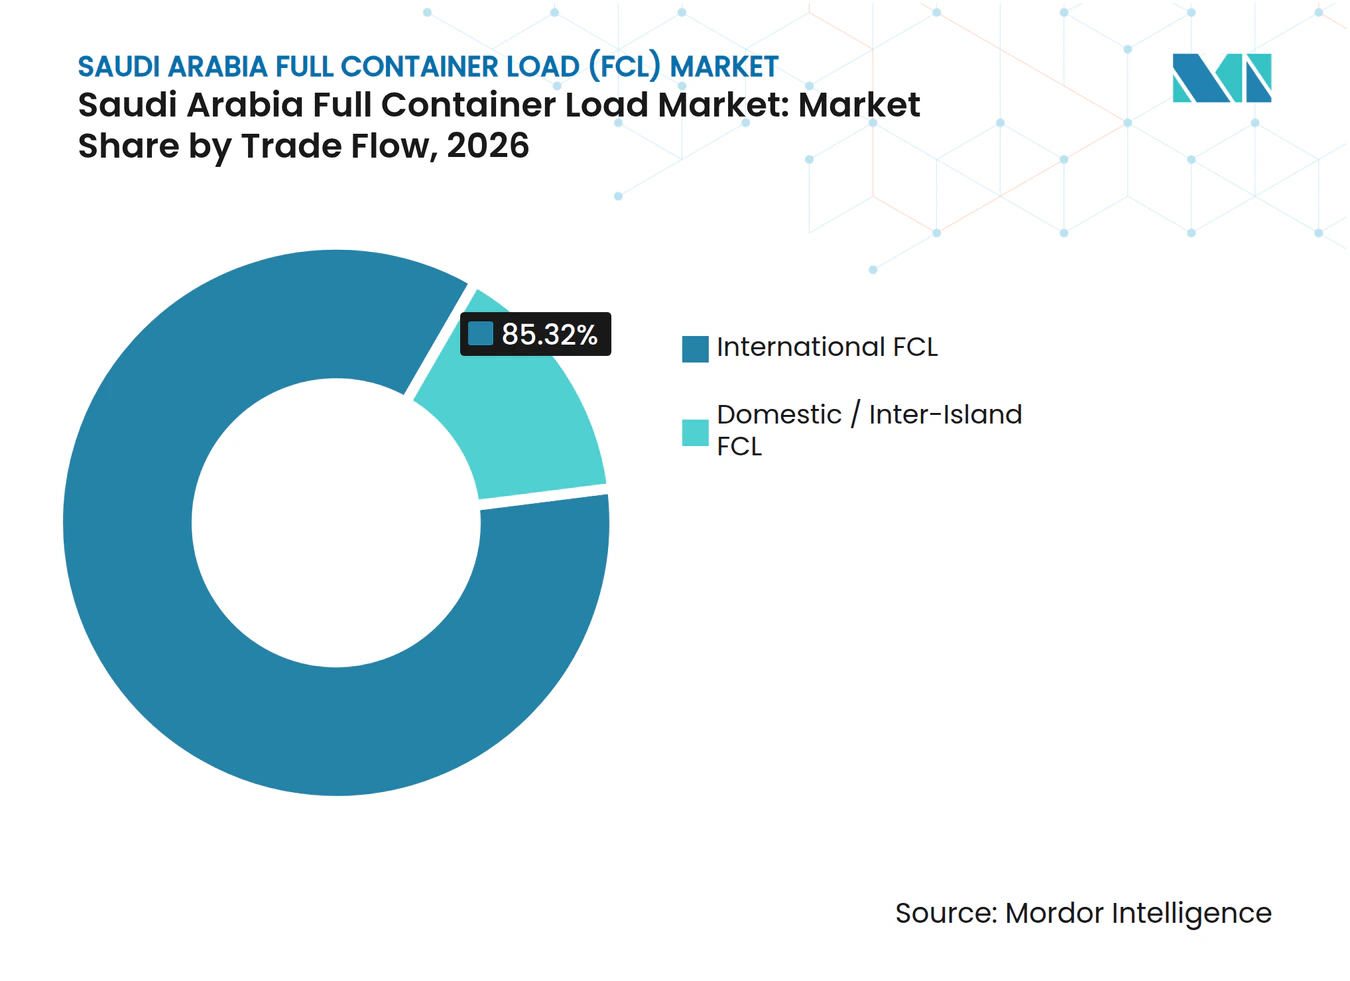
国際FCLがサウジアラビアのコンテナ化商取引を支える国際FCLは2026年のサウジアラビア フルコンテナロード市場シェアの85.32%を占め、2032年までにCAGR 6.24%を記録すると予測されています。機械・電気機器は2025年の輸入の29.0%を占め、輸送機器は13.6%を占めました。これらのカテゴリーは王国外の製造センターとの定期的な接続を必要とします。国際サービスはまた、工業プロジェクト、小売補充、および医薬品輸入を支援します。したがって、直接幹線接続はサービス品質と機器可用性の中心であり続けます。
国内・島間FCLサービスは、港湾、鉄道回廊、ドライポートがより多くのマルチモーダルオプションを生み出すにつれて価値を高めています。リヤド・ドライポートの統合により、ダンマームのカーゴはサウジアラビア中部へのより直接的なルートを得ています。再輸出活動は、別の国際輸送の前に流通・加工を経るコンテナの動きを追加します。



コンテナタイプ別:
冷蔵コンテナの成長が変化するカーゴミックスを反映ドライコンテナは2026年のサウジアラビア フルコンテナロード市場シェアの81.25%を占めています。冷蔵コンテナは2032年までにCAGR 5.38%を記録すると予測されています。一般商品および工業カーゴは引き続きコンテナ化貿易の大部分を形成しています。医薬品、食品、その他の生鮮品はより管理された輸送を必要とします。信頼性の高い電力供給、検査プロセス、およびカーゴ可視性を持つキャリアとターミナルは、サウジアラビア フルコンテナロード市場においてより強固な地位を持ちます。
DP Worldは2025年3月にジェッダの南コンテナターミナルの冷蔵コンテナ能力を1,200ユニットから2,340ユニットに増強しました[3]。同ターミナルはまた、最大75個の冷蔵コンテナを同時に検査できる施設を追加しました。タンクコンテナおよび特殊機材コンテナは石油化学品およびプロジェクトカーゴのニーズに対応しています。温度完全性および適正流通基準(GDP)文書化に関するサウジ食品医薬品局の要件は、確立されたコールドチェーン管理を持つオペレーターを優遇します。これにより、専門施設または検証済み手順を持たないプロバイダーの参入が制限される可能性があります。
コンテナサイズ別:
大型コンテナが量的効率性で存在感を高める20フィートコンテナは2026年のサウジアラビア フルコンテナロード市場規模の53.86%を占めています。40フィートコンテナセグメントは2032年までにCAGR 5.12%を記録すると予測されています。20フィートフォーマットはサウジゲートウェイ全体で混載カーゴと確立された取扱システムに適しています。小売、自動車、電子機器の輸送は、より少ない箱でより大きな量を移動させることで恩恵を受けられます。カーゴが利用可能なスペースを効率的に使用する場合、これにより単位当たりのフレートコストを削減できます。
Hapag-LloydのジェッダSE4サービスは最大17,000TEUの能力を持つ船舶を配備できます。ジェミニ・コーポレーションはジェッダを57サービスにわたる340隻のネットワーク内のハブとしました。大型サービスは消費者向けおよび工業カーゴの頻繁な航海を支援します。Eコマースフルフィルメントおよび小売補充はスペース効率の高い積荷を支援します。Maerskは2025年に小売拡大を重要な物流需要要因として特定しました。
エンドユーザー産業別:
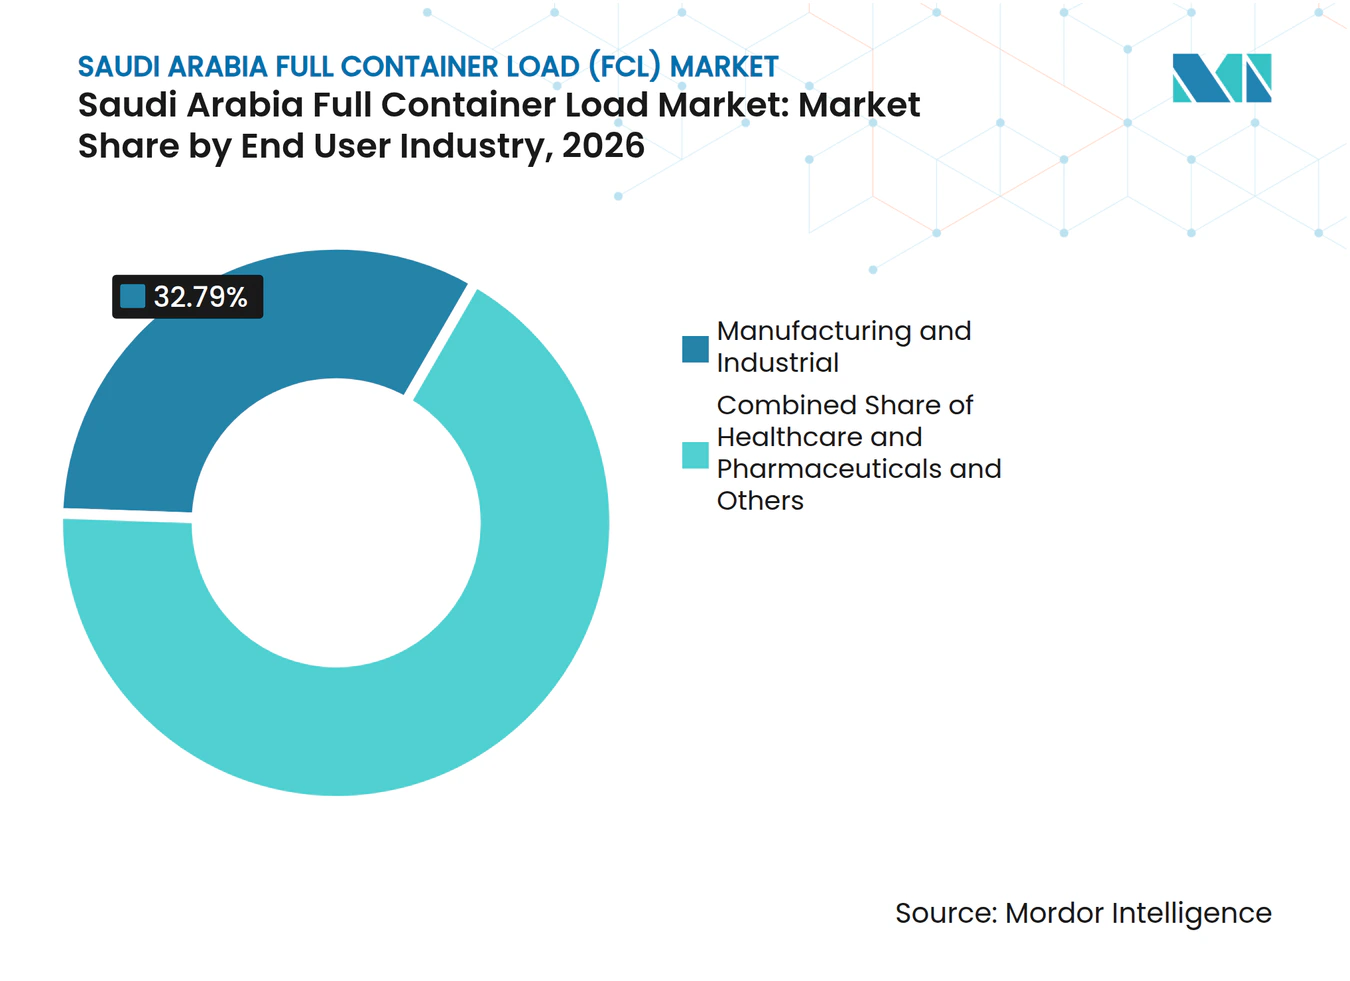
ヘルスケア・医薬品が高付加価値需要を創出製造・工業は2026年のサウジアラビア フルコンテナロード市場シェアの32.79%を占めています。このセグメントは石油化学活動と機械輸入によって支えられています。ヘルスケア・医薬品は2032年までにCAGR 6.36%を記録すると予測されています。バイオロジクス輸入の増加と医薬品のローカライゼーションが、管理されたフレートと保管への需要を高めています。この業務は海運会社、ターミナル、フォワーダー、倉庫、および通関プロセス間の調整を必要とします。
AJEXロジスティクスサービスは2025年10月にリヤドに3,000平方メートルの医薬品デポを開設しました。この施設には冷蔵バイオロジクス用の2〜8℃チャンバーと凍結細胞療法用の-20℃チャンバーが含まれています。小売・消費財は引き続き重要な輸入量の供給源です。化学品、自動車部品、食品・飲料、電子機器、農業・林業も定期的なコンテナ需要を維持しています。海上フレート、通関取扱い、および専門内陸流通を組み合わせたオペレーターは、このカーゴニーズの範囲に対応できます。

地域分析
東部は2026年のサウジアラビア フルコンテナロード市場の40.03%を占めています。その優位性は、サウジアラビア フルコンテナロード市場における工業集積とキング・アブドゥルアジーズ港のアラビア湾ゲートウェイとしての役割を反映しています。ダンマームは2025年に3,920万トンの輸入カーゴを取り扱いました。サウジ・グローバル・ポーツは2025年11月に第2ターミナルの能力を250万TEUから380万TEUに引き上げました。リヤド・ドライポートへの鉄道サービスはこの地域のサウジアラビア中部へのリーチを拡大しています。
西部地域は港湾インフラとコンテナ取扱能力への継続的な投資に支えられ、2032年までにCAGR 6.62%で成長すると予測されています。ジェッダ・イスラミック港は2025年に430万TEUを取り扱い、国内スループットの47.3%を占め、国際貿易とカーゴ流通の主要ゲートウェイとしての役割を強化しています。2025年3月、DP WorldとマワニはSAR 30億(799.38 ミリオン 米ドル)の南コンテナターミナルを開設し、増大するコンテナ量に対応し、カーゴ取扱効率を改善する港湾能力を強化しました。この施設は長期的に500万TEUの能力目標を持ち、将来の貿易成長と大型海運需要を支援する余地を提供しています。さらに、ターミナル4開発協定はジェッダでの別の計画的な能力増強を表しており、地域の主要海上物流ハブとしての地位をさらに支え、増大する輸入、輸出、トランシップメント活動への対応能力を強化しています。
サウジアラビア中部は内陸目的地から接続された物流ノードへと移行しています。リヤド・ドライポート・エコシステムは2030年までに年間150万コンテナ超の能力を目標としています。北部地域は主にイラクとヨルダンに向けた国境越え接続を担っています。RSGTの20年間のコンセッションはジャザーンおよびその他の紅海ターミナルの運営フレームワークを提供しています。
競争環境
市場集中度
サウジアラビア フルコンテナロード市場は幹線キャリアに集約されています。Maersk、CMA CGM、MSC、Hapag-Lloydはジェッダとダンマームを通じた主要フローを担っています。そのスケールは直接寄港、機器可用性、および広範な航海ネットワークを支援します。MaerskとHapag-Lloydはジェッダを57サービスにわたる340隻のジェミニ・コーポレーションネットワーク内に位置づけました。ZIM、Wan Hai、Yang Ming、Evergreenはフィーダーおよびセカンダリー幹線接続で競争しています。
ターミナルオペレーターは能力とデジタルプロセスで競争しています。DP Worldのジェッダターミナルはカーゴ集計とリアルタイム追跡システムを使用しています。CMA CGMとRSGTは初期投資434 ミリオン 米ドルでジェッダのターミナル4を開発することに合意しました[4]。このプロジェクトは深水バースと10基のシップ・トゥ・ショアクレーンを追加します。これらの動きにより、能力、技術、および長期的なターミナルアクセスがサウジアラビア フルコンテナロード市場における競争の中心となっています。
フォワーダーは通関専門知識、貨物可視性、および統合物流カバレッジで競争しています。ZATCAは入港海上カーゴの通関申告の事前提出を要求しており、効率的な通関のために書類の正確性と規制コンプライアンスが不可欠となっています。DSVは2026年2月にサウジアラビアでのDB Schenker統合の稼働を完了し、統合フレートおよび物流能力を強化しました。DHLサプライチェーンもリヤドの物流・流通ハブに1億3,000万ユーロ(152.92 ミリオン 米ドル)を投資し、保管・流通能力を拡大しました。これらの動向は、サウジアラビア フルコンテナロード市場における通関取扱い、ネットワーク統合、およびエンドツーエンドの物流カバレッジの重要性を浮き彫りにしています。
サウジアラビア フルコンテナロード(FCL)業界リーダー
-
Bahri
-
Folk Maritime
-
A.P. Moller - Maersk
-
Mediterranean Shipping Company (MSC)
-
CMA CGM Group
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア フルコンテナロード(FCL)市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- Aramex PJSC
- Bahri
- CMA CGM Group
- COSCO Shipping Lines
- DHL Group
- DP World
- DSV A/S (including DB Schenker)
- Evergreen Marine Corporation
- Expeditors International of Washington, Inc.
- Folk Maritime
- GAC Saudi Arabia
- Hapag-Lloyd AG
- Hellmann Worldwide Logistics
- Kuehne+Nagel
- Mediterranean Shipping Company (MSC)
- Ocean Network Express (ONE)
- Pacific International Lines (PIL)
- SAL Saudi Logistics Services Company
- Wan Hai Lines
- Yang Ming Marine Transport Corporation
- ZIM Integrated Shipping Services Ltd
最近の産業開発事情 サウジアラビア フルコンテナロード(FCL)市場
- 2026年8月:紅海ゲートウェイターミナル(RSGT)とCMA CGM Groupがジェッダ・イスラミック港のターミナル4の4億3,400万米ドルの共同開発に関する最終合意書に署名し、10基の新型シップ・トゥ・ショアクレーンと深水バースを備えた年間最大260万TEUの取扱能力を追加します。
- 2026年2月:DSV A/SがDB Schenker統合のサウジアラビアでの稼働を完了し、王国内の航空・海上フレート、契約物流、道路輸送にわたる統合物流組織を構築しました。
- 2025年12月:マワニがメイド・イン・サウジ・エキスポ2025の傍らでMSC、Maersk、CMA CGMと覚書を締結し、サウジ国家輸出航路へのキャリアのコミットメント強化と複数の商品回廊にわたるサウジ輸出業者のサービスアクセス拡大を目指しました。
- 2025年11月:サウジ・グローバル・ポーツがダンマームのキング・アブドゥルアジーズ港の第2コンテナターミナルの15億サウジアラビア・リヤル(399.69 ミリオン 米ドル)拡張を開業し、能力を250万TEUから380万TEUに引き上げました。
サウジアラビア フルコンテナロード(FCL)市場レポートの範囲
セグメンテーション概要
| 国内・島間FCL | |
| 国際FCL | 輸入フロー |
| 輸出フロー |
| ドライコンテナ |
| 冷蔵コンテナ |
| タンクコンテナ |
| 特殊機材コンテナ |
| 20フィートコンテナ |
| 40フィートコンテナ |
| 製造・工業 |
| 小売・消費財 |
| 食品・飲料 |
| 自動車・部品 |
| 化学品・石油化学品 |
| 電子機器・電気機器 |
| 農業・林業 |
| ヘルスケア・医薬品 |
| その他のエンドユーザー |
| 中部(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、メディナ、タブーク) |
| 北部(アル・ジョーフおよびアラール) |
| 南部(アシール、ジャザーン、ナジュラーン) |
| 貿易フロー別 | 国内・島間FCL | |
| 国際FCL | 輸入フロー | |
| 輸出フロー | ||
| コンテナタイプ別 | ドライコンテナ | |
| 冷蔵コンテナ | ||
| タンクコンテナ | ||
| 特殊機材コンテナ | ||
| コンテナサイズ別 | 20フィートコンテナ | |
| 40フィートコンテナ | ||
| エンドユーザー産業別 | 製造・工業 | |
| 小売・消費財 | ||
| 食品・飲料 | ||
| 自動車・部品 | ||
| 化学品・石油化学品 | ||
| 電子機器・電気機器 | ||
| 農業・林業 | ||
| ヘルスケア・医薬品 | ||
| その他のエンドユーザー | ||
| 地域別 | 中部(リヤド、アル・カシーム、ハイル) | |
| 東部(アッシャルキーヤ) | ||
| 西部(アル・バーハ、マッカ、メディナ、タブーク) | ||
| 北部(アル・ジョーフおよびアラール) | ||
| 南部(アシール、ジャザーン、ナジュラーン) | ||
レポートで回答される主要な質問
2032年までのサウジアラビアのフルコンテナロードセクターの予測値は?
2027年からのCAGR 4.71%で成長し、港湾能力、直接サービス、非石油貿易の拡大により2032年までに3.68 ビリオン 米ドルに達すると予測されています。
サウジアラビアのコンテナ化フレートをリードする貿易フローはどれですか?
国際FCLが2026年に85.32%のシェアでリードしており、輸入需要と拡大する輸出リンクに支えられ、2032年までにCAGR 6.24%を記録すると予測されています。
サウジアラビアで最も速く成長すると予想されるコンテナタイプはどれですか?
冷蔵コンテナは、港湾および内陸施設での管理された取扱いを必要とする食品・医薬品カーゴに支えられ、2032年までにCAGR 5.38%を記録すると測されています。
ジェッダがサウジアラビアのコンテナ海運において重要な理由は何ですか?
ジェッダは2025年に430万TEUを取り扱い、主要なターミナル投資、直接東西サービス、冷蔵コンテナ能力、およびより深いトランシップメントリンクを受けています。
医薬品コンテナ物流の需要を促進しているものは何ですか?
バイオロジクス輸入の増加と医薬品のローカライゼーションが、製品の完全性を保持できる温度管理輸送、保管、書類作成、および専門施設への需要を高めています。
サウジアラビアのコンテナフレート業務に影響するリスクは何ですか?
ルートの混乱、港湾混雑、書類作成要件、および空コンテナの不均衡が、荷主のコストを増加させ、スケジュールの予測可能性を低下させ、カーゴのリリースを遅延させる可能性があります。