
Tamanho e Participação do Mercado de Frete de Carga da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
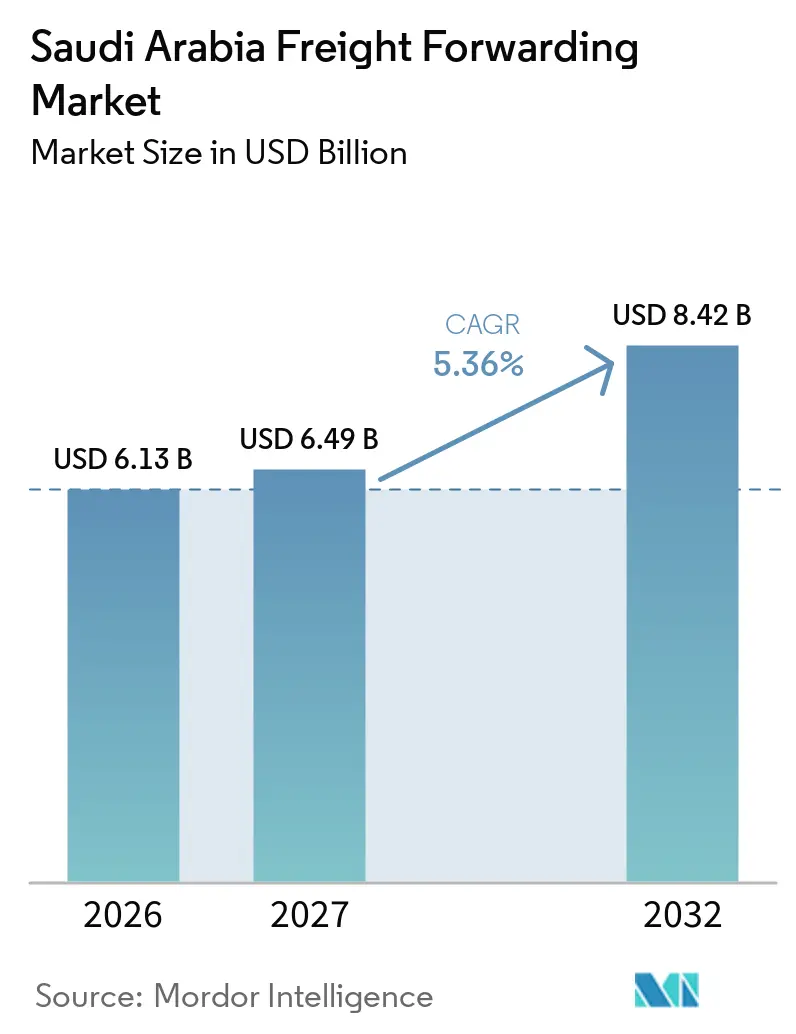
| Tamanho do mercado no ano base (2026) | 6.13 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.36 % |
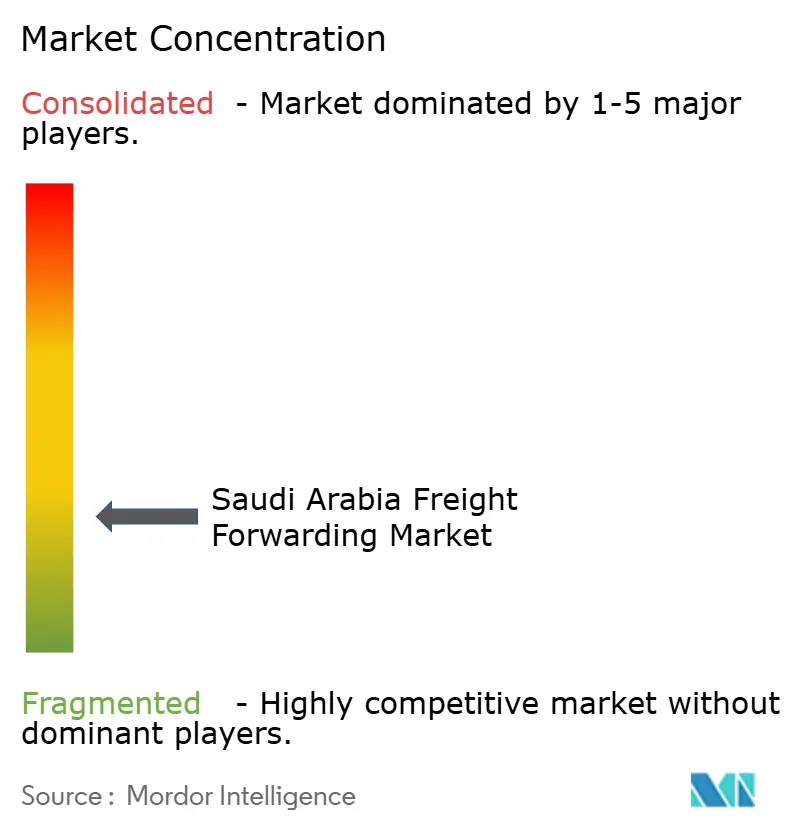
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete de Carga da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de frete de carga da Arábia Saudita é avaliado em 6,13 bilhões de USD em 2026. Estima-se que cresça de 6,49 bilhões de USD em 2027 para atingir 8,42 bilhões de USD até 2032, a um CAGR de 5,36% durante o período de previsão de 2027 a 2032.
O mercado de frete de carga da Arábia Saudita é apoiado pela Estratégia Nacional de Transporte e Logística, que busca fortalecer a posição do país nas rotas comerciais entre Ásia, Europa e África. Os investimentos em zonas logísticas, ligações ferroviárias, ativos portuários e sistemas aduaneiros estão deslocando a atividade de frete para além das exportações de commodities, em direção à manufatura, ao e-commerce e aos fluxos de reexportação. Os portos sauditas movimentaram mais de 341 milhões de toneladas de carga em 2025, enquanto os volumes de entrada aumentaram 5,0% em relação ao ano anterior. Essa base crescente de carga aumenta a demanda por corretagem aduaneira, armazenagem alfandegada, coordenação multimodal e manuseio com controle de temperatura. A vantagem competitiva está migrando para operadores que combinam capacidade confiável com integração aduaneira digital, capacidade especializada de conformidade e parcerias locais de entrega.
Principais Conclusões do Relatório
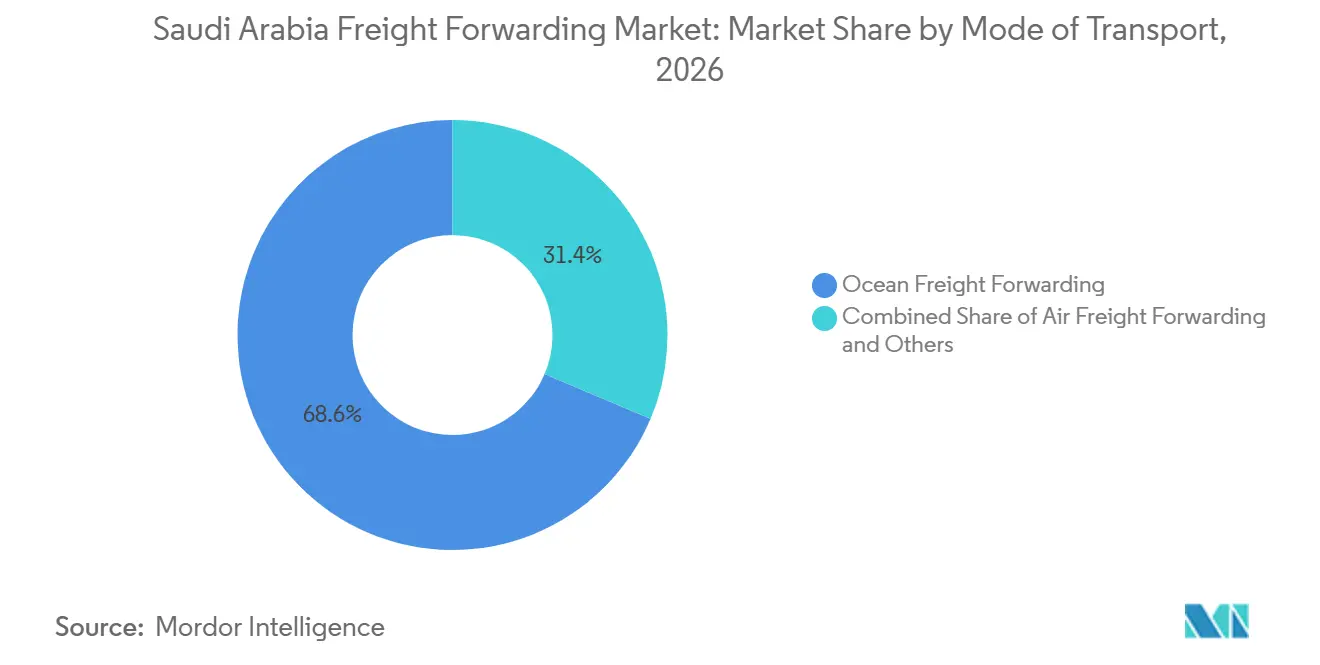
- Por modo de transporte, o frete marítimo representa 68,64% da participação do mercado de frete de carga da Arábia Saudita em 2026, enquanto o frete aéreo deve registrar um CAGR de 6,83% até 2032.
- Por porte de empresa, as grandes empresas representam 64,87% do tamanho do mercado de frete de carga da Arábia Saudita em 2026, enquanto as pequenas e médias empresas devem registrar um CAGR de 7,95% até 2032.
- Por modelo de operador, os operadores tradicionais asset-light representam 70,21% da participação do mercado de frete de carga da Arábia Saudita em 2026, enquanto as plataformas digitais e online devem registrar um CAGR de 7,73% até 2032.
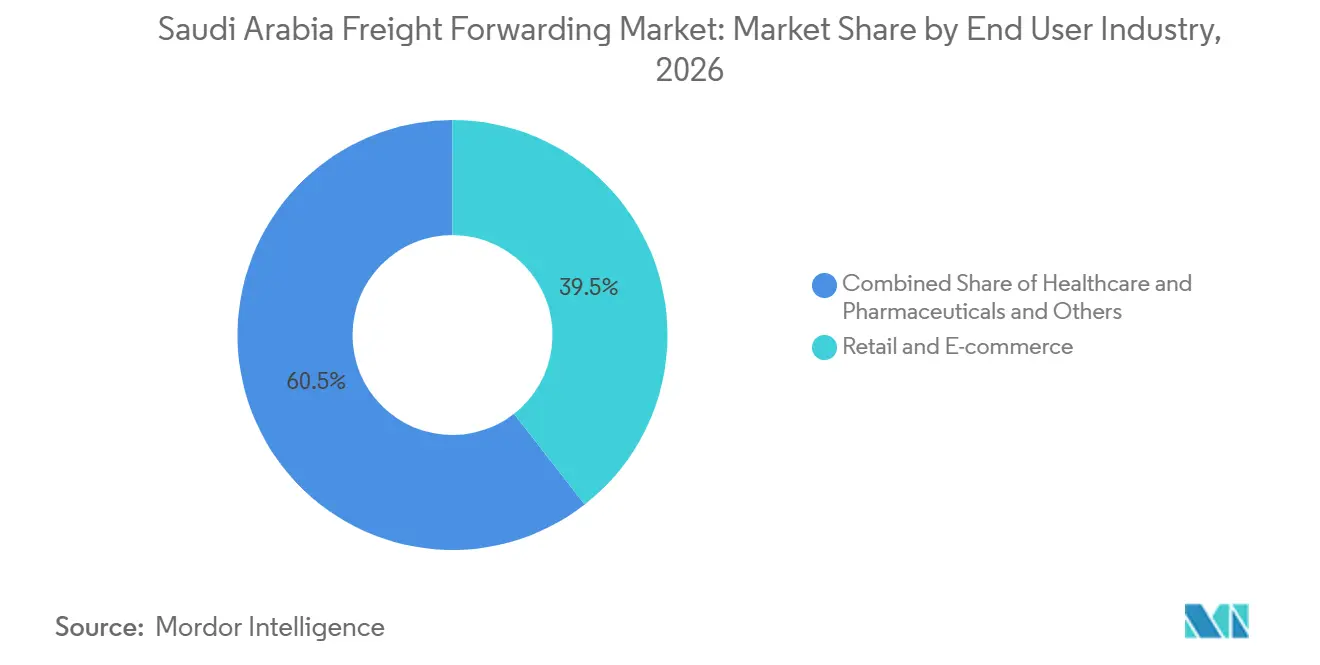
- Por setor de usuário final, o varejo e e-commerce representa 39,46% do tamanho do mercado de frete de carga da Arábia Saudita em 2026, enquanto saúde e produtos farmacêuticos devem registrar um CAGR de 6,47% até 2032.
- Por geografia, a região Central deteve 39,03% da participação do mercado de frete de carga da Arábia Saudita em 2026, enquanto a região Sul deve registrar um CAGR de 7,42% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimentos da Visão 2030 Fortalecendo a Conectividade Multimodal de Frete | +1.2% | Nacional, concentrado em Riade, Jeddah, Dammam e na Província Oriental. | Longo prazo (≥ 4 anos) |
| Crescimento do E-Commerce Ampliando a Demanda por Frete Transfronteiriço | +1.1% | Riade, Jeddah, Dammam, com expansão para Meca e Medina | Curto prazo (≤ 2 anos) |
| Diversificação Industrial Aumentando os Requisitos de Frete de Carga Complexa | +0.7% | Província Oriental, região Ocidental e região Sul | Longo prazo (≥ 4 anos) |
| Terceirização Logística Ampliando a Demanda por Serviços de Frete de Terceiros | +0.9% | Nacional, com ganhos iniciais nas zonas logísticas de Riade e Jeddah | Médio prazo (2-4 anos) |
| Integração Porto-Ferrovia Melhorando a Eficiência da Conectividade de Frete Terrestre | +0.8% | Corredor Mar Vermelho-Golfo, Porto Seco de Riade e gateways Norte e Oriental | Médio prazo (2-4 anos) |
| Crescimento de Carga Especializada Aumentando a Demanda por Frete Orientado à Conformidade | +0.5% | Riade, Jeddah e a Província Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos da Visão 2030 Fortalecendo a Conectividade Multimodal de Frete
O mercado de frete de carga da Arábia Saudita se beneficia de projetos de transporte que transformam a política nacional em rotas de frete adicionais e capacidade operacional. A Estratégia Nacional de Transporte e Logística apoia zonas logísticas, desenvolvimento portuário, investimento ferroviário e participação do setor privado em ativos logísticos. O projeto Landbridge tem como objetivo conectar as costas do Mar Vermelho e do Golfo por meio de Riade, criando uma nova opção terrestre para cargas que, de outra forma, se movem por estrada. Os operadores de frete precisarão coordenar o manuseio em terminais, a capacidade ferroviária, a entrega por caminhão, os processos aduaneiros e a visibilidade das remessas ao longo dessas rotas. Uma maior confiabilidade de trânsito pode ajudar os embarcadores a reduzir os estoques de segurança e a valorizar mais a entrega previsível. Isso eleva a importância do rastreamento digital, dos serviços de carga alfandegada e da logística de valor agregado no mercado de frete de carga da Arábia Saudita.
Crescimento do E-Commerce Ampliando a Demanda por Frete Transfronteiriço
O setor de entregas da Arábia Saudita registrou 79,6 milhões de pedidos no primeiro trimestre de 2025, alta de 22% em relação ao ano anterior, e os volumes superaram 101 milhões de pedidos no segundo trimestre[1]. Os comerciantes internacionais precisam de mais do que entrega doméstica de encomendas ao entrar na Arábia Saudita. Eles necessitam de coleta na origem, transporte internacional, corretagem aduaneira, atendimento alfandegado e entrega integrada ao cliente final. A Maersk e os Correios Sauditas firmaram acordo em julho de 2025 para desenvolver uma oferta integrada de logística de e-commerce que combina o Parque Logístico Integrado de Jeddah da Maersk com o desembaraço aduaneiro e a cobertura de entrega doméstica dos Correios Sauditas. Esse modelo demonstra por que o mercado de frete de carga da Arábia Saudita depende cada vez mais de vínculos entre redes globais de frete e operadores locais de encomendas. Os operadores de frete com acesso a zonas alfandegadas, conectividade aduaneira e parceiros de entrega confiáveis estão mais bem posicionados para atender a esses fluxos transfronteiriços.
Diversificação Industrial Aumentando os Requisitos de Frete de Carga Complexa
A expansão industrial da Arábia Saudita está gerando cargas que exigem mais planejamento do que os movimentos rotineiros de contêineres. O Ministério da Indústria e Recursos Minerais reportou 40 cidades industriais e mais de 12.000 fábricas, com meta de 36.000 fábricas até 2035 nos setores automotivo, aeronáutico, alimentício, de mineração e petroquímico. O Cluster Automotivo Rei Salman na Cidade Econômica Rei Abdullah inclui Hyundai, Lucid Motors e Ceer, criando demanda por logística de componentes, veículos acabados e peças de serviço. Projetos de mineração, petroquímica e industriais também requerem remessas superdimensionadas, fora de gabarito e com controle de tempo. Esses requisitos favorecem operadores capazes de gerenciar licenças, equipamentos especializados, coordenação de transportadoras e entrega no local. O mercado de frete de carga da Arábia Saudita, portanto, apresenta oportunidades em logística de projetos, fluxos automotivos, insumos industriais e carga de manufatura orientada à exportação.
Terceirização Logística Ampliando a Demanda por Serviços de Frete de Terceiros
Fabricantes e varejistas necessitam cada vez mais de especialistas licenciados para gerenciar desembaraço, documentação, controle de temperatura e procedimentos para mercadorias perigosas. Essa necessidade apoia o frete de terceiros, pois manter equipes internas de aduanas e conformidade pode ser difícil para muitos embarcadores. O Grupo DHL anunciou um compromisso de mais de 500 milhões de EUR (588,16 milhões de USD) para mercados de alto crescimento no Oriente Médio até 2030, com a Arábia Saudita identificada como destino-chave de investimento. A Aramex inaugurou uma instalação de triagem robótica no Porto Islâmico de Jeddah em janeiro de 2025, que processa 4.000 remessas por hora por meio de 120 veículos guiados robóticos. Essas instalações podem melhorar o rendimento e tornar os serviços logísticos terceirizados mais atrativos para embarcadores com volumes crescentes de pedidos. O mercado de frete de carga da Arábia Saudita se beneficia quando os prestadores de serviços conseguem combinar escala operacional com expertise aduaneira e de entrega.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Perturbações Geopolíticas Aumentando a Volatilidade das Tarifas de Frete | -0.8% | Rotas marítimas do Mar Vermelho e do Estreito de Ormuz, Porto Islâmico de Jeddah e gateways da Província Oriental | Curto prazo (≤ 2 anos) |
| Complexidade Aduaneira Aumentando o Ônus de Documentação Transfronteiriça | -0.5% | Todos os pontos de entrada, concentrados no Porto Islâmico de Jeddah e no Porto Rei Abdulaziz em Dammam. | Médio prazo (2-4 anos) |
| Escassez de Motoristas Aumentando as Restrições de Capacidade de Frete Terrestre | -0.4% | Nacional, mais aguda nos corredores de longa distância Central-Ocidental e Central-Oriental | Médio prazo (2-4 anos) |
| Variabilidade do Tempo de Permanência Portuária Reduzindo a Confiabilidade de Ponta a Ponta | -0.3% | Porto Islâmico de Jeddah e locais secundários no Porto Rei Abdullah | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações Geopolíticas Aumentando a Volatilidade das Tarifas de Frete
Perturbações nas rotas marítimas do Mar Vermelho e do Estreito de Ormuz podem alterar rotas, tempos de trânsito e custos de frete com pouco aviso prévio. Essas mudanças exercem pressão sobre o Porto Islâmico de Jeddah e afetam os planos de distribuição terrestre para cargas que chegam pela região Ocidental. Custos mais elevados de transporte terrestre podem pressionar as margens dos operadores de frete quando os sobretaxas de frete não os recuperam integralmente. Operadores com alternativas em Dammam, Porto Rei Abdullah, serviços ferroviários e redes rodoviárias podem responder de forma mais eficaz do que empresas dependentes de um único gateway. O mercado de frete de carga da Arábia Saudita necessita de um planejamento multimodal mais robusto quando perturbações afetam os cronogramas de navios ou as operações portuárias. O roteamento diversificado também ajuda os operadores de frete a proteger a confiabilidade do serviço para importadores, exportadores e proprietários de cargas sensíveis ao tempo.
Complexidade Aduaneira Aumentando o Ônus de Documentação Transfronteiriça
A modernização aduaneira saudita apoia a eficiência a longo prazo, mas cria demandas imediatas de conformidade para os operadores de frete e seus clientes. A ZATCA exigiu a apresentação antecipada de manifestos de carga nos portos marítimos a partir de 29 de outubro de 2025, com prazos de 72 horas para portos distantes e 24 horas para portos próximos[2]. O Certificado de Remessa SABER tornou-se obrigatório para importações sauditas a partir de 1º de outubro de 2025, ampliando os requisitos de documentação de conformidade para as categorias de frete importado. Operadores de frete menores podem ter mais dificuldade em manter equipes dedicadas de conformidade e sistemas aduaneiros conectados. Erros ou apresentações tardias podem resultar em retenções, multas, atrasos nas remessas e enfraquecimento das relações com os embarcadores. O mercado de frete de carga da Arábia Saudita tende a favorecer prestadores que oferecem suporte documental confiável e integração direta com os sistemas aduaneiros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
Marítimo Domina, Aéreo Captura o Crescimento Sensível ao TempoO frete marítimo representa 68,64% do tamanho do mercado de frete de carga da Arábia Saudita em 2026. O segmento depende de gateways de águas profundas que movimentam produtos manufaturados, bens de consumo, importações alimentares e carga conteinerizada. Os serviços de contêiner completo atendem a grandes fabricantes e redes varejistas, enquanto os serviços de carga fracionada ajudam exportadores, importadores e comerciantes de e-commerce menores a consolidar cargas. O setor de frete de carga da Arábia Saudita continua a depender do transporte marítimo porque os volumes comerciais estão concentrados nos gateways marítimos.
O frete aéreo deve expandir a um CAGR de 6,83% de 2027 a 2032. Atende a produtos farmacêuticos, encomendas transfronteiriças, peças de reposição industriais e outras remessas sensíveis ao tempo. A FedEx expandiu sua presença na Arábia Saudita em setembro de 2025 e lançou um voo de carga dedicado sem escala conectando o Reino com os Estados Unidos e a Europa. O frete rodoviário permanece essencial para a distribuição de carga completa e fracionada, enquanto os serviços ferroviários e multimodais em desenvolvimento podem proporcionar um trânsito terrestre mais previsível. Os operadores de frete que integram trechos aéreos, marítimos, rodoviários e ferroviários podem gerenciar melhor as demandas de serviço em todo o mercado de frete de carga da Arábia Saudita.

Por Porte de Empresa:
Grandes Empresas Lideram, PMEs Aceleram com Acesso DigitalAs grandes empresas representam 64,87% da participação do mercado de frete de carga da Arábia Saudita em 2026. Sua escala permite negociar contratos dedicados de frete, utilizar zonas logísticas alfandegadas e absorver custos de conformidade e planejamento. As cadeias de suprimentos relacionadas à Aramco, os insumos industriais da SABIC e as importações de equipamentos da Saudi Electricity Company geram fluxos regulares de carga que sustentam os operadores de frete estabelecidos. Esses clientes exigem capacidade confiável, compromissos claros de entrega e manuseio especializado em movimentos internacionais regulares. O setor de frete de carga da Arábia Saudita mantém uma base sólida de grandes empresas porque essas contas combinam volume com movimentos internacionais frequentes.
As pequenas e médias empresas devem registrar um CAGR de 7,95% até 2032. A participação no e-commerce, a expansão da atividade industrial e o desenvolvimento logístico em cidades secundárias estão inserindo mais empresas menores no comércio transfronteiriço. Centros logísticos apoiados pelo governo em cidades secundárias estão ampliando a geração de frete para além do triângulo Riade, Jeddah e Dammam. Embarcadores menores frequentemente necessitam de orientação aduaneira e suporte documental integrado, especialmente sob o requisito de certificação SABER. As plataformas digitais podem alcançar esse segmento por meio de reservas online, visibilidade de preços, ferramentas de documentação e suporte ao cliente.
Por Modelo de Operador:
Operadores Tradicionais Dominam, Plataformas Digitais PerturbamOs operadores tradicionais asset-light representam 70,21% do tamanho do mercado de frete de carga da Arábia Saudita em 2026. Sua posição reflete relacionamentos estabelecidos com transportadoras, redes de corretagem aduaneira e experiência com os requisitos regulatórios da Arábia Saudita. Esses operadores compreendem a documentação necessária para carga de projetos industriais, mercadorias com controle de temperatura e períodos de alta atividade sazonal. Seu conhecimento local e o tratamento manual de exceções continuam sendo importantes quando as condições portuárias ou os processos de desembaraço mudam. O mercado de frete de carga da Arábia Saudita continua a conferir aos prestadores tradicionais uma vantagem na gestão de contas complexas.
As plataformas digitais e online devem registrar um CAGR de 7,73% até 2032. Os documentos de transporte eletrônicos obrigatórios e a plataforma aduaneira FASAH apoiam reservas mais rápidas, visibilidade de remessas e gestão de conformidade. O modelo mais robusto combina ferramentas online com parcerias com transportadoras e capacidade operacional física. A DSV concluiu a integração das operações da DB Schenker na Arábia Saudita em fevereiro de 2026, criando uma organização unificada nas áreas de Frete Aéreo e Marítimo, Logística Contratada e operações Rodoviárias. Os prestadores híbridos podem oferecer capacidade respaldada por ativos e serviços flexíveis no modelo de corretagem, aumentando a pressão sobre os operadores convencionais de médio porte.
Por Setor de Usuário Final:
Varejo Ancora o Volume, Saúde Comanda Margens PremiumO varejo e e-commerce representa 39,46% do tamanho do mercado de frete de carga da Arábia Saudita em 2026. Varejistas organizados, redes especializadas, marcas de vestuário e comerciantes online necessitam de importações regulares e reabastecimento confiável. O e-commerce transfronteiriço acrescenta demanda por armazenagem alfandegada, desembaraço expresso, triagem de encomendas e coordenação de entrega na última milha. Os volumes de entrega reportados pela Autoridade Geral de Transportes mostram a escala de pedidos que sustenta essas cadeias de suprimentos. A parceria entre Maersk e os Correios Sauditas ilustra o serviço integrado de frete, desembaraço e entrega doméstica necessário para cargas de e-commerce internacional.
Saúde e produtos farmacêuticos devem registrar um CAGR de 6,47% de 2027 a 2032. O segmento requer controle de temperatura validado, rastreabilidade, procedimentos de manuseio qualificados e documentação alinhada com os requisitos da Autoridade Saudita de Alimentos e Medicamentos. A AJEX inaugurou o primeiro depósito logístico certificado GMP-GxP da Arábia Saudita em Riade em outubro de 2025, com câmaras de armazenagem validadas de 2 °C a 8 °C e -20 °C[3]. Petróleo e gás, manufatura industrial, alimentos e bebidas e atividade automotiva também contribuem com volumes importantes de frete. Os requisitos alimentares e os fluxos de componentes automotivos, veículos e peças de serviço sustentam serviços especializados em todo o mercado de frete de carga da Arábia Saudita.
Análise Geográfica
A região Central representa 39,03% da participação do mercado de frete de carga da Arábia Saudita em 2026. Riade é o principal hub logístico terrestre do país, apoiado por armazenagem, demanda corporativa, desembaraço aduaneiro e ligações com os corredores de transporte nacionais. A DHL Supply Chain assinou um contrato de arrendamento de terreno de 26 anos na SILZ em novembro de 2025 para um hub logístico regional de 130 milhões de EUR (152,92 milhões de USD) com 78.000 m² de espaço[4]. O Porto Seco de Riade apoia o desembaraço terrestre e deve permanecer importante à medida que as conexões ferroviárias se desenvolvem. A região Central atende varejistas, operadores de e-commerce, entidades vinculadas ao governo e grandes cadeias de suprimentos corporativas, oferecendo aos prestadores acesso à demanda de distribuição nacional, e não apenas à carga relacionada a portos.
A região Oriental é o principal corredor industrial e energético, com o Porto Rei Abdulaziz em Dammam, o Porto Comercial de Jubail e Ras Al-Khair apoiando exportações industriais e carga de projetos. É importante para petroquímicos, mineração, equipamentos e frete relacionado à energia que requer manuseio especializado. As conexões ferroviárias e transfronteiriças podem aumentar o papel da região nos movimentos de carga em direção à Jordânia e aos mercados do norte do Golfo. A região Ocidental é ancorada pelo Porto Islâmico de Jeddah, que processou 47,3% do volume nacional de contêineres em 2025. Seu ambiente operacional é moldado pela atividade de importação, pelas regras de carga da temporada do Hajj, pela certificação alimentar e pelos procedimentos de conformidade de produtos, de modo que congestionamentos portuários ou perturbações marítimas podem afetar uma ampla parcela da atividade comercial saudita.
A região Sul deve registrar um CAGR de 7,42% até 2032. A Cidade Industrial de Jazan, a Cidade Econômica de Jazan e as conexões rodoviárias com os corredores comerciais vizinhos sustentam esse impulso e podem atrair mais frete industrial e transfronteiriço à medida que a infraestrutura se desenvolve. O Porto de Jazan ficou em primeiro lugar entre os portos sauditas em tráfego de passageiros em 2025, demonstrando a melhoria da conectividade do corredor. A região Norte permanece a menor área, mas o desenvolvimento ferroviário transfronteiriço pode aumentar sua relevância para carga de trânsito em direção à Jordânia, à Turquia e ao Levante, exigindo que o mercado de frete de carga da Arábia Saudita equilibre a demanda central com serviços especializados de porto, industrial e corredor de fronteira.
Cenário Competitivo
O mercado de frete de carga da Arábia Saudita é fragmentado entre corretores licenciados, empresas logísticas domésticas, operadores regionais e integradores globais. DHL Global Forwarding, Kuehne+Nagel, DSV, Maersk e CEVA Almajdouie Logistics competem por contratos de grandes empresas e multinacionais. Seus pontos fortes competitivos incluem cobertura de rede, visibilidade digital, capacidade aduaneira e consistência de serviço entre fronteiras. Operadores domésticos como SAL Saudi Logistics Services e Bahri detêm vantagens em infraestrutura local, relacionamentos governamentais e atividade estabelecida no setor de energia. O mercado de frete de carga da Arábia Saudita está se consolidando em serviços de maior valor à medida que os requisitos de conformidade e tecnologia aumentam.
A DSV concluiu a integração das operações da DB Schenker na Arábia Saudita em fevereiro de 2026, fortalecendo sua oferta de Frete Aéreo e Marítimo, Logística Contratada e Rodoviária no Reino e criando uma plataforma mais ampla para contas multinacionais. A SAL assinou um acordo renovável de manuseio de carga com a DSV em fevereiro de 2026 para manuseio em solo, aceitação de carga, documentação, coordenação aeroportuária e armazenagem. O acordo demonstra como os prestadores de infraestrutura doméstica podem apoiar as operações de operadores de frete globais. A DHL eCommerce finalizou um investimento minoritário na AJEX em agosto de 2025, fortalecendo sua presença em entrega de encomendas e e-commerce na Arábia Saudita.
O manuseio farmacêutico, a integração aduaneira e o design multimodal estão se tornando os principais pontos de diferenciação. A instalação de triagem robótica da Aramex no Porto Islâmico de Jeddah processa até 96.000 remessas diariamente e demonstra o papel da automação em operações logísticas de maior volume. Prestadores digitais como Wared Logistics e Flow Progressive Logistics atendem embarcadores menores por meio de reservas online e visibilidade de preços, enquanto expandem recursos de conformidade e conectividade com transportadoras para contas de médio mercado. Novos entrantes podem se concentrar em frete farmacêutico ou atendimento de e-commerce, onde armazenagem alfandegada integrada, documentação de conformidade, desembaraço aduaneiro e serviços de entrega permanecem importantes. Essa estrutura competitiva deixa espaço para especialistas, ao mesmo tempo que pressiona os operadores generalistas com recursos limitados de tecnologia ou conformidade.
Líderes do Setor de Frete de Carga da Arábia Saudita
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Global Forwarding
-
DSV A/S (including DB Schenker)
-
Kuehne+Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frete de Carga da Arábia Saudita Empresas cobertas neste relatório
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- CEVA Almajdouie Logistics
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- United Parcel Service, Inc. (UPS)
- Wared Logistics
Desenvolvimentos industriais recentes em Mercado de Frete de Carga da Arábia Saudita
- Julho de 2026: A Mawani assinou uma parceria com DP World e Red Sea Gateway Terminal para um investimento de SAR 641 milhões (170 milhões de USD) destinado a expandir a capacidade de manuseio de carga no Porto Islâmico de Jeddah, visando diretamente o congestionamento terrestre que havia elevado os tempos de permanência nos berços e reduzido a confiabilidade do frete.
- Julho de 2026: A SAL Saudi Logistics Services e a Riyadh Air Cargo assinaram um acordo de carga interline, combinando a rede estabelecida de carga aérea da SAL com os destinos internacionais da Riyadh Air — Londres, Dubai, Cairo, Madri e Málaga — para ampliar as opções de roteamento de frete para operadores que buscam alternativas ao congestionado Jeddah.
- Abril de 2026: SAR, Mawani e Bahri Logistics lançaram um serviço logístico multimodal integrado combinando frete ferroviário, manuseio portuário e transporte marítimo nacional. A primeira fase envolve o transporte de mais de 45.000 toneladas de insumos de fertilizante DAP em contêineres especializados de Ras Al-Khair para o pátio de carga de Hail.
- Fevereiro de 2026: A DSV A/S concluiu a integração das operações da DB Schenker na Arábia Saudita em uma única organização unificada, fortalecendo sua presença em frete Aéreo e Marítimo, Logística Contratada e Rodoviária em todo o Reino.
Escopo do Relatório do Mercado de Frete de Carga da Arábia Saudita
Visão geral da segmentação
| Frete Marítimo | Carga Completa (FCL) |
| Carga Fracionada (LCL) | |
| Frete Rodoviário | Carga Completa por Caminhão (FTL) |
| Carga Fracionada por Caminhão (LTL) | |
| Frete Aéreo | |
| Frete Ferroviário | |
| Frete Multimodal e Intermodal |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Operadores Tradicionais Asset-Light |
| Plataformas Digitais e Online |
| Operadores Híbridos com Ativos |
| Industrial e Manufatura |
| Varejo e E-Commerce |
| Saúde e Produtos Farmacêuticos |
| Petróleo, Gás e Energia |
| Alimentos e Bebidas |
| Automotivo |
| Químicos |
| Outros Usuários Finais |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Modo de Transporte | Frete Marítimo | Carga Completa (FCL) |
| Carga Fracionada (LCL) | ||
| Frete Rodoviário | Carga Completa por Caminhão (FTL) | |
| Carga Fracionada por Caminhão (LTL) | ||
| Frete Aéreo | ||
| Frete Ferroviário | ||
| Frete Multimodal e Intermodal | ||
| Por Porte de Empresa | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Modelo de Operador | Operadores Tradicionais Asset-Light | |
| Plataformas Digitais e Online | ||
| Operadores Híbridos com Ativos | ||
| Por Setor de Usuário Final | Industrial e Manufatura | |
| Varejo e E-Commerce | ||
| Saúde e Produtos Farmacêuticos | ||
| Petróleo, Gás e Energia | ||
| Alimentos e Bebidas | ||
| Automotivo | ||
| Químicos | ||
| Outros Usuários Finais | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor dos serviços de frete de carga na Arábia Saudita?
O mercado de frete de carga da Arábia Saudita é avaliado em 6,13 bilhões de USD em 2026 e deve atingir 8,42 bilhões de USD até 2032, a um CAGR de 5,36%.
Qual modo de transporte lidera o frete de carga na Arábia Saudita?
O frete marítimo lidera com uma participação de 68,64% em 2026, pois o comércio saudita depende fortemente dos gateways marítimos e das importações conteinerizadas.
Por que o frete aéreo está se expandindo na Arábia Saudita?
O frete aéreo deve registrar um CAGR de 6,83% até 2032, apoiado por carga farmacêutica, encomendas de e-commerce e remessas industriais sensíveis ao tempo.
Qual setor de clientes gera mais demanda por serviços de frete de carga?
O varejo e e-commerce representa 39,46% da demanda de 2026, impulsionado por importações, atendimento alfandegado, desembaraço aduaneiro e necessidades de entrega na última milha.
Qual região saudita lidera a atividade de frete de carga?
A região Central lidera com uma participação de 39,03% em 2026, apoiada pela base de armazenagem de Riade, pelo papel no desembaraço terrestre e pela demanda de distribuição nacional.
Quais capacidades são mais importantes para os operadores de frete de carga na Arábia Saudita?
A integração aduaneira, a logística alfandegada, o manuseio com controle de temperatura, a coordenação multimodal e as parcerias locais de entrega confiáveis são cada vez mais importantes.