
サウジアラビア貨物フォワーディング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.13 十億米ドル |
| 市場規模 (2027) | 6.49 十億米ドル |
| 市場規模 (2032) | 8.42 十億米ドル |
| 成長率 (2027 - 2032) | 5.36 % |
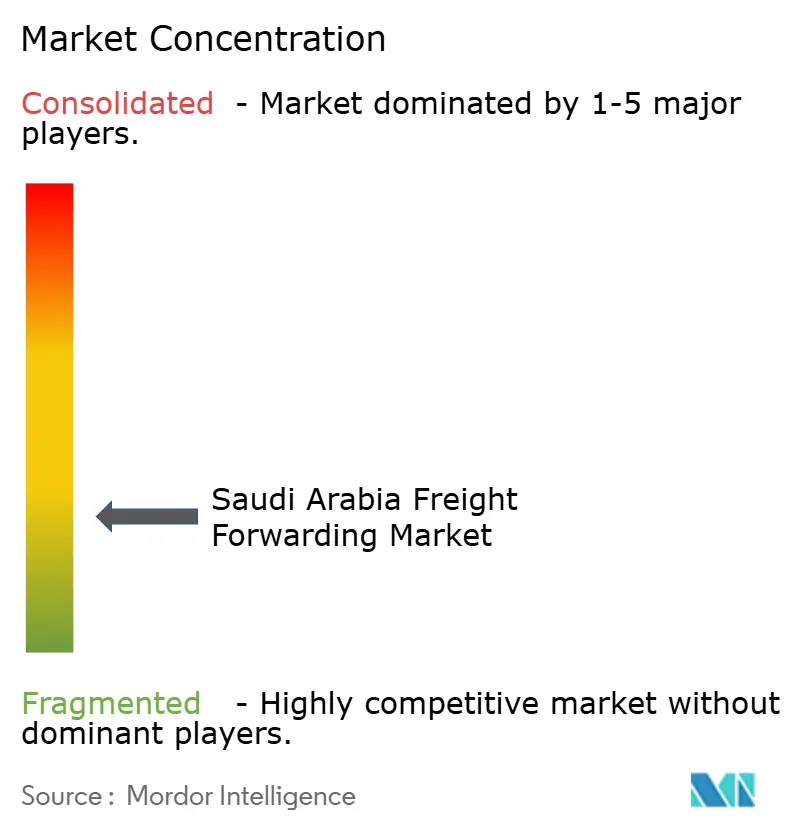
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア貨物フォワーディング市場分析
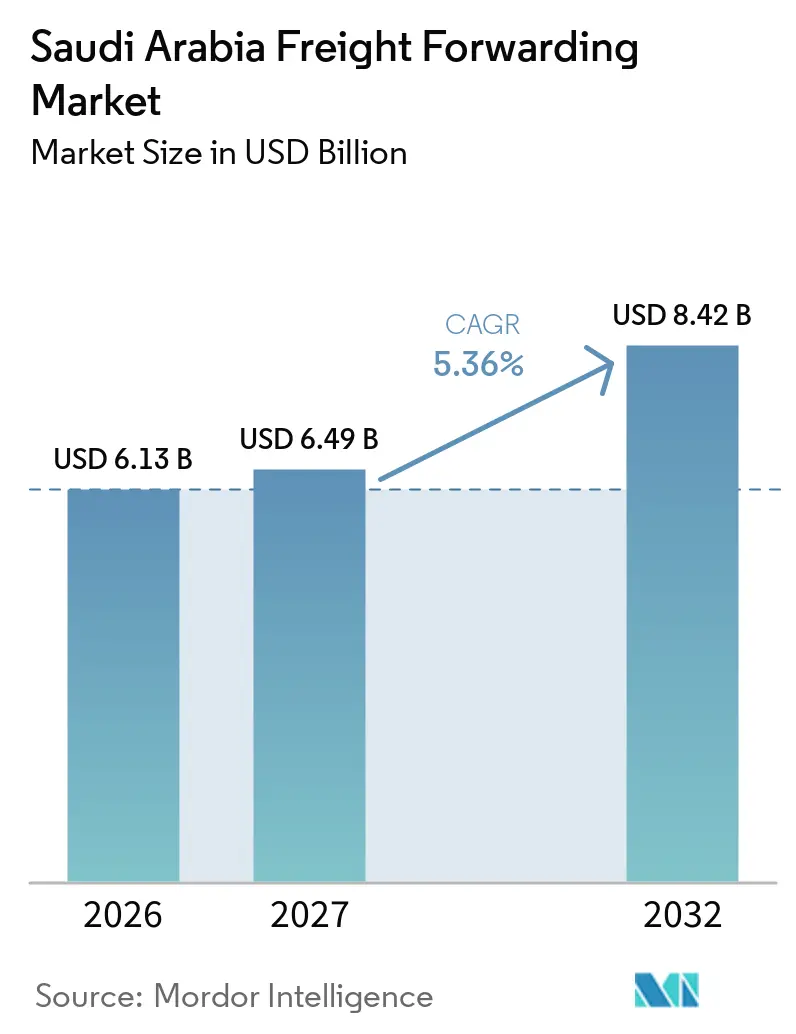
サウジアラビア貨物フォワーディング市場規模は2026年に6.13 ビリオン 米ドルと評価されています。2027年の6.49 ビリオン 米ドルから成長し、2032年には8.42 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは5.36%です。
サウジアラビア貨物フォワーディング市場は、国家輸送・物流戦略によって支えられており、アジア、ヨーロッパ、アフリカの貿易ルートにおける同国の地位強化を目指しています。物流ゾーン、鉄道リンク、港湾資産、税関システムへの投資により、貨物活動は商品輸出を超えて製造業、Eコマース、再輸出フローへとシフトしています。サウジアラビアの港湾は2025年に3億4,100万トン以上のカーゴを取り扱い、前年比で入港量が5.0%増加しました。このカーゴ基盤の拡大により、通関仲介、保税保管、マルチモーダル調整、温度管理ハンドリングへの需要が高まっています。競争優位性は、信頼性の高いキャパシティとデジタル通関統合、専門的なコンプライアンス能力、および地域配送パートナーシップを組み合わせられるオペレーターへと移行しています。
主要レポートのポイント
- 輸送モード別では、海上貨物フォワーディングが2026年のサウジアラビア貨物フォワーディング市場シェアの68.64%を占めており、航空貨物フォワーディングは2032年までに6.83%のCAGRを記録すると予測されています。
- 企業規模別では、大企業が2026年のサウジアラビア貨物フォワーディング市場規模の64.87%を占めており、中小企業は2032年までに7.95%のCAGRを記録すると予測されています。
- フォワーダーモデル別では、従来型アセットライトフォワーダーが2026年のサウジアラビア貨物フォワーディング市場シェアの70.21%を占めており、デジタルファーストおよびオンラインプラットフォームは2032年までに7.73%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2026年のサウジアラビア貨物フォワーディング市場規模の39.46%を占めており、ヘルスケア・医薬品は2032年までに6.47%のCAGRを記録すると予測されています。
- 地域別では、中央地域が2026年のサウジアラビア貨物フォワーディング市場シェアの39.03%を占めており、南部地域は2032年までに7.42%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030投資によるマルチモーダル貨物接続性の強化 | +1.2% | 全国規模、リヤド、ジェッダ、ダンマーム、東部州に集中 | 長期(4年以上) |
| Eコマースの成長による越境フォワーディング需要の拡大 | +1.1% | リヤド、ジェッダ、ダンマーム、マッカおよびマディーナへの波 | 短期(2年以内) |
| 産業多様化による複雑なカーゴフォワーディング要件の増加 | +0.7% | 東部州、西部地域、南部地域 | 長期(4年以上) |
| 物流アウトソーシングによるサードパーティフォワーディングサービス需要の拡大 | +0.9% | 全国規模、リヤドおよびジェッダの物流ゾーンで早期の成果 | 中期(2〜4年) |
| 港湾・鉄道統合による内陸貨物接続効率の向上 | +0.8% | 紅海・湾岸回廊、リヤドドライポート、北部および東部ゲートウェイ | 中期(2〜4年) |
| 特殊カーゴの成長によるコンプライアンス主導のフォワーディング需要の増加 | +0.5% | リヤド、ジェッダ、東部州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030投資によるマルチモーダル貨物接続性の強化
サウジアラビア貨物フォワーディング市場は、国家政策を追加の貨物ルートおよび運営キャパシティへと転換する輸送プロジェクトから恩恵を受けています。国家輸送・物流戦略は、物流ゾーン、港湾開発、鉄道投資、および物流資産への民間セクター参加を支援しています。ランドブリッジプロジェクトは、リヤドを経由して紅海と湾岸沿岸を結ぶことを目的としており、道路輸送に代わる新たな内陸オプションをカーゴに提供します。フォワーダーは、これらのルートにわたってターミナルハンドリング、鉄道キャパシティ、トラック配送、通関プロセス、および貨物の可視性を調整する必要があります。輸送信頼性の向上により、荷主は在庫バッファーを削減し、予測可能な配送により高い価値を置くことができます。これにより、サウジアラビア貨物フォワーディング市場内でのデジタル追跡、保税カーゴサービス、および付加価値物流の重要性が高まります。
Eコマースの成長による越境フォワーディング需要の拡大
サウジアラビアの配送セクターは2025年第1四半期に7,960万件の注文を記録し、前年比22%増となり、第2四半期には1億100万件を超えました[1]。海外の販売業者がサウジアラビアに参入する際には、国内の小包配送以上のものが必要です。発地集荷、国際輸送、通関仲介、保税フルフィルメント、および最終顧客への統合配送が必要となります。MaerskとSaudi Postは2025年7月に、MaerskのジェッダIntegrated Logistics ParkとSaudi Postの通関および国内配送カバレッジを組み合わせた統合Eコマース物流サービスを開発することで合意しました。このモデルは、サウジアラビア貨物フォワーディング市場がグローバル貨物ネットワークと地域の小包オペレーターとの連携にますます依存している理由を示しています。保税ゾーンへのアクセス、通関接続性、および信頼性の高い配送パートナーを持つフォワーダーは、これらの越境フローにより適した立場にあります。
産業多様化による複雑なカーゴフォワーディング要件の増加
サウジアラビアの産業拡大により、通常のコンテナ輸送よりも多くの計画を必要とするカーゴが生まれています。産業鉱物資源省は40の工業都市と12,000以上の工場を報告しており、自動車、航空、食品、鉱業、石油化学にわたって2035年までに36,000工場を目標としています。キング・アブドゥッラー経済都市のキング・サルマン自動クラスターには、Hyundai、Lucid Motors、Ceerが含まれており、部品、完成車、サービスパーツ物流への需要を生み出しています。鉱業、石油化学、産業プロジェクトも、超大型、アウトオブゲージ、時間管理された輸送を必要とします。これらの要件は、許可証、特殊機器、キャリア調整、および現場配送を管理できるオペレーターに有利です。したがって、サウジアラビア貨物フォワーディング市場は、プロジェクト物流、自動車フロー、産業投入物、および輸出志向の製造カーゴにおける機会を有しています。
物流アウトソーシングによるサードパーティフォワーディングサービス需要の拡大
製造業者と小売業者は、通関、書類作成、温度管理、危険物手続きを管理するために、ライセンスを持つ専門家をますます必要としています。この需要は、社内の通関・コンプライアンスチームの維持が多くの荷主にとって困難であるため、サードパーティフォワーディングを支援しています。DHL Groupは2030年までに急成長する中東市場に5億ユーロ(5億8,816万米ドル)以上を投資することを発表し、サウジアラビアを主要な投資先として特定しました。Aramexは2025年1月にジェッダ・イスラミック・ポートにロボット仕分け施設を開設し、120台のロボット誘導車両を通じて1時間あたり4,000件の貨物を処理しています。このような施設はスループットを向上させ、増加する注文量を持つ荷主にとってアウトソーシング物流サービスをより魅力的にすることができます。サービスプロバイダーが運営規模と通関・配送の専門知識を組み合わせることができれば、サウジアラビア貨物フォワーディング市場は恩恵を受けます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的混乱によるフレート料金変動の増加 | -0.8% | 紅海およびホルムズ貿易航路、ジェッダ・イスラミック・ポート、東部州ゲートウェイ | 短期(2年以内) |
| 通関の複雑さによる越境書類負担の増加 | -0.5% | すべての入港地点、ジェッダ・イスラミック・ポートおよびキング・アブドゥルアジーズ・ポート・ダンマームに集中 | 中期(2〜4年) |
| ドライバー不足による内陸フォワーディングキャパシティ制約の増加 | -0.4% | 全国規模、中央〜西部および中央〜東部の長距離回廊で最も深刻 | 中期(2〜4年) |
| 港湾滞留時間の変動によるエンドツーエンド信頼性の低下 | -0.3% | ジェッダ・イスラミック・ポートおよびキング・アブドゥッラー・ポートへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地政学的混乱によるフレート料金変動の増加
紅海およびホルムズ航路における混乱は、ほとんど予告なしにルート、輸送時間、および貨物コストを変化させる可能性があります。これらの変化はジェッダ・イスラミック・ポートに圧力をかけ、西部地域を経由して到着するカーゴの内陸配送計画に影響を与えます。フレートサーチャージが完全に回収できない場合、内陸輸送コストの上昇はフォワーダーのマージンに圧力をかける可能性があります。ダンマーム、キング・アブドゥッラー・ポート、鉄道サービス、道路ネットワークにわたる代替手段を持つオペレーターは、単一のゲートウェイに依存する企業よりも効果的に対応できます。サウジアラビア貨物フォワーディング市場は、混乱が船舶スケジュールや港湾運営に影響を与える場合、より強力なマルチモーダル計画を必要とします。多様化したルーティングは、輸入業者、輸出業者、時間に敏感なカーゴオーナーに対するサービス信頼性の保護にも役立ちます。
通関の複雑さによる越境書類負担の増加
サウジアラビアの通関近代化は長期的な効率性を支援しますが、フォワーダーとその顧客に対して即時のコンプライアンス要求を生み出します。ZATCAは2025年10月29日から海港での事前カーゴマニフェスト提出を義務付け、遠方の港には72時間、近隣の港には24時間の期限を設けました[2]。SABER出荷証明書は2025年10月1日からサウジアラビアへの輸入品に対して義務化され、輸入貨物カテゴリー全体にわたって適合性書類要件が拡大されました。小規模フォワーダーは、専任のコンプライアンスチームと接続された通関システムの維持が困難になる場合があります。エラーや遅延提出は、差し押さえ、罰金、貨物遅延、および荷主との関係悪化につながる可能性があります。サウジアラビア貨物フォワーディング市場は、信頼性の高い書類サポートと直接システム統合を提供するプロバイダーを優遇する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
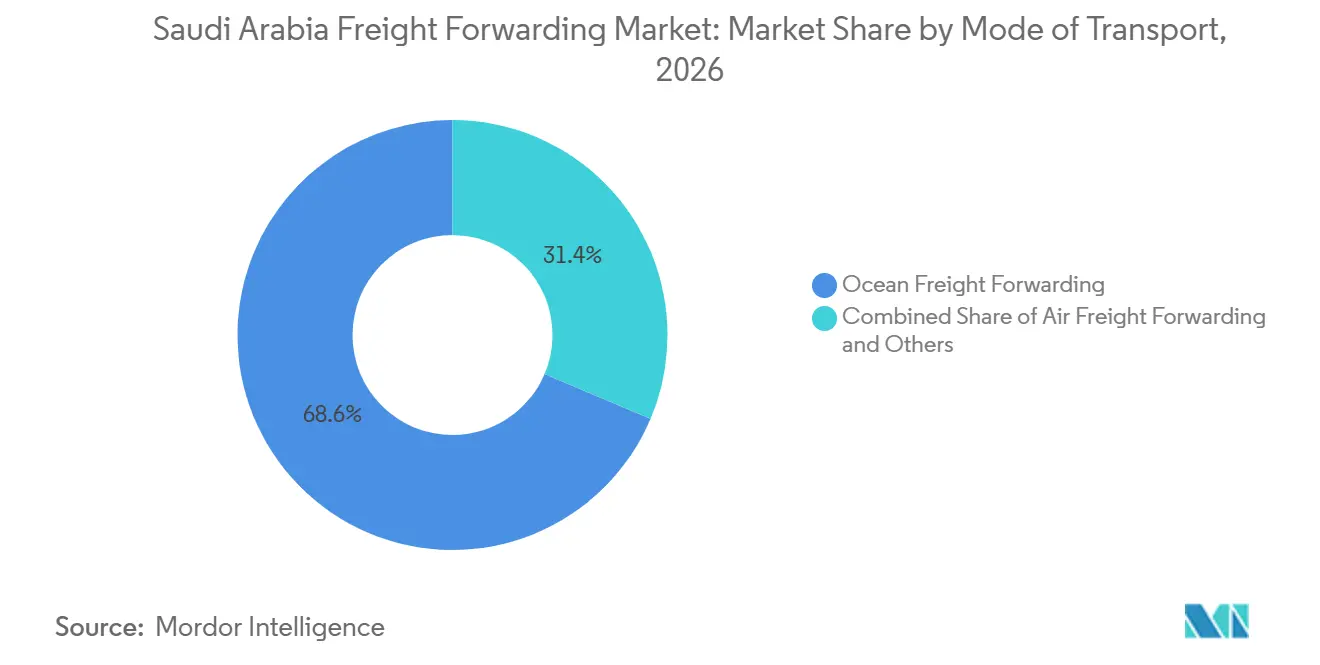
海上が優位、航空が時間重視の成長を獲得海上貨物フォワーディングは2026年のサウジアラビア貨物フォワーディング市場規模の68.64%を占めています。このセグメントは、製造品、消費財、食品輸入、コンテナ化カーゴを取り扱う深水ゲートウェイに依存しています。フルコンテナサービスは大規模な製造業者や小売チェーンを支援し、混載コンテナサービスは小規模な輸出業者、輸入業者、Eコマース業者がカーゴを統合するのに役立ちます。サウジアラビア貨物フォワーディング産業は、貿易量が海上ゲートウェイに集中しているため、引き続き海上輸送に依存しています。
航空貨物フォワーディングは2027年から2032年にかけて6.83%のCAGRで拡大すると予測されています。医薬品、越境小包、産業用スペアパーツ、その他の時間に敏感な貨物を取り扱います。FedExは2025年9月にサウジアラビアでの存在感を拡大し、王国と米国・ヨーロッパを結ぶ専用直行貨物便を開設しました。道路フォワーディングはフルトラックロードおよびレス・ザン・トラックロード配送に不可欠であり、鉄道およびマルチモーダルサービスの発展により、より予測可能な内陸輸送が提供される可能性があります。航空、海上、道路、鉄道の各区間を統合するフォワーダーは、サウジアラビア貨物フォワーディング市場全体のサービス需要をより適切に管理できます。

企業規模別:
大企業がリード、中小企業はデジタルアクセスで加速大企業は2026年のサウジアラビア貨物フォワーディング市場シェアの64.87%を占めています。その規模により、専用フォワーディング契約の交渉、保税物流ゾーンの利用、コンプライアンスおよび計画コストの吸収が可能です。アラムコ関連のサプライチェーン、SABICの産業投入物、サウジ電力会社の機器輸入は、確立されたフォワーダーを支援する定期的なカーゴフローを生み出しています。これらの顧客は、定期的な国際輸送にわたって信頼性の高いキャパシティ、明確な配送コミットメント、および専門的なハンドリングを必要とします。サウジアラビア貨物フォワーディング産業は、これらのアカウントが量と頻繁な国際輸送を組み合わせているため、強力な大企業基盤を維持しています。
中小企業は2032年までに7.95%のCAGRで成長すると予測されています。Eコマースへの参加、産業活動の拡大、および第二都市の物流開発により、より多くの中小企業が越境貿易に参入しています。第二都市における政府支援の物流センターは、リヤド、ジェッダ、ダンマームの三角地帯を超えて貨物発生を拡大しています。特にSABER認証要件の下で、小規模荷主は通関アドバイスとバンドルされた書類サポートを必要とすることが多いです。デジタルプラットフォームは、オンライン予約、価格の可視性、書類ツール、カスタマーサポートを通じてこのセグメントにリーチできます。
フォワーダーモデル別:
従来型プレーヤーが優位、デジタルプラットフォームが混乱をもたらす従来型アセットライトフォワーダーは2026年のサウジアラビア貨物フォワーディング市場規模の70.21%を占めています。その地位は、確立されたキャリア関係、通関仲介ネットワーク、およびサウジアラビアの規制要件に関する経験を反映しています。これらのオペレーターは、産業プロジェクトカーゴ、温度管理品、および繁忙期に必要な書類を理解しています。港湾状況や通関プロセスが変化する際には、地域の知識と手動の例外処理が引き続き重要です。サウジアラビア貨物フォワーディング市場は、複雑なアカウント管理において従来型プロバイダーに引き続き優位性を与えています。
デジタルファーストおよびオンラインプラットフォームは2032年までに7.73%のCAGRを記録すると予測されています。電子輸送書類の義務化とFASAH通関プラットフォームは、より迅速な予約、貨物の可視性、およびコンプライアンス管理を支援します。最も強力なモデルは、オンラインツールとキャリアパートナーシップおよび物理的な運営能力を組み合わせています。DSVは2026年2月にDB Schenkerのサウジアラビア事業の統合を完了し、王国全体で航空・海上、コントラクト物流、道路事業にわたる統一組織を構築しました。ハイブリッドプロバイダーは、アセットバックドキャパシティと柔軟なブローカーモデルサービスを提供でき、中堅の従来型フォワーダーへの圧力を高めています。
エンドユーザー産業別:
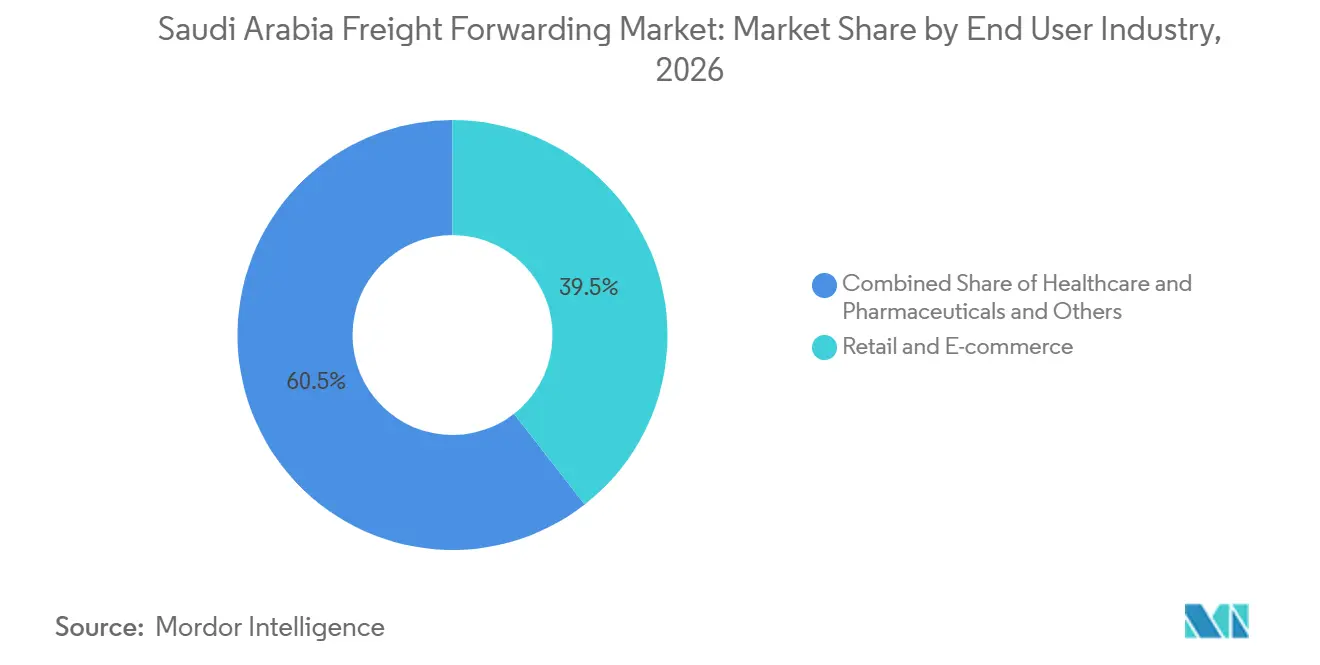
小売が量を確保、ヘルスケアがプレミアムマージンを獲得小売・Eコマースは2026年のサウジアラビア貨物フォワーディング市場規模の39.46%を占めています。組織化された小売業者、専門チェーン、アパレルブランド、オンライン業者は定期的な輸入と信頼性の高い補充を必要としています。越境Eコマースは、保税保管、急速通関、小包仕分け、ラストマイル調整への需要を追加します。交通総局が報告した配送量は、これらのサプライチェーンを支える注文の規模を示しています。MaerskとSaudi Postのパートナーシップは、国際Eコマースカーゴに必要な統合フレート、通関、国内配送サービスを示しています。
ヘルスケア・医薬品は2027年から2032年にかけて6.47%のCAGRを記録すると予測されています。このセグメントは、検証済みの温度管理、トレーサビリティ、資格を持つハンドリング手順、およびサウジ食品医薬品庁の要件に沿った書類を必要とします。AJEXは2025年10月にリヤドにサウジアラビア初のGMP-GxP認定物流デポを開設し、2℃〜8℃および-20℃の検証済み保管チャンバーを備えています[3]。石油・ガス、産業製造、食品・飲料、自動車活動も重要な貨物量に貢献しています。食品要件および自動車部品、車両、サービスパーツのフローは、サウジアラビア貨物フォワーディング市場全体にわたって専門サービスを支援しています。
地域分析
中央地域は2026年のサウジアラビア貨物フォワーディング市場シェアの39.03%を占めています。リヤドは倉庫、企業需要、通関、および国家輸送回廊へのリンクに支えられた国内主要内陸物流ハブです。DHL Supply Chainは2025年11月にSILZで26年間の土地リースに署名し、78,000㎡のスペースを持つ1億3,000万ユーロ(1億5,292万米ドル)の地域物流ハブを建設します[4]。リヤドドライポートは内陸通関を支援しており、鉄道接続が発展するにつれて引き続き重要であると予想されます。中央地域は小売業者、Eコマースオペレーター、政府関連事業体、大企業のサプライチェーンにサービスを提供しており、プロバイダーは港湾関連カーゴだけでなく全国配送需要へのアクセスを得ています。
東部地域は主要な産業・エネルギー回廊であり、ダンマームのキング・アブドゥルアジーズ・ポート、ジュバイル商業港、ラス・アル・ハイルが産業輸出とプロジェクトカーゴを支援しています。石油化学、鉱業、機器、専門的なハンドリングを必要とするエネルギー関連貨物にとって重要です。鉄道および越境接続により、ヨルダンおよび北部湾岸市場へのカーゴ輸送における同地域の役割が拡大する可能性がありす。西部地域はジェッダ・イスラミック・ポートを中心としており、2025年に国内コンテナスループットの47.3%を処理しました。その運営環境は輸入活動、ハッジシーズンのカーゴ規則、食品認証、製品適合手続きによって形成されており、港湾混雑や海運混乱はサウジ貿易活動の広範な部分に影響を与える可能性があります。
南部地域は2032年までに7.42%のCAGRを記録すると予測されています。ジャザン工業都市、ジャザン経済都市、および隣接する貿易回廊への道路接続がこの勢いを支援しており、インフラが発展するにつれてより多くの産業および越境貨物を引き付ける可能性があります。ジャザン港は2025年にサウジアラビアの港湾の中で旅客交通量第1位にランクされ、回廊の接続性向上を示しています。北部地域は依然として最小の地域ですが、越境鉄道開発によりヨルダン、トルコ、レバントへの通過カーゴにおける重要性が高まる可能性があり、サウジアラビア貨物フォワーディング市場は中央需要と専門的な港湾、産業、国境回廊サービスのバランスを取る必要があります。
競争環境
サウジアラビア貨物フォワーディング市場は、ライセンスを持つブローカー、国内物流企業、地域オペレーター、グローバルインテグレーターにわたって分散しています。DHL Global Forwarding、Kuehne+Nagel、DSV、Maersk、CEVA Almajdouie Logisticsが大企業および多国籍企業の契約を競っています。その競争力の強みには、ネットワークカバレッジ、デジタル可視性、通関能力、および国境を越えたサービスの一貫性が含まれます。SAL Saudi Logistics ServicesやBahriなどの国内オペレーターは、地域インフラ、政府との関係、および確立されたエネルギーセクター活動において優位性を持っています。サウジアラビア貨物フォワーディング市場は、コンプライアンスおよびテクノロジー要件が高まるにつれて、高付加価値サービスへの統合が進んでいます。
DSVは2026年2月にDB Schenkerのサウジアラビア事業の統合を完了し、王国全体で航空・海上、コントラクト物流、道路サービスを強化し、多国籍アカウント向けのより広いプラットフォームを構築しました。SALは2026年2月にDSVとグランドハンドリング、カーゴ受け入れ、書類作成、エアサイド調整、倉庫業務に関する更新可能なカーゴハンドリング契約に署名しました。この契約は、国内インフラプロバイダーがグローバルフォワーダーの運営をどのように支援できるかを示しています。DHL eCommerceは2025年8月にAJEXへの少数株式投資を完了し、サウジアラビアにおける小包およびEコマース配送の存在感を強化しました。
医薬品ハンドリング、通関統合、マルチモーダル設計が主要な差別化ポイントになりつつあります。Aramexのジェッダ・イスラミック・ポートにおけるロボット仕分け施設は1日最大96,000件の貨物を処理し、大量物流オペレーションにおける自動化の役割を示しています。Wared LogisticsやFlow Progressive Logisticsなどのデジタルプロバイダーは、オンライン予約と価格の可視性を通じて小規模荷主をターゲットにしながら、中堅市場アカウント向けのコンプライアンスおよびキャリア接続機能を拡大しています。新規参入者は、統合された保税保管、コンプライアンス書類、通関、配送サービスが引き続き重要な医薬品フォワーディングまたはEコマースフルフィルメントに注力できます。この競争構造は、テクノロジーやコンプライアンスリソースが限られたジェネラリスオペレーターに圧力をかけながら、専門業者の余地を残しています。
サウジアラビア貨物フォワーディング産業リーダー
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Global Forwarding
-
DSV A/S (including DB Schenker)
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア貨物フォワーディング市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- CEVA Almajdouie Logistics
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- United Parcel Service, Inc. (UPS)
- Wared Logistics
最近の産業開発事情 サウジアラビア貨物フォワーディング市場
- 2026年7月:MawaniはDP WorldおよびRed Sea Gateway Terminalとのパートナーシップに署名し、ジェッダ・イスラミック・ポートのカーゴハンドリング能力を拡大するために6億4,100万サウジアラビア・リヤル(1億7,000万米ドル)の投資を行い、バース滞留時間を長引かせフォワーディング信頼性を低下させていた陸側混雑を直接ターゲットにしました。
- 2026年7月:SAL Saudi Logistics ServicesとRiyadh Air Cargoがインターライン貨物協定に署名し、SALの確立された航空貨物ネットワークとRiyadh Airの国際就航地(ロンドン、ドバイ、カイロ、マドリード、マラガ)を組み合わせ、混雑するジェッダへの代替を求めるフォワーダーの貨物ルーティングオプションを拡大しました。
- 2026年4月:SAR、Mawani、Bahri Logisticsが鉄道貨物、港湾ハンドリング、国内海運を組み合わせた統合マルチモーダル物流サービスを開始しました。第1フェーズでは、ラス・アル・ハイルからハイル貨物ヤードまで専用コンテナで45,000トン以上のDAP肥料投入物を輸送します。
- 2026年2月:DSV A/SがDB Schenkerのサウジアラビア事業を単一の統一組織に統合し、王国全体での航空・海上、コントラクト物流、道路フォワーディングの存在感を強化しました。
サウジアラビア貨物フォワーディング市場レポートの範囲
セグメンテーション概要
| 海上貨物フォワーディング | フルコンテナロード(FCL) |
| 混載コンテナロード(LCL) | |
| 道路貨物フォワーディング | フルトラックロード(FTL) |
| レス・ザン・トラックロード(LTL) | |
| 航空貨物フォワーディング | |
| 鉄道貨物フォワーディング | |
| マルチモーダルおよびインターモーダルフォワーディング |
| 中小企業 |
| 大企業 |
| 従来型アセットライトフォワーダー |
| デジタルファースト・オンラインプラットフォーム |
| ハイブリッドアセット対応フォワーダー |
| 産業・製造業 |
| 小売・Eコマース |
| ヘルスケア・医薬品 |
| 石油・ガス・エネルギー |
| 食品・飲料 |
| 自動車 |
| 化学品 |
| その他のエンドユーザー |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジョーフ、アラール) |
| 南部(アシール、ジャザン、ナジュラーン) |
| 輸送モード別 | 海上貨物フォワーディング | フルコンテナロード(FCL) |
| 混載コンテナロード(LCL) | ||
| 道路貨物フォワーディング | フルトラックロード(FTL) | |
| レス・ザン・トラックロード(LTL) | ||
| 航空貨物フォワーディング | ||
| 鉄道貨物フォワーディング | ||
| マルチモーダルおよびインターモーダルフォワーディング | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| フォワーダーモデル別 | 従来型アセットライトフォワーダー | |
| デジタルファースト・オンラインプラットフォーム | ||
| ハイブリッドアセット対応フォワーダー | ||
| エンドユーザー産業別 | 産業・製造業 | |
| 小売・Eコマース | ||
| ヘルスケア・医薬品 | ||
| 石油・ガス・エネルギー | ||
| 食品・飲料 | ||
| 自動車 | ||
| 化学品 | ||
| その他のエンドユーザー | ||
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) | |
| 東部(アッシャルキーヤ) | ||
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | ||
| 北部(アル・ジョーフ、アラール) | ||
| 南部(アシール、ジャザン、ナジュラーン) | ||
レポートで回答される主要な質問
サウジアラビアにおける貨物フォワーディングサービスの価値はいくらですか?
サウジアラビア貨物フォワーディング市場は2026年に6.13 ビリオン 米ドルと評価されており、2032年までに8.42 ビリオン 米ドルに達すると予測されており、CAGRは5.36%です。
サウジアラビアの貨物フォワーディングをリードする輸送モードはどれですか?
海上貨物フォワーディングは2026年に68.64%のシェアでリードしており、サウジアラビアの貿易が海上ゲートウェイとコンテナ化輸入に大きく依存しているためです。
サウジアラビアで航空貨物が拡大している理由は何ですか?
航空貨物は医薬品カーゴ、Eコマース小包、時間に敏感な産業貨物に支えられ、2032年までに6.83%のCAGRを記録すると予測されています。
フォワーディングサービスへの需要を最も多く生み出している顧客セクターはどれですか?
小売・Eコマースは2026年の需要の39.46%を占めており、輸入、保税フルフィルメント、通関、ラストマイル配送ニーズによって牽引されています。
サウジアラビアの貨物フォワーディング活動をリードしている地域はどこですか?
中央地域は2026年に39.03%のシェアでリードしており、リヤドの倉庫基盤、内陸通関の役割、および全国配送需要に支えられています。
サウジアラビアの貨物フォワーダーにとって最も重要な能力は何ですか?
通関統合、保税物流、温度管理ハンドリング、マルチモーダル調整、および信頼性の高い地域配送パートナーシップがますます重要になっています。