
Tamaño y Participación del Mercado de Flete en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.13 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.36 % |
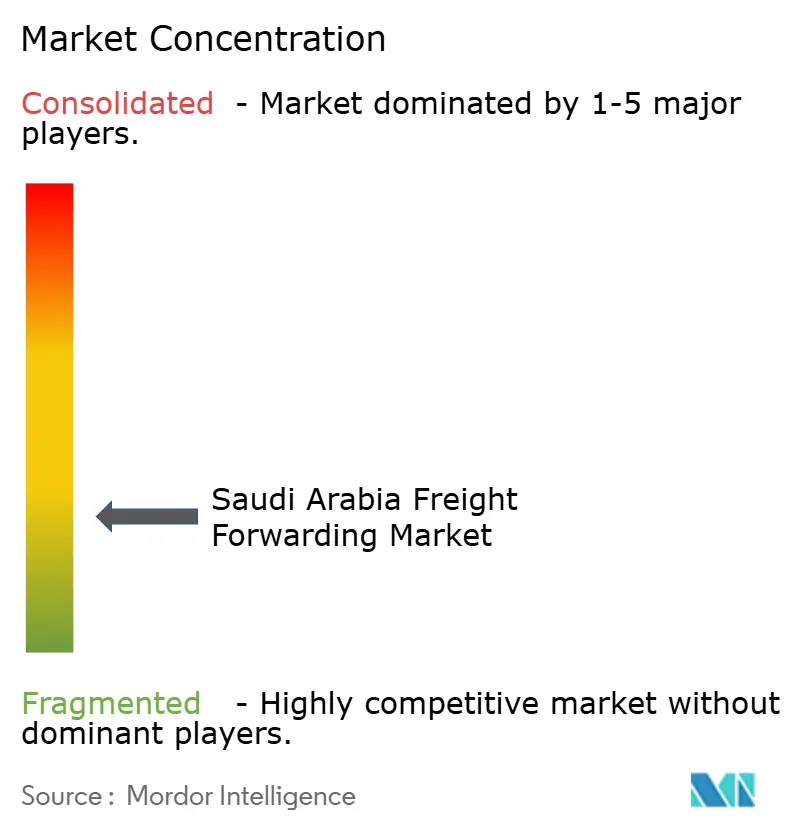
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flete en Arabia Saudita por Mordor Intelligence
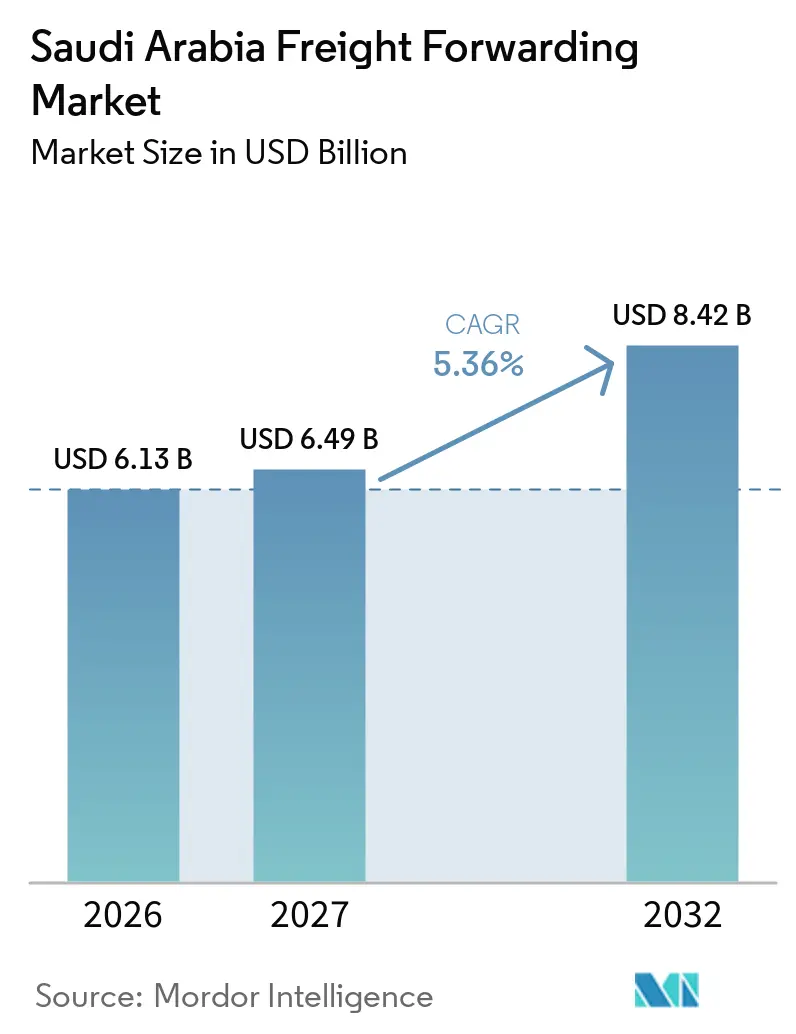
El tamaño del mercado de flete en Arabia Saudita se valora en 6,13 mil millones de USD en 2026. Se estima que crecerá desde 6,49 mil millones de USD en 2027 hasta alcanzar 8,42 mil millones de USD en 2032, a un CAGR del 5,36% durante el período de pronóstico de 2027 a 2032.
El mercado de flete en Arabia Saudita está respaldado por la Estrategia Nacional de Transporte y Logística, que busca fortalecer la posición del país en las rutas comerciales de Asia, Europa y África. La inversión en zonas logísticas, enlaces ferroviarios, activos portuarios y sistemas aduaneros está desplazando la actividad de flete más allá de las exportaciones de materias primas hacia la manufactura, el comercio electrónico y los flujos de reexportación. Los puertos sauditas manejaron más de 341 millones de toneladas de carga en 2025, mientras que los volúmenes entrantes aumentaron un 5,0% respecto al año anterior. Esta creciente base de carga incrementa la demanda de corretaje aduanero, almacenamiento en depósito fiscal, coordinación multimodal y manejo en temperatura controlada. La ventaja competitiva se está desplazando hacia los operadores que combinan capacidad confiable con integración digital de aduanas, capacidad especializada de cumplimiento normativo y asociaciones de entrega local.
Conclusiones Clave del Informe
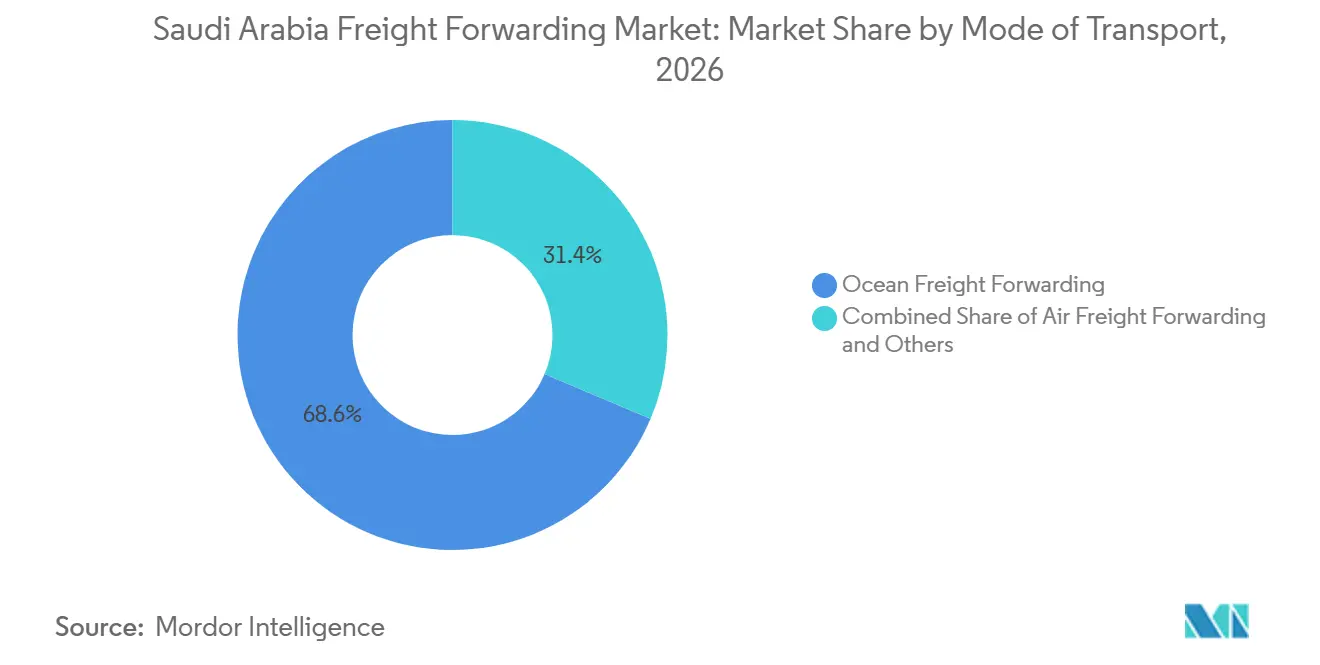
- Por modo de transporte, el flete marítimo representa el 68,64% de la participación del mercado de flete en Arabia Saudita en 2026, mientras que se proyecta que el flete aéreo registre un CAGR del 6,83% hasta 2032.
- Por tamaño de empresa, las grandes empresas representan el 64,87% del tamaño del mercado de flete en Arabia Saudita en 2026, mientras que se proyecta que las pequeñas y medianas empresas registren un CAGR del 7,95% hasta 2032.
- Por modelo de transitario, los transitarios tradicionales de activos ligeros representan el 70,21% de la participación del mercado de flete en Arabia Saudita en 2026, mientras que se proyecta que las plataformas digitales y en línea registren un CAGR del 7,73% hasta 2032.
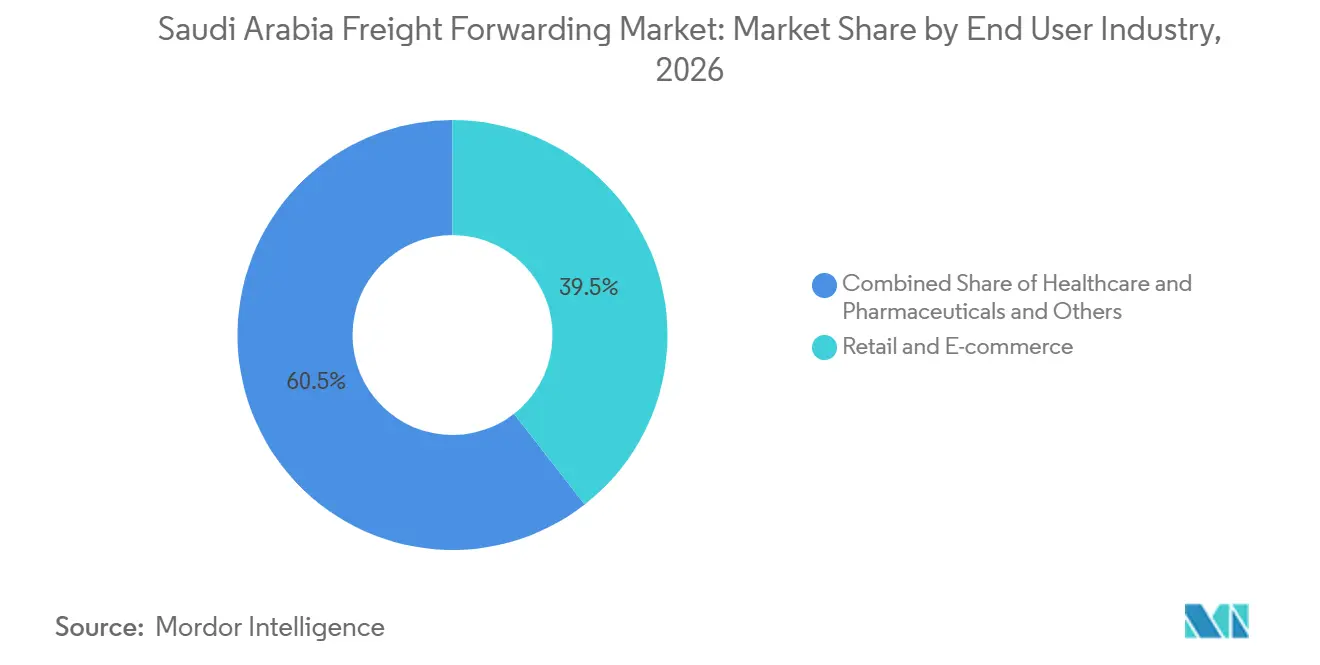
- Por industria de usuario final, el comercio minorista y el comercio electrónico representan el 39,46% del tamaño del mercado de flete en Arabia Saudita en 2026, mientras que se proyecta que la salud y los productos farmacéuticos registren un CAGR del 6,47% hasta 2032.
- Por geografía, la región Central mantuvo el 39,03% de la participación del mercado de flete en Arabia Saudita en 2026, mientras que se proyecta que la región Sur registre un CAGR del 7,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversiones de la Visión 2030 que Fortalecen la Conectividad de Flete Multimodal | +1.2% | Nacional, concentrado en Riad, Yeda, Dammam y la Provincia Oriental. | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico que Amplía la Demanda de Transitarios Transfronterizos | +1.1% | Riad, Yeda, Dammam, con expansión hacia La Meca y Medina | Corto plazo (≤ 2 años) |
| Diversificación Industrial que Incrementa los Requisitos de Transitarios para Carga Compleja | +0.7% | Provincia Oriental, región Occidental y región Sur | Largo plazo (≥ 4 años) |
| Externalización Logística que Amplía la Demanda de Servicios de Transitarios Terceros | +0.9% | Nacional, con ganancias tempranas en las zonas logísticas de Riad y Yeda | Mediano plazo (2-4 años) |
| Integración Puerto-Ferrocarril que Mejora la Eficiencia de la Conectividad de Flete Interior | +0.8% | Corredor Mar Rojo-Golfo, Puerto Seco de Riad, y accesos Norte y Oriental | Mediano plazo (2-4 años) |
| Crecimiento de Carga Especializada que Incrementa la Demanda de Transitarios Orientados al Cumplimiento Normativo | +0.5% | Riad, Yeda y la Provincia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones de la Visión 2030 que Fortalecen la Conectividad de Flete Multimodal
El mercado de flete en Arabia Saudita se beneficia de proyectos de transporte que convierten la política nacional en rutas de flete adicionales y capacidad operativa. La Estrategia Nacional de Transporte y Logística apoya las zonas logísticas, el desarrollo portuario, la inversión ferroviaria y la participación del sector privado en activos logísticos. El proyecto Landbridge tiene como objetivo conectar las costas del Mar Rojo y del Golfo a través de Riad, creando una nueva opción interior para la carga que de otro modo se mueve por carretera. Los transitarios deberán coordinar el manejo en terminales, la capacidad ferroviaria, la entrega por camión, los procesos aduaneros y la visibilidad de los envíos a lo largo de estas rutas. Una mayor fiabilidad en el tránsito puede ayudar a los cargadores a reducir los inventarios de seguridad y a dar mayor valor a la entrega predecible. Esto aumenta la importancia del seguimiento digital, los servicios de carga en depósito fiscal y la logística de valor añadido dentro del mercado de flete en Arabia Saudita.
Crecimiento del Comercio Electrónico que Amplía la Demanda de Transitarios Transfronterizos
El sector de entregas de Arabia Saudita registró 79,6 millones de pedidos en el primer trimestre de 2025, un 22% más que el año anterior, y los volúmenes superaron los 101 millones de pedidos en el segundo trimestre[1]. Los comerciantes internacionales necesitan más que la entrega de paquetes nacionales cuando ingresan a Arabia Saudita. Necesitan recogida en origen, transporte internacional, corretaje aduanero, cumplimiento en depósito fiscal y entrega integrada al cliente final. Maersk y Saudi Post acordaron en julio de 2025 desarrollar una oferta integrada de logística para comercio electrónico que combina el Parque Logístico Integrado de Yeda de Maersk con la cobertura de despacho aduanero y entrega doméstica de Saudi Post. Este modelo demuestra por qué el mercado de flete en Arabia Saudita depende cada vez más de los vínculos entre las redes globales de flete y los operadores locales de paquetería. Los transitarios con acceso a zonas de depósito fiscal, conectividad aduanera y socios de entrega confiables están mejor posicionados para atender estos flujos transfronterizos.
Diversificación Industrial que Incrementa los Requisitos de Transitarios para Carga Compleja
La expansión industrial de Arabia Saudita está generando carga que requiere más planificación que los movimientos rutinarios de contenedores. El Ministerio de Industria y Recursos Minerales reportó 40 ciudades industriales y más de 12.000 fábricas, con un objetivo de 36.000 fábricas para 2035 en los sectores automotriz, aviación, alimentación, minería y petroquímica. El Clúster Automotriz Rey Salman en la Ciudad Económica Rey Abdullah incluye a Hyundai, Lucid Motors y Ceer, generando demanda de componentes, vehículos terminados y logística de repuestos. Los proyectos mineros, petroquímicos e industriales también requieren envíos de gran tamaño, fuera de medida y con control de tiempo. Estos requisitos favorecen a los operadores que pueden gestionar permisos, equipos especializados, coordinación de transportistas y entrega en sitio. El mercado de flete en Arabia Saudita tiene, por tanto, oportunidades en logística de proyectos, flujos automotrices, insumos industriales y carga de manufactura orientada a la exportación.
Externalización Logística que Amplía la Demanda de Servicios de Transitarios Terceros
Los fabricantes y minoristas necesitan cada vez más especialistas con licencia para gestionar el despacho, la documentación, el control de temperatura y los procedimientos de mercancías peligrosas. Esta necesidad respalda la externalización a transitarios terceros, ya que mantener equipos internos de aduanas y cumplimiento normativo puede ser difícil para muchos cargadores. DHL Group anunció un compromiso de más de 500 millones de EUR (588,16 millones de USD) para los mercados de Oriente Medio de alto crecimiento hasta 2030, con Arabia Saudita identificada como un destino clave de inversión. Aramex inauguró una instalación de clasificación robótica en el Puerto Islámico de Yeda en enero de 2025 que procesa 4.000 envíos por hora mediante 120 vehículos guiados robóticos. Dichas instalaciones pueden mejorar el rendimiento y hacer que los servicios logísticos externalizados sean más atractivos para los cargadores con volúmenes de pedidos crecientes. El mercado de flete en Arabia Saudita se beneficia cuando los proveedores de servicios pueden combinar escala operativa con experiencia en aduanas y entrega.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perturbaciones Geopolíticas que Incrementan la Volatilidad de las Tarifas de Flete | -0.8% | Rutas comerciales del Mar Rojo y Ormuz, Puerto Islámico de Yeda y accesos de la Provincia Oriental | Corto plazo (≤ 2 años) |
| Complejidad Aduanera que Incrementa la Carga de Documentación Transfronteriza | -0.5% | Todos los puertos de entrada, concentrado en el Puerto Islámico de Yeda y el Puerto Rey Abdulaziz de Dammam. | Mediano plazo (2-4 años) |
| Escasez de Conductores que Incrementa las Restricciones de Capacidad de Flete Interior | -0.4% | Nacional, más aguda en los corredores de larga distancia Central-Occidental y Central-Oriental | Mediano plazo (2-4 años) |
| Variabilidad en la Permanencia en Puerto que Reduce la Fiabilidad de Extremo a Extremo | -0.3% | Puerto Islámico de Yeda y ubicaciones secundarias en el Puerto Rey Abdullah | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Perturbaciones Geopolíticas que Incrementan la Volatilidad de las Tarifas de Flete
Las perturbaciones en las rutas marítimas del Mar Rojo y del Estrecho de Ormuz pueden cambiar rutas, tiempos de tránsito y costos de flete con poco aviso. Estos cambios ejercen presión sobre el Puerto Islámico de Yeda y afectan los planes de distribución interior para la carga que llega a través de la región Occidental. Los mayores costos de transporte interior pueden añadir presión a los márgenes de los transitarios cuando los recargos de flete no los recuperan completamente. Los operadores con alternativas en Dammam, el Puerto Rey Abdullah, servicios ferroviarios y redes de carretera pueden responder de manera más efectiva que las empresas que dependen de un único acceso. El mercado de flete en Arabia Saudita necesita una planificación multimodal más sólida cuando las perturbaciones afectan los itinerarios de los buques o las operaciones portuarias. La diversificación de rutas también ayuda a los transitarios a proteger la fiabilidad del servicio para importadores, exportadores y propietarios de carga sensible al tiempo.
Complejidad Aduanera que Incrementa la Carga de Documentación Transfronteriza
La modernización aduanera saudita apoya la eficiencia a largo plazo, pero crea demandas inmediatas de cumplimiento normativo para los transitarios y sus clientes. La Autoridad de Zakat, Impuestos y Aduanas (ZATCA) exigió la presentación anticipada de manifiestos de carga en los puertos marítimos a partir del 29 de octubre de 2025, con plazos de 72 horas para los puertos distantes y 24 horas para los puertos cercanos[2]. El Certificado de Envío SABER se volvió obligatorio para las importaciones sauditas a partir del 1 de octubre de 2025, extendiendo los requisitos de documentación de conformidad a todas las categorías de flete importado. Los transitarios más pequeños pueden encontrar más difícil mantener equipos dedicados de cumplimiento normativo y sistemas aduaneros conectados. Los errores o presentaciones tardías pueden dar lugar a retenciones, multas, retrasos en los envíos y relaciones más débiles con los cargadores. El mercado de flete en Arabia Saudita probablemente favorecerá a los proveedores que ofrezcan soporte de documentación confiable e integración directa con los sistemas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
El Marítimo Domina, el Aéreo Captura el Crecimiento Sensible al TiempoEl flete marítimo representa el 68,64% del tamaño del mercado de flete en Arabia Saudita en 2026. El segmento depende de accesos de aguas profundas que manejan bienes manufacturados, productos de consumo, importaciones de alimentos y carga en contenedores. Los servicios de contenedor completo apoyan a los grandes fabricantes y cadenas minoristas, mientras que los servicios de carga consolidada ayudan a los exportadores, importadores y comerciantes de comercio electrónico más pequeños a consolidar la carga. La industria de flete en Arabia Saudita continúa dependiendo del transporte marítimo porque los volúmenes comerciales se concentran a través de los accesos marítimos.
Se proyecta que el flete aéreo se expanda a un CAGR del 6,83% de 2027 a 2032. Atiende productos farmacéuticos, paquetes transfronterizos, repuestos industriales y otros envíos sensibles al tiempo. FedEx amplió su presencia en Arabia Saudita en septiembre de 2025 y lanzó un vuelo de carga directo sin escalas que conecta el Reino con los Estados Unidos y Europa. El flete por carretera sigue siendo esencial para la distribución de carga completa y carga parcial, mientras que los servicios ferroviarios y multimodales en desarrollo pueden proporcionar un tránsito interior más predecible. Los transitarios que integran tramos aéreos, marítimos, por carretera y ferroviarios pueden gestionar mejor las demandas de servicio en el mercado de flete en Arabia Saudita.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Grandes Empresas Lideran, las Pymes se Aceleran con el Acceso DigitalLas grandes empresas representan el 64,87% de la participación del mercado de flete en Arabia Saudita en 2026. Su escala les permite negociar contratos de transitarios dedicados, utilizar zonas logísticas en depósito fiscal y absorber los costos de cumplimiento normativo y planificación. Las cadenas de suministro relacionadas con Aramco, los insumos industriales de SABIC y las importaciones de equipos de la Compañía Eléctrica Saudita generan flujos de carga regulares que respaldan a los transitarios establecidos. Estos clientes requieren capacidad confiable, compromisos de entrega claros y manejo especializado en movimientos internacionales regulares. La industria de flete en Arabia Saudita mantiene una sólida base de grandes empresas porque estas cuentas combinan volumen con movimientos internacionales frecuentes.
Se prevé que las pequeñas y medianas empresas registren un CAGR del 7,95% hasta 2032. La participación en el comercio electrónico, la expansión de la actividad industrial y el desarrollo logístico en ciudades secundarias están incorporando a más empresas pequeñas al comercio transfronterizo. Los centros logísticos respaldados por el gobierno en ciudades secundarias están extendiendo la generación de flete más allá del triángulo Riad, Yeda y Dammam. Los cargadores más pequeños a menudo necesitan asesoramiento aduanero y soporte de documentación integrado, especialmente bajo el requisito de certificación SABER. Las plataformas digitales pueden llegar a este segmento a través de reservas en línea, visibilidad de precios, herramientas de documentación y atención al cliente.
Por Modelo de Transitario:
Los Actores Tradicionales Dominan, las Plataformas Digitales IrrumpenLos transitarios tradicionales de activos ligeros representan el 70,21% del tamaño del mercado de flete en Arabia Saudita en 2026. Su posición refleja relaciones establecidas con transportistas, redes de corretaje aduanero y experiencia con los requisitos regulatorios de Arabia Saudita. Estos operadores comprenden la documentación necesaria para la carga de proyectos industriales, mercancías con control de temperatura y períodos de alta actividad estacional. Su conocimiento local y el manejo manual de excepciones siguen siendo importantes cuando cambian las condiciones portuarias o los procesos de despacho. El mercado de flete en Arabia Saudita continúa otorgando a los proveedores tradicionales una ventaja en la gestión de cuentas complejas.
Se proyecta que las plataformas digitales y en línea registren un CAGR del 7,73% hasta 2032. Los documentos de transporte electrónicos obligatorios y la plataforma aduanera FASAH apoyan una reserva más rápida, visibilidad de envíos y gestión del cumplimiento normativo. El modelo más sólido combina herramientas en línea con asociaciones de transportistas y capacidad operativa física. DSV completó la integración de las operaciones de DB Schenker en Arabia Saudita en febrero de 2026, creando una organización unificada en las divisiones de Aéreo y Marítimo, Logística Contractual y Transporte por Carretera. Los proveedores híbridos pueden ofrecer capacidad respaldada por activos y servicios flexibles de modelo de intermediario, aumentando la presión sobre los transitarios convencionales de nivel medio.
Por Industria de Usuario Final:
El Comercio Minorista Ancla el Volumen, la Salud Genera Márgenes PremiumEl comercio minorista y el comercio electrónico representan el 39,46% del tamaño del mercado de flete en Arabia Saudita en 2026. Los minoristas organizados, las cadenas especializadas, las marcas de ropa y los comerciantes en línea necesitan importaciones regulares y reabastecimiento confiable. El comercio electrónico transfronterizo añade demanda de almacenamiento en depósito fiscal, despacho exprés, clasificación de paquetes y coordinación de última milla. Los volúmenes de entrega reportados por la Autoridad General de Transporte muestran la escala de pedidos que respalda estas cadenas de suministro. La asociación de Maersk y Saudi Post ilustra el servicio integrado de flete, despacho y entrega doméstica necesario para la carga de comercio electrónico internacional.
Se proyecta que la salud y los productos farmacéuticos registren un CAGR del 6,47% de 2027 a 2032. El segmento requiere control de temperatura validado, trazabilidad, procedimientos de manejo calificados y documentación alineada con los requisitos de la Autoridad Saudita de Alimentos y Medicamentos. AJEX inauguró el primer depósito logístico certificado GMP-GxP de Arabia Saudita en Riad en octubre de 2025, con cámaras de almacenamiento validadas de 2 °C a 8 °C y -20 °C[3]. El petróleo y el gas, la manufactura industrial, los alimentos y bebidas y la actividad automotriz también contribuyen con importantes volúmenes de flete. Los requisitos alimentarios y los flujos de componentes automotrices, vehículos y repuestos respaldan servicios especializados en el mercado de flete en Arabia Saudita.
Análisis Geográfico
La región Central representa el 39,03% de la participación del mercado de flete en Arabia Saudita en 2026. Riad es el principal centro logístico interior del país, respaldado por almacenamiento, demanda corporativa, despacho aduanero y conexiones con los corredores de transporte nacionales. DHL Supply Chain firmó un contrato de arrendamiento de terreno por 26 años en SILZ en noviembre de 2025 para un centro logístico regional de 130 millones de EUR (152,92 millones de USD) con 78.000 m² de espacio[4]. El Puerto Seco de Riad apoya el despacho interior y se espera que siga siendo importante a medida que se desarrollen las conexiones ferroviarias. La región Central atiende a minoristas, operadores de comercio electrónico, entidades vinculadas al gobierno y grandes cadenas de suministro corporativas, brindando a los proveedores acceso a la demanda de distribución nacional y no solo a la carga relacionada con los puertos.
La región Oriental es el principal corredor industrial y energético, con el Puerto Rey Abdulaziz en Dammam, el Puerto Comercial de Jubail y Ras Al-Khair apoyando las exportaciones industriales y la carga de proyectos. Es importante para los productos petroquímicos, la minería, los equipos y el flete relacionado con la energía que requiere manejo especializado. Las conexiones ferroviarias y transfronterizas pueden aumentar el papel de la región en los movimientos de carga hacia Jordania y los mercados del norte del Golfo. La región Occidental está anclada por el Puerto Islámico de Yeda, que procesó el 47,3% del movimiento nacional de contenedores en 2025. Su entorno operativo está determinado por la actividad de importación, las normas de carga de la temporada de Hajj, la certificación alimentaria y los procedimientos de conformidad de productos, por lo que la congestión portuaria o las perturbaciones en el transporte marítimo pueden afectar a una amplia porción de la actividad comercial saudita.
Se proyecta que la región Sur registre un CAGR del 7,42% hasta 2032. La Ciudad Industrial de Jazan, la Ciudad Económica de Jazan y las conexiones por carretera con los corredores comerciales vecinos respaldan este impulso y pueden atraer más flete industrial y transfronterizo a medida que se desarrolla la infraestructura. El Puerto de Jazan ocupó el primer lugar entre los puertos sauditas en tráfico de pasajeros en 2025, lo que muestra la mejora de la conectividad del corredor. La región Norte sigue siendo la más pequeña, pero el desarrollo ferroviario transfronterizo puede aumentar su relevancia para la carga en tránsito hacia Jordania, Turquía y el Levante, lo que requiere que el mercado de flete en Arabia Saudita equilibre la demanda central con servicios especializados de puertos, industria y corredores fronterizos.
Panorama Competitivo
El mercado de flete en Arabia Saudita está fragmentado entre corredores con licencia, empresas logísticas nacionales, operadores regionales e integradores globales. DHL Global Forwarding, Kuehne+Nagel, DSV, Maersk y CEVA Almajdouie Logistics compiten por contratos de grandes empresas y multinacionales. Sus fortalezas competitivas incluyen cobertura de red, visibilidad digital, capacidad aduanera y consistencia del servicio a través de las fronteras. Los operadores nacionales como SAL Saudi Logistics Services y Bahri tienen ventajas en infraestructura local, relaciones gubernamentales y actividad establecida en el sector energético. El mercado de flete en Arabia Saudita se está consolidando en servicios de mayor valor a medida que aumentan los requisitos de cumplimiento normativo y tecnología.
DSV completó la integración de las operaciones de DB Schenker en Arabia Saudita en febrero de 2026, fortaleciendo su oferta de Aéreo y Marítimo, Logística Contractual y Transporte por Carretera en el Reino y creando una plataforma más amplia para cuentas multinacionales. SAL firmó un acuerdo renovable de manejo de carga con DSV en febrero de 2026 para manejo en tierra, aceptación de carga, documentación, coordinación en plataforma y almacenamiento. El acuerdo muestra cómo los proveedores de infraestructura nacionales pueden apoyar las operaciones de transitarios globales. DHL eCommerce finalizó una inversión minoritaria en AJEX en agosto de 2025, fortaleciendo su presencia en entrega de paquetes y comercio electrónico en Arabia Saudita.
El manejo farmacéutico, la integración aduanera y el diseño multimodal se están convirtiendo en importantes puntos de diferenciación. La instalación de clasificación robótica de Aramex en el Puerto Islámico de Yeda procesa hasta 96.000 envíos diarios y demuestra el papel de la automatización en las operaciones logísticas de mayor volumen. Los proveedores digitales como Wared Logistics y Flow Progressive Logistics se dirigen a los cargadores más pequeños a través de reservas en línea y visibilidad de precios, mientras amplían las funciones de cumplimiento normativo y conectividad con transportistas para cuentas del mercado medio. Los nuevos participantes pueden centrarse en el transitario farmacéutico o el cumplimiento de pedidos de comercio electrónico, donde el almacenamiento integrado en depósito fiscal, la documentación de cumplimiento normativo, el despacho aduanero y los servicios de entrega siguen siendo importantes. Esta estructura competitiva deja espacio para los especialistas al tiempo que ejerce presión sobre los operadores generalistas con recursos tecnológicos o de cumplimiento normativo limitados.
Líderes de la Industria de Flete en Arabia Saudita
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Global Forwarding
-
DSV A/S (including DB Schenker)
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete en Arabia Saudita Empresas cubiertas en este informe
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- CEVA Almajdouie Logistics
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- United Parcel Service, Inc. (UPS)
- Wared Logistics
Desarrollos recientes de la industria en Mercado de Flete en Arabia Saudita
- Julio de 2026: Mawani firmó una asociación con DP World y Red Sea Gateway Terminal para una inversión de 641 millones de SAR (170 millones de USD) destinada a ampliar la capacidad de manejo de carga en el Puerto Islámico de Yeda, apuntando directamente a la congestión terrestre que había elevado los tiempos de atraque y reducido la fiabilidad del transitario.
- Julio de 2026: SAL Saudi Logistics Services y Riyadh Air Cargo firmaron un acuerdo de carga interlineal, combinando la red de carga aérea establecida de SAL con los destinos internacionales de Riyadh Air —Londres, Dubái, El Cairo, Madrid y Málaga— para ampliar las opciones de enrutamiento de flete para los transitarios que buscan alternativas a la congestionada Yeda.
- Abril de 2026: SAR, Mawani y Bahri Logistics lanzaron un servicio logístico multimodal integrado que combina flete ferroviario, manejo portuario y transporte marítimo nacional. La primera fase implica el transporte de más de 45.000 toneladas de insumos de fertilizante DAP mediante contenedores especializados desde Ras Al-Khair hasta el patio de carga de Hail.
- Febrero de 2026: DSV A/S completó la integración de las operaciones de DB Schenker en Arabia Saudita en una única organización unificada, fortaleciendo su presencia de transitario en Aéreo y Marítimo, Logística Contractual y Transporte por Carretera en todo el Reino.
Alcance del Informe del Mercado de Flete en Arabia Saudita
Resumen de la segmentación
| Flete Marítimo | Carga Completa en Contenedor (FCL) |
| Carga Consolidada en Contenedor (LCL) | |
| Flete por Carretera | Carga Completa en Camión (FTL) |
| Carga Parcial en Camión (LTL) | |
| Flete Aéreo | |
| Flete Ferroviario | |
| Flete Multimodal e Intermodal |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Transitarios Tradicionales de Activos Ligeros |
| Plataformas Digitales y en Línea |
| Transitarios Híbridos con Activos Propios |
| Industrial y Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Petróleo, Gas y Energía |
| Alimentos y Bebidas |
| Automotriz |
| Productos Químicos |
| Otros Usuarios Finales |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Modo de Transporte | Flete Marítimo | Carga Completa en Contenedor (FCL) |
| Carga Consolidada en Contenedor (LCL) | ||
| Flete por Carretera | Carga Completa en Camión (FTL) | |
| Carga Parcial en Camión (LTL) | ||
| Flete Aéreo | ||
| Flete Ferroviario | ||
| Flete Multimodal e Intermodal | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Modelo de Transitario | Transitarios Tradicionales de Activos Ligeros | |
| Plataformas Digitales y en Línea | ||
| Transitarios Híbridos con Activos Propios | ||
| Por Industria de Usuario Final | Industrial y Manufactura | |
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Petróleo, Gas y Energía | ||
| Alimentos y Bebidas | ||
| Automotriz | ||
| Productos Químicos | ||
| Otros Usuarios Finales | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los servicios de flete en Arabia Saudita?
El mercado de flete en Arabia Saudita se valora en 6,13 mil millones de USD en 2026 y se proyecta que alcance 8,42 mil millones de USD en 2032, a un CAGR del 5,36%.
¿Qué modo de transporte lidera el flete en Arabia Saudita?
El flete marítimo lidera con una participación del 68,64% en 2026, ya que el comercio saudita depende en gran medida de los accesos marítimos y las importaciones en contenedores.
¿Por qué se está expandiendo el flete aéreo en Arabia Saudita?
Se proyecta que el flete aéreo registre un CAGR del 6,83% hasta 2032, respaldado por la carga farmacéutica, los paquetes de comercio electrónico y los envíos industriales sensibles al tiempo.
¿Qué sector de clientes genera la mayor demanda de servicios de transitarios?
El comercio minorista y el comercio electrónico representan el 39,46% de la demanda de 2026, impulsados por las importaciones, el cumplimiento en depósito fiscal, el despacho aduanero y las necesidades de entrega de última milla.
¿Qué región saudita lidera la actividad de flete?
La región Central lidera con una participación del 39,03% en 2026, respaldada por la base de almacenamiento de Riad, su papel en el despacho interior y la demanda de distribución nacional.
¿Qué capacidades son más importantes para los transitarios en Arabia Saudita?
La integración aduanera, la logística en depósito fiscal, el manejo en temperatura controlada, la coordinación multimodal y las asociaciones de entrega local confiables son cada vez más importantes.