
Marktgröße und Marktanteile im Bereich Frachtspedition in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.13 Milliarden US-Dollar |
| Marktgröße (2027) | 6.49 Milliarden US-Dollar |
| Marktgröße (2032) | 8.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.36 % |
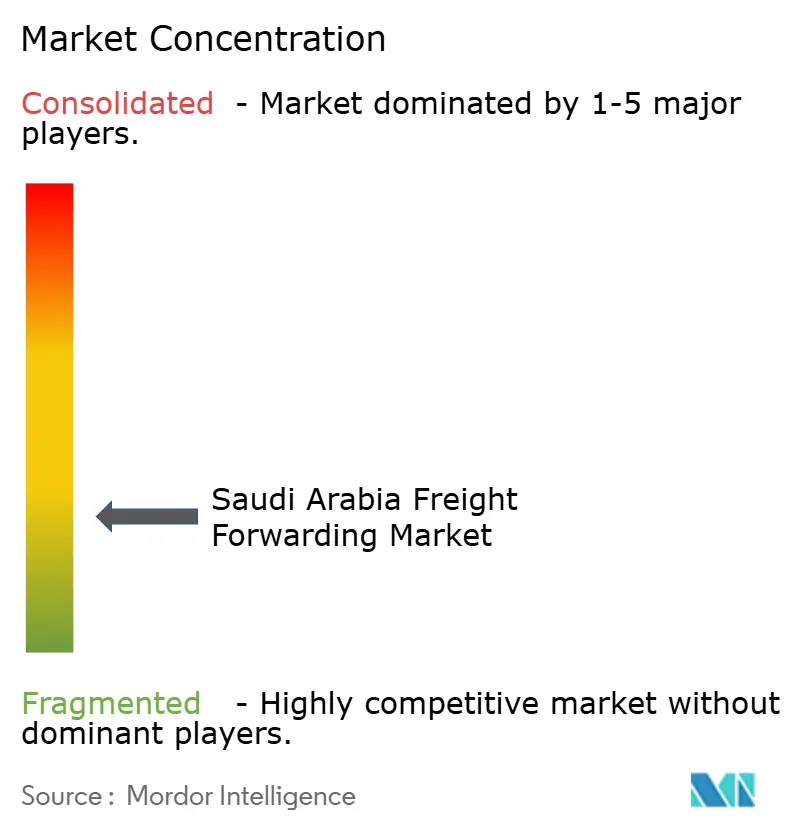
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Frachtspedition Saudi-Arabien von Mordor Intelligence
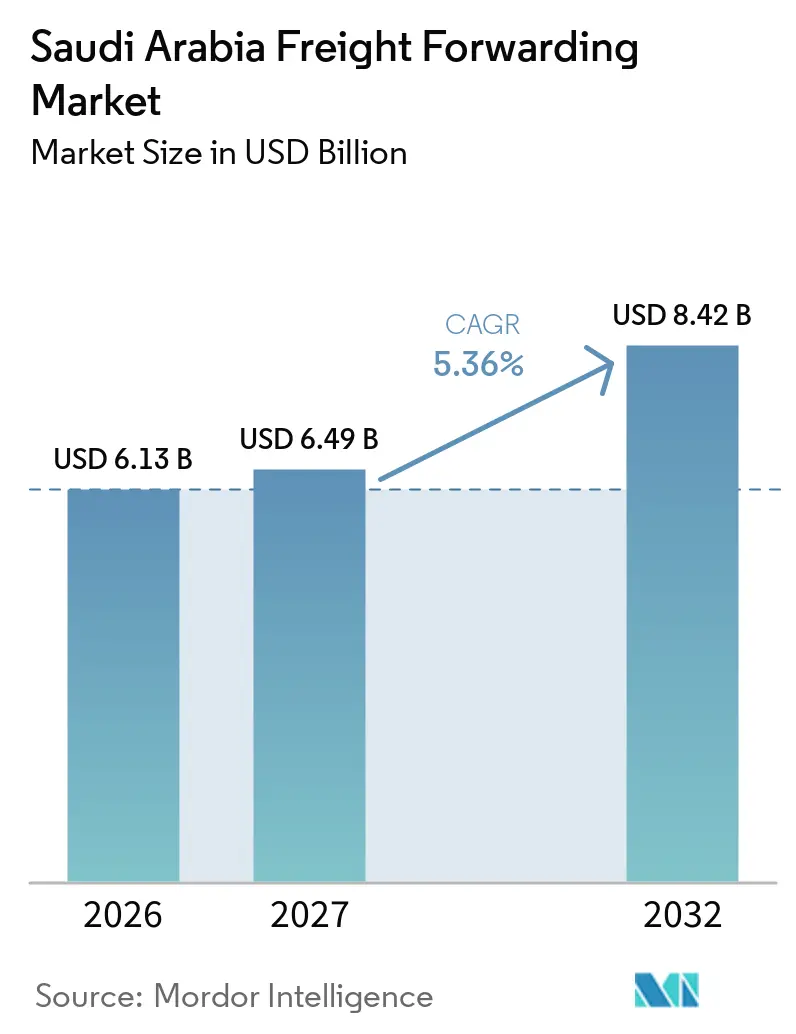
Der Markt für Frachtspedition in Saudi-Arabien wird im Jahr 2026 auf 6,13 Milliarden USD geschätzt. Es wird prognostiziert, dass er von 6,49 Milliarden USD im Jahr 2027 auf 8,42 Milliarden USD bis 2032 wächst, bei einem CAGR von 5,36 % während des Prognosezeitraums von 2027 bis 2032.
Der Markt für Frachtspedition in Saudi-Arabien wird durch die Nationale Transport- und Logistikstrategie unterstützt, die darauf abzielt, die Position des Landes auf den Handelsrouten zwischen Asien, Europa und Afrika zu stärken. Investitionen in Logistikzonen, Schienenverbindungen, Hafeninfrastruktur und Zollsysteme verlagern die Frachtaktivitäten über den Rohstoffexport hinaus hin zu Fertigung, E-Commerce und Re-Export-Strömen. Saudi-Häfen haben im Jahr 2025 mehr als 341 Millionen Tonnen Ladung abgefertigt, während die eingehenden Volumina um 5,0 % gegenüber dem Vorjahr gestiegen sind. Diese wachsende Ladungsbasis erhöht die Nachfrage nach Zollabfertigung, Zolllagerung, multimodaler Koordination und temperaturgeführter Abwicklung. Der Wettbewerbsvorteil verlagert sich hin zu Betreibern, die zuverlässige Kapazitäten mit digitaler Zollintegration, spezialisierter Compliance-Kompetenz und lokalen Lieferpartnerschaften verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfallen 68,64 % des Marktanteils für Frachtspedition in Saudi-Arabien im Jahr 2026 auf die Seefrachtspedition, während die Luftfrachtspedition bis 2032 einen CAGR von 6,83 % verzeichnen soll.
- Nach Unternehmensgröße entfallen 64,87 % der Marktgröße für Frachtspedition in Saudi-Arabien im Jahr 2026 auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 einen CAGR von 7,95 % verzeichnen sollen.
- Nach Spediteurmodell entfallen 70,21 % des Marktanteils für Frachtspedition in Saudi-Arabien im Jahr 2026 auf traditionelle Asset-Light-Spediteure, während digital-orientierte Plattformen und Online-Plattformen bis 2032 einen CAGR von 7,73 % verzeichnen sollen.
- Nach Endverbraucherbranche entfallen 39,46 % der Marktgröße für Frachtspedition in Saudi-Arabien im Jahr 2026 auf Einzelhandel und E-Commerce, während das Gesundheitswesen und die Pharmaindustrie bis 2032 einen CAGR von 6,47 % verzeichnen sollen.
- Nach Geografie hielt die Zentralregion im Jahr 2026 einen Anteil von 39,03 % am Markt für Frachtspedition in Saudi-Arabien, während die Südregion bis 2032 einen CAGR von 7,42 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision-2030-Investitionen stärken die multimodale Frachtanbindung | +1.2% | National, konzentriert in Riad, Dschidda, Dammam und der Ostprovinz. | Langfristig (≥ 4 Jahre) |
| E-Commerce-Wachstum weitet die grenzüberschreitende Speditionsnachfrage aus | +1.1% | Riad, Dschidda, Dammam, mit Ausstrahlungseffekten auf Mekka und Medina | Kurzfristig (≤ 2 Jahre) |
| Industrielle Diversifizierung erhöht die Anforderungen an die Spedition komplexer Ladung | +0.7% | Ostprovinz, Westregion und Südregion | Langfristig (≥ 4 Jahre) |
| Logistik-Outsourcing weitet die Nachfrage nach Drittanbieter-Speditionsdienstleistungen aus | +0.9% | National, mit frühen Gewinnen in den Logistikzonen Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Hafen-Schienen-Integration verbessert die Effizienz der Binnenfracht-Anbindung | +0.8% | Roter-Meer-Golf-Korridor, Riader Binnenhafen sowie nördliche und östliche Zugangspunkte | Mittelfristig (2–4 Jahre) |
| Wachstum bei Spezialtransporten erhöht die compliance-getriebene Speditionsnachfrage | +0.5% | Riad, Dschidda und die Ostprovinz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Investitionen stärken die multimodale Frachtanbindung
Der Markt für Frachtspedition in Saudi-Arabien profitiert von Verkehrsprojekten, die nationale Politik in zusätzliche Frachtrouten und Betriebskapazitäten umsetzen. Die Nationale Transport- und Logistikstrategie unterstützt Logistikzonen, Hafenentwicklung, Schienennetzinvestitionen und die Beteiligung des Privatsektors an Logistikanlagen. Das Landbridge-Projekt soll die Küsten des Roten Meeres und des Golfs über Riad verbinden und damit eine neue Binnenoption für Ladung schaffen, die sonst auf dem Straßenweg transportiert wird. Spediteure müssen die Terminalabwicklung, Schienenkapazitäten, LKW-Lieferung, Zollprozesse und Sendungstransparenz auf diesen Routen koordinieren. Eine bessere Transitzuverlässigkeit kann Verladern helfen, Lagerbestände zu reduzieren und einen höheren Wert auf planbare Lieferungen zu legen. Dies erhöht die Bedeutung von digitalem Tracking, Zolllagerdienstleistungen und Mehrwertlogistik im Markt für Frachtspedition in Saudi-Arabien.
E-Commerce-Wachstum weitet die grenzüberschreitende Speditionsnachfrage aus
Der Liefersektor in Saudi-Arabien verzeichnete im ersten Quartal 2025 79,6 Millionen Bestellungen, ein Anstieg von 22 % gegenüber dem Vorjahr, und die Volumina überstiegen im zweiten Quartal 101 Millionen Bestellungen[1]. Internationale Händler benötigen beim Markteintritt in Saudi-Arabien mehr als nur inländische Paketzustellung. Sie benötigen Abholung am Ursprungsort, internationalen Transport, Zollabfertigung, Zolllagererfüllung und integrierte Lieferung an den Endkunden. Maersk und Saudi Post vereinbarten im Juli 2025 die Entwicklung eines integrierten E-Commerce-Logistikangebots, das Maersks Jeddah Integrated Logistics Park mit der Zollabfertigung und dem inländischen Liefernetz von Saudi Post verbindet. Dieses Modell verdeutlicht, warum der Markt für Frachtspedition in Saudi-Arabien zunehmend von Verbindungen zwischen globalen Frachtnetzen und lokalen Paketbetreibern abhängt. Spediteure mit Zugang zu Zolllagerzonen, Zollanbindung und zuverlässigen Lieferpartnern sind besser positioniert, um diese grenzüberschreitenden Ströme zu bedienen.
Industrielle Diversifizierung erhöht die Anforderungen an die Spedition komplexer Ladung
Die industrielle Expansion Saudi-Arabiens erzeugt Ladung, die mehr Planung erfordert als routinemäßige Containerbewegungen. Das Ministerium für Industrie und Mineralressourcen meldete 40 Industriestädte und mehr als 12.000 Fabriken, mit einem Ziel von 36.000 Fabriken bis 2035 in den Bereichen Automobil, Luftfahrt, Lebensmittel, Bergbau und Petrochemie. Der King Salman Automotive Cluster in der King Abdullah Economic City umfasst Hyundai, Lucid Motors und Ceer und schafft Nachfrage nach Komponenten-, Fertigfahrzeug- und Ersatzteillogistik. Berg-, Petrochemie- und Industrieprojekte erfordern zudem überdimensionierte, außermaßige und zeitkritische Sendungen. Diese Anforderungen begünstigen Betreiber, die Genehmigungen, Spezialausrüstung, Spediteurskoordination und Standortlieferung verwalten können. Der Markt für Frachtspedition in Saudi-Arabien bietet daher Chancen in der Projektlogistik, bei Automobilströmen, industriellen Vorleistungen und exportorientierter Fertigungsladung.
Logistik-Outsourcing weitet die Nachfrage nach Drittanbieter-Speditionsdienstleistungen aus
Hersteller und Einzelhändler benötigen zunehmend lizenzierte Spezialisten für die Verwaltung von Zollabfertigung, Dokumentation, Temperaturkontrolle und Gefahrgutverfahren. Dieser Bedarf unterstützt die Drittanbieter-Spedition, da die Aufrechterhaltung interner Zoll- und Compliance-Teams für viele Verlader schwierig sein kann. Die DHL Group kündigte eine Investitionsverpflichtung von mehr als 500 Millionen EUR (588,16 Millionen USD) für schnell wachsende Märkte im Nahen Osten bis 2030 an, wobei Saudi-Arabien als wichtiges Investitionsziel identifiziert wurde. Aramex eröffnete im Januar 2025 eine robotergestützte Sortieranlage am Jeddah Islamic Port, die 4.000 Sendungen pro Stunde durch 120 fahrerlose Transportfahrzeuge verarbeitet. Solche Anlagen können den Durchsatz verbessern und ausgelagerte Logistikdienstleistungen für Verlader mit wachsenden Bestellvolumina attraktiver machen. Der Markt für Frachtspedition in Saudi-Arabien profitiert, wenn Dienstleister operative Skalierung mit Zoll- und Lieferkompetenz verbinden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Störungen erhöhen die Volatilität der Frachtkosten | -0.8% | Handelsrouten Rotes Meer und Hormuz, Jeddah Islamic Port und Zugangspunkte der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Zollkomplexität erhöht den grenzüberschreitenden Dokumentationsaufwand | -0.5% | Alle Einreisehäfen, konzentriert am Jeddah Islamic Port und King Abdulaziz Port Dammam. | Mittelfristig (2–4 Jahre) |
| Fahrermangel erhöht die Kapazitätsengpässe bei der Binnenfrachtspedition | -0.4% | National, am stärksten auf den Langstreckenkorridoren Zentral-nach-West und Zentral-nach-Ost | Mittelfristig (2–4 Jahre) |
| Variabilität der Hafenliegezeiten verringert die End-to-End-Zuverlässigkeit | -0.3% | Jeddah Islamic Port und Ausweichstandorte am King Abdullah Port | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Störungen erhöhen die Volatilität der Frachtkosten
Störungen auf den Schifffahrtsrouten des Roten Meeres und der Straße von Hormus können Routen, Transitzeiten und Frachtkosten mit wenig Vorankündigung verändern. Diese Veränderungen belasten den Jeddah Islamic Port und beeinflussen die Inlandsverteilungspläne für Ladung, die über die Westregion ankommt. Höhere Inlandstransportkosten können den Spediteursmargen zusätzlichen Druck bereiten, wenn Frachtaufschläge diese nicht vollständig ausgleichen. Betreiber mit Alternativen über Dammam, King Abdullah Port, Schienenverkehr und Straßennetze können effektiver reagieren als Unternehmen, die auf einen einzigen Zugangspunkt angewiesen sind. Der Markt für Frachtspedition in Saudi-Arabien benötigt eine stärkere multimodale Planung, wenn Störungen Schiffsfahrpläne oder Hafenbetriebe beeinträchtigen. Diversifizierte Routenführung hilft Spediteuren auch dabei, die Dienstleistungszuverlässigkeit für Importeure, Exporteure und zeitkritische Ladungsinhaber zu schützen.
Zollkomplexität erhöht den grenzüberschreitenden Dokumentationsaufwand
Die Modernisierung des saudi-arabischen Zollwesens unterstützt langfristige Effizienz, schafft jedoch unmittelbare Compliance-Anforderungen für Spediteure und ihre Kunden. ZATCA verpflichtete ab dem 29. Oktober 2025 zur Vorabeinreichung von Frachtmanifesten in Seehäfen, mit Fristen von 72 Stunden für entfernte Häfen und 24 Stunden für nahe gelegene Häfen[2]. Das SABER-Versandzertifikat wurde ab dem 1. Oktober 2025 für saudi-arabische Importe obligatorisch und erweitert die Konformitätsdokumentationsanforderungen auf importierte Frachtkategorien. Kleinere Spediteure könnten es schwieriger finden, dedizierte Compliance-Teams und vernetzte Zollsysteme aufrechtzuerhalten. Fehler oder verspätete Einreichungen können zu Zurückstellungen, Bußgeldern, Sendungsverzögerungen und geschwächten Verladerbeziehungen führen. Der Markt für Frachtspedition in Saudi-Arabien wird voraussichtlich Anbieter bevorzugen, die zuverlässige Dokumentationsunterstützung und direkte Systemintegration bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
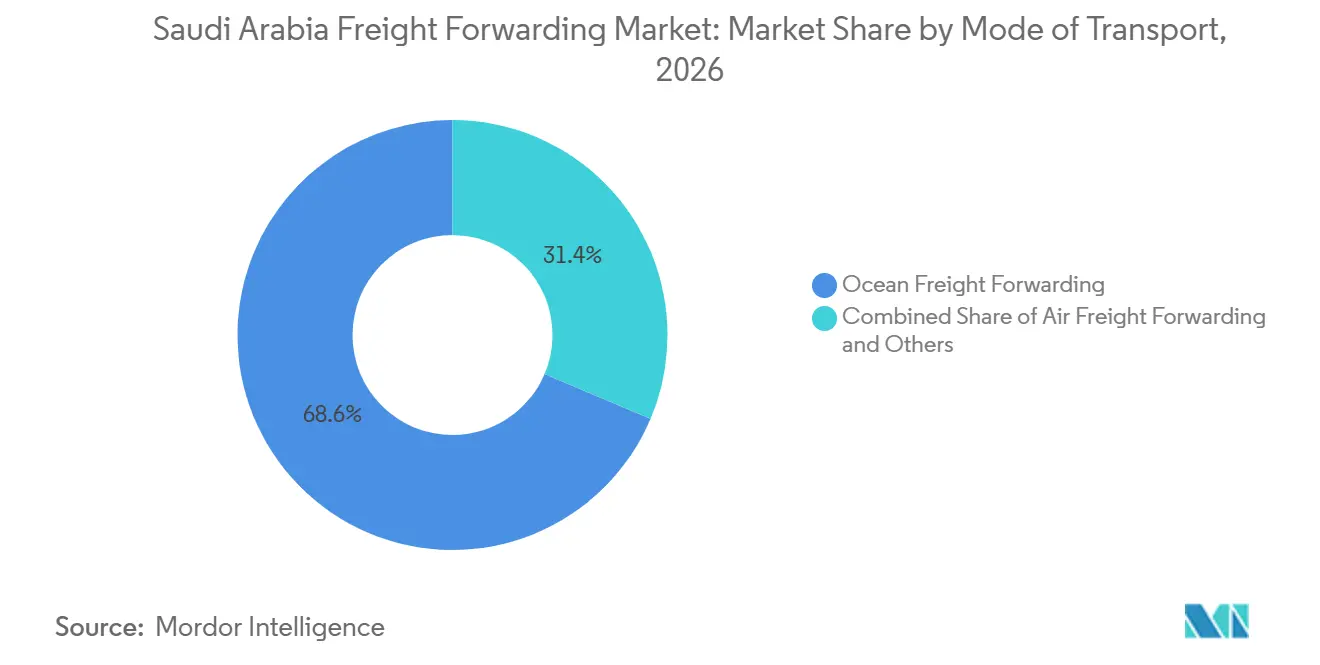
See dominiert, Luft erfasst zeitkritisches WachstumDie Seefrachtspedition entfällt auf 68,64 % der Marktgröße für Frachtspedition in Saudi-Arabien im Jahr 2026. Das Segment ist auf Tiefwasserzugangspunkte angewiesen, die Industriegüter, Konsumgüter, Lebensmittelimporte und Containerladung abwickeln. Full-Container-Dienste unterstützen große Hersteller und Einzelhandelsketten, während Less-than-Container-Dienste kleineren Exporteuren, Importeuren und E-Commerce-Händlern helfen, Ladung zu konsolidieren. Die Frachtspeditionsbranche in Saudi-Arabien ist weiterhin auf den Seetransport angewiesen, da die Handelsvolumina auf maritime Zugangspunkte konzentriert sind.
Die Luftfrachtspedition soll von 2027 bis 2032 mit einem CAGR von 6,83 % wachsen. Sie bedient pharmazeutische Produkte, grenzüberschreitende Pakete, industrielle Ersatzteile und andere zeitkritische Sendungen. FedEx erweiterte seine Präsenz in Saudi-Arabien im September 2025 und startete einen dedizierten Nonstop-Frachtflug, der das Königreich mit den Vereinigten Staaten und Europa verbindet. Die Straßenspedition bleibt für die Vollladungs- und Teilladungsverteilung unverzichtbar, während sich entwickelnde Schienen- und multimodale Dienste einen zuverlässigeren Binnentransit bieten können. Spediteure, die Luft-, See-, Straßen- und Schienenstrecken integrieren, können die Serviceanforderungen im Markt für Frachtspedition in Saudi-Arabien besser erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen führen, KMU beschleunigen durch digitalen ZugangGroßunternehmen entfallen auf 64,87 % des Marktanteils für Frachtspedition in Saudi-Arabien im Jahr 2026. Ihre Größe ermöglicht es ihnen, dedizierte Speditionsverträge auszuhandeln, Zolllogistikzonen zu nutzen und Compliance- und Planungskosten zu absorbieren. Aramco-bezogene Lieferketten, SABIC-Industrievorleistungen und Ausrüstungsimporte der Saudi Electricity Company erzeugen regelmäßige Ladungsströme, die etablierte Spediteure unterstützen. Diese Kunden benötigen zuverlässige Kapazitäten, klare Lieferverpflichtungen und spezialisierte Abwicklung bei regelmäßigen internationalen Bewegungen. Die Frachtspeditionsbranche in Saudi-Arabien behält eine starke Großunternehmensbasis, da diese Konten Volumen mit häufigen internationalen Bewegungen verbinden.
Kleine und mittlere Unternehmen sollen bis 2032 einen CAGR von 7,95 % verzeichnen. E-Commerce-Beteiligung, expandierende Industrieaktivitäten und die Entwicklung der Logistik in Sekundärstädten bringen mehr kleinere Unternehmen in den grenzüberschreitenden Handel. Staatlich geförderte Logistikzentren in Sekundärstädten erweitern die Frachtgenerierung über das Dreieck Riad, Dschidda und Dammam hinaus. Kleinere Verlader benötigen oft Zollberatung und gebündelte Dokumentationsunterstützung, insbesondere im Rahmen der SABER-Zertifizierungsanforderung. Digitale Plattformen können dieses Segment durch Online-Buchung, Preistransparenz, Dokumentenwerkzeuge und Kundensupport erreichen.
Nach Spediteurmodell:
Traditionelle Anbieter dominieren, digitale Plattformen stören den MarktTraditionelle Asset-Light-Spediteure entfallen auf 70,21 % der Marktgröße für Frachtspedition in Saudi-Arabien im Jahr 2026. Ihre Position spiegelt etablierte Spediteurbeziehungen, Zollabfertigungsnetze und Erfahrung mit den regulatorischen Anforderungen Saudi-Arabiens wider. Diese Betreiber verstehen die für industrielle Projektladung, temperaturgeführte Güter und Perioden hoher saisonaler Aktivität erforderliche Dokumentation. Ihr lokales Wissen und die manuelle Ausnahmebehandlung bleiben wichtig, wenn sich Hafenbedingungen oder Zollprozesse ändern. Der Markt für Frachtspedition in Saudi-Arabien gibt traditionellen Anbietern weiterhin einen Vorteil beim komplexen Kontomanagement.
Digital-orientierte Plattformen und Online-Plattformen sollen bis 2032 einen CAGR von 7,73 % verzeichnen. Obligatorische elektronische Transportdokumente und die FASAH-Zollplattform unterstützen schnellere Buchung, Sendungstransparenz und Compliance-Management. Das stärkste Modell kombiniert Online-Tools mit Spediteurpartnerschaften und physischen Betriebskapazitäten. DSV schloss die Integration der saudi-arabischen Aktivitäten von DB Schenker im Februar 2026 ab und schuf eine einheitliche Organisation in den Bereichen Luft und See, Kontraktlogistik und Strae. Hybridanbieter können kapazitätsgestützte und flexible Maklermodell-Dienste anbieten, was den Druck auf mittelgroße konventionelle Spediteure erhöht.
Nach Endverbraucherbranche:
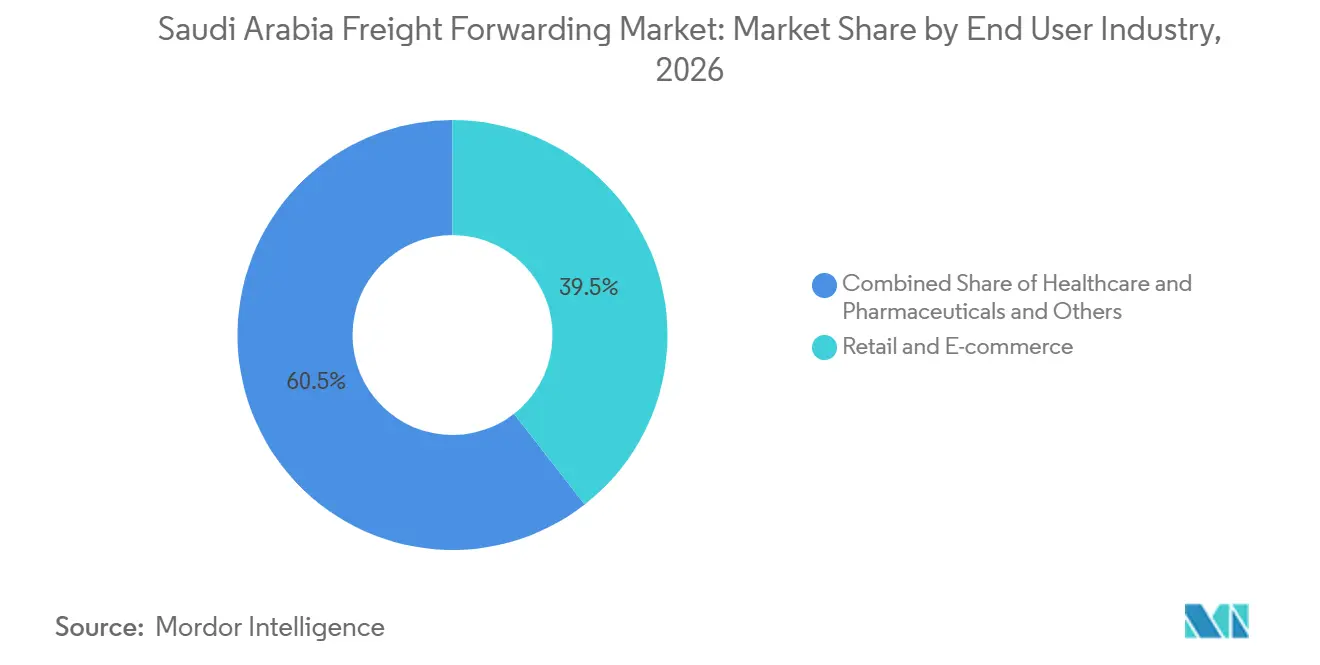
Einzelhandel verankert das Volumen, Gesundheitswesen erzielt PremiummargenEinzelhandel und E-Commerce entfallen auf 39,46 % der Marktgröße für Frachtspedition in Saudi-Arabien im Jahr 2026. Organisierte Einzelhändler, Fachhandelsketten, Bekleidungsmarken und Online-Händler benötigen regelmäßige Importe und zuverlässige Nachschubversorgung. Grenzüberschreitender E-Commerce erhöht die Nachfrage nach Zolllagerung, Express-Zollabfertigung, Paketsortierung und Koordination der letzten Meile. Die von der Allgemeinen Transportbehörde gemeldeten Liefervolumina zeigen das Ausmaß der Bestellungen, die diese Lieferketten unterstützen. Die Partnerschaft zwischen Maersk und Saudi Post veranschaulicht den integrierten Fracht-, Zollabfertigungs- und Inlandslieferservice, der für internationale E-Commerce-Ladung benötigt wird.
Das Gesundheitswesen und die Pharmaindustrie sollen von 2027 bis 2032 einen CAGR von 6,47 % verzeichnen. Das Segment erfordert validierte Temperaturkontrolle, Rückverfolgbarkeit, qualifizierte Handhabungsverfahren und Dokumentation, die mit den Anforderungen der Saudi Food and Drug Authority übereinstimmt. AJEX eröffnete im Oktober 2025 Saudi-Arabiens erstes GMP-GxP-zertifiziertes Logistikdepot in Riad mit validierten Lagerkammern von 2 °C bis 8 °C und -20 °C[3]. Öl und Gas, Industriefertigung, Lebensmittel und Getränke sowie Automobilaktivitäten tragen ebenfalls wichtige Frachtvolumina bei. Lebensmittelanforderungen sowie Ströme von Automobilkomponenten, Fahrzeugen und Ersatzteilen unterstützen spezialisierte Dienstleistungen im Markt für Frachtspedition in Saudi-Arabien.
Geografische Analyse
Die Zentralregion entfällt auf 39,03 % des Marktanteils für Frachtspedition in Saudi-Arabien im Jahr 2026. Riad ist der wichtigste Binnenlogistikdrehkreuz des Landes, unterstützt durch Lagerhaltung, Unternehmensnachfrage, Zollabfertigung und Verbindungen zu nationalen Transportkorridoren. DHL Supply Chain unterzeichnete im November 2025 einen 26-jährigen Grundstückspachtvertrag bei SILZ für ein regionales Logistikzentrum im Wert von 130 Millionen EUR (152,92 Millionen USD) mit 78.000 m² Fläche[4]. Der Riader Binnenhafen unterstützt die Binnenzollabfertigung und soll mit der Entwicklung von Schienenverbindungen weiterhin wichtig bleiben. Die Zentralregion bedient Einzelhändler, E-Commerce-Betreiber, staatlich verbundene Einrichtungen und große Unternehmenslieferketten und bietet Anbietern Zugang zur nationalen Verteilungsnachfrage statt nur zu hafenbezogener Ladung.
Die Ostregion ist der wichtigste Industrie- und Energiekorridor mit dem King Abdulaziz Port in Dammam, dem Jubail Commercial Port und Ras Al-Khair, die Industrieexporte und Projektladung unterstützen. Sie ist wichtig für Petrochemie, Bergbau, Ausrüstung und energiebezogene Fracht, die eine Spezialabwicklung erfordert. Schienen- und grenzüberschreitende Verbindungen können die Rolle der Region bei Ladungsbewegungen in Richtung Jordanien und nördliche Golfmärkte stärken. Die Westregion wird durch den Jeddah Islamic Port verankert, der im Jahr 2025 47,3 % des nationalen Containerdurchsatzes abwickelte. Sein Betriebsumfeld wird durch Importaktivitäten, Frachtregeln während der Hajj-Saison, Lebensmittelzertifizierung und Produktkonformitätsverfahren geprägt, sodass Hafenstaus oder Schifffahrtsstörungen einen großen Teil der saudi-arabischen Handelsaktivitäten beeinflussen können.
Die Südregion soll bis 2032 einen CAGR von 7,42 % verzeichnen. Die Industriestadt Jazan, die Wirtschaftsstadt Jazan und Straßenverbindungen zu benachbarten Handelskorridoren unterstützen diesen Schwung und können mit der Entwicklung der Infrastruktur mehr industrielle und grenzüberschreitende Fracht anziehen. Der Hafen von Jazan belegte im Jahr 2025 den ersten Platz unter den saudi-arabischen Häfen beim Passagierverkehr, was die verbesserte Konnektivität des Korridors zeigt. Die Nordregion bleibt das kleinste Gebiet, aber die grenzüberschreitende Schienenentwicklung kann ihre Relevanz für Transitladung in Richtung Jordanien, Türkei und Levante erhöhen, was den Markt für Frachtspedition in Saudi-Arabien dazu zwingt, die zentrale Nachfrage mit spezialisierten Hafen-, Industrie- und Grenzkorridor-Dienstleistungen in Einklang zu bringen.
Wettbewerbslandschaft
Der Markt für Frachtspedition in Saudi-Arabien ist fragmentiert über lizenzierte Makler, inländische Logistikunternehmen, regionale Betreiber und globale Integratoren. DHL Global Forwarding, Kuehne+Nagel, DSV, Maersk und CEVA Almajdouie Logistics konkurrieren um Großunternehmen- und multinationale Verträge. Ihre Wettbewerbsstärken umfassen Netzabdeckung, digitale Transparenz, Zollkompetenz und Servicekonsistenz über Grenzen hinweg. Inländische Betreiber wie SAL Saudi Logistics Services und Bahri haben Vorteile bei lokaler Infrastruktur, Regierungsbeziehungen und etablierter Energiesektoraktivität. Der Markt für Frachtspedition in Saudi-Arabien konsolidiert sich bei höherwertigen Dienstleistungen, da Compliance- und Technologieanforderungen steigen.
DSV schloss die Integration der saudi-arabischen Aktivitäten von DB Schenker im Februar 2026 ab und stärkte sein Angebot in den Bereichen Luft und See, Kontraktlogistik und Straße im Königreich und schuf eine breitere Plattform für multinationale Konten. SAL unterzeichnete im Februar 2026 eine erneuerbare Frachtabwicklungsvereinbarung mit DSV für Bodenabfertigung, Frachtannahme, Dokumentation, Vorfeld-Koordination und Lagerhaltung. Die Vereinbarung zeigt, wie inländische Infrastrukturanbieter globale Spediteurbetriebe unterstützen können. DHL eCommerce schloss im August 2025 eine Minderheitsbeteiligung an AJEX ab und stärkte damit seine Paket- und E-Commerce-Lieferpräsenz in Saudi-Arabien.
Pharmazeutische Abwicklung, Zollintegration und multimodales Design werden zu wichtigen Differenzierungspunkten. Die robotergestützte Sortieranlage von Aramex am Jeddah Islamic Port verarbeitet täglich bis zu 96.000 Sendungen und demonstriert die Rolle der Automatisierung bei Logistikoperationen mit höherem Volumen. Digitale Anbieter wie Wared Logistics und Flow Progressive Logistics richten sich an kleinere Verlader durch Online-Buchung und Preistransparenz, während sie Compliance- und Spediteur-Konnektivitätsfunktionen für mittelgroße Konten ausbauen. Neue Marktteilnehmer können sich auf pharmazeutische Spedition oder E-Commerce-Erfüllung konzentrieren, wo integrierte Zolllagerung, Compliance-Dokumentation, Zollabfertigung und Lieferdienstleistungen weiterhin wichtig sind. Diese Wettbewerbsstruktur lässt Raum für Spezialisten, während sie Druck auf Generalisten mit begrenzten Technologie- oder Compliance-Ressourcen ausübt.
Branchenführer Frachtspedition Saudi-Arabien
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Global Forwarding
-
DSV A/S (including DB Schenker)
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Frachtspedition in Saudi-Arabien Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- CEVA Almajdouie Logistics
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- United Parcel Service, Inc. (UPS)
- Wared Logistics
Neueste Industrielle Entwicklungen in Markt für Frachtspedition in Saudi-Arabien
- Juli 2026: Mawani unterzeichnete eine Partnerschaft mit DP World und Red Sea Gateway Terminal für eine Investition von 641 Millionen SAR (170 Millionen USD) zur Erweiterung der Frachtabwicklungskapazität am Jeddah Islamic Port, die direkt auf die landseitige Überlastung abzielt, die die Liegezeiten erhöht und die Speditionszuverlässigkeit beeinträchtigt hatte.
- Juli 2026: SAL Saudi Logistics Services und Riyadh Air Cargo unterzeichneten eine Interline-Frachtvereinbarung, die SALs etabliertes Luftfrachtnetz mit den internationalen Zielen von Riyadh Air – London, Dubai, Kairo, Madrid und Málaga – kombiniert, um die Frachtrouting-Optionen für Spediteure zu erweitern, die Alternativen zum überlasteten Dschidda suchen.
- April 2026: SAR, Mawani und Bahri Logistics starteten einen integrierten multimodalen Logistikdienst, der Schienenfracht, Hafenabwicklung und nationale Schifffahrt kombiniert. Die erste Phase umfasst den Transport von über 45.000 Tonnen DAP-Düngemitteleinsatzstoffen in Spezialcontainern von Ras Al-Khair zum Frachtbahnhof Hail.
- Februar 2026: DSV A/S schloss die Integration der saudi-arabischen Aktivitäten von DB Schenker in eine einheitliche Organisation ab und stärkte damit seine Speditionspräsenz in den Bereichen Luft und See, Kontraktlogistik und Straße im gesamten Königreich.
Berichtsumfang Markt für Frachtspedition in Saudi-Arabien
Segmentierungsübersicht
| Seefrachtspedition | Vollcontainerladung (FCL) |
| Sammelcontainerladung (LCL) | |
| Straßenfrachtspedition | Vollladung (FTL) |
| Teilladung (LTL) | |
| Luftfrachtspedition | |
| Schienenfrachtspedition | |
| Multimodale und intermodale Spedition |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Traditionelle Asset-Light-Spediteure |
| Digital-orientierte Plattformen / Online-Plattformen |
| Hybride kapazitätsgestützte Spediteure |
| Industrie und Fertigung |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmaindustrie |
| Öl, Gas und Energie |
| Lebensmittel und Getränke |
| Automobil |
| Chemikalien |
| Sonstige Endverbraucher |
| Zentral (Riad, Al-Qassim und Hail) |
| Ost (Ash-Sharqiyah) |
| West (Al-Bahah, Mekka, Medina und Tabuk) |
| Nord (Al-Jouf und Arar) |
| Süd (Asir, Jazan und Najran) |
| Nach Transportmodus | Seefrachtspedition | Vollcontainerladung (FCL) |
| Sammelcontainerladung (LCL) | ||
| Straßenfrachtspedition | Vollladung (FTL) | |
| Teilladung (LTL) | ||
| Luftfrachtspedition | ||
| Schienenfrachtspedition | ||
| Multimodale und intermodale Spedition | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Spediteurmodell | Traditionelle Asset-Light-Spediteure | |
| Digital-orientierte Plattformen / Online-Plattformen | ||
| Hybride kapazitätsgestützte Spediteure | ||
| Nach Endverbraucherbranche | Industrie und Fertigung | |
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmaindustrie | ||
| Öl, Gas und Energie | ||
| Lebensmittel und Getränke | ||
| Automobil | ||
| Chemikalien | ||
| Sonstige Endverbraucher | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Ost (Ash-Sharqiyah) | ||
| West (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nord (Al-Jouf und Arar) | ||
| Süd (Asir, Jazan und Najran) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Frachtspeditionsdienstleistungen in Saudi-Arabien?
Der Markt für Frachtspedition in Saudi-Arabien wird im Jahr 2026 auf 6,13 Milliarden USD geschätzt und soll bis 2032 einen Wert von 8,42 Milliarden USD erreichen, bei einem CAGR von 5,36 %.
Welcher Transportmodus führt die Frachtspedition in Saudi-Arabien an?
Die Seefrachtspedition führt mit einem Anteil von 68,64 % im Jahr 2026, da der saudi-arabische Handel stark von maritimen Zugangspunkten und containerisierten Importen abhängt.
Warum wächst die Luftfracht in Saudi-Arabien?
Die Luftfrachtspedition soll bis 2032 einen CAGR von 6,83 % verzeichnen, unterstützt durch pharmazeutische Ladung, E-Commerce-Pakete und zeitkritische Industriesendungen.
Welcher Kundensektor erzeugt die größte Nachfrage nach Speditionsdienstleistungen?
Einzelhandel und E-Commerce entfallen auf 39,46 % der Nachfrage im Jahr 2026, getrieben durch Importe, Zolllagererfüllung, Zollabfertigung und Bedürfnisse der letzten Meile.
Welche saudi-arabische Region führt die Frachtspeditionsaktivitäten an?
Die Zentralregion führt mit einem Anteil von 39,03 % im Jahr 2026, unterstützt durch Riads Lagerhaltungsbasis, Binnenzollabfertigungsrolle und nationale Verteilungsnachfrage.
Welche Fähigkeiten sind für Frachtspeditionsunternehmen in Saudi-Arabien am wichtigsten?
Zollintegration, Zolllagerlogistik, temperaturgeführte Abwicklung, multimodale Koordination und zuverlässige lokale Lieferpartnerschaften gewinnen zunehmend an Bedeutung.