
Taille et part du marché du fret en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
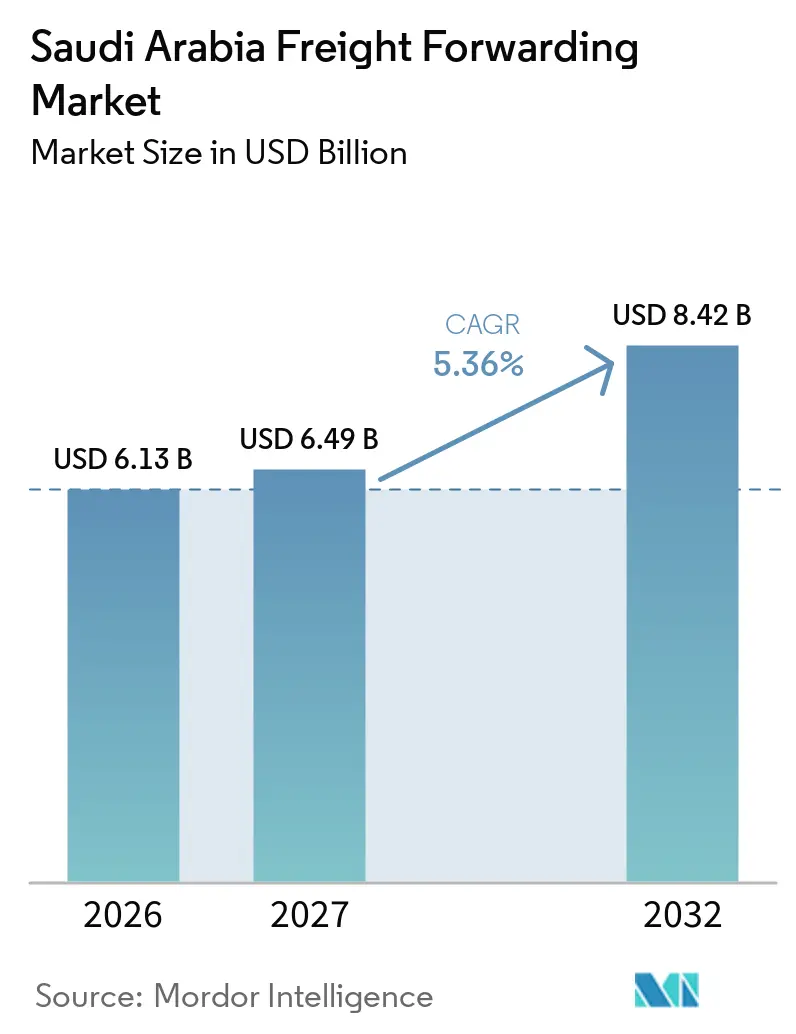
| Taille du marché de l'année de base (2026) | 6.13 Milliards de dollars |
| Taille du Marché (2027) | 6.49 Milliards de dollars |
| Taille du Marché (2032) | 8.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.36 % |
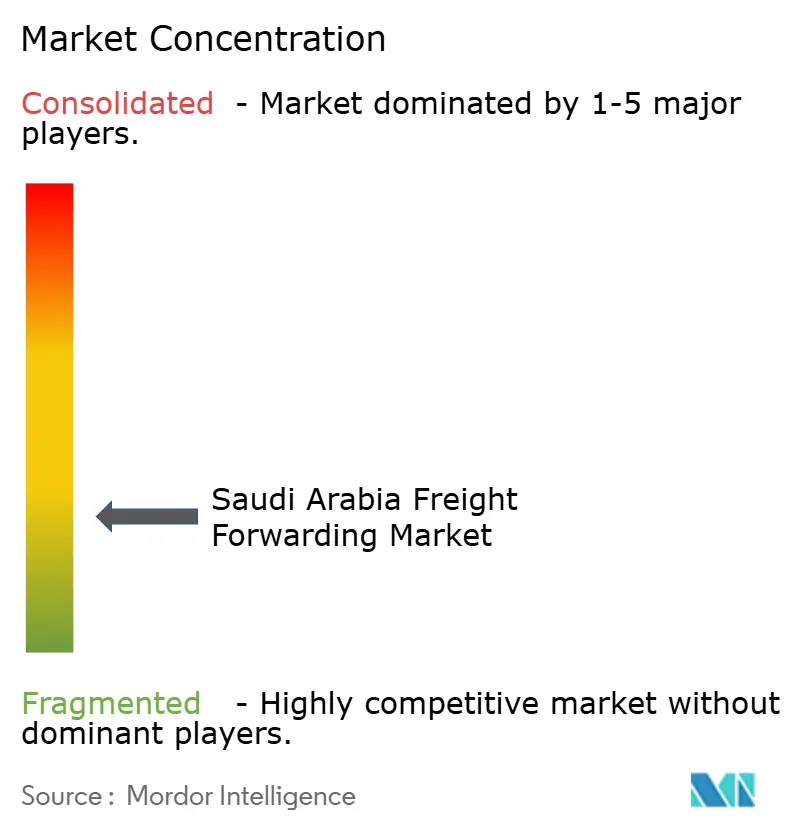
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret en Arabie Saoudite par Mordor Intelligence
La taille du marché du fret en Arabie Saoudite est évaluée à 6,13 milliards USD en 2026. Il est estimé qu'il progressera de 6,49 milliards USD en 2027 pour atteindre 8,42 milliards USD d'ici 2032, à un CAGR de 5,36 % durant la période de prévision de 2027 à 2032.
Le marché du fret en Arabie Saoudite est soutenu par la Stratégie nationale des transports et de la logistique, qui vise à renforcer la position du pays sur les routes commerciales reliant l'Asie, l'Europe et l'Afrique. Les investissements dans les zones logistiques, les liaisons ferroviaires, les actifs portuaires et les systèmes douaniers font évoluer l'activité de fret au-delà des exportations de matières premières vers la fabrication, le e-commerce et les flux de réexportation. Les ports saoudiens ont traité plus de 341 millions de tonnes de cargo en 2025, tandis que les volumes entrants ont augmenté de 5,0 % par rapport à l'année précédente. Cette base de cargo croissante accroît la demande de courtage en douane, d'entreposage sous douane, de coordination multimodale et de manutention sous température contrôlée. L'avantage concurrentiel se déplace vers les opérateurs qui combinent une capacité fiable avec une intégration douanière numérique, des compétences spécialisées en conformité et des partenariats de livraison locale.
Points clés du rapport
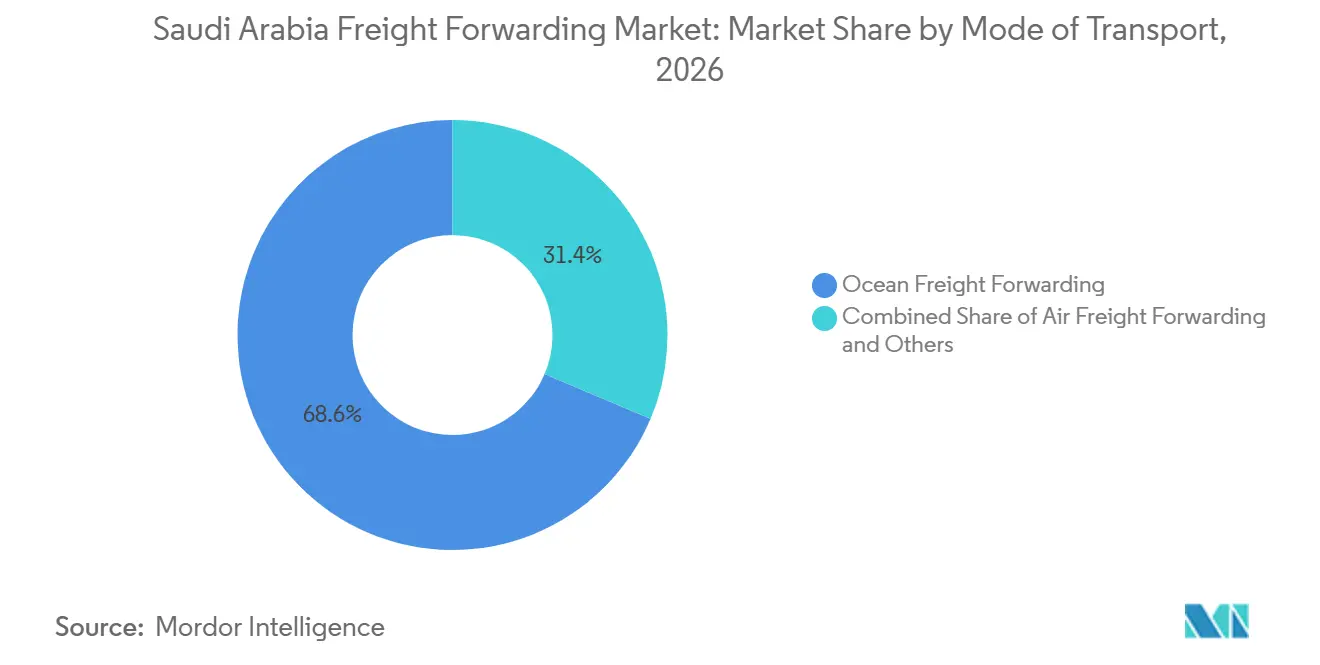
- Par mode de transport, le fret maritime représente 68,64 % de la part du marché du fret en Arabie Saoudite en 2026, tandis que le fret aérien devrait enregistrer un CAGR de 6,83 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentent 64,87 % de la taille du marché du fret en Arabie Saoudite en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 7,95 % jusqu'en 2032.
- Par modèle de transitaire, les transitaires traditionnels à actifs légers représentent 70,21 % de la part du marché du fret en Arabie Saoudite en 2026, tandis que les plateformes numériques et en ligne devraient enregistrer un CAGR de 7,73 % jusqu'en 2032.
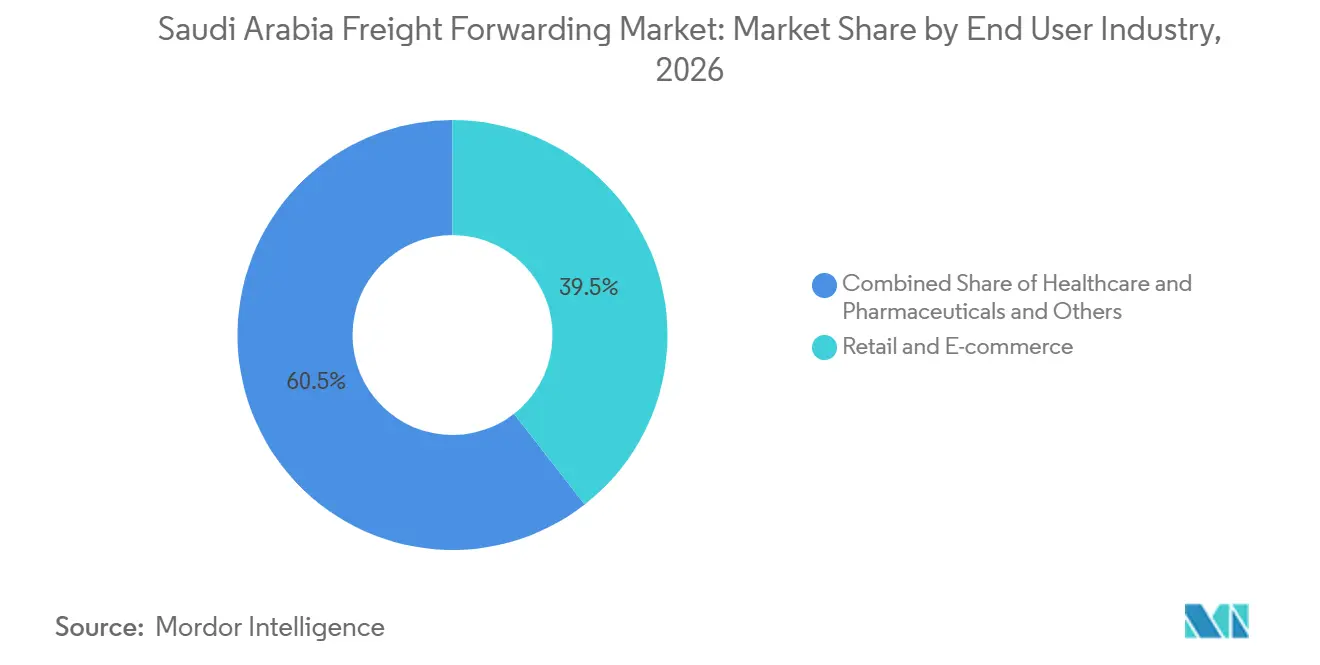
- Par secteur d'utilisateur final, le commerce de détail et le e-commerce représentent 39,46 % de la taille du marché du fret en Arabie Saoudite en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 6,47 % jusqu'en 2032.
- Par zone géographique, la région centrale détenait 39,03 % de la part du marché du fret en Arabie Saoudite en 2026, tandis que la région sud devrait enregistrer un CAGR de 7,42 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements de la Vision 2030 renforçant la connectivité multimodale du fret | +1.2% | National, concentré à Riyad, Djeddah, Dammam et la Province orientale. | Long terme (≥ 4 ans) |
| Croissance du e-commerce élargissant la demande de transit transfrontalier | +1.1% | Riyad, Djeddah, Dammam, avec des retombées vers La Mecque et Médine | Court terme (≤ 2 ans) |
| Diversification industrielle augmentant les exigences de transit de cargo complexe | +0.7% | Province orientale, région occidentale et région sud | Long terme (≥ 4 ans) |
| Externalisation logistique élargissant la demande de services de transit tiers | +0.9% | National, avec des gains précoces dans les zones logistiques de Riyad et Djeddah | Moyen terme (2-4 ans) |
| Intégration port-rail améliorant l'efficacité de la connectivité du fret intérieur | +0.8% | Corridor mer Rouge-Golfe, port sec de Riyad, et portes d'entrée nord et est | Moyen terme (2-4 ans) |
| Croissance du cargo spécialisé augmentant la demande de transit axée sur la conformité | +0.5% | Riyad, Djeddah et la Province orientale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissements de la Vision 2030 renforçant la connectivité multimodale du fret
Le marché du fret en Arabie Saoudite bénéficie de projets de transport qui transforment la politique nationale en routes de fret supplémentaires et en capacités opérationnelles. La Stratégie nationale des transports et de la logistique soutient les zones logistiques, le développement portuaire, les investissements ferroviaires et la participation du secteur privé aux actifs logistiques. Le projet Landbridge est destiné à relier les côtes de la mer Rouge et du Golfe via Riyad, créant une nouvelle option intérieure pour le cargo qui se déplace autrement par route. Les transitaires devront coordonner la manutention en terminal, la capacité ferroviaire, la livraison par camion, les procédures douanières et la visibilité des expéditions sur ces routes. Une meilleure fiabilité du transit peut aider les expéditeurs à réduire leurs stocks tampons et à accorder plus de valeur à une livraison prévisible. Cela renforce l'importance du suivi numérique, des services de cargo sous douane et de la logistique à valeur ajoutée au sein du marché du fret en Arabie Saoudite.
Croissance du e-commerce élargissant la demande de transit transfrontalier
Le secteur de la livraison en Arabie Saoudite a enregistré 79,6 millions de commandes au premier trimestre 2025, en hausse de 22 % par rapport à l'année précédente, et les volumes ont dépassé 101 millions de commandes au deuxième trimestre[1]. Les marchands internationaux ont besoin de plus que la livraison de colis domestiques lorsqu'ils entrent sur le marché saoudien. Ils ont besoin de la collecte à l'origine, du transport international, du courtage en douane, de l'exécution sous douane et d'une livraison intégrée au client final. Maersk et Saudi Post ont convenu en juillet 2025 de développer une offre logistique intégrée pour le e-commerce combinant le Parc logistique intégré de Djeddah de Maersk avec le dédouanement et la couverture de livraison domestique de Saudi Post. Ce modèle illustre pourquoi le marché du fret en Arabie Saoudite dépend de plus en plus des liens entre les réseaux de fret mondiaux et les opérateurs de colis locaux. Les transitaires disposant d'un accès aux zones franches, d'une connectivité douanière et de partenaires de livraison fiables sont mieux placés pour servir ces flux transfrontaliers.
Diversification industrielle augmentant les exigences de transit de cargo complexe
L'expansion industrielle de l'Arabie Saoudite génère un cargo qui nécessite plus de planification que les mouvements de conteneurs ordinaires. Le Ministère de l'industrie et des ressources minérales a recensé 40 villes industrielles et plus de 12 000 usines, avec un objectif de 36 000 usines d'ici 2035 dans les secteurs de l'automobile, de l'aviation, de l'alimentation, des mines et de la pétrochimie. Le Cluster automobile King Salman à King Abdullah Economic City comprend Hyundai, Lucid Motors et Ceer, créant une demande pour la logistique des composants, des véhicules finis et des pièces de service. Les projets miniers, pétrochimiques et industriels nécessitent également des expéditions surdimensionnées, hors gabarit et à délai contrôlé. Ces exigences favorisent les opérateurs capables de gérer les permis, les équipements spécialisés, la coordination des transporteurs et la livraison sur site. Le marché du fret en Arabie Saoudite offre donc des opportunités dans la logistique de projet, les flux automobiles, les intrants industriels et le cargo de fabrication orienté vers l'exportation.
Externalisation logistique élargissant la demande de services de transit tiers
Les fabricants et les détaillants ont de plus en plus besoin de spécialistes agréés pour gérer le dédouanement, la documentation, le contrôle de la température et les procédures relatives aux marchandises dangereuses. Ce besoin soutient le transit tiers car le maintien d'équipes internes de douane et de conformité peut être difficile pour de nombreux expéditeurs. DHL Group a annoncé un engagement de plus de 500 millions EUR (588,16 millions USD) pour les marchés à forte croissance du Moyen-Orient jusqu'en 2030, l'Arabie Saoudite étant identifiée comme une destination d'investissement clé. Aramex a ouvert une installation de tri robotisé au port islamique de Djeddah en janvier 2025, traitant 4 000 expéditions par heure grâce à 120 véhicules guidés robotisés. De telles installations peuvent améliorer le débit et rendre les services logistiques externalisés plus attractifs pour les expéditeurs dont les volumes de commandes augmentent. Le marché du fret en Arabie Saoudite progresse lorsque les prestataires de services peuvent combiner une échelle opérationnelle avec une expertise douanière et de livraison.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perturbations géopolitiques augmentant la volatilité des taux de fret | -0.8% | Couloirs commerciaux de la mer Rouge et d'Ormuz, port islamique de Djeddah et portes d'entrée de la Province orientale | Court terme (≤ 2 ans) |
| Complexité douanière augmentant la charge documentaire transfrontalière | -0.5% | Tous les points d'entrée, concentrés au port islamique de Djeddah et au port King Abdulaziz de Dammam. | Moyen terme (2-4 ans) |
| Pénurie de chauffeurs augmentant les contraintes de capacité de transit intérieur | -0.4% | National, plus aigu sur les corridors longue distance Centre-Ouest et Centre-Est | Moyen terme (2-4 ans) |
| Variabilité du temps d'immobilisation portuaire réduisant la fiabilité de bout en bout | -0.3% | Port islamique de Djeddah et sites de débordement au port King Abdullah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Perturbations géopolitiques augmentant la volatilité des taux de fret
Les perturbations sur les couloirs maritimes de la mer Rouge et d'Ormuz peuvent modifier les routes, les délais de transit et les coûts de fret avec peu de préavis. Ces changements exercent une pression sur le port islamique de Djeddah et affectent les plans de distribution intérieure pour le cargo arrivant par la région occidentale. Des coûts de transport intérieur plus élevés peuvent peser sur les marges des transitaires lorsque les suppléments de fret ne les couvrent pas entièrement. Les opérateurs disposant d'alternatives via Dammam, le port King Abdullah, les services ferroviaires et les réseaux routiers peuvent réagir plus efficacement que les entreprises dépendant d'une seule porte d'entrée. Le marché du fret en Arabie Saoudite nécessite une planification multimodale plus solide lorsque les perturbations affectent les horaires des navires ou les opérations portuaires. La diversification des itinéraires aide également les transitaires à protéger la fiabilité du service pour les importateurs, les exportateurs et les propriétaires de cargo sensibles au temps.
Complexité douanière augmentant la charge documentaire transfrontalière
La modernisation des douanes saoudiennes soutient l'efficacité à long terme, mais elle crée des exigences de conformité immédiates pour les transitaires et leurs clients. La ZATCA a exigé des soumissions anticipées de manifestes de cargo dans les ports maritimes à partir du 29 octobre 2025, avec des délais de 72 heures pour les ports éloignés et de 24 heures pour les ports proches[2]. Le certificat d'expédition SABER est devenu obligatoire pour les importations saoudiennes à partir du 1er octobre 2025, étendant les exigences de documentation de conformité à toutes les catégories de fret importé. Les petits transitaires peuvent avoir plus de difficultés à maintenir des équipes de conformité dédiées et des systèmes douaniers connectés. Les erreurs ou les dépôts tardifs peuvent entraîner des blocages, des amendes, des retards d'expédition et une détérioration des relations avec les expéditeurs. Le marché du fret en Arabie Saoudite devrait favoriser les prestataires offrant un soutien documentaire fiable et une intégration directe des systèmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
l'océan domine, le fret aérien capte la croissance sensible au tempsLe fret maritime représente 68,64 % de la taille du marché du fret en Arabie Saoudite en 2026. Le segment dépend de portes d'entrée en eaux profondes qui traitent les produits manufacturés, les biens de consommation, les importations alimentaires et le cargo conteneurisé. Les services en conteneur complet soutiennent les grands fabricants et les chaînes de distribution, tandis que les services en groupage aident les petits exportateurs, importateurs et marchands de e-commerce à consolider leur cargo. Le secteur du fret en Arabie Saoudite continue de s'appuyer sur le transport maritime car les volumes commerciaux sont concentrés dans les portes d'entrée maritimes.
Le fret aérien devrait se développer à un CAGR de 6,83 % de 2027 à 2032. Il dessert les produits pharmaceutiques, les colis transfrontaliers, les pièces de rechange industrielles et d'autres expéditions sensibles au temps. FedEx a élargi sa présence en Arabie Saoudite en septembre 2025 et a lancé un vol cargo direct dédié reliant le Royaume aux États-Unis et à l'Europe. Le transit routier reste essentiel pour la distribution en charge complète et en groupage, tandis que le développement des services ferroviaires et multimodaux peut offrir un transit intérieur plus prévisible. Les transitaires qui intègrent les segments aérien, maritime, routier et ferroviaire peuvent mieux gérer les exigences de service sur le marché du fret en Arabie Saoudite.

Par taille d'entreprise :
les grandes entreprises en tête, les PME accélèrent grâce à l'accès numériqueLes grandes entreprises représentent 64,87 % de la part du marché du fret en Arabie Saoudite en 2026. Leur taille leur permet de négocier des contrats de transit dédiés, d'utiliser des zones logistiques sous douane et d'absorber les coûts de conformité et de planification. Les chaînes d'approvisionnement liées à Aramco, les intrants industriels de SABIC et les importations d'équipements de Saudi Electricity Company génèrent des flux de cargo réguliers qui soutiennent les transitaires établis. Ces clients exigent une capacité fiable, des engagements de livraison clairs et une manutention spécialisée pour des mouvements internationaux réguliers. Le secteur du fret en Arabie Saoudite conserve une solide base de grandes entreprises car ces comptes combinent volume et mouvements internationaux fréquents.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 7,95 % jusqu'en 2032. La participation au e-commerce, l'expansion de l'activité industrielle et le développement logistique dans les villes secondaires amènent davantage de petites entreprises dans le commerce transfrontalier. Les centres logistiques soutenus par le gouvernement dans les villes secondaires étendent la génération de fret au-delà du triangle Riyad, Djeddah et Dammam. Les petits expéditeurs ont souvent besoin de conseils douaniers et d'un soutien documentaire groupé, notamment dans le cadre de l'exigence de certification SABER. Les plateformes numériques peuvent atteindre ce segment grâce à la réservation en ligne, la visibilité des prix, les outils documentaires et le service client.
Par modèle de transitaire :
les acteurs traditionnels dominent, les plateformes numériques perturbent le marchéLes transitaires traditionnels à actifs légers représentent 70,21 % de la taille du marché du fret en Arabie Saoudite en 2026. Leur position reflète des relations établies avec les transporteurs, des réseaux de courtage en douane et une expérience des exigences réglementaires de l'Arabie Saoudite. Ces opérateurs comprennent la documentation nécessaire pour le cargo de projet industriel, les marchandises sous température contrôlée et les périodes de forte activité saisonnière. Leur connaissance locale et leur gestion manuelle des exceptions restent importantes lorsque les conditions portuaires ou les procédures de dédouanement changent. Le marché du fret en Arabie Saoudite continue d'accorder aux prestataires traditionnels un avantage dans la gestion de comptes complexes.
Les plateformes numériques et en ligne devraient enregistrer un CAGR de 7,73 % jusqu'en 2032. Les documents de transport électroniques obligatoires et la plateforme douanière FASAH soutiennent une réservation plus rapide, la visibilité des expéditions et la gestion de la conformité. Le modèle le plus solide combine des outils en ligne avec des partenariats de transporteurs et une capacité opérationnelle physique. DSV a finalisé l'intégration des opérations saoudiennes de DB Schenker en février 2026, créant une organisation unifiée couvrant les activités Air et Mer, Logistique contractuelle et Route. Les prestataires hybrides peuvent offrir une capacité adossée à des actifs et des services flexibles de modèle courtier, augmentant la pression sur les transitaires conventionnels de niveau intermédiaire.
Par secteur d'utilisateur final :
le commerce de détail ancre les volumes, la santé commande des marges premiumLe commerce de détail et le e-commerce représentent 39,46 % de la taille du marché du fret en Arabie Saoudite en 2026. Les détaillants organisés, les enseignes spécialisées, les marques de prêt-à-porter et les marchands en ligne ont besoin d'importations régulières et d'un réapprovisionnement fiable. Le e-commerce transfrontalier ajoute une demande d'entreposage sous douane, de dédouanement express, de tri de colis et de coordination de livraison au dernier kilomètre. Les volumes de livraison rapportés par l'Autorité générale des transports montrent l'ampleur des commandes qui soutiennent ces chaînes d'approvisionnement. Le partenariat entre Maersk et Saudi Post illustre le service intégré de fret, de dédouanement et de livraison domestique nécessaire pour le cargo de e-commerce international.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 6,47 % de 2027 à 2032. Le segment nécessite un contrôle de température validé, une traçabilité, des procédures de manutention qualifiées et une documentation conforme aux exigences de l'Autorité saoudienne des aliments et des médicaments. AJEX a ouvert le premier dépôt logistique certifié GMP-GxP d'Arabie Saoudite à Riyad en octobre 2025, avec des chambres de stockage validées à 2 °C à 8 °C et à -20 °C[3]. Le pétrole et le gaz, la fabrication industrielle, l'alimentation et les boissons, et l'activité automobile contribuent également à d'importants volumes de fret. Les exigences alimentaires et les flux de composants automobiles, de véhicules et de pièces de service soutiennent des services spécialisés sur le marché du fret en Arabie Saoudite.
Analyse géographique
La région centrale représente 39,03 % de la part du marché du fret en Arabie Saoudite en 2026. Riyad est le principal hub logistique intérieur du pays, soutenu par l'entreposage, la demande des entreprises, le dédouanement et les liaisons avec les corridors de transport nationaux. DHL Supply Chain a signé un bail foncier de 26 ans à la SILZ en novembre 2025 pour un hub logistique régional de 130 millions EUR (152,92 millions USD) avec 78 000 m² d'espace[4]. Le port sec de Riyad soutient le dédouanement intérieur et devrait rester important à mesure que les liaisons ferroviaires se développent. La région centrale dessert les détaillants, les opérateurs de e-commerce, les entités liées au gouvernement et les grandes chaînes d'approvisionnement d'entreprises, donnant aux prestataires accès à la demande de distribution nationale plutôt qu'au seul cargo lié aux ports.
La région orientale est le principal corridor industriel et énergétique, avec le port King Abdulaziz à Dammam, le port commercial de Jubail et Ras Al-Khair soutenant les exportations industrielles et le cargo de projet. Elle est importante pour les produits pétrochimiques, les mines, les équipements et le fret lié à l'énergie nécessitant une manutention spécialisée. Les liaisons ferroviaires et transfrontalières peuvent renforcer le rôle de la région dans les mouvements de cargo vers la Jordanie et les marchés du nord du Golfe. La région occidentale est ancrée par le port islamique de Djeddah, qui a traité 47,3 % du débit national de conteneurs en 2025. Son environnement opérationnel est façonné par l'activité d'importation, les règles de cargo de la saison du Hajj, la certification alimentaire et les procédures de conformité des produits, de sorte que la congestion portuaire ou les perturbations maritimes peuvent affecter une large part de l'activité commerciale saoudienne.
La région sud devrait enregistrer un CAGR de 7,42 % jusqu'en 2032. La ville industrielle de Jazan, la ville économique de Jazan et les liaisons routières vers les corridors commerciaux voisins soutiennent cet élan et peuvent attirer davantage de fret industriel et transfrontalier à mesure que les infrastructures se développent. Le port de Jazan s'est classé premier parmi les ports saoudiens pour le trafic de passagers en 2025, témoignant de l'amélioration de la connectivité du corridor. La région nord reste la plus petite zone, mais le développement ferroviaire transfrontalier peut accroître sa pertinence pour le cargo en transit vers la Jordanie, la Turquie et le Levant, obligeant le marché du fret en Arabie Saoudite à équilibrer la demande centrale avec des services spécialisés de port, d'industrie et de corridor frontalier.
Paysage concurrentiel
Le marché du fret en Arabie Saoudite est fragmenté entre des courtiers agréés, des entreprises logistiques nationales, des opérateurs régionaux et des intégrateurs mondiaux. DHL Global Forwarding, Kuehne+Nagel, DSV, Maersk et CEVA Almajdouie Logistics se disputent les contrats des grandes entreprises et des multinationales. Leurs atouts concurrentiels comprennent la couverture réseau, la visibilité numérique, les capacités douanières et la cohérence du service transfrontalier. Les opérateurs nationaux tels que SAL Saudi Logistics Services et Bahri bénéficient d'avantages en matière d'infrastructure locale, de relations gouvernementales et d'activité établie dans le secteur de l'énergie. Le marché du fret en Arabie Saoudite se consolide dans les services à plus haute valeur ajoutée à mesure que les exigences de conformité et de technologie augmentent.
DSV a finalisé l'intégration des opérations saoudiennes de DB Schenker en février 2026, renforçant son offre Air et Mer, Logistique contractuelle et Route dans le Royaume et créant une plateforme plus large pour les comptes multinationaux. SAL a signé un accord renouvelable de manutention de cargo avec DSV en février 2026 pour la manutention au sol, l'acceptation de cargo, la documentation, la coordination côté piste et l'entreposage. L'accord montre comment les prestataires d'infrastructure nationaux peuvent soutenir les opérations des transitaires mondiaux. DHL eCommerce a finalisé un investissement minoritaire dans AJEX en août 2025, renforçant sa présence dans la livraison de colis et le e-commerce en Arabie Saoudite.
La manutention pharmaceutique, l'intégration douanière et la conception multimodale deviennent des points de différenciation majeurs. L'installation de tri robotisé d'Aramex au port islamique de Djeddah traite jusqu'à 96 000 expéditions par jour et démontre le rôle de l'automatisation dans les opérations logistiques à plus fort volume. Les prestataires numériques tels que Wared Logistics et Flow Progressive Logistics ciblent les petits expéditeurs via la réservation en ligne et la visibilité des prix, tout en développant des fonctionnalités de conformité et de connectivité avec les transporteurs pour les comptes du marché intermédiaire. Les nouveaux entrants peuvent se concentrer sur le transit pharmaceutique ou l'exécution du e-commerce où l'entreposage sous douane intégré, la documentation de conformité, le dédouanement et les services de livraison restent importants. Cette structure concurrentielle laisse de la place aux spécialistes tout en exerçant une pression sur les opérateurs généralistes disposant de ressources technologiques ou de conformité limitées.
Leaders du secteur du fret en Arabie Saoudite
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Global Forwarding
-
DSV A/S (including DB Schenker)
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du fret en Arabie Saoudite Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- AJEX Logistics Services
- Aramex PJSC
- BAFCO International Shipping & Logistics Co. Ltd
- Bahri
- CEVA Almajdouie Logistics
- DHL Global Forwarding
- DP World
- DSV A/S (including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx Corporation
- Flow Progressive Logistics
- Four Winds Saudi Arabia Limited
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- Kintetsu World Express (Saudi Arabia) Ltd
- Kuehne+Nagel
- Munawla Cargo Co. Ltd.
- SAL Saudi Logistics Services Company
- United Parcel Service, Inc. (UPS)
- Wared Logistics
Développements industriels récents dans Marché du fret en Arabie Saoudite
- Juillet 2026 : Mawani a signé un partenariat avec DP World et Red Sea Gateway Terminal pour un investissement de 641 millions SAR (170 millions USD) visant à accroître la capacité de manutention du cargo au port islamique de Djeddah, ciblant directement la congestion côté terre qui avait allongé les séjours à quai et réduit la fiabilité du transit.
- Juillet 2026 : SAL Saudi Logistics Services et Riyadh Air Cargo ont signé un accord de cargo intercompagnies, combinant le réseau de cargo aérien établi de SAL avec les destinations internationales de Riyadh Air — Londres, Dubaï, Le Caire, Madrid et Malaga — pour élargir les options d'acheminement du fret pour les transitaires cherchant des alternatives à Djeddah congestionnée.
- Avril 2026 : SAR, Mawani et Bahri Logistics ont lancé un service logistique multimodal intégré combinant le fret ferroviaire, la manutention portuaire et le transport maritime national. La première phase consiste à transporter plus de 45 000 tonnes d'intrants d'engrais DAP via des conteneurs spécialisés de Ras Al-Khair vers la cour de fret de Hail.
- Février 2026 : DSV A/S a finalisé l'intégration des opérations saoudiennes de DB Schenker en une seule organisation unifiée, renforçant sa présence en transit Air et Mer, Logistique contractuelle et Route à travers le Royaume.
Périmètre du rapport sur le marché du fret en Arabie Saoudite
Aperçu de la segmentation
| Transit de fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | |
| Transit de fret routier | Charge complète (FTL) |
| Groupage routier (LTL) | |
| Transit de fret aérien | |
| Transit de fret ferroviaire | |
| Transit multimodal et intermodal |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Transitaires traditionnels à actifs légers |
| Plateformes numériques et en ligne |
| Transitaires hybrides à actifs propres |
| Industrie et fabrication |
| Commerce de détail et e-commerce |
| Santé et produits pharmaceutiques |
| Pétrole, gaz et énergie |
| Alimentation et boissons |
| Automobile |
| Produits chimiques |
| Autres utilisateurs finaux |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par mode de transport | Transit de fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | ||
| Transit de fret routier | Charge complète (FTL) | |
| Groupage routier (LTL) | ||
| Transit de fret aérien | ||
| Transit de fret ferroviaire | ||
| Transit multimodal et intermodal | ||
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par modèle de transitaire | Transitaires traditionnels à actifs légers | |
| Plateformes numériques et en ligne | ||
| Transitaires hybrides à actifs propres | ||
| Par secteur d'utilisateur final | Industrie et fabrication | |
| Commerce de détail et e-commerce | ||
| Santé et produits pharmaceutiques | ||
| Pétrole, gaz et énergie | ||
| Alimentation et boissons | ||
| Automobile | ||
| Produits chimiques | ||
| Autres utilisateurs finaux | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur des services de transit de fret en Arabie Saoudite ?
Le marché du fret en Arabie Saoudite est évalué à 6,13 milliards USD en 2026 et devrait atteindre 8,42 milliards USD d'ici 2032, à un CAGR de 5,36 %.
Quel mode de transport domine le transit de fret en Arabie Saoudite ?
Le fret maritime domine avec une part de 68,64 % en 2026, car le commerce saoudien dépend fortement des portes d'entrée maritimes et des importations conteneurisées.
Pourquoi le fret aérien se développe-t-il en Arabie Saoudite ?
Le fret aérien devrait enregistrer un CAGR de 6,83 % jusqu'en 2032, soutenu par le cargo pharmaceutique, les colis de e-commerce et les expéditions industrielles sensibles au temps.
Quel secteur client génère le plus de demande pour les services de transit ?
Le commerce de détail et le e-commerce représentent 39,46 % de la demande de 2026, portés par les importations, l'exécution sous douane, le dédouanement et les besoins de livraison au dernier kilomètre.
Quelle région saoudienne est en tête de l'activité de transit de fret ?
La région centrale est en tête avec une part de 39,03 % en 2026, soutenue par la base d'entreposage de Riyad, son rôle de dédouanement intérieur et la demande de distribution nationale.
Quelles capacités sont les plus importantes pour les transitaires de fret en Arabie Saoudite ?
L'intégration douanière, la logistique sous douane, la manutention sous température contrôlée, la coordination multimodale et des partenariats de livraison locale fiables sont de plus en plus importants.