
Tamanho e Participação do Mercado de Logística de Quarta Parte (4PL) da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
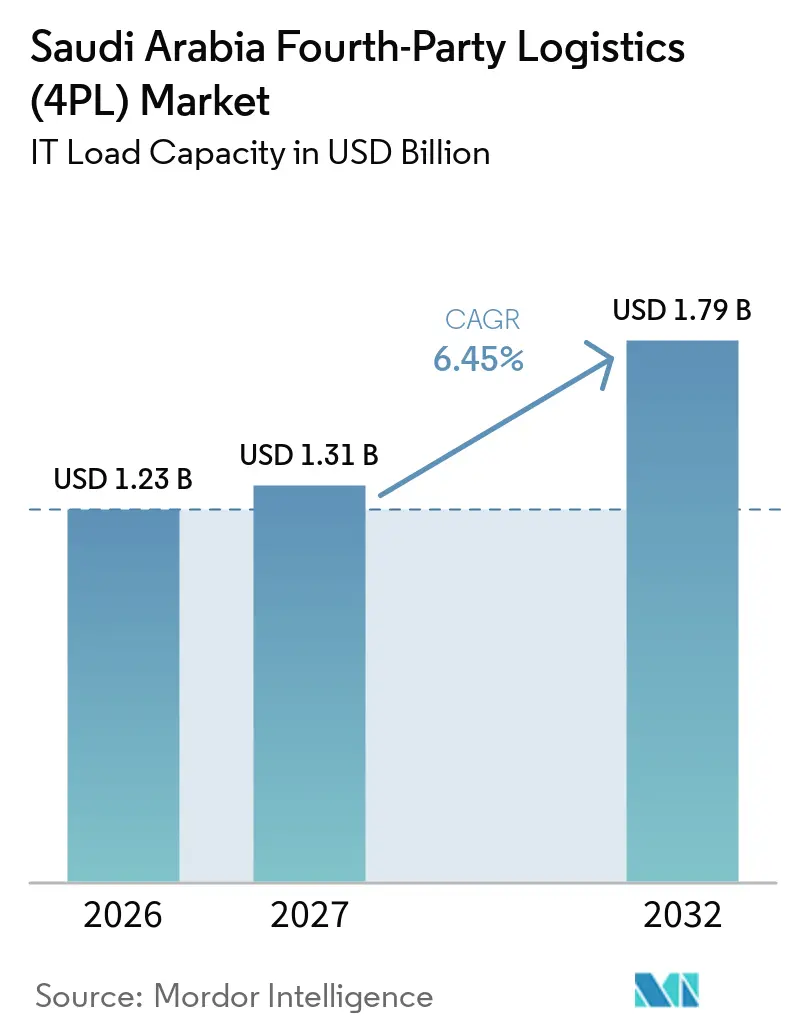
| Tamanho do mercado no ano base (2026) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.45 % |
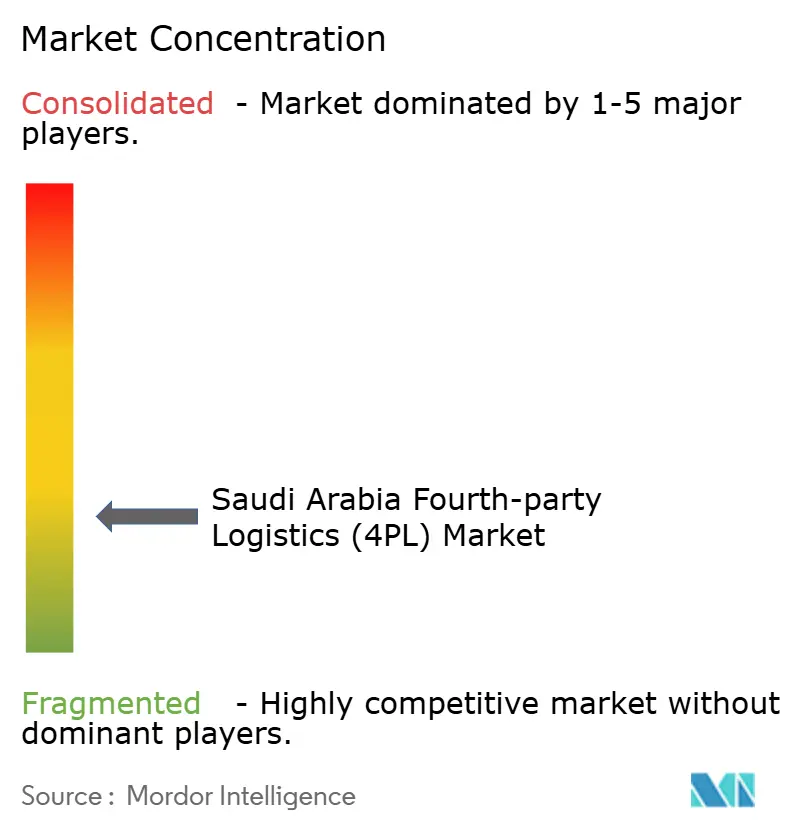
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Quarta Parte (4PL) da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de logística de quarta parte da Arábia Saudita é avaliado em 1,23 bilhões de USD em 2026. Estima-se que cresça de 1,31 bilhões de USD em 2027 para atingir 1,79 bilhões de USD até 2032, a um CAGR de 6,45% durante o período de previsão (2027-2032).
O mercado de logística de quarta parte da Arábia Saudita é apoiado pelo Programa Nacional de Desenvolvimento Industrial e Logístico, que alocou 36 bilhões de USD para infraestrutura logística e 28 bilhões de USD para zonas industriais. O crescimento está se expandindo de clientes multinacionais para fabricantes domésticos que ingressam em canais de exportação, enquanto empresas de varejo, saúde e tecnologia adotam uma coordenação mais formal da cadeia de suprimentos. Procedimentos aduaneiros mais ágeis e o sistema de endereçamento nacional também estão tornando o planejamento em tempo real mais útil para embarcadores que anteriormente gerenciavam tarefas de entrega e conformidade separadamente. O mercado de logística de quarta parte da Arábia Saudita, portanto, favorece provedores que conseguem combinar supervisão de múltiplos transportadores, visibilidade digital e conhecimento operacional específico por setor.
Principais Conclusões do Relatório
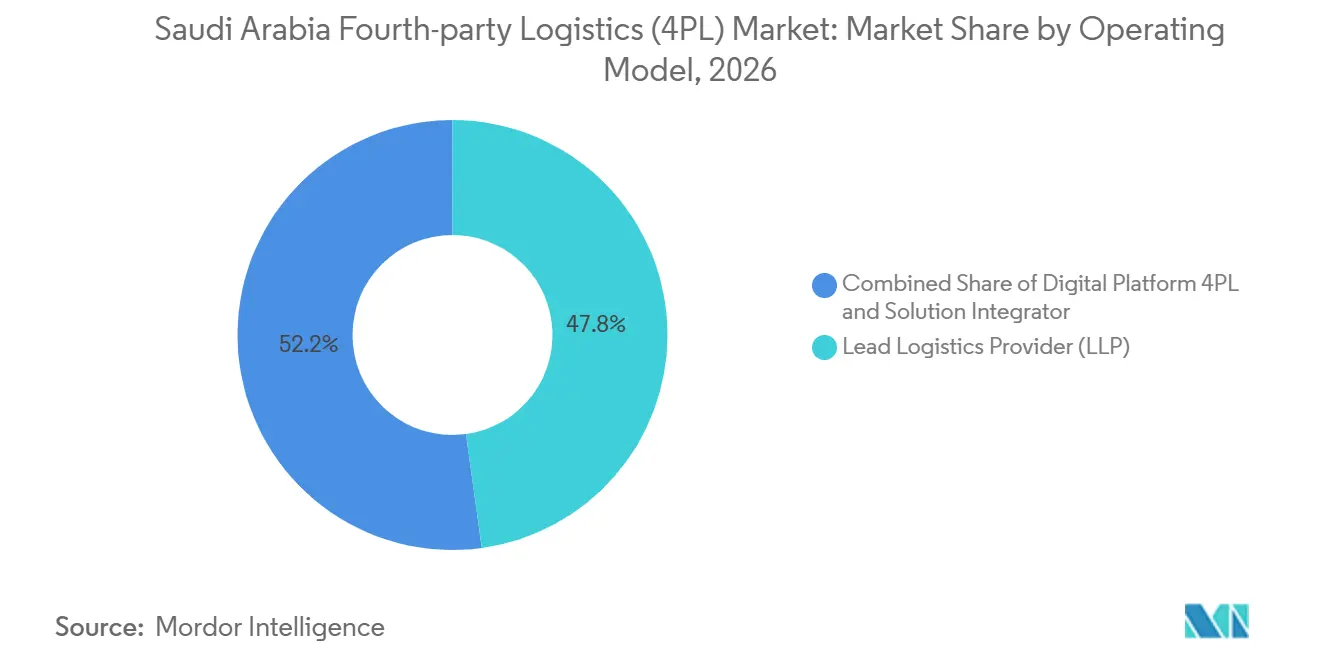
- Por modelo operacional, os provedores de logística líder (LLP) respondem por uma participação de 47,83% em 2026, enquanto a plataforma digital 4PL deve expandir a um CAGR de 8,91% até 2032.
- Por setor de usuário final, o segmento de varejo e comércio eletrônico responde por 34,86% do tamanho do mercado de logística de quarta parte da Arábia Saudita em 2026, enquanto o segmento refrigerado e farmacêutico deve registrar um CAGR de 8,89% até 2032.
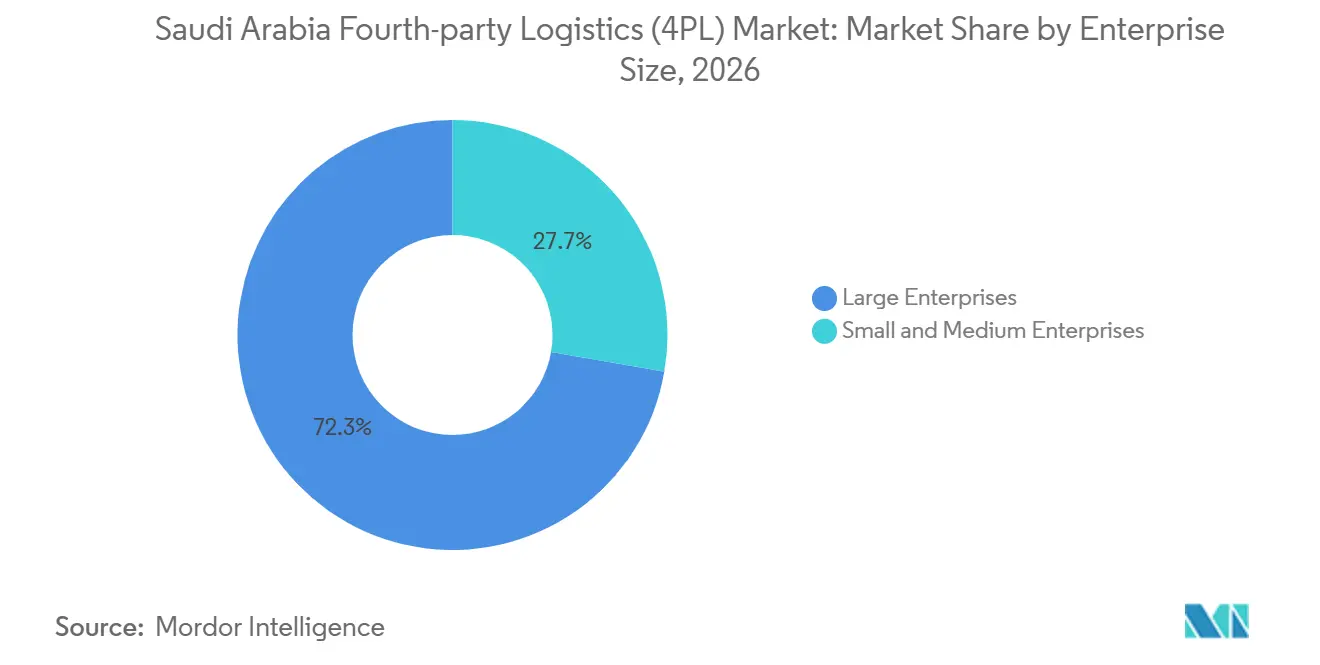
- Por porte empresarial, as grandes empresas respondem por 72,28% da participação do mercado de logística de quarta parte da Arábia Saudita em 2026, enquanto as pequenas e médias empresas devem registrar um CAGR de 7,24% até 2032.
- Por geografia, a Arábia Saudita Central responde por 42,42% do tamanho do mercado de logística de quarta parte da Arábia Saudita em 2026, enquanto a Arábia Saudita Ocidental deve registrar um CAGR de 9,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Logística de Quarta Parte (4PL) da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimentos da Visão 2030 Expandindo a Demanda por Logística Integrada | +1.9% | Nacional, com ganhos concentrados em Riade, Jeddah e Dammam | Longo prazo (≥ 4 anos) |
| Complexidade do Comércio Eletrônico Aumentando os Requisitos de Orquestração de Ponta a Ponta | +1.4% | Regiões Central e Ocidental, com ganhos emergentes na Província Oriental | Curto prazo (≤ 2 anos) |
| Redes de Múltiplos Provedores Aumentando a Demanda por Coordenação da Cadeia de Suprimentos | +0.9% | Nacional, com transbordamento para corredores transfronteiriços via Jeddah e SILZ | Médio prazo (2-4 anos) |
| Localização da Manufatura Expandindo as Necessidades de Gestão de Logística Complexa | +0.7% | Províncias Oriental e Central (SPARK, Jubail, Yanbu) | Longo prazo (≥ 4 anos) |
| Cadeias de Suprimentos Digitais Acelerando a Adoção de Torre de Controle | +0.8% | Nacional, impulsionado pelo cluster de tecnologia e logística de Riade | Médio prazo (2-4 anos) |
| Crescimento do Comércio Regional Aumentando a Demanda por Orquestração Transfronteiriça | +0.6% | Região Ocidental e fronteiras Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos da Visão 2030 Expandindo a Demanda por Logística Integrada
Em 2025, 24 centros logísticos nacionais estavam em operação dos 59 planejados, fortalecendo a conectividade entre portos, armazéns, parques industriais e instalações de clientes. A Zona Logística Integrada Especial próxima ao Aeroporto Internacional Rei Khalid atraiu empresas de logística e tecnologia, aumentando a demanda por operações coordenadas de entrada, em regime de entreposto aduaneiro e de saída. O acordo de novembro de 2025 da DHL Supply Chain para desenvolver uma instalação regional dentro da zona reflete o crescente investimento em infraestrutura logística multiusuário[1]. A localização da manufatura apoia ainda mais o mercado de logística de quarta parte da Arábia Saudita, à medida que matérias-primas, suprimentos de manutenção, carga de projetos e produtos acabados transitam por múltiplos prestadores de serviços. Espera-se que a demanda aumente à medida que as empresas buscam supervisão integrada de conformidade, aquisição, estoque e operações de frete.
Complexidade do Comércio Eletrônico Aumentando os Requisitos de Orquestração de Ponta a Ponta
O comércio eletrônico aumentou o número de transferências de entrega e elevou a importância das devoluções, do agendamento de entregas e da alocação de transportadores em toda a Arábia Saudita. O mercado de logística de quarta parte da Arábia Saudita está bem posicionado para apoiar varejistas que precisam de uma visão compartilhada de estoque, centros de atendimento, capacidade de transportadores e devoluções de clientes. A.P. Moller Maersk e Saudi Post formaram uma parceria em julho de 2025 na qual a Maersk gerencia as atividades de origem e o transporte internacional, enquanto a Saudi Post gerencia o desembaraço aduaneiro e a entrega da última milha dentro do Reino. Este modelo ilustra por que o comércio transfronteiriço frequentemente depende de funções coordenadas em vez de um único provedor realizando todas as tarefas. O sistema de endereçamento nacional que entrou em vigor em janeiro de 2026 reduz uma restrição de dados da última milha e oferece aos operadores uma base mais consistente para o roteamento por endereço. A entrega de varejo em cadeia fria e farmacêutica adiciona requisitos de temperatura e rastreabilidade que podem tornar a coordenação especializada mais valiosa do que o manuseio convencional de encomendas.
Redes de Múltiplos Provedores Aumentando a Demanda por Coordenação da Cadeia de Suprimentos
A expansão logística da Arábia Saudita aumentou o número de modais de transporte, prestadores de serviços e pontos de contato regulatórios que um embarque pode envolver. O mercado de logística de quarta parte da Arábia Saudita se beneficia quando um importador ou fabricante requer uma única parte para supervisionar frete aéreo, frete marítimo, transporte rodoviário, atividade de armazém e processos aduaneiros. A ASMO expandiu os serviços de aquisição para a Aramco durante 2025, adicionando 120 acordos de aquisição, após um projeto piloto em julho e como parte de uma expansão gradual até 2027. Seu modelo operacional combina gestão de aquisição e armazém com execução logística, o que reduz o número de pontos de coordenação separados para clientes industriais. O setor de logística de quarta parte da Arábia Saudita se beneficia desse tipo de arranjo de longo prazo porque cria demanda por supervisão operacional mais ampla em vez de movimentos de frete individuais. Mais serviços marítimos e a expansão do comércio transfronteiriço também aumentam a necessidade de gerenciar transferências entre parceiros locais e internacionais.
Cadeias de Suprimentos Digitais Acelerando a Adoção de Torre de Controle
As ferramentas de cadeia de suprimentos digital estão se tornando mais relevantes à medida que os clientes solicitam status de embarque em tempo real, dados de estoque e comparações de desempenho de transportadores. A SAP lançou um centro de dados na Arábia Saudita em fevereiro de 2025 e concluiu uma implantação no setor público do SAP Business Network em outubro de 2025 com conformidade de soberania de dados local. Essa base de dados no país pode reduzir a quantidade de trabalho de integração personalizada para plataformas que atendem a clientes regulamentados. A SAL Saudi Logistics Services e a Elm concordaram em agosto de 2025 em desenvolver uma plataforma de logística digital com agendamento, gestão de pagamentos, notificações de entrega e reserva de compromissos. Os sistemas digitais ajudam as torres de controle a identificar e gerenciar exceções em múltiplos transportadores e instalações, ao mesmo tempo em que apoiam as operações logísticas físicas. O mercado de logística de quarta parte da Arábia Saudita provavelmente favorecerá provedores que consigam transformar dados de múltiplas fontes em ações operacionais claras para os clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Especializada em Logística Limitando a Escalabilidade do 4PL | -1.2% | Nacional, com pressão aguda nos centros operacionais de Riade e Jeddah | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade de Dados Restringindo a Visibilidade de Ponta a Ponta | -0.9% | Nacional, com maior gravidade nos corredores industriais da Província Oriental | Médio prazo (2-4 anos) |
| Maturidade Digital Desigual Desacelerando a Integração de Plataformas | -0.8% | Regiões Norte e Sul, com transbordamento para cidades menores | Longo prazo (≥ 4 anos) |
| Complexidade da Governança de Dados Aumentando os Custos de Implementação e Conformidade | -0.6% | Nacional, com maior carga nos setores regulamentados (farmacêutico, defesa) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Especializada em Logística Limitando a Escalabilidade do 4PL
O Fundo de Desenvolvimento de Recursos Humanos da Arábia Saudita apoiou o emprego de 74.000 cidadãos no setor de transporte e logística entre 2020 e meados de 2025[2]. O desafio remanescente é a disponibilidade de profissionais capazes de utilizar sistemas de planejamento, interpretar dados, gerenciar exceções de clientes e supervisionar redes de múltiplos provedores. Os contratos de logística de quarta parte exigem competências que combinam conhecimento operacional com tomada de decisão digital, o que pode não estar disponível de forma uniforme em todas as regiões. Cargas de trabalho elevadas também podem limitar o tempo que os operadores logísticos dedicam ao treinamento formal e à adoção de novos sistemas. Essa restrição pode atrasar a implantação de serviços de torre de controle mesmo onde a infraestrutura e a demanda dos clientes estão em vigor. O mercado de logística de quarta parte da Arábia Saudita pode, portanto, escalar mais rapidamente em centros consolidados do que em cidades menores onde as competências em logística digital são menos maduras.
Lacunas de Interoperabilidade de Dados Restringindo a Visibilidade de Ponta a Ponta
Muitas redes logísticas ainda utilizam sistemas de armazém separados, ferramentas de rastreamento de transportadores e formatos de intercâmbio de dados que não funcionam em conjunto sem integração específica para cada cliente. Isso enfraquece a visibilidade de ponta a ponta que os clientes esperam de um modelo operacional 4PL. A infraestrutura local da SAP e o suporte à rede do setor público podem melhorar a padronização para alguns usuários, mas o ecossistema do setor privado participante permanece desigual. As obrigações de residência de dados também exigem que provedores estrangeiros projetem arranjos locais de armazenamento e governança de dados para dados logísticos sauditas. Esses requisitos podem aumentar o tempo e o custo de implementação, especialmente para clientes regulamentados de saúde, defesa e energia. O mercado de logística de quarta parte da Arábia Saudita pode apresentar adoção mais lenta onde os subcontratados não conseguem fornecer dados operacionais oportunos e padronizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo Operacional: LLP Detém a Maior Participação Enquanto as Plataformas Digitais Crescem Mais Rapidamente
O provedor de logística líder responde por 47,83% da participação do mercado de logística de quarta parte da Arábia Saudita em 2026. Este modelo atrai clientes industriais, governamentais e empresariais que desejam um único operador responsável por atividades aéreas, marítimas, rodoviárias, ferroviárias, de armazém e aduaneiras. Acordos de longo prazo podem apoiar um design de serviço estável e facilitar a integração de fluxos de trabalho de aquisição, estoque e transporte. A expansão de aquisições da ASMO para a Aramco ilustra essa abordagem, pois a empresa está construindo serviços em suprimentos gerais, manutenção, perfuração, produtos químicos e materiais de projetos até 2027. Esses relacionamentos tornam a responsabilidade operacional coordenada mais útil do que gerenciar vários contratos de frete independentes.
A plataforma digital 4PL deve registrar um CAGR de 8,91% de 2027 a 2032, a maior taxa entre os modelos operacionais. O modelo é relevante para varejistas, empresas de comércio eletrônico e embarcadores farmacêuticos que precisam de atualizações rápidas de status e comparações de transportadores. Os Integradores de Soluções situam-se entre os arranjos convencionais de 3PL e a terceirização completa de 4PL, atendendo a clientes que buscam um design de serviço integrado enquanto mantêm o controle interno de aquisição. As plataformas de dados locais podem tornar as torres de controle baseadas em assinatura mais práticas para clientes do mercado intermediário, pois reduzem a necessidade de uma implantação de sistema personalizado. O modelo torna o acesso digital mais prático para clientes com volumes menores ou menos previsíveis. Também oferece aos embarcadores uma forma de introduzir visibilidade compartilhada antes de se comprometer com um modelo operacional totalmente dedicado.

Por Setor de Usuário Final: Varejo Lidera a Demanda Enquanto Refrigerado e Farmacêutico Crescem Mais Rapidamente
O varejo e o comércio eletrônico respondem por 34,86% do tamanho do mercado de logística de quarta parte da Arábia Saudita em 2026. Esses clientes precisam de gestão coordenada de transportadores, processamento de devoluções, posicionamento de estoque e planejamento de capacidade em períodos de pico. As vendas transfronteiriças adicionam gestão de origem, manuseio aduaneiro, atendimento em regime de entreposto aduaneiro e entrega doméstica à mesma jornada do cliente. A parceria entre a Maersk e a Saudi Post combina essas responsabilidades entre o transporte internacional e a execução dentro do Reino. Essa é o tipo de estrutura operacional que expande o valor de um papel central de coordenação. As empresas de moda e estilo de vida também exigem posicionamento sazonal de estoque, enquanto as empresas de tecnologia e eletrônicos precisam de rastreabilidade e conformidade em múltiplos níveis da cadeia de suprimentos.
O segmento refrigerado e farmacêutico deve registrar um CAGR de 8,89% até 2032. O segmento requer armazenamento com controle de temperatura, manuseio seguro de produtos, distribuição em conformidade e visibilidade confiável em toda a cadeia de suprimentos. Os clientes de automotivo e mobilidade dependem da gestão pontual de peças de entrada, enquanto os fabricantes industriais precisam de coordenação de materiais vinculada a projetos durante programas de construção e expansão. As operações de FMCG também estão migrando para reposição mais frequente e tamanhos de embarque menores à medida que os formatos modernos de varejo se expandem. Os provedores podem atender a essas necessidades variadas combinando capacidades de conformidade específicas por setor com planejamento de múltiplos provedores.
Por Porte Empresarial: Grandes Empresas Fornecem Volume Enquanto Plataformas para PMEs Melhoram o Acesso
As grandes empresas respondem por 72,28% da participação do mercado de logística de quarta parte da Arábia Saudita em 2026. Sua posição de liderança reflete a infraestrutura de dados, o volume contratual e a capacidade de gestão de mudanças necessários para apoiar a terceirização logística ampla. Os grandes clientes também têm maior probabilidade de ter operações de aquisição complexas, múltiplas instalações e fluxos de comércio internacional. O modelo combinado de aquisição, armazenagem, estoque e logística da ASMO para a Aramco reflete a direção tomada por clientes maduros que buscam uma única camada de inteligência operacional. Esses clientes frequentemente valorizam a responsabilidade e a continuidade porque uma interrupção em uma área pode afetar a produção, a entrega de projetos ou as cadeias de suprimentos regulamentadas. O mercado de logística de quarta parte da Arábia Saudita permanece ancorado por esses relacionamentos empresariais de alto volume.
Espera-se que as pequenas e médias empresas registrem um CAGR de 7,24% até 2032. As plataformas digitais podem tornar os serviços de torre de controle acessíveis por meio de assinaturas em vez de investimento em software dedicado. A Salasa captou 30 milhões de USD em agosto de 2025 para expandir seus centros de atendimento, dark stores e capacidades de zona franca para atividades de comércio eletrônico transfronteiriço. O sistema de endereçamento nacional também pode reduzir o trabalho manual de roteamento para empresas menores com dados de entrega fragmentados. Os clientes de PMEs podem não precisar de uma grande equipe de conta dedicada, mas ainda podem se beneficiar de visibilidade de embarques, coordenação de atendimento e gestão de exceções. Os provedores precisam de designs de serviço em camadas para atender empresas sem excluir clientes menores.
Análise Geográfica
A Arábia Saudita Central responde por 42,42% da participação do mercado de logística de quarta parte da Arábia Saudita em 2026. Riade é o centro de aquisição corporativa, contratação governamental, grandes programas de distribuição e vários investimentos logísticos importantes. A Zona Logística Integrada Especial, a Zona Logística Sino-Saudita e o SPARK tornam a região um cluster denso para atividades logísticas, industriais e relacionadas à energia. A DHL Supply Chain concordou em novembro de 2025 em investir 130 milhões de EUR (149 milhões de USD) em um hub logístico e de distribuição de 78.000 m² na Zona Logística Integrada Especial[3]. Essa concentração aumenta a necessidade de coordenar frete, armazenagem, alfândega e processos de valor agregado para inquilinos que operam próximos uns dos outros.
A Arábia Saudita Ocidental deve registrar um CAGR de 9,11% até 2032, tornando-a a região de crescimento mais rápido do mercado de logística de quarta parte da Arábia Saudita. Jeddah está fortalecendo seu papel como portal do Mar Vermelho, onde as atividades portuárias, de armazém, aduaneiras e de distribuição subsequente podem ser gerenciadas como fluxos conectados. A DP World e a APM Terminals anunciaram uma parceria em fevereiro de 2026 no Terminal de Contêineres Sul do Porto Islâmico de Jeddah, por meio da qual a APM Terminals adquiriu uma participação de 37,5% e a DP World reteve uma participação de 62,5%. O Parque Logístico Integrado de Jeddah da Maersk também apoia uma abordagem combinada de transporte internacional, atendimento em regime de entreposto aduaneiro, alfândega e entrega da última milha. Esses investimentos oferecem aos provedores 4PL uma base maior de atividades transfronteiriças para coordenar.
A Província Oriental tem demanda logística industrial intensa porque atende às cadeias de suprimentos de energia e manufatura em Dammam, Jubail e localidades industriais próximas. A ASMO iniciou operações de armazém no Complexo de Refinaria Aramco Jazan em agosto de 2025, estendendo suas operações multissite para a região Sul. As regiões Norte e Sul atualmente contribuem com participações de receita menores, mas a localização industrial está criando demanda em áreas que tinham menos opções logísticas avançadas.
Cenário Competitivo
O mercado de logística de quarta parte da Arábia Saudita é fragmentado, com provedores globais atendendo a grandes contas empresariais e um mix diversificado de participantes competindo no mercado intermediário. DHL, DSV após sua integração com a Schenker, Kuehne+Nagel e A.P. Moller Maersk competem por meio de cobertura de rede internacional, capacidades de logística contratual e expertise em conformidade. A ASMO tem uma posição distinta porque seu respaldo da Aramco e da DHL vincula os serviços de aquisição à infraestrutura logística industrial. A DSV concluiu a entrada em operação de sua integração com a Schenker na Arábia Saudita em fevereiro de 2026, criando uma organização unificada em frete aéreo e marítimo, logística contratual e operações rodoviárias. Os operadores regionais competem por meio de conhecimento operacional local, relacionamentos governamentais e prestação de serviços especializados.
A tecnologia é uma base importante para a competição, pois um provedor 4PL deve mostrar aos clientes como pode identificar exceções e coordenar decisões entre vários transportadores. A Aramex inaugurou uma instalação automatizada de triagem robótica no Porto Islâmico de Jeddah em janeiro de 2025, com 120 veículos guiados robóticos e uma capacidade declarada de 4.000 embarques por hora[4]. Ela também selecionou a Softeon em janeiro de 2026 como parceira de sistema de gestão de armazém para mais de 70 instalações, incluindo os principais hubs da Arábia Saudita. A Kuehne+Nagel tornou-se a primeira empresa na Arábia Saudita a obter a certificação de Operador Econômico Autorizado para corretagem aduaneira em maio de 2025. Esses movimentos mostram que automação, execução digital de armazém e capacidade aduaneira estão se tornando elementos conectados do posicionamento competitivo. Eles também reduzem o atrito operacional que pode surgir quando os clientes utilizam vários armazéns, transportadores e pontos de entrada de fronteira. Para o provedor, essa combinação pode apoiar uma gestão de serviços mais consistente em toda a cadeia de suprimentos do cliente.
A DHL eCommerce finalizou um investimento estratégico na AJEX em agosto de 2025, expandindo o acesso a uma rede de entrega saudita com mais de 60 instalações e 1.200 veículos. A ASMO e a Arcapita também concordaram em fevereiro de 2026 em desenvolver uma instalação logística de 1,4 milhão de m² no SPARK, com a ASMO responsável por desenvolver, arrendar e operar o local. As oportunidades mais promissoras permanecem na coordenação de cadeia fria, plataformas digitais orientadas para PMEs e fluxos de comércio eletrônico transfronteiriço conectando a Arábia Saudita com destinos do GCC.
Líderes do Setor de Logística de Quarta Parte (4PL) da Arábia Saudita
-
ASMO (Advanced Supply Management Operations)
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A DP World e a APM Terminals, subsidiária da A.P. Moller Maersk, anunciaram uma parceria estratégica no Terminal de Contêineres Sul do Porto Islâmico de Jeddah. A APM Terminals adquiriu uma participação minoritária de 37,5%, enquanto a DP World reteve uma participação majoritária de 62,5% e continuou as operações do terminal, combinando capacidades complementares para reforçar o papel de Jeddah como hub do Mar Vermelho conectando Ásia, Europa e África.
- Fevereiro de 2026: A ASMO, a joint venture Aramco-DHL, fez parceria com a Arcapita Group Holdings para desenvolver uma instalação logística de propósito específico de 1,4 milhão de m² no SPARK em Dammam. A Arcapita financia e retém a propriedade por meio de um arranjo de financiamento antecipado. Ao mesmo tempo, a ASMO desenvolve, arrenda e opera a instalação sob um contrato de arrendamento ocupacional de 22 anos que inclui um armazém Grau A com controle de temperatura de 43.000 m², mais de 3.000 m² de espaço de escritório e mais de 1,2 milhão de m² de pátio aberto.
- Agosto de 2025: A DHL eCommerce finalizou um investimento estratégico na AJEX, uma líder em logística saudita com mais de 60 instalações, 1.200 veículos e uma equipe de 2.000 profissionais. A parceria posiciona a DHL eCommerce para capturar o crescimento de dois dígitos esperado no comércio eletrônico da Arábia Saudita, expandindo diretamente sua capacidade de entrega da última milha e a proposta de serviço 4PL para clientes de varejo online em todo o Reino.
- Agosto de 2025: A SAL Saudi Logistics Services e a Elm assinaram um acordo para desenvolver uma plataforma de logística digital totalmente integrada, cobrindo agendamento de embarques, gestão de pagamentos, notificações de entrega e reserva de compromissos em toda a rede de estações aeroportuárias da SAL.
Escopo do Relatório do Mercado de Logística de Quarta Parte (4PL) da Arábia Saudita
| Provedor de Logística Líder (LLP) |
| Integrador de Soluções |
| Plataforma Digital 4PL |
| FMCG |
| Varejo e Comércio Eletrônico |
| Moda e Estilo de Vida |
| Tecnologia e Eletrônicos |
| Refrigerado e Farmacêutico |
| Automotivo e Mobilidade |
| Manufatura Industrial |
| Outros |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Modelo Operacional | Provedor de Logística Líder (LLP) |
| Integrador de Soluções | |
| Plataforma Digital 4PL | |
| Por Setor de Usuário Final | FMCG |
| Varejo e Comércio Eletrônico | |
| Moda e Estilo de Vida | |
| Tecnologia e Eletrônicos | |
| Refrigerado e Farmacêutico | |
| Automotivo e Mobilidade | |
| Manufatura Industrial | |
| Outros | |
| Por Porte Empresarial | Pequenas e Médias Empresas |
| Grandes Empresas | |
| Por Região | Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) | |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | |
| Norte (Al-Jouf e Arar) | |
| Sul (Asir, Jazan e Najran) |
Principais Questões Respondidas no Relatório
Qual é o valor projetado da logística de quarta parte da Arábia Saudita em 2032?
O mercado de logística de quarta parte da Arábia Saudita deve atingir 1,79 bilhões de USD até 2032, crescendo a um CAGR de 6,45% a partir de 2027.
Qual modelo operacional lidera a logística de quarta parte da Arábia Saudita?
O provedor de logística líder é o maior modelo operacional, detendo uma participação de 47,83% em 2026.
Qual setor de clientes está se expandindo mais rapidamente para os serviços 4PL?
O segmento refrigerado e farmacêutico é o segmento de usuário final de crescimento mais rápido, com um CAGR de 8,89% projetado até 2032.
Por que a Arábia Saudita Ocidental está crescendo rapidamente para a atividade 4PL?
A Arábia Saudita Ocidental deve registrar um CAGR de 9,11% à medida que Jeddah fortalece seu papel na logística portuária, em regime de entreposto aduaneiro, aduaneira e transfronteiriça.
Como as plataformas digitais afetam a adoção do 4PL na Arábia Saudita?
A plataforma digital 4PL deve registrar um CAGR de 8,91% porque os embarcadores precisam de visibilidade compartilhada, benchmarking de transportadores e gestão mais ágil de exceções.
O que limita a expansão dos serviços 4PL na Arábia Saudita?
A escassez de mão de obra especializada e os sistemas de dados logísticos desconectados podem atrasar a implantação de operações integradas de torre de controle.