
Saudi-Arabien Vierparteilogistik (4PL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.23 Milliarden US-Dollar |
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 1.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.45 % |
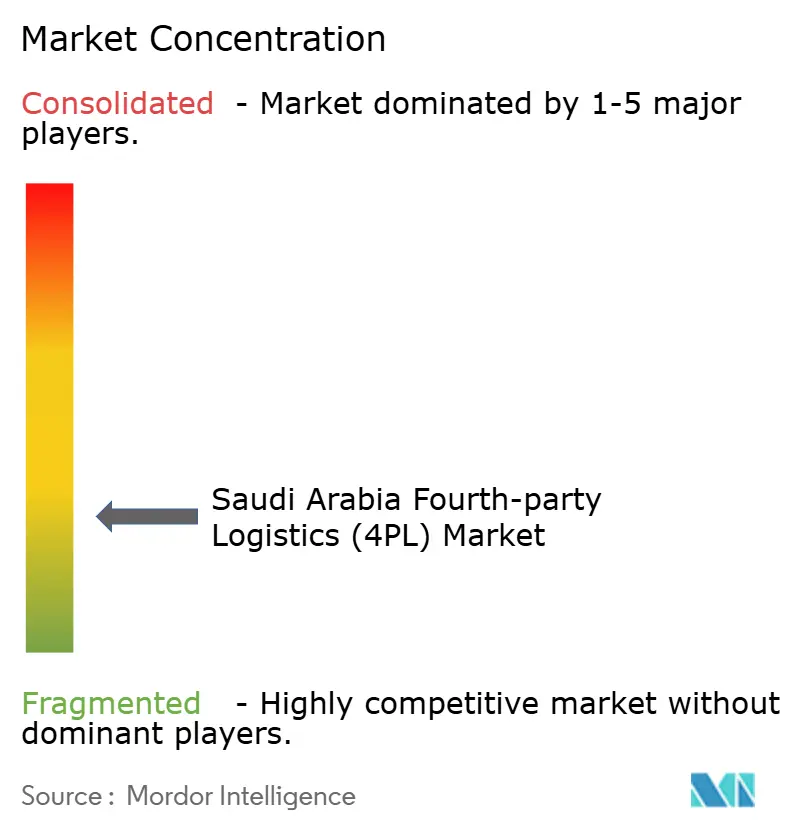
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Vierparteilogistik (4PL) Marktanalyse von Mordor Intelligence
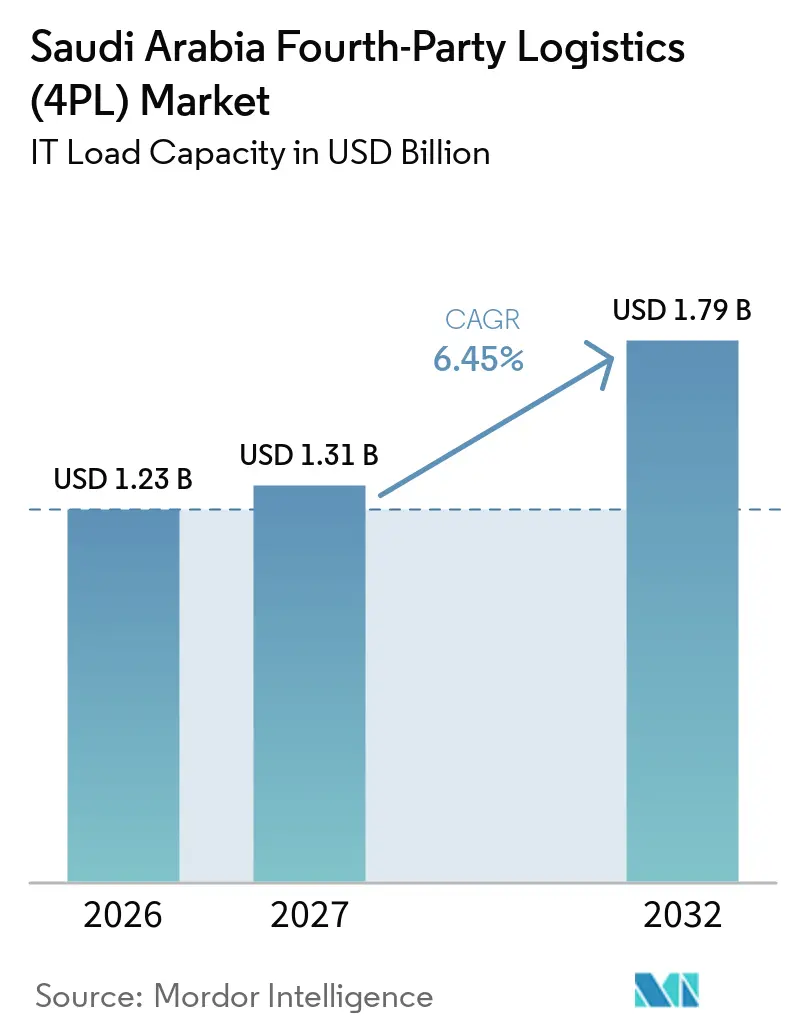
Die Marktgröße des saudi-arabischen Vierparteilogistikmarkts wird im Jahr 2026 auf 1,23 Milliarden USD geschätzt. Es wird prognostiziert, dass er von 1,31 Milliarden USD im Jahr 2027 auf 1,79 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,45 % während des Prognosezeitraums (2027–2032).
Der saudi-arabische Vierparteilogistikmarkt wird durch das Nationale Programm für Industrieentwicklung und Logistik unterstützt, das 36 Milliarden USD für die Logistikinfrastruktur und 28 Milliarden USD für Industriezonen bereitgestellt hat. Das Wachstum weitet sich von multinationalen Kunden auf inländische Hersteller aus, die in Exportkanäle eintreten, während Einzelhandels-, Gesundheits- und Technologieunternehmen eine formalere Koordination der Lieferkette einführen. Schnellere Zollverfahren und das nationale Adresssystem machen die Echtzeitplanung auch für Verlader nützlicher, die Liefer- und Compliance-Aufgaben bisher getrennt verwalteten. Der saudi-arabische Vierparteilogistikmarkt begünstigt daher Anbieter, die Multi-Carrier-Überwachung, digitale Transparenz und branchenspezifisches Betriebswissen kombinieren können.
Wichtigste Erkenntnisse des Berichts
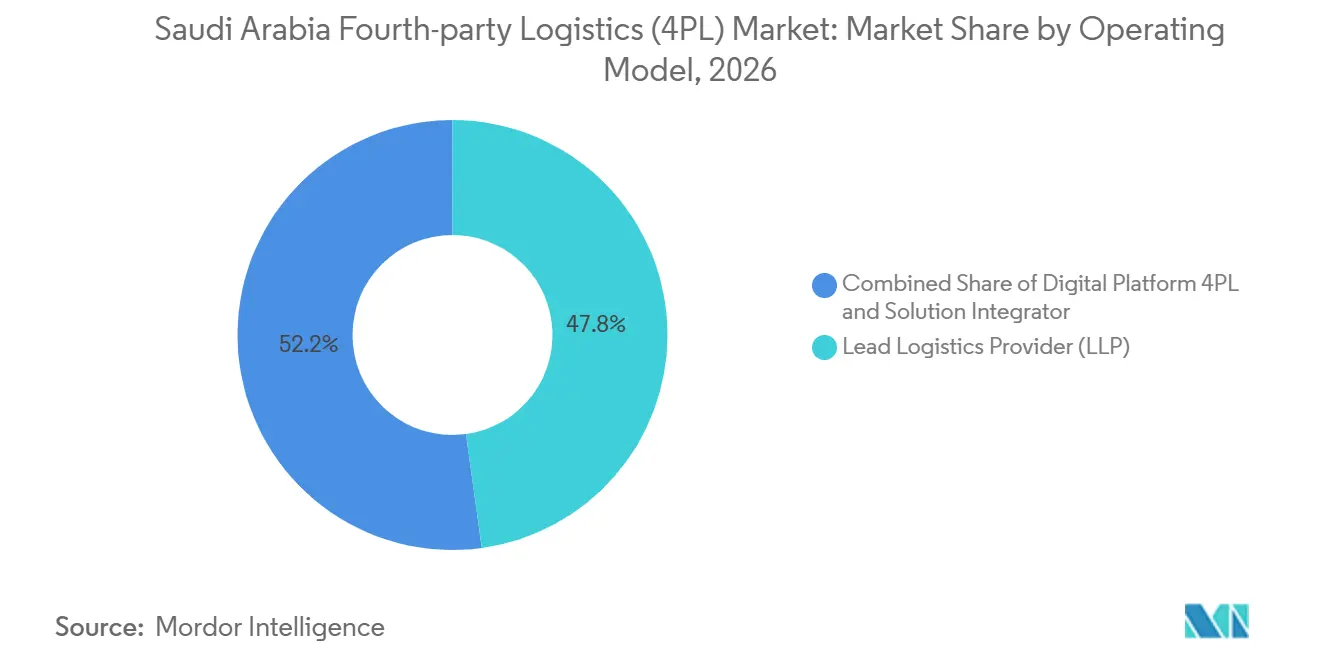
- Nach Betriebsmodell entfallen im Jahr 2026 47,83 % des Marktanteils auf Lead-Logistics-Provider, während die digitale Plattform 4PL bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen wird.
- Nach Endnutzerbranche entfällt auf das Segment Einzelhandel und E-Commerce im Jahr 2026 ein Anteil von 34,86 % an der Marktgröße des saudi-arabischen Vierparteilogistikmarkts, während für Kühltransport und Pharma bis 2032 ein CAGR von 8,89 % prognostiziert wird.
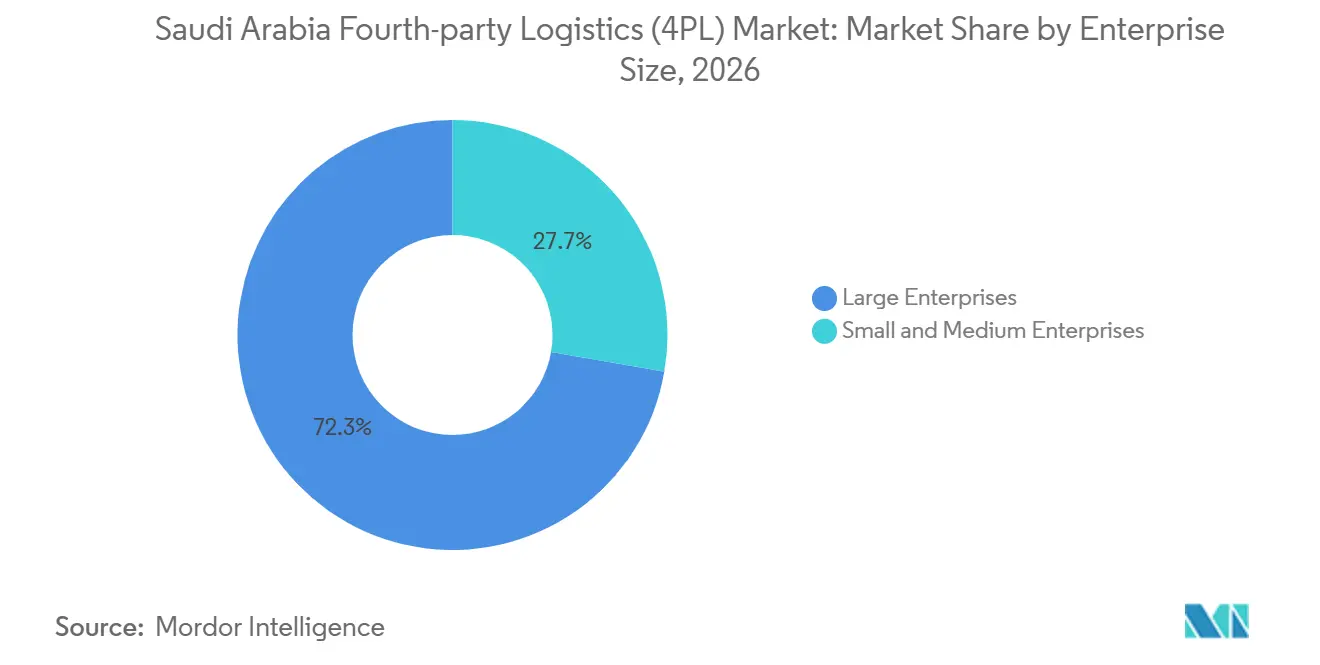
- Nach Unternehmensgröße entfallen im Jahr 2026 72,28 % des Marktanteils des saudi-arabischen Vierparteilogistikmarkts auf Großunternehmen, während für kleine und mittlere Unternehmen bis 2032 ein CAGR von 7,24 % prognostiziert wird.
- Nach Geografie entfällt auf Zentral-Saudi-Arabien im Jahr 2026 ein Anteil von 42,42 % an der Marktgröße des saudi-arabischen Vierparteilogistikmarkts, während für West-Saudi-Arabien bis 2032 ein CAGR von 9,11 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des saudi-arabischen Vierparteilogistikmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision-2030-Investitionen weiten die Nachfrage nach integrierter Logistik aus | +1.9% | National, mit konzentrierten Gewinnen in Riad, Dschidda und Dammam | Langfristig (≥ 4 Jahre) |
| Zunehmende E-Commerce-Komplexität erhöht den Bedarf an End-to-End-Orchestrierung | +1.4% | Zentrale und westliche Regionen, mit aufkommenden Gewinnen in der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Multi-Anbieter-Netzwerke erhöhen den Bedarf an Lieferkettenkoordination | +0.9% | National, Ausstrahlungseffekte auf grenzüberschreitende Korridore über Dschidda und SILZ | Mittelfristig (2–4 Jahre) |
| Fertigungslokalisierung weitet den Bedarf an komplexem Logistikmanagement aus | +0.7% | Östliche und zentrale Provinzen (SPARK, Jubail, Yanbu) | Langfristig (≥ 4 Jahre) |
| Digitale Lieferketten beschleunigen die Einführung von Control-Tower-Lösungen | +0.8% | National, getrieben durch den Technologie- und Logistikcluster in Riad | Mittelfristig (2–4 Jahre) |
| Wachstum des regionalen Handels erhöht den Bedarf an grenzüberschreitender Orchestrierung | +0.6% | Westliche Region und nördliche Grenzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Investitionen weiten die Nachfrage nach integrierter Logistik aus
Im Jahr 2025 waren 24 von 59 geplanten nationalen Logistikzentren in Betrieb und stärkten die Konnektivität zwischen Häfen, Lagerhäusern, Industrieparks und Kundeneinrichtungen. Die Sonderwirtschaftszone für integrierte Logistik in der Nähe des König-Khalid-Internationalen Flughafens hat Logistik- und Technologieunternehmen angezogen und die Nachfrage nach koordinierten Eingangs-, Zolllager- und Ausgangsvorgängen erhöht. Die im November 2025 geschlossene Vereinbarung von DHL Supply Chain zur Entwicklung einer regionalen Einrichtung innerhalb der Zone spiegelt das wachsende Investitionsinteresse an Multi-User-Logistikinfrastruktur wider[1]. Die Fertigungslokalisierung unterstützt den saudi-arabischen Vierparteilogistikmarkt zusätzlich, da Rohstoffe, Wartungslieferungen, Projektfracht und Fertigwaren über mehrere Dienstleister hinweg bewegt werden. Es wird erwartet, dass die Nachfrage steigt, da Unternehmen eine integrierte Überwachung von Compliance-, Beschaffungs-, Bestands- und Frachtoperationen anstreben.
Zunehmende E-Commerce-Komplexität erhöht den Bedarf an End-to-End-Orchestrierung
Der E-Commerce hat die Anzahl der Lieferübergaben erhöht und die Bedeutung von Retouren, Lieferplanung und Carrier-Zuweisung in ganz Saudi-Arabien gesteigert. Der saudi-arabische Vierparteilogistikmarkt ist gut positioniert, um Einzelhändler zu unterstützen, die einen gemeinsamen Überblick über Bestände, Fulfillment-Center, Kurierkapazitäten und Kundenretouren benötigen. A.P. Moller Maersk und Saudi Post schlossen im Juli 2025 eine Partnerschaft, bei der Maersk die Ursprungsaktivitäten und den internationalen Transport übernimmt, während Saudi Post die Zollabfertigung und die letzte Meile der Lieferung innerhalb des Königreichs verwaltet. Dieses Modell verdeutlicht, warum der grenzüberschreitende Handel häufig auf koordinierten Rollen beruht, anstatt dass ein einziger Anbieter alle Aufgaben übernimmt. Das nationale Adresssystem, das im Januar 2026 in Kraft trat, reduziert eine Datenbeschränkung auf der letzten Meile und gibt Betreibern eine konsistentere Grundlage für die adressgenaue Routenplanung. Kühlketten-Einzelhandel und pharmazeutische Lieferungen fügen Temperatur- und Rückverfolgbarkeitsanforderungen hinzu, die eine spezialisierte Koordination wertvoller machen können als konventionelle Paketabwicklung.
Multi-Anbieter-Netzwerke erhöhen den Bedarf an Lieferkettenkoordination
Die Logistikexpansion Saudi-Arabiens hat die Anzahl der Transportmodi, Dienstleister und regulatorischen Berührungspunkte erhöht, die eine Sendung durchlaufen kann. Der saudi-arabische Vierparteilogistikmarkt profitiert davon, wenn ein Importeur oder Hersteller eine Partei benötigt, die Luftfracht, Seefracht, Straßentransport, Lageraktivitäten und Zollprozesse überwacht. ASMO erweiterte im Jahr 2025 die Beschaffungsdienstleistungen für Aramco durch Hinzufügen von 120 Beschaffungsvereinbarungen, nach einem Pilotprojekt im Juli, als Teil einer schrittweisen Expansion bis 2027. Sein Betriebsmodell kombiniert Beschaffungs- und Lagerverwaltung mit Logistikausführung, was die Anzahl separater Koordinationspunkte für Industriekunden reduziert. Die saudi-arabische Vierparteilogistikbranche profitiert von dieser Art langfristiger Vereinbarungen, da sie eine Nachfrage nach umfassenderer operativer Überwachung schafft, anstatt einzelne Frachtbewegungen zu verwalten. Mehr Seeverkehrsdienstleistungen und der wachsende grenzüberschreitende Handel erhöhen zudem den Bedarf, Übergaben zwischen lokalen und internationalen Partnern zu koordinieren.
Digitale Lieferketten beschleunigen die Einführung von Control-Tower-Lösungen
Digitale Lieferkettentools werden zunehmend relevanter, da Kunden Live-Sendungsstatus, Bestandsdaten und Carrier-Leistungsvergleiche anfordern. SAP eröffnete im Februar 2025 ein Rechenzentrum in Saudi-Arabien und schloss im Oktober 2025 eine Implementierung des SAP Business Network im öffentlichen Sektor mit lokaler Datensouveränitäts-Compliance ab. Diese lokale Dateninfrastruktur kann den Aufwand für maßgeschneiderte Integrationsarbeiten für Plattformen reduzieren, die regulierte Kunden bedienen. SAL Saudi Logistics Services und Elm vereinbarten im August 2025, eine digitale Logistikplattform mit Terminplanung, Zahlungsmanagement, Lieferbenachrichtigungen und Terminbuchung zu entwickeln. Digitale Systeme helfen Control Towers dabei, Ausnahmen über mehrere Carrier und Einrichtungen hinweg zu identifizieren und zu verwalten, während sie gleichzeitig den physischen Logistikbetrieb unterstützen. Der saudi-arabische Vierparteilogistikmarkt wird voraussichtlich Anbieter bevorzugen, die Daten aus mehreren Quellen in klare operative Maßnahmen für Kunden umwandeln können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an fortgeschrittenen Logistikfachkräften begrenzt die Skalierbarkeit der 4PL | -1.2% | National, mit akutem Druck in den operativen Zentren Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Lücken bei der Dateninteroperabilität schränken die End-to-End-Transparenz ein | -0.9% | National, höhere Schwere in den industriellen Korridoren der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige digitale Bereitschaft verlangsamt die Plattformintegration | -0.8% | Nördliche und südliche Regionen, Ausstrahlungseffekte auf kleinere Städte | Langfristig (≥ 4 Jahre) |
| Komplexität der Datenverwaltung erhöht Implementierungs- und Compliance-Kosten | -0.6% | National, höchste Belastung in regulierten Sektoren (Pharma, Verteidigung) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an fortgeschrittenen Logistikfachkräften begrenzt die Skalierbarkeit der 4PL
Der Fonds für die Entwicklung der Humanressourcen Saudi-Arabiens unterstützte zwischen 2020 und Mitte 2025 die Beschäftigung von 74.000 Bürgern im Transport- und Logistiksektor[2]. Die verbleibende Herausforderung besteht in der Verfügbarkeit von Fachkräften, die Planungssysteme nutzen, Daten interpretieren, Kundenausnahmen verwalten und Multi-Anbieter-Netzwerke überwachen können. Vierparteilogistik-Verträge erfordern Fähigkeiten, die Betriebswissen mit digitaler Entscheidungsfindung verbinden, was möglicherweise nicht gleichmäßig in allen Regionen verfügbar ist. Hohe Arbeitsbelastungen können auch die Zeit einschränken, die Logistikbetreiber für formale Schulungen und die Einführung neuer Systeme aufwenden. Diese Einschränkung kann den Rollout von Control-Tower-Diensten verzögern, selbst wenn Infrastruktur und Kundennachfrage vorhanden sind. Der saudi-arabische Vierparteilogistikmarkt könnte daher in etablierten Zentren schneller skalieren als in kleineren Städten, in denen digitale Logistikfähigkeiten weniger ausgereift sind.
Lücken bei der Dateninteroperabilität schränken die End-to-End-Transparenz ein
Viele Logistiknetzwerke verwenden nach wie vor separate Lagersysteme, Carrier-Tracking-Tools und Datenaustauschformate, die ohne kundenspezifische Integration nicht zusammenarbeiten. Dies schwächt die End-to-End-Transparenz, die Kunden von einem 4PL-Betriebsmodell erwarten. Die lokale Infrastruktur und die Unterstützung des öffentlichen Sektornetzwerks durch SAP können die Standardisierung für einige Nutzer verbessern, aber das teilnehmende privatwirtschaftliche Ökosystem bleibt uneinheitlich. Datensouveränitätsverpflichtungen erfordern zudem, dass ausländische Anbieter lokale Datenspeicher- und Governance-Regelungen für saudi-arabische Logistikdaten konzipieren. Diese Anforderungen können die Implementierungszeit und -kosten erhöhen, insbesondere für regulierte Kunden aus dem Gesundheitswesen, der Verteidigung und dem Energiesektor. Der saudi-arabische Vierparteilogistikmarkt könnte eine langsamere Akzeptanz verzeichnen, wenn Subunternehmer keine zeitnahen und standardisierten Betriebsdaten liefern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsmodell: LLP hält den größten Marktanteil, während digitale Plattformen schneller wachsen
Der Lead-Logistics-Provider entfällt im Jahr 2026 auf 47,83 % des Marktanteils des saudi-arabischen Vierparteilogistikmarkts. Dieses Modell spricht Industrie-, Regierungs- und Unternehmenskunden an, die einen einzigen verantwortlichen Betreiber für Luft-, See-, Straßen-, Schienen-, Lager- und Zollaktivitäten wünschen. Langfristige Vereinbarungen können ein stabiles Servicedesign unterstützen und die Integration von Beschaffungs-, Bestands- und Transportabläufen erleichtern. ASMOs Beschaffungsexpansion für Aramco veranschaulicht diesen Ansatz, da das Unternehmen bis 2027 Dienstleistungen in den Bereichen allgemeine Versorgung, Wartung, Bohrung, Chemikalien und Projektmaterialien aufbaut. Diese Beziehungen machen eine koordinierte operative Verantwortung nützlicher als die Verwaltung mehrerer eigenständiger Frachtverträge.
Die digitale Plattform 4PL wird voraussichtlich von 2027 bis 2032 einen CAGR von 8,91 % verzeichnen, die höchste Rate unter den Betriebsmodellen. Das Modell ist für Einzelhändler, E-Commerce-Unternehmen und pharmazeutische Verlader relevant, die schnelle Statusaktualisierungen und Carrier-Vergleiche benötigen. Lösungsintegratoren befinden sich zwischen konventionellen 3PL-Vereinbarungen und vollständigem 4PL-Outsourcing und bedienen Kunden, die ein integriertes Servicedesign anstreben, während sie die interne Beschaffungskontrolle behalten. Lokale Datenplattformen können abonnementbasierte Control Towers für mittelständische Kunden praktikabler machen, da sie den Bedarf an einer maßgeschneiderten Systemimplementierung reduzieren. Das Modell macht den digitalen Zugang für Kunden mit kleineren oder weniger vorhersehbaren Volumina praktikabler. Es gibt Verladern auch eine Möglichkeit, gemeinsame Transparenz einzuführen, bevor sie sich für ein vollständig dediziertes Betriebsmodell entscheiden.

Nach Endnutzerbranche: Einzelhandel führt die Nachfrage an, während Kühltransport und Pharma am schnellsten wachsen
Einzelhandel und E-Commerce entfallen im Jahr 2026 auf 34,86 % der Marktgröße des saudi-arabischen Vierparteilogistikmarkts. Diese Kunden benötigen koordiniertes Carrier-Management, Retourenabwicklung, Bestandspositionierung und Kapazitätsplanung für Spitzenzeiten. Grenzüberschreitende Verkäufe fügen Ursprungsmanagement, Zollabwicklung, Zolllager-Fulfillment und inländische Lieferung zur gleichen Kundenreise hinzu. Die Partnerschaft zwischen Maersk und Saudi Post kombiniert diese Verantwortlichkeiten zwischen internationalem Transport und der Ausführung innerhalb des Königreichs. Dies ist die Art von Betriebsstruktur, die den Wert einer zentralen Koordinationsrolle erweitert. Mode- und Lifestyle-Unternehmen benötigen zudem eine saisonale Bestandspositionierung, während Technologie- und Elektronikunternehmen Rückverfolgbarkeit und Compliance über mehrere Lieferstufen hinweg benötigen.
Für Kühltransport und Pharma wird bis 2032 ein CAGR von 8,89 % prognostiziert. Das Segment erfordert temperaturkontrollierte Lagerung, sichere Produkthandhabung, konforme Distribution und zuverlässige Transparenz entlang der Lieferkette. Automobil- und Mobilitätskunden sind auf ein zeitgerechtes Management eingehender Teile angewiesen, während Industriehersteller während Bau- und Erweiterungsprogrammen eine projektbezogene Materialkoordination benötigen. FMCG-Operationen entwickeln sich ebenfalls hin zu häufigeren Nachschublieferungen und kleineren Sendungsgrößen, da sich moderne Einzelhandelsformate ausweiten. Anbieter können diese vielfältigen Anforderungen erfüllen, indem sie branchenspezifische Compliance-Fähigkeiten mit Multi-Anbieter-Planung kombinieren.
Nach Unternehmensgröße: Großunternehmen liefern das Volumen, während Plattformen für KMU den Zugang verbessern
Großunternehmen entfallen im Jahr 2026 auf 72,28 % des Marktanteils des saudi-arabischen Vierparteilogistikmarkts. Ihre führende Position spiegelt die Dateninfrastruktur, das Vertragsvolumen und die Change-Management-Kapazität wider, die für ein umfassendes Logistik-Outsourcing erforderlich sind. Großkunden haben auch häufiger komplexe Beschaffungsoperationen, mehrere Einrichtungen und internationale Handelsströme. ASMOs kombiniertes Beschaffungs-, Lager-, Bestands- und Logistikmodell für Aramco spiegelt die Richtung wider, die reife Kunden einschlagen, die eine operative Intelligenzebene anstreben. Diese Kunden schätzen oft Verantwortlichkeit und Kontinuität, da eine Störung in einem Bereich die Produktion, Projektlieferung oder regulierte Lieferketten beeinträchtigen kann. Der saudi-arabische Vierparteilogistikmarkt bleibt durch diese volumenstarken Unternehmensbeziehungen verankert.
Für kleine und mittlere Unternehmen wird bis 2032 ein CAGR von 7,24 % erwartet. Digitale Plattformen können Control-Tower-Dienste durch Abonnements zugänglich machen, anstatt dedizierte Softwareinvestitionen zu erfordern. Salasa sammelte im August 2025 30 Millionen USD ein, um seine Fulfillment-Center, Dark Stores und Zolllagerzonenfähigkeiten für grenzüberschreitende E-Commerce-Aktivitäten auszubauen. Das nationale Adresssystem kann auch den manuellen Routenplanungsaufwand für kleinere Unternehmen mit fragmentierten Lieferdaten reduzieren. KMU-Kunden benötigen möglicherweise kein großes dediziertes Account-Team, können aber dennoch von Sendungstransparenz, Fulfillment-Koordination und Ausnahmemanagement profitieren. Anbieter benötigen abgestufte Servicedesigns, um Großunternehmen zu bedienen, ohne kleinere Kunden auszuschließen.
Geografische Analyse
Zentral-Saudi-Arabien entfällt im Jahr 2026 auf 42,42 % des Marktanteils des saudi-arabischen Vierparteilogistikmarkts. Riad ist das Zentrum für Unternehmensbeschaffung, staatliche Auftragsvergabe, große Distributionsprogramme und mehrere bedeutende Logistikinvestitionen. Die Sonderwirtschaftszone für integrierte Logistik, die Sino-Saudi-Logistikzone und SPARK machen die Region zu einem dichten Cluster für Logistik-, Industrie- und energiebezogene Aktivitäten. DHL Supply Chain vereinbarte im November 2025, 130 Millionen EUR (149 Millionen USD) in ein 78.000 m² großes Logistik- und Distributionszentrum in der Sonderwirtschaftszone für integrierte Logistik zu investieren[3]. Diese Konzentration erhöht den Bedarf, Fracht, Lagerung, Zoll und Mehrwertprozesse für Mieter zu koordinieren, die in unmittelbarer Nähe zueinander tätig sind.
Für West-Saudi-Arabien wird bis 2032 ein CAGR von 9,11 % prognostiziert, was es zum am schnellsten wachsenden regionalen Teil des saudi-arabischen Vierparteilogistikmarkts macht. Dschidda stärkt seine Rolle als Rotes-Meer-Gateway, wo Hafen-, Lager-, Zoll- und Weiterdistributionsaktivitäten als verbundene Abläufe verwaltet werden können. DP World und APM Terminals gaben im Februar 2026 eine Partnerschaft am Südlichen Containerterminal des Islamischen Hafens von Dschidda bekannt, bei der APM Terminals einen Anteil von 37,5 % erwarb und DP World einen Anteil von 62,5 % behielt. Der Dschidda Integrated Logistics Park von Maersk unterstützt ebenfalls einen kombinierten Ansatz für internationalen Transport, Zolllager-Fulfillment, Zoll und letzte-Meile-Lieferung. Diese Investitionen geben 4PL-Anbietern eine größere Basis grenzüberschreitender Aktivitäten zur Koordination.
Die Ostprovinz hat eine intensive industrielle Logistiknachfrage, da sie Energie- und Fertigungslieferketten in Dammam, Jubail und nahegelegenen Industriestandorten bedient. ASMO nahm im August 2025 den Lagerbetrieb am Aramco-Jazan-Raffinerie-Komplex auf und erweiterte damit seinen Mehrstandortbetrieb in die südliche Region. Die nördlichen und südlichen Regionen tragen derzeit kleinere Umsatzanteile bei, aber die Fertigungslokalisierung schafft Nachfrage in Gebieten, die bisher über weniger fortgeschrittene Logistikoptionen verfügten.
Wettbewerbslandschaft
Der saudi-arabische Vierparteilogistikmarkt ist fragmentiert, wobei globale Anbieter große Unternehmenskonten bedienen und eine vielfältige Mischung von Akteuren im mittleren Marktsegment konkurriert. DHL, DSV nach seiner Schenker-Integration, Kuehne+Nagel und A.P. Moller Maersk konkurrieren durch internationale Netzwerkabdeckung, Kontraktlogistikfähigkeiten und Compliance-Expertise. ASMO hat eine besondere Position, da seine Unterstützung durch Aramco und DHL Beschaffungsdienstleistungen mit industrieller Logistikinfrastruktur verbindet. DSV schloss die Inbetriebnahme seiner Schenker-Integration in Saudi-Arabien im Februar 2026 ab und schuf damit eine einheitliche Organisation für Luft- und Seefracht, Kontraktlogistik und Straßenoperationen. Regionale Betreiber konkurrieren durch lokales Betriebswissen, Regierungsbeziehungen und spezialisierte Serviceerbringung.
Technologie ist eine wichtige Grundlage für den Wettbewerb, da ein 4PL-Anbieter Kunden zeigen muss, wie er Ausnahmen identifizieren und Entscheidungen über mehrere Carrier hinweg koordinieren kann. Aramex eröffnete im Januar 2025 eine automatisierte Roboter-Sortieranlage am Islamischen Hafen von Dschidda mit 120 robotergesteuerten Fahrzeugen und einer angegebenen Kapazität von 4.000 Sendungen pro Stunde[4]. Aramex wählte im Januar 2026 auch Softeon als Partner für Lagerverwaltungssysteme für mehr als 70 Einrichtungen aus, darunter wichtige saudi-arabische Standorte. Kuehne+Nagel wurde im Mai 2025 als erstes Unternehmen in Saudi-Arabien mit der Zertifizierung als Zugelassener Wirtschaftsbeteiligter für die Zollabfertigung ausgezeichnet. Diese Schritte zeigen, dass Automatisierung, digitale Lagerausführung und Zollfähigkeiten zu miteinander verbundenen Elementen der Wettbewerbspositionierung werden. Sie reduzieren auch die operative Reibung, die entstehen kann, wenn Kunden mehrere Lagerhäuser, Carrier und Grenzübergangspunkte nutzen. Für den Anbieter kann diese Kombination ein konsistenteres Servicemanagement entlang der Kundenlieferkette unterstützen.
DHL eCommerce schloss im August 2025 eine strategische Investition in AJEX ab und erweiterte damit den Zugang zu einem saudi-arabischen Liefernetzwerk mit mehr als 60 Einrichtungen und 1.200 Fahrzeugen. ASMO und Arcapita vereinbarten im Februar 2026 außerdem die Entwicklung einer 1,4 Millionen m² großen Logistikeinrichtung bei SPARK, wobei ASMO den Standort entwickeln, vermieten und betreiben soll. Die stärksten Chancen verbleiben in der Kühlkettenkoordination, KMU-orientierten digitalen Plattformen und grenzüberschreitenden E-Commerce-Strömen, die Saudi-Arabien mit GCC-Zielen verbinden.
Marktführer der saudi-arabischen Vierparteilogistik (4PL) Branche
-
ASMO (Advanced Supply Management Operations)
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: DP World und APM Terminals, eine Tochtergesellschaft von A.P. Moller Maersk, gaben eine strategische Partnerschaft am Südlichen Containerterminal des Islamischen Hafens von Dschidda bekannt. APM Terminals erwarb einen Minderheitsanteil von 37,5 %, während DP World einen Mehrheitsanteil von 62,5 % behielt und den Terminalbetrieb fortführte, wobei komplementäre Fähigkeiten kombiniert wurden, um Dschiddas Rolle als Rotes-Meer-Drehkreuz zu stärken, das Asien, Europa und Afrika verbindet.
- Februar 2026: ASMO, das Gemeinschaftsunternehmen von Aramco und DHL, schloss eine Partnerschaft mit Arcapita Group Holdings zur Entwicklung einer 1,4 Millionen m² großen, zweckgebauten Logistikeinrichtung bei SPARK in Dammam. Arcapita finanziert und behält das Eigentum über eine Forward-Funding-Vereinbarung. Gleichzeitig entwickelt, vermietet und betreibt ASMO die Einrichtung im Rahmen eines 22-jährigen Nutzungsmietvertrags, der ein 43.000 m² großes temperaturkontrolliertes Lagerhaus der Klasse A, mehr als 3.000 m² Bürofläche und über 1,2 Millionen m² Freifläche umfasst.
- August 2025: DHL eCommerce schloss eine strategische Investition in AJEX ab, einen saudi-arabischen Logistikführer mit über 60 Einrichtungen, 1.200 Fahrzeugen und einem Team von 2.000 Fachleuten. Die Partnerschaft positioniert DHL eCommerce, um das erwartete zweistellige E-Commerce-Wachstum in Saudi-Arabien zu nutzen, und erweitert direkt seine letzte-Meile-Lieferfähigkeit und das 4PL-Serviceangebot für Online-Einzelhandelskunden im gesamten Königreich.
- August 2025: SAL Saudi Logistics Services und Elm unterzeichneten eine Vereinbarung zur Entwicklung einer vollständig integrierten digitalen Logistikplattform, die Sendungsplanung, Zahlungsmanagement, Lieferbenachrichtigungen und Terminbuchung über das Flughafenstationsnetzwerk von SAL abdeckt.
Berichtsumfang des saudi-arabischen Vierparteilogistik (4PL) Markts
| Lead-Logistics-Provider (LLP) |
| Lösungsintegrator |
| Digitale Plattform 4PL |
| FMCG |
| Einzelhandel und E-Commerce |
| Mode und Lifestyle |
| Technologie und Elektronik |
| Kühltransport und Pharma |
| Automobil und Mobilität |
| Industrielle Fertigung |
| Sonstige |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Betriebsmodell | Lead-Logistics-Provider (LLP) |
| Lösungsintegrator | |
| Digitale Plattform 4PL | |
| Nach Endnutzerbranche | FMCG |
| Einzelhandel und E-Commerce | |
| Mode und Lifestyle | |
| Technologie und Elektronik | |
| Kühltransport und Pharma | |
| Automobil und Mobilität | |
| Industrielle Fertigung | |
| Sonstige | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) | |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nördlich (Al-Jouf und Arar) | |
| Südlich (Asir, Jazan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die saudi-arabische Vierparteilogistik im Jahr 2032 erreichen?
Der saudi-arabische Vierparteilogistikmarkt wird voraussichtlich bis 2032 1,79 Milliarden USD erreichen und von 2027 an mit einem CAGR von 6,45 % wachsen.
Welches Betriebsmodell führt die saudi-arabische Vierparteilogistik an?
Der Lead-Logistics-Provider ist das größte Betriebsmodell mit einem Anteil von 47,83 % im Jahr 2026.
Welcher Kundensektor wächst am schnellsten bei 4PL-Dienstleistungen?
Kühltransport und Pharma ist das am schnellsten wachsende Endnutzersegment mit einem prognostizierten CAGR von 8,89 % bis 2032.
Warum wächst West-Saudi-Arabien schnell im Bereich 4PL-Aktivitäten?
Für West-Saudi-Arabien wird ein CAGR von 9,11 % prognostiziert, da Dschidda seine Rolle in der Hafen-, Zolllager-, Zoll- und grenzüberschreitenden Logistik stärkt.
Wie beeinflussen digitale Plattformen die 4PL-Akzeptanz in Saudi-Arabien?
Die digitale Plattform 4PL wird voraussichtlich einen CAGR von 8,91 % verzeichnen, da Verlader gemeinsame Transparenz, Carrier-Benchmarking und schnelleres Ausnahmemanagement benötigen.
Was begrenzt die Expansion von 4PL-Dienstleistungen in Saudi-Arabien?
Fachkräftemangel und unverbundene Logistikdatensysteme können den Rollout integrierter Control-Tower-Operationen verzögern.