
サウジアラビア第四者物流(4PL)市規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.23 十億米ドル |
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 1.79 十億米ドル |
| 成長率 (2027 - 2032) | 6.45 % |
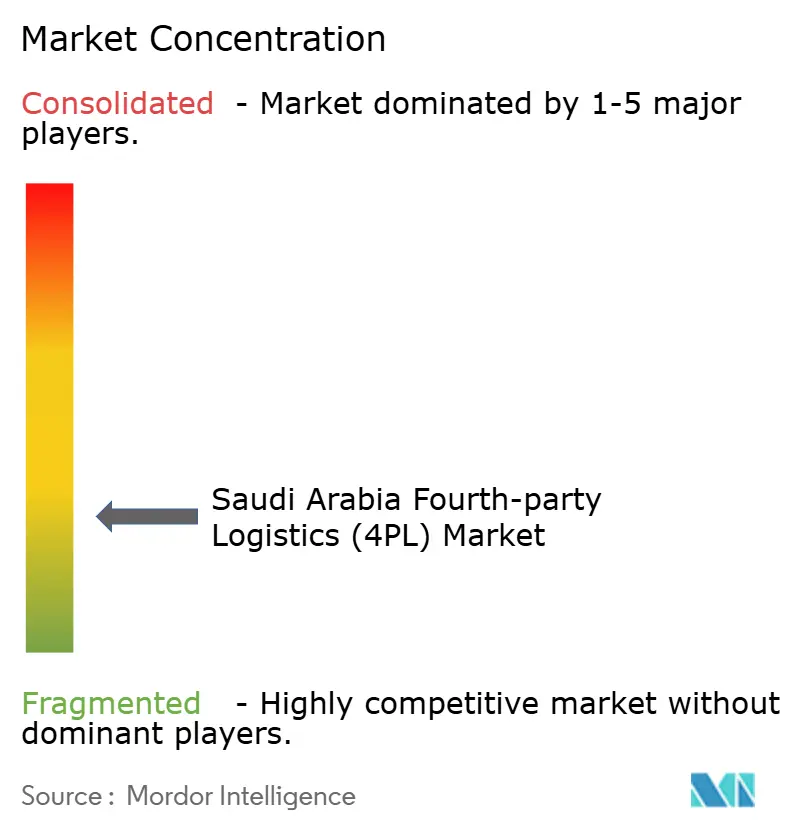
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア第四者物流(4PL)市場分析
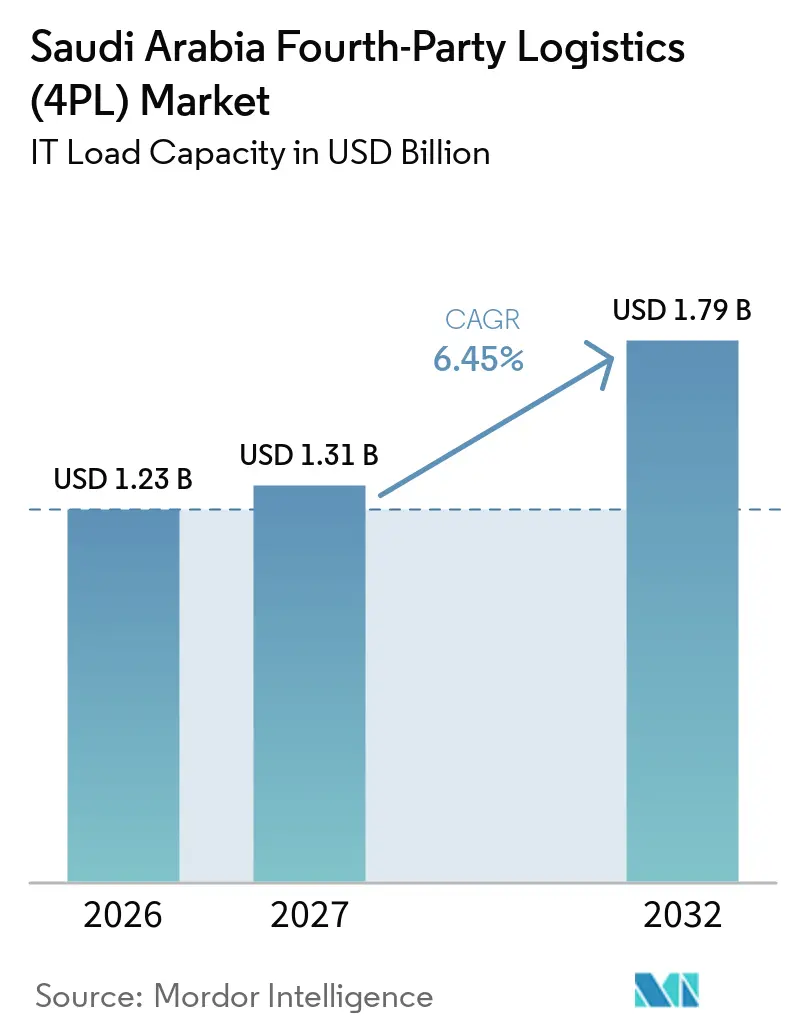
サウジアラビア第四者物流市場規模は2026年に12.3億米ドルと評価されています。2027年の13.1億米ドルから2032年には17.9億米ドルに達し、予測期間(2027年~2032年)においてCAGR 6.45%で成長すると推定されています。
サウジアラビア第四者物流市場は、物流インフラに360億米ドル、産業ゾーンに280億米ドルを配分した国家産業開発・物流プログラムによって支えられています。成長は多国籍企業顧客から輸出チャネルに参入する国内製造業者へと広がっており、小売、ヘルスケア、テクノロジー企業がより正式なサプライチェーン調整を採用しています。迅速化された通関手続きと国家住所システムも、配送とコンプライアンス業務を個別に管理していた荷主にとってリアルタイム計画をより有用なもにしています。したがって、サウジアラビア第四者物流市場は、マルチキャリアの監視、デジタル可視性、および業種固有の運営知識を組み合わせることができるプロバイダーに有利に働きます。
主要レポートのポイント
- 運営モデル別では、リードロジスティクスプロバイダーが2026年に47.83%のシェアを占め、デジタルプラットフォーム4PLは2032年までにCAGR 8.91%で拡大すると予測されています。
- エンドユーザー産業別では、小売・Eコマースセグメントが2026年のサウジアラビア第四者物流市場規模の34.86%を占め、冷蔵・医薬品は2032年までにCAGR 8.89%を記録すると予測されています。
- 企業規模別では、大企業が2026年のサウジアラビア第四者物流市場シェアの72.28%を占め、中小企業は2032年までにCAGR 7.24%を記録すると予測されています。
- 地域別では、サウジアラビア中央部が2026年のサウジアラビア第四者物流市場規模の42.42%を占め、サウジアラビア西部は2032年までにCAGR 9.11%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア第四者物流(4PL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030投資による統合物流需要の拡大 | +1.9% | リヤド、ジェッダ、ダンマームに集中した利益を伴う全国規模 | 長期(4年以上) |
| Eコマースの複雑化によるエンドツーエンドのオーケストレーション要件の増加 | +1.4% | 中央部および西部地域、東部州での新興利益 | 短期(2年以内) |
| マルチプロバイダーネットワークによるサプライチェーン調整需要の増加 | +0.9% | 全国規模、ジェッダおよびSILZを経由した国境を越えた回廊へのスピルオーバー | 中期(2年~4年) |
| 製造業のローカライゼーションによる複雑な物流管理ニーズの拡大 | +0.7% | 東部および中央部州(SPARK、ジュバイル、ヤンブー) | 長期(4年以上) |
| デジタルサプライチェーンによるコントロールタワー導入の加速 | +0.8% | リヤドのテクノロジー・物流クラスターが牽引する全国規模 | 中期(2年~4年) |
| 地域貿易の成長による国境を越えたオーケストレーション需要の増加 | +0.6% | 西部地域および北部国境 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030投資による合物流需要の拡大
2025年には、計画された59か所のうち24か所の国家物流センターが稼働し、港湾、倉庫、産業団地、顧客施設間の接続性が強化されました。キング・ハーリド国際空港近くの特別統合物流ゾーンは物流・テクノロジー企業を誘致し、調整された入庫、保税、出庫業務への需要が高まっています。2025年11月のDHL Supply Chainによる同ゾーン内の地域施設開発に関する合意は、マルチユーザー物流インフラへの投資拡大を反映しています[1]。製造業のローカライゼーションは、原材料、保守用品、プロジェクト貨物、完成品が複数のサービスプロバイダーにまたがって移動するため、サウジアラビアの第四者物流市場をさらに支援します。コンプライアンス、調達、在庫フレート業務の統合的な監視を求める企業が増えるにつれ、需要は増加すると予想されます。
Eコマースの複雑化によるエンドツーエンドのオーケストレーション要件の増加
Eコマースはサウジアラビア全土での配送の引き渡し回数を増加させ、返品、配送スケジューリング、キャリア割り当ての重要性を高めています。サウジアラビア第四者物流市場は、在庫、フルフィルメントセンター、クーリエ容量、顧客返品の共有ビューを必要とする小売業者を支援するのに適した立場にあります。A.P. Moller MaerskとSaudi Postは2025年7月にパートナーシップを締結し、Maerskが発地活動と国際輸送を担当し、Saudi Postが王国内の通関と最終マイル配送を管理します。このモデルは、国境を越えた商取引が、すべての業務を一つのプロバイダーが行うのではなく、調整された役割分担に依存することが多い理由を示しています。2026年1月に施行された国家住所システムは、最終マイルのデータ制約を軽減し、オペレーターに住所レベルのルーティングのより一貫した基盤を提供します。コールドチェーン小売および医薬品送は、温度管理とトレーサビリティの要件を追加し、従来の小包取り扱いよりも専門的な調整をより価値あるものにします。
マルチプロバイダーネットワークによるサプライチェーン調整需要の増加
サウジアラビアの物流拡大により、輸送モード、サービスプロバイダー、および貨物が関与する可能性のある規制上の接点の数が増加しています。輸入業者や製造業者が航空フレート、海上フレート、道路輸送、倉庫業務、通関プロセスを監督する一者を必要とする場合、サウジアラビア第四者物流市場は恩恵を受けます。ASMOは2025年中にAramcoの調達サービスを拡大し、7月のパイロットに続いて120件の調達契約を追加し、2027年まで段階的な拡大の一部を形成しました。その運営モデルは調達・倉庫管理と物流実行を組み合わせており、産業顧客の個別の調整ポイント数を削減します。サウジアラビア第四者物流産業は、個々のフレート移動ではなく、より広範な業務監視への需要を生み出すため、このような長期的な取り決めから恩恵を受けます。より多くの海上サービスと拡大する国境を越えた貿易も、国内外のパートナー間の引き渡しを管理する必要性を高めています。
デジタルサプライチェーンによるコントロールタワー導入の加速
顧客がリアルタイムの出荷状況、在庫データ、キャリアパフォーマンスの比較を求めるにつれ、デジタルサプライチェーンツールの関連性が高まっています。SAPは2025年2月にサウジアラビアにデータセンターを開設し、2025年10月にはローカルデータ主権コンプライアンスを備えたSAP Business Networkの公共部門展開を完了しました。この国内データ基盤は、規制された顧客にサービスを提供するプラットフォームのカスタム統合作業量を削減できます。SAL Saudi Logistics ServicesとElmは2025年8月に、スケジューリング、支払い管理、配送通知、予約管理を備えたデジタル物流プラットフォームの開発に合意しました。デジタルシステムは、コントロールタワーが複数のキャリアと施設にわたる例外を特定・管理し、物理的な物流業務を支援するのに役立ちます。サウジアラビア第四者物流市場は、複数のソースからのデータを顧客向けの明確な業務アクションに変換できるプロバイダーを優遇する可能性が高いです。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な物流スキル不足による4PLのスケーラビリティ制限 | -1.2% | リヤドとジェッダの業務ハブで深刻な圧力を伴う全国規模 | 中期(2年~4年) |
| データ相互運用性のギャップによるエンドツーエンドの可視性制限 | -0.9% | 東部州の産業回廊で深刻度が高い全国規模 | 中期(2年~4年) |
| デジタル対応の不均一さによるプラットフォーム統合の遅延 | -0.8% | 北部および南部地域、小都市へのスピルオーバー | 長期(4年以上) |
| データガバナンスの複雑さによる実装・コンプライアンスコストの増加 | -0.6% | 規制された業種(医薬品、防衛)で最も重い負担を伴う全国規模 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高度な物流スキル不足による4PLのスケーラビリティ制限
サウジアラビアの人材開発基金は、2020年から2025年半ばにかけて輸送・物流分野で74,000人の市民の雇用を支援しました[2]。残る課題は、計画システムを使用し、データを解釈し、顧客の例外を管理し、マルチプロバイダーネットワークを監督できる人材の確保です。第四者物流契約には、業務知識とデジタル意思決定を組み合わせたスキルが必要であり、すべての地域で均等に利用できるとは限りません。高い業務負荷は、物流オペレーターが正式なトレーニングや新システム導入に費やす時間を制限する可能性もあります。この制約は、インフラと顧客需要が整っている場合でも、コントロールタワーサービスの展開を遅らせる可能性があります。したがって、サウジアラビア第四者物流市場は、デジタル物流スキルが成熟していない小都市よりも、確立されたハブでより迅速にスケールする可能性があります。
データ相互運用性のギャップによるエンドツーエンドの可視性制限
多くの物流ネットワークは、クライアント固有の統合なしには連携しない個別の倉庫システム、キャリア追跡ツール、データ交換フォーマットを依然として使用しています。これにより、顧客が4PL運営モデルに期待するエンドツーエンドの可視性が低下します。SAPのローカルインフラと公共部門ネットワークサポートは一部のユーザーの標準化を改善できますが、参加する民間部門のエコシステムは依然として不均一です。データ居住義務により、外国プロバイダーはサウジアラビアの物流データのためにローカルデータストレージとガバナンスの取り決めを設計する必要があります。これらの要件は、特に規制された医療、防衛、エネルギー顧客にとって、実装時間とコストを増加させる可能性があります。サウジアラビア第四者物流市場は、下請け業者がタイムリーで標準化された業務データを提供できない場合、導入が遅くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:LLPが最大シェアを保持し、デジタルプラットフォームがより速く成長
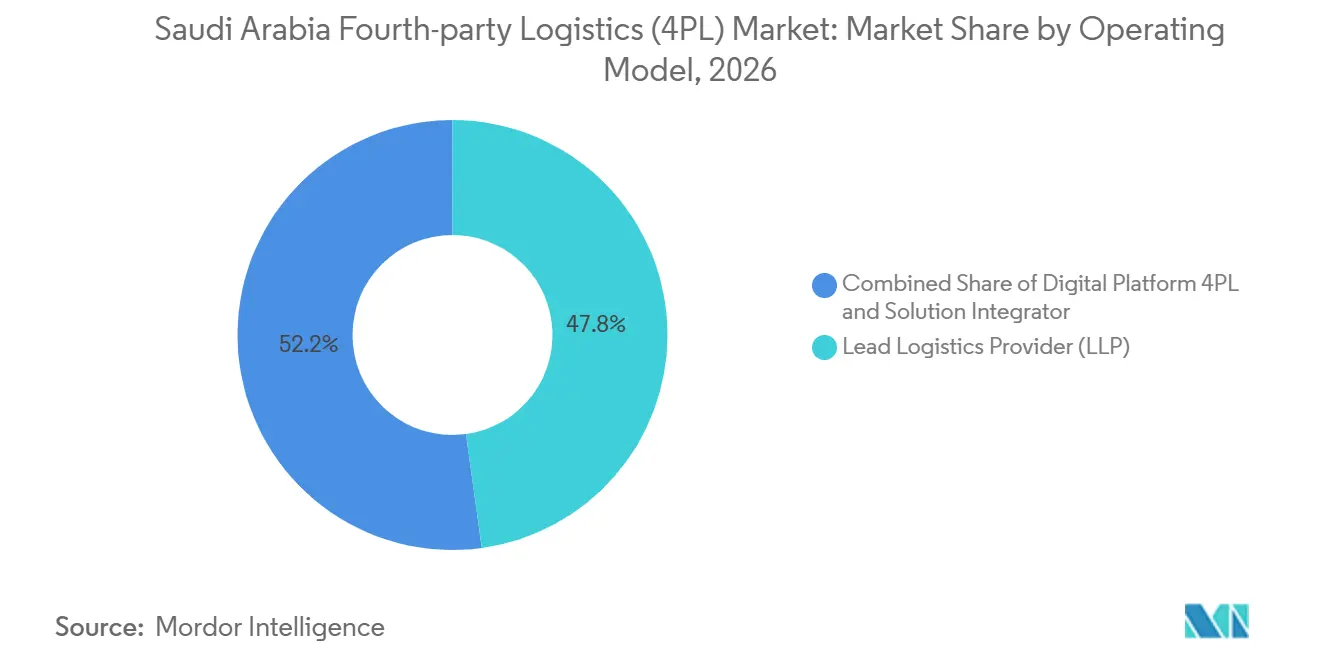
リードロジスティクスプロバイダーは2026年のサウジアラビア第四者物流市場シェアの47.83%を占めています。このモデルは、航空、海上、道路、鉄道、倉庫、通関業務にわたって単一の責任あるオペレーターを求める産業、政府、企業顧客に支持されています。長期契約は安定したサービス設計を支援し、調達、在庫、輸送ワークフローの統合を容易にします。ASMOのAramcoに対する調達拡大は、同社が2027年まで一般供給、保守、掘削、化学品、プロジェクト資材にわたるサービスを構築しているため、このアプローチを示しています。これらの関係は、複数の独立したフレート契約を管理するよりも、調整された業務責任をより有用なものにします。
デジタルプラットフォーム4PLは2027年から2032年にかけてCAGR 8.91%を記録すると予測されており、運営モデルの中で最高の成長率です。このモデルは、迅速なステータス更新とキャリア比較を必要とする小売業者、Eコマース企業、医薬品荷主に関連しています。ソリューションインテグレーターは、従来の3PL契約と完全な4PLアウトソーシングの間に位置し、内部調達管理を維持しながら統合されたサービス設計を求める顧客にサービスを提供します。ローカルデータプラットフォームは、カスタムシステム展開の必要性を減らすため、中堅市場顧客にとってサブスクリプションベースのコントロールタワーをより実用的にします。このモデルは、規模が小さいまたは予が難しい量の顧客にとってデジタルアクセスをより実用的にします。また、完全に専用の運営モデルにコミットする前に、荷主が共有可視性を導入する方法を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:小売が需要をリードし、冷蔵・医薬品が最も速く成長
小売・Eコマースは2026年のサウジアラビア第四者物流市場規模の34.86%を占めています。これらの顧客は、調整されたキャリア管理、返品処理、在庫配置、ピーク期の容量計画を必要とします。国境を越えた販売は、同じ顧客ジャーニーに発地管理、通関処理、保税フルフィルメント、国内配送を追加します。MaerskとSaudi Postのパートナーシップは、国際輸送と王国内実行の間でこれらの責任を組み合わせています。これは、中央調整役の価値を拡大する運営構造の一種です。ファッション・ライフスタイル企業も季節的な在庫配置を必要とし、テクノロジー・エレクトロニクス企業は複数のサプライ階層にわたるトレーサビリティとコンプライアンスを必要とします。
冷蔵・医薬品は2032年までにCAGR 8.89%を記録すると予測されています。このセグメントは、温度管理された保管、安全な製品取り扱い、コンプライアント配送、およびサプライチェーン全体にわたる信頼性の高い可視性を必要とします。自動車・モビリティ顧客はタイムリーな入庫部品管理に依存し、産業製造業者は建設・拡張プログラム中にプロジェクト連動の資材調整を必要とします。FMCG業務も、現代の小売フォーマットが拡大するにつれて、より頻繁な補充と小さな出荷サイズへと移行しています。プロバイダーは、業種固有のコンプライアンス能力とマルチプロバイダー計画を組み合わせることで、これらの多様なニーズに対応できます。
企業規模別:大企業が量を提供し、中小企業向けプラットフォームがアクセスを改善
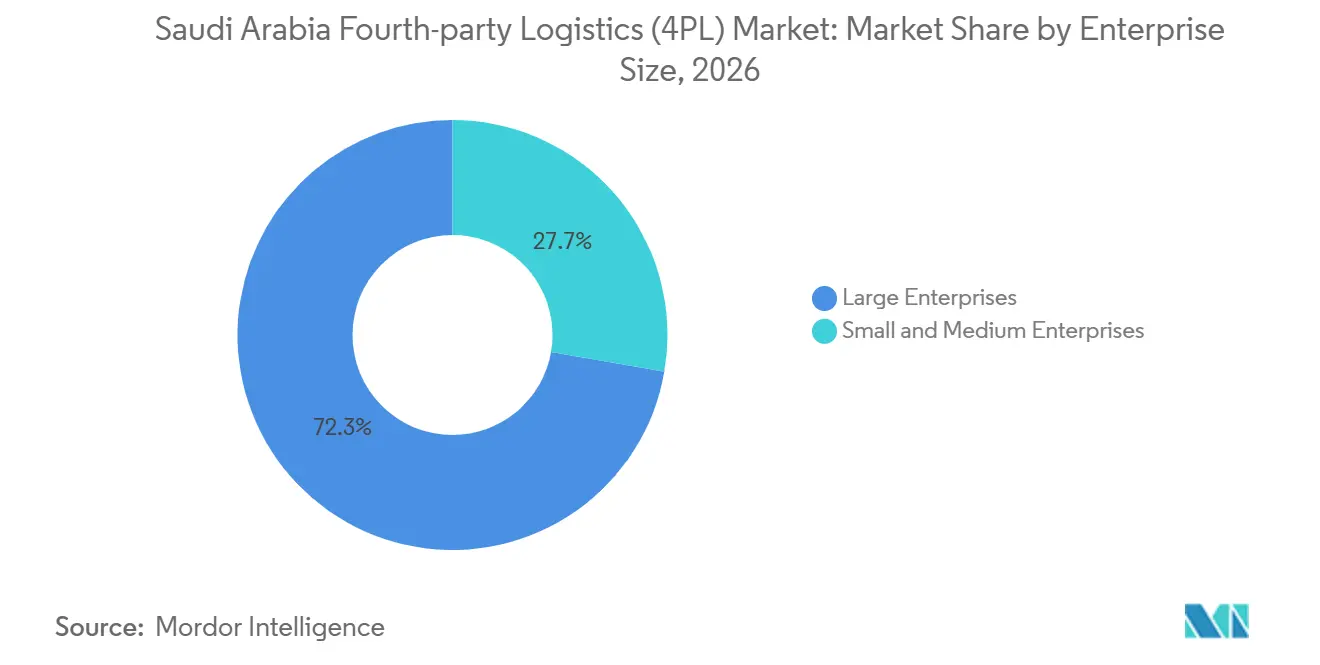
大企業は2026年のサウジアラビア第四者物流市場シェアの72.28%を占めています。その主導的な地位は、広範な物流アウトソーシングを支援するために必要なデータインフラ、契約量、変革管理能力を反映しています。大規模顧客は、複雑な調達業務、複数の施設、国際貿易フローを持つ可能性も高いです。AramcoのためのASMOの調達、倉庫管理、在庫、物流の統合モデルは、単一の業務インテリジェンス層を求める成熟した顧客が取る方向性を反映しています。これらの顧客は、一つの分での混乱が生産、プロジェクト納品、または規制されたサプライチェーンに影響を与える可能性があるため、説明責任と継続性を重視することが多いです。サウジアラビア第四者物流市場は、これらの大量企業関係によって支えられています。
中小企業は2032年までにCAGR 7.24%を記録すると予測されています。デジタルプラットフォームは、専用ソフトウェア投資ではなくサブスクリプションを通じてコントロールタワーサービスをアクセス可能にします。Salasaは2025年8月に3,000万米ドルを調達し、国境を越えたEコマース活動のためのフルフィルメントセンター、ダークストア、保税ゾーン機能を拡大しました。国家住所システムも、配送データが断片化している小規模企業の手動ルーティング作業を削減できます。中小企業顧客は大規模な専用アカウントチームを必要としないかもしれませんが、出荷可視性、フルフィルメント調整、例外管理から恩恵を受けることができます。プロバイダーは、小規模顧客を除外せずに企業にサービスを提供するために、段階的なサービス設計を必要とします。
地域分析
サウジアラビア中央部は2026年のサウジアラビア第四者物流市場シェアの42.42%を占めています。リヤドは企業調達、政府契約、大規模配送プログラム、およびいくつかの主要な物流投資の中心地です。特別統合物流ゾーン、中沙物流ゾーン、SPARKは、この地域を物流、産業、エネルギー関連活動の密集したクラスターにしています。DHL Supply Chainは2025年11月に、特別統合物流ゾーンに78,000平方メートルの物流・配送ハブを建設するためにEUR 1億3,000万(1.49億米ドル)を投資することに合意しました[3]。この集中は、互いに近接して運営するテナントのフレート、倉庫管理、通関、付加価値プロセスを調整する必要性を高めています。
サウジアラビア西部は2032年までにCAGR 9.11%で成長すると予測されており、サウジアラビア第四者物流市場の中で最も成長の速い地域となっています。ジェッダは、港湾、倉庫、通関、および先方配送活動を接続されたフローとして管理できる紅海のゲートウェイとしての役割を強化しています。DP WorldとAPM Terminalsは2026年2月にジェッダ・イスラミック港の南コンテナターミナルでのパートナーシップを発表し、APM Terminalsが37.5%の株式を取得し、DP Worldが62.5%の株式を保持しました。MaerskのジェッダIntegrated Logistics Parkも、国際輸送、保税フルフィルメント、通関、最終マイル配送への統合的なアプローチを支援しています。これらの投資は、4PLプロバイダーが調整する国境を越えた活動のより大きな基盤を提供します。
東部州は、ダンマーム、ジュバイル、および近隣の産業拠点のエネルギーおよび製造サプライチェーンにサービスを提供するため、集中な産業物流需要があります。ASMOは2025年8月にAramcoジャザン製油所複合施設での倉庫業務を開始し、南部地域への多拠点業務を拡大しました。北部および南部地域は現在、より小さな収益シェアを占めていますが、産業のローカライゼーションが高度な物流オプションが少なかった地域での需要を生み出しています。
競争環境
サウジアラビア第四者物流市場は断片化しており、グローバルプロバイダーが大企業アカウントにサービスを提供し、多様なプレーヤーが中堅市場で競争しています。DHL、Schenker統合後のDSV、Kuehne+Nagel、A.P. Moller Maerskは、国際ネットワークカバレッジ、契約物流能力、コンプライアンス専門知識を通じて競争しています。ASMOは、AramcoとDHLのバックアップが調達サービスを産業物流インフラに結びつけているため、独自の立場にあります。DSVは2026年2月にサウジアラビアでのSchenker統合の稼働を完了し、航空・海上フレート、契約物流、道路業務にわたる統一された組織を構築しました。地域オペレーターは、地域の業務知識、政府との関係、および専門的なサービス提供を通じて競争しています。
テクノロジーは競争の重要な基盤であり、4PLプロバイダーは複数のキャリアにわたって例外を特定し、意思決定を調整する方法を顧客に示す必要があります。Aramexは2025年1月にジェッダ・イスラミック港に自動ロボットソーティング施設を開設し、120台のロボット誘導車両と1時間あたり4,000件の出荷処理能力を持つと発表しました[4]。また、2026年1月にはサウジアラビアの主要ハブを含む70以上の施設の倉庫管理システムパートナーとしてSofteonを選定しました。Kuehne+Nagelは2025年5月にサウジアラビアで初めて通関業務の認定経済オペレーター認証を取得した企業となりました。これらの動きは、自動化、デジタル倉庫実行、通関能力が競争上のポジショニングの連携した要素になりつつあることを示しています。また、顧客が複数の倉庫、キャリア、国境通過地点を使用する際に生じる業務上の摩擦を軽減します。プロバイダーにとって、この組み合わせは顧客サプライチェーン全体にわたってより一貫したサービス管理を支援できます。
DHL eCommerceは2025年8月にAJEXへの戦略的投資を完了し、60以上の施設と1,200台の車両を持つサウジアラビアの配送ネットワークへのアクセスを拡大しました。ASMOとArcapitaも2026年2月にSPARKに140万平方メートルの物流施設を開発することに合意し、ASMOが同サイトを開発、リース、運営する予定です。最も強い機会は、コールドチェーン調整、中小企業向けデジタルプラットフォーム、およびサウジアラビアとGCC目的地を結ぶ国境を越えたEコマースフローにあります。
サウジアラビア第四者物流(4PL)産業リーダー
-
ASMO (Advanced Supply Management Operations)
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Group
-
DSV A/S (including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:DP WorldとA.P. Moller Maerskの子会社であるAPM Terminalsは、ジェッダ・イスラミック港の南コンテナターミナルでの戦略的パートナーシップを発表しました。APM Terminalsが37.5%の少数株式を取得し、DP Worldが62.5%の多数株式を保持して引き続きターミナル業務を行い、補完的な能力を組み合わせてアジア、ヨーロッパ、アフリカを結ぶ紅海ハブとしてのジェッダの役割を強化します。
- 2026年2月:AramcoとDHLの合弁会社であるASMOは、Arcapita Group Holdingsと提携し、ダンマームのSPARKに140万平方メートルの専用物流施設を開発しました。Arcapitaはフォワードファンディング契約を通じて資金を提供し、所有権を保持します。同時に、ASMOは43,000平方メートルの温度管理グレードA倉庫、3,000平方メートル以上のオフィススペース、100万平方メートル以上のオープンヤードを含む22年間の占有リースの下で施設を開発、リース、運営します。
- 2025年8月:DHL eCommerceは、60以上の施設、1,200台の車両、2,000人のプロフェッショナルチームを持つサウジアラビアの物流リーダーAJEXへの戦略的投資を完了しました。このパートナーシップにより、DHL eCommerceはサウジアラビアでの2桁のEコマース成長を取り込む立場となり、王国全土のオンライン小売顧客向けの最終マイル配送能力と4PLサービス提案を直接拡大します。
- 2025年8月:SAL Saudi Logistics ServicesとElmは、SALの空港ステーションネットワーク全体にわたる出荷スケジューリング、支払い管理、配送通知、予約管理をカバーする完全統合デジタル物流プラットフォームの開発に関する協定に署名しました。
サウジアラビア第四者物流(4PL)市場レポートの範囲
| リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター |
| デジタルプラットフォーム4PL |
| FMCG |
| 小売・Eコマース |
| ファッション・ライフスタイル |
| テクノロジー・エレクトロニクス |
| 冷蔵・医薬品 |
| 自動車・モビリティ |
| 産業製造 |
| その他 |
| 中小企業 |
| 大企業 |
| 中央部(リヤド、アル・カシーム、ハーイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) |
| 北部(アル・ジャウフおよびアラール) |
| 南部(アシール、ジャザン、ナジュラーン) |
| 運営モデル別 | リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター | |
| デジタルプラットフォーム4PL | |
| エンドユーザー産業別 | FMCG |
| 小売・Eコマース | |
| ファッション・ライフスタイル | |
| テクノロジー・エレクトロニクス | |
| 冷蔵・医薬品 | |
| 自動車・モビリティ | |
| 産業製造 | |
| その他 | |
| 企業規模別 | 中小企業 |
| 大企業 | |
| 地域別 | 中央部(リヤド、アル・カシーム、ハーイル) |
| 東部(アッシャルキーヤ) | |
| 西部(アル・バーハ、マッカ、マディーナ、タブーク) | |
| 北部(アル・ジャウフおよびアラール) | |
| 南部(アシール、ジャザン、ナジュラーン) |
レポートで回答される主要な質問
2032年のサウジアラビア第四者物流の予測値はいくらですか?
サウジアラビア第四者物流市場は2032年までに17.9億米ドルに達し、2027年からCAGR 6.45%で成長すると予測されています。
サウジアラビア第四者物流をリードする運営モデルはどれですか?
リードロジスティクスプロバイダーが最大の運営モデルであり、2026年に47.83%のシェアを保持しています。
4PLサービスで最も急速に拡大している顧客セクターはどれですか?
冷蔵・医薬品が最も成長の速いエンドユーザーセグメントであり、2032年までにCAGR 8.89%が予測されています。
サウジアラビア西部が4PL活動で急速に成長している理由は何ですか?
サウジアラビア西部は、ジェッダが港湾、保税、通関、国境を越えた物流における役割を強化するにつれて、CAGR 9.11%を記録すると予測されています。
デジタルプラットフォームはサウジアラビアにおける4PL導入にどのような影響を与えますか?
デジタルプラットフォーム4PLは、荷主が共有可視性、キャリアベンチマーキング、より迅速な例外管理を必要とするため、CAGR 8.91%を記録すると予測されています。
サウジアラビアにおける4PLサービスの拡大を制限するものは何ですか?
スキル不足と断絶した物流データシステムが、統合されたコントロールタワー業務の展開を遅らせる可能性があります。