
Tamaño y Participación del Mercado de Logística de Cuarta Parte (4PL) de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
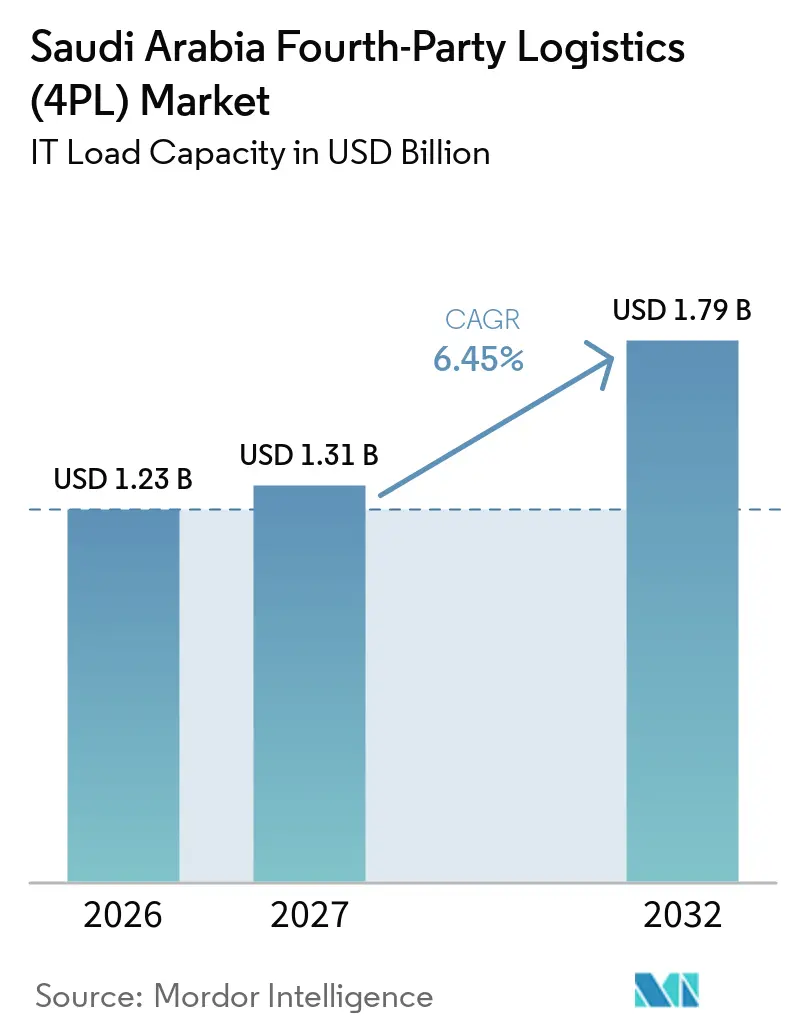
| Tamaño del mercado en el año base (2026) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.45 % |
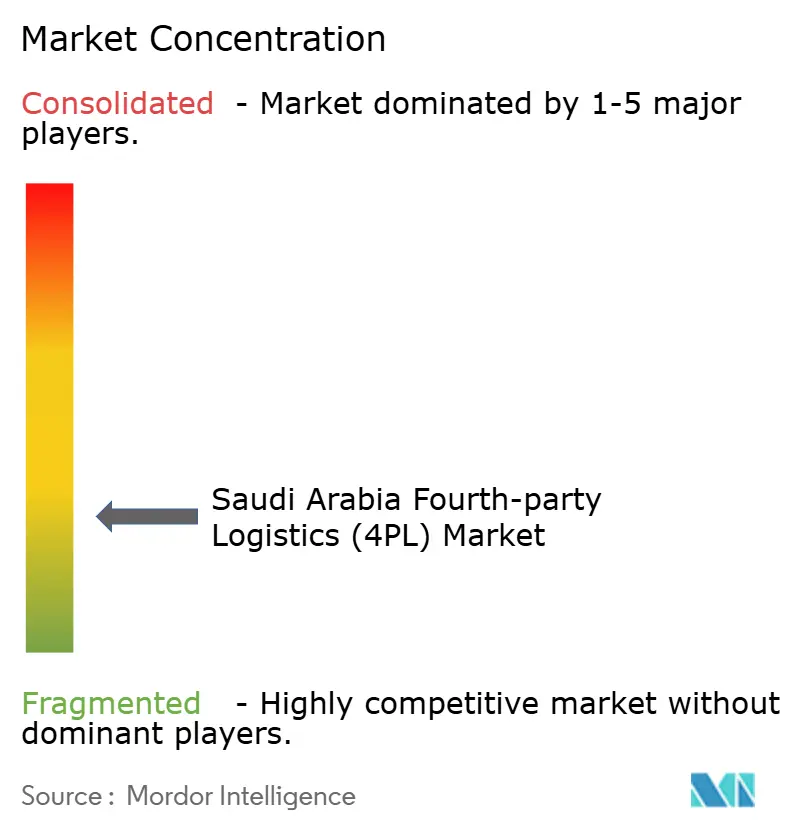
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cuarta Parte (4PL) de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de logística de cuarta parte de Arabia Saudita se valora en 1,23 mil millones de USD en 2026. Se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar 1,79 mil millones de USD en 2032, a una CAGR del 6,45% durante el período de pronóstico (2027-2032).
El mercado de logística de cuarta parte de Arabia Saudita está respaldado por el Programa Nacional de Desarrollo Industrial y Logístico, que ha asignado 36 mil millones de USD a infraestructura logística y 28 mil millones de USD a zonas industriales. El crecimiento se está ampliando desde los clientes multinacionales hacia los fabricantes nacionales que ingresan a los canales de exportación, mientras que las empresas de comercio minorista, atención médica y tecnología adoptan una coordinación más formal de la cadena de suministro. Los procedimientos aduaneros más ágiles y el sistema de direcciones nacional también están haciendo que la planificación en tiempo real sea más útil para los expedidores que anteriormente gestionaban las tareas de entrega y cumplimiento normativo por separado. El mercado de logística de cuarta parte de Arabia Saudita favorece, por tanto, a los proveedores que pueden combinar la supervisión de múltiples transportistas, la visibilidad digital y el conocimiento operativo específico del sector.
Conclusiones Clave del Informe
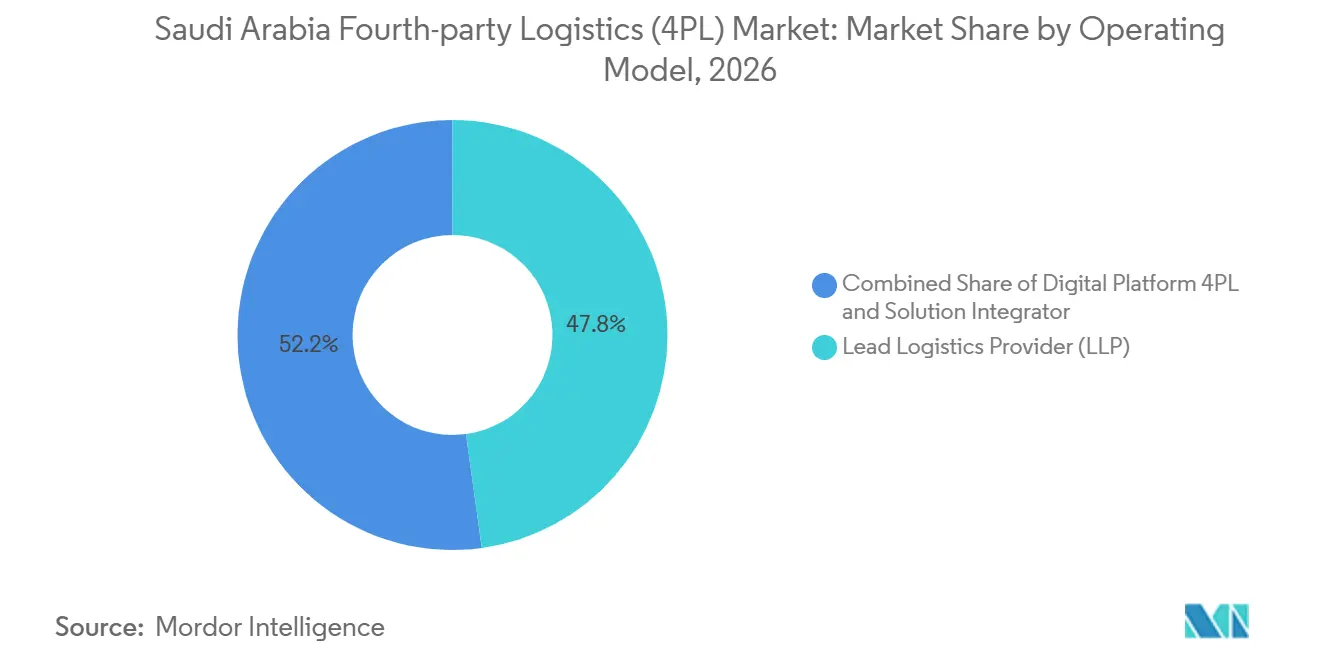
- Por modelo operativo, los proveedores líderes de logística representan una participación del 47,83% en 2026, mientras que la plataforma digital 4PL se proyecta que se expandirá a una CAGR del 8,91% hasta 2032.
- Por industria de usuario final, el segmento de comercio minorista y comercio electrónico representa el 34,86% del tamaño del mercado de logística de cuarta parte de Arabia Saudita en 2026, mientras que refrigeración y farmacia tiene previsto registrar una CAGR del 8,89% hasta 2032.
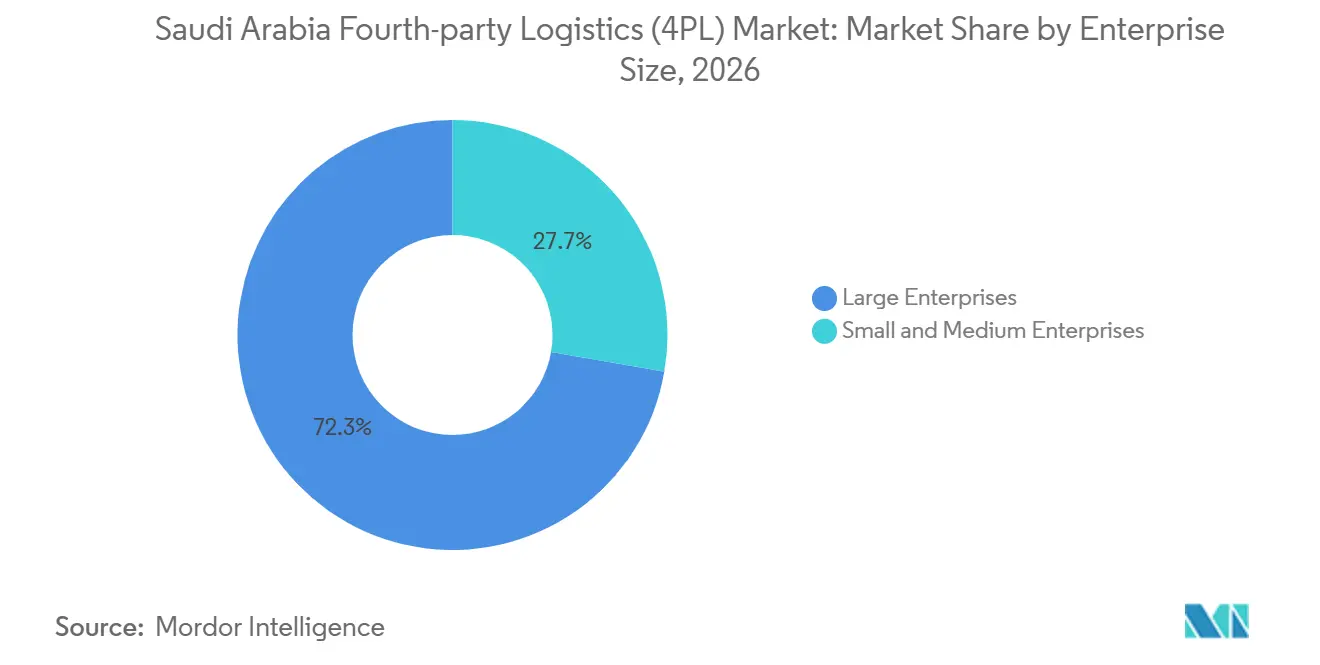
- Por tamaño de empresa, las grandes empresas representan el 72,28% de la participación del mercado de logística de cuarta parte de Arabia Saudita en 2026, mientras que las pequeñas y medianas empresas se proyecta que registren una CAGR del 7,24% hasta 2032.
- Por geografía, Arabia Saudita Central representa el 42,42% del tamaño del mercado de logística de cuarta parte de Arabia Saudita en 2026, mientras que Arabia Saudita Occidental se proyecta que registre una CAGR del 9,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Logística de Cuarta Parte (4PL) de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión de la Visión 2030 que Amplía la Demanda de Logística Integrada | +1.9% | Nacional, con ganancias concentradas en Riad, Yeda y Dammam | Largo plazo (≥ 4 años) |
| Complejidad del Comercio Electrónico que Incrementa los Requisitos de Orquestación de Extremo a Extremo | +1.4% | Regiones Central y Occidental, con ganancias emergentes en la Provincia Oriental | Corto plazo (≤ 2 años) |
| Redes de Múltiples Proveedores que Incrementan la Demanda de Coordinación de la Cadena de Suministro | +0.9% | Nacional, con desbordamiento hacia corredores transfronterizos a través de Yeda y SILZ | Mediano plazo (2-4 años) |
| Localización de la Manufactura que Amplía las Necesidades de Gestión Logística Compleja | +0.7% | Provincias Oriental y Central (SPARK, Jubail, Yanbu) | Largo plazo (≥ 4 años) |
| Cadenas de Suministro Digitales que Aceleran la Adopción de Torres de Control | +0.8% | Nacional, impulsado por el clúster tecnológico y logístico de Riad | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Regional que Incrementa la Demanda de Orquestación Transfronteriza | +0.6% | Región Occidental y fronteras del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión de la Visión 2030 que Amplía la Demanda de Logística Integrada
En 2025, 24 centros logísticos nacionales estaban operativos de los 59 planificados, fortaleciendo la conectividad entre puertos, almacenes, parques industriales e instalaciones de clientes. La Zona Logística Integrada Especial cerca del Aeropuerto Internacional Rey Khalid ha atraído a empresas de logística y tecnología, incrementando la demanda de operaciones coordinadas de entrada, en depósito aduanero y de salida. El acuerdo de DHL Supply Chain en noviembre de 2025 para desarrollar una instalación regional dentro de la zona refleja la creciente inversión en infraestructura logística de múltiples usuarios[1]. La localización de la manufactura respalda aún más el mercado de logística de cuarta parte de Arabia Saudita, ya que las materias primas, los suministros de mantenimiento, la carga de proyectos y los productos terminados se mueven a través de múltiples proveedores de servicios. Se espera que la demanda aumente a medida que las empresas busquen una supervisión integrada de las operaciones de cumplimiento normativo, adquisiciones, inventario y flete.
Complejidad del Comercio Electrónico que Incrementa los Requisitos de Orquestación de Extremo a Extremo
El comercio electrónico ha aumentado el número de transferencias de entrega e incrementado la importancia de las devoluciones, la programación de entregas y la asignación de transportistas en toda Arabia Saudita. El mercado de logística de cuarta parte de Arabia Saudita está bien posicionado para apoyar a los minoristas que necesitan una visión compartida del inventario, los centros de cumplimiento, la capacidad de mensajería y las devoluciones de clientes. A.P. Moller Maersk y Saudi Post formaron una asociación en julio de 2025 en la que Maersk gestiona la actividad en origen y el transporte internacional, mientras que Saudi Post gestiona el despacho aduanero y la entrega de última milla dentro del Reino. Este modelo ilustra por qué el comercio transfronterizo a menudo depende de roles coordinados en lugar de que un solo proveedor realice cada tarea. El sistema de direcciones nacional que entró en vigor en enero de 2026 reduce una restricción de datos de última milla y proporciona a los operadores una base más consistente para el enrutamiento a nivel de dirección. La entrega en cadena de frío para el comercio minorista y la distribución farmacéutica añaden requisitos de temperatura y trazabilidad que pueden hacer que la coordinación especializada sea más valiosa que el manejo convencional de paquetes.
Redes de Múltiples Proveedores que Incrementan la Demanda de Coordinación de la Cadena de Suministro
La expansión logística de Arabia Saudita ha aumentado el número de modos de transporte, proveedores de servicios y puntos de contacto regulatorios que puede involucrar un envío. El mercado de logística de cuarta parte de Arabia Saudita se beneficia cuando un importador o fabricante requiere que una sola parte supervise el flete aéreo, el flete marítimo, el transporte por carretera, la actividad de almacenamiento y los procesos aduaneros. ASMO amplió los servicios de adquisiciones para Aramco durante 2025 añadiendo 120 acuerdos de adquisición, tras un proyecto piloto en julio y como parte de una expansión por fases hasta 2027. Su modelo operativo combina la gestión de adquisiciones y almacenes con la ejecución logística, lo que reduce el número de puntos de coordinación separados para los clientes industriales. La industria de logística de cuarta parte de Arabia Saudita se beneficia de este tipo de acuerdo a largo plazo porque crea demanda de una supervisión operativa más amplia en lugar de movimientos de flete individuales. Los servicios marítimos más amplios y el creciente comercio transfronterizo también aumentan la necesidad de gestionar las transferencias entre socios locales e internacionales.
Cadenas de Suministro Digitales que Aceleran la Adopción de Torres de Control
Las herramientas de cadena de suministro digital son cada vez más relevantes a medida que los clientes solicitan el estado de los envíos en tiempo real, datos de inventario y comparaciones del rendimiento de los transportistas. SAP inauguró un centro de datos en Arabia Saudita en febrero de 2025 y completó una implementación en el sector público de SAP Business Network en octubre de 2025 con cumplimiento de soberanía de datos local. Esta base de datos en el país puede reducir la cantidad de trabajo de integración a medida para las plataformas que atienden a clientes regulados. SAL Saudi Logistics Services y Elm acordaron en agosto de 2025 desarrollar una plataforma logística digital con programación, gestión de pagos, notificaciones de entrega y reserva de citas. Los sistemas digitales ayudan a las torres de control a identificar y gestionar excepciones en múltiples transportistas e instalaciones, al tiempo que respaldan las operaciones logísticas físicas. El mercado de logística de cuarta parte de Arabia Saudita probablemente favorecerá a los proveedores que puedan convertir datos de múltiples fuentes en acciones operativas claras para los clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Habilidades Logísticas Avanzadas que Limita la Escalabilidad del 4PL | -1.2% | Nacional, con presión aguda en los centros operativos de Riad y Yeda | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad de Datos que Restringen la Visibilidad de Extremo a Extremo | -0.9% | Nacional, con mayor gravedad en los corredores industriales de la Provincia Oriental | Mediano plazo (2-4 años) |
| Preparación Digital Desigual que Ralentiza la Integración de Plataformas | -0.8% | Regiones Norte y Sur, con desbordamiento hacia ciudades más pequeñas | Largo plazo (≥ 4 años) |
| Complejidad de la Gobernanza de Datos que Incrementa los Costos de Implementación y Cumplimiento | -0.6% | Nacional, con mayor carga en sectores regulados (farmacia, defensa) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Habilidades Logísticas Avanzadas que Limita la Escalabilidad del 4PL
El Fondo de Desarrollo de Recursos Humanos de Arabia Saudita apoyó el empleo de 74.000 ciudadanos en transporte y logística entre 2020 y mediados de 2025[2]. El desafío restante es la disponibilidad de personas que puedan utilizar sistemas de planificación, interpretar datos, gestionar excepciones de clientes y supervisar redes de múltiples proveedores. Los contratos de logística de cuarta parte requieren habilidades que combinan el conocimiento operativo con la toma de decisiones digital, que puede no estar disponible de manera uniforme en todas las regiones. Las altas cargas de trabajo también pueden limitar el tiempo que los operadores logísticos dedican a la formación formal y a la adopción de nuevos sistemas. Esta restricción puede retrasar el despliegue de los servicios de torre de control incluso donde la infraestructura y la demanda de los clientes están en su lugar. El mercado de logística de cuarta parte de Arabia Saudita puede, por tanto, escalar más rápidamente en los centros establecidos que en las ciudades más pequeñas donde las habilidades de logística digital son menos maduras.
Brechas de Interoperabilidad de Datos que Restringen la Visibilidad de Extremo a Extremo
Muchas redes logísticas todavía utilizan sistemas de almacén separados, herramientas de seguimiento de transportistas y formatos de intercambio de datos que no funcionan juntos sin una integración específica para cada cliente. Esto debilita la visibilidad de extremo a extremo que los clientes esperan de un modelo operativo 4PL. La infraestructura local de SAP y el soporte de la red del sector público pueden mejorar la estandarización para algunos usuarios, pero el ecosistema del sector privado participante sigue siendo desigual. Las obligaciones de residencia de datos también requieren que los proveedores extranjeros diseñen acuerdos locales de almacenamiento y gobernanza de datos para los datos logísticos de Arabia Saudita. Estos requisitos pueden aumentar el tiempo y el costo de implementación, especialmente para los clientes regulados de atención médica, defensa y energía. El mercado de logística de cuarta parte de Arabia Saudita puede ver una adopción más lenta donde los subcontratistas no pueden proporcionar datos operativos oportunos y estandarizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo Operativo: El Proveedor Líder de Logística Tiene la Mayor Participación Mientras las Plataformas Digitales Crecen Más Rápido
El proveedor líder de logística representa el 47,83% de la participación del mercado de logística de cuarta parte de Arabia Saudita en 2026. Este modelo atrae a clientes industriales, gubernamentales y empresariales que desean un único operador responsable en actividades aéreas, marítimas, por carretera, ferroviarias, de almacenamiento y aduaneras. Los acuerdos a largo plazo pueden respaldar un diseño de servicio estable y facilitar la integración de los flujos de trabajo de adquisiciones, inventario y transporte. La expansión de adquisiciones de ASMO para Aramco ilustra este enfoque porque la empresa está desarrollando servicios en suministro general, mantenimiento, perforación, productos químicos y materiales de proyectos hasta 2027. Estas relaciones hacen que la responsabilidad operativa coordinada sea más útil que gestionar varios contratos de flete independientes.
La plataforma digital 4PL tiene previsto registrar una CAGR del 8,91% de 2027 a 2032, la tasa más alta entre los modelos operativos. El modelo es relevante para minoristas, empresas de comercio electrónico y expedidores farmacéuticos que necesitan actualizaciones de estado rápidas y comparaciones de transportistas. Los Integradores de Soluciones se sitúan entre los acuerdos convencionales de 3PL y la externalización completa de 4PL, atendiendo a clientes que buscan un diseño de servicio integrado mientras mantienen el control interno de adquisiciones. Las plataformas de datos locales pueden hacer que las torres de control basadas en suscripción sean más prácticas para los clientes del mercado medio porque reducen la necesidad de una implementación de sistema personalizado. El modelo hace que el acceso digital sea más práctico para los clientes con volúmenes más pequeños o menos predecibles. También ofrece a los expedidores una forma de introducir la visibilidad compartida antes de comprometerse con un modelo operativo completamente dedicado.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: El Comercio Minorista Lidera la Demanda Mientras Refrigeración y Farmacia Crecen Más Rápido
El comercio minorista y el comercio electrónico representan el 34,86% del tamaño del mercado de logística de cuarta parte de Arabia Saudita en 2026. Estos clientes necesitan gestión coordinada de transportistas, procesamiento de devoluciones, posicionamiento de inventario y planificación de capacidad en períodos pico. Las ventas transfronterizas añaden gestión en origen, gestión aduanera, cumplimiento en depósito aduanero y entrega doméstica al mismo recorrido del cliente. La asociación entre Maersk y Saudi Post combina esas responsabilidades entre el transporte internacional y la ejecución dentro del Reino. Este es el tipo de estructura operativa que amplía el valor de un rol de coordinación central. Las empresas de moda y estilo de vida también requieren posicionamiento estacional de inventario, mientras que las empresas de tecnología y electrónica necesitan trazabilidad y cumplimiento normativo en múltiples niveles de suministro.
Se proyecta que refrigeración y farmacia registre una CAGR del 8,89% hasta 2032. El segmento requiere almacenamiento con control de temperatura, manejo seguro de productos, distribución conforme a la normativa y visibilidad confiable en toda la cadena de suministro. Los clientes de automoción y movilidad dependen de la gestión oportuna de piezas entrantes, mientras que los fabricantes industriales necesitan coordinación de materiales vinculada a proyectos durante los programas de construcción y expansión. Las operaciones de bienes de consumo de alta rotación también están avanzando hacia una reposición más frecuente y tamaños de envío más pequeños a medida que se expanden los formatos de comercio minorista moderno. Los proveedores pueden atender estas diversas necesidades combinando capacidades de cumplimiento normativo específicas del sector con planificación de múltiples proveedores.
Por Tamaño de Empresa: Las Grandes Empresas Aportan Volumen Mientras las Plataformas para Pequeñas y Medianas Empresas Mejoran el Acceso
Las grandes empresas representan el 72,28% de la participación del mercado de logística de cuarta parte de Arabia Saudita en 2026. Su posición de liderazgo refleja la infraestructura de datos, el volumen de contratos y la capacidad de gestión del cambio necesarios para respaldar una externalización logística amplia. Los grandes clientes también son más propensos a tener operaciones de adquisiciones complejas, múltiples instalaciones y flujos de comercio internacional. El modelo combinado de adquisiciones, almacenamiento, inventario y logística de ASMO para Aramco refleja la dirección tomada por los clientes maduros que buscan una capa de inteligencia operativa única. Estos clientes a menudo valoran la responsabilidad y la continuidad porque una interrupción en un área puede afectar la producción, la entrega de proyectos o las cadenas de suministro reguladas. El mercado de logística de cuarta parte de Arabia Saudita sigue anclado por estas relaciones empresariales de alto volumen.
Se espera que las pequeñas y medianas empresas registren una CAGR del 7,24% hasta 2032. Las plataformas digitales pueden hacer que los servicios de torre de control sean accesibles a través de suscripciones en lugar de inversiones en software dedicado. Salasa recaudó 30 millones de USD en agosto de 2025 para expandir sus centros de cumplimiento, tiendas oscuras y capacidades de zona aduanera para la actividad de comercio electrónico transfronterizo. El sistema de direcciones nacional también puede reducir el trabajo manual de enrutamiento para las empresas más pequeñas con datos de entrega fragmentados. Los clientes de pequeñas y medianas empresas pueden no necesitar un gran equipo de cuenta dedicado, pero aún pueden beneficiarse de la visibilidad de envíos, la coordinación de cumplimiento y la gestión de excepciones. Los proveedores necesitan diseños de servicio escalonados para atender a las empresas sin excluir a los clientes más pequeños.
Análisis Geográfico
Arabia Saudita Central representa el 42,42% de la participación del mercado de logística de cuarta parte de Arabia Saudita en 2026. Riad es el centro de adquisiciones corporativas, contratación gubernamental, grandes programas de distribución y varias inversiones logísticas importantes. La Zona Logística Integrada Especial, la Zona Logística Sino-Saudita y SPARK hacen de la región un denso clúster para la actividad logística, industrial y relacionada con la energía. DHL Supply Chain acordó en noviembre de 2025 invertir 130 millones de EUR (149 millones de USD) en un centro logístico y de distribución de 78.000 m² en la Zona Logística Integrada Especial[3]. Esta concentración aumenta la necesidad de coordinar el flete, el almacenamiento, las aduanas y los procesos de valor añadido para los inquilinos que operan cerca unos de otros.
Se proyecta que Arabia Saudita Occidental registre una CAGR del 9,11% hasta 2032, convirtiéndola en la parte regional de más rápido crecimiento del mercado de logística de cuarta parte de Arabia Saudita. Yeda está fortaleciendo su papel como puerta de entrada al Mar Rojo donde la actividad portuaria, de almacenamiento, aduanera y de distribución hacia adelante puede gestionarse como flujos conectados. DP World y APM Terminals anunciaron una asociación en febrero de 2026 en la Terminal de Contenedores Sur del Puerto Islámico de Yeda, en virtud de la cual APM Terminals adquirió una participación del 37,5% y DP World retuvo una participación del 62,5%. El Parque Logístico Integrado de Yeda de Maersk también respalda un enfoque combinado de transporte internacional, cumplimiento en depósito aduanero, aduanas y entrega de última milla. Estas inversiones proporcionan a los proveedores 4PL una base más amplia de actividades transfronterizas para coordinar.
La Provincia Oriental tiene una intensa demanda de logística industrial porque atiende a las cadenas de suministro de energía y manufactura en Dammam, Jubail y ubicaciones industriales cercanas. ASMO inició operaciones de almacén en el Complejo de Refinería Aramco de Jazan en agosto de 2025, extendiendo sus operaciones multisitio hacia la región Sur. Las regiones Norte y Sur actualmente contribuyen con participaciones de ingresos más pequeñas, pero la localización industrial está creando demanda en áreas que tenían menos opciones logísticas avanzadas.
Panorama Competitivo
El mercado de logística de cuarta parte de Arabia Saudita está fragmentado, con proveedores globales que atienden a grandes cuentas empresariales y una combinación diversa de actores que compiten en el mercado medio. DHL, DSV tras su integración de Schenker, Kuehne+Nagel y A.P. Moller Maersk compiten a través de la cobertura de redes internacionales, capacidades de logística contractual y experiencia en cumplimiento normativo. ASMO tiene una posición distintiva porque su respaldo de Aramco y DHL vincula los servicios de adquisiciones a la infraestructura logística industrial. DSV completó la puesta en marcha de su integración de Schenker en Arabia Saudita en febrero de 2026, creando una organización unificada en flete aéreo y marítimo, logística contractual y operaciones por carretera. Los operadores regionales compiten a través del conocimiento operativo local, las relaciones gubernamentales y la prestación de servicios especializados.
La tecnología es una base importante para la competencia porque un proveedor 4PL debe mostrar a los clientes cómo puede identificar excepciones y coordinar decisiones entre varios transportistas. Aramex inauguró una instalación automatizada de clasificación robótica en el Puerto Islámico de Yeda en enero de 2025, con 120 vehículos guiados robóticos y una capacidad declarada de 4.000 envíos por hora[4]. También seleccionó a Softeon en enero de 2026 como socio de sistema de gestión de almacenes para más de 70 instalaciones, incluidos los principales centros de Arabia Saudita. Kuehne+Nagel se convirtió en la primera empresa en Arabia Saudita en obtener la certificación de Operador Económico Autorizado para la intermediación aduanera en mayo de 2025. Estos movimientos muestran que la automatización, la ejecución digital de almacenes y la capacidad aduanera se están convirtiendo en elementos conectados del posicionamiento competitivo. También reducen la fricción operativa que puede surgir cuando los clientes utilizan varios almacenes, transportistas y puntos de entrada fronteriza. Para el proveedor, esta combinación puede respaldar una gestión de servicio más consistente en toda la cadena de suministro del cliente.
DHL eCommerce finalizó una inversión estratégica en AJEX en agosto de 2025, ampliando el acceso a una red de entrega saudita de más de 60 instalaciones y 1.200 vehículos. ASMO y Arcapita también acordaron en febrero de 2026 desarrollar una instalación logística de 1,4 millones de m² en SPARK, con ASMO encargado de desarrollar, arrendar y operar el sitio. Las oportunidades más sólidas permanecen en la coordinación de cadena de frío, las plataformas digitales orientadas a pequeñas y medianas empresas y los flujos de comercio electrónico transfronterizo que conectan Arabia Saudita con destinos del GCC.
Líderes de la Industria de Logística de Cuarta Parte (4PL) de Arabia Saudita
-
ASMO (Advanced Supply Management Operations)
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: DP World y APM Terminals, una subsidiaria de A.P. Moller Maersk, anunciaron una asociación estratégica en la Terminal de Contenedores Sur del Puerto Islámico de Yeda. APM Terminals adquirió una participación minoritaria del 37,5% mientras que DP World retuvo una mayoría del 62,5% y continuó las operaciones de la terminal, combinando capacidades complementarias para reforzar el papel de Yeda como centro del Mar Rojo que conecta Asia, Europa y África.
- Febrero de 2026: ASMO, la empresa conjunta de Aramco y DHL, se asoció con Arcapita Group Holdings para desarrollar una instalación logística de propósito específico de 1,4 millones de m² en SPARK en Dammam. Arcapita financia y retiene la propiedad a través de un acuerdo de financiación anticipada. Al mismo tiempo, ASMO desarrolla, arrienda y opera la instalación bajo un contrato de arrendamiento ocupacional de 22 años que incluye un almacén de Grado A con control de temperatura de 43.000 m², más de 3.000 m² de espacio de oficinas y más de 1,2 millones de m² de patio abierto.
- Agosto de 2025: DHL eCommerce finalizó una inversión estratégica en AJEX, un líder logístico saudita con más de 60 instalaciones, 1.200 vehículos y un equipo de 2.000 profesionales. La asociación posiciona a DHL eCommerce para capturar el crecimiento anticipado de dos dígitos del comercio electrónico en Arabia Saudita, ampliando directamente su capacidad de entrega de última milla y la propuesta de servicio 4PL para clientes de comercio minorista en línea en todo el Reino.
- Agosto de 2025: SAL Saudi Logistics Services y Elm firmaron un acuerdo para desarrollar una plataforma logística digital completamente integrada que cubre la programación de envíos, la gestión de pagos, las notificaciones de entrega y la reserva de citas en la red de estaciones aeroportuarias de SAL.
Alcance del Informe del Mercado de Logística de Cuarta Parte (4PL) de Arabia Saudita
| Proveedor Líder de Logística |
| Integrador de Soluciones |
| Plataforma Digital 4PL |
| Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico |
| Moda y Estilo de Vida |
| Tecnología y Electrónica |
| Refrigeración y Farmacia |
| Automoción y Movilidad |
| Manufactura Industrial |
| Otros |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Modelo Operativo | Proveedor Líder de Logística |
| Integrador de Soluciones | |
| Plataforma Digital 4PL | |
| Por Industria de Usuario Final | Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico | |
| Moda y Estilo de Vida | |
| Tecnología y Electrónica | |
| Refrigeración y Farmacia | |
| Automoción y Movilidad | |
| Manufactura Industrial | |
| Otros | |
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas |
| Grandes Empresas | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística de cuarta parte de Arabia Saudita en 2032?
Se proyecta que el mercado de logística de cuarta parte de Arabia Saudita alcance 1,79 mil millones de USD en 2032, creciendo a una CAGR del 6,45% desde 2027.
¿Qué modelo operativo lidera la logística de cuarta parte de Arabia Saudita?
El proveedor líder de logística es el modelo operativo más grande, con una participación del 47,83% en 2026.
¿Qué sector de clientes se está expandiendo más rápidamente para los servicios 4PL?
Refrigeración y farmacia es el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 8,89% hasta 2032.
¿Por qué Arabia Saudita Occidental está creciendo rápidamente para la actividad 4PL?
Se prevé que Arabia Saudita Occidental registre una CAGR del 9,11% a medida que Yeda fortalece su papel en la logística portuaria, de depósito aduanero, aduanera y transfronteriza.
¿Cómo afectan las plataformas digitales a la adopción del 4PL en Arabia Saudita?
Se proyecta que la plataforma digital 4PL registre una CAGR del 8,91% porque los expedidores necesitan visibilidad compartida, comparación de transportistas y una gestión de excepciones más rápida.
¿Qué limita la expansión de los servicios 4PL en Arabia Saudita?
La escasez de habilidades y los sistemas de datos logísticos desconectados pueden retrasar el despliegue de operaciones integradas de torre de control.