
Taille et part du marché de la logistique de quatrième partie (4PL) en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.23 Milliards de dollars |
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 1.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.45 % |
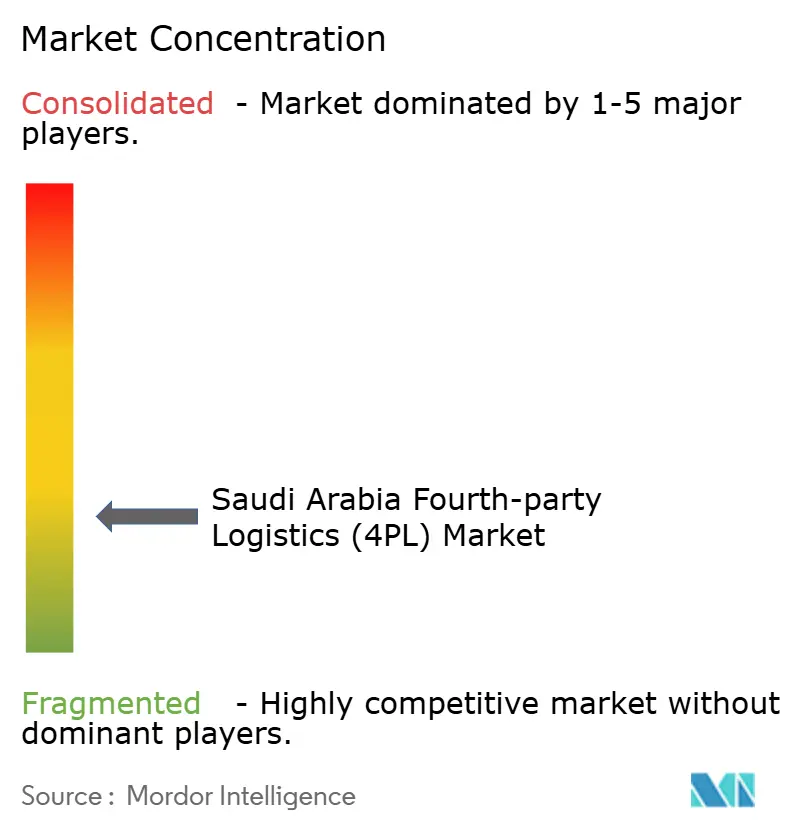
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de quatrième partie (4PL) en Arabie Saoudite par Mordor Intelligence
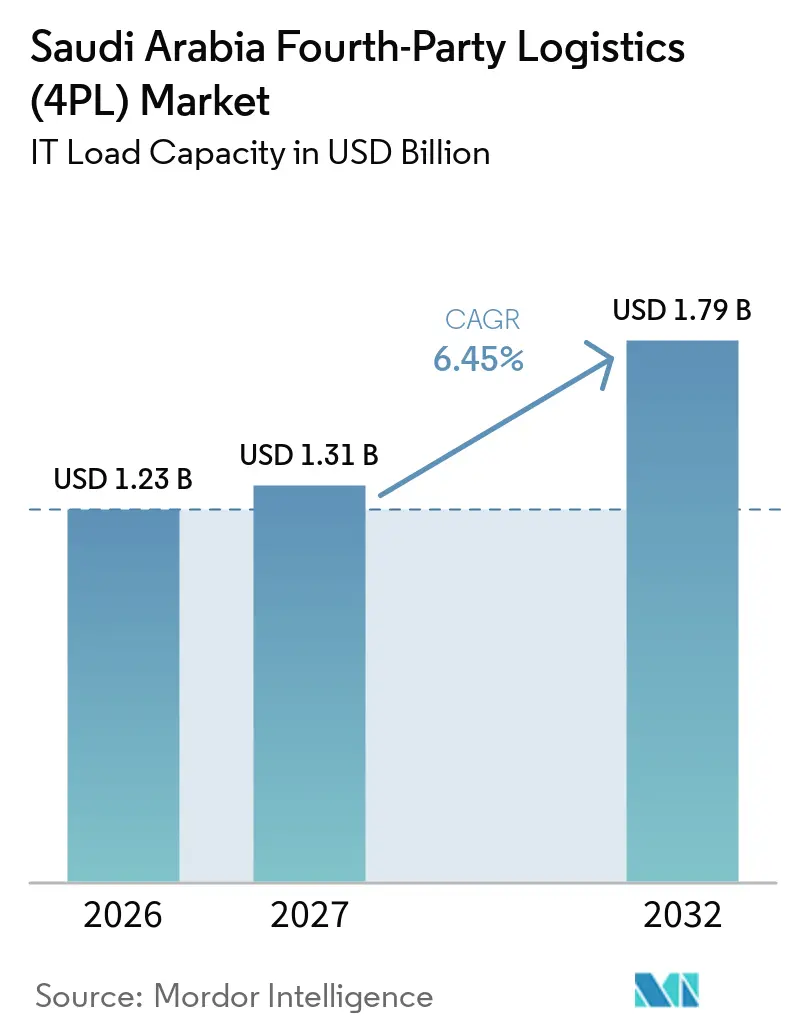
La taille du marché de la logistique de quatrième partie en Arabie Saoudite est évaluée à 1,23 milliard USD en 2026. Il est estimé qu'il progressera de 1,31 milliard USD en 2027 pour atteindre 1,79 milliard USD d'ici 2032, à un CAGR de 6,45 % durant la période de prévision (2027-2032).
Le marché de la logistique de quatrième partie en Arabie Saoudite est soutenu par le Programme national de développement industriel et logistique, qui a alloué 36 milliards USD aux infrastructures logistiques et 28 milliards USD aux zones industrielles. La croissance s'étend des clients multinationaux aux fabricants nationaux qui entrent dans les circuits d'exportation, tandis que les entreprises du commerce de détail, de la santé et de la technologie adoptent une coordination plus formelle de la chaîne d'approvisionnement. Des procédures douanières plus rapides et le système d'adressage national rendent également la planification en temps réel plus utile pour les expéditeurs qui géraient auparavant séparément les tâches de livraison et de conformité. Le marché de la logistique de quatrième partie en Arabie Saoudite favorise donc les prestataires capables de combiner la supervision multi-transporteurs, la visibilité numérique et une connaissance opérationnelle spécifique au secteur.
Points clés du rapport
- Par modèle opérationnel, les prestataires logistiques principaux représentent une part de 47,83 % en 2026, tandis que la 4PL sur plateforme numérique devrait se développer à un CAGR de 8,91 % jusqu'en 2032.
- Par secteur d'utilisation final, le segment du commerce de détail et e-commerce représente 34,86 % de la taille du marché de la logistique de quatrième partie en Arabie Saoudite en 2026, tandis que le segment réfrigéré et pharma devrait enregistrer un CAGR de 8,89 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentent 72,28 % de la part du marché de la logistique de quatrième partie en Arabie Saoudite en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 7,24 % jusqu'en 2032.
- Par zone géographique, l'Arabie Saoudite centrale représente 42,42 % de la taille du marché de la logistique de quatrième partie en Arabie Saoudite en 2026, tandis que l'Arabie Saoudite occidentale devrait enregistrer un CAGR de 9,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique de quatrième partie (4PL) en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements de la Vision 2030 élargissant la demande en logistique intégrée | +1.9% | National, avec des gains concentrés à Riyad, Djeddah et Dammam | Long terme (≥ 4 ans) |
| Complexité du e-commerce accroissant les besoins en orchestration de bout en bout | +1.4% | Régions centrale et occidentale, avec des gains émergents dans la Province orientale | Court terme (≤ 2 ans) |
| Réseaux multi-prestataires accroissant la demande de coordination de la chaîne d'approvisionnement | +0.9% | National, avec des retombées sur les corridors transfrontaliers via Djeddah et la SILZ | Moyen terme (2-4 ans) |
| Localisation industrielle élargissant les besoins en gestion logistique complexe | +0.7% | Provinces orientale et centrale (SPARK, Jubail, Yanbu) | Long terme (≥ 4 ans) |
| Chaînes d'approvisionnement numériques accélérant l'adoption des tours de contrôle | +0.8% | National, porté par le cluster technologique et logistique de Riyad | Moyen terme (2-4 ans) |
| Croissance du commerce régional accroissant la demande d'orchestration transfrontalière | +0.6% | Région occidentale et frontières nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissements de la Vision 2030 élargissant la demande en logistique intégrée
En 2025, 24 centres logistiques nationaux sur 59 prévus étaient opérationnels, renforçant la connectivité entre les ports, les entrepôts, les parcs industriels et les installations clients. La Zone logistique intégrée spéciale près de l'aéroport international Roi Khaled a attiré des entreprises de logistique et de technologie, augmentant la demande d'opérations entrantes, sous douane et sortantes coordonnées. L'accord de novembre 2025 de DHL Supply Chain pour développer une installation régionale au sein de la zone reflète l'investissement croissant dans les infrastructures logistiques multi-utilisateurs[1]. La localisation industrielle soutient davantage le marché de la logistique de quatrième partie en Arabie Saoudite, car les matières premières, les fournitures de maintenance, le fret de projet et les produits finis transitent par plusieurs prestataires de services. La demande devrait augmenter à mesure que les entreprises recherchent une supervision intégrée des opérations de conformité, d'approvisionnement, de gestion des stocks et de fret.
Complexité du e-commerce accroissant les besoins en orchestration de bout en bout
Le e-commerce a augmenté le nombre de transferts de livraison et accru l'importance des retours, de la planification des livraisons et de l'allocation des transporteurs à travers l'Arabie Saoudite. Le marché de la logistique de quatrième partie en Arabie Saoudite est bien positionné pour soutenir les détaillants qui ont besoin d'une vue partagée des stocks, des centres de traitement des commandes, de la capacité des coursiers et des retours clients. A.P. Moller Maersk et Saudi Post ont formé en juillet 2025 un partenariat dans lequel Maersk gère l'activité à l'origine et le transport international, tandis que Saudi Post gère le dédouanement et la livraison du dernier kilomètre au sein du Royaume. Ce modèle illustre pourquoi le commerce transfrontalier repose souvent sur des rôles coordonnés plutôt que sur un seul prestataire effectuant chaque tâche. Le système d'adressage national entré en vigueur en janvier 2026 réduit une contrainte de données du dernier kilomètre et donne aux opérateurs une base plus cohérente pour le routage au niveau de l'adresse. La livraison en chaîne du froid pour le commerce de détail et les produits pharmaceutiques ajoute des exigences de température et de traçabilité qui peuvent rendre la coordination spécialisée plus précieuse que la gestion conventionnelle des colis.
Réseaux multi-prestataires accroissant la demande de coordination de la chaîne d'approvisionnement
L'expansion logistique de l'Arabie Saoudite a augmenté le nombre de modes de transport, de prestataires de services et de points de contact réglementaires qu'un envoi peut impliquer. Le marché de la logistique de quatrième partie en Arabie Saoudite bénéficie lorsqu'un importateur ou un fabricant a besoin d'une seule partie pour superviser le fret aérien, le fret maritime, le transport routier, l'activité d'entreposage et les processus douaniers. ASMO a élargi les services d'approvisionnement pour Aramco en 2025 en ajoutant 120 accords d'approvisionnement, à la suite d'un projet pilote en juillet et dans le cadre d'une expansion progressive jusqu'en 2027. Son modèle opérationnel combine la gestion des achats et des entrepôts avec l'exécution logistique, ce qui réduit le nombre de points de coordination distincts pour les clients industriels. Le secteur de la logistique de quatrième partie en Arabie Saoudite bénéficie de ce type d'arrangement à long terme car il crée une demande de supervision opérationnelle plus large plutôt que de mouvements de fret individuels. Des services maritimes plus nombreux et un commerce transfrontalier en expansion augmentent également la nécessité de gérer les transferts entre partenaires locaux et internationaux.
Chaînes d'approvisionnement numériques accélérant l'adoption des tours de contrôle
Les outils de chaîne d'approvisionnement numérique deviennent de plus en plus pertinents à mesure que les clients demandent le statut des expéditions en temps réel, les données de stock et les comparaisons de performances des transporteurs. SAP a lancé un centre de données en Arabie Saoudite en février 2025 et a achevé un déploiement dans le secteur public de SAP Business Network en octobre 2025 avec conformité à la souveraineté des données locales. Cette infrastructure de données locale peut réduire la quantité de travail d'intégration sur mesure pour les plateformes desservant des clients réglementés. SAL Saudi Logistics Services et Elm ont convenu en août 2025 de développer une plateforme logistique numérique avec planification, gestion des paiements, notifications de livraison et prise de rendez-vous. Les systèmes numériques aident les tours de contrôle à identifier et à gérer les exceptions entre plusieurs transporteurs et installations tout en soutenant les opérations logistiques physiques. Le marché de la logistique de quatrième partie en Arabie Saoudite devrait favoriser les prestataires capables de transformer les données provenant de sources multiples en actions opérationnelles claires pour les clients.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de compétences logistiques avancées limitant la scalabilité de la 4PL | -1.2% | National, avec une pression aiguë dans les pôles opérationnels de Riyad et Djeddah | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité des données restreignant la visibilité de bout en bout | -0.9% | National, gravité plus élevée dans les corridors industriels de la Province orientale | Moyen terme (2-4 ans) |
| Maturité numérique inégale ralentissant l'intégration des plateformes | -0.8% | Régions nord et sud, avec des retombées sur les villes plus petites | Long terme (≥ 4 ans) |
| Complexité de la gouvernance des données augmentant les coûts de mise en œuvre et de conformité | -0.6% | National, charge la plus lourde dans les secteurs réglementés (pharma, défense) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de compétences logistiques avancées limitant la scalabilité de la 4PL
Le Fonds de développement des ressources humaines d'Arabie Saoudite a soutenu l'emploi de 74 000 citoyens dans le transport et la logistique entre 2020 et mi-2025[2]. Le défi restant est la disponibilité de personnes capables d'utiliser des systèmes de planification, d'interpréter des données, de gérer les exceptions clients et de superviser des réseaux multi-prestataires. Les contrats de logistique de quatrième partie requièrent des compétences qui combinent la connaissance des opérations avec la prise de décision numérique, ce qui peut ne pas être disponible de manière uniforme dans toutes les régions. Des charges de travail élevées peuvent également limiter le temps que les opérateurs logistiques consacrent à la formation formelle et à l'adoption de nouveaux systèmes. Cette contrainte peut retarder le déploiement des services de tour de contrôle même là où l'infrastructure et la demande des clients sont en place. Le marché de la logistique de quatrième partie en Arabie Saoudite pourrait donc se développer plus rapidement dans les pôles établis que dans les villes plus petites où les compétences en logistique numérique sont moins matures.
Lacunes d'interopérabilité des données restreignant la visibilité de bout en bout
De nombreux réseaux logistiques utilisent encore des systèmes d'entrepôt distincts, des outils de suivi des transporteurs et des formats d'échange de données qui ne fonctionnent pas ensemble sans intégration spécifique au client. Cela affaiblit la visibilité de bout en bout que les clients attendent d'un modèle opérationnel 4PL. L'infrastructure locale de SAP et le support du réseau du secteur public peuvent améliorer la standardisation pour certains utilisateurs, mais l'écosystème du secteur privé participant reste inégal. Les obligations de résidence des données obligent également les prestataires étrangers à concevoir des arrangements locaux de stockage et de gouvernance des données pour les données logistiques saoudiennes. Ces exigences peuvent augmenter le temps et le coût de mise en œuvre, en particulier pour les clients réglementés dans les secteurs de la santé, de la défense et de l'énergie. Le marché de la logistique de quatrième partie en Arabie Saoudite pourrait connaître une adoption plus lente là où les sous-traitants ne peuvent pas fournir des données opérationnelles en temps opportun et standardisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle opérationnel : le prestataire logistique principal détient la plus grande part tandis que les plateformes numériques croissent plus rapidement
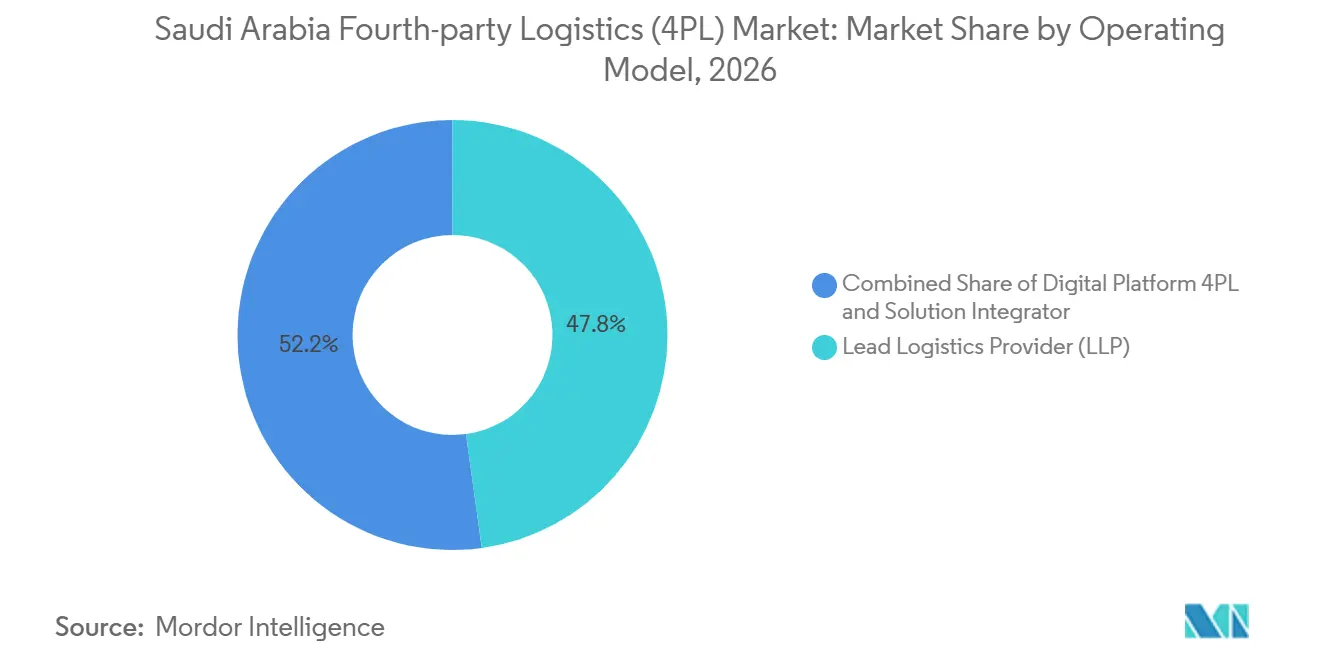
Le prestataire logistique principal représente 47,83 % de la part du marché de la logistique de quatrième partie en Arabie Saoudite en 2026. Ce modèle est attrayant pour les clients industriels, gouvernementaux et d'entreprise qui souhaitent un opérateur unique et responsable pour les activités aériennes, maritimes, routières, ferroviaires, d'entreposage et douanières. Les accords à long terme peuvent soutenir une conception de service stable et faciliter l'intégration des flux de travail d'approvisionnement, de gestion des stocks et de transport. L'expansion des services d'approvisionnement d'ASMO pour Aramco illustre cette approche car l'entreprise développe des services dans les domaines de l'approvisionnement général, de la maintenance, du forage, des produits chimiques et des matériaux de projet jusqu'en 2027. Ces relations rendent la responsabilité opérationnelle coordonnée plus utile que la gestion de plusieurs contrats de fret distincts.
La 4PL sur plateforme numérique devrait enregistrer un CAGR de 8,91 % de 2027 à 2032, le taux le plus élevé parmi les modèles opérationnels. Le modèle est pertinent pour les détaillants, les entreprises de e-commerce et les expéditeurs pharmaceutiques qui ont besoin de mises à jour de statut rapides et de comparaisons de transporteurs. Les intégrateurs de solutions se situent entre les arrangements 3PL conventionnels et l'externalisation 4PL complète, servant les clients qui recherchent une conception de service intégrée tout en conservant le contrôle interne des achats. Les plateformes de données locales peuvent rendre les tours de contrôle par abonnement plus pratiques pour les clients du marché intermédiaire car elles réduisent le besoin d'un déploiement de système personnalisé. Le modèle rend l'accès numérique plus pratique pour les clients avec des volumes plus petits ou moins prévisibles. Il offre également aux expéditeurs un moyen d'introduire une visibilité partagée avant de s'engager dans un modèle opérationnel entièrement dédié.

Par secteur d'utilisation final : le commerce de détail mène la demande tandis que le réfrigéré et la pharma croissent le plus rapidement
Le commerce de détail et e-commerce représente 34,86 % de la taille du marché de la logistique de quatrième partie en Arabie Saoudite en 2026. Ces clients ont besoin d'une gestion coordonnée des transporteurs, du traitement des retours, du positionnement des stocks et de la planification de la capacité en période de pointe. Les ventes transfrontalières ajoutent la gestion à l'origine, le traitement douanier, le traitement sous douane et la livraison nationale au même parcours client. Le partenariat entre Maersk et Saudi Post combine ces responsabilités entre le transport international et l'exécution au sein du Royaume. C'est le type de structure opérationnelle qui élargit la valeur d'un rôle de coordination central. Les entreprises de mode et d'art de vivre nécessitent également un positionnement saisonnier des stocks, tandis que les entreprises de technologie et d'électronique ont besoin de traçabilité et de conformité à travers plusieurs niveaux d'approvisionnement.
Le segment réfrigéré et pharma devrait enregistrer un CAGR de 8,89 % jusqu'en 2032. Le segment nécessite un stockage à température contrôlée, une manipulation sécurisée des produits, une distribution conforme et une visibilité fiable tout au long de la chaîne d'approvisionnement. Les clients de l'automobile et de la mobilité dépendent d'une gestion ponctuelle des pièces entrantes, tandis que les fabricants industriels ont besoin d'une coordination des matériaux liés aux projets pendant les programmes de construction et d'expansion. Les opérations FMCG évoluent également vers un réapprovisionnement plus fréquent et des tailles d'expédition plus petites à mesure que les formats de commerce de détail modernes se développent. Les prestataires peuvent répondre à ces besoins variés en combinant des capacités de conformité spécifiques au secteur avec une planification multi-prestataires.
Par taille d'entreprise : les grandes entreprises fournissent le volume tandis que les plateformes PME améliorent l'accès
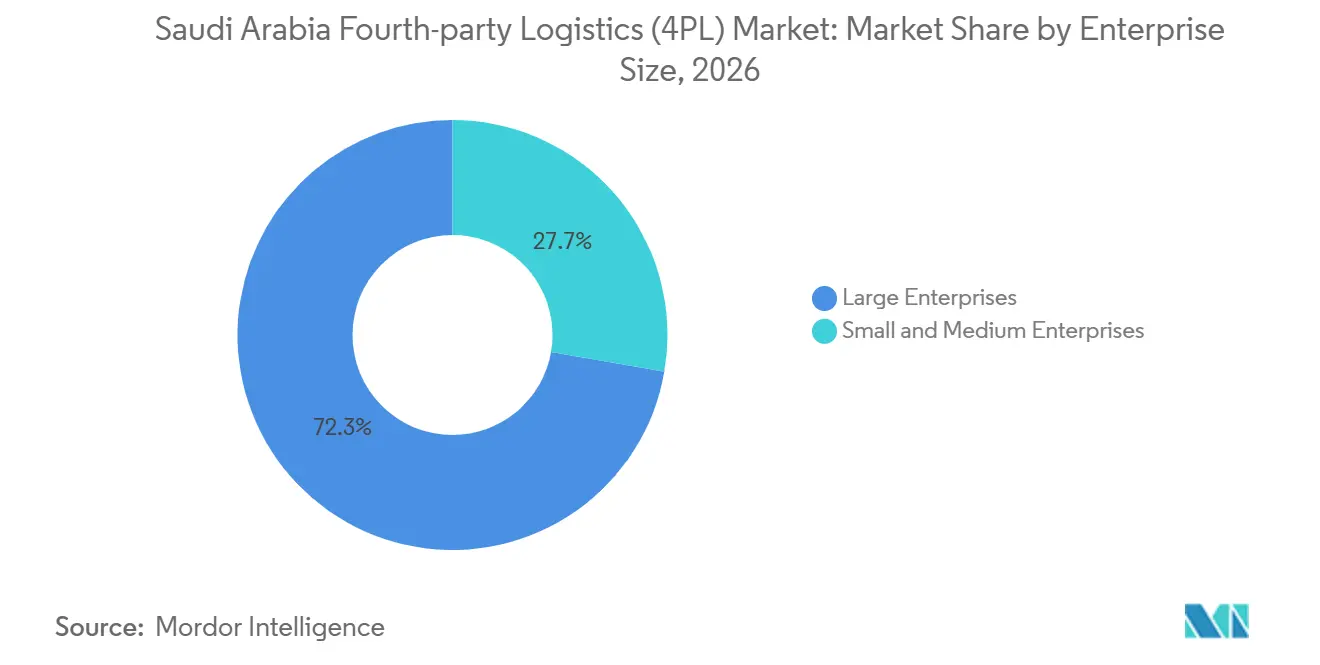
Les grandes entreprises représentent 72,28 % de la part du marché de la logistique de quatrième partie en Arabie Saoudite en 2026. Leur position dominante reflète l'infrastructure de données, le volume contractuel et la capacité de gestion du changement nécessaires pour soutenir une externalisation logistique étendue. Les grands clients sont également plus susceptibles d'avoir des opérations d'approvisionnement complexes, plusieurs installations et des flux commerciaux internationaux. Le modèle combiné d'approvisionnement, d'entreposage, de gestion des stocks et de logistique d'ASMO pour Aramco reflète la direction prise par les clients matures qui recherchent une couche unique d'intelligence opérationnelle. Ces clients valorisent souvent la responsabilité et la continuité car une perturbation dans un domaine peut affecter la production, la livraison de projets ou les chaînes d'approvisionnement réglementées. Le marché de la logistique de quatrième partie en Arabie Saoudite reste ancré par ces relations d'entreprise à fort volume.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 7,24 % jusqu'en 2032. Les plateformes numériques peuvent rendre les services de tour de contrôle accessibles par abonnement plutôt que par investissement dans des logiciels dédiés. Salasa a levé 30 millions USD en août 2025 pour développer ses centres de traitement des commandes, ses dark stores et ses capacités en zone franche pour l'activité de e-commerce transfrontalier. Le système d'adressage national peut également réduire le travail de routage manuel pour les petites entreprises disposant de données de livraison fragmentées. Les clients PME n'ont peut-être pas besoin d'une grande équipe de compte dédiée, mais ils peuvent tout de même bénéficier de la visibilité des expéditions, de la coordination du traitement des commandes et de la gestion des exceptions. Les prestataires ont besoin de conceptions de services à plusieurs niveaux pour servir les grandes entreprises sans exclure les clients plus petits.
Analyse géographique
L'Arabie Saoudite centrale représente 42,42 % de la part du marché de la logistique de quatrième partie en Arabie Saoudite en 2026. Riyad est le centre des achats d'entreprise, des contrats gouvernementaux, des grands programmes de distribution et de plusieurs investissements logistiques majeurs. La Zone logistique intégrée spéciale, la Zone logistique sino-saoudienne et SPARK font de la région un cluster dense pour les activités logistiques, industrielles et liées à l'énergie. DHL Supply Chain a accepté en novembre 2025 d'investir 130 millions EUR (149 millions USD) dans un hub logistique et de distribution de 78 000 m² à la Zone logistique intégrée spéciale[3]. Cette concentration accroît la nécessité de coordonner le fret, l'entreposage, les douanes et les processus à valeur ajoutée pour les locataires opérant à proximité les uns des autres.
L'Arabie Saoudite occidentale devrait enregistrer un CAGR de 9,11 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide du marché de la logistique de quatrième partie en Arabie Saoudite. Djeddah renforce son rôle de porte d'entrée de la mer Rouge où les activités portuaires, d'entreposage, douanières et de distribution vers l'aval peuvent être gérées comme des flux connectés. DP World et APM Terminals ont annoncé en février 2026 un partenariat au Terminal à conteneurs sud du port islamique de Djeddah, dans le cadre duquel APM Terminals a acquis une participation de 37,5 % et DP World a conservé une participation de 62,5 %. Le parc logistique intégré de Maersk à Djeddah soutient également une approche combinée du transport international, du traitement sous douane, des douanes et de la livraison au dernier kilomètre. Ces investissements donnent aux prestataires 4PL une base plus large d'activités transfrontalières à coordonner.
La Province orientale a une demande logistique industrielle intensive car elle dessert les chaînes d'approvisionnement énergétiques et manufacturières à Dammam, Jubail et dans les sites industriels voisins. ASMO a démarré des opérations d'entreposage au complexe de raffinerie Aramco de Jazan en août 2025, étendant ses opérations multi-sites à la région sud. Les régions nord et sud contribuent actuellement à des parts de revenus plus faibles, mais la localisation industrielle crée une demande dans des zones qui avaient moins d'options logistiques avancées.
Paysage concurrentiel
Le marché de la logistique de quatrième partie en Arabie Saoudite est fragmenté, avec des prestataires mondiaux servant les grands comptes d'entreprise et un ensemble diversifié d'acteurs en concurrence sur le marché intermédiaire. DHL, DSV après son intégration de Schenker, Kuehne+Nagel et A.P. Moller Maersk se font concurrence grâce à la couverture du réseau international, aux capacités de logistique contractuelle et à l'expertise en conformité. ASMO a une position distincte car son soutien d'Aramco et de DHL lie les services d'approvisionnement à l'infrastructure logistique industrielle. DSV a achevé la mise en service de son intégration Schenker en Arabie Saoudite en février 2026, créant une organisation unifiée dans le fret aérien et maritime, la logistique contractuelle et les opérations routières. Les opérateurs régionaux se font concurrence grâce à la connaissance opérationnelle locale, aux relations gouvernementales et à la prestation de services spécialisés.
La technologie est une base importante de la concurrence car un prestataire 4PL doit montrer aux clients comment il peut identifier les exceptions et coordonner les décisions entre plusieurs transporteurs. Aramex a ouvert une installation de tri robotique automatisée au port islamique de Djeddah en janvier 2025, avec 120 véhicules guidés robotisés et une capacité déclarée de 4 000 expéditions par heure[4]. Elle a également sélectionné Softeon en janvier 2026 comme partenaire de système de gestion d'entrepôt pour plus de 70 installations, y compris les principaux hubs d'Arabie Saoudite. Kuehne+Nagel est devenue la première entreprise en Arabie Saoudite à obtenir la certification d'opérateur économique agréé pour le courtage en douane en mai 2025. Ces initiatives montrent que l'automatisation, l'exécution numérique des entrepôts et la capacité douanière deviennent des éléments connectés du positionnement concurrentiel. Elles réduisent également les frictions opérationnelles qui peuvent survenir lorsque les clients utilisent plusieurs entrepôts, transporteurs et points d'entrée aux frontières. Pour le prestataire, cette combinaison peut soutenir une gestion de service plus cohérente tout au long de la chaîne d'approvisionnement du client.
DHL eCommerce a finalisé un investissement stratégique dans AJEX en août 2025, élargissant l'accès à un réseau de livraison saoudien de plus de 60 installations et 1 200 véhicules. ASMO et Arcapita ont également convenu en février 2026 de développer une installation logistique de 1,4 million de m² à SPARK, ASMO devant développer, louer et exploiter le site. Les opportunités les plus importantes restent dans la coordination de la chaîne du froid, les plateformes numériques orientées PME et les flux de e-commerce transfrontalier reliant l'Arabie Saoudite aux destinations du GCC.
Leaders du secteur de la logistique de quatrième partie (4PL) en Arabie Saoudite
-
ASMO (Advanced Supply Management Operations)
-
SAL Saudi Logistics Services Company
-
CEVA Almajdouie Logistics
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : DP World et APM Terminals, filiale de A.P. Moller Maersk, ont annoncé un partenariat stratégique au Terminal à conteneurs sud du port islamique de Djeddah. APM Terminals a acquis une participation minoritaire de 37,5 % tandis que DP World a conservé une majorité de 62,5 % et a poursuivi les opérations du terminal, combinant des capacités complémentaires pour renforcer le rôle de Djeddah en tant que hub de la mer Rouge reliant l'Asie, l'Europe et l'Afrique.
- Février 2026 : ASMO, la coentreprise Aramco-DHL, s'est associée à Arcapita Group Holdings pour développer une installation logistique dédiée de 1,4 million de m² à SPARK à Dammam. Arcapita finance et conserve la propriété via un arrangement de financement à terme. Dans le même temps, ASMO développe, loue et exploite l'installation dans le cadre d'un bail d'occupation de 22 ans comprenant un entrepôt de classe A à température contrôlée de 43 000 m², plus de 3 000 m² de bureaux et plus de 1,2 million de m² de cour ouverte.
- Août 2025 : DHL eCommerce a finalisé un investissement stratégique dans AJEX, un leader logistique saoudien avec plus de 60 installations, 1 200 véhicules et une équipe de 2 000 professionnels. Le partenariat positionne DHL eCommerce pour capter la croissance anticipée à deux chiffres du e-commerce en Arabie Saoudite, élargissant directement sa capacité de livraison du dernier kilomètre et sa proposition de service 4PL pour les clients du commerce en ligne à travers le Royaume.
- Août 2025 : SAL Saudi Logistics Services et Elm ont signé un accord pour développer une plateforme logistique numérique entièrement intégrée couvrant la planification des expéditions, la gestion des paiements, les notifications de livraison et la prise de rendez-vous à travers le réseau de stations aéroportuaires de SAL.
Périmètre du rapport sur le marché de la logistique de quatrième partie (4PL) en Arabie Saoudite
| Prestataire logistique principal (LLP) |
| Intégrateur de solutions |
| 4PL sur plateforme numérique |
| FMCG |
| Commerce de détail et e-commerce |
| Mode et art de vivre |
| Technologie et électronique |
| Réfrigéré et pharma |
| Automobile et mobilité |
| Fabrication industrielle |
| Autres |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par modèle opérationnel | Prestataire logistique principal (LLP) |
| Intégrateur de solutions | |
| 4PL sur plateforme numérique | |
| Par secteur d'utilisation final | FMCG |
| Commerce de détail et e-commerce | |
| Mode et art de vivre | |
| Technologie et électronique | |
| Réfrigéré et pharma | |
| Automobile et mobilité | |
| Fabrication industrielle | |
| Autres | |
| Par taille d'entreprise | Petites et moyennes entreprises |
| Grandes entreprises | |
| Par région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la logistique de quatrième partie en Arabie Saoudite en 2032 ?
Le marché de la logistique de quatrième partie en Arabie Saoudite devrait atteindre 1,79 milliard USD d'ici 2032, avec une croissance à un CAGR de 6,45 % à partir de 2027.
Quel modèle opérationnel domine la logistique de quatrième partie en Arabie Saoudite ?
Le prestataire logistique principal est le plus grand modèle opérationnel, détenant une part de 47,83 % en 2026.
Quel secteur client se développe le plus rapidement pour les services 4PL ?
Le segment réfrigéré et pharma est le segment d'utilisation final à la croissance la plus rapide, avec un CAGR de 8,89 % prévu jusqu'en 2032.
Pourquoi l'Arabie Saoudite occidentale connaît-elle une croissance rapide pour l'activité 4PL ?
L'Arabie Saoudite occidentale devrait enregistrer un CAGR de 9,11 % car Djeddah renforce son rôle dans la logistique portuaire, sous douane, douanière et transfrontalière.
Comment les plateformes numériques affectent-elles l'adoption de la 4PL en Arabie Saoudite ?
La 4PL sur plateforme numérique devrait enregistrer un CAGR de 8,91 % car les expéditeurs ont besoin d'une visibilité partagée, d'une comparaison des transporteurs et d'une gestion plus rapide des exceptions.
Qu'est-ce qui limite l'expansion des services 4PL en Arabie Saoudite ?
Les pénuries de compétences et les systèmes de données logistiques déconnectés peuvent retarder le déploiement des opérations intégrées de tour de contrôle.