
Tamanho e Participação do Mercado de Seguros Incorporados da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 266.46 Milhões de dólares |
| Tamanho do Mercado (2027) | 317.10 Milhões de dólares |
| Tamanho do Mercado (2032) | 763.10 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.20 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Incorporados da Arábia Saudita por Mordor Intelligence
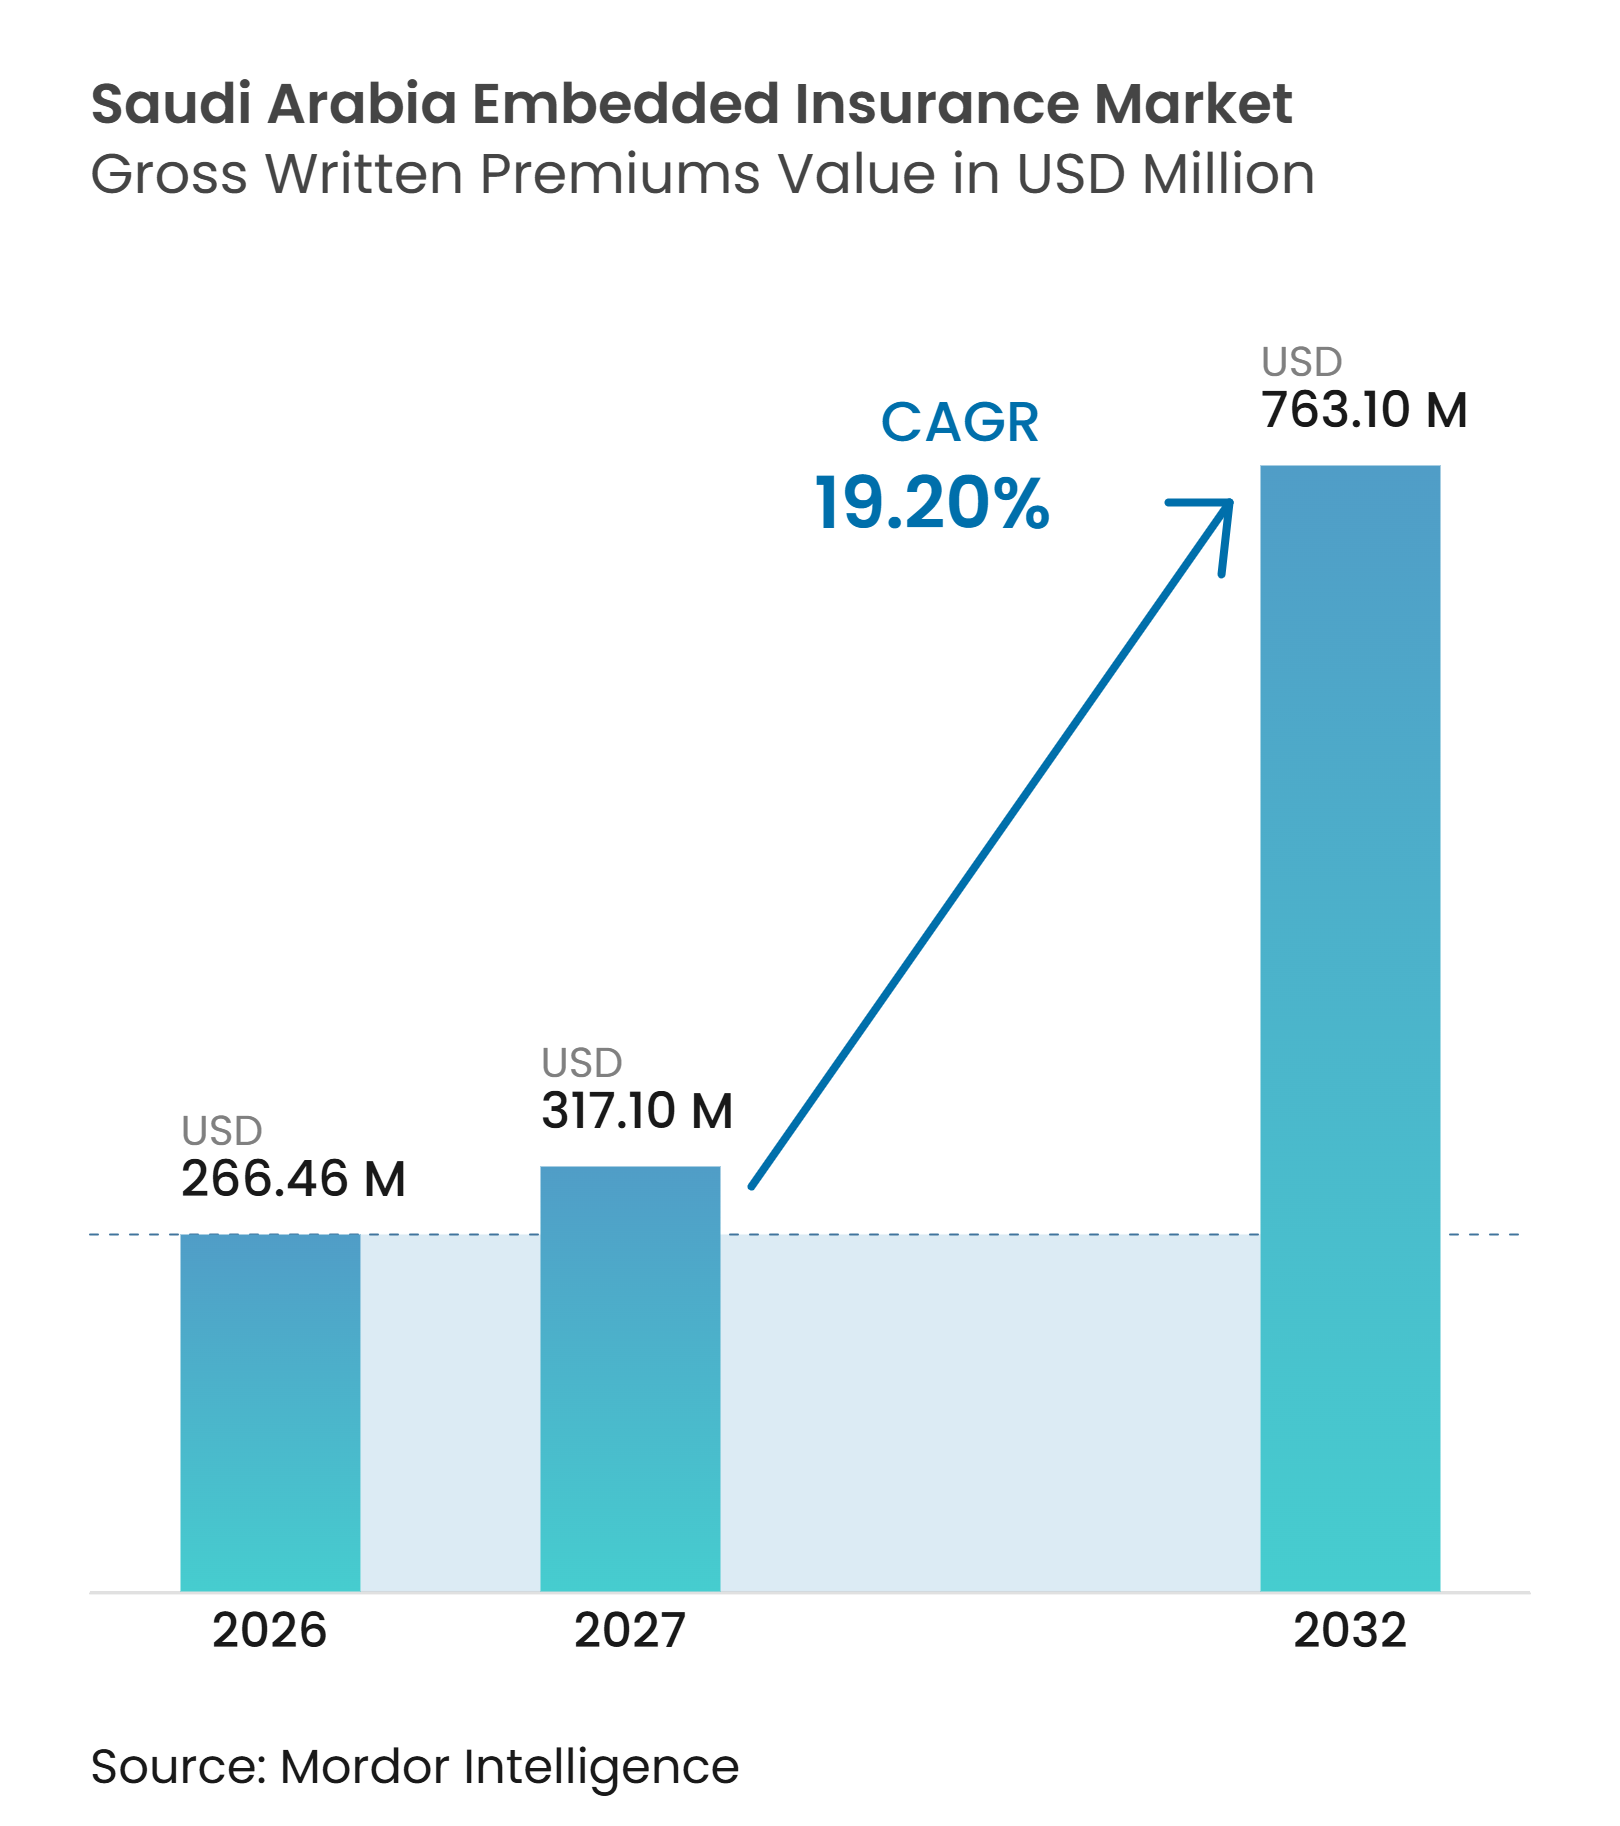
O tamanho do Mercado de Seguros Incorporados da Arábia Saudita em termos de valor de prêmios brutos emitidos está projetado em 266,46 milhões de USD em 2026, 317,10 milhões de USD em 2027, e deve atingir 763,10 milhões de USD até 2032, crescendo a um CAGR de 19,20% de 2027 a 2032.
O mercado de seguros incorporados da Arábia Saudita está em crescimento à medida que os seguros são oferecidos durante o financiamento de veículos, compras no varejo, reservas de viagens e pagamentos digitais. A cobertura obrigatória de automóvel e saúde sustenta a emissão recorrente de apólices. Os canais digitais também reduzem os custos de aquisição de clientes e permitem que os fornecedores ofereçam cobertura relevante sem redirecionar os clientes. O sistema de suporte a serviços eletrônicos da Autoridade de Seguros viabiliza a integração de sistemas entre entidades reguladas. Isso permite a troca de dados entre plataformas, seguradoras, provedores de pagamento e clientes com intervenção manual limitada. O alto uso de smartphones, o e-commerce, os pagamentos online e as plataformas conectadas ampliam o mercado de seguros incorporados em compras, crédito, viagens e assinaturas.
Principais Conclusões do Relatório
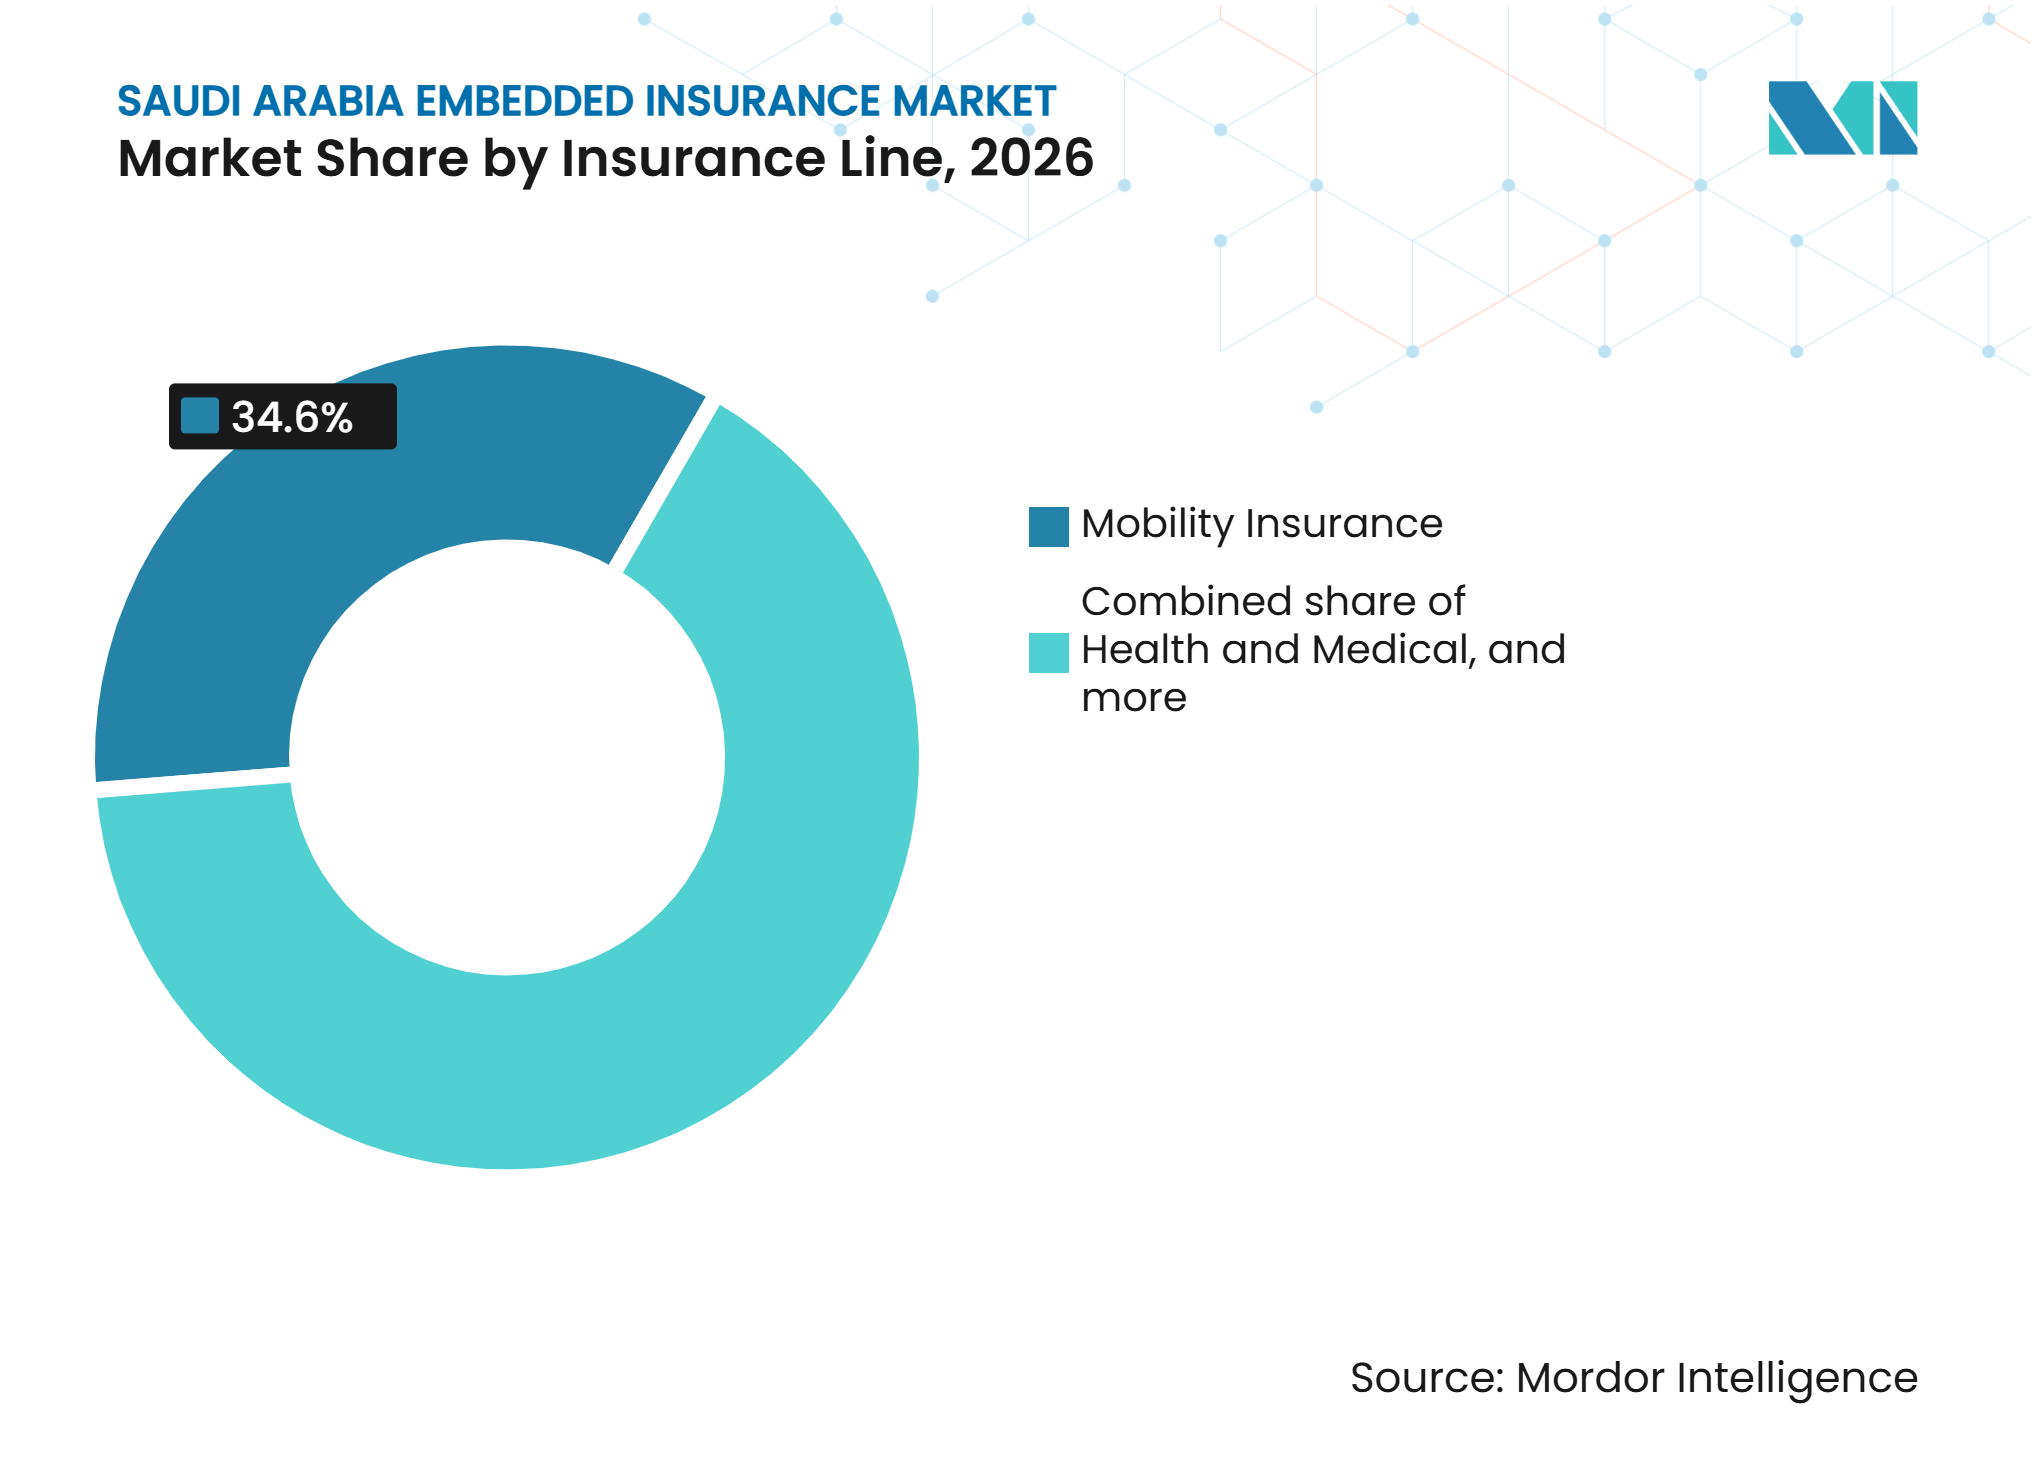
- Por linha de seguro, Motor e Mobilidade capturou 34,6% da participação do mercado de seguros incorporados da Arábia Saudita em 2026, enquanto a proteção de bens e dispositivos tem projeção de crescimento a um CAGR de 23,3% até 2032.
- Por canal de parceiro de incorporação, os pontos de venda de varejo físico e OEM detinham uma participação de 26,5% em 2026, enquanto bancos, fintechs e plataformas de checkout de compre agora, pague depois têm projeção de crescimento a um CAGR de 24,2% até 2032.
- Por segurado, os segurados pessoais e consumidores capturaram uma participação de 82,3% em 2026, enquanto os segurados comerciais e empresariais têm projeção de crescimento a um CAGR de 21,8% até 2032.
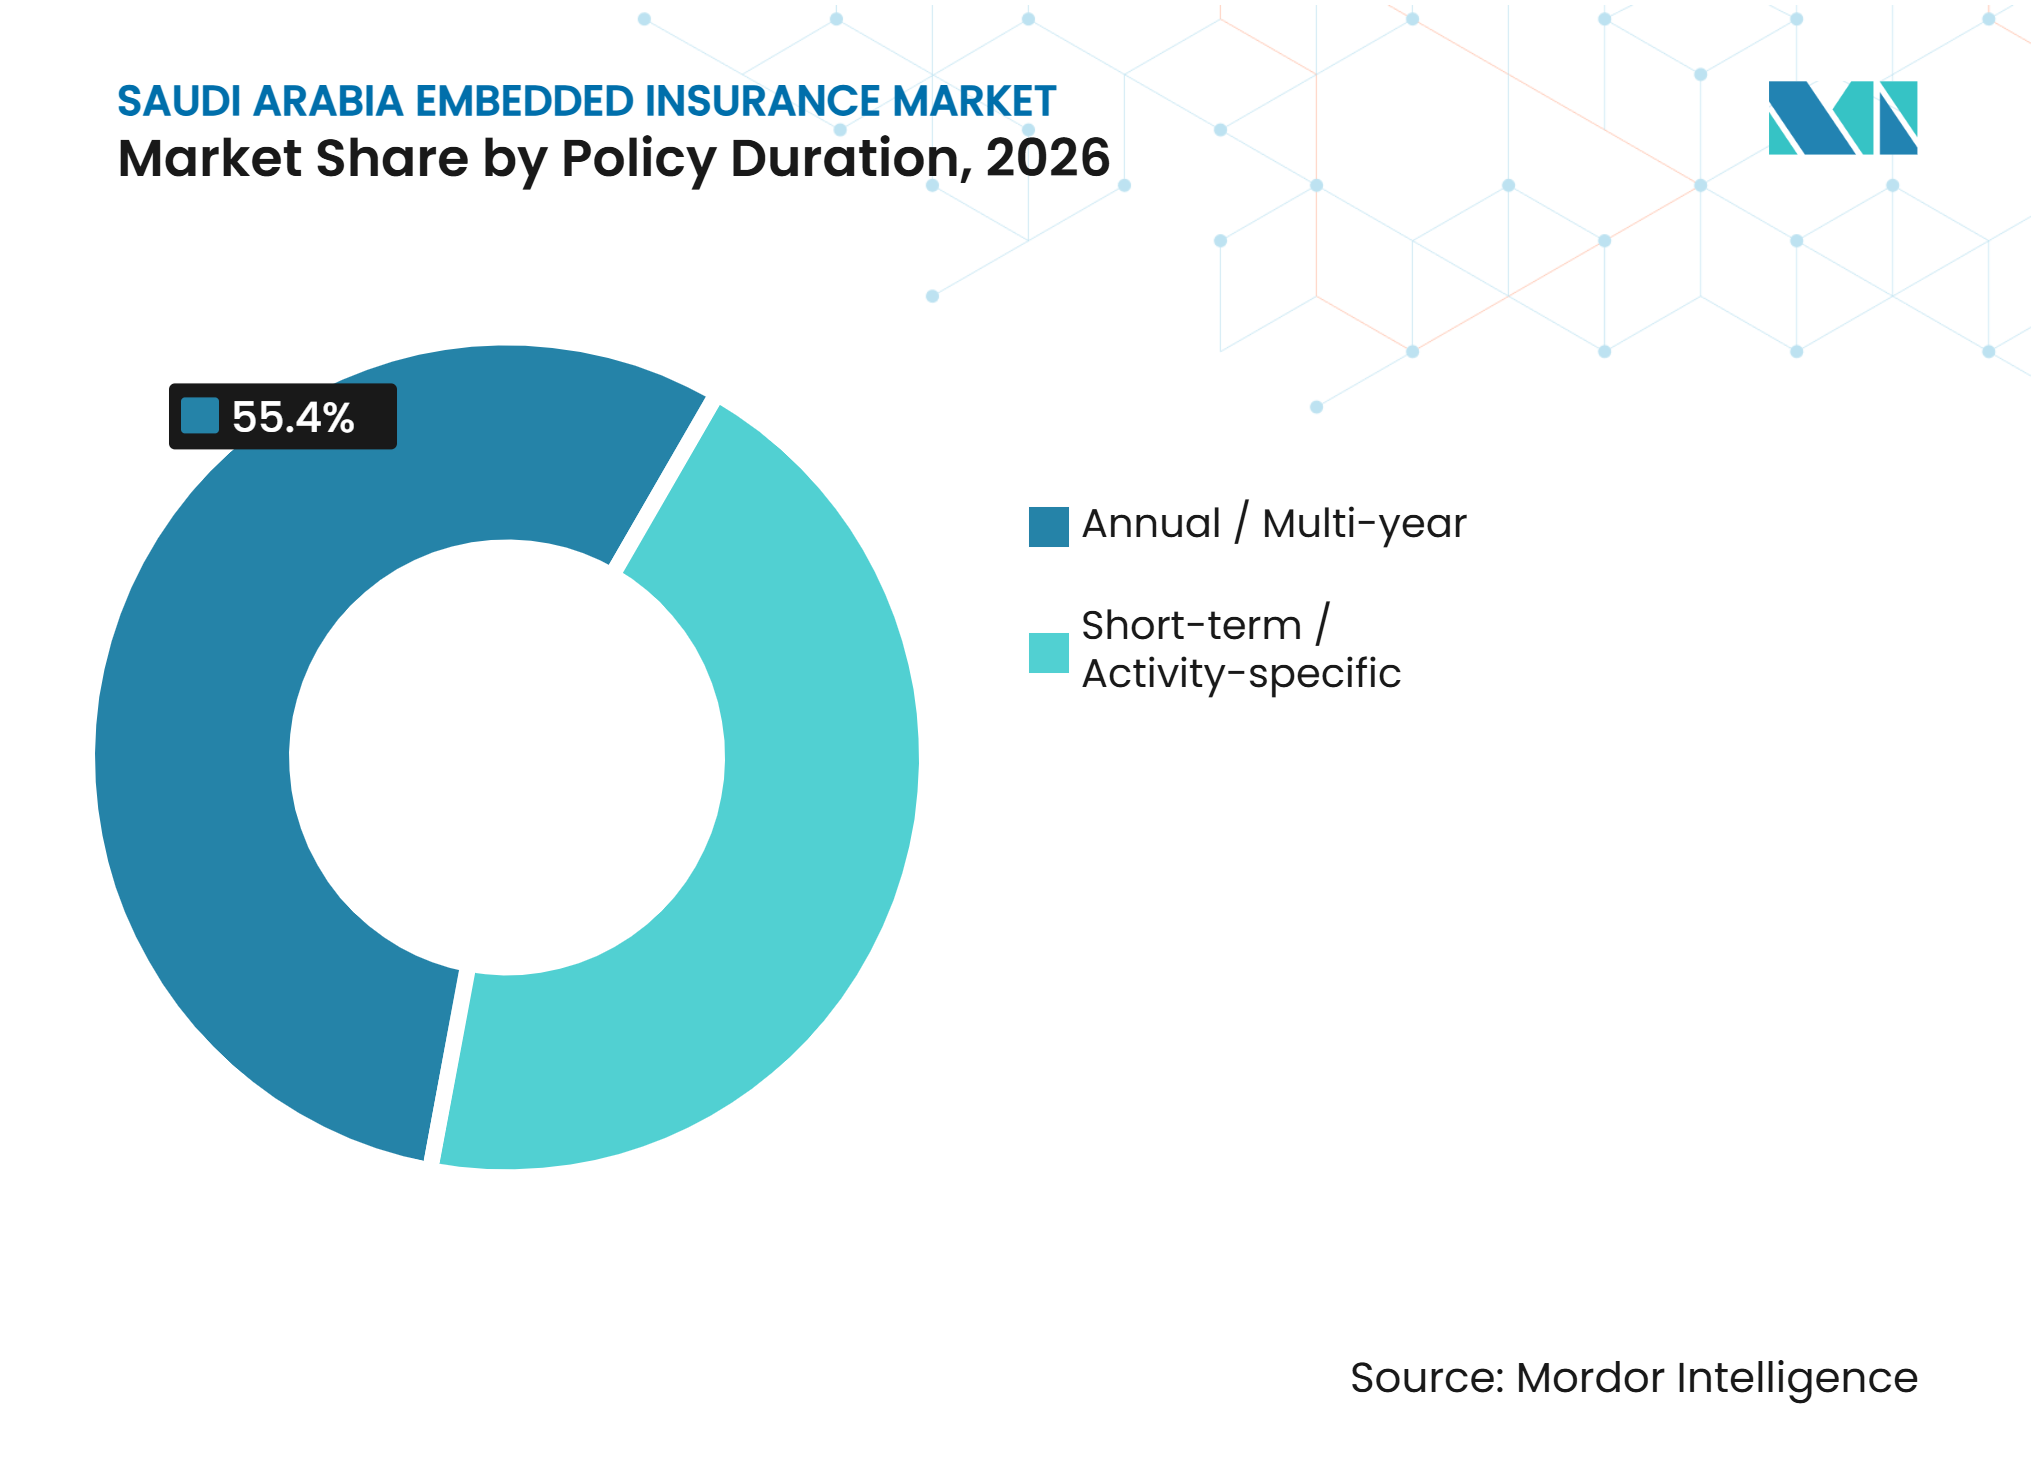
- Por duração da apólice, as apólices anuais e plurianuais capturaram uma participação de 55,4% em 2026, enquanto as apólices de curto prazo e específicas por atividade têm projeção de crescimento a um CAGR de 22,3% até 2032.
- Por modelo de integração, a distribuição integrada por API capturou uma participação de 45,2% em 2026 e tem projeção de crescimento a um CAGR de 24,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ~% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Cobertura Obrigatória de Seguro de Automóvel e Saúde | +4.2% | Nacional, com intensidade em Riade, Jeddah e Província Oriental | Médio prazo (2–4 anos) |
| Digitalização do Setor de Seguros no âmbito da Visão 2030 e Distribuição Baseada em API | +4.8% | Nacional, ganhos iniciais no polo de fintech de Riade | Médio prazo (2–4 anos) |
| Alta Penetração de Smartphones e Adoção de Compra de Seguros Digitais | +2.9% | Nacional, liderado pelas áreas urbanas | Curto prazo (≤ 2 anos) |
| E-Commerce, Mobilidade, Viagens e Ecossistemas de Compre Agora, Pague Depois como Canais de Seguros Incorporados | +3.5% | Nacional, com concentração de compre agora, pague depois no e-commerce de Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Integração de Seguros para Hajj, Umrah e Visitantes Internacionais em Toda a Jornada de Viagem | +1.8% | Meca, Medina, Jeddah; extensão a todos os pontos de contato de processamento de visto | Curto prazo (≤ 2 anos) |
| Demanda por Proteção de Risco em Gigaprojetos, Empreiteiros, PMEs e Cadeias de Suprimentos | +1.5% | Província Oriental, corredor NEOM, cluster do Metrô de Riade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Cobertura Obrigatória de Seguro de Automóvel e Saúde
O seguro obrigatório de automóvel e saúde fornece uma base estrutural para a distribuição de seguros incorporados na Arábia Saudita, vinculando a cobertura à propriedade de veículos, ao emprego e a outras atividades regulamentadas. De acordo com o relatório de mercado do primeiro trimestre de 2026 da Autoridade de Seguros, o seguro de automóvel cobria 11,2 milhões de veículos, enquanto o seguro de saúde atendia 14,5 milhões de beneficiários[1]. A Estratégia Nacional do Setor de Seguros tem como meta 16 milhões de veículos segurados e 23 milhões de beneficiários de seguro de saúde até 2030, indicando espaço para maior expansão da distribuição de seguros por meio de vendas de veículos, arrendamento, integração de empregadores e outras jornadas relevantes de clientes. Essas metas representam ambições de política, e não adições garantidas à base de segurados, e o número de futuras compras ou transações de financiamento de veículos não pode ser inferido diretamente da diferença entre a cobertura atual e a meta de 2030. Para os provedores de seguros incorporados, a oportunidade reside na integração de emissão e renovação de apólices em conformidade nas transações existentes, mantendo a supervisão adequada da seguradora e os padrões de atendimento de sinistros.
Digitalização do Setor de Seguros no âmbito da Visão 2030 e Distribuição Baseada em API
A digitalização do setor de seguros da Arábia Saudita está criando um ambiente regulatório e operacional mais acessível para a distribuição habilitada por tecnologia. A Autoridade de Seguros lançou seu portal de serviços eletrônicos TAMEEN em fevereiro de 2025 com 22 serviços relacionados a licenciamento e aprovações, e adicionou 15 serviços em dezembro de 2025[2]. Os serviços adicionais incluíam vendas eletrônicas, integração eletrônica e processos relacionados a acordos de bancassurance, demonstrando o movimento do regulador em direção à administração setorial digitalizada e à conectividade. Em agosto de 2026, a Autoridade também lançou a primeira fase de seu Laboratório de Inovação e abriu inscrições por meio de seu Sandbox Regulatório, fornecendo um ambiente supervisionado para startups e inovadores testarem produtos e serviços de seguros. Conexões mais rápidas e confiáveis podem reduzir o trabalho de implementação para plataformas que adicionam seguros no checkout ou dentro de seu fluxo de serviço existente. A estrutura regulatória, portanto, torna a prontidão técnica e a conformidade operacional requisitos centrais para potenciais parceiros de distribuição.
E-Commerce, Mobilidade, Viagens e Ecossistemas de Compre Agora, Pague Depois como Canais de Seguros Incorporados
O comércio digital fornece uma ampla base de canais para o mercado de seguros incorporados da Arábia Saudita, pois os seguros podem ser posicionados próximos à transação que cria o risco relacionado. A economia digital da Arábia Saudita tinha mais de 99% de penetração de internet, 99% de penetração de smartphones e valor bruto de mercadoria de e-commerce acima de 13 bilhões de USD em 2025[3]. O alto uso de smartphones permite que os consumidores recebam informações sobre apólices e concluam o pagamento sem sair de uma experiência de varejo, financiamento ou viagem. A confiabilidade do pagamento também é relevante, pois a Wataniya Insurance relatou uma melhoria de 80% nos pagamentos bem-sucedidos após integrar Tabby, STC Pay e Apple Pay. Plataformas de mobilidade, varejistas online, provedores de viagens e operadores de compre agora, pague depois podem usar esses vínculos para anexar cobertura onde o cliente já espera um processo digital rápido. Seu valor reside em combinar a apólice a uma compra, serviço, viagem ou arranjo de financiamento específico.
Demanda por Proteção de Visitantes, Gigaprojetos, Pequenas Empresas e Cadeias de Suprimentos
O seguro relacionado a viagens oferece ao mercado de seguros incorporados da Arábia Saudita um caminho de crescimento separado, pois os visitantes encontram o seguro durante as etapas de visto e reserva. As jornadas de Hajj e Umrah criam ocasiões recorrentes para que a proteção de saúde e viagem seja vinculada a um processo formal de viagem. A atividade de projetos e as aquisições comerciais também criam necessidades de seguro para empreiteiros, funcionários, equipamentos e cadeias de suprimentos. As pequenas e médias empresas podem encontrar seguros por meio de plataformas de aquisição, sistemas de emprego e ferramentas de financiamento, em vez de por meio de um relacionamento tradicional com corretores. Os produtos resultantes podem ser mais simples de colocar quando a plataforma já detém detalhes de transações verificados. Esse padrão amplia a distribuição incorporada além das apólices de varejo e dá às seguradoras acesso a casos comerciais conectados a uma atividade operacional definida.
Análise de Impacto das Restrições*
| Restrição | ~% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas Legados de Seguradoras e Custos de Integração em Plataformas de Distribuição Digital | −2.3% | Nacional, com efeito desproporcional sobre operadoras regionais menores | Médio prazo (2–4 anos) |
| Aprovações da Autoridade de Seguros, Governança de Produtos e Conformidade com Distribuição Digital | −1.9% | Nacional; influência regulatória aplica-se a todas as entidades licenciadas | Curto prazo (≤ 2 anos) |
| Fragmentação de Dados de Identidade, Saúde, Veículos e Sinistros entre Ecossistemas | −1.4% | Nacional, com maior atrito em produtos para PMEs multilinhas e trabalhadores por conta própria | Longo prazo (≥ 4 anos) |
| Baixa Penetração de Seguros Voluntários, Sensibilidade a Preços e Barreiras de Confiança em Sinistros Digitais | −1.2% | Nacional, mais forte em linhas não obrigatórias em cidades de segundo nível | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Sistemas Legados e Custos de Integração
Os sistemas legados podem restringir o mercado de seguros incorporados da Arábia Saudita, pois as transações incorporadas exigem precificação rápida, subscrição, processamento de pagamentos e emissão de apólices. As plataformas de operadoras mais antigas frequentemente dependem de processos projetados para administração manual, em vez de solicitações digitais em tempo real. Os parceiros de plataforma podem hesitar em testar a vinculação de apólices quando a confiabilidade do serviço varia entre as contrapartes de subscrição. Essa restrição é particularmente significativa para produtos de baixo valor, onde mesmo um breve atraso pode levar os clientes a abandonar uma compra. A modernização pode fortalecer a integração entre operadoras e parceiros de distribuição; no entanto, requer investimentos em tecnologia e implementação cuidadosa. Essa restrição permanece relevante, pois os intermediários nativos de plataforma continuam a depender dos sistemas das operadoras para emissão e manutenção de apólices.
Governança de Produtos, Dados e Conformidade com Distribuição Digital
Os requisitos regulatórios protegem os clientes, mas podem prolongar o tempo necessário para projetar e aprovar produtos de seguros incorporados. A Autoridade de Seguros declarou que oferecer ou vender produtos de garantia estendida fora de seguradoras licenciadas constitui uma violação. Consequentemente, as parcerias de varejo e automotivas devem estabelecer licenciamento adequado, design de produto e responsabilidade clara pela emissão de apólices. Os Controles Essenciais de Cibersegurança da Autoridade Nacional de Cibersegurança também impõem requisitos que os participantes digitais devem cumprir ao lidar com sistemas e informações regulamentados. Registros fragmentados de identidade, saúde, veículos e sinistros podem criar atrito adicional quando as seguradoras precisam validar clientes ou riscos em tempo real. Esses requisitos podem favorecer organizações com capacidades de conformidade estabelecidas, infraestrutura tecnológica segura e experiência em operar dentro de processos de seguros regulamentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Linha de Seguro:
A Cobertura Obrigatória Sustenta a Escala Enquanto a Proteção de Dispositivos Lidera o CrescimentoMotor e mobilidade tem projeção de deter uma participação de 34,6% do mercado de seguros incorporados da Arábia Saudita em 2026, tornando-se a maior linha de seguro. Essa posição reflete a natureza obrigatória da cobertura de automóvel e os múltiplos pontos nos quais as seguradoras podem incorporar cobertura no financiamento de veículos, vendas em concessionárias, registro, arrendamento e transações relacionadas. O seguro de saúde e médico também desempenha um papel significativo, pois a cobertura está vinculada a processos relacionados ao emprego. Viagens e assistência se beneficiam da conexão entre seguros, vistos e jornadas de visitantes. Os produtos de proteção e poupança permanecem menos desenvolvidos neste modelo de distribuição porque seu processo de compra é menos facilmente vinculado a uma única transação.
A proteção de bens e dispositivos tem projeção de crescimento a um CAGR de 23,3% até 2032, tornando-se a linha de seguro de crescimento mais rápido. O programa Samsung Care+ foi lançado na Arábia Saudita em fevereiro de 2026 por meio de uma parceria entre a Chubb Arabia e a Samsung Saudi Electronics[4]. A oferta posiciona a cobertura no ponto de compra do dispositivo e oferece uma opção de assinatura mensal em vez de apenas um prêmio anual, vinculando os pagamentos de proteção à propriedade e ao uso do dispositivo. Esse formato se alinha às necessidades de substituição, reparo e manutenção de produtos que surgem no momento da compra. Portanto, espera-se que o mercado de seguros incorporados da Arábia Saudita aproveite as vendas de dispositivos como um canal prático para produtos de proteção de baixo atrito.


Por Canal de Parceiro de Incorporação:
As Plataformas Financeiras Têm a Maior Perspectiva de CrescimentoOs pontos de venda de varejo físico e OEM têm expectativa de deter uma participação de 26,5% em 2026, representando a maior posição entre os canais de parceiros de incorporação. Os pontos de venda de varejo e de fabricante de equipamento original (OEM) estão bem posicionados para agrupar dispositivos, garantias e produtos de proteção automotiva no ponto de compra. Seu papel é mais forte quando os detalhes do produto, as informações de pagamento, as informações de contato do cliente e o ponto de venda relevante estão estabelecidos dentro da mesma jornada de compra. Os marketplaces de e-commerce, as plataformas de viagens, os provedores de mobilidade e as empresas de telecomunicações criam contextos adicionais nos quais a cobertura de seguro pode ser relevante. Esses canais permitem que as seguradoras envolvam os clientes antes que eles iniciem uma busca separada por seguros.
Bancos, empresas de tecnologia financeira e plataformas de checkout de compre agora, pague depois (BNPL) têm projeção de crescimento a um CAGR de 24,2% até 2032. Esse crescimento reflete o vínculo direto entre seguros e empréstimos, hipotecas, pagamentos parcelados e financiamento de arrendamento. Esses provedores podem oferecer seguros quando os clientes se comprometem a financiar um ativo ou serviço, aumentando a relevância da apólice e vinculando diretamente a cobertura à obrigação financeira do cliente. O tamanho do mercado de seguros incorporados da Arábia Saudita para este canal é sustentado pela adoção mais ampla de pagamentos digitais e opções de pagamento online confiáveis. O canal pode ganhar maior importância à medida que credores e provedores de pagamento desenvolvem parcerias de seguros que se integram às suas jornadas de clientes existentes.
Por Segurado:
As Apólices para Consumidores Mantêm Escala Enquanto a Demanda Comercial CresceOs segurados pessoais e consumidores têm projeção de representar uma participação de 82,3% em 2026, refletindo a importância da cobertura de automóvel, saúde, dispositivos e viagens. Essas apólices atendem a um grande número de clientes individuais e podem ser oferecidas por meio de processos digitais padronizados que reduzem o esforço necessário para obter cobertura básica vinculada a transações. O seguro obrigatório de automóvel e saúde fortalece a base de consumidores, pois a emissão de apólices frequentemente está vinculada a uma atividade obrigatória. O seguro de viagem relacionado a vistos também traz segurados individuais para o canal. O mercado de seguros incorporados da Arábia Saudita permanece liderado pelo consumidor, pois as transações de consumo ocorrem com frequência no varejo, transporte, pagamentos e viagens.
Os segurados comerciais e empresariais têm projeção de crescimento a um CAGR de 21,8% até 2032. A demanda é impulsionada pela digitalização de pequenas empresas, requisitos de força de trabalho, atividade de empreiteiros e transações de cadeia de suprimentos. Os sistemas de aquisição digital podem oferecer cobertura relevante para equipamentos, responsabilidade civil, pessoal, empreiteiros e atividades comerciais dentro de uma jornada de transação onde o propósito comercial já é conhecido. Essa abordagem cria um caminho para o seguro comercial que não depende exclusivamente do alcance tradicional de corretores. O setor de seguros incorporados da Arábia Saudita tem oportunidades de expansão onde as plataformas empresariais já gerenciam processos comerciais definidos.
Por Duração da Apólice:
As Apólices Anuais Lideram Enquanto a Cobertura de Curto Prazo Ganha TerrenoAs apólices anuais e plurianuais representaram uma participação de 55,4% em 2026, tornando-as a maior categoria de duração de apólice. As apólices de automóvel e saúde vinculadas ao empregador geralmente seguem ciclos regulatórios ou contratuais anuais, dando à cobertura anual uma posição estável na distribuição incorporada. Essas apólices também permitem que as seguradoras vinculem renovações a relacionamentos existentes de financiamento, emprego, gestão de clientes e ativos, apoiando a continuidade quando o arranjo subjacente é renovado. Os períodos de apólice mais longos permanecem importantes quando a cobertura se alinha a um ativo ou obrigação de emprego em andamento.
As apólices de curto prazo e específicas por atividade têm projeção de expansão a um CAGR de 22,3% até 2032. Esses produtos podem cobrir uma viagem, assinatura de dispositivo, atividade temporária ou outra exposição limitada. Prêmios mais baixos e períodos de cobertura mais curtos podem tornar essas ofertas mais fáceis de apresentar no ponto de necessidade. Esse modelo requer precificação eficiente, emissão imediata de apólices, cobrança confiável de pagamentos e um processo que apresente a apólice sem interromper a atividade relacionada do cliente. Também requer capacidade de resseguro para suportar riscos pequenos e recorrentes sem tornar o produto economicamente inviável.

Por Modelo de Integração:
A Distribuição Integrada por API Lidera tanto em Escala quanto em CrescimentoA distribuição integrada por API representou 45,2% do mercado de seguros incorporados da Arábia Saudita em 2026 e tem projeção de crescimento a um CAGR de 24,6% até 2032. Sua posição de liderança é sustentada pela crescente integração de produtos de seguros em plataformas digitais operadas por bancos, empresas de fintech, provedores de e-commerce, plataformas de viagens e empresas automotivas. A crescente adoção de pagamentos digitais, compras online e transações de serviços em tempo real está incentivando os operadores de plataformas a incorporar ofertas de seguros diretamente nas jornadas de clientes existentes. A integração baseada em API permite a troca automatizada de dados de clientes, verificação de elegibilidade, cálculo de prêmios, emissão de apólices e notificações de sinistros, reduzindo a intervenção manual e melhorando a eficiência das transações. O portal TAMEEN da Autoridade de Seguros suporta integrações de API de sistema a sistema entre entidades do setor, reforçando a infraestrutura regulatória e tecnológica para a distribuição de seguros conectada.
A distribuição de marca branca e por afinidade também se beneficia de parcerias entre seguradoras e empresas estabelecidas voltadas ao cliente, particularmente bancos, varejistas, provedores de telecomunicações e empregadores que buscam oferecer seguros sob suas próprias marcas. O crescimento nos serviços financeiros incorporados e a demanda por propostas de seguros personalizadas sustentam esses arranjos, particularmente onde os parceiros desejam aproveitar os relacionamentos existentes com clientes sem desenvolver capacidades de subscrição. A distribuição assistida por funcionários no ponto de venda permanece relevante em concessionárias automotivas, intermediários de seguros e pontos de venda de varejo físico, onde os clientes podem precisar de explicações sobre produtos, assistência com documentação e suporte durante a seleção de apólices. No entanto, a crescente preferência por transações digitais sem atrito e emissão automatizada de apólices fortalece a escalabilidade da distribuição integrada por API, sustentando sua liderança contínua no mercado de seguros incorporados da Arábia Saudita.
Análise Geográfica
Riade é o maior centro de demanda para o mercado de seguros incorporados da Arábia Saudita porque combina grandes seguradoras, bancos, reguladores e empresas de tecnologia. A cidade abriga a Autoridade de Seguros e as principais instituições financeiras que podem apoiar vínculos de seguros em crédito, pagamento, financiamento de veículos e outras jornadas digitais de clientes. Sua grande população digitalmente ativa também sustenta a demanda por cobertura de automóvel, saúde, varejo, viagens e financiamento que pode ser integrada às transações cotidianas. A concentração de empresas de tecnologia financeira confere a Riade um papel de liderança no desenvolvimento de API e nas parcerias de plataformas. A penetração de seguros da Arábia Saudita atingiu 3,1% do PIB não petrolífero no primeiro trimestre de 2026, sublinhando o papel mais amplo dos seguros na economia nacional.
Jeddah, Meca e Medina têm um perfil de demanda distinto moldado pela atividade de visitantes, peregrinação e viagens. A cobertura relacionada a viagens pode ser vinculada às jornadas de visto e reserva, o que cria oportunidades recorrentes para emissão de apólices em arranjos de viagem que já exigem informações de identidade, pagamento e itinerário. Jeddah também apoia atividades relacionadas ao comércio por meio de sua economia portuária e transações comerciais relacionadas, onde o movimento de mercadorias pode criar um requisito definido de proteção. Essas condições podem criar demanda por carga, viagens e outras proteções vinculadas a movimentos específicos de pessoas e mercadorias. O tamanho do mercado de seguros incorporados da Arábia Saudita nessas localidades é, portanto, moldado por fluxos de transações que diferem da concentração de emprego e serviços financeiros em Riade.
A Província Oriental apoia o emprego industrial, a atividade de empreiteiros e grandes relacionamentos de cadeia de suprimentos. As necessidades de projetos e força de trabalho podem criar demanda por proteção de empreiteiros, responsabilidade civil, funcionários, equipamentos e relacionadas, conectada a uma atividade comercial ou de construção definida. NEOM, ROSHN e outros grandes empreendimentos ampliam a oportunidade de seguros vinculados a aquisições e entrega de projetos. Cidades menores como Dammam, Abha e Tabuk podem se beneficiar à medida que a distribuição digital reduz a dependência de intermediários locais. As regras nacionais e os canais online permitem que os clientes fora das maiores cidades acessem seguros por meio das mesmas jornadas de compra, viagem, emprego, financiamento e serviço disponíveis nos maiores centros urbanos.
Cenário Competitivo
Concentração do Mercado
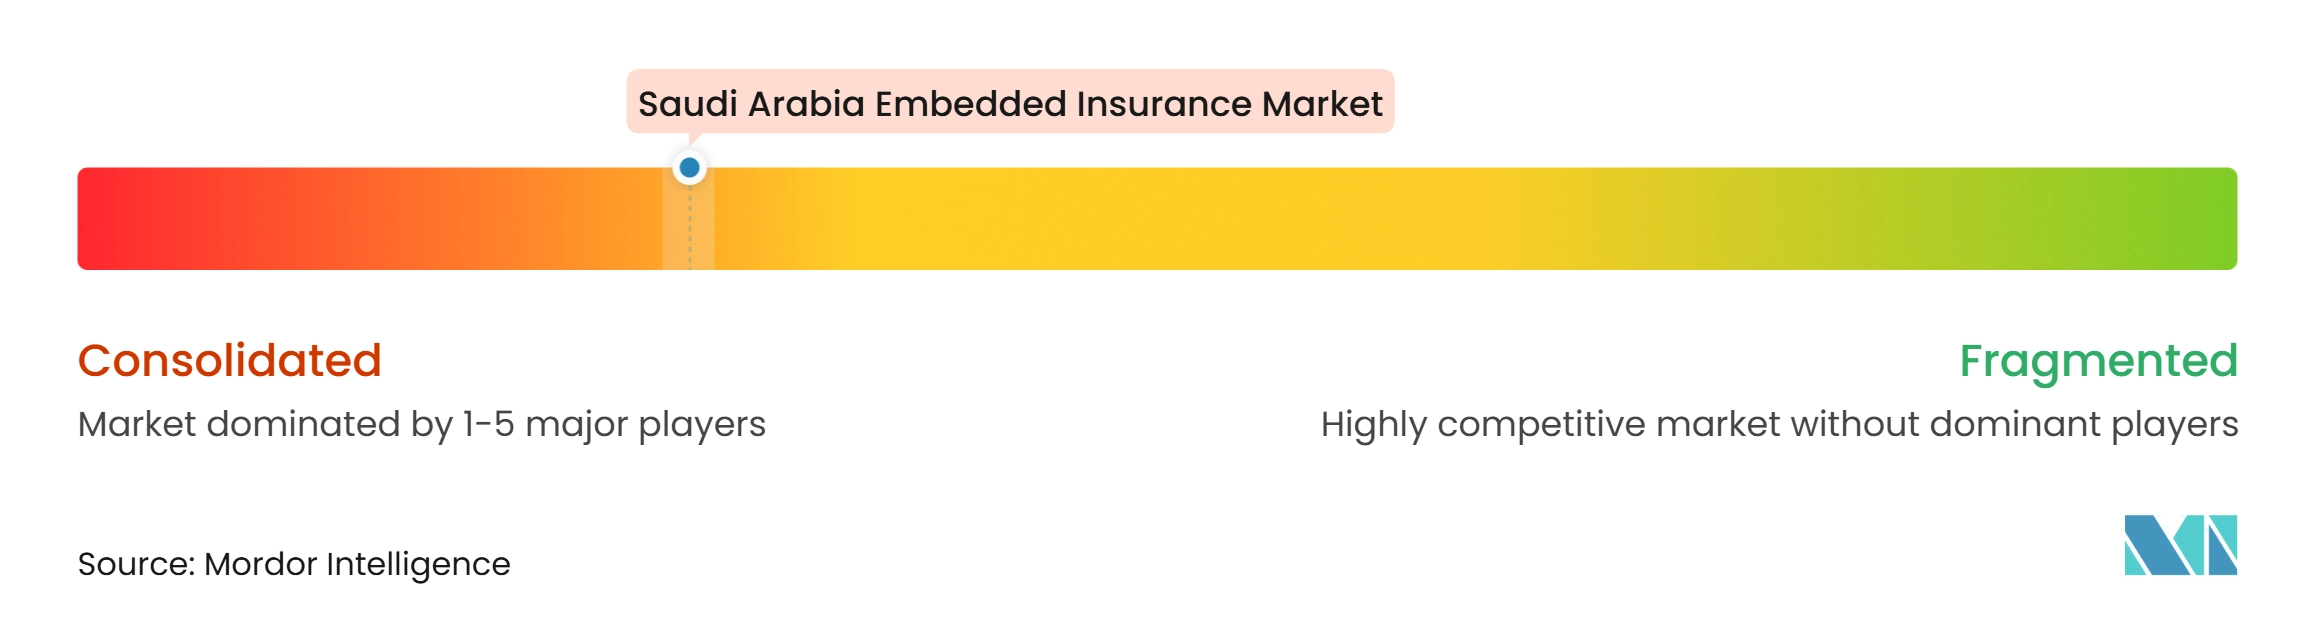
O mercado de seguros incorporados da Arábia Saudita está consolidado em corretagem de seguros digitais estabelecida e tecnologia de arrendamento de veículos, enquanto a distribuição incorporada dedicada baseada em API permanece um segmento competitivo emergente. A Rasan Information Technology, por meio da Tameeni e da Treza, tem uma posição estabelecida na agregação de seguros digitais e na distribuição de apólices relacionadas a arrendamento. Outras plataformas digitais, incluindo Yasmina e Shory, competem por meio de acesso a seguros online, distribuição habilitada por tecnologia e parcerias. A Yasmina se posiciona especificamente como uma plataforma de seguros incorporados aprovada pela Autoridade de Seguros, conectando empresas digitais com seguradoras licenciadas por meio de uma única API. A concorrência depende cada vez mais de conformidade regulatória, relacionamentos com seguradoras, confiabilidade de integração, amplitude de produtos e capacidade de posicionar seguros dentro das jornadas de clientes existentes.
A Rasan reportou receita de SAR 653 milhões (174,1 milhões de USD) no exercício fiscal de 2025, alta de 82% em relação ao ano anterior, e prêmios brutos emitidos de SAR 8,5 bilhões (2,27 bilhões de USD), alta de 30%. No primeiro semestre de 2026, a receita aumentou 111% em relação ao ano anterior para SAR 517,5 milhões (138 milhões de USD), refletindo o crescimento nos produtos existentes e as contribuições de novas ofertas lançadas. Suas plataformas Tameeni e Treza conectam clientes, seguradoras, bancos e empresas de arrendamento de veículos, demonstrando o valor comercial da infraestrutura de distribuição digital estabelecida. Na proteção de dispositivos, as operações sauditas da Samsung oferecem o Samsung Care+ Mensal, permitindo que clientes elegíveis adquiram proteção baseada em assinatura junto com a compra de dispositivos. Esses exemplos ilustram como plataformas estabelecidas e parcerias no ponto de venda podem fortalecer a distribuição, embora não estabeleçam a participação de mercado dos seguros incorporados como um mercado separado.
Oportunidades permanecem na cobertura comercial para pequenas empresas, proteção relacionada à força de trabalho, seguro de viagem complementar e seguros incorporados em transações de varejo e mobilidade. Seguradoras com sistemas confiáveis de emissão de apólices, subscrição competitiva, gestão eficiente de sinistros e capacidades de integração segura estão bem posicionadas para apoiar parceiros de distribuição. As parcerias tecnológicas também reforçam a importância da infraestrutura operacional: em fevereiro de 2025, a ZainTECH fez parceria com a Diamond Insurance Broker e a SHAHIN Platform para fortalecer a infraestrutura em nuvem, a cibersegurança, a análise de dados e o processamento digital de sinistros na corretagem de seguros saudita. Esses desenvolvimentos indicam que a concorrência vai além da aquisição de clientes para as capacidades tecnológicas e de serviço necessárias para apoiar a distribuição digital. Os provedores que não conseguem atender aos requisitos regulatórios, de segurança e operacionais podem ter dificuldades para garantir e manter parcerias com plataformas.
Líderes do Setor de Seguros Incorporados da Arábia Saudita
-
Rasan Information Technology Company
-
Yasmina
-
Tameeni
-
Tree Digital Insurance Agency
-
Gonsure
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros Incorporados da Arábia Saudita Empresas cobertas neste relatório
- Yasmina
- Rasan Information Technology Company (Tameeni)
- Tawuniya
- Al Rajhi Takaful
- Tree Digital Insurance Agency
- Shory
- Rommana
- Gonsure
- BCare
- Tameen Link
- Walaa
- Bupa Arabia
- MedGulf
Desenvolvimentos industriais recentes em Mercado de Seguros Incorporados da Arábia Saudita
- Fevereiro de 2026: A assinatura mensal Samsung Care+ foi lançada na Arábia Saudita por meio de uma parceria entre a Chubb Arabia e a Samsung Saudi Electronics, incorporando proteção de dispositivos no ponto de compra na Samsung eStore e no ShopApp com cobertura de até 36 meses, reivindicações ilimitadas de reparo e um modelo de serviço porta a porta.
- Fevereiro de 2025: A ZainTECH fez parceria com a Diamond Policy e a SHAHIN Platform na LEAP 2025 para integrar computação em nuvem, análise de dados e capacidades de cibersegurança nas operações de corretagem de seguros saudita, aprimorando o processamento digital de sinistros e a resiliência da infraestrutura.
- Janeiro de 2025: A Najm e a National Insurance Brokerage assinaram um acordo de parceria na Money20/20 Oriente Médio para desenvolver soluções de seguros digitais, integrar dados de veículos e acelerar os procedimentos de seguro automotivo.
Escopo do Relatório do Mercado de Seguros Incorporados da Arábia Saudita
Visão geral da segmentação
| Motor e Mobilidade |
| Saúde e Médico |
| Proteção de Bens e Dispositivos |
| Viagens e Assistência |
| Proteção e Poupança |
| Outras Coberturas de Seguro |
| Marketplaces de E-Commerce e Varejistas Online Especializados |
| Pontos de Venda de Varejo Físico e OEM |
| Plataformas de Viagens, Bilheteria e Mobilidade |
| Bancos, Fintechs e Plataformas de Checkout de Compre Agora, Pague Depois (BNPL) |
| Provedores de Telecomunicações e Utilidades |
| Outros Parceiros Não Seguradoras |
| Pessoal/Consumidor |
| Comercial/Empresarial |
| Curto prazo / Específico por Atividade |
| Anual / Plurianual |
| Integrado por API |
| Marca Branca / Afinidade |
| Assistido por Funcionário no Ponto de Venda |
| Por Linha de Seguro | Motor e Mobilidade |
| Saúde e Médico | |
| Proteção de Bens e Dispositivos | |
| Viagens e Assistência | |
| Proteção e Poupança | |
| Outras Coberturas de Seguro | |
| Por Canal de Parceiro de Incorporação | Marketplaces de E-Commerce e Varejistas Online Especializados |
| Pontos de Venda de Varejo Físico e OEM | |
| Plataformas de Viagens, Bilheteria e Mobilidade | |
| Bancos, Fintechs e Plataformas de Checkout de Compre Agora, Pague Depois (BNPL) | |
| Provedores de Telecomunicações e Utilidades | |
| Outros Parceiros Não Seguradoras | |
| Por Segurado | Pessoal/Consumidor |
| Comercial/Empresarial | |
| Por Duração da Apólice | Curto prazo / Específico por Atividade |
| Anual / Plurianual | |
| Por Modelo de Integração | Integrado por API |
| Marca Branca / Afinidade | |
| Assistido por Funcionário no Ponto de Venda |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos seguros incorporados na Arábia Saudita até 2032?
O mercado de seguros incorporados da Arábia Saudita tem projeção de atingir 763,1 milhões de USD até 2032, expandindo-se a um CAGR de 19,2% a partir de 2027.
Qual linha de seguro tem a maior participação na Arábia Saudita?
Motor e Mobilidade detinha a maior participação com 34,6% em 2026, sustentada pela cobertura obrigatória e pelas transações relacionadas a veículos.
Qual segmento tem a maior previsão de crescimento até 2032?
A distribuição integrada por API tem o maior crescimento projetado com um CAGR de 24,6% até 2032.
Por que os bancos e as empresas de tecnologia financeira são importantes para os seguros incorporados?
Eles podem apresentar cobertura durante operações de crédito, pagamentos parcelados, hipotecas e financiamento de veículos, quando o cliente já está concluindo uma transação relacionada.
Quais são as principais barreiras para uma adoção mais ampla dos seguros incorporados?
Sistemas legados de operadoras, requisitos de governança de produtos, obrigações de cibersegurança e dados fragmentados podem atrasar integrações e a emissão de apólices.
Quais cidades sauditas são mais relevantes para a demanda por seguros incorporados?
Riade lidera devido à sua concentração financeira e tecnológica, enquanto Jeddah, Meca, Medina e a Província Oriental sustentam a demanda relacionada a viagens, comércio, força de trabalho e projetos. Cidades menores também podem se beneficiar quando a distribuição online elimina a necessidade de um intermediário local.