
サウジアラビア組込型保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 266.46 百万米ドル |
| 市場規模 (2027) | 317.10 百万米ドル |
| 市場規模 (2032) | 763.10 百万米ドル |
| 成長率 (2027 - 2032) | 19.20 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア組込型保険市場分析
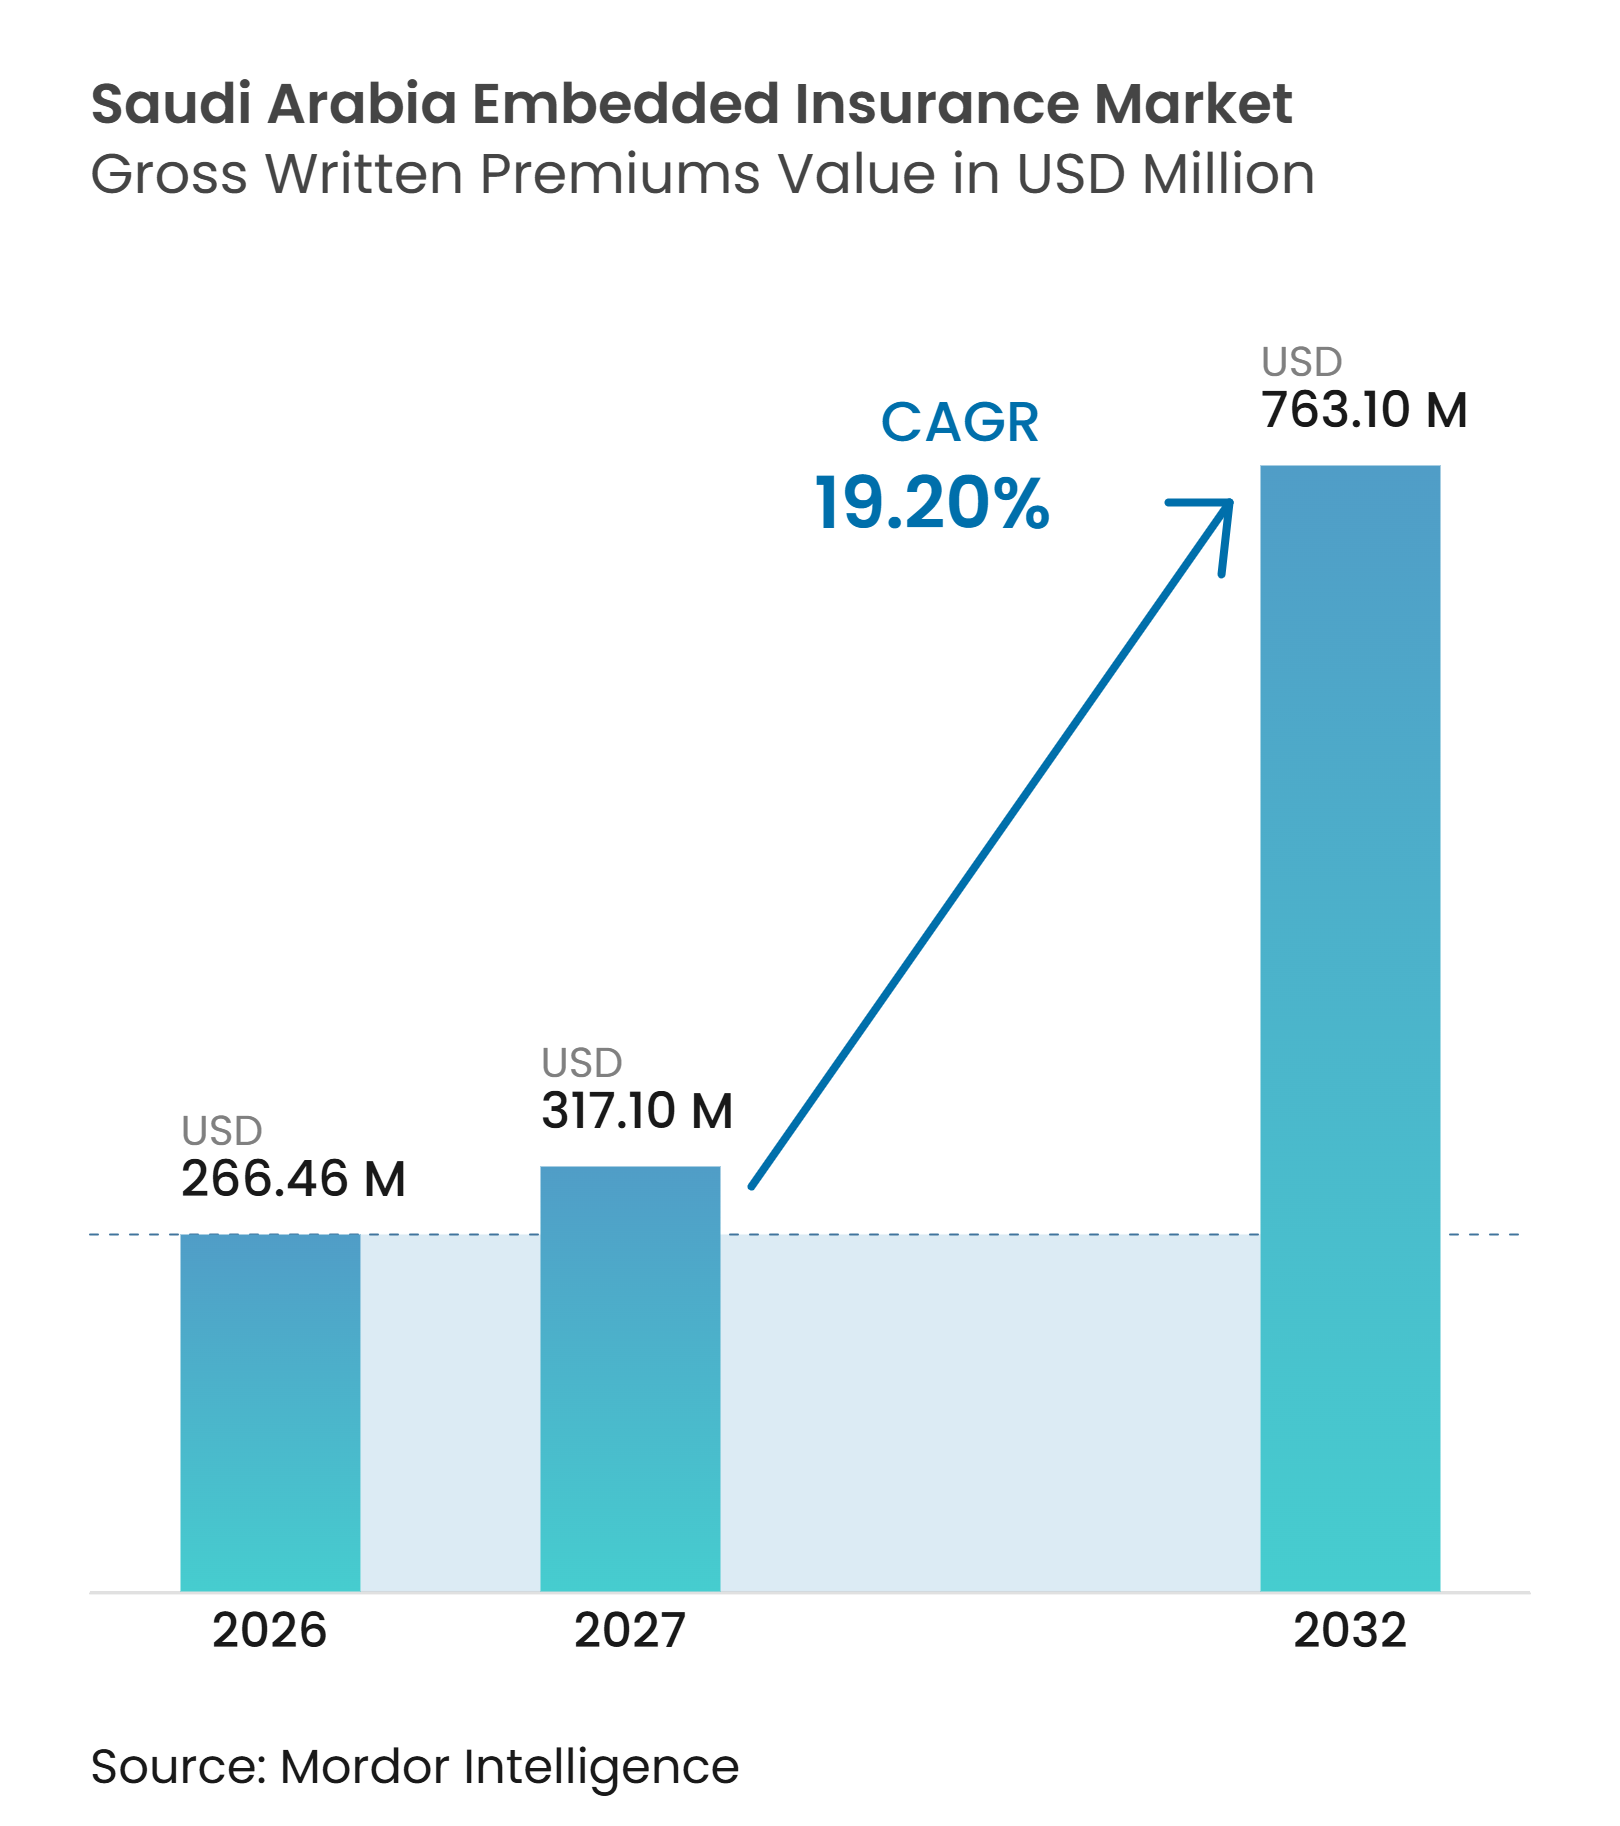
サウジアラビア組込型保険市場の元受保険料ベースの市場規模は、2026年に2億6,646万米ドル、2027年に3億1,710万米ドルと予測され、2027年から2032年にかけて19.20%のCAGRで成長し、2032年には7億6,310万米ドルに達する見込みです。
サウジアラビアの組込型保険市場は、車両ファイナンス、小売購入、旅行予約、デジタル決済の際に保険が提供されることで成長しています。強制自動車保険および健康保険の適用が定期的な保険証券の発行を支えています。デジタルチャネルは顧客獲得コストを削減し、顧客を別のサービスに誘導することなく適切な補償を提供することを可能にします。保険庁の電子サービスは、規制対象事業者間のシステム統合を支援しています。これにより、プラットフォーム、保険会社、決済プロバイダー、顧客間でのデータ交換が手動介入を最小限に抑えながら実現します。スマートフォンの高い普及率、Eコマース、オンライン決済、コネクテッドプラットフォームが、購入、融資、旅行、サブスクリプションに組み込まれた保険の市場を拡大しています。
主要レポートのポイント
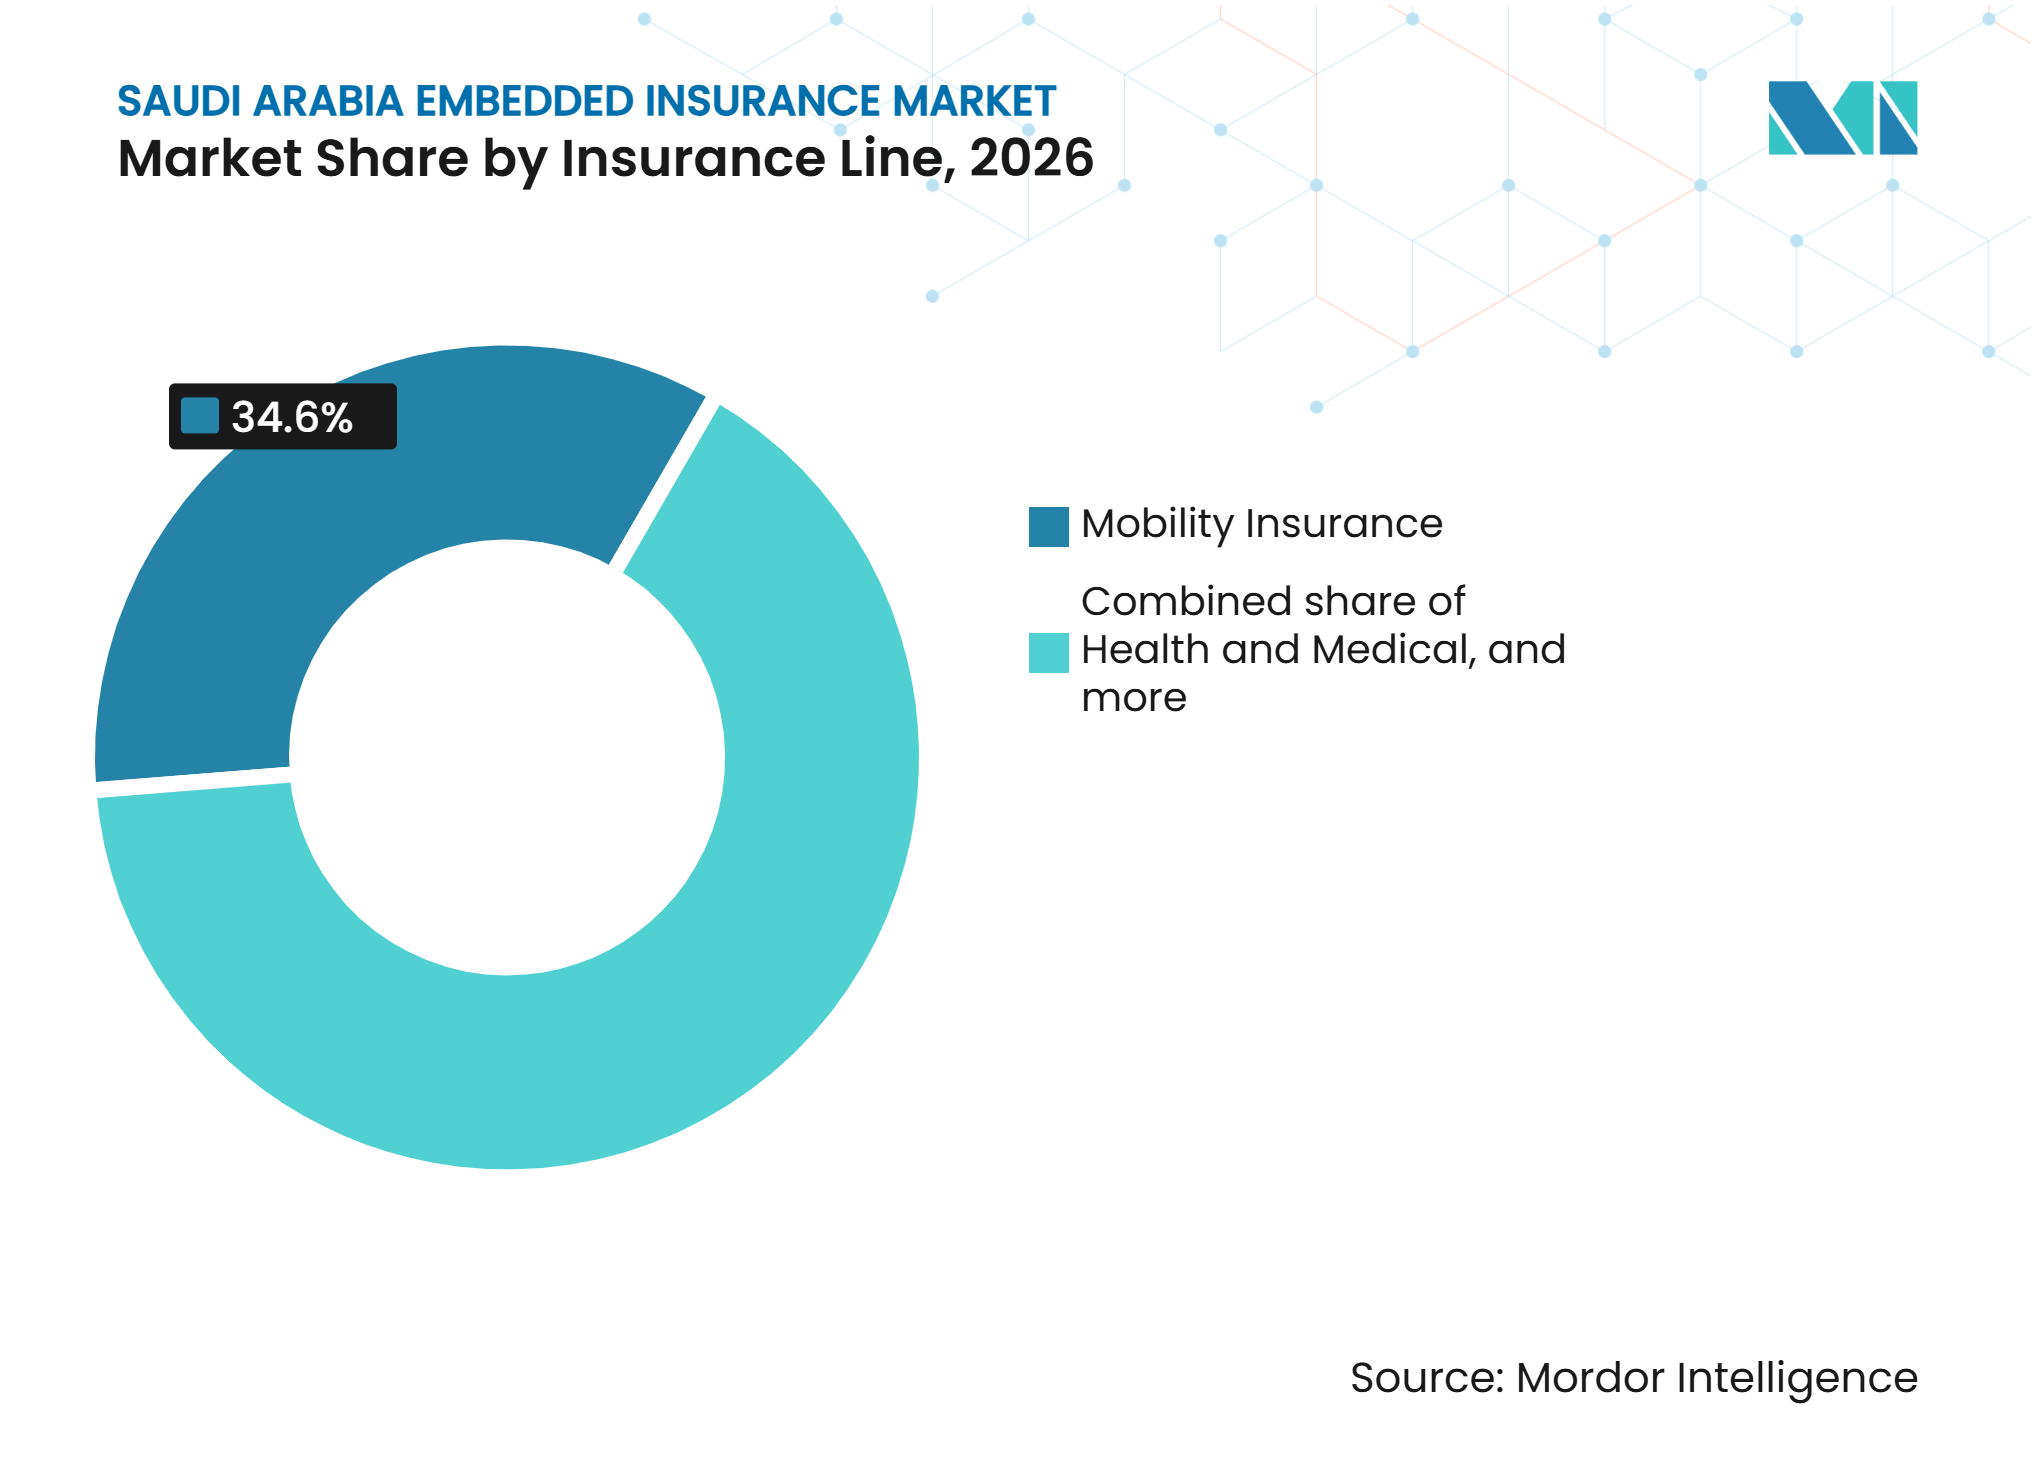
- 保険種別では、自動車・モビリティ保険が2026年のサウジアラビア組込型保険市場シェアの34.6%を占め、商品・デバイス保護保険は2032年にかけて23.3%のCAGRで成長すると予測されています。
- 組込パートナーチャネル別では、物理的小売およびOEM販売拠点が2026年に26.5%のシェアを保有し、銀行、fintech企業、後払い(BNPL)チェックアウトプラットフォームは2032年にかけて24.2%のCAGRで成長すると予測されています。
- 保険契約者別では、個人・消費者の保険契約者が2026年に82.3%のシェアを占め、法人・事業者の保険契約者は2032年にかけて21.8%のCAGRで成長すると予測されています。
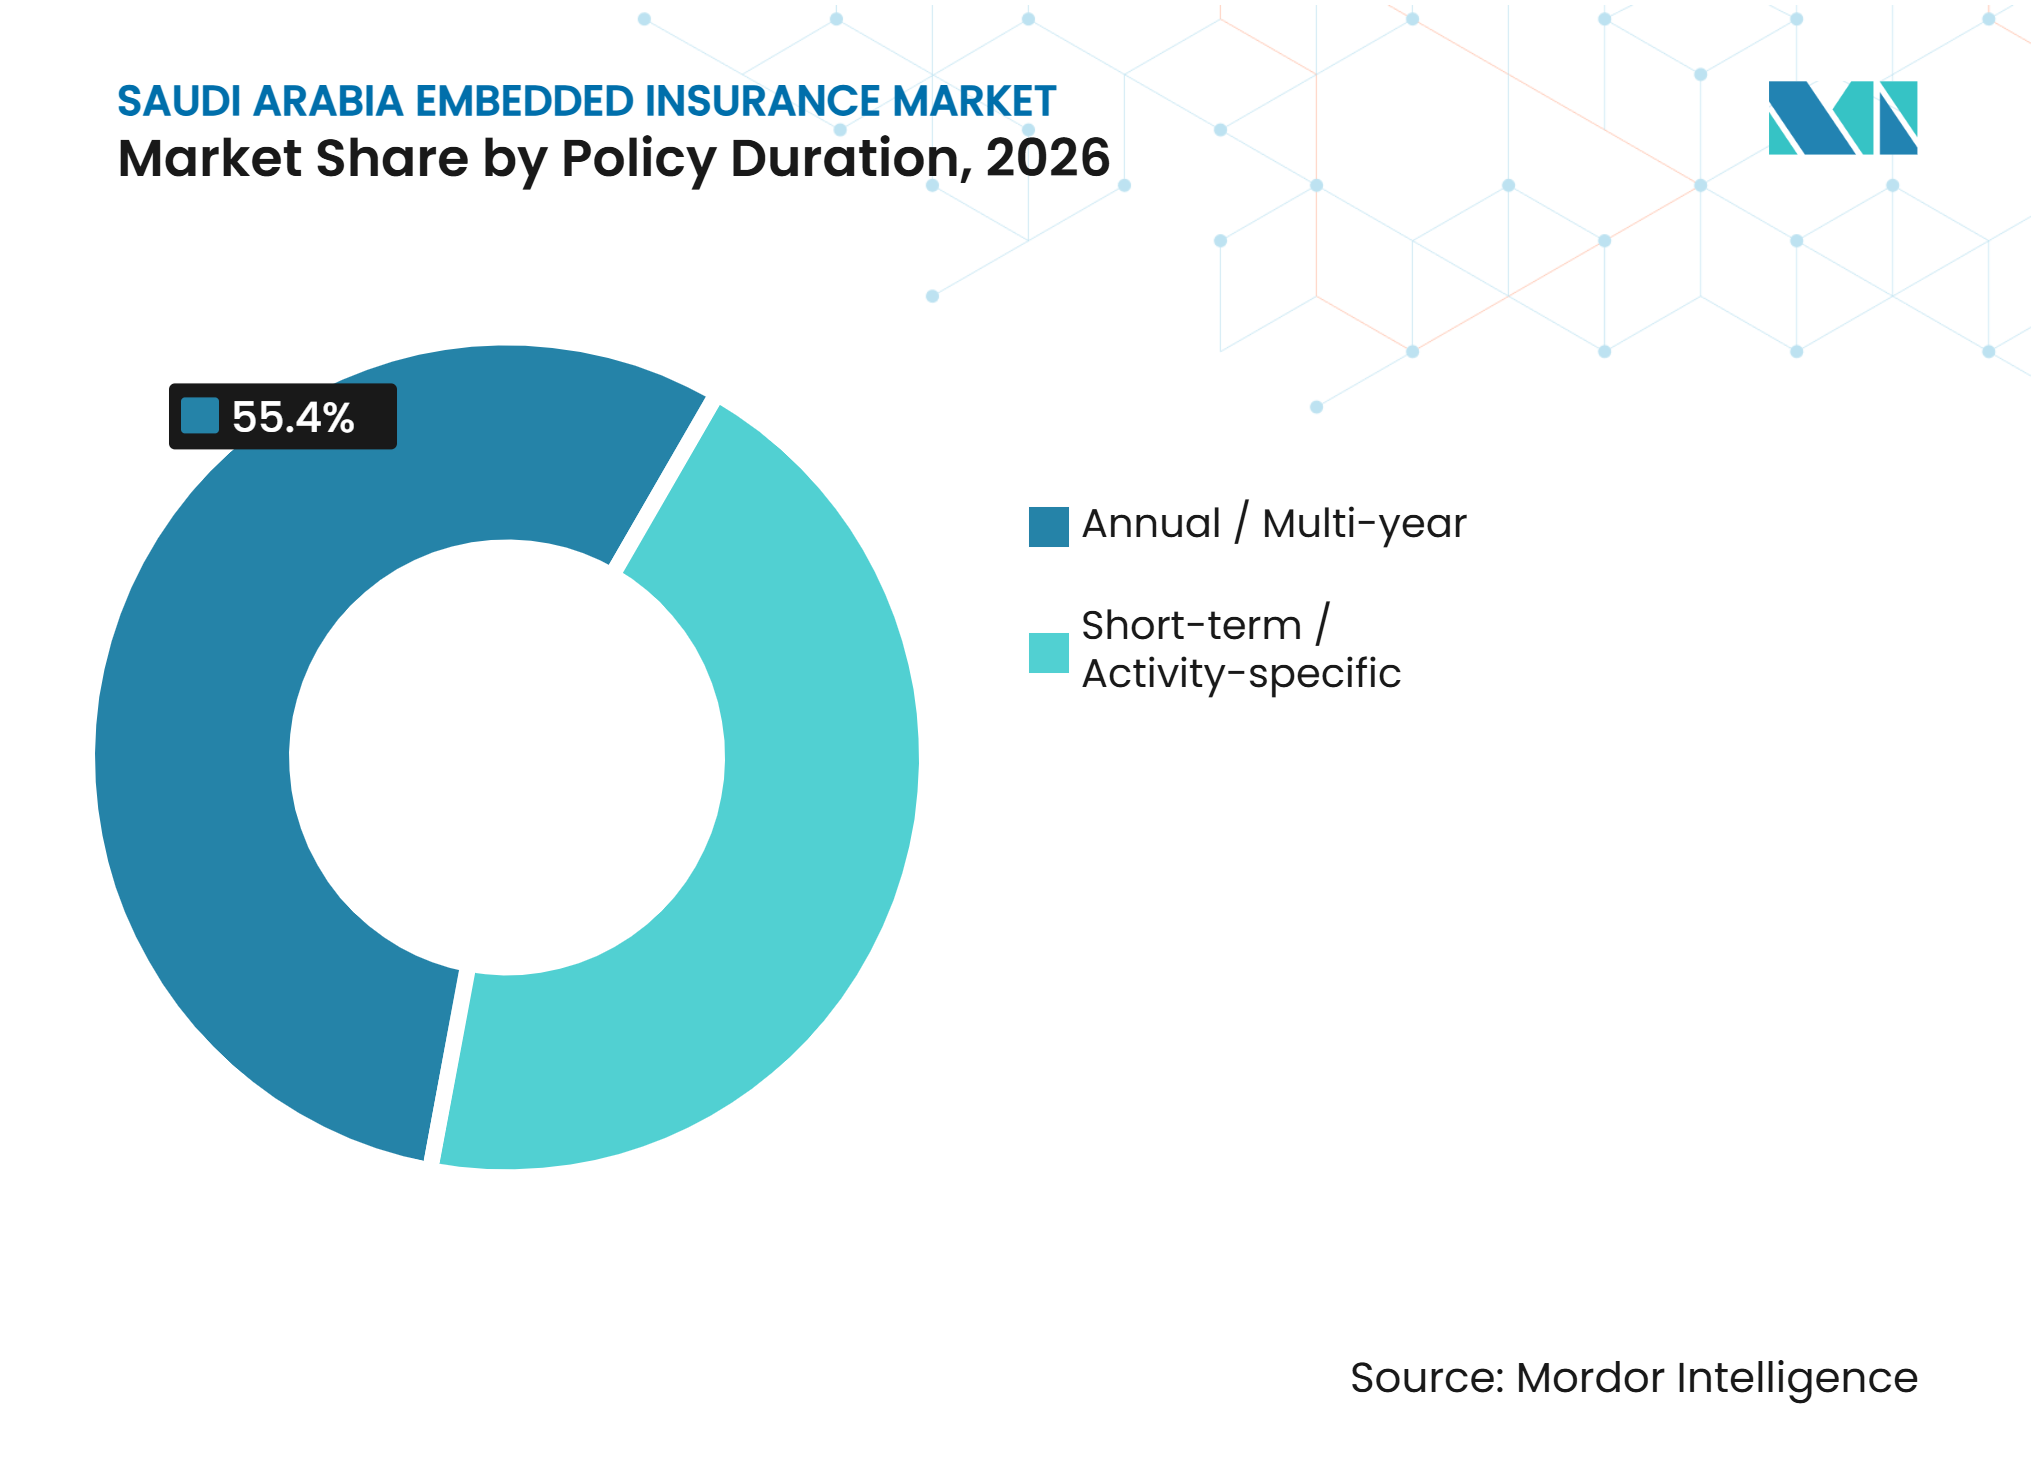
- 保険期間別では、年間・複数年契約が2026年に55.4%のシェアを占め、短期・活動特定型契約は2032年にかけて22.3%のCAGRで成長すると予測されています。
- 統合モデル別では、API統合型流通が2026年に45.2%のシェアを占め、2032年にかけて24.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強制自動車保険および健康保険の適用拡大 | +4.2% | リヤド、ジッダ、東部州に集中した全国規模 | 中期(2〜4年) |
| ビジョン2030による保険セクターのデジタル化とAPIベースの流通 | +4.8% | 全国規模、リヤドのfintechハブで早期成果 | 中期(2〜4年) |
| スマートフォンの高い普及率とデジタル保険購入の採用 | +2.9% | 全国規模、都市部主導 | 短期(2年以内) |
| Eコマース、モビリティ、旅行、BNPLエコシステムの組込型保険チャネルとしての活用 | +3.5% | 全国規模、リヤドおよびジッダのEコマースにBNPLが集中 | 短期(2年以内) |
| ハッジ、ウムラおよび国際訪問者向け保険の旅行全行程への統合 | +1.8% | マッカ、マディーナ、ジッダ、全ビザ処理拠点への波及 | 短期(2年以内) |
| ギガプロジェクト、請負業者、中小企業、サプライチェーンのリスク保護需要 | +1.5% | 東部州、NEOMコリドー、リヤドメトロクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
強制自動車保険および健康保険の適用拡大
強制自動車保険および健康保険は、車両所有、雇用、その他の規制対象活動に補償を結びつけることで、サウジアラビアにおける組込型保険流通の構造的基盤を提供しています。保険庁の2026年第1四半期市場レポートによると、自動車保険は1,120万台の車両をカバーし、健康保険は1,450万人の受益者にサービスを提供しています[1]。国家保険セクター戦略は、2030年までに1,600万台の被保険車両と2,300万人の健康保険受益者を目標としており、車両販売、リース、雇用者オンボーディング、その他の関連する顧客接点を通じた保険流通のさらなる拡大余地を示しています。これらの目標は政策上の目標であり、被保険者数の確実な増加を保証するものではなく、現在の適用範囲と2030年目標との差から将来の車両購入数やファイナンス取引数を直接推測することはできません。組込型保険プロバイダーにとっての機会は、適切な保険会社の監督と保険金支払いサービス基準を維持しながら、既存の取引に準拠した保険証券の発行と更新を統合することにあります。
ビジョン2030による保険セクターのデジタル化とAPIベースの流通
サウジアラビアの保険セクターのデジタル化は、テクノロジーを活用した流通に向けて、より利用しやすい規制・運営環境を生み出しています。保険庁は2025年2月にTAMEEN電子サービスポータルを開設し、ライセンスおよび承認に関連する22のサービスを提供し、2025年12月にはさらに15のサービスを追加しました[2]。追加されたサービスには、電子販売、電子統合、バンカシュアランス契約に関するプロセスが含まれており、規制当局がデジタル化されたセクター管理と接続性に向けて動いていることを示しています。2026年8月には、保険庁がイノベーションラボの第一フェーズを開始し、規制サンドボックスを通じて申請を受け付け、スタートアップやイノベーターが保険商品・サービスをテストできる監督下の環境を提供しました。より迅速で信頼性の高い接続は、チェックアウト時または既存のサービスフロー内に保険を追加するプラットフォームの実装作業を短縮できます。したがって、規制の枠組みは、技術的な準備と運営上のコンプライアンスを、将来の流通パートナーにとっての中心的な要件としています。
Eコマース、モビリティ、旅行、BNPLエコシステムの組込型保険チャネルとしての活用
デジタルコマースは、関連するリスクを生み出す取引の近くに保険を配置できるため、サウジアラビア組込型保険市場に幅広いチャネル基盤を提供しています。サウジアラビアのデジタル経済は、2025年にインターネット普及率99%超、スマートフォン普及率99%、Eコマースの商品取引総額が130億米ドル超を記録しました[3]。スマートフォンの高い普及率により、消費者は小売、ファイナンス、旅行の体験から離れることなく、保険情報を受け取り、支払いを完了することができます。決済の信頼性も重要であり、Wataniya保険はTabby、STC Pay、Apple Payを統合した後、支払い成率が80%改善したと報告しています。モビリティプラットフォーム、オンライン小売業者、旅行プロバイダー、後払い(BNPL)事業者は、顧客がすでに迅速なデジタルプロセスを期待している場面でこれらの連携を活用し、補償を付加することができます。これらの価値は、特定の購入、サービス、旅行、またはファイナンス契約に保険を対応させることにあります。
訪問者、ギガプロジェクト、中小企業、サプライチェーン保護の需要
旅行関連保険は、訪問者がビザ申請や予約の段階で保険に接触するため、サウジアラビア組込型保険市場に独自の成長経路をもたらします。ハッジおよびウムラの旅は、正式な旅行プロセスに健康・旅行保護を付加する機会を繰り返し生み出します。プロジェクト活動や商業調達も、請負業者、従業員、設備、サプライチェーンに対する保険ニーズを生み出します。中小企業は、従来のブローカー関係ではなく、調達プラットフォーム、雇用システム、ファイナンスツールを通じて保険に接触することができます。プラットフォームがすでに検証済みの取引詳細を保有している場合、結果として生まれる商品はより簡単に提供できます。このパターンは、組込型流通を小売保険以外にも広げ、定義された事業活動に結びついた商業案件への保険会社のアクセスを可能にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル流通プラットフォーム全体にわたるレガシー保険会社システムと統合コスト | −2.3% | 全国規模、中小地域保険会社への影響が不均衡 | 中期(2〜4年) |
| 保険庁の承認、商品ガバナンス、デジタル流通コンプライアンス | −1.9% | 全国規模、規制の影響はすべてのライセンス事業者に適用 | 短期(2年以内) |
| エコシステム全体にわたる本人確認、健康、車両、保険金データの断片化 | −1.4% | 全国規模、複数種別の中小企業およびギグワーカー向け商品で最も摩擦が大きい | 長期(4年以上) |
| 任意保険の普及率の低さ、価格感応度、デジタル保険金支払いへの信頼障壁 | −1.2% | 全国規模、第2層都市の非強制種別で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムと統合コスト
レガシーシステムは、組込型取引が迅速な価格設定、引受、決済処理、保険証券発行を必要とするため、サウジアラビア組込型保険市場を制約する可能性があります。旧来の保険会社プラットフォームは、リアルタイムのデジタルリクエストではなく、手動管理向けに設計されたプロセスに依存していることが多いです。引受相手方によってサービスの信頼性が異なる場合、プラットフォームパートナーは保険付加のテストをためらう可能性があります。この制約は、わずかな遅延でも顧客が購入を中断する可能性がある低額商品において特に重要です。近代化は保険会社と流通パートナー間の統合を強化できますが、技術投資と慎重な実装が必要です。プラットフォームネイティブの仲介業者が保険証券の発行とサービシングを引き続き保険会社システムに依存しているため、この制約は引き続き重要です。
商品ガバナンス、データ、デジタル流通コンプライアンス
規制要件は顧客を保護しますが、組込型保険商品の設計と承認に要する時間を長くする可能性があります。保険庁は、ライセンスを受けた保険会社以外が延長保証商品を提供または販売することは違反に当たると表明しています。しがって、小売および自動車分野のパートナーシップは、適切なライセンス取得、商品設計、保険証券発行に対する明確な責任体制を確立する必要があります。国家サイバーセキュリティ庁の必須サイバーセキュリティ管理策も、規制対象システムおよび情報を取り扱うデジタル参加者が満たすべき要件を課しています。本人確認、健康、車両、保険金記録の断片化は、保険会社がリアルタイムで顧客やリスクを検証する際に追加的な摩擦を生み出す可能性があります。これらの要件は、確立されたコンプライアンス能力、安全な技術インフラ、および規制された保険プロセス内での運営経験を持つ組織に有利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
強制補償がスケールを支え、デバイス保護が成長をリード自動車・モビリティ保険は、2026年のサウジアラビア組込型保険市場において34.6%のシェアを保有すると予測され、最大の保険種別となっています。この地位は、自動車保険の強制的な性質と、車両ファイナンス、ディーラー販売、登録、リース、関連取引に保険を組み込むことができる複数の接点を反映しています。健康・医療保険も、雇用関連プロセスに補償が結びついているため、重要な役割を果たしています。旅行・アシスタンス保険は、保険とビザ、訪問者の旅行との結びつきから恩恵を受けています。保護・貯蓄商品は、購入プロセスを単一の取引に結びつけることが難しいため、この流通モデルでは発展が遅れています。
商品・デバイス保護保険は、2032年にかけて23.3%のCAGRで成長すると予測され、最も成長の速い保険種別となっています。Samsung Care+プログラムは、Chubb ArabiaとSamsung Saudi Electronicsのパートナーシップを通じて、2026年2月にサウジアラビアで開始されました[4]。このオファーはデバイス購入時点に補償を配置し、年間保険料のみではなく月額サブスクリプションオプションを提供することで、保護の支払いをデバイスの所有と使用に結びつけています。この形式は、購入時に生じる製品の交換、修理、サービスのニーズに合致しています。したがって、サウジアラビア組込型保険市場は、デバイス販売を低摩擦の保護商品の実用的なチャネルとして活用することが期待されています。


組込パートナーチャネル別:
金融プラットフォームが最も高い成長見通し物理的小売およびOEM販売拠点は、2026年に26.5%のシェアを保有すると予測され、組込パートナーチャネルの中で最大のポジションを占めています。小売店舗および相手先ブランド製造(OEM)チャネルは、購入時点でデバイス、保証、自動車保護商品をバンドルするのに適した立場にあります。商品詳細、支払い情報、顧客連絡先情報、および関連する販売拠点が同一の購入プロセス内で確立されている場合、そ役割は最も強くなります。Eコマースマーケットプレイス、旅行プラットフォーム、モビリティプロバイダー、通信会社は、保険補償が関連する可能性のある追加的な文脈を生み出します。これらのチャネルにより、保険会社は顧客が保険を別途検索し始める前に接触することができます。
銀行、金融テクノロジー企業、後払い(BNPL)チェックアウトプラットフォームは、2032年にかけて24.2%のCAGRで成長すると予測されています。この成長は、保険とローン、住宅ローン、分割払い、リースファイナンスとの直接的な結びつきを反映しています。これらのプロバイダーは、顧客が資産またはサービスのファイナンスを確約する際に保険を提供でき、保険の関連性を高め、補償を顧客の財務的義務に直接結びつけます。このチャネルのサウジアラビア組込型保険市場規模は、デジタル決済の広範な普及と信頼性の高いオンライン決済オプションによって支えられています。貸し手と決済プロバイダーが既存の顧客接点と統合する保険パートナーシップを発展させるにつれて、このチャネルはさらに重要性を増す可能性があります。
保険契約者別:
消費者向け保険がスケールを維持しながら法人需要が拡大個人・消費者の保険契約者は、自動車、健康、デバイス、旅行補償の重要性を反映して、2026年に82.3%のシェアを占めると予測されています。これらの保険は多数の個人顧客にサービスを提供し、基本的な取引連動型補償を取得するために必要な手間を削減する標準化されたデジタルプロセスを通じて提供できます。強制自動車保険および健康保険は、保険証券の発行が必要な活動に結びついていることが多いため、消費者基盤を強化します。ビザ関連の旅行保険も個人の保険契約者をチャネルに取り込みます。消費者取引は小売、交通、決済、旅行にわたって頻繁に発生するため、サウジアラビア組込型保険市場は引き続き消費者主導となっています。
法人・事業者の保険契約者は、2032年にかけて21.8%のCAGRで成長すると予測されています。需要は、中小企業のデジタル化、労働力要件、請負業者活動、サプライチェーン取引によって牽引されています。デジタル調達システムは、事業目的がすでに判明している取引の流れの中で、設備、賠償責任、人員、請負業者、商業活動に関連する補償を提供できます。このアプローチは、従来のブローカーへのウトリーチのみに依存しない商業保険への経路を生み出します。サウジアラビア組込型保険産業は、ビジネスプラットフォームがすでに定義された商業プロセスを管理している分野での拡大機会を有しています。
保険期間別:
年間契約がリードしながら短期補償が台頭年間・複数年契約は2026年に55.4%のシェアを占め、最大の保険期間カテゴリーとなっています。自動車保険および雇用主連動型健康保険は通常、年間の規制または契約サイクルに従うため、年間補償は組込型流通において安定した地位を占めています。これらの保険はまた、保険会社が既存のファイナンス、雇用、顧客管理、資産関連の関係に更新を結びつけることを可能にし、基礎となる契約が更新される際の継続性を支えます。補償が継続的な資産または雇用義務に合致する場合、より長い保険期間は引き続き重要です。
短期・活動特定型保険は、2032年にかけて22.3%のCAGRで拡大すると予測されています。これらの商品は、旅行、デバイスサブスクリプション、一時的な活動、またはその他の限定的なリスクをカバーできます。保険料が低く、補償期間が短いため、これらのオファリングはニーズが生じた時点で提示しやすくなります。このモデルには、効率的な価格設定、即時の保険証券発行、信頼性の高い支払い回収、および関連する顧客活動を妨げることなく保険を提示するプロセスが必要です。また、小規模で繰り返し発生するリスクを商品として成立しなくさせることなくサポートするための再保険キャパシティも必要です。

統合モデル別:
API統合型流通が規模と成長の両面でリードAPI統合型流通は、2026年のサウジアラビア組込型保険市場の45.2%を占め、2032年にかけて24.6%のCAGRで成長すると予測されています。その主導的な地位は、銀行、fintech企業、Eコマースプロバイダー、旅行プラットフォーム、自動車事業者が運営するデジタルプラットフォームへの保険商品の統合が進んでいることによって支えられています。デジタル決済、オンライン購入、リアルタイムサービス取引の採用拡大が、プラットフォーム事業者に対して既存の顧客接点に保険オファーを直接組み込むことを促しています。APIベースの統合は、顧客データの自動交換、適格性確認、保険料計算、保険証券発行、保険金通知を可能にし、手動介入を削減して取引効率を向上させます。保険庁のTAMEENポータルは、セクター事業者間のシステム間API統合をサポートし、接続された保険流通のための規制・技術インフラを強化しています。
ホワイトラベルおよびアフィニティ流通も、保険会社と顧客接点を持つ既存事業者、特に自社ブランドで保険を提供しようとする銀行、小売業者、通信プロバイダー、雇用主とのパートナーシップから恩恵を受けています。組込型金融サービスの成長とカスタマイズされた保険提案への需要が、特にパートナーが引受能力を開発することなく既存の顧客関係を活用したい場合に、これらの取り決めを支えています。販売拠点でのスタッフ支援型流通は、顧客が商品説明、書類作成支援、保険選択時のサポートを必要とる可能性がある自動車ディーラー、保険仲介業者、物理的小売店舗において引き続き重要です。しかし、シームレスなデジタル取引と自動化された保険証券発行への嗜好の高まりが、API統合型流通のスケーラビリティを強化し、サウジアラビア組込型保険市場における継続的なリーダーシップを支えています。
地理的分析
リヤドは、主要な保険会社、銀行、規制当局、テクノロジー企業が集積しているため、サウジアラビア組込型保険市場の最大の需要センターとなっています。同市は保険庁と主要金融機関の本拠地であり、融資、決済、車両ファイナンス、その他のデジタル顧客接点における保険連携を支援できます。デジタルに精通した大規模な人口も、日常的な取引に統合できる自動車、健康、小売、旅行、ファイナンス関連の補償への需要を支えています。金融テクノロジー企業の集積により、リヤドはAPI開発とプラットフォームパートナーシップにおいて主導的な役割を担っています。サウジアラビアの保険普及率は2026年第1四半期に非石油GDPの3.1%に達し、国民経済における保険の広範な役割を示しています。
ジッダ、マッカ、マディーナは、訪問者、巡礼、旅行活動によって形成された独自の需要プロファイルを持っています。旅行関連の補償はビザ申請や予約の流れに付加でき、すでに本人確認、支払い、旅程情報を必要とする旅行手配全体にわたって保険証券発行の繰り返しの機会を生み出します。ジッダはまた、港湾経済と関連する商業取引を通じて貿易関連活動を支援しており、物品の移動が保護に対する明確な要件を生み出す可能性があります。これらの条件は、人と物品の特定の移動に結びついた貨物、旅行、その他の保護への需要を生み出す可能性があります。これらの地域におけるサウジアラビア組込型保険市場規模は、リヤドの雇用・金融サービス集積とは異なる取引フローによって形成されています。
東部州は、産業雇用、請負業者活動、大規模なサプライチェーン関係を支えています。プロジェクトおよび労働力のニーズは、定義された商業または建設活動に結びついた請負業者、賠償責任、従業員、設備、関連する保護への需要を生み出す可能性があります。NEOM、ROSHN、その他の大規模開発は、調達とプロジェクト納品に結びついた保険の機会を拡大しています。ダンマーム、アブハ、タブークなどの中小都市は、デジタル流通が地元仲介業者への依存を低減することで恩恵を受けることができます。全国的なルールとオンラインチャネルにより、主要都市以外の顧客も、大都市で利用可能な同じ購入、旅行、雇用、ファイナンス、サービスの接点を通じて保険にアクセスできます。
競合環境
市場集中度
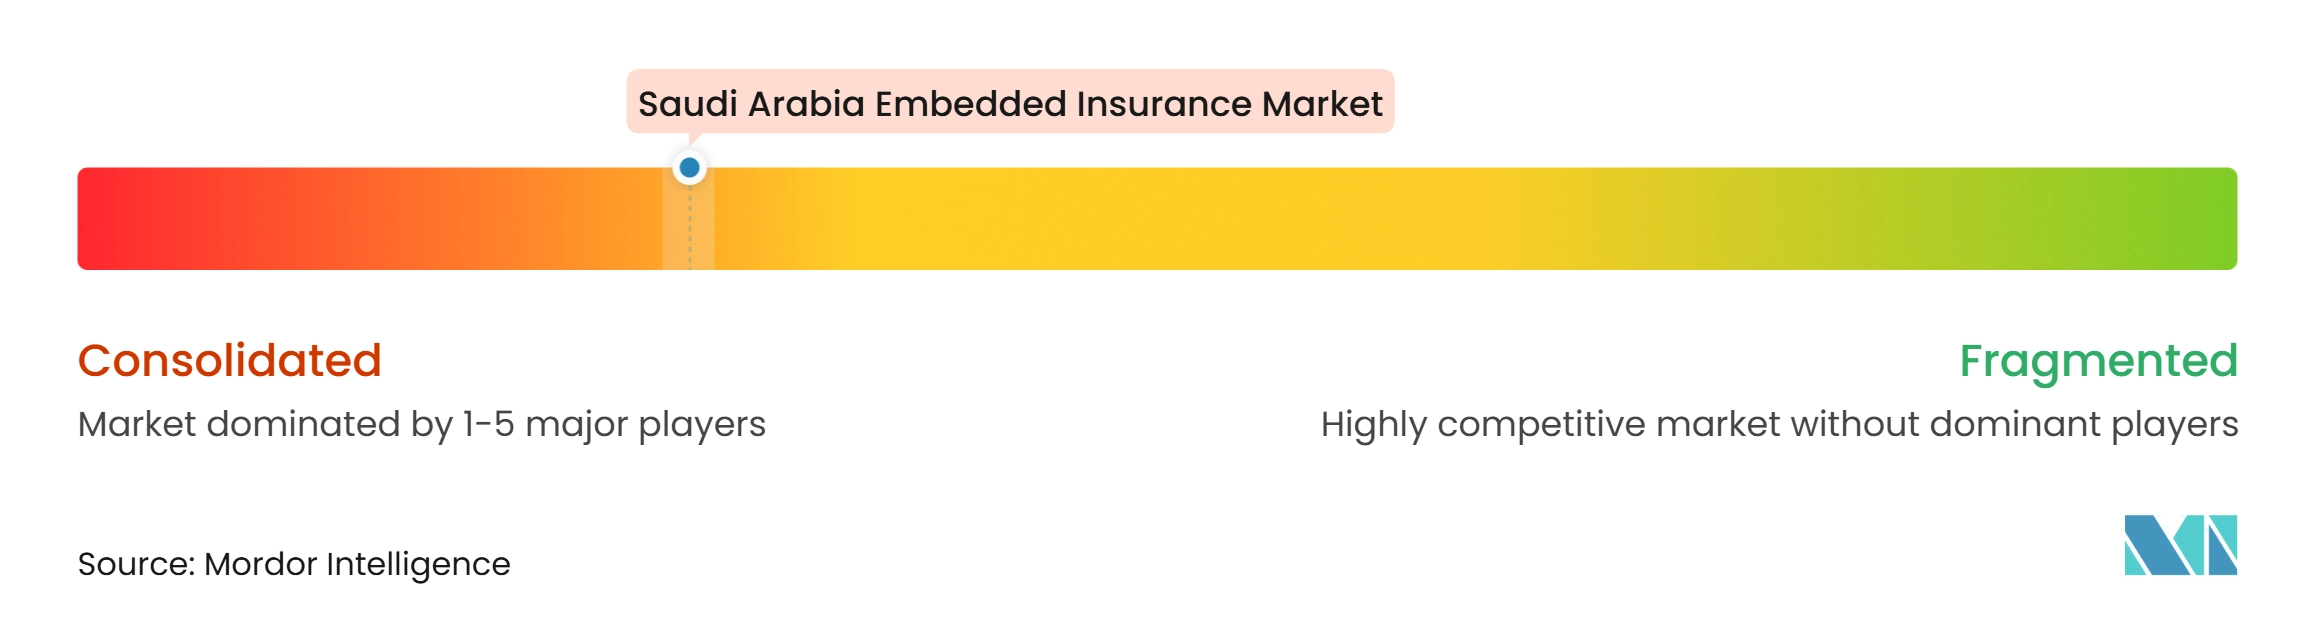
サウジアラビア組込型保険市場は、確立されたデジタル保険ブローカレッジと車両リーステクノロジーに集中しており、専用のAPIベースの組込型流通は新興の競合セグメントとなっています。Rasan Information Technologyは、TameeniおよびTrezaを通じて、デジタル保険アグリゲーションとリース関連の保険証券流通において確立された地位を持っています。YasminaやShoryを含む他のデジタルプラットフォームは、オンライン保険アクセス、テクノロジーを活用した流通、パートナーシップを通じて競争しています。Yasminaは特に、単一のAPIを通じてデジタルビジネスとライセンスを受けた保険会社を接続する、保険庁承認の組込型保険プラットフォームとして自社を位置づけいます。競争はますます、規制コンプライアンス、保険会社との関係、統合の信頼性、商品の幅、および既存の顧客接点内に保険を配置する能力に依存するようになっています。
Rasanは2025年度の収益として6億5,300万サウジアラビアリヤル(1億7,410万米ドル)を報告し、前年比82%増、元受保険料は85億サウジアラビアリヤル(22億7,000万米ドル)で30%増となりました。2026年上半期には、収益が前年比111%増の5億1,750万サウジアラビアリヤル(1億3,800万米ドル)に増加し、既存商品の成長と新たに開始されたオファリングからの貢献を反映しています。TameeniおよびTrezaプラットフォームは、顧客、保険会社、銀行、車両リース会社を接続し、確立されたデジタル流通インフラの商業的価値を示しています。デバイス保護では、SamsungのサウジアラビアオペレーションがSamsung Care+ Monthlyを提供し、対象顧客がデバイス購入と同時にサブスクリプションベースの保護を購入できるようにしています。これらの例は、確立されたプラットフォームと販売拠点パートナーシップが流通を強化できることを示していますが、組込型保険を独立した市場として捉えた場合の市場シェアを確立するものではありません。
商業中小企業向け補償、労働力関連保護、補完的旅行保険、小売・モビリティ取引に組み込まれた保険には引き続き機会があります。信頼性の高い保険証券発行システム、競争力のある引受、効率的な保険金処理、安全な統合能力を持つ保険会社は、流通パートナーを支援するのに適した立場にあります。テクノロジーパートナーシップも運営インフラの重要性を強化しています。2025年2月、ZainTECHはDiamond Insurance BrokerおよびSHAHINプラットフォームと提携し、サウジアラビアの保険ブローカレッジにおけるクラウドインフラ、サイバーセキュリティ、アナリティクス、デジタル保険金処理を強化しました。これらの動向は、競争が顧客獲得を超えて、デジタル流通を支援するために必要なテクノロジーとサービス能力にまで及んでいることを示しています。規制、セキュリティ、運営要件を満たすことができないプロバイダーは、プラットフォームパートナーシップの確保と維持に苦労する可能性があります。
サウジアラビア組込型保険産業のリーダー企業
-
Rasan Information Technology Company
-
Yasmina
-
Tameeni
-
Tree Digital Insurance Agency
-
Gonsure
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア組込型保険市場 このレポートでカバーされる企業
- Yasmina
- Rasan Information Technology Company (Tameeni)
- Tawuniya
- Al Rajhi Takaful
- Tree Digital Insurance Agency
- Shory
- Rommana
- Gonsure
- BCare
- Tameen Link
- Walaa
- Bupa Arabia
- MedGulf
最近の産業開発事情 サウジアラビア組込型保険市場
- 2026年2月:Samsung Care+ Monthlyサブスクリプションが、Chubb ArabiaとSamsung Saudi Electronicsのパートナーシップを通じてサウジアラビアで開始され、Samsung eStoreおよびShopAppでのデバイス購入時点にデバイス保護を組み込み、最長36ヶ月の補償、無制限の修理請求、ドア・ツー・ドアサービスモデルを提供。
- 2025年2月:ZainTECHがLEAP 2025においてDiamond PolicyおよびSHAHINプラットフォームと提携し、クラウドコンピューティング、データアナリティクス、サイバーセキュリティ能力をサウジアラビアの保険ブローカレッジ業務に統合し、デジタル保険金処理とインフラの耐障害性を強化。
- 2025年1月:NajmとNational Insurance Brokerageが、Money20/20 Middle Eastにおいてパートナーシップ協定を締結し、デジタル保険ソリューションの開発、車両データの統合、自動車保手続きの迅速化を推進。
サウジアラビア組込型保険市場レポートの調査範囲
セグメンテーション概要
| 自動車・モビリティ |
| 健康・医療 |
| 商品・デバイス保護 |
| 旅行・アシスタンス |
| 保護・貯蓄 |
| その他の保険種別 |
| Eコマースマーケットプレイスおよび専門オンライン小売業者 |
| 物理的小売およびOEM販売拠点 |
| 旅行、チケット販売、モビリティプラットフォーム |
| 銀行、fintech企業、後払い(BNPL)チェックアウトプラットフォーム |
| 通信・公益事業プロバイダー |
| その他の非保険パートナー |
| 個人・消費者 |
| 法人・事業者 |
| 短期・活動特定型 |
| 年間・複数年 |
| API統合型 |
| ホワイトラベル・アフィニティ型 |
| 販売拠点スタッフ支援型 |
| 保険種別 | 自動車・モビリティ |
| 健康・医療 | |
| 商品・デバイス保護 | |
| 旅行・アシスタンス | |
| 保護・貯蓄 | |
| その他の保険種別 | |
| 組込パートナーチャネル別 | Eコマースマーケットプレイスおよび専門オンライン小売業者 |
| 物理的小売およびOEM販売拠点 | |
| 旅行、チケット販売、モビリティプラットフォーム | |
| 銀行、fintech企業、後払い(BNPL)チェックアウトプラットフォーム | |
| 通信・公益事業プロバイダー | |
| その他の非保険パートナー | |
| 保険契約者別 | 個人・消費者 |
| 法人・事業者 | |
| 保険期間別 | 短期・活動特定型 |
| 年間・複数年 | |
| 統合モデル別 | API統合型 |
| ホワイトラベル・アフィニティ型 | |
| 販売拠点スタッフ支援型 |
レポートで回答される主要な質問
2032年までのサウジアラビアにおける組込型保険の予測値は?
サウジアラビア組込型保険市場は、2027年から19.2%のCAGRで拡大し、2032年までに7億6,310万米ドルに達すると予測されています。
サウジアラビアで最大のシェアを持つ保険種別は?
自動車・モビリティ保険は、強制補償と車両関連取引に支えられ、2026年に34.6%の最大シェアを保有しています。
2032年にかけて最も高い成長予測を持つセグメントは?
API統合型流通が、2032年にかけて24.6%のCAGRという最も高い成長予測を持っています。
銀行と金融テクノロジー企業が組込型保険にとって重要な理由は?
顧客がすでに関連する取引を完了している融資、分割払い、住宅ローン、車両ファイナンスの際に補償を提示できるためです。
組込型保険の普及拡大に対する主な障壁は何ですか?
レガシー保険会社システム、商品ガバナンス要件、サイバーセキュリティ義務、データの断片化が統合と保険証券発行を遅らせる可能性があります。
組込型保険需要に最も関連するサウジアラビアの都市はどこですか?
リヤドは金融・テクノロジーの集積により主導的な地位を占め、ジッダ、マッカ、マディーナ、東部州は旅行、貿易、労働力、プロジェクト関連の需要を支えています。オンライン流通が地元仲介業者の必要性を排除することで、中小都市も恩恵を受けることができます。