
Tamaño y Participación del Mercado de Seguros Integrados de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
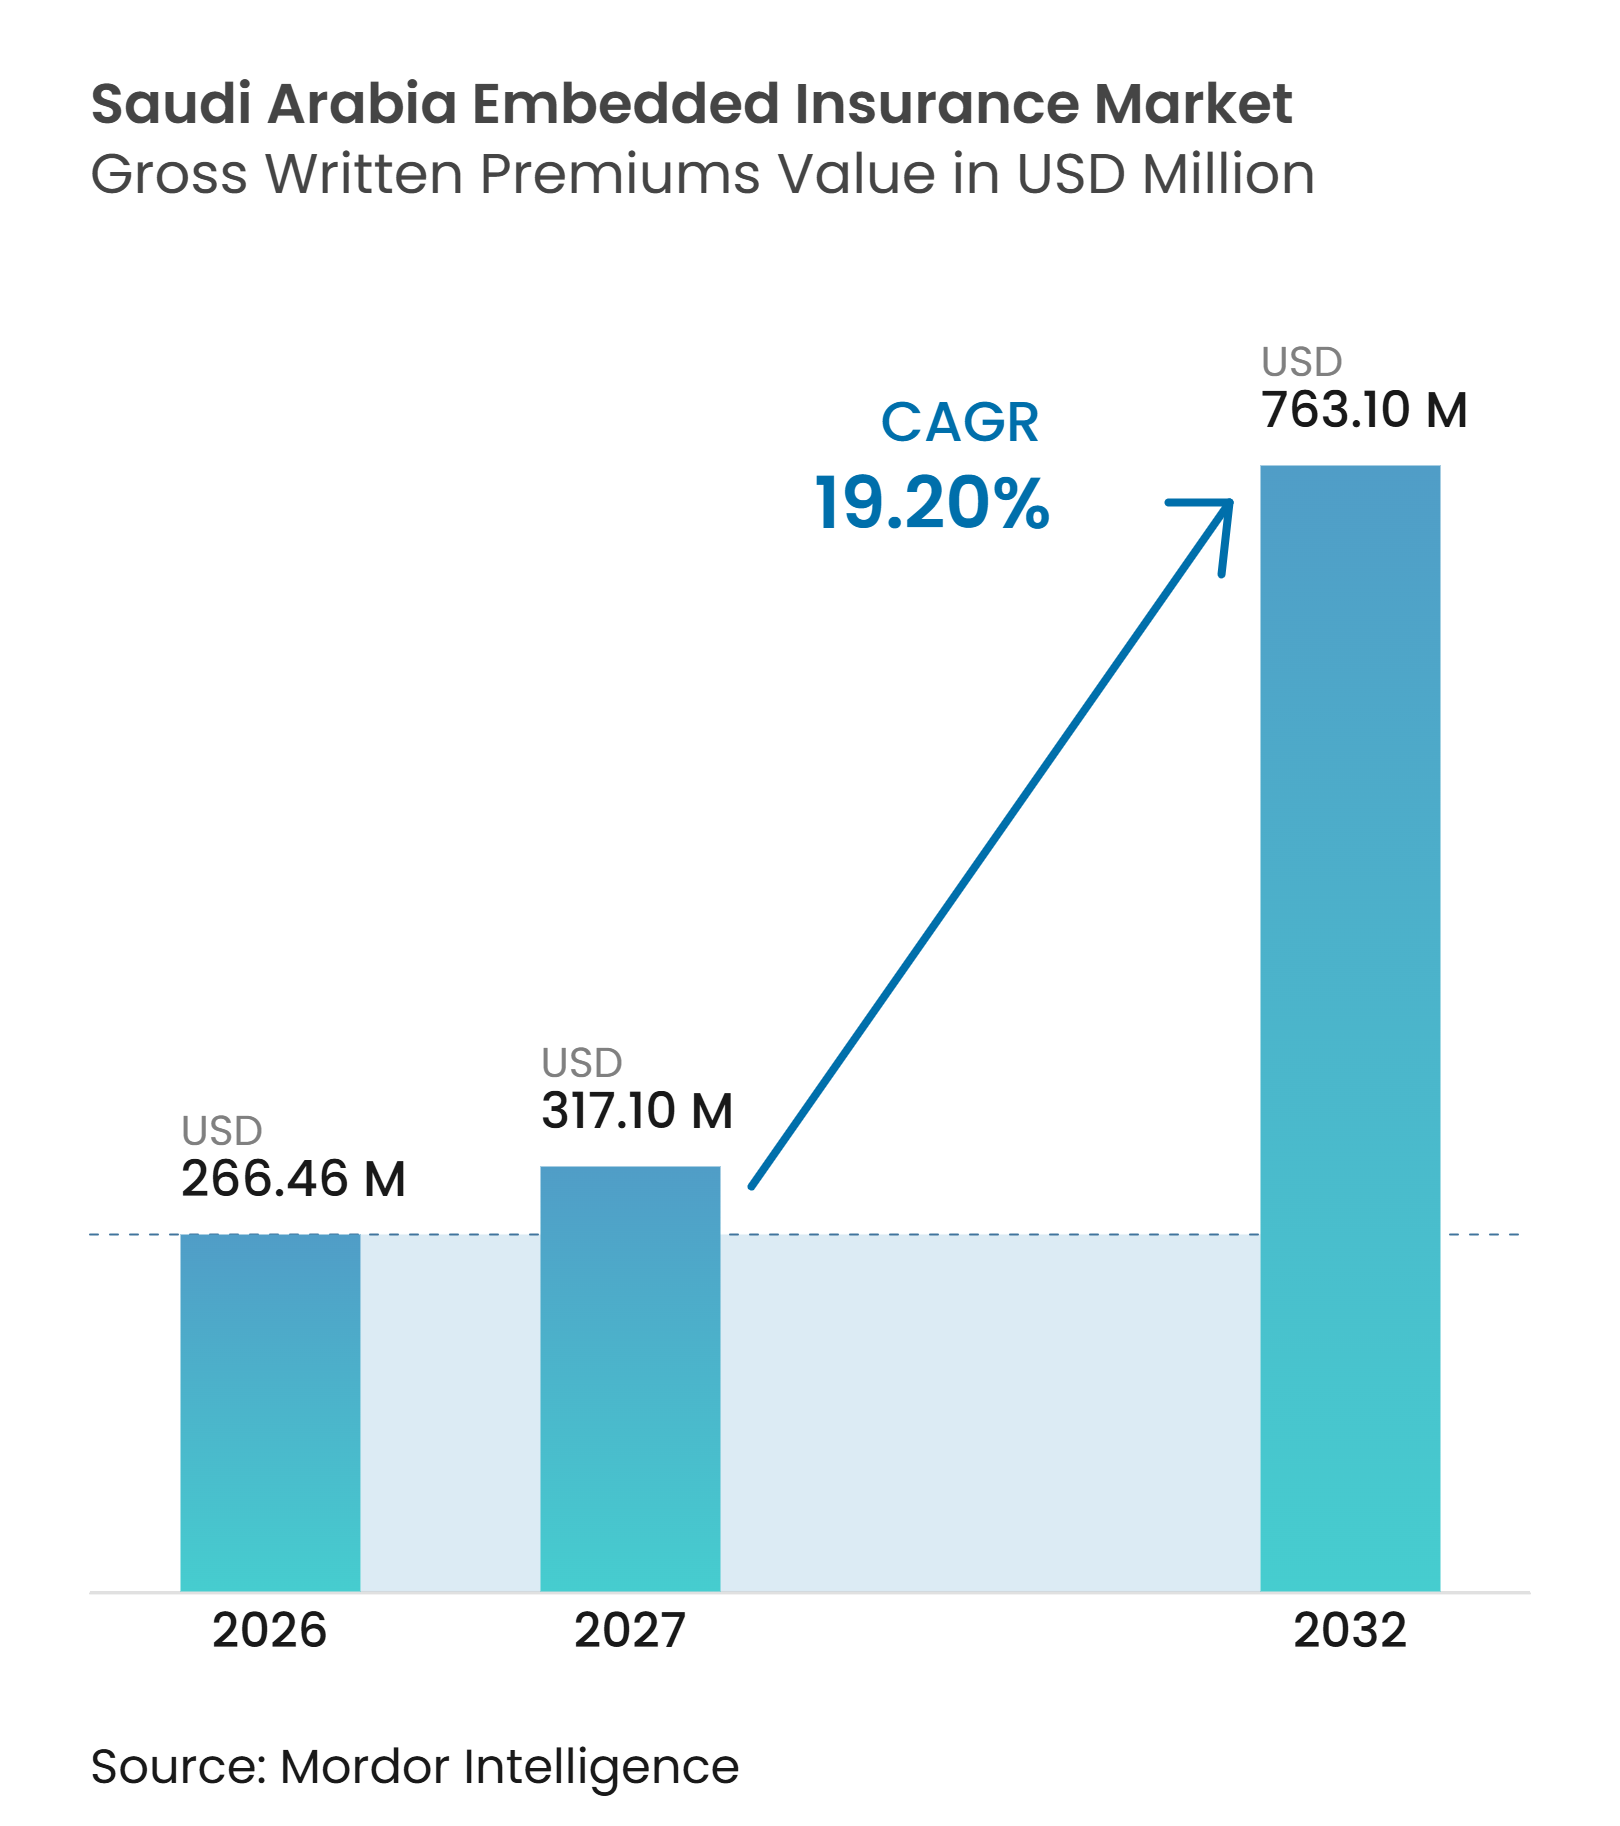
| Tamaño del mercado en el año base (2026) | 266.46 Millones de dólares |
| Tamaño del Mercado (2027) | 317.10 Millones de dólares |
| Tamaño del Mercado (2032) | 763.10 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.20 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Integrados de Arabia Saudita por Mordor Intelligence
El tamaño del Mercado de Seguros Integrados de Arabia Saudita en términos del valor de las primas brutas emitidas se proyecta en 266,46 millones de USD en 2026, 317,10 millones de USD en 2027, y alcanzará los 763,10 millones de USD para 2032, creciendo a una CAGR del 19,20% de 2027 a 2032.
El mercado de seguros integrados de Arabia Saudita está creciendo a medida que los seguros se ofrecen durante la financiación de vehículos, compras minoristas, reservas de viajes y pagos digitales. La cobertura obligatoria de motor y salud respalda la emisión recurrente de pólizas. Los canales digitales también reducen los costos de adquisición de clientes y permiten a los proveedores ofrecer cobertura relevante sin redirigir a los clientes. El sistema de servicios electrónicos de la Autoridad de Seguros respalda la integración de sistemas entre entidades reguladas. Esto permite el intercambio de datos entre plataformas, aseguradoras, proveedores de pagos y clientes con una intervención manual limitada. El alto uso de teléfonos inteligentes, el comercio electrónico, los pagos en línea y las plataformas conectadas amplían el mercado de seguros integrados en compras, préstamos, viajes y suscripciones.
Conclusiones Clave del Informe
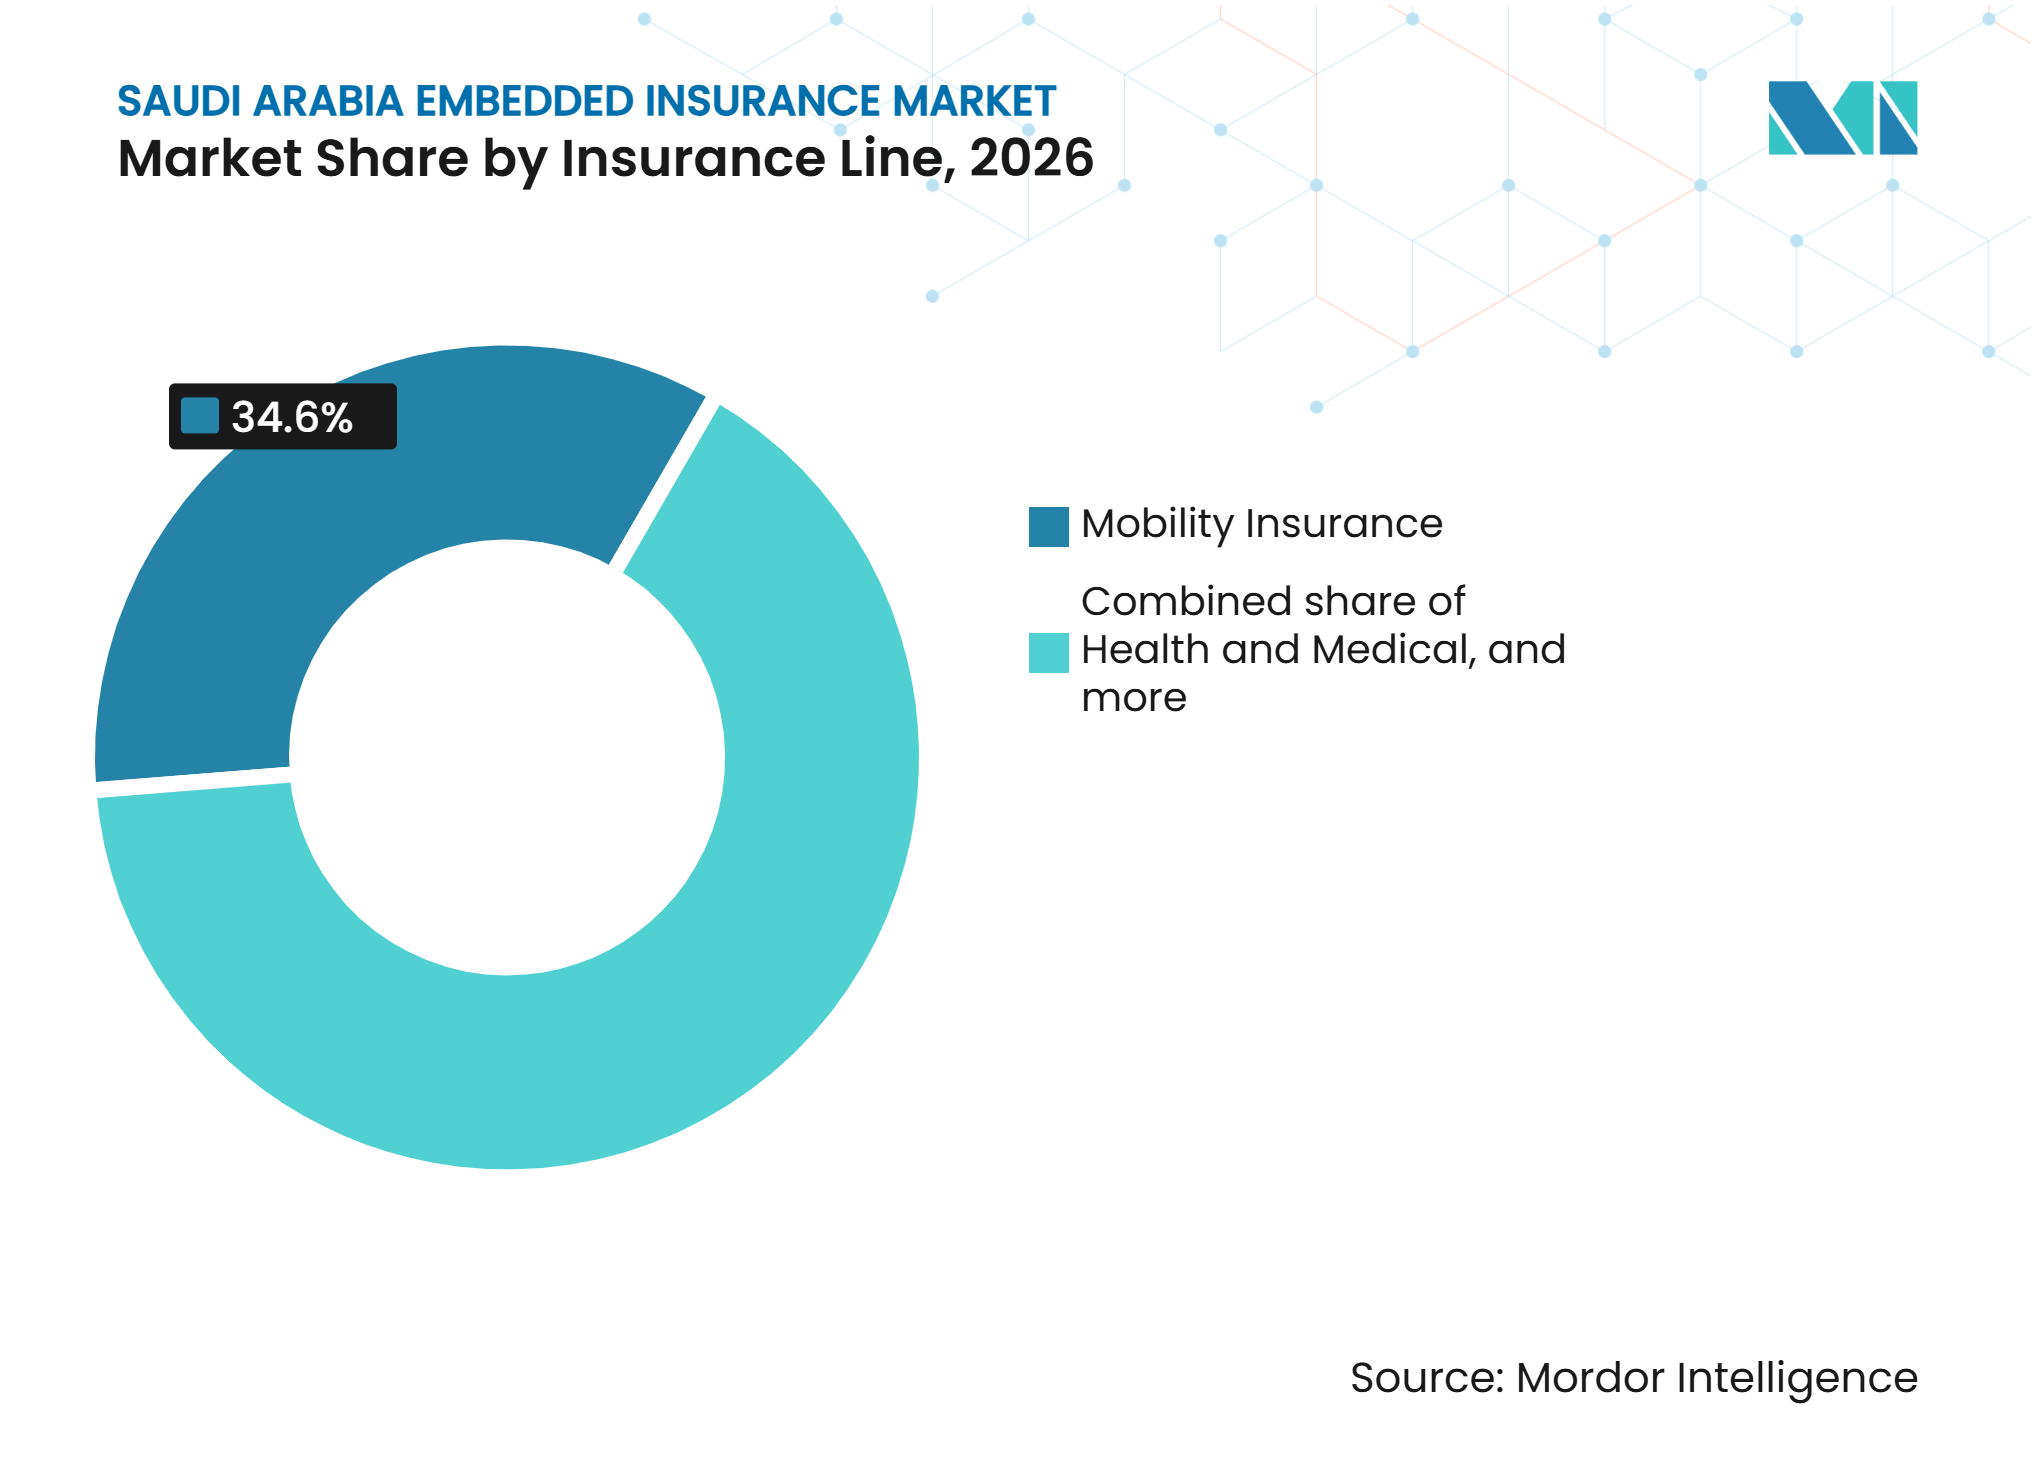
- Por línea de seguro, Motor y movilidad capturó el 34,6% de la participación del mercado de seguros integrados de Arabia Saudita en 2026, mientras que se proyecta que la protección de bienes y dispositivos crezca a una CAGR del 23,3% hasta 2032.
- Por canal de socio de integración, los puntos de venta de comercio minorista físico y OEM mantuvieron una participación del 26,5% en 2026, mientras que se proyecta que los bancos, las empresas de tecnología financiera y las plataformas de pago a plazos crezcan a una CAGR del 24,2% hasta 2032.
- Por tomador de póliza, los tomadores de póliza personales y de consumo capturaron una participación del 82,3% en 2026, mientras que se proyecta que los tomadores de póliza comerciales y empresariales crezcan a una CAGR del 21,8% hasta 2032.
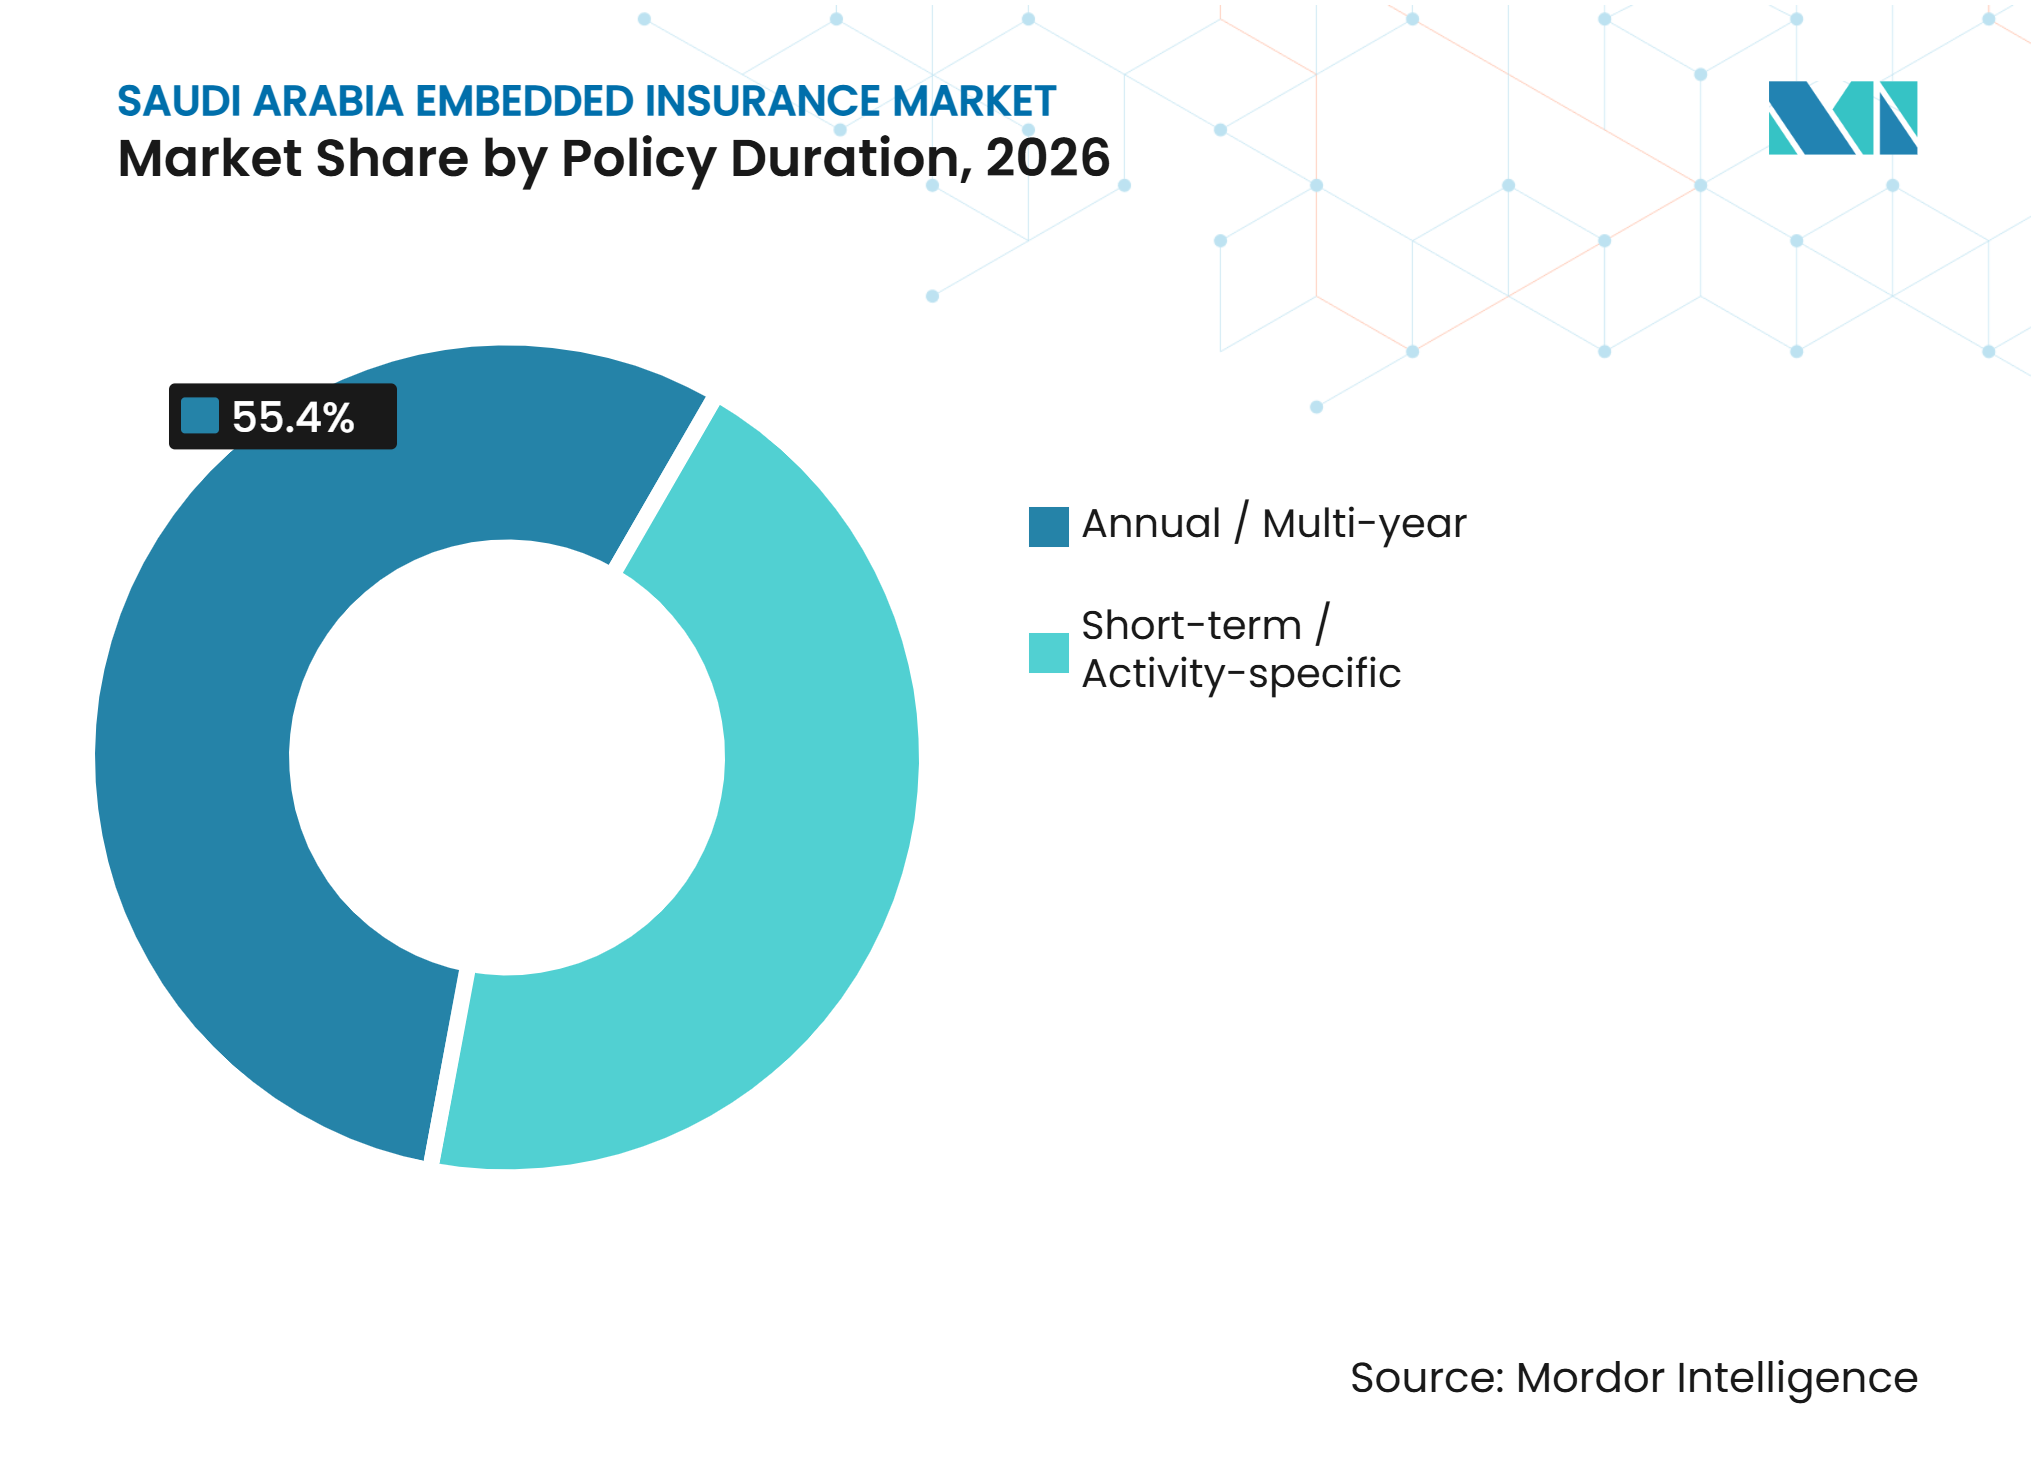
- Por duración de la póliza, las pólizas anuales y plurianuales capturaron una participación del 55,4% en 2026, mientras que se proyecta que las pólizas de corto plazo y específicas por actividad crezcan a una CAGR del 22,3% hasta 2032.
- Por modelo de integración, la distribución integrada por API capturó una participación del 45,2% en 2026 y se proyecta que crezca a una CAGR del 24,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ~% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Cobertura Obligatoria de Seguros de Motor y Salud | +4.2% | Nacional, con mayor intensidad en Riad, Yeda y la Provincia Oriental | Mediano plazo (2–4 años) |
| Digitalización del Sector Asegurador en el Marco de la Visión 2030 y Distribución Basada en API | +4.8% | Nacional, con ganancias tempranas en el centro fintech de Riad | Mediano plazo (2–4 años) |
| Alta Penetración de Teléfonos Inteligentes y Adopción de la Compra Digital de Seguros | +2.9% | Nacional, liderado por zonas urbanas | Corto plazo (≤ 2 años) |
| Ecosistemas de Comercio Electrónico, Movilidad, Viajes y Compra Ahora Paga Después como Canales de Seguros Integrados | +3.5% | Nacional, con concentración de Compra Ahora Paga Después en el comercio electrónico de Riad y Yeda | Corto plazo (≤ 2 años) |
| Integración de Seguros para Visitantes del Hajj, Umrah e Internacionales en los Recorridos de Viaje | +1.8% | La Meca, Medina, Yeda; extensión a todos los puntos de contacto de procesamiento de visados | Corto plazo (≤ 2 años) |
| Demanda de Protección de Riesgos en Gigaproyectos, Contratistas, Pymes y Cadenas de Suministro | +1.5% | Provincia Oriental, corredor NEOM, clúster del Metro de Riad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Cobertura Obligatoria de Seguros de Motor y Salud
El seguro obligatorio de motor y salud proporciona una base estructural para la distribución de seguros integrados en Arabia Saudita al vincular la cobertura con la propiedad de vehículos, el empleo y otras actividades reguladas. Según el informe de mercado del primer trimestre de 2026 de la Autoridad de Seguros, el seguro de motor cubría 11,2 millones de vehículos, mientras que el seguro de salud atendía a 14,5 millones de beneficiarios[1]. La Estrategia Nacional del Sector Asegurador tiene como objetivo 16 millones de vehículos asegurados y 23 millones de beneficiarios de seguros de salud para 2030, lo que indica margen para una mayor expansión de la distribución de seguros a través de la venta y el arrendamiento de vehículos, la incorporación de empleadores y otros recorridos de clientes relevantes. Estos objetivos representan ambiciones de política en lugar de adiciones garantizadas a la base asegurada, y el número de futuras compras o transacciones de financiación de vehículos no puede inferirse directamente de la brecha entre la cobertura actual y el objetivo de 2030. Para los proveedores de seguros integrados, la oportunidad radica en integrar la emisión y renovación de pólizas conformes en las transacciones existentes, manteniendo al mismo tiempo una supervisión adecuada de la aseguradora y estándares de servicio de reclamaciones.
Digitalización del Sector Asegurador en el Marco de la Visión 2030 y Distribución Basada en API
La digitalización del sector asegurador de Arabia Saudita está creando un entorno regulatorio y operativo más accesible para la distribución habilitada por tecnología. La Autoridad de Seguros lanzó su portal de servicios electrónicos TAMEEN en febrero de 2025 con 22 servicios relacionados con licencias y aprobaciones, y añadió 15 servicios en diciembre de 2025[2]. Los servicios adicionales incluyeron ventas electrónicas, integración electrónica y procesos relacionados con acuerdos de bancaseguros, lo que demuestra el avance del regulador hacia una administración sectorial digitalizada y la conectividad. En agosto de 2026, la Autoridad también lanzó la primera fase de su Laboratorio de Innovación y abrió solicitudes a través de su Entorno Regulatorio Controlado, proporcionando un entorno supervisado para que las empresas emergentes e innovadores prueben productos y servicios de seguros. Las conexiones más rápidas y fiables pueden acortar el trabajo de implementación para las plataformas que añaden seguros en el proceso de pago o dentro de su flujo de servicio existente. La estructura regulatoria hace, por tanto, de la preparación técnica y el cumplimiento operativo requisitos centrales para los posibles socios de distribución.
Ecosistemas de Comercio Electrónico, Movilidad, Viajes y Compra Ahora Paga Después como Canales de Seguros Integrados
El comercio digital proporciona una amplia base de canales para el mercado de seguros integrados de Arabia Saudita, ya que los seguros pueden colocarse cerca de la transacción que genera el riesgo relacionado. La economía digital de Arabia Saudita contaba con más del 99% de penetración de internet, 99% de penetración de teléfonos inteligentes y un valor bruto de mercancías del comercio electrónico superior a 13.000 millones de USD en 2025[3]. El alto uso de teléfonos inteligentes permite a los consumidores recibir información sobre pólizas y completar el pago sin abandonar una experiencia de compra minorista, financiación o viaje. La fiabilidad de los pagos también es relevante, ya que Wataniya Insurance reportó una mejora del 80% en los pagos exitosos tras integrar Tabby, STC Pay y Apple Pay. Las plataformas de movilidad, los minoristas en línea, los proveedores de viajes y los operadores de compra ahora paga después pueden utilizar estos vínculos para adjuntar cobertura donde el cliente ya espera un proceso digital rápido. Su valor radica en hacer coincidir la póliza con una compra, servicio, viaje o acuerdo de financiación específico.
Demanda de Protección para Visitantes, Gigaproyectos, Pequeñas Empresas y Cadenas de Suministro
Los seguros relacionados con viajes ofrecen al mercado de seguros integrados de Arabia Saudita una vía de crecimiento independiente, ya que los visitantes se encuentran con los seguros durante los pasos de visado y reserva. Los viajes de Hajj y Umrah crean ocasiones recurrentes para que la protección de salud y viaje se adjunte a un proceso de viaje formal. La actividad de proyectos y la contratación comercial también crean necesidades de seguros para contratistas, empleados, equipos y cadenas de suministro. Las pequeñas y medianas empresas pueden encontrarse con los seguros a través de plataformas de contratación, sistemas de empleo y herramientas de financiación, en lugar de a través de una relación tradicional con un corredor. Los productos resultantes pueden ser más sencillos de colocar cuando la plataforma ya dispone de detalles de transacciones verificados. Este patrón amplía la distribución integrada más allá de las pólizas minoristas y da a las aseguradoras acceso a casos comerciales vinculados a una actividad operativa definida.
Análisis del Impacto de las Restricciones*
| Restricción | ~% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sistemas Heredados de Aseguradoras y Costos de Integración en Plataformas de Distribución Digital | −2.3% | Nacional, con efecto desproporcionado en las aseguradoras regionales más pequeñas | Mediano plazo (2–4 años) |
| Aprobaciones de la Autoridad de Seguros, Gobernanza de Productos y Cumplimiento de la Distribución Digital | −1.9% | Nacional; la influencia regulatoria se aplica a todas las entidades con licencia | Corto plazo (≤ 2 años) |
| Fragmentación de Datos de Identidad, Salud, Vehículos y Reclamaciones en los Ecosistemas | −1.4% | Nacional, con mayor fricción en productos para pymes y trabajadores de la economía colaborativa con múltiples líneas | Largo plazo (≥ 4 años) |
| Baja Penetración del Seguro Voluntario, Sensibilidad al Precio y Barreras de Confianza en las Reclamaciones Digitales | −1.2% | Nacional, más pronunciado en líneas no obligatorias en ciudades de segundo nivel | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sistemas Heredados y Costos de Integración
Los sistemas heredados pueden limitar el mercado de seguros integrados de Arabia Saudita, ya que las transacciones integradas requieren precios rápidos, suscripción, procesamiento de pagos y emisión de pólizas. Las plataformas de aseguradoras más antiguas a menudo dependen de procesos diseñados para la administración manual en lugar de solicitudes digitales en tiempo real. Los socios de plataforma pueden dudar en probar la vinculación de pólizas cuando la fiabilidad del servicio varía entre las contrapartes de suscripción. Esta restricción es particularmente significativa para los productos de bajo valor, donde incluso un breve retraso puede llevar a los clientes a abandonar una compra. La modernización puede fortalecer la integración entre aseguradoras y socios de distribución; sin embargo, requiere inversiones tecnológicas y una implementación cuidadosa. Esta restricción sigue siendo relevante, ya que los intermediarios nativos de plataformas continúan dependiendo de los sistemas de las aseguradoras para la emisión y el servicio de pólizas.
Gobernanza de Productos, Datos y Cumplimiento de la Distribución Digital
Los requisitos regulatorios protegen a los clientes, pero pueden prolongar el tiempo necesario para disear y aprobar productos de seguros integrados. La Autoridad de Seguros ha declarado que ofrecer o vender productos de garantía extendida fuera de las compañías de seguros con licencia constituye una infracción. En consecuencia, las asociaciones minoristas y automotrices deben establecer la licencia adecuada, el diseño del producto y una responsabilidad clara para la emisión de pólizas. Los Controles Esenciales de Ciberseguridad de la Autoridad Nacional de Ciberseguridad también imponen requisitos que los participantes digitales deben cumplir al manejar sistemas e información regulados. Los registros fragmentados de identidad, salud, vehículos y reclamaciones pueden generar fricción adicional cuando las aseguradoras necesitan validar clientes o riesgos en tiempo real. Estos requisitos pueden favorecer a las organizaciones con capacidades de cumplimiento establecidas, infraestructura tecnológica segura y experiencia en la operación dentro de procesos de seguros regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Seguro:
La Cobertura Obligatoria Respalda la Escala Mientras la Protección de Dispositivos Lidera el CrecimientoSe proyecta que Motor y movilidad mantenga una participación del 34,6% en el mercado de seguros integrados de Arabia Saudita en 2026, convirtiéndolo en la mayor línea de seguro. Esta posición refleja el carácter obligatorio de la cobertura de motor y los múltiples puntos en los que las aseguradoras pueden integrar la cobertura en la financiación de vehículos, las ventas en concesionarios, el registro, el arrendamiento y las transacciones relacionadas. El seguro de salud y médico también desempeña un papel significativo, ya que la cobertura está vinculada a los procesos relacionados con el empleo. Los seguros de viaje y asistencia se benefician de la conexión entre los seguros, los visados y los recorridos de los visitantes. Los productos de protección y ahorro siguen siendo menos desarrollados en este modelo de distribución porque su proceso de compra es menos fácilmente vinculable a una sola transacción.
Se proyecta que la protección de bienes y dispositivos crezca a una CAGR del 23,3% hasta 2032, convirtiéndola en la línea de seguro de mayor crecimiento. El programa Samsung Care+ se lanzó en Arabia Saudita en febrero de 2026 a través de una asociación entre Chubb Arabia y Samsung Saudi Electronics[4]. La oferta coloca la cobertura en el punto de compra del dispositivo y ofrece una opción de suscripción mensual en lugar de solo una prima anual, vinculando los pagos de protección a la propiedad y el uso del dispositivo. Este formato se alinea con las necesidades de reemplazo, reparación y servicio del producto que surgen en el momento de la compra. Por lo tanto, se espera que el mercado de seguros integrados de Arabia Saudita aproveche las ventas de dispositivos como un canal práctico para productos de protección de baja fricción.


Por Canal de Socio de Integración:
Las Plataformas Financieras Tienen las Mejores Perspectivas de CrecimientoSe espera que los puntos de venta de comercio minorista físico y OEM mantengan una participación del 26,5% en 2026, representando la mayor posición entre los canales de socios de integración. Los puntos de venta minoristas y de fabricantes de equipos originales (OEM) están bien posicionados para agrupar dispositivos, garantías y productos de protección automotriz en el punto de compra. Su papel es más sólido cuando los detalles del producto, la información de pago, la información de contacto del cliente y el punto de venta relevante están establecidos dentro del mismo recorrido de compra. Los mercados de comercio electrónico, las plataformas de viajes, los proveedores de movilidad y las empresas de telecomunicaciones crean contextos adicionales en los que la cobertura de seguros puede ser relevante. Estos canales permiten a las aseguradoras interactuar con los clientes antes de que comiencen una búsqueda separada de seguros.
Se proyecta que los bancos, las empresas de tecnología financiera y las plataformas de pago a plazos crezcan a una CAGR del 24,2% hasta 2032. Este crecimiento refleja el vínculo directo entre los seguros y los préstamos, las hipotecas, los pagos a plazos y la financiación de arrendamientos. Estos proveedores pueden ofrecer seguros cuando los clientes se comprometen a financiar un activo o servicio, aumentando la relevancia de la póliza y vinculando directamente la cobertura a la obligación financiera del cliente. El tamaño del mercado de seguros integrados de Arabia Saudita para este canal está respaldado por una adopción más amplia de pagos digitales y opciones de pago en línea fiables. El canal puede ganar mayor importancia a medida que los prestamistas y los proveedores de pagos desarrollen asociaciones de seguros que se integren con sus recorridos de clientes existentes.
Por Tomador de Póliza:
Las Pólizas de Consumo Mantienen la Escala Mientras Aumenta la Demanda ComercialSe proyecta que los tomadores de póliza personales y de consumo representen una participación del 82,3% en 2026, lo que refleja la importancia de la cobertura de motor, salud, dispositivos y viajes. Estas pólizas atienden a un gran número de clientes individuales y pueden ofrecerse a través de procesos digitales estandarizados que reducen el esfuerzo necesario para obtener una cobertura básica vinculada a transacciones. El seguro obligatorio de motor y salud fortalece la base de consumidores, ya que la emisión de pólizas a menudo está vinculada a una actividad requerida. El seguro de viaje relacionado con visados también incorpora a tomadores de póliza individuales al canal. El mercado de seguros integrados de Arabia Saudita sigue siendo liderado por el consumidor, ya que las transacciones de consumo ocurren con frecuencia en el comercio minorista, el transporte, los pagos y los viajes.
Se proyecta que los tomadores de póliza comerciales y empresariales crezcan a una CAGR del 21,8% hasta 2032. La demanda está impulsada por la digitalización de las pequeñas empresas, los requisitos de la fuerza laboral, la actividad de los contratistas y las transacciones de la cadena de suministro. Los sistemas de contratación digital pueden ofrecer cobertura relevante para equipos, responsabilidad civil, personal, contratistas y actividades comerciales dentro de un recorrido de transacción donde el propósito empresarial ya es conocido. Este enfoque crea una vía hacia el seguro comercial que no depende exclusivamente del alcance tradicional de los corredores. La industria de seguros integrados de Arabia Saudita tiene oportunidades de expansión donde las plataformas empresariales ya gestionan procesos comerciales definidos.
Por Duración de la Póliza:
Las Pólizas Anuales Lideran Mientras la Cobertura a Corto Plazo Gana TerrenoLas pólizas anuales y plurianuales representaron una participación del 55,4% en 2026, convirtiéndolas en la mayor categoría de duración de póliza. Las pólizas de motor y de salud vinculadas al empleador generalmente siguen ciclos regulatorios o contractuales anuales, lo que otorga a la cobertura anual una posición estable en la distribución integrada. Estas pólizas también permiten a las aseguradoras vincular las renovaciones con las relaciones existentes de financiación, empleo, gestión de clientes y activos, apoyando la continuidad cuando se renueva el acuerdo subyacente. Los períodos de póliza más largos siguen siendo importantes cuando la cobertura se alinea con una obligación de activo o empleo en curso.
Se proyecta que las pólizas de corto plazo y específicas por actividad se expandan a una CAGR del 22,3% hasta 2032. Estos productos pueden cubrir un viaje, una suscripción de dispositivo, una actividad temporal u otra exposición limitada. Las primas más bajas y los períodos de cobertura más cortos pueden hacer que estas ofertas sean más fáciles de presentar en el punto de necesidad. Este modelo requiere precios eficientes, emisión inmediata de pólizas, cobro fiable de pagos y un proceso que presente la póliza sin interrumpir la actividad del cliente relacionada. También requiere capacidad de reaseguro para respaldar riesgos pequeños y recurrentes sin hacer que el producto sea antieconómico.

Por Modelo de Integración:
La Distribución Integrada por API Lidera tanto en Escala como en CrecimientoLa distribución integrada por API representó el 45,2% del mercado de seguros integrados de Arabia Saudita en 2026 y se proyecta que crezca a una CAGR del 24,6% hasta 2032. Su posición de liderazgo está respaldada por la creciente integración de productos de seguros en plataformas digitales operadas por bancos, empresas de tecnología financiera, proveedores de comercio electrónico, plataformas de viajes y empresas automotrices. La creciente adopción de pagos digitales, compras en línea y transacciones de servicios en tiempo real está animando a los operadores de plataformas a integrar ofertas de seguros directamente en los recorridos de clientes existentes. La integración basada en API permite el intercambio automatizado de datos de clientes, la verificación de elegibilidad, el cálculo de primas, la emisión de pólizas y las notificaciones de reclamaciones, reduciendo la intervención manual y mejorando la eficiencia de las transacciones. El portal TAMEEN de la Autoridad de Seguros respalda las integraciones API de sistema a sistema entre las entidades del sector, reforzando la infraestructura regulatoria y tecnológica para la distribución de seguros conectada.
La distribución de marca blanca y por afinidad también se beneficia de las asociaciones entre aseguradoras y empresas establecidas orientadas al cliente, en particular bancos, minoristas, proveedores de telecomunicaciones y empleadores que buscan ofrecer seguros bajo sus propias marcas. El crecimiento de los servicios financieros integrados y la demanda de propuestas de seguros personalizadas respaldan estos acuerdos, especialmente cuando los socios desean aprovechar las relaciones existentes con los clientes sin desarrollar capacidades de suscripción. La distribución asistida por personal en el punto de venta sigue siendo relevante en los concesionarios de automóviles, los intermediarios de seguros y los puntos de venta minoristas físicos, donde los clientes pueden requerir explicaciones del producto, asistencia con la documentación y apoyo durante la selección de la póliza. Sin embargo, la creciente preferencia por transacciones digitales fluidas y la emisión automatizada de pólizas fortalece la escalabilidad de la distribución integrada por API, apoyando su liderazgo continuo en el mercado de seguros integrados de Arabia Saudita.
Análisis Geográfico
Riad es el mayor centro de demanda del mercado de seguros integrados de Arabia Saudita porque combina las principales aseguradoras, bancos, reguladores y empresas tecnológicas. La ciudad alberga la Autoridad de Seguros y las principales instituciones financieras que pueden respaldar los vínculos de seguros en préstamos, pagos, financiación de vehículos y otros recorridos de clientes digitales. Su gran población digitalmente activa también respalda la demanda de cobertura de motor, salud, comercio minorista, viajes y financiación que puede integrarse en las transacciones cotidianas. La concentración de empresas de tecnología financiera otorga a Riad un papel de liderazgo en el desarrollo de API y las asociaciones de plataformas. La penetración del seguro en Arabia Saudita alcanzó el 3,1% del PIB no petrolero en el primer trimestre de 2026, lo que subraya el papel más amplio del seguro en la economía nacional.
Yeda, La Meca y Medina tienen un perfil de demanda distinto que está determinado por la actividad de visitantes, peregrinación y viajes. La cobertura relacionada con viajes puede adjuntarse a los recorridos de visado y reserva, lo que crea oportunidades recurrentes para la emisión de pólizas en los arreglos de viaje que ya requieren información de identidad, pago e itinerario. Yeda también respalda la actividad relacionada con el comercio a través de su economía portuaria y las transacciones comerciales relacionadas, donde el movimiento de mercancías puede crear un requisito definido de protección. Estas condiciones pueden generar demanda de seguros de carga, viaje y otras protecciones vinculadas a movimientos específicos de personas y mercancías. El tamaño del mercado de seguros integrados de Arabia Saudita en estas ubicaciones está, por tanto, determinado por los flujos de transacciones que difieren de la concentración de servicios financieros y de empleo en Riad.
La Provincia Oriental respalda el empleo industrial, la actividad de contratistas y las grandes relaciones de cadena de suministro. Las necesidades de proyectos y de la fuerza laboral pueden generar demanda de protección para contratistas, responsabilidad civil, empleados, equipos y protecciones relacionadas vinculadas a una actividad comercial o de construcción definida. NEOM, ROSHN y otros grandes desarrollos amplían la oportunidad de seguros vinculados a la contratación y la entrega de proyectos. Las ciudades más pequeñas como Dammam, Abha y Tabuk pueden beneficiarse a medida que la distribución digital reduce la dependencia de los intermediarios locales. Las normas nacionales y los canales en línea permiten a los clientes fuera de las ciudades más grandes acceder a los seguros a través de los mismos recorridos de compra, viaje, empleo, financiación y servicio disponibles en los centros urbanos más grandes.
Panorama Competitivo
Concentración del Mercado
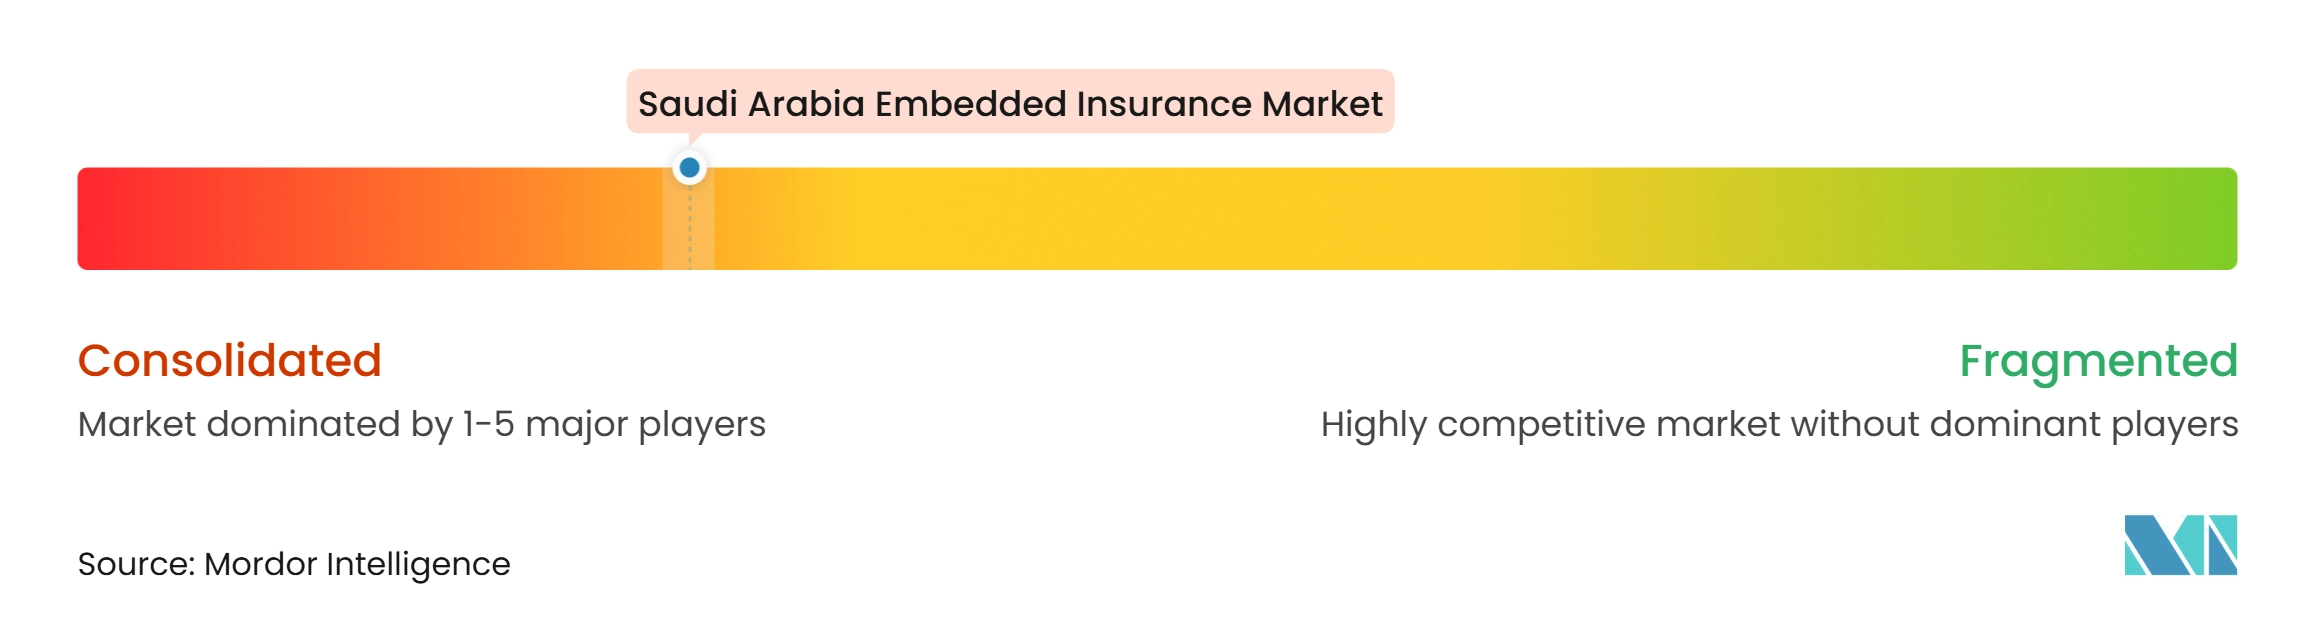
El mercado de seguros integrados de Arabia Saudita está consolidado en la correduría de seguros digital establecida y la tecnología de arrendamiento de vehículos, mientras que la distribución integrada dedicada basada en API sigue siendo un segmento competitivo emergente. Rasan Information Technology, a través de Tameeni y Treza, tiene una posición establecida en la agregación de seguros digitales y la distribución de pólizas relacionadas con el arrendamiento. Otras plataformas digitales, incluidas Yasmina y Shory, compiten a través del acceso a seguros en línea, la distribución habilitada por tecnología y las asociaciones. Yasmina se posiciona específicamente como una plataforma de seguros integrados aprobada por la Autoridad de Seguros que conecta a las empresas digitales con las aseguradoras con licencia a través de una única API. La competencia depende cada vez más del cumplimiento regulatorio, las relaciones con las aseguradoras, la fiabilidad de la integración, la amplitud del producto y la capacidad de colocar seguros dentro de los recorridos de clientes existentes.
Rasan reportó ingresos del ejercicio fiscal 2025 de 653 millones de SAR (174,1 millones de USD), un aumento del 82% interanual, y primas brutas emitidas de 8.500 millones de SAR (2.270 millones de USD), un aumento del 30%. En el primer semestre de 2026, los ingresos aumentaron un 111% interanual hasta 517,5 millones de SAR (138 millones de USD), lo que refleja el crecimiento de los productos existentes y las contribuciones de las nuevas ofertas lanzadas. Sus plataformas Tameeni y Treza conectan a clientes, aseguradoras, bancos y empresas de arrendamiento de vehículos, demostrando el valor comercial de la infraestructura de distribución digital establecida. En la protección de dispositivos, las operaciones sauditas de Samsung ofrecen Samsung Care+ Monthly, lo que permite a los clientes elegibles adquirir protección basada en suscripción junto con la compra de dispositivos. Estos ejemplos ilustran cómo las plataformas establecidas y las asociaciones en el punto de venta pueden fortalecer la distribución, aunque no establecen la participación de mercado de los seguros integrados como un mercado separado.
Las oportunidades permanecen en la cobertura comercial para pequeñas empresas, la protección relacionada con la fuerza laboral, el seguro de viaje complementario y los seguros integrados en transacciones minoristas y de movilidad. Las aseguradoras con sistemas de emisión de pólizas fiables, suscripción competitiva, gestión eficiente de reclamaciones y capacidades de integración seguras están bien posicionadas para apoyar a los socios de distribución. Las asociaciones tecnológicas también refuerzan la importancia de la infraestructura operativa: en febrero de 2025, ZainTECH se asoció con Diamond Insurance Broker y SHAHIN Platform para fortalecer la infraestructura en la nube, la ciberseguridad, el análisis de datos y el procesamiento digital de reclamaciones en la correduría de seguros saudita. Estos desarrollos indican que la competencia se extiende más allá de la adquisición de clientes hacia las capacidades tecnológicas y de servicio necesarias para respaldar la distribución digital. Los proveedores que no puedan cumplir con los requisitos regulatorios, de seguridad y operativos pueden tener dificultades para asegurar y retener asociaciones con plataformas.
Líderes de la Industria de Seguros Integrados de Arabia Saudita
-
Rasan Information Technology Company
-
Yasmina
-
Tameeni
-
Tree Digital Insurance Agency
-
Gonsure
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros Integrados de Arabia Saudita Empresas cubiertas en este informe
- Yasmina
- Rasan Information Technology Company (Tameeni)
- Tawuniya
- Al Rajhi Takaful
- Tree Digital Insurance Agency
- Shory
- Rommana
- Gonsure
- BCare
- Tameen Link
- Walaa
- Bupa Arabia
- MedGulf
Desarrollos recientes de la industria en Mercado de Seguros Integrados de Arabia Saudita
- Febrero de 2026: Se lanzó la suscripción mensual Samsung Care+ en Arabia Saudita a través de una asociación entre Chubb Arabia y Samsung Saudi Electronics, integrando la protección de dispositivos en el punto de compra en la Samsung eStore y ShopApp con cobertura de hasta 36 meses, reclamaciones de reparación ilimitadas y un modelo de servicio a domicilio.
- Febrero de 2025: ZainTECH se asoció con Diamond Policy y SHAHIN Platform en LEAP 2025 para integrar capacidades de computación en la nube, análisis de datos y ciberseguridad en las operaciones de correduría de seguros saudita, mejorando el procesamiento digital de reclamaciones y la resiliencia de la infraestructura.
- Enero de 2025: Najm y la Correduría Nacional de Seguros firmaron un acuerdo de asociación en Money20/20 Oriente Medio para desarrollar soluciones de seguros digitales, integrar datos de vehículos y acelerar los procedimientos de seguros automotrices.
Alcance del Informe del Mercado de Seguros Integrados de Arabia Saudita
Resumen de la segmentación
| Motor y Movilidad |
| Salud y Médico |
| Protección de Bienes y Dispositivos |
| Viajes y Asistencia |
| Protección y Ahorro |
| Otras Coberturas de Seguros |
| Mercados de Comercio Electrónico y Minoristas Especializados en Línea |
| Puntos de Venta de Comercio Minorista Físico y OEM |
| Plataformas de Viajes, Venta de Entradas y Movilidad |
| Bancos, Empresas de Tecnología Financiera y Plataformas de Pago a Plazos |
| Proveedores de Telecomunicaciones y Servicios Públicos |
| Otros Socios No Aseguradores |
| Personal/Consumidor |
| Comercial/Empresarial |
| Corto plazo / Específica por actividad |
| Anual / Plurianual |
| Integrado por API |
| Marca Blanca / Afinidad |
| Asistido por Personal en el Punto de Venta |
| Por Línea de Seguro | Motor y Movilidad |
| Salud y Médico | |
| Protección de Bienes y Dispositivos | |
| Viajes y Asistencia | |
| Protección y Ahorro | |
| Otras Coberturas de Seguros | |
| Por Canal de Socio de Integración | Mercados de Comercio Electrónico y Minoristas Especializados en Línea |
| Puntos de Venta de Comercio Minorista Físico y OEM | |
| Plataformas de Viajes, Venta de Entradas y Movilidad | |
| Bancos, Empresas de Tecnología Financiera y Plataformas de Pago a Plazos | |
| Proveedores de Telecomunicaciones y Servicios Públicos | |
| Otros Socios No Aseguradores | |
| Por Tomador de Póliza | Personal/Consumidor |
| Comercial/Empresarial | |
| Por Duración de la Póliza | Corto plazo / Específica por actividad |
| Anual / Plurianual | |
| Por Modelo de Integración | Integrado por API |
| Marca Blanca / Afinidad | |
| Asistido por Personal en el Punto de Venta |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los seguros integrados en Arabia Saudita para 2032?
Se proyecta que el mercado de seguros integrados de Arabia Saudita alcance los 763,1 millones de USD para 2032, expandiéndose a una CAGR del 19,2% desde 2027.
¿Qué línea de seguro tiene la mayor participación en Arabia Saudita?
Motor y Movilidad mantuvo la mayor participación con el 34,6% en 2026, respaldado por la cobertura obligatoria y las transacciones relacionadas con vehículos.
¿Qué segmento tiene el mayor pronóstico de crecimiento hasta 2032?
La distribución integrada por API tiene el mayor crecimiento proyectado con una CAGR del 24,6% hasta 2032.
¿Por qué son importantes los bancos y las empresas de tecnología financiera para los seguros integrados?
Pueden presentar cobertura durante préstamos, pagos a plazos, hipotecas y financiación de vehículos, cuando el cliente ya está completando una transacción relacionada.
¿Cuáles son las principales barreras para una adopción más amplia de los seguros integrados?
Los sistemas heredados de las aseguradoras, los requisitos de gobernanza de productos, las obligaciones de ciberseguridad y los datos fragmentados pueden retrasar las integraciones y la emisión de pólizas.
¿Qué ciudades sauditas son más relevantes para la demanda de seguros integrados?
Riad lidera debido a su concentración financiera y tecnológica, mientras que Yeda, La Meca, Medina y la Provincia Oriental respaldan la demanda relacionada con viajes, comercio, fuerza laboral y proyectos. Las ciudades más pequeñas también pueden beneficiarse cuando la distribución en línea elimina la necesidad de un intermediario local.