
Taille et part du marché de l'assurance embarquée en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
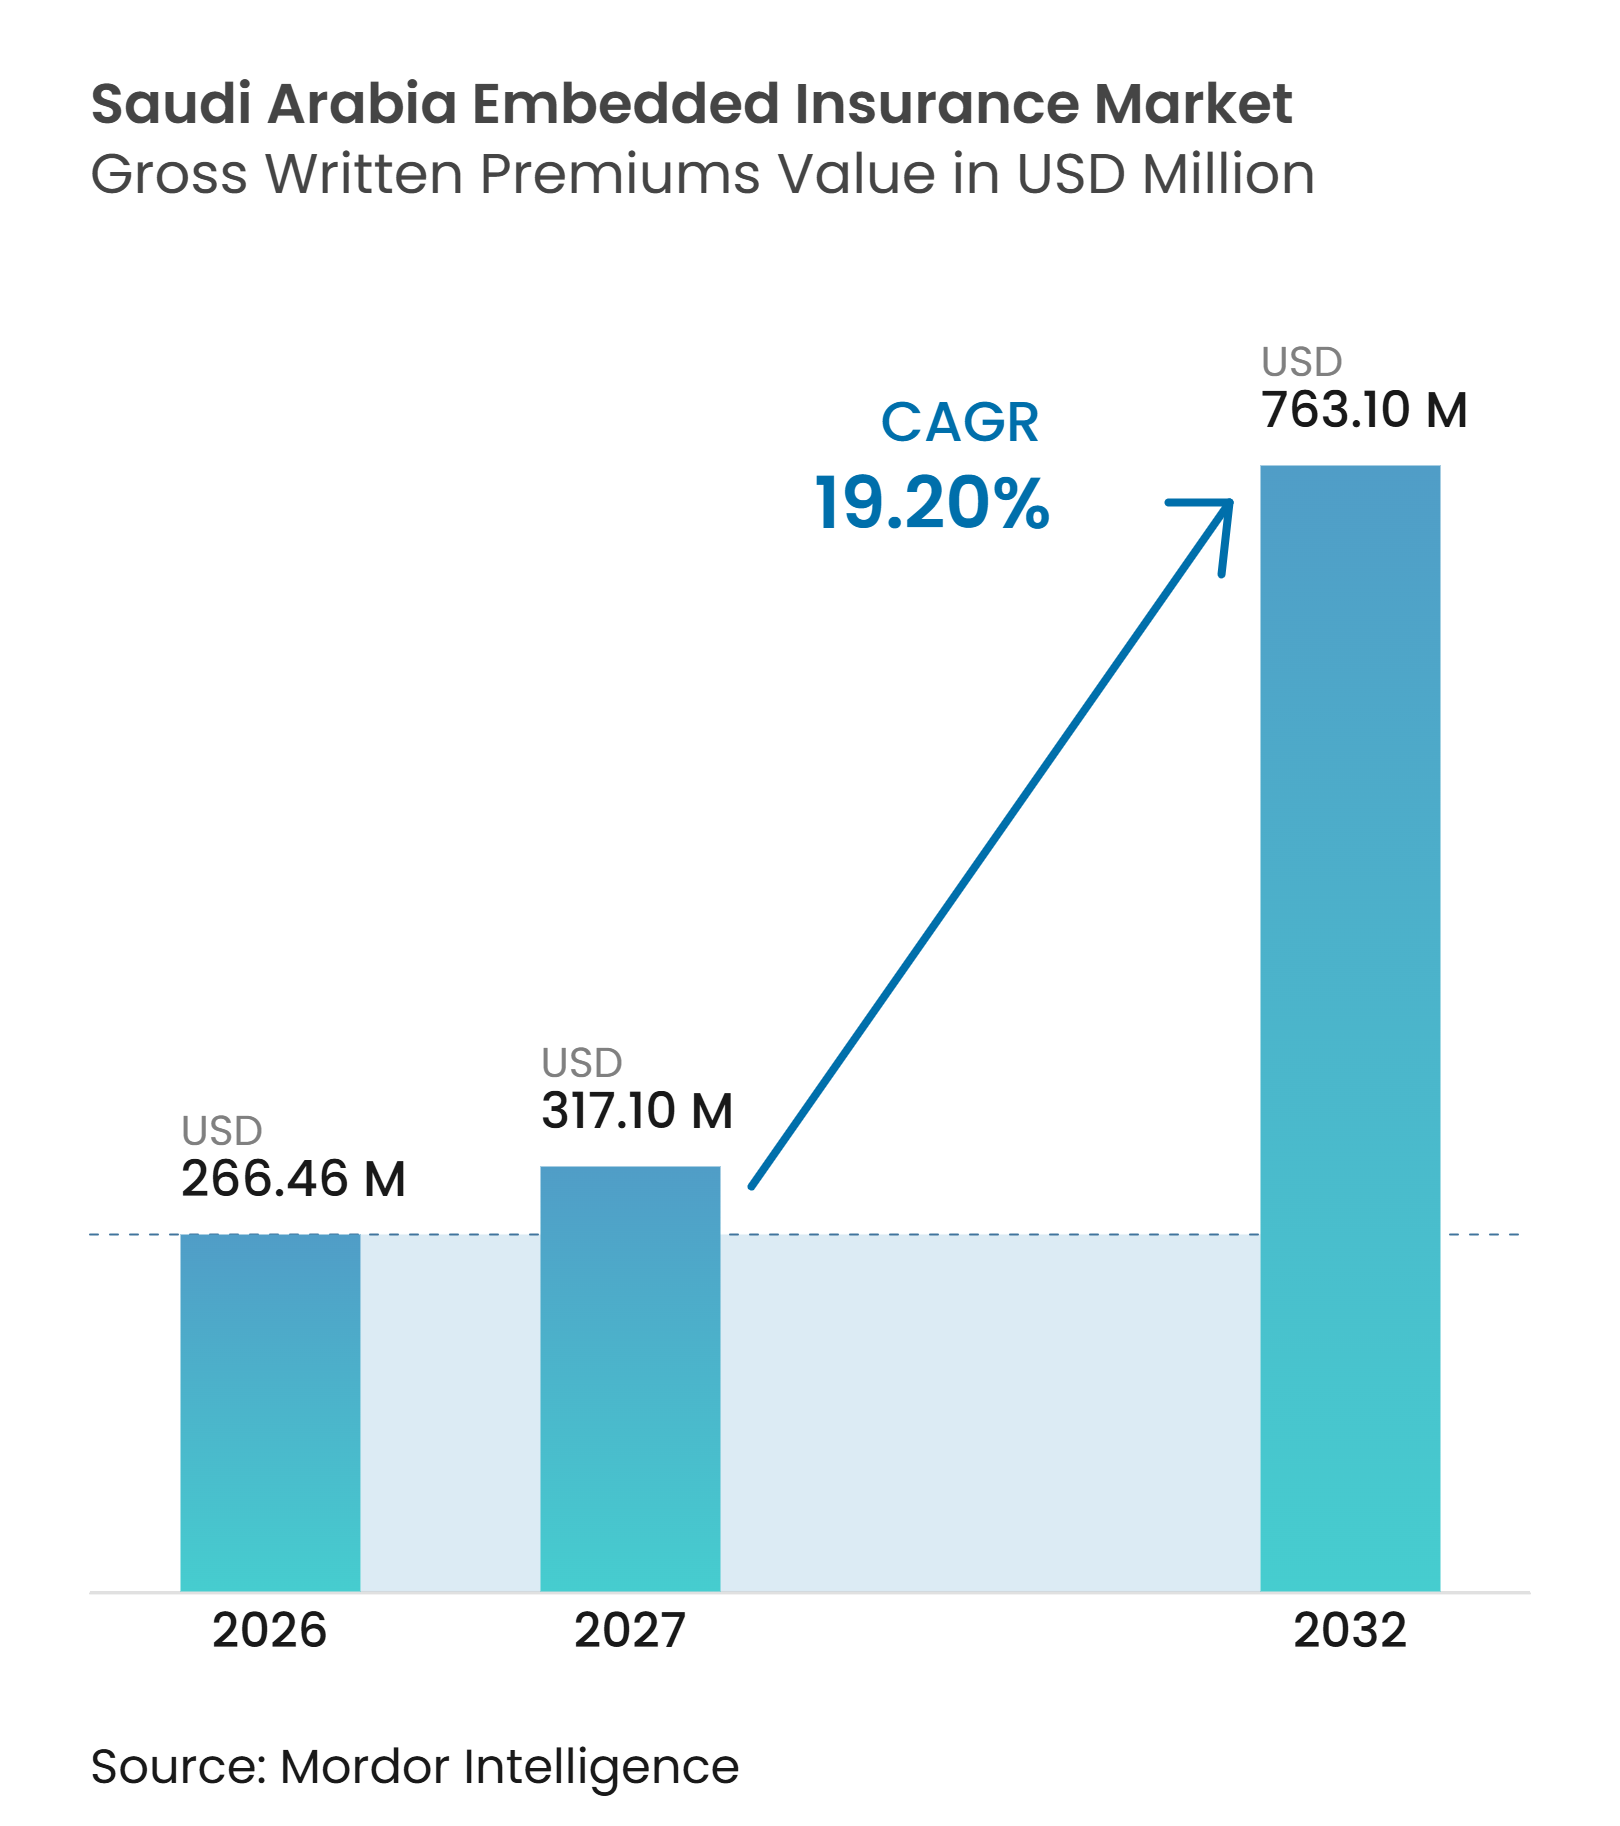
| Taille du marché de l'année de base (2026) | 266.46 Millions de dollars américains |
| Taille du Marché (2027) | 317.10 Millions de dollars américains |
| Taille du Marché (2032) | 763.10 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 19.20 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance embarquée en Arabie Saoudite par Mordor Intelligence
La taille du marché de l'assurance embarquée en Arabie Saoudite, en termes de valeur des primes brutes émises, est projetée à 266,46 millions USD en 2026, 317,10 millions USD en 2027, et devrait atteindre 763,10 millions USD d'ici 2032, avec un CAGR de 19,20 % de 2027 à 2032.
Le marché de l'assurance embarquée en Arabie Saoudite est en pleine croissance, l'assurance étant proposée lors du financement de véhicules, d'achats au détail, de réservations de voyages et de paiements numériques. La couverture automobile et santé obligatoire soutient l'émission récurrente de polices. Les canaux numériques réduisent également les coûts d'acquisition de clients et permettent aux prestataires de proposer une couverture pertinente sans rediriger les clients. Le système de services électroniques de l'Autorité des assurances soutient l'intégration des systèmes entre les entités réglementées. Cela permet l'échange de données entre les plateformes, les assureurs, les prestataires de paiement et les clients avec une intervention manuelle limitée. L'utilisation intensive des smartphones, le commerce électronique, les paiements en ligne et les plateformes connectées élargissent le marché de l'assurance intégrée dans les achats, les prêts, les voyages et les abonnements.
Principaux enseignements du rapport
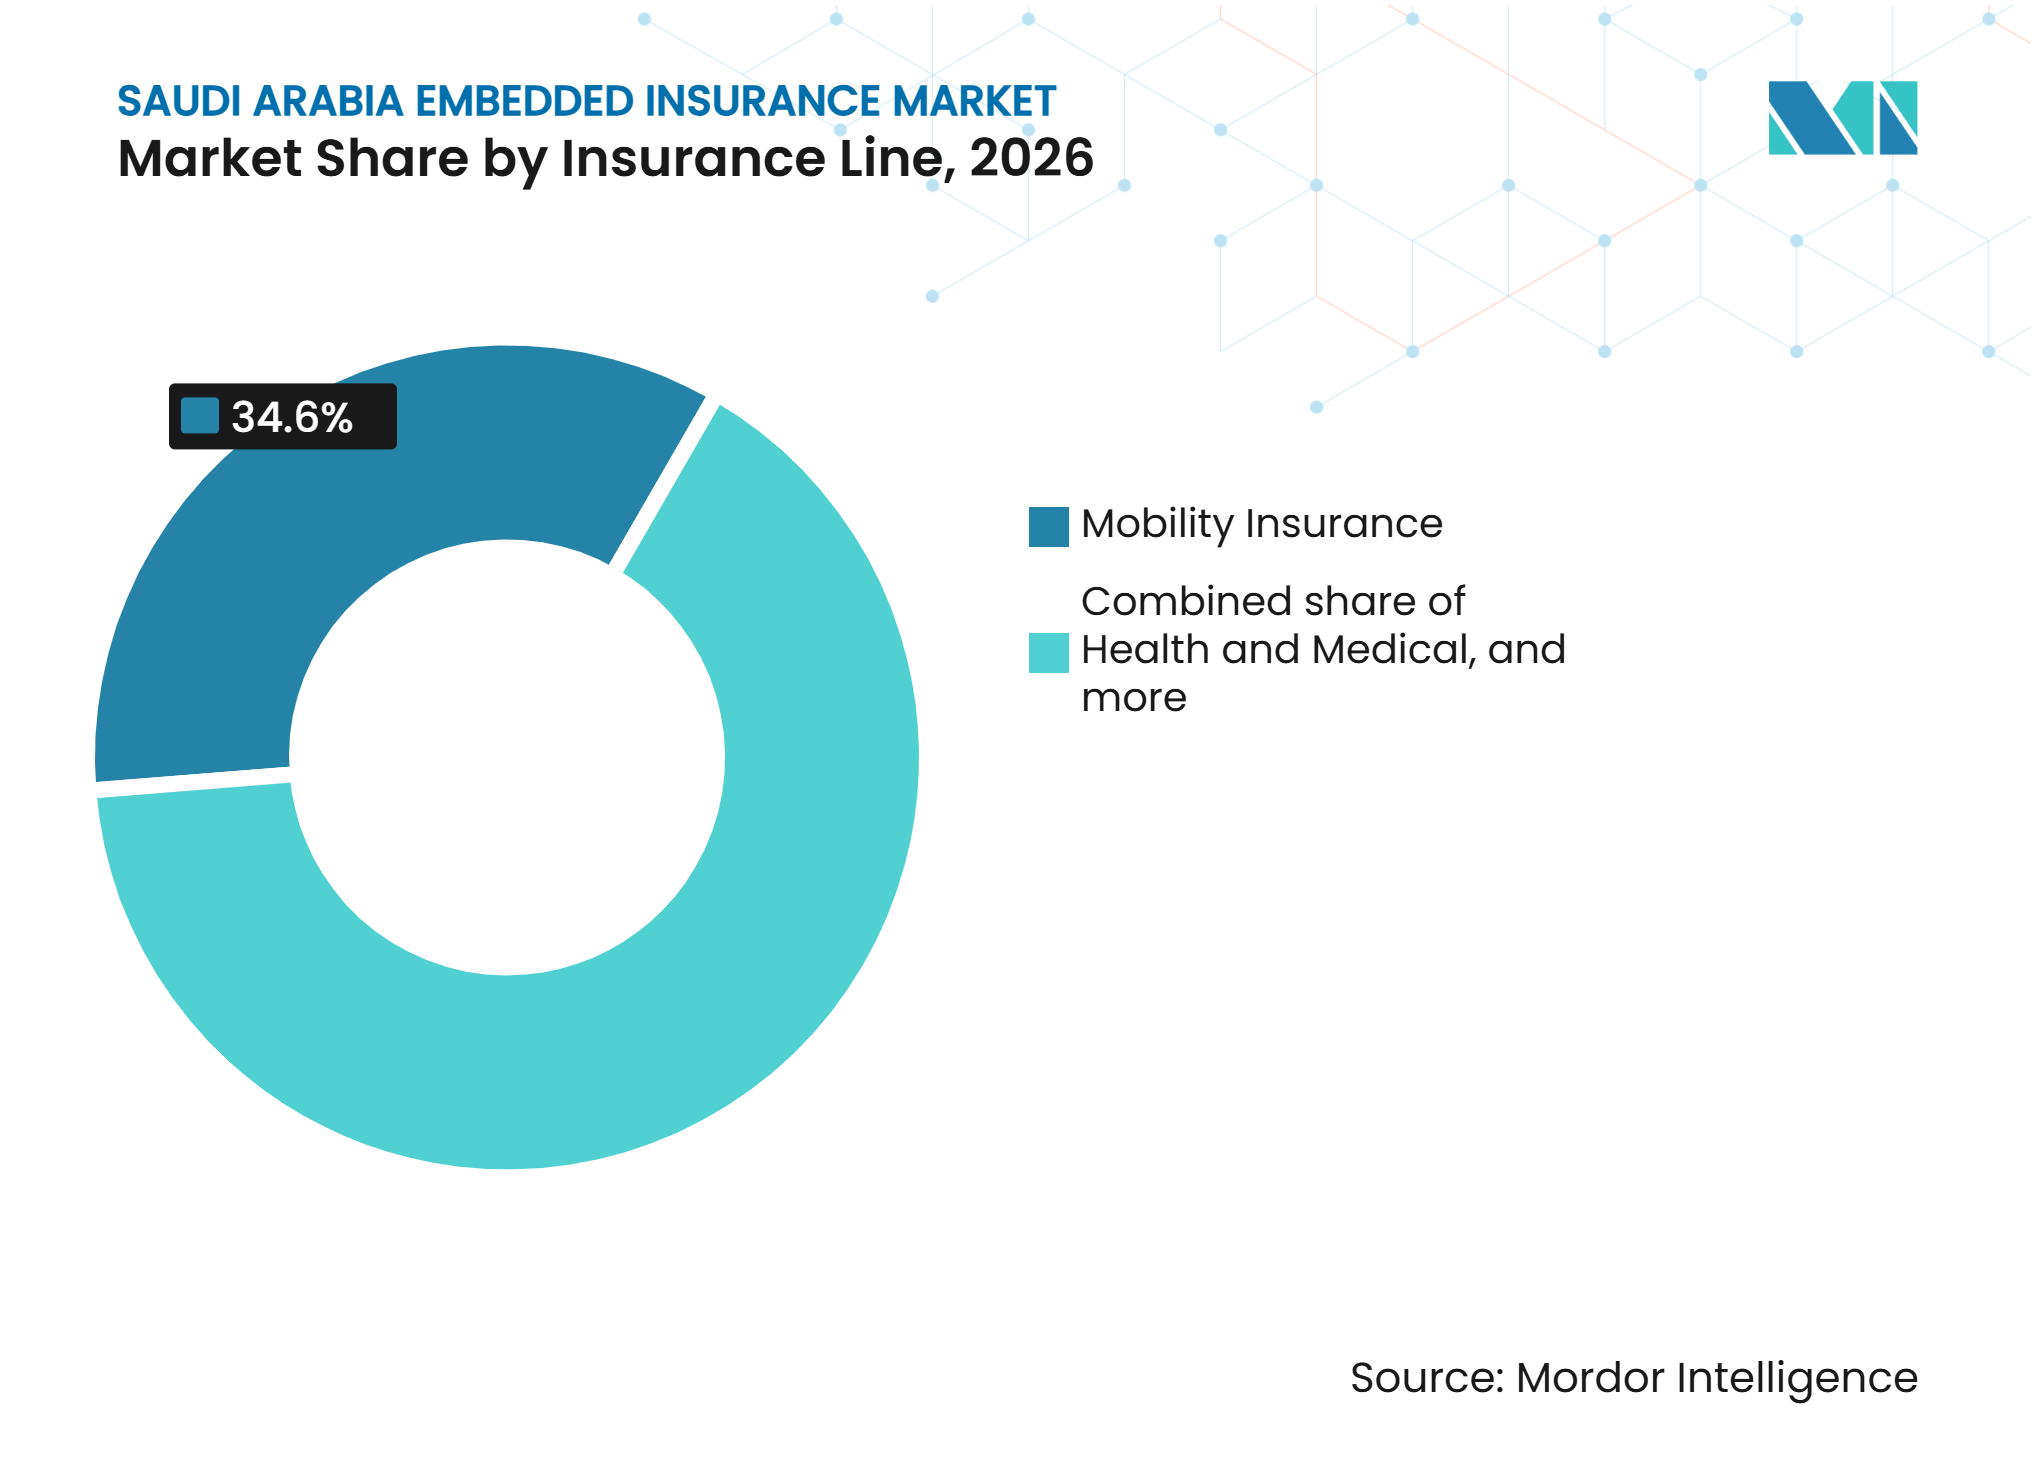
- Par ligne d'assurance, l'automobile et la mobilité ont capté 34,6 % de la part du marché de l'assurance embarquée en Arabie Saoudite en 2026, tandis que la protection des biens et des appareils devrait croître à un CAGR de 23,3 % jusqu'en 2032.
- Par canal partenaire d'intégration, le commerce de détail physique et les points de vente OEM ont détenu une part de 26,5 % en 2026, tandis que les banques, les fintechs et les plateformes de paiement fractionné (BNPL) devraient croître à un CAGR de 24,2 % jusqu'en 2032.
- Par souscripteur, les souscripteurs personnels et consommateurs ont capté une part de 82,3 % en 2026, tandis que les souscripteurs commerciaux et entreprises devraient croître à un CAGR de 21,8 % jusqu'en 2032.
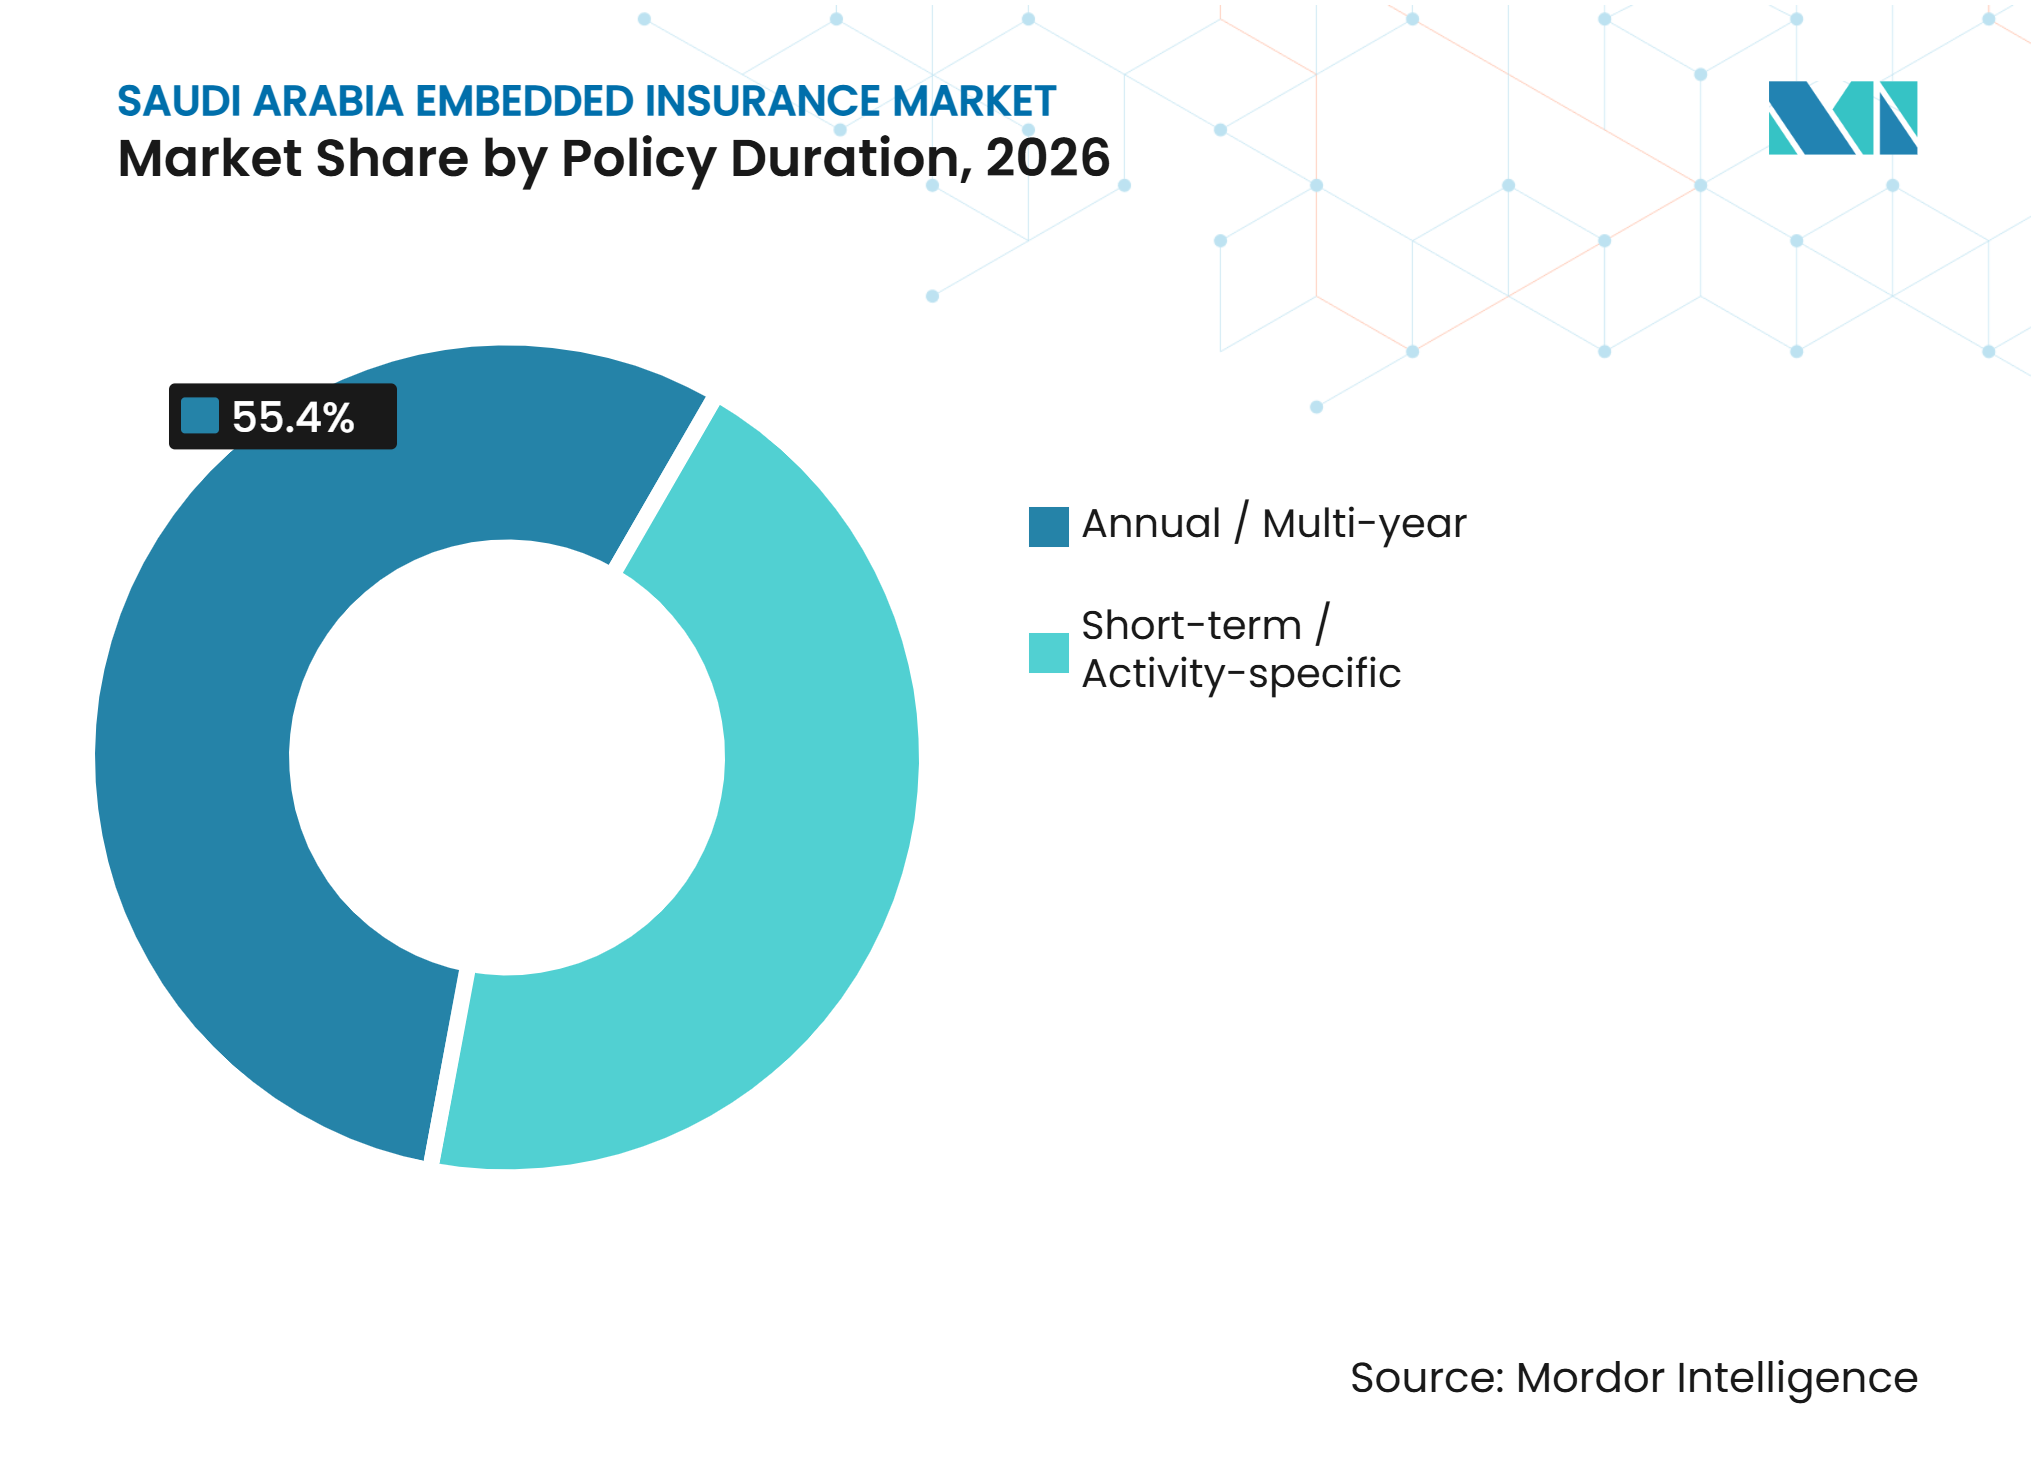
- Par durée de police, les polices annuelles et pluriannuelles ont capté une part de 55,4 % en 2026, tandis que les polices à court terme et spécifiques à une activité devraient croître à un CAGR de 22,3 % jusqu'en 2032.
- Par modèle d'intégration, la distribution intégrée par API a capté une part de 45,2 % en 2026 et devrait croître à un CAGR de 24,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ~% Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la couverture d'assurance automobile et santé obligatoire | +4.2% | National, avec une intensité à Riyad, Djeddah et la Province orientale | Moyen terme (2 à 4 ans) |
| Numérisation du secteur des assurances dans le cadre de la Vision 2030 et distribution basée sur les API | +4.8% | National, premiers gains dans le hub fintech de Riyad | Moyen terme (2 à 4 ans) |
| Fort taux de pénétration des smartphones et adoption de l'achat d'assurance numérique | +2.9% | National, à dominante urbaine | Court terme (≤ 2 ans) |
| Écosystèmes e-commerce, mobilité, voyage et BNPL en tant que canaux d'assurance embarquée | +3.5% | National, avec une concentration BNPL dans le e-commerce de Riyad et Djeddah | Court terme (≤ 2 ans) |
| Intégration de l'assurance pour les visiteurs du Hajj, de l'Omra et internationaux dans les parcours de voyage | +1.8% | La Mecque, Médine, Djeddah ; extension à tous les points de contact de traitement des visas | Court terme (≤ 2 ans) |
| Demande de protection des risques liés aux méga-projets, aux entrepreneurs, aux PME et aux chaînes d'approvisionnement | +1.5% | Province orientale, corridor NEOM, cluster du métro de Riyad | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la couverture d'assurance automobile et santé obligatoire
L'assurance automobile et santé obligatoire constitue un fondement structurel pour la distribution de l'assurance embarquée en Arabie Saoudite en liant la couverture à la possession d'un véhicule, à l'emploi et à d'autres activités réglementées. Selon le rapport de marché du premier trimestre 2026 de l'Autorité des assurances, l'assurance automobile couvrait 11,2 millions de véhicules, tandis que l'assurance santé servait 14,5 millions de bénéficiaires[1]. La Stratégie nationale du secteur des assurances vise 16 millions de véhicules assurés et 23 millions de bénéficiaires d'assurance santé d'ici 2030, indiquant une marge d'expansion supplémentaire de la distribution d'assurance via les ventes de véhicules, la location, l'intégration des employeurs et d'autres parcours clients pertinents. Ces objectifs représentent des ambitions politiques plutôt que des ajouts garantis à la base des assurés, et le nombre de futurs achats ou transactions de financement de véhicules ne peut pas être directement déduit de l'écart entre la couverture actuelle et l'objectif 2030. Pour les prestataires d'assurance embarquée, l'opportunité réside dans l'intégration de l'émission et du renouvellement de polices conformes dans les transactions existantes, tout en maintenant une surveillance appropriée des assureurs et des normes de service des sinistres.
Numérisation du secteur des assurances dans le cadre de la Vision 2030 et distribution basée sur les API
La numérisation du secteur des assurances en Arabie Saoudite crée un environnement réglementaire et opérationnel plus accessible pour la distribution basée sur la technologie. L'Autorité des assurances a lancé son portail de services électroniques TAMEEN en février 2025 avec 22 services liés aux licences et aux approbations, et a ajouté 15 services en décembre 2025[2]. Les services supplémentaires comprenaient la vente électronique, l'intégration électronique et les processus relatifs aux accords de bancassurance, démontrant l'évolution du régulateur vers une administration sectorielle numérisée et une connectivité accrue. En août 2026, l'Autorité a également lancé la première phase de son Laboratoire d'innovation et ouvert les candidatures via son Bac à sable réglementaire, offrant un environnement supervisé aux startups et aux innovateurs pour tester des produits et services d'assurance. Des connexions plus rapides et plus fiables peuvent raccourcir les travaux de mise en œuvre pour les plateformes qui ajoutent une assurance au moment du paiement ou dans leur flux de service existant. La structure réglementaire fait donc de la préparation technique et de la conformité opérationnelle des exigences centrales pour les partenaires de distribution potentiels.
Écosystèmes e-commerce, mobilité, voyage et BNPL en tant que canaux d'assurance embarquée
Le commerce numérique offre une large base de canaux pour le marché de l'assurance embarquée en Arabie Saoudite, car l'assurance peut être placée à proximité de la transaction qui crée le risque associé. L'économie numérique de l'Arabie Saoudite affichait plus de 99 % de pénétration d'internet, 99 % de pénétration des smartphones et une valeur brute de marchandises du commerce électronique supérieure à 13 milliards USD en 2025[3]. L'utilisation intensive des smartphones permet aux consommateurs de recevoir des informations sur les polices et d'effectuer des paiements sans quitter une expérience de vente au détail, de financement ou de voyage. La fiabilité des paiements est également pertinente, Wataniya Insurance ayant signalé une amélioration de 80 % des paiements réussis après l'intégration de Tabby, STC Pay et Apple Pay. Les plateformes de mobilité, les détaillants en ligne, les prestataires de voyage et les opérateurs de paiement fractionné peuvent utiliser ces liens pour associer une couverture là où le client s'attend déjà à un processus numérique rapide. Leur valeur réside dans l'adéquation de la police à un achat, un service, un voyage ou un arrangement de financement spécifique.
Demande de protection pour les visiteurs, les méga-projets, les petites entreprises et les chaînes d'approvisionnement
L'assurance liée aux voyages offre au marché de l'assurance embarquée en Arabie Saoudite une voie de croissance distincte, car les visiteurs rencontrent l'assurance lors des étapes de visa et de réservation. Les voyages du Hajj et de l'Omra créent des occasions récurrentes pour que la protection santé et voyage soit associée à un processus de voyage formel. L'activité de projet et les achats commerciaux créent également des besoins d'assurance pour les entrepreneurs, les employés, les équipements et les chaînes d'approvisionnement. Les petites et moyennes entreprises peuvent rencontrer l'assurance via des plateformes d'approvisionnement, des systèmes d'emploi et des outils de financement plutôt que par le biais d'une relation traditionnelle avec un courtier. Les produits résultants peuvent être plus simples à placer lorsque la plateforme détient déjà des détails de transaction vérifiés. Ce modèle élargit la distribution embarquée au-delà des polices de détail et donne aux assureurs accès à des cas commerciaux liés à une activité opérationnelle définie.
Analyse de l'impact des freins*
| Frein | ~% Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Systèmes d'assureurs traditionnels et coûts d'intégration sur les plateformes de distribution numérique | −2.3% | National, avec un effet disproportionné sur les petits opérateurs régionaux | Moyen terme (2 à 4 ans) |
| Approbations de l'Autorité des assurances, gouvernance des produits et conformité à la distribution numérique | −1.9% | National ; l'influence réglementaire s'applique à toutes les entités agréées | Court terme (≤ 2 ans) |
| Données d'identité, de santé, de véhicule et de sinistres fragmentées entre les écosystèmes | −1.4% | National, avec la friction la plus élevée dans les produits PME multi-branches et travailleurs indépendants | Long terme (≥ 4 ans) |
| Faible pénétration de l'assurance volontaire, sensibilité aux prix et obstacles à la confiance dans les sinistres numériques | −1.2% | National, plus fort dans les branches non obligatoires des villes de niveau 2 | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Systèmes traditionnels et coûts d'intégration
Les systèmes traditionnels peuvent contraindre le marché de l'assurance embarquée en Arabie Saoudite, car les transactions embarquées nécessitent une tarification rapide, une souscription, un traitement des paiements et une émission de polices. Les anciennes plateformes des assureurs reposent souvent sur des processus conçus pour une administration manuelle plutôt que pour des demandes numériques en temps réel. Les partenaires de plateforme peuvent hésiter à tester l'association de polices lorsque la fiabilité du service varie selon les contreparties de souscription. Cette contrainte est particulièrement significative pour les produits à faible valeur, où même un bref délai peut amener les clients à abandonner un achat. La modernisation peut renforcer l'intégration entre les assureurs et les partenaires de distribution ; cependant, elle nécessite des investissements technologiques et une mise en œuvre soigneuse. Cette contrainte reste pertinente, car les intermédiaires natifs des plateformes continuent de dépendre des systèmes des assureurs pour l'émission et la gestion des polices.
Gouvernance des produits, données et conformité à la distribution numérique
Les exigences réglementaires protègent les clients mais peuvent allonger le temps nécessaire pour concevoir et approuver des produits d'assurance embarquée. L'Autorité des assurances a déclaré que proposer ou vendre des produits de garantie étendue en dehors des compagnies d'assurance agréées constitue une violation. Par conséquent, les partenariats de détail et automobiles doivent établir des licences appropriées, une conception de produit adéquate et une responsabilité claire pour l'émission des polices. Les contrôles essentiels de cybersécurité de l'Autorité nationale de cybersécurité imposent également des exigences que les participants numériques doivent respecter lors du traitement des systèmes et informations réglementés. Les dossiers d'identité, de santé, de véhicule et de sinistres fragmentés peuvent créer des frictions supplémentaires lorsque les assureurs doivent valider les clients ou les risques en temps réel. Ces exigences peuvent favoriser les organisations disposant de capacités de conformité établies, d'une infrastructure technologique sécurisée et d'une expérience dans les processus d'assurance réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ligne d'assurance :
la couverture obligatoire soutient l'échelle tandis que la protection des appareils mène la croissanceL'automobile et la mobilité devraient détenir une part de 34,6 % du marché de l'assurance embarquée en Arabie Saoudite en 2026, ce qui en fait la plus grande ligne d'assurance. Cette position reflète le caractère obligatoire de la couverture automobile et les multiples points auxquels les assureurs peuvent intégrer la couverture dans le financement de véhicules, les ventes en concession, l'immatriculation, la location et les transactions connexes. L'assurance santé et médicale joue également un rôle important, car la couverture est liée aux processus liés à l'emploi. Le voyage et l'assistance bénéficient du lien entre l'assurance, les visas et les parcours des visiteurs. Les produits de protection et d'épargne restent moins développés dans ce modèle de distribution, car leur processus d'achat est moins facilement lié à une seule transaction.
La protection des biens et des appareils devrait croître à un CAGR de 23,3 % jusqu'en 2032, ce qui en fait la ligne d'assurance à la croissance la plus rapide. Le programme Samsung Care+ a été lancé en Arabie Saoudite en février 2026 dans le cadre d'un partenariat entre Chubb Arabia et Samsung Saudi Electronics[4]. L'offre place la couverture au point d'achat de l'appareil et propose une option d'abonnement mensuel plutôt qu'une prime annuelle uniquement, liant les paiements de protection à la possession et à l'utilisation de l'appareil. Ce format s'aligne sur les besoins de remplacement, de réparation et de service des produits qui surviennent au moment de l'achat. Par conséquent, le marché de l'assurance embarquée en Arabie Saoudite devrait tirer parti des ventes d'appareils comme canal pratique pour des produits de protection à faible friction.


Par canal partenaire d'intégration :
les plateformes financières affichent les meilleures perspectives de croissanceLe commerce de détail physique et les points de vente OEM devraient détenir une part de 26,5 % en 2026, représentant la position la plus importante parmi les canaux partenaires d'intégration. Les points de vente au détail et les canaux des fabricants d'équipements d'origine (OEM) sont bien positionnés pour regrouper les appareils, les garanties et les produits de protection automobile au point d'achat. Leur rôle est le plus fort lorsque les détails du produit, les informations de paiement, les coordonnées du client et le point de vente pertinent sont établis dans le même parcours d'achat. Les places de marché e-commerce, les plateformes de voyage, les prestataires de mobilité et les opérateurs de télécommunications créent des contextes supplémentaires dans lesquels la couverture d'assurance peut être pertinente. Ces canaux permettent aux assureurs d'engager les clients avant qu'ils ne commencent une recherche distincte d'assurance.
Les banques, les sociétés de technologie financière et les plateformes de paiement fractionné (BNPL) devraient croître à un CAGR de 24,2 % jusqu'en 2032. Cette croissance reflète le lien direct entre l'assurance et les prêts, les hypothèques, les paiements échelonnés et le financement par crédit-bail. Ces prestataires peuvent proposer une assurance lorsque les clients s'engagent à financer un actif ou un service, augmentant la pertinence de la police et liant directement la couverture à l'obligation financière du client. La taille du marché de l'assurance embarquée en Arabie Saoudite pour ce canal est soutenue par l'adoption plus large des paiements numériques et des options de paiement en ligne fiables. Le canal pourrait gagner en importance à mesure que les prêteurs et les prestataires de paiement développent des partenariats d'assurance qui s'intègrent à leurs parcours clients existants.
Par souscripteur :
les polices consommateurs conservent leur échelle tandis que la demande commerciale augmenteLes souscripteurs personnels et consommateurs devraient représenter une part de 82,3 % en 2026, reflétant l'importance de la couverture automobile, santé, appareils et voyage. Ces polices servent un grand nombre de clients individuels et peuvent être proposées via des processus numériques standardisés qui réduisent l'effort nécessaire pour obtenir une couverture de base liée à une transaction. L'assurance automobile et santé obligatoire renforce la base consommateurs, car l'émission de polices est souvent liée à une activité requise. L'assurance voyage liée aux visas amène également des souscripteurs individuels dans le canal. Le marché de l'assurance embarquée en Arabie Saoudite reste dominé par les consommateurs, car les transactions de consommation se produisent fréquemment dans le commerce de détail, les transports, les paiements et les voyages.
Les souscripteurs commerciaux et entreprises devraient croître à un CAGR de 21,8 % jusqu'en 2032. La demande est portée par la numérisation des petites entreprises, les exigences en matière de main-d'œuvre, l'activité des entrepreneurs et les transactions de la chaîne d'approvisionnement. Les systèmes d'approvisionnement numérique peuvent offrir une couverture pertinente pour les équipements, la responsabilité civile, le personnel, les entrepreneurs et les activités commerciales dans le cadre d'un parcours de transaction où l'objectif commercial est déjà connu. Cette approche crée une voie vers l'assurance commerciale qui ne repose pas exclusivement sur la prospection traditionnelle des courtiers. Le secteur de l'assurance embarquée en Arabie Saoudite a des opportunités de se développer là où les plateformes d'entreprise gèrent déjà des processus commerciaux définis.
Par durée de police :
les polices annuelles dominent tandis que la couverture à court terme gagne du terrainLes polices annuelles et pluriannuelles représentaient une part de 55,4 % en 2026, ce qui en fait la plus grande catégorie de durée de police. Les polices automobiles et de santé liées à l'employeur suivent généralement des cycles réglementaires ou contractuels annuels, donnant à la couverture annuelle une position stable dans la distribution embarquée. Ces polices permettent également aux assureurs de lier les renouvellements aux relations existantes de financement, d'emploi, de gestion des clients et d'actifs, soutenant la continuité lorsque l'arrangement sous-jacent est renouvelé. Les périodes de police plus longues restent importantes lorsque la couverture s'aligne sur un actif ou une obligation d'emploi en cours.
Les polices à court terme et spécifiques à une activité devraient se développer à un CAGR de 22,3 % jusqu'en 2032. Ces produits peuvent couvrir un voyage, un abonnement à un appareil, une activité temporaire ou une autre exposition limitée. Des primes plus faibles et des périodes de couverture plus courtes peuvent rendre ces offres plus faciles à présenter au moment du besoin. Ce modèle nécessite une tarification efficace, une émission immédiate de polices, une collecte fiable des paiements et un processus qui présente la police sans perturber l'activité client associée. Il nécessite également une capacité de réassurance pour soutenir des risques récurrents de faible valeur sans rendre le produit non économique.

Par modèle d'intégration :
la distribution intégrée par API domine à la fois en termes d'échelle et de croissanceLa distribution intégrée par API représentait 45,2 % du marché de l'assurance embarquée en Arabie Saoudite en 2026 et devrait croître à un CAGR de 24,6 % jusqu'en 2032. Sa position dominante est soutenue par l'intégration croissante des produits d'assurance dans les plateformes numériques exploitées par les banques, les sociétés fintech, les prestataires de commerce électronique, les plateformes de voyage et les entreprises automobiles. L'adoption croissante des paiements numériques, des achats en ligne et des transactions de service en temps réel encourage les opérateurs de plateformes à intégrer des offres d'assurance directement dans les parcours clients existants. L'intégration basée sur les API permet l'échange automatisé de données clients, la vérification de l'éligibilité, le calcul des primes, l'émission de polices et les notifications de sinistres, réduisant l'intervention manuelle et améliorant l'efficacité des transactions. Le portail TAMEEN de l'Autorité des assurances soutient les intégrations API de système à système entre les entités du secteur, renforçant l'infrastructure réglementaire et technologique pour la distribution d'assurance connectée.
La distribution en marque blanche et par affinité bénéficie également des partenariats entre les assureurs et les entreprises établies en contact avec les clients, notamment les banques, les détaillants, les opérateurs de télécommunications et les employeurs cherchant à proposer une assurance sous leurs propres marques. La croissance des services financiers embarqués et la demande de propositions d'assurance personnalisées soutiennent ces arrangements, notamment lorsque les partenaires souhaitent tirer parti des relations clients existantes sans développer de capacités de souscription. La distribution assistée par le personnel au point de vente reste pertinente dans les concessions automobiles, les intermédiaires d'assurance et les points de vente au détail physiques, où les clients peuvent avoir besoin d'explications sur les produits, d'une assistance à la documentation et d'un soutien lors de la sélection de la police. Cependant, la préférence croissante pour les transactions numériques fluides et l'émission automatisée de polices renforce l'évolutivité de la distribution intégrée par API, soutenant son leadership continu sur le marché de l'assurance embarquée en Arabie Saoudite.
Analyse géographique
Riyad est le plus grand centre de demande pour le marché de l'assurance embarquée en Arabie Saoudite, car il regroupe les principaux assureurs, banques, régulateurs et entreprises technologiques. La ville abrite l'Autorité des assurances et les principales institutions financières qui peuvent soutenir les liens d'assurance dans les prêts, les paiements, le financement de véhicules et d'autres parcours clients numériques. Sa grande population numériquement active soutient également la demande de couverture automobile, santé, commerce de détail, voyage et financement pouvant être intégrée dans les transactions quotidiennes. La concentration des entreprises de technologie financière confère à Riyad un rôle de premier plan dans le développement des API et les partenariats de plateforme. Le taux de pénétration de l'assurance en Arabie Saoudite a atteint 3,1 % du PIB hors pétrole au premier trimestre 2026, soulignant le rôle plus large de l'assurance dans l'économie nationale.
Djeddah, La Mecque et Médine ont un profil de demande distinct, façonné par l'activité des visiteurs, des pèlerins et des voyageurs. La couverture liée aux voyages peut être associée aux parcours de visa et de réservation, ce qui crée des opportunités récurrentes d'émission de polices dans le cadre d'arrangements de voyage qui nécessitent déjà des informations d'identité, de paiement et d'itinéraire. Djeddah soutient également l'activité liée au commerce via son économie portuaire et les transactions commerciales associées, où le mouvement des marchandises peut créer une exigence définie de protection. Ces conditions peuvent créer une demande de couverture cargo, voyage et autres protections liées à des mouvements spécifiques de personnes et de marchandises. La taille du marché de l'assurance embarquée en Arabie Saoudite dans ces localités est donc façonnée par des flux de transactions qui diffèrent de la concentration en services d'emploi et financiers à Riyad.
La Province orientale soutient l'emploi industriel, l'activité des entrepreneurs et les grandes relations de chaîne d'approvisionnement. Les besoins en matière de projets et de main-d'œuvre peuvent créer une demande de protection pour les entrepreneurs, la responsabilité civile, les employés, les équipements et les protections connexes liées à une activité commerciale ou de construction définie. NEOM, ROSHN et d'autres grands projets de développement élargissent l'opportunité d'assurance liée aux achats et à la livraison de projets. Les villes plus petites comme Dammam, Abha et Tabuk peuvent en bénéficier à mesure que la distribution numérique réduit la dépendance aux intermédiaires locaux. Les règles nationales et les canaux en ligne permettent aux clients en dehors des plus grandes villes d'accéder à l'assurance via les mêmes parcours d'achat, de voyage, d'emploi, de financement et de service disponibles dans les grands centres urbains.
Paysage concurrentiel
Concentration du Marché
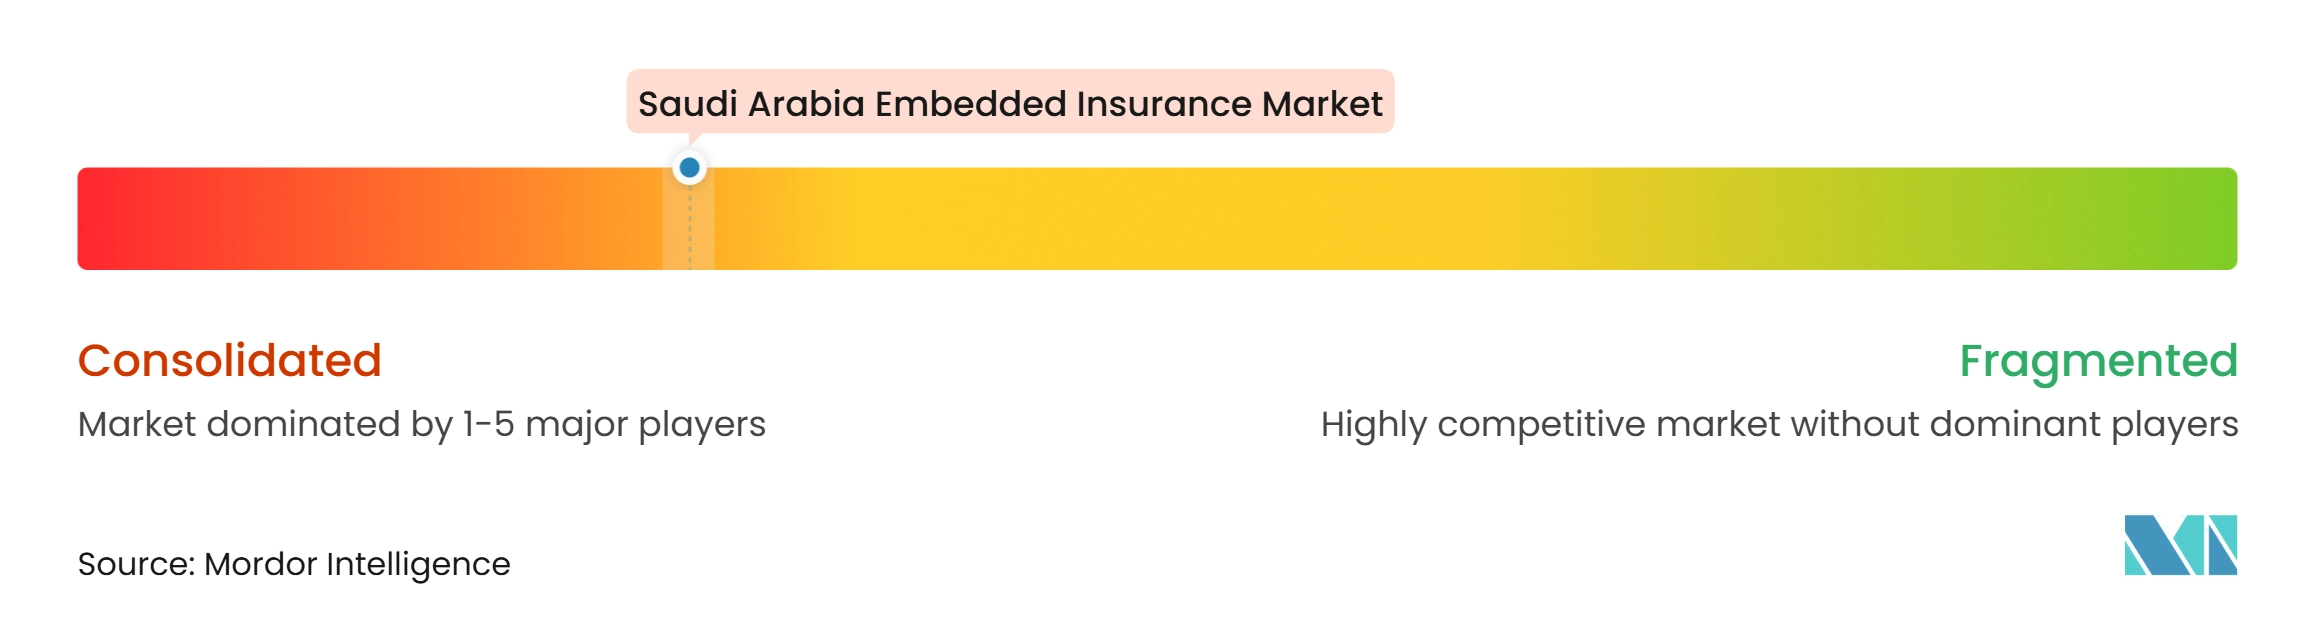
Le marché de l'assurance embarquée en Arabie Saoudite est consolidé dans le courtage d'assurance numérique établi et la technologie de location de véhicules, tandis que la distribution embarquée dédiée basée sur les API reste un segment concurrentiel émergent. Rasan Information Technology, via Tameeni et Treza, occupe une position établie dans l'agrégation d'assurance numérique et la distribution de polices liées à la location. D'autres plateformes numériques, notamment Yasmina et Shory, se font concurrence via l'accès à l'assurance en ligne, la distribution basée sur la technologie et les partenariats. Yasmina se positionne spécifiquement comme une plateforme d'assurance embarquée approuvée par l'Autorité des assurances, connectant les entreprises numériques avec des assureurs agréés via une API unique. La concurrence dépend de plus en plus de la conformité réglementaire, des relations avec les assureurs, de la fiabilité de l'intégration, de l'étendue des produits et de la capacité à placer l'assurance dans les parcours clients existants.
Rasan a déclaré un chiffre d'affaires pour l'exercice 2025 de 653 millions SAR (174,1 millions USD), en hausse de 82 % d'une année sur l'autre, et des primes brutes émises de 8,5 milliards SAR (2,27 milliards USD), en hausse de 30 %. Au premier semestre 2026, le chiffre d'affaires a augmenté de 111 % d'une année sur l'autre pour atteindre 517,5 millions SAR (138 millions USD), reflétant la croissance des produits existants et les contributions des nouvelles offres lancées. Ses plateformes Tameeni et Treza connectent les clients, les assureurs, les banques et les sociétés de location de véhicules, démontrant la valeur commerciale d'une infrastructure de distribution numérique établie. Dans la protection des appareils, les opérations saoudiennes de Samsung proposent Samsung Care+ Monthly, permettant aux clients éligibles d'acheter une protection par abonnement en même temps que leurs achats d'appareils. Ces exemples illustrent comment les plateformes établies et les partenariats au point de vente peuvent renforcer la distribution, bien qu'ils n'établissent pas la part de marché de l'assurance embarquée en tant que marché distinct.
Des opportunités subsistent dans la couverture commerciale des petites entreprises, la protection liée à la main-d'œuvre, l'assurance voyage complémentaire et l'assurance intégrée dans les transactions de commerce de détail et de mobilité. Les assureurs disposant de systèmes d'émission de polices fiables, d'une souscription compétitive, d'une gestion efficace des sinistres et de capacités d'intégration sécurisées sont bien placés pour soutenir les partenaires de distribution. Les partenariats technologiques renforcent également l'importance de l'infrastructure opérationnelle : en février 2025, ZainTECH s'est associé à Diamond Insurance Broker et à la plateforme SHAHIN pour renforcer l'infrastructure cloud, la cybersécurité, l'analyse et le traitement numérique des sinistres dans le courtage d'assurance saoudien. Ces développements indiquent que la concurrence s'étend au-delà de l'acquisition de clients aux capacités technologiques et de service nécessaires pour soutenir la distribution numérique. Les prestataires qui ne peuvent pas satisfaire aux exigences réglementaires, de sécurité et opérationnelles peuvent avoir du mal à obtenir et à conserver des partenariats de plateforme.
Leaders du secteur de l'assurance embarquée en Arabie Saoudite
-
Rasan Information Technology Company
-
Yasmina
-
Tameeni
-
Tree Digital Insurance Agency
-
Gonsure
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance embarquée en Arabie Saoudite Entreprises couvertes dans ce rapport
- Yasmina
- Rasan Information Technology Company (Tameeni)
- Tawuniya
- Al Rajhi Takaful
- Tree Digital Insurance Agency
- Shory
- Rommana
- Gonsure
- BCare
- Tameen Link
- Walaa
- Bupa Arabia
- MedGulf
Développements industriels récents dans Marché de l'assurance embarquée en Arabie Saoudite
- Février 2026 : lancement de l'abonnement mensuel Samsung Care+ en Arabie Saoudite dans le cadre d'un partenariat entre Chubb Arabia et Samsung Saudi Electronics, intégrant la protection des appareils au point d'achat sur le Samsung eStore et ShopApp avec une couverture allant jusqu'à 36 mois, des demandes de réparation illimitées et un modèle de service porte-à-porte.
- Février 2025 : ZainTECH s'est associé à Diamond Policy et à la plateforme SHAHIN lors de LEAP 2025 pour intégrer l'informatique en nuage, l'analyse de données et les capacités de cybersécurité dans les opérations de courtage d'assurance saoudien, améliorant le traitement numérique des sinistres et la résilience de l'infrastructure.
- Janvier 2025 : Najm et le Courtage national d'assurance ont signé un accord de partenariat lors de Money20/20 Moyen-Orient pour développer des solutions d'assurance numérique, intégrer les données des véhicules et accélérer les procédures d'assurance automobile.
Périmètre du rapport sur le marché de l'assurance embarquée en Arabie Saoudite
Aperçu de la segmentation
| Automobile et mobilité |
| Santé et médical |
| Protection des biens et des appareils |
| Voyage et assistance |
| Protection et épargne |
| Autres couvertures d'assurance |
| Places de marché e-commerce et détaillants en ligne spécialisés |
| Commerce de détail physique et points de vente OEM |
| Plateformes de voyage, de billetterie et de mobilité |
| Banques, fintechs et plateformes de paiement fractionné (BNPL) |
| Opérateurs de télécommunications et de services publics |
| Autres partenaires non assureurs |
| Personnel/Consommateur |
| Commercial/Entreprise |
| Court terme / Spécifique à une activité |
| Annuelle / Pluriannuelle |
| Intégré par API |
| Marque blanche / Affinité |
| Distribution assistée par le personnel au point de vente |
| Par ligne d'assurance | Automobile et mobilité |
| Santé et médical | |
| Protection des biens et des appareils | |
| Voyage et assistance | |
| Protection et épargne | |
| Autres couvertures d'assurance | |
| Par canal partenaire d'intégration | Places de marché e-commerce et détaillants en ligne spécialisés |
| Commerce de détail physique et points de vente OEM | |
| Plateformes de voyage, de billetterie et de mobilité | |
| Banques, fintechs et plateformes de paiement fractionné (BNPL) | |
| Opérateurs de télécommunications et de services publics | |
| Autres partenaires non assureurs | |
| Par souscripteur | Personnel/Consommateur |
| Commercial/Entreprise | |
| Par durée de police | Court terme / Spécifique à une activité |
| Annuelle / Pluriannuelle | |
| Par modèle d'intégration | Intégré par API |
| Marque blanche / Affinité | |
| Distribution assistée par le personnel au point de vente |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance embarquée en Arabie Saoudite d'ici 2032 ?
Le marché de l'assurance embarquée en Arabie Saoudite devrait atteindre 763,1 millions USD d'ici 2032, avec un CAGR de 19,2 % à partir de 2027.
Quelle ligne d'assurance détient la plus grande part en Arabie Saoudite ?
L'automobile et la mobilité détenaient la plus grande part à 34,6 % en 2026, soutenues par la couverture obligatoire et les transactions liées aux véhicules.
Quel segment affiche les prévisions de croissance les plus élevées jusqu'en 2032 ?
La distribution intégrée par API affiche la croissance projetée la plus élevée à un CAGR de 24,6 % jusqu'en 2032.
Pourquoi les banques et les sociétés de technologie financière sont-elles importantes pour l'assurance embarquée ?
Elles peuvent proposer une couverture lors des prêts, des paiements échelonnés, des hypothèques et du financement de véhicules, au moment où le client effectue déjà une transaction connexe.
Quels sont les principaux obstacles à une adoption plus large de l'assurance embarquée ?
Les systèmes traditionnels des assureurs, les exigences de gouvernance des produits, les obligations de cybersécurité et les données fragmentées peuvent retarder les intégrations et l'émission de polices.
Quelles villes saoudiennes sont les plus pertinentes pour la demande d'assurance embarquée ?
Riyad est en tête en raison de sa concentration financière et technologique, tandis que Djeddah, La Mecque, Médine et la Province orientale soutiennent la demande liée aux voyages, au commerce, à la main-d'œuvre et aux projets. Les villes plus petites peuvent également en bénéficier lorsque la distribution en ligne supprime la nécessité d'un intermédiaire local.