
Embedded Insurance Markt Saudi-Arabien – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 266.46 Millionen US-Dollar |
| Marktgröße (2027) | 317.10 Millionen US-Dollar |
| Marktgröße (2032) | 763.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.20 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Embedded Insurance Markts Saudi-Arabien von Mordor Intelligence
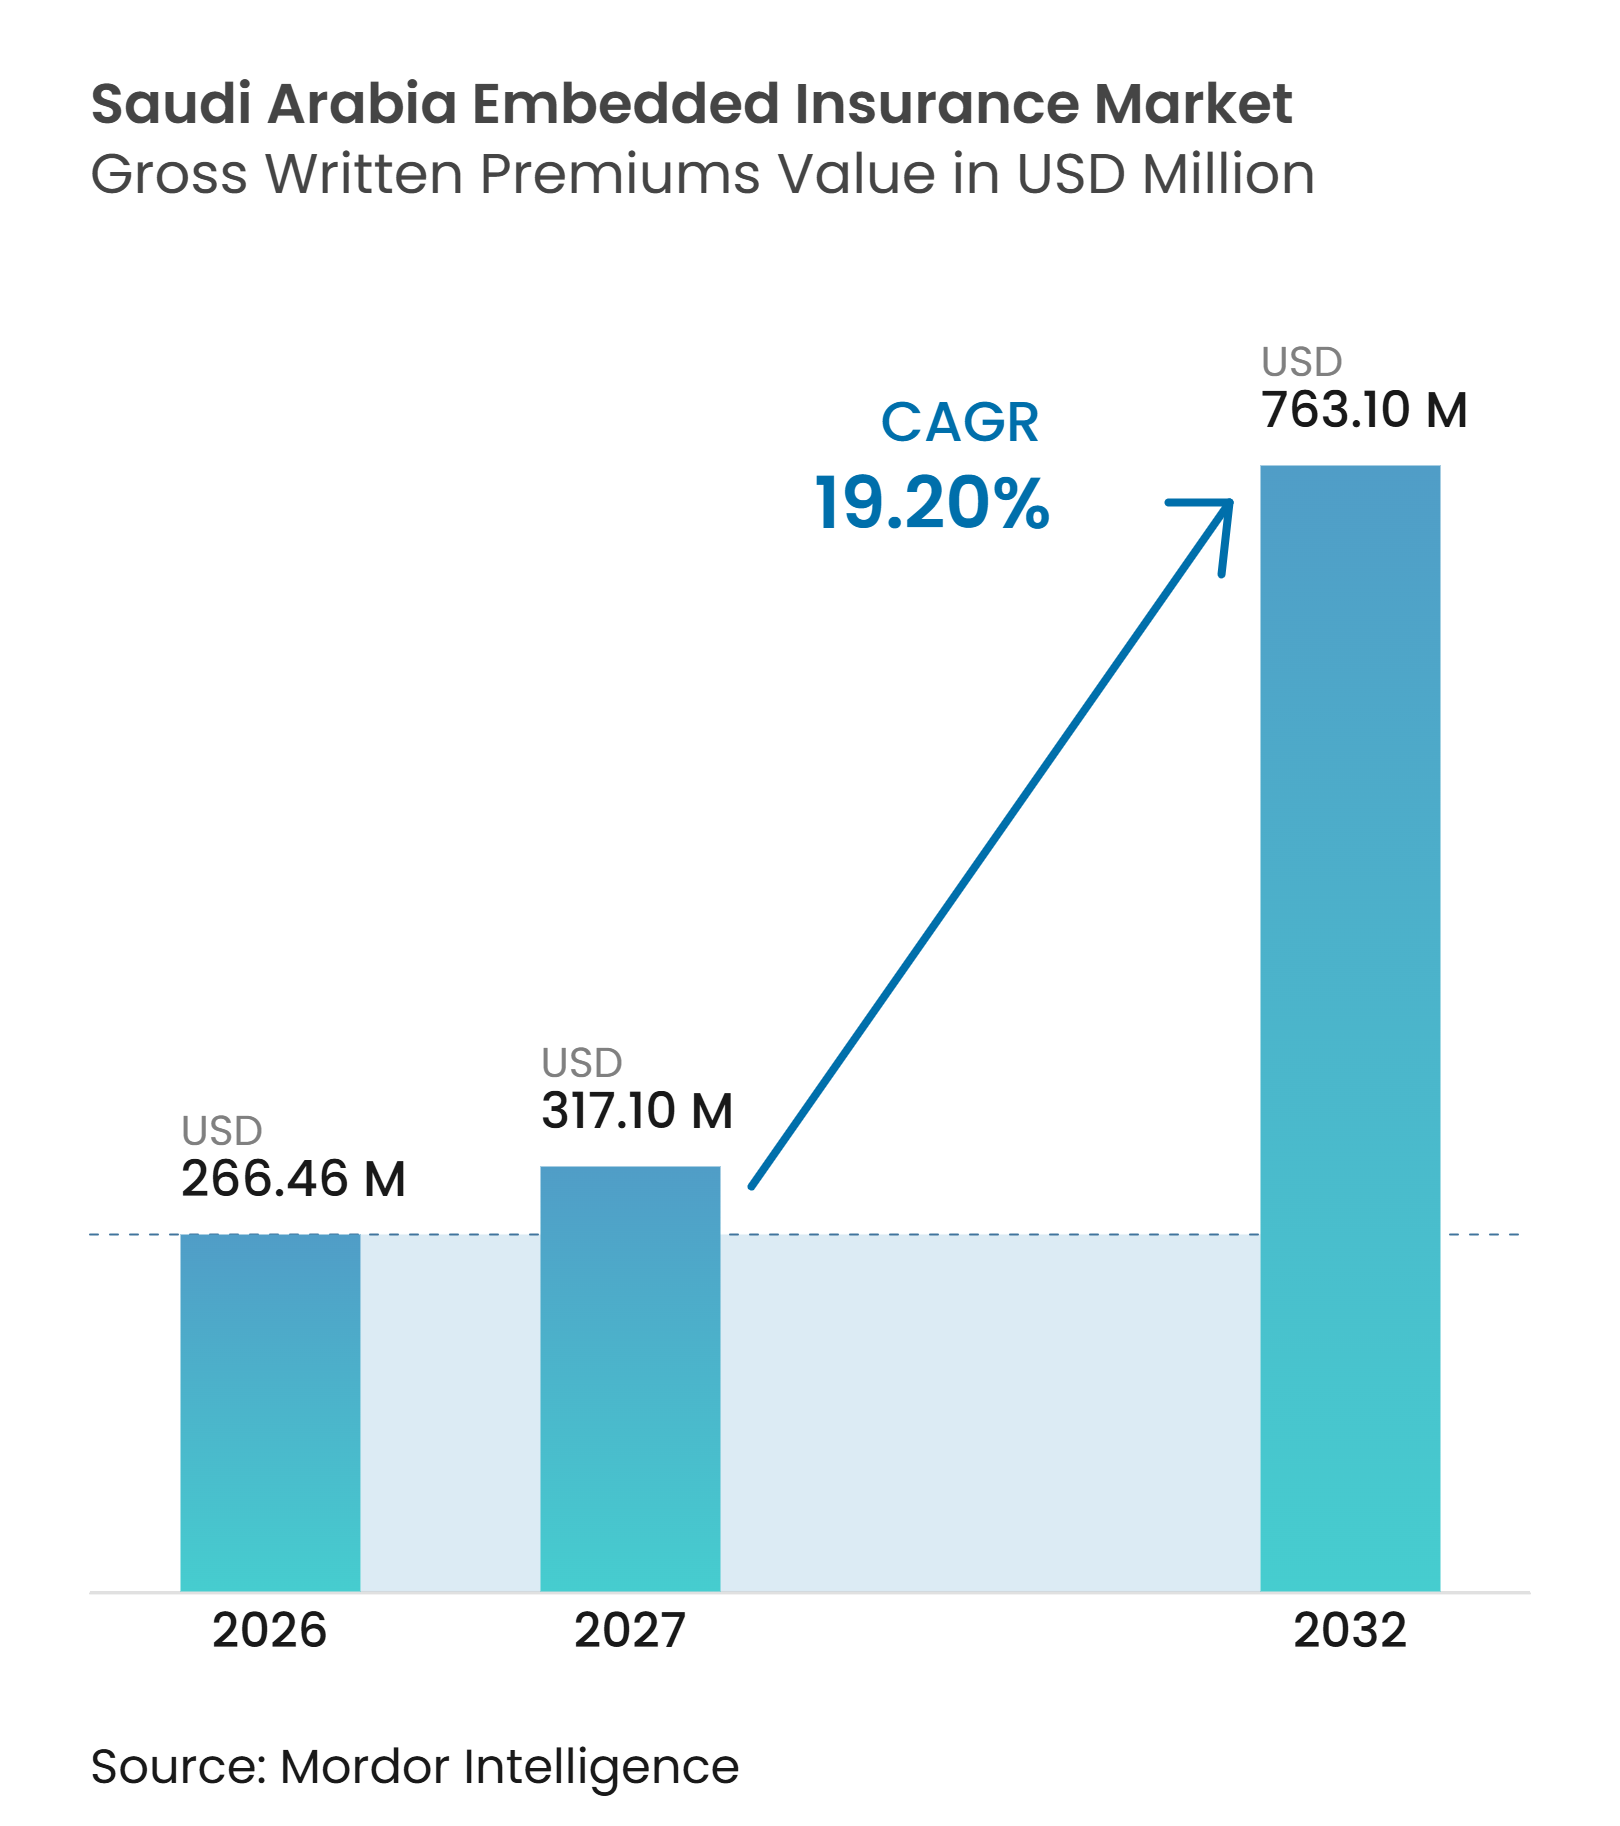
Die Größe des Embedded Insurance Markts in Saudi-Arabien, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 266,46 Millionen USD, für 2027 auf 317,10 Millionen USD und bis 2032 auf 763,10 Millionen USD prognostiziert, mit einer CAGR von 19,20 % von 2027 bis 2032.
Der Embedded Insurance Markt in Saudi-Arabien wächst, da Versicherungen bei der Fahrzeugfinanzierung, beim Einzelhandelskauf, bei Reisebuchungen und bei digitalen Zahlungen angeboten werden. Die Pflichtversicherung für Kraftfahrzeuge und Gesundheit unterstützt die wiederkehrende Policenausstellung. Digitale Kanäle senken zudem die Kosten für die Kundengewinnung und ermöglichen es Anbietern, relevante Deckungen anzubieten, ohne Kunden umzuleiten. Das elektronische Dienstleistungssystem der Versicherungsbehörde unterstützt die Systemintegration zwischen regulierten Einrichtungen. Dies ermöglicht den Datenaustausch zwischen Plattformen, Versicherern, Zahlungsanbietern und Kunden mit begrenztem manuellem Eingriff. Die hohe Smartphone-Nutzung, der E-Commerce, Online-Zahlungen und vernetzte Plattformen erweitern den Markt für in Käufe, Kreditvergabe, Reisen und Abonnements eingebettete Versicherungen.
Wichtigste Erkenntnisse des Berichts
- Nach Versicherungssparte entfiel auf Kraftfahrzeug und Mobilität im Jahr 2026 ein Marktanteil von 34,6 % am Embedded Insurance Markt Saudi-Arabiens, während Güter- und Geräteschutz bis 2032 voraussichtlich mit einer CAGR von 23,3 % wachsen wird.
- Nach Einbettungspartnerkanal hielt der stationäre Einzelhandel und OEM-Verkaufspunkte im Jahr 2026 einen Anteil von 26,5 %, während Banken, fintech-Unternehmen und Buy-now-pay-later-Checkout-Plattformen bis 2032 voraussichtlich mit einer CAGR von 24,2 % wachsen werden.
- Nach Versicherungsnehmer entfielen auf private und Verbraucher-Versicherungsnehmer im Jahr 2026 ein Anteil von 82,3 %, während gewerbliche und unternehmerische Versicherungsnehmer bis 2032 voraussichtlich mit einer CAGR von 21,8 % wachsen werden.
- Nach Policenlaufzeit entfielen auf jährliche und mehrjährige Policen im Jahr 2026 ein Anteil von 55,4 %, während kurzfristige und aktivitätsspezifische Policen bis 2032 voraussichtlich mit einer CAGR von 22,3 % wachsen werden.
- Nach Integrationsmodell entfiel auf die API-integrierte Distribution im Jahr 2026 ein Anteil von 45,2 % und wird bis 2032 voraussichtlich mit einer CAGR von 24,6 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausweitung der Pflichtversicherung für Kraftfahrzeuge und Gesundheit | +4.2% | National, mit Schwerpunkt in Riad, Dschidda und der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Digitalisierung des Versicherungssektors im Rahmen der Vision 2030 und API-basierte Distribution | +4.8% | National, frühe Gewinne im fintech-Zentrum Riad | Mittelfristig (2–4 Jahre) |
| Hohe Smartphone-Durchdringung und Akzeptanz des digitalen Versicherungskaufs | +2.9% | National, städtisch geführt | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, Mobilität, Reisen und BNPL-Ökosysteme als Embedded Insurance Kanäle | +3.5% | National, mit BNPL-Konzentration im E-Commerce in Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Integration von Hadsch-, Umra- und Ausländerbesucherversicherungen in Reiseverläufe | +1.8% | Mekka, Medina, Dschidda; Ausstrahlungseffekte auf alle Visabearbeitungspunkte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Risikoschutz für Großprojekte, Auftragnehmer, KMU und Lieferketten | +1.5% | Ostprovinz, NEOM-Korridor, Riad-Metro-Cluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Pflichtversicherung für Kraftfahrzeuge und Gesundheit
Die Pflicht-Kraftfahrzeug- und Krankenversicherung bildet eine strukturelle Grundlage für die Embedded Insurance Distribution in Saudi-Arabien, indem sie den Versicherungsschutz an Fahrzeugbesitz, Beschäftigung und andere regulierte Aktivitäten knüpft. Laut dem Marktbericht der Versicherungsbehörde für das erste Quartal 2026 umfasste die Kraftfahrzeugversicherung 11,2 Millionen Fahrzeuge, während die Krankenversicherung 14,5 Millionen Begünstigte versorgte[1]. Die Nationale Versicherungssektorstrategie zielt bis 2030 auf 16 Millionen versicherte Fahrzeuge und 23 Millionen Krankenversicherungsbegünstigte ab, was auf weiteres Ausbaupotenzial der Versicherungsdistribution über Fahrzeugverkäufe, Leasing, Arbeitgeber-Onboarding und andere relevante Kundenprozesse hindeutet. Diese Ziele stellen politische Ambitionen dar und keine garantierten Zuwächse zur versicherten Basis; die Anzahl künftiger Fahrzeugkäufe oder Finanzierungstransaktionen kann nicht direkt aus der Lücke zwischen der aktuellen Deckung und dem Ziel für 2030 abgeleitet werden. Für Embedded Insurance Anbieter liegt die Chance darin, konforme Policenausstellung und -erneuerung in bestehende Transaktionen zu integrieren und dabei angemessene Versichereraufsicht und Schadendienststandards aufrechtzuerhalten.
Digitalisierung des Versicherungssektors im Rahmen der Vision 2030 und API-basierte Distribution
Die Digitalisierung des Versicherungssektors in Saudi-Arabien schafft ein zugänglicheres regulatorisches und operatives Umfeld für technologiegestützte Distribution. Die Versicherungsbehörde startete im Februar 2025 ihr elektronisches Dienstleistungsportal TAMEEN mit 22 Diensten im Zusammenhang mit Lizenzierung und Genehmigungen und fügte im Dezember 2025 15 weitere Dienste hinzu[2]. Die zusätzlichen Dienste umfassten elektronischen Verkauf, elektronische Integration und Prozesse im Zusammenhang mit Bancassurance-Vereinbarungen, was den Schritt des Regulators hin zu einer digitalisierten Sektorverwaltung und Konnektivität verdeutlicht. Im August 2026 startete die Behörde zudem die erste Phase ihres Innovationslabors und öffnete Bewerbungen über ihre Regulatorische Sandbox, wodurch ein beaufsichtigtes Umfeld für Startups und Innovatoren zum Testen von Versicherungsprodukten und -dienstleistungen geschaffen wurde. Schnellere und zuverlässigere Verbindungen können den Implementierungsaufwand für Plattformen verkürzen, die Versicherungen beim Checkout oder innerhalb ihres bestehenden Serviceflusses hinzufügen. Der regulatorische Rahmen macht daher technische Bereitschaft und operative Compliance zu zentralen Anforderungen für potenzielle Distributionspartner.
E-Commerce, Mobilität, Reisen und BNPL-Ökosysteme als Embedded Insurance Kanäle
Der digitale Handel bietet eine breite Kanalbasis für den Embedded Insurance Markt in Saudi-Arabien, da Versicherungen in der Nähe der Transaktion platziert werden können, die das damit verbundene Risiko erzeugt. Die digitale Wirtschaft Saudi-Arabiens verzeichnete im Jahr 2025 eine Internetdurchdringung von über 99 %, eine Smartphone-Durchdringung von 99 % und einen E-Commerce-Bruttoumsatz von über 13 Milliarden USD[3]. Die hohe Smartphone-Nutzung ermöglicht es Verbrauchern, Policeninfomationen zu erhalten und Zahlungen abzuschließen, ohne ein Einzelhandels-, Finanzierungs- oder Reiseerlebnis zu verlassen. Auch die Zahlungszuverlässigkeit ist relevant: Wataniya Insurance meldete eine 80-prozentige Verbesserung bei erfolgreichen Zahlungen nach der Integration von Tabby, STC Pay und Apple Pay. Mobilitätsplattformen, Online-Händler, Reiseanbieter und Buy-now-pay-later-Betreiber können diese Verbindungen nutzen, um Deckungen dort anzubinden, wo der Kunde bereits einen schnellen digitalen Prozess erwartet. Ihr Wert liegt darin, die Police einem bestimmten Kauf, einer Dienstleistung, einer Reise oder einer Finanzierungsvereinbarung zuzuordnen.
Nachfrage nach Besucher-, Großprojekt-, Kleinunternehmen- und Lieferkettenschutz
Reisebezogene Versicherungen eröffnen dem Embedded Insurance Markt in Saudi-Arabien einen eigenständigen Wachstumspfad, da Besucher bei Visa- und Buchungsschritten auf Versicherungen treffen. Hadsch- und Umra-Reisen schaffen wiederkehrende Anlässe, bei denen Gesundheits- und Reiseschutz an einen formellen Reiseprozess geknüpft werden kann. Projektaktivitäten und gewerbliche Beschaffung schaffen zudem Versicherungsbedarf für Auftragnehmer, Mitarbeiter, Ausrüstung und Lieferketten. Kleine und mittlere Unternehmen können über Beschaffungsplattformen, Beschäftigungssysteme und Finanzierungsinstrumente auf Versicherungen stoßen, anstatt über eine traditionelle Maklerbeziehung. Die daraus resultierenden Produkte können einfacher zu platzieren sein, wenn die Plattform bereits verifizierte Transaktionsdetails enthält. Dieses Muster erweitert die eingebettete Distribution über Einzelhandelspolicen hinaus und verschafft Versicherern Zugang zu gewerblichen Fällen, die mit einer definierten Betriebstätigkeit verbunden sind.
Analyse der Hemmnisse*
| Hemmnis | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Legacy-Versicherersysteme und Integrationskosten über digitale Distributionsplattformen hinweg | −2.3% | National, mit überproportionaler Wirkung auf kleinere regionale Versicherer | Mittelfristig (2–4 Jahre) |
| Genehmigungen der Versicherungsbehörde, Produktsteuerung und Compliance bei der digitalen Distribution | −1.9% | National; regulatorischer Einfluss gilt für alle lizenzierten Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Identitäts-, Gesundheits-, Fahrzeug- und Schadendaten über Ökosysteme hinweg | −1.4% | National, mit höchster Reibung bei branchenübergreifenden KMU- und Gig-Worker-Produkten | Langfristig (≥ 4 Jahre) |
| Geringe freiwillige Versicherungsdurchdringung, Preissensitivität und Vertrauensbarrieren bei digitalen Schadensmeldungen | −1.2% | National, am stärksten in nicht-obligatorischen Sparten in Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Legacy-Systeme und Integrationskosten
Legacy-Systeme können den Embedded Insurance Markt in Saudi-Arabien einschränken, da eingebettete Transaktionen eine schnelle Preisgestaltung, Zeichnung, Zahlungsabwicklung und Policenausstellung erfordern. Ältere Versicherungsplattformen stützen sich häufig auf Prozesse, die für die manuelle Verwaltung und nicht für digitale Echtzeit-Anfragen konzipiert wurden. Plattformpartner zögern möglicherweise, die Policenanbindung zu testen, wenn die Servicezuverlässigkeit bei den Zeichnungspartnern variiert. Diese Einschränkung ist besonders bedeutsam bei Produkten mit geringem Ticketpreis, bei denen selbst eine kurze Verzögerung dazu führen kann, dass Kunden einen Kauf abbrechen. Modernisierung kann die Integration zwischen Versicherern und Distributionspartnern stärken; sie erfordert jedoch Technologieinvestitionen und eine sorgfältige Umsetzung. Diese Einschränkung bleibt relevant, da plattformnative Intermediäre weiterhin auf Versicherersysteme für die Policenausstellung und -betreuung angewiesen sind.
Produktsteuerung, Daten und Compliance bei der digitalen Distribution
Regulatorische Anforderungen schützen Kunden, können jedoch die Zeit verlängern, die für die Gestaltung und Genehmigung von Embedded Insurance Produkten erforderlich ist. Die Versicherungsbehörde hat erklärt, dass das Anbieten oder Verkaufen von Garantieverlängerungsprodukten außerhalb lizenzierter Versicherungsunternehmen einen Verstoß darstellt. Folglich müssen Einzelhandels- und Automobilpartnerschaften eine angemessene Lizenzierung, Produktgestaltung und klare Verantwortlichkeit für die Policenausstellung sicherstellen. Die wesentlichen Cybersicherheitskontrollen der Nationalen Cybersicherheitsbehörde stellen zudem Anforderungen, die digitale Teilnehmer beim Umgang mit regulierten Systemen und Informationen erfüllen müssen. Fragmentierte Identitäts-, Gesundheits-, Fahrzeug- und Schadendaten können zusätzliche Reibung erzeugen, wenn Versicherer Kunden oder Risiken in Echtzeit validieren müssen. Diese Anforderungen können Organisationen mit etablierten Compliance-Fähigkeiten, sicherer Technologieinfrastruktur und Erfahrung im Betrieb innerhalb regulierter Versicherungsprozesse begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungssparte:
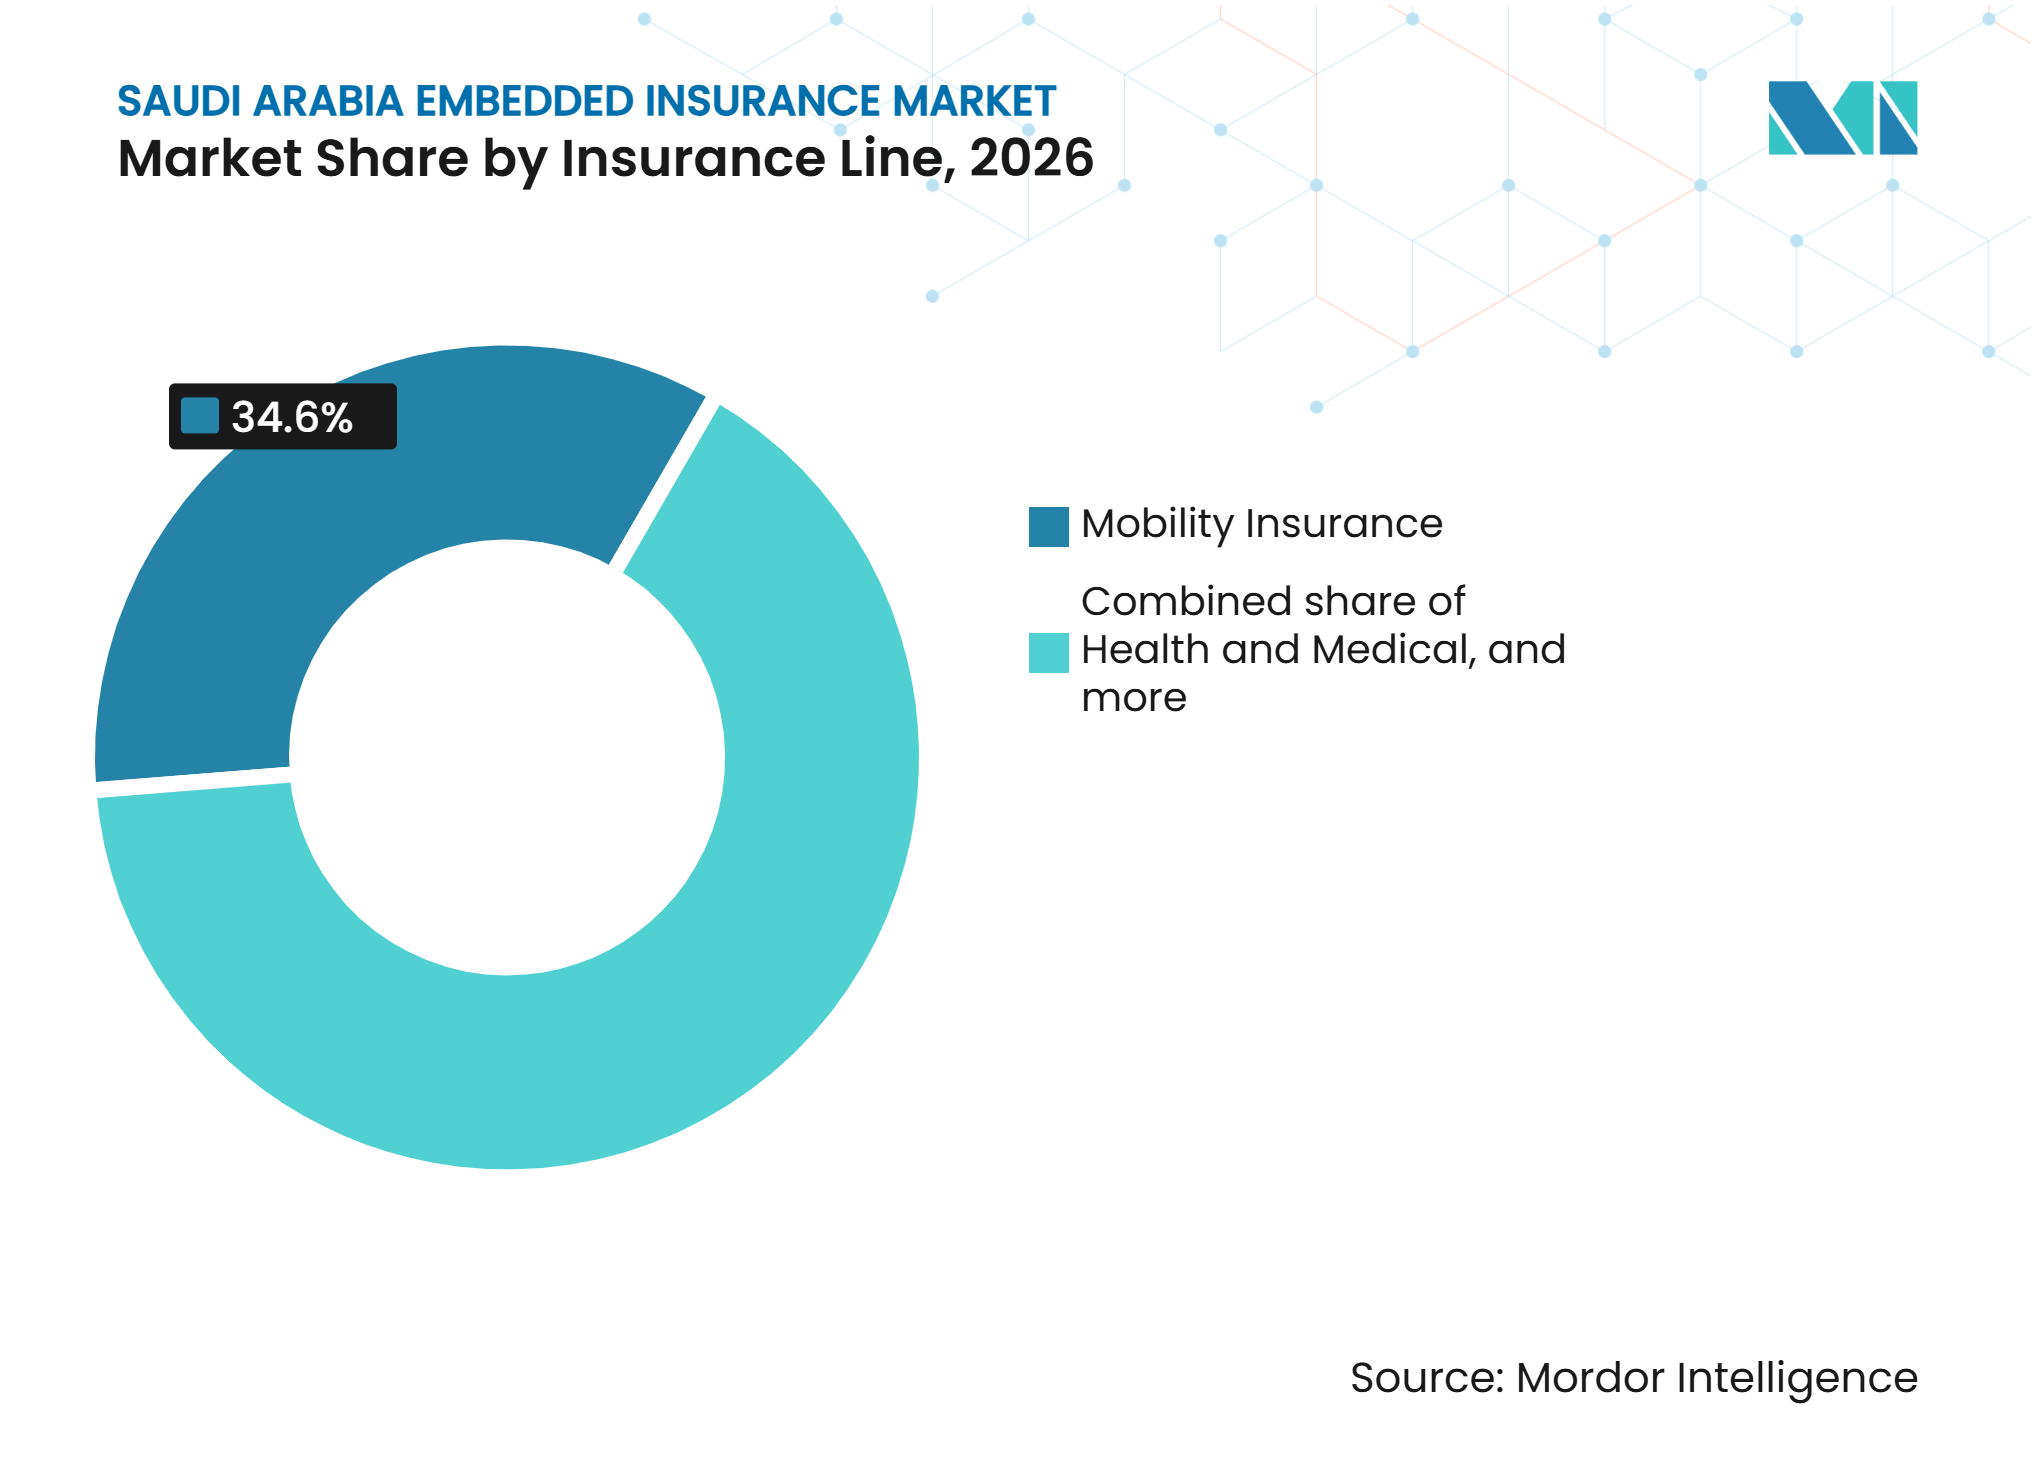
Pflichtversicherung unterstützt Skalierung, während Geräteschutz das Wachstum anführtKraftfahrzeug und Mobilität wird voraussichtlich im Jahr 2026 einen Anteil von 34,6 % am Embedded Insurance Markt in Saudi-Arabien halten und damit die größte Versicherungssparte darstellen. Diese Position spiegelt den obligatorischen Charakter der Kraftfahrzeugversicherung und die vielfältigen Punkte wider, an denen Versicherer Deckungen in Fahrzeugfinanzierung, Händlerverkäufe, Zulassung, Leasing und damit verbundene Transaktionen einbetten können. Auch die Kranken- und Gesundheitsversicherung spielt eine bedeutende Rolle, da der Versicherungsschutz mit beschäftigungsbezogenen Prozessen verknüpft ist. Reise- und Assistenzleistungen profitieren von der Verbindung zwischen Versicherung, Visa und Besucherreisen. Schutz- und Sparprodukte sind in diesem Distributionsmodell weniger entwickelt, da ihr Kaufprozess weniger leicht mit einer einzelnen Transaktion verknüpft werden kann.
Güter- und Geräteschutz wird bis 2032 voraussichtlich mit einer CAGR von 23,3 % wachsen und damit die am schnellsten wachsende Versicherungssparte darstellen. Das Samsung Care+ Programm wurde im Februar 2026 in Saudi-Arabien durch eine Partnerschaft zwischen Chubb Arabia und Samsung Saudi Electronics eingeführt[4]. Das Angebot platziert den Versicherungsschutz am Punkt des Gerätekaufs und bietet eine monatliche Abonnementoption anstelle einer ausschließlich jährlichen Prämie, wodurch Schutzleistungen an Gerätebesitz und -nutzung geknüpft werden. Dieses Format entspricht den Anforderungen an Produktaustausch, Reparatur und Service, die zum Zeitpunkt des Kaufs entstehen. Daher wird erwartet, dass der Embedded Insurance Markt in Saudi-Arabien Geräteverkäufe als praktischen Kanal für reibungsarme Schutzprodukte nutzt.


Nach Einbettungspartnerkanal:
Finanzplattformen haben die höchsten WachstumsaussichtenStationärer Einzelhandel und OEM-Verkaufspunkte werden voraussichtlich im Jahr 2026 einen Anteil von 26,5 % halten und damit die größte Position unter den Einbettungspartnerkanälen einnehmen. Einzelhandelsgeschäfte und Originalausrüstungshersteller-Kanäle (OEM) sind gut positioniert, um Geräte, Garantien und Kraftfahrzeugschutzprodukte am Kaufpunkt zu bündeln. Ihre Rolle ist am stärksten, wenn Produktdetails, Zahlungsinformationen, Kundenkontaktdaten und der relevante Verkaufspunkt innerhalb derselben Kaufreise etabliert sind. E-Commerce-Marktplätze, Reiseplattformen, Mobilitätsanbieter und Telekommunikationsunternehmen schaffen zusätzliche Kontexte, in denen Versicherungsschutz relevant sein kann. Diese Kanäle ermöglichen es Versicherern, Kunden zu erreichen, bevor diese eine separate Versicherungssuche beginnen.
Banken, fintech-Unternehmen und Buy-now-pay-later-Checkout-Plattformen werden bis 2032 voraussichtlich mit einer CAGR von 24,2 % wachsen. Dieses Wachstum spiegelt die direkte Verbindung zwischen Versicherung und Krediten, Hypotheken, Ratenzahlungen und Leasingfinanzierungen wider. Diese Anbieter können Versicherungen anbieten, wenn Kunden sich zur Finanzierung eines Vermögenswerts oder einer Dienstleistung verpflichten, was die Relevanz der Police erhöht und den Versicherungsschutz direkt mit der finanziellen Verpflichtung des Kunden verknüpft. Die Größe des Embedded Insurance Markts in Saudi-Arabien für diesen Kanal wird durch die breitere Akzeptanz digitaler Zahlungen und zuverlässige Online-Zahlungsoptionen unterstützt. Der Kanal könnte weiter an Bedeutung gewinnen, wenn Kreditgeber und Zahlungsanbieter Versicherungspartnerschaften entwickeln, die sich in ihre bestehenden Kundenprozesse integrieren.
Nach Versicherungsnehmer:
Verbraucherpolicen behalten ihre Bedeutung, während die gewerbliche Nachfrage steigtPrivate und Verbraucher-Versicherungsnehmer werden voraussichtlich im Jahr 2026 einen Anteil von 82,3 % ausmachen, was die Bedeutung von Kraftfahrzeug-, Gesundheits-, Geräte- und Reiseversicherungen widerspiegelt. Diese Policen bedienen eine große Anzahl von Einzelkunden und können über standardisierte digitale Prozesse angeboten werden, die den Aufwand für den Erhalt einer grundlegenden, transaktionsgebundenen Deckung reduzieren. Die Pflicht-Kraftfahrzeug- und Krankenversicherung stärkt die Verbraucherbasis, da die Policenausstellung häufig mit einer erforderlichen Aktivität verknüpft ist. Visabezogene Reiseversicherungen bringen ebenfalls einzelne Versicherungsnehmer in den Kanal. Der Embedded Insurance Markt in Saudi-Arabien bleibt verbraucherorientiert, da Verbrauchertransaktionen häufig in den Bereichen Einzelhandel, Transport, Zahlungen und Reisen stattfinden.
Gewerbliche und unternehmerische Versicherungsnehmer werden bis 2032 voraussichtlich mit einer CAGR von 21,8 % wachsen. Die Nachfrage wird durch die Digitalisierung von Kleinunternehmen, Belegschaftsanforderungen, Auftragnehmeraktivitäten und Lieferkettentransaktionen angetrieben. Digitale Beschaffungssysteme können relevante Deckungen für Ausrüstung, Haftung, Personal, Auftragnehmer und gewerbliche Aktivitäten innerhalb einer Transaktionsreise anbieten, bei der der Geschäftszweck bereits bekannt ist. Dieser Ansatz schafft einen Weg zur gewerblichen Versicherung, der nicht ausschließlich auf traditionelle Maklerbeziehungen angewiesen ist. Der Embedded Insurance Markt in Saudi-Arabien bietet Chancen zur Expansion dort, wo Geschäftsplattformen bereits definierte gewerbliche Prozesse verwalten.
Nach Policenlaufzeit:
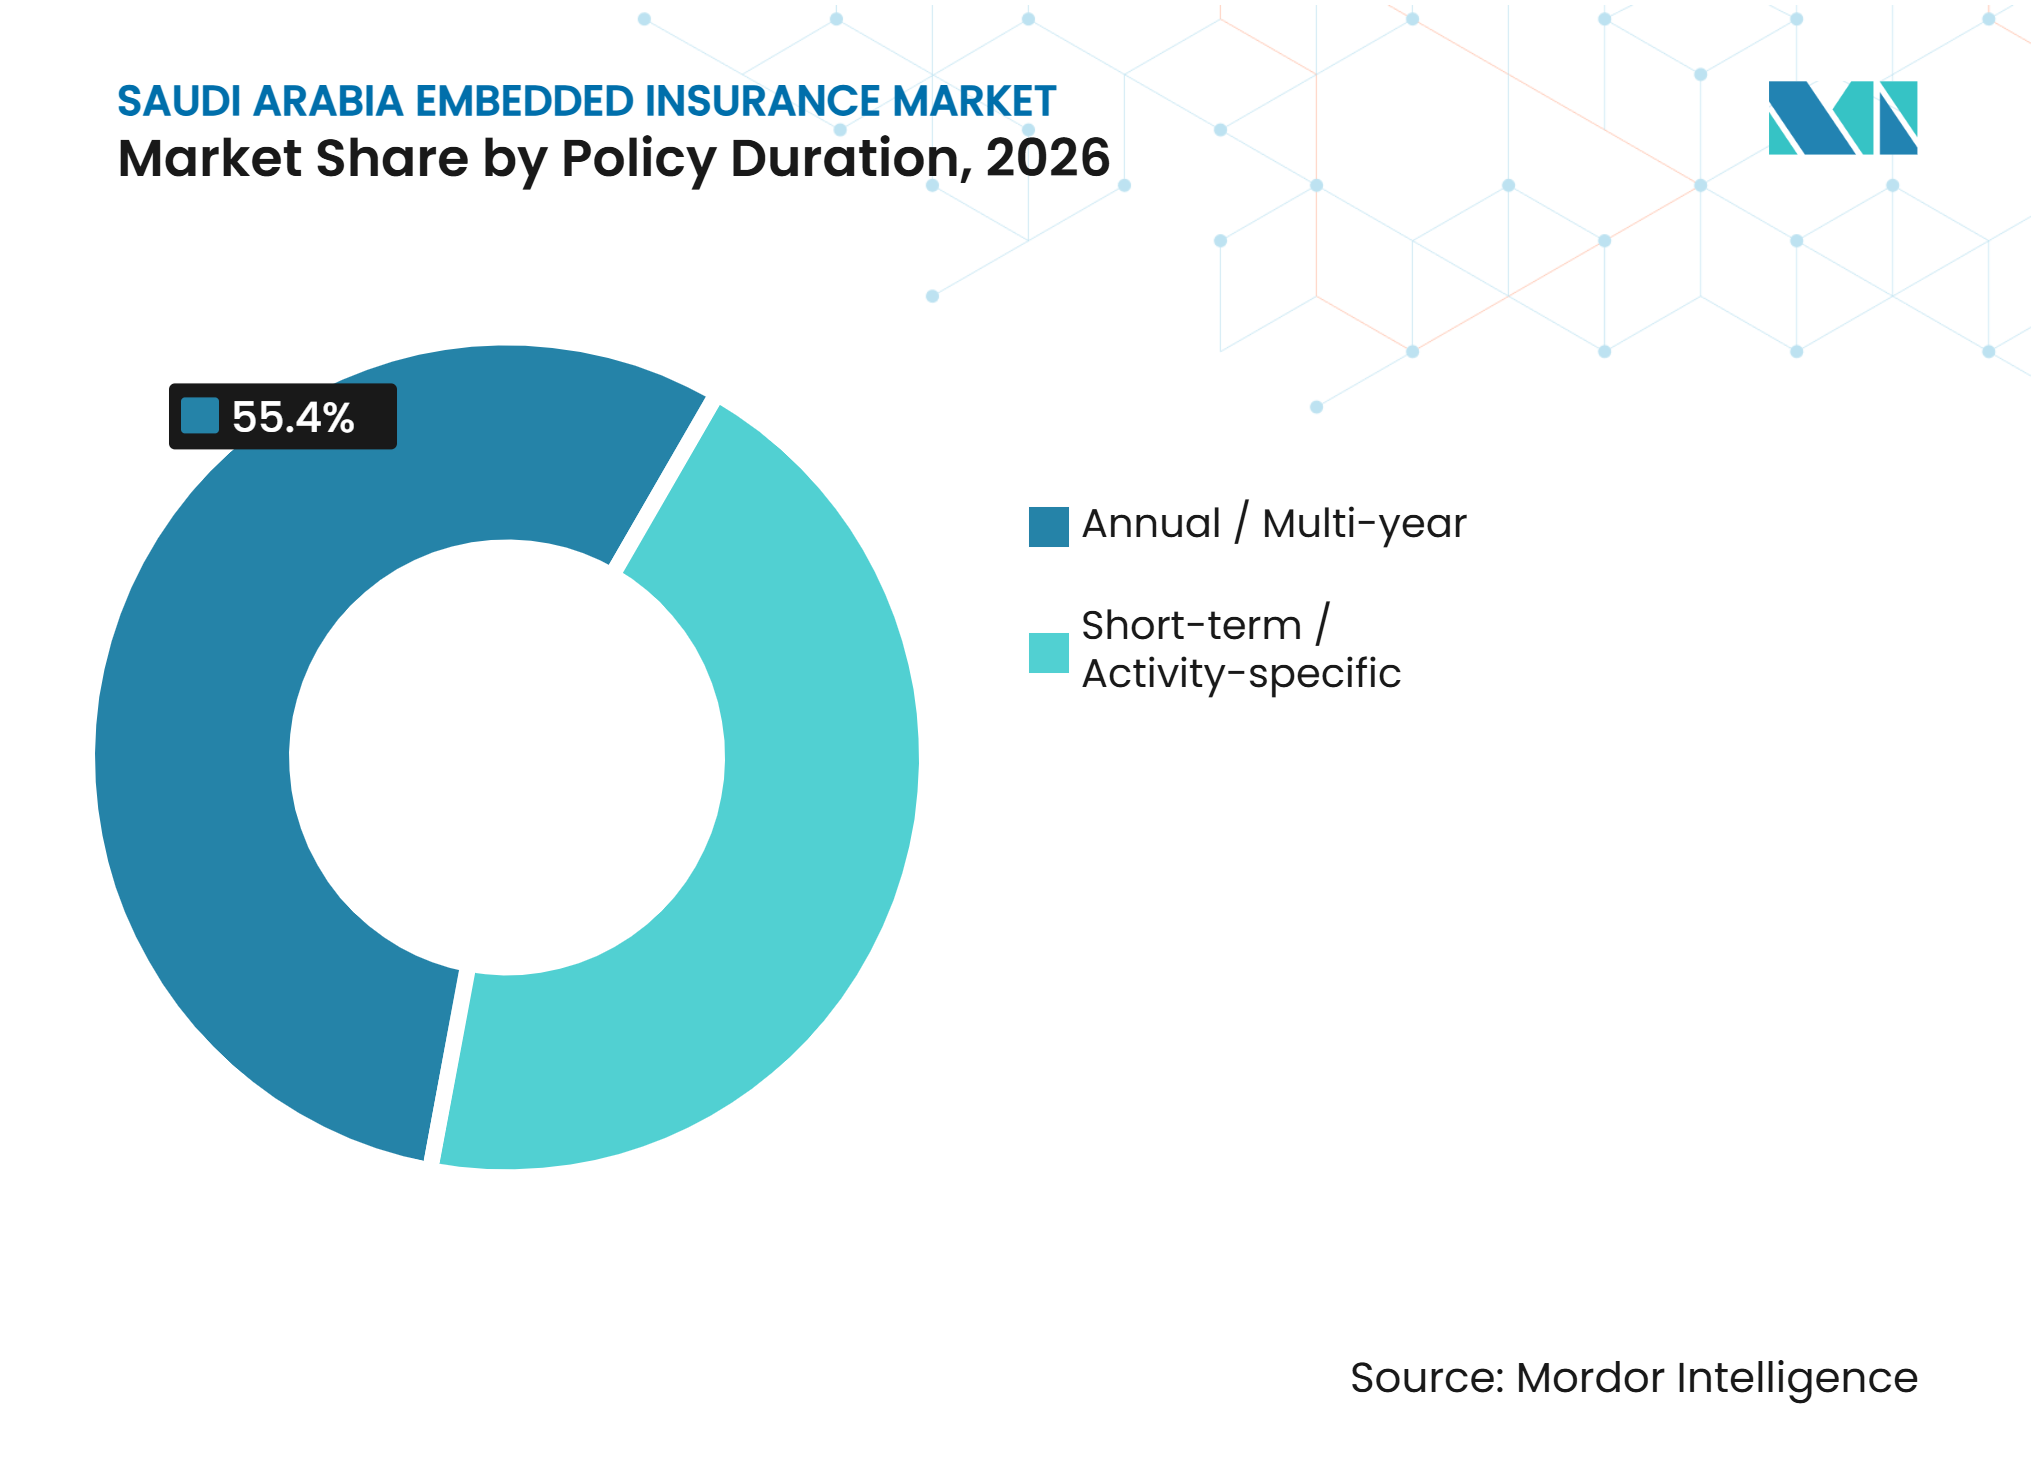
Jahrespolicen führen, während kurzfristiger Schutz an Boden gewinntJährliche und mehrjährige Policen machten im Jahr 2026 einen Anteil von 55,4 % aus und sind damit die größte Kategorie nach Policenlaufzeit. Kraftfahrzeug- und arbeitgebergebundene Krankenversicherungspolicen folgen typischerweise jährlichen regulatorischen oder vertraglichen Zyklen, was der jährlichen Deckung eine stabile Position in der eingebetteten Distribution verleiht. Diese Policen ermöglichen es Versicherern auch, Verlängerungen mit bestehenden Finanzierungs-, Beschäftigungs-, Kundenverwaltungs- und vermögensbezogenen Beziehungen zu verknüpfen, was die Kontinuität unterstützt, wenn die zugrunde liegende Vereinbarung erneuert wird. Längere Policenlaufzeiten bleiben wichtig, wenn der Versicherungsschutz mit einer laufenden Vermögens- oder Beschäftigungsverpflichtung übereinstimmt.
Kurzfristige und aktivitätsspezifische Policen werden bis 2032 voraussichtlich mit einer CAGR von 22,3 % wachsen. Diese Produkte können eine Reise, ein Geräteabonnement, eine vorübergehende Aktivität oder ein anderes begrenztes Risiko abdecken. Niedrigere Prämien und kürzere Deckungszeiträume können diese Angebote am Bedarfspunkt leichter präsentierbar machen. Dieses Modell erfordert eine effiziente Preisgestaltung, sofortige Policenausstellung, zuverlässige Zahlungsabwicklung und einen Prozess, der die Police präsentiert, ohne die damit verbundene Kundenaktivität zu unterbrechen. Es erfordert auch Rückversicherungskapazität, um kleine, wiederkehrende Risiken zu unterstützen, ohne das Produkt unwirtschaftlich zu machen.

Nach Integrationsmodell:
API-integrierte Distribution führt sowohl bei Größe als auch beim WachstumDie API-integrierte Distribution machte im Jahr 2026 45,2 % des Embedded Insurance Markts in Saudi-Arabien aus und wird bis 2032 voraussichtlich mit einer CAGR von 24,6 % wachsen. Ihre führende Position wird durch die zunehmende Integration von Versicherungsprodukten in digitale Plattformen unterstützt, die von Banken, fintech-Unternehmen, E-Commerce-Anbietern, Reiseplattformen und Automobilunternehmen betrieben werden. Die wachsende Akzeptanz digitaler Zahlungen, Online-Käufe und Echtzeit-Servicetransaktionen ermutigt Plattformbetreiber, Versicherungsangebote direkt in bestehende Kundenprozesse einzubetten. Die API-basierte Integration ermöglicht automatisierten Kundendatenaustausch, Berechtigungsprüfung, Prämienberechnung, Policenausstellung und Schadenbenachrichtigungen, wodurch manuelle Eingriffe reduziert und die Transaktionseffizienz verbessert werden. Das TAMEEN-Portal der Versicherungsbehörde unterstützt System-zu-System-API-Integrationen zwischen Sektoreinrichtungen und stärkt damit die regulatorische und technologische Infrastruktur für die vernetzte Versicherungsdistribution.
White-Label- und Affinitätsdistribution profitieren ebenfalls von Partnerschaften zwischen Versicherern und etablierten kundenseitigen Unternehmen, insbesondere Banken, Einzelhändlern, Telekommunikationsanbietern und Arbeitgebern, die Versicherungen unter ihren eigenen Marken anbieten möchten. Das Wachstum eingebetteter Finanzdienstleistungen und die Nachfrage nach maßgeschneiderten Versicherungsangeboten unterstützen diese Vereinbarungen, insbesondere wenn Partner bestehende Kundenbeziehungen nutzen möchten, ohne Zeichnungskapazitäten aufzubauen. Die mitarbeitergestützte Verkaufspunktdistribution bleibt in Automobilhändlern, Versicherungsvermittlern und stationären Einzelhandelsgeschäften relevant, wo Kunden möglicherweise Produkterklärungen, Dokumentationsunterstützung und Hilfe bei der Policenauswahl benötigen. Die zunehmende Präferenz für nahtlose digitale Transaktionen und automatisierte Policenausstellung stärkt jedoch die Skalierbarkeit der API-integrierten Distribution und unterstützt ihre anhaltende Führungsposition im Embedded Insurance Markt Saudi-Arabiens.
Geografische Analyse
Riad ist das größte Nachfragezentrum für den Embedded Insurance Markt in Saudi-Arabien, da es wichtige Versicherer, Banken, Regulatoren und Technologieunternehmen vereint. Die Stadt beherbergt die Versicherungsbehörde und wichtige Finanzinstitute, die Versicherungsverbindungen in Kreditvergabe, Zahlungen, Fahrzeugfinanzierung und anderen digitalen Kundenprozessen unterstützen können. Ihre große, digital aktive Bevölkerung unterstützt auch die Nachfrage nach Kraftfahrzeug-, Gesundheits-, Einzelhandels-, Reise- und finanzierungsbezogenen Deckungen, die in alltägliche Transaktionen integriert werden können. Die Konzentration von fintech-Unternehmen verleiht Riad eine führende Rolle bei der API-Entwicklung und Plattformpartnerschaften. Die Versicherungsdurchdringung Saudi-Arabiens erreichte im ersten Quartal 2026 3,1 % des Nicht-Öl-BIP und unterstreicht damit die breitere Rolle der Versicherung in der Volkswirtschaft.
Dschidda, Mekka und Medina haben ein eigenständiges Nachfrageprofil, das durch Besucher-, Pilger- und Reiseaktivitäten geprägt ist. Reisebezogene Deckungen können an Visa- und Buchungsprozesse geknüpft werden, was wiederkehrende Möglichkeiten zur Policenausstellung bei Reisearrangements schafft, die bereits Identitäts-, Zahlungs- und Reiserouten-Informationen erfordern. Dschidda unterstützt auch handelsbezogene Aktivitäten durch seine Hafenwirtschaft und damit verbundene gewerbliche Transaktionen, bei denen der Warenverkehr einen definierten Schutzbedarf schaffen kann. Diese Bedingungen können Nachfrage nach Ladungs-, Reise- und anderem Schutz erzeugen, der mit bestimmten Bewegungen von Personen und Gütern verbunden ist. Die Größe des Embedded Insurance Markts in Saudi-Arabien an diesen Standorten wird daher durch Transaktionsflüsse geprägt, die sich von der Beschäftigungs- und Finanzdienstleistungskonzentration in Riad unterscheiden.
Die Ostprovinz unterstützt industrielle Beschäftigung, Auftragnehmeraktivitäten und große Lieferkettenbeziehungen. Projekt- und Belegschaftsbedürfnisse können Nachfrage nach Auftragnehmer-, Haftungs-, Mitarbeiter-, Ausrüstungs- und damit verbundenem Schutz erzeugen, der mit einer definierten gewerblichen oder Bautätigkeit verbunden ist. NEOM, ROSHN und andere große Entwicklungen erweitern die Möglichkeit für Versicherungen, die mit Beschaffung und Projektabwicklung verknüpft sind. Kleinere Städte wie Dammam, Abha und Tabuk können profitieren, da die digitale Distribution die Abhängigkeit von lokalen Vermittlern verringert. Nationale Regelungen und Online-Kanäle ermöglichen es Kunden außerhalb der größten Städte, über dieselben Kauf-, Reise-, Beschäftigungs-, Finanzierungs- und Serviceprozesse auf Versicherungen zuzugreifen, die in größeren städtischen Zentren verfügbar sind.
Wettbewerbslandschaft
Marktkonzentration
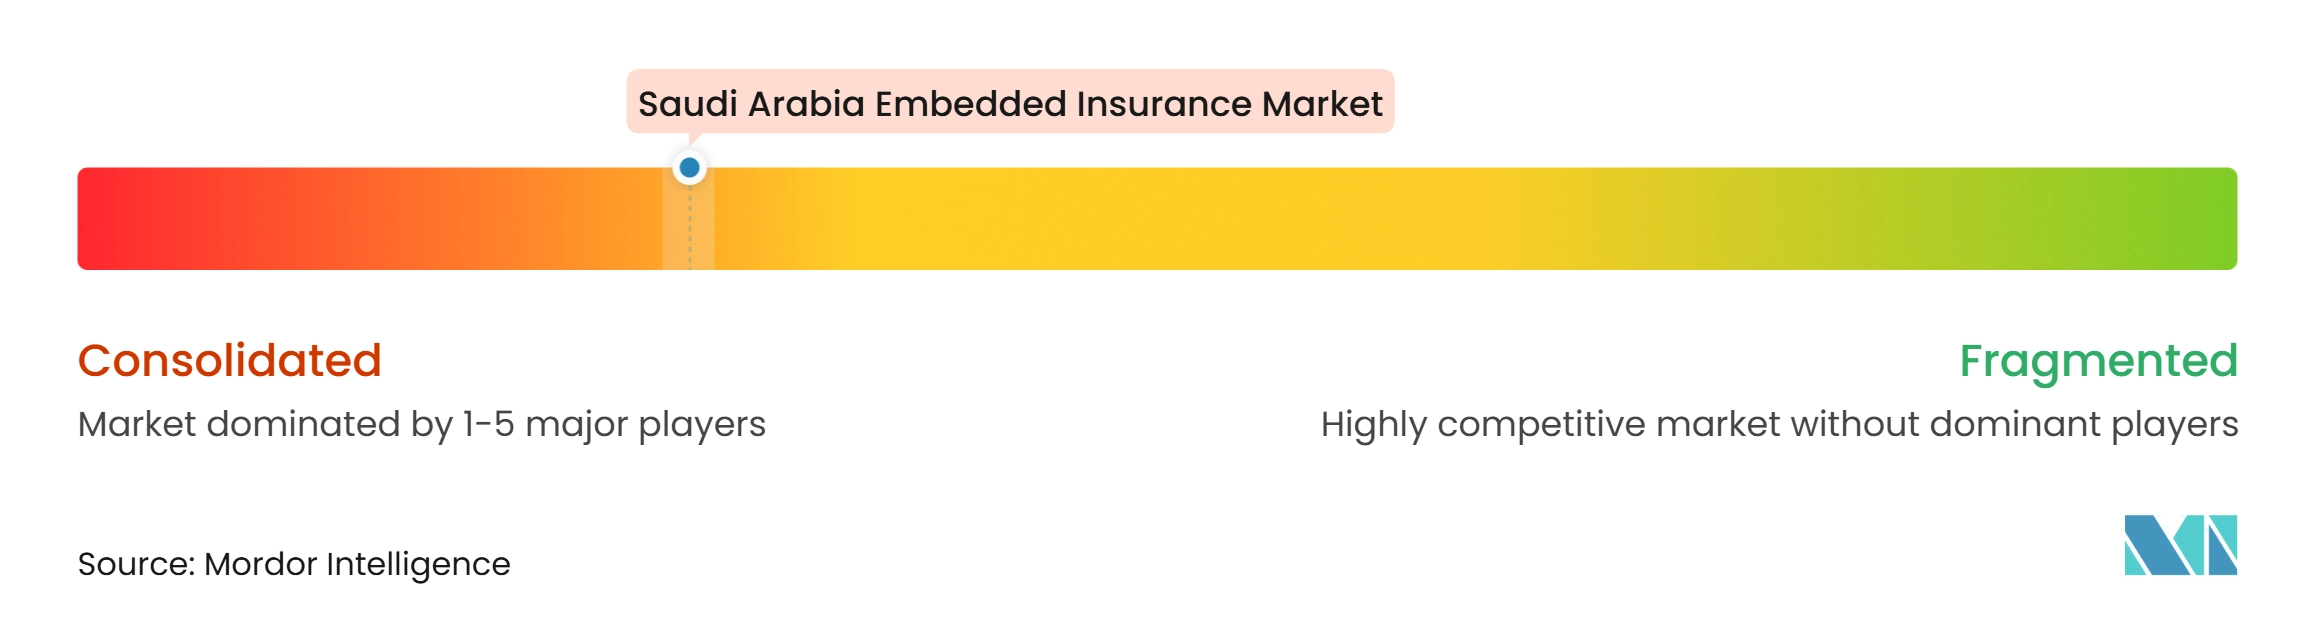
Der Embedded Insurance Markt in Saudi-Arabien ist im Bereich der etablierten digitalen Versicherungsvermittlung und Fahrzeugleasing-Technologie konsolidiert, während die dedizierte API-basierte eingebettete Distribution ein aufstrebendes Wettbewerbssegment bleibt. Rasan Information Technology, über Tameeni und Treza, hat eine etablierte Position in der digitalen Versicherungsaggregation und leasingbezogenen Policendistribution. Andere digitale Plattformen, darunter Yasmina und Shory, konkurrieren durch Online-Versicherungszugang, technologiegestützte Distribution und Partnerschaften. Yasmina positioniert sich speziell als von der Versicherungsbehörde genehmigte Embedded Insurance Plattform, die digitale Unternehmen über eine einzige API mit lizenzierten Versicherern verbindet. Der Wettbewerb hängt zunehmend von regulatorischer Compliance, Versichererbeziehungen, Integrationszuverlässigkeit, Produktbreite und der Fähigkeit ab, Versicherungen in bestehende Kundenprozesse einzubetten.
Rasan meldete für das Geschäftsjahr 2025 einen Umsatz von 653 Millionen SAR (174,1 Millionen USD), ein Plus von 82 % im Jahresvergleich, und gebuchte Bruttoprämien von 8,5 Milliarden SAR (2,27 Milliarden USD), ein Plus von 30 %. Im ersten Halbjahr 2026 stieg der Umsatz um 111 % im Jahresvergleich auf 517,5 Millionen SAR (138 Millionen USD), was auf Wachstum bei bestehenden Produkten und Beiträge neu eingeführter Angebote zurückzuführen ist. Die Plattformen Tameeni und Treza verbinden Kunden, Versicherer, Banken und Fahrzeugleasingunternehmen und demonstrieren den kommerziellen Wert einer etablierten digitalen Distributionsinfrastruktur. Im Bereich Geräteschutz bieten Samsungs saudi-arabische Aktivitäten Samsung Care+ Monthly an, das berechtigten Kunden ermöglicht, abonnementbasierten Schutz zusammen mit Gerätekäufen zu erwerben. Diese Beispiele veranschaulichen, wie etablierte Plattformen und Verkaufspunktpartnerschaften die Distribution stärken können, obwohl sie den Marktanteil von Embedded Insurance als separaten Markt nicht belegen.
Chancen bestehen weiterhin bei gewerblichem Kleinunternehmensschutz, belegschaftsbezogenem Schutz, ergänzender Reiseversicherung und in Einzelhandels- und Mobilitätstransaktionen eingebetteten Versicherungen. Versicherer mit zuverlässigen Policenausstellungssystemen, wettbewerbsfähiger Zeichnung, effizienter Schadenbearbeitung und sicheren Integrationsfähigkeiten sind gut positioniert, um Distributionspartner zu unterstützen. Technologiepartnerschaften unterstreichen auch die Bedeutung der operativen Infrastruktur: Im Februar 2025 kooperierte ZainTECH mit Diamond Insurance Broker und der SHAHIN-Plattform, um Cloud-Infrastruktur, Cybersicherheit, Analytik und digitale Schadenbearbeitung in der saudi-arabischen Versicherungsvermittlung zu stärken. Diese Entwicklungen zeigen, dass der Wettbewerb über die Kundengewinnung hinaus auf die Technologie- und Servicefähigkeiten ausgedehnt wird, die zur Unterstützung der digitalen Distribution erforderlich sind. Anbieter, die regulatorische, sicherheitstechnische und operative Anforderungen nicht erfüllen können, haben möglicherweise Schwierigkeiten, Plattformpartnerschaften zu gewinnen und zu halten.
Marktführer im Embedded Insurance Markt Saudi-Arabien
-
Rasan Information Technology Company
-
Yasmina
-
Tameeni
-
Tree Digital Insurance Agency
-
Gonsure
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Embedded Insurance Markt Saudi-Arabien Unternehmen in diesem Bericht
- Yasmina
- Rasan Information Technology Company (Tameeni)
- Tawuniya
- Al Rajhi Takaful
- Tree Digital Insurance Agency
- Shory
- Rommana
- Gonsure
- BCare
- Tameen Link
- Walaa
- Bupa Arabia
- MedGulf
Neueste Industrielle Entwicklungen in Embedded Insurance Markt Saudi-Arabien
- Februar 2026: Samsung Care+ Monthly-Abonnement in Saudi-Arabien durch eine Partnerschaft zwischen Chubb Arabia und Samsung Saudi Electronics eingeführt, mit eingebettetem Geräteschutz am Kaufpunkt im Samsung eStore und der ShopApp mit einer Deckung von bis zu 36 Monaten, unbegrenzten Reparaturansprüchen und einem Tür-zu-Tür-Servicemodell.
- Februar 2025: ZainTECH kooperierte mit Diamond Policy und der SHAHIN-Plattform auf der LEAP 2025, um Cloud-Computing, Datenanalytik und Cybersicherheitsfähigkeiten in den Betrieb der saudi-arabischen Versicherungsvermittlung zu integrieren und die digitale Schadenbearbeitung sowie die Infrastrukturresilienz zu verbessern.
- Januar 2025: Najm und die Nationale Versicherungsvermittlung unterzeichneten auf der Money20/20 Middle East eine Partnerschaftsvereinbarung zur Entwicklung digitaler Versicherungslösungen, zur Integration von Fahrzeugdaten und zur Beschleunigung von Kraftfahrzeugversicherungsverfahren.
Berichtsumfang des Embedded Insurance Markts Saudi-Arabien
Segmentierungsübersicht
| Kraftfahrzeug und Mobilität |
| Gesundheit und Medizin |
| Güter- und Geräteschutz |
| Reise und Assistance |
| Schutz und Sparen |
| Sonstige Versicherungsdeckungen |
| E-Commerce-Marktplätze und spezialisierte Online-Händler |
| Stationärer Einzelhandel und OEM-Verkaufspunkte |
| Reise-, Ticketing- und Mobilitätsplattformen |
| Banken, fintech-Unternehmen und Buy-now-pay-later-Checkout-Plattformen |
| Telekommunikations- und Versorgungsanbieter |
| Sonstige Nicht-Versicherungspartner |
| Privat/Verbraucher |
| Gewerbe/Unternehmen |
| Kurzfristig / Aktivitätsspezifisch |
| Jährlich / Mehrjährig |
| API-integriert |
| White-Label / Affinität |
| Mitarbeitergestützte Verkaufspunktdistribution |
| Nach Versicherungssparte | Kraftfahrzeug und Mobilität |
| Gesundheit und Medizin | |
| Güter- und Geräteschutz | |
| Reise und Assistance | |
| Schutz und Sparen | |
| Sonstige Versicherungsdeckungen | |
| Nach Einbettungspartnerkanal | E-Commerce-Marktplätze und spezialisierte Online-Händler |
| Stationärer Einzelhandel und OEM-Verkaufspunkte | |
| Reise-, Ticketing- und Mobilitätsplattformen | |
| Banken, fintech-Unternehmen und Buy-now-pay-later-Checkout-Plattformen | |
| Telekommunikations- und Versorgungsanbieter | |
| Sonstige Nicht-Versicherungspartner | |
| Nach Versicherungsnehmer | Privat/Verbraucher |
| Gewerbe/Unternehmen | |
| Nach Policenlaufzeit | Kurzfristig / Aktivitätsspezifisch |
| Jährlich / Mehrjährig | |
| Nach Integrationsmodell | API-integriert |
| White-Label / Affinität | |
| Mitarbeitergestützte Verkaufspunktdistribution |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Embedded Insurance in Saudi-Arabien bis 2032 erreichen?
Der Embedded Insurance Markt in Saudi-Arabien wird bis 2032 voraussichtlich 763,1 Millionen USD erreichen und ab 2027 mit einer CAGR von 19,2 % wachsen.
Welche Versicherungssparte hat den größten Anteil in Saudi-Arabien?
Kraftfahrzeug und Mobilität hielt im Jahr 2026 mit 34,6 % den größten Anteil, unterstützt durch Pflichtversicherung und fahrzeugbezogene Transaktionen.
Welches Segment hat die höchste Wachstumsprognose bis 2032?
Die API-integrierte Distribution hat mit einer CAGR von 24,6 % bis 2032 das höchste prognostizierte Wachstum.
Warum sind Banken und fintech-Unternehmen wichtig für Embedded Insurance?
Sie können Deckungen bei Kreditvergabe, Ratenzahlungen, Hypotheken und Fahrzeugfinanzierungen anbieten, wenn der Kunde bereits eine damit verbundene Transaktion abschließt.
Was sind die Haupthindernisse für eine breitere Akzeptanz von Embedded Insurance?
Legacy-Versicherersysteme, Produktsteuerungsanforderungen, Cybersicherheitsverpflichtungen und fragmentierte Daten können Integrationen und die Policenausstellung verzögern.
Welche saudi-arabischen Städte sind für die Nachfrage nach Embedded Insurance am relevantesten?
Riad führt aufgrund seiner Finanz- und Technologiekonzentration, während Dschidda, Mekka, Medina und die Ostprovinz reise-, handels-, belegschafts- und projektbezogene Nachfrage unterstützen. Kleinere Städte können ebenfalls profitieren, wenn die Online-Distribution die Notwendigkeit eines lokalen Vermittlers beseitigt.