
Tamanho e Participação do Mercado de Logística de Construção da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
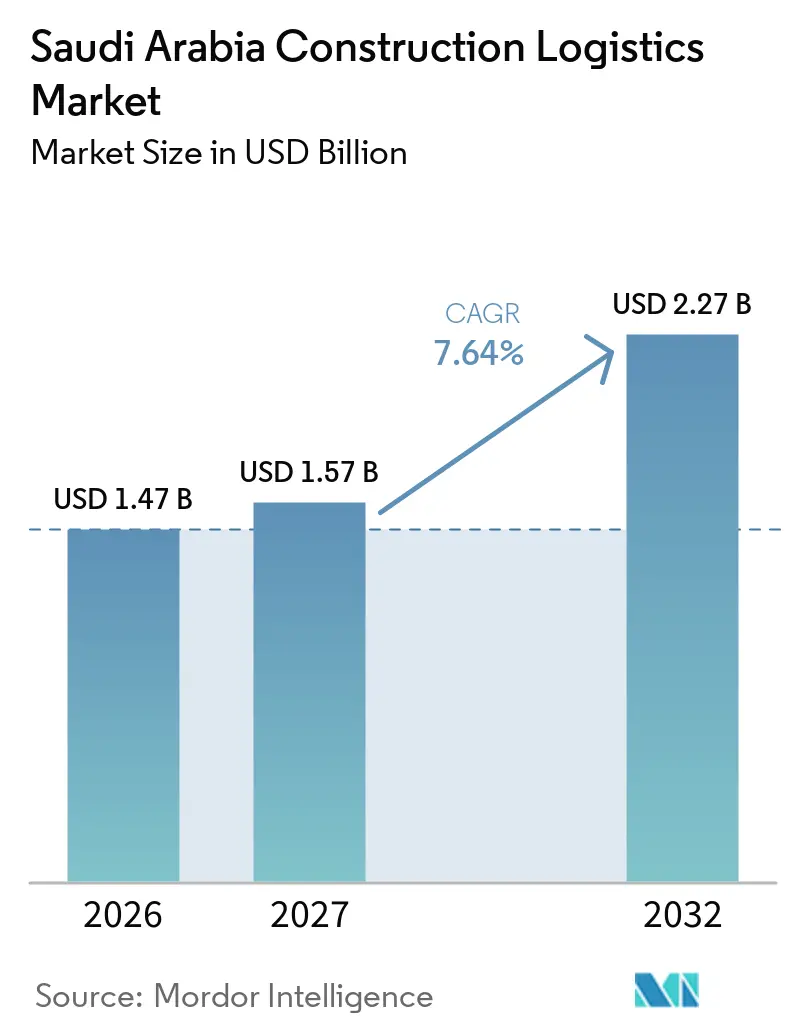
| Tamanho do mercado no ano base (2026) | 1.47 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.64 % |
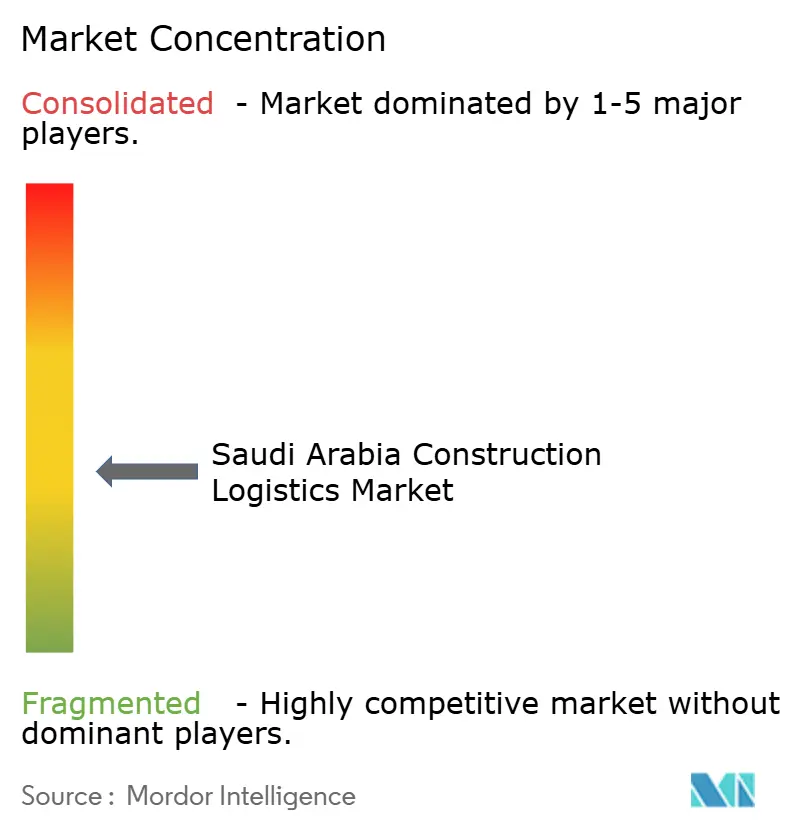
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Construção da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de logística de construção da Arábia Saudita é avaliado em 1,47 bilhões de USD em 2026. Estima-se que cresça de 1,57 bilhões de USD em 2027 para atingir 2,27 bilhões de USD até 2032, a um CAGR de 7,64% durante o período de previsão de 2027 a 2032.
O mercado de logística de construção da Arábia Saudita é sustentado por um grande portfólio de projetos de construção, imobiliário, energia, transporte, industrial e de utilidades. A adjudicação de contratos está movendo projetos do planejamento para a execução, o que aumenta a demanda por frete, armazenagem, desembaraço aduaneiro e coordenação em canteiro de obras. A localização está deslocando mais movimentação de materiais para dentro do reino e eleva o valor da distribuição interna, preparação e consolidação. A perturbação no Mar Vermelho continua a aumentar a incerteza para a carga importada e eleva o valor dos fornecedores com armazenagem local e opções de rotas. O mercado de logística de construção da Arábia Saudita também favorece fornecedores que possam combinar manuseio portuário, licenças, içamento pesado e entrega em locais remotos em um único contrato.
Principais Conclusões do Relatório
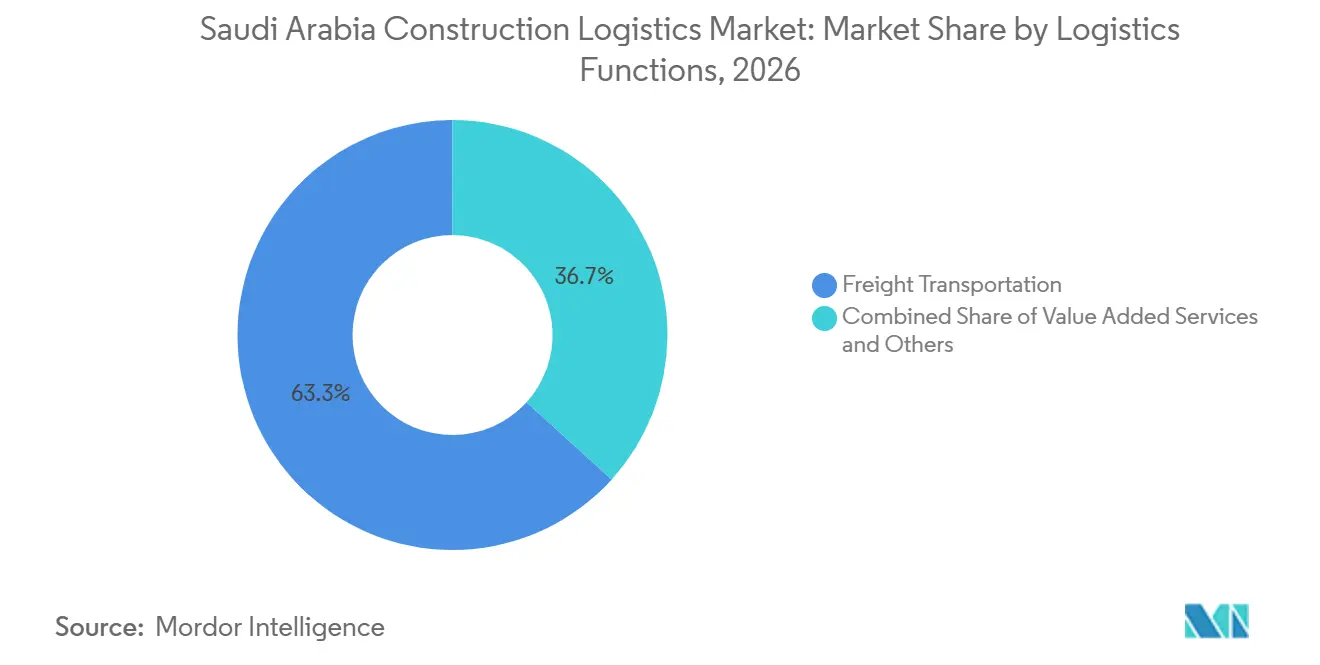
- Por função logística, o transporte de frete representa 63,27% da participação do mercado de logística de construção da Arábia Saudita em 2026, enquanto outros serviços de valor agregado têm projeção de registrar um CAGR de 8,45% até 2032.
- Por tipo de projeto, os edifícios residenciais representam 37,94% do tamanho do mercado de logística de construção da Arábia Saudita em 2026, enquanto a infraestrutura de energia e utilidades tem previsão de expandir a um CAGR de 8,23% até 2032.
- Por tipo de carga, máquinas e equipamentos de construção representam 30,14% do tamanho do mercado de logística de construção da Arábia Saudita em 2026, enquanto a carga de içamento pesado e de projetos especiais tem expectativa de registrar um CAGR de 8,96% até 2032.
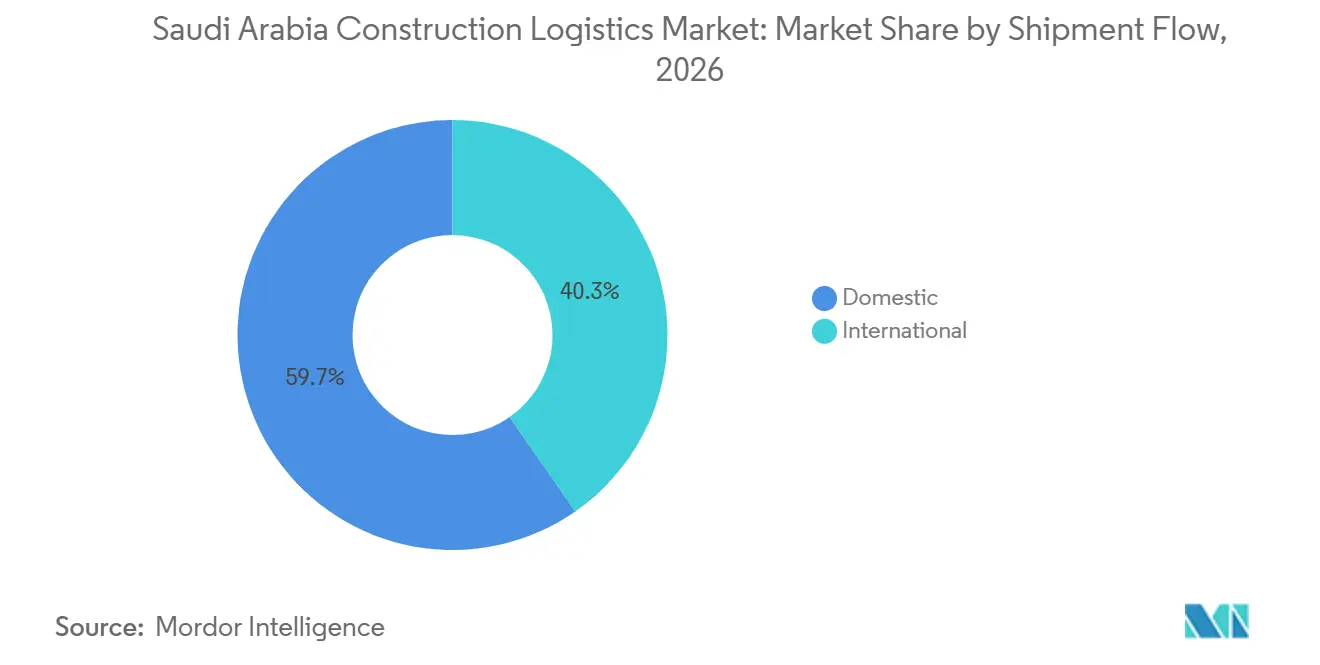
- Por fluxo de remessa, as remessas domésticas representam 59,68% da participação do mercado de logística de construção da Arábia Saudita em 2026, enquanto as remessas internacionais têm projeção de registrar um CAGR de 9,36% até 2032.
- Por geografia, a Província Oriental representa 36,83% da participação do mercado de logística de construção da Arábia Saudita em 2026, enquanto a região Ocidental tem previsão de registrar um CAGR de 8,51% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Projetos da Visão 2030 Ampliando a Demanda por Logística de Construção | +2.0% | Nacional, com atividade em Tabuk, na Província Oriental e em Riade | Médio prazo (2 a 4 anos) |
| Investimento em Transporte Fortalecendo a Conectividade de Frete em Projetos | +1.4% | Nacional, com concentração nos corredores de Riade, Jeddah e Dammam | Longo prazo (≥ 4 anos) |
| Localização da Cadeia de Suprimentos Aumentando os Requisitos de Logística Doméstica | +1.0% | Nacional, incluindo cidades industriais da MODON e SPARK | Médio prazo (2 a 4 anos) |
| Terceirização de Transporte Especializado Ampliando a Demanda por Logística de Içamento Pesado | +0.9% | Província Oriental e canteiros de obras de gigaprojetos ocidentais | Curto prazo (≤ 2 anos) |
| Visibilidade Digital Melhorando a Coordenação Integrada de Logística de Projetos | +0.7% | Nacional, com adoção antecipada na NEOM e Qiddiya | Curto prazo (≤ 2 anos) |
| Construção Modular Aumentando os Requisitos de Entrega em Locais Remotos | +0.6% | Região Ocidental e Província Oriental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Projetos da Visão 2030 Ampliando a Demanda por Logística de Construção
O mercado de logística de construção da Arábia Saudita atrai demanda de projetos concentrados que necessitam de mais planejamento do que as entregas comerciais padrão. A adjudicação de contratos nos projetos da Visão 2030 atingiu 196 bilhões de USD em 2025, um aumento de 20% em relação ao ano anterior[1]. Os locais dos projetos abrangem Tabuk, a Província Oriental, Riade, Meca e o litoral do Mar Vermelho, de modo que os fornecedores precisam de mais de um corredor operacional. Essa distribuição torna a capacidade de preparação regional e a coordenação de entrega local importantes durante a licitação. Os contratantes também devem gerenciar as exigências de alfândega, certificação SABER e pré-chegada FASAH antes que os materiais cheguem aos canteiros. O Porto da NEOM entrou em operação em 2026 e criou um portal norte do Mar Vermelho para a carga de construção que serve aos empreendimentos de Tabuk.
Investimento em Transporte Fortalecendo a Conectividade de Frete em Projetos
Os projetos de transporte expandem o mercado de logística de construção da Arábia Saudita ao melhorar o acesso entre portos, centros industriais e locais de projetos. O projeto Landbridge está planejado como uma conexão ferroviária de 1.400 km entre Jeddah, Riade e Dammam, com centros logísticos nos principais nós industriais. A rota pode reduzir a dependência do transporte exclusivamente rodoviário para materiais a granel e carga de projetos especiais. A Mawani iniciou o corredor de caminhões de Jeddah no valor de SAR 689 milhões (183,51 milhões de USD) em julho de 2025, ligando o Porto Islâmico de Jeddah à Zona Logística de Al Khomra. O corredor de 17 km inclui 12 pontes e tem projeção de aumentar a capacidade de manuseio portuário em 10%. O melhor acesso portuário também apoia a transferência mais rápida de equipamentos importados para as redes de preparação no interior.
Localização da Cadeia de Suprimentos Aumentando os Requisitos de Logística Doméstica
A localização transforma o mercado de logística de construção da Arábia Saudita de um modelo orientado para importações em direção a um sistema de distribuição doméstica mais equilibrado. A Aramco reportou 67% de conteúdo local em suas aquisições em 2025. Maior aquisição local aumenta a movimentação de fábrica para canteiro, a consolidação e a preparação de materiais. O PIF adquiriu uma participação de 30% na Masdar Building Materials em fevereiro de 2025 para apoiar a transformação da cadeia de suprimentos e a expansão da distribuição local. A China Harbour abriu uma fábrica modular de pré-moldados em Sedra com uma área de 200.000 m² e capacidade anual de até 400.000 m³ de painéis. Esses pontos de fornecimento em escala industrial aumentam a necessidade de transporte interno planejado e entrega em canteiro.
Terceirização de Transporte Especializado Ampliando a Demanda por Logística de Içamento Pesado
O mercado de logística de construção da Arábia Saudita necessita de fornecedores especializados à medida que os componentes dos projetos se tornam maiores e mais difíceis de transportar. Turbinas, naceles, conjuntos de transformadores, módulos e aço estrutural requerem rotas de engenharia e planos de içamento. A Mammoet expandiu sua frota em Al Jubail em 2026 com 60 linhas de eixo Goldhofer, 7 caminhões e 8 guindastes para atender às necessidades locais[2]. A Sarens manuseou 34 módulos pesando 18.535 toneladas e mais 108 itens pesados pesando 12.283 toneladas em Jafurah. A profundidade de ativos locais reduz o tempo de mobilização quando vários projetos requerem o mesmo equipamento. A visibilidade digital de carga e a construção modular reforçam esse requisito porque os locais remotos precisam de entrega programada, status claro dos materiais e janelas de içamento coordenadas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos nas Licenças de Cargas Superdimensionadas Perturbando os Cronogramas de Logística de Projetos | -0.5% | Nacional, especialmente rotas de acesso a Tabuk e travessias remotas no deserto | Curto prazo (≤ 2 anos) |
| Escassez de Ativos Especializados Limitando a Capacidade de Logística de Içamento Pesado | -0.4% | Agrupamentos de projetos na Província Oriental e na Região Ocidental | Curto prazo (≤ 2 anos) |
| Perturbações nas Rotas Marítimas Aumentando a Incerteza da Carga de Projetos | -0.7% | Mar Vermelho, Bab al-Mandeb e portos ocidentais da Arábia Saudita | Curto prazo (≤ 2 anos) |
| Restrições em Locais Remotos Aumentando a Complexidade de Preparação e Entrega | -0.3% | Regiões Norte e Sul, o corredor da NEOM e locais no Rub' al-Khali | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações nas Rotas Marítimas Aumentando a Incerteza da Carga de Projetos
A perturbação marítima restringe o mercado de logística de construção da Arábia Saudita porque os equipamentos importados devem chegar dentro de cronogramas rigorosos dos canteiros. O tráfego de embarcações em Bab al-Mandeb caiu 24% em agosto de 2026, enquanto os custos de seguro para petroleiros vinculados à Arábia Saudita aumentaram. Rotas mais longas ao redor da África podem adicionar 20 dias ao movimento normal pelo Mar Vermelho, aumentando o risco de lacunas de materiais nos canteiros de obras. A DEUGRO redirecionou 42 unidades fora de bitola por Jeddah em outubro de 2026, quando o transporte oceânico direto não era viável. Armazéns alfandegados próximos ao Porto Islâmico de Jeddah e ao Porto Rei Abdullah podem limitar o efeito de chegadas atrasadas. A escassez de ativos e o terreno remoto adicionam pressão adicional quando rotas alternativas requerem mais caminhões especializados e equipamentos de içamento.
Atrasos nas Licenças de Cargas Superdimensionadas Perturbando os Cronogramas de Logística de Projetos
As licenças para cargas superdimensionadas continuam sendo uma restrição direta de cronograma para o mercado de logística de construção da Arábia Saudita. A Autoridade Geral de Estradas introduziu encargos financeiros em janeiro de 2025 para licenças de cargas excepcionais, incluindo SAR 10 (2,66 USD) por tonelada acima de 45 toneladas e SAR 5 (1,33 USD) por metro adicional de comprimento[3]. As regras adicionam um custo mensurável ao transporte de equipamentos pesados e grandes módulos. As diretrizes de setembro de 2025 introduziram planejamento de rotas baseado em SIG, restrições de horário e coordenação com agências de segurança, trânsito e municipais. Projetos com muitas movimentações simultâneas podem enfrentar atrasos cumulativos quando as aprovações não se alinham com os cronogramas de guindastes ou canteiros. Fornecedores no mercado de logística de construção da Arábia Saudita com corredores pré-aprovados e fluxos de trabalho digitais de licenças podem reduzir essa exposição, mas as travessias remotas e a escassez de ativos especializados continuam sendo uma restrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
Transporte de Frete Ancora a Receita, Serviços de Valor Agregado Crescem Mais RapidamenteO transporte de frete representa 63,27% da participação do mercado de logística de construção da Arábia Saudita em 2026 e continua sendo o serviço central para a movimentação de carga de projetos. O frete rodoviário transporta vergalhões, cimento, agregados e componentes fabricados entre áreas industriais e corredores de construção. O frete marítimo continua importante para máquinas importadas, módulos pré-fabricados e equipamentos especializados. O tamanho da base de transporte de frete reflete o número de projetos ativos e suas localizações dispersas. O transporte ferroviário está emergindo como uma opção adicional para fluxos de contêineres e a granel que anteriormente se moviam apenas por caminhão. Essa mudança oferece ao mercado de logística de construção da Arábia Saudita outra forma de movimentar materiais entre os principais locais industriais e portos. Os portos sauditas adicionaram 13 serviços de navegação em abril de 2026, proporcionando capacidade de importação combinada de 97.099 TEUs[4]. Essa expansão amplia os pontos de entrada disponíveis para os fornecedores de frete. O transporte de frete, portanto, continua central para o controle de custos e a continuidade do canteiro. Ele conecta fornecedores, portos, instalações de consolidação e canteiros onde as sequências de construção deixam pouca margem para janelas de entrega perdidas, ao mesmo tempo em que responde às mudanças nas prioridades do canteiro e às restrições de entrega.
Outros serviços de valor agregado têm previsão de registrar um CAGR de 8,45%, a taxa mais rápida entre as funções logísticas. O manuseio de materiais, o desembaraço aduaneiro e a consolidação tornam-se mais valiosos quando a carga deve atender a cronogramas de documentação e entrega mais rigorosos. A digitalização da ZATCA, a certificação SABER e os procedimentos de pré-chegada FASAH tornam o suporte à conformidade parte da oferta de serviços. A Kuehne+Nagel recebeu a primeira certificação de Corretagem Aduaneira OEA da Arábia Saudita em maio de 2025. Fornecedores com essa capacidade podem reduzir a incerteza no desembaraço para importações de projetos. A armazenagem e a preparação de materiais também ganham importância quando os contratantes estocam materiais mais próximos ao canteiro. O setor de logística de construção da Arábia Saudita, portanto, depende tanto da movimentação física quanto do controle documental. Fornecedores integrados podem vincular frete, desembaraço, preparação e entrega em um único plano operacional. Esse modelo reduz as transferências que podem retardar a movimentação de carga quando partes separadas gerenciam documentação, status de estoque e agendamento da última milha. Ele oferece aos contratantes uma única parte que pode tratar de uma liberação atrasada, uma mudança no prazo de entrega ou um requisito de consolidação de materiais.

Por Tipo de Projeto:
Residencial Detém a Maior Participação, Energia e Utilidades Lidera a Trajetória de CrescimentoOs edifícios residenciais representam 37,94% do tamanho do mercado de logística de construção da Arábia Saudita em 2026. O Sakani, a ROSHN e o Programa Nacional de Habitação apoiam a movimentação contínua de materiais de construção comuns em muitos locais. Os projetos habitacionais criam necessidades recorrentes de cimento, aço, componentes pré-fabricados e materiais de acabamento. Sua ampla distribuição geográfica requer capacidade de transporte rodoviário local em vez de uma única rota de porto a canteiro. Os edifícios comerciais adicionam demanda por equipamentos mecânicos, elétricos e hidráulicos, vidraçaria e acabamentos especializados. Hotéis e projetos de varejo conectados ao desenvolvimento de Riade e do Mar Vermelho têm requisitos mais elevados para manuseio controlado. Projetos institucionais e públicos adicionam entregas para estádios, hospitais e universidades. Essa combinação sustenta uma base estável de movimentação rotineira de materiais. A entrega de habitações também cria padrões de entrega repetitivos que permitem aos fornecedores planejar o uso da frota, o reabastecimento de armazéns e a cobertura de subcontratados regionais. O volume de materiais comuns torna a disciplina de execução importante porque a entrega tardia pode afetar vários pacotes de trabalho no mesmo canteiro.
A infraestrutura de energia e utilidades tem previsão de registrar um CAGR de 8,23% até 2032, a taxa mais alta entre os tipos de projetos. Os trabalhos da Aramco em Jafurah, os projetos de energia renovável e a expansão da rede elétrica requerem componentes superdimensionados e sequenciamento preciso de entrega. Esses projetos frequentemente estão localizados longe das redes de distribuição urbana estabelecidas. O tamanho do mercado de logística de construção da Arábia Saudita para esse tipo de projeto se beneficia de carga de engenharia intensiva que necessita de estudos de rotas e içamento especializado. As instalações industriais nas cidades da MODON e na SPARK também requerem entregas repetidas durante várias fases de construção. A infraestrutura de transporte, incluindo ferrovias, cria demanda por seus próprios materiais de construção enquanto melhora a conectividade futura de frete. O planejamento nacional de transporte molda as necessidades de licenças e capacidade em todos os tipos de projetos. Fornecedores que atuam em projetos residenciais e de energia podem equilibrar fluxos de materiais de alto volume com trabalhos de carga de projetos de maior valor. Os requisitos operacionais diferem, mas ambos dependem de pontualidade precisa, manuseio seguro e visibilidade sobre o status dos materiais antes da chegada ao canteiro. Um portfólio amplo de projetos também pode apoiar o uso de armazenagem compartilhada, planejamento de transporte e equipes de operações locais.
Por Tipo de Carga:
Máquinas Detêm a Maior Participação, Carga de Içamento Pesado Impulsiona a Expansão Mais RápidaMáquinas e equipamentos de construção representam 30,14% do tamanho do mercado de logística de construção da Arábia Saudita em 2026, tornando-se a maior categoria de carga. Os canteiros ativos requerem guindastes, escavadeiras, equipamentos de cravação de estacas, usinas de concreto e equipamentos de apoio. Esses ativos têm alto valor logístico porque requerem planejamento cuidadoso de carregamento, transporte, entrega e retorno. A disponibilidade de equipamentos afeta a produtividade do projeto, o que torna a movimentação oportuna importante para os contratantes. As máquinas importadas também precisam de coordenação aduaneira e liberação portuária controlada. Os fluxos de máquinas, portanto, apoiam tanto o agenciamento de frete quanto o transporte especializado doméstico. O segmento cria trabalho regular em locais de construção em vez de entregas únicas. Continua sendo um contribuinte líder para a receita logística mesmo onde os materiais a granel dominam a tonelagem física. Os equipamentos de construção precisam de atenção ao longo de todo o seu ciclo de movimentação, incluindo entrega, implantação, reposicionamento e remoção após a conclusão de um pacote de trabalho. Fornecedores que coordenam essas etapas podem ajudar os contratantes a limitar o tempo ocioso de equipamentos e evitar congestionamentos desnecessários no canteiro.
A carga de içamento pesado e de projetos especiais tem expectativa de registrar um CAGR de 8,96% até 2032. Naceles de turbinas, bancos de transformadores, vasos de reatores e grandes módulos frequentemente requerem SPMTs, engenharia de guindastes e liberação de rotas. Esses trabalhos não podem ser tratados como frete rodoviário normal porque cada movimentação precisa de um plano de engenharia definido. Um estudo de 2026 constatou que a implantação de IoT pode reduzir a variabilidade de atrasos e custos nas operações de carga de gigaprojetos sauditas. O setor de logística de construção da Arábia Saudita se beneficia quando o rastreamento em tempo real é combinado com operações experientes de içamento pesado. Os materiais de construção continuam gerando altos volumes, mas menor intensidade de receita por tonelada. Outras cargas incluem produtos químicos, suprimentos de segurança e consumíveis que podem necessitar de manuseio com controle de temperatura ou de materiais perigosos. O crescimento de projetos complexos de energia e industriais fortalece o argumento para serviços de carga especializada. Cada projeto pode precisar de uma combinação diferente de avaliação de rotas, planos de içamento, coordenação de escolta e entrega controlada a um ponto de instalação definido. Esse trabalho recompensa operadores com equipamentos no país, equipes experientes e procedimentos de coordenação estabelecidos.
Por Fluxo de Remessa:
Fluxos Domésticos Lideram, Segmento Internacional Registra a Expansão Mais RápidaAs remessas domésticas representam 59,68% do mercado de logística de construção da Arábia Saudita em 2026. Essa participação reflete a execução simultânea de projetos em cinco agrupamentos regionais e o crescimento da fabricação local. As movimentações de fábrica para canteiro precisam de consolidação, preparação e entrega rodoviária previsível. A logística doméstica também apoia a transferência de materiais dos portos para instalações de distribuição regional. Os programas de aquisição local podem aumentar essa atividade mesmo quando os volumes totais de importação continuam importantes. A participação das remessas domésticas se beneficia da necessidade de reposicionar equipamentos e materiais entre canteiros ativos. Operadores internos com frotas, armazéns e acesso regional a canteiros estão bem posicionados para capturar esse trabalho. A mudança favorece redes operacionais que se estendem além dos principais portos. Os fluxos domésticos podem ser perturbados quando os materiais não estão disponíveis no local necessário, mesmo que já tenham passado pelo porto ou saído de uma fábrica. A armazenagem regional e uma base de transporte local confiável, portanto, ajudam os fornecedores a responder às mudanças no consumo do canteiro e nos cronogramas de entrega.
As remessas internacionais têm previsão de registrar um CAGR de 9,36% até 2032. Equipamentos especializados, materiais de engenharia e componentes de alto valor ainda requerem fornecimento no exterior. A Maersk aplicou restrições de reserva e suspendeu temporariamente serviços selecionados em março de 2026, afetando as operações dos portos do Golfo e redirecionando parte da carga saudita por Jeddah e pelo Porto Rei Abdullah. Essas mudanças tornam a flexibilidade de rotas importante para projetos dependentes de importações no mercado de logística de construção da Arábia Saudita. A Saudi Global Ports testou uma rota ferroviária-rodoviária leste-oeste em 2025 que conecta os portos do Golfo e do Mar Vermelho. A localização pode reduzir o papel relativo das importações ao longo do tempo, mas os requisitos dos projetos manterão o frete internacional relevante durante o período de previsão. A taxa de crescimento mais rápida reflete a necessidade contínua de equipamentos e componentes que ainda não são totalmente fabricados localmente. Os fornecedores devem gerenciar alfândega, opções portuárias e roteamento de contingência juntamente com o agenciamento de frete padrão. As movimentações internacionais podem precisar de escalas portuárias revisadas, armazenagem adicional ou arranjos alternativos de transferência interna quando as condições marítimas mudam. Esses requisitos operacionais tornam a comunicação entre fornecedores, prestadores de frete, equipes de projetos e equipes de canteiro essencial.
Análise Geográfica
A Província Oriental representa 36,83% da participação do mercado de logística de construção da Arábia Saudita em 2026. Os programas da Aramco, o desenvolvimento de Jafurah, a SPARK e Jubail criam uma fonte concentrada de carga de projetos industriais e de energia. O Porto Comercial de Jubail iniciou as operações de contêineres sob a Saudi Global Ports em abril de 2026. A região se beneficia de bases estabelecidas de içamento pesado em Al Jubail e de ligações ferroviárias com o porto seco de Riade. A ASMO gerenciou mais de 56.000 itens de materiais por meio de 380 acordos em abril de 2026, demonstrando a escala da atividade de aquisição local. A região pode apoiar tanto a distribuição de materiais de alto volume quanto a movimentação de carga de engenharia. Essa força oferece ao mercado de logística de construção da Arábia Saudita uma base confiável para atender a trabalhos industriais de capital intensivo. Sua base industrial ajuda a reduzir a distância entre fornecedores, instalações logísticas e canteiros de obras. Isso torna a Província Oriental um centro operacional chave para fornecedores que atendem a projetos de energia e utilidades. Sua atividade industrial estabelecida oferece aos operadores acesso a mão de obra especializada, equipamentos, fornecedores e conhecimento operacional que são mais difíceis de estabelecer perto de locais de projetos mais recentes.
A região Ocidental tem previsão de registrar um CAGR de 8,51% até 2032, a taxa mais rápida entre as áreas geográficas. A NEOM, Amaala, The Red Sea e a expansão do porto de Jeddah criam demanda tanto para entrada marítima quanto para entrega em locais remotos. O Porto da NEOM espera que seu terminal de contêineres T1 atinja 1,5 milhão de TEUs de capacidade até 2027. Essa instalação pode encurtar o percurso rodoviário para a carga de construção da área de Tabuk. A CEVA Almajdouie e o Porto da NEOM assinaram um memorando de entendimento em outubro de 2026 para explorar soluções logísticas ao longo do corredor Europa-Egito-Arábia Saudita-GCC-Iraque. A região precisa de gestão de preparação e rotas porque seus projetos estão distribuídos por longas distâncias. Uma capacidade portuária mais forte pode melhorar a absorção de carga, mas não elimina a complexidade do acesso ao canteiro. Os fornecedores devem coordenar trabalhos marítimos, rodoviários, de armazenagem e de entrega final. A sequência é especialmente importante quando a carga chega para canteiros com acesso limitado, infraestrutura de apoio incompleta ou janelas de entrega restritas. Uma rede ocidental bem planejada pode reduzir o manuseio interno, mas ainda deve levar em conta as condições do canteiro e as mudanças de cronograma.
A região Central é a segunda maior área geográfica por receita e está ancorada pelos programas de construção, industrial e de transporte de Riade. A DHL anunciou um investimento de EUR 130 milhões (152,92 milhões de USD) em um armazém multiusuário de 78.000 m² na Zona Logística Integrada Especial, com conclusão prevista para o segundo trimestre de 2027. As instalações de distribuição central podem atender tanto a canteiros de obras urbanos quanto a corredores internos mais amplos. As regiões Norte e Sul são menores, mas continuam ativas por meio de projetos de utilidades, cidades econômicas e do corredor do Mar Vermelho. A GAC abriu seu 10º escritório saudita no porto de Jizan em novembro de 2025. Essas regiões precisam de planejamento personalizado porque a distância, o terreno e menos nós logísticos podem aumentar a complexidade da entrega. O mercado de logística de construção da Arábia Saudita precisa de cobertura nacional em vez de um modelo operacional centrado em portos.
Cenário Competitivo
O mercado de logística de construção da Arábia Saudita é fragmentado, com integradores globais de frete, especialistas em içamento pesado e transportadoras sauditas atendendo a diferentes necessidades. A DSV, a DHL e a Kuehne+Nagel competem em agenciamento internacional, logística contratada e corretagem aduaneira. A DSV concluiu sua integração da DB Schenker na Arábia Saudita em fevereiro de 2026. A DHL está construindo um armazém multiusuário em Riade, que adicionará capacidade regional de armazenagem e distribuição. A certificação OEA da Kuehne+Nagel oferece uma capacidade diferenciada de corretagem aduaneira. Essas empresas utilizam redes globais e ofertas de serviços multimodais para atender a clientes de construção e industriais. Sua posição é mais forte onde importações, requisitos aduaneiros e coordenação de fornecedores de múltiplos países são centrais. Empresas especializadas competem onde a capacidade física e o conhecimento de engenharia importam mais do que a escala da rede.
A Mammoet e a Sarens operam no segmento de içamento pesado, onde a profundidade de ativos, a certificação de engenharia e a gestão de licenças são essenciais. A Mammoet adicionou veículos, linhas de eixo e guindastes em Al Jubail para melhorar a disponibilidade no país. A Sarens utilizou guindastes com capacidade de até 1.250 toneladas e um SPMT de 120 eixos para os trabalhos em Jafurah. Esses movimentos mostram que a disponibilidade local de equipamentos pode determinar o tempo de resposta e a viabilidade de entrega. Uma área de serviço mal atendida continua sendo a logística integrada de porto a canteiro, que combina manuseio, licenças, içamento e preparação em locais remotos. A conformidade com as normas aduaneiras e de produtos adiciona uma barreira para empresas sem estruturas operacionais sauditas estabelecidas. O rastreamento digital está se tornando importante em grandes projetos e apoia uma coordenação mais confiável. Transportadoras domésticas menores podem continuar a atuar como subcontratadas onde as empresas de primeiro nível se concentram na gestão e no trabalho especializado.
Os operadores de origem saudita utilizam relacionamentos domésticos, armazéns e acesso portuário para proteger seus papéis locais. A Bahri Logistics assinou um acordo com a Red Sea Global e abriu uma zona alfandegada no Porto Islâmico de Jeddah. A CEVA Almajdouie e o Porto da NEOM estão se posicionando para um corredor multimodal ocidental por meio de seu memorando de outubro de 2026. A FTE Logistics, a ASR Logistics e a Maxx Arabia podem apoiar o transporte doméstico à medida que os fornecedores integrados coordenam escopos de projetos mais amplos. Essa estrutura cria competição entre amplitude de rede, ativos especializados e alcance de entrega local. O mercado de logística de construção da Arábia Saudita tem espaço para empresas que conectam essas capacidades sem passar a carga por vários subcontratados. As ferramentas digitais podem melhorar o planejamento de rotas, o status de equipamentos e a visibilidade de materiais, mas não substituem o conhecimento de licenças ou a execução em canteiro. A competição, portanto, baseia-se na capacidade prática de entrega, bem como na escala. No mercado de logística de construção da Arábia Saudita, isso permite que empresas com papéis especializados ou locais definidos compitam ao lado de fornecedores liderados por redes. Os contratantes avaliarão se um fornecedor pode manter visibilidade do porto até a entrega final, resolver problemas de licenças e implantar ativos quando as frentes de trabalho mudam. Isso deixa espaço para empresas globais, especialistas e transportadoras locais que possam demonstrar execução confiável em suas áreas de serviço selecionadas.
Líderes do Setor de Logística de Construção da Arábia Saudita
-
CEVA Almajdouie Logistics
-
Bahri Integrated Logistics
-
Mammoet Saudi Arabia
-
Kuehne+Nagel
-
deugro (KSA) Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Construção da Arábia Saudita Empresas cobertas neste relatório
- A.P. Moller - Maersk
- Aertssen Machinery Services
- Al Jaber Heavy Lift & Transport
- Al Khaldi-Bertling Logistics Ltd
- ASR Logistics
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics (CMA CGM Group, including Fagioli)
- deugro (KSA) Ltd
- DHL Global Forwarding
- DSV A/S (including Schenker)
- Expeditors International of Washington, Inc.
- FTE Logistics
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- JAS Worldwide
- Kanoo Shipping & Logistics (YBA Kanoo)
- Kuehne+Nagel
- Mammoet Saudi Arabia
- Maxx Arabia
- Sarens
- SMG Logistics & Transport Company
Desenvolvimentos industriais recentes em Mercado de Logística de Construção da Arábia Saudita
- Outubro de 2026: O Porto da NEOM e a CEVA Almajdouie Logistics assinaram um Memorando de Entendimento para explorar soluções logísticas integradas ao longo do corredor multimodal Europa-Egito-Arábia Saudita-GCC-Iraque, combinando a localização do Porto da NEOM no Mar Vermelho com as redes de transporte rodoviário, corretagem aduaneira e armazenagem alfandegada da CEVA Almajdouie.
- Abril de 2026: A Mawani lançou 13 novos serviços de navegação para três portos sauditas com a Maersk, MSC e CMA CGM, adicionando capacidade combinada superior a 97.099 TEUs.
- Março de 2026: A Sarens concluiu 124 içamentos de precisão na planta de NGL de Shaybah da Saudi Aramco no deserto do Rub' al-Khali, implantando um guindaste LR1750 com capacidade de 750 toneladas e um CC2400 com capacidade de 400 toneladas, transportados 750 km a partir de Jubail, com içamentos individuais atingindo 205 toneladas, restaurando a produção da planta de 1.800 para 2.400 MMSCFD.
- Fevereiro de 2026: A DSV concluiu a integração total da DB Schenker na Arábia Saudita, criando uma organização unificada de Aéreo e Marítimo, Logística Contratada e Rodoviária com escala e capacidade aprimoradas para os requisitos de clientes de construção e industriais em todo o reino.
Escopo do Relatório do Mercado de Logística de Construção da Arábia Saudita
Visão geral da segmentação
| Transporte de Frete | Rodoviário |
| Ferroviário | |
| Marítimo | |
| Outros | |
| Armazenagem e Preparação de Materiais | |
| Outros Serviços de Valor Agregado (Manuseio de Materiais, Desembaraço Aduaneiro, Consolidação, etc.) |
| Edifícios Residenciais | Vilas e Casas Unifamiliares |
| Apartamentos e Edifícios Multifamiliares | |
| Edifícios Comerciais | Edifícios de Escritórios |
| Varejo e Centros Comerciais | |
| Hotéis e Edifícios de Hospitalidade | |
| Outros Edifícios Comerciais (Lazer, Entretenimento, etc.) | |
| Edifícios Institucionais e Públicos | Instalações de Saúde |
| Instalações de Educação | |
| Edifícios Governamentais e Administrativos | |
| Outras Instalações Institucionais e Públicas (Edifícios Religiosos, Culturais, Cívicos, etc.) | |
| Instalações Industriais | |
| Infraestrutura de Transporte | |
| Infraestrutura de Energia e Utilidades | |
| Outros Projetos de Construção |
| Materiais de Construção |
| Máquinas e Equipamentos de Construção |
| Carga de Içamento Pesado e de Projetos Especiais |
| Outros |
| Doméstico |
| Internacional |
| Central (Riade, Al-Qassim e Hail) |
| Oriental (Ash-Sharqiyah) |
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) |
| Norte (Al-Jouf e Arar) |
| Sul (Asir, Jazan e Najran) |
| Por Função Logística | Transporte de Frete | Rodoviário |
| Ferroviário | ||
| Marítimo | ||
| Outros | ||
| Armazenagem e Preparação de Materiais | ||
| Outros Serviços de Valor Agregado (Manuseio de Materiais, Desembaraço Aduaneiro, Consolidação, etc.) | ||
| Por Tipo de Projeto | Edifícios Residenciais | Vilas e Casas Unifamiliares |
| Apartamentos e Edifícios Multifamiliares | ||
| Edifícios Comerciais | Edifícios de Escritórios | |
| Varejo e Centros Comerciais | ||
| Hotéis e Edifícios de Hospitalidade | ||
| Outros Edifícios Comerciais (Lazer, Entretenimento, etc.) | ||
| Edifícios Institucionais e Públicos | Instalações de Saúde | |
| Instalações de Educação | ||
| Edifícios Governamentais e Administrativos | ||
| Outras Instalações Institucionais e Públicas (Edifícios Religiosos, Culturais, Cívicos, etc.) | ||
| Instalações Industriais | ||
| Infraestrutura de Transporte | ||
| Infraestrutura de Energia e Utilidades | ||
| Outros Projetos de Construção | ||
| Por Tipo de Carga | Materiais de Construção | |
| Máquinas e Equipamentos de Construção | ||
| Carga de Içamento Pesado e de Projetos Especiais | ||
| Outros | ||
| Por Fluxo de Remessa | Doméstico | |
| Internacional | ||
| Por Região | Central (Riade, Al-Qassim e Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Ocidental (Al-Bahah, Meca, Medina e Tabuk) | ||
| Norte (Al-Jouf e Arar) | ||
| Sul (Asir, Jazan e Najran) | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por logística de construção na Arábia Saudita?
A entrega de projetos da Visão 2030, o investimento em transporte, a aquisição local e os projetos complexos de energia sustentam a demanda por serviços de frete, armazenagem, desembaraço e içamento pesado. Em conjunto, essas atividades requerem estreita coordenação entre proprietários de projetos, contratantes, portos, fornecedores e equipes de entrega em canteiro.
Qual é o tamanho do mercado de logística de construção da Arábia Saudita?
O setor é avaliado em 1,47 bilhões de USD em 2026 e tem previsão de atingir 2,27 bilhões de USD até 2032 a um CAGR de 7,64%. Essa previsão reflete a execução contínua de projetos de construção, maiores necessidades de distribuição doméstica e demanda por serviços de carga de projetos mais complexos.
Qual função logística tem a maior participação de receita?
O transporte de frete lidera com uma participação de receita de 63,27% em 2026 porque movimenta materiais, máquinas e equipamentos entre portos, fornecedores e canteiros. A entrega rodoviária continua importante porque os projetos estão distribuídos por locais urbanos, industriais, costeiros e remotos.
Qual tipo de projeto está crescendo mais rapidamente?
A infraestrutura de energia e utilidades tem projeção de registrar um CAGR de 8,23% até 2032, sustentada por projetos de gás, energia renovável e rede elétrica. Esses programas requerem transporte de engenharia, içamento pesado e entrega coordenada para equipamentos de alto valor.
Qual região oferece as melhores perspectivas de crescimento?
A região Ocidental tem projeção de registrar um CAGR de 8,51% até 2032, sustentada pela NEOM, pelos empreendimentos do Mar Vermelho e pela expansão da capacidade portuária. A região requer coordenação integrada de transporte marítimo, rodoviário, armazenagem e última milha porque muitos empreendimentos estão localizados longe dos hubs logísticos tradicionais.
Quais riscos afetam a entrega de carga de construção na Arábia Saudita?
A perturbação no Mar Vermelho, as licenças para cargas superdimensionadas, a disponibilidade de ativos especializados e os locais remotos de projetos podem prolongar os prazos de entrega e aumentar as necessidades de coordenação. Os operadores podem reduzir a exposição utilizando preparação planejada, processos documentados de licenças, ativos especializados disponíveis e opções de roteamento alternativo.