
サウジアラビア建設ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
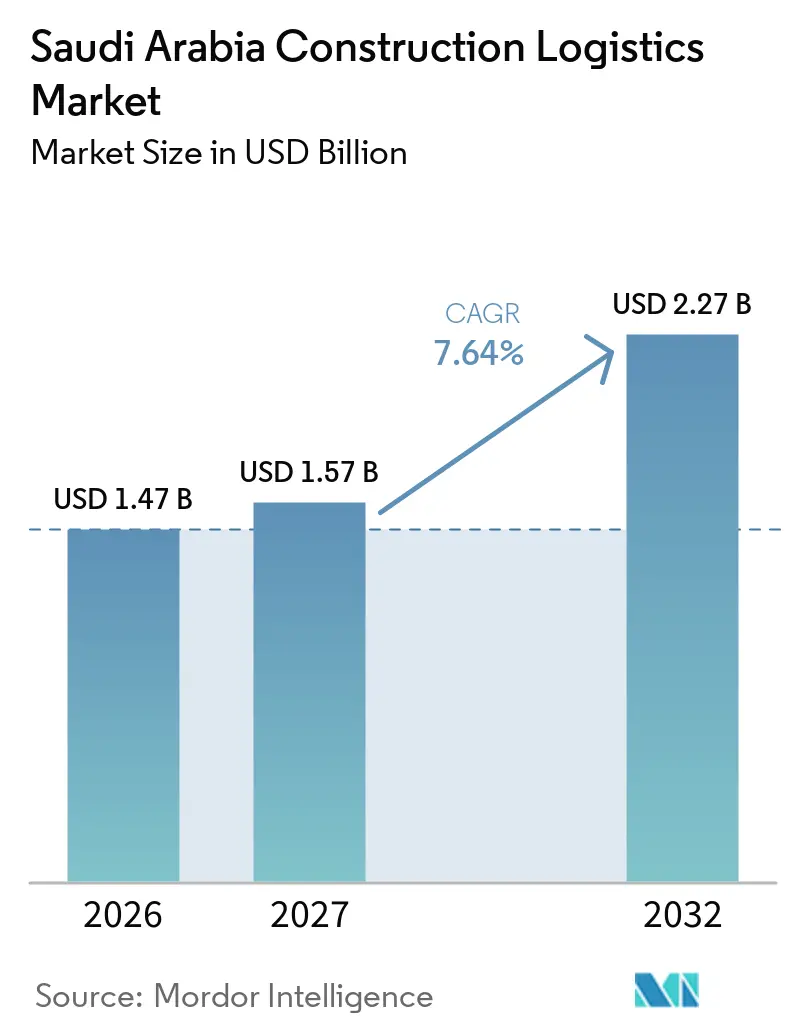
| 基準年の市場規模 (2026) | 1.47 十億米ドル |
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.27 十億米ドル |
| 成長率 (2027 - 2032) | 7.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア建設ロジスティクス市場分析
サウジアラビア建設ロジスティクス市場規模は2026年に1.47 ビリオン 米ドルと評価されています。2027年の1.57 ビリオン 米ドルから2032年には2.27 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは7.64%です。
サウジアラビア建設ロジスティクス市場は、建設、不動産、電力、輸送、産業、公益事業プロジェクトの大規模なパイプラインに支えられています。契約受注によりプロジェクトが計画段階から実施段階へと移行し、フレート、保管、通関処理、現場調整への需要が高まっています。ローカライゼーションの進展により、王国内での資材移動が増加し、内陸流通、ステージング、混載の価値が高まっていす。紅海の混乱は輸入カーゴの不確実性を高め続けており、現地保管とルートオプションを持つプロバイダーの価値を高めています。サウジアラビア建設ロジスティクス市場では、港湾荷役、許可取得、重量物吊り上げ、遠隔地配送を一つの契約にまとめられるプロバイダーが優位に立っています。
主要レポートのポイント
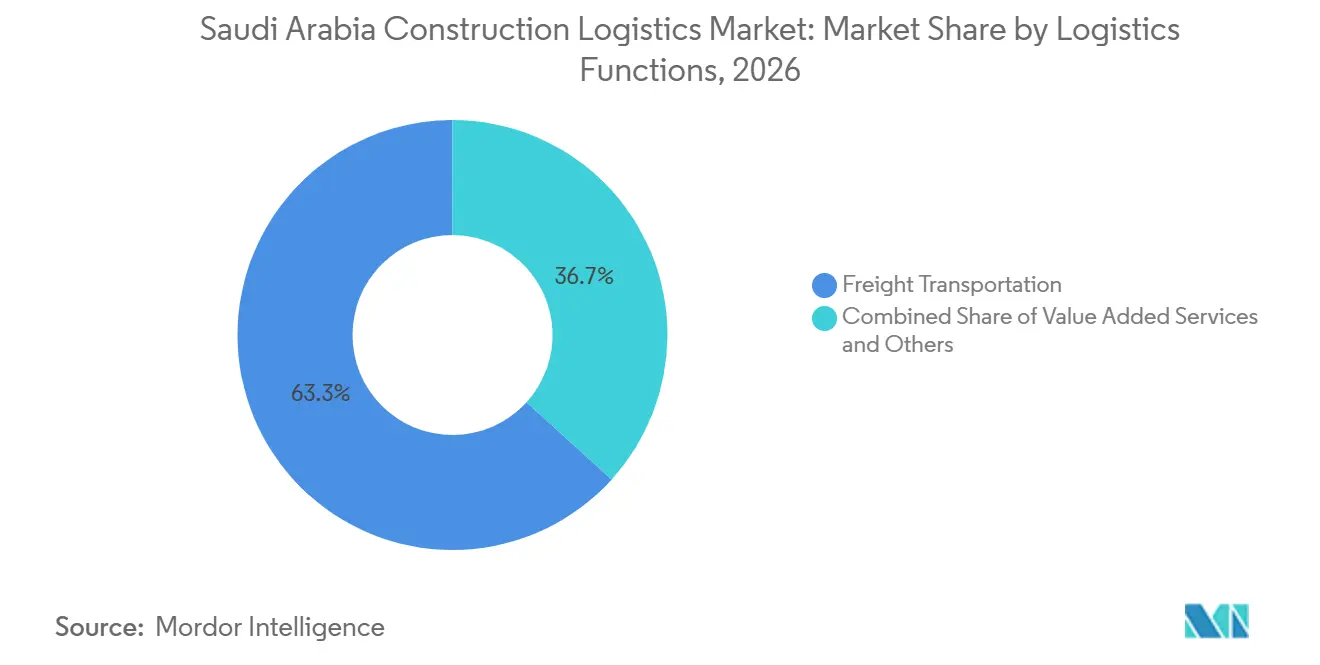
- ロジスティクス機能別では、フレート輸送が2026年のサウジアラビア建設ロジスティクス市場シェアの63.27%を占めており、その他の付加価値サービスは2032年までに8.45%のCAGRを記録すると予測されています。
- プロジェクトタイプ別では、住宅建物が2026年のサウジアラビア建設ロジスティクス市場規模の37.94%を占めており、エネルギー・公益事業インフラは2032年までに8.23%のCAGRで拡大すると予測されています。
- カーゴタイプ別では、機械・建設機器が2026年のサウジアラビア建設ロジスティクス市場規模の30.14%を占めており、重量物吊り上げ・プロジェクトカーゴは2032年までに8.96%のCAGRを記録すると予測されています。
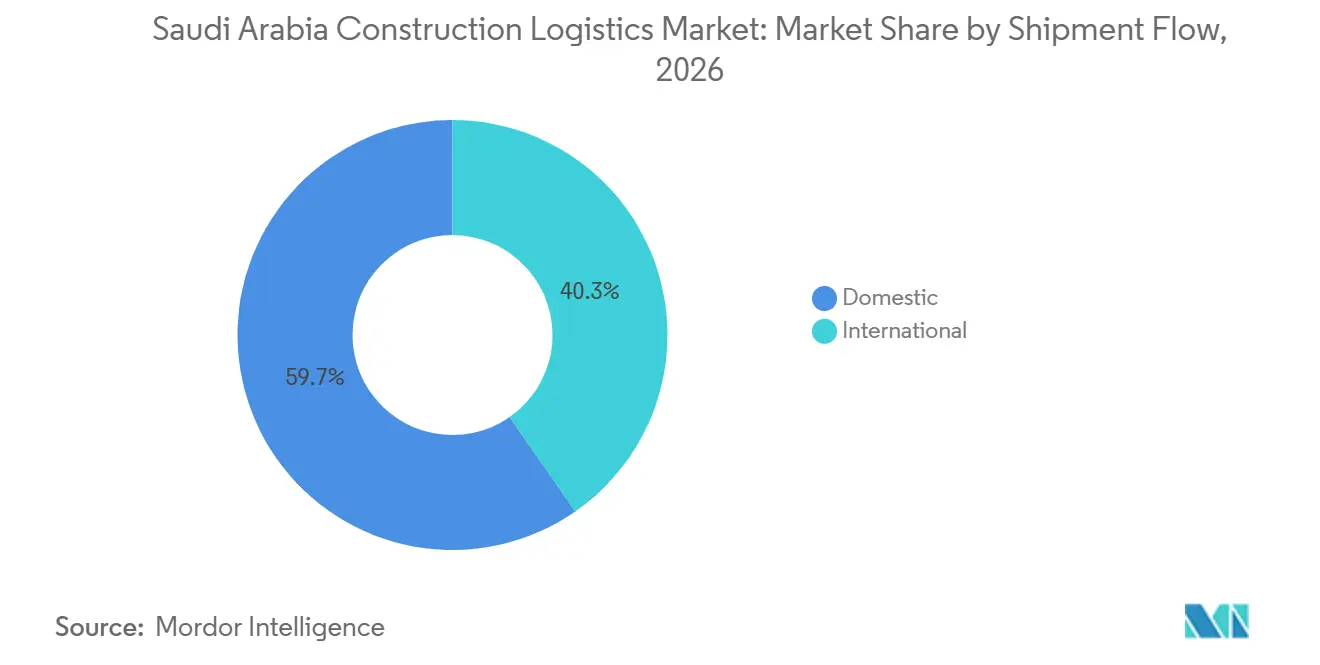
- 輸送フロー別では、国内輸送が2026年のサウジアラビア建設ロジスティクス市場シェアの59.68%を占めており、国際輸送は2032年までに9.36%のCAGRを記録すると予測されています。
- 地域別では、東部州が2026年のサウジアラビア建設ロジスティクス市場シェアの36.83%を占めており、西部地域は2032年までに8.51%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030プロジェクトによる建設ロジスティクス需要の拡大 | +2.0% | タブーク、東部州、リヤドでの活動を含む全国規模 | 中期(2〜4年) |
| 輸送投資によるプロジェクトフレート接続性の強化 | +1.4% | リヤド、ジェッダ、ダンマームの各回廊に集中した全国規模 | 長期(4年以上) |
| サプライチェーンのローカライゼーションによる国内ロジスティクス需要の増加 | +1.0% | MODONの工業都市およびSPARKを含む全国規模 | 中期(2〜4年) |
| 特殊輸送のアウトソーシングによる重量物吊り上げロジスティクス需要の拡大 | +0.9% | 東部州よび西部ギガプロジェクトサイト | 短期(2年以内) |
| デジタル可視化による統合プロジェクトロジスティクス調整の改善 | +0.7% | NEOMおよびキディヤでの早期導入を含む全国規模 | 短期(2年以内) |
| モジュール建設による遠隔地配送要件の増加 | +0.6% | 西部地域および東部州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030プロジェクトによる建設ロジスティクス需要の拡大
サウジアラビア建設ロジスティクス市場は、標準的な商業配送よりも多くの計画を必要とする集中型プロジェクトからの需要を取り込んでいます。ビジョン2030プロジェクト全体の契約受注額は2025年に196 ビリオン 米ドルに達し、前年比20%増となりました[1]。プロジェクトの所在地はタブーク、東部州、リヤド、メッカ、紅海沿岸に及ぶため、プロバイダーは複数の運営回廊を必要とします。この分散により、入札時には地域のステージング能力と現地配送調整が重要となります。また、請負業者は資材が現場に到着する前に通関、SABER認証、FASAHの事前到着要件を管理しなければなりません。NEOMの港は2026年に運営を開始し、タブーク開発に向けた建設カーゴの北部紅海ゲートウェイとなりました。
輸送投資によるプロジェクトフレート接続性の強化
輸送プロジェクトは、港湾、工業センター、プロジェクト所在地間のアクセスを改善することで、サウジアラビア建設ロジスティクス市場を拡大させます。ランドブリッジプロジェクトは、ジェッダ、リヤド、ダンマームを結ぶ1,400kmの鉄道接続として計画されており、主要工業ノードに物流センターが設置される予定です。このルートにより、ブレークバルク資材やプロジェクトカーゴの道路のみへの依存を軽減できます。マワニは2025年7月に6億8,900万サウジアラビアリヤル(1億8,351万 米ドル)のジェッダトラック回廊の建設を開始し、ジェッダ・イスラミック港とアル・ホムラ物流ゾーンを接続します。全長17kmのこの回廊には12の橋が含まれており、港湾荷役能力を10%向上させると予測されています。港湾アクセスの改善は、輸入機器の内陸ステージングネットワークへの迅速な移送も支援します。
サプライチェーンのローカライゼーションによる国内ロジスティクス需要の増加
ローカライゼーションにより、サウジアラビア建設ロジスティクス市場は輸入主導型モデルから、よりバランスの取れた国内流通システムへと変化しています。アラムコは2025年の調達における現地コンテンツ比率が67%であると報告しました。現地調達の増加により、工場から現場への移動、混載、資材ステージングが増加します。PIFは2025年2月にマスダール建設資材の30%の株式を取得し、サプライチェーンの変革と現地流通の拡大を支援しています。中国港湾は、セドラに20万m²の敷地面積と年間最大40万m³のパネル生産能力を持つモジュール式プレキャスト工場を開設しました。これらの工場規模の供給拠点により、計画的な内陸輸送と現場配送の必要性が高まっています。
特殊輸送のアウトソーシングによる重量物吊り上げロジスティク需要の拡大
プロジェクトのコンポーネントが大型化・移動困難化するにつれ、サウジアラビア建設ロジスティクス市場では専門プロバイダーが必要とされています。タービン、ナセル、変圧器アセンブリ、モジュール、構造用鋼材には、エンジニアリングルートと吊り上げ計画が必要です。マムートは2026年にアル・ジュバイルの車両群を60台のゴールドホーファーアクスルライン、7台のトラック、8台のクレーンで拡充し、現地需要に対応しました[2]。サレンスはジャフラーで18,535トンの重量を持つ34モジュールと、12,283トンの重量を持つ108点の重量物を取り扱いました。現地の資産の充実により、複数のプロジェクトが同じ機器を必要とする場合の動員時間が短縮されます。デジタルカーゴ可視化とモュール建設はこの要件を強化します。遠隔地の現場では、時間通りの配送、明確な資材状況、調整された吊り上げウィンドウが必要とされるためです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型貨物許可の遅延によるプロジェクトロジスティクススケジュールの混乱 | -0.5% | タブークのアクセスルートと遠隔地の砂漠横断を中心とした全国規模 | 短期(2年以内) |
| 特殊資産の不足による重量物吊り上げロジスティクス能力の制限 | -0.4% | 東部州および西部地域のプロジェクトクラスター | 短期(2年以内) |
| 海上ルートの混乱によるプロジェクトカーゴの不確実性の増大 | -0.7% | 紅海、バブ・エル・マンデブ、西部サウジ港 | 短期(2年以内) |
| 遠隔地の制約によるステージングと配送の複雑性の増大 | -0.3% | 北部・南部地域、NEOMの回廊、ルブアルハリのサイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
海上ルートの混乱によるプロジェクトカーゴの不確実性の増大
輸入機器は狭い現場スケジュール内に到着しなければならないため、海上の混乱はサウジアラビア建設ロジティクス市場を制約します。バブ・エル・マンデブの船舶交通量は2026年8月に24%減少し、サウジ関連タンカーの保険コストが増加しました。アフリカ回りの長距離ルートは通常の紅海輸送に比べて20日間の遅延を生じさせる可能性があり、プロジェクト現場での資材不足のリスクが高まります。DEUGROは2026年10月、直接海上輸送が実行不可能な場合に42台の超大型ユニットをジェッダ経由で迂回させました。ジェッダ・イスラミック港とキング・アブドラ港近くの保税倉庫は、到着遅延の影響を軽減できます。資産不足と遠隔地の地形は、代替ルートがより多くの特殊トラックと吊り上げ機器を必要とする場合にさらなる圧力を加えます。
大型貨物許可の遅延によるプロジェクトロジスティクススケジュールの混乱
大型貨物許可は、サウジアラビア建設ロジスティクス市場における直接的なスケジュール制約として残っています。道路総局は2025年1月に特例積載許可に対する財務的な料金を導入し、45トンを超える1トンあたり10サウジアラビアリヤル(2.66米ドル)、長さの追加1メートルあたり5サウジアラアリヤル(1.33米ドル)が課されます[3]。この規則により、重機や大型モジュールの移動コストが測定可能な形で増加します。2025年9月のガイダンスでは、GISベースのルート計画、時間制限、セキュリティ・交通・市区町村機関との調整が導入されました。多数の同時移動を伴うプロジェクトでは、承認がクレーンや現場スケジュールと一致しない場合に累積的な遅延が生じる可能性があります。事前承認済み回廊とデジタル許可ワークフローを持つサウジアラビア建設ロジスティクス市場のプロバイダーはこのリスクを軽減できますが、遠隔地の横断と限られた特殊資産は依然として制約となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:
フレート輸送が収益の中核、付加価値サービスが最速で拡大レート輸送は2026年のサウジアラビア建設ロジスティクス市場シェアの63.27%を占めており、プロジェクトカーゴ移動のコアサービスとして位置づけられています。道路フレートは、工業地域と建設回廊の間で鉄筋、セメント、骨材、製造コンポーネントを輸送します。海上フレートは、輸入機械、プレファブモジュール、特殊機器にとって引き続き重要です。フレート輸送基盤の規模は、稼働中のプロジェクト数とその分散した所在地を反映しています。鉄道は、以前はトラックのみで輸送されていたコンテナおよびバルクフローの追加オプションとして台頭しています。この変化により、サウジアラビア建設ロジスティクス市場は主要工業地域と港湾間で資材を移動させる別の手段を得ることになります。サウジの港湾は2026年4月に13の新規海運サービスを追加し、合計97,099TEUの輸入能力を提供しました[4]。この拡張により、フレートプロバイダーが利用できる入港地点が広がります。フレート輸送はそのため、コスト管理と現場の継続性において中心的な役割を果たし続けています。建設シーケンスが配送ウィンドウの見逃しをほとんど許容しない中で、サプライヤー、港湾、混載施設、現場を結びつけながら、変化する現場の優先事項と配送制限に対応しています。
その他の付加価値サービスは8.45%のCAGRを記録すると予測されており、ロジスティクス機能の中で最速の成長率となっています。カーゴがより厳格な書類要件と配送スケジュールを満たさなければならない場合、資材取り扱い、通関、混載はより価値が高まります。ZATCAのデジタル化、SABER認証、FASAHの事前到着手続きにより、コンプライアンス支援がサービス提供の一部となっています。Kuehne+Nagelは2025年5月にサウジアラビア初のAEO通関業者認証を取得しました。こ能力を持つプロバイダーは、プロジェクト輸入の通関不確実性を低減できます。請負業者が現場近くに資材を備蓄する場合、倉庫保管と資材ステージングも重要性を増します。サウジアラビア建設ロジスティクス産業は、物理的な移動と書類管理の両方に依存しています。統合プロバイダーは、フレート、通関、ステージング、配送を単一の運営計画に結びつけることができます。このモデルにより、別々の当事者が書類、在庫状況、最終配送スケジュールを管理する場合にカーゴの移動を遅らせる可能性のある引き渡しが削減されます。これにより、請負業者は遅延したリリース、配送タイミングの変更、資材混載要件に対応できる単一の当事者を持つことができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトタイプ別:
住宅が最大シェアを保持、エネルギー・公益事業が最速の成長軌道をリード住宅建物は2026年のサウジアラビア建設ロジスティクス市場規模の37.94%を占めています。サカニ、ROSHNおよび国家住宅プログラムは、多くの場所にわたる一般的な建設資材の継続的な移動を支援しています。住宅プロジェクトは、セメント、鉄鋼、プレファブコンポーネント、仕上げ材の繰り返しニーズを生み出します。その広範な地理的分散により、単一の港湾から現場へのルートではなく、現地のトラック輸送能力が必要とされます。商業建物は、機械・電気・配管機器、ガラス張り、特殊仕上げへの需要を加えます。リヤドと紅海開発に関連するホテルや小売プロジェクトは、管理された取り扱いに対するより高い要件を持っています。公共・機関プロジェクトには、スタジアム、病院、大学の配送が加わります。の組み合わせは、定常的な資材移動の安定した基盤を支えています。住宅配送はまた、プロバイダーが車両使用、倉庫補充、地域の下請け業者カバレッジを計画できる繰り返しの配送パターンを生み出します。一般的な資材の量は、遅延配送が同じ現場の複数の作業パッケージに影響を与える可能性があるため、実行規律を重要にします。
エネルギー・公益事業インフラは2032年までに8.23%のCAGRを記録すると予測されており、プロジェクトタイプの中で最高の成長率となっています。アラムコのジャフラー工事、再生可能エネルギープロジェクト、送電網拡張には、超大型コンポーネントと精密な配送シーケンスが必要です。これらのプロジェクトは、確立された都市流通ネットワークから遠く離れた場所に位置することが多いです。このプロジェクトタイプのサウジアラビア建設ロジスティクス市場規模は、ルート調査と特殊吊り上げを必要とするエンジニアリング重視のカーゴから恩恵を受けています。MODONの工業都市とSPARKの産業施設も、複数の建設フェーズにわたって繰り返しの配送を必要とします鉄道を含む輸送インフラは、将来のフレート接続性を改善しながら、独自の建設資材への需要を生み出します。国家輸送計画は、すべてのプロジェクトタイプにわたる許可と能力ニーズを形成します。住宅プロジェクトとエネルギープロジェクトの両方で作業するプロバイダーは、大量の資材フローと高付加価値のプロジェクトカーゴ作業のバランスを取ることができます。運営要件は異なりますが、どちらも正確なタイミング、安全な取り扱い、現場到着前の資材状況の可視性に依存しています。幅広いプロジェクトポートフォリオは、共有保管、輸送計画、現地運営チームの活用も支援できます。
カーゴタイプ別:
機械が支配的シェアを保持、重量物吊り上げカーゴが最速の拡大を牽引機械・建設機器は2026年のサウジアラビア建設ロジスティクス市場規模の30.14%を占めており、最大のカーゴカテゴリーとなっています。稼働中の現場にはクレーン、掘削機、杭打ち機、バッチングプラント、支援機器が必要です。これらの資産は、慎重な積み込み、輸送、配送、返却計画を必要とするため、高いロジスティクス価値を持っています。機器の可用性はプロジェクトの生産性に影響するため、タイムリーな移動が請負業者にとって重要です。輸入機械には通関調整と管理された港湾リースも必要です。機械フローはそのため、フレートフォワーディングと国内特殊輸送の両方を支援します。このセグメントは、一回限りの配送ではなく、建設場所全体にわたる定期的な作業を生み出します。バルク資材が物理的なトン数を支配する場合でも、ロジスティクス収益への主要な貢献者であり続けます。建設機器は、配送、展開、再配置、作業パッケージ完了後の撤去を含む移動サイクル全体にわたって注意が必要です。これらの段階を調整するプロバイダーは、請負業者が機器のアイドル時間を制限し、不必要な現場の混雑を避けるのを支援できます。
重量物吊り上げ・プロジェクトカーゴは2032年までに8.96%のCAGRを記録すると予測されています。タービンナセル、変圧器バンク、反応器容器、大型モジュールは、多くの場合SPMT、クレーンエンジニアリング、ルートクリアランスを必要とします。各移動には定義されたエンジニアリング計画が必要なため、これらの作業は通常の道路フレートとして扱うことができません。2026年の調査では、IoTの導入によりサウジのギガプロジェクトカーゴ運営における遅延とコスト変動を削減できることが明らかになりました。リアルタイム追跡と経験豊富な重量物吊り上げ運営を組み合わせることで、サウジアラビア建設ロジスティクス産業は恩恵を受けます。建設資材は引き続き高い量を生み出しますが、1トンあたりの収益強度は低くなります。その他のカーゴには、温度管理または危険物取り扱いが必要な化学品、安全用品、消耗品が含まれます。複雑なエネルギーおよび産業プロジェクトの成長は、特殊カーゴサービスの必要性を強化します。各プロジェクトは、ルート評価、吊り上げ計画、エスコート調整、定義された設置ポイントへの管理された配送の異なる組み合わせを必要とする場合があります。その作業は、国内機器、経験豊富なクルー、確立された調整手順を持つオペレーターに報いるものです。
輸送フロー別:
国内フローがリード、国際セグメントが最速の拡大を記録国内輸送は2026年のサウジアラビア建設ロジスティクス市場の59.68%を占めています。このシェアは、5つの地域クラスターにわたる同時プロジェクト実行と現地造の成長を反映しています。工場から現場への移動には、混載、ステージング、予測可能な道路配送が必要です。国内ロジスティクスは、港湾から地域流通施設への資材移送も支援します。現地調達プログラムは、総輸入量が引き続き重要であっても、この活動を増加させる可能性があります。国内輸送シェアは、稼働中の現場間での機器と資材の再配置の必要性から恩恵を受けています。車両、倉庫、地域の現場アクセスを持つ内陸オペレーターは、この作業を獲得するのに有利な立場にあります。この変化は、主要港湾を超えて広がる運営ネットワークを優遇します。資材がすでに港湾を通関済みまたは工場を出荷済みであっても、必要な場所で入手できない場合、国内フローは混乱する可能性があります。地域保管と信頼性の高い現地輸送基盤は、プロバイダーが現場の消費と配送スケジュールの変化に対応するのを支援します。
国際輸送は2032年までに9.36%のCAGRを記録すると予測されています。特殊機器、エンジニアリング資材、高付加価値コンポーネントは依然として海外調達を必要とします。マスクは2026年3月に予約制限を適用し、一部のサービスを一時停止し、湾岸港湾の運営に影響を与え、一部のサウジカーゴをジェッダとキング・アブドラ港経由に迂回させました。これらの変化により、サウジアラビア建設ロジスティクス市場における輸入依存プロジェクトにとってルートの柔軟性が重要となっています。サウジ・グローバル・ポーツは2025年に湾岸と紅海の港湾を結ぶ東西鉄道・道路ルートをテストしました。ローカライゼーションにより輸入の相対的な役割は時間とともに低下する可能性がありますが、プロジェクト要件により予測期間中は国際フレートが引き続き重要となります。最速の成長率は、まだ完全に現地で製造されていない機器とコンポーネントへの継続的な需要を反映しています。プロバイダーは、標準的なフレートフォワーディングと並行して、通関、港湾オプション、緊急ルーティングを管理しなければなりません。海上状況が変化した場合、国際輸送には改訂された寄港地、追加保管、または代替内陸移送手配が必要になる場合があります。これらの運営要件により、サプイヤー、フレートプロバイダー、プロジェクトチーム、現場チーム間のコミュニケーションが不可欠となります。
地域分析
東部州は2026年のサウジアラビア建設ロジスティクス市場シェアの36.83%を占めています。アラムコのプログラム、ジャフラー開発、SPARK、ジュバイルは、産業・エネルギープロジェクトカーゴの集中した供給源を生み出しています。ジュバイル商業港は2026年4月にサウジ・グローバル・ポーツのもとでコンテナ運営を開始しました。この地域は、アル・ジュバイルの確立された重量物吊り上げ基地とリヤドのドライポートへの鉄道接続から恩恵を受けています。ASMOは2026年4月に380の協定を通じて56,000点以上の資材を管理し、現地調達活動の規模を示しました。この地域は、大量資材流通とエンジニアリング重視のカーゴ移動の両方を支援できます。この強みにより、サウジアラビア建設ロジスティクス市場は資本集約的な産業作業に対応するための信頼性の高い基盤を持つことができます。その産業基盤は、サプライヤー、物流施設、建設現場間の距離を縮めるのに役立ちます。これにより、東部州はエネルギー・公益事業プロジェクトに対応するプロバイダーにとって主要な運営センターとなっています。その確立された産業活動により、オペレーターは新しいプロジェクト所在地の近くでは確立しにくい特殊労働力、機器、サプライヤー、運営知識へのアクセスを得ることができます。
西部地域は2032年までに8.51%のCAGRを記録すると予測されており、地理的エリアの中で最速の成長率となっています。NEOM、アマーラ、紅海、ジェッダ港の拡張は、海上入港と遠隔地配送の両方への需要を生み出しています。NEOMの港は、T1コンテナターミナルが2027年までに150万TEUの能力に達することを見込んでいます。この施設により、タブーク地域の建設カーゴの道路輸送距離を短縮できま。CEVA AlmajdouieとNEOMの港は2026年10月に、ヨーロッパ・エジプト・サウジアラビア・GCC・イラク回廊にわたるロジスティクスソリューションを探求する覚書に署名しました。この地域のプロジェクトは長距離にわたって分散しているため、ステージングとルート管理が必要です。港湾能力の強化によりカーゴの吸収は改善されますが、現場アクセスの複雑さは解消されません。プロバイダーは海上、道路、保管、最終配送作業を調整しなければなりません。このシーケンスは、アクセスが限られ、支援インフラが未整備、または配送ウィンドウが制限されている現場向けのカーゴが到着する場合に特に重要です。よく計画された西部ネットワークは内陸での取り扱いを削減できますが、現場の状況とスケジュールの変更を考慮しなければなりません。
中央地域は収益において2番目に大きな地理的エリアであり、リヤドの建設、産業、輸送プログラムを中心としています。DHLは、特別統合物流ゾーンに78,000m²のマルチユーザー倉庫への1億3,000万ユーロ(1億5,292万 米ドル)の投資を発表し、2027年第2四半期に完成予定です。中央流通施設は、都市プロジェクト現場と広域内陸回廊の両方に対応できます。北部・南部地域は規模は小さいですが、公益事業、経済都市、紅海回廊プロジェクトを通じて引き続き活発です。GACは2025年11月にジザン港に10番目のサウジオフィスを開設しました。これらの地域では、距離、地形、物流ノードの少なさが配送の複雑さを高める可能性があるため、カスタマイズされた計画が必要です。サウジアラビア建設ロジスティクス市場は、港湾中心の運営モデルではなく、全国的なカバレッジを必要としています。
競合環境
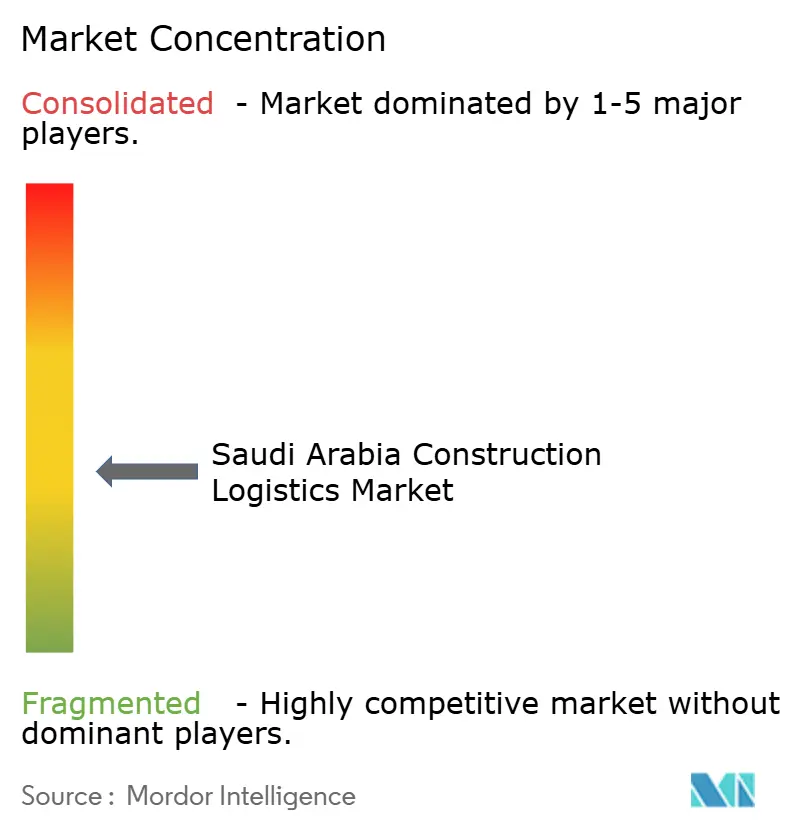
サウジアラビア建設ロジスティクス市場は断片化しており、グローバルなフレートインテグレーター、重量物吊り上げ専門会社、サウジの運送業者がそれぞれ異なるニーズに対応しています。DSV、DHL、Kuehne+Nagelは国際フォワーディング、契約ロジスティクス、通関業務で競合しています。DSVは2026年2月にサウジアラビアにおけるDB Schenkerの統合を完了しました。DHLはリヤドにマルチユーザー倉庫を建設中であり、地域の保管・流通能力が追加されます。Kuehne+NagelのAEO認は、差別化された通関業務能力を提供します。これらの企業は、グローバルネットワークとマルチモードサービスを活用して建設・産業顧客に対応しています。輸入、通関要件、多国間サプライヤー調整が中心となる場合に最も強い立場にあります。専門会社は、ネットワーク規模よりも物理的な能力とエンジニアリング知識が重要な場合に競合します。
マムートとサレンスは重量物吊り上げ分野で運営しており、資産の充実、エンジニアリング認証、許可管理が不可欠です。マムートはアル・ジュバイルに車両、アクスルライン、クレーンを追加し、国内の可用性を向上させました。サレンスはジャフラー工事に最大1,250トンの能力を持つクレーンと120アクスルのSPMTを使用しました。これらの動きは、現地の機器可用性が応答時間と配送実現可能性を決定できることを示しています。未対応のサービス領域として、取り扱い、許可、吊り上げ、遠隔地ステージングを組み合わせた統合港湾から現場へのロジスティクスが残っています。通関と製品基準へのコンプライアンスは、確立されたサウジ運営構造持たない企業にとって参入障壁を加えます。デジタル追跡は大型プロジェクトで重要性を増しており、より信頼性の高い調整を支援しています。小規模な国内運送業者は、ティア1企業が管理と特殊作業に集中する場合に下請け業者として引き続き対応できます。
サウジ系オペレーターは、国内の関係、倉庫、港湾アクセスを活用して現地での役割を守っています。バーリ・ロジスティクスはレッド・シー・グローバルと協定を締結し、ジェッダ・イスラミック港に保税ゾーンを開設しました。CEVA Almajdouieと NEOMの港は、2026年10月の覚書を通じて西部マルチモーダル回廊に向けたポジショニングを行っています。FTE Logistics、ASR Logistics、Maxx Arabiaは、統合プロバイダーがより広いプロジェクトスコープを調整する際に国内輸送を支援できます。この構造により、ネットワークの広さ、特殊資産、現地配送リーチの間で競争が生まれます。サウジアラビア建設ロジスティクス市場には、複数の下請け業者を通じてカーゴを通過させることなく、これらの能力を結びつける企業の余地があります。デジタルツールはート計画、機器状況、資材可視性を改善できますが、許可知識や現場実行の代替にはなりません。競争はそのため、規模だけでなく実際の配送能力に基づいています。サウジアラビア建設ロジスティクス市場では、これにより定義された専門的または現地的な役割を持つ企業が、ネットワーク主導のプロバイダーと並んで競合できます。請負業者は、プロバイダーが港湾から最終配送まで可視性を維持し、許可問題を解決し、作業前線が変化した際に資産を展開できるかどうかを評価します。これにより、選択したサービス領域で信頼性の高い実行を実証できるグローバル企業、専門会社、現地運送業者に余地が残されます。
サウジアラビア建設ロジスティクス産業のリーダー企業
-
CEVA Almajdouie Logistics
-
Bahri Integrated Logistics
-
Mammoet Saudi Arabia
-
Kuehne+Nagel
-
deugro (KSA) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア建設ロジスティクス市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- Aertssen Machinery Services
- Al Jaber Heavy Lift & Transport
- Al Khaldi-Bertling Logistics Ltd
- ASR Logistics
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics (CMA CGM Group, including Fagioli)
- deugro (KSA) Ltd
- DHL Global Forwarding
- DSV A/S (including Schenker)
- Expeditors International of Washington, Inc.
- FTE Logistics
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- JAS Worldwide
- Kanoo Shipping & Logistics (YBA Kanoo)
- Kuehne+Nagel
- Mammoet Saudi Arabia
- Maxx Arabia
- Sarens
- SMG Logistics & Transport Company
最近の産業開発事情 サウジアラビア建設ロジスティクス市場
- 2026年10月:NEOMの港とCEVA Almajdouie Logisticsは、NEOMの港の紅海ロケーションとCEVA Almajdouieの道路輸送、通関業務、保税倉庫ネットワークを組み合わせ、ヨーロッパ・エジプト・サウジアラビア・GCC・イラクのマルチモーダル回廊に沿った統合ロジスティクスソリューションを探求する覚書に署名しました。
- 2026年4月:マワニはマースク、MSC、CMA CGMとともに3つのサウジ港湾向けに13の新規海運サービスを開始し、97,099TEUを超える合計能力を追加しました。
- 2026年3月:サレンスはルブアルハリ砂漠のサウジ・アラムコのシャイバーNGLプラントで124回の精密吊り上げを完了し、750トンの能力を持つLR1750クレーンと400トンの能力を持つCC2400を展開しました。これらはジュバイルから750km輸送され、個々の吊り上げは205トンに達し、プラントの生産量を1,800から2,400MMSCFDに回復させました。
- 2026年2月:DSVはサウジアラビアにおけるDB Schenkerの完全統合を完了し、王国全体の建設・産業顧客要件に対応する強化された規模と能力を持つ統合された航空・海上、契約ロジスティクス、道路織を創設しました。
サウジアラビア建設ロジスティクス市場レポートの範囲
セグメンテーション概要
| フレート輸送 | 道路 |
| 鉄道 | |
| 海上 | |
| その他 | |
| 倉庫保管と資材ステージング | |
| その他の付加価値サービス(資材取り扱い、通関、混載など) |
| 住宅建物 | ヴィラおよび一戸建て住宅 |
| 集合住宅および多世帯住宅 | |
| 商業建物 | オフィスビル |
| 小売・ショッピングセンター | |
| ホテル・ホスピタリティ建物 | |
| その他の商業建物(レジャー、エンターテインメントなど) | |
| 公共・機関建物 | 医療施設 |
| 教育施設 | |
| 政府・行政建物 | |
| その他の公共・機関施設(宗教施設、文化施設、市民施設など) | |
| 産業施設 | |
| 輸送インフラ | |
| エネルギー・公益事業インフラ | |
| その他の建設プロジェクト |
| 建設資材 |
| 機械・建設機器 |
| 重量物吊り上げ・プロジェクトカーゴ |
| その他 |
| 国内 |
| 国際 |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、メディナ、タブーク) |
| 北部(アル・ジョーフ、アラル) |
| 南部(アシール、ジザン、ナジュラン) |
| ロジスティクス機能別 | フレート輸送 | 道路 |
| 鉄道 | ||
| 海上 | ||
| その他 | ||
| 倉庫保管と資材ステージング | ||
| その他の付加価値サービス(資材取り扱い、通関、混載など) | ||
| プロジェクトタイプ別 | 住宅建物 | ヴィラおよび一戸建て住宅 |
| 集合住宅および多世帯住宅 | ||
| 商業建物 | オフィスビル | |
| 小売・ショッピングセンター | ||
| ホテル・ホスピタリティ建物 | ||
| その他の商業建物(レジャー、エンターテインメントなど) | ||
| 公共・機関建物 | 医療施設 | |
| 教育施設 | ||
| 政府・行政建物 | ||
| その他の公共・機関施設(宗教施設、文化施設、市民施設など) | ||
| 産業施設 | ||
| 輸送インフラ | ||
| エネルギー・公益事業インフラ | ||
| その他の建設プロジェクト | ||
| カーゴタイプ別 | 建設資材 | |
| 機械・建設機器 | ||
| 重量物吊り上げ・プロジェクトカーゴ | ||
| その他 | ||
| 輸送フロー別 | 国内 | |
| 国際 | ||
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) | |
| 東部(アッシャルキーヤ) | ||
| 西部(アル・バーハ、マッカ、メディナ、タブーク) | ||
| 北部(アル・ジョーフ、アラル) | ||
| 南部(アシール、ジザン、ナジュラン) | ||
レポートで回答される主要な質問
サウジアラビアの建設ロジスティクス需要を牽引しているものは何ですか?
ビジョン2030のプロジェクト実施、輸送投資、現地調達、複雑なエネルギープロジェクトが、フレート、保管、通関、重量物吊り上げサービスへの需要を支えています。これらの活動はすべて、プロジェクトオーナー、請負業者、港湾、サプライヤー、現場配送チーム間の緊密な調整を必要とします
サウジアラビア建設ロジスティクス市場の規模はどのくらいですか?
このセクターは2026年に1.47 ビリオン 米ドルと評価されており、7.64%のCAGRで2032年までに2.27 ビリオン 米ドルに達すると予測されています。この予測は、建設プロジェクトの継続的な実施、国内流通ニーズの増大、より複雑なプロジェクトカーゴサービスへの需要を反映しています。
最大の収益シェアを持つロジスティクス機能はどれですか?
フレート輸送は2026年に63.27%の収益シェアでリードしており、港湾、サプライヤー、現場間で資材、機械、機器を移動させています。プロジェクトが都市、工業、沿岸、遠隔地に分散しているため、道路ベースの配送が引き続き重要です。
最も速く成長しているプロジェクトタイプはどれですか?
エネルギー・公益事業インフラは、ガス、再生可能エネルギー、送電網プロジェクトに支えられ、2032年までに8.23%のCAGRを記録すると予測されています。これらのプログラムは、高付加価値機器のエンジニアリング輸送、重量物吊り上げ、調整された配送を必要とします。
最も強い成長通しを持つ地域はどこですか?
西部地域は、NEOM、紅海開発、拡大する港湾能力に支えられ、2032年までに8.51%のCAGRを記録すると予測されています。多くの開発が従来の物流ハブから遠く離れた場所に位置しているため、この地域では統合された海上、道路、保管、最終配送調整が必要です。
サウジアラビアにおける建設カーゴ配送に影響するリスクは何ですか?
紅海の混乱、大型貨物許可、特殊資産の可用性、遠隔地のプロジェクト所在地は、配送時間を延長し、調整ニーズを増加させる可能性があります。オペレーターは、計画的なステージング、文書化された許可プロセス、利用可能な特殊資産、代替ルーティングオプションを使用することでリスクを軽減できます。