
Taille et part du marché de la logistique de construction en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.47 Milliards de dollars |
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 2.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.64 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de construction en Arabie Saoudite par Mordor Intelligence
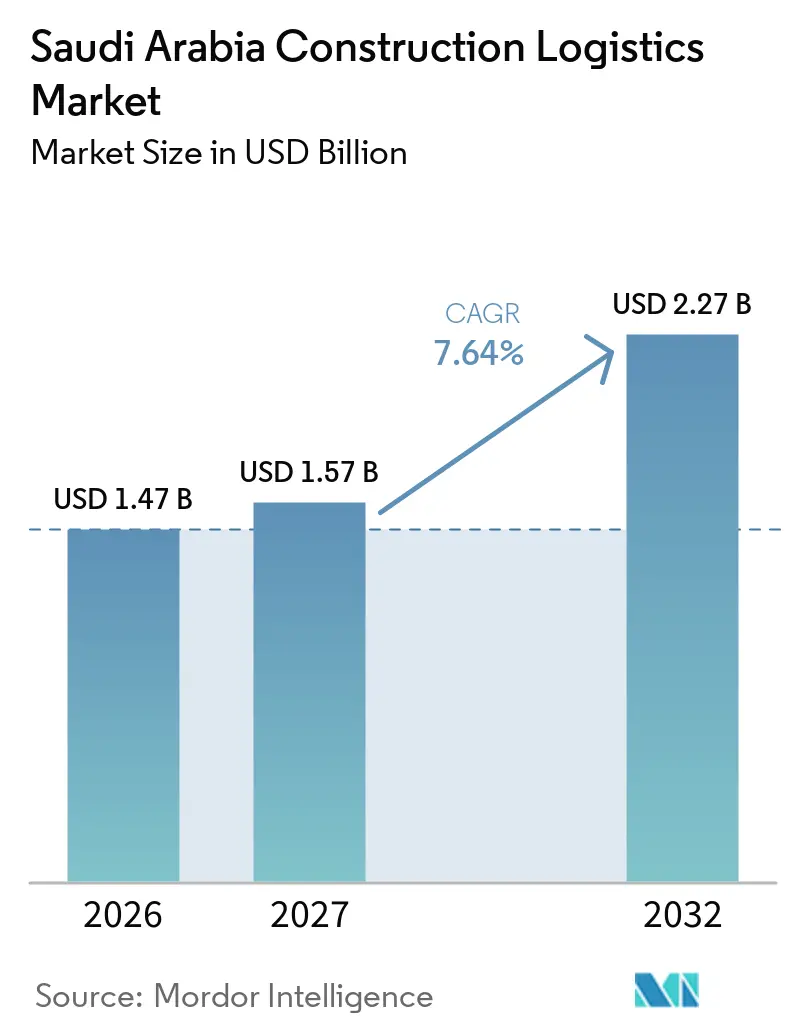
La taille du marché de la logistique de construction en Arabie Saoudite est évaluée à 1,47 milliard USD en 2026. Il est estimé qu'il progressera de 1,57 milliard USD en 2027 pour atteindre 2,27 milliards USD d'ici 2032, à un CAGR de 7,64 % durant la période de prévision de 2027 à 2032.
Le marché de la logistique de construction en Arabie Saoudite est soutenu par un important pipeline de projets de construction, d'immobilier, d'énergie, de transport, d'industrie et de services publics. Les attributions de contrats font passer les projets de la phase de planification à celle de livraison, ce qui accroît la demande de fret, de stockage, de dédouanement et de coordination sur site. La localisation déplace davantage de mouvements de matériaux à l'intérieur du royaume et augmente la valeur de la distribution intérieure, de la mise en attente et de la consolidation. Les perturbations en mer Rouge continuent d'accroître l'incertitude pour les cargaisons importées et valorisent les prestataires disposant de solutions de stockage local et d'options d'itinéraires. Le marché de la logistique de construction en Arabie Saoudite favorise également les prestataires capables de combiner la manutention portuaire, les permis, le levage lourd et la livraison sur des sites éloignés dans le cadre d'un seul contrat.
Points clés du rapport
- Par fonction logistique, le transport de fret représente 63,27 % de la part du marché de la logistique de construction en Arabie Saoudite en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer un CAGR de 8,45 % jusqu'en 2032.
- Par type de projet, les bâtiments résidentiels représentent 37,94 % de la taille du marché de la logistique de construction en Arabie Saoudite en 2026, tandis que les infrastructures énergétiques et de services publics devraient progresser à un CAGR de 8,23 % jusqu'en 2032.
- Par type de cargaison, les machines et équipements de construction représentent 30,14 % de la taille du marché de la logistique de construction en Arabie Saoudite en 2026, tandis que les cargaisons de levage lourd et de projet devraient enregistrer un CAGR de 8,96 % jusqu'en 2032.
- Par flux d'expédition, les expéditions nationales représentent 59,68 % de la part du marché de la logistique de construction en Arabie Saoudite en 2026, tandis que les expéditions internationales devraient enregistrer un CAGR de 9,36 % jusqu'en 2032.
- Par zone géographique, la Province de l'Est représente 36,83 % de la part du marché de la logistique de construction en Arabie Saoudite en 2026, tandis que la région Ouest devrait enregistrer un CAGR de 8,51 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Projets Vision 2030 stimulant la demande en logistique de construction | +2.0% | National, avec activité à Tabuk, dans la Province de l'Est et à Riyad | Moyen terme (2 à 4 ans) |
| Investissements dans les transports renforçant la connectivité du fret de projet | +1.4% | National, avec concentration sur les corridors de Riyad, Djeddah et Dammam | Long terme (≥ 4 ans) |
| Localisation de la chaîne d'approvisionnement accroissant les besoins logistiques intérieurs | +1.0% | National, y compris les villes industrielles MODON et SPARK | Moyen terme (2 à 4 ans) |
| Externalisation du transport spécialisé stimulant la demande en logistique de levage lourd | +0.9% | Province de l'Est et sites de gigaprojets de la région Ouest | Court terme (≤ 2 ans) |
| Visibilité numérique améliorant la coordination logistique intégrée de projet | +0.7% | National, avec adoption précoce à NEOM et Qiddiya | Court terme (≤ 2 ans) |
| Construction modulaire accroissant les besoins de livraison sur des sites éloignés | +0.6% | Région Ouest et Province de l'Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Projets Vision 2030 stimulant la demande en logistique de construction
Le marché de la logistique de construction en Arabie Saoudite tire sa demande de projets concentrés qui nécessitent davantage de planification que les livraisons commerciales standard. Les attributions de contrats dans le cadre des projets Vision 2030 ont atteint 196 milliards USD en 2025, soit une augmentation de 20 % par rapport à l'année précédente[1]. Les emplacements des projets s'étendent à Tabuk, la Province de l'Est, Riyad, La Mecque et la côte de la mer Rouge, de sorte que les prestataires ont besoin de plus d'un corridor opérationnel. Cette distribution rend la capacité de mise en attente régionale et la coordination locale des livraisons importantes lors des appels d'offres. Les entrepreneurs doivent également gérer les formalités douanières, la certification SABER et les exigences de pré-arrivée FASAH avant que les matériaux n'atteignent les chantiers. Le port de NEOM est devenu opérationnel en 2026 et a créé une porte d'entrée nord en mer Rouge pour les cargaisons de construction desservant les développements de Tabuk.
Investissements dans les transports renforçant la connectivité du fret de projet
Les projets de transport élargissent le marché de la logistique de construction en Arabie Saoudite en améliorant l'accès entre les ports, les centres industriels et les emplacements des projets. Le projet Landbridge est prévu comme une liaison ferroviaire de 1 400 km entre Djeddah, Riyad et Dammam, avec des centres logistiques aux principaux nœuds industriels. L'itinéraire peut réduire la dépendance au transport routier exclusif pour les matériaux en vrac et les cargaisons de projet. Mawani a lancé en juillet 2025 le corridor routier de Djeddah d'une valeur de 689 millions SAR (183,51 millions USD), reliant le port islamique de Djeddah à la zone logistique d'Al Khomra. Le corridor de 17 km comprend 12 ponts et devrait augmenter la capacité de manutention portuaire de 10 %. Un meilleur accès aux ports soutient également un transfert plus rapide des équipements importés vers les réseaux de mise en attente intérieurs.
Localisation de la chaîne d'approvisionnement accroissant les besoins logistiques intérieurs
La localisation fait évoluer le marché de la logistique de construction en Arabie Saoudite d'un modèle axé sur les importations vers un système de distribution intérieure plus équilibré. Aramco a déclaré 67 % de contenu local dans ses achats en 2025. Un approvisionnement local accru augmente les mouvements d'usine à chantier, la consolidation et la mise en attente des matériaux. Le PIF a acquis une participation de 30 % dans Masdar Building Materials en février 2025 pour soutenir la transformation de la chaîne d'approvisionnement et l'expansion de la distribution locale. China Harbour a ouvert une usine de préfabrication modulaire à Sedra avec une superficie de 200 000 m² et une capacité annuelle allant jusqu'à 400 000 m³ de panneaux. Ces points d'approvisionnement à l'échelle industrielle accroissent le besoin de transport intérieur planifié et de livraison sur site.
Externalisation du transport spécialisé stimulant la demande en logistique de levage lourd
Le marché de la logistique de construction en Arabie Saoudite a besoin de prestataires spécialisés à mesure que les composants de projet deviennent plus grands et plus difficiles à déplacer. Les turbines, nacelles, assemblages de transformateurs, modules et charpentes métalliques nécessitent des itinéraires étudiés et des plans de levage. Mammoet a élargi sa flotte d'Al Jubail en 2026 avec 60 lignes d'essieux Goldhofer, 7 camions et 8 grues pour répondre aux besoins locaux[2]. Sarens a géré 34 modules pesant 18 535 tonnes et 108 autres articles lourds pesant 12 283 tonnes à Jafurah. La profondeur des actifs locaux réduit le temps de mobilisation lorsque plusieurs projets nécessitent le même équipement. La visibilité numérique des cargaisons et la construction modulaire renforcent cette exigence car les sites éloignés ont besoin de livraisons programmées, d'un statut clair des matériaux et de fenêtres de levage coordonnées.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retards dans les permis de chargement hors gabarit perturbant les calendriers logistiques des projets | -0.5% | National, notamment les voies d'accès à Tabuk et les traversées désertiques éloignées | Court terme (≤ 2 ans) |
| Pénuries d'actifs spécialisés limitant la capacité logistique de levage lourd | -0.4% | Clusters de projets de la Province de l'Est et de la région Ouest | Court terme (≤ 2 ans) |
| Perturbations des routes maritimes accroissant l'incertitude des cargaisons de projet | -0.7% | Mer Rouge, Bab al-Mandeb et ports occidentaux saoudiens | Court terme (≤ 2 ans) |
| Contraintes liées aux sites éloignés accroissant la complexité de la mise en attente et de la livraison | -0.3% | Régions Nord et Sud, le corridor NEOM et les sites du Rub' al-Khali | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Perturbations des routes maritimes accroissant l'incertitude des cargaisons de projet
Les perturbations maritimes contraignent le marché de la logistique de construction en Arabie Saoudite car les équipements importés doivent arriver dans des délais stricts imposés par les chantiers. Le trafic de navires à Bab al-Mandeb a diminué de 24 % en août 2026, tandis que les coûts d'assurance pour les pétroliers liés à l'Arabie Saoudite ont augmenté. Les routes plus longues contournant l'Afrique peuvent ajouter 20 jours au mouvement normal en mer Rouge, augmentant le risque de ruptures de matériaux sur les chantiers. DEUGRO a réacheminé 42 unités hors gabarit via Djeddah en octobre 2026 lorsque le transport maritime direct n'était pas réalisable. Les entrepôts sous douane près du port islamique de Djeddah et du port du roi Abdallah peuvent limiter l'effet des arrivées retardées. Les pénuries d'actifs et le terrain éloigné exercent une pression supplémentaire lorsque les itinéraires de substitution nécessitent davantage de camions spécialisés et d'équipements de levage.
Retards dans les permis de chargement hors gabarit perturbant les calendriers logistiques des projets
Les permis de chargement hors gabarit restent une contrainte directe de planification pour le marché de la logistique de construction en Arabie Saoudite. L'Autorité générale des routes a introduit des frais financiers en janvier 2025 pour les permis de transport de charges exceptionnelles, notamment 10 SAR (2,66 USD) par tonne au-delà de 45 tonnes et 5 SAR (1,33 USD) par mètre supplémentaire de longueur[3]. Les règles ajoutent un coût mesurable au déplacement d'équipements lourds et de grands modules. Les directives de septembre 2025 ont introduit une planification d'itinéraires basée sur les SIG, des restrictions horaires et une coordination avec les agences de sécurité, de circulation et municipales. Les projets comportant de nombreux déplacements simultanés peuvent faire face à des retards cumulatifs lorsque les approbations ne s'alignent pas sur les calendriers des grues ou des chantiers. Les prestataires du marché de la logistique de construction en Arabie Saoudite disposant de corridors pré-approuvés et de flux de permis numériques peuvent réduire cette exposition, mais les traversées éloignées et les actifs spécialisés limités restent une contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
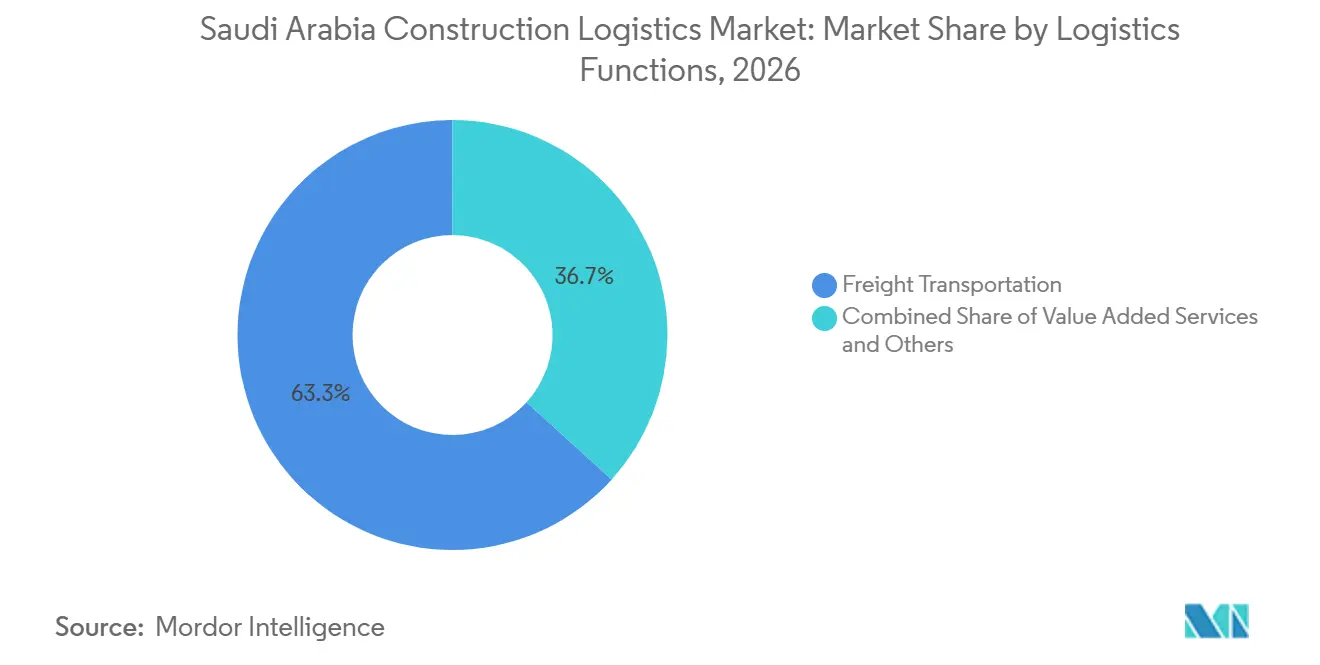
le transport de fret ancre les revenus, les services à valeur ajoutée progressent le plus rapidementLe transport de fret représente 63,27 % de la part du marché de la logistique de construction en Arabie Saoudite en 2026 et reste le service de base pour le mouvement des cargaisons de projet. Le fret routier déplace les ronds à béton, le ciment, les granulats et les composants fabriqués entre les zones industrielles et les corridors de construction. Le fret maritime reste important pour les machines importées, les modules préfabriqués et les équipements spécialisés. La taille de la base du transport de fret reflète le nombre de projets actifs et leurs emplacements dispersés. Le rail émerge comme une option supplémentaire pour les flux de conteneurs et de vrac qui ne se déplaçaient auparavant que par camion. Ce changement offre au marché de la logistique de construction en Arabie Saoudite un autre moyen de déplacer des matériaux entre les principaux emplacements industriels et les ports. Les ports saoudiens ont ajouté 13 services maritimes en avril 2026, offrant une capacité d'importation combinée de 97 099 EVP[4]. Cette expansion élargit les points d'entrée disponibles pour les prestataires de fret. Le transport de fret reste donc central pour le contrôle des coûts et la continuité des chantiers. Il relie les fournisseurs, les ports, les installations de consolidation et les chantiers où les séquences de construction laissent peu de place aux fenêtres de livraison manquées, tout en répondant aux priorités changeantes des chantiers et aux restrictions de livraison.
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 8,45 %, le taux le plus rapide parmi les fonctions logistiques. La manutention des matériaux, le dédouanement et la consolidation deviennent plus précieux lorsque les cargaisons doivent respecter des exigences documentaires et des calendriers de livraison plus stricts. La numérisation de la ZATCA, la certification SABER et les procédures de pré-arrivée FASAH font du soutien à la conformité une partie de l'offre de services. Kuehne+Nagel a reçu la première certification de courtage en douane OEA d'Arabie Saoudite en mai 2025. Les prestataires disposant de cette capacité peuvent réduire l'incertitude du dédouanement pour les importations de projet. L'entreposage et la mise en attente des matériaux gagnent également en importance lorsque les entrepreneurs stockent des matériaux plus près des chantiers. Le secteur de la logistique de construction en Arabie Saoudite dpend donc à la fois du mouvement physique et du contrôle documentaire. Les prestataires intégrés peuvent relier le fret, le dédouanement, la mise en attente et la livraison dans un seul plan opérationnel. Ce modèle réduit les transferts qui peuvent ralentir le mouvement des cargaisons lorsque des parties distinctes gèrent la documentation, le statut des stocks et la planification de la livraison du dernier kilomètre. Il offre aux entrepreneurs un interlocuteur unique capable de traiter une mainlevée retardée, un changement de calendrier de livraison ou une exigence de consolidation des matériaux.

Par type de projet :
le résidentiel détient la plus grande part, l'énergie et les services publics mènent la trajectoire de croissanceLes bâtiments résidentiels représentent 37,94 % de la taille du marché de la logistique de construction en Arabie Saoudite en 2026. Sakani, ROSHN et le Programme national du logement soutiennent le mouvement continu de matériaux de construction courants dans de nombreux emplacements. Les projets de logement créent des besoins récurrents en ciment, acier, composants préfabriqués et matériaux de finition. Leur large répartition géographique nécessite une capacité de camionnage locale plutôt qu'un itinéraire unique de port à chantier. Les bâtiments commerciaux ajoutent une demande pour les équipements mécaniques, électriques et de plomberie, le vitrage et les finitions spécialisées. Les hôtels et les projets de commerce de détail liés au développement de Riyad et de la mer Rouge ont des exigences plus élevées en matière de manutention contrôlée. Les projets institutionnels et publics ajoutent des livraisons pour les stades, les hôpitaux et les universités. Ce mélange soutient une base stable de mouvements de matériaux courants. La livraison de logements crée également des schémas de livraison répétitifs qui permettent aux prestataires de planifier l'utilisation de la flotte, le réapprovisionnement des entrepôts et la couverture des sous-traitants régionaux. Le volume des matériaux courants rend la discipline d'exécution importante car une livraison tardive peut affecter plusieurs lots de travaux sur le même chantier.
Les infrastructures énergétiques et de services publics devraient enregistrer un CAGR de 8,23 % jusqu'en 2032, le taux le plus élevé parmi les types de projets. Les travaux de Jafurah d'Aramco, les projets d'énergie renouvelable et l'expansion du réseau nécessitent des composants surdimensionnés et un séquençage précis des livraisons. Ces projets se situent fréquemment loin des réseaux de distribution urbains établis. La taille du marché de la logistique de construction en Arabie Saoudite pour ce type de projet bénéficie de cargaisons à forte composante d'ingénierie nécessitant des études d'itinéraires et des levages spécialisés. Les installations industrielles dans les villes MODON et SPARK nécessitent également des livraisons répétées au cours de plusieurs phases de construction. Les infrastructures de transport, y compris le rail, créent une demande pour leurs propres matériaux de construction tout en améliorant la connectivité future du fret. La planification nationale des transports façonne les besoins en permis et en capacité pour tous les types de projets. Les prestataires qui travaillent sur des projets résidentiels et énergétiques peuvent équilibrer les flux de matériaux à volume élevé avec des travaux de cargaisons de projet à plus haute valeur. Les exigences opérationnelles diffèrent, mais les deux dépendent d'un calendrier précis, d'une manutention sûre et d'une visibilité sur le statut des matériaux avant l'arrivée sur le chantier. Un portefeuille de projets diversifié peut également soutenir l'utilisation de stockage partagé, de planification du transport et d'équipes opérationnelles locales.
Par type de cargaison :
les machines détiennent la part dominante, les cargaisons de levage lourd stimulent l'expansion la plus rapideLes machines et équipements de construction représentent 30,14 % de la taille du marché de la logistique de construction en Arabie Saoudite en 2026, ce qui en fait la plus grande catégorie de cargaison. Les chantiers actifs nécessitent des grues, des excavatrices, des foreuses de pieux, des centrales à béton et des équipements de soutien. Ces actifs ont une valeur logistique élevée car ils nécessitent une planification soigneuse du chargement, du transport, de la livraison et du retour. La disponibilité des équipements affecte la productivité des projets, ce qui rend le mouvement en temps opportun important pour les entrepreneurs. Les machines importées nécessitent également une coordination douanière et une mainlevée portuaire contrôlée. Les flux de machines soutiennent donc à la fois la commission de transport et le transport spécialisé intérieur. Le segment crée un travail régulier sur les chantiers de construction plutôt que des livraisons ponctuelles. Il reste un contributeur majeur aux revenus logistiques même là où les matériaux en vrac dominent le tonnage physique. Les équipements de construction nécessitent une attention tout au long de leur cycle de mouvement, y compris la livraison, le déploiement, le repositionnement et le retrait une fois qu'un lot de travaux est terminé. Les prestataires qui coordonnent ces étapes peuvent aider les entrepreneurs à limiter le temps d'immobilisation des équipements et à éviter une congestion inutile sur le chantier.
Les cargaisons de levage lourd et de projet devraient enregistrer un CAGR de 8,96 % jusqu'en 2032. Les nacelles de turbines, les bancs de transformateurs, les cuves de réacteurs et les grands modules nécessitent souvent des SPMT, de l'ingénierie de grue et un dégagement d'itinéraire. Ces travaux ne peuvent pas être traités comme du fret routier normal car chaque mouvement nécessite un plan d'ingénierie défini. Une étude de 2026 a révélé que le déploiement de l'IoT peut réduire la variabilité des délais et des coûts dans les opérations de cargaison des gigaprojets saoudiens. Le secteur de la logistique de construction en Arabie Saoudite bénéficie lorsque le suivi en temps réel est combiné à des opérations de levage lourd expérimentées. Les matériaux de construction continuent de générer des volumes élevés mais une intensité de revenus plus faible par tonne. Les autres cargaisons comprennent des produits chimiques, des fournitures de sécurité et des consommables qui peuvent nécessiter une manutention à température contrôlée ou de matières dangereuses. La croissance des projets énergétiques et industriels complexes renforce l'argument en faveur de services de cargaison spécialisés. Chaque projet peut nécessiter une combinaison différente d'évaluation d'itinéraire, de plans de levage, de coordination d'escorte et de livraison contrôlée à un point d'installation défini. Ce travail récompense les opérateurs disposant d'équipements dans le pays, d'équipes expérimentées et de procédures de coordination établies.
Par flux d'expédition :
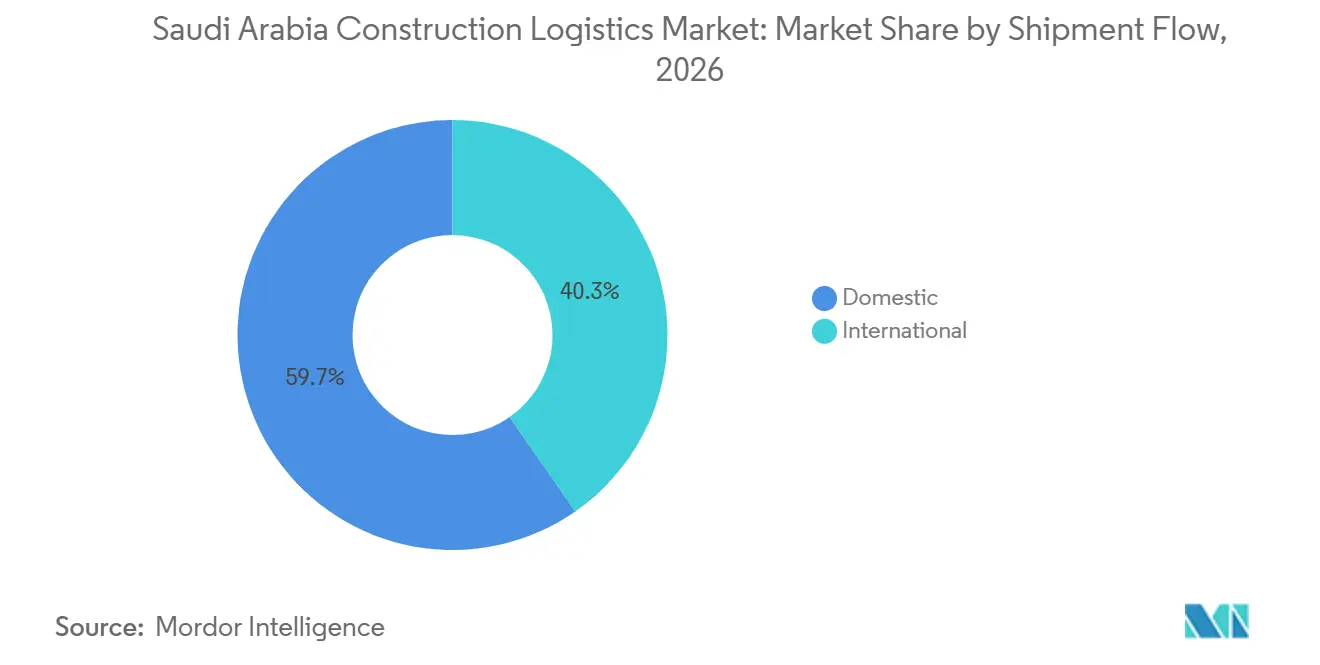
les flux nationaux sont en tête, le segment international enregistre l'expansion la plus rapideLes expéditions nationales représentent 59,68 % du marché de la logistique de construction en Arabie Saoudite en 2026. Cette part reflète l'exécution simultanée de projets dans cinq clusters régionaux et la croissance de la fabrication locale. Les mouvements d'usine à chantier nécessitent une consolidation, une mise en attente et une livraison routière prévisible. La logistique intérieure soutient également les matériaux transférés des ports vers les installations de distribution régionales. Les programmes d'approvisionnement local peuvent accroître cette activité même lorsque les volumes totaux d'importation restent importants. La part des expéditions nationales bénéficie de la nécessité de repositionner les équipements et les matériaux entre les chantiers actifs. Les opérateurs intérieurs disposant de flottes, d'entrepôts et d'un accès aux chantiers régionaux sont bien placés pour capter ce travail. Le changement favorise les réseaux opérationnels qui s'étendent au-delà des principaux ports. Les flux nationaux peuvent être perturbés lorsque les matériaux ne sont pas disponibles à l'emplacement requis, même s'ils ont déjà été dédouanés au port ou quitté une usine. Un stockage régional et une base de transport local fiable aident donc les prestataires à répondre aux changements de consommation sur les chantiers et aux calendriers de livraison.
Les expéditions internationales devraient enregistrer un CAGR de 9,36 % jusqu'en 2032. Les équipements spécialisés, les matériaux d'ingénierie et les composants à haute valeur nécessitent toujours un approvisionnement à l'étranger. Maersk a appliqué des restrictions de réservation et suspendu temporairement certains services en mars 2026, affectant les opérations des ports du Golfe et réacheminant certaines cargaisons saoudiennes via Djeddah et le port du roi Abdallah. Ces changements rendent la flexibilité des itinéraires importante pour les projets dépendants des importations sur le marché de la logistique de construction en Arabie Saoudite. Saudi Global Ports a testé en 2025 un itinéraire ferroviaire-routier est-ouest reliant les ports du Golfe et de la mer Rouge. La localisation peut réduire le rôle relatif des importations au fil du temps, mais les exigences des projets maintiendront la pertinence du fret international pendant la période de prévision. Le taux de croissance le plus rapide reflète le besoin continu d'équipements et de composants qui ne sont pas encore entièrement fabriqués localement. Les prestataires doivent gérer les douanes, les options portuaires et le routage de contingence en parallèle de la commission de transport standard. Les mouvements internationaux peuvent nécessiter des escales portuaires révisées, un stockage supplémentaire ou des arrangements de transfert intérieur alternatifs lorsque les conditions maritimes changent. Ces exigences opérationnelles rendent la communication entre les fournisseurs, les prestataires de fret, les équipes de projet et les équipes de chantier essentielle.
Analyse géographique
La Province de l'Est représente 36,83 % de la part du marché de la logistique de construction en Arabie Saoudite en 2026. Les programmes d'Aramco, le développement de Jafurah, SPARK et Jubail créent une source concentrée de cargaisons de projets industriels et énergétiques. Le port commercial de Jubail a lancé des opérations de conteneurs sous Saudi Global Ports en avril 2026. La région bénéficie de bases de levage lourd établies à Al Jubail et de liaisons ferroviaires vers le port sec de Riyad. ASMO a géré plus de 56 000 articles de matériaux dans le cadre de 380 accords en avril 2026, montrant l'ampleur de l'activité d'approvisionnement local. La région peut soutenir à la fois la distribution de matériaux à volume élevé et le mouvement de cargaisons d'ingénierie. Cette force donne au marché de la logistique de construction en Arabie Saoudite une base fiable pour servir les travaux industriels à forte intensité de capital. Sa base industrielle contribue à réduire la distance entre les fournisseurs, les installations logistiques et les chantiers de construction. Cela fait de la Province de l'Est un centre opérationnel clé pour les prestataires desservant les projets énergétiques et de services publics. Son activité industrielle établie donne aux opérateurs accès à une main-d'œuvre spécialisée, des équipements, des fournisseurs et des connaissances opérationnelles plus difficiles à établir près des nouveaux emplacements de projets.
La région Ouest devrait enregistrer un CAGR de 8,51 % jusqu'en 2032, le taux le plus rapide parmi les zones géographiques. NEOM, Amaala, The Red Sea et l'expansion du port de Djeddah créent une demande à la fois pour l'entrée maritime et la livraison sur des sites éloignés. Le port de NEOM prévoit que son terminal à conteneurs T1 atteigne une capacité de 1,5 million d'EVP d'ici 2027. Cette installation peut raccourcir le trajet routier pour les cargaisons de construction de la région de Tabuk. CEVA Almajdouie et le port de NEOM ont signé en octobre 2026 un mémorandum pour explorer des solutions logistiques sur le corridor Europe-Égypte-Arabie Saoudite-CCG-Irak. La région a besoin d'une gestion de la mise en attente et des itinéraires car ses projets sont répartis sur de longues distances. Une capacité portuaire renforcée peut améliorer l'absorption des cargaisons mais ne supprime pas la complexité de l'accès aux chantiers. Les prestataires doivent coordonner les travaux maritimes, routiers, de stockage et de livraison finale. La séquence est particulièrement importante lorsque les cargaisons arrivent pour des chantiers dont l'accès est limité, les infrastructures de soutien incomplètes ou les fenêtres de livraison restreintes. Un réseau occidental bien planifié peut réduire la manutention intérieure, mais il doit toujours tenir compte des conditions du chantier et des changements de calendrier.
La région Centrale est la deuxième zone géographique par revenus et est ancrée par les programmes de construction, industriels et de transport de Riyad. DHL a annoncé un investissement de 130 millions EUR (152,92 millions USD) dans un entrepôt multi-utilisateurs de 78 000 m² dans la Zone logistique intégrée spéciale, avec une livraison prévue au deuxième trimestre 2027. Les installations de distribution centrale peuvent desservir les chantiers urbains ainsi que les corridors intérieurs plus larges. Les régions Nord et Sud sont plus petites mais restent actives grâce aux projets de services publics, de villes économiques et de corridors de la mer Rouge. GAC a ouvert son 10e bureau saoudien au port de Jizan en novembre 2025. Ces régions nécessitent une planification sur mesure car la distance, le terrain et un nombre réduit de nœuds logistiques peuvent accroître la complexité des livraisons. Le marché de la logistique de construction en Arabie Saoudite a besoin d'une couverture nationale plutôt que d'un modèle opérationnel centré sur les ports.
Paysage concurrentiel
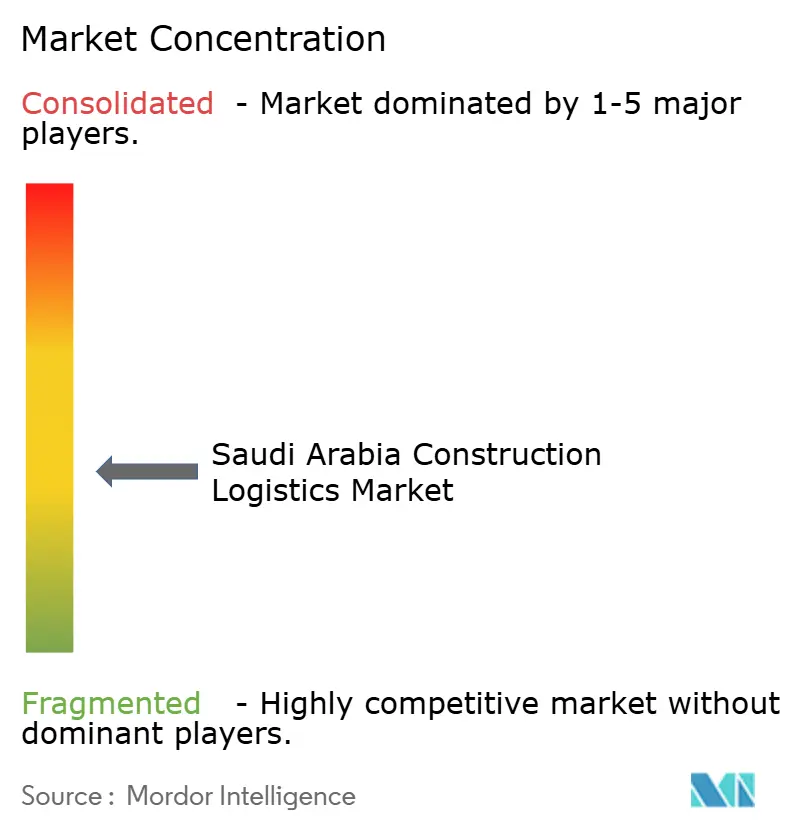
Le marché de la logistique de construction en Arabie Saoudite est fragmenté, avec des intégrateurs de fret mondiaux, des spécialistes du levage lourd et des transporteurs saoudiens répondant à différents besoins. DSV, DHL et Kuehne+Nagel sont en concurrence dans la commission de transport internationale, la logistique contractuelle et le courtage en douane. DSV a achevé son intégration de DB Schenker en Arabie Saoudite en février 2026. DHL construit un entrepôt multi-utilisateurs à Riyad, ce qui ajoutera une capacité de stockage et de distribution régionale. La certification OEA de Kuehne+Nagel offre une capacité de courtage en douane différenciée. Ces entreprises utilisent des réseaux mondiaux et des offres de services multimodaux pour servir les clients de la construction et de l'industrie. Leur position est la plus forte là où les importations, les exigences douanières et la coordination des fournisseurs multi-pays sont centrales. Les entreprises spécialisées sont en concurrence là où la capacité physique et les connaissances en ingénierie comptent plus que l'échelle du réseau.
Mammoet et Sarens opèrent dans le segment du levage lourd, où la profondeur des actifs, la certification d'ingénierie et la gestion des permis sont essentielles. Mammoet a ajouté des véhicules, des lignes d'essieux et des grues à Al Jubail pour améliorer la disponibilité dans le pays. Sarens a utilisé des grues d'une capacité allant jusqu'à 1 250 tonnes et un SPMT de 120 essieux pour les travaux de Jafurah. Ces mouvements montrent que la disponibilité locale des équipements peut déterminer le temps de réponse et la faisabilité de la livraison. Un domaine de service insuffisamment desservi reste la logistique intégrée de port à chantier qui combine la manutention, les permis, le levage et la mise en attente sur des sites éloignés. La conformité aux normes douanières et aux normes de produits constitue une barrière pour les entreprises sans structures opérationnelles saoudiennes établies. Le suivi numérique devient important sur les grands projets et soutient une coordination plus fiable. Les transporteurs intérieurs plus petits peuvent continuer à servir de sous-traitants là où les entreprises de premier rang se concentrent sur la gestion et les travaux spécialisés.
Les opérateurs d'origine saoudienne utilisent les relations intérieures, les entrepôts et l'accès aux ports pour protéger leurs rôles locaux. Bahri Logistics a signé un accord avec Red Sea Global et ouvert une zone franche au port islamique de Djeddah. CEVA Almajdouie et le port de NEOM se positionnent pour un corridor multimodal occidental grâce à leur mémorandum d'octobre 2026. FTE Logistics, ASR Logistics et Maxx Arabia peuvent soutenir le transport intérieur à mesure que les prestataires intégrés coordonnent des périmètres de projet plus larges. Cette structure crée une concurrence entre l'étendue du réseau, les actifs spécialisés et la portée de livraison locale. Le marché de la logistique de construction en Arabie Saoudite offre de la place aux entreprises qui relient ces capacités sans faire passer les cargaisons par plusieurs sous-traitants. Les outils numériques peuvent améliorer la planification des itinéraires, le statut des équipements et la visibilité des matériaux, mais ils ne remplacent pas la connaissance des permis ni l'exécution sur site. La concurrence est donc basée sur la capacité de livraison pratique ainsi que sur l'échelle. Sur le marché de la logistique de construction en Arabie Saoudite, cela permet aux entreprises ayant des rôles spécialisés ou locaux définis de concurrencer les prestataires à réseau étendu. Les entrepreneurs évalueront si un prestataire peut maintenir la visibilité du port jusqu'à la livraison finale, résoudre les problèmes de permis et déployer des actifs lorsque les fronts de travail changent. Cela laisse de la place aux entreprises mondiales, aux spécialistes et aux transporteurs locaux capables de démontrer une exécution fiable dans leurs domaines de service sélectionnés.
Leaders du secteur de la logistique de construction en Arabie Saoudite
-
CEVA Almajdouie Logistics
-
Bahri Integrated Logistics
-
Mammoet Saudi Arabia
-
Kuehne+Nagel
-
deugro (KSA) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de construction en Arabie Saoudite Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- Aertssen Machinery Services
- Al Jaber Heavy Lift & Transport
- Al Khaldi-Bertling Logistics Ltd
- ASR Logistics
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics (CMA CGM Group, including Fagioli)
- deugro (KSA) Ltd
- DHL Global Forwarding
- DSV A/S (including Schenker)
- Expeditors International of Washington, Inc.
- FTE Logistics
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- JAS Worldwide
- Kanoo Shipping & Logistics (YBA Kanoo)
- Kuehne+Nagel
- Mammoet Saudi Arabia
- Maxx Arabia
- Sarens
- SMG Logistics & Transport Company
Développements industriels récents dans Marché de la logistique de construction en Arabie Saoudite
- Octobre 2026 : Le port de NEOM et CEVA Almajdouie Logistics ont signé un mémorandum d'entente pour explorer des solutions logistiques intégrées le long du corridor multimodal Europe-Égypte-Arabie Saoudite-CCG-Irak, combinant l'emplacement en mer Rouge du port de NEOM avec les réseaux de transport routier, de courtage en douane et d'entreposage sous douane de CEVA Almajdouie.
- Avril 2026 : Mawani a lancé 13 nouveaux services maritimes vers trois ports saoudiens avec Maersk, MSC et CMA CGM, ajoutant une capacité combinée dépassant 97 099 EVP.
- Mars 2026 : Sarens a réalisé 124 levages de précision à l'usine NGL de Shaybah de Saudi Aramco dans le désert du Rub' al-Khali, déployant une grue LR1750 d'une capacité de 750 tonnes et une CC2400 d'une capacité de 400 tonnes, transportées à 750 km de Jubail, avec des levages individuels atteignant 205 tonnes, rétablissant la production de l'usine de 1 800 à 2 400 MMSCFD.
- Février 2026 : DSV a achevé l'intégration complète de DB Schenker en Arabie Saoudite, créant une organisation unifiée Air & Sea, Logistique contractuelle et Route avec une échelle et des capacités renforcées pour les exigences des clients de la construction et de l'industrie à travers le royaume.
Périmètre du rapport sur le marché de la logistique de construction en Arabie Saoudite
Aperçu de la segmentation
| Transport de fret | Route |
| Rail | |
| Maritime | |
| Autres | |
| Entreposage et mise en attente des matériaux | |
| Autres services à valeur ajoutée (manutention des matériaux, dédouanement, consolidation, etc.) |
| Bâtiments résidentiels | Villas et maisons individuelles |
| Appartements et immeubles collectifs | |
| Bâtiments commerciaux | Immeubles de bureaux |
| Commerce de détail et centres commerciaux | |
| Hôtels et bâtiments d'hôtellerie | |
| Autres bâtiments commerciaux (loisirs, divertissement, etc.) | |
| Bâtiments institutionnels et publics | Établissements de santé |
| Établissements d'enseignement | |
| Bâtiments gouvernementaux et administratifs | |
| Autres équipements institutionnels et publics (bâtiments religieux, culturels, civiques, etc.) | |
| Installations industrielles | |
| Infrastructures de transport | |
| Infrastructures énergétiques et de services publics | |
| Autres projets de construction |
| Matériaux de construction |
| Machines et équipements de construction |
| Cargaisons de levage lourd et de projet |
| Autres |
| National |
| International |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par fonction logistique | Transport de fret | Route |
| Rail | ||
| Maritime | ||
| Autres | ||
| Entreposage et mise en attente des matériaux | ||
| Autres services à valeur ajoutée (manutention des matériaux, dédouanement, consolidation, etc.) | ||
| Par type de projet | Bâtiments résidentiels | Villas et maisons individuelles |
| Appartements et immeubles collectifs | ||
| Bâtiments commerciaux | Immeubles de bureaux | |
| Commerce de détail et centres commerciaux | ||
| Hôtels et bâtiments d'hôtellerie | ||
| Autres bâtiments commerciaux (loisirs, divertissement, etc.) | ||
| Bâtiments institutionnels et publics | Établissements de santé | |
| Établissements d'enseignement | ||
| Bâtiments gouvernementaux et administratifs | ||
| Autres équipements institutionnels et publics (bâtiments religieux, culturels, civiques, etc.) | ||
| Installations industrielles | ||
| Infrastructures de transport | ||
| Infrastructures énergétiques et de services publics | ||
| Autres projets de construction | ||
| Par type de cargaison | Matériaux de construction | |
| Machines et équipements de construction | ||
| Cargaisons de levage lourd et de projet | ||
| Autres | ||
| Par flux d'expédition | National | |
| International | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande en logistique de construction en Arabie Saoudite ?
La livraison des projets Vision 2030, les investissements dans les transports, l'approvisionnement local et les projets énergétiques complexes soutiennent la demande de services de fret, de stockage, de dédouanement et de levage lourd. Ensemble, ces activités nécessitent une coordination étroite entre les maîtres d'ouvrage, les entrepreneurs, les ports, les fournisseurs et les équipes de livraison sur site.
Quelle est la taille du marché de la logistique de construction en Arabie Saoudite ?
Le secteur est évalué à 1,47 milliard USD en 2026 et devrait atteindre 2,27 milliards USD d'ici 2032 à un CAGR de 7,64 %. Cette prévision reflète l'exécution continue des projets de construction, des besoins accrus en distribution intérieure et une demande de services de cargaisons de projet plus complexes.
Quelle fonction logistique détient la plus grande part de revenus ?
Le transport de fret est en tête avec une part de revenus de 63,27 % en 2026 car il déplace les matériaux, les machines et les équipements entre les ports, les fournisseurs et les chantiers. La livraison par route reste importante car les projets sont répartis sur des emplacements urbains, industriels, côtiers et éloignés.
Quel type de projet connaît la croissance la plus rapide ?
Les infrastructures énergétiques et de services publics devraient enregistrer un CAGR de 8,23 % jusqu'en 2032, soutenues par les projets gaziers, d'énergie renouvelable et de réseau. Ces programmes nécessitent un transport d'ingénierie, un levage lourd et une livraison coordonnée pour les équipements à haute valeur.
Quelle région offre les meilleures perspectives de croissance ?
La région Ouest devrait enregistrer un CAGR de 8,51 % jusqu'en 2032, soutenue par NEOM, les développements de la mer Rouge et l'expansion de la capacité portuaire. La région nécessite une coordination maritime, routière, de stockage et de livraison du dernier kilomètre intégrée car de nombreux développements sont situés loin des hubs logistiques traditionnels.
Quels risques affectent la livraison des cargaisons de construction en Arabie Saoudite ?
Les perturbations en mer Rouge, les permis de chargement hors gabarit, la disponibilité des actifs spécialisés et les emplacements éloignés des projets peuvent prolonger les délais de livraison et accroître les besoins de coordination. Les opérateurs peuvent réduire leur exposition en utilisant une mise en attente planifiée, des processus de permis documentés, des actifs spécialisés disponibles et des options d'itinéraires alternatifs.