
Tamaño y Participación del Mercado de Logística de Construcción de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
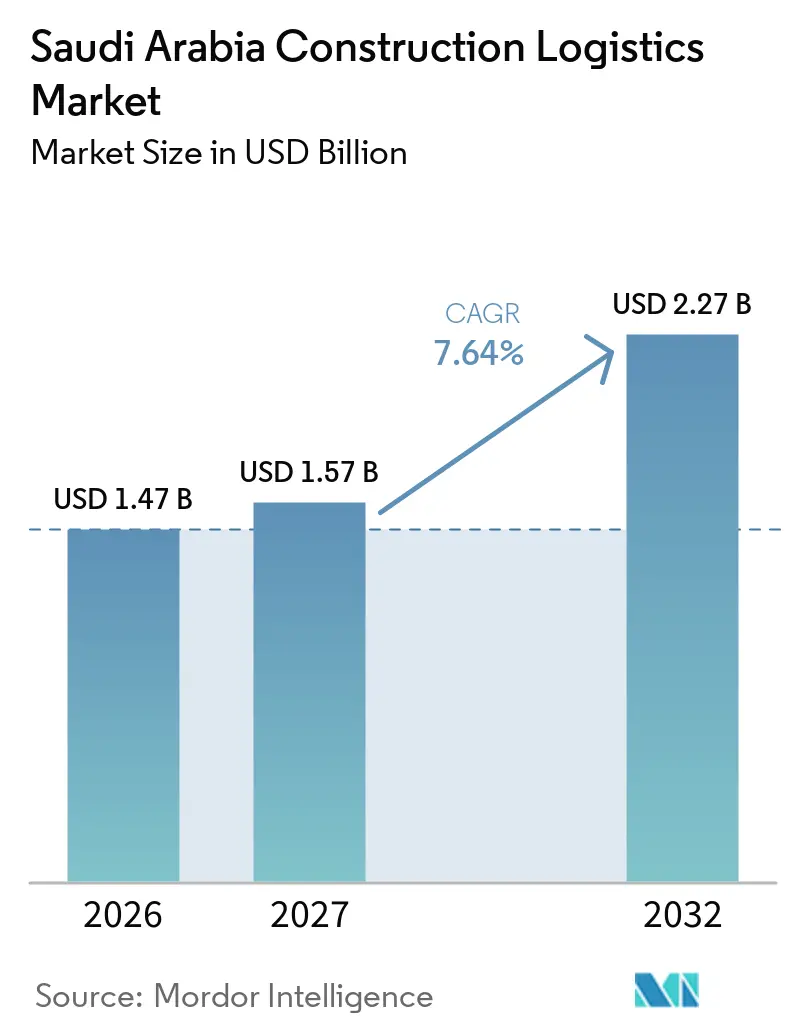
| Tamaño del mercado en el año base (2026) | 1.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Construcción de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de logística de construcción de Arabia Saudita está valorado en 1,47 mil millones de USD en 2026. Se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta alcanzar los 2,27 mil millones de USD para 2032, a una CAGR del 7,64% durante el período de pronóstico de 2027 a 2032.
El mercado de logística de construcción de Arabia Saudita está respaldado por una amplia cartera de proyectos de construcción, bienes raíces, energía, transporte, industria y servicios públicos. La adjudicación de contratos está trasladando proyectos de la fase de planificación a la de ejecución, lo que incrementa la demanda de flete, almacenamiento, gestión aduanera y coordinación en obra. La localización está desplazando más movimiento de materiales hacia el interior del reino y aumenta el valor de la distribución interior, la preparación y la consolidación. La perturbación en el Mar Rojo continúa incrementando la incertidumbre para la carga importada y eleva el valor de los proveedores con almacenamiento local y opciones de rutas. El mercado de logística de construcción de Arabia Saudita también favorece a los proveedores que pueden combinar la gestión portuaria, los permisos, el izaje pesado y la entrega en sitios remotos bajo un único contrato.
Conclusiones Clave del Informe
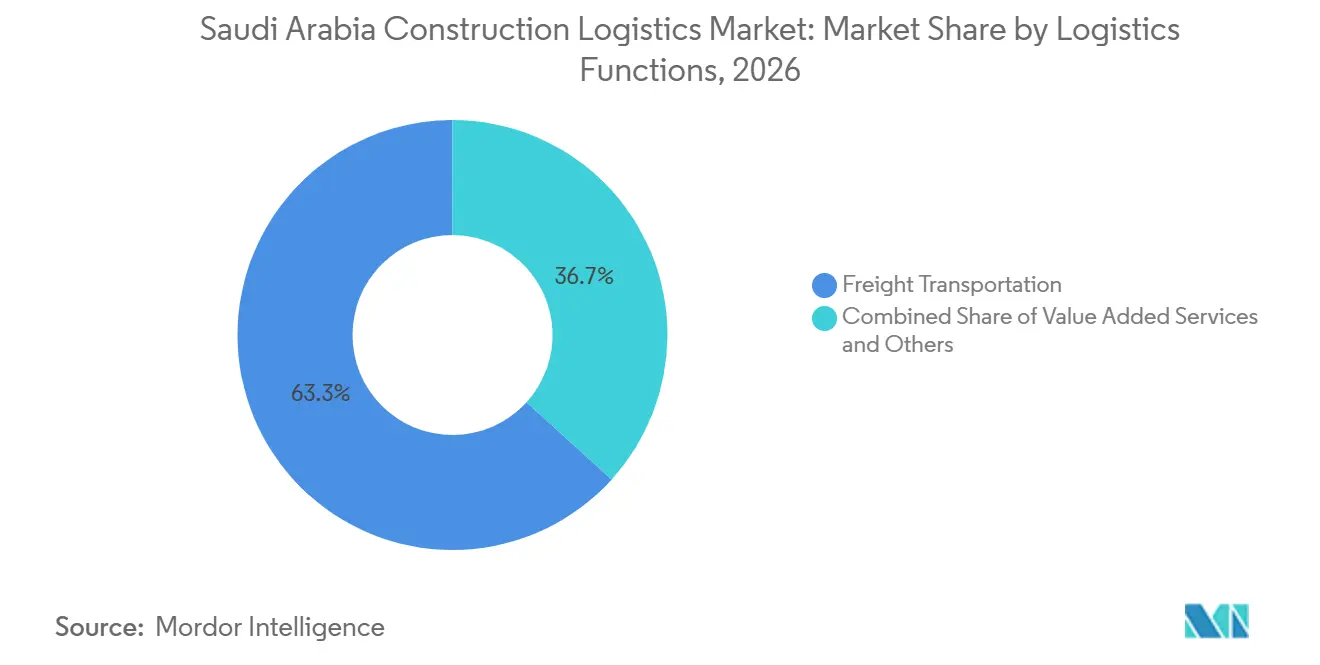
- Por función logística, el transporte de flete representa el 63,27% de la participación del mercado de logística de construcción de Arabia Saudita en 2026, mientras que otros servicios de valor agregado proyectan registrar una CAGR del 8,45% hasta 2032.
- Por tipo de proyecto, los edificios residenciales representan el 37,94% del tamaño del mercado de logística de construcción de Arabia Saudita en 2026, mientras que la infraestructura de energía y servicios públicos tiene previsto expandirse a una CAGR del 8,23% hasta 2032.
- Por tipo de carga, la maquinaria y los equipos de construcción representan el 30,14% del tamaño del mercado de logística de construcción de Arabia Saudita en 2026, mientras que la carga de izaje pesado y de proyectos especiales se espera que registre una CAGR del 8,96% hasta 2032.
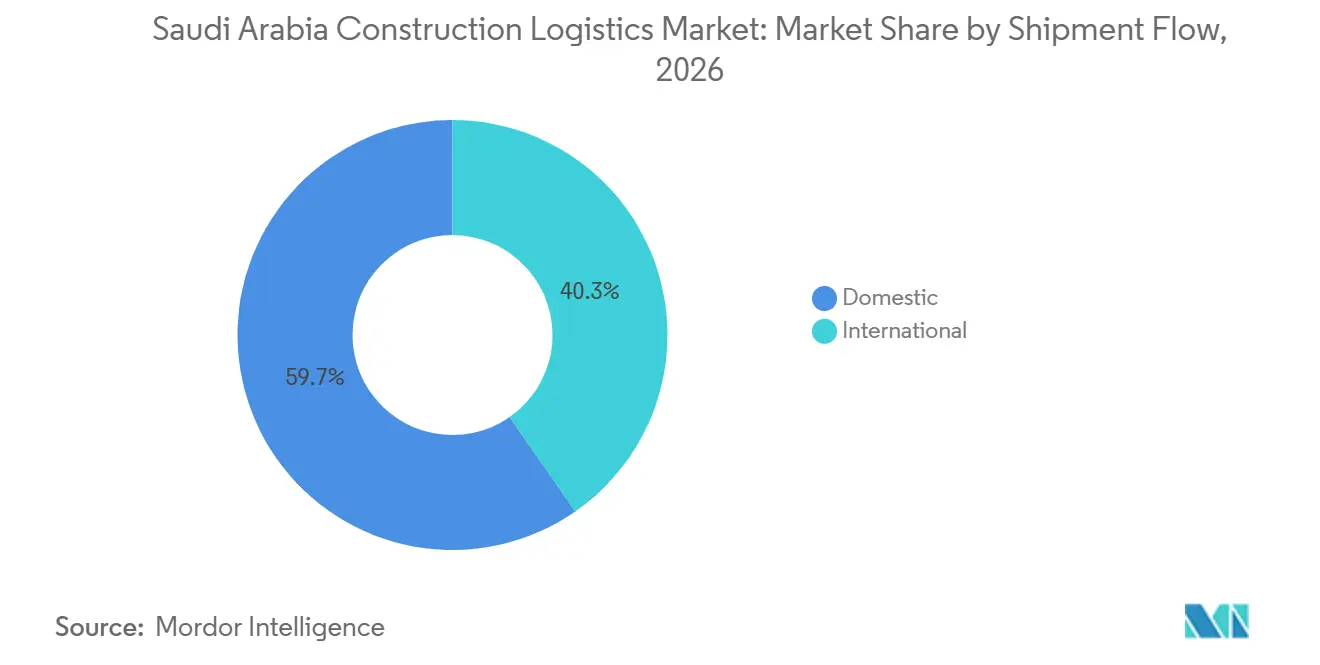
- Por flujo de envío, los envíos domésticos representan el 59,68% de la participación del mercado de logística de construcción de Arabia Saudita en 2026, mientras que los envíos internacionales proyectan registrar una CAGR del 9,36% hasta 2032.
- Por geografía, la Provincia Oriental representa el 36,83% de la participación del mercado de logística de construcción de Arabia Saudita en 2026, mientras que la región Occidental tiene previsto registrar una CAGR del 8,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proyectos de la Visión 2030 que Amplían la Demanda de Logística de Construcción | +2.0% | Nacional, con actividad en Tabuk, la Provincia Oriental y Riad | Mediano plazo (2-4 años) |
| Inversión en Transporte que Fortalece la Conectividad de Flete de Proyectos | +1.4% | Nacional, con concentración en los corredores de Riad, Yeda y Dammam | Largo plazo (≥ 4 años) |
| Localización de la Cadena de Suministro que Incrementa los Requisitos de Logística Doméstica | +1.0% | Nacional, incluidas las ciudades industriales de MODON y SPARK | Mediano plazo (2-4 años) |
| Externalización del Transporte Especializado que Amplía la Demanda de Logística de Izaje Pesado | +0.9% | Provincia Oriental y sitios de gigaproyectos de la región Occidental | Corto plazo (≤ 2 años) |
| Visibilidad Digital que Mejora la Coordinación Logística Integrada de Proyectos | +0.7% | Nacional, con adopción temprana en NEOM y Qiddiya | Corto plazo (≤ 2 años) |
| Construcción Modular que Incrementa los Requisitos de Entrega en Sitios Remotos | +0.6% | Región Occidental y Provincia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proyectos de la Visión 2030 que Amplían la Demanda de Logística de Construcción
El mercado de logística de construcción de Arabia Saudita genera demanda a partir de proyectos concentrados que requieren más planificación que las entregas comerciales estándar. La adjudicación de contratos en los proyectos de la Visión 2030 alcanzó los 196 mil millones de USD en 2025, un incremento del 20% respecto al año anterior[1]. Las ubicaciones de los proyectos abarcan Tabuk, la Provincia Oriental, Riad, La Meca y la costa del Mar Rojo, por lo que los proveedores necesitan más de un corredor operativo. Esta distribución hace que la capacidad de preparación regional y la coordinación de entregas locales sean importantes durante la licitación. Los contratistas también deben gestionar los requisitos aduaneros, la certificación SABER y los procedimientos de prearribos de FASAH antes de que los materiales lleguen a las obras. El Puerto de NEOM entró en operaciones en 2026 y creó una puerta de entrada al norte del Mar Rojo para la carga de construcción que sirve a los desarrollos de Tabuk.
Inversión en Transporte que Fortalece la Conectividad de Flete de Proyectos
Los proyectos de transporte amplían el mercado de logística de construcción de Arabia Saudita al mejorar el acceso entre puertos, centros industriales y ubicaciones de proyectos. El proyecto Landbridge está planificado como una conexión ferroviaria de 1.400 km entre Yeda, Riad y Dammam, con centros logísticos en los principales nodos industriales. La ruta puede reducir la dependencia del transporte exclusivamente por carretera para materiales a granel y carga de proyectos. Mawani inició el corredor de camiones de Yeda por valor de 689 millones de SAR (183,51 millones de USD) en julio de 2025, conectando el Puerto Islámico de Yeda con la Zona Logística de Al Khomra. El corredor de 17 km incluye 12 puentes y se proyecta que aumente la capacidad de manejo portuario en un 10%. Un mejor acceso portuario también favorece la transferencia más rápida de equipos importados hacia las redes de preparación en el interior.
Localización de la Cadena de Suministro que Incrementa los Requisitos de Logística Doméstica
La localización transforma el mercado de logística de construcción de Arabia Saudita desde un modelo basado en importaciones hacia un sistema de distribución doméstica más equilibrado. Aramco reportó un 67% de contenido local en sus adquisiciones en 2025. Una mayor adquisición local incrementa el movimiento de fábrica a obra, la consolidación y la preparación de materiales. PIF adquirió una participación del 30% en Masdar Building Materials en febrero de 2025 para apoyar la transformación de la cadena de suministro y la expansión de la distribución local. China Harbour abrió una fábrica modular de prefabricados en Sedra con una superficie de 200.000 m² y una capacidad anual de hasta 400.000 m³ de paneles. Estos puntos de suministro a escala industrial incrementan la necesidad de transporte interior planificado y entrega en obra.
Externalización del Transporte Especializado que Amplía la Demanda de Logística de Izaje Pesado
El mercado de logística de construcción de Arabia Saudita necesita proveedores especializados a medida que los componentes de los proyectos se vuelven más grandes y difíciles de transportar. Las turbinas, las góndolas, los conjuntos de transformadores, los módulos y el acero estructural requieren rutas diseñadas y planes de izaje. Mammoet amplió su flota en Al Jubail en 2026 con 60 líneas de ejes Goldhofer, 7 camiones y 8 grúas para atender los requisitos locales[2]. Sarens gestionó 34 módulos con un peso de 18.535 toneladas y 108 elementos pesados adicionales con un peso de 12.283 toneladas en Jafurah. La disponibilidad local de activos reduce el tiempo de movilización cuando varios proyectos requieren el mismo equipo. La visibilidad digital de la carga y la construcción modular refuerzan este requisito porque los sitios remotos necesitan entregas programadas, un estado claro de los materiales y ventanas de izaje coordinadas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en Permisos de Carga Sobredimensionada que Perturban los Calendarios de Logística de Proyectos | -0.5% | Nacional, especialmente rutas de acceso a Tabuk y cruces remotos en el desierto | Corto plazo (≤ 2 años) |
| Escasez de Activos Especializados que Limita la Capacidad de Logística de Izaje Pesado | -0.4% | Agrupaciones de proyectos en la Provincia Oriental y la Región Occidental | Corto plazo (≤ 2 años) |
| Perturbaciones en Rutas Marítimas que Incrementan la Incertidumbre de la Carga de Proyectos | -0.7% | Mar Rojo, Bab al-Mandeb y puertos occidentales de Arabia Saudita | Corto plazo (≤ 2 años) |
| Restricciones en Sitios Remotos que Incrementan la Complejidad de Preparación y Entrega | -0.3% | Regiones Norte y Sur, el corredor de NEOM y sitios del Rub' al-Khali | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Perturbaciones en Rutas Marítimas que Incrementan la Incertidumbre de la Carga de Proyectos
La perturbación marítima limita el mercado de logística de construcción de Arabia Saudita porque los equipos importados deben llegar dentro de los estrechos calendarios de las obras. El tráfico de embarcaciones en Bab al-Mandeb disminuyó un 24% en agosto de 2026, mientras que los costos de seguro para los buques cisterna vinculados a Arabia Saudita aumentaron. Las rutas más largas alrededor de África pueden añadir 20 días al movimiento habitual por el Mar Rojo, incrementando el riesgo de brechas de materiales en los sitios de proyectos. DEUGRO redirigió 42 unidades fuera de calibre a través de Yeda en octubre de 2026 cuando el transporte oceánico directo no era viable. Los almacenes en depósito aduanero cerca del Puerto Islámico de Yeda y el Puerto Rey Abdalá pueden limitar el efecto de las llegadas retrasadas. La escasez de activos y el terreno remoto añaden presión adicional cuando las rutas alternativas requieren más camiones especializados y equipos de izaje.
Retrasos en Permisos de Carga Sobredimensionada que Perturban los Calendarios de Logística de Proyectos
Los permisos de carga sobredimensionada siguen siendo una restricción directa de planificación para el mercado de logística de construcción de Arabia Saudita. La Autoridad General de Carreteras introdujo cargos financieros en enero de 2025 para los permisos de carga excepcional, incluidos 10 SAR (2,66 USD) por tonelada por encima de las 45 toneladas y 5 SAR (1,33 USD) por metro adicional de longitud[3]. Las normas añaden un costo mensurable al traslado de equipos pesados y módulos de gran tamaño. La guía de septiembre de 2025 introdujo la planificación de rutas basada en SIG, restricciones horarias y coordinación con organismos de seguridad, tráfico y municipales. Los proyectos con muchos traslados simultáneos pueden enfrentar retrasos acumulativos cuando las aprobaciones no se alinean con los calendarios de grúas o de obra. Los proveedores en el mercado de logística de construcción de Arabia Saudita con corredores preaprobados y flujos de trabajo digitales para permisos pueden reducir esta exposición, pero los cruces remotos y la escasez de activos especializados siguen siendo una restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
El Transporte de Flete Ancla los Ingresos, los Servicios de Valor Agregado Escalan más RápidoEl transporte de flete representa el 63,27% de la participación del mercado de logística de construcción de Arabia Saudita en 2026 y sigue siendo el servicio principal para el movimiento de carga de proyectos. El flete por carretera mueve varillas de acero, cemento, áridos y componentes fabricados entre las zonas industriales y los corredores de construcción. El flete marítimo sigue siendo importante para la maquinaria importada, los módulos prefabricados y los equipos especializados. El tamaño de la base de transporte de flete refleja el número de proyectos activos y sus ubicaciones dispersas. El ferrocarril está emergiendo como una opción adicional para los flujos de contenedores y a granel que anteriormente se movían únicamente por camión. Este cambio ofrece al mercado de logística de construcción de Arabia Saudita otra forma de mover materiales entre las principales ubicaciones industriales y los puertos. Los puertos sauditas añadieron 13 servicios de transporte marítimo en abril de 2026, proporcionando una capacidad de importación combinada de 97.099 TEU[4]. Esta expansión amplía los puntos de entrada disponibles para los proveedores de flete. El transporte de flete sigue siendo, por tanto, fundamental para el control de costos y la continuidad en obra. Vincula a proveedores, puertos, instalaciones de consolidación y obras donde las secuencias de construcción dejan poco margen para ventanas de entrega incumplidas, al tiempo que responde a las cambiantes prioridades de obra y las restricciones de entrega.
Se prevé que otros servicios de valor agregado registren una CAGR del 8,45%, la tasa más rápida dentro de las funciones logísticas. La manipulación de materiales, el despacho aduanero y la consolidación adquieren mayor valor cuando la carga debe cumplir calendarios de documentación y entrega más estrictos. La digitalización de ZATCA, la certificación SABER y los procedimientos de prearribos de FASAH hacen que el soporte de cumplimiento forme parte de la oferta de servicios. Kuehne+Nagel recibió la primera certificación de Agencia de Despacho Aduanero OEA de Arabia Saudita en mayo de 2025. Los proveedores con esta capacidad pueden reducir la incertidumbre en el despacho de importaciones de proyectos. El almacenamiento y la preparación de materiales también ganan importancia cuando los contratistas almacenan materiales más cerca de la obra. La industria de logística de construcción de Arabia Saudita depende, por tanto, tanto del movimiento físico como del control documental. Los proveedores integrados pueden vincular el flete, el despacho, la preparación y la entrega en un único plan operativo. Este modelo reduce los traspasos que pueden ralentizar el movimiento de carga cuando partes separadas gestionan la documentación, el estado del inventario y la programación de la entrega en la última milla. Ofrece a los contratistas una única parte que puede atender una liberación retrasada, un cambio en el momento de la entrega o un requisito de consolidación de materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Proyecto:
El Residencial Mantiene la Mayor Participación, Energía y Servicios Públicos Lidera la Trayectoria de CrecimientoLos edificios residenciales representan el 37,94% del tamaño del mercado de logística de construcción de Arabia Saudita en 2026. Sakani, ROSHN y el Programa Nacional de Vivienda apoyan el movimiento continuo de materiales de construcción comunes en múltiples ubicaciones. Los proyectos de vivienda crean necesidades recurrentes de cemento, acero, componentes prefabricados y materiales de acabado. Su amplia distribución geográfica requiere capacidad de transporte local por camión en lugar de una única ruta de puerto a obra. Los edificios comerciales añaden demanda de equipos mecánicos, eléctricos y de fontanería, acristalamiento y acabados especializados. Los hoteles y proyectos minoristas vinculados al desarrollo de Riad y el Mar Rojo tienen mayores requisitos de manipulación controlada. Los proyectos institucionales y públicos añaden entregas de estadios, hospitales y universidades. Esta combinación apoya una base estable de movimiento rutinario de materiales. La entrega de viviendas también crea patrones de entrega repetitivos que permiten a los proveedores planificar el uso de la flota, la reposición de almacenes y la cobertura de subcontratistas regionales. El volumen de materiales comunes hace que la disciplina de ejecución sea importante porque una entrega tardía puede afectar a varios paquetes de trabajo en la misma obra.
Se prevé que la infraestructura de energía y servicios públicos registre una CAGR del 8,23% hasta 2032, la tasa más alta entre los tipos de proyectos. Los trabajos de Jafurah de Aramco, los proyectos de energía renovable y la expansión de la red requieren componentes sobredimensionados y una secuenciación precisa de las entregas. Estos proyectos se ubican frecuentemente lejos de las redes de distribución urbana establecidas. El tamaño del mercado de logística de construcción de Arabia Saudita para este tipo de proyecto se beneficia de la carga de ingeniería intensiva que necesita estudios de rutas e izaje especializado. Las instalaciones industriales en las ciudades de MODON y SPARK también requieren entregas repetidas durante varias fases de construcción. La infraestructura de transporte, incluido el ferrocarril, genera demanda de sus propios materiales de construcción al tiempo que mejora la conectividad futura del flete. La planificación nacional del transporte determina los permisos y las necesidades de capacidad en todos los tipos de proyectos. Los proveedores que trabajan en proyectos residenciales y energéticos pueden equilibrar los flujos de materiales de alto volumen con trabajos de carga de proyectos de mayor valor. Los requisitos operativos difieren, pero ambos dependen de una programación precisa, una manipulación segura y visibilidad sobre el estado de los materiales antes de la llegada a la obra. Una cartera de proyectos amplia también puede apoyar el uso compartido de almacenamiento, planificación del transporte y equipos de operaciones locales.
Por Tipo de Carga:
La Maquinaria Mantiene la Mayor Participación, la Carga de Izaje Pesado Impulsa la Expansión más RápidaLa maquinaria y los equipos de construcción representan el 30,14% del tamaño del mercado de logística de construcción de Arabia Saudita en 2026, convirtiéndola en la categoría de carga más grande. Las obras activas requieren grúas, excavadoras, equipos de hincado de pilotes, plantas de dosificación y equipos de apoyo. Estos activos tienen un alto valor logístico porque requieren una planificación cuidadosa de carga, transporte, entrega y retorno. La disponibilidad de equipos afecta a la productividad del proyecto, lo que hace que el movimiento oportuno sea importante para los contratistas. La maquinaria importada también necesita coordinación aduanera y liberación portuaria controlada. Los flujos de maquinaria, por tanto, apoyan tanto el transporte de carga como el transporte especializado doméstico. El segmento genera trabajo regular en todas las ubicaciones de construcción en lugar de entregas únicas. Sigue siendo un contribuyente principal a los ingresos logísticos incluso donde los materiales a granel dominan el tonelaje físico. Los equipos de construcción requieren atención a lo largo de todo su ciclo de movimiento, incluida la entrega, el despliegue, el reposicionamiento y la retirada una vez finalizado un paquete de trabajo. Los proveedores que coordinan estas etapas pueden ayudar a los contratistas a limitar el tiempo de inactividad de los equipos y evitar la congestión innecesaria en la obra.
Se espera que la carga de izaje pesado y de proyectos especiales registre una CAGR del 8,96% hasta 2032. Las góndolas de turbinas, los bancos de transformadores, los recipientes de reactores y los módulos de gran tamaño a menudo requieren transportadores de módulos autopropulsados (SPMT), ingeniería de grúas y habilitación de rutas. Estos trabajos no pueden tratarse como flete por carretera normal porque cada movimiento necesita un plan de ingeniería definido. Un estudio de 2026 encontró que el despliegue de IoT puede reducir la variabilidad de retrasos y costos en las operaciones de carga de gigaproyectos sauditas. La industria de logística de construcción de Arabia Saudita se beneficia cuando el seguimiento en tiempo real se combina con operaciones experimentadas de izaje pesado. Los materiales de construcción continúan generando altos volúmenes pero menor intensidad de ingresos por tonelada. Otras cargas incluyen productos químicos, suministros de seguridad y consumibles que pueden necesitar manipulación en condiciones de temperatura controlada o de materiales peligrosos. El crecimiento de proyectos energéticos e industriales complejos refuerza el argumento a favor de los servicios de carga especializada. Cada proyecto puede necesitar una combinación diferente de evaluación de rutas, planes de izaje, coordinación de escolta y entrega controlada a un punto de instalación definido. Ese trabajo recompensa a los operadores con equipos en el país, tripulaciones experimentadas y procedimientos de coordinación establecidos.
Por Flujo de Envío:
Los Flujos Domésticos Lideran, el Segmento Internacional Registra la Expansión más RápidaLos envíos domésticos representan el 59,68% del mercado de logística de construcción de Arabia Saudita en 2026. Esta participación refleja la ejecución simultánea de proyectos en cinco agrupaciones regionales y la creciente manufactura local. Los movimientos de fábrica a obra necesitan consolidación, preparación y entrega por carretera predecible. La logística doméstica también apoya los materiales transferidos desde los puertos hacia las instalaciones de distribución regional. Los programas de adquisición local pueden incrementar esta actividad incluso cuando los volúmenes totales de importación siguen siendo importantes. La participación de los envíos domésticos se beneficia de la necesidad de reposicionar equipos y materiales entre obras activas. Los operadores interiores con flotas, almacenes y acceso a sitios regionales están bien posicionados para capturar este trabajo. El cambio favorece las redes operativas que se extienden más allá de los principales puertos. Los flujos domésticos pueden verse perturbados cuando los materiales no están disponibles en la ubicación requerida, incluso si ya han pasado por el puerto o han salido de una fábrica. El almacenamiento regional y una base de transporte local confiable ayudan, por tanto, a los proveedores a responder a los cambios en el consumo en obra y los calendarios de entrega.
Se prevé que los envíos internacionales registren una CAGR del 9,36% hasta 2032. Los equipos especializados, los materiales de ingeniería y los componentes de alto valor siguen requiriendo abastecimiento en el extranjero. Maersk aplicó restricciones de reserva y suspendió temporalmente servicios seleccionados en marzo de 2026, afectando las operaciones de los puertos del Golfo y redirigiendo parte de la carga saudita a través de Yeda y el Puerto Rey Abdalá. Estos cambios hacen que la flexibilidad de rutas sea importante para los proyectos dependientes de importaciones en el mercado de logística de construcción de Arabia Saudita. Saudi Global Ports probó una ruta ferroviaria-carretera este-oeste en 2025 que conecta los puertos del Golfo y del Mar Rojo. La localización puede reducir el papel relativo de las importaciones con el tiempo, pero los requisitos de los proyectos mantendrán el flete internacional relevante durante el período de pronóstico. La tasa de crecimiento más rápida refleja la necesidad continua de equipos y componentes que aún no se fabrican completamente a nivel local. Los proveedores deben gestionar la aduana, las opciones portuarias y el enrutamiento de contingencia junto con el transporte de carga estándar. Los movimientos internacionales pueden necesitar escalas portuarias revisadas, almacenamiento adicional o acuerdos alternativos de transferencia interior cuando las condiciones marítimas cambien. Estos requisitos operativos hacen que la comunicación entre proveedores, transportistas de carga, equipos de proyecto y equipos de obra sea esencial.
Análisis Geográfico
La Provincia Oriental representa el 36,83% de la participación del mercado de logística de construcción de Arabia Saudita en 2026. Los programas de Aramco, el desarrollo de Jafurah, SPARK y Jubail crean una fuente concentrada de carga de proyectos industriales y energéticos. El Puerto Comercial de Jubail inició operaciones de contenedores bajo Saudi Global Ports en abril de 2026. La región se beneficia de bases de izaje pesado establecidas en Al Jubail y enlaces ferroviarios al puerto seco de Riad. ASMO gestionó más de 56.000 artículos de materiales a través de 380 acuerdos en abril de 2026, mostrando la escala de la actividad de adquisición local. La región puede apoyar tanto la distribución de materiales de alto volumen como el movimiento de carga de ingeniería. Esta fortaleza ofrece al mercado de logística de construcción de Arabia Saudita una base confiable para atender trabajos industriales de capital intensivo. Su base industrial ayuda a reducir la distancia entre proveedores, instalaciones logísticas y obras de construcción. Esto convierte a la Provincia Oriental en un centro operativo clave para los proveedores que atienden proyectos de energía y servicios públicos. Su actividad industrial establecida ofrece a los operadores acceso a mano de obra especializada, equipos, proveedores y conocimiento operativo que son más difíciles de establecer cerca de ubicaciones de proyectos más nuevas.
Se prevé que la región Occidental registre una CAGR del 8,51% hasta 2032, la tasa más rápida entre las áreas geográficas. NEOM, Amaala, The Red Sea y la expansión del puerto de Yeda crean demanda tanto de entrada marítima como de entrega en sitios remotos. El Puerto de NEOM espera que su terminal de contenedores T1 alcance una capacidad de 1,5 millones de TEU para 2027. Esta instalación puede acortar el recorrido por carretera para la carga de construcción del área de Tabuk. CEVA Almajdouie y el Puerto de NEOM firmaron un memorando de entendimiento en octubre de 2026 para explorar soluciones logísticas a lo largo del corredor Europa-Egipto-Arabia Saudita-GCC-Iraq. La región necesita preparación y gestión de rutas porque sus proyectos están distribuidos a lo largo de grandes distancias. Una mayor capacidad portuaria puede mejorar la absorción de carga, pero no elimina la complejidad del acceso a los sitios. Los proveedores deben coordinar el trabajo marítimo, por carretera, de almacenamiento y de entrega final. La secuencia es especialmente importante cuando la carga llega a sitios con acceso limitado, infraestructura de apoyo incompleta o ventanas de entrega restringidas. Una red occidental bien planificada puede reducir la manipulación interior, pero aún debe tener en cuenta las condiciones del sitio y los cambios de calendario.
La región Central es la segunda área geográfica más grande por ingresos y está anclada por los programas de construcción, industria y transporte de Riad. DHL anunció una inversión de 130 millones de EUR (152,92 millones de USD) en un almacén multiusuario de 78.000 m² en la Zona Logística Integrada Especial, con finalización prevista para el segundo trimestre de 2027. Las instalaciones de distribución central pueden atender tanto los sitios de proyectos urbanos como los corredores interiores más amplios. Las regiones Norte y Sur son más pequeñas pero siguen activas a través de proyectos de servicios públicos, ciudades económicas y el corredor del Mar Rojo. GAC abrió su décima oficina saudita en el puerto de Jizan en noviembre de 2025. Estas regiones necesitan una planificación adaptada porque la distancia, el terreno y la menor cantidad de nodos logísticos pueden aumentar la complejidad de la entrega. El mercado de logística de construcción de Arabia Saudita necesita cobertura nacional en lugar de un modelo operativo centrado en los puertos.
Panorama Competitivo
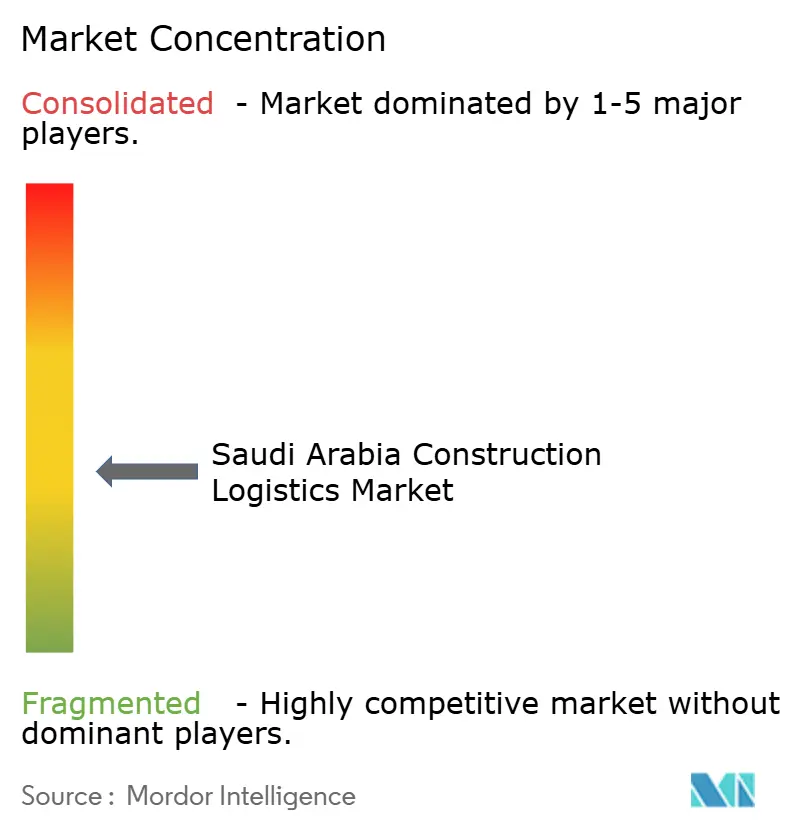
El mercado de logística de construcción de Arabia Saudita está fragmentado, con integradores globales de flete, especialistas en izaje pesado y transportistas sauditas que atienden diferentes necesidades. DSV, DHL y Kuehne+Nagel compiten en transporte internacional, logística contractual y despacho aduanero. DSV completó su integración de DB Schenker en Arabia Saudita en febrero de 2026. DHL está construyendo un almacén multiusuario en Riad, que añadirá capacidad de almacenamiento y distribución regional. La certificación OEA de Kuehne+Nagel proporciona una capacidad diferenciada de despacho aduanero. Estas empresas utilizan redes globales y ofertas de servicios multimodales para atender a clientes de construcción e industria. Su posición es más sólida donde las importaciones, los requisitos aduaneros y la coordinación de proveedores de múltiples países son fundamentales. Las empresas especializadas compiten donde la capacidad física y el conocimiento de ingeniería importan más que la escala de la red.
Mammoet y Sarens operan en el segmento de izaje pesado, donde la profundidad de activos, la certificación de ingeniería y la gestión de permisos son esenciales. Mammoet añadió vehículos, líneas de ejes y grúas en Al Jubail para mejorar la disponibilidad en el país. Sarens utilizó grúas con una capacidad de hasta 1.250 toneladas y un SPMT de 120 ejes para los trabajos de Jafurah. Estos movimientos muestran que la disponibilidad local de equipos puede determinar el tiempo de respuesta y la viabilidad de la entrega. Un área de servicio desatendida sigue siendo la logística integrada de puerto a obra que combina manipulación, permisos, izaje y preparación en sitios remotos. El cumplimiento de las normas aduaneras y de productos añade una barrera para las empresas sin estructuras operativas sauditas establecidas. El seguimiento digital está adquiriendo importancia en los grandes proyectos y apoya una coordinación más confiable. Los transportistas domésticos más pequeños pueden seguir actuando como subcontratistas donde las empresas de primer nivel se centran en la gestión y el trabajo especializado.
Los operadores de origen saudita utilizan las relaciones domésticas, los almacenes y el acceso portuario para proteger sus roles locales. Bahri Logistics firmó un acuerdo con Red Sea Global y abrió una zona en depósito aduanero en el Puerto Islámico de Yeda. CEVA Almajdouie y el Puerto de NEOM se están posicionando para un corredor multimodal occidental a través de su memorando de octubre de 2026. FTE Logistics, ASR Logistics y Maxx Arabia pueden apoyar el transporte doméstico a medida que los proveedores integrados coordinan alcances de proyectos más amplios. Esta estructura crea competencia entre la amplitud de la red, los activos especializados y el alcance de la entrega local. El mercado de logística de construcción de Arabia Saudita tiene espacio para empresas que vinculen estas capacidades sin pasar la carga por varios subcontratistas. Las herramientas digitales pueden mejorar la planificación de rutas, el estado de los equipos y la visibilidad de los materiales, pero no reemplazan el conocimiento de permisos ni la ejecución en obra. La competencia se basa, por tanto, en la capacidad práctica de entrega además de la escala. En el mercado de logística de construcción de Arabia Saudita, esto permite a las empresas con roles especializados o locales definidos competir junto a los proveedores liderados por redes. Los contratistas evaluarán si un proveedor puede mantener la visibilidad desde el puerto hasta la entrega final, resolver problemas de permisos y desplegar activos cuando los frentes de trabajo cambien. Esto deja espacio para empresas globales, especialistas y transportistas locales que puedan demostrar una ejecución confiable en sus áreas de servicio seleccionadas.
Líderes de la Industria de Logística de Construcción de Arabia Saudita
-
CEVA Almajdouie Logistics
-
Bahri Integrated Logistics
-
Mammoet Saudi Arabia
-
Kuehne+Nagel
-
deugro (KSA) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Construcción de Arabia Saudita Empresas cubiertas en este informe
- A.P. Moller - Maersk
- Aertssen Machinery Services
- Al Jaber Heavy Lift & Transport
- Al Khaldi-Bertling Logistics Ltd
- ASR Logistics
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics (CMA CGM Group, including Fagioli)
- deugro (KSA) Ltd
- DHL Global Forwarding
- DSV A/S (including Schenker)
- Expeditors International of Washington, Inc.
- FTE Logistics
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- JAS Worldwide
- Kanoo Shipping & Logistics (YBA Kanoo)
- Kuehne+Nagel
- Mammoet Saudi Arabia
- Maxx Arabia
- Sarens
- SMG Logistics & Transport Company
Desarrollos recientes de la industria en Mercado de Logística de Construcción de Arabia Saudita
- Octubre de 2026: El Puerto de NEOM y CEVA Almajdouie Logistics firmaron un Memorando de Entendimiento para explorar soluciones logísticas integradas a lo largo del corredor multimodal Europa-Egipto-Arabia Saudita-GCC-Iraq, combinando la ubicación del Puerto de NEOM en el Mar Rojo con las redes de transporte por carretera, despacho aduanero y almacenamiento en depósito aduanero de CEVA Almajdouie.
- Abril de 2026: Mawani lanzó 13 nuevos servicios de transporte marítimo hacia tres puertos sauditas con Maersk, MSC y CMA CGM, añadiendo una capacidad combinada superior a los 97.099 TEU.
- Marzo de 2026: Sarens completó 124 izajes de precisión en la planta de GNL de Shaybah de Saudi Aramco en el desierto del Rub' al-Khali, desplegando una grúa LR1750 con 750 toneladas de capacidad y una CC2400 con 400 toneladas de capacidad, transportadas 750 km desde Jubail, con izajes individuales que alcanzaron las 205 toneladas, restaurando la producción de la planta de 1.800 a 2.400 MMSCFD.
- Febrero de 2026: DSV completó la integración total de DB Schenker en Arabia Saudita, creando una organización unificada de Aire y Mar, Logística Contractual y Carretera con mayor escala y capacidad para los requisitos de clientes de construcción e industria en todo el reino.
Alcance del Informe del Mercado de Logística de Construcción de Arabia Saudita
Resumen de la segmentación
| Transporte de Flete | Carretera |
| Ferrocarril | |
| Marítimo | |
| Otros | |
| Almacenamiento y Preparación de Materiales | |
| Otros Servicios de Valor Agregado (Manipulación de Materiales, Despacho Aduanero, Consolidación, etc.) |
| Edificios Residenciales | Villas y Casas Unifamiliares |
| Apartamentos y Edificios Multifamiliares | |
| Edificios Comerciales | Edificios de Oficinas |
| Comercios Minoristas y Centros Comerciales | |
| Hoteles y Edificios de Hospitalidad | |
| Otros Edificios Comerciales (Ocio, Entretenimiento, etc.) | |
| Edificios Institucionales y Públicos | Instalaciones Sanitarias |
| Instalaciones Educativas | |
| Edificios Gubernamentales y Administrativos | |
| Otras Instalaciones Institucionales y Públicas (Edificios Religiosos, Culturales, Cívicos, etc.) | |
| Instalaciones Industriales | |
| Infraestructura de Transporte | |
| Infraestructura de Energía y Servicios Públicos | |
| Otros Proyectos de Construcción |
| Materiales de Construcción |
| Maquinaria y Equipos de Construcción |
| Carga de Izaje Pesado y Proyectos Especiales |
| Otros |
| Doméstico |
| Internacional |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Función Logística | Transporte de Flete | Carretera |
| Ferrocarril | ||
| Marítimo | ||
| Otros | ||
| Almacenamiento y Preparación de Materiales | ||
| Otros Servicios de Valor Agregado (Manipulación de Materiales, Despacho Aduanero, Consolidación, etc.) | ||
| Por Tipo de Proyecto | Edificios Residenciales | Villas y Casas Unifamiliares |
| Apartamentos y Edificios Multifamiliares | ||
| Edificios Comerciales | Edificios de Oficinas | |
| Comercios Minoristas y Centros Comerciales | ||
| Hoteles y Edificios de Hospitalidad | ||
| Otros Edificios Comerciales (Ocio, Entretenimiento, etc.) | ||
| Edificios Institucionales y Públicos | Instalaciones Sanitarias | |
| Instalaciones Educativas | ||
| Edificios Gubernamentales y Administrativos | ||
| Otras Instalaciones Institucionales y Públicas (Edificios Religiosos, Culturales, Cívicos, etc.) | ||
| Instalaciones Industriales | ||
| Infraestructura de Transporte | ||
| Infraestructura de Energía y Servicios Públicos | ||
| Otros Proyectos de Construcción | ||
| Por Tipo de Carga | Materiales de Construcción | |
| Maquinaria y Equipos de Construcción | ||
| Carga de Izaje Pesado y Proyectos Especiales | ||
| Otros | ||
| Por Flujo de Envío | Doméstico | |
| Internacional | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de logística de construcción en Arabia Saudita?
La ejecución de proyectos de la Visión 2030, la inversión en transporte, la adquisición local y los complejos proyectos energéticos apoyan la demanda de servicios de flete, almacenamiento, despacho aduanero e izaje pesado. En conjunto, estas actividades requieren una estrecha coordinación entre los propietarios de proyectos, los contratistas, los puertos, los proveedores y los equipos de entrega en obra.
¿Qué tamaño tiene el mercado de logística de construcción de Arabia Saudita?
El sector está valorado en 1,47 mil millones de USD en 2026 y se prevé que alcance los 2,27 mil millones de USD para 2032 a una CAGR del 7,64%. Este pronóstico refleja la ejecución continua de proyectos de construcción, mayores necesidades de distribución doméstica y la demanda de servicios de carga de proyectos más complejos.
¿Qué función logística tiene la mayor participación de ingresos?
El transporte de flete lidera con una participación de ingresos del 63,27% en 2026 porque mueve materiales, maquinaria y equipos entre puertos, proveedores y obras. La entrega por carretera sigue siendo importante porque los proyectos están distribuidos en ubicaciones urbanas, industriales, costeras y remotas.
¿Qué tipo de proyecto está creciendo más rápido?
Se proyecta que la infraestructura de energía y servicios públicos registre una CAGR del 8,23% hasta 2032, respaldada por proyectos de gas, energía renovable y redes eléctricas. Estos programas requieren transporte de ingeniería, izaje pesado y entrega coordinada de equipos de alto valor.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Se proyecta que la región Occidental registre una CAGR del 8,51% hasta 2032, respaldada por NEOM, los desarrollos del Mar Rojo y la expansión de la capacidad portuaria. La región requiere coordinación integrada de transporte marítimo, carretera, almacenamiento y entrega en la última milla porque muchos desarrollos están ubicados lejos de los centros logísticos tradicionales.
¿Qué riesgos afectan la entrega de carga de construcción en Arabia Saudita?
La perturbación en el Mar Rojo, los permisos de carga sobredimensionada, la disponibilidad de activos especializados y las ubicaciones remotas de los proyectos pueden extender los tiempos de entrega e incrementar las necesidades de coordinación. Los operadores pueden reducir la exposición utilizando preparación planificada, procesos documentados de permisos, activos especializados disponibles y opciones de enrutamiento alternativas.