
Marktgröße und Marktanteil der Baulogistik in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
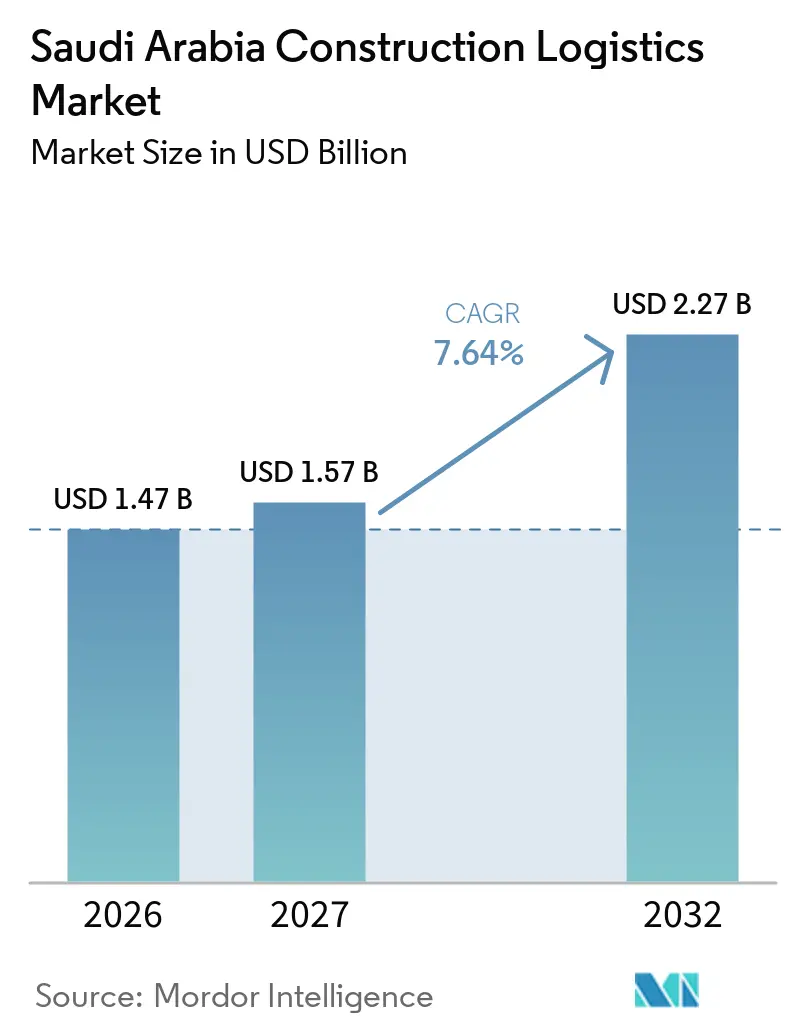
| Marktgröße im Basisjahr (2026) | 1.47 Milliarden US-Dollar |
| Marktgröße (2027) | 1.57 Milliarden US-Dollar |
| Marktgröße (2032) | 2.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.64 % |
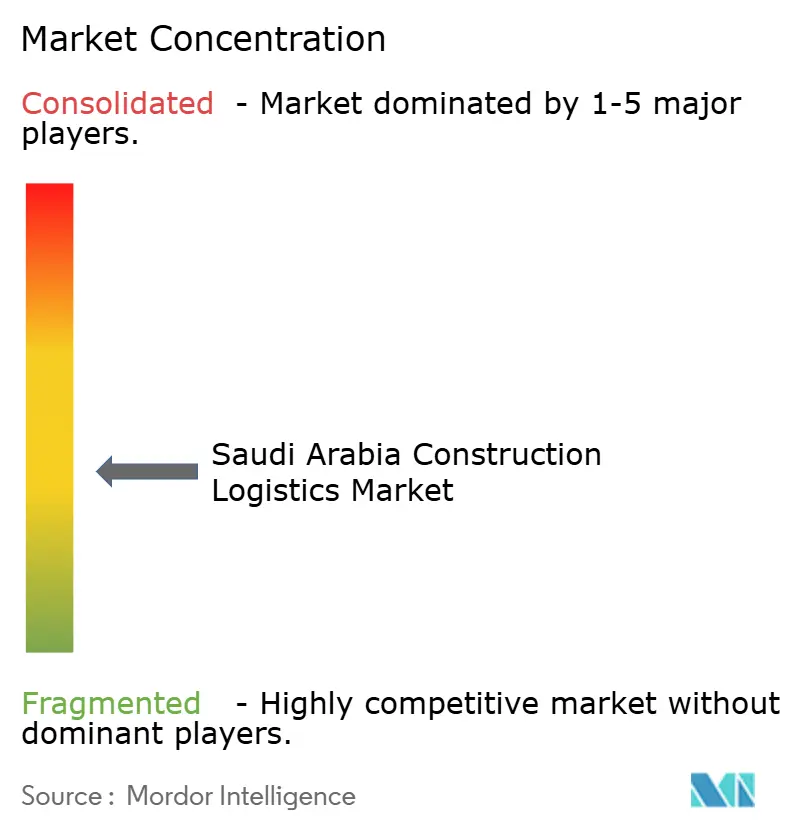
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Baulogistik in Saudi-Arabien von Mordor Intelligence
Die Marktgröße der Baulogistik in Saudi-Arabien wird im Jahr 2026 auf 1,47 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 1,57 Milliarden USD im Jahr 2027 auf 2,27 Milliarden USD bis 2032 wächst, bei einem CAGR von 7,64 % während des Prognosezeitraums von 2027 bis 2032.
Der Markt für Baulogistik in Saudi-Arabien wird durch eine umfangreiche Pipeline an Bau-, Immobilien-, Energie-, Transport-, Industrie- und Versorgungsprojekten gestützt. Vertragsabschlüsse verlagern Projekte von der Planungs- in die Umsetzungsphase, was die Nachfrage nach Fracht, Lagerung, Zollabwicklung und Standortkoordination erhöht. Die Lokalisierung verlagert mehr Materialbewegungen ins Inland und steigert den Wert der Inlandsverteilung, Zwischenlagerung und Konsolidierung. Störungen im Roten Meer erhöhen weiterhin die Unsicherheit für importierte Fracht und steigern den Wert von Anbietern mit lokalen Lagerkapazitäten und Routenoptionen. Der Markt für Baulogistik in Saudi-Arabien bevorzugt zudem Anbieter, die Hafenabfertigung, Genehmigungen, Schwerlasttransport und Lieferung an abgelegene Standorte unter einem Vertrag zusammenfassen können.
Wichtigste Erkenntnisse des Berichts
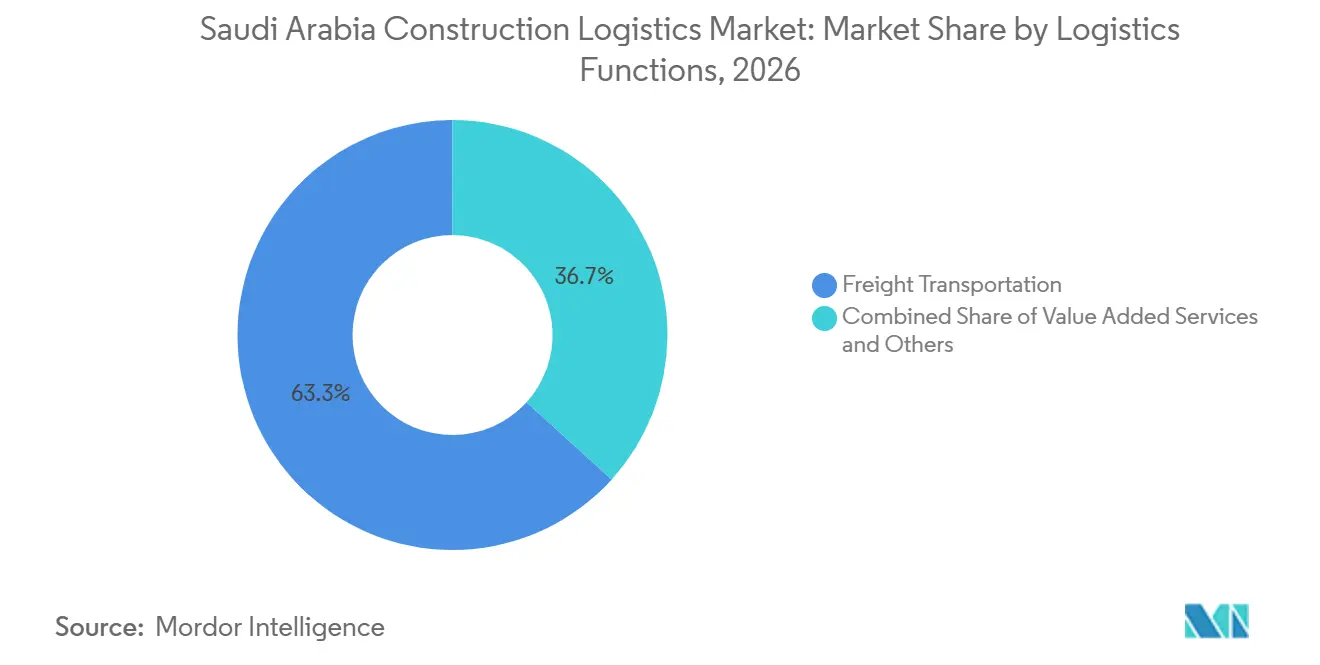
- Nach Logistikfunktion entfallen im Jahr 2026 63,27 % des Marktanteils der Baulogistik in Saudi-Arabien auf den Frachttransport, während andere Mehrwertdienste bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen werden.
- Nach Projekttyp entfallen im Jahr 2026 37,94 % der Marktgröße der Baulogistik in Saudi-Arabien auf Wohngebäude, während die Energie- und Versorgungsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen wird.
- Nach Frachtart entfallen im Jahr 2026 30,14 % der Marktgröße der Baulogistik in Saudi-Arabien auf Maschinen und Baugeräte, während Schwerlast- und Projektfracht bis 2032 voraussichtlich einen CAGR von 8,96 % verzeichnen wird.
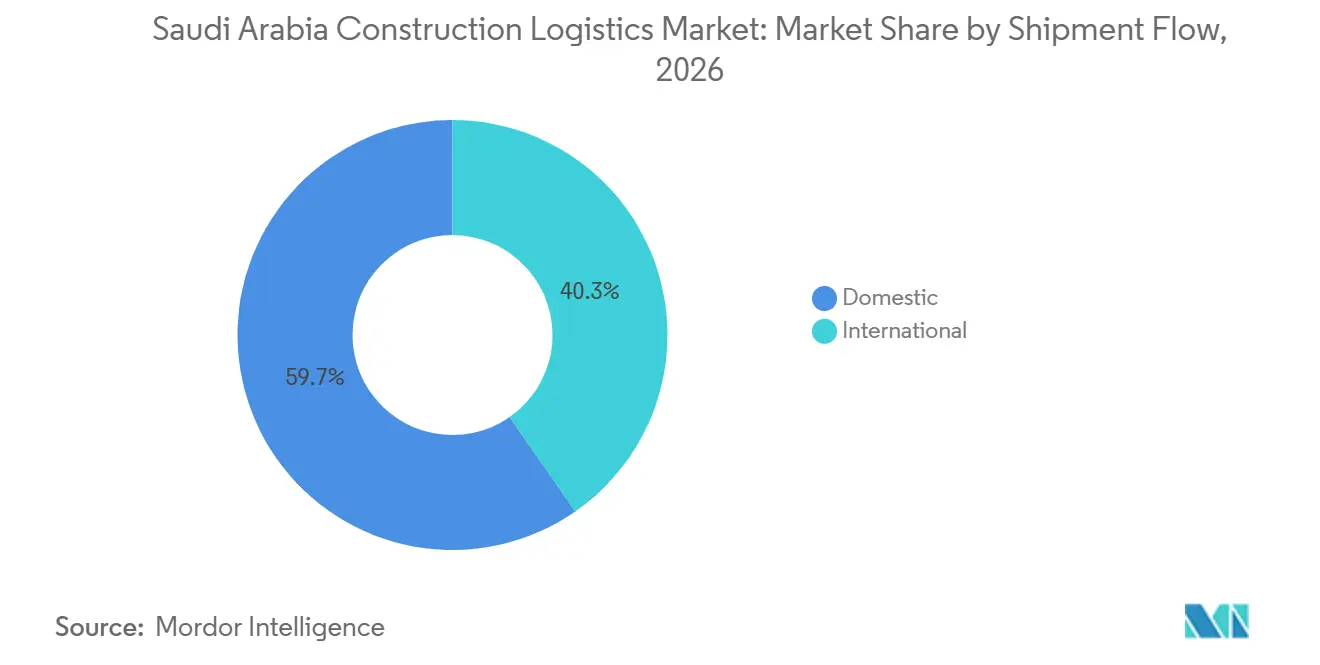
- Nach Sendungsfluss entfallen im Jahr 2026 59,68 % des Marktanteils der Baulogistik in Saudi-Arabien auf Inlandssendungen, während internationale Sendungen bis 2032 voraussichtlich einen CAGR von 9,36 % verzeichnen werden.
- Nach Geografie entfällt im Jahr 2026 36,83 % des Marktanteils der Baulogistik in Saudi-Arabien auf die Östliche Provinz, während die Westliche Region bis 2032 voraussichtlich einen CAGR von 8,51 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision-2030-Projekte weiten die Nachfrage nach Baulogistik aus | +2.0% | National, mit Aktivitäten in Tabuk, der Östlichen Provinz und Riad | Mittelfristig (2–4 Jahre) |
| Transportinvestitionen stärken die Frachtanbindung von Projekten | +1.4% | National, mit Schwerpunkt auf den Korridoren Riad, Dschidda und Dammam | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Lieferkette erhöht den Bedarf an Inlandslogistik | +1.0% | National, einschließlich MODON-Industriestädte und SPARK | Mittelfristig (2–4 Jahre) |
| Outsourcing von Spezialtransporten weitet die Nachfrage nach Schwerlastlogistik aus | +0.9% | Östliche Provinz und westliche Giga-Projektstandorte | Kurzfristig (≤ 2 Jahre) |
| Digitale Transparenz verbessert die integrierte Projektlogistikkoordination | +0.7% | National, mit früher Einführung bei NEOM und Qiddiya | Kurzfristig (≤ 2 Jahre) |
| Modulares Bauen erhöht den Bedarf an Lieferungen an abgelegene Standorte | +0.6% | Westliche Region und Östliche Provinz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Projekte weiten die Nachfrage nach Baulogistik aus
Der Markt für Baulogistik in Saudi-Arabien zieht Nachfrage aus konzentrierten Projekten, die mehr Planung erfordern als standardmäßige Handelslieferungen. Vertragsabschlüsse im Rahmen von Vision-2030-Projekten erreichten im Jahr 2025 einen Wert von 196 Milliarden USD, was einem Anstieg von 20 % gegenüber dem Vorjahr entspricht[1]. Die Projektstandorte erstrecken sich über Tabuk, die Östliche Provinz, Riad, Mekka und die Küste des Roten Meeres, sodass Anbieter mehr als einen Betriebskorridor benötigen. Diese Verteilung macht regionale Zwischenlagerkapazitäten und lokale Lieferkoordination bei der Ausschreibung wichtig. Auftragnehmer müssen außerdem Zollabwicklung, SABER-Zertifizierung und FASAH-Vorankunftsanforderungen verwalten, bevor Materialien die Standorte erreichen. Der Hafen von NEOM wurde 2026 in Betrieb genommen und schuf ein nördliches Tor zum Roten Meer für Baufracht, die Tabuk-Entwicklungen bedient.
Transportinvestitionen stärken die Frachtanbindung von Projekten
Transportprojekte erweitern den Markt für Baulogistik in Saudi-Arabien, indem sie den Zugang zwischen Häfen, Industriezentren und Projektstandorten verbessern. Das Landbridge-Projekt ist als 1.400 km lange Eisenbahnverbindung zwischen Dschidda, Riad und Dammam geplant, mit Logistikzentren an wichtigen Industrieknotenpunkten. Die Strecke kann die Abhängigkeit vom reinen Straßentransport für Stückgutmaterialien und Projektfracht verringern. Mawani begann im Juli 2025 mit dem SAR 689 Millionen (183,51 Millionen USD) Dschidda-LKW-Korridor, der den Islamischen Hafen Dschidda mit der Al-Khomra-Logistikzone verbindet. Der 17 km lange Korridor umfasst 12 Brücken und soll die Hafenumschlagskapazität um 10 % erhöhen. Ein besserer Hafenzugang unterstützt auch den schnelleren Transfer importierter Ausrüstung in Inlands-Zwischenlagernetze.
Lokalisierung der Lieferkette erhöht den Bedarf an Inlandslogistik
Die Lokalisierung verändert den Markt für Baulogistik in Saudi-Arabien von einem importgeführten Modell hin zu einem ausgewogeneren inländischen Verteilungssystem. Aramco meldete im Jahr 2025 einen lokalen Wertschöpfungsanteil von 67 % in seiner Beschaffung. Mehr lokale Beschaffung erhöht die Bewegung von Fabrik zu Standort, Konsolidierung und Materiallagerung. Der PIF erwarb im Februar 2025 einen Anteil von 30 % an Masdar Building Materials, um die Transformation der Lieferkette und die Ausweitung der lokalen Distribution zu unterstützen. China Harbour eröffnete eine modulare Fertigteilfabrik in Sedra mit einer Grundfläche von 200.000 m² und einer Jahreskapazität von bis zu 400.000 m³ Platten. Diese fabrikgroßen Versorgungspunkte erhöhen den Bedarf an geplantem Inlandstransport und Standortlieferung.
Outsourcing von Spezialtransporten weitet die Nachfrage nach Schwerlastlogistik aus
Der Markt für Baulogistik in Saudi-Arabien benötigt Spezialanbieter, da Projektkomponenten größer und schwieriger zu transportieren werden. Turbinen, Gondeln, Transformatorbaugruppen, Module und Konstruktionsstahl erfordern technisch geplante Routen und Hebepläne. Mammoet erweiterte seine Al-Jubail-Flotte im Jahr 2026 um 60 Goldhofer-Achslinien, 7 LKW und 8 Kräne, um lokale Anforderungen zu erfüllen[2]. Sarens handhabte 34 Module mit einem Gewicht von 18.535 Tonnen und 108 weitere schwere Gegenstände mit einem Gewicht von 12.283 Tonnen in Jafurah. Lokale Anlagenkapazitäten reduzieren die Mobilisierungszeit, wenn mehrere Projekte dieselbe Ausrüstung benötigen. Digitale Frachttransparenz und modulares Bauen verstärken diese Anforderung, da abgelegene Standorte termingerechte Lieferung, klaren Materialstatus und koordinierte Hebefenster benötigen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei Genehmigungen für Schwertransporte stören Projektlogistikpläne | -0.5% | National, insbesondere Tabuk-Zufahrtsrouten und abgelegene Wüstenüberquerungen | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Spezialausrüstung begrenzen die Schwerlastlogistikkapazität | -0.4% | Projektcluster in der Östlichen Provinz und der Westlichen Region | Kurzfristig (≤ 2 Jahre) |
| Störungen auf Seeschifffahrtsrouten erhöhen die Unsicherheit bei Projektfracht | -0.7% | Rotes Meer, Bab al-Mandab und westliche saudi-arabische Häfen | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen an abgelegenen Standorten erhöhen die Komplexität von Zwischenlagerung und Lieferung | -0.3% | Nördliche und südliche Regionen, der NEOM-Korridor und Standorte im Rub' al-Khali | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Störungen auf Seeschifffahrtsrouten erhöhen die Unsicherheit bei Projektfracht
Störungen auf Seeschifffahrtsrouten schränken den Markt für Baulogistik in Saudi-Arabien ein, da importierte Ausrüstung innerhalb enger Standortpläne ankommen muss. Der Schiffsverkehr durch Bab al-Mandab ging im August 2026 um 24 % zurück, während die Versicherungskosten für saudi-arabisch verbundene Tanker stiegen. Längere Routen um Afrika können die normale Transitzeit über das Rote Meer um 20 Tage verlängern und das Risiko von Materiallücken an Projektstandorten erhöhen. DEUGRO leitete im Oktober 2026 42 Übermaßeinheiten über Dschidda um, als direkter Seetransport nicht möglich war. Bonded Warehouses in der Nähe des Islamischen Hafens Dschidda und des König-Abdullah-Hafens können die Auswirkungen verspäteter Ankünfte begrenzen. Engpässe bei Spezialausrüstung und abgelegenes Gelände erhöhen den Druck zusätzlich, wenn Ersatzrouten mehr Spezial-LKW und Hebeausrüstung erfordern.
Verzögerungen bei Genehmigungen für Schwertransporte stören Projektlogistikpläne
Genehmigungen für Schwertransporte bleiben eine direkte Planungseinschränkung für den Markt für Baulogistik in Saudi-Arabien. Die Allgemeine Straßenbehörde führte im Januar 2025 finanzielle Gebühren für Ausnahmegenehmigungen für Schwertransporte ein, darunter SAR 10 (2,66 USD) pro Tonne über 45 Tonnen und SAR 5 (1,33 USD) pro zusätzlichem Meter Länge[3]. Die Regelungen fügen dem Transport schwerer Ausrüstung und großer Module messbare Kosten hinzu. Die Leitlinien vom September 2025 führten GIS-basierte Routenplanung, Zeitbeschränkungen und Koordination mit Sicherheits-, Verkehrs- und Kommunalbehörden ein. Projekte mit vielen gleichzeitigen Transporten können kumulative Verzögerungen erleiden, wenn Genehmigungen nicht mit Kran- oder Standortplänen übereinstimmen. Anbieter im Markt für Baulogistik in Saudi-Arabien mit vorab genehmigten Korridoren und digitalen Genehmigungsabläufen können dieses Risiko reduzieren, aber abgelegene Überquerungen und begrenzte Spezialausrüstung bleiben eine Einschränkung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Frachttransport sichert den Umsatz, Mehrwertdienste wachsen am schnellstenDer Frachttransport entfällt im Jahr 2026 auf 63,27 % des Marktanteils der Baulogistik in Saudi-Arabien und bleibt der Kernservice für die Bewegung von Projektfracht. Der Straßenfracht bewegt Bewehrungsstahl, Zement, Zuschlagstoffe und vorgefertigte Komponenten zwischen Industriegebieten und Baukorridoren. Die Seefracht bleibt wichtig für importierte Maschinen, vorgefertigte Module und Spezialausrüstung. Die Größe der Frachttransportbasis spiegelt die Anzahl der aktiven Projekte und ihre verteilten Standorte wider. Die Schiene entwickelt sich als zusätzliche Option für Container- und Schüttgutströme, die bisher nur per LKW transportiert wurden. Diese Veränderung gibt dem Markt für Baulogistik in Saudi-Arabien eine weitere Möglichkeit, Materialien zwischen wichtigen Industriestandorten und Häfen zu bewegen. Saudi-arabische Häfen fügten im April 2026 13 Schifffahrtsdienste hinzu und boten damit eine kombinierte Importkapazität von 97.099 TEU[4]. Diese Erweiterung verbreitert die verfügbaren Eintrittspunkte für Frachtanbieter. Der Frachttransport bleibt daher zentral für die Kostenkontrolle und die Kontinuität der Standorte. Er verbindet Lieferanten, Häfen, Konsolidierungseinrichtungen und Standorte, an denen Bauabläufe wenig Spielraum für verpasste Lieferfenster lassen, und reagiert gleichzeitig auf sich ändernde Standortprioritäten und Lieferbeschränkungen.
Andere Mehrwertdienste werden voraussichtlich mit einem CAGR von 8,45 % wachsen, der schnellsten Rate innerhalb der Logistikfunktionen. Materialhandhabung, Zollabfertigung und Konsolidierung werden wertvoller, wenn Fracht strengere Dokumentations- und Lieferpläne erfüllen muss. Die Digitalisierung durch ZATCA, die SABER-Zertifizierung und die FASAH-Vorankunftsverfahren machen Compliance-Unterstützung zu einem Teil des Serviceangebots. Kuehne+Nagel erhielt im Mai 2025 Saudi-Arabiens erste AEO-Zollmaklerzertifizierung. Anbieter mit dieser Fähigkeit können die Abfertigungsunsicherheit für Projektimporte reduzieren. Lagerung und Materiallagerung gewinnen ebenfalls an Bedeutung, wenn Auftragnehmer Materialien näher am Standort bevorraten. Die Baulogistikbranche in Saudi-Arabien ist daher sowohl auf physische Bewegung als auch auf Dokumentenkontrolle angewiesen. Integrierte Anbieter können Fracht, Abfertigung, Zwischenlagerung und Lieferung in einem einzigen Betriebsplan verknüpfen. Dieses Modell reduziert die Übergaben, die die Frachtbewegung verlangsamen können, wenn separate Parteien Dokumentation, Bestandsstatus und Endlieferplanung verwalten. Es gibt Auftragnehmern eine einzige Partei, die eine verzögerte Freigabe, eine Änderung des Lieferzeitpunkts oder eine Materialkonsolidierungsanforderung bearbeiten kann.

Nach Projekttyp:
Wohngebäude halten den größten Anteil, Energie und Versorgung führt die Wachstumskurve anWohngebäude entfallen im Jahr 2026 auf 37,94 % der Marktgröße der Baulogistik in Saudi-Arabien. Sakani, ROSHN und das Nationale Wohnungsbauprogramm unterstützen die kontinuierliche Bewegung gängiger Baumaterialien an vielen Standorten. Wohnungsbauprojekte schaffen wiederkehrenden Bedarf an Zement, Stahl, vorgefertigten Komponenten und Ausbaumaterialien. Ihre breite geografische Streuung erfordert lokale LKW-Kapazitäten anstelle einer einzigen Hafen-zu-Standort-Route. Gewerbeobjekte erhöhen die Nachfrage nach Heizungs-, Lüftungs-, Klima- und Sanitärausrüstung, Verglasung und Spezialausstattungen. Hotels und Einzelhandelsprojekte im Zusammenhang mit der Entwicklung in Riad und am Roten Meer haben höhere Anforderungen an kontrollierte Handhabung. Institutionelle und öffentliche Projekte umfassen Lieferungen für Stadien, Krankenhäuser und Universitäten. Diese Mischung unterstützt eine stetige Basis routinemäßiger Materialbewegungen. Die Wohnungslieferung schafft auch wiederkehrende Liefermuster, die es Anbietern ermöglichen, Flottennutzung, Lagerauffüllung und regionale Subunternehmerdeckung zu planen. Das Volumen gängiger Materialien macht Ausführungsdisziplin wichtig, da eine verspätete Lieferung mehrere Arbeitspakete auf demselben Standort beeinträchtigen kann.
Die Energie- und Versorgungsinfrastruktur wird bis 2032 voraussichtlich einen CAGR von 8,23 % verzeichnen, die höchste Rate unter den Projekttypen. Die Jafurah-Arbeiten von Aramco, Projekte für erneuerbare Energien und die Netzerweiterung erfordern übergroße Komponenten und präzise Liefersequenzierung. Diese Projekte befinden sich häufig weit entfernt von etablierten städtischen Verteilungsnetzen. Die Marktgröße der Baulogistik in Saudi-Arabien für diesen Projekttyp profitiert von technisch anspruchsvoller Fracht, die Routenstudien und Spezialhebungen erfordert. Industrieanlagen in MODON-Städten und SPARK erfordern ebenfalls wiederholte Lieferungen während mehrerer Bauphasen. Die Transportinfrastruktur, einschließlich der Schiene, schafft Nachfrage nach eigenen Baumaterialien und verbessert gleichzeitig die künftige Frachtanbindung. Die nationale Transportplanung prägt Genehmigungen und Kapazitätsbedarf für alle Projekttypen. Anbieter, die sowohl in Wohn- als auch in Energieprojekten tätig sind, können hochvolumige Materialflüsse mit höherwertiger Projektfrachtarbeit ausbalancieren. Die betrieblichen Anforderungen unterscheiden sich, aber beide hängen von präzisem Timing, sicherer Handhabung und Transparenz über den Materialstatus vor der Standortankunft ab. Ein breites Projektportfolio kann auch die gemeinsame Nutzung von Lagerung, Transportplanung und lokalen Betriebsteams unterstützen.
Nach Frachtart:
Maschinen halten den dominanten Anteil, Schwerlastfracht treibt die schnellste Expansion voranMaschinen und Baugeräte entfallen im Jahr 2026 auf 30,14 % der Marktgröße der Baulogistik in Saudi-Arabien und sind damit die größte Frachtart. Aktive Baustellen benötigen Kräne, Bagger, Rammgeräte, Mischwerke und unterstützende Ausrüstung. Diese Anlagen haben einen hohen Logistikwert, da sie sorgfältige Beladung, Transport, Lieferung und Rückgabeplanung erfordern. Die Verfügbarkeit von Ausrüstung beeinflusst die Projektproduktivität, was eine zeitgerechte Bewegung für Auftragnehmer wichtig macht. Importierte Maschinen benötigen außerdem Zollkoordination und kontrollierte Hafenfreigabe. Maschinenflüsse unterstützen daher sowohl die Spedition als auch den inländischen Spezialtransport. Das Segment schafft regelmäßige Arbeit an Baustandorten anstelle von Einmallieferungen. Es bleibt ein führender Beitrag zu Logistikerlösen, auch wenn Schüttgutmaterialien das physische Tonnagevolumen dominieren. Baugeräte erfordern Aufmerksamkeit während ihres gesamten Bewegungszyklus, einschließlich Lieferung, Einsatz, Neupositionierung und Entfernung nach Abschluss eines Arbeitspakets. Anbieter, die diese Phasen koordinieren, können Auftragnehmern helfen, Stillstandzeiten von Ausrüstung zu begrenzen und unnötige Standortüberlastung zu vermeiden.
Schwerlast- und Projektfracht wird bis 2032 voraussichtlich einen CAGR von 8,96 % verzeichnen. Turbinengondeln, Transformatorenbänke, Reaktorbehälter und große Module erfordern häufig SPMTs, Kranplanung und Streckenfreigabe. Diese Aufgaben können nicht als normaler Straßenfracht behandelt werden, da jede Bewegung einen definierten technischen Plan benötigt. Eine Studie aus dem Jahr 2026 ergab, dass der Einsatz von IoT Verzögerungs- und Kostenvariabilität bei saudi-arabischen Giga-Projektfrachtoperationen reduzieren kann. Die Baulogistikbranche in Saudi-Arabien profitiert, wenn Echtzeit-Tracking mit erfahrenen Schwerlasthebeoperationen kombiniert wird. Baumaterialien erzeugen weiterhin hohe Volumina, aber geringere Erlösintensität pro Tonne. Sonstige Fracht umfasst Chemikalien, Sicherheitsbedarf und Verbrauchsmaterialien, die möglicherweise temperaturkontrollierte oder gefahrgutrelevante Handhabung erfordern. Das Wachstum komplexer Energie- und Industrieprojekte stärkt den Fall für spezialisierte Frachtdienste. Jedes Projekt kann eine andere Kombination aus Routenbewertung, Hebeplänen, Eskortenkoordination und kontrollierter Lieferung an einen definierten Installationspunkt erfordern. Diese Arbeit belohnt Betreiber mit landeseigenem Equipment, erfahrenen Besatzungen und etablierten Koordinationsverfahren.
Nach Sendungsfluss:
Inlandsflüsse führen, internationales Segment verzeichnet die schnellste ExpansionInlandssendungen repräsentieren im Jahr 2026 59,68 % des Markts für Baulogistik in Saudi-Arabien. Dieser Anteil spiegelt die gleichzeitige Projektdurchführung in fünf regionalen Clustern und die wachsende lokale Fertigung wider. Fabrik-zu-Standort-Bewegungen erfordern Konsolidierung, Zwischenlagerung und zuverlässige Straßenlieferung. Die Inlandslogistik unterstützt auch Materialien, die von Häfen in regionale Verteilungseinrichtungen transferiert werden. Lokale Beschaffungsprogramme können diese Aktivität erhöhen, auch wenn das gesamte Importvolumen wichtig bleibt. Der Inlandssendungsanteil profitiert von der Notwendigkeit, Ausrüstung und Materialien zwischen aktiven Standorten umzupositionieren. Inlandsbetreiber mit Flotten, Lagerhäusern und regionalem Standortzugang sind gut positioniert, um diese Arbeit zu übernehmen. Die Verschiebung begünstigt Betriebsnetze, die über die Haupthäfen hinausgehen. Inlandsflüsse können gestört werden, wenn Materialien nicht am erforderlichen Standort verfügbar sind, auch wenn sie bereits den Hafen passiert haben oder eine Fabrik verlassen haben. Regionale Lagerung und eine zuverlässige lokale Transportbasis helfen Anbietern daher, auf Änderungen im Standortverbrauch und in den Lieferplänen zu reagieren.
Internationale Sendungen werden bis 2032 voraussichtlich einen CAGR von 9,36 % verzeichnen. Spezialausrüstung, technisch gefertigte Materialien und hochwertige Komponenten erfordern weiterhin Beschaffung im Ausland. Maersk verhängte im März 2026 Buchungsbeschränkungen und setzte ausgewählte Dienste vorübergehend aus, was den Betrieb in Golfhäfen beeinträchtigte und einige saudi-arabische Fracht über Dschidda und den König-Abdullah-Hafen umleitete. Diese Änderungen machen Routenflexibilität für importabhängige Projekte im Markt für Baulogistik in Saudi-Arabien wichtig. Saudi Global Ports testete 2025 eine Ost-West-Schiene-Straße-Route, die Golf- und Rote-Meer-Häfen verbindet. Die Lokalisierung kann die relative Rolle von Importen im Laufe der Zeit verringern, aber Projektanforderungen werden internationale Fracht während des Prognosezeitraums relevant halten. Die schnellste Wachstumsrate spiegelt den anhaltenden Bedarf an Ausrüstung und Komponenten wider, die noch nicht vollständig lokal hergestellt werden. Anbieter müssen Zoll, Hafenoptionen und Notfallrouting neben der Standard-Spedition verwalten. Internationale Transporte können überarbeitete Hafenanlaufpunkte, zusätzliche Lagerung oder alternative Inlandstransfervereinbarungen erfordern, wenn sich die Seeschifffahrtsbedingungen ändern. Diese betrieblichen Anforderungen machen die Kommunikation zwischen Lieferanten, Frachtanbietern, Projektteams und Standortteams unerlässlich.
Geografische Analyse
Die Östliche Provinz entfällt im Jahr 2026 auf 36,83 % des Marktanteils der Baulogistik in Saudi-Arabien. Aramco-Programme, die Jafurah-Entwicklung, SPARK und Jubail schaffen eine konzentrierte Quelle für Industrie- und Energieprojektfracht. Der Jubail Commercial Port nahm im April 2026 unter Saudi Global Ports den Containerbetrieb auf. Die Region profitiert von etablierten Schwerlasthebebasen in Al Jubail und Eisenbahnverbindungen zum Trockendock in Riad. ASMO verwaltete im April 2026 mehr als 56.000 Materialpositionen über 380 Vereinbarungen, was den Umfang der lokalen Beschaffungsaktivitäten zeigt. Die Region kann sowohl hochvolumige Materialverteilung als auch technisch anspruchsvolle Frachtbewegungen unterstützen. Diese Stärke gibt dem Markt für Baulogistik in Saudi-Arabien eine zuverlässige Basis für die Bedienung kapitalintensiver Industriearbeiten. Ihre Industriebasis hilft, die Entfernung zwischen Lieferanten, Logistikeinrichtungen und Baustellen zu verringern. Dies macht die Östliche Provinz zu einem wichtigen Betriebszentrum für Anbieter, die Energie- und Versorgungsprojekte bedienen. Ihre etablierte Industrietätigkeit gibt Betreibern Zugang zu Spezialarbeitskräften, Ausrüstung, Lieferanten und Betriebswissen, die an neueren Projektstandorten schwerer zu etablieren sind.
Die Westliche Region wird bis 2032 voraussichtlich einen CAGR von 8,51 % verzeichnen, die schnellste Rate unter den geografischen Gebieten. NEOM, Amaala, The Red Sea und die Erweiterung des Hafens Dschidda schaffen Nachfrage sowohl nach Meereszugang als auch nach Lieferung an abgelegene Standorte. Der Hafen von NEOM erwartet, dass sein T1-Containerterminal bis 2027 eine Kapazität von 1,5 Millionen TEU erreicht. Diese Einrichtung kann den Straßentransport für Baufracht im Raum Tabuk verkürzen. CEVA Almajdouie und der Hafen von NEOM unterzeichneten im Oktober 2026 ein Memorandum of Understanding, um Logistiklösungen entlang des Korridors Europa-Ägypten-Saudi-Arabien-GCC-Irak zu erkunden. Die Region benötigt Zwischenlagerung und Routenmanagement, da ihre Projekte über große Entfernungen verteilt sind. Stärkere Hafenkapazitäten können die Frachtaufnahme verbessern, beseitigen aber nicht die Komplexität des Standortzugangs. Anbieter müssen See-, Straßen-, Lager- und Endlieferungsarbeiten koordinieren. Die Abfolge ist besonders wichtig, wenn Fracht für Standorte ankommt, die begrenzten Zugang, unvollständige unterstützende Infrastruktur oder eingeschränkte Lieferfenster haben. Ein gut geplantes westliches Netzwerk kann die Inlandshandhabung reduzieren, muss aber dennoch Standortbedingungen und Planänderungen berücksichtigen.
Die Zentrale Region ist das zweitgrößte geografische Gebiet nach Umsatz und wird durch Riads Bau-, Industrie- und Transportprogramme verankert. DHL kündigte eine Investition von 130 Millionen EUR (152,92 Millionen USD) in ein 78.000 m² großes Multi-User-Lagerhaus in der Sonderwirtschaftszone für integrierte Logistik an, mit erwarteter Fertigstellung im zweiten Quartal 2027. Zentrale Verteilungseinrichtungen können sowohl städtische Projektstandorte als auch breitere Inlandskorridore bedienen. Die Nördlichen und Südlichen Regionen sind kleiner, bleiben aber durch Versorgungs-, Wirtschaftsstadt- und Rote-Meer-Korridor-Projekte aktiv. GAC eröffnete im November 2025 sein 10. saudi-arabisches Büro im Hafen von Jizan. Diese Regionen erfordern maßgeschneiderte Planung, da Entfernung, Gelände und weniger Logistikknoten die Lieferkomplexität erhöhen können. Der Markt für Baulogistik in Saudi-Arabien benötigt nationale Abdeckung anstelle eines hafenzentrierten Betriebsmodells.
Wettbewerbslandschaft
Der Markt für Baulogistik in Saudi-Arabien ist fragmentiert, wobei globale Frachtintegratoren, Schwerlasthebespezialisisten und saudi-arabische Spediteure unterschiedliche Bedürfnisse bedienen. DSV, DHL und Kuehne+Nagel konkurrieren in der internationalen Spedition, Kontraktlogistik und Zollmaklerschaft. DSV schloss die Integration von DB Schenker in Saudi-Arabien im Februar 2026 ab. DHL baut ein Multi-User-Lagerhaus in Riad, das regionale Lager- und Verteilungskapazitäten hinzufügen wird. Die AEO-Zertifizierung von Kuehne+Nagel bietet eine differenzierte Zollmaklerfähigkeit. Diese Unternehmen nutzen globale Netzwerke und multimodale Serviceangebote, um Bau- und Industriekunden zu bedienen. Ihre Position ist am stärksten, wo Importe, Zollanforderungen und länderübergreifende Lieferantenkoordination zentral sind. Spezialisierte Unternehmen konkurrieren dort, wo physische Fähigkeiten und technisches Wissen wichtiger sind als Netzwerkgröße.
Mammoet und Sarens sind im Schwerlasthebebereich tätig, wo Anlagenkapazitäten, technische Zertifizierung und Genehmigungsmanagement unerlässlich sind. Mammoet fügte in Al Jubail Fahrzeuge, Achslinien und Kräne hinzu, um die Verfügbarkeit im Land zu verbessern. Sarens setzte Kräne mit einer Kapazität von bis zu 1.250 Tonnen und einen 120-Achsen-SPMT für Jafurah-Arbeiten ein. Diese Schritte zeigen, dass die lokale Verfügbarkeit von Ausrüstung die Reaktionszeit und die Lieferdurchführbarkeit bestimmen kann. Ein unterversorgter Servicebereich bleibt die integrierte Hafen-zu-Standort-Logistik, die Handhabung, Genehmigungen, Hebung und Zwischenlagerung an abgelegenen Standorten kombiniert. Die Einhaltung von Zoll- und Produktstandards stellt eine Hürde für Unternehmen ohne etablierte saudi-arabische Betriebsstrukturen dar. Digitales Tracking wird bei großen Projekten immer wichtiger und unterstützt eine zuverlässigere Koordination. Kleinere inländische Spediteure können weiterhin als Subunternehmer tätig sein, wo Tier-1-Unternehmen sich auf Management und Spezialarbeiten konzentrieren.
Saudi-arabische Betreiber nutzen inländische Beziehungen, Lagerhäuser und Hafenzugang, um ihre lokalen Rollen zu schützen. Bahri Logistics unterzeichnete eine Vereinbarung mit Red Sea Global und eröffnete eine Bonded Zone im Islamischen Hafen Dschidda. CEVA Almajdouie und der Hafen von NEOM positionieren sich durch ihr Memorandum of Understanding vom Oktober 2026 für einen westlichen multimodalen Korridor. FTE Logistics, ASR Logistics und Maxx Arabia können den inländischen Transport unterstützen, während integrierte Anbieter breitere Projektumfänge koordinieren. Diese Struktur schafft Wettbewerb zwischen Netzwerkbreite, Spezialausrüstung und lokaler Lieferreichweite. Der Markt für Baulogistik in Saudi-Arabien bietet Raum für Unternehmen, die diese Fähigkeiten verknüpfen, ohne Fracht durch mehrere Subunternehmer zu leiten. Digitale Tools können Routenplanung, Ausrüstungsstatus und Materialtransparenz verbessern, ersetzen aber nicht Genehmigungswissen oder Standortausführung. Der Wettbewerb basiert daher auf praktischer Lieferfähigkeit sowie auf Größe. Im Markt für Baulogistik in Saudi-Arabien ermöglicht dies Unternehmen mit definierten Spezial- oder lokalen Rollen, neben netzwerkgeführten Anbietern zu konkurrieren. Auftragnehmer werden bewerten, ob ein Anbieter die Transparenz vom Hafen bis zur Endlieferung aufrechterhalten, Genehmigungsprobleme lösen und Anlagen einsetzen kann, wenn sich Arbeitsabschnitte ändern. Dies lässt Raum für globale Unternehmen, Spezialisten und lokale Spediteure, die eine zuverlässige Ausführung in ihren ausgewählten Servicebereichen nachweisen können.
Marktführer der Baulogistikbranche in Saudi-Arabien
-
CEVA Almajdouie Logistics
-
Bahri Integrated Logistics
-
Mammoet Saudi Arabia
-
Kuehne+Nagel
-
deugro (KSA) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Baulogistik in Saudi-Arabien Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- Aertssen Machinery Services
- Al Jaber Heavy Lift & Transport
- Al Khaldi-Bertling Logistics Ltd
- ASR Logistics
- Bahri Integrated Logistics
- CEVA Almajdouie Logistics (CMA CGM Group, including Fagioli)
- deugro (KSA) Ltd
- DHL Global Forwarding
- DSV A/S (including Schenker)
- Expeditors International of Washington, Inc.
- FTE Logistics
- GAC Saudi Arabia
- GEODIS
- Hellmann Worldwide Logistics
- JAS Worldwide
- Kanoo Shipping & Logistics (YBA Kanoo)
- Kuehne+Nagel
- Mammoet Saudi Arabia
- Maxx Arabia
- Sarens
- SMG Logistics & Transport Company
Neueste Industrielle Entwicklungen in Markt für Baulogistik in Saudi-Arabien
- Oktober 2026: Der Hafen von NEOM und CEVA Almajdouie Logistics unterzeichneten ein Memorandum of Understanding, um integrierte Logistiklösungen entlang des multimodalen Korridors Europa-Ägypten-Saudi-Arabien-GCC-Irak zu erkunden, wobei die Lage des Hafens von NEOM am Roten Meer mit den Straßentransport-, Zollmakler- und Bonded-Warehousing-Netzwerken von CEVA Almajdouie kombiniert wird.
- April 2026: Mawani führte 13 neue Schifffahrtsdienste zu drei saudi-arabischen Häfen mit Maersk, MSC und CMA CGM ein und fügte eine kombinierte Kapazität von mehr als 97.099 TEU hinzu.
- März 2026: Sarens führte 124 Präzisionshebungen in Saudi Aramcos Shaybah-NGL-Anlage in der Rub'-al-Khali-Wüste durch und setzte dabei einen LR1750-Kran mit 750 Tonnen Kapazität und einen CC2400 mit 400 Tonnen Kapazität ein, die 750 km von Jubail transportiert wurden, wobei einzelne Hebungen 205 Tonnen erreichten und die Anlagenproduktion von 1.800 auf 2.400 MMSCFD wiederhergestellt wurde.
- Februar 2026: DSV schloss die vollständige Integration von DB Schenker in Saudi-Arabien ab und schuf eine einheitliche Luft- und See-, Kontraktlogistik- und Straßenorganisation mit verbesserter Größe und Fähigkeit für Bau- und Industriekundenanforderungen im gesamten Königreich.
Berichtsumfang des Markts für Baulogistik in Saudi-Arabien
Segmentierungsübersicht
| Frachttransport | Straße |
| Schiene | |
| See | |
| Sonstige | |
| Lagerung und Materiallagerung | |
| Sonstige Mehrwertdienste (Materialhandhabung, Zollabfertigung, Konsolidierung usw.) |
| Wohngebäude | Villen und Einfamilienhäuser |
| Wohnungen und Mehrfamilienhäuser | |
| Gewerbeobjekte | Bürogebäude |
| Einzelhandels- und Einkaufszentren | |
| Hotels und Beherbergungsgebäude | |
| Sonstige Gewerbeobjekte (Freizeit, Unterhaltung usw.) | |
| Institutionelle und öffentliche Gebäude | Gesundheitseinrichtungen |
| Bildungseinrichtungen | |
| Regierungs- und Verwaltungsgebäude | |
| Sonstige institutionelle und öffentliche Einrichtungen (religiöse, kulturelle, bürgerliche Gebäude usw.) | |
| Industrieanlagen | |
| Verkehrsinfrastruktur | |
| Energie- und Versorgungsinfrastruktur | |
| Sonstige Bauprojekte |
| Baumaterialien |
| Maschinen und Baugeräte |
| Schwerlast- und Projektfracht |
| Sonstige |
| Inland |
| International |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jizan und Najran) |
| Nach Logistikfunktion | Frachttransport | Straße |
| Schiene | ||
| See | ||
| Sonstige | ||
| Lagerung und Materiallagerung | ||
| Sonstige Mehrwertdienste (Materialhandhabung, Zollabfertigung, Konsolidierung usw.) | ||
| Nach Projekttyp | Wohngebäude | Villen und Einfamilienhäuser |
| Wohnungen und Mehrfamilienhäuser | ||
| Gewerbeobjekte | Bürogebäude | |
| Einzelhandels- und Einkaufszentren | ||
| Hotels und Beherbergungsgebäude | ||
| Sonstige Gewerbeobjekte (Freizeit, Unterhaltung usw.) | ||
| Institutionelle und öffentliche Gebäude | Gesundheitseinrichtungen | |
| Bildungseinrichtungen | ||
| Regierungs- und Verwaltungsgebäude | ||
| Sonstige institutionelle und öffentliche Einrichtungen (religiöse, kulturelle, bürgerliche Gebäude usw.) | ||
| Industrieanlagen | ||
| Verkehrsinfrastruktur | ||
| Energie- und Versorgungsinfrastruktur | ||
| Sonstige Bauprojekte | ||
| Nach Frachtart | Baumaterialien | |
| Maschinen und Baugeräte | ||
| Schwerlast- und Projektfracht | ||
| Sonstige | ||
| Nach Sendungsfluss | Inland | |
| International | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Östlich (Ash-Sharqiyah) | ||
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nördlich (Al-Jouf und Arar) | ||
| Südlich (Asir, Jizan und Najran) | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Baulogistik in Saudi-Arabien an?
Die Umsetzung von Vision-2030-Projekten, Transportinvestitionen, lokale Beschaffung und komplexe Energieprojekte unterstützen die Nachfrage nach Fracht-, Lager-, Abfertigungs- und Schwerlasthebeservices. Zusammen erfordern diese Aktivitäten eine enge Koordination zwischen Projektträgern, Auftragnehmern, Häfen, Lieferanten und Standortlieferteams.
Wie groß ist der Markt für Baulogistik in Saudi-Arabien?
Der Sektor wird im Jahr 2026 auf 1,47 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 7,64 % einen Wert von 2,27 Milliarden USD erreichen. Diese Prognose spiegelt die fortgesetzte Durchführung von Bauprojekten, einen größeren Bedarf an inländischer Distribution und die Nachfrage nach komplexeren Projektfrachtservices wider.
Welche Logistikfunktion hat den größten Umsatzanteil?
Der Frachttransport führt im Jahr 2026 mit einem Umsatzanteil von 63,27 %, da er Materialien, Maschinen und Ausrüstung zwischen Häfen, Lieferanten und Standorten bewegt. Straßenbasierte Lieferung bleibt wichtig, da Projekte über städtische, industrielle, küstennahe und abgelegene Standorte verteilt sind.
Welcher Projekttyp wächst am schnellsten?
Die Energie- und Versorgungsinfrastruktur wird bis 2032 voraussichtlich einen CAGR von 8,23 % verzeichnen, unterstützt durch Gas-, Erneuerbare-Energie- und Netzprojekte. Diese Programme erfordern technisch geplanten Transport, Schwerlasthebung und koordinierte Lieferung für hochwertige Ausrüstung.
Welche Region bietet den stärksten Wachstumsausblick?
Die Westliche Region wird bis 2032 voraussichtlich einen CAGR von 8,51 % verzeichnen, unterstützt durch NEOM, Rote-Meer-Entwicklungen und wachsende Hafenkapazitäten. Die Region erfordert integrierte See-, Straßen-, Lager- und Endlieferungskoordination, da viele Entwicklungen weit von traditionellen Logistikzentren entfernt liegen.
Welche Risiken beeinflussen die Baufrachlieferung in Saudi-Arabien?
Störungen im Roten Meer, Genehmigungen für Schwertransporte, Verfügbarkeit von Spezialausrüstung und abgelegene Projektstandorte können Lieferzeiten verlängern und den Koordinationsbedarf erhöhen. Betreiber können das Risiko durch geplante Zwischenlagerung, dokumentierte Genehmigungsverfahren, verfügbare Spezialausrüstung und alternative Routingoptionen reduzieren.