
Tamanho e Participação do Mercado de Materiais para Células Solares de Satélites
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 60.81 Milhões de dólares |
| Tamanho do Mercado (2032) | 112.15 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Células Solares de Satélites por Mordor Intelligence
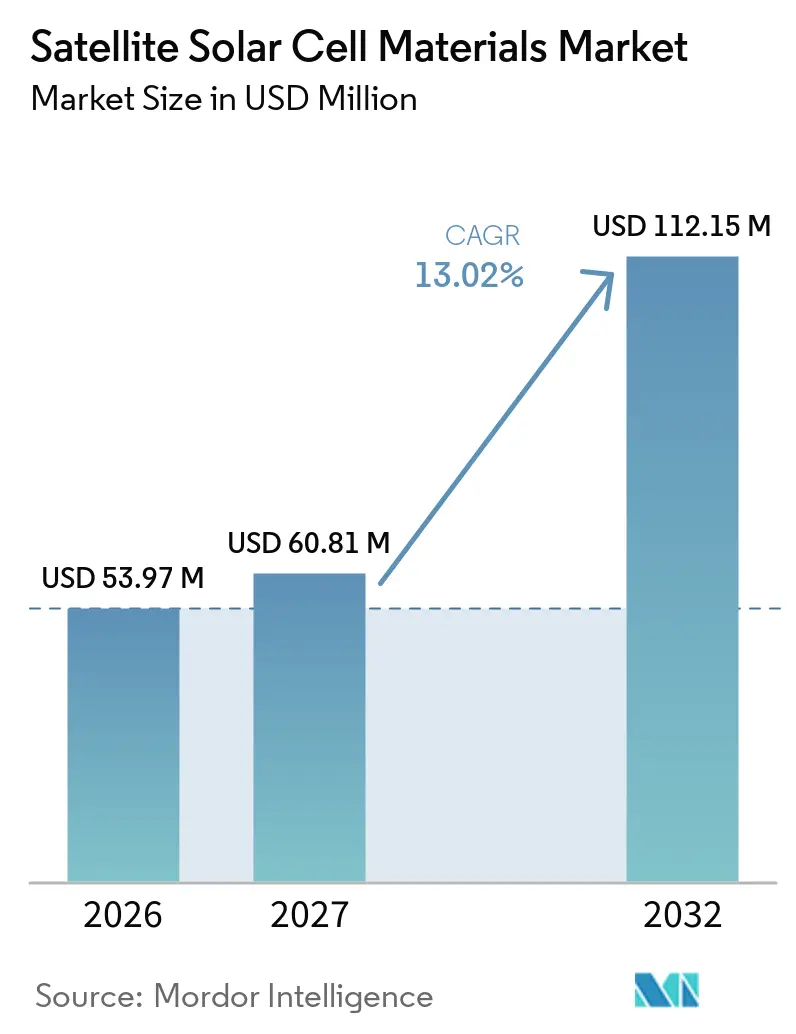
O tamanho do mercado de materiais para células solares de satélites foi avaliado em 53,97 milhões de USD em 2026 e estima-se que cresça de 60,81 milhões de USD em 2027 para atingir 112,15 milhões de USD até 2032, a um CAGR de 13,02% durante o período de previsão (2027-2032). O crescimento está vinculado à implantação de constelações de banda larga em Órbita Terrestre Baixa (LEO) e de observação da Terra, que exigem maior capacidade de painéis solares e exercem pressão sobre o fornecimento de células qualificadas. A Agência Espacial Europeia identifica os satélites de telecomunicações como a maior fonte de demanda endereçável por geradores solares, enquanto a observação da Terra também representa uma fonte relevante de demanda. Os fornecedores estão aumentando a capacidade e desenvolvendo células de múltiplas junções de maior eficiência, mas os ciclos de qualificação limitam a velocidade com que novos projetos podem entrar em programas de voo. Programas públicos no Japão, na Europa e nos Estados Unidos também estão apoiando a produção doméstica e o desenvolvimento de componentes. A disponibilidade de materiais permanece importante porque o fornecimento de gálio e germânio é concentrado, e a análise do Serviço Geológico dos Estados Unidos descreve os potenciais efeitos das restrições de exportação sobre esses insumos.
Principais Conclusões do Relatório
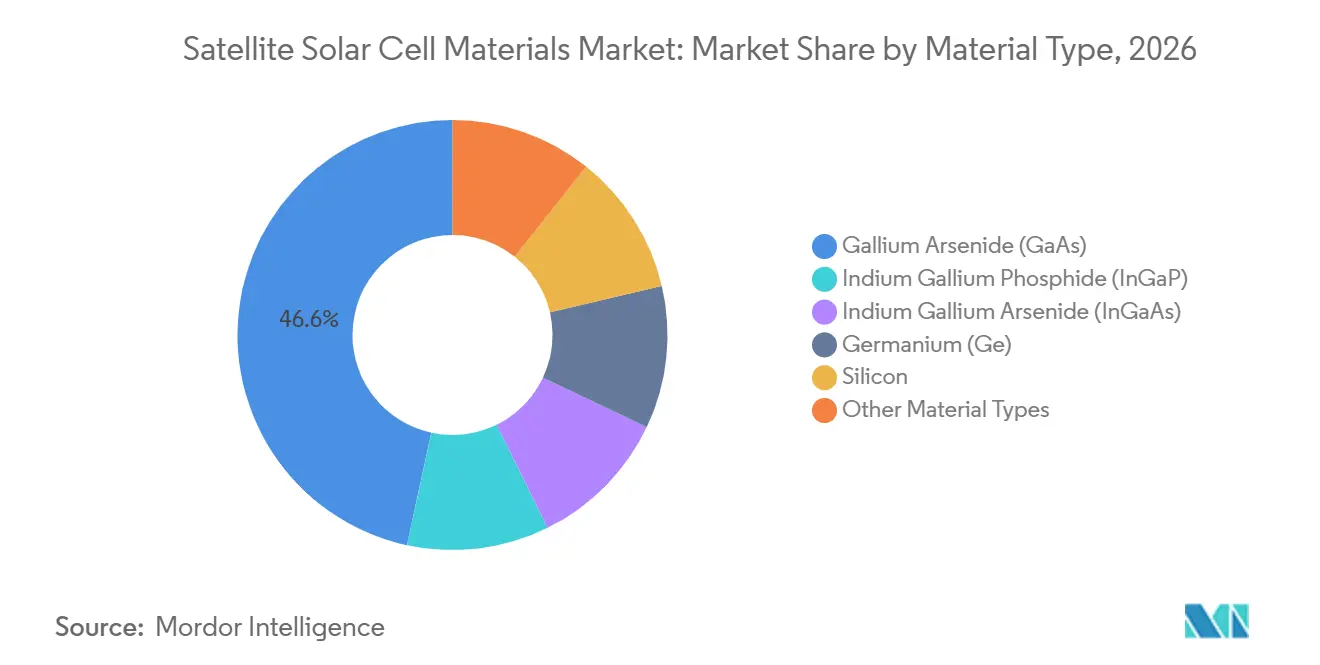
- Por tipo de material, o arsenieto de gálio (GaAs) detinha 46,61% da participação do mercado de materiais para células solares de satélites em 2026 e tem previsão de avançar a um CAGR de 13,67% até 2032.
- Por órbita, a Órbita Terrestre Baixa (LEO) detinha 44,83% da participação do mercado de materiais para células solares de satélites em 2026 e tem previsão de avançar a um CAGR de 13,91% até 2032.
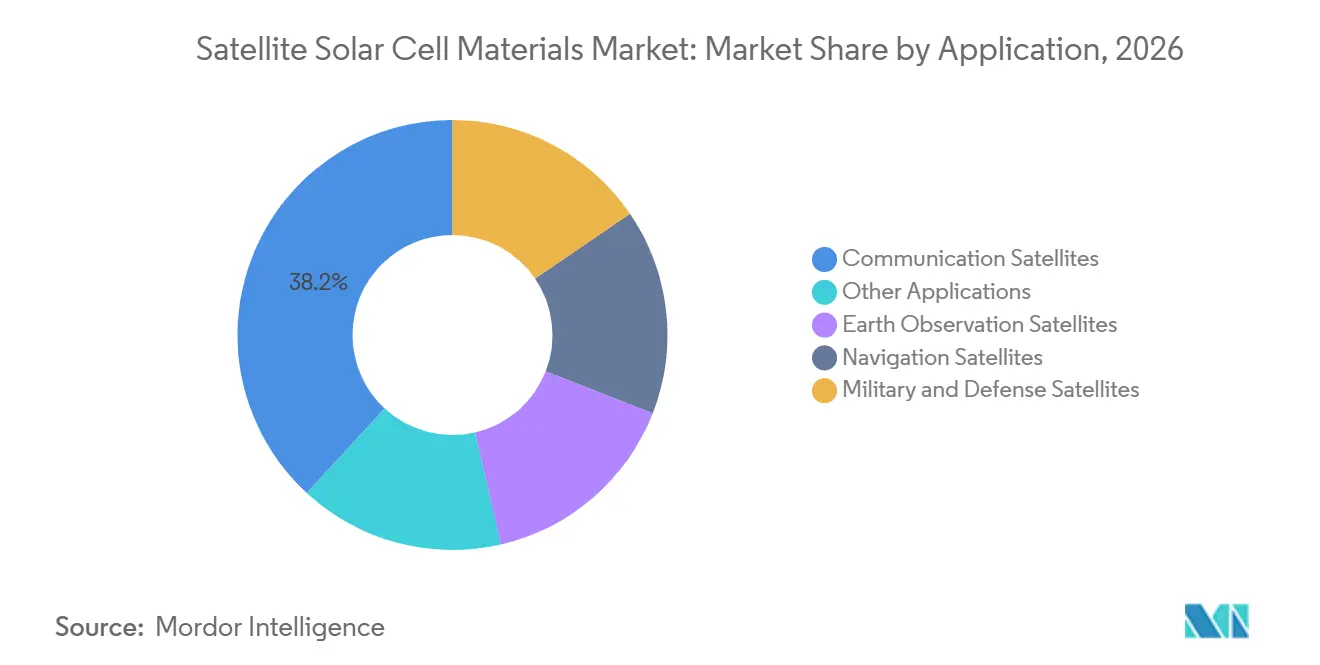
- Por aplicação, os satélites de comunicação detinham 38,15% da participação do mercado de materiais para células solares de satélites em 2026 e têm previsão de avançar a um CAGR de 14,06% até 2032.
- Por geografia, a América do Norte detinha 41,48% da participação do mercado de materiais para células solares de satélites em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 13,72% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Constelações de Banda Larga LEO e de Observação da Terra | +4.1% | Global, concentrado na América do Norte, APAC e Europa | Curto prazo (≤ 2 anos) |
| Avanços em Tecnologias de Células Solares de Múltiplas Junções de Alta Eficiência | +2.8% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Programas Espaciais Financiados pelo Governo e Localização Estratégica do Fornecimento | +2.2% | Japão, Europa (Itália, Alemanha), América do Norte | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Densidade de Potência para Espaçonaves Menores | +1.9% | Global, com transbordamento da América do Norte e APAC | Curto a Médio prazo |
| Maior Vida Útil das Missões e Requisitos de Energia Resistente à Radiação | +1.2% | Dominante em GEO: América do Norte, Europa; expansão para MEO | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Constelações de Banda Larga LEO e de Observação da Terra
A implantação de constelações LEO está aumentando a demanda por células e painéis solares de satélites qualificados. A Agência Espacial Europeia previu 32 MW de potência instalada endereçável e demanda por 20 milhões de células solares de fornecedores europeus e canadenses até 2033[1]. Sua avaliação atribuiu 46% da demanda de potência endereçável a satélites de telecomunicações e 17% a satélites de observação da Terra. Grandes programas de implantação podem absorver volumes significativos de células antes que a integração dos satélites seja concluída. Isso fortalece o valor de cronogramas de entrega confiáveis para o mercado de materiais para células solares de satélites. Também incentiva os compradores a qualificar mais de uma opção de fornecimento quando os requisitos da missão permitirem.
Crescentes Requisitos de Densidade de Potência para Espaçonaves Menores
Espaçonaves menores precisam de mais energia à medida que os requisitos de processamento a bordo e de comunicações aumentam. Um estudo de 2025 publicado na Acta Astronautica constatou que o consumo de energia em megaconstelações varia com a demanda de serviço e as condições orbitais. As missões LEO também passam por períodos repetidos de eclipse, o que impõe requisitos rigorosos ao sistema de energia. Uma maior eficiência das células pode reduzir a área necessária do painel e a massa de lançamento para uma determinada saída de potência. Uma pesquisa publicada na Advanced Science relatou 27,67% de eficiência no início da vida útil e 23,38% de eficiência no final da vida útil para uma célula de filme fino de tripla junção de GaAs protegida sob exposição equivalente a oito anos em LEO. Esses requisitos sustentam a demanda no mercado de materiais para células solares de satélites por materiais com desempenho comprovado no ambiente espacial.
Programas Espaciais Financiados pelo Governo e Localização Estratégica do Fornecimento
Programas governamentais estão apoiando nova capacidade e opções de fornecimento doméstico para células solares espaciais. A Mitsubishi Electric Corporation foi selecionada em agosto de 2025 para liderar um programa de seis anos do Fundo de Estratégia Espacial da Agência Japonesa de Exploração Aeroespacial para células solares de satélites, vidro de cobertura e painéis solares. O programa vai de maio de 2025 a março de 2031 e aborda restrições de fornecimento para componentes de constelações LEO. A CESI S.p.A. inaugurou uma linha de produção em março de 2025 por meio de um investimento de 20 milhões de EUR e relatou um aumento de capacidade de 200%. A SolAero da ROCKET LAB USA também descreveu uma expansão de capacidade para células solares III-V resistentes à radiação na Conferência de Especialistas em Fotovoltaica IEEE de 2025. Esses programas podem ampliar a base de fabricação disponível para o mercado de materiais para células solares de satélites.
Maior Vida Útil das Missões e Requisitos de Energia Resistente à Radiação
Longas vidas úteis de missão tornam a retenção de energia no final da vida útil importante para a seleção de células solares de satélites. A Agência Espacial Europeia afirma que as células de GaAs de tripla junção usadas em satélites geoestacionários retêm 88% de seu desempenho original após 15 anos, com eficiência de 24,6% no final da vida útil. Arquiteturas de maior número de junções estão sendo desenvolvidas para melhorar as margens no início e no final da vida útil. A SolAero da ROCKET LAB USA relatou que sua célula Z4J+ atinge 31,3% de eficiência no início da vida útil e oferece mais de 6% de melhoria no início da vida útil em relação aos produtos de três junções de referência. Maior resiliência à radiação pode estender a vida útil do satélite e reduzir as necessidades de substituição. Esse requisito permanece particularmente importante para o mercado de materiais para células solares de satélites em misses geoestacionárias e aplica-se cada vez mais às frotas LEO.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fornecimento Limitado de GaAs, Germânio e Insumos de Epitaxia III-V | -3.5% | Global; mais acentuado na América do Norte e na Europa | Curto a Médio prazo |
| Alto Custo de Qualificação e Longos Ciclos de Herança Espacial | -2.8% | Global; maior barreira em missões de classe GEO | Médio a Longo prazo |
| ITAR, Controles de Exportação e Fragmentação de Aquisição Soberana | -1.9% | América do Norte (ITAR); aliados da UE/não-EUA (controles EAR/UE) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Qualificação e Longos Ciclos de Herança Espacial
A herança espacial continua sendo uma barreira de entrada significativa para novas arquiteturas de células solares. Novos projetos exigem qualificação para ciclagem térmica, radiação de prótons e elétrons, exposição ao oxigênio atômico e desempenho de degradação de longo prazo sob a norma ECSS-E-ST-20-08C. A qualificação pode levar de 18 a 24 meses para cada arquitetura de célula. No mercado de materiais para células solares de satélites, os programas de voo relutam em alterar projetos quando uma nova opção não possui evidências de desempenho de longa duração. Isso favorece fornecedores estabelecidos com dados de testes de radiação e missões concluídas. A restrição retarda a adoção de alternativas de quatro junções, levantamento epitaxial e seleneto de cobre índio gálio no mercado de materiais para células solares de satélites.
ITAR, Controles de Exportação e Fragmentação de Aquisição Soberana
Os requisitos de controle de exportação afetam a forma como os fornecedores vendem materiais de células solares resistentes à radiação além das fronteiras. O Departamento de Indústria e Segurança dos Estados Unidos emitiu revisões aos controles de exportação relacionados ao espaço em outubro de 2024[2]. Programas nacionais podem favorecer o fornecimento doméstico quando a segurança do abastecimento é uma prioridade. Isso pode dividir a demanda entre cadeias de fornecimento regionais em vez de um único mercado de aquisição aberto. Também pode aumentar o valor das qualificações e da capacidade de produção locais. O resultado é um ambiente de fornecimento mais complexo no mercado de materiais para células solares de satélites para fabricantes de satélites e operadores de constelações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
GaAs Lidera Tanto em Escala quanto em CrescimentoO arsenieto de gálio (GaAs) detinha 46,61% de participação em 2026 e tem projeção de avançar a um CAGR de 13,67% até 2032. Sua posição no mercado de materiais para células solares de satélites reflete um longo histórico de alta eficiência e tolerância à radiação em missões exigentes. A Agência Espacial Europeia identifica o GaAs de tripla junção como uma tecnologia utilizada em satélites geoestacionários com requisitos operacionais de 15 anos. A AZUR SPACE entregou sua 6ª célula solar de múltiplas junções em 2025. A empresa também introduziu uma variante de quádrupla junção para missões de espaço profundo, incluindo Marte.
O germânio suporta estruturas de tripla junção GaInP/GaAs/Ge como substrato. O fosfeto de índio gálio e o arsenieto de índio gálio são camadas ativas em projetos de múltiplas junções, em vez de substitutos diretos do GaAs. O silício pode atender a programas LEO focados em custo, onde altos volumes de produção superam a eficiência de conversão máxima. A Agência Espacial Europeia observa o uso renovado de silício em programas de constelações. Os filmes finos de seleneto de cobre índio gálio atendem a uma parcela de pequenos satélites e implantação rápida do mercado de materiais para células solares de satélites. A Ascent Solar Technologies, Inc. relatou um resultado de eficiência de 15,7% em Massa de Ar Zero (AM0) em escala de produção para sua tecnologia de seleneto de cobre índio gálio (CIGS) em junho de 2025.

Por Órbita:
LEO Lidera Tanto em Escala quanto em CrescimentoA Órbita Terrestre Baixa (LEO) detinha 44,83% de participação em 2026 e tem projeção de avançar a um CAGR de 13,91% até 2032. Este segmento do mercado de materiais para células solares de satélites se beneficia das implantações de constelações de banda larga e de observação da Terra. Os satélites LEO passam por ciclos repetidos de dia e noite que criam demandas frequentes de carga e descarga no sistema de energia. O estudo da Acta Astronautica relatou que os perfis de energia das constelações são variáveis e respondem à demanda de serviço em tempo real. Essas condições operacionais exigem margens de energia adequadas ao longo da missão. Elas também aumentam a importância da resistência à degradação e da saída previsível do painel.
A Órbita Geoestacionária permanece uma área de aplicação chave do mercado de materiais para células solares de satélites para as especificações de células solares mais exigentes. Sua longa vida útil de missão e exposição à radiação favorecem famílias de células com extensos registros de voo. A Agência Espacial Europeia documentou 88% de retenção de energia após 15 anos para células de GaAs de tripla junção nesse contexto. A Órbita Terrestre Média suporta sistemas de navegação e comunicações com longos ciclos de aquisição. Outras órbitas incluem trajetórias altamente elípticas, caminhos de transferência lunar e missões de espaço profundo. Esses programas exigem células testadas em condições de baixa intensidade e baixa temperatura, e de alta intensidade e alta temperatura.
Por Aplicação:
Satélites de Comunicação Lideram Tanto a Demanda quanto o CrescimentoOs satélites de comunicação detinham 38,15% de participação em 2026 e têm projeção de avançar a um CAGR de 14,06% até 2032. A Agência Espacial Europeia estimou que os satélites de telecomunicações respondem por 46% da demanda de energia endereçável de células solares. As plataformas de comunicações geoestacionárias tendem a usar células de alta eficiência com longa herança de voo. As frotas de banda larga LEO podem avaliar opções de silício e CIGS para gerenciar os custos por satélite. Isso cria diferentes necessidades de materiais dentro do grupo de aplicações do mercado de materiais para células solares de satélites. O setor de materiais para células solares de satélites, portanto, atende tanto a programas de comunicações de alta especificação quanto a programas focados em volume.
As missões de observação da Terra frequentemente utilizam espaçonaves menores e ciclos de aquisição mais curtos. Os sistemas de energia da AAC Clyde Space apoiaram o programa KazEOSat-MR e o Satélite Meteorológico Ártico da Agência Espacial Europeia. Os satélites de navegação fornecem uma demanda estável vinculada a programas de infraestrutura estabelecidos. Os satélites militares e de defesa exigem componentes resistentes à radiação e podem ter especificações classificadas. A SolAero da ROCKET LAB USA vinculou sua expansão de capacidade à demanda por células III-V resistentes à radiação. Essas aplicações podem sustentar uma demanda de maior valor no mercado de materiais para células solares de satélites, mesmo quando as informações de aquisição pública são limitadas.
Análise Geográfica
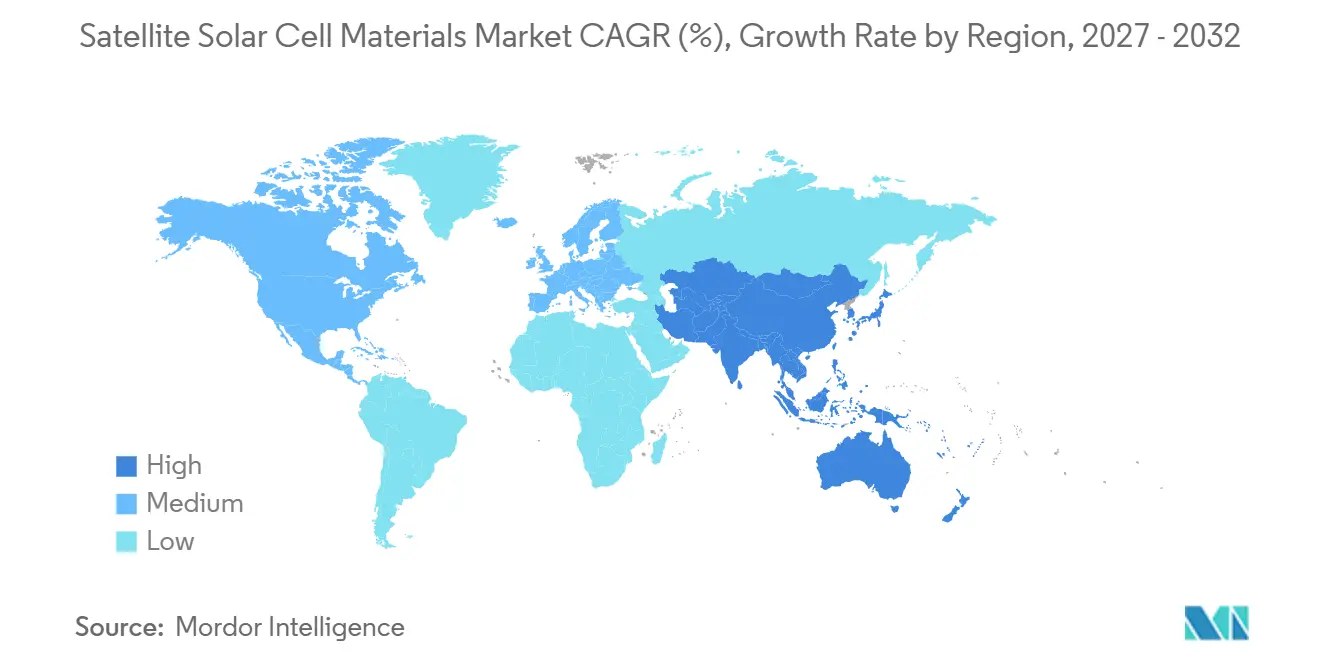
A América do Norte detinha 41,48% de participação em 2026. A região inclui Spectrolab, SolAero da ROCKET LAB USA, Redwire Corporation, Ascent Solar Technologies, Inc., Northrop Grumman e MicroLink Devices. A Boeing declarou que a Spectrolab havia entregado mais de 7 milhões de células solares espaciais de múltiplas junções até outubro de 2026. A Boeing também relatou mais de 10 MW de energia de grau espacial da Spectrolab em órbita. Em setembro de 2025, a Boeing anunciou uma abordagem de substrato de painel solar impresso em 3D que reduz o tempo do ciclo de construção de compósitos em até 50%.
A Ásia-Pacífico tem projeção de avançar a um CAGR de 13,72% até 2032. O Japão está construindo capacidade doméstica para o mercado de materiais para células solares de satélites por meio de programas públicos e fabricantes estabelecidos. O programa da Mitsubishi Electric Corporation na Agência Japonesa de Exploração Aeroespacial abrange células domésticas, vidro de cobertura e painéis solares. A SHARP CORPORATION é um fabricante doméstico de células solares certificado pela Agência Japonesa de Exploração Aeroespacial, com células selecionadas para a missão de exploração das luas de Marte Martian Moons eXploration (MMX). Os planos de expansão das constelações LEO da China criam demanda doméstica por células solares. A posição da China na produção de gálio e germânio pode afetar seus custos de materiais em relação aos compradores estrangeiros.
A Europa possui uma base substancial de mercado, fabricação e integração de materiais para células solares de satélites por meio da AZUR SPACE, CESI S.p.A., AIRBUS e Thales Alenia Space. A CESI S.p.A. inaugurou sua linha de produção em Milão em março de 2025 e aumentou a capacidade em 200%. A AZUR SPACE está sediada na Alemanha e relatou sua 6ª entrega de célula solar de múltiplas junções em 2025. A América do Sul e o Oriente Médio e África representam áreas de demanda emergente. O Brasil e a Arábia Saudita têm ambições satelitais que podem aumentar as necessidades de aquisição. Essas regiões geralmente obtêm células em escala comercial de produtores norte-americanos e europeus.
Cenário Competitivo
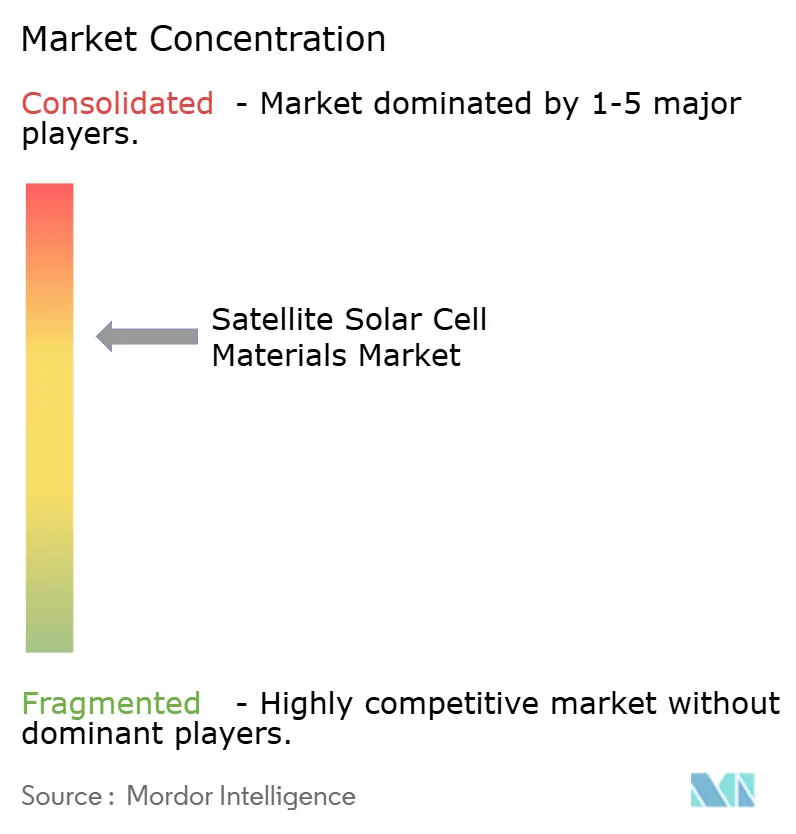
O mercado de materiais para células solares de satélites é moderadamente concentrado, com os cinco principais participantes incluindo Spectrolab, AZUR SPACE, ROCKET LAB USA, SHARP CORPORATION e CESI S.p.A. A integração é mais dispersa entre empresas como Redwire Corporation, Northrop Grumman, AAC Clyde Space, AIRBUS, Thales Alenia Space, GomSpace e DHV Technology. Essas empresas competem por meio de design de painéis, capacidade de integração e compatibilidade com satélites. Essa divisão deixa os produtores de células em uma posição forte em missões de alta radiação e longa vida útil.
A expansão de capacidade é uma estratégia competitiva central. A SolAero da ROCKET LAB USA apresentou uma expansão de capacidade e recursos para células solares III-V resistentes à radiação em 2025. O trabalho de substrato impresso em 3D da Boeing visa reduzir o tempo de fabricação dos sistemas de painéis solares da Spectrolab. A CESI S.p.A. adicionou 5 evaporadores e um novo reator de deposição química de vapor de organometálicos em sua linha de produção expandida. Essas etapas melhoram a capacidade de produção do mercado de materiais para células solares de satélites e fortalecem as opções de fornecimento regional. Elas também respondem a períodos de aquisição mais longos para componentes qualificados.
Arquiteturas alternativas de células são outra fonte de diferenciação. A Ascent Solar Technologies, Inc. está desenvolvendo produtos de filme fino de CIGS para aplicações leves e flexíveis. A MicroLink Devices está desenvolvendo módulos de GaAs por levantamento epitaxial para aplicações espaciais. A Redwire Corporation concluiu um teste de implantação de Painel Solar Enrolável de 60 kW em julho de 2025 para o Elemento de Energia e Propulsão do Portal Lunar. A Redwire Corporation também recebeu um contrato em setembro de 2025 para fornecer asas de Painel Solar Enrolável para o primeiro módulo da Estação Axiom. O mercado de materiais para células solares de satélites permanece mais amplo no nível de painel e sistema de energia do que no nível de produção de células qualificadas.
Líderes do Setor de Materiais para Células Solares de Satélites
-
Spectrolab
-
AZUR SPACE
-
ROCKET LAB USA
-
SHARP CORPORATION
-
CESI S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Células Solares de Satélites Empresas cobertas neste relatório
- AAC Clyde Space
- AIRBUS
- Ascent Solar Technologies, Inc.
- AZUR SPACE
- CESI S.p.A.
- DHV Technology
- GomSpace
- MicroLink
- Mitsubishi Electric Corporation
- Northrop Grumman
- Redwire Corporation
- ROCKET LAB USA
- SHARP CORPORATION
- Spectrolab
- Thales Alenia Space
Desenvolvimentos industriais recentes em Mercado de Materiais para Células Solares de Satélites
- Setembro de 2026: A ROCKET LAB USA anunciou o lançamento de produção de sua célula solar Apex de Múltiplas Junções Metamórficas Invertidas (IMM), atingindo 31,5% de eficiência de conversão no início da vida útil e 40% de redução na massa da célula. O design elimina os substratos de germânio usados em células de múltiplas junções convencionais, apoiando o mercado de materiais para células solares de satélites ao reduzir a dependência de materiais com fornecimento restrito, ao mesmo tempo em que melhora o desempenho de potência por peso e a resiliência à radiação.
- Agosto de 2026: A Source Energy e o Instituto Fraunhofer para Sistemas de Energia Solar ISE introduziram uma linha de produtos de módulos solares baseados em silício para satélites usando tecnologia de interconexão de células em matriz de telhas. O desenvolvimento apoia o mercado de materiais para células solares de satélites ao oferecer uma alternativa de menor custo às células solares III-V convencionais, com menor vulnerabilidade a danos localizados e menor prazo de fabricação.
Escopo do Relatório Global do Mercado de Materiais para Células Solares de Satélites
Os materiais para células solares de satélites são materiais semicondutores utilizados na fabricação de células fotovoltaicas que convertem a luz solar em energia elétrica para espaçonaves. Esses materiais são selecionados por sua eficiência de geração de energia, resistência à radiação e capacidade de operar nas condições exigentes do espaço.
O Mercado de Materiais para Células Solares de Satélites é segmentado por tipo de material, órbita, aplicação e geografia. Por tipo de material, o mercado é segmentado em arsenieto de gálio (GaAs), fosfeto de índio gálio (InGaP), arsenieto de índio gálio (InGaAs), germânio (Ge), silício e outros tipos de materiais. Por órbita, o mercado é segmentado em órbita terrestre baixa (LEO), órbita terrestre média (MEO), órbita geoestacionária (GEO) e outras órbitas. Por aplicação, o mercado é segmentado em satélites de comunicação, satélites de observação da Terra, satélites de navegação, satélites militares e de defesa e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para materiais para células solares de satélites em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Arsenieto de Gálio (GaAs) |
| Fosfeto de Índio Gálio (InGaP) |
| Arsenieto de Índio Gálio (InGaAs) |
| Germânio (Ge) |
| Silício |
| Outros Tipos de Materiais |
| Órbita Terrestre Baixa (LEO) |
| Órbita Terrestre Média (MEO) |
| Órbita Geoestacionária (GEO) |
| Outras Órbitas |
| Satélites de Comunicação |
| Satélites de Observação da Terra |
| Satélites de Navegação |
| Satélites Militares e de Defesa |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Arsenieto de Gálio (GaAs) | |
| Fosfeto de Índio Gálio (InGaP) | ||
| Arsenieto de Índio Gálio (InGaAs) | ||
| Germânio (Ge) | ||
| Silício | ||
| Outros Tipos de Materiais | ||
| Por Órbita | Órbita Terrestre Baixa (LEO) | |
| Órbita Terrestre Média (MEO) | ||
| Órbita Geoestacionária (GEO) | ||
| Outras Órbitas | ||
| Por Aplicação | Satélites de Comunicação | |
| Satélites de Observação da Terra | ||
| Satélites de Navegação | ||
| Satélites Militares e de Defesa | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais para células solares de satélites?
O tamanho do mercado de materiais para células solares de satélites foi avaliado em 53,97 milhões de USD em 2026 e estima-se que cresça de 60,81 milhões de USD em 2027 para atingir 112,15 milhões de USD até 2032, a um CAGR de 13,02% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por materiais para células solares de satélites?
As implantações de banda larga em Órbita Terrestre Baixa (LEO) e de observação da Terra estão aumentando a demanda por células e painéis qualificados. A Agência Espacial Europeia espera 20 milhões de células solares endereçáveis para fornecedores europeus e canadenses até 2033.
Qual tipo de material detinha a maior participação em 2026?
O arsenieto de gálio (GaAs) detinha 46,61% de participação em 2026.
Qual órbita detinha a maior participação em 2026?
A Órbita Terrestre Baixa (LEO) detinha 44,83% de participação em 2026.