
衛星太陽電池材料市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 60.81 百万米ドル |
| 市場規模 (2032) | 112.15 百万米ドル |
| 成長率 (2027 - 2032) | 13.02 % |
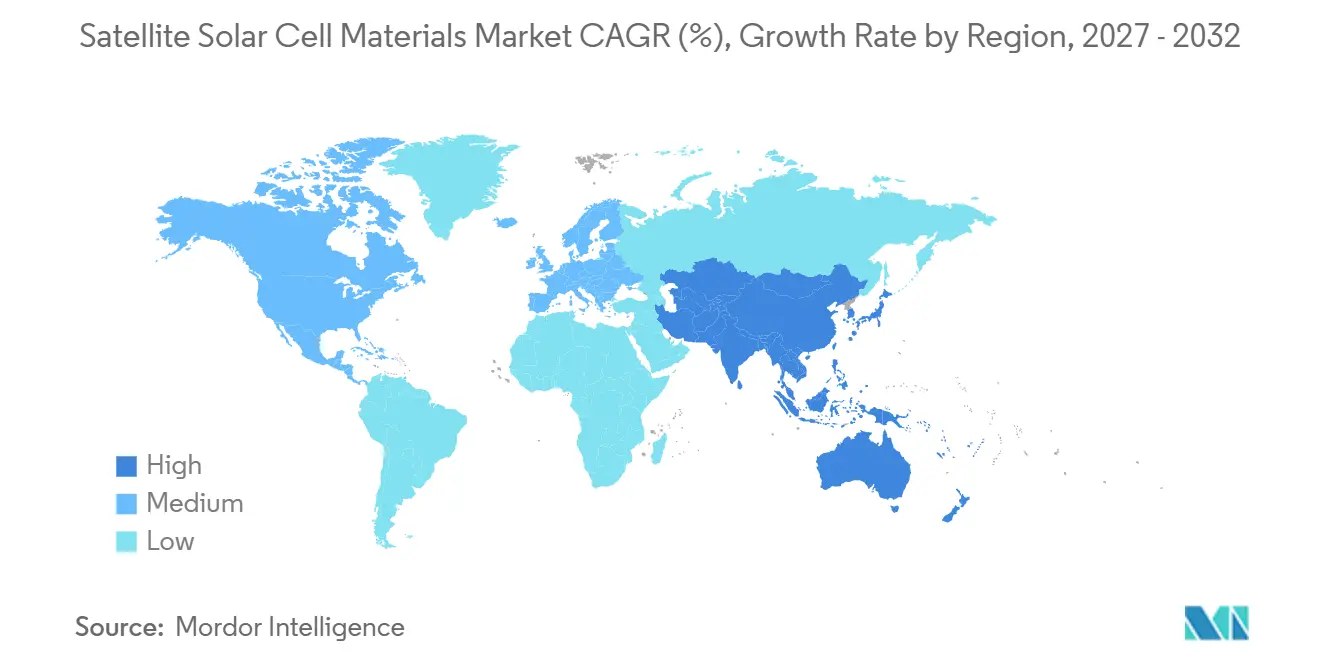
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
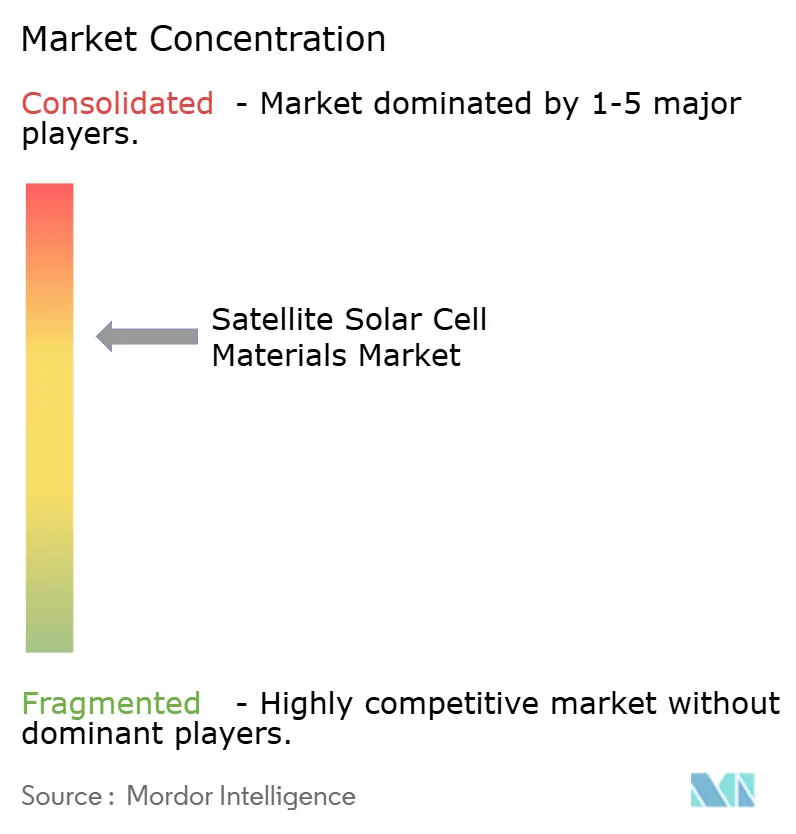
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる衛星太陽電池材料市場分析
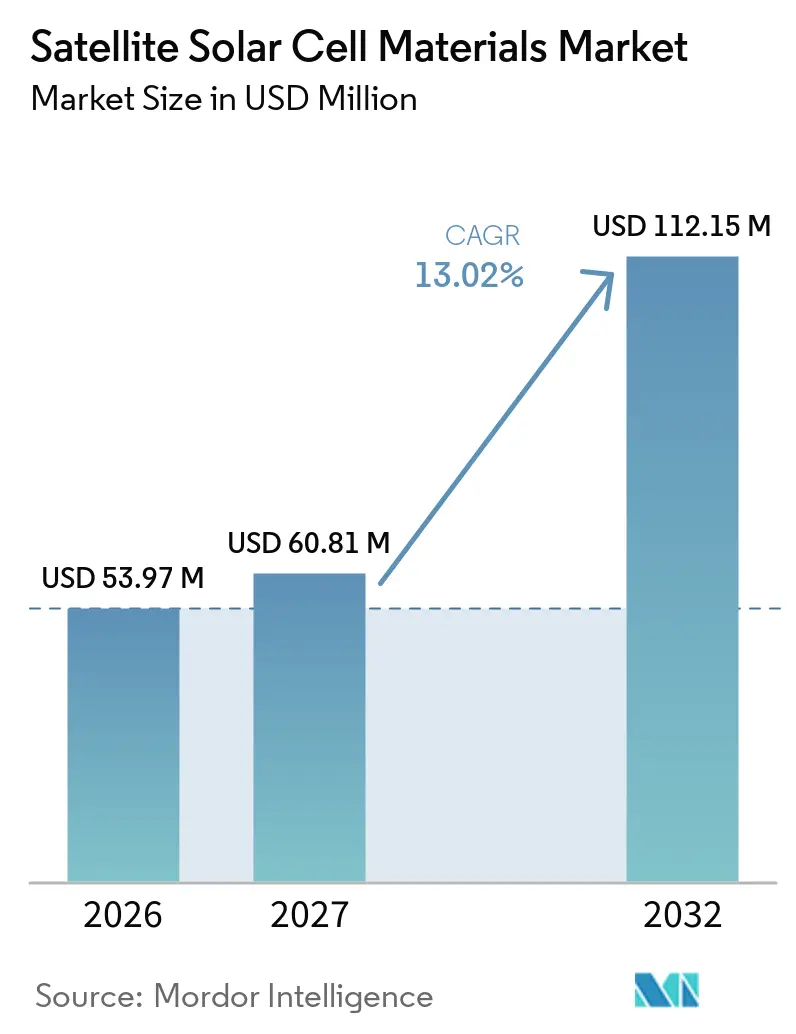
衛星太陽電池材料市場規模は2026年に5,397万米ドルと評価され、2027年の6,081万米ドルから2032年には1億1,215万米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 13.02%で成長する見込みです。成長は、より多くの太陽電池アレイ容量を必要とし、認定済みセルの供給に圧力をかける低軌道(LEO)ブロードバンドおよび地球観測コンステレーションの展開と結びついています。欧州宇宙機関は通信衛星を対応可能な太陽発電機需要の最大の供給源として特定しており、地球観測もまた重要な需要源となっています。サプライヤーは容量を拡大し、より高効率の多接合セルを開発していますが、認定サイクルにより新設計が飛行プログラムに参入できる速度は制限されています。日本、欧州、および米国の公的プログラムも国内生産とコンポーネント開発を支援しています。ガリウムおよびゲルマニウムの供給が集中しているため材料の入手可能性は引き続き重要であり、米国地質調査所の分析はこれらの原材料に対する輸出規制の潜在的影響を説明しています。
レポートの主要ポイント
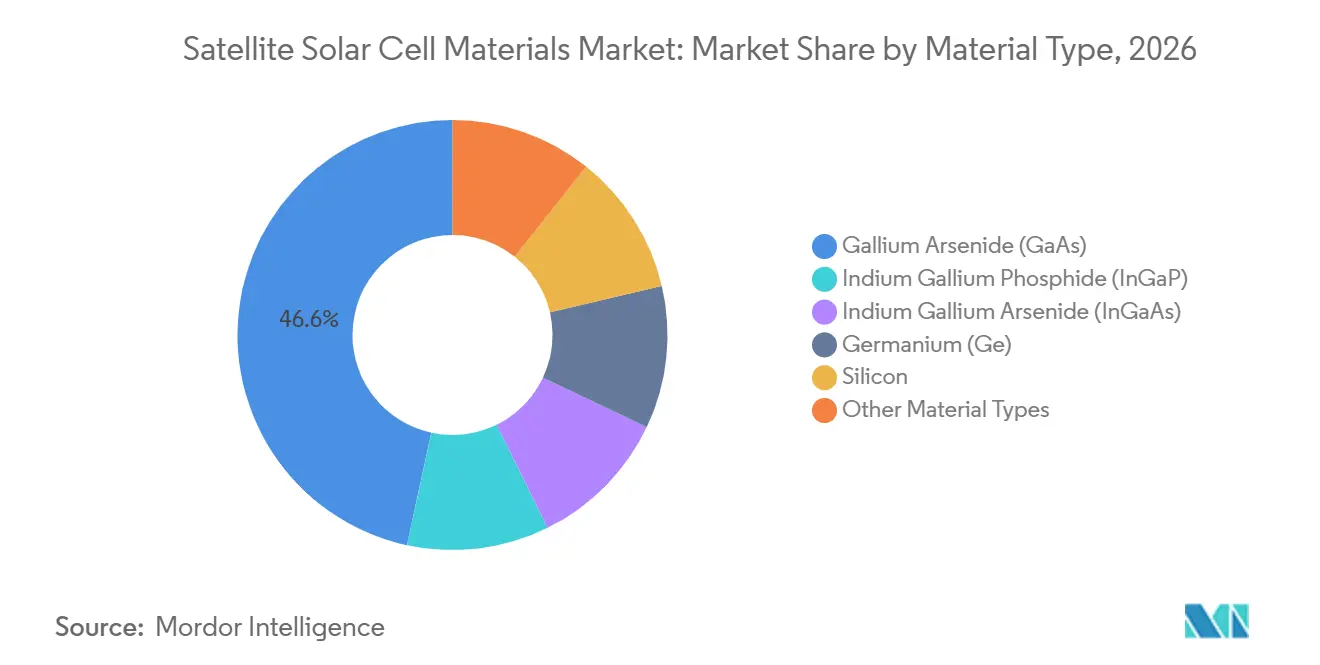
- 材料タイプ別では、ガリウムヒ素(GaAs)が2026年の衛星太陽電池材料市場シェアの46.61%を占め、2032年にかけてCAGR 13.67%で成長すると予測されています。
- 軌道別では、低軌道(LEO)が2026年の衛星太陽電池材料市場シェアの44.83%を占め、2032年にかけてCAGR 13.91%で成長すると予測されています。
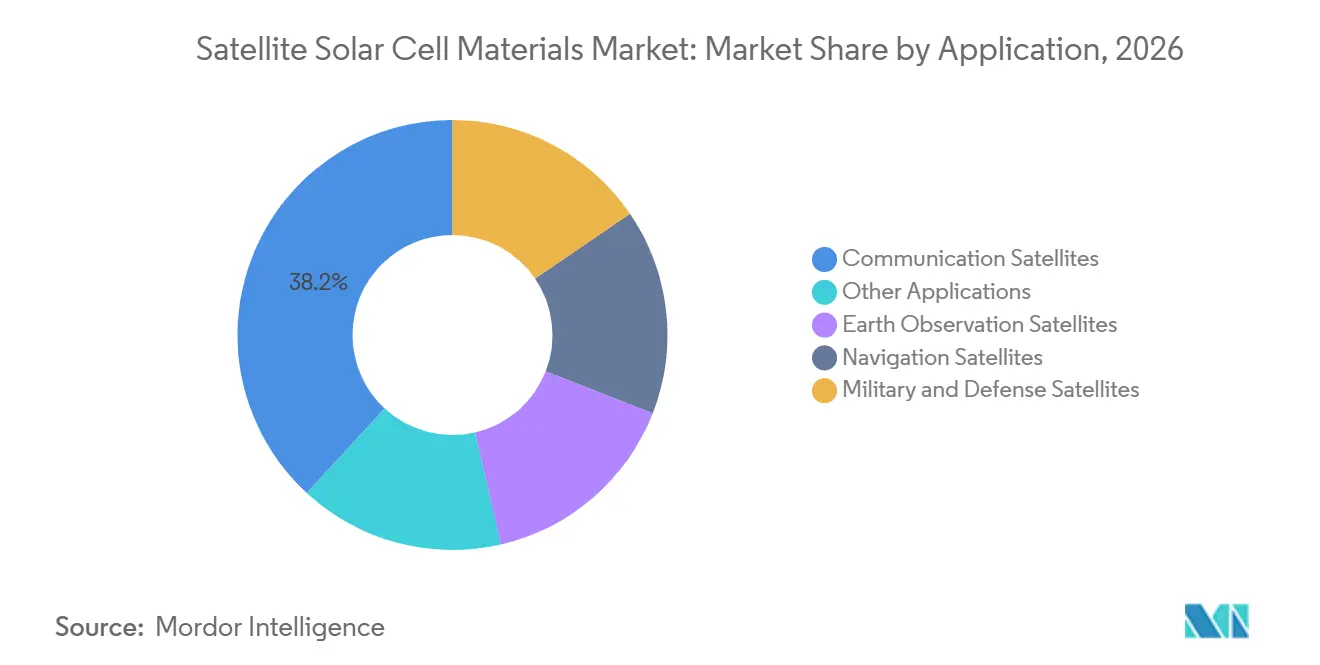
- 用途別では、通信衛星が2026年の衛星太陽電池材料市場シェアの38.15%を占め、2032年にかけてCAGR 14.06%で成長すると予測されています。
- 地域別では、北米が2026年の衛星太陽電池材料市場シェアの41.48%を占め、アジア太平洋は2032年にかけてCAGR 13.72%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LEOブロードバンドおよび地球観測コンステレーションの拡大 | +4.1% | 世界規模、北米・アジア太平洋・欧州に集中 | 短期(2年以内) |
| 高効率多接合太陽電池技術の進歩 | +2.8% | 北米、欧州、日本 | 中期(2~4年) |
| 政府資金による宇宙プログラムおよび戦略的サプライチェーンの国産化 | +2.2% | 日本、欧州(イタリア、ドイツ)、北米 | 中期(2~4年) |
| 小型宇宙機における電力密度要件の高まり | +1.9% | 世界規模、北米およびアジア太平洋からの波及 | 短期から中期 |
| ミッション寿命の長期化および放射線耐性電力要件 | +1.2% | GEO主導:北米、欧州;MEOへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LEOブロードバンドおよび地球観測コンステレーションの拡大
LEOコンステレーションの展開により、認定済み衛星太陽電池およびアレイへの需要が増加しています。欧州宇宙機関は、2033年までに欧州およびカナダのサプライヤーから32MWの対応可能な設置電力と2,000万個の太陽電池への需要を予測しました[1]。同評価では、対応可能な電力需要の46%を通信衛星に、17%を地球観測衛星に割り当てました。大規模な展開プログラムは、衛星統合が完了する前に相当量のセルを吸収する可能性があります。これにより、衛星太陽電池材料市場における信頼性の高い納期スケジュールの価値が高まります。また、ミッション要件が許す場合、購入者が複数の供給オプションを認定することを促します。
小型宇宙機における電力密度要件の高まり
搭載処理および通信要件の増加に伴い、小型宇宙機はより多くの電力を必要としています。2025年のActa Astronautica誌の研究では、メガコンステレーションにおける電力使用量はサービス需要と軌道条件によって変動することが明らかになりました。LEOミッションはまた、繰り返しの日食期間を経験し、電力システムに厳しい要件を課します。セル効率の向上により、所定の電力出力に対して必要なアレイ面積と打ち上げ質量を削減できます。Advanced Science誌に掲載された研究では、8年相当のLEO暴露下における保護されたGaAs三接合薄膜セルの初期効率27.67%および寿命末期効率23.38%が報告されました。これらの要件は、宇宙環境での実証済み性能を持つ材料に対する衛星太陽電池材料市場内の需要を支えています。
政府資金による宇宙プログラムおよび戦略的サプライチェーンの国産化
政府プログラムは、宇宙太陽電池の新たな生産能力と国内供給オプションを支援しています。Mitsubishi Electric Corporationは2025年8月、衛星太陽電池、カバーガラス、および太陽電池アレイに関する6年間の宇宙航空研究開発機構宇宙戦略基金プログラムを主導するために選定されました。同プログラムは2025年5月から2031年3月まで実施され、LEOコンステレーションコンポーネントの供給制約に対処します。CESI S.p.A.は2,000万ユーロの投資により2025年3月に生産ラインを開設し、200%の生産能力増加を報告しました。ROCKET LAB USAのSolAeroも、2025年IEEE光起電力スペシャリスト会議において放射線耐性III-V族太陽電池の生産能力拡大を説明しました。これらのプログラムは、衛星太陽電池材料市場で利用可能な製造基盤を拡大することができます。
ミッション寿命の長期化および放射線耐性電力要件
ミッション寿命が長いほど、衛星太陽電池の選定において寿命末期の電力保持が重要になります。欧州宇宙機関は、静止衛星に使用される三接合GaAsセルが15年後も元の性能の88%を維持し、寿命末期効率は24.6%であると述べています。初期および寿命末期のマージンを改善するために、より多接合のアーキテクチャが開発されています。ROCKET LAB USAのSolAeroは、Z4J+セルが初期効率31.3%に達し、従来の三接合製品と比較して初期において6%以上の改善をもたらすと報告しました。放射線耐性の向上により、衛星の有効寿命を延長し、交換の必要性を低減できます。この要件は、静止軌道ミッションにおける衛星太陽電池材料市場にとって特に重要であり続け、LEO衛星群にも適用が拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GaAs、ゲルマニウム、およびIII-V族エピタキシ原材料の供給制限 | -3.5% | 世界規模;北米および欧州で最も顕著 | 短期から中期 |
| 高い認定コストと長い宇宙実績サイクル | -2.8% | 世界規模;GEOクラスのミッションで最も高い障壁 | 中期から長期 |
| ITAR、輸出規制、および主権調達の分断 | -1.9% | 北米(ITAR);EU・非米国同盟国(EAR・EU規制) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い認定コストと長い宇宙実績サイクル
宇宙実績は、新しい太陽電池アーキテクチャにとって依然として重大な参入障壁となっています。新設計は、ECSS-E-ST-20-08Cに基づく熱サイクル、陽子・電子放射線、原子状酸素暴露、および長期劣化性能の認定を必要とします。各セルアーキテクチャの認定には18~24ヶ月を要する場合があります。衛星太陽電池材料市場において、飛行プログラムは長期性能データのない新しいオプションへの設計変更を避ける傾向があります。これにより、放射線試験データと完了済みミッションを持つ既存サプライヤーが有利になります。この抑制要因は、衛星太陽電池材料市場における四接合、エピタキシャルリフトオフ、および銅インジウムガリウムセレナイド代替品の採用を遅らせています。
ITAR、輸出規制、および主権調達の分断
輸出規制要件は、サプライヤーが放射線耐性太陽電池材料を国境を越えて販売する方法に影響を与えます。米国商務省産業安全保障局は2024年10月に宇宙関連輸出規制の改訂を発行しました[2]。国家プログラムは、供給安全保障が優先事項である場合、国内調達を優先する可能性があります。これにより、単一のオープン調達市場ではなく、地域のサプライチェーン間で需要が分散する可能性があります。また、現地認定と生産能力の価値を高める可能性もあります。その結果、衛星メーカーおよびコンステレーション運営者にとって、衛星太陽電池材料市場における調達環境がより複雑になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
GaAsが規模と成長の両面でリードガリウムヒ素(GaAs)は2026年に46.61%のシェアを占め、2032年にかけてCAGR 13.67%で成長すると予測されています。衛星太陽電池材料市場における同材料の地位は、要求の厳しいミッションにおける高効率と放射線耐性の長い実績を反映しています。欧州宇宙機関は、15年間の運用要件を持つ静止衛星に使用される技術として三接合GaAsを特定しています。AZUR SPACEは2025年に600万個目の多接合太陽電池を納入しました。同社はまた、火星を含む深宇宙ミッション向けに四接合バリアントを導入しました。
ゲルマニウムは基板としてGaInP/GaAs/Ge三接合構造を支えています。インジウムガリウムリン化物およびインジウムガリウムヒ素は、GaAsの直接代替品ではなく、多接合設計の活性層です。シリコンは、ピーク変換効率よりも高い生産量が重視されるコスト重視のLEOプログラムに対応できます。欧州宇宙機関はコンステレーションプログラムにおけるシリコンの再利用に注目しています。銅インジウムガリウムセレナイド薄膜は、衛星太陽電池材料市場の小型衛星および迅速展開部分に対応しています。Ascent Solar Technologies, Inc.は2025年6月、銅インジウムガリウムセレナイド(CIGS)技術の生産規模におけ航空宇宙質量ゼロ(AM0)効率15.7%の結果を報告しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
軌道別:
LEOが規模と成長の両面でリード低軌道(LEO)は2026年に44.83%のシェアを占め、2032年にかけてCAGR 13.91%で成長すると予測されています。この衛星太陽電池材料市場セグメントは、ブロードバンドおよび地球観測コンステレーションの展開から恩恵を受けています。LEO衛星は繰り返しの昼夜サイクルを経験し、電力システムに頻繁な充放電需要を生み出します。Acta Astronautica誌の研究では、コンステレーションの電力プロファイルは変動的であり、リアルタイムのサービス需要に応答することが報告されました。これらの運用条件は、ミッション全体を通じて適切な電力マージンを必要とします。また、劣化耐性と予測可能なアレイ出力の重要性も高まります。
静止地球軌道は、最も要求の厳しい太陽電池仕様に対する衛星太陽電池材料市場の主要な用途領域であり続けています。その長いミッション寿命と放射線暴露は、豊富な飛行実績を持つセルファミリーを優先します。欧州宇宙機関は、この環境における三接合GaAsセルの15年後の電力保持率88%を記録しています。中軌道は、長い調達サイクルを持つ航法および通信システムを支えています。その他の軌道には、高楕円軌道、月遷移軌道、および深宇宙ミッションが含まれます。これらのプログラムは、低強度・低温および高強度・高温条件下でテストされたセルを必要とします。
用途別:
通信衛星が需要と成長の両面でリード通信衛星は2026年に38.15%のシェアを占め、2032年にかけてCAGR 14.06%で成長すると予測されています。欧州宇宙機関は、通信衛星が対応可能な太陽電池電力需要の46%を占めると推定しています。静止通信プラットフォームは、長い飛行実績を持つ高効率セルを使用する傾向があります。LEOブロードバンド衛星群は、衛星あたりのコストを管理するためにシリコンおよびCIGSオプションを評価する場合があります。これにより、衛星太陽電池材料市場の用途グループ内で異なる材料ニーズが生まれます。したがって、衛星太陽電池材料産業は、高仕様と量産重視の両方の通信プログラムに対応しています。
地球観測ミッションは多くの場合、小型宇宙機と短い調達サイクルを使用します。AAC Clyde Spaceの電力システムは、KazEOSat-MRプログラムおよび欧州宇宙機関の北極気象衛星を支援しています。航法衛星は、確立されたインフラプログラムに連動した安定した需要を提供します。軍事・防衛衛星は放射線耐性コンポーネントを必要とし、機密仕様を持つ場合があります。ROCKET LAB USAのSolAeroは、放射線耐性III-V族セルへの需要と生産能力拡大を結びつけました。これらの用途は、公的調達情報が限られている場合でも、衛星太陽電池材料市場において高付加価値の需要を支えることができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年に41.48%のシェアを占めました。同地域にはSpectrolab、ROCKET LAB USAのSolAero、Redwire Corporation、Ascent Solar Technologies, Inc.、Northrop Grumman、およびMicroLink Devicesが含まれます。Boeingは、Spectrolabが2026年10月までに700万個以上の多接合宇宙太陽電池を納入したと述べました。Boeingはまた、Spectrolabの宇宙グレード電力が10MW以上軌道上にあることを報告しました。2025年9月、Boeingは複合材の製造サイクル時間を最大50%短縮する3Dプリント太陽電池アレイ基板アプローチを発表しました。
アジア太平洋は2032年にかけてCAGR 13.72%で成長すると予測されています。日本は公的プログラムと確立されたメーカーを通じて、衛星太陽電池材料市場における国内能力を構築しています。Mitsubishi Electric CorporationのJAXAプログラムは、国内セル、カバーガラス、および太陽電池アレイをカバーしています。SHARP CORPORATIONは、火星の衛星探査(MMX)火星衛星ミッション向けにセルが選定されたJAXA認定の国内太陽電池メーカーです。中国の拡大するLEOコンステレーション計画は国内太陽電池需要を生み出しています。ガリウムおよびゲルマニウム生産における中国の地位は、海外の購入者と比較して材料コストに影響を与える可能性があります。
欧州はAZUR SPACE、CESI S.p.A.、AIRBUS、およびThales Alenia Spaceを通じて、実質的な衛星太陽電池材料市場、製造、および統合基盤を有しています。CESI S.p.A.は2025年3月にミラノで生産ラインを開設し、生産能力を200%増加させました。AZUR SPACEはドイツに拠点を置き、2025年に600万個目の多接合太陽電池の納入を報告しました。南米および中東・アフリカは新興需要地域を代表しています。ブラジルとサウジアラビアは衛星に関する野心を持っており、調達ニーズを増加させる可能性があります。これらの地域は一般的に、北米および欧州の生産者から商業規模のセルを調達しています。
競合環境
衛星太陽電池材料市場は中程度に集中しており、上位5社にはSpectrolab、AZUR SPACE、ROCKET LAB USA、SHARP CORPORATION、およびCESI S.p.A.が含まれます。統合はRedwire Corporation、Northrop Grumman、AAC Clyde Space、AIRBUS、Thales Alenia Space、GomSpace、およびDHV Technologyなどの企業にわたってより分散しています。これらの企業は、アレイ設計、統合能力、および衛星互換性を通じて競争しています。この分業により、セル生産者は高放射線および長寿命ミッションにおいて強固な地位を維持しています。
生産能力の拡大は中心的な競争戦略です。ROCKET LAB USAのSolAeroは2025年に放射線耐性III-V族太陽電池の生産能力と機能の拡大を発表しました。Boeingの3Dプリト基板の取り組みは、Spectrolabの太陽電池アレイシステムの製造時間短縮を目指しています。CESI S.p.A.は拡張された生産ラインに5台の蒸着装置と新しい有機金属化学気相成長反応炉を追加しました。これらの取り組みは、衛星太陽電池材料市場の生産能力を向上させ、地域の供給オプションを強化します。また、認定済みコンポーネントの長い調達期間にも対応しています。
代替セルアーキテクチャも差別化のもう一つの源泉です。Ascent Solar Technologies, Inc.は軽量・フレキシブル用途向けのCIGS薄膜製品を開発しています。MicroLink Devicesは宇宙用途向けのエピタキシャルリフトオフGaAsモジュールを追求しています。Redwire Corporationは2025年7月に月面ゲートウェイ電力・推進エレメント向けの60kWロールアウト太陽電池アレイ展開試験を完了しました。Redwire Corporationはまた、2025年9月にAxiom Stationの最初のモジュール向けロールアウト太陽電池アレイウィングを供給する契約を受注しました。衛星太陽電池材料市場は、認定済みセル生産レベルよりもアレイおよび電力システムレベルでより広範です。
衛星太陽電池材料産業のリーダー
-
Spectrolab
-
AZUR SPACE
-
ROCKET LAB USA
-
SHARP CORPORATION
-
CESI S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
衛星太陽電池材料市場 このレポートでカバーされる企業
- AAC Clyde Space
- AIRBUS
- Ascent Solar Technologies, Inc.
- AZUR SPACE
- CESI S.p.A.
- DHV Technology
- GomSpace
- MicroLink
- Mitsubishi Electric Corporation
- Northrop Grumman
- Redwire Corporation
- ROCKET LAB USA
- SHARP CORPORATION
- Spectrolab
- Thales Alenia Space
最近の産業開発事情 衛星太陽電池材料市場
- 2026年9月:ROCKET LAB USAは、初期効率31.5%の変換効率と40%の低セル質量を達成した反転メタモルフィック多接合(IMM)Apexソーラーセルの量産リリースを発表しました。この設計は従来の多接合セルで使用されるゲルマニウム基板を排除し、供給制約のある材料への依存を低減しながら電力重量比性能と放射線耐性を向上させることで、衛星太陽電池材料市場を支援します。
- 2026年8月:Source EnergyとフラウンホーファーISE太陽エネルギーシステム研究所は、シングルマトリックスセル相互接続技術を使用した衛星向けシリコン系太陽電池モジュール製品ラインを発表しました。この開発は、局所的な損傷に対する脆弱性の低減と短い製造リードタイムを備えた従来のIII-V族太陽電池に対する低コスト代替品を提供することで、衛星太陽電池材料市場を支援します。
世界の衛星太陽電池材料市場レポートの範囲
衛星太陽電池材料とは、宇宙機のために太陽光を電気エネルギーに変換する光起電力セルの製造に使用される半導体材料です。これらの材料は、発電効率、放射線耐性、および宇宙の過酷な条件下での動作能力に基づいて選定されます。
衛星太陽電池材料市場は、材料タイプ、軌道、用途、および地域別にセグメント化されています。材料タイプ別では、市場はガリウムヒ素(GaAs)、インジウムガリウムリン化物(InGaP)、インジウムガリウムヒ素(InGaAs)、ゲルマニウム(Ge)、シリコン、およびその他の材料タイプにセグメント化されています。軌道別では、市場は低軌道(LEO)、中軌道(MEO)、静止地球軌道(GEO)、およびその他の軌道にセグメント化されています。用途別では、市場は通信衛星、地球観測衛星、航法衛星、軍事・防衛衛星、およびその他の用途にセグメント化されています。レポートはまた、15カ国における衛星太陽電池材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ガリウムヒ素(GaAs) |
| インジウムガリウムリン化物(InGaP) |
| インジウムガリウムヒ素(InGaAs) |
| ゲルマニウム(Ge) |
| シリコン |
| その他の材料タイプ |
| 低軌道(LEO) |
| 中軌道(MEO) |
| 静止地球軌道(GEO) |
| その他の軌道 |
| 通信衛星 |
| 地球観測衛星 |
| 航法衛星 |
| 軍事・防衛衛星 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | ガリウムヒ素(GaAs) | |
| インジウムガリウムリン化物(InGaP) | ||
| インジウムガリウムヒ素(InGaAs) | ||
| ゲルマニウム(Ge) | ||
| シリコン | ||
| その他の材料タイプ | ||
| 軌道別 | 低軌道(LEO) | |
| 中軌道(MEO) | ||
| 静止地球軌道(GEO) | ||
| その他の軌道 | ||
| 用途別 | 通信衛星 | |
| 地球観測衛星 | ||
| 航法衛星 | ||
| 軍事・防衛衛星 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
衛星太陽電池材料市場の規模はどのくらいですか?
衛星太陽電池材料市場規模は2026年に5,397万米ドルと評価され、2027年の6,081万米ドルから2032年には1億1,215万米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 13.02%で成長する見込みです。
衛星太陽電池材料への需要を牽引しているものは何ですか?
低軌道(LEO)ブロードバンドおよび地球観測の展開が、認定済みセルおよびアレイへの需要を増加させています。欧州宇宙機関は、2033年までに欧州およびカナダのサプライヤー向けに2,000万個の対応可能な太陽電池を見込んでいます。
2026年に最大のシェアを占めた材料タイプはどれですか?
ガリウムヒ素(GaAs)が2026年に46.61%のシェアを占めました。
2026年に最大のシェアを占めた軌道はどれですか?
低軌道(LEO)が2026年に44.83%のシェアを占めました。