
Tamaño y Participación del Mercado de Materiales para Células Solares de Satélites
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
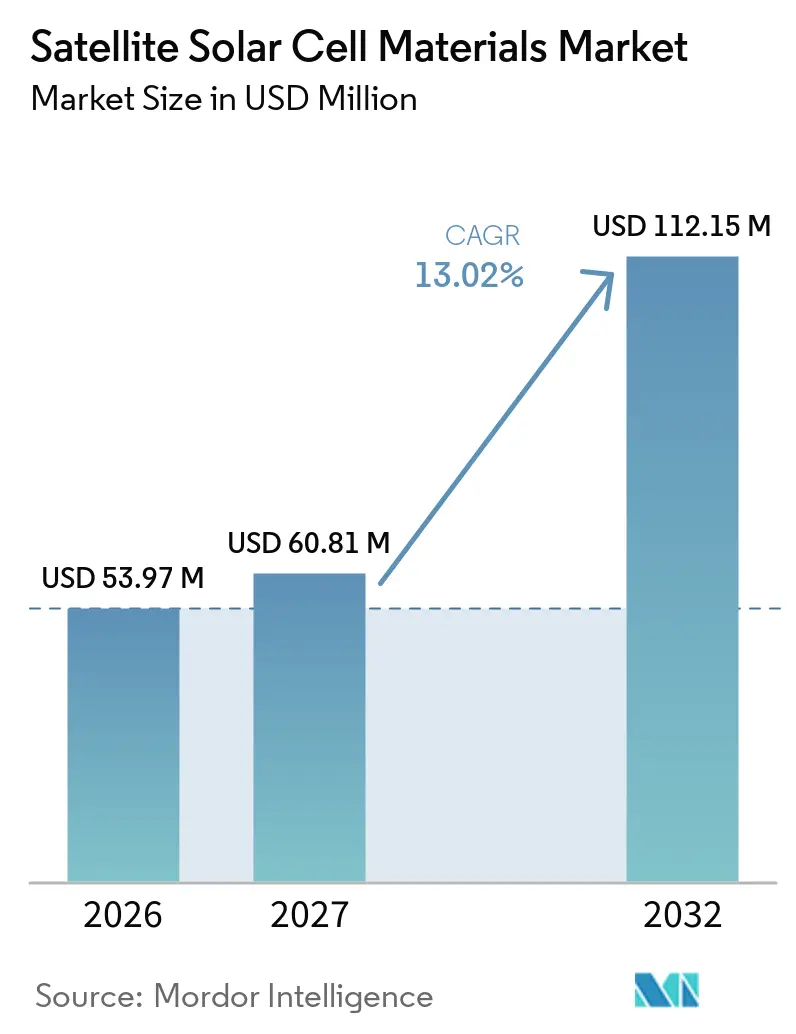
| Tamaño del Mercado (2027) | 60.81 Millones de dólares |
| Tamaño del Mercado (2032) | 112.15 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.02 % |
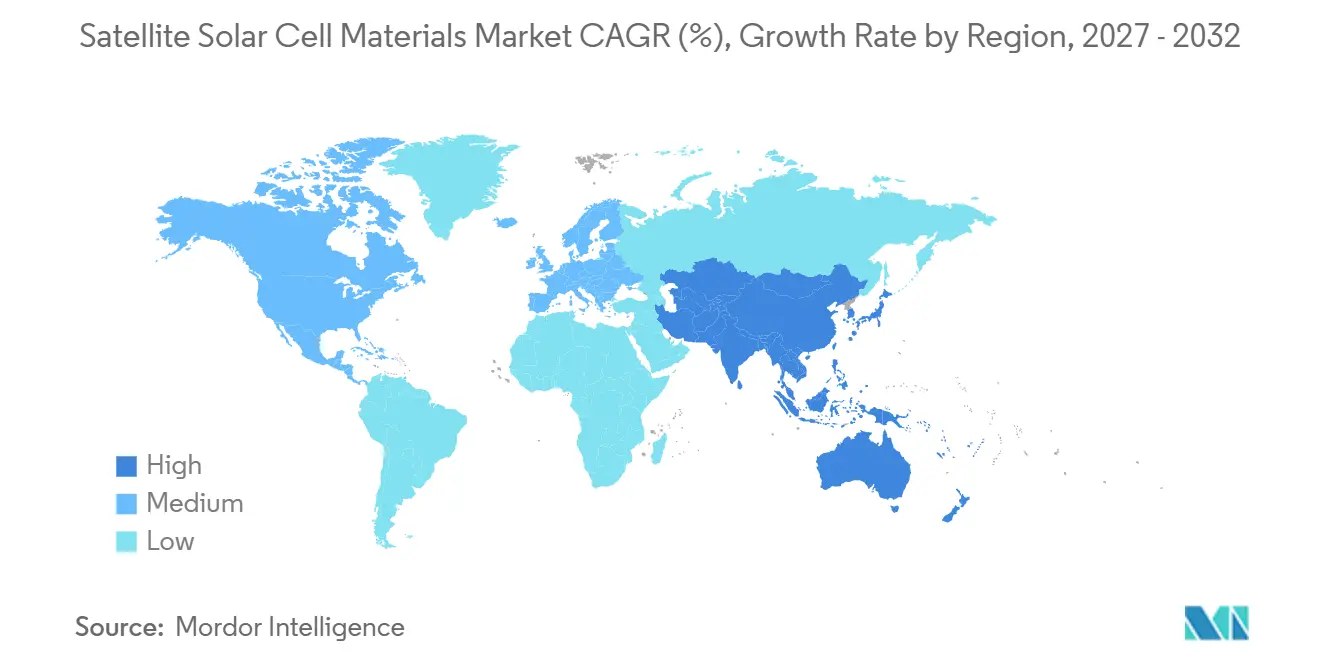
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
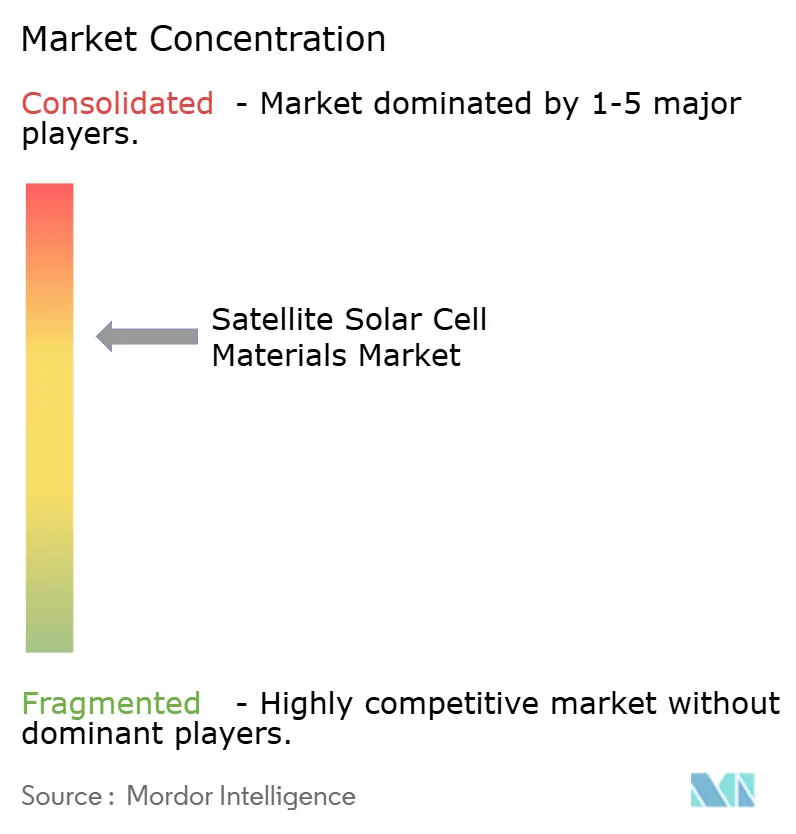
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales para Células Solares de Satélites por Mordor Intelligence
El tamaño del mercado de materiales para células solares de satélites fue valorado en 53,97 millones de USD en 2026 y se estima que crecerá desde 60,81 millones de USD en 2027 hasta alcanzar los 112,15 millones de USD para 2032, a un CAGR del 13,02% durante el período de pronóstico (2027-2032). El crecimiento está vinculado al despliegue de constelaciones de banda ancha en Órbita Terrestre Baja (LEO) y de observación de la Tierra, que requieren mayor capacidad de paneles solares y ejercen presión sobre el suministro de células calificadas. La Agencia Espacial Europea identifica a los satélites de telecomunicaciones como la mayor fuente de demanda de generadores solares, mientras que la observación de la Tierra también representa una fuente material de demanda. Los proveedores están aumentando la capacidad y desarrollando células de múltiples uniones de mayor eficiencia, pero los ciclos de calificación limitan la rapidez con que los nuevos diseños pueden incorporarse a los programas de vuelo. Los programas públicos en Japón, Europa y los Estados Unidos también apoyan la producción nacional y el desarrollo de componentes. La disponibilidad de materiales sigue siendo importante porque el suministro de galio y germanio está concentrado, y el análisis del Servicio Geológico de los Estados Unidos describe los posibles efectos de las restricciones a la exportación sobre estos insumos.
Conclusiones Clave del Informe
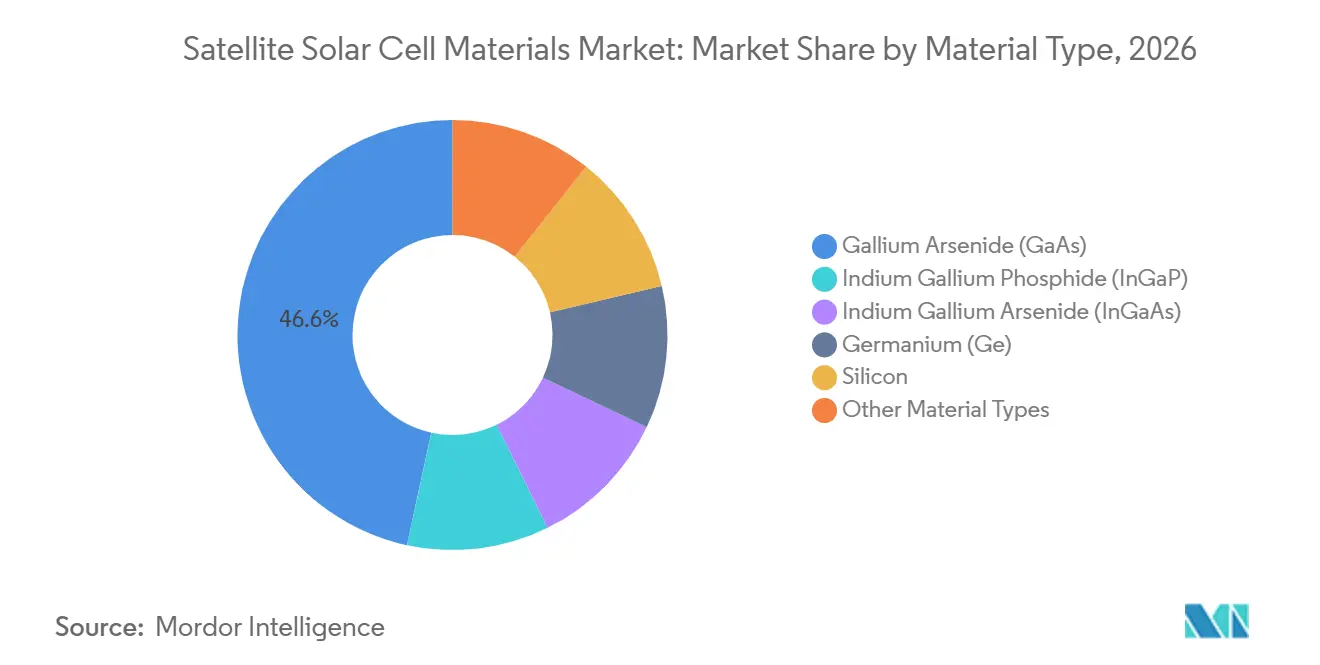
- Por tipo de material, el arseniuro de galio (GaAs) mantuvo el 46,61% de la participación del mercado de materiales para células solares de satélites en 2026 y se prevé que avance a un CAGR del 13,67% hasta 2032.
- Por órbita, la Órbita Terrestre Baja (LEO) mantuvo el 44,83% de la participación del mercado de materiales para células solares de satélites en 2026 y se prevé que avance a un CAGR del 13,91% hasta 2032.
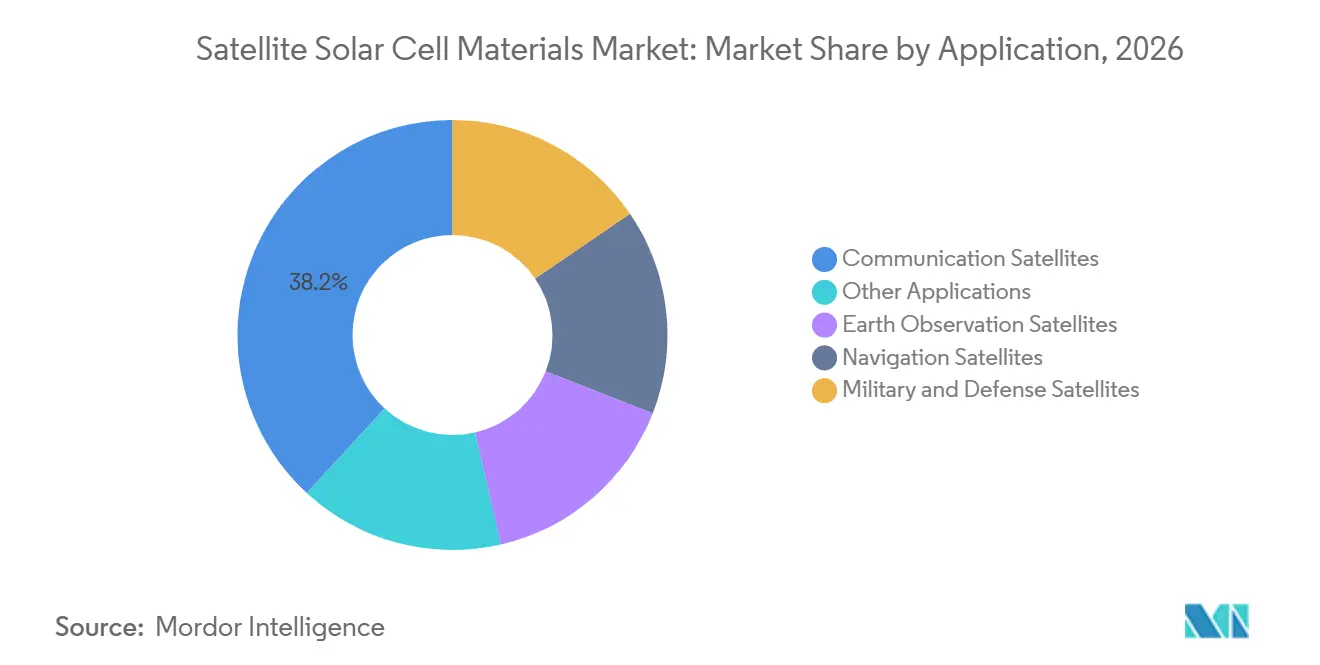
- Por aplicación, los satélites de comunicaciones mantuvieron el 38,15% de la participación del mercado de materiales para células solares de satélites en 2026 y se prevé que avancen a un CAGR del 14,06% hasta 2032.
- Por geografía, América del Norte mantuvo el 41,48% de la participación del mercado de materiales para células solares de satélites en 2026, mientras que Asia-Pacífico se prevé que avance a un CAGR del 13,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Constelaciones de Banda Ancha LEO y de Observación de la Tierra | +4.1% | Global, concentrado en América del Norte, APAC y Europa | Corto plazo (≤ 2 años) |
| Avances en Tecnologías de Células Solares de Múltiples Uniones de Alta Eficiencia | +2.8% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Programas Espaciales Financiados por el Gobierno y Localización Estratégica del Suministro | +2.2% | Japón, Europa (Italia, Alemania), América del Norte | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Densidad de Potencia para Naves Espaciales Más Pequeñas | +1.9% | Global, con efecto secundario desde América del Norte y APAC | Corto a Mediano plazo |
| Vidas de Misin Más Largas y Requisitos de Potencia Resistente a la Radiación | +1.2% | Dominante en GEO: América del Norte, Europa; en expansión hacia MEO | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Constelaciones de Banda Ancha LEO y de Observación de la Tierra
El despliegue de constelaciones LEO está aumentando la demanda de células y paneles solares de satélites calificados. La Agencia Espacial Europea pronosticó 32 MW de potencia instalada direccionable y demanda de 20 millones de células solares de proveedores europeos y canadienses hasta 2033[1]. Su evaluación asignó el 46% de la demanda de potencia direccionable a los satélites de telecomunicaciones y el 17% a los satélites de observación de la Tierra. Los grandes programas de despliegue pueden absorber volúmenes significativos de células antes de que se complete la integración del satélite. Esto refuerza el valor de los calendarios de entrega confiables para el mercado de materiales para células solares de satélites. También alienta a los compradores a calificar más de una opción de suministro cuando los requisitos de la misión lo permiten.
Crecientes Requisitos de Densidad de Potencia para Naves Espaciales Más Pequeñas
Las naves espaciales más pequeñas necesitan más potencia a medida que aumentan los requisitos de procesamiento a bordo y de comunicaciones. Un estudio de Acta Astronautica de 2025 encontró que el uso de potencia en las megaconstelaciones varía con la demanda de servicio y las condiciones orbitales. Las misiones LEO también experimentan períodos de eclipse repetidos, que imponen requisitos estrictos al sistema de potencia. Una mayor eficiencia de las células puede reducir el área de panel requerida y la masa de lanzamiento para una potencia de salida determinada. Una investigación publicada en Advanced Science reportó una eficiencia al inicio de la vida del 27,67% y una eficiencia al final de la vida del 23,38% para una célula de película delgada de triple unión de GaAs protegida bajo una exposición equivalente a ocho años en LEO. Estos requisitos respaldan la demanda dentro del mercado de materiales para células solares de satélites de materiales con rendimiento probado en el entorno espacial.
Programas Espaciales Financiados por el Gobierno y Localización Estratégica del Suministro
Los programas gubernamentales están apoyando nueva capacidad y opciones de suministro nacional para células solares espaciales. Mitsubishi Electric Corporation fue seleccionada en agosto de 2025 para liderar un programa de seis años del Fondo de Estrategia Espacial de la Agencia de Exploración Aeroespacial de Japón para células solares de satélites, vidrio de cobertura y paneles solares. El programa se extiende desde mayo de 2025 hasta marzo de 2031 y aborda las restricciones de suministro para los componentes de constelaciones LEO. CESI S.p.A. inauguró una línea de producción en marzo de 2025 mediante una inversión de 20 millones de EUR e informó un aumento de capacidad del 200%. SolAero by ROCKET LAB USA también describió una expansión de capacidad para células solares III-V resistentes a la radiación en la Conferencia de Especialistas en Fotovoltaica IEEE de 2025. Estos programas pueden ampliar la base de fabricación disponible para el mercado de materiales para células solares de satélites.
Vidas de Misión Más Largas y Requisitos de Potencia Resistente a la Radiación
Las largas vidas de misión hacen que la retención de potencia al final de la vida sea importante para la selección de células solares de satélites. La Agencia Espacial Europea indica que las células de GaAs de triple unión utilizadas en satélites geoestacionarios retienen el 88% de su rendimiento original después de 15 años, con una eficiencia al final de la vida del 24,6%. Se están desarrollando arquitecturas de mayor número de uniones para mejorar los márgenes al inicio y al final de la vida. SolAero by ROCKET LAB USA informó que su célula Z4J+ alcanza una eficiencia al inicio de la vida del 31,3% y ofrece más de un 6% de mejora al inicio de la vida en relación con los productos de tres uniones de referencia. Una mayor resistencia a la radiación puede extender la vida útil del satélite y reducir las necesidades de reemplazo. Este requisito sigue siendo particularmente importante para el mercado de materiales para células solares de satélites en misiones geoestacionarias y se aplica cada vez más a las flotas LEO.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Suministro Limitado de GaAs, Germanio e Insumos de Epitaxia III-V | -3.5% | Global; más agudo en América del Norte y Europa | Corto a Mediano plazo |
| Alto Costo de Calificación y Largos Ciclos de Herencia Espacial | -2.8% | Global; mayor barrera en misiones de clase GEO | Mediano a Largo plazo |
| ITAR, Controles de Exportación y Fragmentación de la Contratación Soberana | -1.9% | América del Norte (ITAR); aliados de la UE/no estadounidenses (controles EAR/UE) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Calificación y Largos Ciclos de Herencia Espacial
La herencia espacial sigue siendo una barrera de entrada significativa para las nuevas arquitecturas de células solares. Los nuevos diseños requieren calificación para ciclado térmico, exposición a radiación de protones y electrones, exposición al oxígeno atómico y rendimiento de degradación a largo plazo bajo la norma ECSS-E-ST-20-08C. La calificación puede tomar entre 18 y 24 meses para cada arquitectura de célula. Dentro del mercado de materiales para células solares de satélites, los programas de vuelo son reacios a cambiar diseños cuando una nueva opción carece de evidencia de rendimiento a largo plazo. Esto favorece a los proveedores establecidos con datos de pruebas de radiación y misiones completadas. La restricción ralentiza la adopción de alternativas de cuatro uniones, levantamiento epitaxial y selenuro de cobre indio galio dentro del mercado de materiales para células solares de satélites.
ITAR, Controles de Exportación y Fragmentación de la Contratación Soberana
Los requisitos de control de exportaciones afectan la forma en que los proveedores venden materiales de células solares resistentes a la radiación a través de las fronteras. La Oficina de Industria y Seguridad de los Estados Unidos emitió revisiones a los controles de exportación relacionados con el espacio en octubre de 2024[2]. Los programas nacionales pueden favorecer el abastecimiento doméstico cuando la seguridad del suministro es una prioridad. Esto puede dividir la demanda entre cadenas de suministro regionales en lugar de un único mercado de contratación abierto. También puede aumentar el valor de las calificaciones y la capacidad de producción locales. El resultado es un entorno de abastecimiento más complejo en el mercado de materiales para células solares de satélites para los fabricantes de satélites y los operadores de constelaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
GaAs Lidera Tanto en Escala como en CrecimientoEl arseniuro de galio (GaAs) mantuvo una participación del 46,61% en 2026 y se proyecta que avance a un CAGR del 13,67% hasta 2032. Su posición en el mercado de materiales para células solares de satélites refleja un largo historial de alta eficiencia y tolerancia a la radiación en misiones exigentes. La Agencia Espacial Europea identifica el GaAs de triple unión como una tecnología utilizada para satélites geoestacionarios con requisitos operativos de 15 años. AZUR SPACE entregó su célula solar de múltiples uniones número 6 millones en 2025. La empresa también introdujo una variante de cuádruple unión para misiones de espacio profundo, incluida Marte.
El germanio sirve de sustrato para las estructuras de triple unión GaInP/GaAs/Ge. El fosfuro de indio galio y el arseniuro de indio galio son capas activas en diseños de múltiples uniones, en lugar de sustitutos directos del GaAs. El silicio puede servir a los programas LEO orientados al costo donde los altos volúmenes de producción superan la eficiencia de conversión máxima. La Agencia Espacial Europea señala el renovado uso del silicio en los programas de constelaciones. Las películas delgadas de selenuro de cobre indio galio sirven a una porción del mercado de materiales para células solares de satélites orientada a pequeños satélites y despliegue rápido. Ascent Solar Technologies, Inc. reportó un resultado de eficiencia a escala de producción del 15,7% en Masa de Aire Cero (AM0) para su tecnología de selenuro de cobre indio galio (CIGS) en junio de 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Órbita:
LEO Lidera Tanto en Escala como en CrecimientoLa Órbita Terrestre Baja (LEO) mantuvo una participación del 44,83% en 2026 y se proyecta que avance a un CAGR del 13,91% hasta 2032. Este segmento del mercado de materiales para células solares de satélites se beneficia de los despliegues de constelaciones de banda ancha y observación de la Tierra. Los satélites LEO atraviesan ciclos repetidos de día y noche que crean demandas frecuentes de carga y descarga en el sistema de potencia. El estudio de Acta Astronautica informó que los perfiles de potencia de las constelaciones son variables y responden a la demanda de servicio en tiempo real. Estas condiciones operativas requieren márgenes de potencia adecuados a lo largo de la misión. También aumentan la importancia de la resistencia a la degradación y la producción predecible del panel.
La Órbita Geoestacionaria sigue siendo un área de aplicación clave del mercado de materiales para células solares de satélites para las especificaciones de células solares más exigentes. Su larga vida de misión y exposición a la radiación favorecen a las familias de células con extensos registros de vuelo. La Agencia Espacial Europea documentó una retención de potencia del 88% después de 15 años para células de GaAs de triple unión en este entorno. La Órbita Terrestre Media apoya sistemas de navegación y comunicaciones con largos ciclos de contratación. Otras órbitas incluyen trayectorias altamente elípticas, rutas de transferencia lunar y misiones de espacio profundo. Estos programas requieren células probadas bajo condiciones de baja intensidad y baja temperatura, y de alta intensidad y alta temperatura.
Por Aplicación:
Los Satélites de Comunicaciones Lideran Tanto la Demanda como el CrecimientoLos satélites de comunicaciones mantuvieron una participación del 38,15% en 2026 y se proyecta que avancen a un CAGR del 14,06% hasta 2032. La Agencia Espacial Europea estimó que los satélites de telecomunicaciones representan el 46% de la demanda de potencia de células solares direccionable. Las plataformas de comunicaciones geoestacionarias tienden a utilizar células de alta eficiencia con larga herencia de vuelo. Las flotas de banda ancha LEO pueden evaluar opciones de silicio y CIGS para gestionar los costos por satélite. Esto crea diferentes necesidades de materiales dentro del grupo de aplicaciones del mercado de materiales para células solares de satélites. La industria de materiales para células solares de satélites, por lo tanto, sirve tanto a programas de comunicaciones de alta especificación como a los orientados al volumen.
Las misiones de observación de la Tierra a menudo utilizan naves espaciales más pequeñas y ciclos de contratación más cortos. Los sistemas de potencia de AAC Clyde Space han apoyado el programa KazEOSat-MR y el Satélite Meteorológico Ártico de la Agencia Espacial Europea. Los satélites de navegación proporcionan una demanda estable vinculada a programas de infraestructura establecidos. Los satélites militares y de defensa requieren componentes resistentes a la radiación y pueden tener especificaciones clasificadas. SolAero by ROCKET LAB USA vinculó su expansión de capacidad a la demanda de células III-V resistentes a la radiación. Estas aplicaciones pueden respaldar una demanda de mayor valor en el mercado de materiales para células solares de satélites incluso cuando la información de contratación pública es limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte mantuvo una participación del 41,48% en 2026. La región incluye a Spectrolab, SolAero by ROCKET LAB USA, Redwire Corporation, Ascent Solar Technologies, Inc., Northrop Grumman y MicroLink Devices. Boeing declaró que Spectrolab había entregado más de 7 millones de células solares espaciales de múltiples uniones para octubre de 2026. Boeing también reportó más de 10 MW de potencia de grado espacial de Spectrolab en órbita. En septiembre de 2025, Boeing anunció un enfoque de sustrato de panel solar impreso en 3D que reduce el tiempo del ciclo de fabricación de compuestos hasta en un 50%.
Se proyecta que Asia-Pacífico avance a un CAGR del 13,72% hasta 2032. Japón está desarrollando capacidad nacional para el mercado de materiales para células solares de satélites a través de programas públicos y fabricantes establecidos. El programa de Mitsubishi Electric Corporation con la Agencia de Exploración Aeroespacial de Japón cubre células nacionales, vidrio de cobertura y paneles solares. SHARP CORPORATION es un fabricante nacional de células solares certificado por la Agencia de Exploración Aeroespacial de Japón con células seleccionadas para la misión de exploración de las lunas de Marte Martian Moons eXploration (MMX). Los planes de expansión de constelaciones LEO de China crean demanda nacional de células solares. La posición de China en la producción de galio y germanio puede afectar sus costos de materiales en relación con los compradores en el extranjero.
Europa cuenta con una base sustancial de fabricación e integración en el mercado de materiales para células solares de satélites a través de AZUR SPACE, CESI S.p.A., AIRBUS y Thales Alenia Space. CESI S.p.A. inauguró su línea de producción en Milán en marzo de 2025 y aumentó la capacidad en un 200%. AZUR SPACE tiene su sede en Alemania e informó su entrega número 6 millones de células solares de múltiples uniones en 2025. América del Sur y Oriente Medio y África representan áreas de demanda emergente. Brasil y Arabia Saudita tienen ambiciones satelitales que pueden aumentar las necesidades de contratación. Estas regiones generalmente obtienen células a escala comercial de productores norteamericanos y europeos.
Panorama Competitivo
El mercado de materiales para células solares de satélites está moderadamente concentrado, con los cinco principales actores que incluyen a Spectrolab, AZUR SPACE, ROCKET LAB USA, SHARP CORPORATION y CESI S.p.A. La integración está más dispersa entre empresas como Redwire Corporation, Northrop Grumman, AAC Clyde Space, AIRBUS, Thales Alenia Space, GomSpace y DHV Technology. Estas empresas compiten a través del diseño de paneles, la capacidad de integración y la compatibilidad con satélites. Esta división deja a los productores de células en una posición sólida en misiones de alta radiación y larga vida.
La expansión de capacidad es una estrategia competitiva central. SolAero by ROCKET LAB USA presentó una expansión de capacidad y capacidades para células solares III-V resistentes a la radiación en 2025. El trabajo de sustrato impreso en 3D de Boeing tiene como objetivo reducir el tiempo de fabricación de los sistemas de paneles solares de Spectrolab. CESI S.p.A. añadió 5 evaporadores y un nuevo reactor de deposición química de vapor organometálico en su línea de producción ampliada. Estos pasos mejoran la capacidad de producción del mercado de materiales para células solares de satélites y refuerzan las opciones de suministro regional. También responden a los períodos de contratación más largos para los componentes calificados.
Las arquitecturas de células alternativas son otra fuente de diferenciación. Ascent Solar Technologies, Inc. está desarrollando productos de película delgada de CIGS para aplicaciones ligeras y flexibles. MicroLink Devices está desarrollando módulos de GaAs de levantamiento epitaxial para aplicaciones espaciales. Redwire Corporation completó una prueba de despliegue de Panel Solar Enrollable de 60 kW en julio de 2025 para el Elemento de Potencia y Propulsión de la Puerta de Enlace Lunar. Redwire Corporation también recibió un contrato en septiembre de 2025 para suministrar alas de Panel Solar Enrollable para el primer módulo de la Estación Axiom. El mercado de materiales para células solares de satélites sigue siendo más amplio a nivel de panel y sistema de potencia que a nivel de producción de células calificadas.
Líderes de la Industria de Materiales para Células Solares de Satélites
-
Spectrolab
-
AZUR SPACE
-
ROCKET LAB USA
-
SHARP CORPORATION
-
CESI S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales para Células Solares de Satélites Empresas cubiertas en este informe
- AAC Clyde Space
- AIRBUS
- Ascent Solar Technologies, Inc.
- AZUR SPACE
- CESI S.p.A.
- DHV Technology
- GomSpace
- MicroLink
- Mitsubishi Electric Corporation
- Northrop Grumman
- Redwire Corporation
- ROCKET LAB USA
- SHARP CORPORATION
- Spectrolab
- Thales Alenia Space
Desarrollos recientes de la industria en Mercado de Materiales para Células Solares de Satélites
- Septiembre de 2026: ROCKET LAB USA anunció el lanzamiento de producción de su célula solar Apex de Múltiples Uniones Metamórficas Invertidas (IMM), logrando una eficiencia de conversión al inicio de la vida del 31,5% y una masa de célula un 40% menor. El diseño elimina los sustratos de germanio utilizados en las células de múltiples uniones convencionales, apoyando el mercado de materiales para células solares de satélites al reducir la dependencia de materiales con suministro restringido y mejorando el rendimiento de potencia por peso y la resistencia a la radiación.
- Agosto de 2026: Source Energy y el Instituto Fraunhofer de Sistemas de Energía Solar ISE introdujeron una línea de productos de módulos solares basados en silicio para satélites utilizando tecnología de interconexión de células en matriz de tejas. El desarrollo apoya el mercado de materiales para células solares de satélites al ofrecer una alternativa de menor costo a las células solares III-V convencionales, con menor vulnerabilidad a daños localizados y un tiempo de fabricación más corto.
Alcance del Informe Global del Mercado de Materiales para Células Solares de Satélites
Los materiales para células solares de satélites son materiales semiconductores utilizados para fabricar células fotovoltaicas que convierten la luz solar en energía eléctrica para naves espaciales. Estos materiales se seleccionan por su eficiencia de generación de energía, resistencia a la radiación y capacidad para operar bajo las exigentes condiciones del espacio.
El Mercado de Materiales para Células Solares de Satélites está segmentado por tipo de material, órbita, aplicación y geografía. Por tipo de material, el mercado está segmentado en arseniuro de galio (GaAs), fosfuro de indio galio (InGaP), arseniuro de indio galio (InGaAs), germanio (Ge), silicio y otros tipos de materiales. Por órbita, el mercado está segmentado en órbita terrestre baja (LEO), órbita terrestre media (MEO), órbita geoestacionaria (GEO) y otras órbitas. Por aplicación, el mercado está segmentado en satélites de comunicaciones, satélites de observación de la Tierra, satélites de navegación, satélites militares y de defensa, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para materiales para células solares de satélites en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Arseniuro de Galio (GaAs) |
| Fosfuro de Indio Galio (InGaP) |
| Arseniuro de Indio Galio (InGaAs) |
| Germanio (Ge) |
| Silicio |
| Otros Tipos de Materiales |
| Órbita Terrestre Baja (LEO) |
| Órbita Terrestre Media (MEO) |
| Órbita Geoestacionaria (GEO) |
| Otras Órbitas |
| Satélites de Comunicaciones |
| Satélites de Observación de la Tierra |
| Satélites de Navegación |
| Satélites Militares y de Defensa |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Arseniuro de Galio (GaAs) | |
| Fosfuro de Indio Galio (InGaP) | ||
| Arseniuro de Indio Galio (InGaAs) | ||
| Germanio (Ge) | ||
| Silicio | ||
| Otros Tipos de Materiales | ||
| Por Órbita | Órbita Terrestre Baja (LEO) | |
| Órbita Terrestre Media (MEO) | ||
| Órbita Geoestacionaria (GEO) | ||
| Otras Órbitas | ||
| Por Aplicación | Satélites de Comunicaciones | |
| Satélites de Observación de la Tierra | ||
| Satélites de Navegación | ||
| Satélites Militares y de Defensa | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales para células solares de satélites?
El tamaño del mercado de materiales para células solares de satélites fue valorado en 53,97 millones de USD en 2026 y se estima que crecerá desde 60,81 millones de USD en 2027 hasta alcanzar los 112,15 millones de USD para 2032, a un CAGR del 13,02% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de materiales para células solares de satélites?
Los despliegues de banda ancha en Órbita Terrestre Baja (LEO) y de observación de la Tierra están aumentando la demanda de células y paneles calificados. La Agencia Espacial Europea espera 20 millones de células solares direccionables para proveedores europeos y canadienses hasta 2033.
¿Qué tipo de material mantuvo la mayor participación en 2026?
El arseniuro de galio (GaAs) mantuvo una participación del 46,61% en 2026.
¿Qué órbita mantuvo la mayor participación en 2026?
La Órbita Terrestre Baja (LEO) mantuvo una participación del 44,83% en 2026.