
Taille et part du marché des matériaux pour cellules solaires de satellites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 60.81 Millions de dollars américains |
| Taille du Marché (2032) | 112.15 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.02 % |
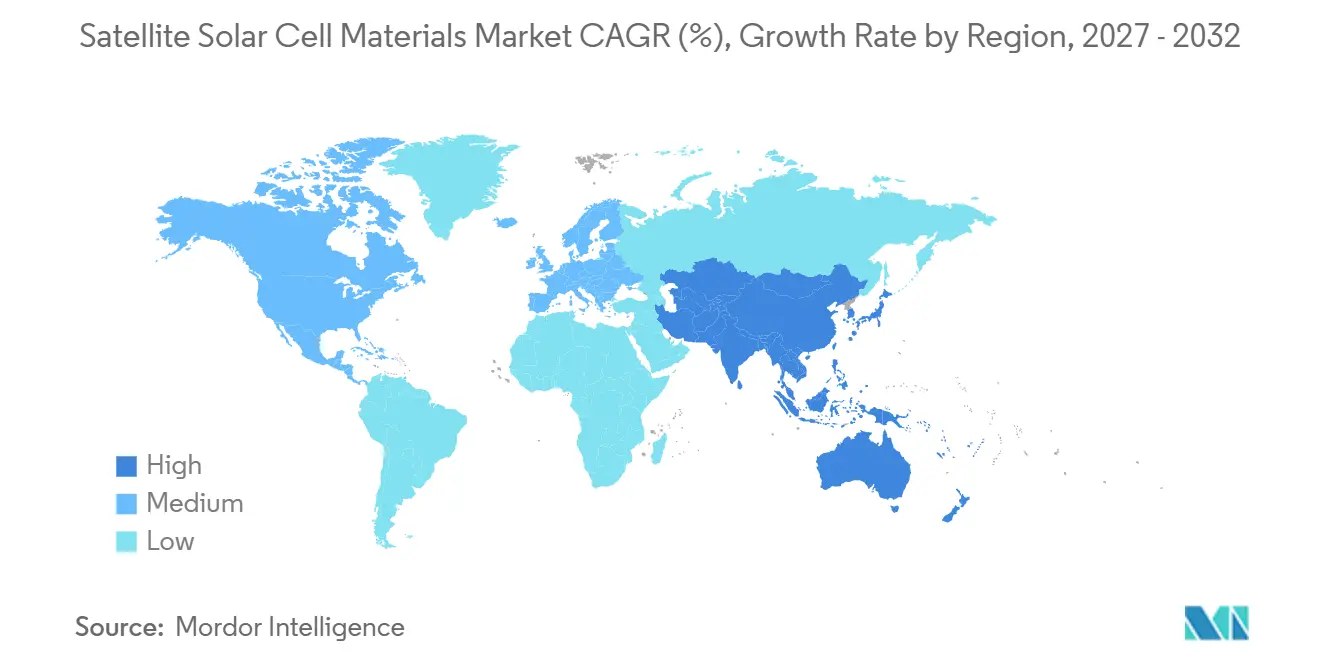
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
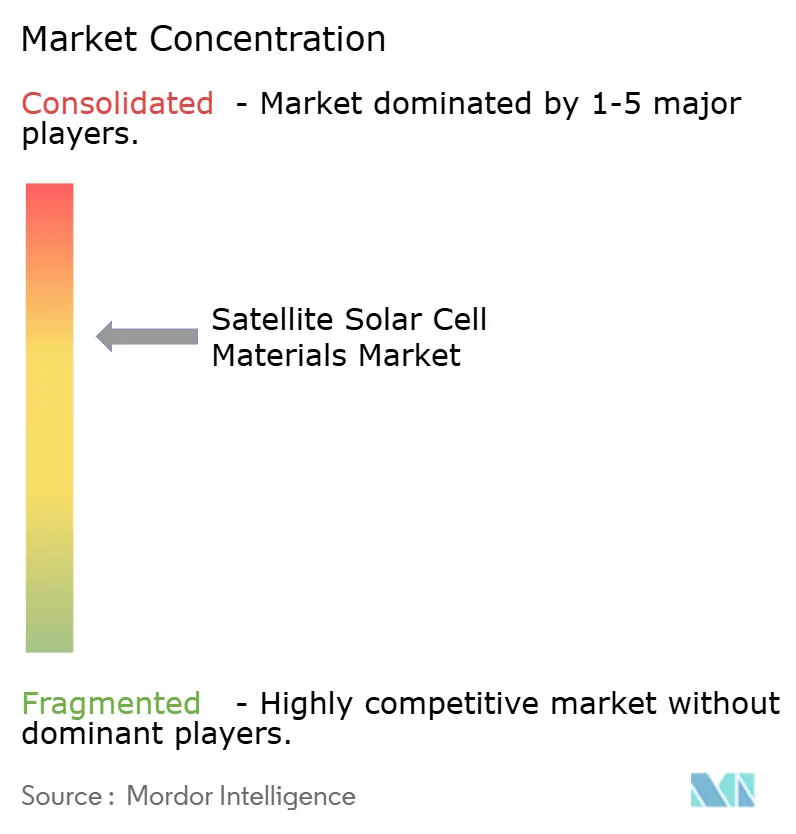
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux pour cellules solaires de satellites par Mordor Intelligence
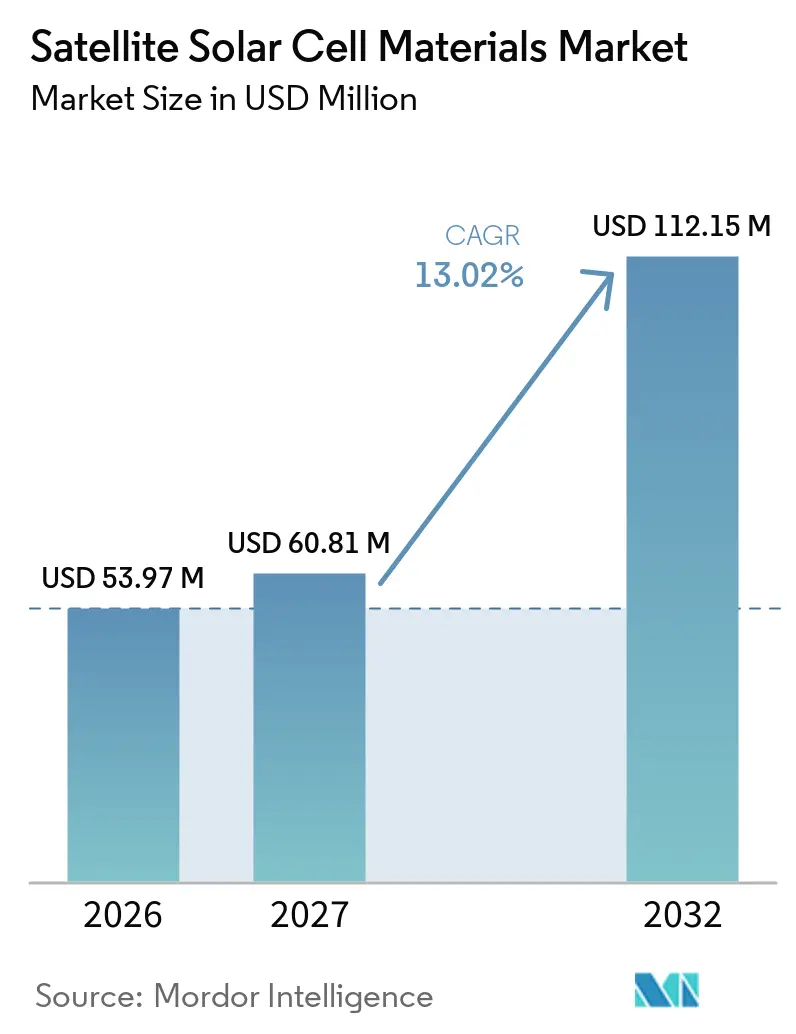
La taille du marché des matériaux pour cellules solaires de satellites était évaluée à 53,97 millions USD en 2026 et devrait croître de 60,81 millions USD en 2027 pour atteindre 112,15 millions USD d'ici 2032, à un CAGR de 13,02 % durant la période de prévision (2027-2032). La croissance est liée au déploiement des constellations LEO à large bande et d'observation de la Terre, qui nécessitent une plus grande capacité de panneaux solaires et exercent une pression sur l'approvisionnement en cellules qualifiées. L'Agence spatiale européenne identifie les satellites de télécommunications comme la principale source de demande adressable en générateurs solaires, tandis que l'observation de la Terre représente également une source de demande significative. Les fournisseurs augmentent leurs capacités et développent des cellules multi-jonctions à plus haute efficacité, mais les cycles de qualification limitent la rapidité avec laquelle les nouveaux modèles peuvent intégrer les programmes de vol. Les programmes publics au Japon, en Europe et aux États-Unis soutiennent également la production nationale et le développement de composants. La disponibilité des matériaux reste importante car l'approvisionnement en gallium et en germanium est concentré, et l'analyse de l'Institut d'études géologiques des États-Unis décrit les effets potentiels des restrictions à l'exportation sur ces intrants.
Points clés du rapport
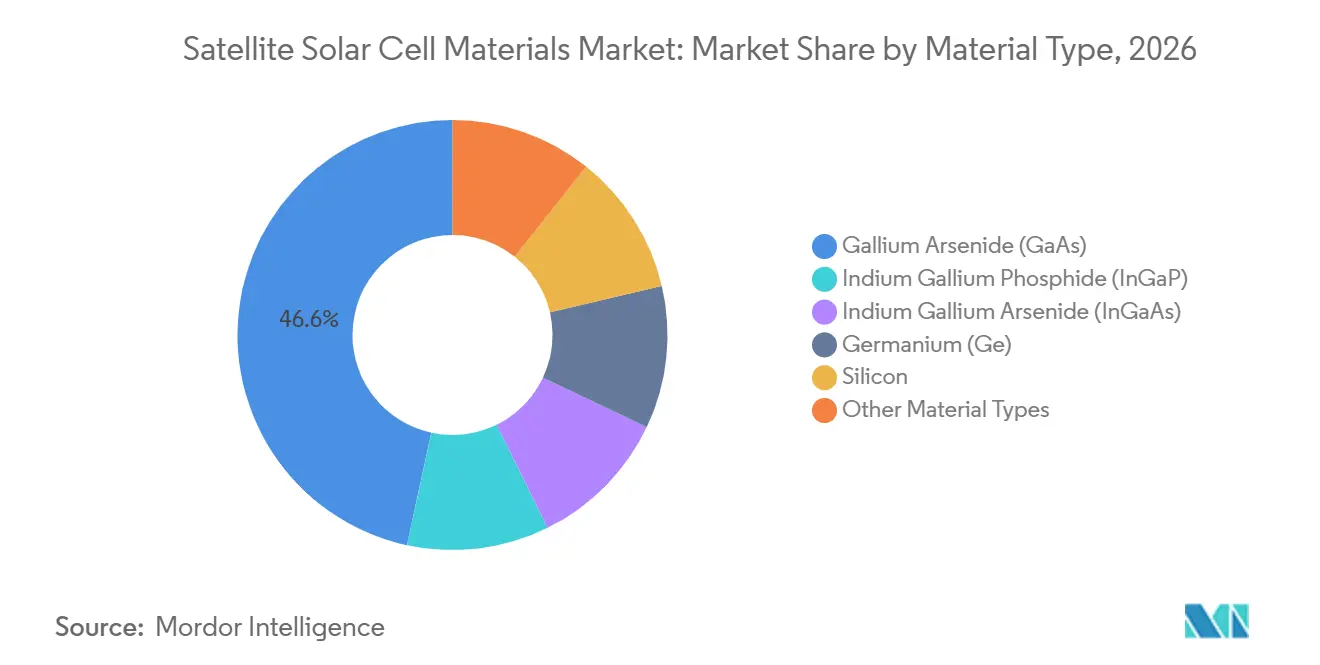
- Par type de matériau, l'arséniure de gallium (GaAs) détenait 46,61 % de la part du marché des matériaux pour cellules solaires de satellites en 2026 et devrait progresser à un CAGR de 13,67 % jusqu'en 2032.
- Par orbite, l'orbite terrestre basse (LEO) détenait 44,83 % de la part du marché des matériaux pour cellules solaires de satellites en 2026 et devrait progresser à un CAGR de 13,91 % jusqu'en 2032.
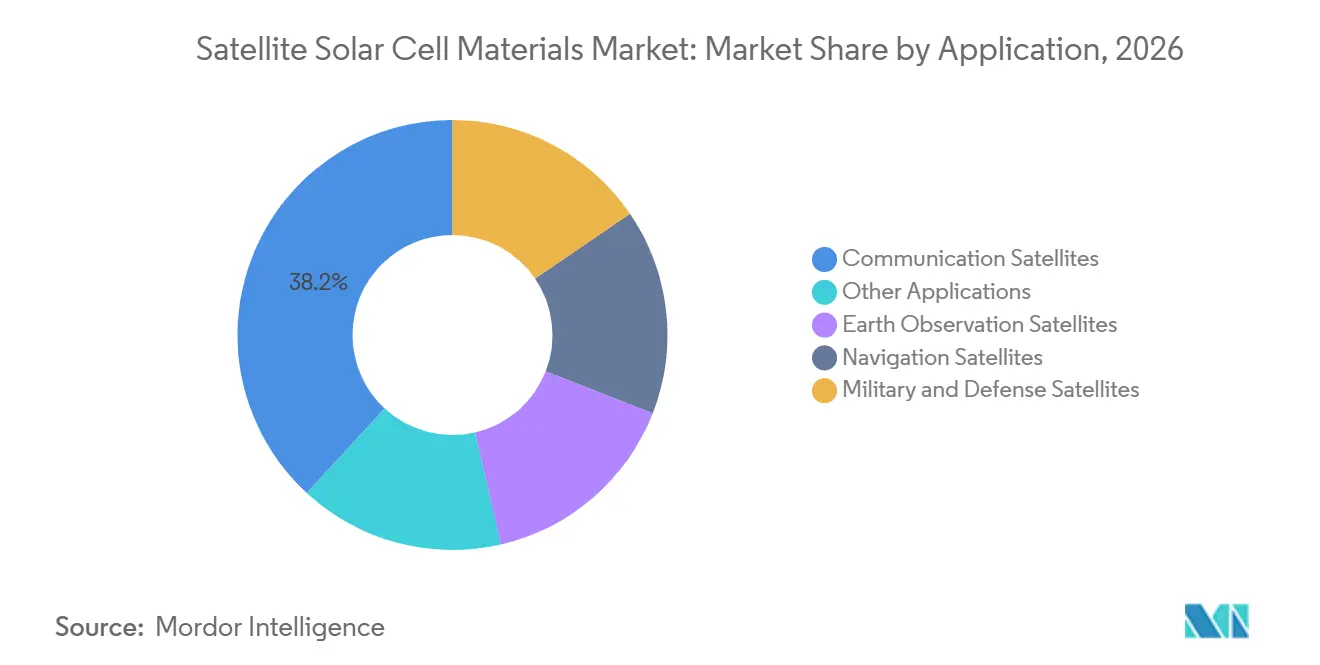
- Par application, les satellites de communication détenaient 38,15 % de la part du marché des matériaux pour cellules solaires de satellites en 2026 et devraient progresser à un CAGR de 14,06 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,48 % de la part du marché des matériaux pour cellules solaires de satellites en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,72 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des constellations LEO à large bande et d'observation de la Terre | +4.1% | Mondial, concentré en Amérique du Nord, en APAC et en Europe | Court terme (≤ 2 ans) |
| Avancées dans les technologies de cellules solaires multi-jonctions à haute efficacité | +2.8% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Programmes spatiaux financés par les gouvernements et localisation stratégique de l'approvisionnement | +2.2% | Japon, Europe (Italie, Allemagne), Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences croissantes en densité de puissance pour les engins spatiaux plus petits | +1.9% | Mondial, avec des retombées en Amérique du Nord et en APAC | Court à moyen terme |
| Durées de mission plus longues et exigences en alimentation résistante aux radiations | +1.2% | Dominant en GEO : Amérique du Nord, Europe ; expansion en MEO | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des constellations LEO à large bande et d'observation de la Terre
Le déploiement des constellations LEO accroît la demande de cellules et de panneaux solaires de satellites qualifiés. L'Agence spatiale européenne a prévu 32 MW de puissance installée adressable et une demande de 20 millions de cellules solaires auprès des fournisseurs européens et canadiens jusqu'en 2033[1]. Son évaluation a attribué 46 % de la demande de puissance adressable aux satellites de télécommunications et 17 % aux satellites d'observation de la Terre. Les grands programmes de déploiement peuvent absorber des volumes significatifs de cellules avant que l'intégration des satellites ne soit achevée. Cela renforce la valeur de calendriers de livraison fiables pour le marché des matériaux pour cellules solaires de satellites. Cela encourage également les acheteurs à qualifier plus d'une option d'approvisionnement lorsque les exigences de la mission le permettent.
Exigences croissantes en densité de puissance pour les engins spatiaux plus petits
Les engins spatiaux plus petits nécessitent davantage de puissance à mesure que les exigences en traitement embarqué et en communications augmentent. Une étude publiée en 2025 dans Acta Astronautica a révélé que la consommation d'énergie dans les méga-constellations varie en fonction de la demande de service et des conditions orbitales. Les missions LEO connaissent également des périodes d'éclipse répétées, ce qui impose des contraintes strictes sur le système d'alimentation. Une efficacité cellulaire plus élevée peut réduire la surface de panneau requise et la masse au lancement pour une puissance de sortie donnée. Des recherches publiées dans Advanced Science ont rapporté une efficacité en début de vie de 27,67 % et une efficacité en fin de vie de 23,38 % pour une cellule à couche mince triple jonction GaAs protégée soumise à une exposition LEO équivalente à huit ans. Ces exigences soutiennent la demande au sein du marché des matériaux pour cellules solaires de satellites pour des matériaux aux performances éprouvées dans l'environnement spatial.
Programmes spatiaux financés par les gouvernements et localisation stratégique de l'approvisionnement
Les programmes gouvernementaux soutiennent de nouvelles capacités et des options d'approvisionnement nationales pour les cellules solaires spatiales. Mitsubishi Electric Corporation a été sélectionnée en août 2025 pour diriger un programme de six ans du Fonds de stratégie spatiale de l'Agence japonaise d'exploration aérospatiale portant sur les cellules solaires de satellites, les verres de protection et les panneaux solaires. Le programme s'étend de mai 2025 à mars 2031 et répond aux contraintes d'approvisionnement pour les composants des constellations LEO. CESI S.p.A. a ouvert une ligne de production en mars 2025 grâce à un investissement de 20 millions EUR et a annoncé une augmentation de capacité de 200 %. SolAero by ROCKET LAB USA a également décrit une expansion de capacité pour les cellules solaires III-V résistantes aux radiations lors de la conférence IEEE Photovoltaic Specialists de 2025. Ces programmes peuvent élargir la base de fabrication disponible pour le marché des matériaux pour cellules solaires de satellites.
Durées de mission plus longues et exigences en alimentation résistante aux radiations
Les longues durées de mission rendent la rétention de puissance en fin de vie importante pour la sélection des cellules solaires de satellites. L'Agence spatiale européenne indique que les cellules GaAs triple jonction utilisées sur les satellites géostationnaires conservent 88 % de leurs performances initiales après 15 ans, avec une efficacité en fin de vie de 24,6 %. Des architectures à jonctions multiples sont en cours de développement pour améliorer les marges en début et en fin de vie. SolAero by ROCKET LAB USA a rapporté que sa cellule Z4J+ atteint 31,3 % d'efficacité en début de vie et offre une amélioration de plus de 6 % en début de vie par rapport aux produits triple jonction de référence. Une plus grande résistance aux radiations peut prolonger la durée de vie utile des satellites et réduire les besoins de remplacement. Cette exigence reste particulièrement importante pour le marché des matériaux pour cellules solaires de satellites dans les missions géostationnaires et s'applique de plus en plus aux flottes LEO.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement limité en intrants GaAs, germanium et épitaxie III-V | -3.5% | Mondial ; plus prononcé en Amérique du Nord et en Europe | Court à moyen terme |
| Coût élevé de qualification et longs cycles d'héritage spatial | -2.8% | Mondial ; barrière la plus élevée pour les missions de classe GEO | Moyen à long terme |
| ITAR, contrôles à l'exportation et fragmentation des achats souverains | -1.9% | Amérique du Nord (ITAR) ; alliés UE/non américains (contrôles EAR/UE) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de qualification et longs cycles d'héritage spatial
L'héritage spatial reste une barrière à l'entrée significative pour les nouvelles architectures de cellules solaires. Les nouveaux modèles nécessitent une qualification pour les cycles thermiques, l'exposition aux protons et aux électrons, l'exposition à l'oxygène atomique et les performances de dégradation à long terme selon la norme ECSS-E-ST-20-08C. La qualification peut prendre 18 à 24 mois pour chaque architecture de cellule. Au sein du marché des matériaux pour cellules solaires de satellites, les programmes de vol sont réticents à modifier les modèles lorsqu'une nouvelle option manque de données de performance sur la durée. Cela favorise les fournisseurs établis disposant de données de tests de radiation et de missions achevées. Cette contrainte ralentit l'adoption des alternatives à quatre jonctions, à décollement épitaxial et à séléniure de cuivre-indium-gallium au sein du marché des matériaux pour cellules solaires de satellites.
ITAR, contrôles à l'exportation et fragmentation des achats souverains
Les exigences en matière de contrôle des exportations affectent la manière dont les fournisseurs vendent des matériaux de cellules solaires résistants aux radiations à travers les frontières. Le Bureau de l'industrie et de la sécurité des États-Unis a publié des révisions des contrôles à l'exportation liés à l'espace en octobre 2024[2]. Les programmes nationaux peuvent favoriser l'approvisionnement domestique lorsque la sécurité de l'approvisionnement est une priorité. Cela peut diviser la demande entre des chaînes d'approvisionnement régionales plutôt qu'un marché d'approvisionnement ouvert unique. Cela peut également accroître la valeur des qualifications et des capacités de production locales. Il en résulte un environnement d'approvisionnement plus complexe sur le marché des matériaux pour cellules solaires de satellites pour les fabricants de satellites et les opérateurs de constellations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le GaAs domine à la fois en volume et en croissanceL'arséniure de gallium (GaAs) détenait une part de 46,61 % en 2026 et devrait progresser à un CAGR de 13,67 % jusqu'en 2032. Sa position sur le marché des matériaux pour cellules solaires de satellites reflète un long historique de haute efficacité et de tolérance aux radiations dans des missions exigeantes. L'Agence spatiale européenne identifie le GaAs triple jonction comme une technologie utilisée pour les satellites géostationnaires avec des exigences opérationnelles de 15 ans. AZUR SPACE a livré sa 6 millionième cellule solaire multi-jonctions en 2025. La société a également introduit une variante à quadruple jonction pour les missions d'exploration spatiale lointaine, y compris Mars.
Le germanium sert de substrat pour les structures triple jonction GaInP/GaAs/Ge. Le phosphure d'indium-gallium et l'arséniure d'indium-gallium sont des couches actives dans les conceptions multi-jonctions, plutôt que des substituts directs au GaAs. Le silicium peut servir les programmes LEO axés sur les coûts où les volumes de production élevés l'emportent sur l'efficacité de conversion maximale. L'Agence spatiale européenne note un regain d'utilisation du silicium dans les programmes de constellations. Les couches minces de séléniure de cuivre-indium-gallium servent une partie du marché des matériaux pour cellules solaires de satellites dédiée aux petits satellites et au déploiement rapide. Ascent Solar Technologies, Inc. a rapporté un résultat d'efficacité à l'échelle de production de 15,7 % en masse d'air zéro (AM0) pour sa technologie à base de séléniure de cuivre-indium-gallium (CIGS) en juin 2025.

Par orbite :
la LEO domine à la fois en volume et en croissanceL'orbite terrestre basse (LEO) détenait une part de 44,83 % en 2026 et devrait progresser à un CAGR de 13,91 % jusqu'en 2032. Ce segment du marché des matériaux pour cellules solaires de satellites bénéficie des déploiements de constellations à large bande et d'observation de la Terre. Les satellites LEO traversent des cycles jour-nuit répétés qui créent des demandes fréquentes de charge et de décharge sur le système d'alimentation. L'étude publiée dans Acta Astronautica a rapporté que les profils de puissance des constellations sont variables et répondent à la demande de service en temps réel. Ces conditions d'exploitation nécessitent des marges de puissance adéquates tout au long de la mission. Elles augmentent également l'importance de la résistance à la dégradation et d'une sortie de panneau prévisible.
L'orbite géostationnaire reste un domaine d'application clé du marché des matériaux pour cellules solaires de satellites pour les spécifications de cellules solaires les plus exigeantes. Sa longue durée de mission et son exposition aux radiations favorisent les familles de cellules disposant d'un historique de vol étendu. L'Agence spatiale européenne a documenté une rétention de puissance de 88 % après 15 ans pour les cellules GaAs triple jonction dans ce contexte. L'orbite terrestre moyenne soutient les systèmes de navigation et de communication avec de longs cycles d'approvisionnement. Les autres orbites comprennent les trajectoires hautement elliptiques, les voies de transfert lunaire et les missions d'exploration spatiale lointaine. Ces programmes nécessitent des cellules testées dans des conditions de faible intensité et basse température, ainsi que de haute intensité et haute température.
Par application :
les satellites de communication dominent à la fois la demande et la croissanceLes satellites de communication détenaient une part de 38,15 % en 2026 et devraient progresser à un CAGR de 14,06 % jusqu'en 2032. L'Agence spatiale européenne a estimé que les satellites de télécommunications représentent 46 % de la demande de puissance adressable en cellules solaires. Les plateformes de communications géostationnaires ont tendance à utiliser des cellules à haute efficacité avec un long héritage de vol. Les flottes LEO à large bande peuvent évaluer les options en silicium et en CIGS pour gérer les coûts par satellite. Cela crée des besoins en matériaux différents au sein du groupe d'applications du marché des matériaux pour cellules solaires de satellites. Le secteur des matériaux pour cellules solaires de satellites sert donc à la fois les programmes de communications à haute spécification et ceux axés sur les volumes.
Les missions d'observation de la Terre utilisent souvent des engins spatiaux plus petits et des cycles d'approvisionnement plus courts. Les systèmes d'alimentation d'AAC Clyde Space ont soutenu le programme KazEOSat-MR et le satellite météorologique arctique de l'Agence spatiale européenne. Les satellites de navigation fournissent une demande stable liée aux programmes d'infrastructure établis. Les satellites militaires et de défense nécessitent des composants résistants aux radiations et peuvent avoir des spécifications classifiées. SolAero by ROCKET LAB USA a lié son expansion de capacité à la demande de cellules III-V résistantes aux radiations. Ces applications peuvent soutenir une demande à plus haute valeur ajoutée sur le marché des matériaux pour cellules solaires de satellites même lorsque les informations sur les marchés publics sont limitées.
Analyse géographique
L'Amérique du Nord détenait une part de 41,48 % en 2026. La région comprend Spectrolab, SolAero by ROCKET LAB USA, Redwire Corporation, Ascent Solar Technologies, Inc., Northrop Grumman et MicroLink Devices. Boeing a déclaré que Spectrolab avait livré plus de 7 millions de cellules solaires spatiales multi-jonctions en octobre 2026. Boeing a également rapporté plus de 10 MW de puissance spatiale Spectrolab en orbite. En septembre 2025, Boeing a annoncé une approche de substrat de panneau solaire imprimé en 3D qui réduit le temps de cycle de fabrication composite jusqu'à 50 %.
L'Asie-Pacifique devrait progresser à un CAGR de 13,72 % jusqu'en 2032. Le Japon développe des capacités nationales pour le marché des matériaux pour cellules solaires de satellites grâce à des programmes publics et à des fabricants établis. Le programme JAXA de Mitsubishi Electric Corporation couvre les cellules nationales, les verres de protection et les panneaux solaires. SHARP CORPORATION est un fabricant national de cellules solaires certifié par la JAXA, avec des cellules sélectionnées pour la mission d'exploration des lunes de Mars (MMX). Les plans d'expansion des constellations LEO de la Chine créent une demande nationale en cellules solaires. La position de la Chine dans la production de gallium et de germanium peut affecter ses coûts de matériaux par rapport aux acheteurs étrangers.
L'Europe dispose d'une base substantielle de fabrication et d'intégration sur le marché des matériaux pour cellules solaires de satellites, à travers AZUR SPACE, CESI S.p.A., AIRBUS et Thales Alenia Space. CESI S.p.A. a ouvert sa ligne de production à Milan en mars 2025 et a augmenté sa capacité de 200 %. AZUR SPACE est basée en Allemagne et a annoncé sa 6 millionième livraison de cellules solaires multi-jonctions en 2025. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones de demande émergentes. Le Brésil et l'Arabie saoudite ont des ambitions satellitaires qui peuvent accroître les besoins en approvisionnement. Ces régions s'approvisionnent généralement en cellules à l'échelle commerciale auprès de producteurs nord-américains et européens.
Paysage concurrentiel
Le marché des matériaux pour cellules solaires de satellites est modérément concentré, les cinq premiers acteurs étant Spectrolab, AZUR SPACE, ROCKET LAB USA, SHARP CORPORATION et CESI S.p.A. L'intégration est plus dispersée parmi des entreprises telles que Redwire Corporation, Northrop Grumman, AAC Clyde Space, AIRBUS, Thales Alenia Space, GomSpace et DHV Technology. Ces entreprises se font concurrence par la conception de panneaux, la capacité d'intégration et la compatibilité avec les satellites. Cette division confère aux producteurs de cellules une position solide dans les missions à haute radiation et à longue durée de vie.
L'expansion des capacités est une stratégie concurrentielle centrale. SolAero by ROCKET LAB USA a présenté une expansion de capacités et de compétences pour les cellules solaires III-V résistantes aux radiations en 2025. Les travaux de Boeing sur les substrats imprimés en 3D visent à réduire le temps de fabrication des systèmes de panneaux solaires Spectrolab. CESI S.p.A. a ajouté 5 évaporateurs et un nouveau réacteur de dépôt chimique en phase vapeur aux organométalliques sur sa ligne de production élargie. Ces étapes améliorent la capacité de production du marché des matériaux pour cellules solaires de satellites et renforcent les options d'approvisionnement régionales. Elles répondent également aux délais d'approvisionnement plus longs pour les composants qualifiés.
Les architectures de cellules alternatives constituent une autre source de différenciation. Ascent Solar Technologies, Inc. développe des produits à couche mince CIGS pour des applications légères et flexibles. MicroLink Devices développe des modules GaAs à décollement épitaxial pour des applications spatiales. Redwire Corporation a achevé un test de déploiement d'un panneau solaire déployable de 60 kW en juillet 2025 pour l'élément de puissance et de propulsion de la passerelle lunaire. Redwire Corporation a également reçu un contrat en septembre 2025 pour fournir des ailes de panneaux solaires déployables pour le premier module de la station Axiom. Le marché des matériaux pour cellules solaires de satellites reste plus large au niveau des panneaux et des systèmes d'alimentation qu'au niveau de la production de cellules qualifiées.
Leaders du secteur des matériaux pour cellules solaires de satellites
-
Spectrolab
-
AZUR SPACE
-
ROCKET LAB USA
-
SHARP CORPORATION
-
CESI S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux pour cellules solaires de satellites Entreprises couvertes dans ce rapport
- AAC Clyde Space
- AIRBUS
- Ascent Solar Technologies, Inc.
- AZUR SPACE
- CESI S.p.A.
- DHV Technology
- GomSpace
- MicroLink
- Mitsubishi Electric Corporation
- Northrop Grumman
- Redwire Corporation
- ROCKET LAB USA
- SHARP CORPORATION
- Spectrolab
- Thales Alenia Space
Développements industriels récents dans Marché des matériaux pour cellules solaires de satellites
- Septembre 2026 : ROCKET LAB USA a annoncé la mise en production de sa cellule solaire Apex à multijonction métamorphique inversée (IMM), atteignant 31,5 % d'efficacité de conversion en début de vie et une masse de cellule réduite de 40 %. La conception élimine les substrats en germanium utilisés dans les cellules multi-jonctions conventionnelles, soutenant le marché des matériaux pour cellules solaires de satellites en réduisant la dépendance aux matériaux à approvisionnement contraint tout en améliorant les performances puissance/poids et la résistance aux radiations.
- Août 2026 : Source Energy et l'Institut Fraunhofer pour les systèmes d'énergie solaire ISE ont introduit une gamme de modules solaires à base de silicium pour satellites utilisant la technologie d'interconnexion de cellules en matrice à bardeaux. Ce développement soutient le marché des matériaux pour cellules solaires de satellites en offrant une alternative moins coûteuse aux cellules solaires III-V conventionnelles, avec une vulnérabilité réduite aux dommages localisés et un délai de fabrication plus court.
Périmètre du rapport mondial sur le marché des matériaux pour cellules solaires de satellites
Les matériaux pour cellules solaires de satellites sont des matériaux semi-conducteurs utilisés pour fabriquer des cellules photovoltaïques qui convertissent la lumière solaire en énergie électrique pour les engins spatiaux. Ces matériaux sont sélectionnés pour leur efficacité de génération d'énergie, leur résistance aux radiations et leur capacité à fonctionner dans les conditions exigeantes de l'espace.
Le marché des matériaux pour cellules solaires de satellites est segmenté par type de matériau, orbite, application et géographie. Par type de matériau, le marché est segmenté en arséniure de gallium (GaAs), phosphure d'indium-gallium (InGaP), arséniure d'indium-gallium (InGaAs), germanium (Ge), silicium et autres types de matériaux. Par orbite, le marché est segmenté en orbite terrestre basse (LEO), orbite terrestre moyenne (MEO), orbite géostationnaire (GEO) et autres orbites. Par application, le marché est segmenté en satellites de communication, satellites d'observation de la Terre, satellites de navigation, satellites militaires et de défense, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matériaux pour cellules solaires de satellites dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Arséniure de gallium (GaAs) |
| Phosphure d'indium-gallium (InGaP) |
| Arséniure d'indium-gallium (InGaAs) |
| Germanium (Ge) |
| Silicium |
| Autres types de matériaux |
| Orbite terrestre basse (LEO) |
| Orbite terrestre moyenne (MEO) |
| Orbite géostationnaire (GEO) |
| Autres orbites |
| Satellites de communication |
| Satellites d'observation de la Terre |
| Satellites de navigation |
| Satellites militaires et de défense |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Arséniure de gallium (GaAs) | |
| Phosphure d'indium-gallium (InGaP) | ||
| Arséniure d'indium-gallium (InGaAs) | ||
| Germanium (Ge) | ||
| Silicium | ||
| Autres types de matériaux | ||
| Par orbite | Orbite terrestre basse (LEO) | |
| Orbite terrestre moyenne (MEO) | ||
| Orbite géostationnaire (GEO) | ||
| Autres orbites | ||
| Par application | Satellites de communication | |
| Satellites d'observation de la Terre | ||
| Satellites de navigation | ||
| Satellites militaires et de défense | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux pour cellules solaires de satellites ?
La taille du marché des matériaux pour cellules solaires de satellites était évaluée à 53,97 millions USD en 2026 et devrait croître de 60,81 millions USD en 2027 pour atteindre 112,15 millions USD d'ici 2032, à un CAGR de 13,02 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de matériaux pour cellules solaires de satellites ?
Les déploiements de constellations LEO à large bande et d'observation de la Terre augmentent la demande de cellules et de panneaux qualifiés. L'Agence spatiale européenne prévoit 20 millions de cellules solaires adressables pour les fournisseurs européens et canadiens jusqu'en 2033.
Quel type de matériau détenait la plus grande part en 2026 ?
L'arséniure de gallium (GaAs) détenait une part de 46,61 % en 2026.
Quelle orbite détenait la plus grande part en 2026 ?
L'orbite terrestre basse (LEO) détenait une part de 44,83 % en 2026.