
Marktgröße und Marktanteil für Satelliten-Solarzellenmaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 60.81 Millionen US-Dollar |
| Marktgröße (2032) | 112.15 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.02 % |
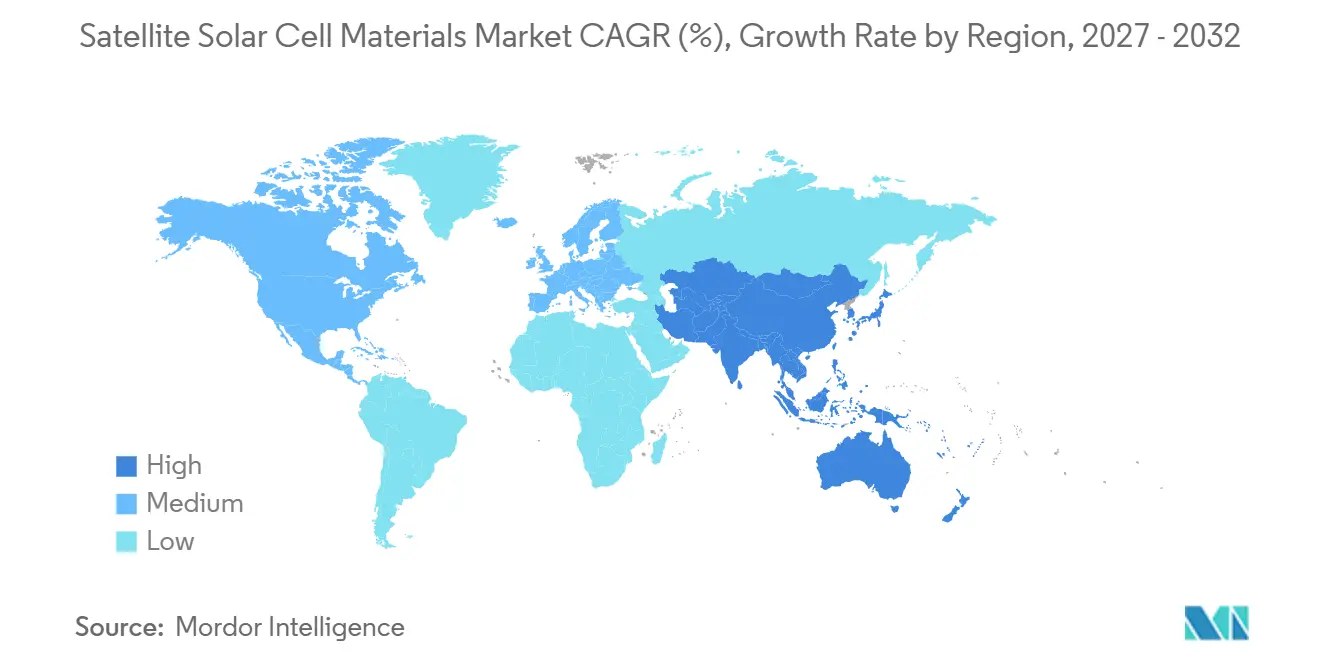
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
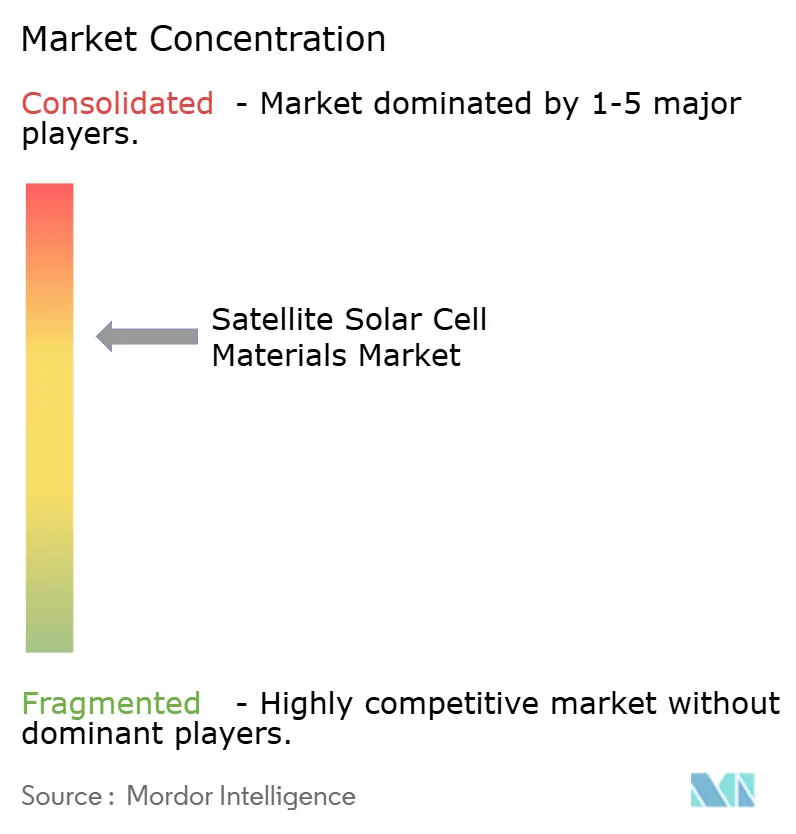
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Satelliten-Solarzellenmaterialien von Mordor Intelligence
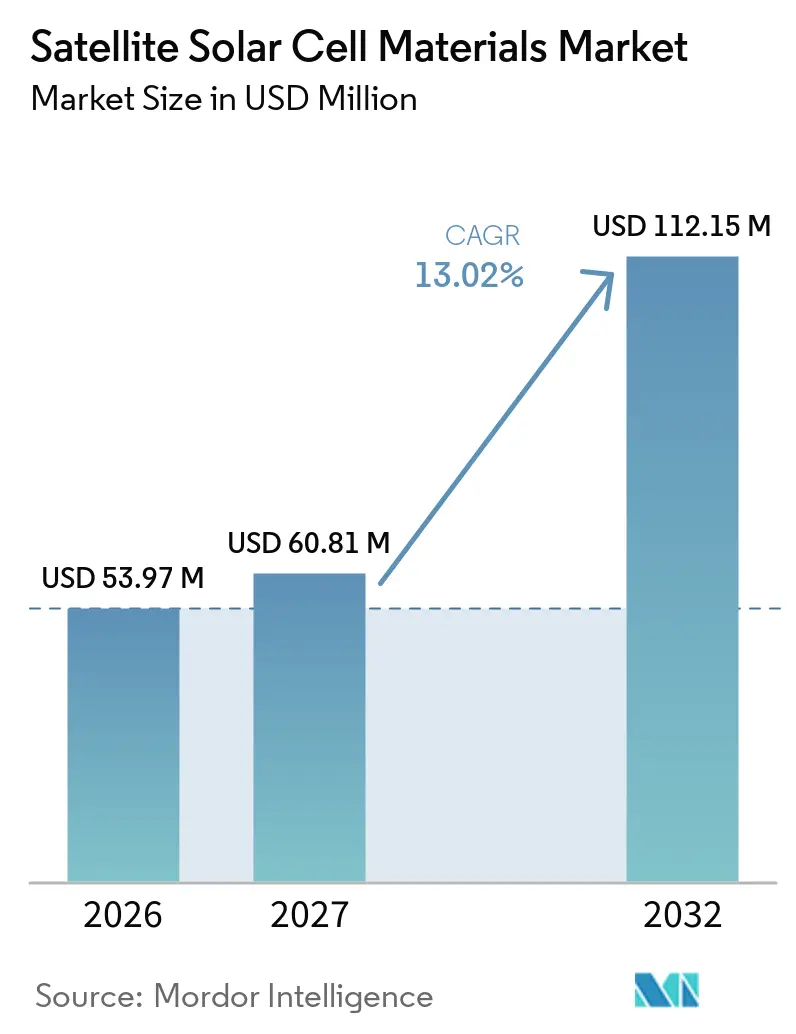
Die Marktgröße für Satelliten-Solarzellenmaterialien wurde im Jahr 2026 auf 53,97 Millionen USD geschätzt und wird voraussichtlich von 60,81 Millionen USD im Jahr 2027 auf 112,15 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,02% während des Prognosezeitraums (2027–2032). Das Wachstum ist mit dem Einsatz von Breitband- und Erdbeobachtungskonstellationen in der niedrigen Erdumlaufbahn (LEO) verbunden, die eine höhere Solararray-Kapazität erfordern und den Druck auf qualifizierte Zellversorgung erhöhen. Die Europäische Weltraumorganisation identifiziert Telekommunikationssatelliten als die größte Quelle der adressierbaren Solargeneratornachfrage, während Erdbeobachtung ebenfalls eine wesentliche Nachfragequelle darstellt. Lieferanten erhöhen die Kapazität und entwickeln effizientere Mehrfachübergang-Zellen, jedoch begrenzen Qualifizierungszyklen, wie schnell neue Designs in Flugprogramme eintreten können. Öffentliche Programme in Japan, Europa und den Vereinigten Staaten unterstützen ebenfalls die heimische Produktion und Komponentenentwicklung. Die Materialverfgbarkeit bleibt wichtig, da die Gallium- und Germaniumversorgung konzentriert ist und die Analyse des U.S. Geological Survey die möglichen Auswirkungen von Exportbeschränkungen auf diese Vorleistungen beschreibt.
Wichtigste Erkenntnisse des Berichts
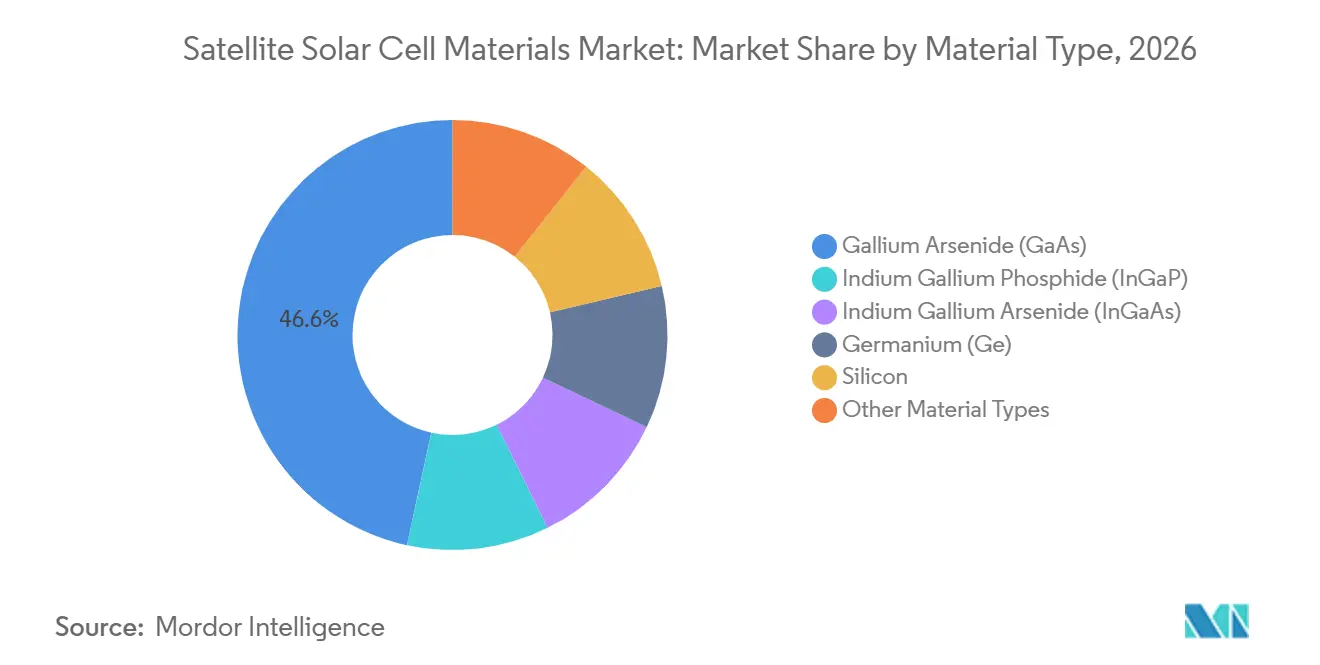
- Nach Materialtyp hielt Galliumarsenid (GaAs) im Jahr 2026 einen Marktanteil von 46,61% am Markt für Satelliten-Solarzellenmaterialien und wird voraussichtlich bis 2032 mit einer CAGR von 13,67% wachsen.
- Nach Umlaufbahn hielt die niedrige Erdumlaufbahn (LEO) im Jahr 2026 einen Marktanteil von 44,83% am Markt für Satelliten-Solarzellenmaterialien und wird voraussichtlich bis 2032 mit einer CAGR von 13,91% wachsen.
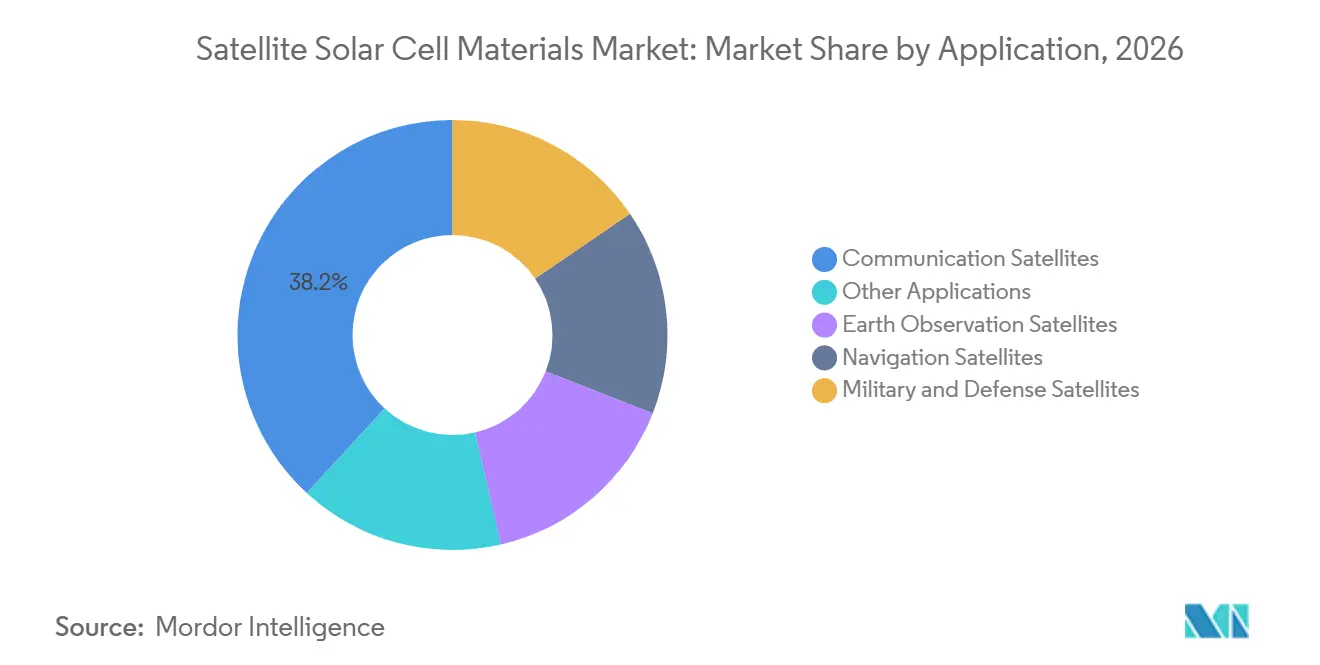
- Nach Anwendung hielten Kommunikationssatelliten im Jahr 2026 einen Marktanteil von 38,15% am Markt für Satelliten-Solarzellenmaterialien und werden voraussichtlich bis 2032 mit einer CAGR von 14,06% wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,48% am Markt für Satelliten-Solarzellenmaterialien, während Asien-Pazifik voraussichtlich bis 2032 mit einer CAGR von 13,72% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von LEO-Breitband- und Erdbeobachtungskonstellationen | +4.1% | Global, konzentriert in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei hocheffizienten Mehrfachübergang-Solarzellentechnologien | +2.8% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Raumfahrtprogramme und strategische Lokalisierung der Versorgung | +2.2% | Japan, Europa (Italien, Deutschland), Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Leistungsdichteanforderungen für kleinere Raumfahrzeuge | +1.9% | Global, Ausstrahlungseffekte aus Nordamerika und Asien-Pazifik | Kurz- bis mittelfristig |
| Längere Missionslaufzeiten und strahlungsresistente Leistungsanforderungen | +1.2% | GEO-dominant: Nordamerika, Europa; Ausweitung auf MEO | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von LEO-Breitband- und Erdbeobachtungskonstellationen
Der Einsatz von LEO-Konstellationen erhöht die Nachfrage nach qualifizierten Satelliten-Solarzellen und -Arrays. Die Europäische Weltraumorganisation prognostizierte 32 MW adressierbarer installierter Leistung und eine Nachfrage nach 20 Millionen Solarzellen von europäischen und kanadischen Lieferanten bis 2033[1]. Ihre Bewertung wies 46% der adressierbaren Leistungsnachfrage Telekommunikationssatelliten und 17% Erdbeobachtungssatelliten zu. Große Einsatzprogramme können erhebliche Zellvolumina absorbieren, bevor die Satellitenintegration abgeschlossen ist. Dies stärkt den Wert zuverlässiger Lieferpläne für den Markt für Satelliten-Solarzellenmaterialien. Es ermutigt Käufer auch dazu, mehr als eine Versorgungsoption zu qualifizieren, sofern die Missionsanforderungen dies erlauben.
Steigende Leistungsdichteanforderungen für kleinere Raumfahrzeuge
Kleinere Raumfahrzeuge benötigen mehr Leistung, da die Anforderungen an die bordeigene Verarbeitung und Kommunikation steigen. Eine Studie in Acta Astronautica aus dem Jahr 2025 ergab, dass der Stromverbrauch in Mega-Konstellationen je nach Servicenachfrage und Orbitalbedingungen variiert. LEO-Missionen erleben zudem wiederholte Verfinsterungsperioden, die enge Anforderungen an das Energiesystem stellen. Eine höhere Zelleffizienz kann die erforderliche Arrayfläche und die Startmasse für eine gegebene Leistungsabgabe reduzieren. In Advanced Science veröffentlichte Forschungsergebnisse berichteten von einer Anfangslebensdauer-Effizienz von 27,67% und einer Endlebensdauer-Effizienz von 23,38% für eine geschützte GaAs-Dreifachübergang-Dünnschichtzelle unter einer äquivalenten LEO-Exposition von acht Jahren. Diese Anforderungen unterstützen die Nachfrage im Markt für Satelliten-Solarzellenmaterialien nach Materialien mit nachgewiesener Leistung in der Weltraumumgebung.
Staatlich finanzierte Raumfahrtprogramme und strategische Lokalisierung der Versorgung
Staatliche Programme unterstützen neue Kapazitäten und inländische Versorgungsoptionen für Weltraum-Solarzellen. Mitsubishi Electric Corporation wurde im August 2025 ausgewählt, ein sechsjähriges Programm des Space Strategy Fund der Japan Aerospace Exploration Agency für Satelliten-Solarzellen, Deckgläser und Solaranlagen zu leiten. Das Programm läuft von Mai 2025 bis März 2031 und befasst sich mit Versorgungsengpässen für LEO-Konstellationskomponenten. CESI S.p.A. eröffnete im März 2025 eine Produktionslinie durch eine Investition von 20 Millionen EUR und meldete eine Kapazitätssteigerung von 200%. SolAero by ROCKET LAB USA beschrieb ebenfalls eine Kapazitätserweiterung für strahlungsresistente III-V-Solarzellen auf der IEEE Photovoltaic Specialists Conference 2025. Diese Programme können die für den Markt für Satelliten-Solarzellenmaterialien verfügbare Fertigungsbasis verbreitern.
Längere Missionslaufzeiten und strahlungsresistente Leistungsanforderungen
Lange Missionslaufzeiten machen die Leistungserhaltung am Ende der Lebensdauer für die Auswahl von Satelliten-Solarzellen wichtig. Die Europäische Weltraumorganisation gibt an, dass auf geostationären Satelliten eingesetzte Dreifachübergang-GaAs-Zellen nach 15 Jahren 88% ihrer ursprünglichen Leistung behalten, mit einer Endlebensdauer-Effizienz von 24,6%. Architekturen mit mehr Übergängen werden entwickelt, um die Margen zu Beginn und am Ende der Lebensdauer zu verbessern. SolAero by ROCKET LAB USA berichtete, dass seine Z4J+-Zelle eine Anfangslebensdauer-Effizienz von 31,3% erreicht und im Vergleich zu herkömmlichen Dreifachübergang-Produkten eine Verbesserung von mehr als 6% zu Beginn der Lebensdauer liefert. Eine höhere Strahlungsresistenz kann die nutzbare Satellitenlaufzeit verlängern und den Ersatzbedarf reduzieren. Diese Anforderung bleibt besonders wichtig für den Markt für Satelliten-Solarzellenmaterialien bei geostationären Missionen und gilt zunehmend auch für LEO-Flotten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Versorgung mit GaAs, Germanium und III-V-Epitaxie-Vorleistungen | -3.5% | Global; am stärksten in Nordamerika und Europa | Kurz- bis mittelfristig |
| Hohe Qualifizierungskosten und lange Raumfahrt-Erprobungszyklen | -2.8% | Global; höchste Hürde bei GEO-Klasse-Missionen | Mittel- bis langfristig |
| ITAR, Exportkontrollen und Fragmentierung der souveränen Beschaffung | -1.9% | Nordamerika (ITAR); EU/Nicht-US-Verbündete (EAR/EU-Kontrollen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungskosten und lange Raumfahrt-Erprobungszyklen
Raumfahrt-Erprobung bleibt eine erhebliche Eintrittsbarriere für neue Solarzellen-Architekturen. Neue Designs erfordern eine Qualifizierung für Thermozyklen, Protonen- und Elektronenstrahlung, atomare Sauerstoffexposition und langfristige Degradationsleistung gemäß ECSS-E-ST-20-08C. Die Qualifizierung kann für jede Zellarchitektur 18–24 Monate dauern. Im Markt für Satelliten-Solarzellenmaterialien sind Flugprogramme zurückhaltend, Designs zu ändern, wenn eine neue Option keine Langzeitperformance-Nachweise besitzt. Dies begünstigt etablierte Lieferanten mit Strahlungstestdaten und abgeschlossenen Missionen. Das Hemmnis verlangsamt die Einführung von Vierfachübergang-, Epitaxial-Lift-off- und Kupfer-Indium-Gallium-Diselenid-Alternativen im Markt für Satelliten-Solarzellenmaterialien.
ITAR, Exportkontrollen und Fragmentierung der souveränen Beschaffung
Exportkontrollanforderungen beeinflussen, wie Lieferanten strahlungsresistente Solarzellenmaterialien über Grenzen hinweg verkaufen. Das U.S. Bureau of Industry and Security veröffentlichte im Oktober 2024 Überarbeitungen der raumfahrtbezogenen Exportkontrollen[2]. Nationale Programme können die inländische Beschaffung bevorzugen, wenn die Versorgungssicherheit Priorität hat. Dies kann die Nachfrage auf regionale Lieferketten aufteilen, anstatt einen einzigen offenen Beschaffungsmarkt zu schaffen. Es kann auch den Wert lokaler Qualifizierungen und Produktionskapazitäten erhöhen. Das Ergebnis ist ein komplexeres Beschaffungsumfeld im Markt für Satelliten-Solarzellenmaterialien für Satellitenhersteller und Konstellationsbetreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
GaAs führt sowohl bei Umfang als auch beim WachstumGalliumarsenid (GaAs) hielt im Jahr 2026 einen Anteil von 46,61% und wird voraussichtlich bis 2032 mit einer CAGR von 13,67% wachsen. Seine Position im Markt für Satelliten-Solarzellenmaterialien spiegelt eine lange Erfolgsgeschichte hoher Effizienz und Strahlungstoleranz bei anspruchsvollen Missionen wider. Die Europäische Weltraumorganisation identifiziert Dreifachübergang-GaAs als eine Technologie, die für geostationäre Satelliten mit 15-jährigen Betriebsanforderungen eingesetzt wird. AZUR SPACE lieferte im Jahr 2025 seine 6-millionste Mehrfachübergang-Solarzelle. Das Unternehmen führte auch eine Vierfachübergang-Variante für Tiefraummissionen ein, einschließlich Mars.
Germanium unterstützt GaInP/GaAs/Ge-Dreifachübergang-Strukturen als Substrat. Indiumgalliumphosphid und Indiumgalliumarsenid sind aktive Schichten in Mehrfachübergang-Designs und keine direkten Substitute für GaAs. Silizium kann kostenfokussierte LEO-Programme bedienen, bei denen hohe Produktionsvolumina den Vorrang vor maximaler Umwandlungseffizienz haben. Die Europäische Weltraumorganisation vermerkt eine erneute Verwendung von Silizium in Konstellationsprogrammen. Kupfer-Indium-Gallium-Diselenid-Dünnschichten bedienen einen Kleinst-Satelliten- und Schnelleinsatz-Anteil des Marktes für Satelliten-Solarzellenmaterialien. Ascent Solar Technologies, Inc. meldete im Juni 2025 ein Produktionseffizienz-Ergebnis von 15,7% Air Mass Zero (AM0) für seine Kupfer-Indium-Gallium-Diselenid (CIGS)-Technologie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Umlaufbahn:
LEO führt sowohl bei Umfang als auch beim WachstumDie niedrige Erdumlaufbahn (LEO) hielt im Jahr 2026 einen Anteil von 44,83% und wird voraussichtlich bis 2032 mit einer CAGR von 13,91% wachsen. Dieses Segment des Marktes für Satelliten-Solarzellenmaterialien profitiert von Breitband- und Erdbeobachtungskonstellationseinsätzen. LEO-Satelliten durchlaufen wiederholte Tag-Nacht-Zyklen, die häufige Lade- und Entladeanforderungen an das Energiesystem stellen. Die Acta-Astronautica-Studie berichtete, dass Konstellationsleistungsprofile variabel sind und auf die Echtzeit-Servicenachfrage reagieren. Diese Betriebsbedingungen erfordern ausreichende Leistungsreserven während der gesamten Mission. Sie erhöhen auch die Bedeutung von Degradationsresistenz und vorhersehbarer Array-Ausgabe.
Die geostationäre Erdumlaufbahn bleibt ein wichtiger Anwendungsbereich im Markt für Satelliten-Solarzellenmaterialien für die anspruchsvollsten Solarzellen-Spezifikationen. Ihre lange Missionslaufzeit und Strahlenbelastung begünstigen Zellfamilien mit umfangreichen Flugaufzeichnungen. Die Europäische Weltraumorganisation dokumentierte eine Leistungserhaltung von 88% nach 15 Jahren für Dreifachübergang-GaAs-Zellen in diesem Umfeld. Die mittlere Erdumlaufbahn unterstützt Navigations- und Kommunikationssysteme mit langen Beschaffungszyklen. Andere Umlaufbahnen umfassen stark elliptische Trajektorien, Mondtransferpfade und Tiefraummissionen. Diese Programme erfordern Zellen, die unter Bedingungen niedriger Intensität und niedriger Temperatur sowie hoher Intensität und hoher Temperatur getestet wurden.
Nach Anwendung:
Kommunikationssatelliten führen sowohl bei Nachfrage als auch beim WachstumKommunikationssatelliten hielten im Jahr 2026 einen Anteil von 38,15% und werden voraussichtlich bis 2032 mit einer CAGR von 14,06% wachsen. Die Europäische Weltraumorganisation schätzte, dass Telekommunikationssatelliten 46% der adressierbaren Solarzellen-Leistungsnachfrage ausmachen. Geostationäre Kommunikationsplattformen neigen dazu, hocheffiziente Zellen mit langer Flugerfahrung zu verwenden. LEO-Breitbandflotten können Silizium- und CIGS-Optionen bewerten, um die Kosten pro Satellit zu steuern. Dies schafft unterschiedliche Materialanforderungen innerhalb der Anwendungsgruppe des Marktes für Satelliten-Solarzellenmaterialien. Die Branche für Satelliten-Solarzellenmaterialien bedient daher sowohl hochspezifizierte als auch volumenfokussierte Kommunikationsprogramme.
Erdbeobachtungsmissionen verwenden häufig kleinere Raumfahrzeuge und kürzere Beschaffungszyklen. AAC Clyde Space Energiesysteme haben das KazEOSat-MR-Programm und den Arktischen Wettersatelliten der Europäischen Weltraumorganisation unterstützt. Navigationssatelliten bieten eine stabile Nachfrage, die mit etablierten Infrastrukturprogrammen verbunden ist. Militär- und Verteidigungssatelliten erfordern strahlungsresistente Komponenten und können klassifizierte Spezifikationen haben. SolAero by ROCKET LAB USA verknüpfte seine Kapazitätserweiterung mit der Nachfrage nach strahlungsresistenten III-V-Zellen. Diese Anwendungen können eine höherwertige Nachfrage im Markt für Satelliten-Solarzellenmaterialien unterstützen, auch wenn öffentliche Beschaffungsinformationen begrenzt sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 41,48%. Die Region umfasst Spectrolab, SolAero by ROCKET LAB USA, Redwire Corporation, Ascent Solar Technologies, Inc., Northrop Grumman und MicroLink Devices. Boeing erklärte, dass Spectrolab bis Oktober 2026 mehr als 7 Millionen Mehrfachübergang-Weltraum-Solarzellen geliefert hatte. Boeing meldete auch mehr als 10 MW Spectrolab-Weltraumleistung in der Umlaufbahn. Im September 2025 kündigte Boeing einen 3D-gedruckten Solararray-Substratansatz an, der die Verbundwerkstoff-Bauzykluszeit um bis zu 50% verkürzt.
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 13,72% wachsen. Japan baut durch öffentliche Programme und etablierte Hersteller inländische Kapazitäten für den Markt für Satelliten-Solarzellenmaterialien auf. Das JAXA-Programm von Mitsubishi Electric Corporation umfasst inländische Zellen, Deckgläser und Solaranlagen. SHARP CORPORATION ist ein JAXA-zertifizierter inländischer Solarzellenhersteller, dessen Zellen für die Martian Moons eXploration (MMX) Mars-Mondmission ausgewählt wurden. Chinas expandierende LEO-Konstellationspläne schaffen inländische Solarzellennachfrage. Chinas Position in der Gallium- und Germaniumproduktion kann seine Materialkosten im Vergleich zu ausländischen Käufern beeinflussen.
Europa verfügt über einen erheblichen Markt für Satelliten-Solarzellenmaterialien sowie eine Fertigungs- und Integrationsbasis durch AZUR SPACE, CESI S.p.A., AIRBUS und Thales Alenia Space. CESI S.p.A. eröffnete im März 2025 seine Produktionslinie in Mailand und erhöhte die Kapazität um 200%. AZUR SPACE hat seinen Sitz in Deutschland und meldete im Jahr 2025 seine 6-millionste Mehrfachübergang-Solarzellen-Lieferung. Südamerika sowie der Nahe Osten und Afrika stellen aufkommende Nachfragebereiche dar. Brasilien und Saudi-Arabien haben Satellitenambitionen, die den Beschaffungsbedarf erhöhen können. Diese Regionen beziehen kommerzielle Zellen in der Regel von nordamerikanischen und europäischen Herstellern.
Wettbewerbslandschaft
Der Markt für Satelliten-Solarzellenmaterialien ist mäßig konzentriert, wobei die fünf größten Akteure Spectrolab, AZUR SPACE, ROCKET LAB USA, SHARP CORPORATION und CESI S.p.A. umfassen. Die Integration ist stärker auf Unternehmen wie Redwire Corporation, Northrop Grumman, AAC Clyde Space, AIRBUS, Thales Alenia Space, GomSpace und DHV Technology verteilt. Diese Unternehmen konkurrieren durch Array-Design, Integrationsfähigkeit und Satellitenkompatibilität. Diese Aufteilung verschafft Zellherstellern eine starke Position bei Missionen mit hoher Strahlenbelastung und langer Lebensdauer.
Kapazitätserweiterung ist eine zentrale Wettbewerbsstrategie. SolAero by ROCKET LAB USA präsentierte im Jahr 2025 eine Erweiterung der Kapazitäten und Fähigkeiten für strahlungsresistente III-V-Solarzellen. Boeings 3D-gedruckte Substratarbeit zielt darauf ab, die Fertigungszeit für Spectrolab-Solararray-Systeme zu reduzieren. CESI S.p.A. fügte seiner erweiterten Produktionslinie 5 Verdampfer und einen neuen Metallorganischen-Chemischen-Gasphasenabscheidungs-Reaktor hinzu. Diese Schritte verbessern die Produktionskapazität des Marktes für Satelliten-Solarzellenmaterialien und stärken regionale Versorgungsoptionen. Sie reagieren auch auf längere Beschaffungszeiträume für qualifizierte Komponenten.
Alternative Zellarchitekturen sind eine weitere Quelle der Differenzierung. Ascent Solar Technologies, Inc. entwickelt CIGS-Dünnschichtprodukte für leichte und flexible Anwendungen. MicroLink Devices verfolgt Epitaxial-Lift-off-GaAs-Module für Weltraumanwendungen. Redwire Corporation schloss im Juli 2025 einen 60-kW-Roll-Out-Solararray-Einsatztest für das Lunar Gateway Power and Propulsion Element ab. Redwire Corporation erhielt im September 2025 auch einen Auftrag zur Lieferung von Roll-Out-Solararray-Flügeln für das erste Modul der Axiom Station. Der Markt für Satelliten-Solarzellenmaterialien bleibt auf der Array- und Energiesystemebene breiter als auf der Ebene der qualifizierten Zellproduktion.
Marktführer der Branche für Satelliten-Solarzellenmaterialien
-
Spectrolab
-
AZUR SPACE
-
ROCKET LAB USA
-
SHARP CORPORATION
-
CESI S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Satelliten-Solarzellenmaterialien Unternehmen in diesem Bericht
- AAC Clyde Space
- AIRBUS
- Ascent Solar Technologies, Inc.
- AZUR SPACE
- CESI S.p.A.
- DHV Technology
- GomSpace
- MicroLink
- Mitsubishi Electric Corporation
- Northrop Grumman
- Redwire Corporation
- ROCKET LAB USA
- SHARP CORPORATION
- Spectrolab
- Thales Alenia Space
Neueste Industrielle Entwicklungen in Markt für Satelliten-Solarzellenmaterialien
- September 2026: ROCKET LAB USA gab die Produktionsfreigabe seiner Inverted Metamorphic Multijunction (IMM) Apex-Solarzelle bekannt, die eine Anfangslebensdauer-Umwandlungseffizienz von 31,5% und eine um 40% geringere Zellmasse erreicht. Das Design eliminiert Germaniumsubstrate, die in herkmmlichen Mehrfachübergang-Zellen verwendet werden, und unterstützt den Markt für Satelliten-Solarzellenmaterialien, indem es die Abhängigkeit von versorgungsknappen Materialien reduziert und gleichzeitig die Leistungs-Gewichts-Performance und Strahlungsresistenz verbessert.
- August 2026: Source Energy und das Fraunhofer-Institut für Solare Energiesysteme ISE stellten eine siliziumbasierte Solarmodulproduktlinie für Satelliten vor, die Schindel-Matrix-Zellverbindungstechnologie verwendet. Die Entwicklung unterstützt den Markt für Satelliten-Solarzellenmaterialien, indem sie eine kostengünstigere Alternative zu herkömmlichen III-V-Solarzellen bietet, mit geringerer Anfälligkeit für lokalisierte Schäden und kürzerer Fertigungsvorlaufzeit.
Globaler Berichtsumfang des Marktes für Satelliten-Solarzellenmaterialien
Satelliten-Solarzellenmaterialien sind Halbleitermaterialien, die zur Herstellung von Photovoltaikzellen verwendet werden, die Sonnenlicht in elektrische Energie für Raumfahrzeuge umwandeln. Diese Materialien werden aufgrund ihrer Stromerzeugungseffizienz, Strahlungsresistenz und Fähigkeit ausgewählt, unter den anspruchsvollen Bedingungen des Weltraums zu arbeiten.
Der Markt für Satelliten-Solarzellenmaterialien ist nach Materialtyp, Umlaufbahn, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Galliumarsenid (GaAs), Indiumgalliumphosphid (InGaP), Indiumgalliumarsenid (InGaAs), Germanium (Ge), Silizium und sonstige Materialtypen segmentiert. Nach Umlaufbahn ist der Markt in niedrige Erdumlaufbahn (LEO), mittlere Erdumlaufbahn (MEO), geostationäre Erdumlaufbahn (GEO) und sonstige Umlaufbahnen segmentiert. Nach Anwendung ist der Markt in Kommunikationssatelliten, Erdbeobachtungssatelliten, Navigationssatelliten, Militär- und Verteidigungssatelliten und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Satelliten-Solarzellenmaterialien in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Galliumarsenid (GaAs) |
| Indiumgalliumphosphid (InGaP) |
| Indiumgalliumarsenid (InGaAs) |
| Germanium (Ge) |
| Silizium |
| Sonstige Materialtypen |
| Niedrige Erdumlaufbahn (LEO) |
| Mittlere Erdumlaufbahn (MEO) |
| Geostationäre Erdumlaufbahn (GEO) |
| Sonstige Umlaufbahnen |
| Kommunikationssatelliten |
| Erdbeobachtungssatelliten |
| Navigationssatelliten |
| Militär- und Verteidigungssatelliten |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Galliumarsenid (GaAs) | |
| Indiumgalliumphosphid (InGaP) | ||
| Indiumgalliumarsenid (InGaAs) | ||
| Germanium (Ge) | ||
| Silizium | ||
| Sonstige Materialtypen | ||
| Nach Umlaufbahn | Niedrige Erdumlaufbahn (LEO) | |
| Mittlere Erdumlaufbahn (MEO) | ||
| Geostationäre Erdumlaufbahn (GEO) | ||
| Sonstige Umlaufbahnen | ||
| Nach Anwendung | Kommunikationssatelliten | |
| Erdbeobachtungssatelliten | ||
| Navigationssatelliten | ||
| Militär- und Verteidigungssatelliten | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Satelliten-Solarzellenmaterialien?
Die Marktgröße für Satelliten-Solarzellenmaterialien wurde im Jahr 2026 auf 53,97 Millionen USD geschätzt und wird voraussichtlich von 60,81 Millionen USD im Jahr 2027 auf 112,15 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,02% während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Satelliten-Solarzellenmaterialien an?
Der Einsatz von Breitband- und Erdbeobachtungsanlagen in der niedrigen Erdumlaufbahn (LEO) erhöht die Nachfrage nach qualifizierten Zellen und Arrays. Die Europäische Weltraumorganisation erwartet bis 2033 20 Millionen adressierbare Solarzellen für europäische und kanadische Lieferanten.
Welcher Materialtyp hielt im Jahr 2026 den größten Anteil?
Galliumarsenid (GaAs) hielt im Jahr 2026 einen Anteil von 46,61%.
Welche Umlaufbahn hielt im Jahr 2026 den größten Anteil?
Die niedrige Erdumlaufbahn (LEO) hielt im Jahr 2026 einen Anteil von 44,83%.