
Tamanho e Participação do Mercado de Rotavadores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
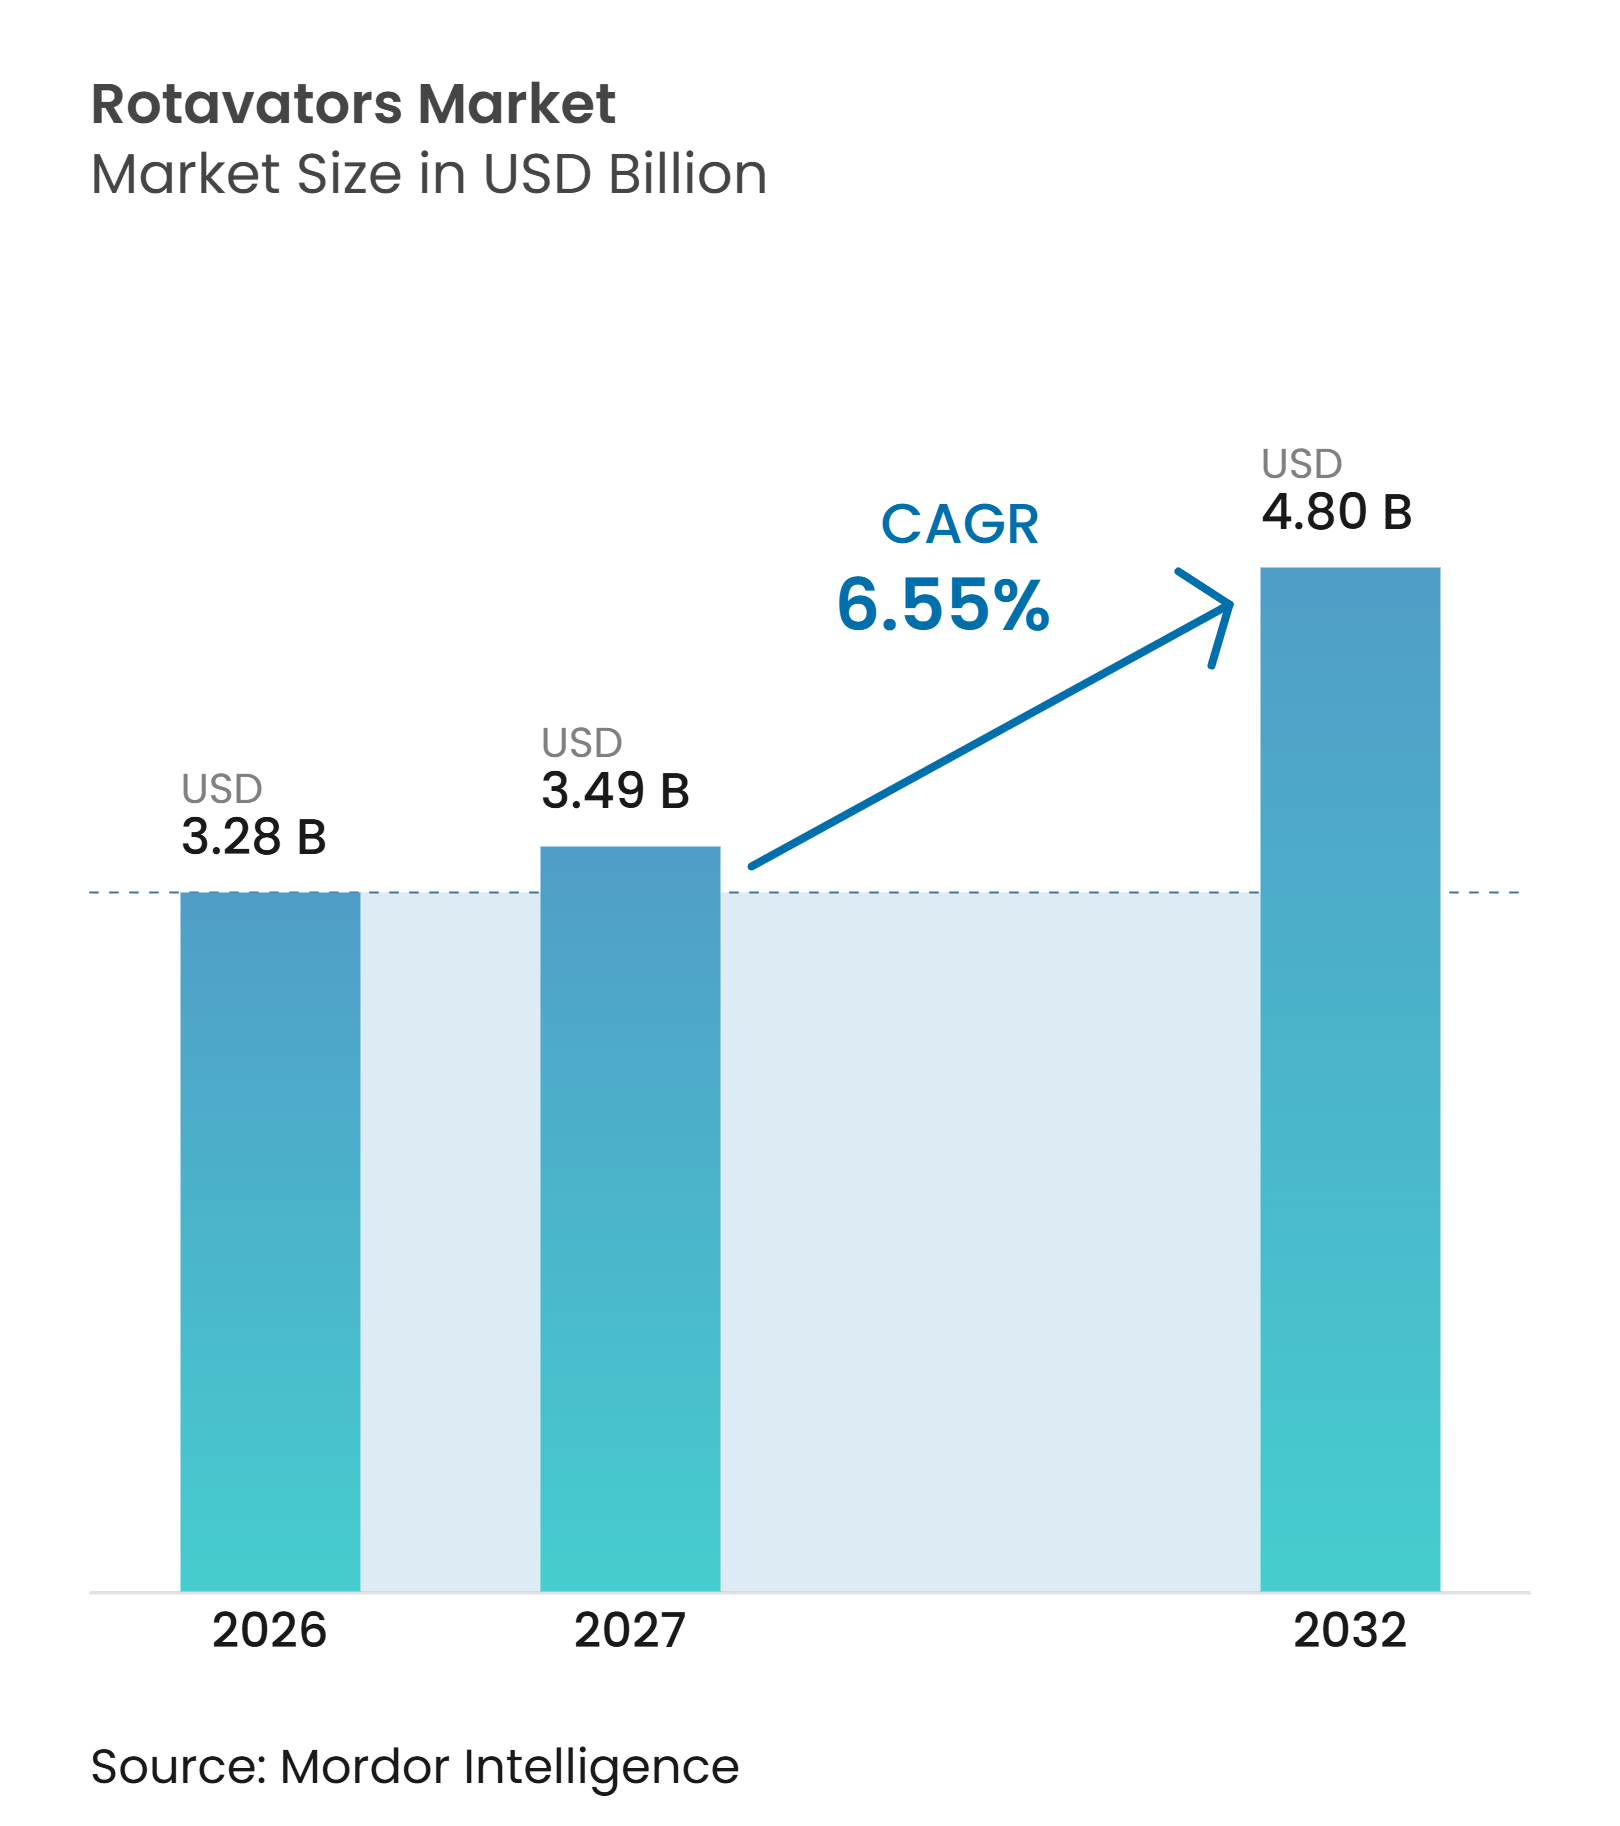
| Tamanho do Mercado (2027) | 3.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.55 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rotavadores pela Mordor Intelligence
O tamanho do Mercado de Rotavadores foi avaliado em 3,28 bilhões de USD em 2026 e estima-se que cresça de 3,49 bilhões de USD em 2027 para atingir 4,80 bilhões de USD até 2032, a um CAGR de 6,55% durante o período de previsão (2027-2032). O aumento dos custos de mão de obra agrícola e os cronogramas de plantio mais apertados estão aumentando o valor dos equipamentos que preparam o leito de semeadura em uma única passagem no Mercado de Rotavadores. Programas públicos de mecanização e serviços de equipamentos compartilhados estão ampliando o acesso para fazendas que não conseguem justificar a propriedade individual, trazendo novos usuários para o Mercado de Rotavadores. Os fabricantes estão respondendo com modelos de maior capacidade, implementos conectados e pacotes de serviços que suportam uso intensivo. A demanda provavelmente continuará moldada pelo equilíbrio entre equipamentos padrão acessíveis e produtos de maior capacidade para fazendas comerciais e frotas de aluguel. Os altos custos de aquisição, o financiamento rural limitado e a cobertura irregular de reparos continuam sendo barreiras materiais, particularmente em economias agrícolas em desenvolvimento que são importantes para o Mercado de Rotavadores e onde o valor de uma máquina depende fortemente de suporte local oportuno, financiamento prático e disponibilidade previsível de aluguel.
Principais Conclusões do Relatório
-
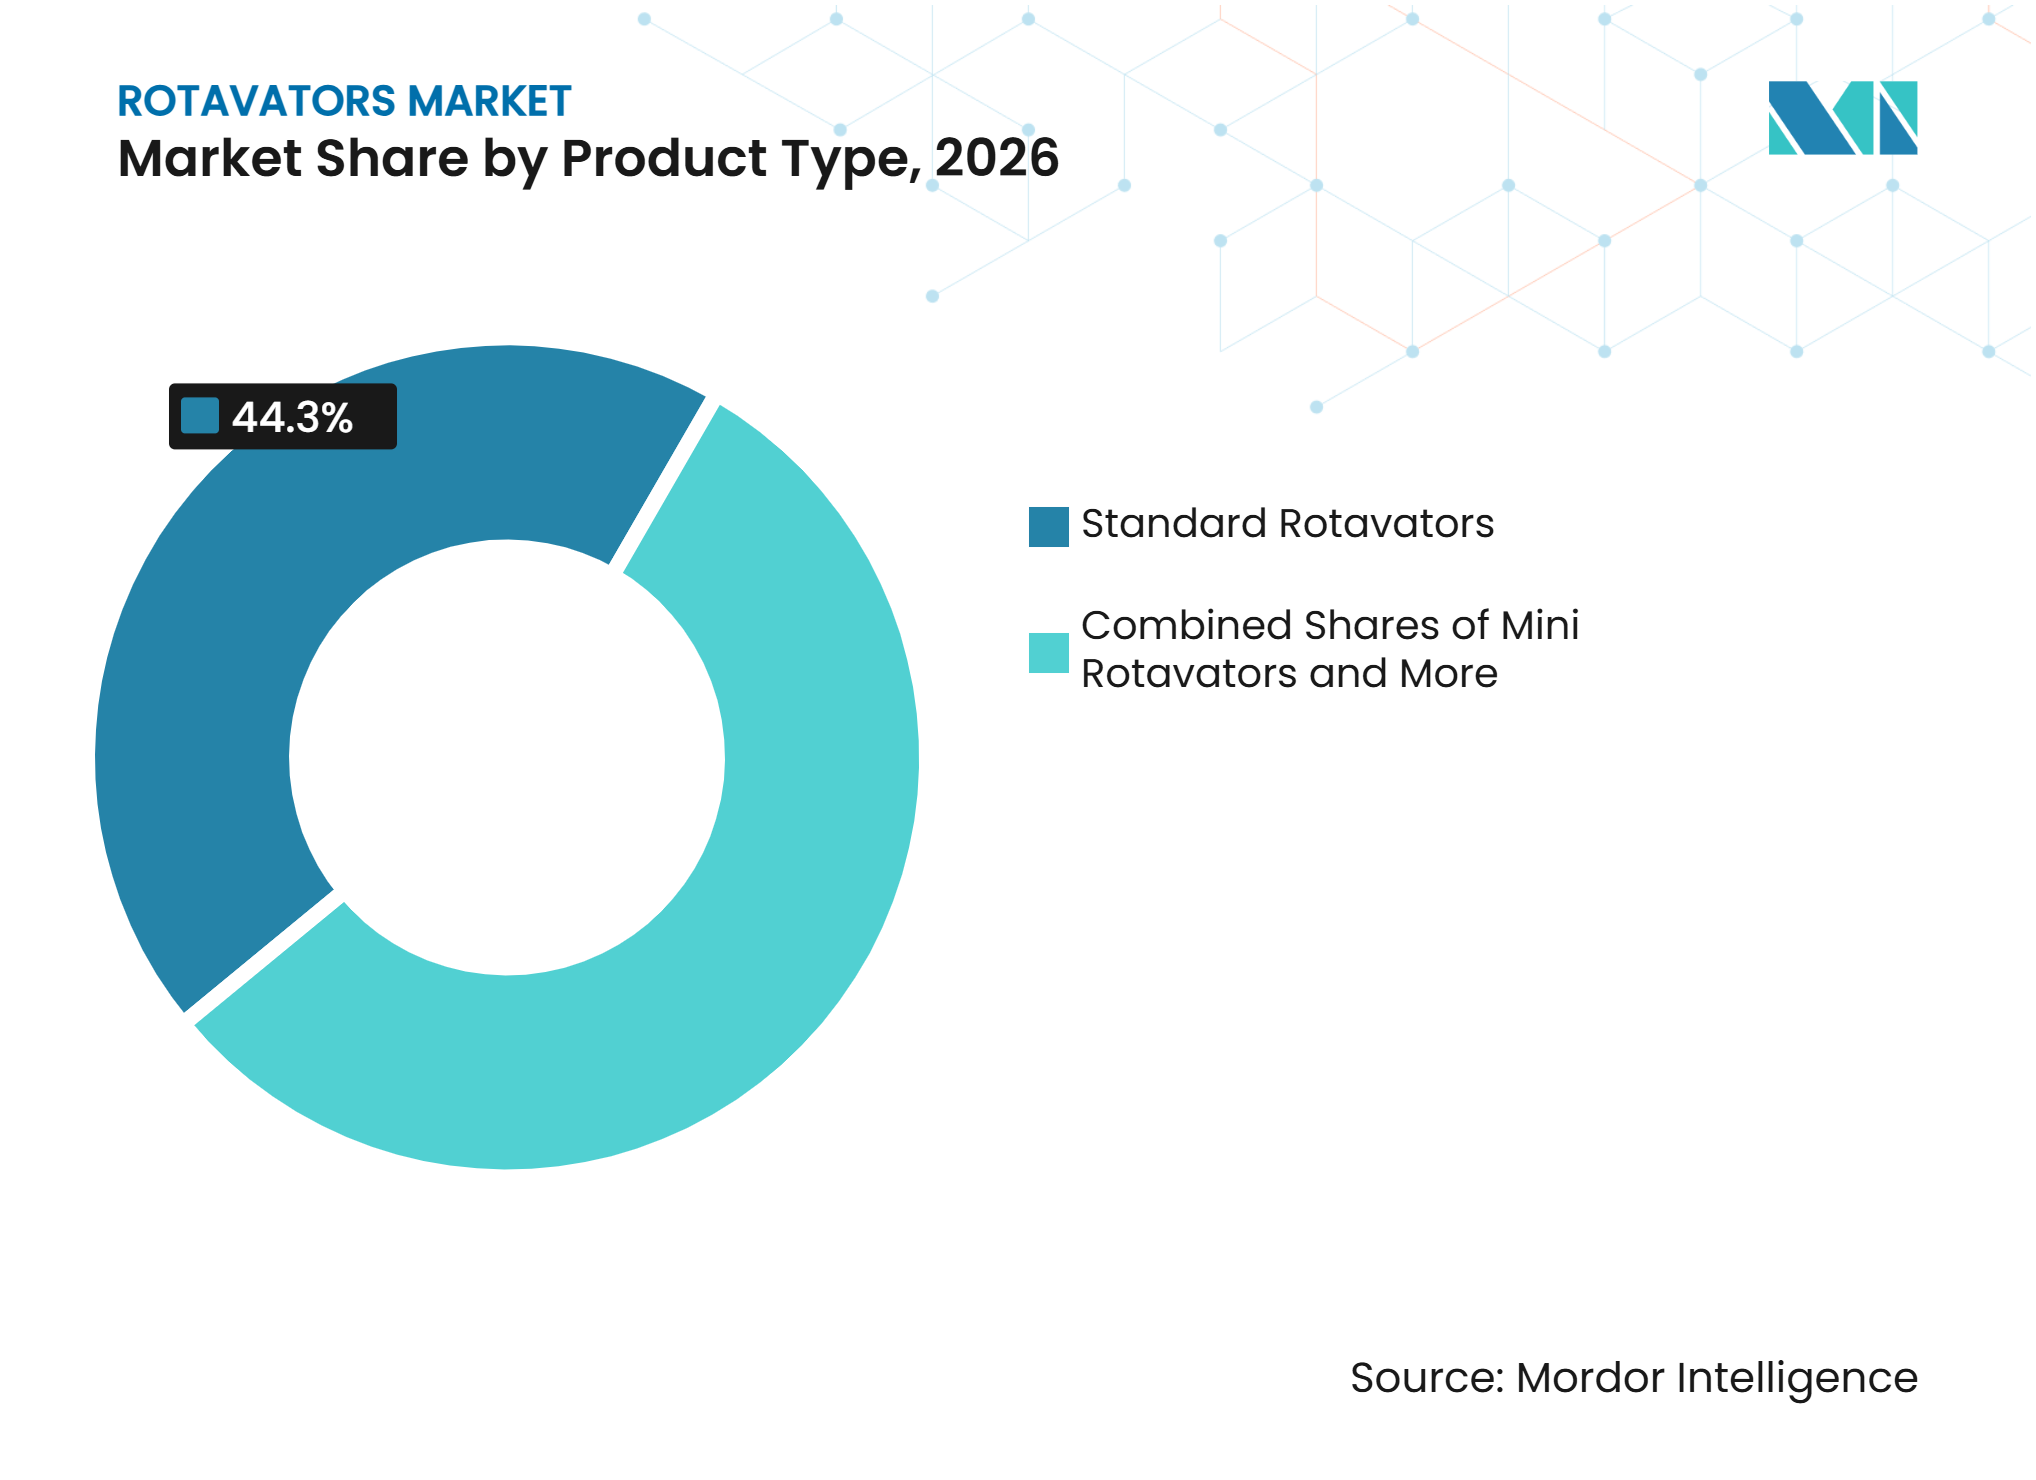
Por tipo de produto, os Rotavadores Padrão foram o maior segmento com 44,3% de participação na receita em 2026, enquanto os Rotavadores de Alta Capacidade são o segmento de crescimento mais rápido com um CAGR projetado de 7,6% até 2032.
-
Por faixa de potência, de 20 a 50 HP foi o maior segmento, com 41,7% da participação do mercado de Rotavadores em 2026, enquanto Acima de 50 HP é o segmento de crescimento mais rápido, com um CAGR projetado de 8,2% até 2032.
-
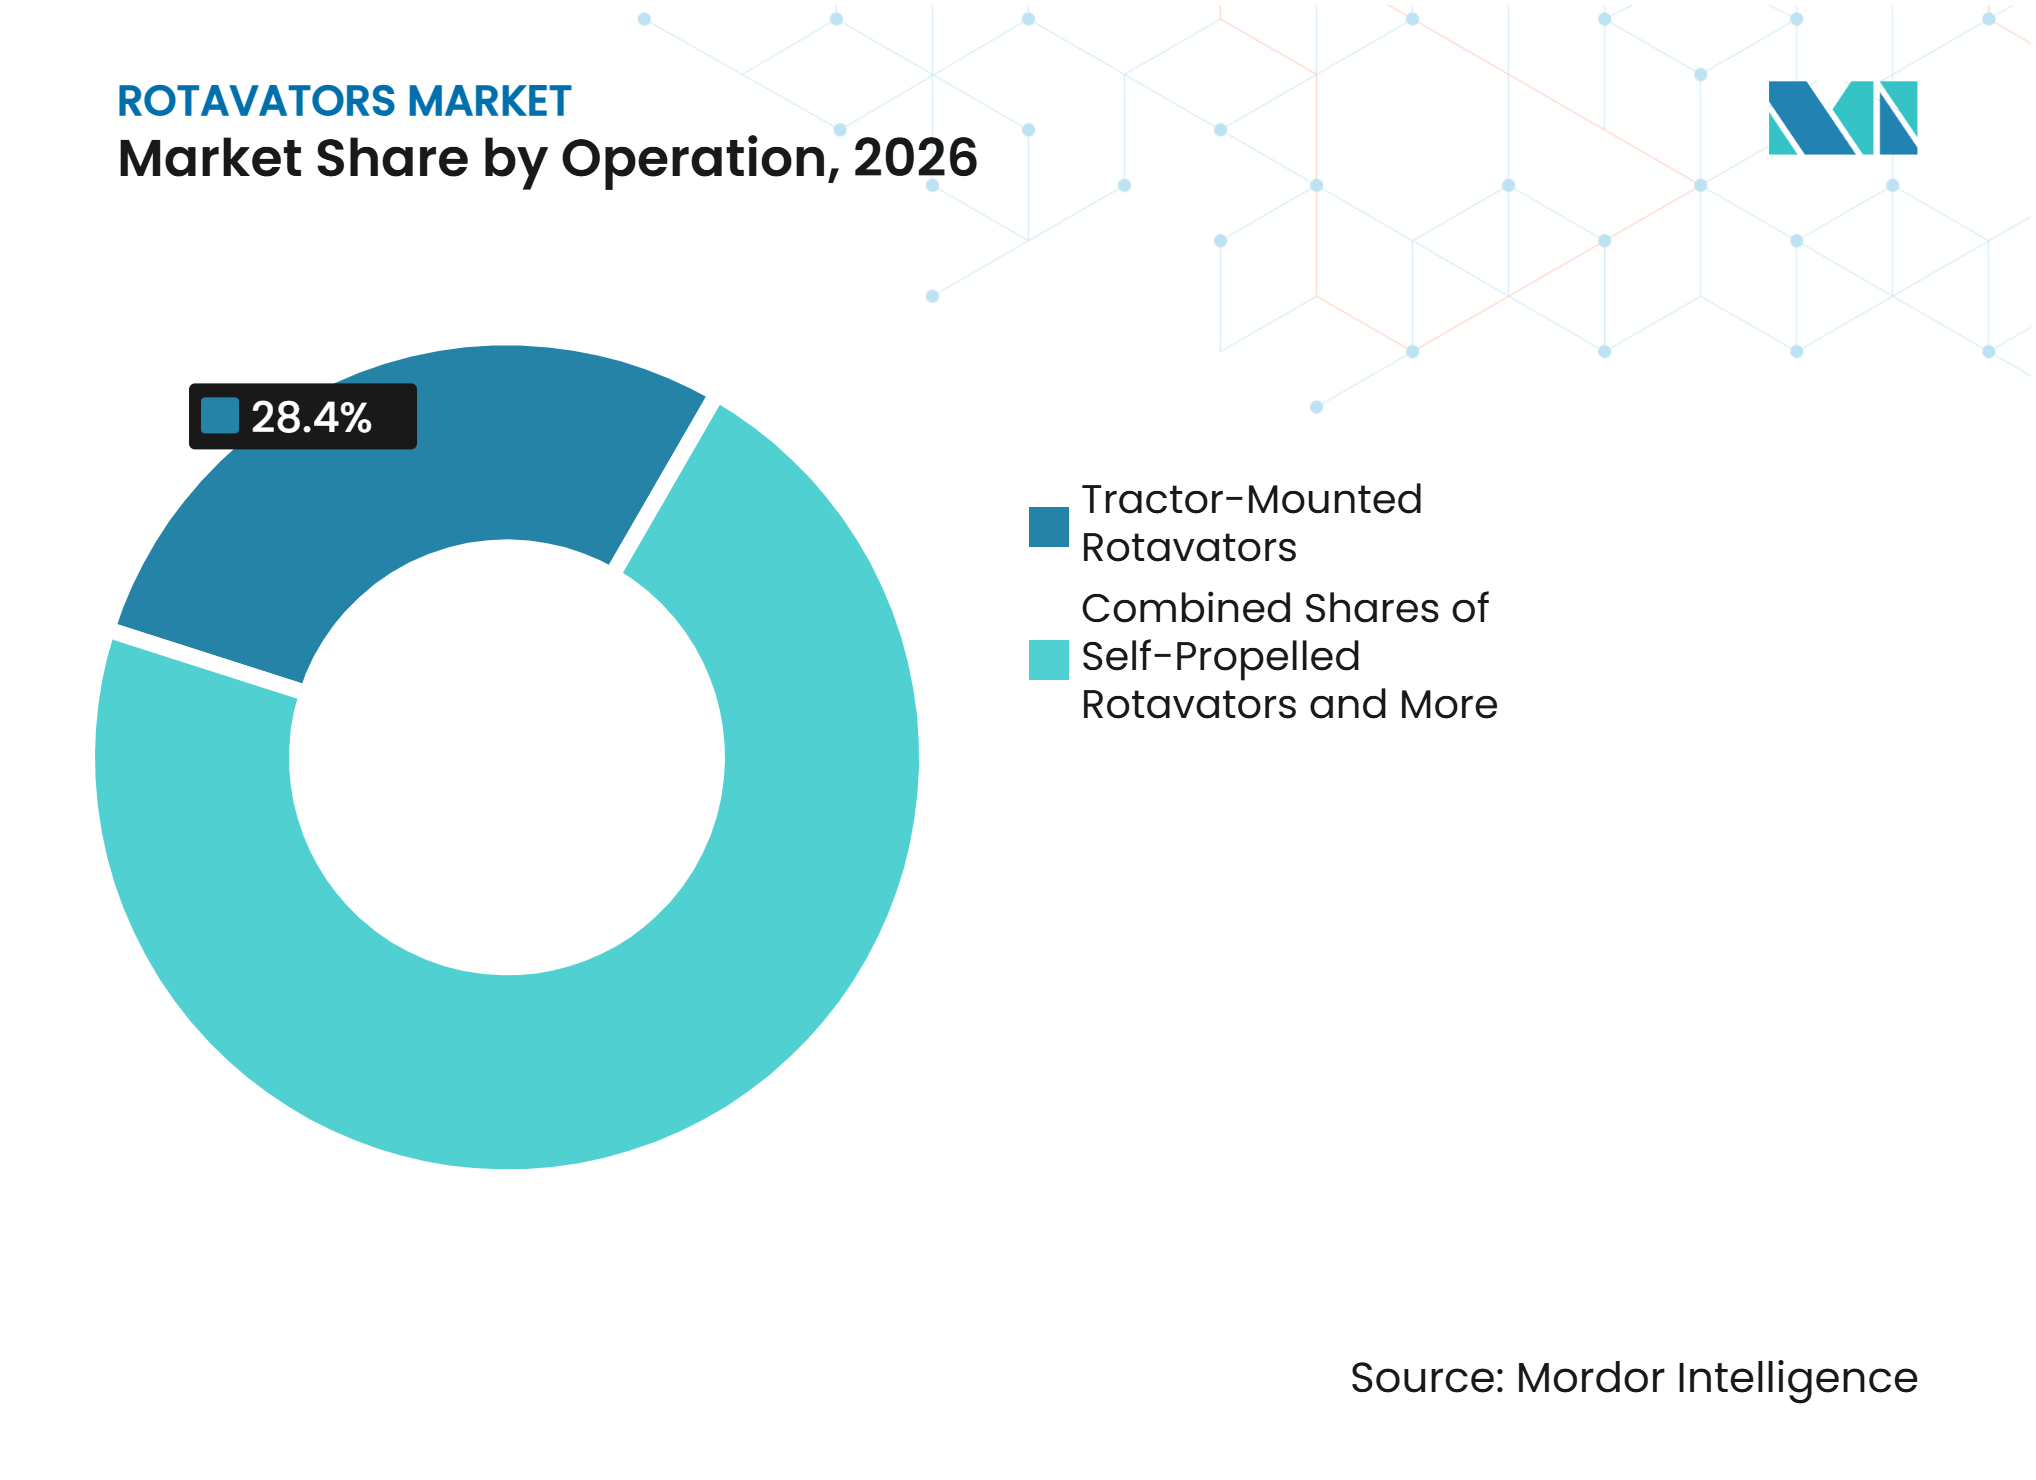
Por operação, os Rotavadores Montados em Trator foram o maior segmento com 28,4% de participação em 2026, enquanto os Rotavadores Autopropelidos são o segmento de crescimento mais rápido com um CAGR projetado de 9,1% até 2032.
-
Por usuário final, as Fazendas de Médio Porte foram o maior segmento com 32,3% de participação em 2026, enquanto os Serviços de Aluguel e Centros de Contratação Personalizada são os segmentos de crescimento mais rápido com um CAGR projetado de 8,9% até 2032.
-
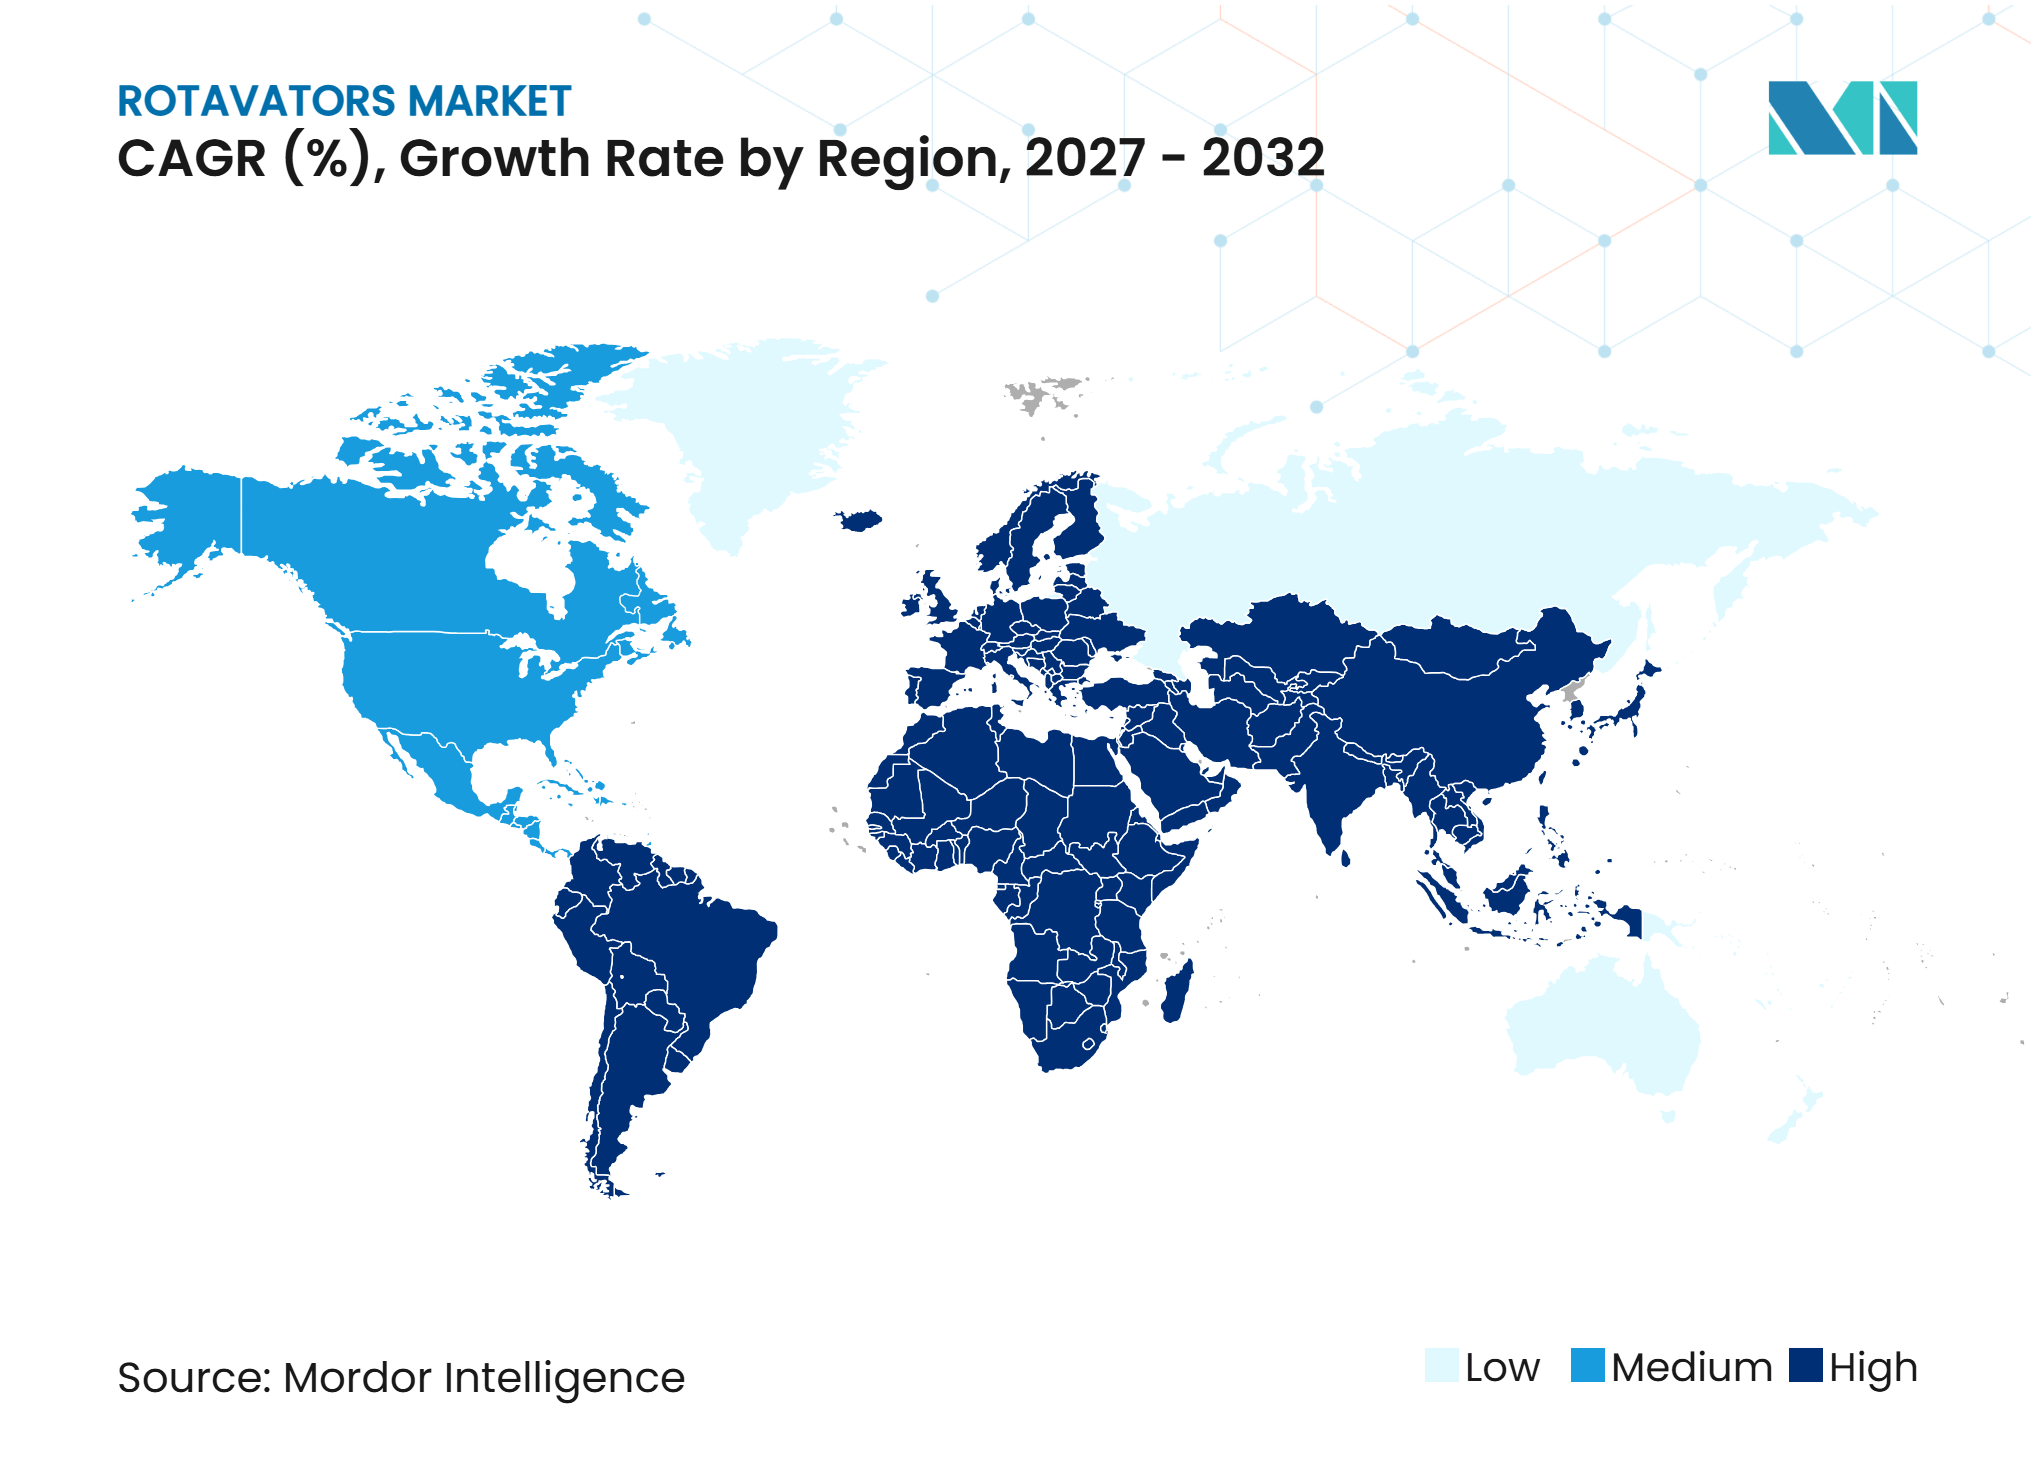
Por geografia, a Ásia-Pacífico foi o maior segmento, com 55,8% da participação do Mercado de Rotavadores em 2026, enquanto a Europa é o segmento de crescimento mais rápido, com um CAGR projetado de 8,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Rotavadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mecanização Agrícola e Janelas de Plantio Mais Estreitas | +1.2% | Global, concentrado no Sul da Ásia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Subsídios Governamentais e Acesso a Contratação Personalizada | +1.1% | Sul da Ásia, Leste Asiático e mercados africanos emergentes | Médio prazo (2-4 anos) |
| Incorporação de Resíduos de Culturas e Restrições à Queima de Palha | +0.9% | Índia, China e Europa | Médio prazo (2-4 anos) |
| Integração de Tratores e Implementos com Controles de Precisão | +0.8% | América do Norte, Europa Ocidental e Leste Asiático | Médio prazo (2-4 anos) |
| Rotavadores Digitais que Otimizam a Velocidade do Trator e o Consumo de Combustível | +0.7% | Europa, América do Norte e mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Cultivo Múltiplo em Janela Curta Cria Demanda por Preparo do Solo em Passagem Única | +0.6% | Sudeste Asiático e Sul da Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mecanização Agrícola e Janelas de Plantio Mais Estreitas
A escassez de mão de obra é um fator persistente na adoção de rotavadores, mas o tempo limitado entre os ciclos de cultivo é frequentemente o gatilho de compra mais imediato, pois afeta diretamente se a próxima cultura pode ser plantada dentro do prazo. Em sistemas de arroz e trigo, a colheita e o plantio podem ser separados por apenas 10 a 15 dias no norte da Índia, deixando pouca capacidade para passagens repetidas no campo ou acesso tardio à mão de obra contratada. Os equipamentos montados em trator ajudam os agricultores a preparar um leito de semeadura fino sem exigir uma passagem de preparo separada, tornando o tempo disponível do trator mais produtivo tanto para proprietários quanto para operadores de Centros de Contratação Personalizada. Um estudo de 2025 sobre a demanda por implementos agrícolas em Madhya Pradesh relatou uma tendência ascendente na adoção de rotavadores vinculada à escassez de mão de obra e às mudanças nos padrões de cultivo, em vez de uma mudança temporária na preferência por equipamentos. O estudo indica que a demanda pode continuar além de um ciclo único de subsídios porque o equipamento aborda pressões operacionais rotineiras durante cada temporada de plantio. A Organização das Nações Unidas para Alimentação e Agricultura e a Organização para a Cooperação e Desenvolvimento Econômico esperam que melhorias de produtividade, em vez de expansão de terras, impulsionem o crescimento da produção agrícola na Ásia e na África, apoiando o interesse contínuo no preparo mecanizado oportuno do campo.
Subsídios Governamentais e Acesso a Contratação Personalizada
Programas de apoio público e Centros de Contratação Personalizada, abreviados como CHCs, convertem o interesse em mecanização em acesso a equipamentos práticos para fazendas que não conseguem absorver o custo total de propriedade. As diretrizes revisadas da Submissão sobre Mecanização Agrícola da Índia para 2025 fornecem assistência financeira de 40% a 50% para compras elegíveis de rotavadores, reduzindo o encargo financeiro inicial para os solicitantes elegíveis. A taxa de apoio mais elevada está disponível para agricultores pequenos, marginais, mulheres e de Casta Programada ou Tribo Programada sob as condições de elegibilidade declaradas[1]. Os CHCs separam o uso do equipamento da propriedade, permitindo que pequenas fazendas contratem maquinário para a curta janela de campo que mais importa, evitando uma compra que poderia ser subutilizada durante grande parte do ano. Esse modelo também cria demanda recorrente por serviços, peças e unidades de reposição porque o equipamento é usado em várias fazendas, e não apenas em uma propriedade. A política agrícola da China para 2025 prioriza igualmente maquinário agrícola de alto desempenho e inteligente, fornecendo apoio direto à aquisição para famílias rurais.
Incorporação de Resíduos de Culturas e Restrições à Queima de Palha
As restrições à queima de resíduos a céu aberto estão apoiando a demanda por modelos que picam e misturam a palha no solo em uma única passagem, especialmente onde os agricultores devem agir rapidamente após a colheita do arroz. A Comissão para a Gestão da Qualidade do Ar da Índia emitiu a Diretiva nº 95 em outubro de 2025, fortalecendo a responsabilização pela aplicação da proibição da queima de palha de arroz no Punjab, Haryana e distritos vizinhos. Essa diretiva regulatória torna os equipamentos de gestão de resíduos mais relevantes para agricultores e prestadores de serviços porque a máquina pode concluir a incorporação de resíduos e a preparação do solo dentro do mesmo período de trabalho. Um artigo de pesquisa de 2025 constatou que a proibição reduziu a contagem de incêndios em 30% em relação à média anterior à proibição, embora seu efeito tenha enfraquecido quando a fiscalização diminuiu[2]. A constatação mostra por que a fiscalização consistente é importante para a demanda sustentada de equipamentos e por que os fabricantes se beneficiam quando as redes de serviços locais estão prontas durante a temporada pós-colheita. As regras de resíduos de culturas da Província de Hunan, em vigor a partir de março de 2025, dão prioridade ao retorno da palha aos campos e apoiam o preparo do solo por rotação mecanizada para esse fim.
Integração de Tratores e Implementos com Controles de Precisão
A eletrônica que conecta o implemento ao trator está mudando o papel do rotavador na agricultura de precisão, movendo-o além de um acessório mecânico independente. O ISOBUS, um padrão internacional de comunicação para equipamentos agrícolas, suporta a troca de dados entre tratores e implementos compatíveis e pode simplificar a forma como os operadores controlam o trabalho no campo. O controle de profundidade vinculado ao Sistema de Posicionamento Global e o ajuste automático de velocidade podem ajudar os operadores a adequar as configurações de preparo do solo às condições variáveis do solo, o que é útil onde o consumo de combustível e a consistência do campo são monitorados de perto. Essas funções são mais desenvolvidas na Europa Ocidental e na América do Norte, onde equipamentos de média e alta potência são comumente usados em sistemas de precisão e plataformas de dados agrícolas. A compatibilidade com um terminal de trator e software de gestão agrícola pode afetar as decisões de substituição tão fortemente quanto a marca do equipamento quando uma fazenda busca evitar sistemas desconectados. O Mercado de Rotavadores, portanto, recompensa os fabricantes que podem fornecer eletrônica de padrão aberto, suporte prático de configuração e revendedores capazes de atender ao sistema combinado de trator e implemento.
Análise de Impacto das Restrições do Mercado de Rotavadores*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Financiamento Fraco para Pequenos Agricultores | -0.9% | África Subsaariana, Sul da Ásia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Desgaste de Lâminas, Rolamentos e Sistemas Hidráulicos Durante o Uso na Alta Temporada | -0.5% | Global, especialmente em áreas com cobertura limitada de revendedores | Médio prazo (2-4 anos) |
| Preocupações com a Estrutura do Solo e Retenção de Umidade Decorrentes do Preparo Intensivo | -0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Lacunas no Serviço Rural e Escassez de Operadores Qualificados | -0.4% | África Subsaariana, interior do Sudeste Asiático e Sul da Ásia montanhoso | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Financiamento Fraco para Pequenos Agricultores
O preço de compra de um rotavador montado em trator de especificação intermediária pode superar várias vezes a renda líquida anual de uma família de agricultores marginais na Índia ou em Bangladesh, tornando a propriedade uma decisão difícil mesmo quando o equipamento poderia melhorar a pontualidade. Um estudo de 2025 no norte de Bangladesh constatou que 56,8% dos domicílios pesquisados haviam adotado um rotavador, enquanto a adoção de outros maquinários de precisão permaneceu abaixo de 2,5%, mostrando que as fazendas fazem escolhas seletivas com base no valor prático imediato. Os resultados apontam para a adoção de equipamentos com base no custo e nos benefícios operacionais, em vez de uma adoção ampla de toda tecnologia disponível. O crédito agrícola limitado, a documentação fraca e os requisitos de garantia tornam o problema mais grave em muitos mercados africanos, onde o crédito formal é mais difícil de obter. Os subsídios reduzem o custo de compra, mas podem não eliminar a necessidade de crédito acessível, seguro e condições de pagamento previsíveis. Os CHCs oferecem uma alternativa prática, embora sua disponibilidade permaneça irregular fora dos centros distritais e possa não coincidir com a data de campo exigida por cada agricultor.
Desgaste de Lâminas, Rolamentos e Sistemas Hidráulicos Durante o Uso na Alta Temporada
Os rotavadores trabalham sob alta tensão quando a colheita e o plantio ocorrem próximos um do outro, deixando pouco espaço para manutenção prolongada ou atrasos na obtenção de peças de reposição. Solo úmido, resíduos densos e sobrecarga excessiva podem acelerar o desgaste de lâminas, rolamentos e sistemas hidráulicos, especialmente quando o equipamento é usado continuamente por um operador de aluguel. Uma falha durante uma curta janela de plantio pode deixar uma fazenda sem tempo suficiente para concluir a preparação antes que a próxima cultura deva ser plantada. As peças de reposição e os serviços de reparo podem tornar o custo total de propriedade substancial ao longo de vários anos de operação intensiva, mesmo quando o preço do equipamento original pareceu administrável. A restrição é mais acentuada em áreas onde revendedores autorizados e peças genuínas não estão prontamente disponíveis, pois os atrasos no transporte e nos pedidos podem transformar um reparo menor em vários dias de campo perdidos. Os fabricantes com estoques locais de peças, técnicos treinados e ferramentas de monitoramento de condições estão em melhor posição para limitar esse risco e fortalecer o valor de seus equipamentos após a venda original.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Modelos Padrão Permanecem os Maiores Enquanto os Equipamentos de Alta Capacidade Crescem Mais RapidamenteOs Rotavadores Padrão detinham 44,3% da participação do mercado de Rotavadores em 2026, tornando-os o maior segmento de produto. Seu perfil de custo e operação se adequa às propriedades de 1 a 5 hectares que constituem grande parte da atividade agrícola no Sul da Ásia e no Sudeste Asiático. Larguras de trabalho de 4 a 6 pés e compatibilidade com tratores de 35 a 60 cavalos de potência permitem que o equipamento seja usado em uma variedade de condições de solo e ciclos de cultivo. O design familiar das lâminas também torna a manutenção de rotina mais gerenciável para operadores locais, revendedores e frotas de aluguel. Agricultores individuais e Centros de Contratação Personalizada selecionam esses produtos quando precisam de preparação confiável do leito de semeadura sem os requisitos de potência, preço e transporte associados a produtos mais largos de alta capacidade.
Os Mini Rotavadores continuam relevantes para pequenas parcelas, sistemas de arroz em terraços e locais onde declives ou limites estreitos de campo restringem o acesso de tratores. O Japão, o Vietnã e o Nepal fornecem ambientes nos quais esses produtos compactos podem atender a condições de campo que os equipamentos padrão não conseguem lidar facilmente. Um estudo de 2025 sobre fazendas de trigo no Nepal constatou que 85,8% dos agricultores pesquisados usavam rotavadores para preparação do solo, e os equipamentos compactos eram importantes em áreas montanhosas. Os Rotavadores de Alta Capacidade são o segmento de produto de crescimento mais rápido, com o tamanho do Mercado de Rotavadores para este segmento com previsão de crescer a um CAGR de 7,6% até 2032. A Mahindra and Mahindra Ltd. lançou as séries Mahavator e Mahavator HD em março de 2026, cobrindo modelos de 4 a 9 pés e incluindo uma variante inteligente Tez-e com conectividade Bluetooth para uso de dados de campo[3].



Por Faixa de Potência:
Equipamentos de Potência Média São os Maiores e Equipamentos de Alta Potência São os de Crescimento Mais RápidoA faixa de 20 a 50 cavalos de potência representou 41,7% da participação do mercado de Rotavadores em 2026, tornando-a o maior segmento de potência. Ela corresponde às frotas de tratores de 35 a 55 cavalos de potência que são comuns na Índia, China e Sudeste Asiático. Os equipamentos nessa faixa podem preparar campos de arroz úmido, cereais e vegetais sem as exigências de aquisição e operação de um grande trator comercial. Abrange rotavadores padrão e de média capacidade comumente selecionados por agricultores individuais e Centros de Contratação Personalizada. Esse equilíbrio de cobertura de campo, consumo de combustível, compatibilidade com tratores e custo de compra suporta uso amplo onde os tamanhos médios das fazendas são moderados.
Os produtos abaixo de 20 cavalos de potência atendem a tratores compactos e motocultivadores usados em horticultura, terraços e pequenas parcelas. A produção de implementos agrícolas do Japão aumentou 11,8% ano a ano em 2025, refletindo a demanda contínua de substituição em categorias de equipamentos menores de preparação do solo. Os produtos acima de 50 cavalos de potência são o segmento de crescimento mais rápido, com o tamanho do Mercado de Rotavadores com previsão de crescer a um CAGR de 8,2% até 2032. Tratores grandes são cada vez mais combinados com rotavadores de alta capacidade de 8 a 12 pés para trabalho em passagem única em campos de cereais e oleaginosas no Leste Europeu, Austrália, Brasil e outros ambientes de grandes fazendas. As diretrizes de mecanização da Índia para 2025 suportam rotavadores de até 9 pés, facilitando a comparação entre produtos de alta produção e de média capacidade para aquisição por Centros de Contratação Personalizada.
Por Operação:
Produtos Montados em Trator São os Maiores e Produtos Autopropelidos São os de Crescimento Mais RápidoOs Rotavadores Montados em Trator representaram 28,4% da participação do Mercado de Rotavadores em 2026, tornando-os a maior categoria operacional. Sua posição reflete uma base estabelecida de tratores próprios e alugados nos principais mercados agrícolas. As configurações de tomada de força (TDF) oferecem aos agricultores um método familiar para usar um implemento dentro da faixa de potência adequada do trator. O mesmo trator pode lidar com a preparação do campo e outros trabalhos, melhorando a utilização de um ativo já possuído ou alugado. Essas vantagens operacionais mantêm os sistemas montados em trator importantes para proprietários de fazendas, prestadores de serviços e frotas de aluguel que valorizam combinações de equipamentos simples.
Os Rotavadores Autopropelidos são o segmento de crescimento mais rápido, com um CAGR projetado de 9,1% até 2032. Grandes fazendas na Europa e na América do Norte estão considerando produtos autônomos e semiautônomos para reduzir a dependência de mão de obra durante curtas janelas operacionais. Na Ásia, os cultivadores elétricos de caminhada atendem a uma necessidade separada entre pequenas fazendas e em paisagens em terraços onde equipamentos maiores são menos práticos. A Universidade Agrícola da China relatou em 2025 que um microcultivador elétrico atingiu uma profundidade média de 122,3 milímetros e uma largura de 703,1 milímetros, atendendo aos padrões de desempenho para rotavadores pequenos e médios. Os equipamentos elétricos e os produtos manuais, consequentemente, atendem a diferentes partes do Mercado de Rotavadores, enquanto as regras de solo europeias podem incentivar o uso de sistemas de precisão que limitam perturbações desnecessárias.

Por Usuário Final:
Fazendas de Médio Porte São as Maiores e Serviços de Aluguel e Centros de Contratação Personalizada São os de Crescimento Mais RápidoAs Fazendas de Médio Porte detinham 32,3% de participação em 2026, tornando-as o maior segmento de usuário final. Propriedades de 5 a 50 hectares muitas vezes podem suportar a propriedade individual quando sua carga de trabalho sazonal cria uso suficiente do equipamento. Os padrões de cultivo duplo melhoram o caso para a propriedade porque os rotavadores podem ser usados repetidamente durante o mesmo ano. Essas fazendas também tendem a ter capacidade de trator adequada para implementos padrão e de alta capacidade. As grandes fazendas comerciais normalmente escolhem modelos de corte largo para cobertura mais rápida, enquanto os agricultores de pequena escala permanecem mais dependentes do acesso ao aluguel do que da propriedade.
Os Serviços de Aluguel e Centros de Contratação Personalizada são o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 8,9% até 2032. Seu modelo distribui o custo de uma máquina entre muitos usuários e pode dar às fazendas sensíveis ao preço acesso a equipamentos quando mais precisam. Os operadores priorizam o consumo de combustível, a disponibilidade de peças, o tempo de resposta para reparos e o tempo de atividade porque esses fatores determinam se a frota pode atender a várias fazendas dentro de uma curta temporada. Esse comportamento do comprador torna o Mercado de Rotavadores mais atraente para fornecedores que combinam equipamentos com redes de serviços confiáveis. O agendamento de frotas, o monitoramento digital e a manutenção preventiva são cada vez mais relevantes à medida que as operações de aluguel se tornam mais formalizadas.
Análise Geográfica
Ásia-Pacífico: Amplas Necessidades de Mecanização Sustentam a Maior Posição Regional
A Ásia-Pacífico representou 55,8% da participação do Mercado de Rotavadores em 2026 e foi a maior geografia. A Índia e a China sustentam essa posição por meio de sistemas de cultivo intensivo, grandes populações de pequenos agricultores e programas nacionais que promovem a mecanização. As diretrizes da Submissão sobre Mecanização Agrícola da Índia para 2025 fornecem apoio elegível para compras individuais e Centros de Contratação Personalizada. A política da China para 2025 prioriza maquinário inteligente e de alto desempenho, incluindo apoio à aquisição por famílias rurais. O Vietnã e a Indonésia oferecem espaço para crescimento à medida que os produtores de arroz substituem passagens repetidas pela preparação do campo em uma única passagem.
O Japão permanece um mercado de reposição, onde a demanda por equipamentos é sustentada por uma frota agrícola envelhecida e investimento contínuo em maquinário pequeno adequado. Dados da Associação de Fabricantes de Maquinário Agrícola do Japão mostraram crescimento de 11,8% ano a ano na produção total de implementos em 2025. A Austrália sustenta um padrão diferente de demanda porque grandes fazendas de grãos usam equipamentos com mais de 50 cavalos de potência para maior cobertura. Em toda a região, a mudança contínua da propriedade individual para o acesso compartilhado expande a base de clientes além dos agricultores que podem comprar implementos diretamente. A combinação de subsídios, serviços de aluguel e diversas estruturas de fazendas mantém as necessidades de produtos variadas dentro do Mercado de Rotavadores.
Europa: Requisitos Regulatórios Sustentam o Crescimento Regional Mais Rápido
A Europa é a região de crescimento mais rápido, com o tamanho do Mercado de Rotavadores com previsão de crescer a um CAGR de 8,7% até 2032. A Política Agrícola Comum da União Europeia e as Boas Condições Agrícolas e Ambientais influenciam as decisões de equipamentos nas fazendas que recebem pagamentos. As Boas Condições Agrícolas e Ambientais 3 abordam restrições à queima de palha, e as Boas Condições Agrícolas e Ambientais 6 cobrem a cobertura mínima do solo. Esses requisitos suportam equipamentos de passagem rasa e incorporação de resíduos que podem gerenciar a matéria orgânica enquanto protegem as condições do solo. Essa influência regulatória desloca a atenção do preparo convencional profundo para a preparação do campo controlada e precisa.
Alemanha, França e Itália continuam sendo mercados importantes para equipamentos de precisão premium. Polônia, Hungria e República Tcheca também estão ganhando relevância à medida que unidades operacionais maiores emergem por meio da consolidação de fazendas. A Rússia sustenta a demanda por equipamentos de alta capacidade de corte largo em grandes fazendas comerciais de grãos, embora as limitações de fornecimento possam afetar o acesso a produtos premium ocidentais. O Reino Unido e a Espanha sustentam a demanda por meio de sistemas mistos de pecuária e cereais. A conformidade com os requisitos da União Europeia e o foco mais amplo no monitoramento do solo criam uma razão para substituir equipamentos mais antigos por produtos mais adequados à operação de baixa perturbação.
América do Norte, América do Sul, Oriente Médio e África: Requisitos Distintos de Equipamentos Moldam a Demanda
A América do Norte é uma geografia madura onde as grandes fazendas avaliam os equipamentos em parte por sua capacidade de trabalhar com plataformas de agricultura de precisão. As práticas de preparo em faixas e sem preparo do solo moderam a demanda por produtos convencionais e apoiam o interesse em designs híbridos de gestão de resíduos. O México difere dos Estados Unidos e do Canadá porque fazendas menores de vegetais e grãos comumente usam equipamentos de 20 a 50 cavalos de potência. O Brasil e a Argentina usam equipamentos de alta capacidade para a preparação do campo de soja e cana-de-açúcar, enquanto a base de grãos e vegetais da Turquia sustenta demanda constante por implementos montados em trator. A África do Sul tem uma base de agricultura comercial mais estabelecida, mas a Nigéria e o Egito ainda estão nos estágios iniciais de mecanização, onde o financiamento, o acesso à tecnologia e a capacidade de serviço moldarão a adoção.
Cenário Competitivo
Concentração do Mercado
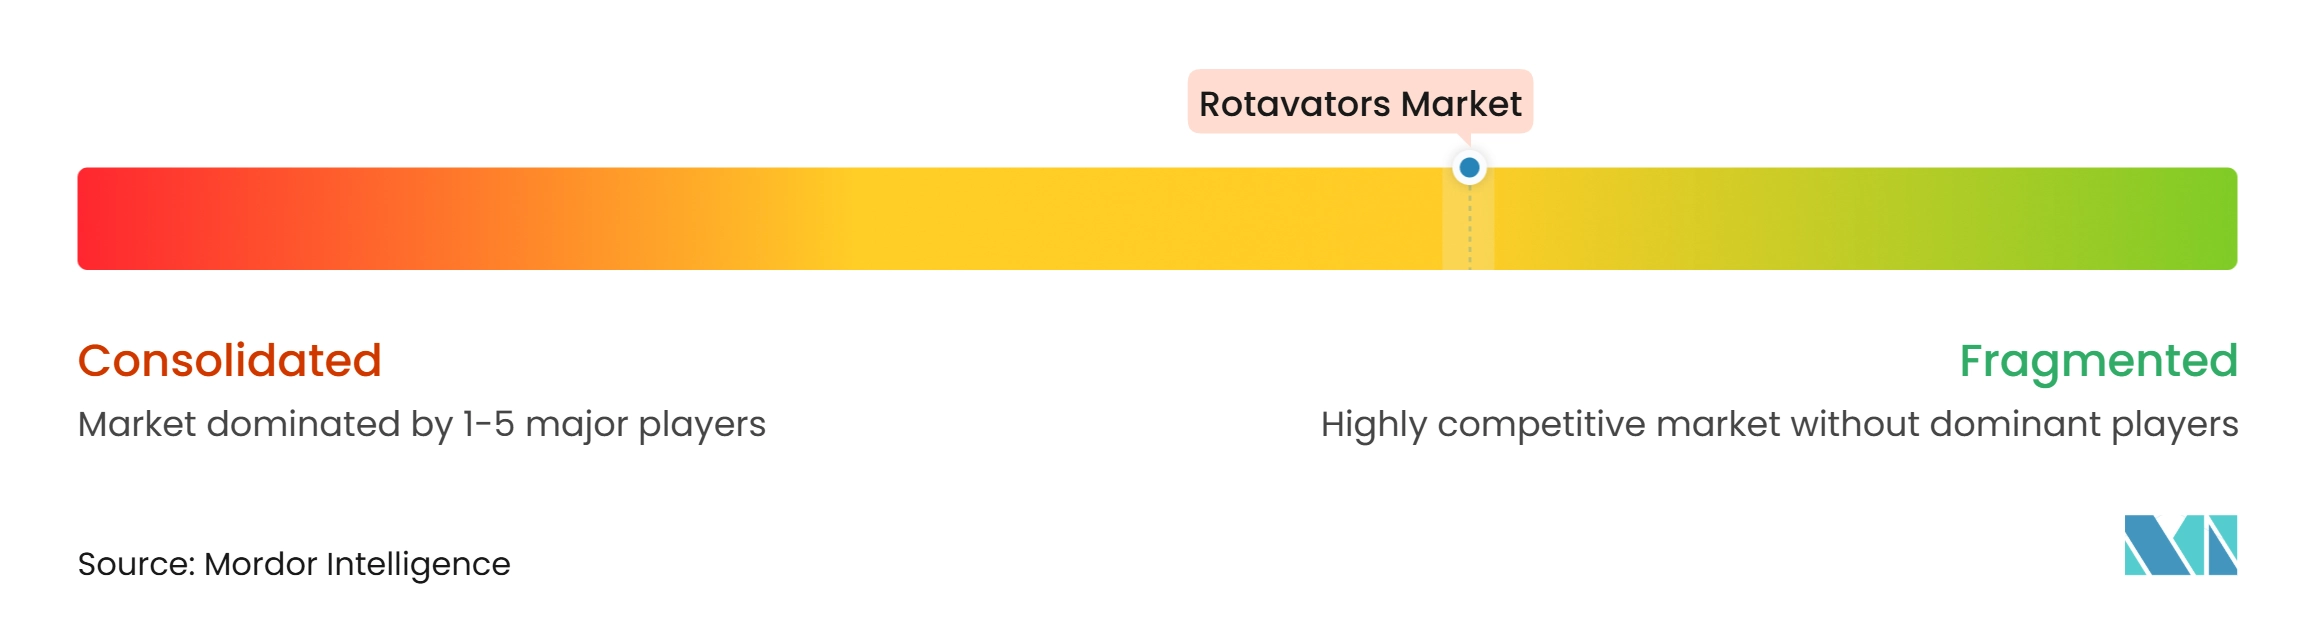
O Mercado de Rotavadores é moderadamente fragmentado, com fabricantes globais de equipamentos originais agrícolas competindo ao lado de produtores especializados de implementos e fornecedores regionais. Os principais participantes do setor de rotavadores incluem Mahindra and Mahindra Ltd., Kubota Corporation, Deere & Company, CNH Industrial N.V., AGCO Corporation, MASCHIO GASPARDO S.p.A., Tirth Agro Technology Private Limited, Foton Lovol International Heavy Industry Co., Ltd. e YTO Group Corporation. Os grandes fabricantes de equipamentos originais se beneficiam de uma rede consolidada de revendedores, opções de financiamento e portfólios mais amplos de máquinas. Essas capacidades são relevantes nas aquisições realizadas por Centros de Contratação Personalizada, onde os compradores podem adquirir tratores, implementos, acordos de manutenção e suporte técnico por meio do mesmo fornecedor. Os fabricantes especializados competem por meio de produtos desenvolvidos para culturas de hortaliças, cereais, vinhedos e outras aplicações agrícolas.
A MASCHIO GASPARDO S.p.A. oferece configurações de produtos para essas aplicações, permitindo atender a usos agrícolas especializados que os fabricantes de tratores de maior porte podem abordar de forma menos direta. A conectividade dos produtos também está se tornando uma base relevante de competição no setor de rotavadores. Controles compatíveis com ISOBUS, ajuste automático de velocidade e dados de equipamentos podem tornar um rotavador mais fácil de integrar a um sistema de agricultura de precisão. A Mahindra and Mahindra Ltd. lançou o rotavador inteligente Tez-e com conectividade de dados de campo via Bluetooth em março de 2026. A GRIMME Landmaschinenfabrik GmbH and Co. KG lançou o escarificador rotativo GF 400 em setembro de 2025, com um rotor redesenhado, nova geometria de lâminas, um sistema de troca rápida de lâminas e uma estrutura com peso otimizado.
A CLAAS KGaA mbH aprofundou sua colaboração com a AgXeed em 2025, ampliando seu trabalho em soluções autônomas integradas ao ecossistema digital CLAAS connect. Os sistemas autônomos e semiautônomos criam uma oportunidade na Europa Ocidental e na América do Norte, enquanto os produtos elétricos compactos atendem a parcelas menores e terraços na Ásia. A norma ISO 11684, os requisitos de conformidade da União Europeia e a certificação do Bureau of Indian Standards no âmbito da Ordem de Controle de Qualidade de Implementos Agrícolas da Índia afetam o acesso ao mercado e as aquisições vinculadas a subsídios. Esses requisitos de conformidade podem elevar as barreiras para novos fornecedores, mas o leque reportado de participantes sustenta uma estrutura competitiva no setor de rotavadores, em vez de um controle concentrado em poucas empresas.
Líderes do Setor de Rotavadores
-
Mahindra & Mahindra Ltd.
-
Kubota Corporation
-
Deere & Company
-
MASCHIO GASPARDO S.p.A.
-
Tirth Agro Technology Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rotavadores Empresas cobertas neste relatório
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- Deere & Company
- MASCHIO GASPARDO S.p.A.
- Tirth Agro Technology Private Limited
- Tractors and Farm Equipment Limited
- CNH Industrial N.V.
- AGCO Corporation
- Yanmar Holdings Co., Ltd.
- CLAAS KGaA mbH
- SDF S.p.A.
- Bucher Industries AG
- Foton Lovol International Heavy Industry Co., Ltd.
- YTO Group Corporation
- Escorts Kubota Limited
Desenvolvimentos industriais recentes em Mercado de Rotavadores
- Março de 2026: A Mahindra and Mahindra Ltd. lançou as séries de rotavadores Mahavator e Mahavator HD na categoria de alta capacidade de 4 a 9 pés a partir de suas instalações de fabricação em Nabha, Punjab, e Zaheerabad, Telangana. A empresa também introduziu o Rotavador Inteligente Tez-e com conectividade de dados de campo Bluetooth patenteada.
- Setembro de 2025: A GRIMME Landmaschinenfabrik GmbH and Co. KG lançou o cultivador rotativo GF 400 de nova geração com seu conceito Go-Clean na Agritechnica 2025. O produto inclui um rotor redesenhado, nova geometria de dentes, um sistema de troca rápida de dentes e uma estrutura otimizada em peso que reduz os requisitos de força de acionamento.
- Abril de 2025: O Instituto Central de Pesquisa em Engenharia Mecânica da Índia, abreviado como CSIR-CMERI, apresentou o E-Trator e o E-Cultivador em Ludhiana durante uma campanha de demonstração em 11 cidades. O equipamento foi projetado para pequenos e marginais agricultores e enfatizou zero emissões, baixa vibração e ergonomia.
Escopo do Relatório Global do Mercado de Rotavadores
Os rotavadores são implementos agrícolas que quebram, pulverizam e misturam o solo usando lâminas rotativas. Eles preparam um leito de semeadura fino, incorporam resíduos de culturas e melhoram as condições do solo para a semeadura, reduzindo a necessidade de múltiplas operações de preparo do solo.
O Mercado de Rotavadores é Segmentado por Tipo de Produto (Rotavadores Padrão, Mini e de Alta Capacidade), Faixa de Potência (Abaixo de 20 HP, 20–50 HP, Acima de 50 HP), Operação (Montado em Trator, Autopropelido, Elétrico, Manual), Usuário Final (Agricultores de Pequena Escala, Fazendas de Médio Porte, Grandes Fazendas Comerciais, Prestadores de Serviços de Equipamentos Agrícolas, Serviços de Aluguel e Centros de Contratação Personalizada) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Rotavadores Padrão |
| Mini Rotavadores |
| Rotavadores de Alta Capacidade |
| Abaixo de 20 HP |
| 20 a 50 HP |
| Acima de 50 HP |
| Rotavadores Montados em Trator |
| Rotavadores Autopropelidos |
| Rotavadores Elétricos |
| Rotavadores Manuais |
| Agricultores de Pequena Escala |
| Fazendas de Médio Porte |
| Grandes Fazendas Comerciais |
| Prestadores de Serviços de Equipamentos Agrícolas |
| Serviços de Aluguel e Centros de Contratação Personalizada |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Indonésia | |
| Tailândia | |
| Vietnã | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Produto | Rotavadores Padrão | |
| Mini Rotavadores | ||
| Rotavadores de Alta Capacidade | ||
| Por Faixa de Potência | Abaixo de 20 HP | |
| 20 a 50 HP | ||
| Acima de 50 HP | ||
| Por Operação | Rotavadores Montados em Trator | |
| Rotavadores Autopropelidos | ||
| Rotavadores Elétricos | ||
| Rotavadores Manuais | ||
| Por Usuário Final | Agricultores de Pequena Escala | |
| Fazendas de Médio Porte | ||
| Grandes Fazendas Comerciais | ||
| Prestadores de Serviços de Equipamentos Agrícolas | ||
| Serviços de Aluguel e Centros de Contratação Personalizada | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Reino Unido | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Indonésia | ||
| Tailândia | ||
| Vietnã | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para rotavadores até 2032?
O Mercado de Rotavadores tem previsão de crescer a um CAGR de 6,55% de 2027 a 2032, atingindo 4,80 bilhões de USD até 2032.
Qual tipo de produto de rotavador tem a maior participação?
Os Rotavadores Padrão foram o maior tipo de produto, representando 44,3% de participação em 2026.
Qual faixa de potência está crescendo mais rapidamente para rotavadores?
Os equipamentos acima de 50 cavalos de potência são a faixa de potência de crescimento mais rápido, com um CAGR projetado de 8,2% até 2032.
Por que os Centros de Contratação Personalizada são importantes para a demanda de rotavadores?
Os Centros de Contratação Personalizada permitem que pequenas fazendas acessem equipamentos sem comprá-los, ao mesmo tempo em que criam demanda recorrente por serviços, peças e unidades de reposição.
Qual região lidera a demanda por rotavadores?
A Ásia-Pacífico foi a maior região com 55,8% de participação em 2026, sustentada por cultivo intensivo e programas de mecanização.
O que está limitando a adoção mais ampla de rotavadores?
Os altos custos iniciais, o financiamento limitado para pequenos agricultores, as lacunas na cobertura de reparos e as preocupações com o preparo intensivo do solo continuam sendo as principais restrições.