
Tamaño y Participación del Mercado de Rotavators
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.55 % |
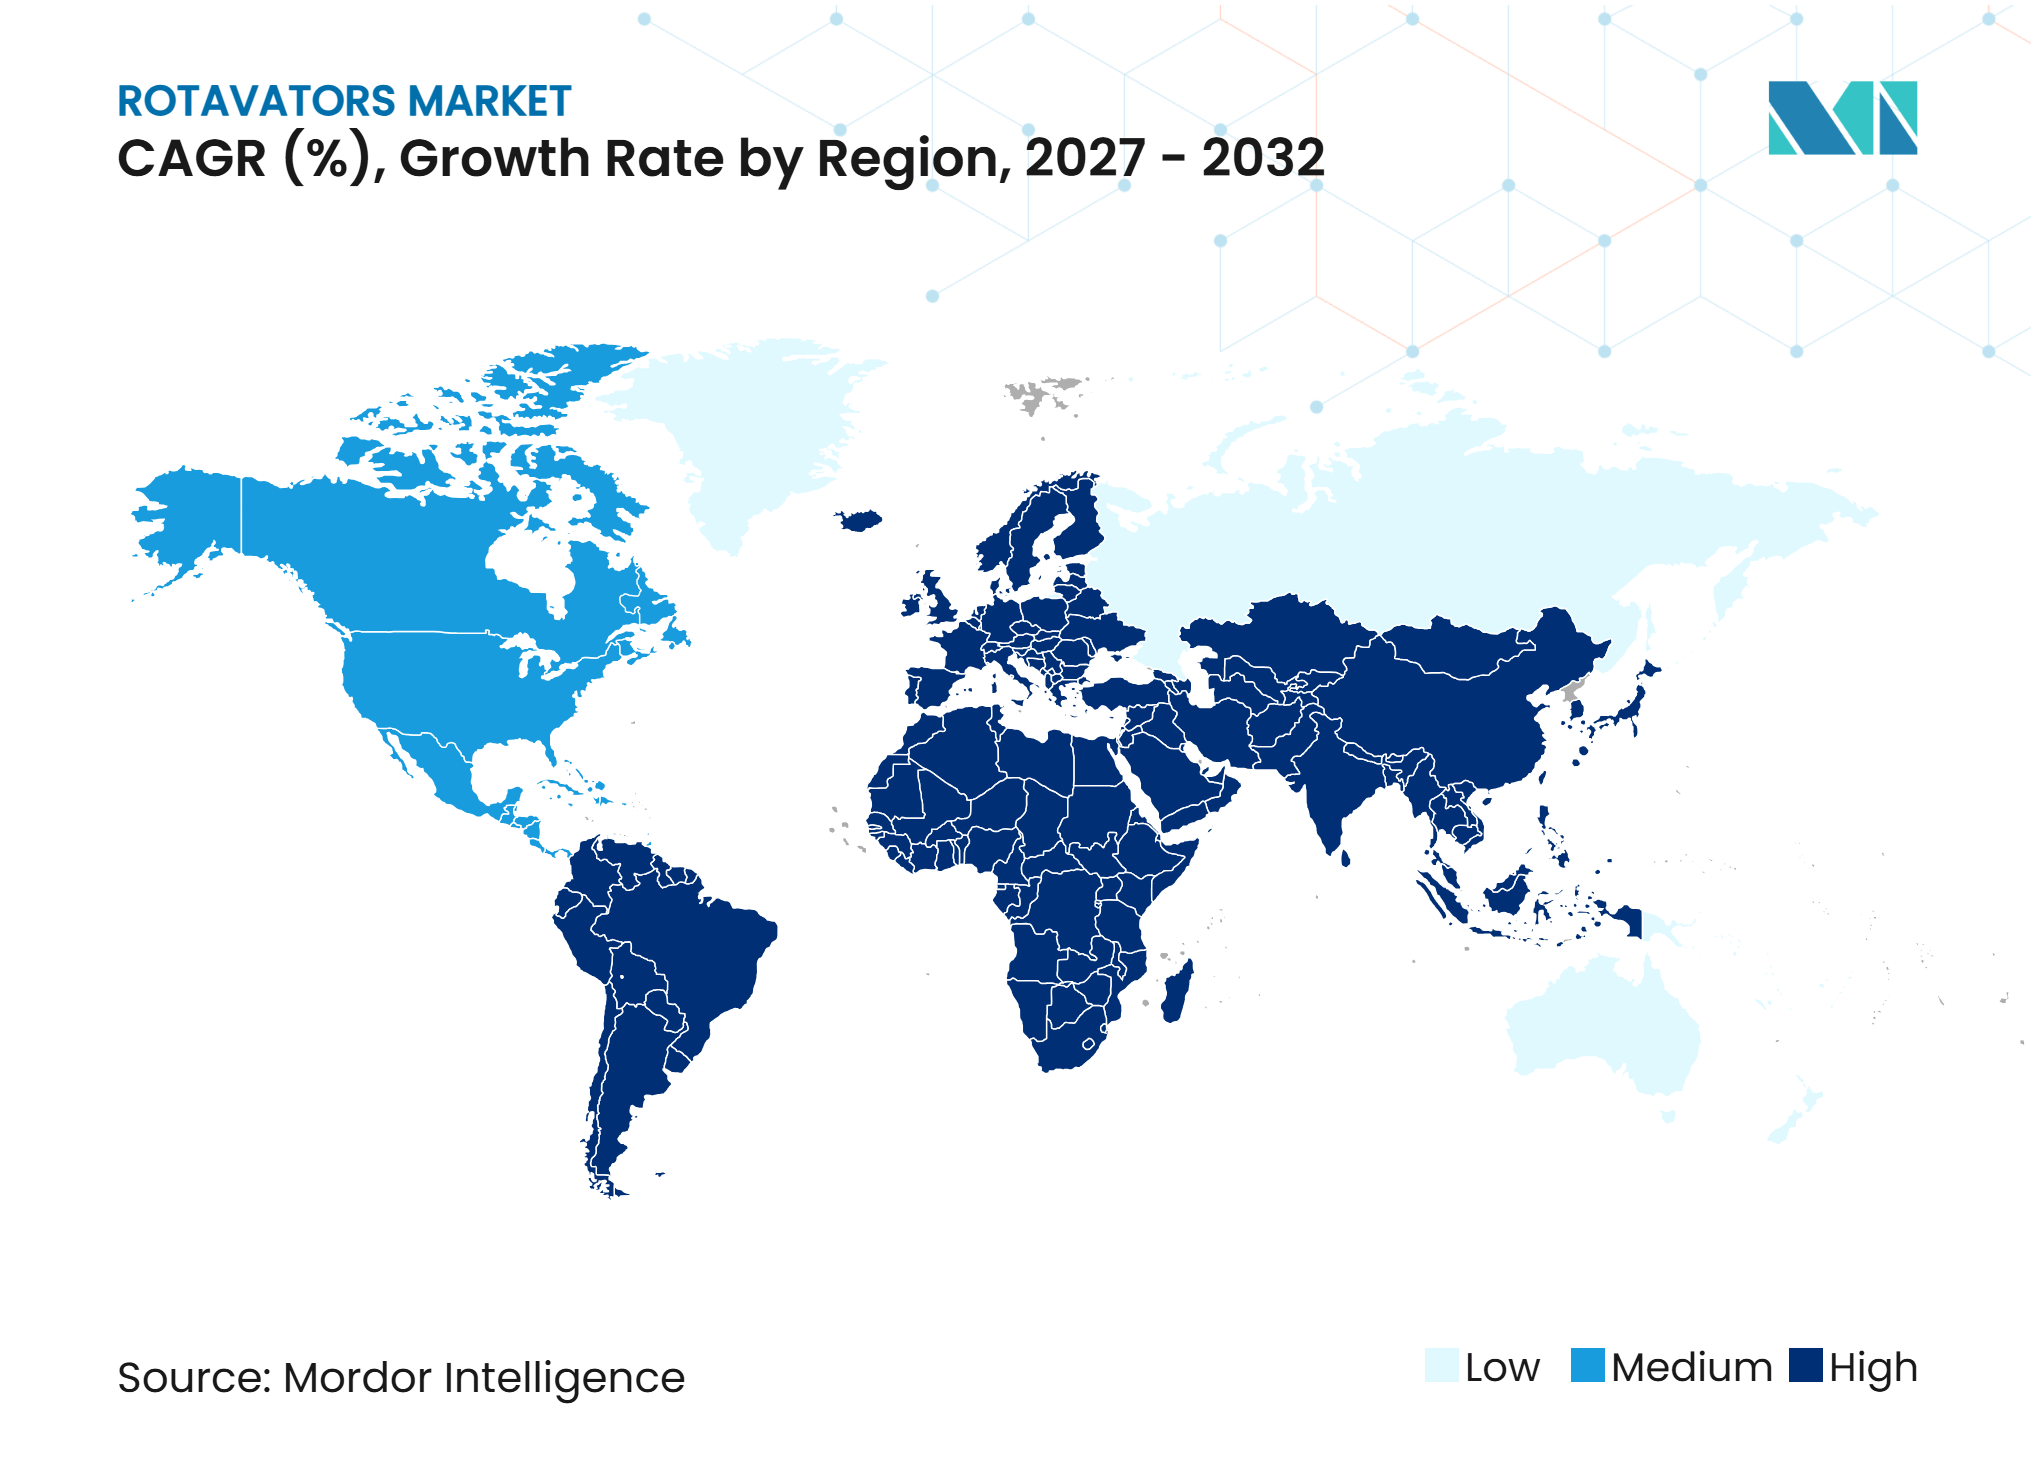
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rotavators por Mordor Intelligence
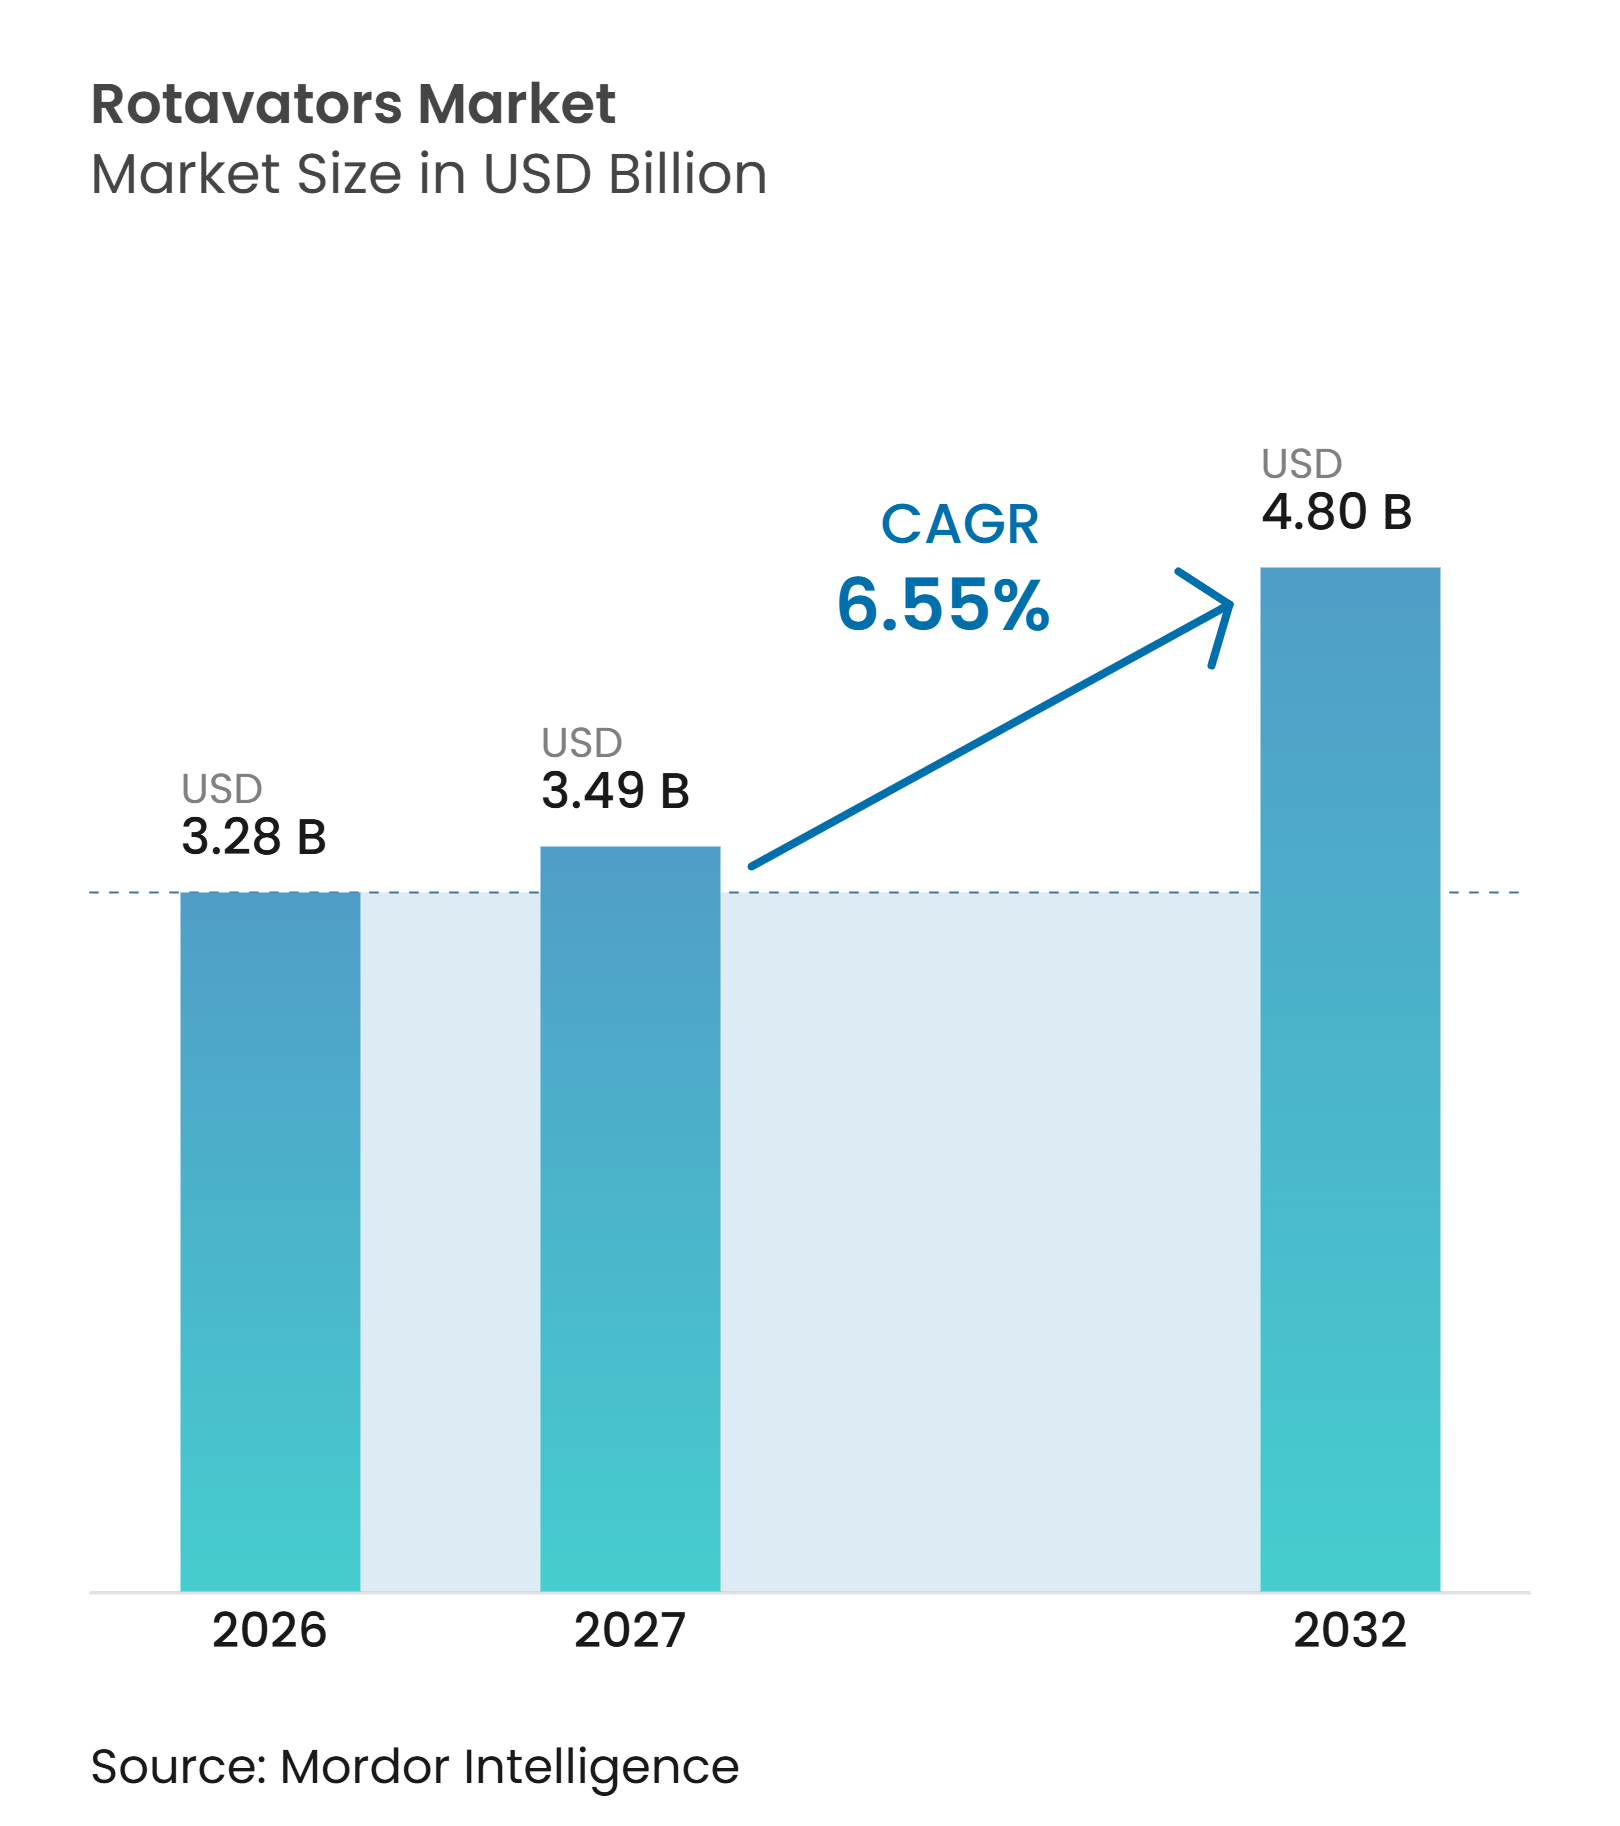
El tamaño del Mercado de Rotavators fue valorado en 3,28 mil millones de USD en 2026 y se estima que crecerá desde 3,49 mil millones de USD en 2027 hasta alcanzar los 4,80 mil millones de USD para 2032, a una CAGR del 6,55% durante el período de pronóstico (2027-2032). El aumento de los costos de mano de obra agrícola y los calendarios de siembra más ajustados están incrementando el valor de los equipos que preparan una cama de siembra en un solo pase en el Mercado de Rotavators. Los programas públicos de mecanización y los servicios de equipos compartidos están ampliando el acceso para las granjas que no pueden justificar la propiedad individual, incorporando nuevos usuarios al Mercado de Rotavators. Los fabricantes están respondiendo con modelos de mayor capacidad, implementos conectados y paquetes de servicio que respaldan el uso intensivo. Es probable que la demanda continúe siendo moldeada por el equilibrio entre equipos estándar asequibles y productos de mayor capacidad para granjas comerciales y flotas de alquiler. Los altos costos de adquisición, el financiamiento rural limitado y la cobertura de reparación desigual siguen siendo barreras materiales, particularmente en economías agrícolas en desarrollo que son importantes para el Mercado de Rotavators y donde el valor de una máquina depende en gran medida del soporte local oportuno, el financiamiento práctico y la disponibilidad predecible de alquiler.
Conclusiones Clave del Informe
-
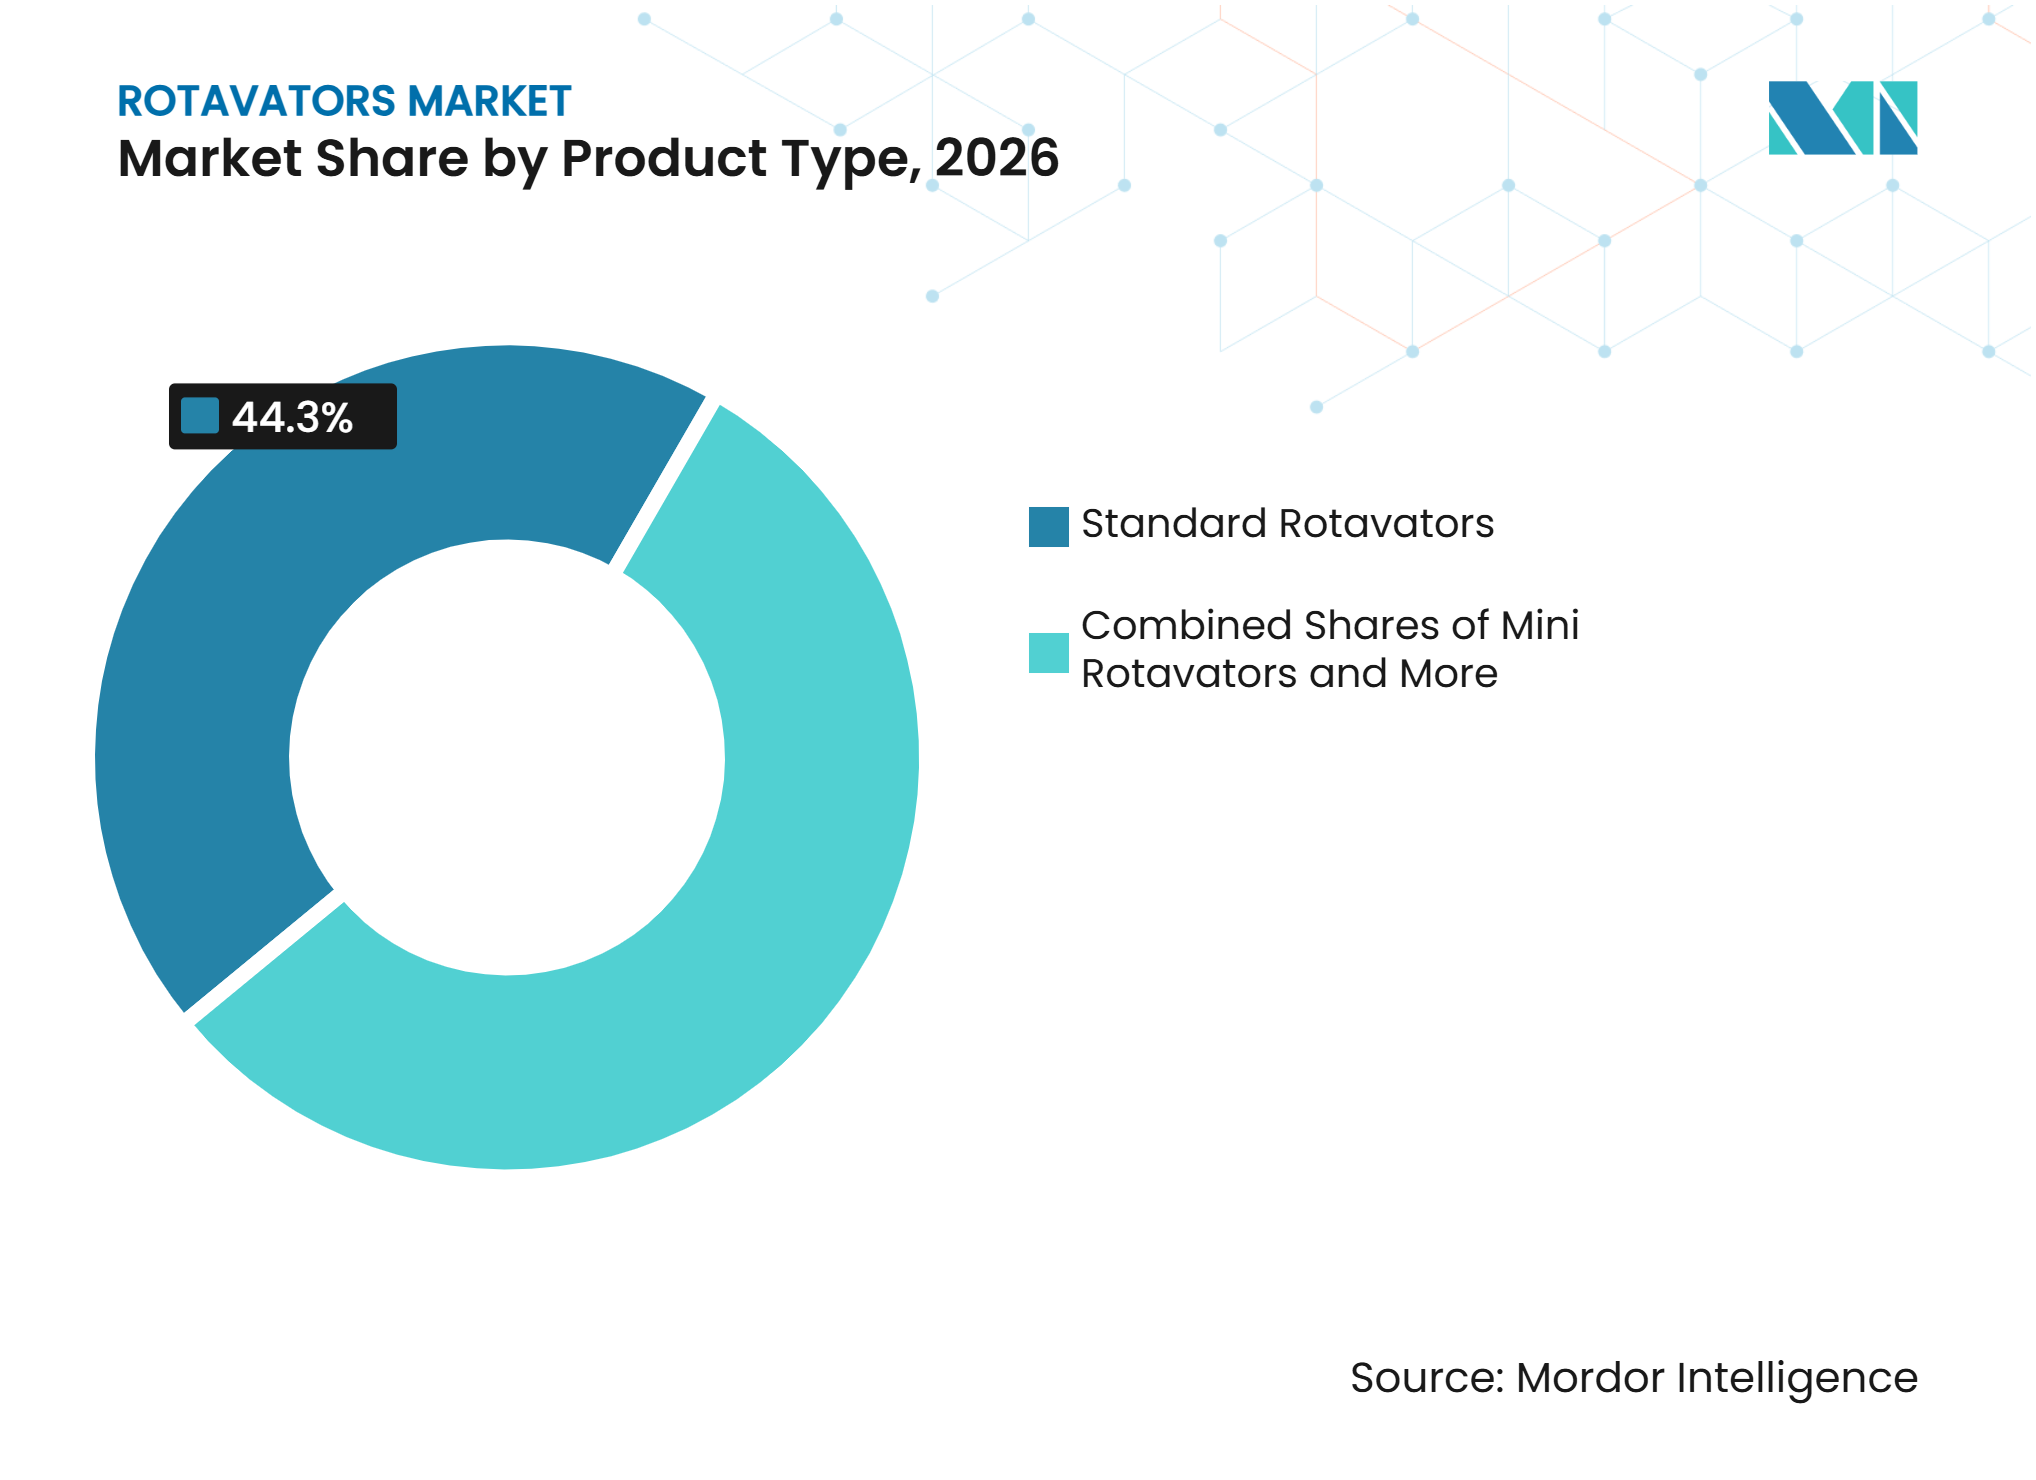
Por tipo de producto, los Rotavators Estándar fueron el segmento más grande con una participación de ingresos del 44,3% en 2026, mientras que los Rotavators de Alta Potencia son el segmento de más rápido crecimiento con una CAGR proyectada del 7,6% hasta 2032.
-
Por rango de potencia, el rango de 20 a 50 HP fue el segmento más grande, con el 41,7% de la participación del mercado de Rotavators en 2026, mientras que el rango Por Encima de 50 HP es el segmento de más rápido crecimiento, con una CAGR proyectada del 8,2% hasta 2032.
-
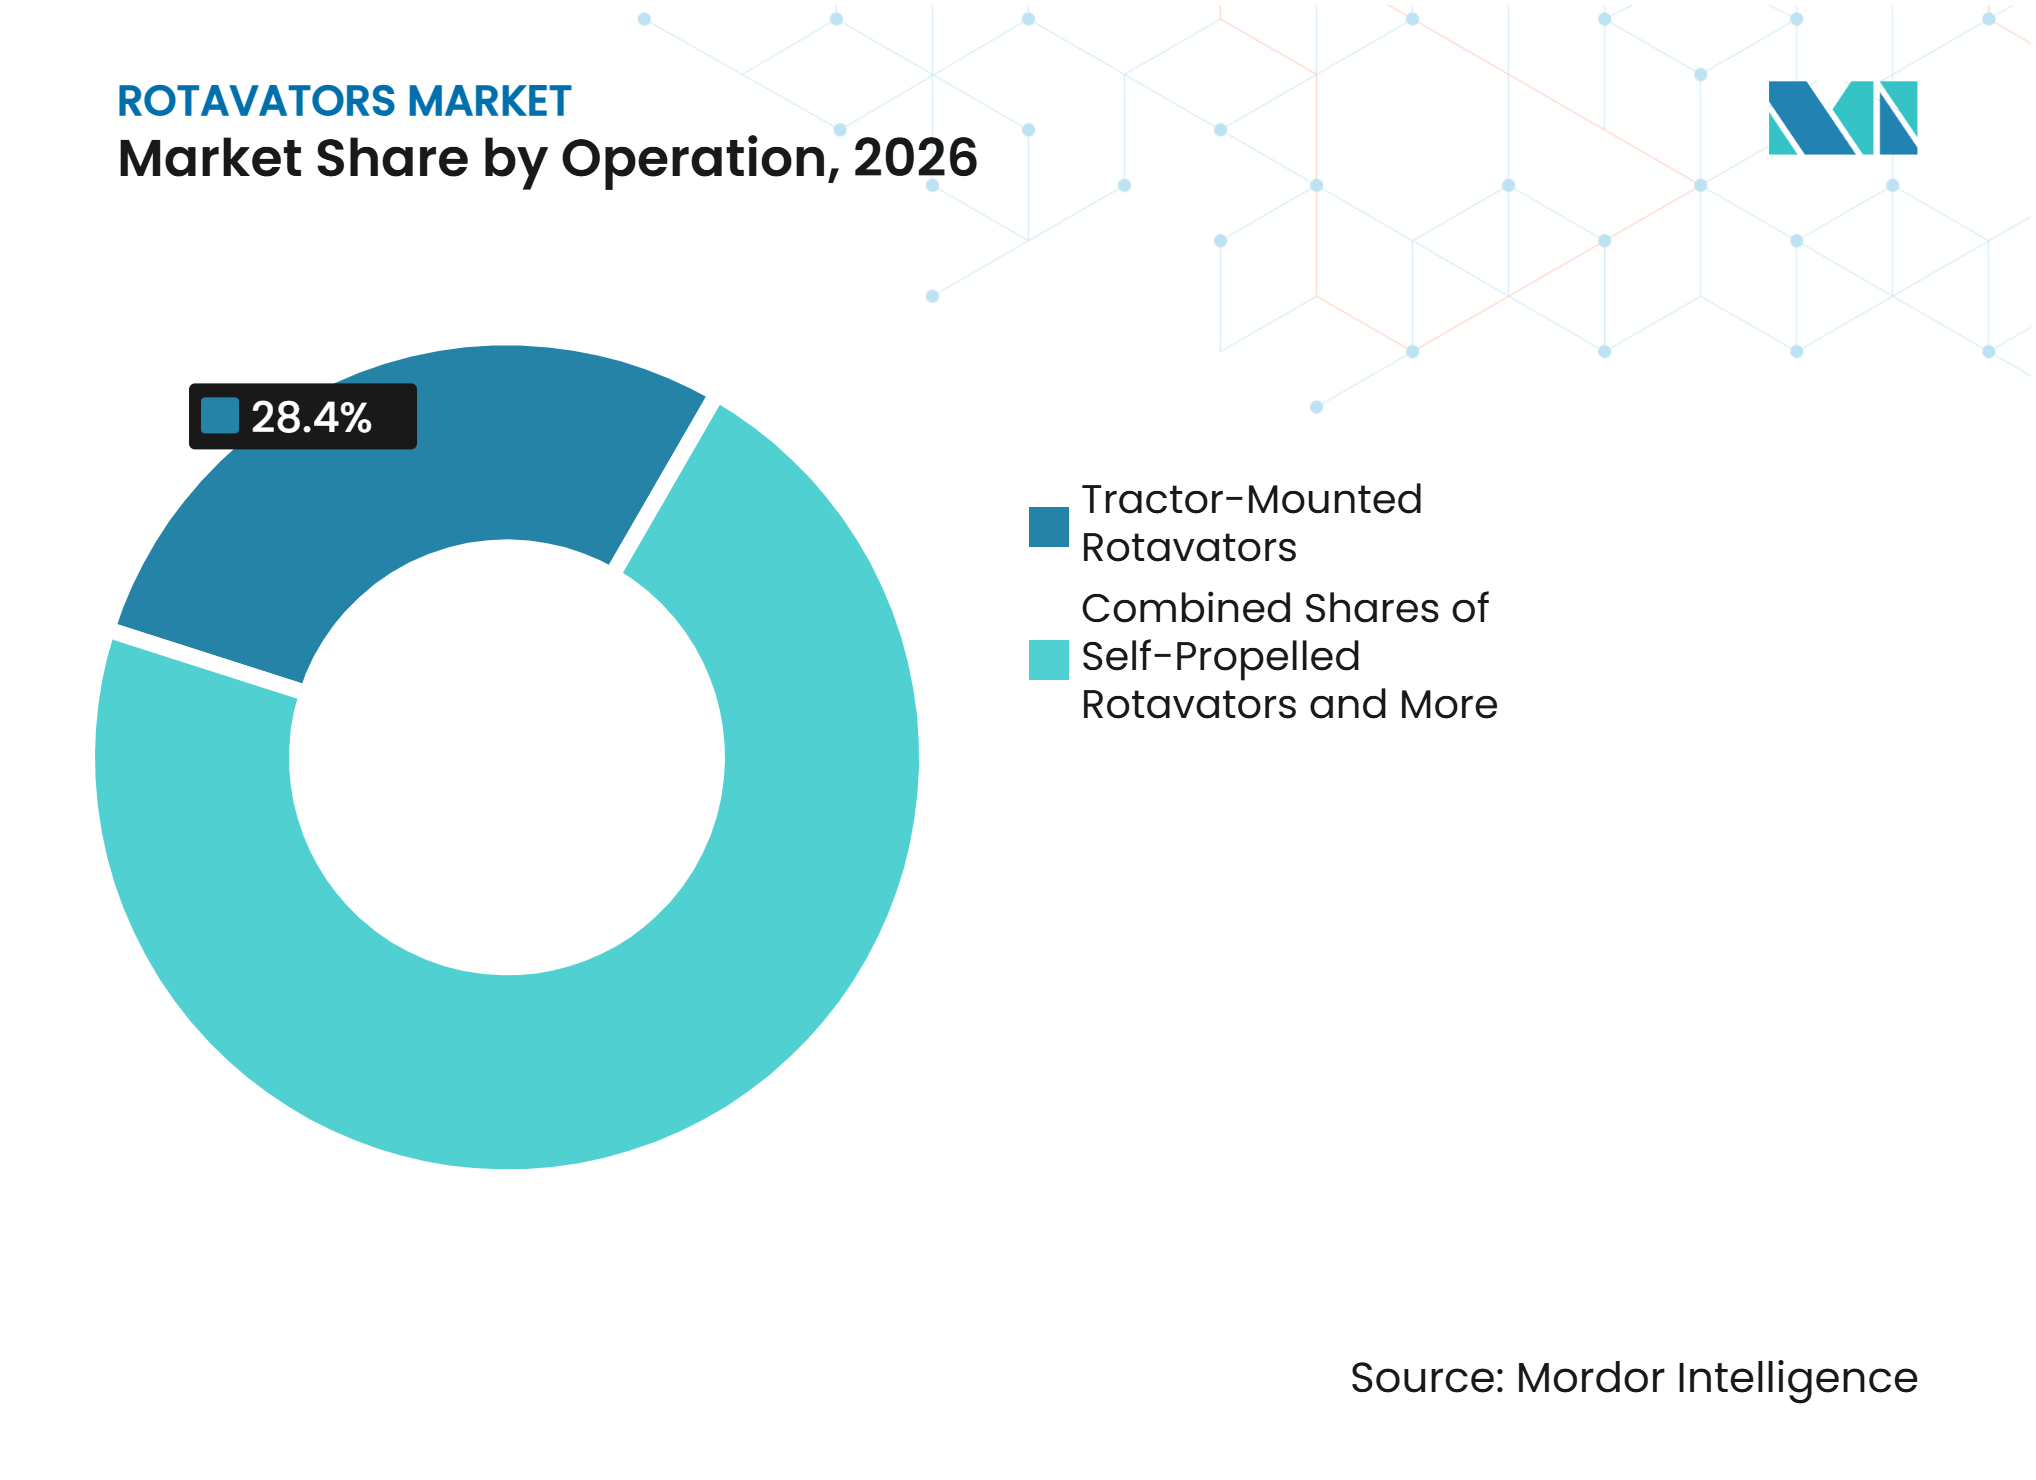
Por operación, los Rotavators Montados en Tractor fueron el segmento más grande con una participación del 28,4% en 2026, mientras que los Rotavators Autopropulsados son el segmento de más rápido crecimiento con una CAGR proyectada del 9,1% hasta 2032.
-
Por usuario final, las Granjas Medianas fueron el segmento más grande con una participación del 32,3% en 2026, mientras que los Servicios de Alquiler y los Centros de Contratación Personalizada son los segmentos de más rápido crecimiento con una CAGR proyectada del 8,9% hasta 2032.
-
Por geografía, Asia-Pacífico fue el segmento más grande, con el 55,8% de la participación del Mercado de Rotavators en 2026, mientras que Europa es el segmento de más rápido crecimiento, con una CAGR proyectada del 8,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Rotavators*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mecanización Agrícola y Ventanas de Siembra más Estrechas | +1.2% | Global, concentrado en Asia del Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Subsidios Gubernamentales y Acceso a la Contratación Personalizada | +1.1% | Asia del Sur, Asia Oriental y mercados africanos emergentes | Mediano plazo (2-4 años) |
| Incorporación de Residuos de Cultivos y Restricciones a la Quema de Rastrojos | +0.9% | India, China y Europa | Mediano plazo (2-4 años) |
| Integración de Tractores e Implementos con Controles de Precisión | +0.8% | América del Norte, Europa Occidental y Asia Oriental | Mediano plazo (2-4 años) |
| Rotavators Digitales que Optimizan la Velocidad del Tractor y el Consumo de Combustible | +0.7% | Europa, América del Norte y mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| El Cultivo Múltiple de Ventana Corta Crea Demanda de Labranza en un Solo Pase | +0.6% | Sudeste Asiático y Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mecanización Agrícola y Ventanas de Siembra más Estrechas
La escasez de mano de obra es un impulsor persistente de la adopción de rotavators, pero el tiempo limitado entre ciclos de cultivo suele ser el desencadenante de compra más inmediato, ya que afecta directamente si el próximo cultivo puede sembrarse según lo programado. En los sistemas de arroz y trigo, la cosecha y la siembra pueden estar separadas por solo 10 a 15 días en el norte de India, dejando poca capacidad para múltiples pases de campo o acceso retrasado a mano de obra contratada. Los equipos montados en tractor ayudan a los agricultores a preparar una cama de siembra fina sin requerir un pase de labranza separado, haciendo que el tiempo disponible del tractor sea más productivo tanto para los propietarios como para los operadores de Centros de Contratación Personalizada. Un estudio de 2025 sobre la demanda de implementos agrícolas en Madhya Pradesh reportó una tendencia al alza en la adopción de rotavators vinculada a la escasez de mano de obra y los cambios en los patrones de cultivo, en lugar de un cambio temporal en la preferencia de equipos. El estudio indica que la demanda puede continuar más allá de un ciclo de subsidio único porque el equipo aborda presiones operativas rutinarias durante cada temporada de siembra. La Organización de las Naciones Unidas para la Alimentación y la Agricultura y la Organización para la Cooperación y el Desarrollo Económicos esperan que las mejoras de productividad, en lugar de la expansión de tierras, impulsen el crecimiento de la producción agrícola en Asia y África, respaldando el interés continuo en la preparación mecanizada oportuna de campos.
Subsidios Gubernamentales y Acceso a la Contratación Personalizada
Los programas de apoyo público y los Centros de Contratación Personalizada, abreviados como CHC, convierten el interés en la mecanización en acceso a equipos prácticos para las granjas que no pueden absorber el costo total de propiedad. Las directrices revisadas de la Submisión sobre Mecanización Agrícola de India para 2025 proporcionan asistencia financiera del 40%-50% para compras elegibles de rotavators, reduciendo la carga financiera inicial para los solicitantes elegibles. La tasa de apoyo más alta está disponible para agricultores pequeños, marginales, mujeres y de Casta Programada o Tribu Programada bajo las condiciones de elegibilidad establecidas[1]. Los CHC separan el uso del equipo de la propiedad, permitiendo a las pequeñas granjas contratar maquinaria para la corta ventana de campo que más importa, evitando una compra que podría estar subutilizada durante gran parte del año. Este modelo también crea demanda recurrente de servicios, repuestos y unidades de reemplazo porque el equipo se utiliza en múltiples granjas en lugar de solo una. La política agrícola de China para 2025 prioriza de manera similar la maquinaria agrícola de alto rendimiento e inteligente, proporcionando apoyo directo de adquisición a los hogares agrícolas.
Incorporación de Residuos de Cultivos y Restricciones a la Quema de Rastrojos
Las restricciones a la quema de residuos en campo abierto están respaldando la demanda de modelos que pican y mezclan los rastrojos en el suelo en un solo pase, especialmente donde los agricultores deben actuar rápidamente después de la cosecha de arroz. La Comisión para la Gestión de la Calidad del Aire de India emitió la Dirección N.° 95 en octubre de 2025, fortaleciendo la responsabilidad en la aplicación de la prohibición de quema de rastrojos de arroz en Punjab, Haryana y distritos cercanos. Esta dirección regulatoria hace que los equipos de gestión de residuos sean más relevantes para los agricultores y proveedores de servicios porque la máquina puede completar la incorporación de residuos y la preparación del suelo dentro del mismo período de trabajo. Un artículo de investigación de 2025 encontró que la prohibición redujo el número de incendios en un 30% en relación con la media anterior a la prohibición, aunque su efecto se debilitó cuando la aplicación disminuyó[2]. El hallazgo muestra por qué la aplicación consistente es importante para la demanda sostenida de equipos y por qué los fabricantes se benefician cuando las redes de servicio locales están listas durante la temporada posterior a la cosecha. Las normas de residuos de cultivos de la Provincia de Hunan, vigentes desde marzo de 2025, dan prioridad a devolver la paja a los campos y apoyan la labranza rotatoria mecanizada para ese propósito.
Integración de Tractores e Implementos con Controles de Precisión
La electrónica que conecta el implemento al tractor está cambiando el papel del rotavator en la agricultura de precisión, llevándolo más allá de un accesorio mecánico independiente. ISOBUS, un estándar de comunicación internacional para equipos agrícolas, admite el intercambio de datos entre tractores e implementos compatibles y puede simplificar la forma en que los operadores controlan el trabajo de campo. El control de profundidad vinculado al Sistema de Posicionamiento Global y el ajuste automático de velocidad pueden ayudar a los operadores a adaptar la configuración de labranza a las condiciones cambiantes del suelo, lo cual es útil donde el consumo de combustible y la consistencia del campo se monitorean de cerca. Estas funciones están más desarrolladas en Europa Occidental y América del Norte, donde los equipos de potencia media y alta se utilizan comúnmente en sistemas de precisión y plataformas de datos agrícolas. La compatibilidad con una terminal de tractor y software de gestión agrícola puede influir en las decisiones de reemplazo con tanta fuerza como la marca del equipo cuando una granja busca evitar sistemas desconectados. El Mercado de Rotavators recompensa por tanto a los fabricantes que pueden proporcionar electrónica de estándar abierto, soporte práctico de configuración y distribuidores capaces de dar servicio al sistema combinado de tractor e implemento.
Análisis del Impacto de las Restricciones del Mercado de Rotavators*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Financiamiento Débil para Pequeños Agricultores | -0.9% | África Subsahariana, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Desgaste de Cuchillas, Rodamientos e Hidráulica Durante el Uso en Temporada Alta | -0.5% | Global, especialmente en áreas con cobertura limitada de distribuidores | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Estructura del Suelo y la Retención de Humedad por la Labranza Intensiva | -0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Brechas en el Servicio Rural y Escasez de Operadores Calificados | -0.4% | África Subsahariana, Sudeste Asiático interior y Asia del Sur montañosa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Financiamiento Débil para Pequeños Agricultores
El precio de compra de un rotavator montado en tractor de especificación media puede superar varias veces el ingreso neto anual de un hogar agrícola marginal en India o Bangladesh, lo que hace que la propiedad sea una decisión difícil incluso cuando el equipo podría mejorar la puntualidad. Un estudio de 2025 en el norte de Bangladesh encontró que el 56,8% de los hogares encuestados habían adoptado un rotavator, mientras que la adopción de otras maquinarias de precisión se mantuvo por debajo del 2,5%, lo que muestra que las granjas toman decisiones selectivas basadas en el valor práctico inmediato. Los resultados apuntan a la adopción de equipos basada en el costo y los beneficios operativos en lugar de la adopción generalizada de toda la tecnología disponible. El financiamiento agrícola limitado, la documentación deficiente y los requisitos de garantía agravan el problema en muchos mercados africanos donde el crédito formal es más difícil de obtener. Los subsidios reducen el costo de compra, pero pueden no eliminar la necesidad de crédito asequible, seguros y condiciones de pago predecibles. Los CHC ofrecen una alternativa práctica, aunque su disponibilidad sigue siendo desigual fuera de los centros de distrito y puede no coincidir con la fecha de campo requerida por cada agricultor.
Desgaste de Cuchillas, Rodamientos e Hidráulica Durante el Uso en Temporada Alta
Los rotavators trabajan bajo alta tensión cuando la cosecha y la siembra ocurren muy juntas, dejando poco margen para el mantenimiento prolongado o los retrasos en la obtención de repuestos. El suelo húmedo, los residuos densos y la carga excesiva pueden acelerar el desgaste de cuchillas, rodamientos y sistemas hidráulicos, especialmente cuando el equipo es utilizado continuamente por un operador de alquiler. Una falla durante una corta ventana de siembra puede dejar a una granja sin tiempo suficiente para terminar la preparación antes de que deba sembrarse el próximo cultivo. Los repuestos y el trabajo de reparación pueden hacer que el costo total de propiedad sea sustancial durante varios años de operación intensiva, incluso cuando el precio del equipo original parecía manejable. La restricción es más aguda en áreas donde los distribuidores autorizados y los repuestos genuinos no están fácilmente disponibles, ya que los retrasos en el transporte y los pedidos pueden convertir una reparación menor en varios días de campo perdidos. Los fabricantes con inventarios locales de repuestos, técnicos capacitados y herramientas de monitoreo de condición están mejor posicionados para limitar este riesgo y fortalecer el valor de su equipo después de la venta original.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Modelos Estándar Siguen Siendo los Más Grandes Mientras que los Equipos de Alta Potencia Crecen Más RápidoLos Rotavators Estándar representaron el 44,3% de la participación del mercado de Rotavators en 2026, convirtiéndolos en el segmento de producto más grande. Su perfil de costo y operación se adapta a las explotaciones de 1 a 5 hectáreas que constituyen una gran parte de la actividad agrícola en Asia del Sur y el Sudeste Asiático. Los anchos de trabajo de 4 a 6 pies y la compatibilidad con tractores de 35 a 60 caballos de fuerza permiten que el equipo se utilice en una variedad de condiciones de suelo y ciclos de cultivo. El diseño familiar de cuchillas también hace que el mantenimiento rutinario sea más manejable para los operadores locales, distribuidores y flotas de alquiler. Los agricultores individuales y los Centros de Contratación Personalizada seleccionan estos productos cuando necesitan una preparación confiable de la cama de siembra sin los requisitos de potencia, precio y transporte asociados con productos de alta potencia más anchos.
Los Mini Rotavators siguen siendo relevantes para pequeñas parcelas, sistemas de arroz en terrazas y ubicaciones donde las pendientes o los límites estrechos del campo restringen el acceso del tractor. Japón, Vietnam y Nepal proporcionan entornos en los que estos productos compactos pueden abordar condiciones de campo que los equipos estándar no pueden manejar fácilmente. Un estudio de 2025 sobre granjas de trigo en Nepal encontró que el 85,8% de los agricultores encuestados usaban rotavators para la preparación de la tierra, y los equipos compactos eran importantes en las zonas montañosas. Los Rotavators de Alta Potencia son el segmento de producto de más rápido crecimiento, con el tamaño del Mercado de Rotavators para este segmento proyectado para crecer a una CAGR del 7,6% hasta 2032. Mahindra and Mahindra Ltd. lanzó las series Mahavator y Mahavator HD en marzo de 2026, cubriendo modelos de 4 a 9 pies e incluyendo una variante inteligente Tez-e con conectividad Bluetooth para el uso de datos de campo[3].


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Potencia:
Los Equipos de Potencia Media Son los Más Grandes y los de Alta Potencia Son los de Más Rápido CrecimientoEl rango de 20 a 50 caballos de fuerza representó el 41,7% de la participación del mercado de Rotavators en 2026, convirtiéndolo en el segmento de potencia más grande. Coincide con las flotas de tractores de 35 a 55 caballos de fuerza que son comunes en India, China y el Sudeste Asiático. Los equipos en este rango pueden preparar campos de arroz húmedo, cereales y vegetales sin las exigencias de adquisición y operación de un tractor comercial grande. Cubre rotavators estándar y de potencia media comúnmente seleccionados por agricultores individuales y Centros de Contratación Personalizada. Este equilibrio de cobertura de campo, consumo de combustible, compatibilidad con tractores y costo de compra respalda un uso amplio donde los tamaños promedio de las granjas son moderados.
Los productos por debajo de 20 caballos de fuerza sirven a tractores compactos y motocultures utilizados en horticultura, terrazas y pequeñas parcelas. La producción de implementos agrícolas de Japón aumentó un 11,8% interanual en 2025, reflejando la demanda continua de reemplazo en categorías de equipos de preparación de suelo más pequeños. Los productos por encima de 50 caballos de fuerza son el segmento de más rápido crecimiento, con el tamaño del Mercado de Rotavators proyectado para crecer a una CAGR del 8,2% hasta 2032. Los tractores grandes se emparejan cada vez más con rotavators de alta potencia de 8 a 12 pies para trabajo en un solo pase en campos de cereales y oleaginosas en Europa del Este, Australia, Brasil y otros entornos de granjas grandes. Las directrices de mecanización de India para 2025 apoyan rotavators de hasta 9 pies, facilitando la comparación entre productos de alto rendimiento y de potencia media para la adquisición de Centros de Contratación Personalizada.
Por Operación:
Los Productos Montados en Tractor Son los Más Grandes y los Autopropulsados Son los de Más Rápido CrecimientoLos Rotavators Montados en Tractor representaron el 28,4% de la participación del Mercado de Rotavators en 2026, convirtiéndolos en la categoría operativa más grande. Su posición refleja una base establecida de tractores propios y alquilados en los principales mercados agrícolas. Las configuraciones de toma de fuerza (TDF) ofrecen a los agricultores un método familiar para usar un implemento dentro del rango de caballos de fuerza apropiado del tractor. El mismo tractor puede manejar la preparación del campo y otros trabajos, mejorando la utilización de un activo ya poseído o alquilado. Estas ventajas operativas mantienen los sistemas montados en tractor como importantes para los propietarios de granjas, proveedores de servicios y flotas de alquiler que valoran las combinaciones de equipos sencillas.
Los Rotavators Autopropulsados son el segmento de más rápido crecimiento, con una CAGR proyectada del 9,1% hasta 2032. Las grandes granjas en Europa y América del Norte están considerando productos autónomos y semiautónomos para reducir la dependencia de mano de obra durante cortas ventanas operativas. En Asia, los cultivadores eléctricos de marcha a pie sirven a una necesidad separada entre las pequeñas granjas y en paisajes en terrazas donde los equipos más grandes son menos prácticos. La Universidad Agrícola de China informó en 2025 que un microcultivador eléctrico logró una profundidad promedio de 122,3 milímetros y un ancho de 703,1 milímetros, cumpliendo con los estándares de rendimiento para rotavators pequeños y medianos. Los equipos eléctricos y los productos manuales sirven en consecuencia a diferentes partes del Mercado de Rotavators, mientras que las normas europeas de suelo pueden fomentar el uso de sistemas de precisión que limiten las perturbaciones innecesarias.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Granjas Medianas Son las Más Grandes y los Servicios de Alquiler y Centros de Contratación Personalizada Son los de Más Rápido CrecimientoLas Granjas Medianas representaron una participación del 32,3% en 2026, convirtiéndolas en el segmento de usuario final más grande. Las explotaciones de 5 a 50 hectáreas a menudo pueden respaldar la propiedad individual cuando su carga de trabajo estacional crea un uso suficiente del equipo. Los patrones de doble cultivo mejoran el caso para la propiedad porque los rotavators pueden usarse repetidamente durante el mismo año. Estas granjas también tienden a tener capacidad de tractor adecuada para implementos estándar y de alta potencia. Las grandes granjas comerciales generalmente eligen modelos de corte ancho para una cobertura más rápida, mientras que los pequeños agricultores siguen siendo más dependientes del acceso al alquiler que de la propiedad.
Los Servicios de Alquiler y los Centros de Contratación Personalizada son el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 8,9% hasta 2032. Su modelo distribuye el costo de una máquina entre muchos usuarios y puede dar a las granjas sensibles al precio acceso al equipo cuando más lo necesitan. Los operadores priorizan el consumo de combustible, la disponibilidad de repuestos, el tiempo de respuesta de reparación y el tiempo de actividad porque estos factores determinan si la flota puede atender a múltiples granjas dentro de una temporada corta. Este comportamiento del comprador hace que el Mercado de Rotavators sea más atractivo para los proveedores que combinan equipos con redes de servicio confiables. La programación de flotas, el monitoreo digital y el mantenimiento preventivo son cada vez más relevantes a medida que las operaciones de alquiler se formalizan más.
Análisis Geográfico
Asia-Pacífico: Las Amplias Necesidades de Mecanización Respaldan la Posición Regional más Grande
Asia-Pacífico representó el 55,8% de la participación del Mercado de Rotavators en 2026 y fue la geografía más grande. India y China respaldan esta posición a través de sistemas de cultivo intensivo, grandes poblaciones de pequeños agricultores y programas nacionales que promueven la mecanización. Las directrices de la Submisión sobre Mecanización Agrícola de India para 2025 proporcionan apoyo elegible para compras individuales y Centros de Contratación Personalizada. La política de China para 2025 prioriza la maquinaria inteligente y de alto rendimiento, incluido el apoyo para la adquisición de los hogares agrícolas. Vietnam e Indonesia ofrecen espacio para el crecimiento a medida que los productores de arroz reemplazan los pases repetidos con la preparación de campo en un solo pase.
Japón sigue siendo un mercado de reemplazo, donde la demanda de equipos está respaldada por una flota agrícola envejecida y la inversión continua en maquinaria pequeña apropiada. Los datos de la Asociación Japonesa de Fabricantes de Maquinaria Agrícola mostraron un crecimiento interanual del 11,8% en la producción total de implementos en 2025. Australia respalda un patrón diferente de demanda porque las grandes granjas de cereales utilizan equipos con más de 50 caballos de fuerza para una cobertura más amplia. En toda la región, el cambio continuo de la propiedad individual al acceso compartido amplía la base de clientes más allá de los agricultores que pueden comprar implementos directamente. La combinación de subsidios, servicios de alquiler y diversas estructuras agrícolas mantiene variadas las necesidades de productos dentro del Mercado de Rotavators.
Europa: Los Requisitos Regulatorios Respaldan el Crecimiento Regional más Rápido
Europa es la región de más rápido crecimiento, con el tamaño del Mercado de Rotavators proyectado para crecer a una CAGR del 8,7% hasta 2032. La Política Agrícola Común de la Unión Europea y las Buenas Condiciones Agrícolas y Medioambientales influyen en las decisiones de equipos en las granjas que reciben pagos. Las Buenas Condiciones Agrícolas y Medioambientales 3 aborda las restricciones a la quema de rastrojos, y las Buenas Condiciones Agrícolas y Medioambientales 6 cubre la cobertura mínima del suelo. Estos requisitos respaldan equipos de pase superficial e incorporación de residuos que pueden gestionar la materia orgánica mientras protegen la condición del suelo. Esta influencia regulatoria desplaza la atención desde la labranza convencional profunda hacia la preparación de campo controlada y precisa.
Alemania, Francia e Italia siguen siendo mercados importantes para equipos de precisión premium. Polonia, Hungría y la República Checa también están ganando relevancia a medida que surgen unidades operativas más grandes a través de la consolidación agrícola. Rusia respalda la demanda de equipos de alta potencia de corte ancho en grandes granjas comerciales de cereales, aunque las limitaciones de suministro pueden afectar el acceso a productos premium occidentales. El Reino Unido y España sostienen la demanda a través de sistemas mixtos de ganadería y cereales. El cumplimiento de los requisitos de la Unión Europea y el enfoque más amplio en el monitoreo del suelo crean una razón para reemplazar equipos más antiguos con productos más adecuados para operaciones de baja perturbación.
América del Norte, América del Sur, Oriente Medio y África: Los Requisitos Distintos de Equipos Moldean la Demanda
América del Norte es una geografía madura donde las grandes granjas evalúan los equipos en parte por su capacidad para trabajar con plataformas de agricultura de precisión. Las prácticas de labranza en franjas y sin labranza moderan la demanda de productos convencionales y respaldan el interés en diseños híbridos de gestión de residuos. México difiere de los Estados Unidos y Canadá en que las granjas más pequeñas de vegetales y cereales comúnmente usan equipos de 20 a 50 caballos de fuerza. Brasil y Argentina utilizan equipos de alta potencia para la preparación de campos de soja y caña de azúcar, mientras que la base de cereales y vegetales de Turquía respalda una demanda constante de implementos montados en tractor. Sudáfrica tiene una base agrícola comercial más establecida, pero Nigeria y Egipto se encuentran en las primeras etapas de mecanización, donde el financiamiento, el acceso a la tecnología y la capacidad de servicio darán forma a la adopción.
Panorama Competitivo
Concentración del Mercado
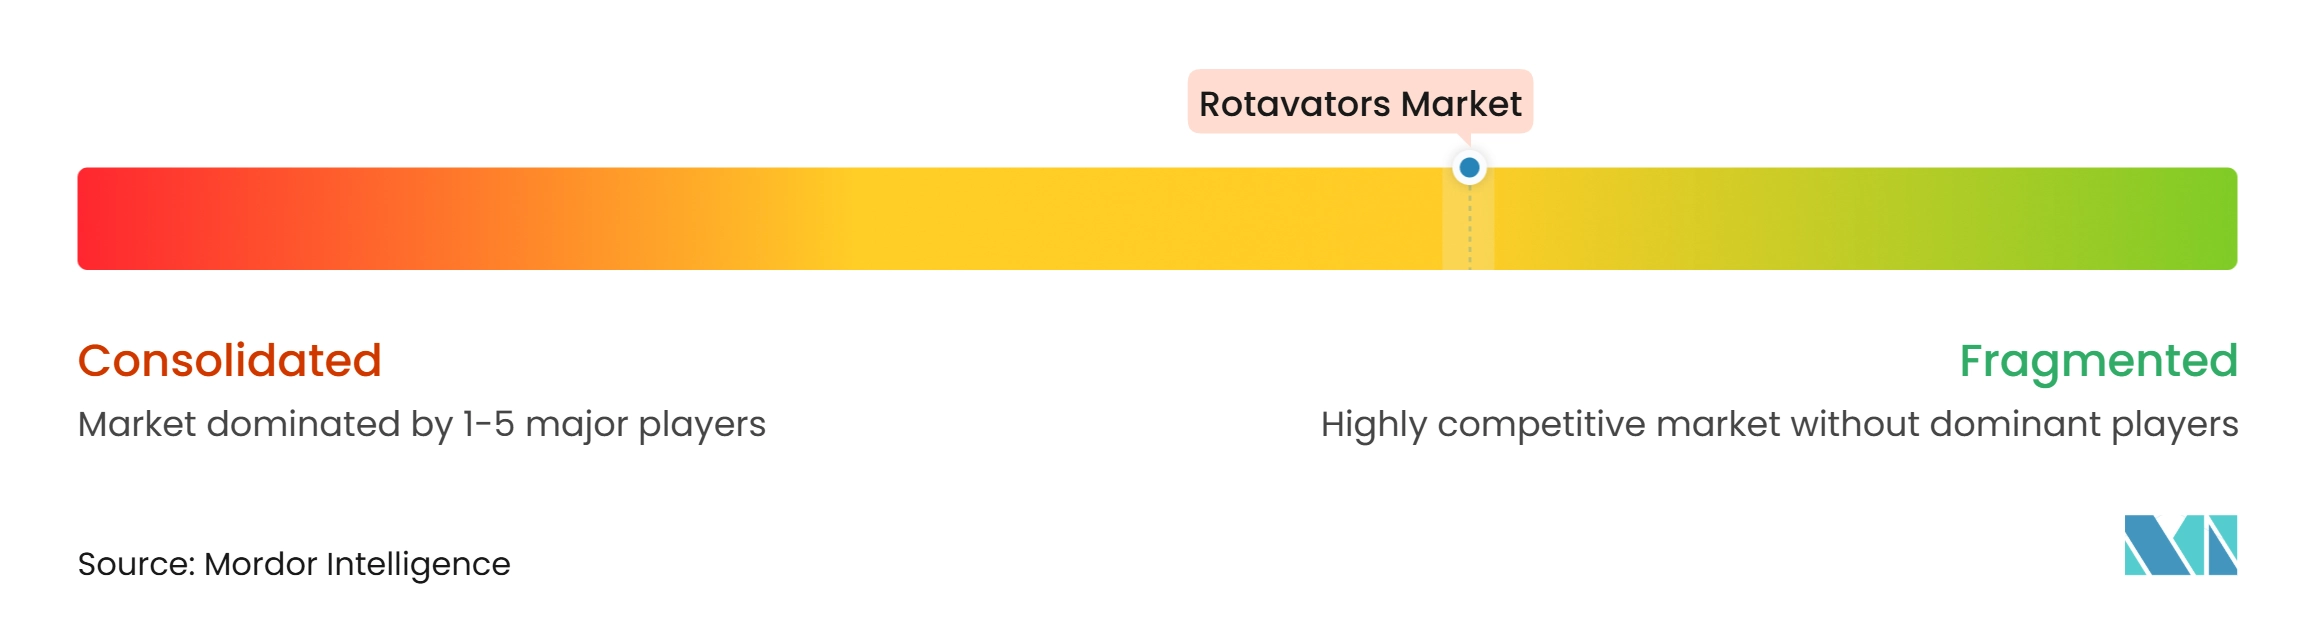
El Mercado de Rotavators está moderadamente fragmentado, con fabricantes de equipos originales agrícolas globales que compiten junto a productores especializados de implementos y proveedores regionales. Los participantes clave en la industria de los rotavators incluyen Mahindra and Mahindra Ltd., Kubota Corporation, Deere & Company, CNH Industrial N.V., AGCO Corporation, MASCHIO GASPARDO S.p.A., Tirth Agro Technology Private Limited, Foton Lovol International Heavy Industry Co., Ltd. y YTO Group Corporation. Los grandes fabricantes de equipos originales se benefician de una cobertura de distribuidores establecida, opciones de financiamiento y carteras de maquinaria más amplias. Estas capacidades son relevantes en las adquisiciones de Centros de Contratación Personalizada, donde los compradores pueden obtener tractores, implementos, acuerdos de mantenimiento y soporte de servicio a través del mismo proveedor. Los fabricantes especializados compiten mediante productos diseñados para usos en cultivos de hortalizas, cereales, viñedos y otros.
MASCHIO GASPARDO S.p.A. ofrece configuraciones de productos para estos usos, lo que le permite atender aplicaciones agrícolas especializadas que los fabricantes de tractores más amplios pueden abordar de manera menos directa. La conectividad de los productos también se está convirtiendo en una base significativa de competencia en la industria de los rotavators. Los controles compatibles con ISOBUS, el ajuste automático de velocidad y los datos de los equipos pueden facilitar el uso de un rotavator con un sistema de agricultura de precisión. Mahindra and Mahindra Ltd. introdujo el rotavator inteligente Tez-e con conectividad de datos de campo basada en Bluetooth en marzo de 2026. GRIMME Landmaschinenfabrik GmbH and Co. KG lanzó el cultivador rotativo GF 400 en septiembre de 2025 con un rotor rediseñado, nueva geometría de dientes, un sistema de cambio rápido de dientes y un bastidor optimizado en peso.
CLAAS KGaA mbH profundizó su colaboración con AgXeed en 2025, ampliando su trabajo en soluciones autónomas integradas con el ecosistema digital CLAAS connect. Los sistemas autónomos y semiautónomos crean una oportunidad en Europa Occidental y América del Norte, mientras que los productos eléctricos compactos abordan las parcelas y terrazas más pequeñas de Asia. La norma ISO 11684, los requisitos de conformidad de la Unión Europea y la certificación de la Oficina de Normas de la India bajo la Orden de Control de Calidad de Implementos Agrícolas de India afectan el acceso al mercado y las adquisiciones vinculadas a subsidios. Estos requisitos de cumplimiento pueden elevar las barreras para los nuevos proveedores, pero el rango reportado de participantes respalda una estructura competitiva en la industria de los rotavators, en lugar del control por parte de pocas empresas.
Líderes de la Industria de Rotavators
-
Mahindra & Mahindra Ltd.
-
Kubota Corporation
-
Deere & Company
-
MASCHIO GASPARDO S.p.A.
-
Tirth Agro Technology Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rotavators Empresas cubiertas en este informe
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- Deere & Company
- MASCHIO GASPARDO S.p.A.
- Tirth Agro Technology Private Limited
- Tractors and Farm Equipment Limited
- CNH Industrial N.V.
- AGCO Corporation
- Yanmar Holdings Co., Ltd.
- CLAAS KGaA mbH
- SDF S.p.A.
- Bucher Industries AG
- Foton Lovol International Heavy Industry Co., Ltd.
- YTO Group Corporation
- Escorts Kubota Limited
Desarrollos recientes de la industria en Mercado de Rotavators
- Marzo de 2026: Mahindra and Mahindra Ltd. lanzó las series de rotavators Mahavator y Mahavator HD en la categoría de alta potencia de 4 a 9 pies desde sus instalaciones de fabricación en Nabha, Punjab, y Zaheerabad, Telangana. La empresa también introdujo el Rotavator Inteligente Tez-e con conectividad de datos de campo Bluetooth patentada.
- Septiembre de 2025: GRIMME Landmaschinenfabrik GmbH and Co. KG lanzó el cultivador rotatorio GF 400 de nueva generación con su concepto Go-Clean en Agritechnica 2025. El producto incluye un rotor rediseñado, nueva geometría de dientes, un sistema de cambio rápido de dientes y un bastidor optimizado en peso que reduce los requisitos de fuerza de accionamiento.
- Abril de 2025: El Instituto Central de Investigación de Ingeniería Mecánica de India, abreviado como CSIR-CMERI, presentó el E-Tractor y el E-Tiller en Ludhiana durante una campaña de demostración en 11 ciudades. El equipo fue diseñado para pequeños y marginales agricultores y enfatizó cero emisiones, baja vibración y ergonomía.
Alcance del Informe Global del Mercado de Rotavators
Los rotavators son implementos agrícolas que rompen, pulverizan y mezclan el suelo utilizando cuchillas giratorias. Preparan una cama de siembra fina, incorporan residuos de cultivos y mejoran las condiciones del suelo para la siembra, reduciendo al mismo tiempo la necesidad de múltiples operaciones de labranza.
El Mercado de Rotavators está Segmentado por Tipo de Producto (Rotavators Estándar, Mini y de Alta Potencia), Rango de Potencia (Por Debajo de 20 HP, 20–50 HP, Por Encima de 50 HP), Operación (Montado en Tractor, Autopropulsado, Eléctrico, Manual), Usuario Final (Pequeños Agricultores, Granjas Medianas, Grandes Granjas Comerciales, Proveedores de Servicios de Equipos Agrícolas, Servicios de Alquiler y Centros de Contratación Personalizada) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Rotavators Estándar |
| Mini Rotavators |
| Rotavators de Alta Potencia |
| Por Debajo de 20 HP |
| 20 a 50 HP |
| Por Encima de 50 HP |
| Rotavators Montados en Tractor |
| Rotavators Autopropulsados |
| Rotavators Eléctricos |
| Rotavators Manuales |
| Pequeños Agricultores |
| Granjas Medianas |
| Grandes Granjas Comerciales |
| Proveedores de Servicios de Equipos Agrícolas |
| Servicios de Alquiler y Centros de Contratación Personalizada |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Producto | Rotavators Estándar | |
| Mini Rotavators | ||
| Rotavators de Alta Potencia | ||
| Por Rango de Potencia | Por Debajo de 20 HP | |
| 20 a 50 HP | ||
| Por Encima de 50 HP | ||
| Por Operación | Rotavators Montados en Tractor | |
| Rotavators Autopropulsados | ||
| Rotavators Eléctricos | ||
| Rotavators Manuales | ||
| Por Usuario Final | Pequeños Agricultores | |
| Granjas Medianas | ||
| Grandes Granjas Comerciales | ||
| Proveedores de Servicios de Equipos Agrícolas | ||
| Servicios de Alquiler y Centros de Contratación Personalizada | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los rotavators hasta 2032?
Se proyecta que el Mercado de Rotavators crecerá a una CAGR del 6,55% de 2027 a 2032, alcanzando los 4,80 mil millones de USD para 2032.
¿Qué tipo de producto de rotavator tiene la mayor participación?
Los Rotavators Estándar fueron el tipo de producto más grande, representando una participación del 44,3% en 2026.
¿Qué rango de potencia está creciendo más rápido para los rotavators?
Los equipos por encima de 50 caballos de fuerza son el rango de potencia de más rápido crecimiento, con una CAGR proyectada del 8,2% hasta 2032.
¿Por qué son importantes los Centros de Contratación Personalizada para la demanda de rotavators?
Los Centros de Contratación Personalizada permiten a las pequeñas granjas acceder a equipos sin comprarlos, al tiempo que crean demanda recurrente de servicio, repuestos y unidades de reemplazo.
¿Qué región lidera la demanda de rotavators?
Asia-Pacífico fue la región más grande con una participación del 55,8% en 2026, respaldada por el cultivo intensivo y los programas de mecanización.
¿Qué está limitando la adopción más amplia de rotavators?
Los altos costos iniciales, el financiamiento limitado para pequeños agricultores, las brechas en la cobertura de reparación y las preocupaciones sobre la labranza intensiva siguen siendo las principales restricciones.