
ロータベーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.49 十億米ドル |
| 市場規模 (2032) | 4.80 十億米ドル |
| 成長率 (2027 - 2032) | 6.55 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロータベーター市場分析
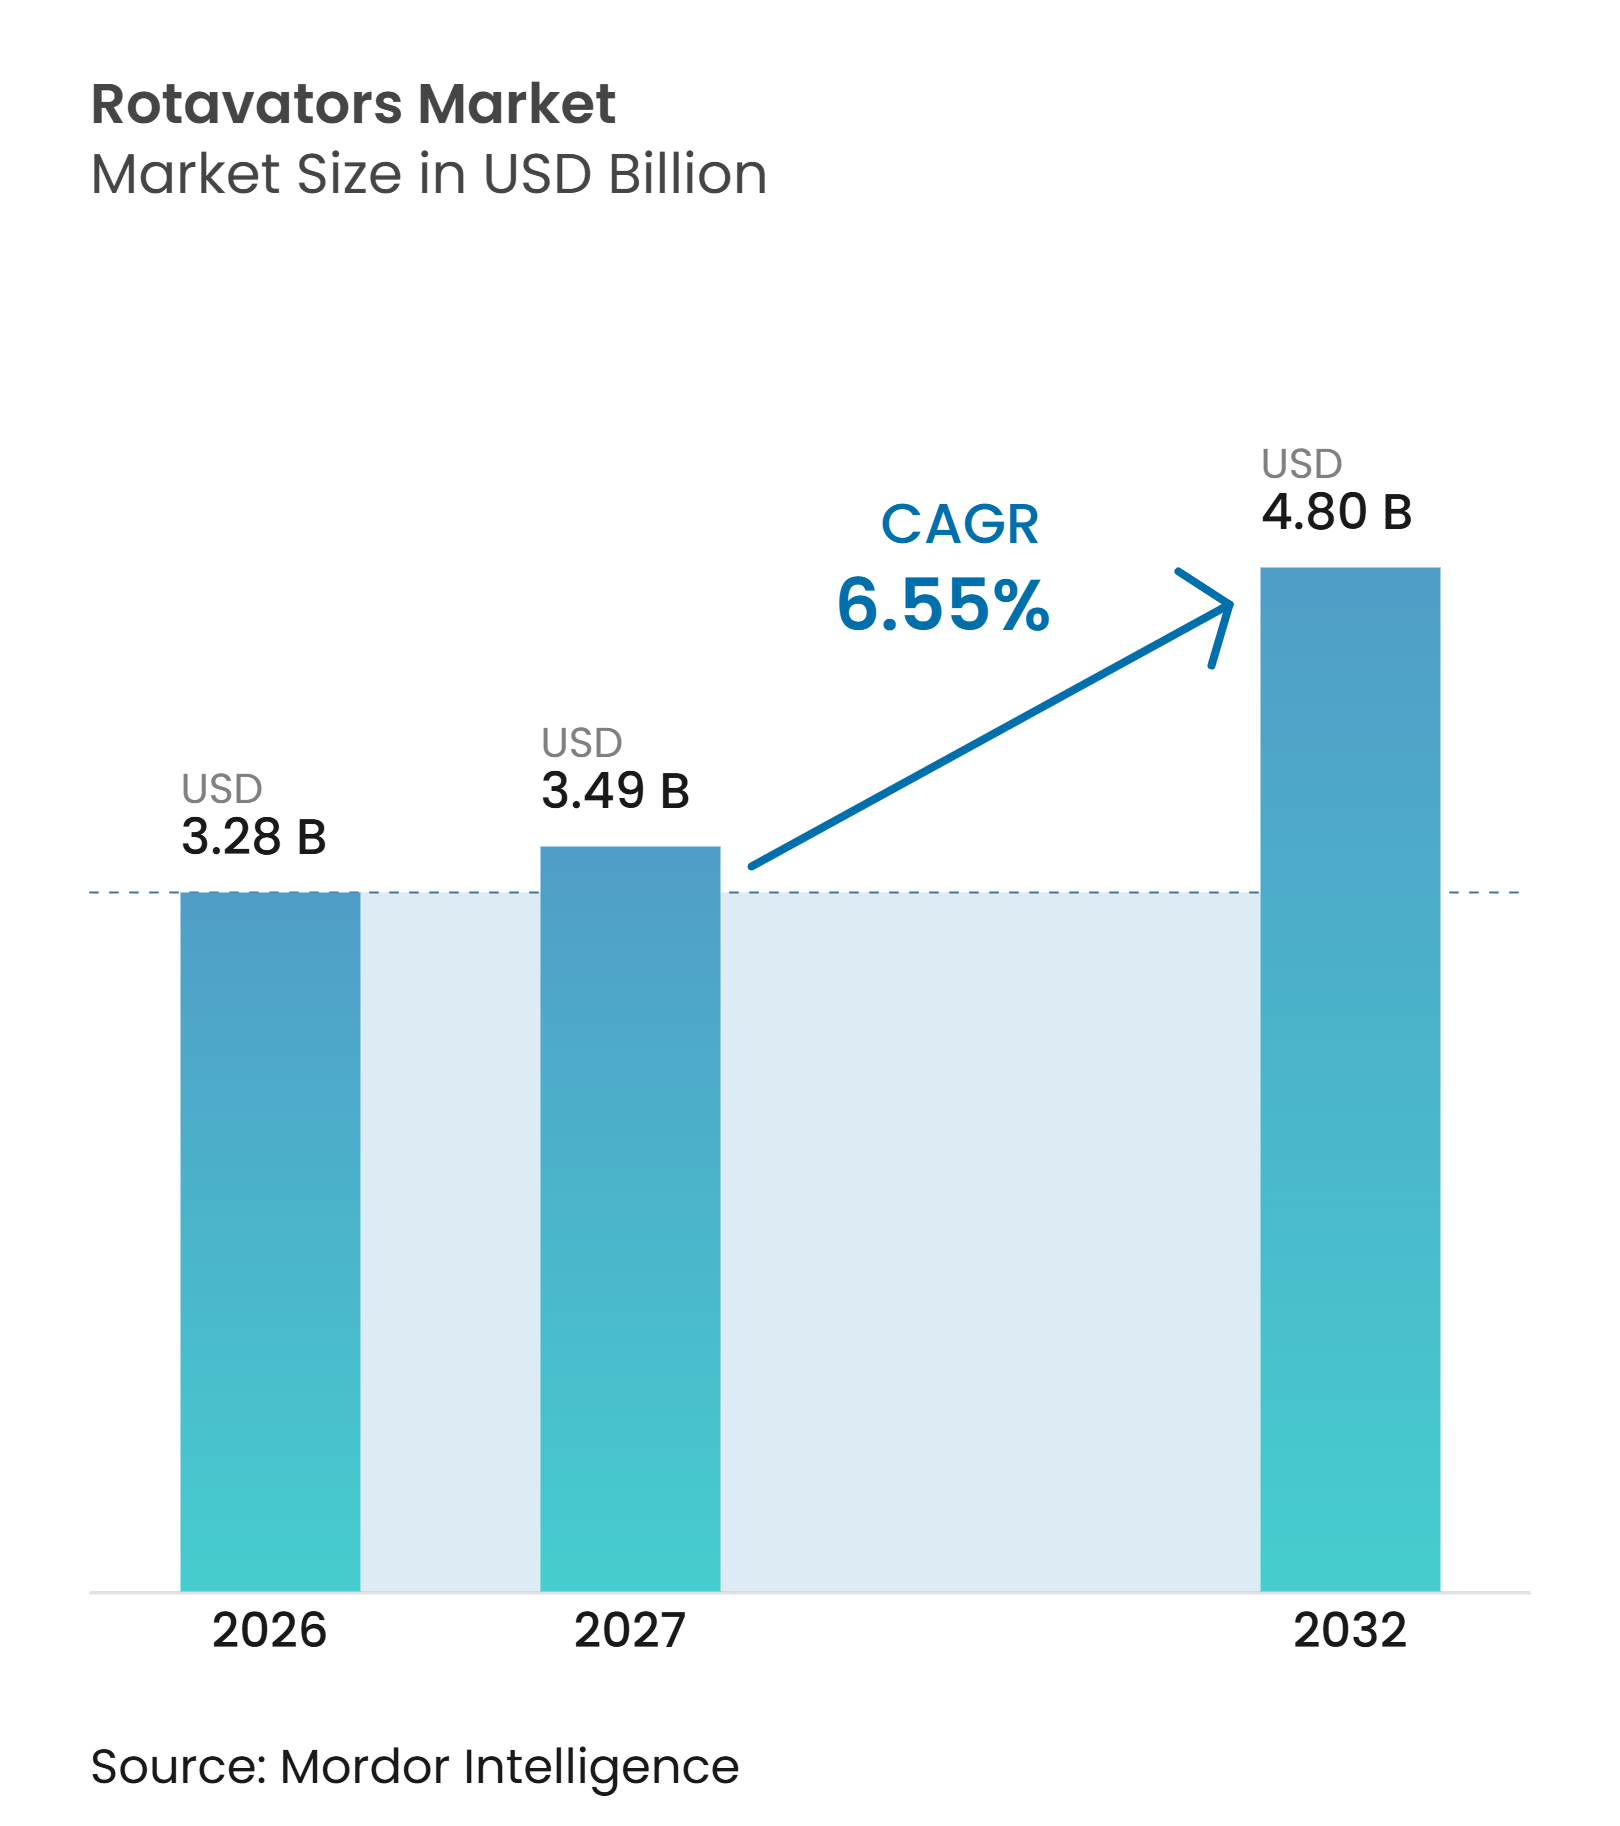
ロータベーター市場規模は2026年に32.8億米ドルと評価され、2027年の34.9億米ドルから2032年には48.0億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.55%です。農業労働コストの上昇と作付けスケジュールの逼迫により、ロータベーター市場全体で一回の作業で苗床を準備できる機械の価値が高まっています。公的機械化プログラムおよび共有機械サービスにより、個人所有が難しい農場へのアクセスが拡大し、ロータベーター市場に新たなユーザーが参入しています。メーカは、より重作業向けのモデル、接続型農業機械、集中使用を支援するサービスパッケージで対応しています。需要は、手頃な標準機器と商業農場やレンタルフリート向けの高容量製品とのバランスによって引き続き形成される見込みです。高い取得コスト、農村部における融資の限界、修理サービスの不均一な普及は、ロータベーター市場にとって重要な新興農業経済において依然として大きな障壁であり、機械の価値は適時の地域サポート、実用的な融資、予測可能なレンタル提供に大きく依存しています。
主要レポートのポイント
-
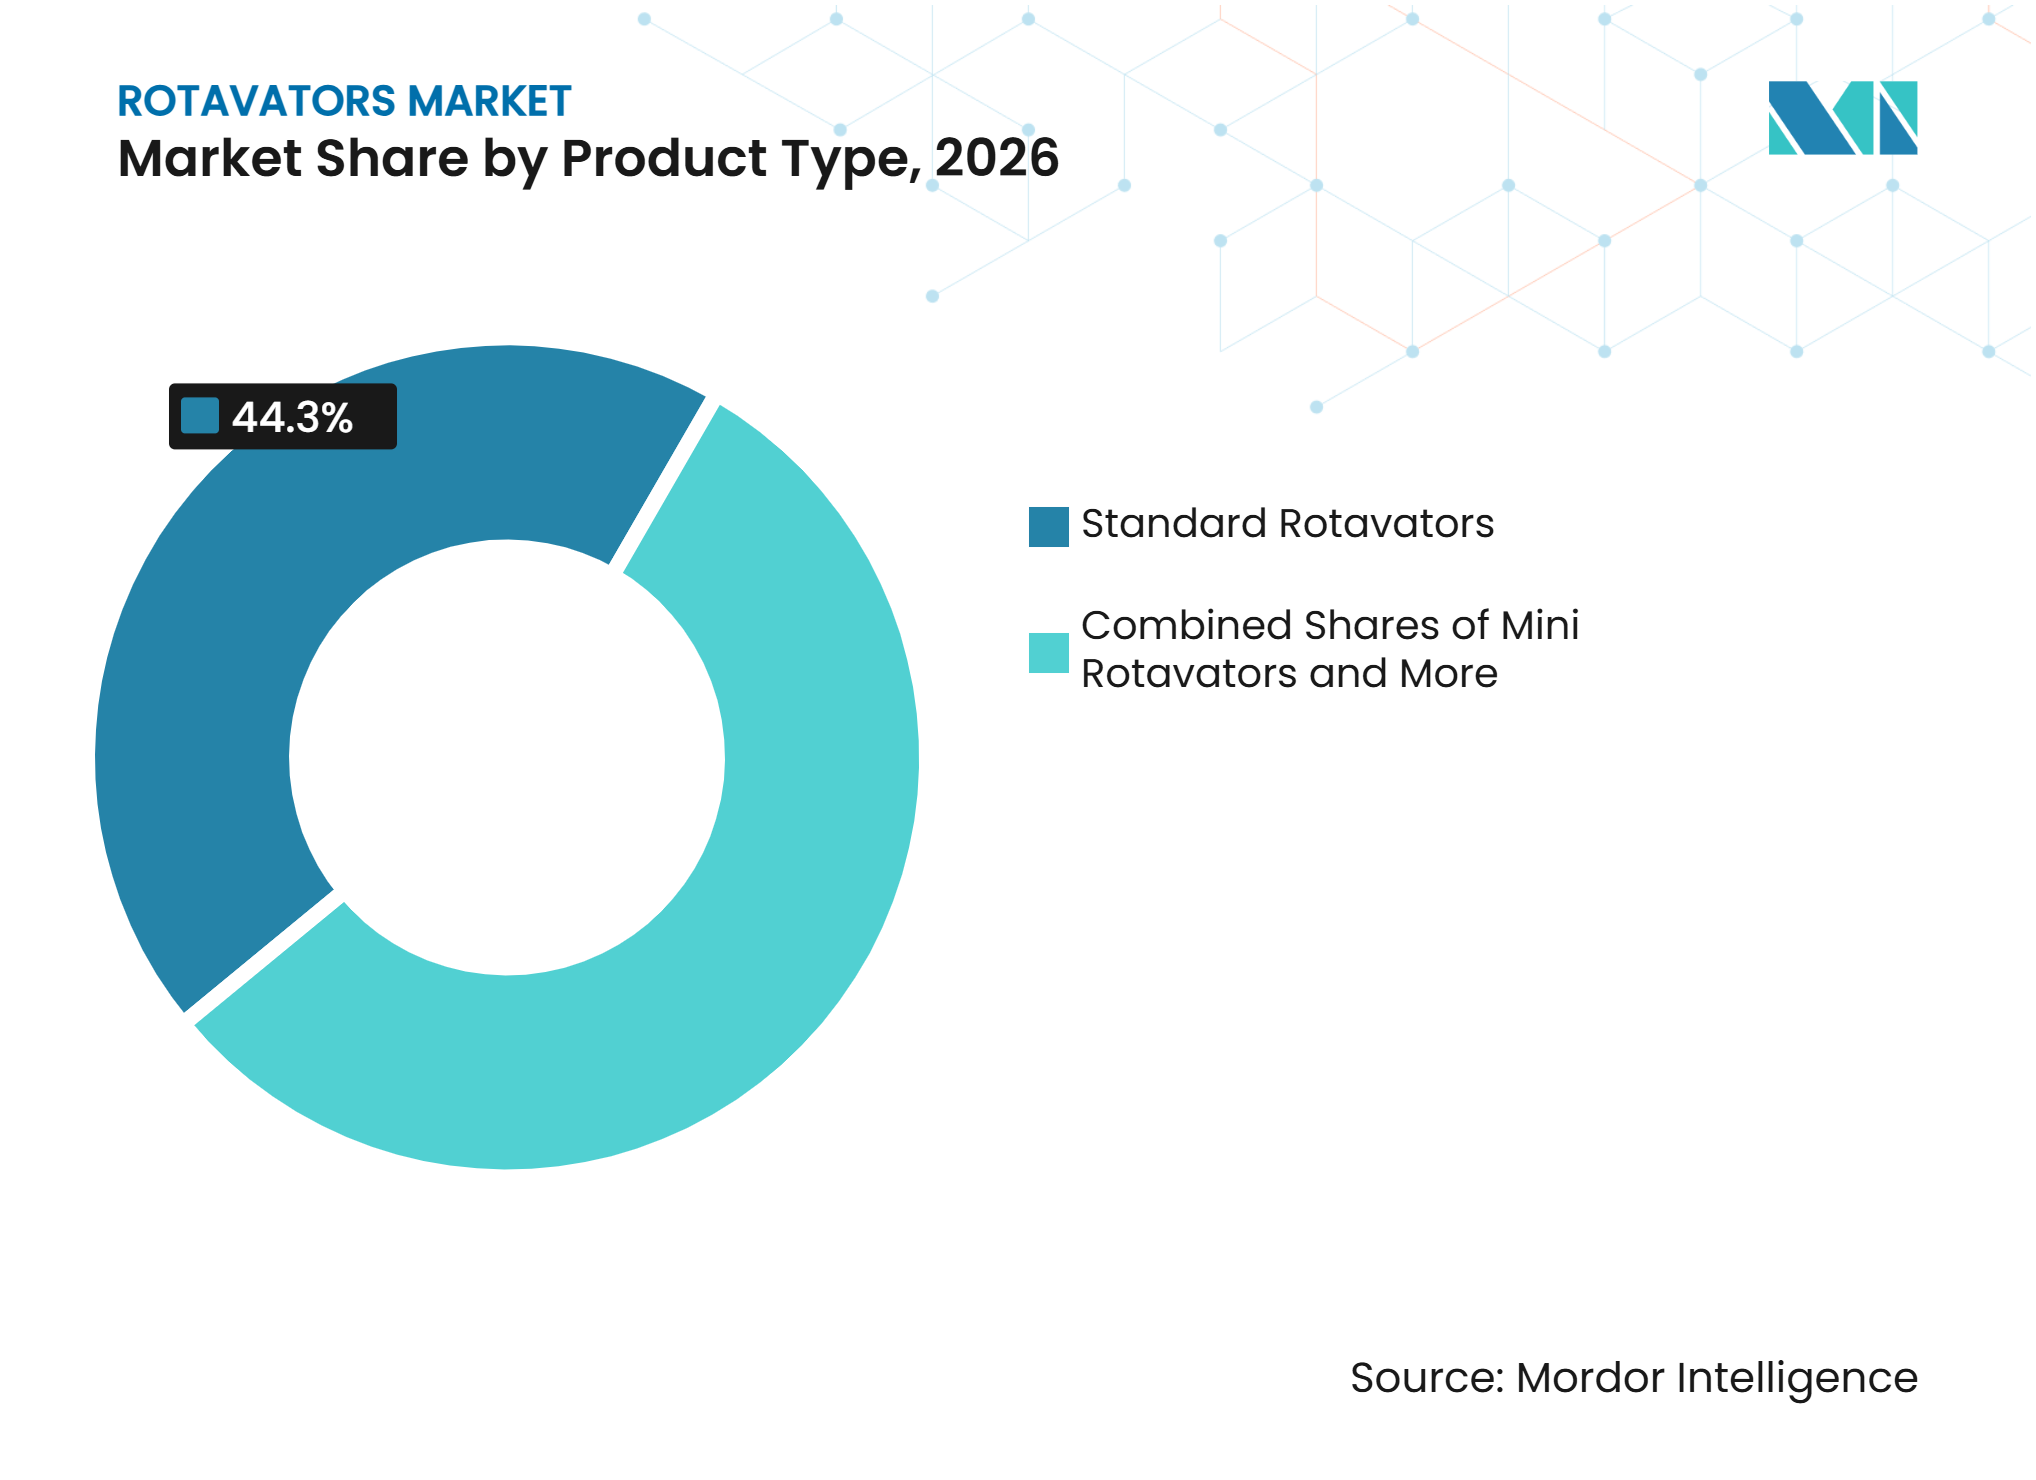
製品タイプ別では、標準型ロータベーターが2026年に44.3%の収益シェアで最大セグメントとなり、重作業用ロータベーターは2032年までに7.6%のCAGRが見込まれる最も成長の速いセグメントです。
-
出力範囲別では、20~50HPが2026年のロータベーター市場シェアの41.7%で最大セグメントとなり、50HP超が2032年までに8.2%のCAGRが見込まれる最も成長の速いセグメントです。
-
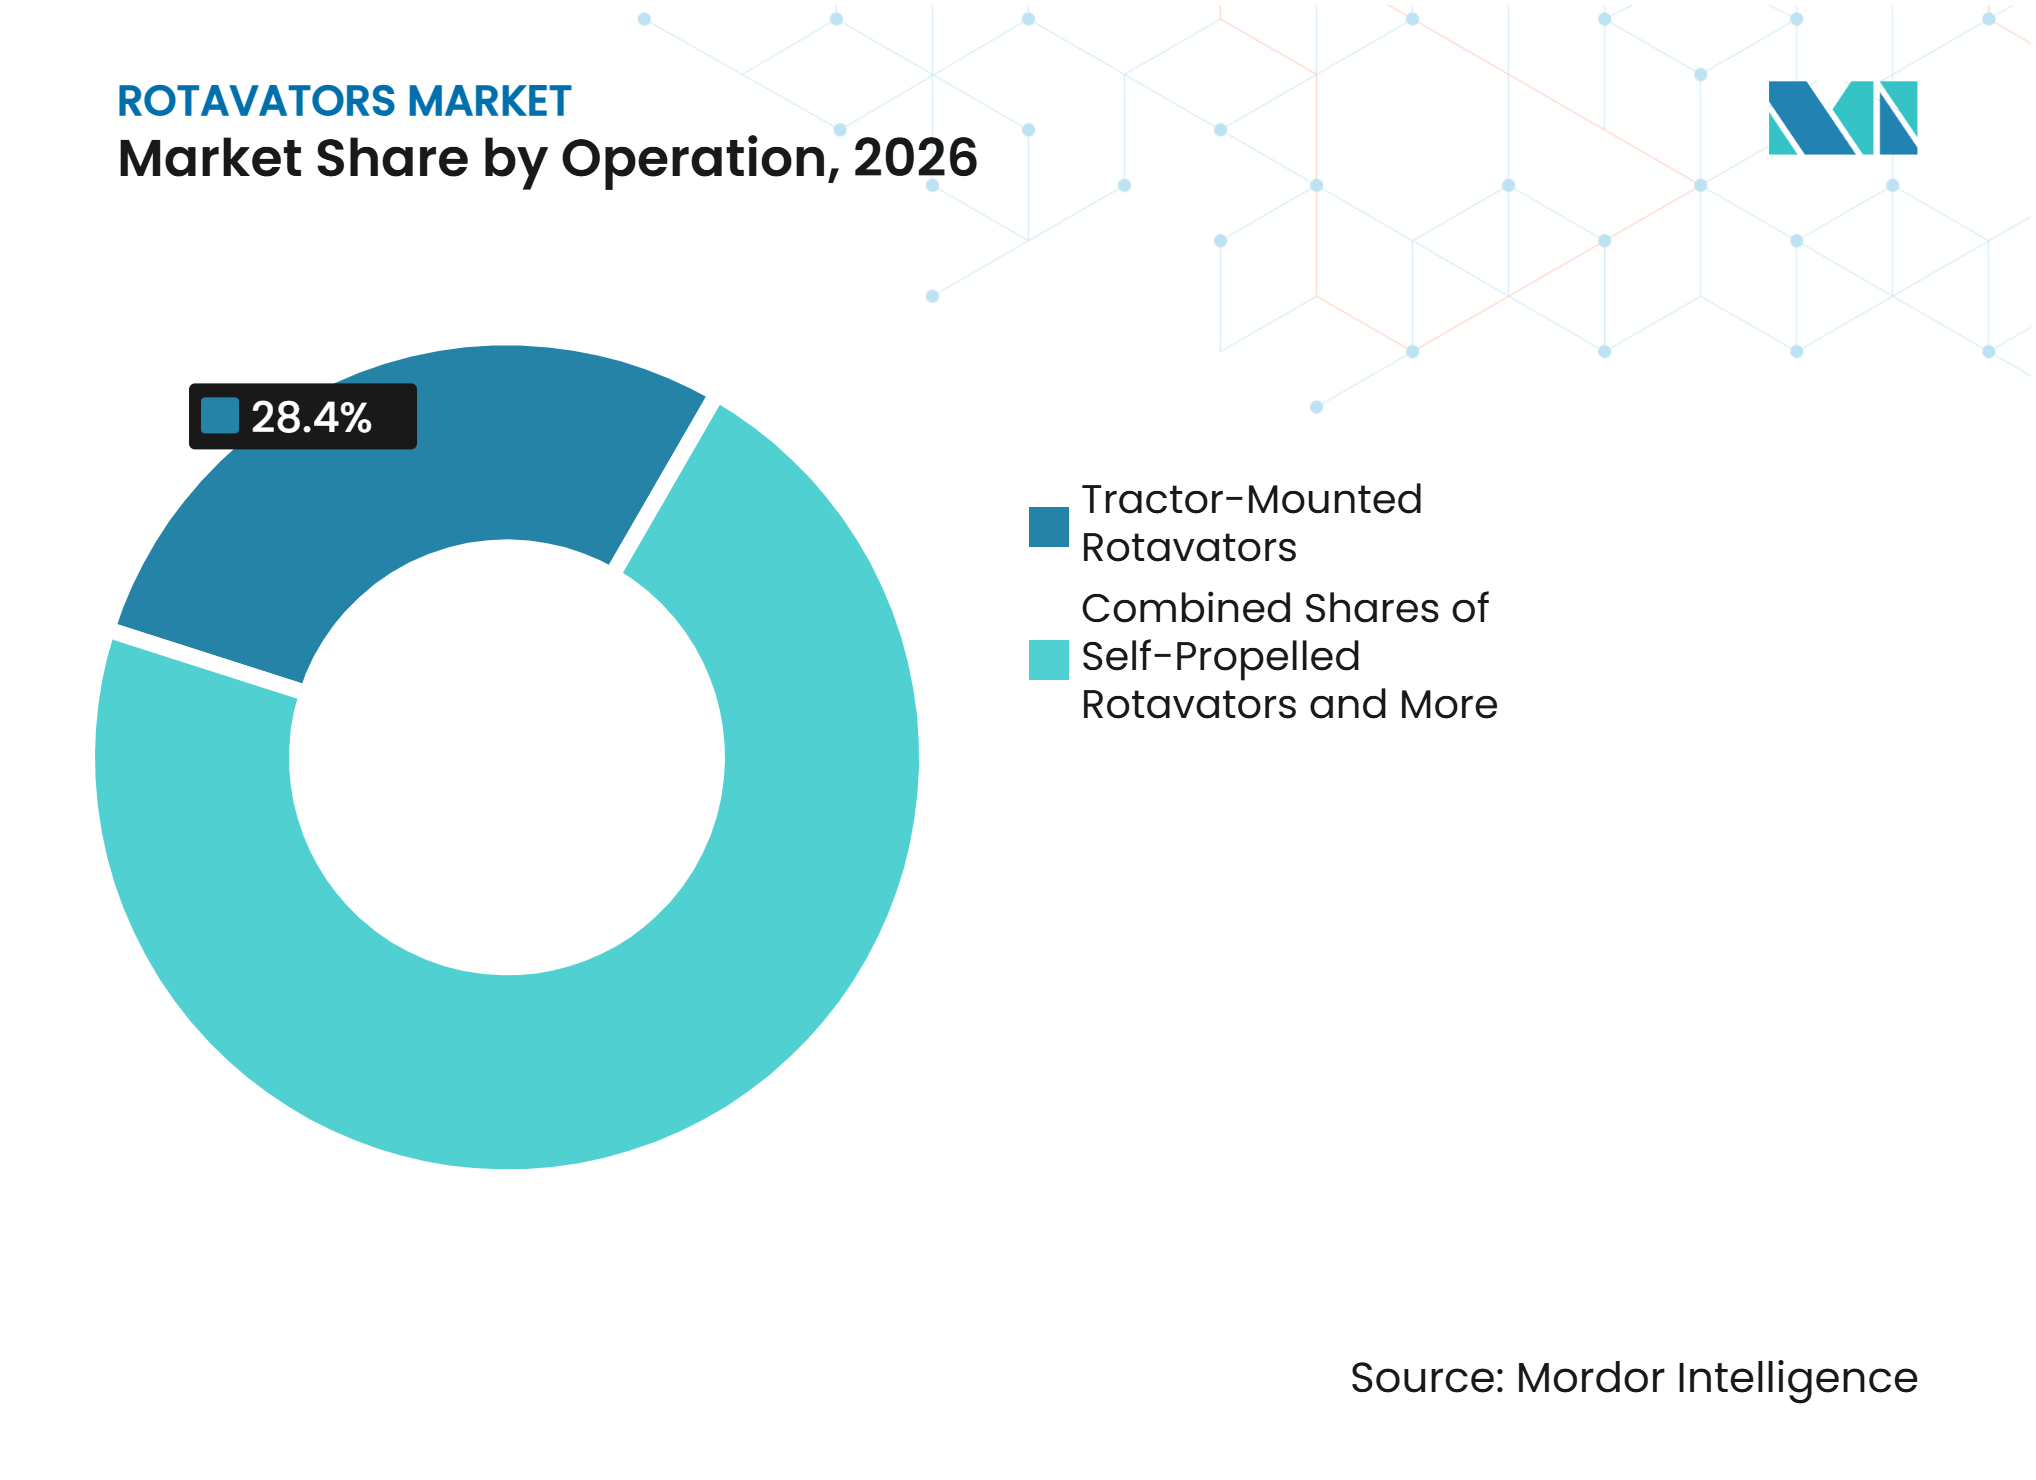
操作方式別では、トラクター装着型ロータベーターが2026年に28.4%のシェアで最大セグメントとなり、自走式ロータベーターは2032年までに9.1%のCAGRが見込まれる最も成長の速いセグメントです。
-
エンドユーザー別では、中規模農場が2026年に32.3%のシェアで最大セグメントとなり、レンタルサービスおよびカスタムハイヤリングセンターは2032年までに8.9%のCAGRが見込まれる最も成長の速いセグメントです。
-
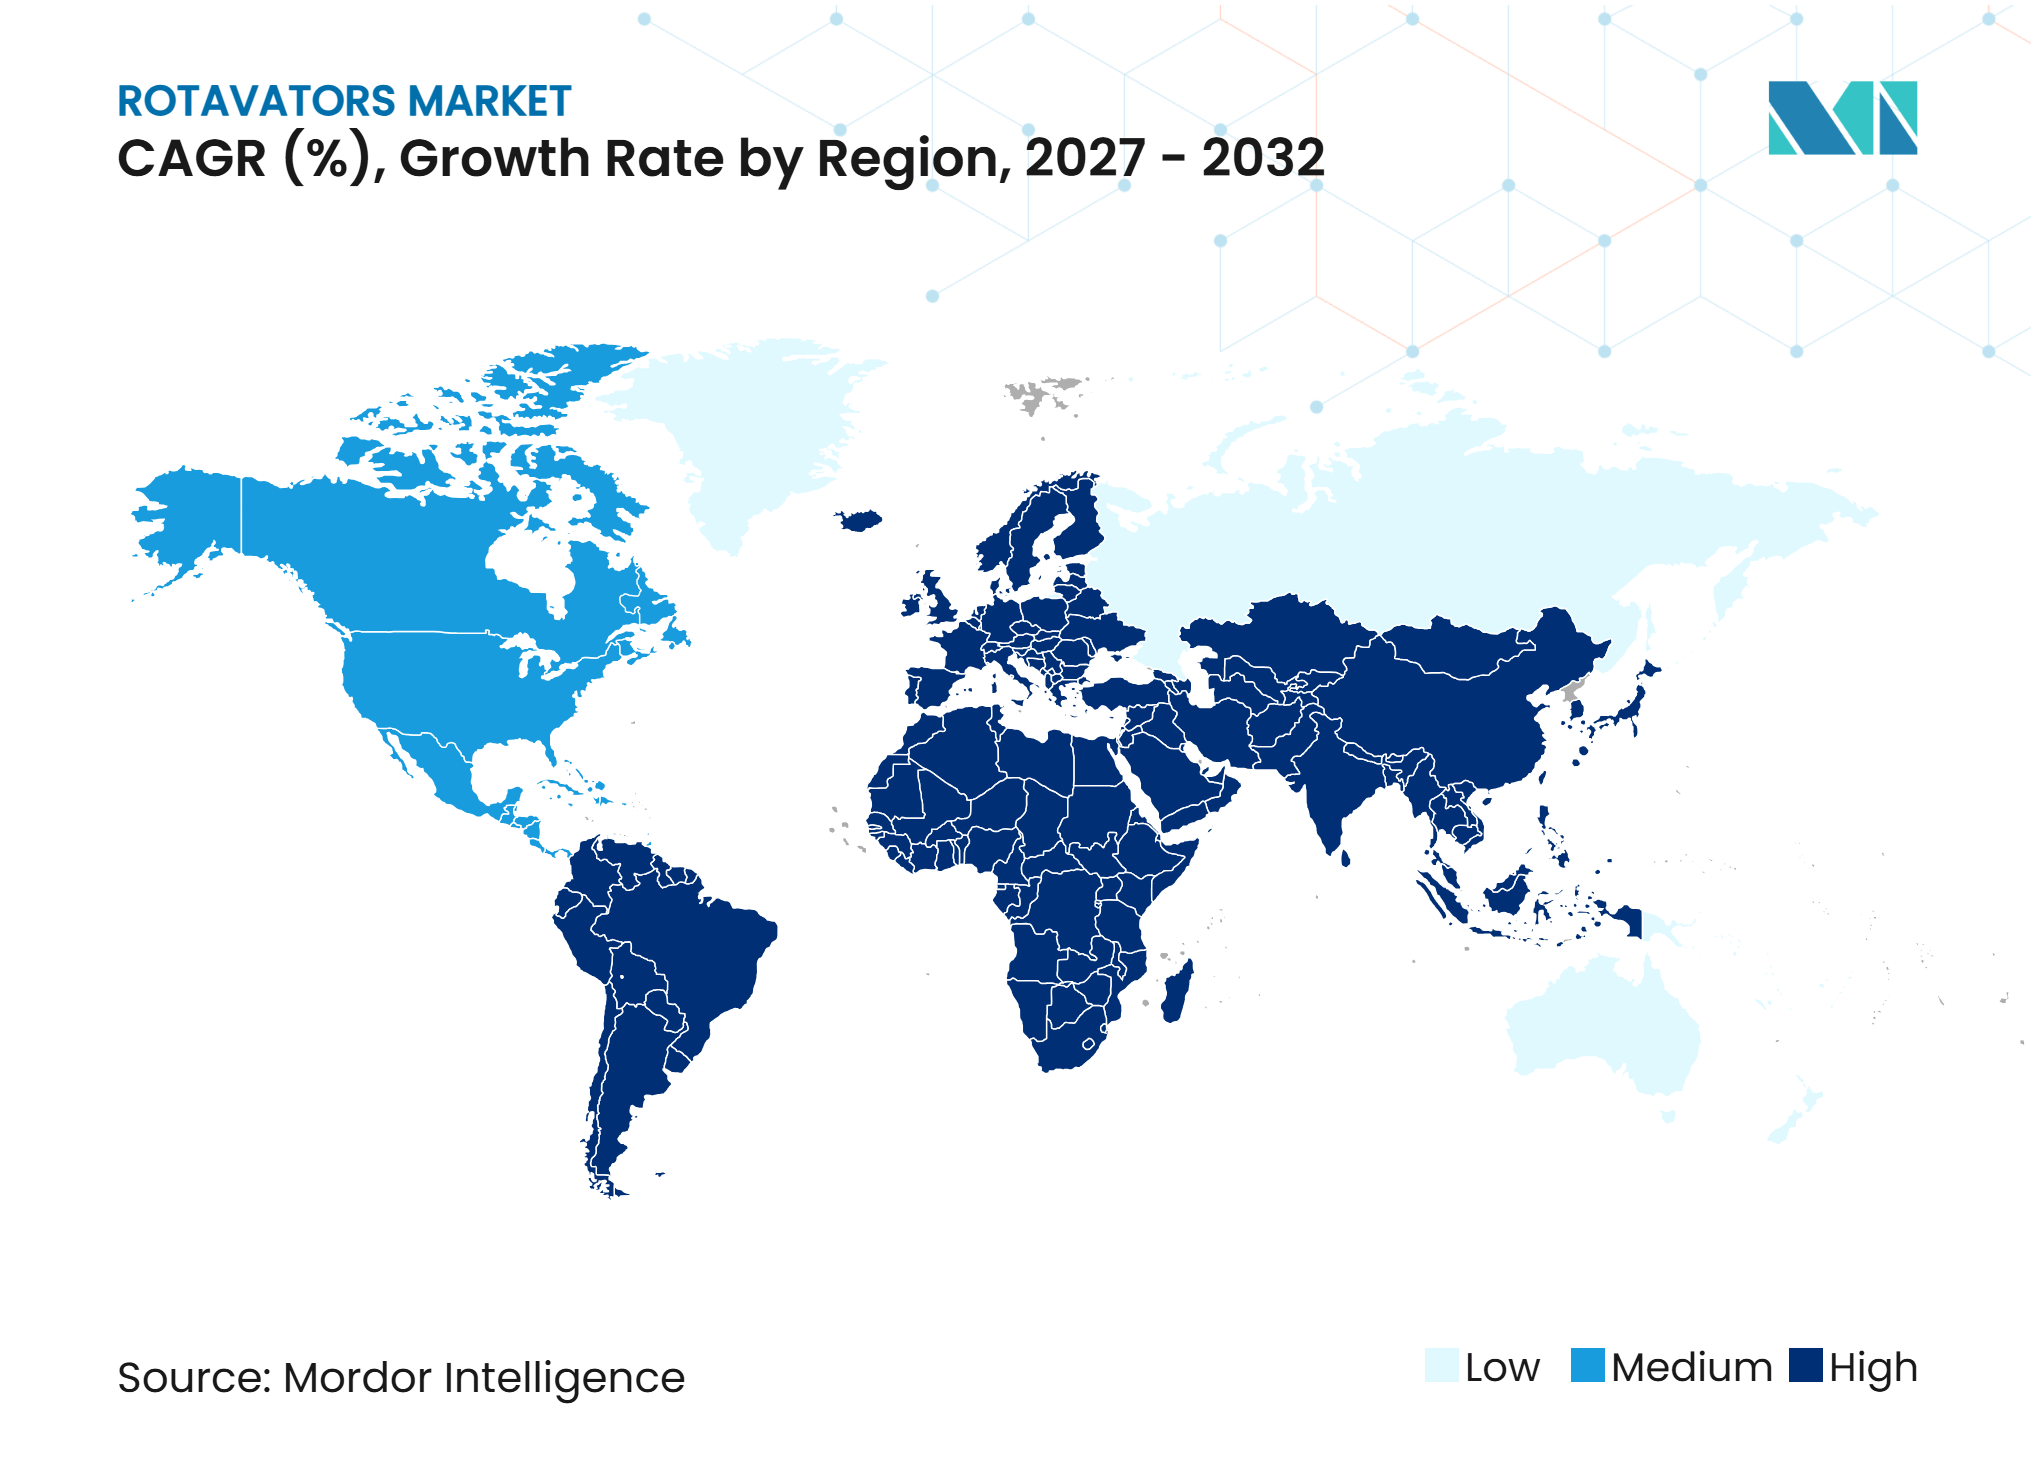
地域別では、アジア太平洋が2026年のロータベーター市場シェアの55.8%で最大セグメントとなり、欧州は2032年までに8.7%のCAGRが見込まれる最も成長の速いセグメントです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ロータベーター市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農業機械化と狭まる作付け時間枠 | +1.2% | 南アジアおよび東南アジアに集中するグローバル | 短期(2年以内) |
| 政府補助金とカスタムハイヤリングへのアクセス | +1.1% | 南アジア、東アジア、およびアフリカ新興市場 | 中期(2~4年) |
| 作物残渣の土壌混入と野焼き規制 | +0.9% | インド、中国、および欧州 | 中期(2~4年) |
| 精密制御を備えたトラクターと農業機械の統合 | +0.8% | 北米、西欧、および東アジア | 中期(2~4年) |
| トラクター速度と燃料使用を最適化するデジタルロータベーター | +0.7% | 欧州、北米、および先進アジア太平洋市場 | 長期(4年以上) |
| 短い時間枠での多毛作が一回作業耕起への需要を生む | +0.6% | 東南アジアおよび南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農業機械化と狭まる作付け時間枠
労働力不足はロータベーター普及の持続的なドライバーですが、作物サイクル間の限られた時間は、次の作物を予定通りに植えられるかどうかに直接影響するため、より即時的な購入のきっかけとなることが多いです。インド北部の稲作・小麦作システムでは、収穫と植え付けの間隔がわずか10~15日しかない場合があり、複数回の圃場作業や雇用労働者へのアクセス遅延に対応する余裕がほとんどありません。トラクター装着型機械は、別途耕起作業を必要とせずに細かい苗床を準備できるため、所有者とカスタムハイヤリングセンターの運営者の双方にとって利用可能なトラクター時間をより生産的に活用できます。2025年のマディヤ・ラデーシュ州における農業機械需要に関する研究では、一時的な機器選好の変化ではなく、労働力不足と作付けパターンの変化に関連したロータベーター普及の上昇傾向が報告されました。この研究は、機器が各作付け季節における日常的な操業上の課題に対応するため、一回限りの補助金サイクルを超えて需要が継続し得ることを示しています。国連食糧農業機関と経済協力開発機構は、アジアとアフリカの農業生産高成長を土地拡大ではなく生産性向上が牽引すると予測しており、適時の機械化圃場準備への継続的な関心を支持しています。
政府補助金とカスタムハイヤリングへのアクセス
公的支援プログラムおよびカスタムハイヤリングセンター(CHC)は、所有コスト全額を負担できない農場に対して、機械化への関心を実用的な機器へのアクセスに転換します。インドの2025年農業機械化サブミッションの改訂ガイドラインは、対象となるロータベーター購入に対して40%~50%の財政支援を提供し、対象申請者の初期財政負担を軽減します。より高い支援率は、記載された資格条件のもと、小規模・限界・女性・指定カーストまたは指定部族農家に適用されます[1]。CHCは機器の使用と所有を切り離し、小規模農場が最も重要な短い圃場作業期間に機械を借りることを可能にし、年間の大部分で使用頻度が低くなる可能性のある購入を回避できます。このモデルはまた、機器が一つの農場だけでなく複数の農場で使用されるため、整備、部品、および最終的な交換ユニットへの繰り返し需要を生み出します。中国の2025年農業政策も同様に、農家世帯への直接調達支援を提供することで高性能かつインテリジェントな農業機械を優先しています。
作物残渣の土壌混入と野焼き規制
野外での残渣焼却に対する規制は、特に水稲収穫後に迅速に行動しなければならない農家において、一回の作業で茎葉を刻んで土壌に混入できるモデルへの需要を支えています。インドの大気質管理委員会は2025年10月に指令第95号を発令し、パンジャブ州、ハリヤーナー州、および近隣地区における水稲茎葉焼却禁止の執行に対する説明責任を強化しました。この規制指令は、機械が同じ作業期間内に残渣混入と土壌準備を完了できるため、農家とサービスプロバイダーにとって残渣管理機器の関連性を高めます。2025年の研究論文では、禁止令により火災件数が禁止前の平均と比較して30%減少したことが判明しましたが、執行が弱まると効果が低下しました[2]。この知見は、持続的な機器需要のために一貫した執行が重要であること、および地域サービスネットワークが収穫後シーズン中に準備できている場合にメーカーが恩恵を受ける理由を示しています。2025年3月から施行された湖南省の作物残渣規則は、茎葉の圃場還元を優先し、その目的のための機械化ロータリー耕起を支援しています。
精密制御を備えたトラクターと農業機械の統合
農業機械をトラクターに接続するエレクトロニクスは、精密農業におけるロータベーターの役割を変え、単独の機械的アタッチメントを超えた存在へと移行させています。農業機械の国際通信規格であるISOBUSは、互換性のあるトラクターと農業機械間のデータ交換をサポートし、オペレーターの圃場作業管理を簡素化できます。全地球測位システム連動の深度制御と自動速度調整は、オペレーターが変化する土壌条件に合わせて耕起設定を調整するのに役立ち、燃料使用量と圃場の均一性が厳密に監視される場所で有用です。これらの機能は、中・高馬力機器が精密システムおよび農場データプラットフォームで一般的に使用される西欧と北米で最も発展しています。農場が切り離されたシステムを避けようとする場合、トラクター端末および農場管理ソフトウェアとの互換性は、機器ブランドと同様に強く交換決定に影響する可能性があります。したがって、ロータベーター市場は、オープンスタンダードのエレクトロニクス、実用的なセットアップサポート、およびトラクターと農業機械の複合システムを整備できるディーラーを提供できるメーカーを優遇します。
ロータベーター市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期コストと小規模農家向け融資の弱さ | -0.9% | サハラ以南アフリカ、南アジア、および東南アジア | 中期(2~4年) |
| ピークシーズン使用時のブレード、ベアリング、油圧系統の摩耗 | -0.5% | 特にディーラーカバレッジが限られた地域を含むグローバル | 中期(2~4年) |
| 集中耕起による土壌構造と水分保持への懸念 | -0.6% | 欧州および北米 | 長期(4年以上) |
| 農村部のサービスギャップと熟練オペレーターの不足 | -0.4% | サハラ以南アフリカ、内陸東南アジア、および山岳地帯の南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと小規模農家向け融資の弱さ
中程度の仕様のトラクター装着型ロータベーターの購入価格は、インドやバングラデシュの限界農家世帯の年間純収入を数倍上回る場合があり、機器が適時性を改善できる場合でも所有は難しい決断となります。2025年のバングラデシュ北部における研究では、調査対象世帯の56.8%がロータベーターを採用していた一方、他の精密機械の採用率は2.5%未満にとどまり、農場が即時の実用的価値に基づいて選択的な判断を行うことが示されました。結果は、利用可能なすべての技術の広範な採用ではなく、コストと操業上の利点に基づく機器の普及を示しています。融資の限界、文書化の弱さ、担保要件は、正式な信用が得にくい多くのアフリカ市場で問題をより深刻にしています。補助金は購入コストを削減しますが、手頃な信用、保険、および予測可能な支払い条件の必要性を取り除かない場合があります。CHCは実用的な代替手段を提供しますが、その利用可能性は地区センター外では依然として不均一であり、すべての農家の必要な圃場作業日と一致しない場合があります。
ピークシーズン使用時のブレード、ベアリング、油圧系統の摩耗
収穫と植え付けが近接して行われる場合、ロータベーターは高いストレス下で作業し、延長メンテナンスや交換部品の入手遅延に対応する余裕がほとんどありません。湿った土壌、密な残渣過負荷は、特に機器がレンタル業者によって継続的に使用される場合、ブレード、ベアリング、油圧システムの摩耗を加速させる可能性があります。短い作付け時間枠中の故障は、次の作物を植えるべき時期までに準備を完了するのに十分な時間を農場から奪う可能性があります。交換部品と修理作業は、元の機器価格が管理可能に見えた場合でも、数年間の集中使用にわたって総所有コストを相当なものにする可能性があります。認定ディーラーと純正スペアパーツが容易に入手できない地域では制約がより厳しく、輸送と発注の遅延が軽微な修理を数日間の圃場作業損失に変える可能性があります。地域の部品在庫、訓練された技術者、および状態監視ツールを持つメーカーは、このリスクを制限し、元の販売後の機器の価値を強化するのに有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
標準型モデルが最大を維持し、重作業用機器が最速で成長標準型ロータベーターは2026年のロータベーター市場シェアの44.3%を占め、最大の製品セグメントとなりました。そのコストと操業プロファイルは、南アジアと東南アジア全体の農業活動の大部分を占める1~5ヘクタールの農地に適しています。4~6フィートの作業幅と35~60馬力トラクターとの互換性により、さまざまな土壌条件と作物サイクルで機器を使用できます。使い慣れたブレード設計により、地域のオペレーター、ディーラー、レンタルフリートにとって日常的なメンテナンスがより管理しやすくなります。個人農家とカスタムハイヤリングセンターは、より広い重作業用製品に関連する出力、価格、輸送要件なしに信頼性の高い苗床準備が必要な場合にこれらの製品を選択します。
ミニロータベーターは、小区画、棚田水稲システム、および傾斜や狭い圃場境界がトラクターアクセスを制限する場所で引き続き関連性を持ちます。日本、ベトナム、ネパールは、これらのコンパクト製品が標準機器では容易に対応できない圃場条件に対応できる環境を提供しています。2025年のネパールにおける小麦栽培農家の研究では、調査対象農家の85.8%が土地準備にロータベーターを使用しており、丘陵地帯ではコンパクト機器が重要であることが判明しました。重作業用ロータベーターは最も成長の速い製品セグメントであり、このセグメントのロータベーター市場規模は2032年まで7.6%のCAGRで成長すると予測されています。Mahindra & Mahindra Ltd.は2026年3月にMahavatorおよびMahavator HDシリーズを発売し、4~9フィートのモデルをカバーし、圃場データ使用のためのBluetooth接続機能を備えたTez-eインテリジェントバリアントを含みます[3]。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
出力範囲別:
中出力機器が最大で高出力機器が最速20~50馬力の範囲は2026年のロータベーター市場シェアの41.7%を占め、最大の出力セグメントとなりました。これはインド、中国、東南アジアで一般的な35~55馬力のトラクターフリートに対応しています。この範囲の機器は、大型商業トラクターの取得・操業上の要求なしに、湿った水田、穀物、野菜圃場を準備できます。個人農家とカスタムハイヤリングセンターが一般的に選択する標準型および中作業用ロータベーターをカバーしています。圃場カバレッジ、燃料使用量、トラクター互換性、購入コストのバランスが、平均農場規模が中程度の地域での広範な使用を支えています。
20馬力未満の製品は、園芸、棚田造成、小区画で使用されるコンパクトトラクターおよびパワーティラーに対応しています。日本の農業機械生産は2025年に前年比11.8%増加し、小型土壌準備機器カテゴリーにおける継続的な交換需要を反映しています。50馬力超の製品は最も成長の速いセグメントであり、ロータベーター市場規模は2032年まで8.2%のCAGRで成長すると予測されています。東欧、オーストラリア、ブラジル、その他の大規模農場環境では、大型トラクターが穀物・油糧種子圃場での一回作業のために8~12フィートの重作業用ロータベーターと組み合わせられることが増えています。インドの2025年機械化ガイドラインは9フィートまでのロータベーターをサポートし、カスタムハイヤリングセンターの調達における高出力製品と中作業用製品の比較を容易にしています。
操作方式別:
トラクター装着型製品が最大で自走式製品が最速トラクター装着型ロータベーターは2026年のロータベーター市場シェアの28.4%を占め、最大の操作カテゴリーとなりました。その地位は、主要農業市場全体における所有・レンタルトラクターの確立した基盤を反映しています。動力取出装置(PTO)の構成により、農家はトラクターの適切な馬力範囲内で農業機械を使用する慣れ親しんだ方法を得られます。同じトラクターが圃場準備とその他の作業を処理でき、すでに所有または雇用されている資産の活用を改善します。これらの操業上の利点により、直接的な機器の組み合わせを重視する農場所有者、サービスプロバイダー、レンタルフリートにとってトラクター装着型システムは引き続き重要です。
自走式ロータベーターは最も成長の速いセグメントであり、2032年まで9.1%のCAGRが見込まれています。欧州と北米の大規模農場は、短い操業時間枠中の労働依存を減らすために自律型および半自律型製品を検討しています。アジアでは、歩行型電動耕運機が小規模農場や大型機器の実用性が低い棚田景観において別のニーズに対応しています。中国農業大学は2025年に、電動マイクロティラーが平均深度122.3ミリメートル、幅703.1ミリメートルを達成し、小中型ロータベーターの性能基準を満たしたと報告しました。電動機器と手動製品はロータベーター市場の異なる部分に対応しており、欧州の土壌規則は不必要な攪乱を制限する精密システムの使用を促進する可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
中規模農場が最大でレンタルサービスおよびカスタムハイヤリングセンターが最速中規模農場は2026年に32.3%のシェアを保持し、最大のエンドユーザーセグメントとなりました。5~50ヘクタールの農地は、季節的な作業量が十分な機器使用を生み出す場合、個人所有を支えられることが多いです。二毛作パターンは、ロータベーターが同じ年に繰り返し使用できるため、所有の根拠を強化します。これらの農場はまた、標準型および重作業用農業機械に適したトラクター容量を持つ傾向があります。大規模商業農場は通常、より速いカバレッジのために広幅モデルを選択し、小規模農家は所有よりもレンタルアクセスへの依存度が高いままです。
レンタルサービスおよびカスタムハイヤリングセンターは最も成長の速いエンドユーザーセグメントであり、2032年まで8.9%のCAGRが見込まれています。そのモデルは機械のコストを多くのユーザーに分散させ、価格に敏感な農場が最も必要な時に機器へのアクセスを得られるようにします。オペレーターは、フリートが短いシーズン内に複数の農場にサービスを提供できるかどうかを決定するため、燃料消費量、部品の入手可能性、修理対応時間、稼働率を優先します。この購買行動は、信頼性の高いサービスネットワークと機器を組み合わせるサプライヤーにとってロータベーター市場をより魅力的にします。レンタル業務がより正式化されるにつれて、フリートスケジューリング、デジタル監視、予防保全がますます関連性を持つようになっています。
地域分析
アジア太平洋:広範な機械化ニーズが最大の地域的地位を支える
アジア太平洋は2026年のロータベーター市場シェアの55.8%を占め、最大の地域でした。インドと中国は、集約的な作物システム、大規模な小規模農家人口、および機械化を促進する国家プログラムを通じてこの地位を支えています。インドの2025年農業機械化サブミッションガイドラインは、個人購入とカスタムハイヤリングセンターへの対象支援を提供しています。中国の2025年政策は、農家世帯の調達支援を含む、インテリジェントかつ高性能な機械を優先しています。ベトナムとインドネシアは、稲作農家が複数回の作業を一回作業の圃場準備に置き換えるにつれて成長の余地を提供しています。
日本は交換市場であり続け、機器需要は老朽化した農業機械フリートと適切な小型機械への継続的な投資によって支えられています。日本農業機械工業会のデータは、2025年の農業機械総生産において前年比11.8%の成長を示しました。オーストラリアは、大規模穀物農場がより広いカバレッジのために50馬力超の機器を使用するため、異なる需要パターンを支えています。地域全体で、個人所有から共有アクセスへの継続的なシフトが、農業機械を直接購入できる農家を超えて顧客基盤を拡大しています。補助金、レンタルサービス、多様な農場構造の組み合わせにより、ロータベーター市場内の製品ニーズは多様なままです。
欧州:規制要件が最速の地域成長を支え
欧州は最も成長の速い地域であり、ロータベーター市場規模は2032年まで8.7%のCAGRで成長すると予測されています。欧州連合の共通農業政策および農業・環境の良好な条件は、支払いを受ける農場の機器決定に影響を与えます。農業・環境の良好な条件3は野焼き規制に対応し、農業・環境の良好な条件6は最低土壌被覆を対象としています。これらの要件は、土壌状態を保護しながら有機物を管理できる浅い作業および残渣混入機器を支援します。この規制上の影響は、深い従来型耕起から制御された精密な圃場準備へと注目を移しています。
ドイツ、フランス、イタリアはプレミアム精密機器の重要な市場であり続けています。ポーランド、ハンガリー、チェコ共和国も農場統合を通じて大規模な経営単位が出現するにつれて関連性を高めています。ロシアは大規模商業穀物農場向けの広幅重作業用機器への需要を支えていますが、供給制限が西欧プレミアム製品へのアクセスに影響する可能性があります。英国とスペインは混合畜産・穀物システムを通じて需要を維持しています。欧州連合の要件への準拠と土壌監視への広範な注目は、古い機器を低攪乱操業により適した製品に交換する理由を生み出しています。
北米、南米、中東、アフリカ:異なる機器要件が需要を形成
北米は成熟した地域であり、大規模農場は機器を精密農業プラットフォームとの連携能力に基づいて部分的に評価します。ストリップ耕起と不耕起農法は従来型製品への需要を緩和し、ハイブリッド残渣管理設計への関心を支えています。メキシコは、小規模野菜・穀物農場が一般的に20~50馬力の機器を使用するという点で米国・カナダとは異なります。ブラジルとアルゼンチンは大豆・サトウキビ圃場準備に重作業用機器を使用し、トルコの穀物・野菜基盤はトラクター装着型農業機械への安定した需要を支えています。南アフリカはより確立された商業農業基盤を持ちますが、ナイジェリアとエジプトは機械化の初期段階にあり、融資、技術へのアクセス、サービス能力が普及を形成します。
競合環境
市場集中度
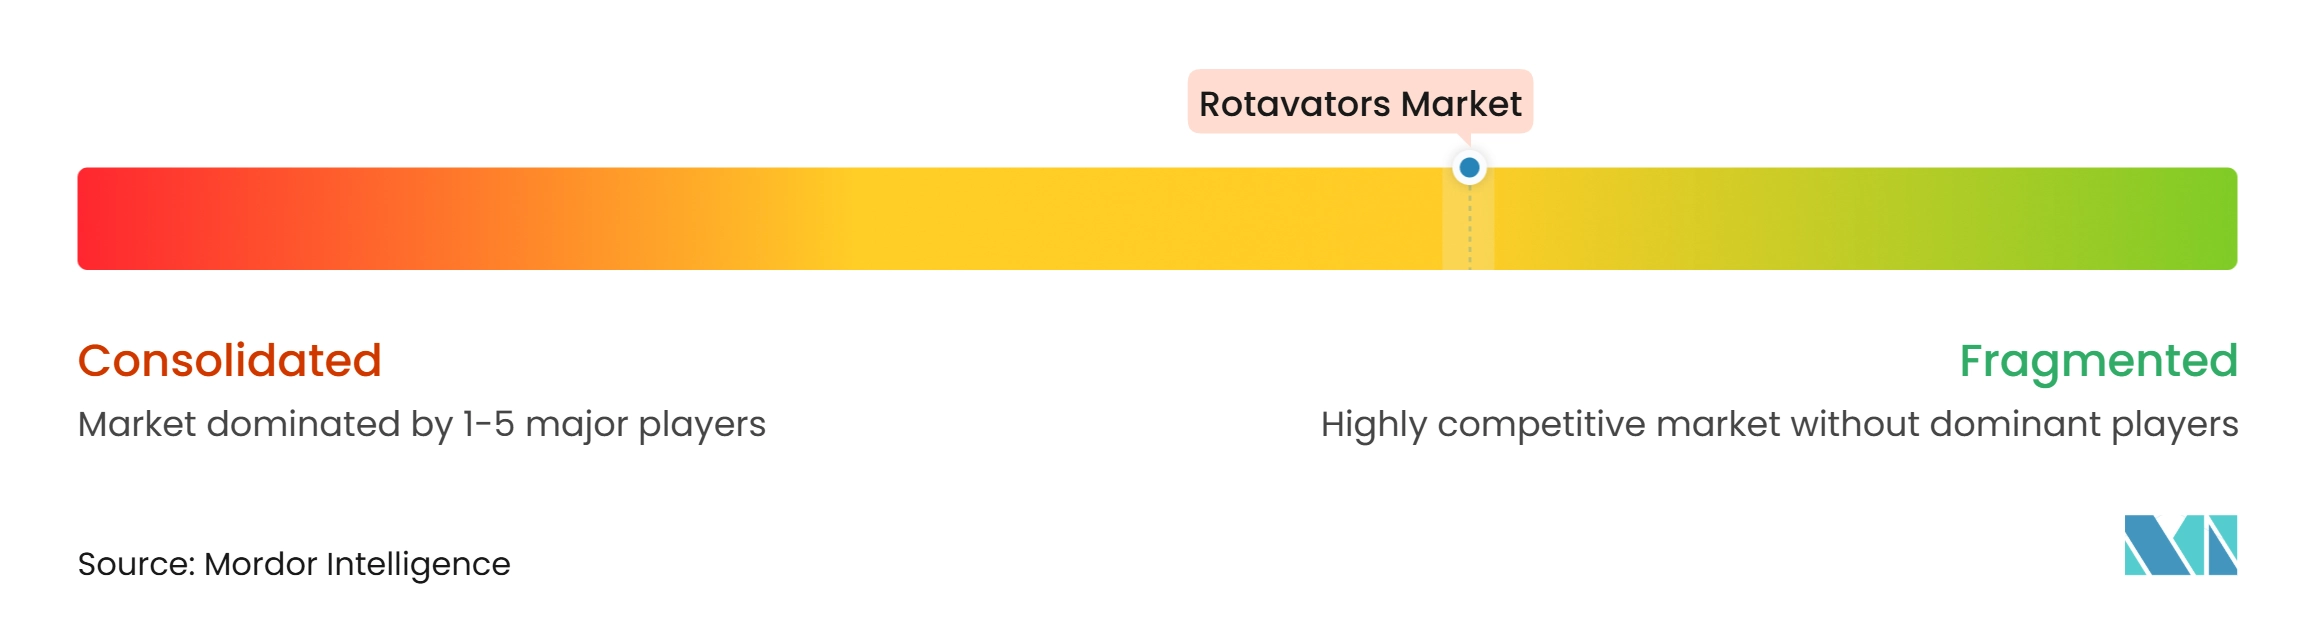
ロータベーター市場は中程度に分散しており、グローバルな農業用OEMメーカーが専門農機具メーカーおよび地域サプライヤーと競合しています。ロータベーター業界の主要参加企業には、Mahindra & Mahindra Ltd.、Kubota Corporation、Deere & Company、CNH Industrial N.V.、AGCO Corporation、MASCHIO GASPARDO S.p.A.、Tirth Agro Technology Private Limited、Foton Lovol International Heavy Industry Co., Ltd.、およびYTO Group Corporationが含まれます。大手OEMメーカーは、確立されたディーラーネットワーク、ファイナンオプション、および幅広い農機ポートフォリオという優位性を持っています。これらの能力は、カスタムハイヤリングセンターの調達において重要であり、購買者はトラクター、農機具、メンテナンス手配、およびサービスサポートを同一サプライヤーから調達できます。専門メーカーは、野菜、穀物、ブドウ園、その他の作物用途向けに設計された製品を通じて競争しています。
MASCHIO GASPARDO S.p.A.はこれらの用途向けに製品構成を提供しており、大手トラクターメーカーが直接対応しにくい専門農業用途にサービスを提供することができます。製品の接続性もロータベーター業界における競争の重要な基盤となりつつあります。ISOBUSに対応したコントロール、自動速度調整、および機器データにより、ロータベーターを精密農業システムと連携させやすくなります。Mahindra & Mahindra Ltd.は2026年3月に、Bluetoothベースのフィールドデータ接続機能を備えたTez-eインテリジェントロータベーターを発表しました。GRIMME Landmaschinenfabrik GmbH and Co. KGは2025年9月に、再設計されたローター、新しいチップ形状、クイックチェンジチップシステム、および軽量化フレームを備えたGF 400ロータリーティラーを発売しました。
CLAAS KGaA mbHは2025年にAgXeedとの協業を深化させ、CLAASコネクトデジタルエコシステムと統合した自律型ソリューションに関する取り組みを拡大しました。自律型および半自律型システムは西ヨーロッパおよび北米において機会を創出する一方、電動コンパクト製品はアジアの小規模農地やテラスに対応しています。ISO 11684、欧州連合の適合要件、およびインドの農業機械品質管理令に基づくインド標準局認証は、市場参入および補助金連動調達に影響を与えます。これらのコンプライアンス要件は新規サプライヤーへの参入障壁を高める可能性がありますが、報告されている参加企業の幅広さは、ロータベーター業界において少数企業による支配ではなく、競争的な市場構造を支持しています。
ロータベーター産業のリーダー企業
-
Mahindra & Mahindra Ltd.
-
Kubota Corporation
-
Deere & Company
-
MASCHIO GASPARDO S.p.A.
-
Tirth Agro Technology Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ロータベーター市場 このレポートでカバーされる企業
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- Deere & Company
- MASCHIO GASPARDO S.p.A.
- Tirth Agro Technology Private Limited
- Tractors and Farm Equipment Limited
- CNH Industrial N.V.
- AGCO Corporation
- Yanmar Holdings Co., Ltd.
- CLAAS KGaA mbH
- SDF S.p.A.
- Bucher Industries AG
- Foton Lovol International Heavy Industry Co., Ltd.
- YTO Group Corporation
- Escorts Kubota Limited
最近の産業開発事情 ロータベーター市場
- 2026年3月:Mahindra & Mahindra Ltd.は、パンジャブ州ナブハおよびテランガーナ州ザヒーラーバードの製造施設から、4~9フィートの重作業用カテゴリーにわたるMahavatorおよびMahavator HDロータベーターシリーズを発売しました。同社はまた、特許取得済みのBluetooth圃場データ接続機能を備えたTez-eインテリジェントロータベーターを発表しました。
- 2025年9月:GRIMME Landmaschinenfabrik GmbH and Co. KGは、Agritechnica 2025においてGo-Cleanコンセプトを採用した新世代GF 400ロータリーティラーを発売しました。製品には、再設計されたロータ、新しいタイン形状、クイックチェンジタインシステム、および駆動力要件を低減する軽量化フレームが含まれています。
- 2025年4月:インドの中央機械工学研究所(CSIR-CMERIと略称)は、11都市デモンストレーションキャンペーン中にルディアーナでE-トラクターとE-ティラーを発表しました。機器は小規模・限界農家向けに設計され、ゼロエミッション、低振動、人間工学を重視しています。
世界のロータベーター市場レポートの範囲
ロータベーターは、回転するブレードを使用して土壌を砕き、粉砕し、混合する農業機械です。細かい苗床を準備し、作物残渣を混入し、播種のための土壌条件を改善しながら、複数の耕起作業の必要性を低減します。
ロータベーター市場は、製品タイプ(標準型、ミニ型、重作業用ロータベーター)、出力範囲(20HP未満、20~50HP、50HP超)、操作方式(トラクター装着型、自走式、電動式、手動式)、エンドユーザー(小規模農家、中規模農場、大規模商業農場、農業機械サービスプロバイダー、レンタルおよびカスタムハイヤリングセンター)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 標準型ロータベーター |
| ミニロータベーター |
| 重作業用ロータベーター |
| 20HP未満 |
| 20~50HP |
| 50HP超 |
| トラクター装着型ロータベーター |
| 自走式ロータベーター |
| 電動式ロータベーター |
| 手動式ロータベーター |
| 小規模農家 |
| 中規模農場 |
| 大規模商業農場 |
| 農業機械サービスプロバイダー |
| レンタルサービスおよびカスタムハイヤリングセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 英国 | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | 標準型ロータベーター | |
| ミニロータベーター | ||
| 重作業用ロータベーター | ||
| 出力範囲別 | 20HP未満 | |
| 20~50HP | ||
| 50HP超 | ||
| 操作方式別 | トラクター装着型ロータベーター | |
| 自走式ロータベーター | ||
| 電動式ロータベーター | ||
| 手動式ロータベーター | ||
| エンドユーザー別 | 小規模農家 | |
| 中規模農場 | ||
| 大規模商業農場 | ||
| 農業機械サービスプロバイダー | ||
| レンタルサービスおよびカスタムハイヤリングセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 英国 | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年までのロータベーターの予測成長率は?
ロータベーター市場は2027年から2032年にかけて6.55%のCAGRで成長し、2032年までに48.0億米ドルに達すると予測されています。
最大のシェアを持つロータベーター製品タイプは?
標準型ロータベーターが最大の製品タイプであり、2026年に44.3%のシェアを占めました。
ロータベーターで最も成長の速い出力範囲は?
50馬力超の機器が最も成長の速い出力範囲であり、2032年まで8.2%のCAGRが見込まれています。
カスタムハイヤリングセンターがロータベーター需要にとって重要な理由は?
カスタムハイヤリングセンターは小規模農場が機器を購入せずにアクセスできるようにし、サービス、部品、交換ユニットへの繰り返し需要を生み出します。
ロータベーター需要をリードする地域は?
アジア太平洋が2026年に55.8%のシェアで最大の地域であり、集約的な作付けと機械化プログラムによって支えられています。
ロータベーターのより広い普及を制限しているものは?
高い初期コスト、小規模農家向け融資の限界、修理サービスのカバレッジギャップ、集中耕起に関する懸念が主要な制約として残っています。