
Rotavators Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.49 Milliarden US-Dollar |
| Marktgröße (2032) | 4.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.55 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rotavators-Marktanalyse von Mordor Intelligence
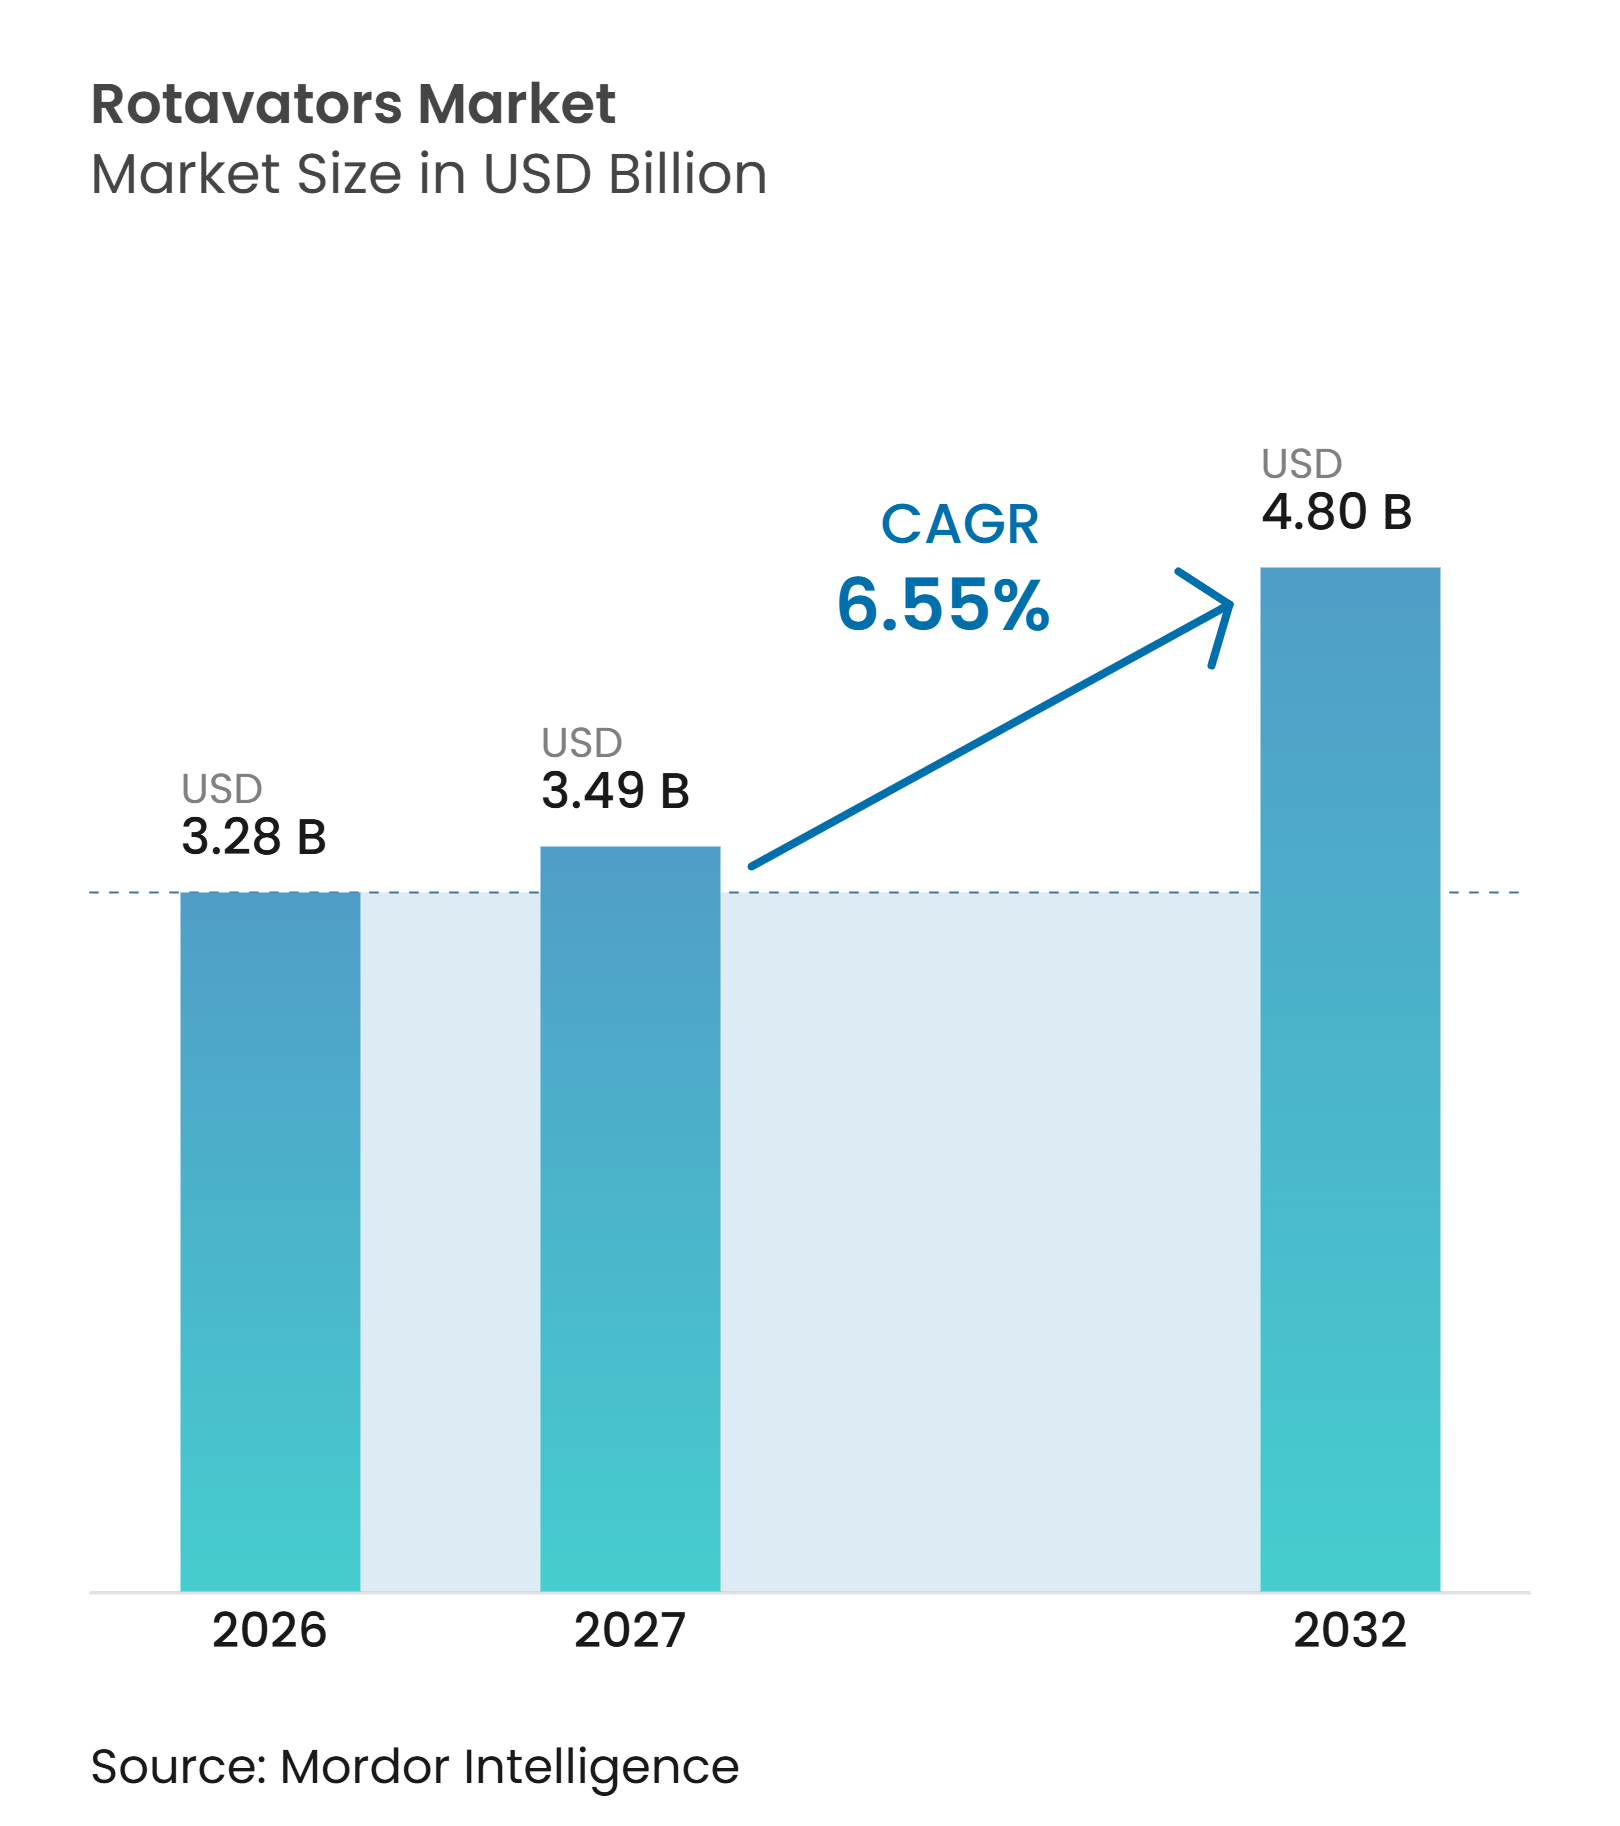
Die Marktgröße des Rotavators-Markts wurde im Jahr 2026 auf 3,28 Milliarden USD geschätzt und soll von 3,49 Milliarden USD im Jahr 2027 auf 4,80 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,55% während des Prognosezeitraums (2027–2032). Steigende landwirtschaftliche Arbeitskosten und engere Pflanzpläne erhöhen den Wert von Geräten, die in einem einzigen Arbeitsgang ein Saatbett vorbereiten, im gesamten Rotavators-Markt. Öffentliche Mechanisierungsprogramme und Geräte-Sharing-Dienste erweitern den Zugang für Betriebe, die eine individuelle Anschaffung nicht rechtfertigen können, und bringen neue Nutzer in den Rotavators-Markt. Hersteller reagieren mit schwereren Modellen, vernetzten Anbaugeräten und Servicepaketen, die einen intensiven Einsatz unterstützen. Die Nachfrage wird voraussichtlich weiterhin durch das Gleichgewicht zwischen erschwinglichen Standardgeräten und leistungsstärkeren Produkten für gewerbliche Betriebe und Mietflotten geprägt. Hohe Anschaffungskosten, begrenzte ländliche Finanzierungsmöglichkeiten und ungleichmäßige Reparaturabdeckung bleiben wesentliche Hindernisse, insbesondere in landwirtschaftlichen Entwicklungsländern, die für den Rotavators-Markt wichtig sind und wo der Wert einer Maschine stark von zeitnahem lokalem Support, praktischer Finanzierung und verlässlicher Mietverfügbarkeit abhängt.
Wichtigste Erkenntnisse des Berichts
-
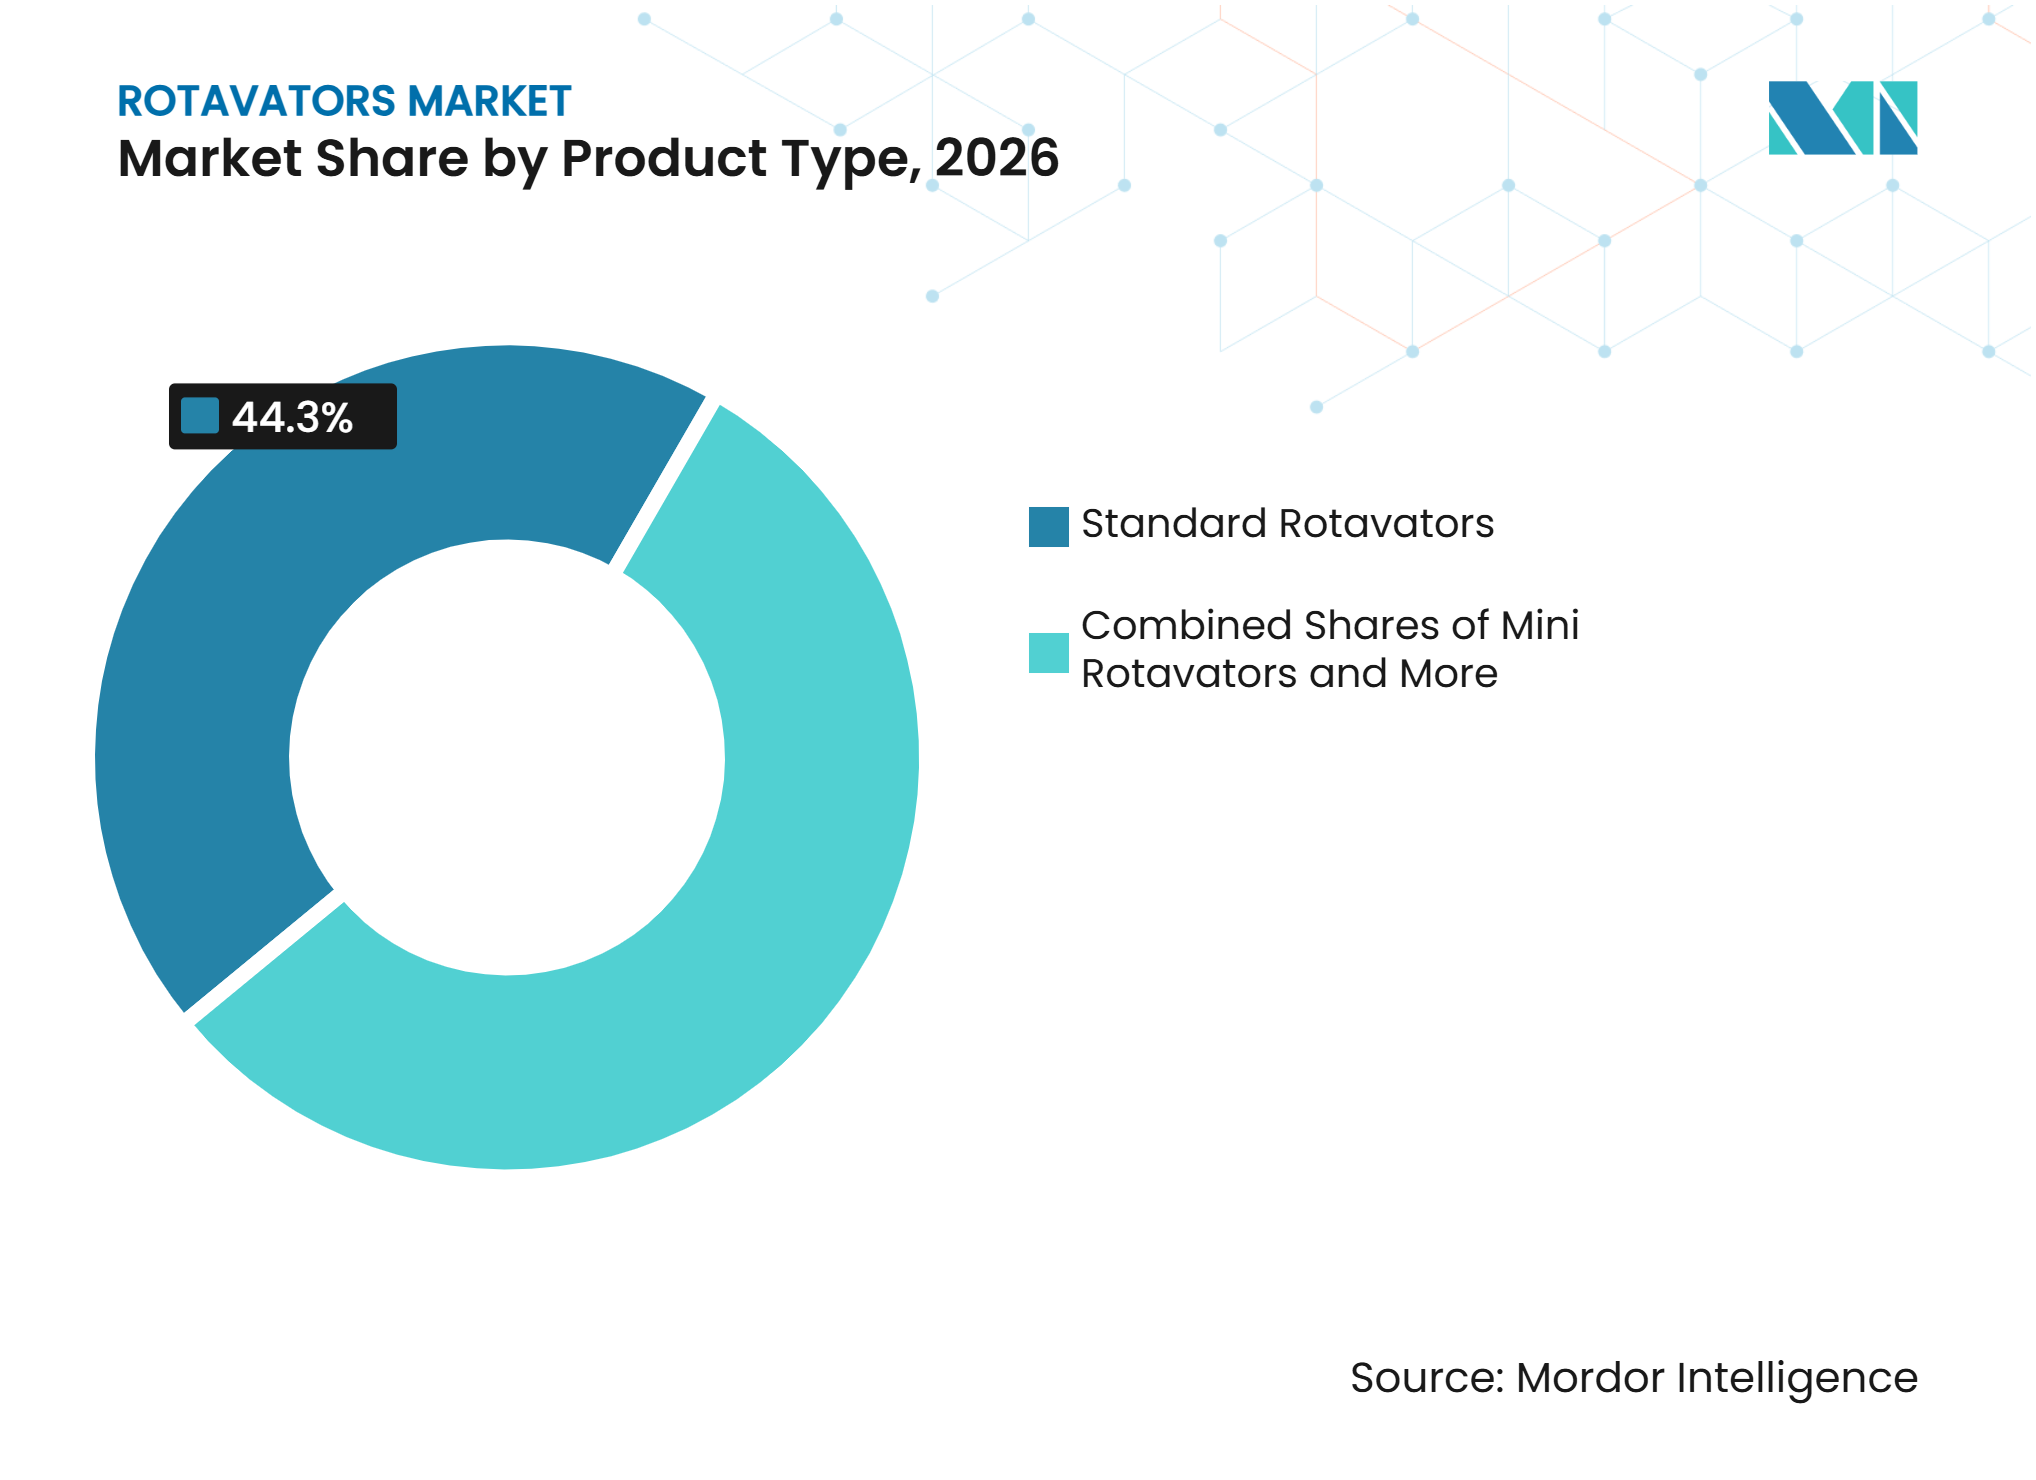
Nach Produkttyp waren Standard-Rotavators das größte Segment mit einem Umsatzanteil von 44,3% im Jahr 2026, während Schwerlast-Rotavators das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,6% bis 2032 sind.
-
Nach Leistungsbereich war 20 bis 50 PS das größte Segment mit 41,7% des Rotavators-Marktanteils im Jahr 2026, während über 50 PS das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,2% bis 2032 ist.
-
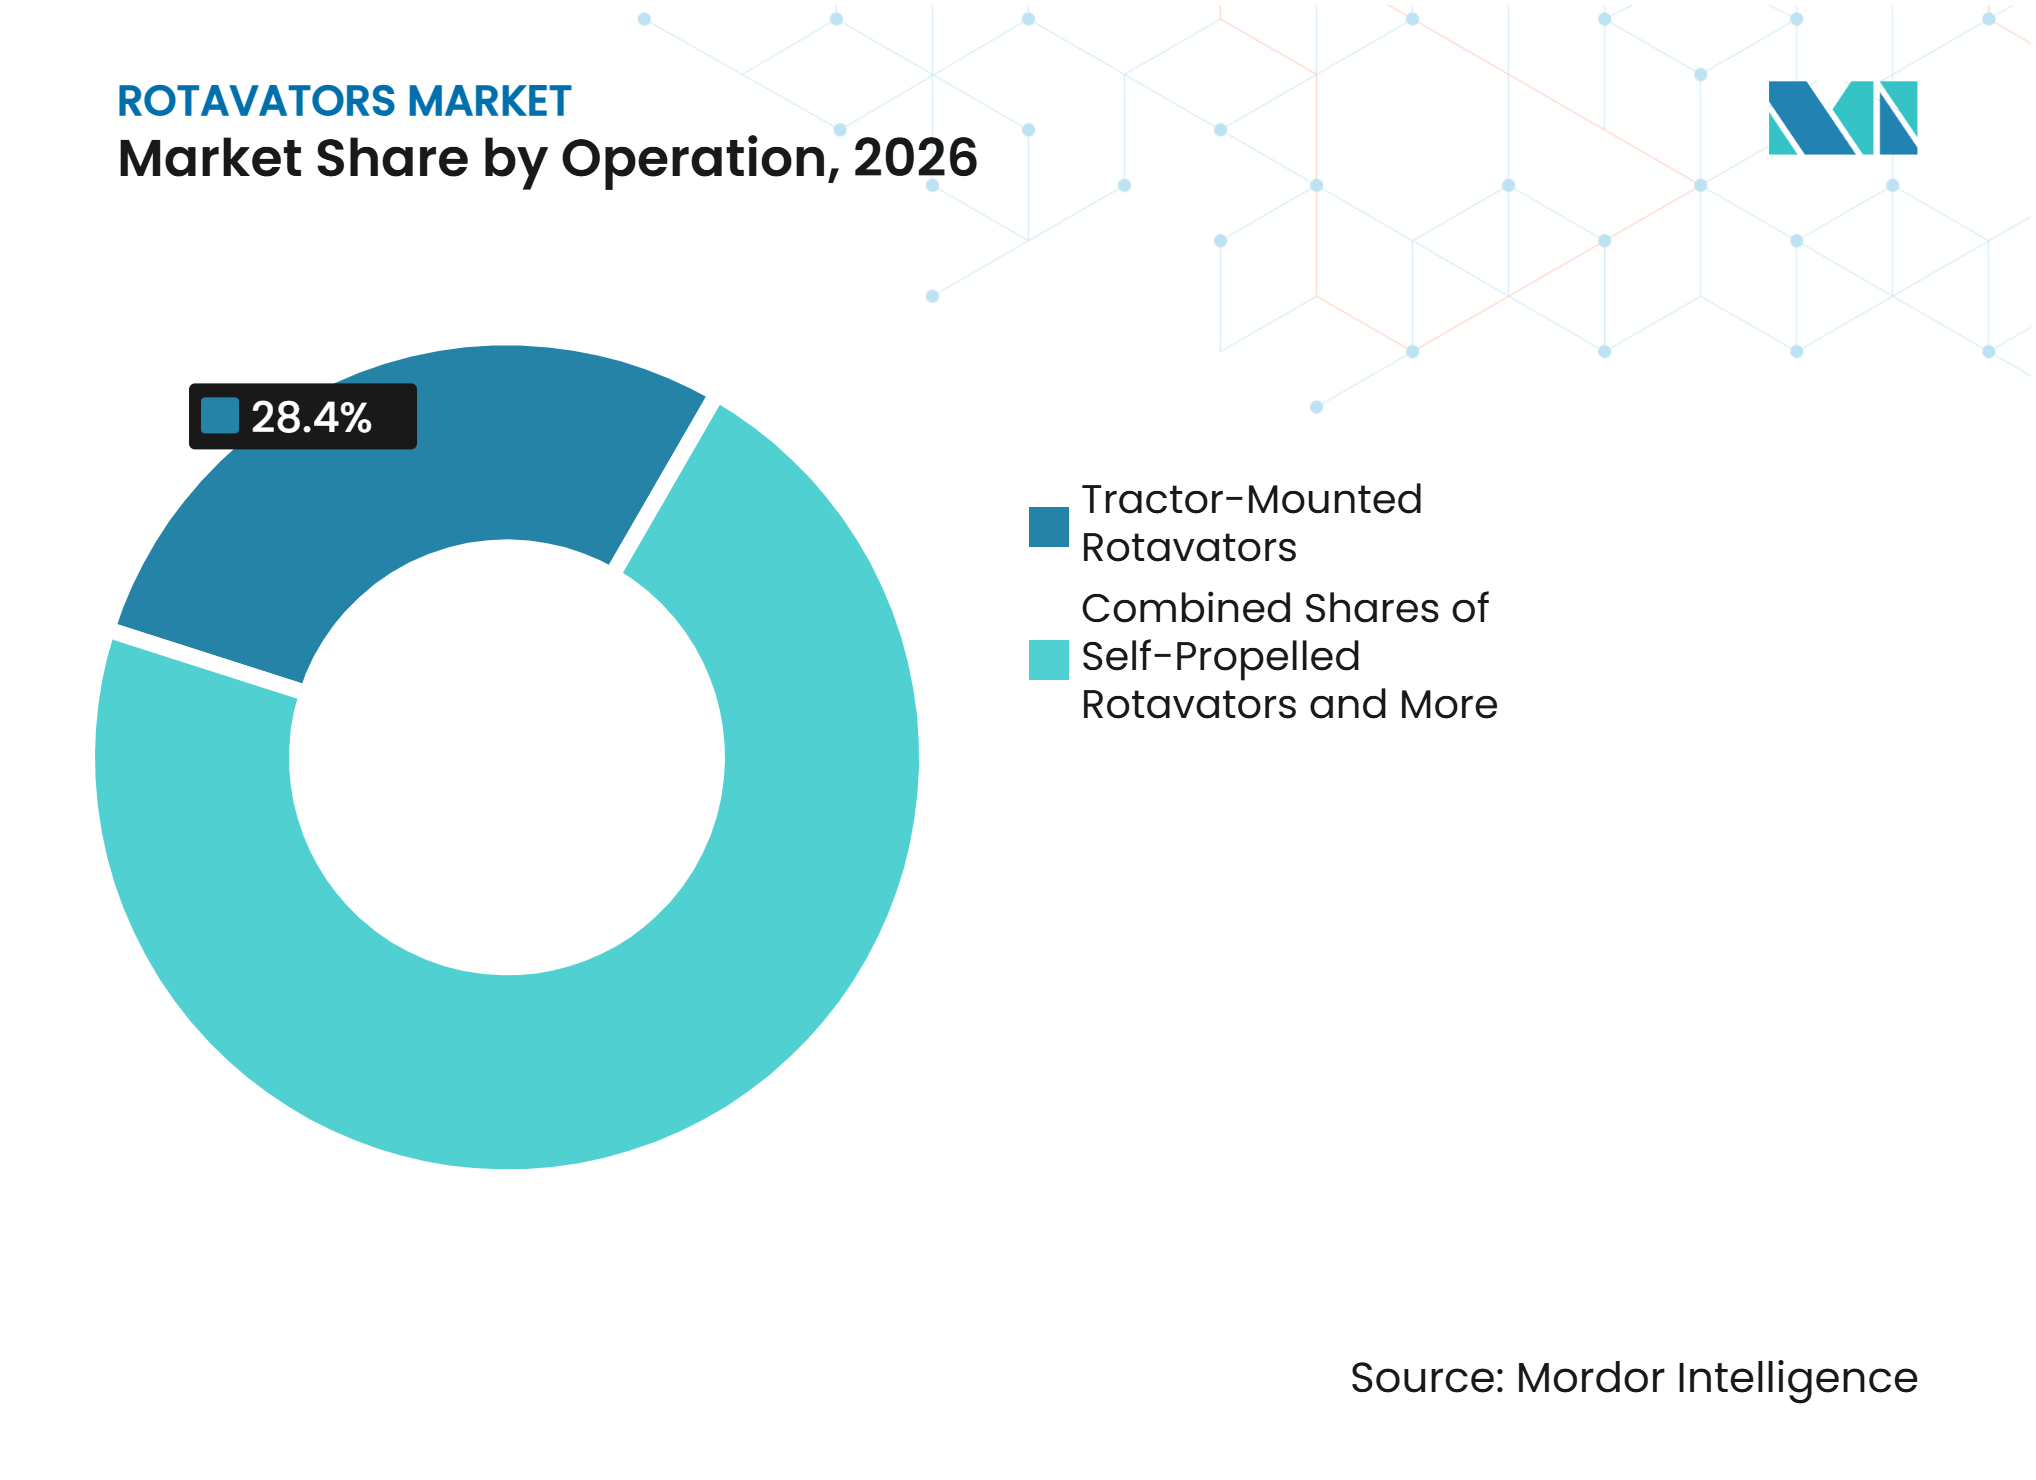
Nach Betriebsart waren Traktoranbau-Rotavators das größte Segment mit einem Anteil von 28,4% im Jahr 2026, während selbstfahrende Rotavators das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,1% bis 2032 sind.
-
Nach Endnutzer waren mittelgroße Betriebe das größte Segment mit einem Anteil von 32,3% im Jahr 2026, während Mietdienste und Custom-Hiring-Center die am schnellsten wachsenden Segmente mit einer prognostizierten CAGR von 8,9% bis 2032 sind.
-
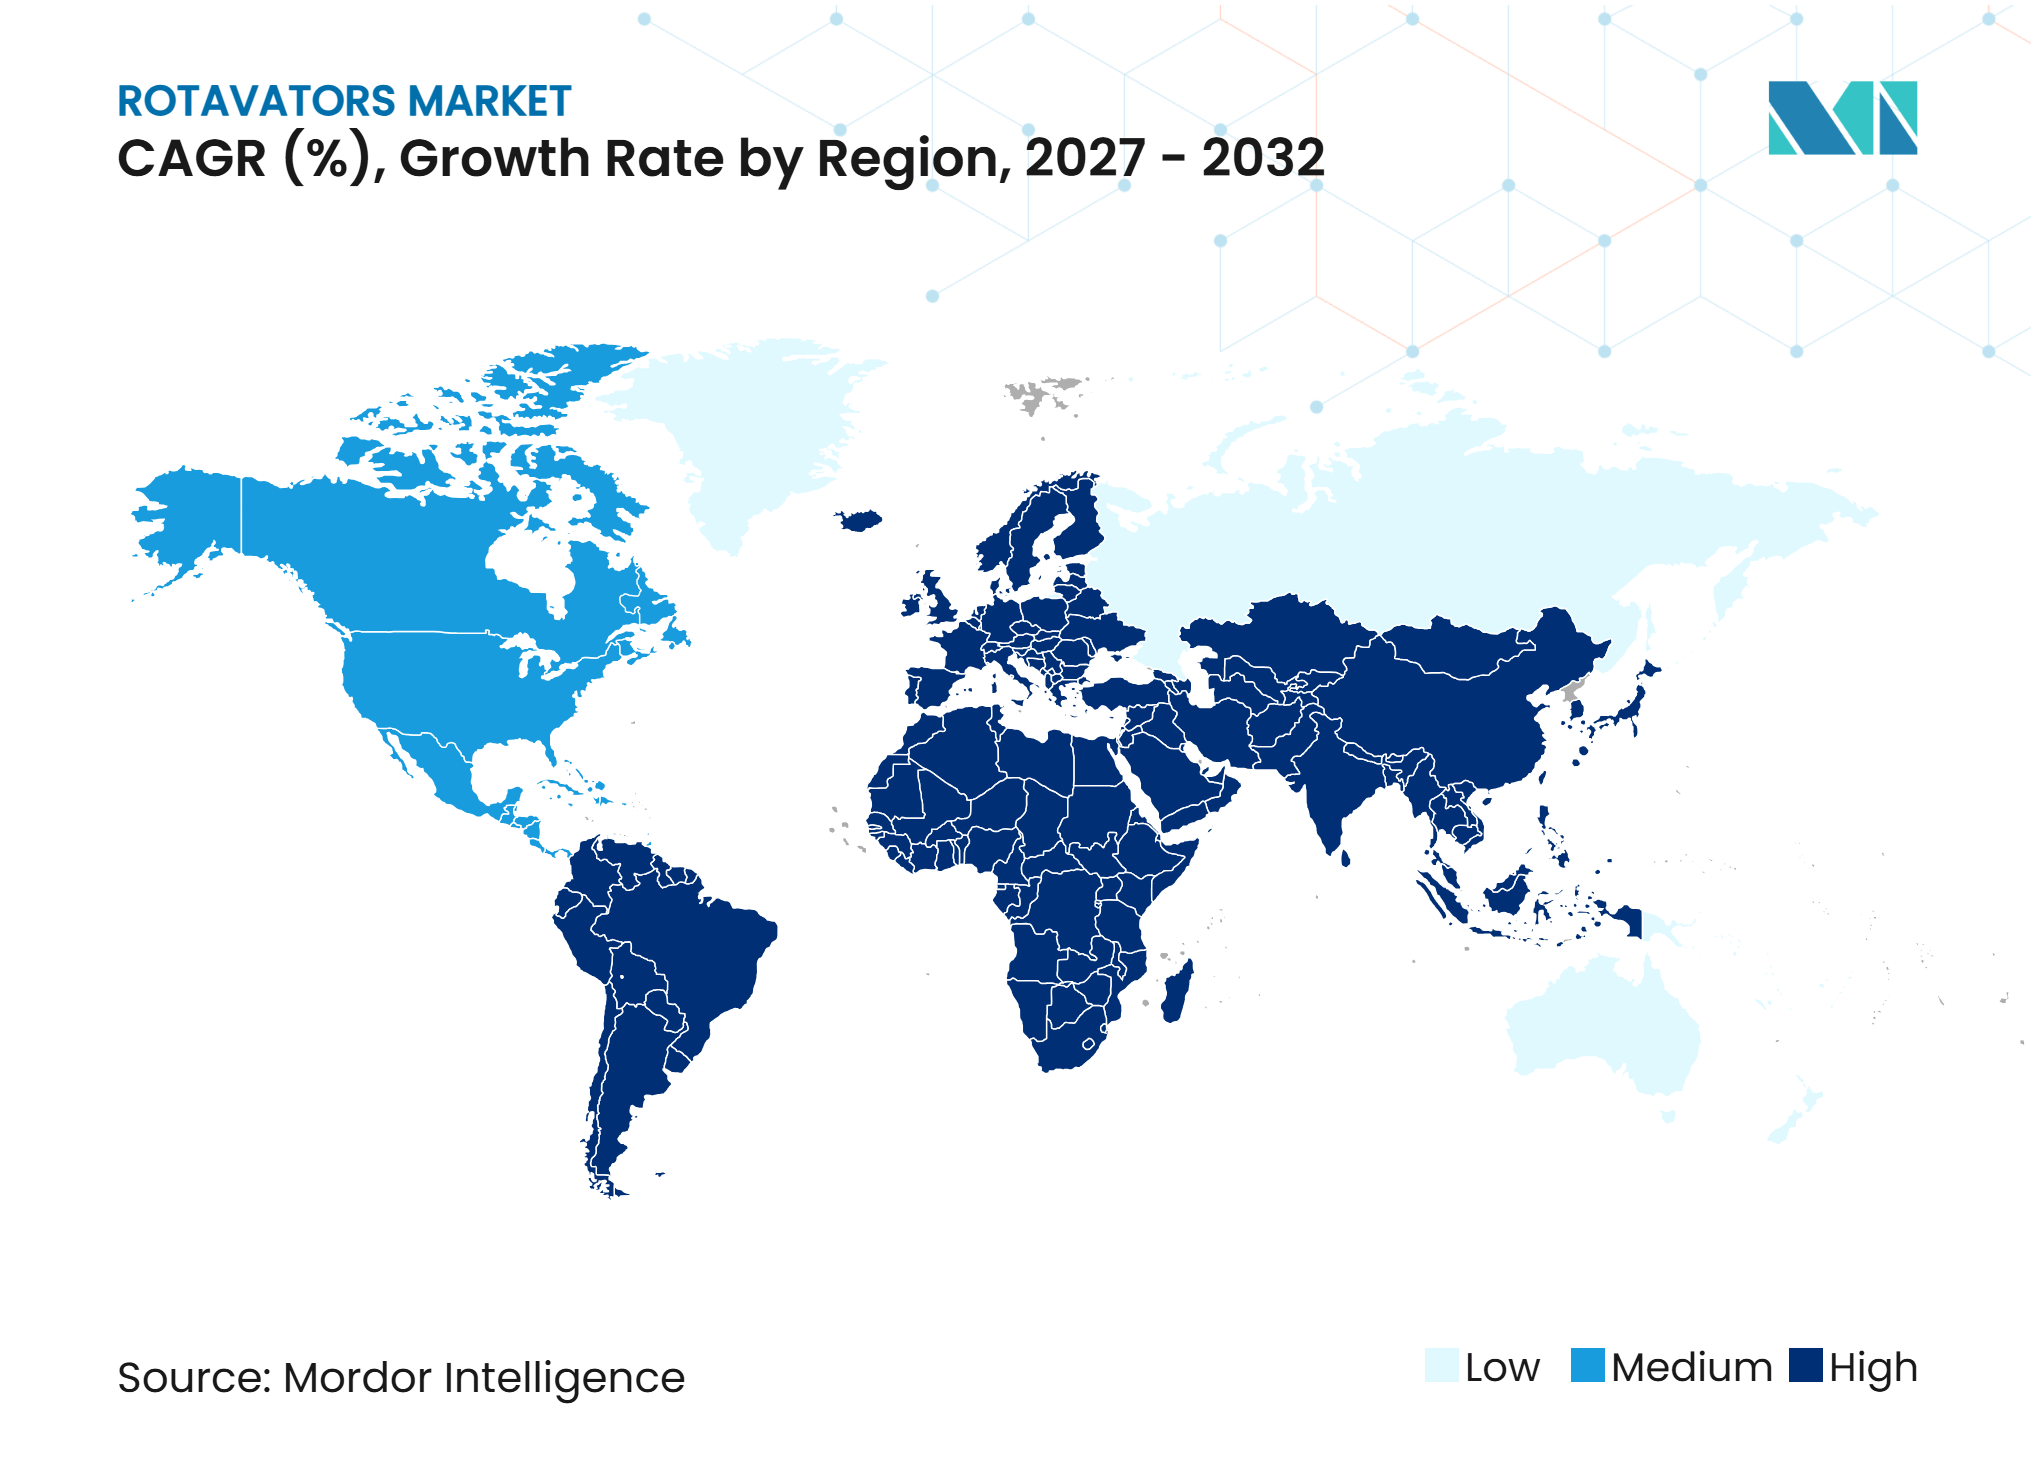
Nach Geografie war Asien-Pazifik das größte Segment mit 55,8% des Rotavators-Marktanteils im Jahr 2026, während Europa das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,7% bis 2032 ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Rotavators-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landwirtschaftsmechanisierung und engere Pflanzfenster | +1.2% | Global, konzentriert in Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen und Zugang zu Custom-Hiring-Diensten | +1.1% | Südasien, Ostasien und aufstrebende afrikanische Märkte | Mittelfristig (2–4 Jahre) |
| Einarbeitung von Erntereststoffen und Verbote des Stoppelverbrennens | +0.9% | Indien, China und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Traktor und Anbaugerät mit Präzisionssteuerungen | +0.8% | Nordamerika, Westeuropa und Ostasien | Mittelfristig (2–4 Jahre) |
| Digitale Rotavators zur Optimierung von Traktorgeschwindigkeit und Kraftstoffverbrauch | +0.7% | Europa, Nordamerika und fortgeschrittene Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Kurzfristiger Mehrfachanbau schafft Nachfrage nach Einzel-Arbeitsgang-Bodenbearbeitung | +0.6% | Südostasien und Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landwirtschaftsmechanisierung und engere Pflanzfenster
Arbeitskräftemangel ist ein anhaltender Treiber der Rotavator-Nutzung, doch die begrenzte Zeit zwischen Ernte- und Pflanzzyklen ist oft der unmittelbarere Kaufauslöser, da sie direkt beeinflusst, ob die nächste Ernte termingerecht gepflanzt werden kann. In Reis- und Weizensystemen können Ernte und Pflanzung in Nordindien nur 10 bis 15 Tage auseinanderliegen, was wenig Kapazität für wiederholte Feldüberfahrten oder verzögerten Zugang zu Lohnarbeitern lässt. Traktoranbaugeräte helfen Landwirten, ein feines Saatbett vorzubereiten, ohne einen separaten Bodenbearbeitungsgang zu benötigen, was die verfügbare Traktorzeit sowohl für Eigentümer als auch für Custom-Hiring-Center-Betreiber produktiver macht. Eine Studie aus dem Jahr 2025 zur Nachfrage nach landwirtschaftlichen Anbaugeräten in Madhya Pradesh berichtete von einem Aufwärtstrend bei der Rotavator-Nutzung, der mit Arbeitskräftemangel und veränderten Anbaumustern zusammenhängt, und nicht mit einer vorübergehenden Änderung der Gerätepräferenz. Die Studie zeigt, dass die Nachfrage über einen einmaligen Subventionszyklus hinaus anhalten kann, da das Gerät routinemäßige Betriebsbelastungen während jeder Pflanzsaison adressiert. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen und die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung erwarten, dass Produktivitätssteigerungen – und nicht Landflächenausdehnung – das Wachstum der landwirtschaftlichen Produktion in Asien und Afrika antreiben werden, was das anhaltende Interesse an zeitnaher mechanisierter Feldvorbereitung unterstützt.
Staatliche Subventionen und Zugang zu Custom-Hiring-Diensten
Öffentliche Förderprogramme und Custom-Hiring-Center, abgekürzt als CHCs, wandeln das Interesse an Mechanisierung in den Zugang zu praktischen Geräten für Betriebe um, die die vollen Eigentumskosten nicht tragen können. Indiens überarbeitete Richtlinien der Sub-Mission zur landwirtschaftlichen Mechanisierung für 2025 sehen eine finanzielle Unterstützung von 40%–50% für förderfähige Rotavator-Käufe vor und reduzieren damit die anfängliche finanzielle Belastung für förderfähige Antragsteller. Der höhere Fördersatz steht kleinen, marginalen, weiblichen sowie Angehörigen der Scheduled Caste oder Scheduled Tribe unter den genannten Förderbedingungen zur Verfügung[1]. CHCs trennen die Gerätenutzung vom Eigentum und ermöglichen es kleinen Betrieben, Maschinen für das kurze Feldfenster zu mieten, das am wichtigsten ist, während sie einen Kauf vermeiden, der für einen Großteil des Jahres kaum genutzt werden würde. Dieses Modell schafft auch wiederkehrende Nachfrage nach Wartung, Ersatzteilen und Ersatzgeräten, da die Ausrüstung über mehrere Betriebe hinweg genutzt wird und nicht nur auf einem einzigen Hof. Chinas Agrarpolitik für 2025 priorisiert ebenfalls leistungsstarke und intelligente Landmaschinen durch direkte Beschaffungsunterstützung für landwirtschaftliche Haushalte.
Einarbeitung von Erntereststoffen und Verbote des Stoppelverbrennens
Verbote des Verbrennens von Ernterückständen auf offenen Feldern unterstützen die Nachfrage nach Modellen, die Stoppeln in einem Arbeitsgang zerkleinern und in den Boden einmischen, insbesondere dort, wo Landwirte nach der Reisernte schnell handeln müssen. Indiens Kommission für Luftqualitätsmanagement erließ im Oktober 2025 die Richtlinie Nr. 95, die die Rechenschaftspflicht bei der Durchsetzung des Verbots des Paddy-Stoppelverbrennens in Punjab, Haryana und angrenzenden Bezirken stärkt. Diese Regulierungsrichtlinie macht Rückstandsmanagementgeräte für Landwirte und Dienstleister relevanter, da die Maschine die Rückstandseinarbeitung und Bodenvorbereitung innerhalb desselben Arbeitszeitraums abschließen kann. Eine Forschungsarbeit aus dem Jahr 2025 stellte fest, dass das Verbot die Anzahl der Brände um 30% gegenüber dem Mittelwert vor dem Verbot reduzierte, obwohl seine Wirkung nachließ, wenn die Durchsetzung abnahm[2]. Der Befund zeigt, warum eine konsequente Durchsetzung für eine nachhaltige Gerätennachfrage wichtig ist und warum Hersteller davon profitieren, wenn lokale Servicenetzwerke während der Nacherntesaison bereit sind. Die Vorschriften zur Erntereststoffverwertung der Provinz Hunan, die ab März 2025 gelten, räumen der Rückführung von Stroh auf die Felder Priorität ein und unterstützen die mechanisierte Rotationsbodenbearbeitung zu diesem Zweck.
Integration von Traktor und Anbaugerät mit Präzisionssteuerungen
Elektronik, die das Anbaugerät mit dem Traktor verbindet, verändert die Rolle des Rotavators in der Präzisionslandwirtschaft und entwickelt ihn über ein eigenständiges mechanisches Anbaugerät hinaus. ISOBUS, ein internationaler Kommunikationsstandard für Landmaschinen, unterstützt den Datenaustausch zwischen kompatiblen Traktoren und Anbaugeräten und kann die Steuerung der Feldarbeit durch Bediener vereinfachen. GPS-gestützte Tiefenregelung und automatische Geschwindigkeitsanpassung können Bedienern helfen, die Bodenbearbeitungseinstellungen an wechselnde Bodenbedingungen anzupassen, was dort nützlich ist, wo Kraftstoffverbrauch und Feldkonsistenz genau überwacht werden. Diese Funktionen sind in Westeuropa und Nordamerika am weitesten entwickelt, wo mittel- und hochleistungsstarke Geräte häufig in Präzisionssystemen und landwirtschaftlichen Datenplattformen eingesetzt werden. Die Kompatibilität mit einem Traktorterminal und einer Betriebsmanagementsoftware kann Ersatzentscheidungen ebenso stark beeinflussen wie die Gerätemarke, wenn ein Betrieb unverbundene Systeme vermeiden möchte. Der Rotavators-Markt belohnt daher Hersteller, die offene Standardelektronik, praktische Einrichtungsunterstützung und Händler bieten können, die das kombinierte Traktor- und Anbaugerätesystem warten können.
Analyse der Hemmnisse im Rotavators-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und schwache Kleinbauern-Finanzierung | -0.9% | Subsahara-Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Verschleiß von Klingen, Lagern und Hydraulik während der Hochsaison | -0.5% | Global, insbesondere in Gebieten mit begrenzter Händlerabdeckung | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Bodenstruktur und Feuchtigkeitsspeicherung durch intensive Bodenbearbeitung | -0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Lücken im ländlichen Service und Mangel an qualifizierten Bedienern | -0.4% | Subsahara-Afrika, Binnenland-Südostasien und bergiges Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und schwache Kleinbauern-Finanzierung
Der Kaufpreis eines mittelklassigen Traktoranbau-Rotavators kann das jährliche Nettoeinkommen eines marginalen Landwirtschaftshaushalts in Indien oder Bangladesch um ein Vielfaches übersteigen, was den Kauf zu einer schwierigen Entscheidung macht, selbst wenn das Gerät die Termintreue verbessern könnte. Eine Studie aus dem Jahr 2025 in Nordbangladesh ergab, dass 56,8% der befragten Haushalte einen Rotavator angeschafft hatten, während die Nutzung anderer Präzisionsmaschinen unter 2,5% blieb, was zeigt, dass Betriebe selektive Entscheidungen auf Basis des unmittelbaren praktischen Nutzens treffen. Die Ergebnisse deuten auf eine Gerätenutzung hin, die auf Kosten und Betriebsvorteilen basiert, und nicht auf einer breiten Übernahme jeder verfügbaren Technologie. Begrenzte landwirtschaftliche Kreditvergabe, schwache Dokumentation und Sicherheitenanforderungen verschärfen das Problem in vielen afrikanischen Märkten, wo formelle Kredite schwerer zu erhalten sind. Subventionen senken die Kaufkosten, beseitigen jedoch möglicherweise nicht den Bedarf an erschwinglichen Krediten, Versicherungen und vorhersehbaren Zahlungsbedingungen. CHCs bieten eine praktische Alternative, obwohl ihre Verfügbarkeit außerhalb von Bezirkszentren ungleichmäßig bleibt und möglicherweise nicht mit dem erforderlichen Felddatum jedes Landwirts übereinstimmt.
Verschleiß von Klingen, Lagern und Hydraulik während der Hochsaison
Rotavators arbeiten unter hohem Stress, wenn Ernte und Pflanzung zeitlich eng beieinanderliegen, was wenig Spielraum für ausgedehnte Wartung oder Verzögerungen bei der Beschaffung von Ersatzteilen lässt. Nasser Boden, dichtes Restmaterial und übermäßige Belastung können den Verschleiß von Klingen, Lagern und Hydrauliksystemen beschleunigen, insbesondere wenn das Gerät von einem Mietbetreiber kontinuierlich eingesetzt wird. Ein Ausfall während eines kurzen Pflanzfensters kann einen Betrieb ohne ausreichend Zeit lassen, die Vorbereitung abzuschließen, bevor die nächste Ernte gepflanzt werden sollte. Ersatzteile und Reparaturarbeiten können die Gesamtbetriebskosten über mehrere Jahre intensiven Betriebs erheblich erhöhen, selbst wenn der ursprüngliche Gerätepreis überschaubar erschien. Das Hemmnis ist in Gebieten ausgeprägter, wo autorisierte Händler und originale Ersatzteile nicht ohne Weiteres verfügbar sind, da Transport- und Bestellverzögerungen eine kleinere Reparatur in mehrere verlorene Feldtage verwandeln können. Hersteller mit lokalen Ersatzteillagern, geschulten Technikern und Zustandsüberwachungstools sind besser positioniert, dieses Risiko zu begrenzen und den Wert ihrer Geräte nach dem ursprünglichen Verkauf zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Standardmodelle bleiben das größte Segment, während Schwerlastgeräte am schnellsten wachsenStandard-Rotavators hielten im Jahr 2026 einen Marktanteil von 44,3% und waren damit das größte Produktsegment. Ihr Kosten- und Betriebsprofil passt zu den 1 bis 5 Hektar großen Betrieben, die einen Großteil der landwirtschaftlichen Aktivität in Südasien und Südostasien ausmachen. Arbeitsbreiten von 4 bis 6 Fuß und Kompatibilität mit 35 bis 60-PS-Traktoren ermöglichen den Einsatz des Geräts unter einer Vielzahl von Bodenbedingungen und Erntekulturen. Das vertraute Klingendesign macht die Routinewartung für lokale Bediener, Händler und Mietflotten einfacher handhabbar. Einzelne Landwirte und Custom-Hiring-Center wählen diese Produkte, wenn sie eine zuverlässige Saatbettvorbereitung ohne die Leistungs-, Preis- und Transportanforderungen breiterer Schwerlastprodukte benötigen.
Mini-Rotavators bleiben für kleine Parzellen, Terrassenreissysteme und Standorte relevant, an denen Hänge oder enge Feldgrenzen den Traktorzugang einschränken. Japan, Vietnam und Nepal bieten Umgebungen, in denen diese kompakten Produkte Feldbedingungen bewältigen können, die Standardgeräte nicht ohne Weiteres handhaben können. Eine Studie aus dem Jahr 2025 über Weizenbauernhöfe in Nepal ergab, dass 85,8% der befragten Landwirte Rotavators zur Landvorbereitung nutzten, und kompakte Geräte waren in hügeligen Gebieten wichtig. Schwerlast-Rotavators sind das am schnellsten wachsende Produktsegment, wobei die Marktgröße des Rotavators-Markts für dieses Segment bis 2032 mit einer CAGR von 7,6% wachsen soll. Mahindra and Mahindra Ltd. brachte im März 2026 die Mahavator- und Mahavator-HD-Serie auf den Markt, die 4 bis 9 Fuß große Modelle umfasst und eine intelligente Tez-e-Variante mit Bluetooth-Konnektivität für die Felddatennutzung einschließt[3].


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Leistungsbereich:
Mittelleistungsgeräte sind das größte Segment und Hochleistungsgeräte wachsen am schnellstenDer Leistungsbereich von 20 bis 50 PS machte im Jahr 2026 41,7% des Rotavators-Marktanteils aus und war damit das größte Leistungssegment. Er entspricht den 35 bis 55 PS starken Traktorflotten, die in Indien, China und Südostasien verbreitet sind. Geräte in diesem Bereich können nasse Paddy-, Getreide- und Gemüsefelder vorbereiten, ohne die Anschaffungs- und Betriebsanforderungen eines großen gewerblichen Traktors zu erfordern. Er umfasst Standard- und mittelschwere Rotavators, die häufig von einzelnen Landwirten und Custom-Hiring-Centern ausgewählt werden. Dieses Gleichgewicht aus Feldabdeckung, Kraftstoffverbrauch, Traktorkompatibilität und Kaufpreis unterstützt eine breite Nutzung dort, wo die durchschnittlichen Betriebsgrößen moderat sind.
Produkte unter 20 PS dienen Kompakttraktoren und Motorhacken, die im Gartenbau, bei der Terrassierung und auf kleinen Parzellen eingesetzt werden. Japans Produktion landwirtschaftlicher Anbaugeräte stieg im Jahr 2025 um 11,8% im Jahresvergleich, was die anhaltende Ersatznachfrage in kleineren Bodenbearbeitungsgerätekategorien widerspiegelt. Produkte über 50 PS sind das am schnellsten wachsende Segment, wobei die Marktgröße des Rotavators-Markts bis 2032 mit einer CAGR von 8,2% wachsen soll. Große Traktoren werden zunehmend mit 8 bis 12 Fuß breiten Schwerlast-Rotavators für Einzel-Arbeitsgang-Arbeit in Getreide- und Ölsaatfeldern in Osteuropa, Australien, Brasilien und anderen Großbetriebsumgebungen kombiniert. Indiens Mechanisierungsrichtlinien für 2025 unterstützen Rotavators bis zu 9 Fuß und erleichtern den Vergleich zwischen hochleistungsstarken und mittelschweren Produkten für die Beschaffung durch Custom-Hiring-Center.
Nach Betriebsart:
Traktoranbauprodukte sind das größte Segment und selbstfahrende Produkte wachsen am schnellstenTraktoranbau-Rotavators repräsentierten im Jahr 2026 28,4% des Rotavators-Marktanteils und waren damit die größte Betriebskategorie. Ihre Position spiegelt eine etablierte Basis aus eigenen und gemieteten Traktoren in den wichtigsten Agrarmärkten wider. Zapfwellenkonfigurationen (ZW) geben Landwirten eine vertraute Methode zur Nutzung eines Anbaugeräts im geeigneten Leistungsbereich des Traktors. Derselbe Traktor kann Feldvorbereitung und andere Arbeiten übernehmen, was die Auslastung eines bereits besessenen oder gemieteten Betriebsmittels verbessert. Diese Betriebsvorteile halten traktorangebaute Systeme für Betriebseigentümer, Dienstleister und Mietflotten wichtig, die unkomplizierte Gerätekombinationen schätzen.
Selbstfahrende Rotavators sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,1% bis 2032. Große Betriebe in Europa und Nordamerika erwägen autonome und halbautonome Produkte, um die Arbeitsabhängigkeit während kurzer Betriebsfenster zu reduzieren. In Asien dienen elektrische Einachsschlepper einem separaten Bedarf bei kleinen Betrieben und in Terrassenlandschaften, wo größere Geräte weniger praktisch sind. Die China Agricultural University berichtete im Jahr 2025, dass ein elektrischer Mikro-Grubber eine durchschnittliche Tiefe von 122,3 Millimetern und eine Breite von 703,1 Millimetern erreichte und damit die Leistungsstandards für kleine und mittlere Rotavators erfüllte. Elektrische Geräte und manuelle Produkte bedienen daher unterschiedliche Teile des Rotavators-Markts, während europäische Bodenvorschriften den Einsatz von Präzisionssystemen fördern können, die unnötige Störungen begrenzen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Mittelgroße Betriebe sind das größte Segment und Mietdienste sowie Custom-Hiring-Center wachsen am schnellstenMittelgroße Betriebe hielten im Jahr 2026 einen Anteil von 32,3% und waren damit das größte Endnutzersegment. Betriebe mit 5 bis 50 Hektar können häufig individuelles Eigentum rechtfertigen, wenn ihre saisonale Arbeitsbelastung eine ausreichende Gerätenutzung schafft. Doppelanbaumuster verbessern die Argumente für Eigentum, da Rotavators im selben Jahr mehrfach eingesetzt werden können. Diese Betriebe verfügen auch tendenziell über Traktorkapazitäten, die für Standard- und Schwerlastanbaugeräte geeignet sind. Große gewerbliche Betriebe wählen typischerweise breitschneidende Modelle für eine schnellere Flächenabdeckung, während Kleinbauern stärker auf Mietverfügbarkeit als auf Eigentum angewiesen bleiben.
Mietdienste und Custom-Hiring-Center sind das am schnellsten wachsende Endnutzersegment mit einer prognostizierten CAGR von 8,9% bis 2032. Ihr Modell verteilt die Kosten einer Maschine auf viele Nutzer und kann preissensiblen Betrieben Zugang zu Geräten verschaffen, wenn sie diese am dringendsten benötigen. Betreiber priorisieren Kraftstoffverbrauch, Teileverfügbarkeit, Reparaturreaktionszeit und Betriebszeit, da diese Faktoren bestimmen, ob die Flotte mehrere Betriebe innerhalb einer kurzen Saison bedienen kann. Dieses Käuferverhalten macht den Rotavators-Markt attraktiver für Lieferanten, die Geräte mit zuverlässigen Servicenetzwerken kombinieren. Flottenplanung, digitale Überwachung und vorbeugende Wartung werden zunehmend relevant, da Mietbetriebe formalisierter werden.
Geografische Analyse
Asien-Pazifik: Breiter Mechanisierungsbedarf unterstützt die größte regionale Position
Asien-Pazifik machte im Jahr 2026 55,8% des Rotavators-Marktanteils aus und war die größte Geografie. Indien und China stützen diese Position durch intensive Anbausysteme, große Kleinbauernpopulationen und nationale Programme zur Förderung der Mechanisierung. Indiens Sub-Mission-Richtlinien zur landwirtschaftlichen Mechanisierung für 2025 sehen förderfähige Unterstützung für individuelle Käufe und Custom-Hiring-Center vor. Chinas Politik für 2025 priorisiert intelligente und leistungsstarke Maschinen, einschließlich Unterstützung für die Beschaffung durch landwirtschaftliche Haushalte. Vietnam und Indonesien bieten Wachstumspotenzial, da Reisproduzenten wiederholte Überfahrten durch eine Einzel-Arbeitsgang-Feldvorbereitung ersetzen.
Japan bleibt ein Ersatzmarkt, wo die Gerätennachfrage durch eine alternde Landmaschinenflotte und anhaltende Investitionen in geeignete Kleinmaschinen gestützt wird. Daten des Verbands der japanischen Landmaschinenhersteller zeigten im Jahr 2025 ein Wachstum der gesamten Anbaugeräteproduktion von 11,8% im Jahresvergleich. Australien unterstützt ein anderes Nachfragemuster, da große Getreidebetriebe Geräte mit mehr als 50 PS für eine breitere Flächenabdeckung einsetzen. In der gesamten Region erweitert der anhaltende Wandel von individuellem Eigentum zu gemeinsamem Zugang die Kundenbasis über Landwirte hinaus, die Anbaugeräte direkt kaufen können. Die Kombination aus Subventionen, Mietdiensten und vielfältigen Betriebsstrukturen hält den Produktbedarf innerhalb des Rotavators-Markts vielfältig.
Europa: Regulatorische Anforderungen unterstützen das schnellste regionale Wachstum
Europa ist die am schnellsten wachsende Region, wobei die Marktgröße des Rotavators-Markts bis 2032 mit einer CAGR von 8,7% wachsen soll. Die Gemeinsame Agrarpolitik der Europäischen Union und die Guten landwirtschaftlichen und ökologischen Bedingungen beeinflussen Gerätentscheidungen auf Betrieben, die Zahlungen erhalten. Gute landwirtschaftliche und ökologische Bedingungen 3 befasst sich mit Einschränkungen beim Stoppelverbrennen, und Gute landwirtschaftliche und ökologische Bedingungen 6 deckt die Mindestbodenbedeckung ab. Diese Anforderungen unterstützen flacharbeitende und rückstandseinarbeitende Geräte, die organisches Material verwalten und gleichzeitig den Bodenzustand schützen können. Dieser regulatorische Einfluss verlagert die Aufmerksamkeit von der tiefen konventionellen Bodenbearbeitung hin zu einer kontrollierten, präzisen Feldvorbereitung.
Deutschland, Frankreich und Italien bleiben wichtige Märkte für hochwertige Präzisionsgeräte. Polen, Ungarn und die Tschechische Republik gewinnen ebenfalls an Bedeutung, da durch Betriebskonsolidierung größere Betriebseinheiten entstehen. Russland unterstützt die Nachfrage nach breitschneidenden Schwerlastgeräten auf großen gewerblichen Getreidebetrieben, obwohl Versorgungsengpässe den Zugang zu westlichen Premiumprodukten beeinträchtigen können. Das Vereinigte Königreich und Spanien halten die Nachfrage durch gemischte Vieh- und Getreidesysteme aufrecht. Die Einhaltung der Anforderungen der Europäischen Union und der breitere Fokus auf Bodenüberwachung schaffen einen Anreiz, ältere Geräte durch Produkte zu ersetzen, die besser für einen störungsarmen Betrieb geeignet sind.
Nordamerika, Südamerika, der Nahe Osten und Afrika: Unterschiedliche Geräteanforderungen prägen die Nachfrage
Nordamerika ist eine reife Geografie, in der große Betriebe Geräte teilweise danach beurteilen, ob sie mit Präzisionslandwirtschaftsplattformen zusammenarbeiten können. Streifenbodenbearbeitung und Direktsaatpraktiken dämpfen die Nachfrage nach konventionellen Produkten und unterstützen das Interesse an hybriden Rückstandsmanagementdesigns. Mexiko unterscheidet sich von den Vereinigten Staaten und Kanada darin, dass kleinere Gemüse- und Getreidebetriebe häufig Geräte mit 20 bis 50 PS einsetzen. Brasilien und Argentinien verwenden Schwerlastgeräte für die Sojabohnen- und Zuckerrohrfeldvorbereitung, während die Getreide- und Gemüsebasis der Türkei eine stetige Nachfrage nach Traktoranbaugeräten unterstützt. Südafrika verfügt über eine etabliertere gewerbliche Landwirtschaftsbasis, aber Nigeria und Ägypten befinden sich noch in den frühen Phasen der Mechanisierung, wo Finanzierung, Technologiezugang und Servicekapazität die Nutzung prägen werden.
Wettbewerbslandschaft
Marktkonzentration
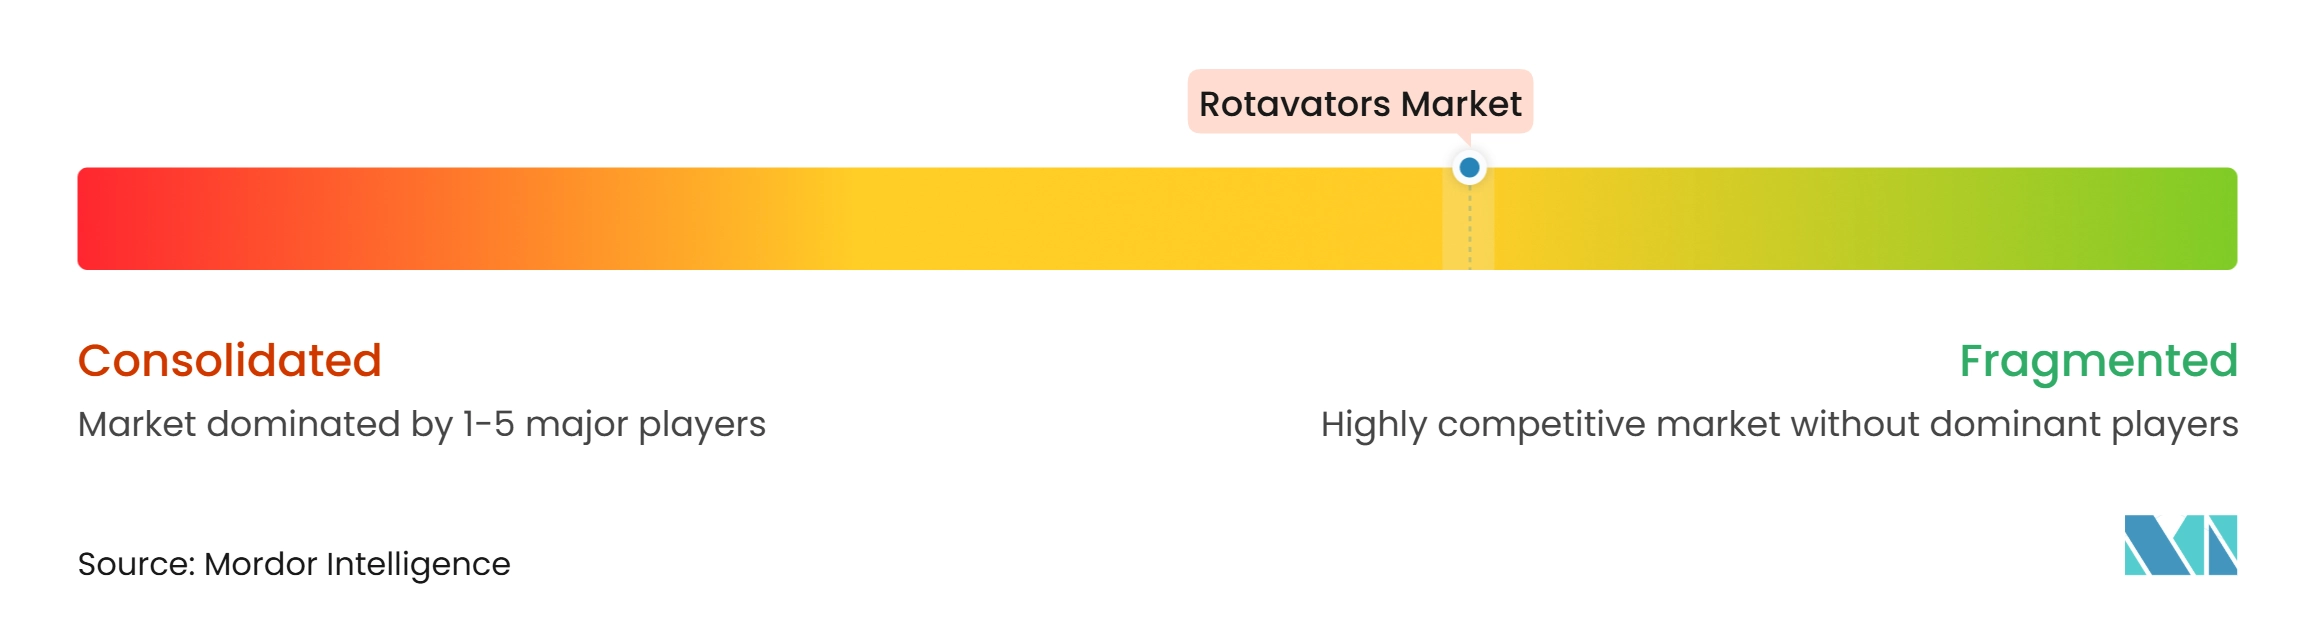
Der Rotavators-Markt ist mäßig fragmentiert, wobei globale landwirtschaftliche Erstausrüster im Wettbewerb mit spezialisierten Geräteherstellern und regionalen Lieferanten stehen. Zu den wichtigsten Marktteilnehmern in der Rotavators-Branche zählen Mahindra and Mahindra Ltd., Kubota Corporation, Deere & Company, CNH Industrial N.V., AGCO Corporation, MASCHIO GASPARDO S.p.A., Tirth Agro Technology Private Limited, Foton Lovol International Heavy Industry Co., Ltd. und YTO Group Corporation. Große Erstausrüster profitieren von einem etablierten Händlernetz, Finanzierungsoptionen und einem breiteren Maschinenportfolio. Diese Fähigkeiten sind bei der Beschaffung durch Custom Hiring Center von Bedeutung, wo Käufer Traktoren, Anbaugeräte, Wartungsvereinbarungen und Serviceunterstützung über denselben Lieferanten beziehen können. Spezialhersteller konkurrieren durch Produkte, die für den Einsatz im Gemüse-, Getreide-, Weinberg- und anderen Anbau konzipiert sind.
MASCHIO GASPARDO S.p.A. bietet Produktkonfigurationen für diese Anwendungen an und kann damit Speziallandwirtschaftsbetriebe bedienen, die breitere Traktorenhersteller möglicherweise weniger direkt ansprechen. Die Produktkonnektivität entwickelt sich ebenfalls zu einem bedeutsamen Wettbewerbsmerkmal in der Rotavators-Branche. ISOBUS-kompatible Steuerungen, automatische Geschwindigkeitsanpassung und Gerätedaten können die Integration eines Rotavators in ein Präzisionslandwirtschaftssystem erleichtern. Mahindra and Mahindra Ltd. stellte im März 2026 den intelligenten Rotavator Tez-e mit Bluetooth-basierter Felddatenkonnektivität vor. GRIMME Landmaschinenfabrik GmbH and Co. KG brachte im September 2025 den Kreiselegge GF 400 mit einem neu gestalteten Rotor, neuer Zinkengeometrie, einem Schnellwechsel-Zinkensystem und einem gewichtsoptimierten Rahmen auf den Markt.
CLAAS KGaA mbH vertiefte 2025 seine Zusammenarbeit mit AgXeed und erweiterte seine Arbeit an autonomen Lösungen, die in das digitale Ökosystem CLAAS connect integriert sind. Autonome und halbautonome Systeme eröffnen Chancen in Westeuropa und Nordamerika, während elektrische Kompaktprodukte kleinere asiatische Parzellen und Terrassen erschließen. ISO 11684, die Konformitätsanforderungen der Europäischen Union sowie die Zertifizierung des Bureau of Indian Standards im Rahmen der indischen Agricultural Implements Quality Control Order beeinflussen den Marktzugang und die subventionsgebundene Beschaffung. Diese Compliance-Anforderungen können die Eintrittsbarrieren für neue Lieferanten erhöhen, doch die berichtete Bandbreite der Marktteilnehmer stützt eine wettbewerbsorientierte Struktur in der Rotavators-Branche, anstatt die Kontrolle wenigen Unternehmen zu überlassen.
Führende Unternehmen im Rotavators-Markt
-
Mahindra & Mahindra Ltd.
-
Kubota Corporation
-
Deere & Company
-
MASCHIO GASPARDO S.p.A.
-
Tirth Agro Technology Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rotavators-Markt Unternehmen in diesem Bericht
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- Deere & Company
- MASCHIO GASPARDO S.p.A.
- Tirth Agro Technology Private Limited
- Tractors and Farm Equipment Limited
- CNH Industrial N.V.
- AGCO Corporation
- Yanmar Holdings Co., Ltd.
- CLAAS KGaA mbH
- SDF S.p.A.
- Bucher Industries AG
- Foton Lovol International Heavy Industry Co., Ltd.
- YTO Group Corporation
- Escorts Kubota Limited
Neueste Industrielle Entwicklungen in Rotavators-Markt
- März 2026: Mahindra and Mahindra Ltd. brachte die Rotavator-Serien Mahavator und Mahavator HD in der 4 bis 9 Fuß schweren Kategorie aus seinen Fertigungsanlagen in Nabha, Punjab, und Zaheerabad, Telangana, auf den Markt. Das Unternehmen führte auch den intelligenten Tez-e-Rotavator mit patentierter Bluetooth-Felddatenkonnektivität ein.
- September 2025: GRIMME Landmaschinenfabrik GmbH und Co. KG brachte den neuen GF 400 Rotationsgrubber der nächsten Generation mit seinem Go-Clean-Konzept auf der Agritechnica 2025 auf den Markt. Das Produkt umfasst einen neu gestalteten Rotor, neue Zinkengeometrie, ein Schnellwechsel-Zinkensystem und einen gewichtsoptimierten Rahmen, der den Antriebskraftbedarf reduziert.
- April 2025: Indiens Zentrales Institut für Maschinenbauforschung, abgekürzt als CSIR-CMERI, stellte den E-Traktor und E-Grubber in Ludhiana während einer Demonstrationskampagne in 11 Städten vor. Das Gerät wurde für kleine und marginale Landwirte konzipiert und betonte null Emissionen, geringe Vibrationen und Ergonomie.
Globaler Rotavators-Markt Berichtsumfang
Rotavators sind landwirtschaftliche Anbaugeräte, die Boden mithilfe rotierender Klingen aufbrechen, zerkleinern und mischen. Sie bereiten ein feines Saatbett vor, arbeiten Erntereststoffe ein und verbessern die Bodenbedingungen für die Aussaat, während sie den Bedarf an mehreren Bodenbearbeitungsgängen reduzieren.
Der Rotavators-Markt ist segmentiert nach Produkttyp (Standard-, Mini- und Schwerlast-Rotavators), Leistungsbereich (unter 20 PS, 20–50 PS, über 50 PS), Betriebsart (Traktoranbau, selbstfahrend, elektrisch, manuell), Endnutzer (Kleinbauern, mittelgroße Betriebe, große gewerbliche Betriebe, Agrargeräte-Dienstleister, Mietdienste und Custom-Hiring-Center) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard-Rotavators |
| Mini-Rotavators |
| Schwerlast-Rotavators |
| Unter 20 PS |
| 20 bis 50 PS |
| Über 50 PS |
| Traktoranbau-Rotavators |
| Selbstfahrende Rotavators |
| Elektrische Rotavators |
| Manuelle Rotavators |
| Kleinbauern |
| Mittelgroße Betriebe |
| Große gewerbliche Betriebe |
| Agrargeräte-Dienstleister |
| Mietdienste und Custom-Hiring-Center |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Standard-Rotavators | |
| Mini-Rotavators | ||
| Schwerlast-Rotavators | ||
| Nach Leistungsbereich | Unter 20 PS | |
| 20 bis 50 PS | ||
| Über 50 PS | ||
| Nach Betriebsart | Traktoranbau-Rotavators | |
| Selbstfahrende Rotavators | ||
| Elektrische Rotavators | ||
| Manuelle Rotavators | ||
| Nach Endnutzer | Kleinbauern | |
| Mittelgroße Betriebe | ||
| Große gewerbliche Betriebe | ||
| Agrargeräte-Dienstleister | ||
| Mietdienste und Custom-Hiring-Center | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Rotavators bis 2032?
Der Rotavators-Markt soll von 2027 bis 2032 mit einer CAGR von 6,55% wachsen und bis 2032 einen Wert von 4,80 Milliarden USD erreichen.
Welcher Rotavator-Produkttyp hat den größten Marktanteil?
Standard-Rotavators waren der größte Produkttyp mit einem Anteil von 44,3% im Jahr 2026.
Welcher Leistungsbereich wächst bei Rotavators am schnellsten?
Geräte über 50 PS sind der am schnellsten wachsende Leistungsbereich mit einer prognostizierten CAGR von 8,2% bis 2032.
Warum sind Custom-Hiring-Center für die Rotavator-Nachfrage wichtig?
Custom-Hiring-Center ermöglichen kleinen Betrieben den Zugang zu Geräten ohne Kauf, während sie wiederkehrende Nachfrage nach Service, Ersatzteilen und Ersatzgeräten schaffen.
Welche Region führt die Rotavator-Nachfrage an?
Asien-Pazifik war die größte Region mit einem Anteil von 55,8% im Jahr 2026, unterstützt durch intensive Anbausysteme und Mechanisierungsprogramme.
Was schränkt die breitere Rotavator-Nutzung ein?
Hohe Anschaffungskosten, begrenzte Kleinbauern-Finanzierung, Lücken in der Reparaturabdeckung und Bedenken hinsichtlich intensiver Bodenbearbeitung bleiben wesentliche Einschränkungen.