
Taille et part du marché des Rotavators
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.49 Milliards de dollars |
| Taille du Marché (2032) | 4.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.55 % |
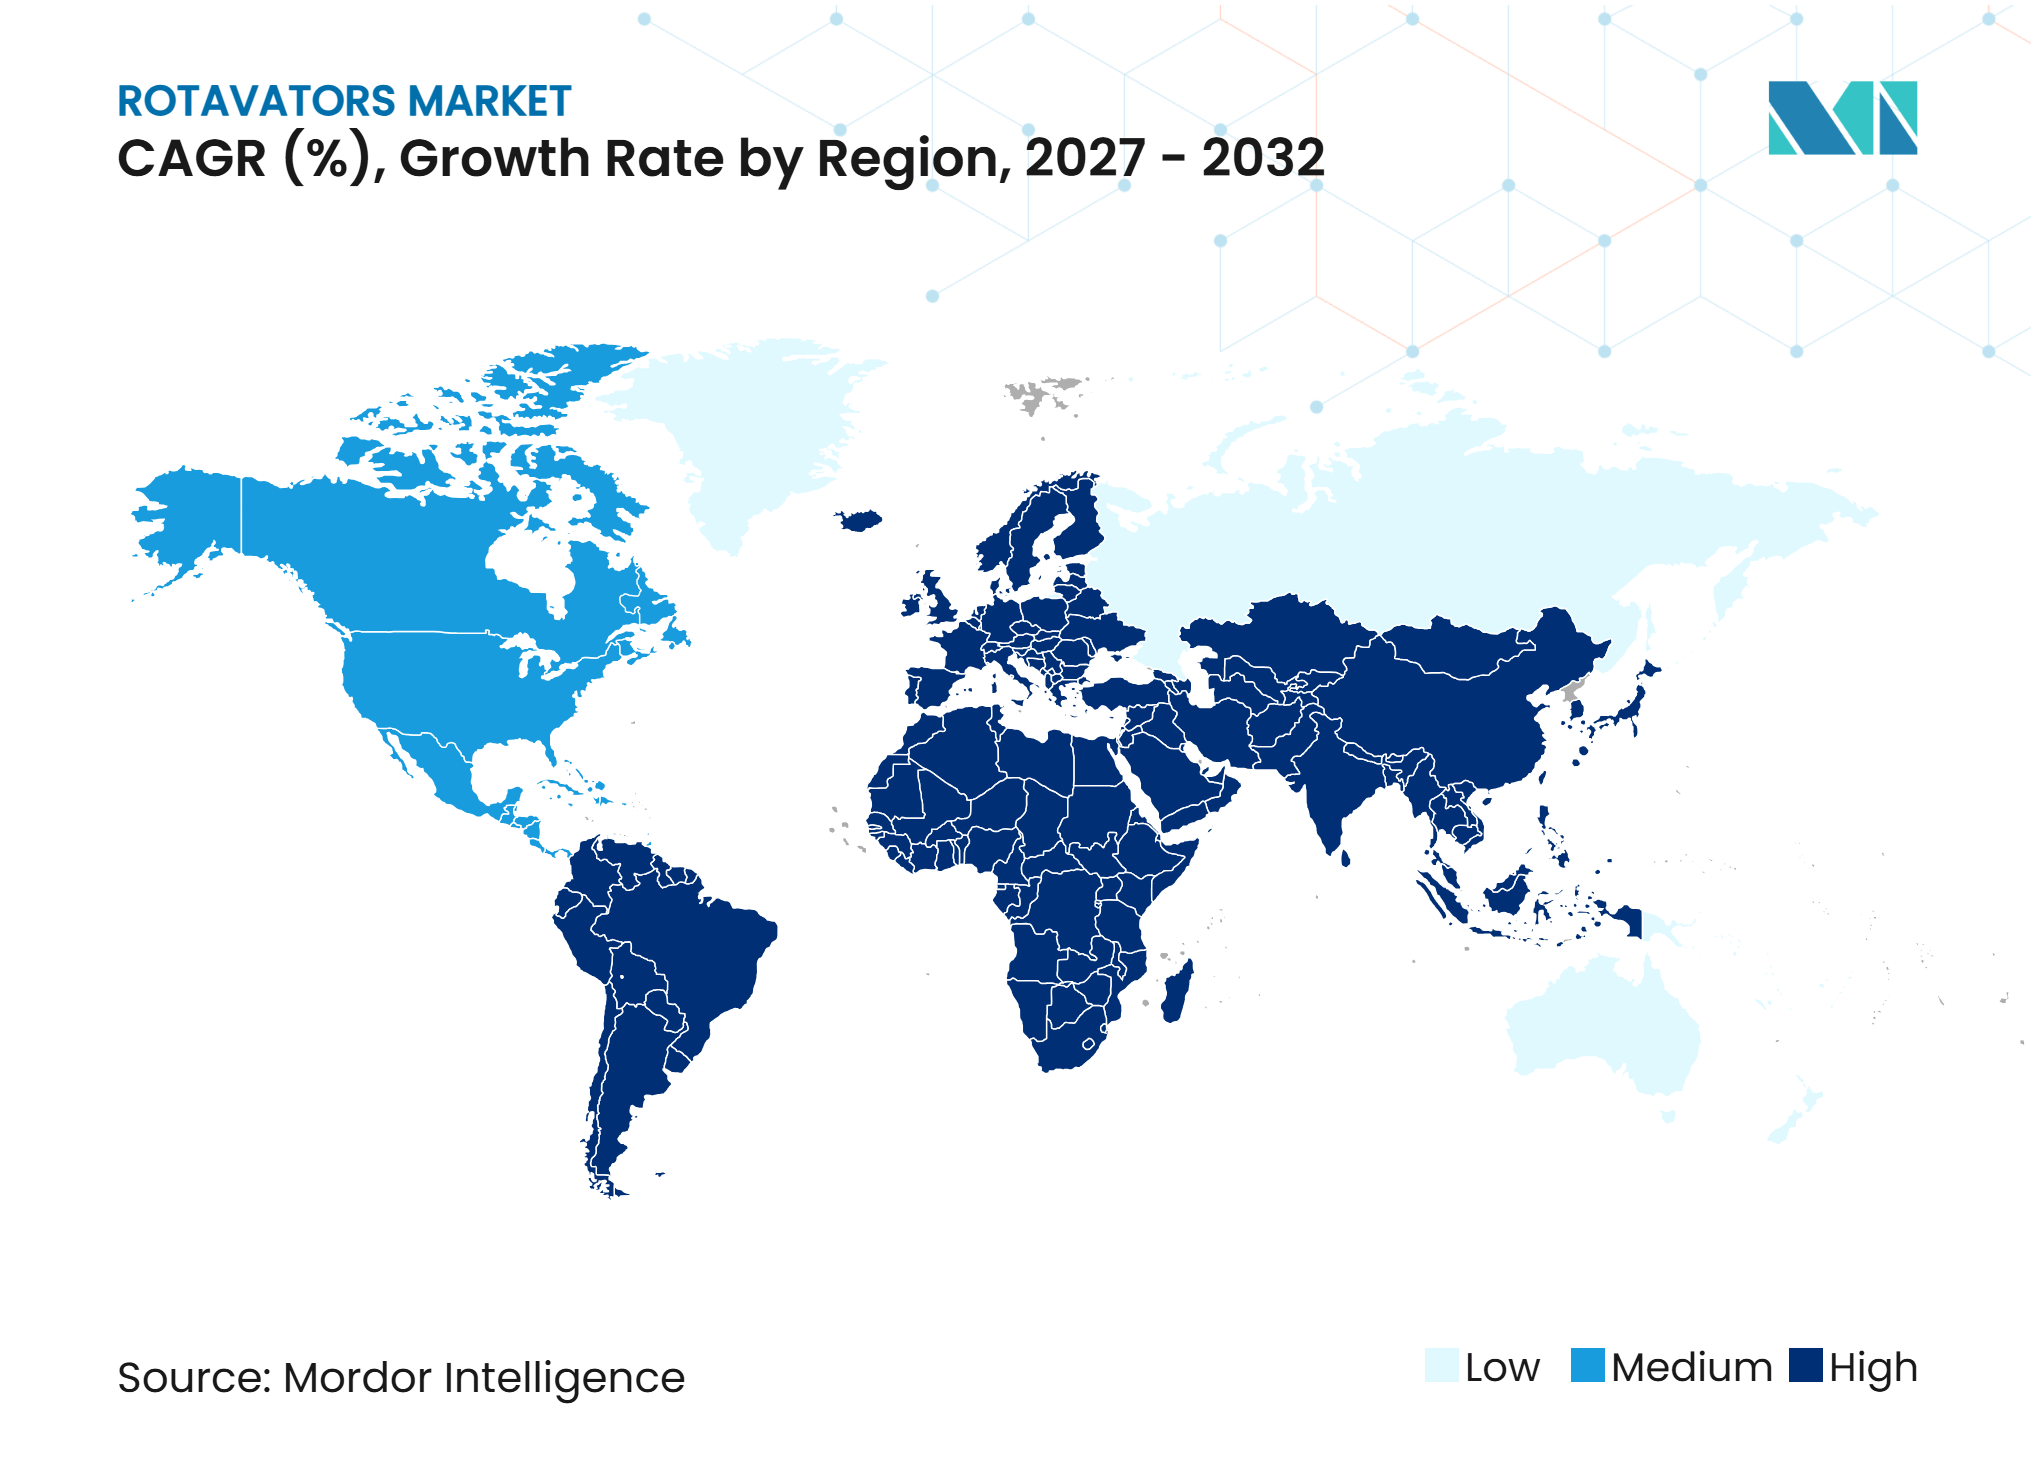
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Rotavators par Mordor Intelligence
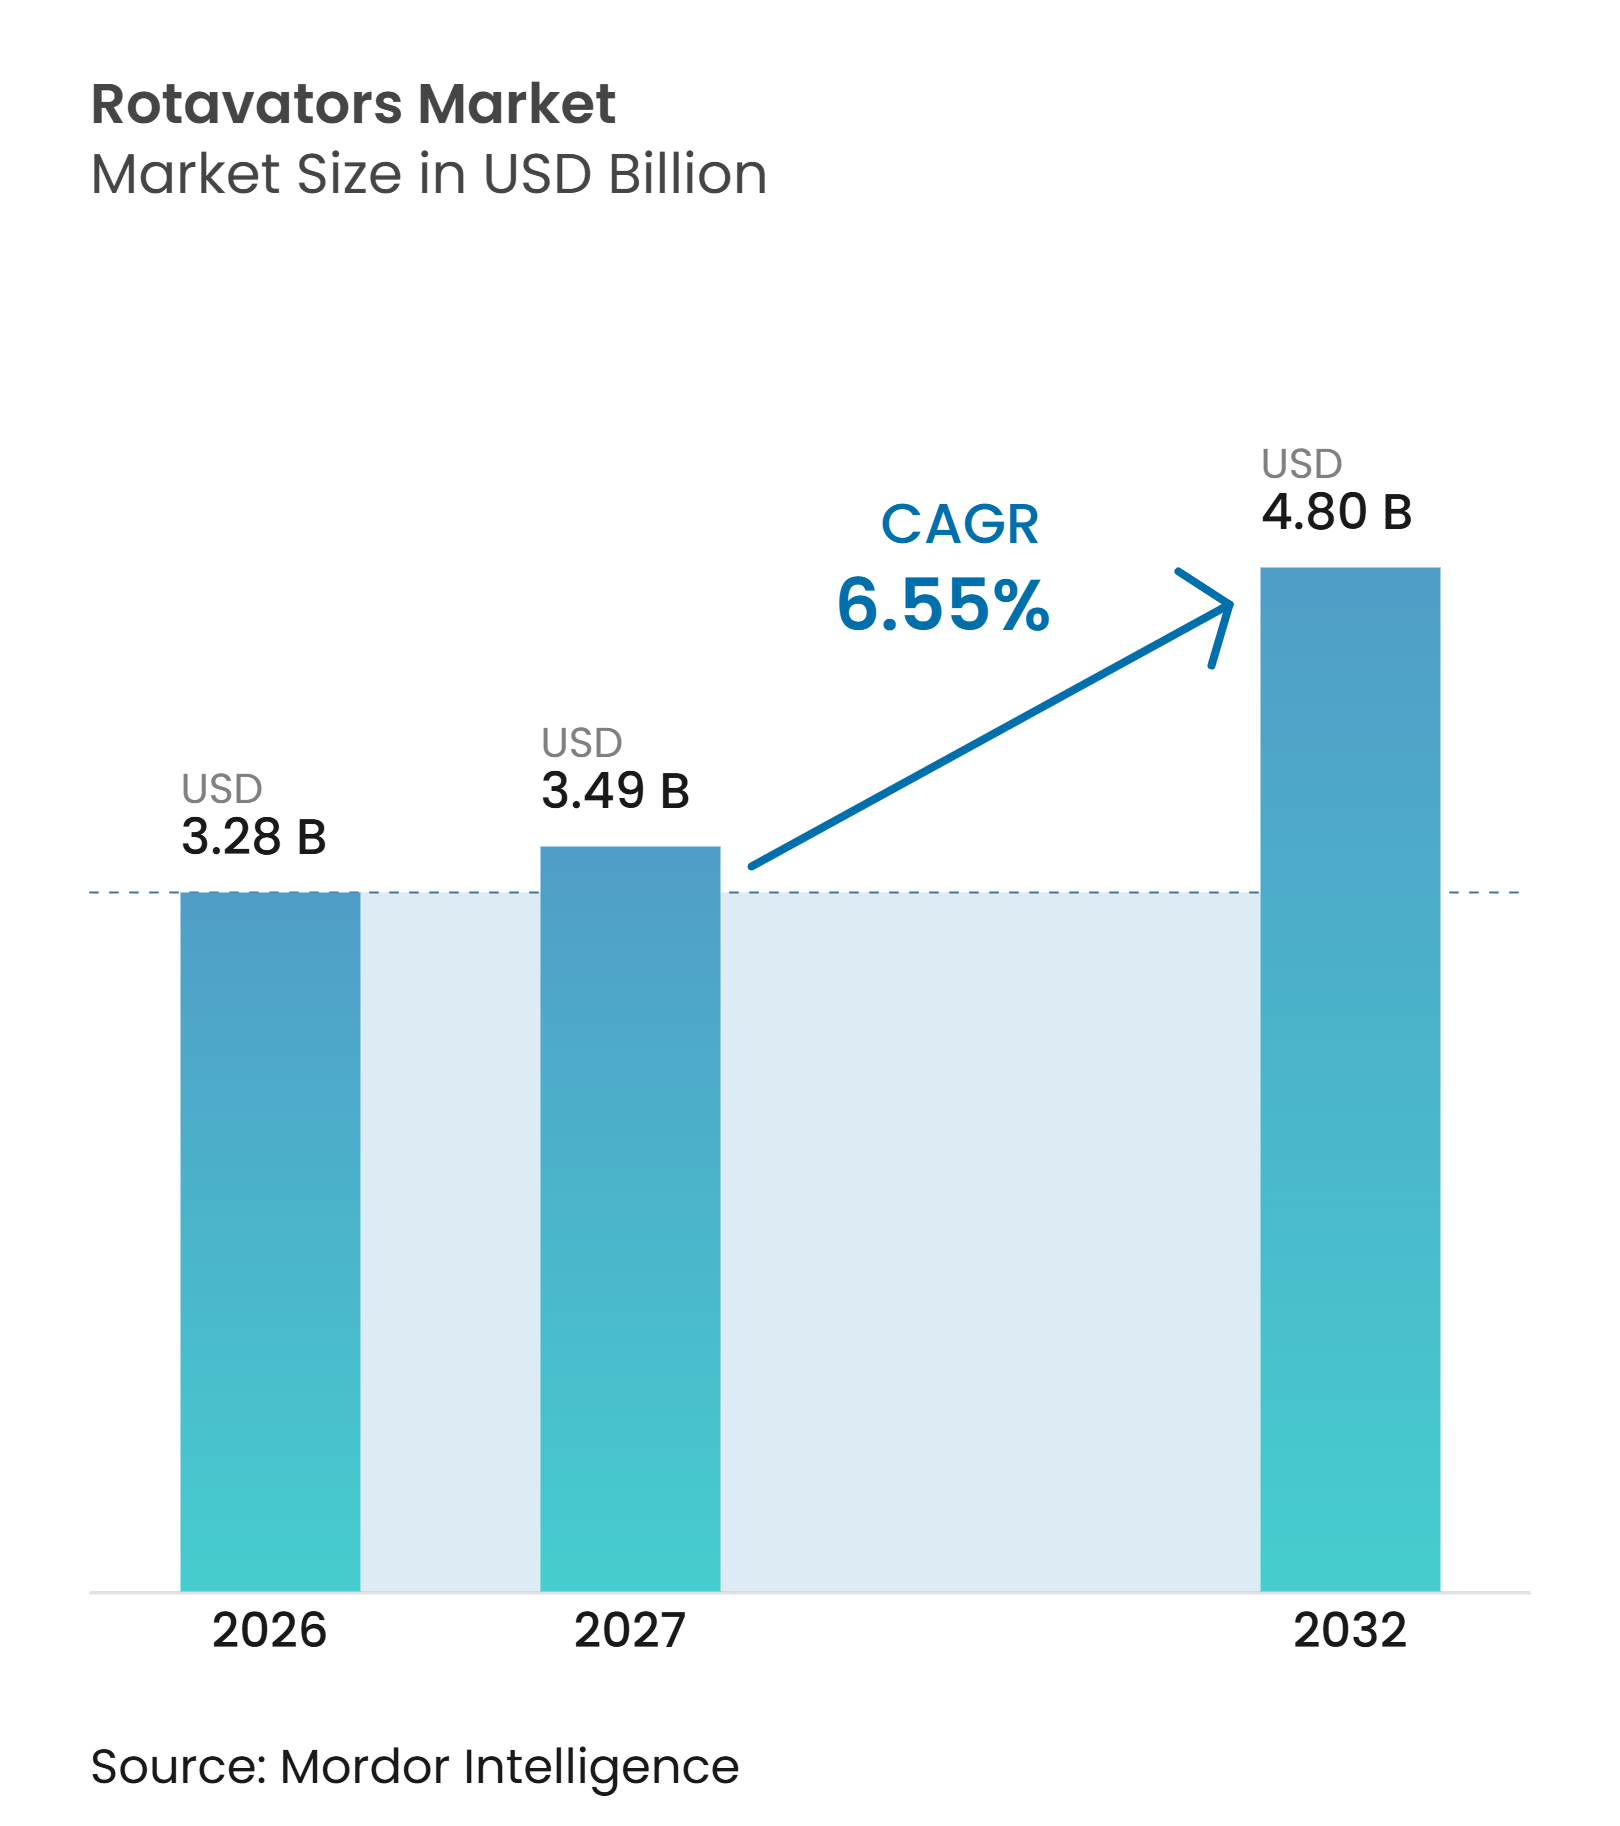
La taille du marché des Rotavators était évaluée à 3,28 milliards USD en 2026 et devrait croître de 3,49 milliards USD en 2027 pour atteindre 4,80 milliards USD d'ici 2032, à un CAGR de 6,55 % durant la période de prévision (2027-2032). La hausse des coûts de main-d'œuvre agricole et le resserrement des calendriers de plantation accroissent la valeur des équipements permettant de préparer un lit de semences en un seul passage sur le marché des Rotavators. Les programmes publics de mécanisation et les services de partage d'équipements élargissent l'accès aux exploitations qui ne peuvent pas justifier une propriété individuelle, amenant de nouveaux utilisateurs sur le marché des Rotavators. Les fabricants répondent avec des modèles plus robustes, des équipements connectés et des offres de services adaptées à une utilisation intensive. La demande restera probablement façonnée par l'équilibre entre des équipements standard abordables et des produits à plus haute capacité pour les exploitations commerciales et les flottes de location. Les coûts d'acquisition élevés, le financement rural limité et la couverture inégale des réparations demeurent des obstacles importants, en particulier dans les économies agricoles en développement qui sont essentielles au marché des Rotavators et où la valeur d'une machine dépend fortement du soutien local en temps opportun, du financement pratique et de la disponibilité prévisible à la location.
Principaux enseignements du rapport
-
Par type de produit, les Rotavators standard constituaient le segment le plus important avec une part de revenus de 44,3 % en 2026, tandis que les Rotavators lourds sont le segment à la croissance la plus rapide avec un CAGR projeté de 7,6 % jusqu'en 2032.
-
Par plage de puissance, le segment 20 à 50 CV était le plus important, avec 41,7 % de la part de marché des Rotavators en 2026, tandis que le segment supérieur à 50 CV est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,2 % jusqu'en 2032.
-
Par mode de fonctionnement, les Rotavators montés sur tracteur constituaient le segment le plus important avec une part de 28,4 % en 2026, tandis que les Rotavators automoteurs sont le segment à la croissance la plus rapide avec un CAGR projeté de 9,1 % jusqu'en 2032.
-
Par utilisateur final, les exploitations de taille moyenne constituaient le segment le plus important avec une part de 32,3 % en 2026, tandis que les services de location et les centres de location personnalisée sont les segments à la croissance la plus rapide avec un CAGR projeté de 8,9 % jusqu'en 2032.
-
Par géographie, l'Asie-Pacifique était le segment le plus important, avec 55,8 % de la part de marché des Rotavators en 2026, tandis que l'Europe est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des Rotavators*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mécanisation agricole et rétrécissement des fenêtres de plantation | +1.2% | Mondial, concentré en Asie du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Subventions gouvernementales et accès à la location personnalisée | +1.1% | Asie du Sud, Asie de l'Est et marchés africains émergents | Moyen terme (2-4 ans) |
| Incorporation des résidus de cultures et restrictions sur le brûlage des chaumes | +0.9% | Inde, Chine et Europe | Moyen terme (2-4 ans) |
| Intégration tracteur et équipement avec commandes de précision | +0.8% | Amérique du Nord, Europe occidentale et Asie de l'Est | Moyen terme (2-4 ans) |
| Rotavators numériques optimisant la vitesse du tracteur et la consommation de carburant | +0.7% | Europe, Amérique du Nord et marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Le multi-culture à fenêtre courte crée une demande pour le travail du sol en un seul passage | +0.6% | Asie du Sud-Est et Asie du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mécanisation agricole et rétrécissement des fenêtres de plantation
Les pénuries de main-d'œuvre constituent un moteur persistant de l'adoption des rotavators, mais le temps limité entre les cycles de cultures est souvent le déclencheur d'achat le plus immédiat, car il affecte directement la possibilité de planter la prochaine culture dans les délais prévus. Dans les systèmes riz-blé, la récolte et la plantation peuvent n'être séparées que de 10 à 15 jours dans le nord de l'Inde, laissant peu de capacité pour des passages répétés en champ ou un accès retardé à la main-d'œuvre embauchée. Les équipements montés sur tracteur aident les agriculteurs à préparer un lit de semences fin sans nécessiter un passage de travail du sol séparé, rendant le temps de tracteur disponible plus productif pour les propriétaires comme pour les opérateurs de centres de location personnalisée. Une étude de 2025 sur la demande d'équipements agricoles au Madhya Pradesh a signalé une tendance à la hausse de l'adoption des rotavators liée aux pénuries de main-d'œuvre et à l'évolution des schémas de culture, plutôt qu'à un changement temporaire des préférences en matière d'équipements. L'étude indique que la demande peut se poursuivre au-delà d'un cycle de subventions ponctuel, car l'équipement répond à des pressions opérationnelles routinières à chaque saison de plantation. L'Organisation des Nations Unies pour l'alimentation et l'agriculture et l'Organisation de coopération et de développement économiques s'attendent à ce que les améliorations de productivité, plutôt que l'expansion des terres, stimulent la croissance de la production agricole en Asie et en Afrique, soutenant un intérêt continu pour la préparation mécanisée des champs en temps opportun.
Subventions gouvernementales et accès à la location personnalisée
Les programmes de soutien public et les centres de location personnalisée, abrégés en CHC, convertissent l'intérêt pour la mécanisation en accès à des équipements pratiques pour les exploitations qui ne peuvent pas absorber le coût total de la propriété. Les directives révisées de la sous-mission sur la mécanisation agricole de l'Inde pour 2025 prévoient une aide financière de 40 % à 50 % pour les achats de rotavators éligibles, réduisant la charge financière initiale pour les demandeurs éligibles. Le taux de soutien plus élevé est disponible pour les petits agriculteurs, les agriculteurs marginaux, les femmes et les agriculteurs appartenant aux castes répertoriées ou aux tribus répertoriées dans les conditions d'éligibilité énoncées[1]. Les CHC dissocient l'utilisation des équipements de leur propriété, permettant aux petites exploitations de louer des machines pour la courte fenêtre de travail qui compte le plus, tout en évitant un achat qui pourrait être sous-utilisé pendant une grande partie de l'année. Ce modèle crée également une demande récurrente pour l'entretien, les pièces et les unités de remplacement, car les équipements sont utilisés sur plusieurs exploitations plutôt que sur une seule. La politique agricole chinoise de 2025 priorise de même les machines agricoles à haute performance et intelligentes en fournissant un soutien direct à l'achat aux ménages agricoles.
Incorporation des résidus de cultures et restrictions sur le brûlage des chaumes
Les restrictions sur le brûlage des résidus en plein champ soutiennent la demande de modèles qui hachent et mélangent les chaumes dans le sol en un seul passage, notamment là où les agriculteurs doivent agir rapidement après la récolte du riz paddy. La Commission indienne pour la gestion de la qualité de l'air a émis la Direction n° 95 en octobre 2025, renforçant la responsabilité dans l'application de l'interdiction de brûlage des chaumes de riz paddy au Pendjab, en Haryana et dans les districts voisins. Cette directive réglementaire rend les équipements de gestion des résidus plus pertinents pour les agriculteurs et les prestataires de services, car la machine peut effectuer l'incorporation des résidus et la préparation du sol dans la même période de travail. Un article de recherche de 2025 a constaté que l'interdiction avait réduit le nombre de feux de 30 % par rapport à la moyenne d'avant l'interdiction, bien que son effet se soit affaibli lorsque l'application a diminué[2]. Ce résultat montre pourquoi une application cohérente est importante pour une demande d'équipements soutenue et pourquoi les fabricants bénéficient de la disponibilité des réseaux de services locaux pendant la saison post-récolte. Les règles de la province du Hunan sur les résidus de cultures, en vigueur depuis mars 2025, donnent la priorité au retour de la paille dans les champs et soutiennent le travail du sol rotatif mécanisé à cette fin.
Intégration tracteur et équipement avec commandes de précision
L'électronique qui connecte l'équipement au tracteur modifie le rôle du rotavator dans l'agriculture de précision, le faisant évoluer au-delà d'un simple accessoire mécanique autonome. L'ISOBUS, norme de communication internationale pour les équipements agricoles, prend en charge l'échange de données entre tracteurs et équipements compatibles et peut simplifier la façon dont les opérateurs contrôlent les travaux aux champs. Le contrôle de profondeur lié au système de positionnement mondial et le réglage automatique de la vitesse peuvent aider les opérateurs à adapter les réglages de travail du sol aux conditions changeantes du sol, ce qui est utile là où la consommation de carburant et la régularité du travail aux champs sont étroitement surveillées. Ces fonctions sont les plus développées en Europe occidentale et en Amérique du Nord, où les équipements de puissance moyenne et élevée sont couramment utilisés dans les systèmes de précision et les plateformes de données agricoles. La compatibilité avec un terminal de tracteur et un logiciel de gestion agricole peut influencer les décisions de remplacement aussi fortement que la marque de l'équipement lorsqu'une exploitation cherche à éviter des systèmes déconnectés. Le marché des Rotavators récompense donc les fabricants capables de fournir une électronique à standard ouvert, un soutien pratique à la configuration et des concessionnaires capables d'entretenir le système combiné tracteur et équipement.
Analyse de l'impact des freins sur le marché des Rotavators*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et financement limité pour les petits exploitants | -0.9% | Afrique subsaharienne, Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Usure des lames, des roulements et des systèmes hydrauliques en période de pointe | -0.5% | Mondial, notamment dans les zones à couverture concessionnaire limitée | Moyen terme (2-4 ans) |
| Préoccupations relatives à la structure du sol et à la rétention d'humidité liées au travail du sol intensif | -0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Lacunes dans les services ruraux et pénurie d'opérateurs qualifiés | -0.4% | Afrique subsaharienne, Asie du Sud-Est intérieure et Asie du Sud montagneuse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et financement limité pour les petits exploitants
Le prix d'achat d'un rotavator monté sur tracteur de spécification intermédiaire peut dépasser plusieurs fois le revenu net annuel d'un ménage agricole marginal en Inde ou au Bangladesh, faisant de la propriété une décision difficile même lorsque l'équipement pourrait améliorer la ponctualité. Une étude de 2025 dans le nord du Bangladesh a révélé que 56,8 % des ménages interrogés avaient adopté un rotavator, tandis que l'adoption d'autres machines de précision restait inférieure à 2,5 %, montrant que les exploitations font des choix sélectifs basés sur la valeur pratique immédiate. Les résultats indiquent une adoption des équipements basée sur le coût et les avantages opérationnels plutôt que sur une adoption généralisée de toutes les technologies disponibles. Le financement agricole limité, la faiblesse de la documentation et les exigences en matière de garanties aggravent le problème dans de nombreux marchés africains où le crédit formel est plus difficile à obtenir. Les subventions réduisent le coût d'achat mais peuvent ne pas supprimer le besoin de crédit abordable, d'assurance et de conditions de paiement prévisibles. Les CHC offrent une alternative pratique, bien que leur disponibilité reste inégale en dehors des centres de district et ne coïncide pas toujours avec la date de travail aux champs requise par chaque agriculteur.
Usure des lames, des roulements et des systèmes hydrauliques en période de pointe
Les rotavators travaillent sous forte contrainte lorsque la récolte et la plantation se succèdent rapidement, laissant peu de place à une maintenance prolongée ou à des délais dans l'obtention de pièces de rechange. Un sol humide, des résidus denses et une surcharge peuvent accélérer l'usure des lames, des roulements et des systèmes hydrauliques, surtout lorsque l'équipement est utilisé en continu par un opérateur de location. Une panne pendant une courte fenêtre de plantation peut laisser une exploitation sans suffisamment de temps pour terminer la préparation avant que la prochaine culture ne doive être plantée. Les pièces de rechange et les travaux de réparation peuvent rendre le coût total de possession substantiel sur plusieurs années d'exploitation intensive, même lorsque le prix de l'équipement d'origine semblait gérable. La contrainte est plus forte dans les zones où les concessionnaires agréés et les pièces de rechange d'origine ne sont pas facilement disponibles, car les délais de transport et de commande peuvent transformer une réparation mineure en plusieurs jours de travail aux champs perdus. Les fabricants disposant de stocks locaux de pièces, de techniciens formés et d'outils de surveillance de l'état sont mieux placés pour limiter ce risque et renforcer la valeur de leurs équipements après la vente initiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
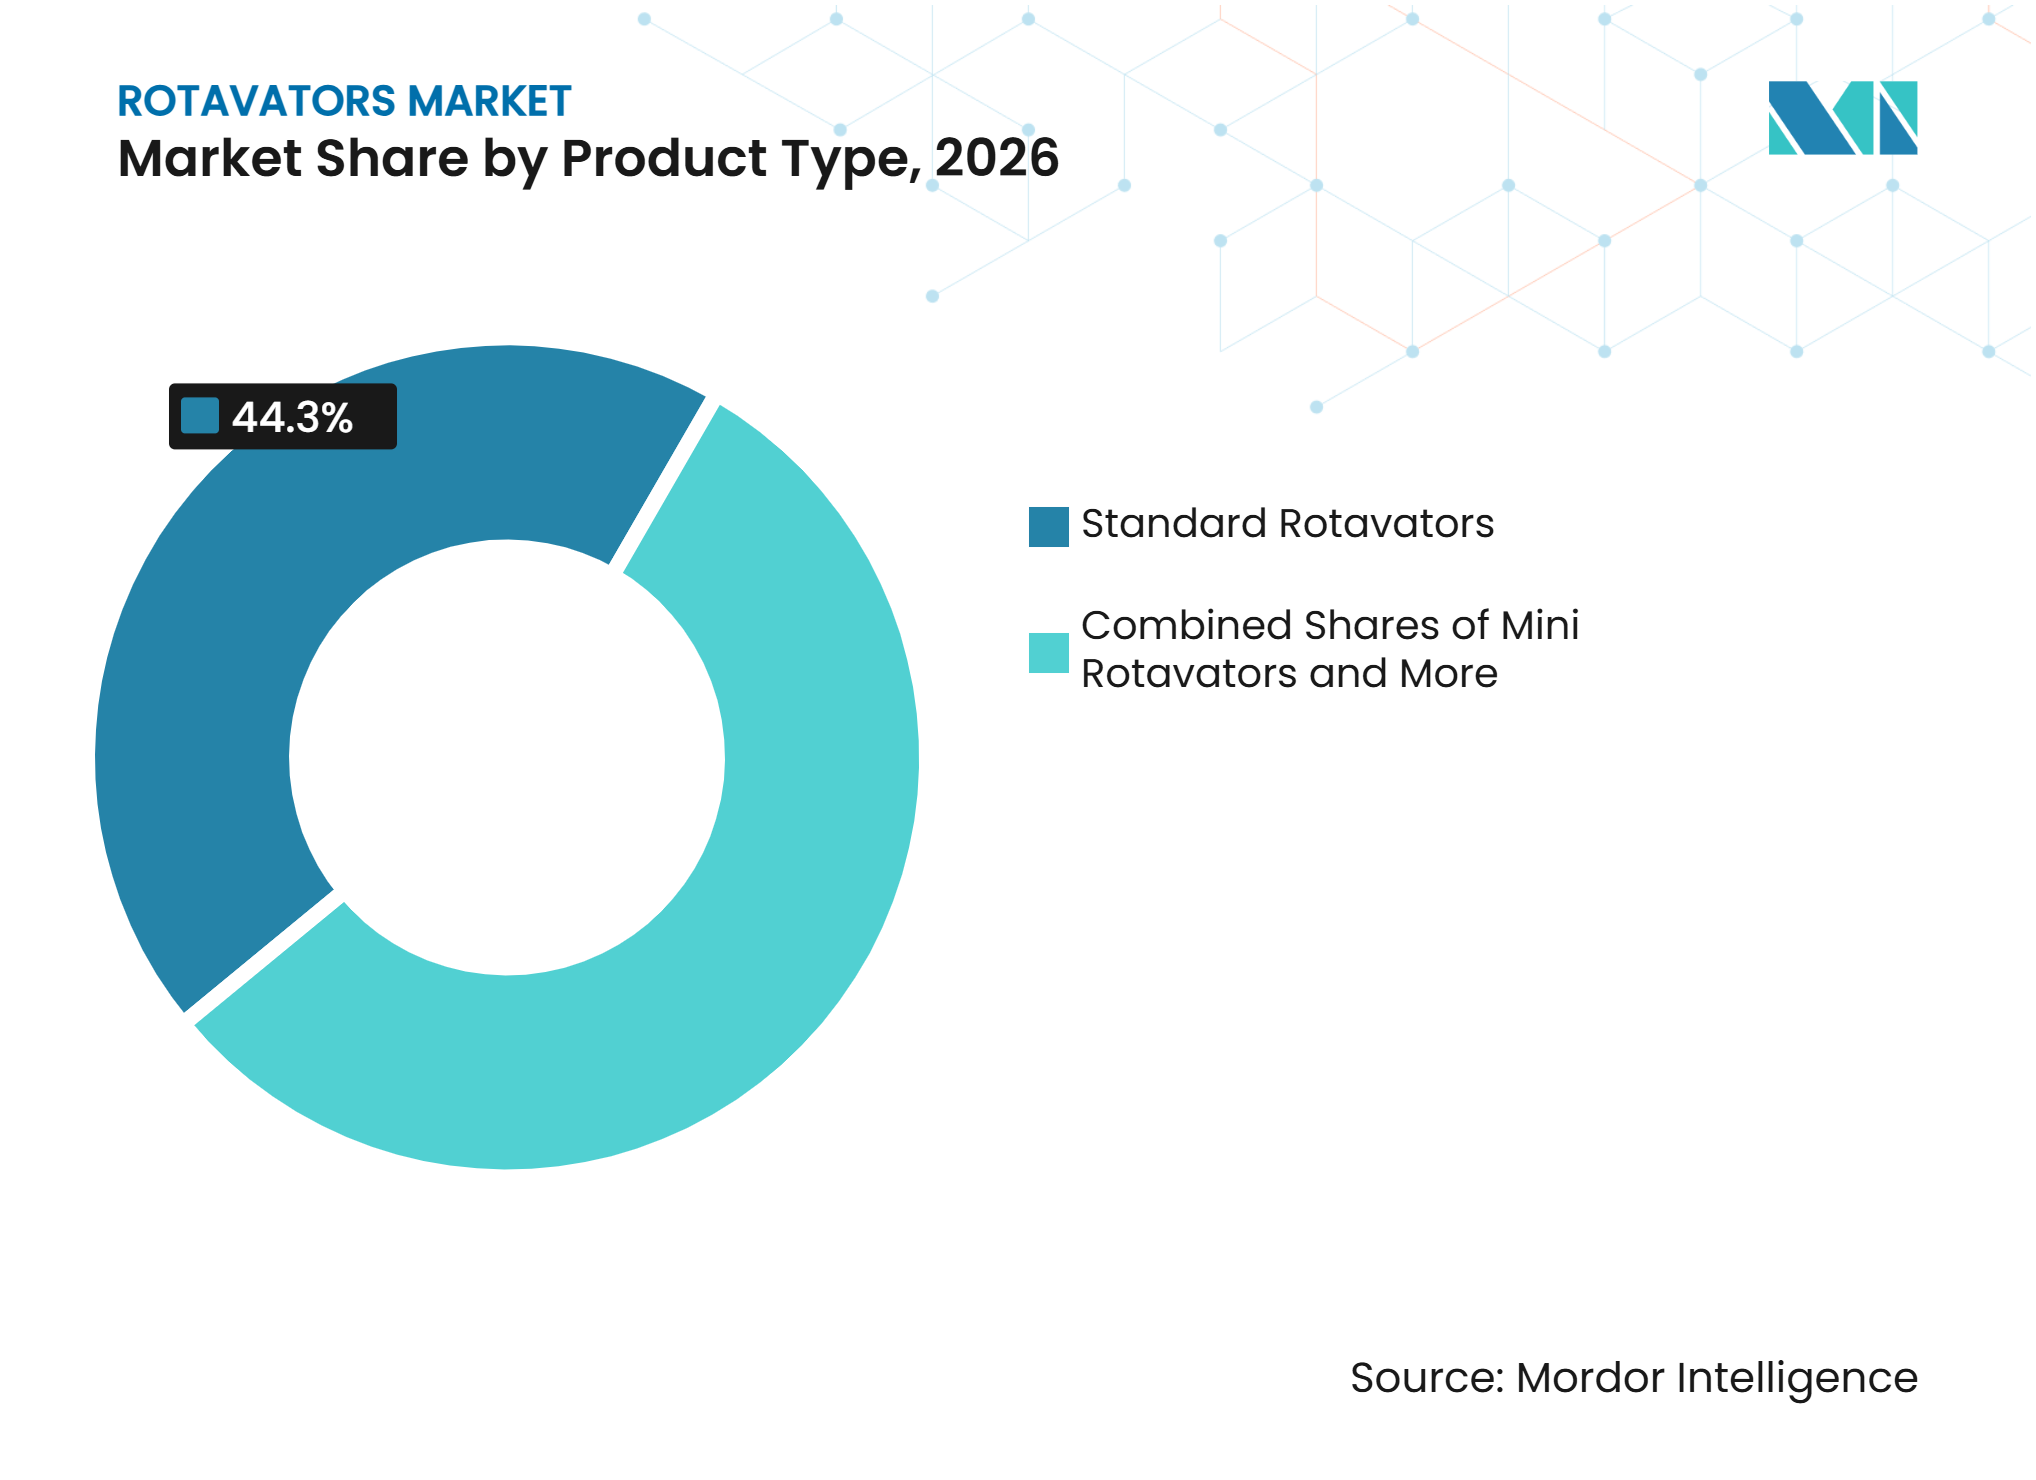
les modèles standard restent les plus importants tandis que les équipements lourds connaissent la croissance la plus rapideLes Rotavators standard détenaient 44,3 % de la part de marché des Rotavators en 2026, ce qui en fait le plus grand segment de produits. Leur profil de coût et d'exploitation convient aux exploitations de 1 à 5 hectares qui constituent une grande partie de l'activité agricole en Asie du Sud et en Asie du Sud-Est. Des largeurs de travail de 4 à 6 pieds et une compatibilité avec des tracteurs de 35 à 60 chevaux permettent d'utiliser l'équipement dans une gamme de conditions de sol et de cycles de cultures. La conception familière des lames facilite également la maintenance de routine pour les opérateurs locaux, les concessionnaires et les flottes de location. Les agriculteurs individuels et les centres de location personnalisée choisissent ces produits lorsqu'ils ont besoin d'une préparation fiable du lit de semences sans les exigences de puissance, de prix et de transport associées aux produits lourds à plus grande largeur de travail.
Les Rotavators mini restent pertinents pour les petites parcelles, les systèmes de riz en terrasse et les endroits où les pentes ou les limites étroites des champs restreignent l'accès des tracteurs. Le Japon, le Vietnam et le Népal offrent des contextes dans lesquels ces produits compacts peuvent répondre à des conditions de terrain que les équipements standard ne peuvent pas facilement gérer. Une étude de 2025 sur les exploitations céréalières au Népal a révélé que 85,8 % des agriculteurs interrogés utilisaient des rotavators pour la préparation des terres, et les équipements compacts étaient importants dans les zones vallonnées. Les Rotavators lourds sont le segment de produits à la croissance la plus rapide, avec une taille du marché des Rotavators pour ce segment prévue de croître à un CAGR de 7,6 % jusqu'en 2032. Mahindra and Mahindra Ltd. a lancé les séries Mahavator et Mahavator HD en mars 2026, couvrant des modèles de 4 à 9 pieds et incluant une variante intelligente Tez-e avec connectivité Bluetooth pour l'utilisation des données de terrain[3].



Par plage de puissance :
les équipements de puissance intermédiaire sont les plus importants et les équipements haute puissance connaissent la croissance la plus rapideLa plage de 20 à 50 chevaux représentait 41,7 % de la part de marché des Rotavators en 2026, ce qui en fait le plus grand segment de puissance. Elle correspond aux flottes de tracteurs de 35 à 55 chevaux courantes en Inde, en Chine et en Asie du Sud-Est. Les équipements dans cette plage peuvent préparer des champs de riz paddy humide, de céréales et de légumes sans les exigences d'acquisition et d'exploitation d'un grand tracteur commercial. Elle couvre les rotavators standard et de puissance intermédiaire couramment choisis par les agriculteurs individuels et les centres de location personnalisée. Cet équilibre entre couverture de terrain, consommation de carburant, compatibilité avec les tracteurs et coût d'achat soutient une utilisation large là où les tailles moyennes des exploitations sont modérées.
Les produits inférieurs à 20 chevaux servent les tracteurs compacts et les motoculteurs utilisés en horticulture, en terrassement et sur de petites parcelles. La production d'équipements agricoles au Japon a augmenté de 11,8 % d'une année sur l'autre en 2025, reflétant une demande de remplacement continue dans les catégories d'équipements de préparation du sol de plus petite taille. Les produits supérieurs à 50 chevaux sont le segment à la croissance la plus rapide, avec une taille du marché des Rotavators prévue de croître à un CAGR de 8,2 % jusqu'en 2032. Les grands tracteurs sont de plus en plus associés à des rotavators lourds de 8 à 12 pieds pour un travail en un seul passage dans les champs de céréales et d'oléagineux en Europe de l'Est, en Australie, au Brésil et dans d'autres environnements à grandes exploitations. Les directives de mécanisation 2025 de l'Inde soutiennent les rotavators jusqu'à 9 pieds, facilitant la comparaison entre les produits à haute performance et les produits de puissance intermédiaire pour les achats des centres de location personnalisée.
Par mode de fonctionnement :
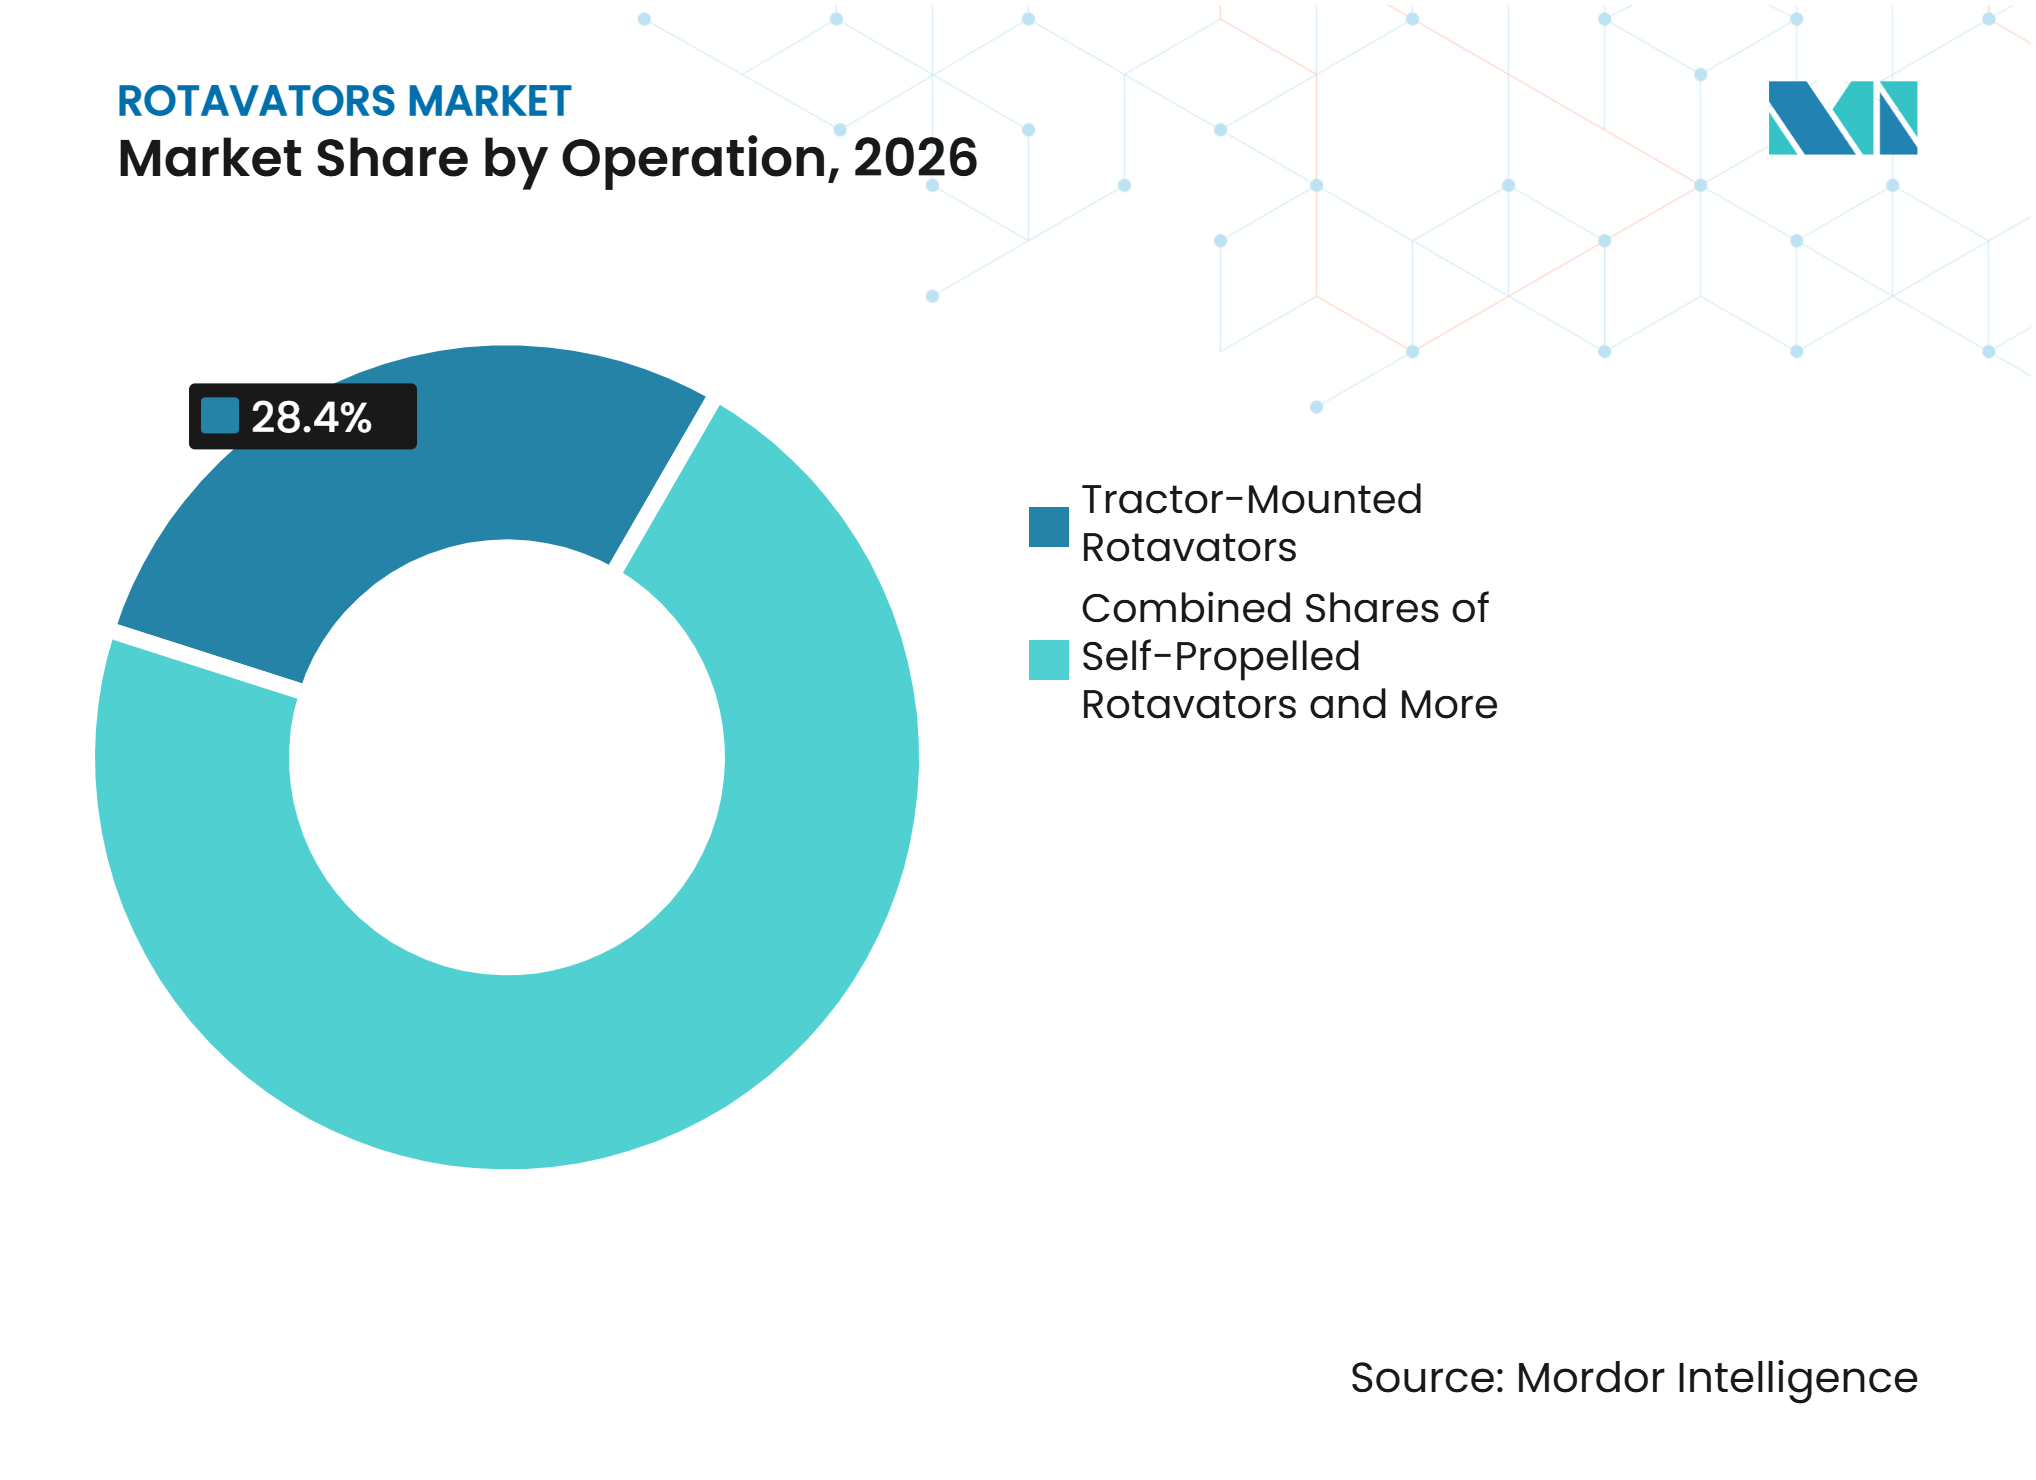
les produits montés sur tracteur sont les plus importants et les produits automoteurs connaissent la croissance la plus rapideLes Rotavators montés sur tracteur représentaient 28,4 % de la part de marché des Rotavators en 2026, ce qui en fait la plus grande catégorie de fonctionnement. Leur position reflète une base établie de tracteurs possédés et loués sur les principaux marchés agricoles. Les configurations de prise de force (PTO) offrent aux agriculteurs une méthode familière pour utiliser un équipement dans la plage de puissance appropriée du tracteur. Le même tracteur peut gérer la préparation des champs et d'autres travaux, améliorant l'utilisation d'un actif déjà possédé ou loué. Ces avantages opérationnels maintiennent l'importance des systèmes montés sur tracteur pour les propriétaires d'exploitations, les prestataires de services et les flottes de location qui valorisent des combinaisons d'équipements simples.
Les Rotavators automoteurs sont le segment à la croissance la plus rapide, avec un CAGR projeté de 9,1 % jusqu'en 2032. Les grandes exploitations en Europe et en Amérique du Nord envisagent des produits autonomes et semi-autonomes pour réduire la dépendance à la main-d'œuvre pendant les courtes fenêtres opérationnelles. En Asie, les cultivateurs électriques à conducteur marchant servent un besoin distinct parmi les petites exploitations et dans les paysages en terrasse où les équipements plus grands sont moins pratiques. L'Université agricole de Chine a rapporté en 2025 qu'un micro-cultivateur électrique avait atteint une profondeur moyenne de 122,3 millimètres et une largeur de 703,1 millimètres, répondant aux normes de performance des rotavators petits et moyens. Les équipements électriques et les produits manuels servent donc différentes parties du marché des Rotavators, tandis que les règles européennes sur les sols peuvent encourager l'utilisation de systèmes de précision qui limitent les perturbations inutiles.

Par utilisateur final :
les exploitations de taille moyenne sont les plus importantes et les services de location et les centres de location personnalisée connaissent la croissance la plus rapideLes exploitations de taille moyenne détenaient une part de 32,3 % en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Les exploitations de 5 à 50 hectares peuvent souvent soutenir la propriété individuelle lorsque leur charge de travail saisonnière crée une utilisation suffisante des équipements. Les schémas de double culture améliorent le cas de la propriété car les rotavators peuvent être utilisés à plusieurs reprises au cours de la même année. Ces exploitations ont également tendance à disposer d'une capacité de tracteur adaptée aux équipements standard et lourds. Les grandes exploitations commerciales choisissent généralement des modèles à grande largeur de coupe pour une couverture plus rapide, tandis que les petits exploitants restent plus dépendants de l'accès à la location que de la propriété.
Les services de location et les centres de location personnalisée sont le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 8,9 % jusqu'en 2032. Leur modèle répartit le coût d'une machine entre de nombreux utilisateurs et peut donner aux exploitations sensibles aux prix l'accès aux équipements au moment où elles en ont le plus besoin. Les opérateurs privilégient la consommation de carburant, la disponibilité des pièces, le temps de réponse aux réparations et le temps de fonctionnement, car ces facteurs déterminent si la flotte peut servir plusieurs exploitations dans une courte saison. Ce comportement d'achat rend le marché des Rotavators plus attractif pour les fournisseurs qui associent les équipements à des réseaux de services fiables. La planification des flottes, la surveillance numérique et la maintenance préventive deviennent de plus en plus pertinentes à mesure que les opérations de location se formalisent davantage.
Analyse géographique
Asie-Pacifique : les larges besoins de mécanisation soutiennent la plus grande position régionale
L'Asie-Pacifique représentait 55,8 % de la part de marché des Rotavators en 2026 et était la plus grande géographie. L'Inde et la Chine soutiennent cette position grâce à des systèmes de cultures intensifs, de grandes populations de petits exploitants et des programmes nationaux qui promeuvent la mécanisation. Les directives 2025 de la sous-mission sur la mécanisation agricole de l'Inde prévoient un soutien éligible pour les achats individuels et les centres de location personnalisée. La politique chinoise de 2025 priorise les machines intelligentes et à haute performance, y compris le soutien à l'achat par les ménages agricoles. Le Vietnam et l'Indonésie offrent des perspectives de croissance alors que les producteurs de riz remplacent les passages répétés par une préparation des champs en un seul passage.
Le Japon reste un marché de remplacement, où la demande d'équipements est soutenue par un parc agricole vieillissant et un investissement continu dans les petites machines appropriées. Les données de l'Association japonaise des fabricants de machines agricoles ont montré une croissance de 11,8 % d'une année sur l'autre de la production totale d'équipements en 2025. L'Australie soutient un schéma de demande différent car les grandes exploitations céréalières utilisent des équipements de plus de 50 chevaux pour une couverture plus large. Dans toute la région, le passage continu de la propriété individuelle à l'accès partagé élargit la base de clients au-delà des agriculteurs qui peuvent acheter des équipements directement. La combinaison de subventions, de services de location et de structures agricoles diverses maintient des besoins en produits variés au sein du marché des Rotavators.
Europe : les exigences réglementaires soutiennent la croissance régionale la plus rapide
L'Europe est la région à la croissance la plus rapide, avec une taille du marché des Rotavators prévue de croître à un CAGR de 8,7 % jusqu'en 2032. La politique agricole commune de l'Union européenne et les bonnes conditions agricoles et environnementales influencent les décisions d'équipement dans les exploitations bénéficiant de paiements. Les bonnes conditions agricoles et environnementales 3 traitent des restrictions sur le brûlage des chaumes, et les bonnes conditions agricoles et environnementales 6 couvrent la couverture minimale du sol. Ces exigences soutiennent les équipements à passage superficiel et d'incorporation des résidus qui peuvent gérer la matière organique tout en protégeant l'état du sol. Cette influence réglementaire déplace l'attention du labour conventionnel profond vers une préparation des champs contrôlée et précise.
L'Allemagne, la France et l'Italie restent des marchés importants pour les équipements de précision haut de gamme. La Pologne, la Hongrie et la République tchèque gagnent également en pertinence à mesure que des unités d'exploitation plus grandes émergent grâce à la consolidation agricole. La Russie soutient la demande d'équipements lourds à grande largeur de coupe pour les grandes exploitations céréalières commerciales, bien que les limitations d'approvisionnement puissent affecter l'accès aux produits haut de gamme occidentaux. Le Royaume-Uni et l'Espagne maintiennent la demande grâce à des systèmes mixtes d'élevage et de céréales. La conformité aux exigences de l'Union européenne et l'accent plus large sur la surveillance des sols créent une raison de remplacer les équipements anciens par des produits mieux adaptés à une exploitation à faible perturbation.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique : des exigences distinctes en matière d'équipements façonnent la demande
L'Amérique du Nord est une géographie mature où les grandes exploitations évaluent les équipements en partie sur leur capacité à fonctionner avec des plateformes d'agriculture de précision. Les pratiques de travail du sol en bandes et de semis direct modèrent la demande de produits conventionnels et soutiennent l'intérêt pour les conceptions hybrides de gestion des résidus. Le Mexique diffère des États-Unis et du Canada en ce que les petites exploitations maraîchères et céréalières utilisent couramment des équipements de 20 à 50 chevaux. Le Brésil et l'Argentine utilisent des équipements lourds pour la préparation des champs de soja et de canne à sucre, tandis que la base céréalière et maraîchère de la Turquie soutient une demande stable pour les équipements montés sur tracteur. L'Afrique du Sud dispose d'une base agricole commerciale plus établie, mais le Nigeria et l'Égypte en sont encore aux premières étapes de la mécanisation, où le financement, l'accès à la technologie et la capacité de service façonneront l'adoption.
Paysage concurrentiel
Concentration du Marché
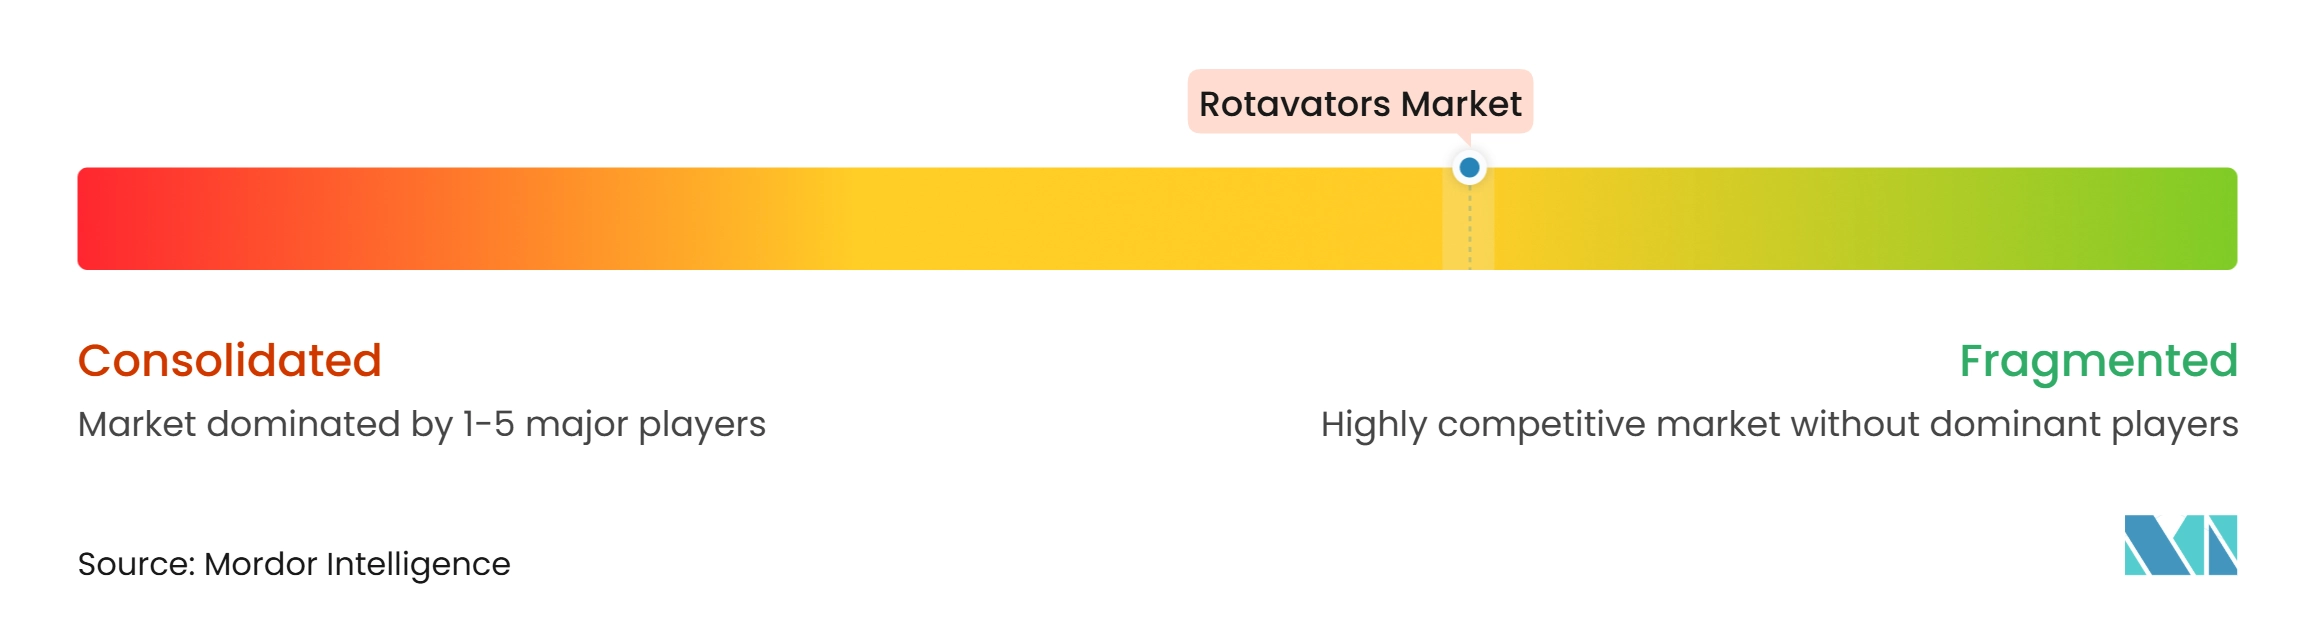
Le marché des rotavateurs est modérément fragmenté, avec des fabricants mondiaux d'équipements agricoles d'origine en concurrence aux côtés de producteurs spécialisés d'outils et de fournisseurs régionaux. Les principaux acteurs du secteur des rotavateurs comprennent Mahindra and Mahindra Ltd., Kubota Corporation, Deere & Company, CNH Industrial N.V., AGCO Corporation, MASCHIO GASPARDO S.p.A., Tirth Agro Technology Private Limited, Foton Lovol International Heavy Industry Co., Ltd., et YTO Group Corporation. Les grands fabricants d'équipements d'origine bénéficient d'une couverture établie par les concessionnaires, d'options de financement et de portefeuilles de machines plus larges. Ces capacités sont importantes dans les achats des Centres de Location Personnalisés, où les acheteurs peuvent s'approvisionner en tracteurs, outils, arrangements de maintenance et support de service auprès du même fournisseur. Les fabricants spécialisés se démarquent grâce à des produits conçus pour les cultures maraîchères, céréalières, viticoles et autres.
MASCHIO GASPARDO S.p.A. propose des configurations de produits adaptées à ces usages, ce qui lui permet de servir des applications agricoles spécialisées que les fabricants de tracteurs plus généralistes peuvent traiter de manière moins directe. La connectivité des produits devient également un facteur de compétitivité significatif dans le secteur des rotavateurs. Les commandes compatibles ISOBUS, le réglage automatique de la vitesse et les données d'équipement peuvent faciliter l'utilisation d'un rotavateur avec un système d'agriculture de précision. Mahindra and Mahindra Ltd. a lancé le rotavateur intelligent Tez-e avec une connectivité de données de terrain par Bluetooth en mars 2026. GRIMME Landmaschinenfabrik GmbH and Co. KG a lancé le cultivateur rotatif GF 400 en septembre 2025 avec un rotor repensé, une nouvelle géométrie des dents, un système de changement rapide des dents et un châssis à poids optimisé.
CLAAS KGaA mbH a approfondi sa collaboration avec AgXeed en 2025, en étendant ses travaux sur les solutions autonomes intégrées à l'écosystème numérique CLAAS connect. Les systèmes autonomes et semi-autonomes créent une opportunité en Europe occidentale et en Amérique du Nord, tandis que les produits compacts électriques répondent aux besoins des petites parcelles et terrasses asiatiques. La norme ISO 11684, les exigences de conformité de l'Union européenne et la certification du Bureau of Indian Standards dans le cadre de l'Agricultural Implements Quality Control Order indien affectent l'accès au marché et les achats liés aux subventions. Ces exigences de conformité peuvent ériger des barrières pour les nouveaux fournisseurs, mais l'éventail signalé de participants soutient une structure concurrentielle dans le secteur des rotavateurs, plutôt qu'un contrôle par quelques entreprises.
Leaders du secteur des Rotavators
-
Mahindra & Mahindra Ltd.
-
Kubota Corporation
-
Deere & Company
-
MASCHIO GASPARDO S.p.A.
-
Tirth Agro Technology Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Rotavateurs Entreprises couvertes dans ce rapport
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- Deere & Company
- MASCHIO GASPARDO S.p.A.
- Tirth Agro Technology Private Limited
- Tractors and Farm Equipment Limited
- CNH Industrial N.V.
- AGCO Corporation
- Yanmar Holdings Co., Ltd.
- CLAAS KGaA mbH
- SDF S.p.A.
- Bucher Industries AG
- Foton Lovol International Heavy Industry Co., Ltd.
- YTO Group Corporation
- Escorts Kubota Limited
Développements industriels récents dans Marché des Rotavateurs
- Mars 2026 : Mahindra and Mahindra Ltd. a lancé les séries de rotavators Mahavator et Mahavator HD dans la catégorie lourde de 4 à 9 pieds depuis ses installations de fabrication à Nabha, Pendjab, et Zaheerabad, Telangana. La société a également introduit le Rotavator Intelligent Tez-e avec une connectivité de données de terrain Bluetooth brevetée.
- Septembre 2025 : GRIMME Landmaschinenfabrik GmbH and Co. KG a lancé le cultivateur rotatif GF 400 de nouvelle génération avec son concept Go-Clean à l'Agritechnica 2025. Le produit comprend un rotor repensé, une nouvelle géométrie de dents, un système de changement rapide des dents et un cadre optimisé en poids qui réduit les besoins en force d'entraînement.
- Avril 2025 : L'Institut central de recherche en génie mécanique de l'Inde, abrégé en CSIR-CMERI, a dévoilé le tracteur électrique E-Tractor et le cultivateur électrique E-Tiller à Ludhiana lors d'une campagne de démonstration dans 11 villes. L'équipement a été conçu pour les petits et marginaux agriculteurs et mettait l'accent sur les émissions nulles, les faibles vibrations et l'ergonomie.
Portée du rapport mondial sur le marché des Rotavators
Les rotavators sont des équipements agricoles qui brisent, pulvérisent et mélangent le sol à l'aide de lames rotatives. Ils préparent un lit de semences fin, incorporent les résidus de cultures et améliorent les conditions du sol pour le semis tout en réduisant le besoin de multiples opérations de travail du sol.
Le marché des Rotavators est segmenté par type de produit (Rotavators standard, mini et lourds), plage de puissance (moins de 20 CV, 20–50 CV, plus de 50 CV), mode de fonctionnement (monté sur tracteur, automoteur, électrique, manuel), utilisateur final (petits exploitants agricoles, exploitations de taille moyenne, grandes exploitations commerciales, prestataires de services en matériel agricole, services de location et centres de location personnalisée), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Rotavators standard |
| Rotavators mini |
| Rotavators lourds |
| Moins de 20 CV |
| 20 à 50 CV |
| Plus de 50 CV |
| Rotavators montés sur tracteur |
| Rotavators automoteurs |
| Rotavators électriques |
| Rotavators manuels |
| Petits exploitants agricoles |
| Exploitations de taille moyenne |
| Grandes exploitations commerciales |
| Prestataires de services en matériel agricole |
| Services de location et centres de location personnalisée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Thaïlande | |
| Vietnam | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de produit | Rotavators standard | |
| Rotavators mini | ||
| Rotavators lourds | ||
| Par plage de puissance | Moins de 20 CV | |
| 20 à 50 CV | ||
| Plus de 50 CV | ||
| Par mode de fonctionnement | Rotavators montés sur tracteur | |
| Rotavators automoteurs | ||
| Rotavators électriques | ||
| Rotavators manuels | ||
| Par utilisateur final | Petits exploitants agricoles | |
| Exploitations de taille moyenne | ||
| Grandes exploitations commerciales | ||
| Prestataires de services en matériel agricole | ||
| Services de location et centres de location personnalisée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Thaïlande | ||
| Vietnam | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les rotavators jusqu'en 2032 ?
Le marché des Rotavators devrait croître à un CAGR de 6,55 % de 2027 à 2032, atteignant 4,80 milliards USD d'ici 2032.
Quel type de produit de rotavator détient la plus grande part ?
Les Rotavators standard étaient le plus grand type de produit, représentant une part de 44,3 % en 2026.
Quelle plage de puissance connaît la croissance la plus rapide pour les rotavators ?
Les équipements supérieurs à 50 chevaux constituent la plage de puissance à la croissance la plus rapide, avec un CAGR projeté de 8,2 % jusqu'en 2032.
Pourquoi les centres de location personnalisée sont-ils importants pour la demande de rotavators ?
Les centres de location personnalisée permettent aux petites exploitations d'accéder aux équipements sans les acheter, tout en créant une demande récurrente pour les services, les pièces et les unités de remplacement.
Quelle région est en tête de la demande de rotavators ?
L'Asie-Pacifique était la plus grande région avec une part de 55,8 % en 2026, soutenue par des cultures intensives et des programmes de mécanisation.
Qu'est-ce qui limite l'adoption plus large des rotavators ?
Les coûts initiaux élevés, le financement limité pour les petits exploitants, les lacunes dans la couverture des réparations et les préoccupations liées au travail du sol intensif restent des contraintes clés.