
Tamanho e Participação do Mercado de Módulos Fotovoltaicos (FV) Solares em Telhados
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
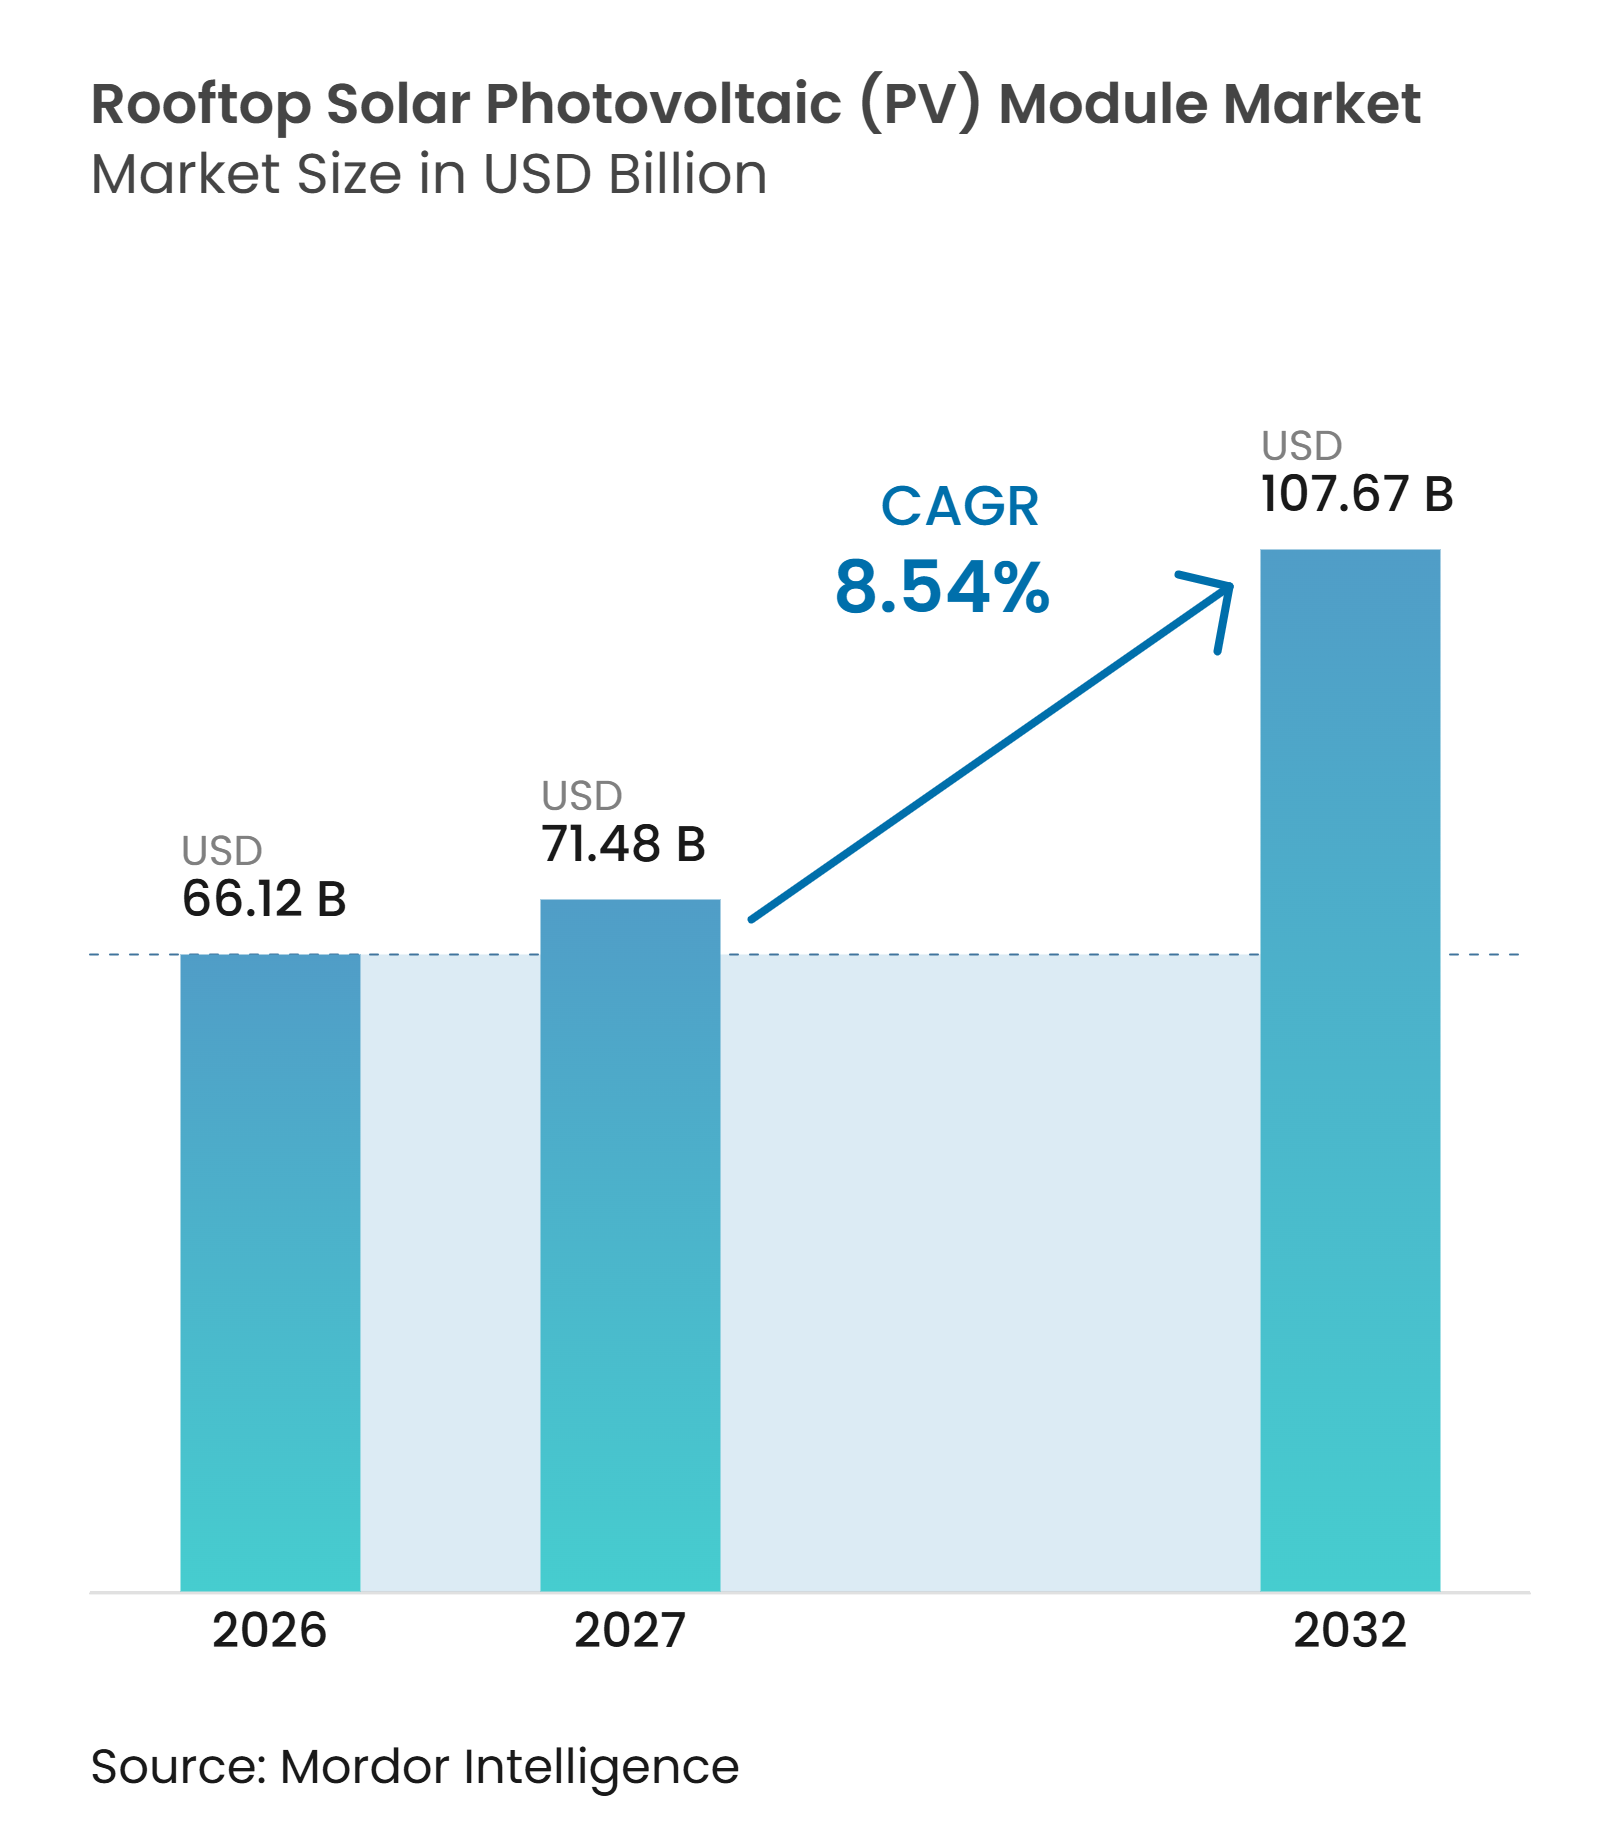
| Tamanho do Mercado (2027) | 71.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 107.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.54 % |
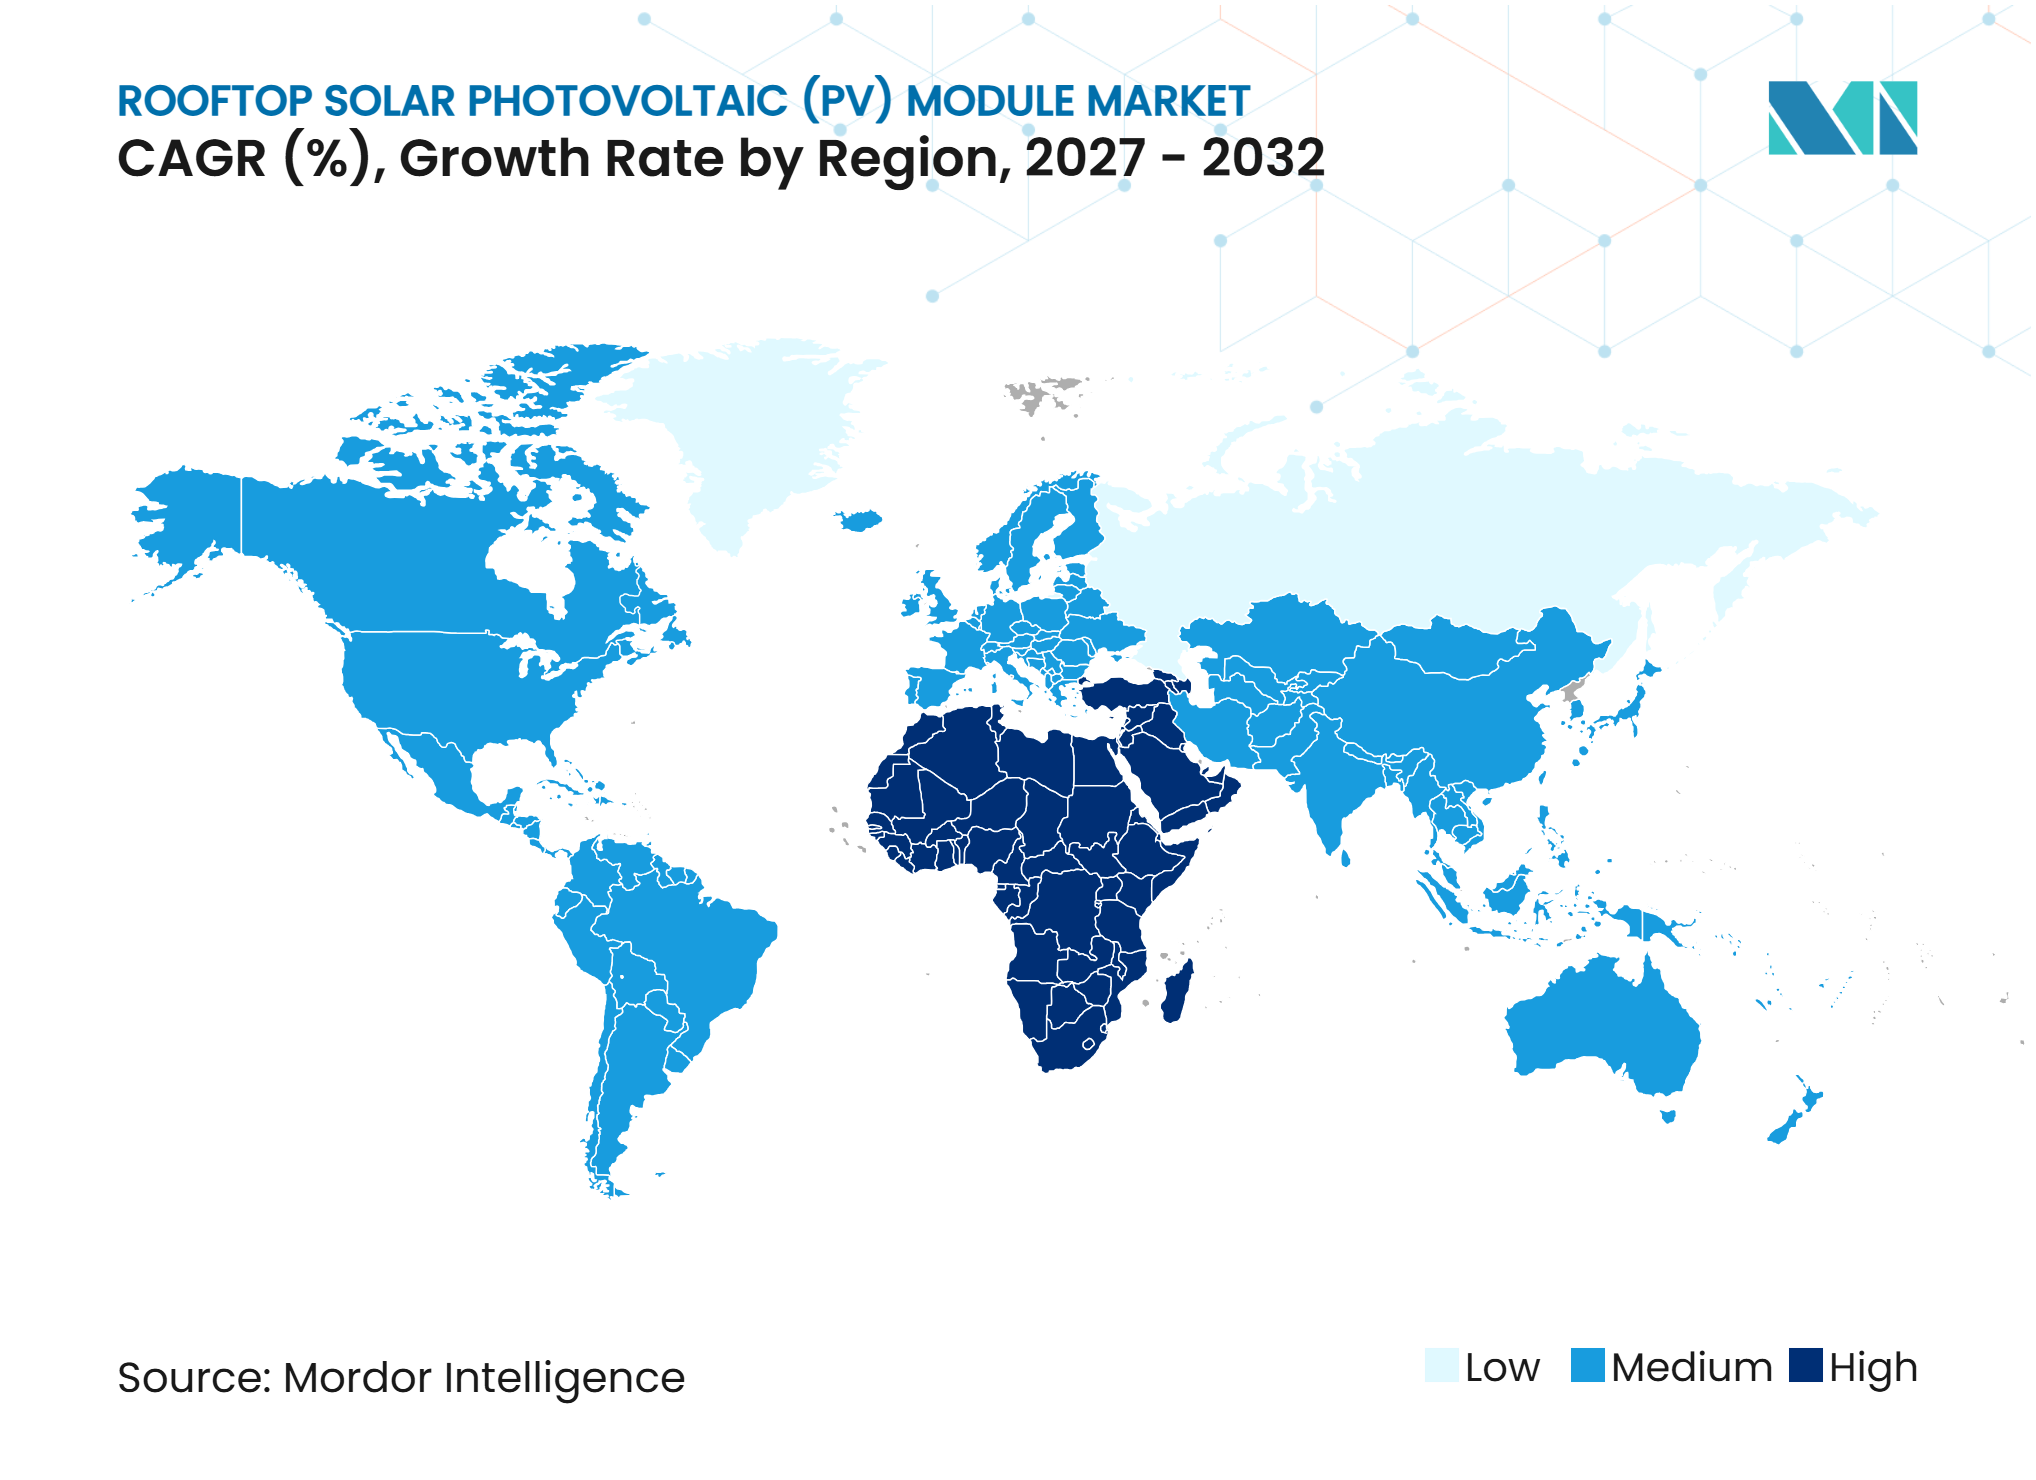
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos Fotovoltaicos (FV) Solares em Telhados por Mordor Intelligence
O tamanho do Mercado de Módulos Fotovoltaicos (FV) Solares em Telhados deve crescer de 66,12 bilhões de USD em 2026 para 71,48 bilhões de USD em 2027 e tem previsão de atingir 107,67 bilhões de USD até 2032 a um CAGR de 8,54% no período de 2027 a 2032. A queda nos preços dos módulos encurtou os períodos de retorno dos projetos e tornou os sistemas em telhados mais viáveis para compradores comerciais e industriais que anteriormente dependiam de incentivos financeiros, particularmente onde a demanda diurna é elevada e o espaço do telhado pode ser utilizado sem grandes alterações estruturais. As normas de construção na Europa e as regras de FV distribuído na China estão tornando o solar parte do cumprimento de normas de construção em locais-chave, o que oferece aos desenvolvedores melhor visibilidade da demanda e incentiva a consideração mais precoce do solar durante o projeto, o licenciamento e as decisões de investimento em instalações. Os custos mais elevados de eletricidade também estão levando os compradores a sistemas de autogeração e com suporte de armazenamento que podem reduzir a exposição à demanda de pico, melhorar a continuidade do fornecimento e limitar o impacto financeiro de mudanças nas tarifas de varejo ou na menor compensação por exportação. O mercado global de módulos fotovoltaicos (FV) solares em telhados é cada vez mais moldado pelo acesso à rede, pela qualidade dos equipamentos, pela capacidade de usar energia no local em vez de exportá-la, pela prontidão dos telhados dos edifícios existentes e pela disponibilidade de instaladores com capacidades técnicas e de conformidade.
Principais Conclusões do Relatório
- Por tipo de módulo, o Contato Passivado por Óxido de Túnel (TOPCon) detinha 41,6% da participação do mercado global de módulos fotovoltaicos (FV) solares em telhados em 2026, enquanto a Tecnologia de Heterojunção (HJT) tem projeção de crescer a um CAGR de 10,2% até 2032.
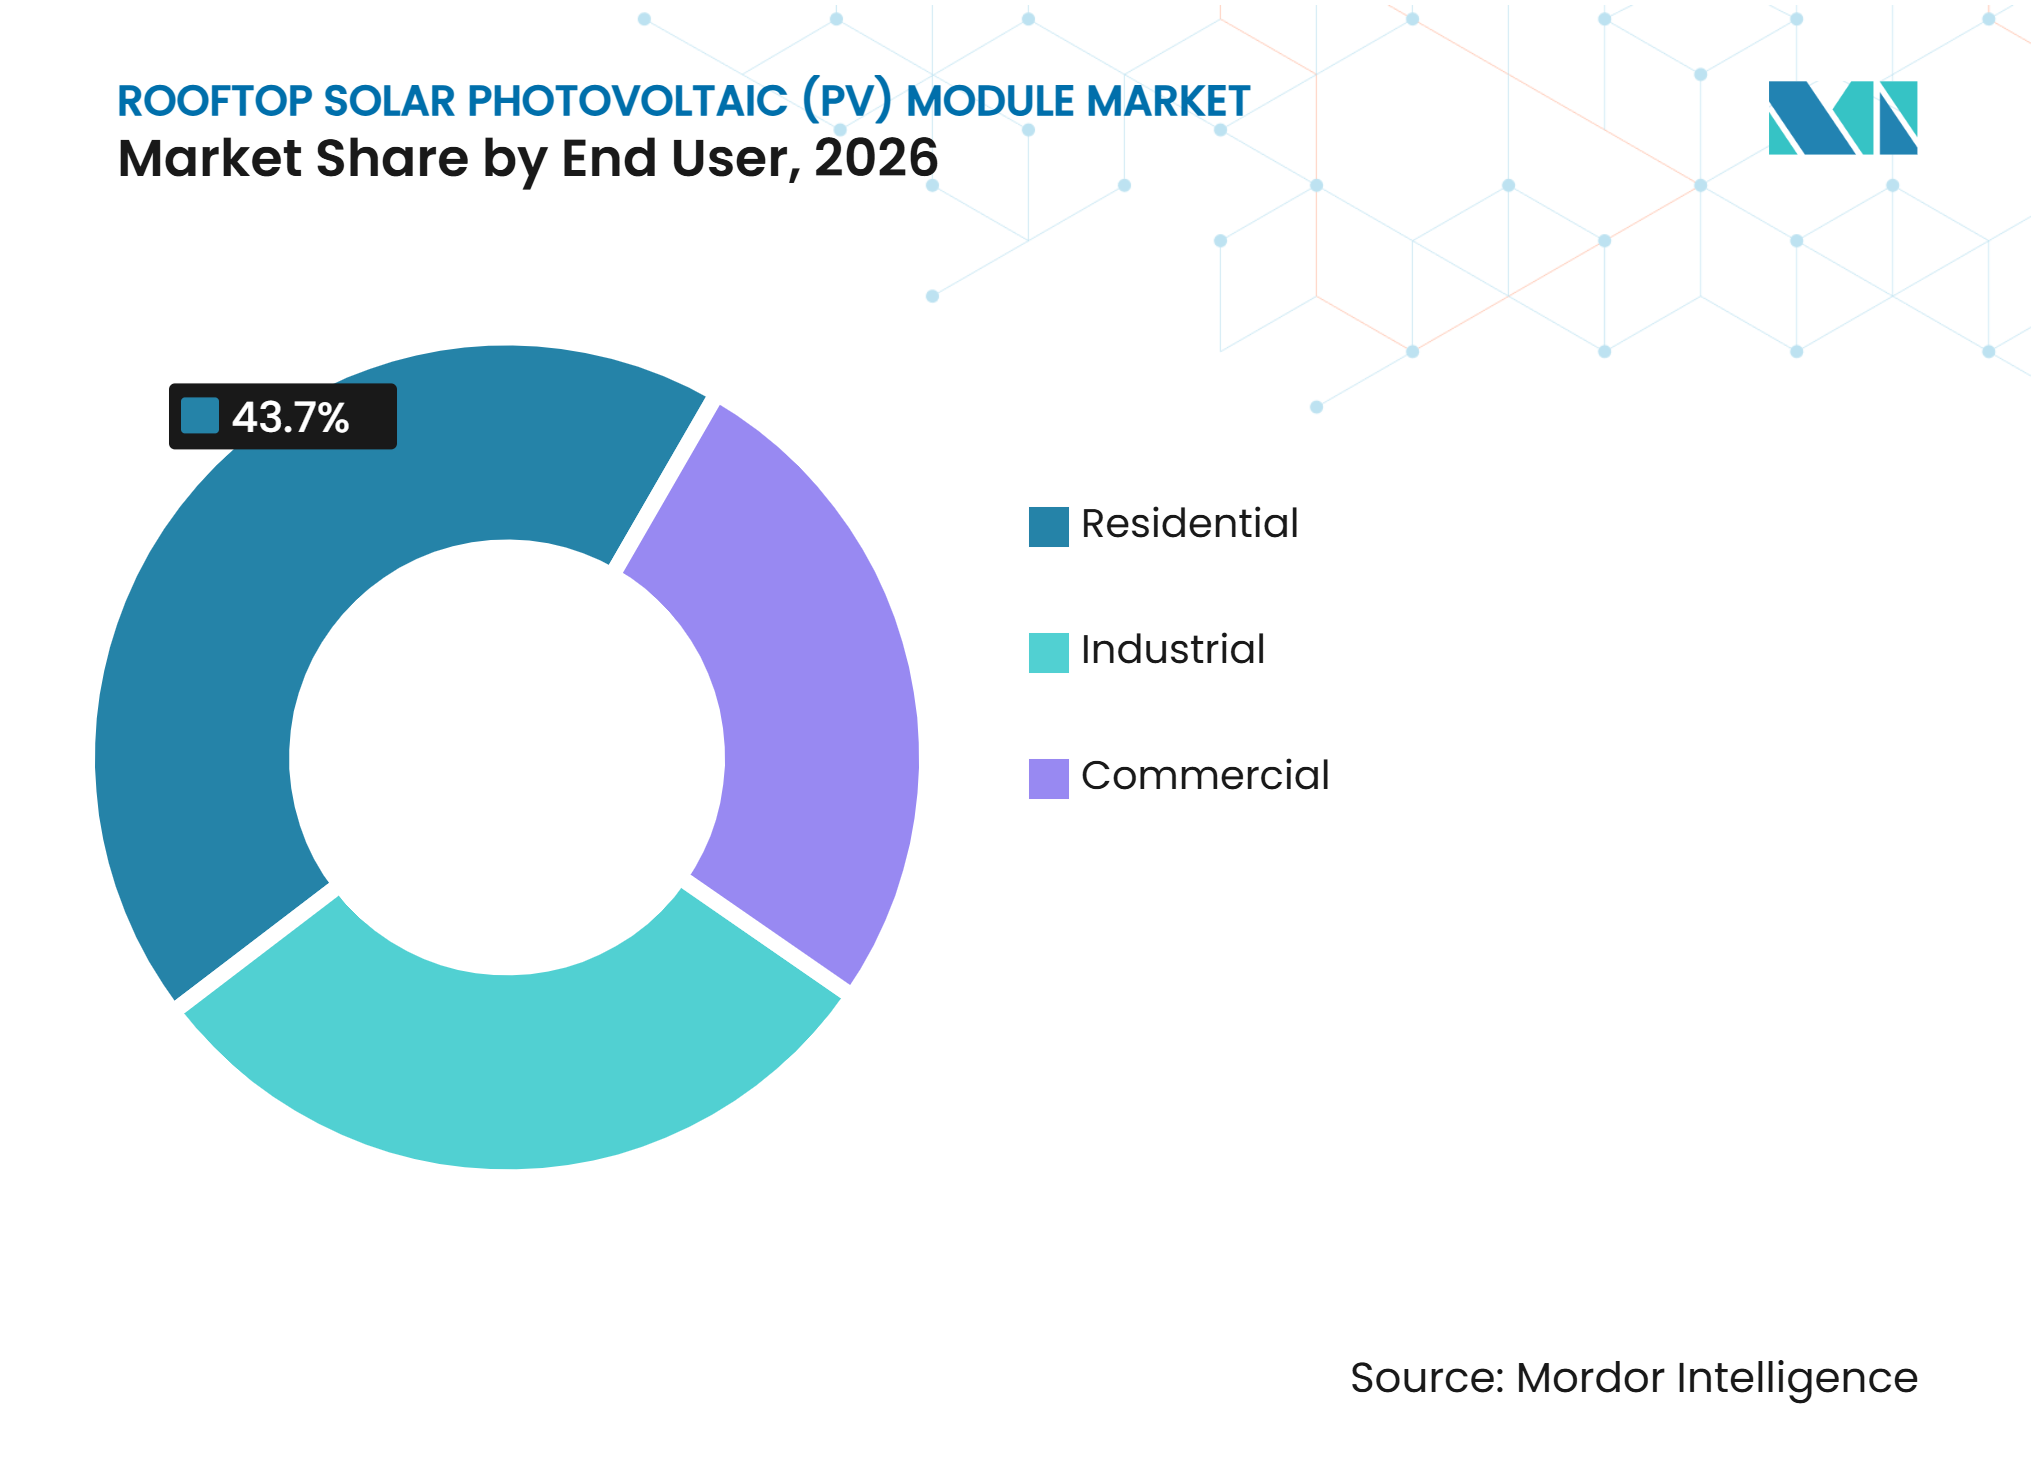
- Por usuário final, as instalações residenciais representaram 43,7% do tamanho do mercado global de módulos fotovoltaicos (FV) solares em telhados em 2026, enquanto as instalações industriais têm projeção de crescer a um CAGR de 9,3% até 2032.
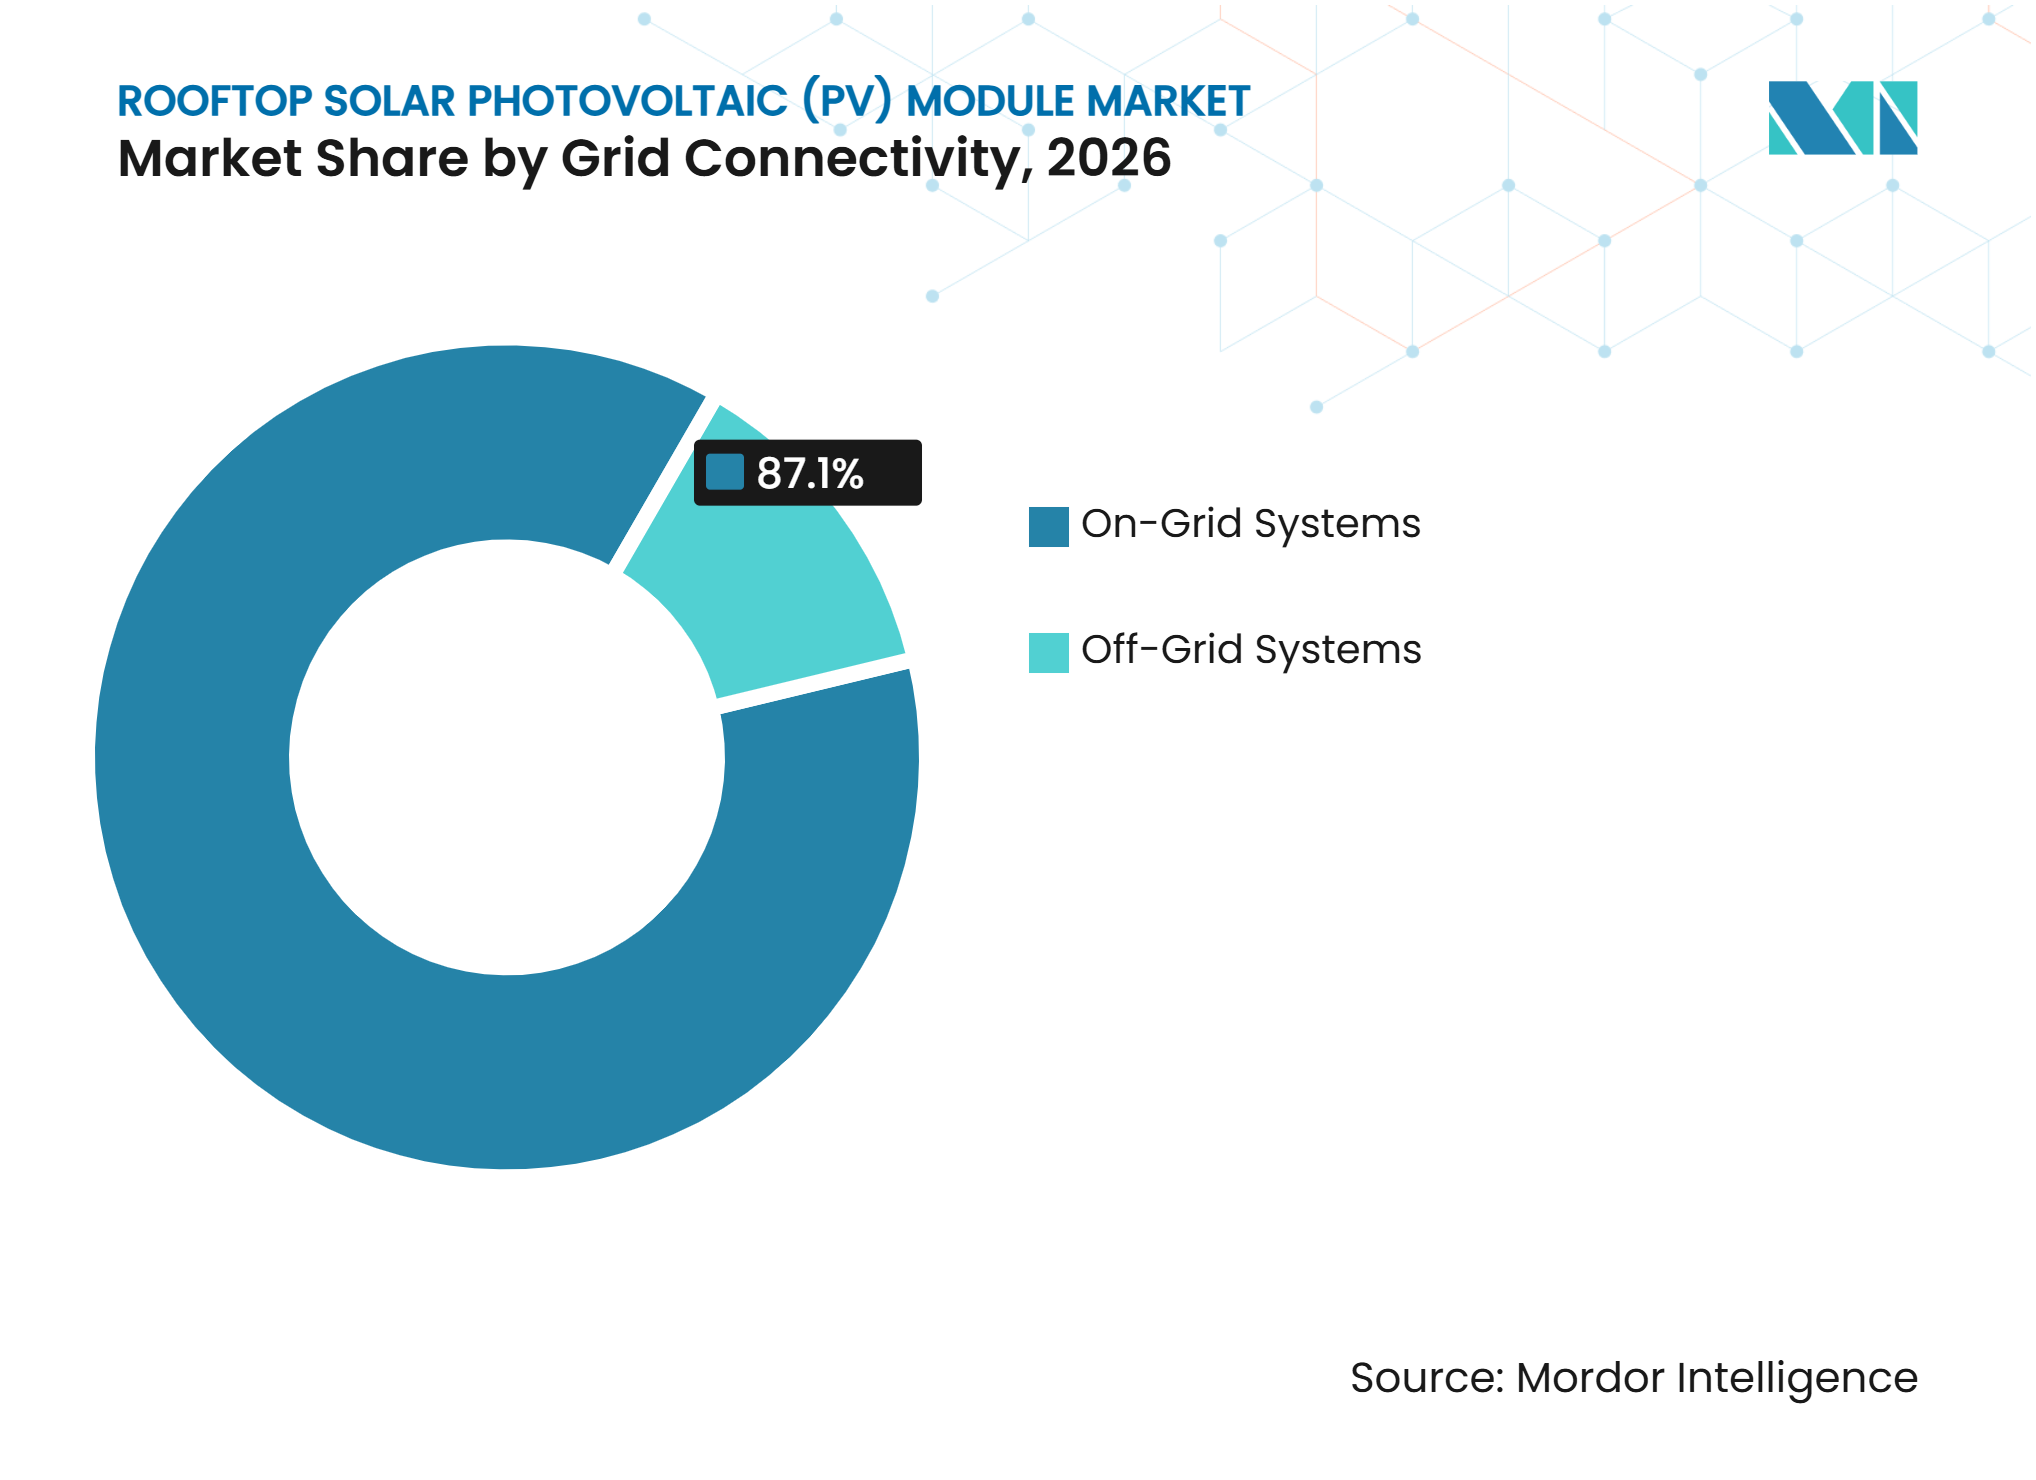
- Por conectividade à rede, os sistemas conectados à rede detinham 87,1% de participação em 2026, enquanto os sistemas fora da rede têm projeção de crescer a um CAGR de 9,7% até 2032.
- Por geografia, a Ásia-Pacífico representou 35,3% de participação em 2026, enquanto o Oriente Médio e a África têm projeção de crescer a um CAGR de 8,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Preços dos Módulos e Períodos de Retorno Mais Curtos | +2.3% | Global, com alta sensibilidade na Europa, Índia e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos de Telhados, Incentivos e Políticas de Autoconsumo | +1.8% | União Europeia, China, Índia e Japão | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Eletricidade Comercial e Demanda por Resiliência Energética | +1.5% | América do Norte, Europa, Sudeste Asiático e Austrália | Curto prazo (≤ 2 anos) |
| Ganhos de Eficiência do Tipo N em Telhados com Espaço Limitado | +1.2% | Telhados comerciais e industriais da Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Armazenamento, Inversores Inteligentes e Integração com Usinas Virtuais de Energia | +0.9% | Austrália, Alemanha, Estados Unidos e Japão | Médio prazo (2 a 4 anos) |
| Monetização da Área de Telhado Sem Nova Conversão de Terreno | +0.6% | Mercados urbanos e com restrição de terreno, incluindo Japão, Países Baixos e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Preços dos Módulos e Períodos de Retorno Mais Curtos
A queda nos preços dos módulos de silício cristalino está melhorando a economia do mercado global de módulos fotovoltaicos (FV) solares em telhados, especialmente para clientes com demanda consistente de eletricidade durante o dia. Sistemas comerciais que precisavam de 8 a 10 anos para recuperar seu custo em 2022 agora podem entregar retorno em 4 a 6 anos na Alemanha e em menos de 5 anos na Índia. Os menores custos de hardware estão transferindo mais valor do projeto para instalação, monitoramento, serviços de gestão de energia e a engenharia necessária para adaptar sistemas a telhados individuais. Isso favorece instaladores que conseguem gerenciar o desempenho do sistema, fornecer serviço pós-venda confiável e combinar ativos solares com funções de usinas virtuais de energia. Os padrões de eficiência da China para 2025 estabelecem limites de Grau 1 em 23,6% para módulos TOPCon e 23,9% para módulos de Tecnologia de Heterojunção (HJT), o que apoia equipamentos de maior desempenho em todas as faixas de preço.[1] O uso do espaço de telhado existente também evita a conversão de terrenos, reduz as necessidades de aquisição de locais e fortalece o argumento para projetos em telhados em cidades densas.
Mandatos de Telhados, Incentivos e Políticas de Autoconsumo
O apoio político está mudando a forma como a demanda se desenvolve no mercado global de módulos fotovoltaicos (FV) solares em telhados e está dando aos proprietários de imóveis razões mais claras para incluir o solar em obras de construção planejadas. A Diretiva Europeia de Desempenho Energético dos Edifícios revisada exige instalações solares em novos edifícios públicos e comerciais acima de 250 m² até 31 de dezembro de 2026, sujeito às condições da diretiva.[2] As regras de FV distribuído da China para 2025 exigem que projetos comerciais gerais utilizem pelo menos 20% da geração anual internamente, direcionando o desenvolvimento para locais com demanda de eletricidade correspondente. O programa PM Surya Ghar da Índia ampliou o alcance do solar residencial em telhados por meio de assistência financeira e suporte à instalação.[3] O Japão está transferindo o apoio para sistemas em telhados à medida que encerra o suporte da Tarifa de Alimentação (FIT) e do Prêmio de Alimentação (FIP) para novos projetos solares comerciais instalados no solo a partir do ano fiscal de 2027.[4] Em conjunto, essas mudanças de política fornecem uma base de instalação mais duradoura do que os incentivos de exportação de curto prazo isoladamente e favorecem projetos construídos em torno do uso local de eletricidade.
Aumento dos Custos de Eletricidade Comercial e Demanda por Resiliência Energética
O aumento dos custos de eletricidade tornou o solar em telhados uma medida de resiliência, além de uma ferramenta de controle de custos para usuários comerciais no mercado global de módulos fotovoltaicos (FV) solares em telhados. Os Estados Unidos continuaram a adicionar políticas estaduais de energia distribuída até outubro de 2025, à medida que o apoio federal diminuía. Os compradores comerciais estão atribuindo maior valor à redução das cobranças de pico, à maior segurança energética e à capacidade de backup quando o armazenamento está incluído, em vez de analisar o solar apenas como uma simples decisão de retorno. Isso está aumentando a demanda por sistemas maiores em telhados com monitoramento, recursos de controle e projetos de sistemas que possam responder aos padrões de carga no nível do local. Os locais industriais frequentemente necessitam de módulos de maior potência, garantias mais longas e armazenamento desde o início, o que apoia a demanda por produtos mais avançados. O mercado global de módulos fotovoltaicos (FV) solares em telhados também se beneficia quando as empresas podem usar eletricidade diretamente, gerenciar o risco de aquisição e reduzir sua exposição a mudanças nas tarifas de varejo.
Ganhos de Eficiência do Tipo N em Telhados com Espaço Limitado
A tecnologia do tipo N é cada vez mais importante onde a área do telhado ou a carga estrutural limita o tamanho do sistema. O mercado global de módulos fotovoltaicos (FV) solares em telhados se beneficia quando módulos de alta eficiência adicionam capacidade sem exigir um telhado maior, terreno adicional ou modificação estrutural significativa. A LONGi reportou uma eficiência de conversão em produção em massa de 24,8% e potência de pico de 670 W para seus módulos Hybrid Passivated Back Contact (HPBC) 2.0 em 2025. A AIKO reportou 26% de eficiência em produção em massa para sua tecnologia ABC e 14,71 GW de vendas de módulos ABC em 2025. A Austrália exigiu conformidade com a IEC 61215:2021 para módulos que buscam certificados de tecnologia de pequena escala a partir de abril de 2025. O armazenamento, os inversores inteligentes e os vínculos com usinas virtuais de energia podem aumentar ainda mais o valor de cada quilowatt gerado em telhados com restrições e apoiar proprietários que enfrentam taxas de exportação mais baixas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Filas de Interconexão e Limites de Capacidade de Hospedagem da Rede de Distribuição | -1.5% | Estados Unidos, China e Alemanha | Curto prazo (≤ 2 anos) |
| Menor Compensação por Exportação sob Faturamento Líquido | -0.8% | Estados Unidos, China e Japão | Médio prazo (2 a 4 anos) |
| Volatilidade de Tarifas, Rastreabilidade de Origem e Conteúdo Doméstico | -0.7% | América do Norte, Índia e União Europeia | Médio prazo (2 a 4 anos) |
| Estruturas de Telhado Frágeis e Restrições de Engenharia para Retrofit | -0.5% | Mercados residenciais do Sul e Sudeste Asiático, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Interconexão e Limites de Capacidade de Hospedagem da Rede de Distribuição
A capacidade de hospedagem da rede é uma restrição central para o mercado global de módulos fotovoltaicos (FV) solares em telhados em locais maduros, particularmente onde a geração distribuída cresceu mais rapidamente do que o investimento na rede. O Departamento de Energia dos Estados Unidos tem como objetivo reduzir o tempo médio de interconexão para sistemas de 50 kW a 5 MW para menos de 75 dias até 2030. Os processos existentes podem levar de 12 a 18 meses em territórios de concessionárias congestionados. As regras da China para 2025 exigem que as províncias divulguem a capacidade de hospedagem e gerenciem as filas de desenvolvimento, reconhecendo as restrições em áreas como Shandong, Zhejiang e Henan. As redes de distribuição foram construídas principalmente para o fluxo unidirecional de eletricidade, portanto, as atualizações para energia bidirecional precisam de novos investimentos, controles digitais e recuperação clara de custos. Os sistemas de autoconsumo com suporte de armazenamento podem reduzir as exportações e o congestionamento local, mas não podem substituir completamente a modernização da rede.
Menor Compensação por Exportação sob Faturamento Líquido
A menor compensação por exportação pode enfraquecer os retornos para proprietários que não conseguem usar a eletricidade solar quando ela é gerada. O quadro de Medição de Energia Líquida (NEM) 3.0 da Califórnia reduziu os créditos de exportação residencial em 75%, enquanto Nevada, Virgínia e Virgínia Ocidental consideraram tarifas sucessoras de medição líquida no final de 2025. O Japão também transferiu o apoio residencial das tarifas de compra de longo prazo da tarifa de alimentação (FIT) para um modelo de apoio ao investimento inicial. As regras de tarifas e rastreabilidade de origem adicionam mais trabalho de conformidade para instaladores menores, especialmente na América do Norte e na Índia, enquanto os requisitos de conteúdo doméstico podem afetar a seleção de equipamentos. Estruturas de telhado frágeis também podem exigir atualizações de engenharia dispendiosas em edifícios mais antigos e limitar projetos de outra forma adequados. Essas pressões apoiam baterias, inversores acoplados em corrente alternada e sistemas de gestão de energia que ajudam os proprietários a usar mais eletricidade no local e a reduzir a dependência da receita de exportação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Módulo:
TOPCon Lidera, Tecnologia de Heterojunção (HJT) Redefine o ValorO TOPCon detinha 41,6% em 2026. Sua posição reflete uma rápida mudança da tecnologia de Célula com Emissor Passivado e Traseira (PERC) desde 2022 e um equilíbrio de eficiência, custo e requisitos de fabricação. A Tecnologia de Heterojunção (HJT) tem previsão de crescer a um CAGR de 10,2% até 2032. Seu coeficiente de temperatura mais baixo de -0,24% por grau Celsius compara-se com -0,35% para módulos de Contato Passivado por Óxido de Túnel (TOPCon), o que pode melhorar a produção de energia em telhados quentes. O PERC mantém uma grande base instalada em mercados sensíveis ao custo, mas os fabricantes estão movendo a nova capacidade para a produção do tipo N.
O Programa de Sistemas de Energia Fotovoltaica da Agência Internacional de Energia identificou a degradação induzida por UV em módulos TOPCon como um problema emergente de confiabilidade em 2025. Essa constatação pode favorecer fornecedores com melhor desempenho de degradação à medida que os compradores atribuem mais peso à produção de longo prazo. Os projetos bifaciais estão ganhando uso em telhados comerciais com membranas refletivas porque podem capturar ganhos de albedo. Os produtos de contato traseiro também estão ganhando uso em projetos residenciais sensíveis à aparência na Europa e no Japão. Os limites de eficiência de Grau 1 da China para 2025 diferenciam os produtos TOPCon, Tecnologia de Heterojunção (HJT) e de contato traseiro e estão influenciando as especificações de aquisição.
Por Usuário Final:
Residencial Ancora o Volume, Industrial Escala o ValorAs instalações residenciais representaram 43,7% do tamanho do mercado global de módulos fotovoltaicos (FV) solares em telhados em 2026. A Índia adicionou 7,1 GW de capacidade residencial em telhados em 2025, um aumento de 123% em relação ao ano anterior, e os usuários residenciais contribuíram com 76% das novas instalações. As instalações industriais têm previsão de crescer a um CAGR de 9,3% até 2032. Os telhados de fábricas podem suportar sistemas de grande porte a um custo marginal de energia renovável mais baixo para os fabricantes. Os locais comerciais, incluindo propriedades de varejo, hotelaria e logística, oferecem escala de projeto útil, mas podem enfrentar restrições de financiamento e relacionadas a arrendamentos.
Os compradores industriais normalmente exigem módulos de alta potência, garantias de desempenho estendidas e integração de armazenamento. Esse perfil de especificação favorece fornecedores que oferecem produtos TOPCon e Tecnologia de Heterojunção (HJT). Guangdong exigiu 50% de cobertura solar para telhados de fábricas recém-construídas até 2025 e cobertura total até 2030, reforçando a demanda industrial. A demanda residencial permanece importante porque o apoio público reduz a barreira de entrada para os domicílios. O setor de módulos fotovoltaicos (FV) solares em telhados global, portanto, inclui tanto a aquisição industrial em grande escala quanto a ampla adoção residencial.


Por Conectividade à Rede:
Dominância Conectada à Rede, Fora da Rede em AceleraçãoOs sistemas conectados à rede detinham 87,1% da participação do mercado global de módulos fotovoltaicos (FV) solares em telhados em 2026. Sua liderança histórica veio do acesso à medição líquida, créditos de exportação e conexão a redes elétricas estabelecidas. Os sistemas fora da rede têm previsão de crescer a um CAGR de 9,7% até 2032. A queda nos custos de armazenamento e os programas de acesso à energia estão melhorando o argumento para sistemas fora da rede na África e em economias insulares. A orientação do programa da Índia inclui uma abordagem de agregação liderada por concessionárias e de Empresa de Serviços de Energia Renovável (RESCO) para domicílios rurais e economicamente mais fracos, incluindo locais com conexões de distribuidoras não confiáveis.
A compensação por exportação está diminuindo nos Estados Unidos, no Japão e em partes da Europa. Isso está transformando as instalações conectadas à rede de projetos orientados à exportação em sistemas de alto autoconsumo. Sistemas com grandes proporções de bateria e baixas exportações para a rede podem operar de forma muito semelhante a microrredes, mesmo que permaneçam conectados. Isso reduz a distância prática entre os projetos conectados à rede e os fora da rede. Por sua vez, os fornecedores de inversores e gestão de energia podem usar plataformas comuns de hardware e software para ambos os tipos de instalação.

Análise Geográfica
Ásia-Pacífico: O Centro de Gravidade do Mercado
A Ásia-Pacífico detinha 35,3% do tamanho do mercado global de módulos fotovoltaicos (FV) solares em telhados em 2026. A China tinha 370 GW de capacidade cumulativa de FV distribuído no final de 2024, com o solar em telhados formando a maior parte dessa base. A Índia adicionou um recorde de 7,1 GW de capacidade em telhados em 2025, enquanto o programa PM Surya Ghar havia fornecido assistência financeira central a 2,614 milhões de domicílios até dezembro de 2025. O Plano Estratégico de Energia do Japão para 2025 prioriza o FV em telhados e tem como meta a implantação de solar em 50% dos edifícios do setor público instaláveis até 2030. O requisito da Austrália de conformidade com a IEC 61215:2021 da Comissão Eletrotécnica Internacional cria um padrão de qualificação de produto mais elevado para os fornecedores.
Oriente Médio e África: Oportunidade de Crescimento Mais Rápido e Subestimada
O Oriente Médio e a África têm previsão de expandir a um CAGR de 8,9% até 2032. As estratégias energéticas do Golfo e as necessidades de pessoas sem acesso confiável à rede apoiam instalações comerciais, industriais e fora da rede. Na Nigéria, no Quênia e em Gana, os sistemas em telhados podem servir como fonte primária de energia para estabelecimentos comerciais, tornando o desempenho em calor e umidade um fator de compra importante. A JinkoSolar reportou sua joint venture na Arábia Saudita com a Renewable Energy Localization Company e a Vision Industries, o que indica um foco crescente na fabricação local.
Tendências Regionais Além dos Destaques
A América do Norte enfrenta longas filas de interconexão e mudanças nas políticas de faturamento líquido, mas o Departamento de Energia está financiando trabalhos de gestão de filas por meio de seu programa i2X. O ciclo de conformidade de construção da Europa está reformulando os requisitos de licença e projeto na Alemanha, França, Itália, Espanha e Países Baixos. Na América do Sul, as regras de geração distribuída do Brasil sob a Agência Nacional de Energia Elétrica (ANEEL) fornecem uma base política para o desenvolvimento residencial e comercial contínuo. A Colômbia e a Argentina estão desenvolvendo atividade solar comercial, enquanto a Indonésia e outros mercados de base menor se beneficiam do crescente acesso a financiamento de projetos e da capacidade local de instaladores. Nessas regiões diversas, o projeto de sistemas está se movendo em direção ao autoconsumo, à prontidão para armazenamento e ao cumprimento mais claro das regras locais da rede.
Cenário Competitivo
Concentração do Mercado
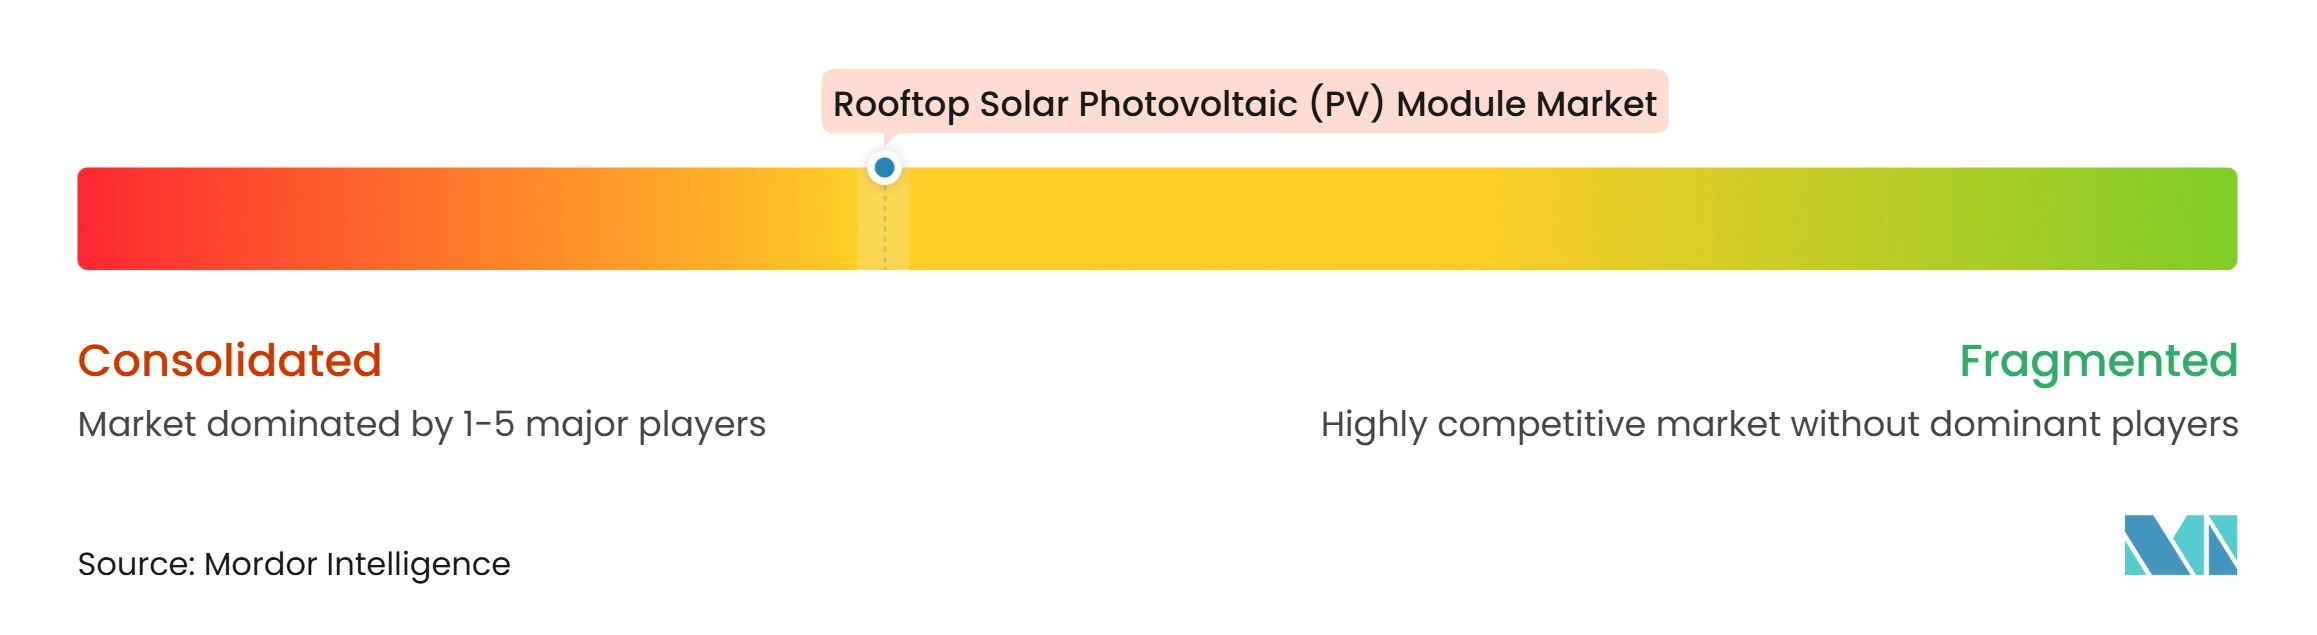
O mercado global de módulos fotovoltaicos (FV) solares em telhados é moderadamente concentrado. A JinkoSolar embarcou 86 GW de módulos em 2025, enquanto a LONGi embarcou 86,58 GW e a Tongwei vendeu 43,25 GW. Os grandes volumes de embarque não impediram perdas porque a concorrência de preços permanece intensa e o crescimento da produção superou a demanda de curto prazo em alguns canais. Os fornecedores estão respondendo investindo em tecnologias TOPCon, HJT e de contato traseiro, enquanto preservam a escala e os relacionamentos com clientes. Isso torna o desempenho tecnológico, a conformidade da cadeia de suprimentos e a produção comprovada de longo prazo do produto ferramentas competitivas mais importantes do que o volume isoladamente.
A AIKO reportou que os módulos All Back Contact (ABC) representaram 68% de sua receita de 2025 e foram vendidos com um prêmio de preço de exportação de 10 a 50% em relação aos produtos TOPCon padrão. A Hanwha Q CELLS usou seu Solar Hub em Cartersville, Geórgia, para construir uma cadeia de suprimentos norte-americana desde lingotes até módulos, uma posição que apoia os requisitos de conteúdo doméstico. A LONGi garantiu controle de voto na PotisEdge durante 2025, estendendo sua posição para o armazenamento de energia. Esses movimentos mostram que os fabricantes estão expandindo das vendas de módulos para soluções solares e de armazenamento mais amplas, particularmente onde os clientes desejam um único fornecedor para equipamentos, controles e suporte de desempenho de longo prazo.
O mercado global de módulos fotovoltaicos (FV) solares em telhados também oferece espaço para design específico por aplicação. Produtos leves podem atender a telhados industriais envelhecidos, enquanto produtos com classificação de incêndio e integrados a edifícios podem atender a estabelecimentos comerciais e fachadas onde os módulos padrão não conseguem atender às necessidades de construção. A DMEGC Solar destacou um módulo leve de 7,5 kg por metro quadrado para uso especializado em telhados. Os fabricantes indianos, incluindo Adani Solar, Waaree Energies, Premier Energies e Vikram Solar, estão usando políticas de conteúdo doméstico e expansão de capacidade local para fortalecer suas posições em um mercado doméstico grande e com apoio político. A estrutura competitiva está se separando em um nível focado em volume e um nível premium diferenciado, enquanto as cadeias de suprimentos locais criam posições protegidas em alguns mercados.
Líderes do Setor de Módulos Fotovoltaicos (FV) Solares em Telhados
-
LONGi Green Energy Technology Co., Ltd.
-
JinkoSolar Holding Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Trina Solar Co., Ltd.
-
Tongwei Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos Fotovoltaicos (FV) Solares em Telhados Empresas cobertas neste relatório
- Adani Solar
- AIKO Solar
- Canadian Solar Inc.
- Chint New Energy Technology Co., Ltd.
- DMEGC Solar
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Premier Energies Limited
- Risen Energy Co., Ltd.
- Suntech Power Holdings Co., Ltd.
- Talesun Solar Technologies Co., Ltd.
- Tongwei Co., Ltd.
- Trina Solar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
- Yingli Solar
Desenvolvimentos industriais recentes em Mercado de Módulos Fotovoltaicos (FV) Solares em Telhados
- Abril de 2026: A JinkoSolar confirmou sua meta de capacidade de produção integrada de 100 GW para 2026, incluindo 14 GW de instalações no exterior, e divulgou uma orientação de embarque de módulos para o ano completo de 2026 de 75 a 85 GW. A capacidade de armazenamento de energia da empresa no final de 2025 era de 17 GWh de capacidade de pack e 5 GWh de capacidade de células.
- Novembro de 2025: A First Solar iniciou a produção em sua instalação de fabricação na Louisiana. As vendas totais de módulos em 2025 atingiram 17,5 GW, as vendas líquidas atingiram 5,2 bilhões de USD e o backlog no final do ano atingiu 50,1 GW.
- Outubro de 2025: A Trina Solar lançou os módulos Vertex N TOPCon Ultra para telhados comerciais e industriais e projetos de escala utilitária. Seus embarques cumulativos de módulos superaram 320 GW até o final de 2025.
- Junho de 2025: A Hanwha Q CELLS concluiu seu Solar Hub em Cartersville, Geórgia, estabelecendo uma capacidade total de produção de módulos nos Estados Unidos de 8,4 GW. A instalação apoia a produção em lingotes, wafers, células e módulos acabados.
Escopo do Relatório do Mercado Global de Módulos Fotovoltaicos (FV) Solares em Telhados
Um módulo fotovoltaico (FV) solar em telhado, comumente referido como painel solar, é um conjunto de células solares semicondutoras interconectadas montadas em uma estrutura e instaladas no telhado de um edifício residencial, comercial ou industrial para converter a luz solar diretamente em eletricidade de corrente contínua (CC).
O mercado de módulos fotovoltaicos (FV) solares em telhados é segmentado por tipo de módulo, usuário final, conectividade à rede e geografia. Por tipo de módulo, o mercado é dividido em módulos de célula com emissor passivado e traseira (PERC), módulos de contato passivado por óxido de túnel (TOPCon), módulos de tecnologia de heterojunção (HJT), módulos FV solares bifaciais, módulos FV solares monofaciais e outros tipos de módulos. Por usuário final, o mercado é segmentado em residencial, comercial e industrial. Por conectividade à rede, o mercado é segmentado em sistemas conectados à rede e sistemas fora da rede. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de módulos fotovoltaicos (FV) solares em telhados em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Módulos de Célula com Emissor Passivado e Traseira (PERC) |
| Módulos de Contato Passivado por Óxido de Túnel (TOPCon) |
| Módulos de Tecnologia de Heterojunção (HJT) |
| Módulos FV Solares Bifaciais |
| Módulos FV Solares Monofaciais |
| Outros Tipos de Módulos |
| Residencial |
| Comercial |
| Industrial |
| Sistemas Conectados à Rede |
| Sistemas Fora da Rede |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Omã | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Módulo | Módulos de Célula com Emissor Passivado e Traseira (PERC) | |
| Módulos de Contato Passivado por Óxido de Túnel (TOPCon) | ||
| Módulos de Tecnologia de Heterojunção (HJT) | ||
| Módulos FV Solares Bifaciais | ||
| Módulos FV Solares Monofaciais | ||
| Outros Tipos de Módulos | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Conectividade à Rede | Sistemas Conectados à Rede | |
| Sistemas Fora da Rede | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Noruega | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Omã | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para o mercado de módulos FV solares em telhados?
O mercado global de módulos fotovoltaicos (FV) solares tem previsão de crescer a um CAGR de 8,54% de 2027 a 2032 e atingir 107,67 bilhões de USD até 2032.
Qual tecnologia de módulo FV em telhado lidera a demanda global?
O TOPCon detinha 41,6% de participação em 2026. No mercado global de módulos fotovoltaicos (FV) solares em telhados, o HJT é o tipo de módulo de crescimento mais rápido com um CAGR projetado de 10,2% até 2032, porque os projetos em telhados valorizam a eficiência, o desempenho térmico e o rendimento energético a partir de espaço limitado de telhado.
Qual usuário final está crescendo mais rapidamente para módulos FV em telhados?
As instalações industriais têm previsão de crescer a um CAGR de 9,3% até 2032. O mercado global de módulos fotovoltaicos (FV) solares em telhados atende compradores industriais que frequentemente exigem módulos de alta potência, garantias de desempenho longas, integração de armazenamento e controles alinhados às cargas operacionais.
Por que as baterias estão se tornando importantes para projetos solares em telhados?
A menor compensação por exportação incentiva os proprietários a usar energia em seus próprios locais. Para o mercado global de módulos fotovoltaicos (FV) solares em telhados, o armazenamento ajuda a capturar a geração diurna, apoiar a energia de backup, gerenciar a demanda de pico e melhorar o valor do projeto onde as exportações para a rede rendem menos.
Qual região está se expandindo mais rapidamente para módulos FV solares em telhados?
O Oriente Médio e a África têm projeção de crescer a um CAGR de 8,9% até 2032. O mercado global de módulos fotovoltaicos (FV) solares em telhados é apoiado nessa região pelas necessidades fora da rede, pelas estratégias energéticas do Golfo, pelos requisitos operacionais em climas quentes e pelo interesse em cadeias de suprimentos locais.
Qual é a principal barreira para uma implantação mais rápida do solar em telhados?
As filas de interconexão e a capacidade limitada de hospedagem da rede de distribuição podem atrasar os projetos. O mercado global de módulos fotovoltaicos (FV) solares em telhados depende de análises mais rápidas da rede, dados transparentes de capacidade de hospedagem e investimentos que permitam às concessionárias gerenciar o fluxo bidirecional de energia.