
Taille et part du marché des modules solaires photovoltaïques (PV) en toiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
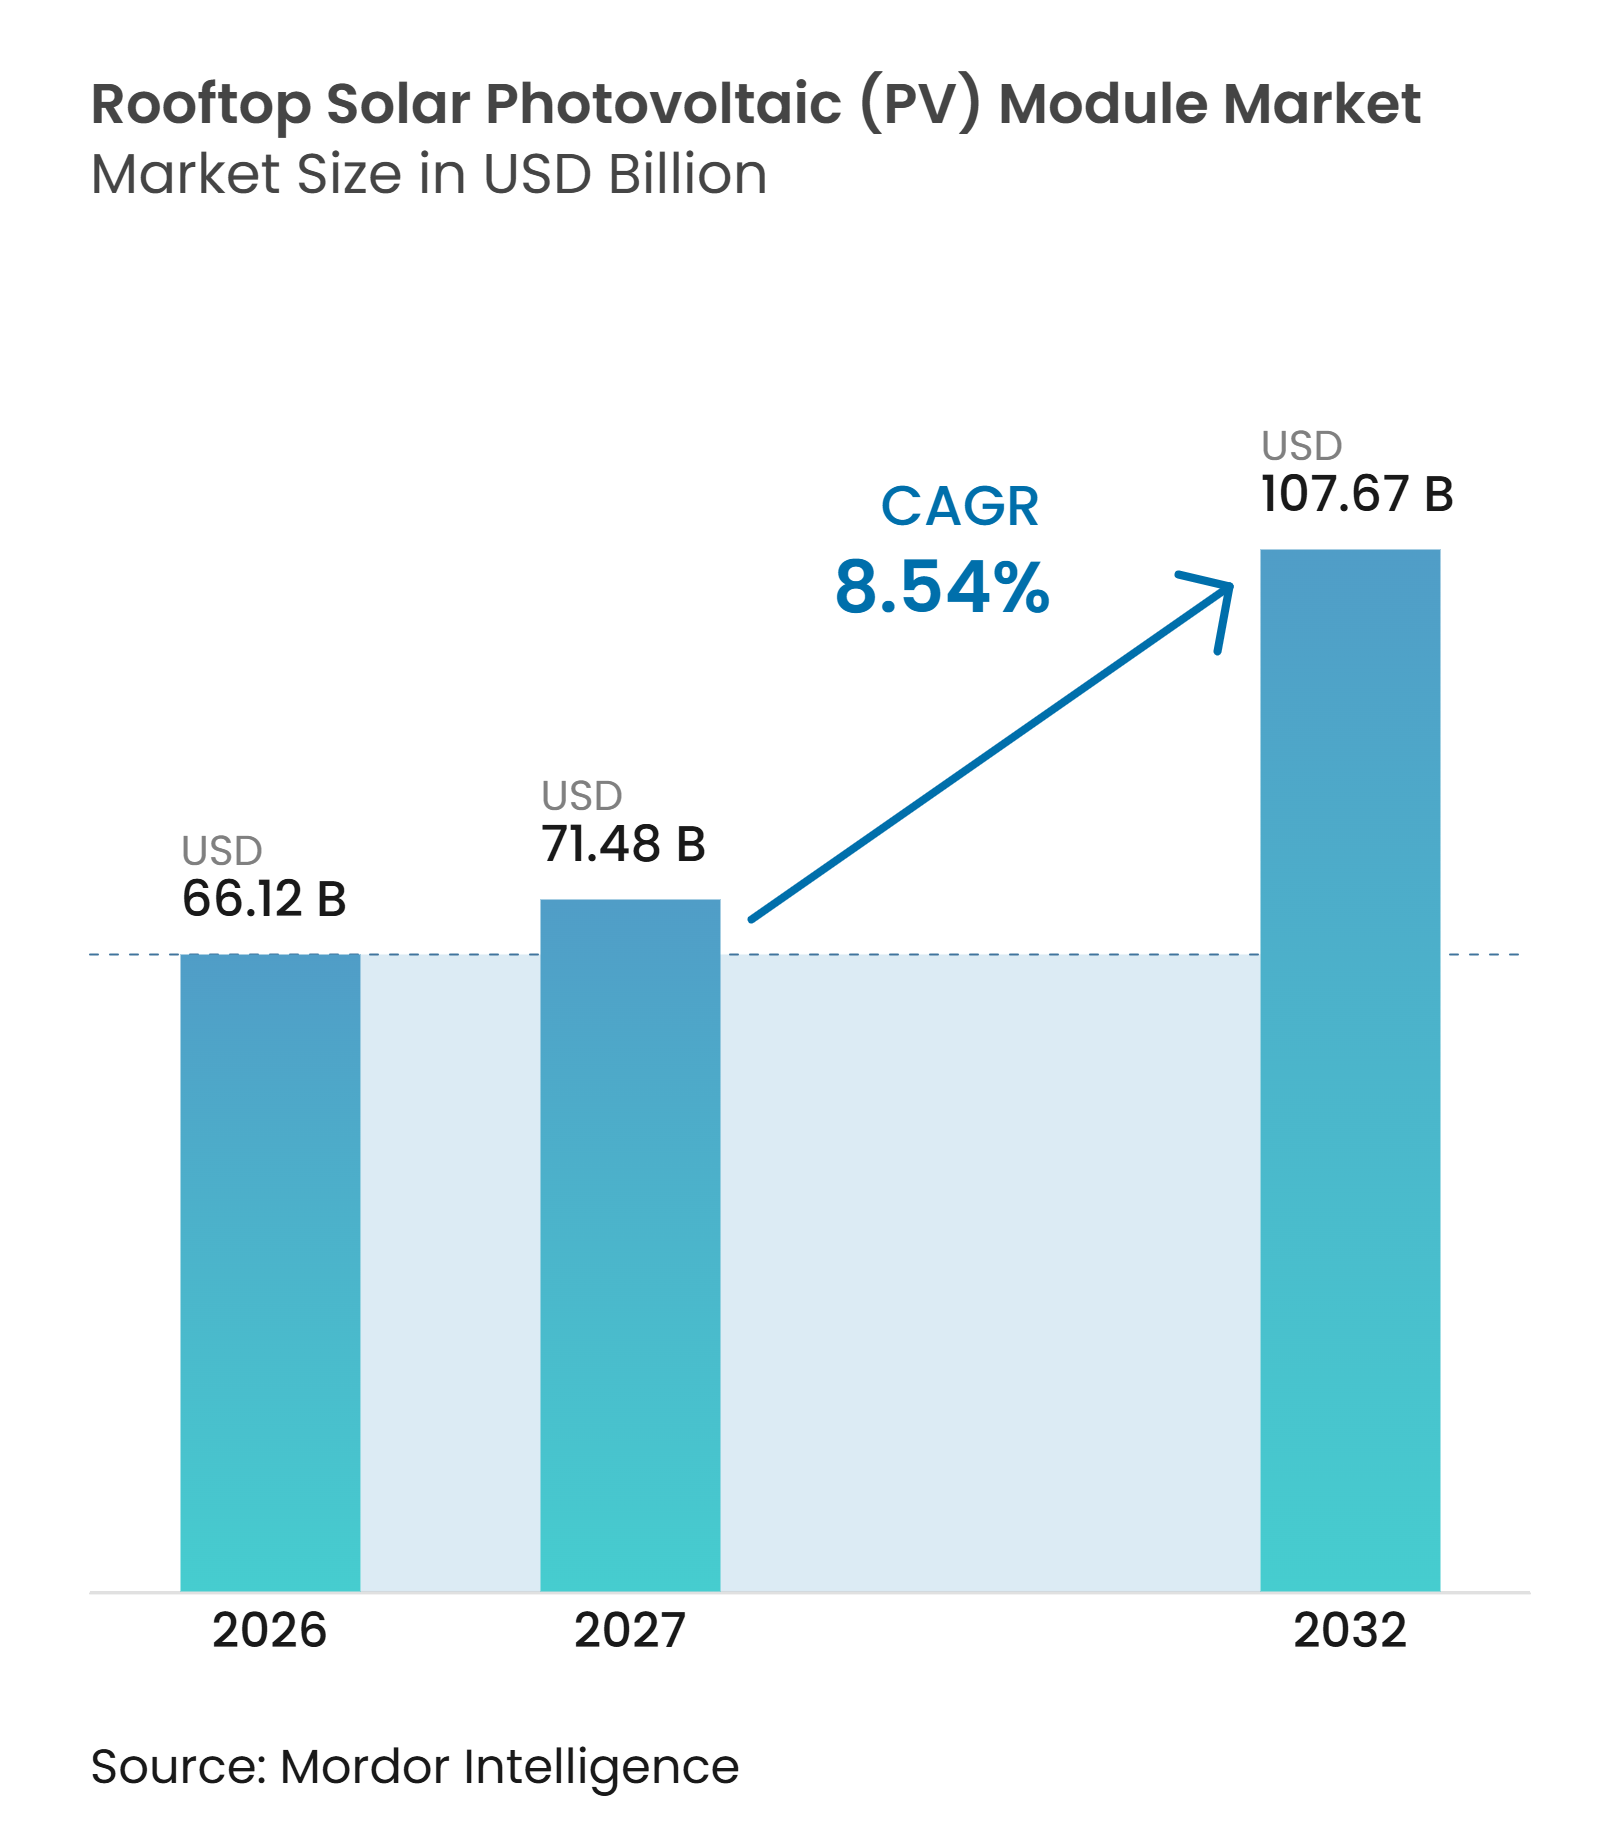
| Taille du Marché (2027) | 71.48 Milliards de dollars |
| Taille du Marché (2032) | 107.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.54 % |
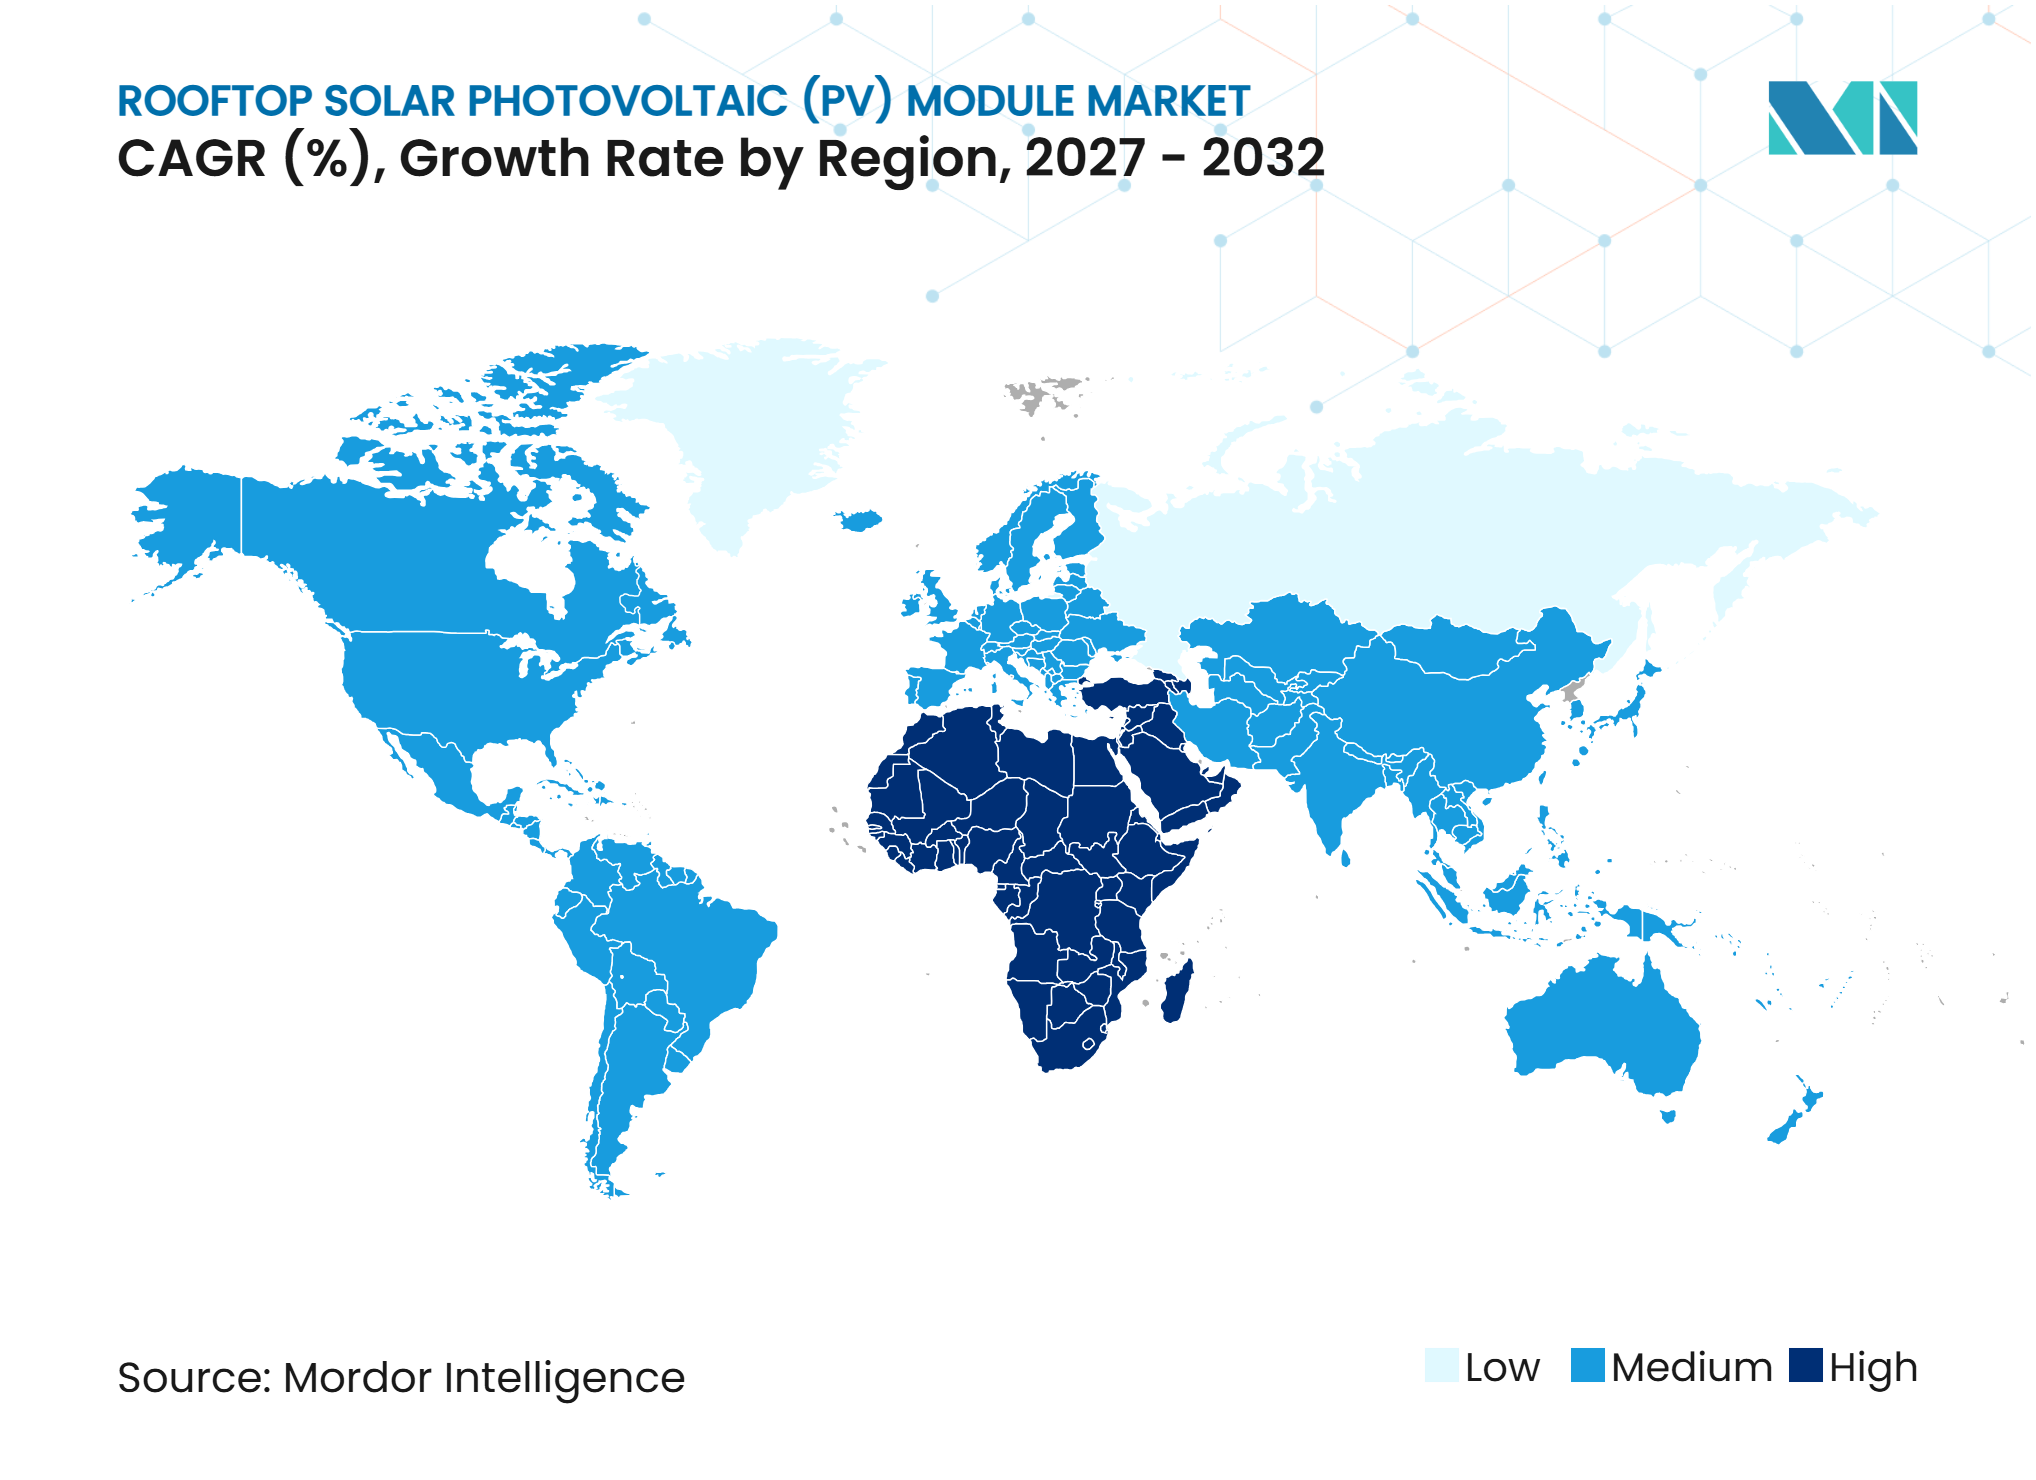
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules solaires photovoltaïques (PV) en toiture par Mordor Intelligence
La taille du marché des modules solaires photovoltaïques (PV) en toiture devrait croître de 66,12 milliards USD en 2026 à 71,48 milliards USD en 2027 et devrait atteindre 107,67 milliards USD d'ici 2032, à un CAGR de 8,54 % sur la période 2027-2032. La baisse des prix des modules a raccourci les délais de retour sur investissement des projets et rendu les systèmes en toiture plus viables pour les acheteurs commerciaux et industriels qui dépendaient auparavant d'incitations financières, notamment là où la demande diurne est élevée et où l'espace de toiture peut être utilisé sans modifications majeures de la construction. Les règles de construction en Europe et les règles relatives au photovoltaïque distribué en Chine intègrent le solaire dans la conformité des bâtiments dans des emplacements clés, ce qui offre aux promoteurs une meilleure visibilité de la demande et encourage une prise en compte plus précoce du solaire lors de la conception, de l'obtention des permis et des décisions d'investissement dans les installations. La hausse des coûts de l'électricité pousse également les acheteurs vers l'autoproduction et les systèmes adossés au stockage, qui peuvent réduire l'exposition aux pics de demande, améliorer la continuité de l'approvisionnement et limiter l'impact financier de l'évolution des tarifs de détail ou de la baisse des compensations à l'exportation. Le marché mondial des modules solaires photovoltaïques (PV) en toiture est de plus en plus façonné par l'accès au réseau, la qualité des équipements, la capacité à utiliser l'énergie sur site plutôt qu'à l'exporter, l'état des toitures des bâtiments existants et la disponibilité d'installateurs disposant de compétences techniques et réglementaires.
Principaux enseignements du rapport
- Par type de module, le contact passivé par oxyde tunnel (TOPCon) détenait 41,6 % de la part du marché mondial des modules solaires photovoltaïques (PV) en toiture en 2026, tandis que la technologie à hétérojonction (HJT) devrait croître à un CAGR de 10,2 % jusqu'en 2032.
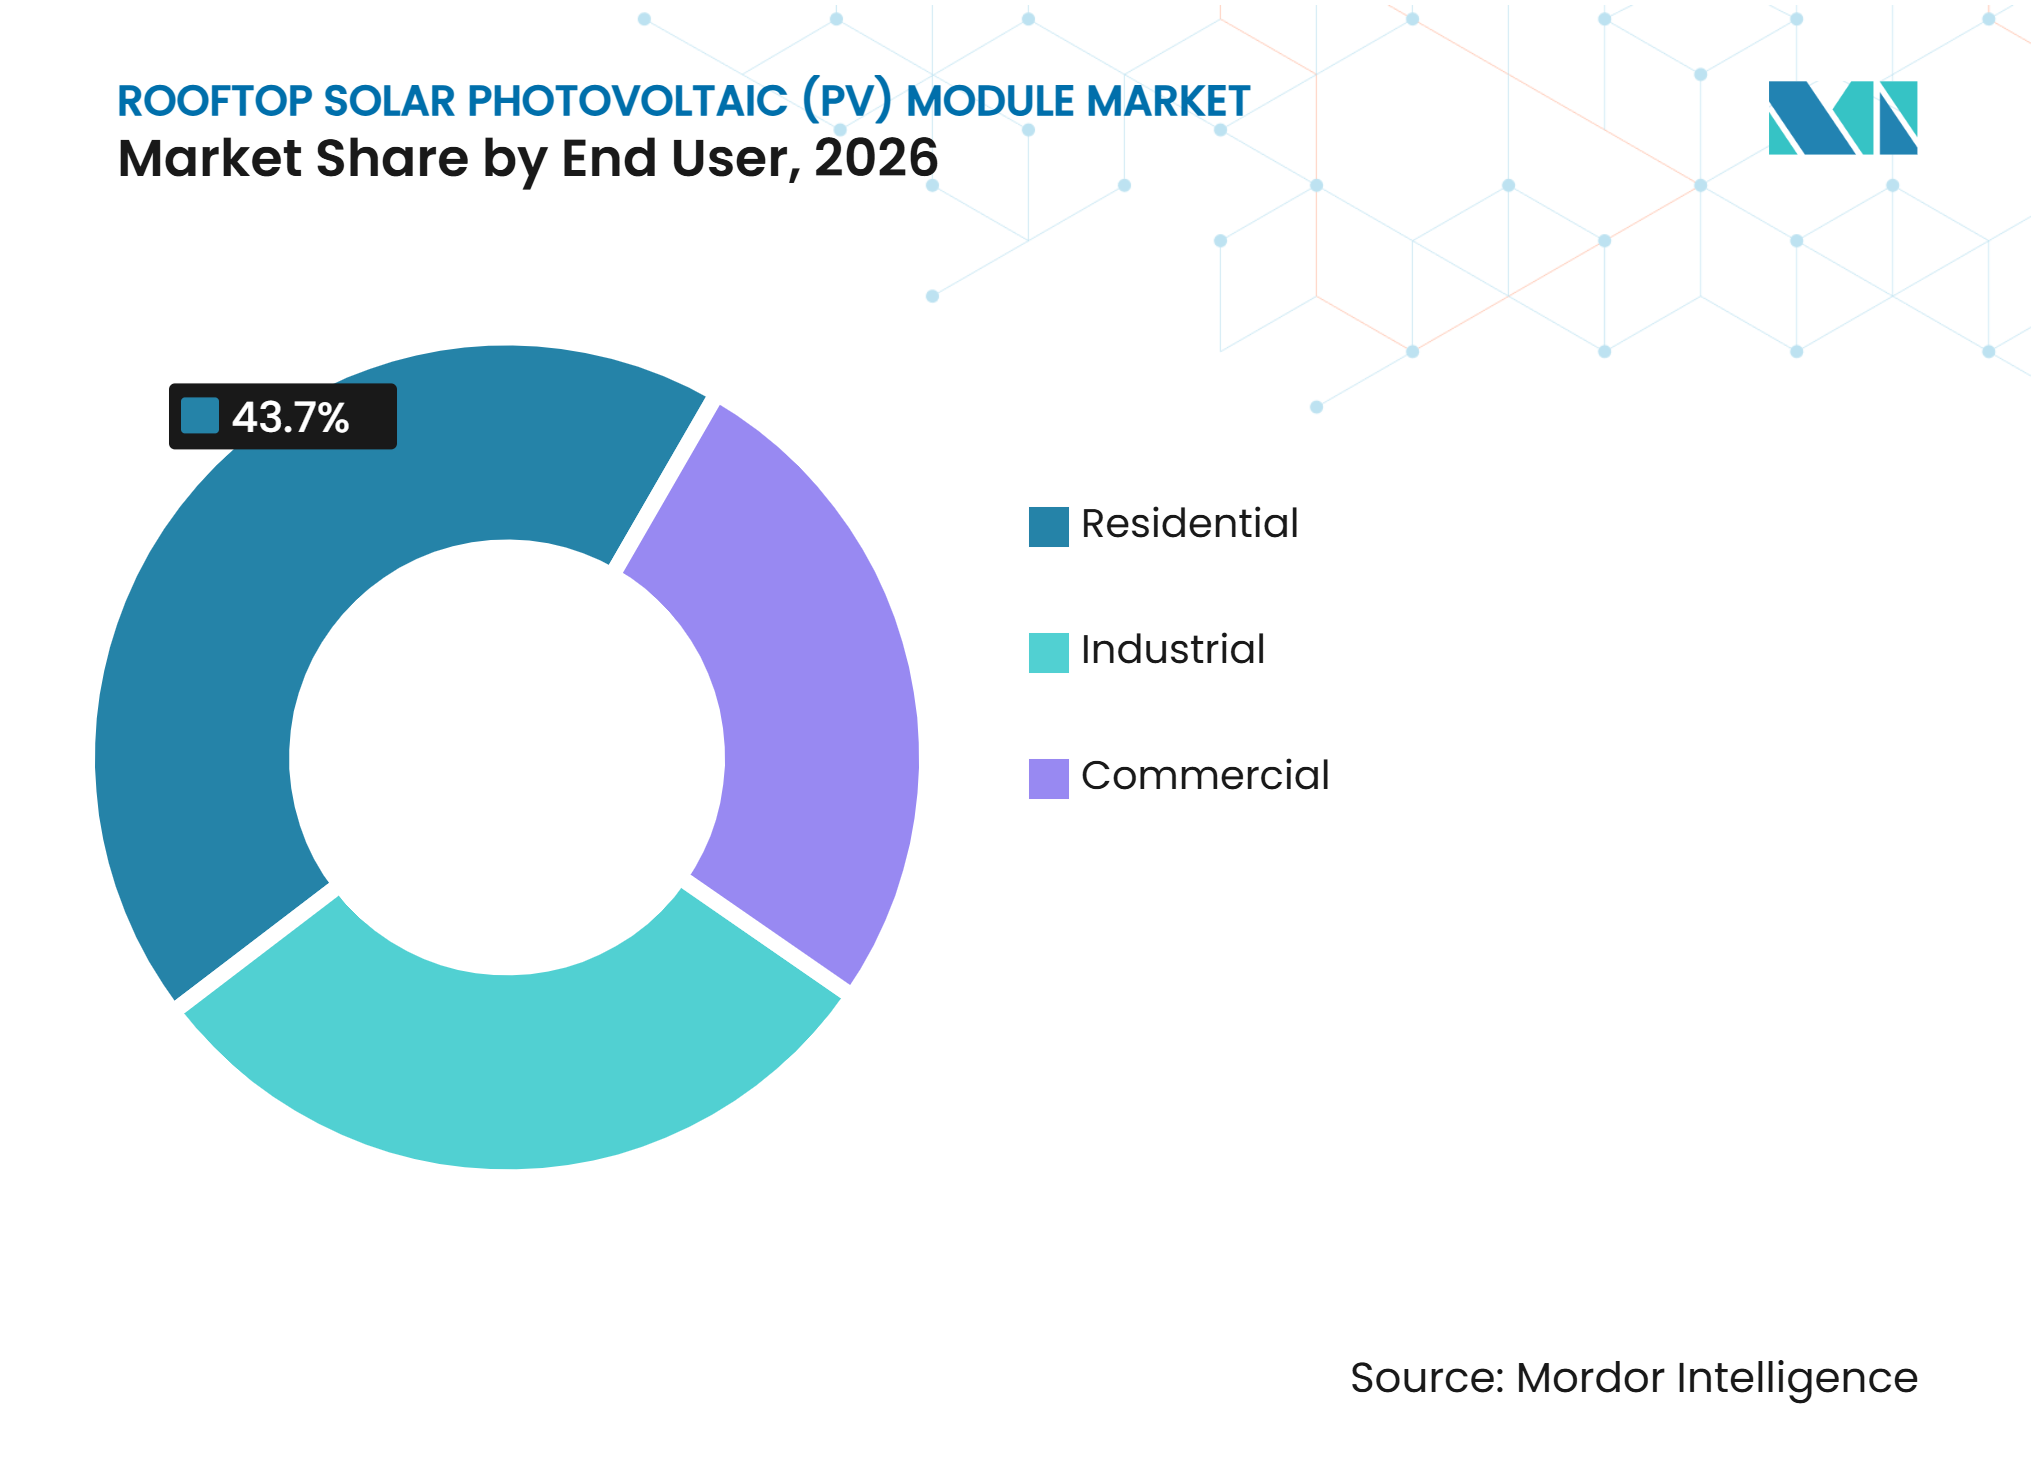
- Par utilisateur final, les installations résidentielles représentaient 43,7 % de la taille du marché mondial des modules solaires photovoltaïques (PV) en toiture en 2026, tandis que les installations industrielles devraient croître à un CAGR de 9,3 % jusqu'en 2032.
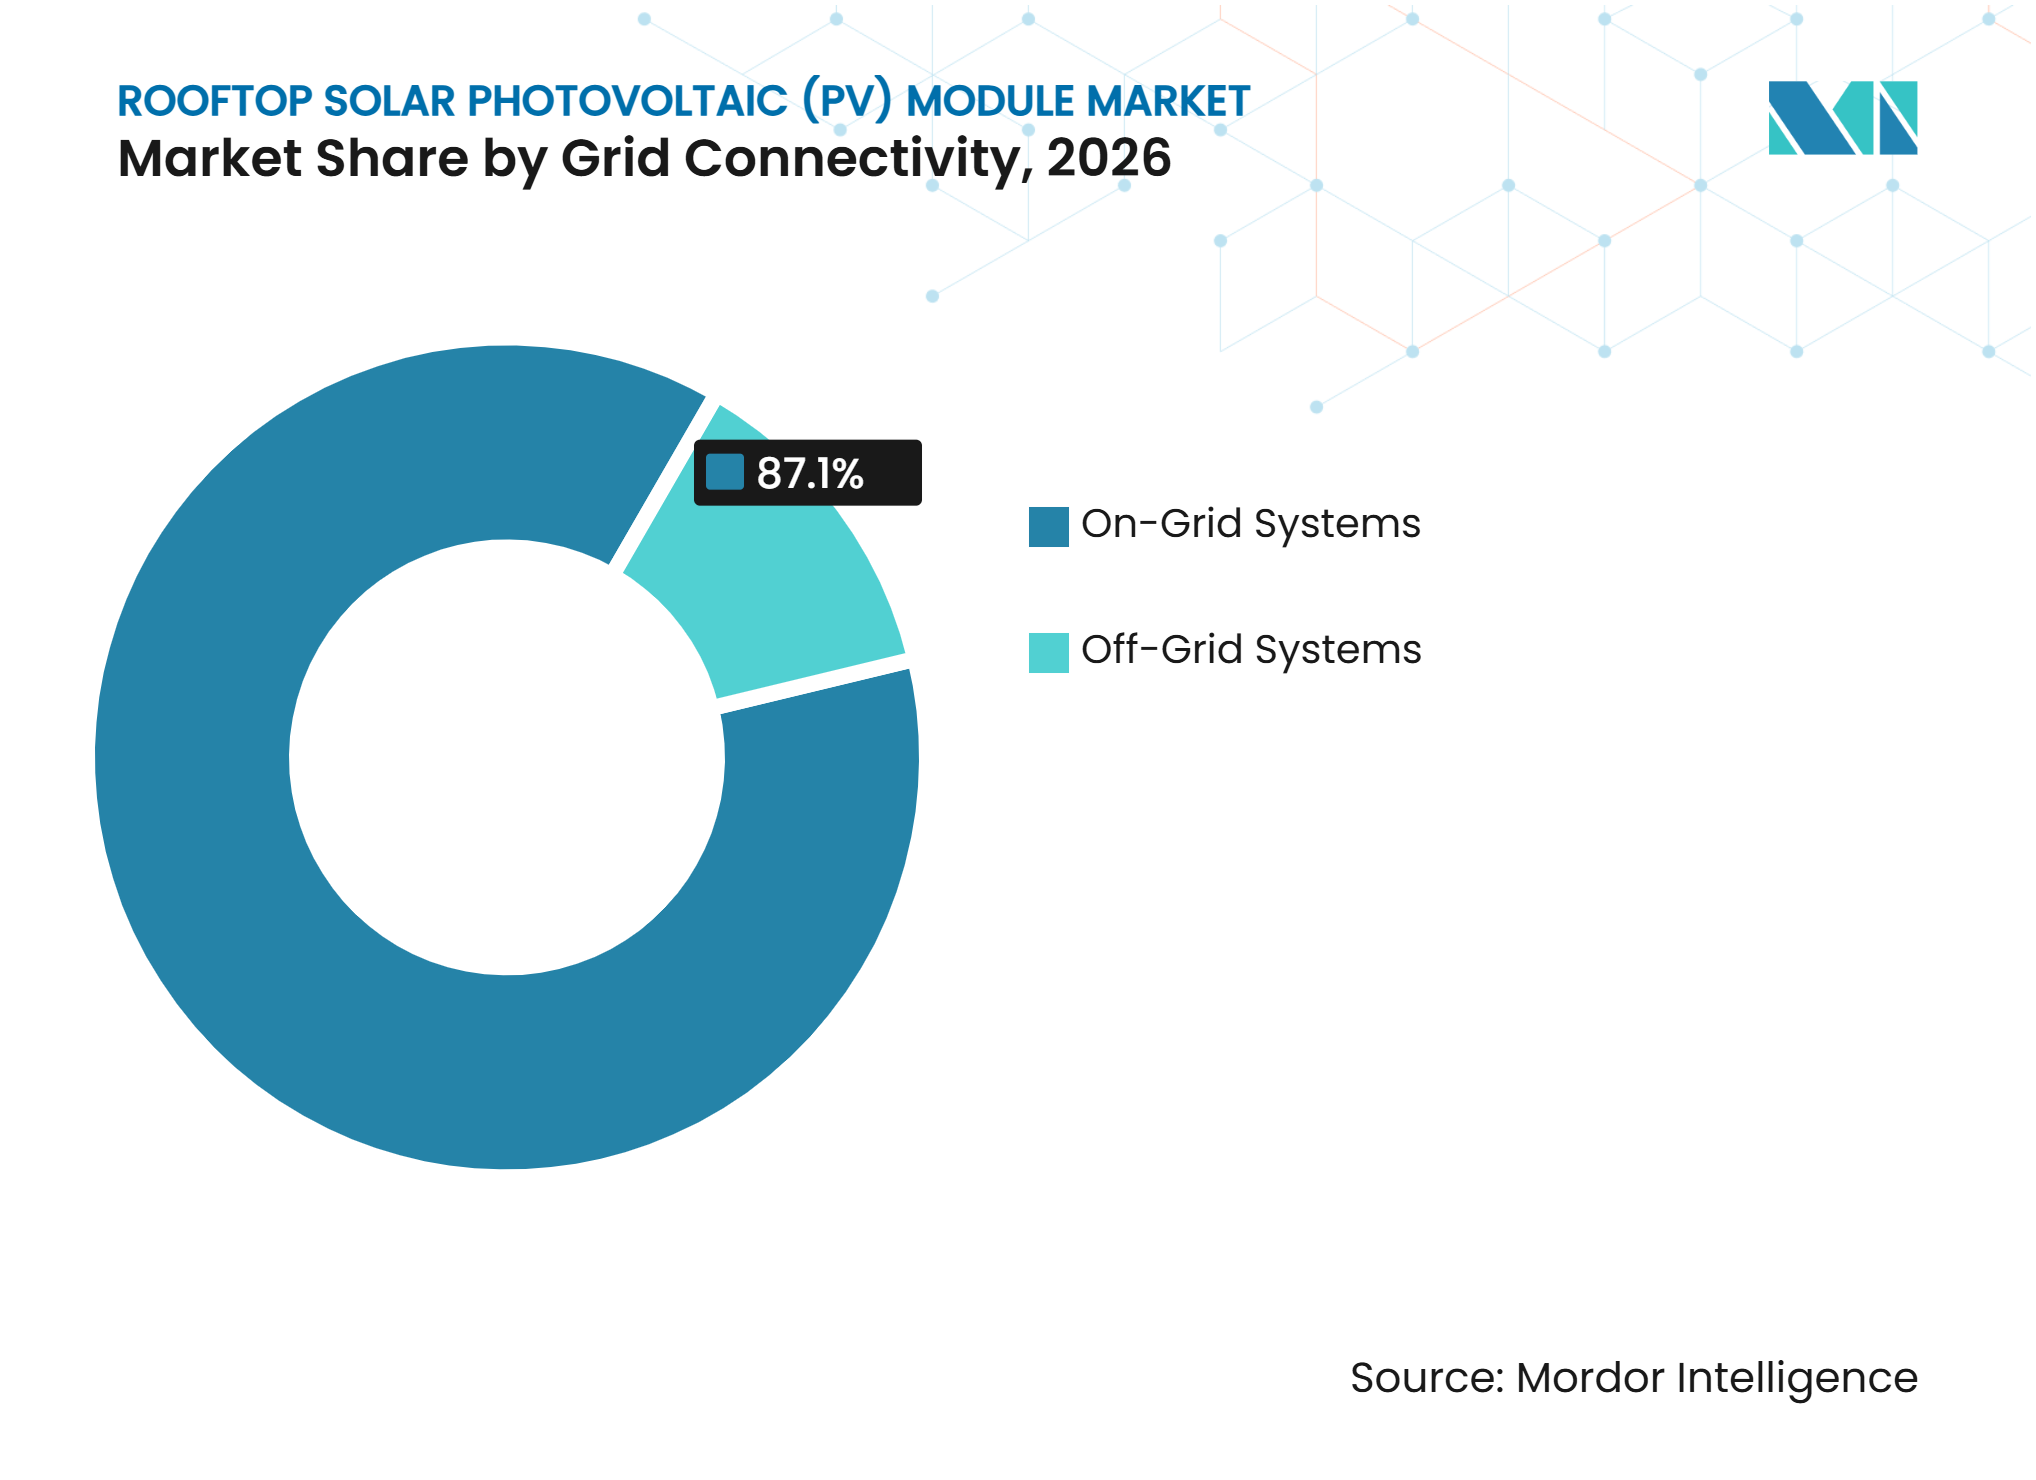
- Par connectivité au réseau, les systèmes connectés au réseau détenaient une part de 87,1 % en 2026, tandis que les systèmes hors réseau devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 35,3 % de la part en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des prix des modules et raccourcissement des délais de retour sur investissement | +2.3% | Mondial, avec une forte sensibilité en Europe, en Inde et dans les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Obligations en toiture, incitations et politiques d'autoconsommation | +1.8% | Union européenne, Chine, Inde et Japon | Moyen terme (2-4 ans) |
| Hausse des coûts de l'électricité commerciale et demande de résilience énergétique | +1.5% | Amérique du Nord, Europe, Asie du Sud-Est et Australie | Court terme (≤ 2 ans) |
| Gains d'efficacité des modules de type N sur les toitures à espace limité | +1.2% | Toitures commerciales et industrielles en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Stockage, onduleurs intelligents et intégration aux centrales électriques virtuelles | +0.9% | Australie, Allemagne, États-Unis et Japon | Moyen terme (2-4 ans) |
| Monétisation de la surface de toiture sans nouvelle conversion de terrain | +0.6% | Marchés urbains et à contraintes foncières, notamment le Japon, les Pays-Bas et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des prix des modules et raccourcissement des délais de retour sur investissement
La baisse des prix des modules en silicium cristallin améliore l'économie du marché mondial des modules solaires photovoltaïques (PV) en toiture, en particulier pour les clients ayant une demande d'électricité diurne régulière. Les systèmes commerciaux qui nécessitaient 8 à 10 ans pour amortir leur coût en 2022 peuvent désormais offrir un retour sur investissement en 4 à 6 ans en Allemagne et en moins de 5 ans en Inde. La baisse des coûts matériels déplace davantage de valeur de projet vers l'installation, la surveillance, les services de gestion de l'énergie et l'ingénierie nécessaire pour adapter les systèmes aux toitures individuelles. Cela favorise les installateurs capables de gérer les performances des systèmes, de fournir un service après-vente fiable et de combiner les actifs solaires avec des fonctions de centrale électrique virtuelle. Les normes d'efficacité chinoises de 2025 fixent des seuils de niveau 1 à 23,6 % pour les modules TOPCon et à 23,9 % pour les modules à technologie à hétérojonction (HJT), ce qui soutient des équipements plus performants à tous les niveaux de prix.[1] L'utilisation de l'espace de toiture existant évite également la conversion de terrains, réduit les besoins d'acquisition de sites et renforce l'intérêt des projets en toiture dans les villes denses.
Obligations en toiture, incitations et politiques d'autoconsommation
Le soutien politique modifie la façon dont la demande se développe sur le marché mondial des modules solaires photovoltaïques (PV) en toiture et donne aux propriétaires de biens immobiliers des raisons plus claires d'intégrer le solaire dans les travaux de construction planifiés. La directive révisée sur la performance énergétique des bâtiments exige des installations solaires sur les nouveaux bâtiments publics et commerciaux de plus de 250 m² d'ici le 31 décembre 2026, sous réserve des conditions de la directive.[2] Les règles chinoises de 2025 sur le photovoltaïque distribué exigent que les projets commerciaux généraux utilisent eux-mêmes au moins 20 % de leur production annuelle, orientant le développement vers des sites dont la demande d'électricité est correspondante. Le programme indien PM Surya Ghar a élargi la portée du solaire résidentiel en toiture grâce à une aide financière et un soutien à l'installation.[3] Le Japon oriente son soutien vers les systèmes en toiture en mettant fin aux aides par tarif d'achat garanti (FIT) et par prime d'injection (FIP) pour les nouvelles installations solaires commerciales au sol à partir de l'exercice 2027.[4] Ensemble, ces changements de politique fournissent une base d'installation plus durable que les seules incitations à l'exportation à court terme et favorisent les projets construits autour de l'utilisation locale de l'électricité.
Hausse des coûts de l'électricité commerciale et demande de résilience énergétique
La hausse des coûts de l'électricité a fait du solaire en toiture une mesure de résilience autant qu'un outil de maîtrise des coûts pour les utilisateurs commerciaux sur le marché mondial des modules solaires photovoltaïques (PV) en toiture. Les États-Unis ont continué d'ajouter des politiques d'énergie distribuée au niveau des États jusqu'en octobre 2025, alors que le soutien fédéral diminuait. Les acheteurs commerciaux accordent une plus grande valeur à la réduction des charges de pointe, à une meilleure sécurité énergétique et à la capacité de secours lorsque le stockage est inclus, plutôt que d'examiner le solaire uniquement comme une simple décision de retour sur investissement. Cela accroît la demande de systèmes en toiture plus importants dotés de fonctions de surveillance, de contrôle et de conceptions capables de répondre aux profils de charge au niveau du site. Les sites industriels nécessitent souvent des modules de plus haute puissance, des garanties plus longues et du stockage dès le départ, ce qui soutient la demande de produits plus avancés. Le marché mondial des modules solaires photovoltaïques (PV) en toiture bénéficie également lorsque les entreprises peuvent utiliser l'électricité directement, gérer le risque d'approvisionnement et réduire leur exposition à l'évolution des tarifs de détail.
Gains d'efficacité des modules de type N sur les toitures à espace limité
La technologie de type N est de plus en plus importante là où la surface de toiture ou les contraintes de charge structurelle limitent la taille du système. Le marché mondial des modules solaires photovoltaïques (PV) en toiture bénéficie lorsque des modules à haute efficacité ajoutent de la capacité sans nécessiter une toiture plus grande, un terrain supplémentaire ou une modification structurelle majeure. LONGi a annoncé un rendement de conversion en production de masse de 24,8 % et une puissance de crête de 670 W pour ses modules Hybrid Passivated Back Contact (HPBC) 2.0 en 2025. AIKO a annoncé un rendement en production de masse de 26 % pour sa technologie ABC et 14,71 GW de ventes de modules ABC en 2025. L'Australie a exigé la conformité à la norme IEC 61215:2021 pour les modules sollicitant des certificats de technologie à petite échelle à partir d'avril 2025. Le stockage, les onduleurs intelligents et les liens avec les centrales électriques virtuelles peuvent encore accroître la valeur de chaque kilowatt produit sur des toitures contraintes et soutenir les propriétaires confrontés à des taux d'exportation plus faibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement et limites de capacité d'accueil du réseau de distribution | -1.5% | États-Unis, Chine et Allemagne | Court terme (≤ 2 ans) |
| Baisse de la compensation à l'exportation dans le cadre de la facturation nette | -0.8% | États-Unis, Chine et Japon | Moyen terme (2-4 ans) |
| Volatilité des droits de douane, de la traçabilité de l'origine et du contenu national | -0.7% | Amérique du Nord, Inde et Union européenne | Moyen terme (2-4 ans) |
| Structures de toiture faibles et contraintes d'ingénierie pour la rénovation | -0.5% | Marchés résidentiels d'Asie du Sud et du Sud-Est, d'Amérique du Sud et du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement et limites de capacité d'accueil du réseau de distribution
La capacité d'accueil du réseau est une contrainte centrale pour le marché mondial des modules solaires photovoltaïques (PV) en toiture dans les zones matures, notamment là où la production distribuée a progressé plus vite que les investissements dans le réseau. Le Département de l'énergie des États-Unis vise à réduire le délai médian de raccordement pour les systèmes de 50 kW à 5 MW à moins de 75 jours d'ici 2030. Les processus existants peuvent prendre 12 à 18 mois dans les territoires de distribution congestionnés. Les règles chinoises de 2025 exigent que les provinces divulguent leur capacité d'accueil et gèrent les files d'attente de développement, reconnaissant les contraintes dans des zones telles que le Shandong, le Zhejiang et le Henan. Les réseaux de distribution ont été construits principalement pour un flux d'électricité unidirectionnel, de sorte que les mises à niveau pour un flux bidirectionnel nécessitent de nouveaux investissements, des contrôles numériques et un recouvrement clair des coûts. Les systèmes d'autoconsommation adossés au stockage peuvent réduire les exportations et la congestion locale, mais ils ne peuvent pas remplacer entièrement la modernisation du réseau.
Baisse de la compensation à l'exportation dans le cadre de la facturation nette
Une compensation à l'exportation plus faible peut affaiblir les rendements pour les propriétaires qui ne peuvent pas utiliser l'électricité solaire au moment où elle est produite. Le cadre de métering net NEM 3.0 de la Californie a réduit les crédits d'exportation résidentiels de 75 %, tandis que le Nevada, la Virginie et la Virginie-Occidentale ont envisagé des tarifs de métering net successeurs fin 2025. Le Japon a également déplacé le soutien résidentiel des prix d'achat à long terme par tarif d'achat garanti (FIT) vers un modèle de soutien à l'investissement initial. Les règles relatives aux droits de douane et à la traçabilité de l'origine ajoutent des travaux de conformité supplémentaires pour les petits installateurs, notamment en Amérique du Nord et en Inde, tandis que les exigences en matière de contenu national peuvent affecter la sélection des équipements. Les structures de toiture faibles peuvent également nécessiter des mises à niveau d'ingénierie coûteuses dans les bâtiments anciens et limiter des projets autrement adaptés. Ces pressions soutiennent les batteries, les onduleurs couplés en courant alternatif et les systèmes de gestion de l'énergie qui aident les propriétaires à utiliser davantage d'électricité sur site et à réduire leur dépendance aux revenus d'exportation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de module :
le TOPCon en tête, la technologie à hétérojonction (HJT) redéfinit la valeurLe TOPCon détenait 41,6 % en 2026. Sa position reflète un passage rapide depuis la technologie à émetteur passivé et cellule arrière (PERC) depuis 2022 et un équilibre entre efficacité, coût et exigences de fabrication. La technologie à hétérojonction (HJT) devrait croître à un CAGR de 10,2 % jusqu'en 2032. Son coefficient de température plus faible de -0,24 % par degré Celsius se compare à -0,35 % pour les modules à contact passivé par oxyde tunnel (TOPCon), ce qui peut améliorer la production d'énergie sur les toitures chaudes. Le PERC conserve une large base installée dans les marchés sensibles aux coûts, mais les fabricants orientent les nouvelles capacités vers la production de type N.
Le Programme des systèmes d'énergie photovoltaïque de l'Agence internationale de l'énergie a identifié la dégradation induite par les ultraviolets dans les modules TOPCon comme un problème de fiabilité émergent en 2025. Cette constatation peut favoriser les fournisseurs affichant de meilleures performances en matière de dégradation, à mesure que les acheteurs accordent plus d'importance à la production à long terme. Les conceptions bifaciales gagnent du terrain sur les toitures commerciales dotées de membranes réfléchissantes car elles peuvent capter les gains d'albédo. Les produits à contact arrière gagnent également du terrain dans les projets résidentiels sensibles à l'esthétique en Europe et au Japon. Les seuils d'efficacité de niveau 1 chinois de 2025 différencient les produits TOPCon, à technologie à hétérojonction (HJT) et à contact arrière et influencent les spécifications d'approvisionnement.
Par utilisateur final :
le résidentiel ancre les volumes, l'industriel fait monter la valeurLes installations résidentielles représentaient 43,7 % de la taille du marché mondial des modules solaires photovoltaïques (PV) en toiture en 2026. L'Inde a ajouté 7,1 GW de capacité résidentielle en toiture en 2025, en hausse de 123 % d'une année sur l'autre, et les utilisateurs résidentiels ont contribué à 76 % des nouvelles installations. Les installations industrielles devraient croître à un CAGR de 9,3 % jusqu'en 2032. Les toitures d'usines peuvent accueillir de grands systèmes à un coût marginal d'énergie renouvelable plus faible pour les fabricants. Les sites commerciaux, notamment les commerces de détail, l'hôtellerie et les propriétés logistiques, offrent une échelle de projet utile mais peuvent faire face à des contraintes de financement et liées aux baux.
Les acheteurs industriels exigent normalement des modules de haute puissance, des garanties de performance étendues et une intégration du stockage. Ce profil de spécification favorise les fournisseurs proposant à la fois des produits TOPCon et à technologie à hétérojonction (HJT). Le Guangdong a exigé une couverture solaire de 50 % pour les toitures d'usines nouvellement construites d'ici 2025 et une couverture totale d'ici 2030, renforçant la demande industrielle. La demande résidentielle reste importante car le soutien public abaisse la barrière d'entrée pour les ménages. Le secteur mondial des modules solaires photovoltaïques (PV) en toiture comprend donc à la fois les grands achats industriels et l'adoption résidentielle à grande échelle.


Par connectivité au réseau :
domination des systèmes connectés au réseau, accélération des systèmes hors réseauLes systèmes connectés au réseau détenaient 87,1 % de la part du marché mondial des modules solaires photovoltaïques (PV) en toiture en 2026. Leur avance historique provient de l'accès au métering net, aux crédits d'exportation et à la connexion aux réseaux électriques établis. Les systèmes hors réseau devraient croître à un CAGR de 9,7 % jusqu'en 2032. La baisse des coûts de stockage et les programmes d'accès à l'énergie améliorent l'intérêt des systèmes hors réseau en Afrique et dans les économies insulaires. Les orientations du programme indien comprennent une approche d'agrégation pilotée par les services publics et de société de services énergétiques renouvelables (RESCO) pour les ménages ruraux et économiquement défavorisés, y compris les zones dont les connexions aux sociétés de distribution sont peu fiables.
La compensation à l'exportation diminue aux États-Unis, au Japon et dans certaines parties de l'Europe. Cela transforme les installations connectées au réseau de projets axés sur l'exportation en systèmes à haute autoconsommation. Les systèmes avec de grands ratios de batteries et de faibles exportations vers le réseau peuvent fonctionner comme des microréseaux même s'ils restent connectés. Cela réduit la distance pratique entre les conceptions connectées au réseau et hors réseau. En conséquence, les fournisseurs d'onduleurs et de gestion de l'énergie peuvent utiliser des plateformes matérielles et logicielles communes pour les deux types d'installation.

Analyse géographique
Asie-Pacifique : le centre de gravité du marché
L'Asie-Pacifique détenait 35,3 % de la taille du marché mondial des modules solaires photovoltaïques (PV) en toiture en 2026. La Chine disposait de 370 GW de capacité photovoltaïque distribuée cumulée fin 2024, le solaire en toiture constituant la majeure partie de cette base. L'Inde a ajouté un record de 7,1 GW de capacité en toiture en 2025, tandis que le programme PM Surya Ghar avait fourni une aide financière centrale à 2,614 millions de ménages en décembre 2025. Le Plan énergétique stratégique japonais de 2025 donne la priorité au photovoltaïque en toiture et vise le déploiement solaire sur 50 % des bâtiments du secteur public pouvant être équipés d'ici 2030. L'exigence australienne de conformité à la norme IEC 61215:2021 de la Commission électrotechnique internationale (CEI) crée un standard de qualification de produit plus élevé pour les fournisseurs.
Moyen-Orient et Afrique : opportunité à la croissance la plus rapide et sous-estimée
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 8,9 % jusqu'en 2032. Les stratégies énergétiques des pays du Golfe et les besoins des populations sans accès fiable au réseau soutiennent les installations commerciales, industrielles et hors réseau. Au Nigeria, au Kenya et au Ghana, les systèmes en toiture peuvent servir de source d'alimentation principale pour les locaux commerciaux, faisant des performances en conditions de chaleur et d'humidité un facteur d'achat important. JinkoSolar a annoncé sa coentreprise en Arabie saoudite avec Renewable Energy Localization Company et Vision Industries, ce qui indique un intérêt croissant pour la fabrication locale.
Tendances régionales au-delà des grands titres
L'Amérique du Nord fait face à de longues files d'attente de raccordement et à l'évolution des politiques de facturation nette, mais le Département de l'énergie finance des travaux de gestion des files d'attente via son programme i2X. Le cycle de conformité des bâtiments en Europe remodèle les exigences en matière de permis et de conception en Allemagne, en France, en Italie, en Espagne et aux Pays-Bas. En Amérique du Sud, les règles brésiliennes de production distribuée relevant de l'Agência Nacional de Energia Elétrica (ANEEL) fournissent une base politique pour le développement résidentiel et commercial continu. La Colombie et l'Argentine développent leur activité solaire commerciale, tandis que l'Indonésie et d'autres marchés à faible base bénéficient d'un accès croissant au financement de projets et de la capacité locale des installateurs. Dans ces régions mixtes, la conception des systèmes évolue vers l'autoconsommation, la préparation au stockage et une conformité plus claire aux règles locales du réseau.
Paysage concurrentiel
Concentration du Marché
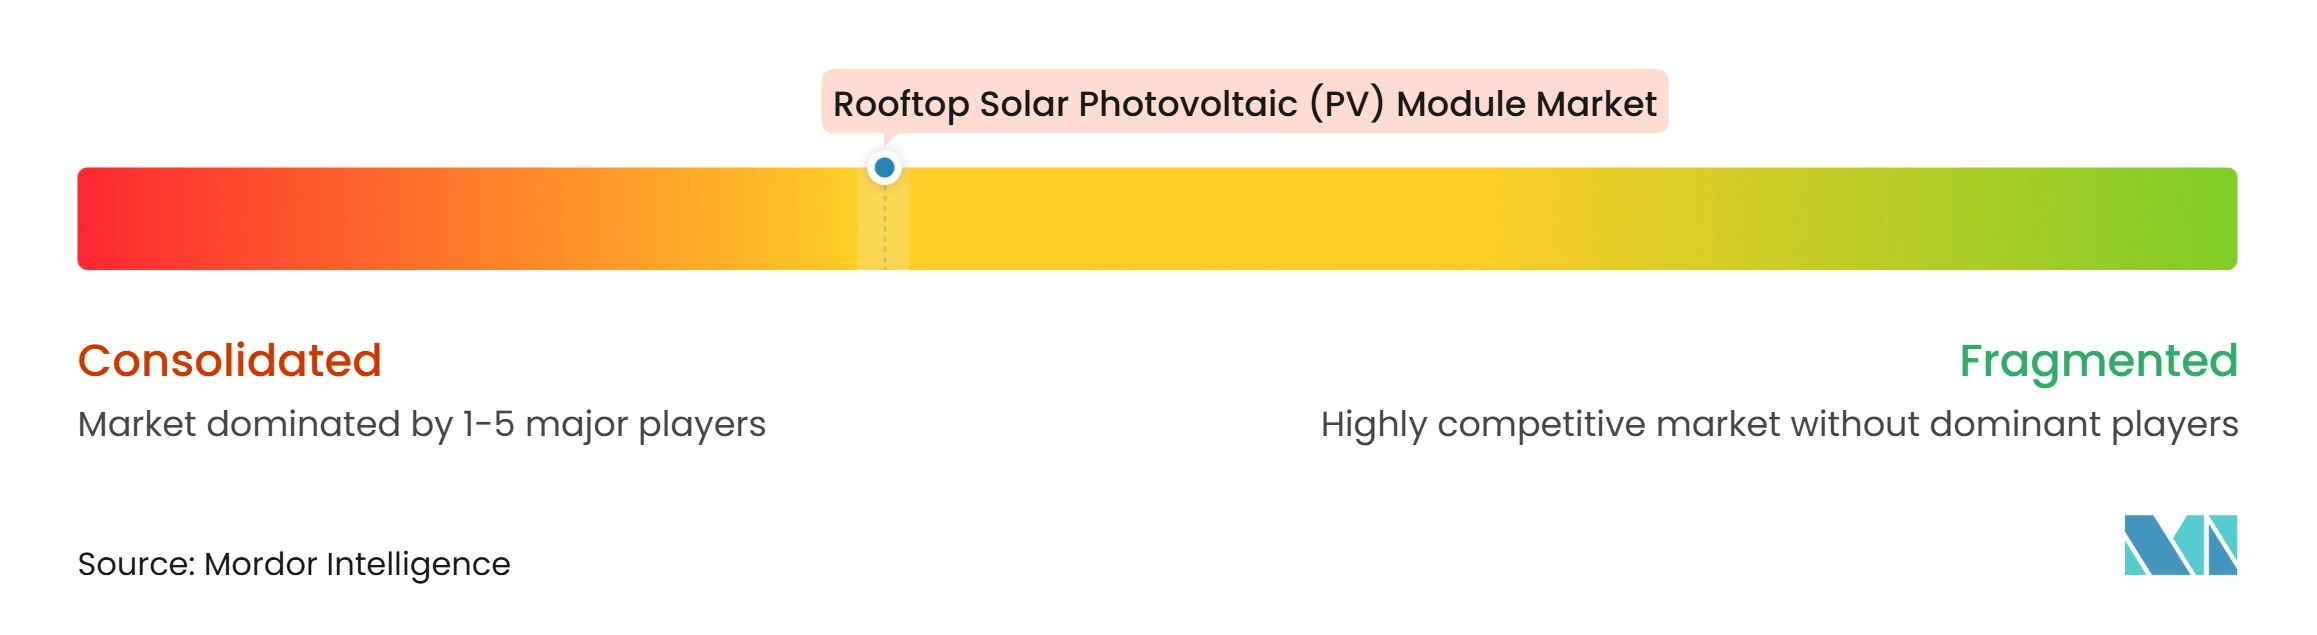
Le marché mondial des modules solaires photovoltaïques (PV) en toiture est modérément concentré. JinkoSolar a expédié 86 GW de modules en 2025, tandis que LONGi en a expédié 86,58 GW et Tongwei en a vendu 43,25 GW. Les grands volumes d'expédition n'ont pas empêché les pertes car la concurrence par les prix reste sévère et la croissance de la production a dépassé la demande à court terme dans certains canaux. Les fournisseurs répondent en investissant dans les technologies TOPCon, HJT et à contact arrière, tout en préservant leur échelle et leurs relations clients. Cela fait de la performance technologique, de la conformité de la chaîne d'approvisionnement et de la production prouvée à long terme des outils concurrentiels plus importants que le seul volume.
AIKO a annoncé que les modules à contact arrière intégral (ABC) représentaient 68 % de son chiffre d'affaires 2025 et se vendaient avec une prime de prix à l'exportation de 10 à 50 % par rapport aux produits TOPCon standard. Hanwha Q CELLS a utilisé son Solar Hub de Cartersville, en Géorgie, pour construire une chaîne d'approvisionnement nord-américaine allant des lingots aux modules, une position qui soutient les exigences en matière de contenu national. LONGi a obtenu le contrôle des droits de vote dans PotisEdge en 2025, étendant sa position vers le stockage d'énergie. Ces mouvements montrent que les fabricants s'étendent au-delà des ventes de modules vers des solutions solaires et de stockage plus larges, notamment là où les clients souhaitent un seul fournisseur pour les équipements, les contrôles et le soutien à la performance à long terme.
Le marché mondial des modules solaires photovoltaïques (PV) en toiture offre également de la place pour une conception spécifique aux applications. Les produits légers peuvent répondre aux besoins des toitures industrielles vieillissantes, tandis que les produits homologués au feu et intégrés aux bâtiments peuvent servir les locaux commerciaux et les façades où les modules standard ne peuvent pas répondre aux besoins des bâtiments. DMEGC Solar a mis en avant un module léger de 7,5 kg par mètre carré pour une utilisation spécialisée en toiture. Les fabricants indiens, notamment Adani Solar, Waaree Energies, Premier Energies et Vikram Solar, utilisent les politiques de contenu national et l'expansion des capacités locales pour renforcer leurs positions sur un marché intérieur vaste et soutenu par les politiques. La structure concurrentielle se divise en un niveau axé sur les volumes et un niveau premium différencié, tandis que les chaînes d'approvisionnement locales créent des positions protégées dans certains marchés.
Leaders du secteur des modules solaires photovoltaïques (PV) en toiture
-
LONGi Green Energy Technology Co., Ltd.
-
JinkoSolar Holding Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Trina Solar Co., Ltd.
-
Tongwei Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules solaires photovoltaïques (PV) en toiture Entreprises couvertes dans ce rapport
- Adani Solar
- AIKO Solar
- Canadian Solar Inc.
- Chint New Energy Technology Co., Ltd.
- DMEGC Solar
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Premier Energies Limited
- Risen Energy Co., Ltd.
- Suntech Power Holdings Co., Ltd.
- Talesun Solar Technologies Co., Ltd.
- Tongwei Co., Ltd.
- Trina Solar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
- Yingli Solar
Développements industriels récents dans Marché des modules solaires photovoltaïques (PV) en toiture
- Avril 2026 : JinkoSolar a confirmé son objectif de capacité de production intégrée de 100 GW pour 2026, dont 14 GW provenant d'installations à l'étranger, et a divulgué des prévisions d'expéditions de modules pour l'ensemble de l'année 2026 de 75 à 85 GW. La capacité de stockage d'énergie de la société à fin 2025 était de 17 GWh de capacité de pack et 5 GWh de capacité de cellules.
- Novembre 2025 : First Solar a commencé la production dans son usine de fabrication en Louisiane. Les ventes de modules pour l'ensemble de l'année 2025 ont atteint 17,5 GW, le chiffre d'affaires net a atteint 5,2 milliards USD et le carnet de commandes en fin d'année a atteint 50,1 GW.
- Octobre 2025 : Trina Solar a lancé les modules Vertex N TOPCon Ultra pour les toitures commerciales et industrielles et les projets à grande échelle. Ses expéditions cumulées de modules ont dépassé 320 GW fin 2025.
- Juin 2025 : Hanwha Q CELLS a achevé son Solar Hub à Cartersville, en Géorgie, établissant une capacité totale de production de modules aux États-Unis de 8,4 GW. L'installation soutient la production sur l'ensemble de la chaîne, des lingots aux plaquettes, aux cellules et aux modules finis.
Périmètre du rapport sur le marché mondial des modules solaires photovoltaïques (PV) en toiture
Un module solaire photovoltaïque (PV) en toiture, communément appelé panneau solaire, est un ensemble de cellules solaires à semi-conducteurs interconnectées montées sur un cadre structurel et installées sur le toit d'un bâtiment résidentiel, commercial ou industriel pour convertir directement la lumière du soleil en électricité à courant continu (CC).
Le marché des modules solaires photovoltaïques (PV) en toiture est segmenté par type de module, utilisateur final, connectivité au réseau et géographie. Par type de module, le marché est divisé en modules à émetteur passivé et cellule arrière (PERC), modules à contact passivé par oxyde tunnel (TOPCon), modules à technologie à hétérojonction (HJT), modules solaires photovoltaïques bifaciaux, modules solaires photovoltaïques monofaciaux et autres types de modules. Par utilisateur final, le marché est segmenté en résidentiel, commercial et industriel. Par connectivité au réseau, le marché est segmenté en systèmes connectés au réseau et systèmes hors réseau. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des modules solaires photovoltaïques (PV) en toiture dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Modules à émetteur passivé et cellule arrière (PERC) |
| Modules à contact passivé par oxyde tunnel (TOPCon) |
| Modules à technologie à hétérojonction (HJT) |
| Modules solaires photovoltaïques bifaciaux |
| Modules solaires photovoltaïques monofaciaux |
| Autres types de modules |
| Résidentiel |
| Commercial |
| Industriel |
| Systèmes connectés au réseau |
| Systèmes hors réseau |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de module | Modules à émetteur passivé et cellule arrière (PERC) | |
| Modules à contact passivé par oxyde tunnel (TOPCon) | ||
| Modules à technologie à hétérojonction (HJT) | ||
| Modules solaires photovoltaïques bifaciaux | ||
| Modules solaires photovoltaïques monofaciaux | ||
| Autres types de modules | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par connectivité au réseau | Systèmes connectés au réseau | |
| Systèmes hors réseau | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance attendu pour le marché des modules solaires photovoltaïques (PV) en toiture ?
Le marché mondial des modules solaires photovoltaïques (PV) en toiture devrait croître à un CAGR de 8,54 % de 2027 à 2032 et atteindre 107,67 milliards USD d'ici 2032.
Quelle technologie de module photovoltaïque en toiture domine la demande mondiale ?
Le TOPCon détenait une part de 41,6 % en 2026. Sur le marché mondial des modules solaires photovoltaïques (PV) en toiture, le HJT est le type de module à la croissance la plus rapide avec un CAGR projeté de 10,2 % jusqu'en 2032, car les projets en toiture valorisent l'efficacité, les performances thermiques et le rendement énergétique à partir d'un espace de toiture limité.
Quel utilisateur final connaît la croissance la plus rapide pour les modules photovoltaïques en toiture ?
Les installations industrielles devraient croître à un CAGR de 9,3 % jusqu'en 2032. Le marché mondial des modules solaires photovoltaïques (PV) en toiture sert les acheteurs industriels qui nécessitent souvent des modules de haute puissance, de longues garanties de performance, une intégration du stockage et des contrôles alignés sur les charges d'exploitation.
Pourquoi les batteries deviennent-elles importantes pour les projets solaires en toiture ?
La baisse de la compensation à l'exportation encourage les propriétaires à utiliser l'énergie sur leurs propres sites. Pour le marché mondial des modules solaires photovoltaïques (PV) en toiture, le stockage aide à capter la production diurne, à soutenir l'alimentation de secours, à gérer la demande de pointe et à améliorer la valeur du projet là où les exportations vers le réseau rapportent moins.
Quelle région connaît la croissance la plus rapide pour les modules solaires photovoltaïques (PV) en toiture ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,9 % jusqu'en 2032. Le marché mondial des modules solaires photovoltaïques (PV) en toiture y est soutenu par les besoins hors réseau, les stratégies énergétiques des pays du Golfe, les exigences d'exploitation en climat chaud et l'intérêt pour les chaînes d'approvisionnement locales.
Quel est le principal obstacle à un déploiement plus rapide du solaire en toiture ?
Les files d'attente de raccordement et la capacité d'accueil limitée du réseau de distribution peuvent retarder les projets. Le marché mondial des modules solaires photovoltaïques (PV) en toiture repose sur un examen plus rapide du réseau, des données transparentes sur la capacité d'accueil et des investissements permettant aux services publics de gérer les flux d'énergie bidirectionnels.