
Tamaño y Participación del Mercado de Módulos Fotovoltaicos (FV) Solares en Tejados
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 71.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 107.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.54 % |
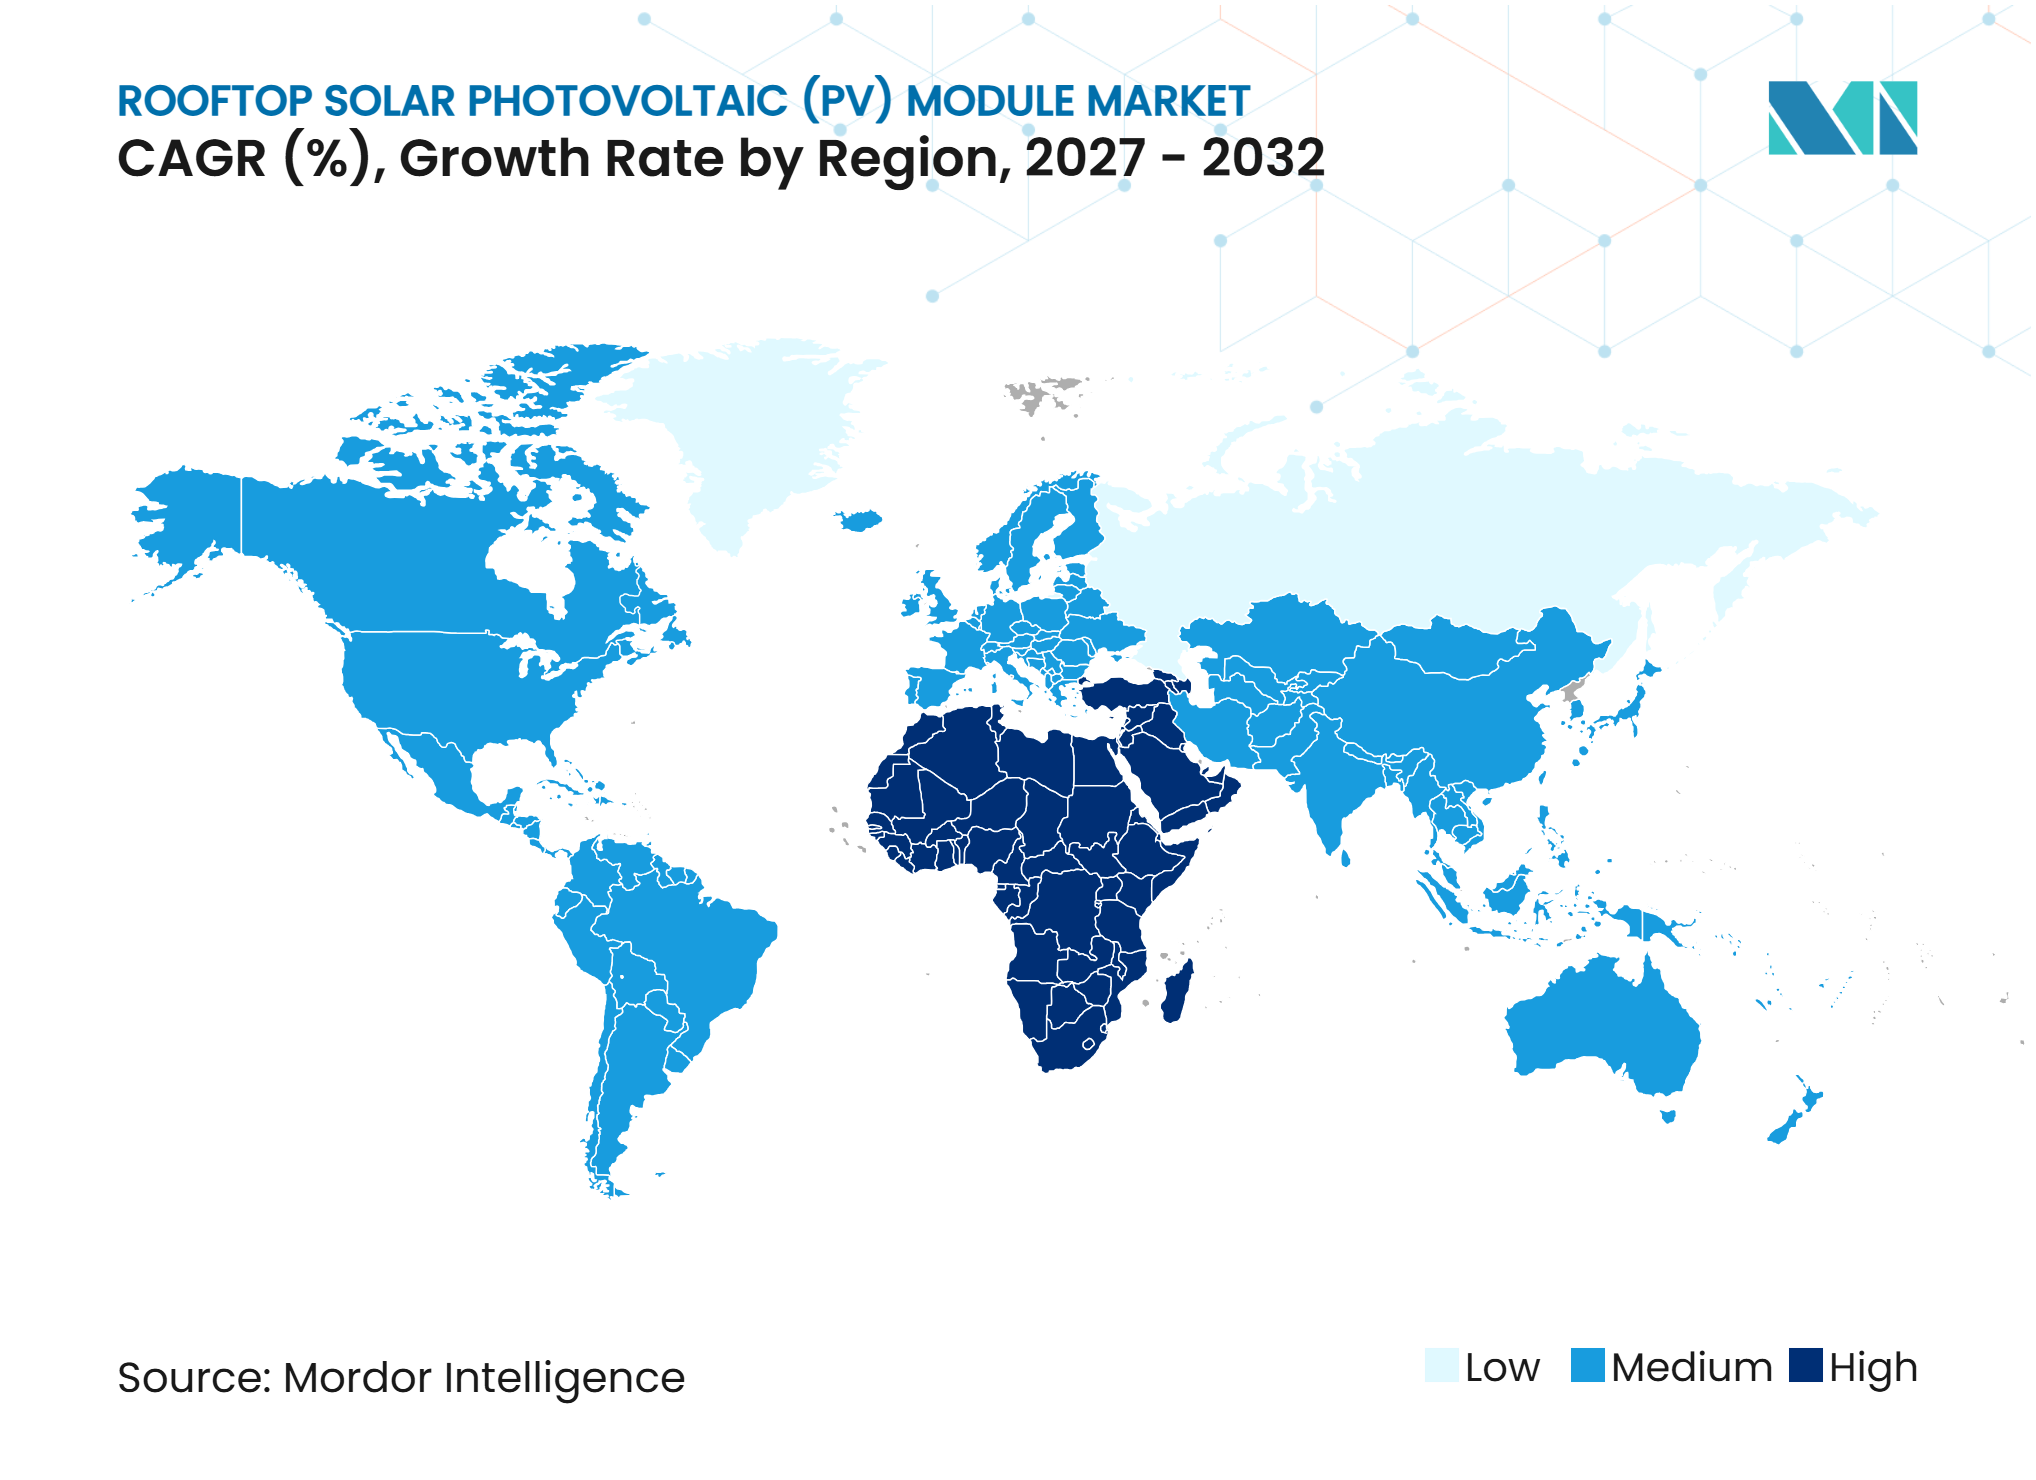
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos Fotovoltaicos (FV) Solares en Tejados por Mordor Intelligence
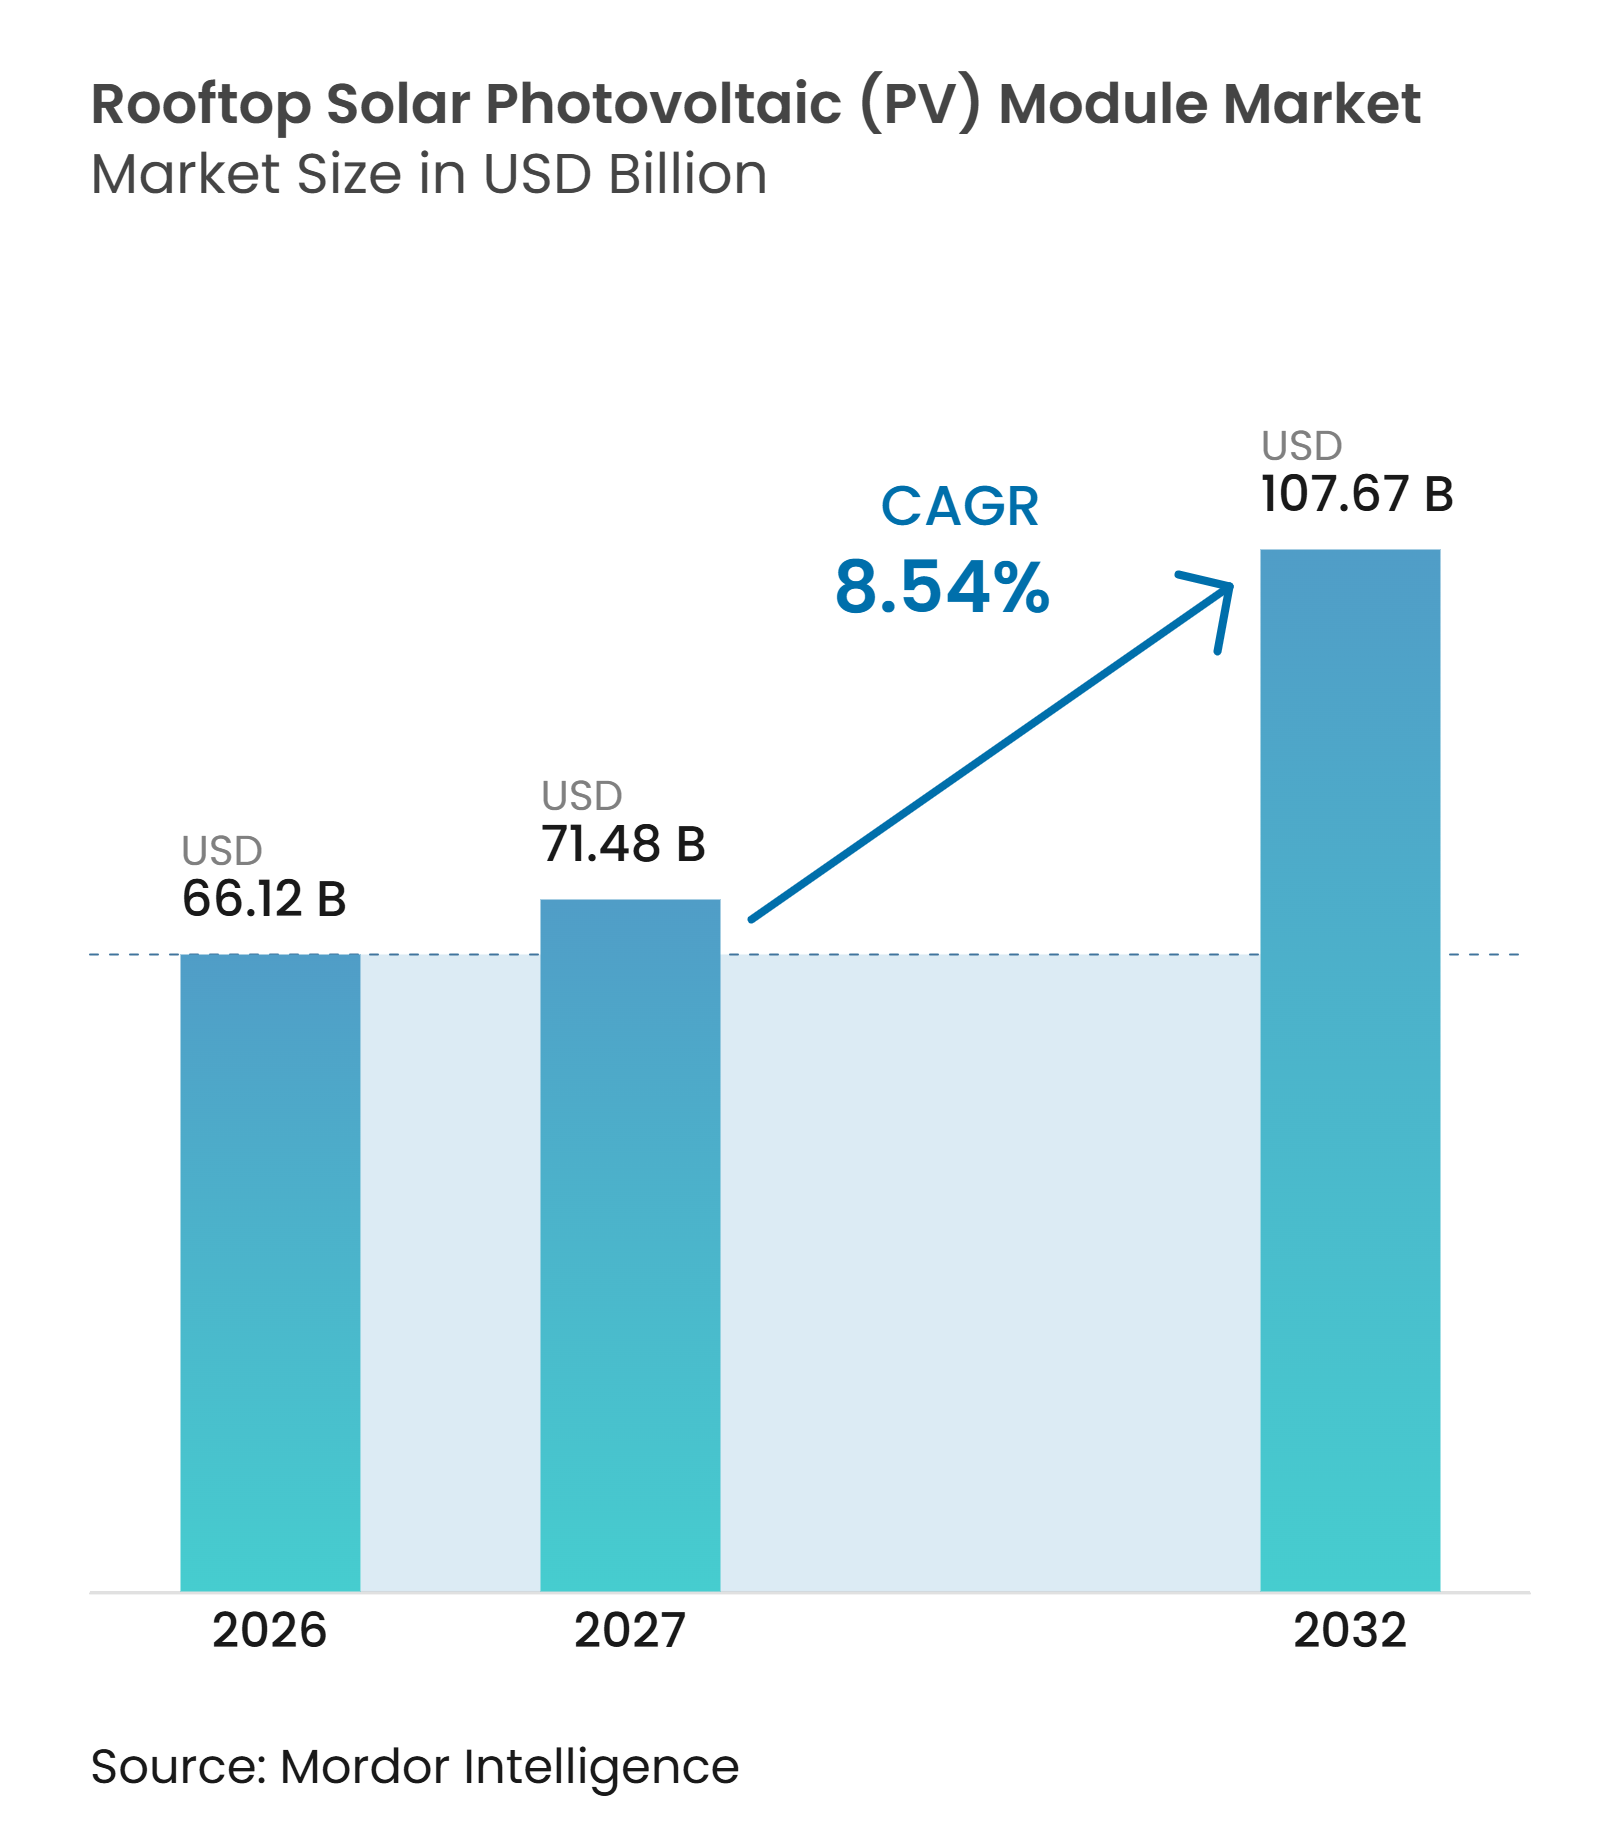
Se espera que el tamaño del Mercado de Módulos Fotovoltaicos (FV) Solares en Tejados crezca de 66,12 mil millones de USD en 2026 a 71,48 mil millones de USD en 2027 y se prevé que alcance los 107,67 mil millones de USD para 2032 a una CAGR del 8,54% durante 2027-2032. La caída de los precios de los módulos ha acortado los períodos de recuperación de la inversión en proyectos y ha hecho que los sistemas en tejados sean más viables para los compradores comerciales e industriales que anteriormente dependían de incentivos financieros, especialmente donde la demanda diurna es alta y el espacio en el tejado puede utilizarse sin grandes cambios en la construcción. Las normativas de construcción en Europa y las reglas de FV distribuida en China están convirtiendo la energía solar en parte del cumplimiento normativo de edificios en ubicaciones clave, lo que proporciona a los promotores una mejor visibilidad de la demanda y fomenta una consideración más temprana de la energía solar durante el diseño, la tramitación de permisos y las decisiones de inversión en instalaciones. Los mayores costes de electricidad también están llevando a los compradores hacia sistemas de autogeneración y respaldados por almacenamiento que pueden reducir la exposición a la demanda máxima, mejorar la continuidad del suministro y limitar el impacto financiero de los cambios en las tarifas minoristas o la menor compensación por exportación. El mercado global de módulos fotovoltaicos (FV) solares en tejados está cada vez más condicionado por el acceso a la red, la calidad de los equipos, la capacidad de utilizar la energía en el propio emplazamiento en lugar de exportarla, el estado de los tejados de los edificios existentes y la disponibilidad de instaladores con capacidades técnicas y de cumplimiento normativo.
Conclusiones Clave del Informe
- Por tipo de módulo, el Contacto Pasivado con Óxido Túnel (TOPCon) representó el 41,6% de la participación del mercado global de módulos fotovoltaicos (FV) solares en tejados en 2026, mientras que se proyecta que la Tecnología de Heterounión (HJT) crezca a una CAGR del 10,2% hasta 2032.
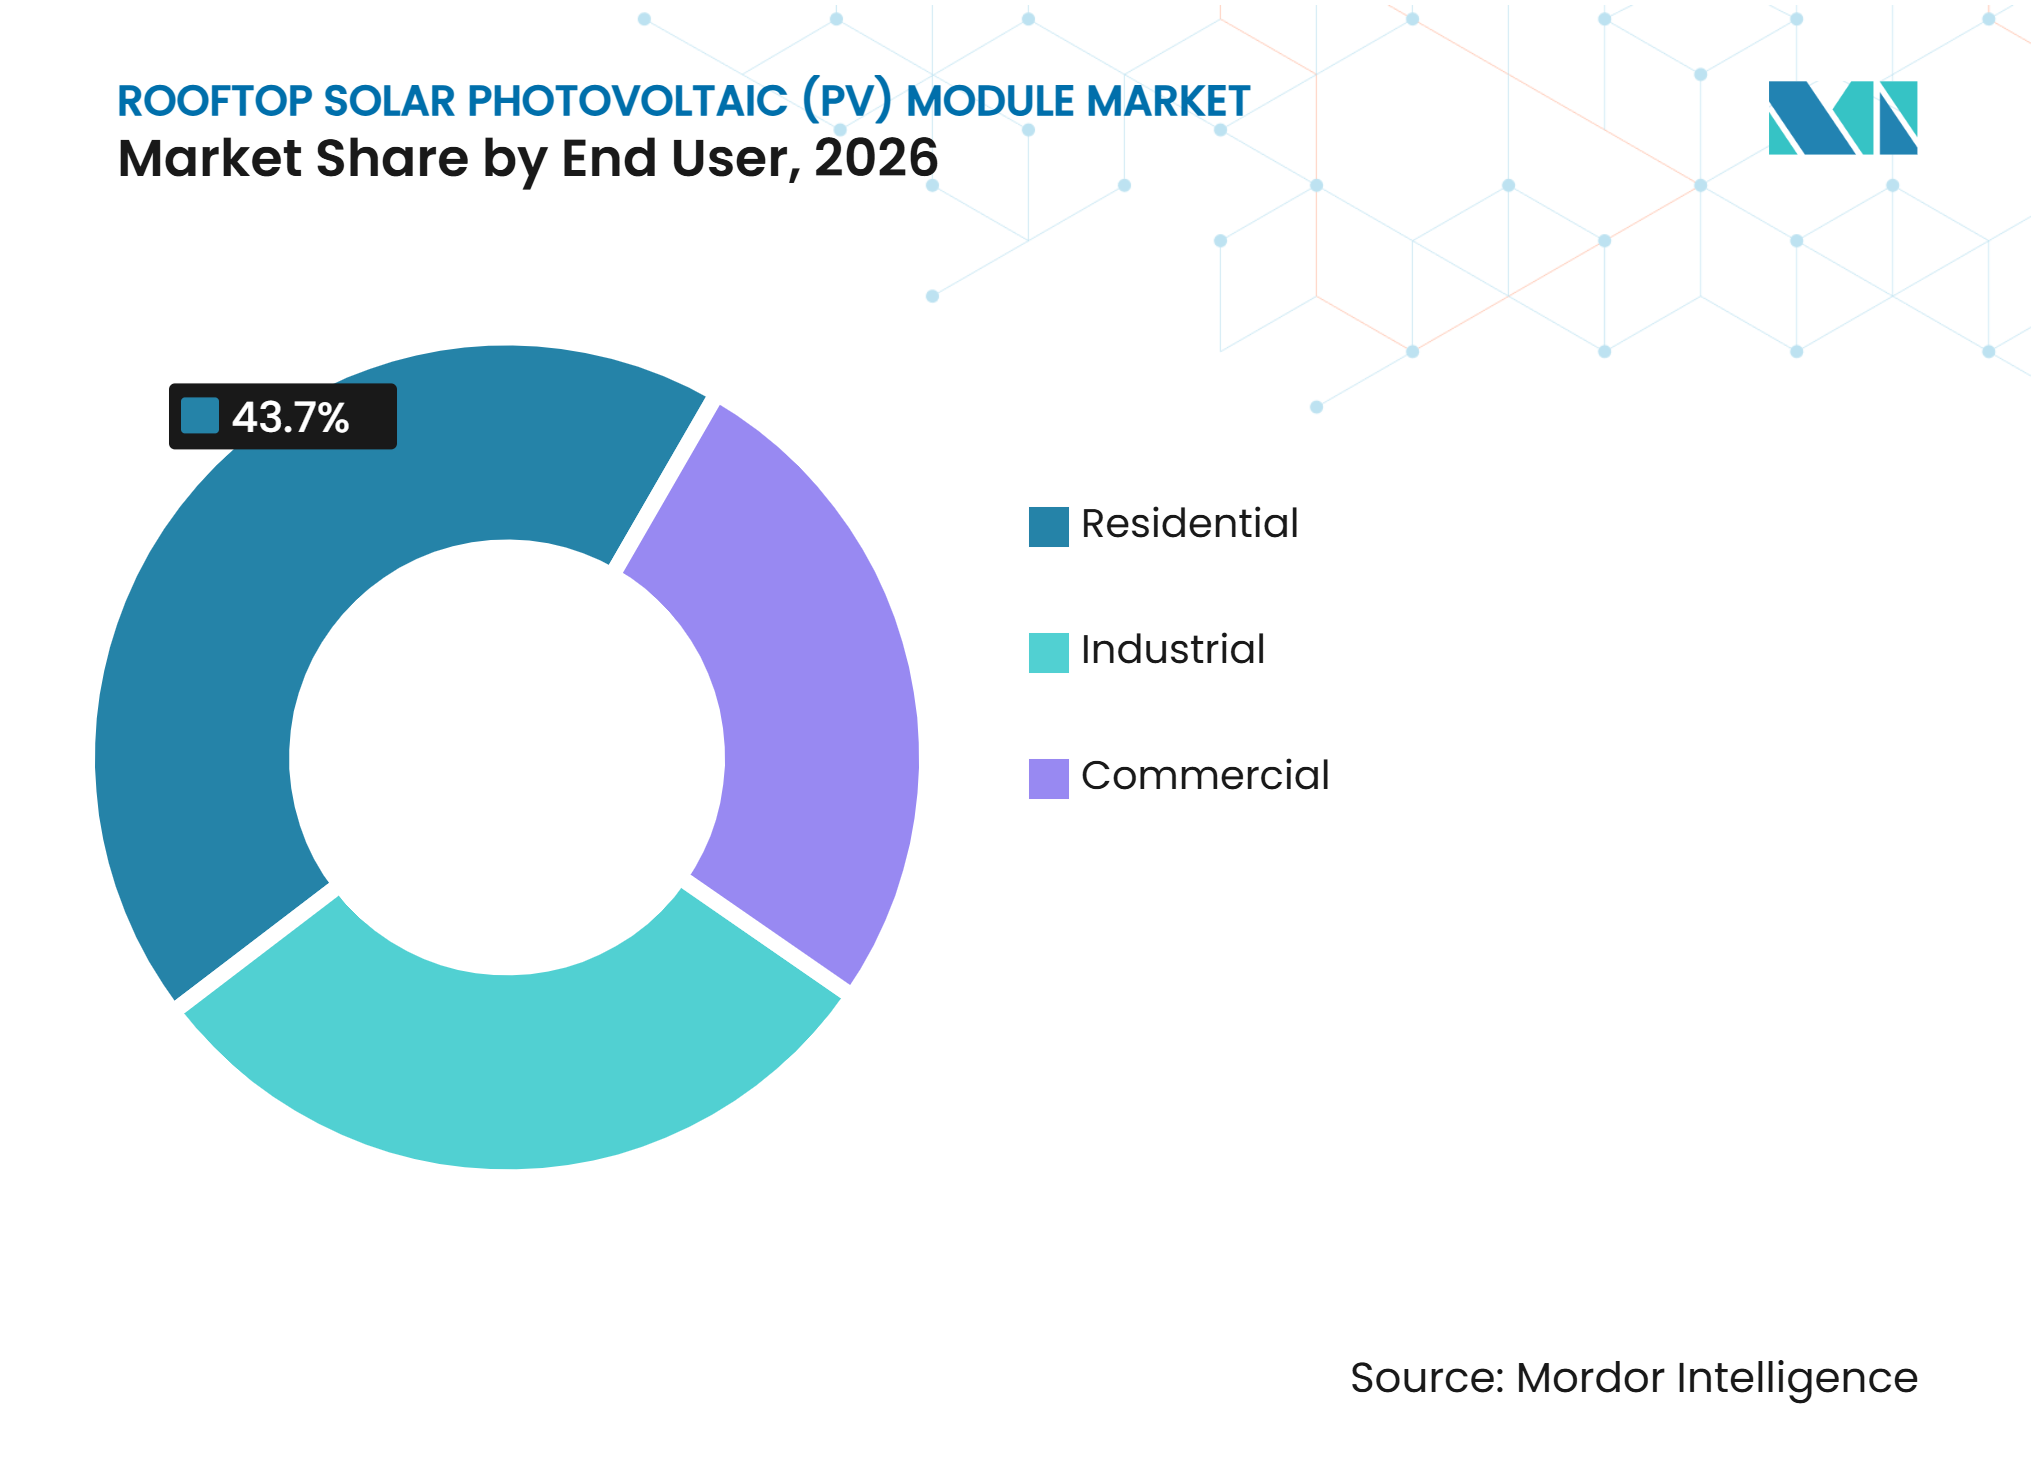
- Por usuario final, las instalaciones residenciales representaron el 43,7% del tamaño del mercado global de módulos fotovoltaicos (FV) solares en tejados en 2026, mientras que se proyecta que las instalaciones industriales crezcan a una CAGR del 9,3% hasta 2032.
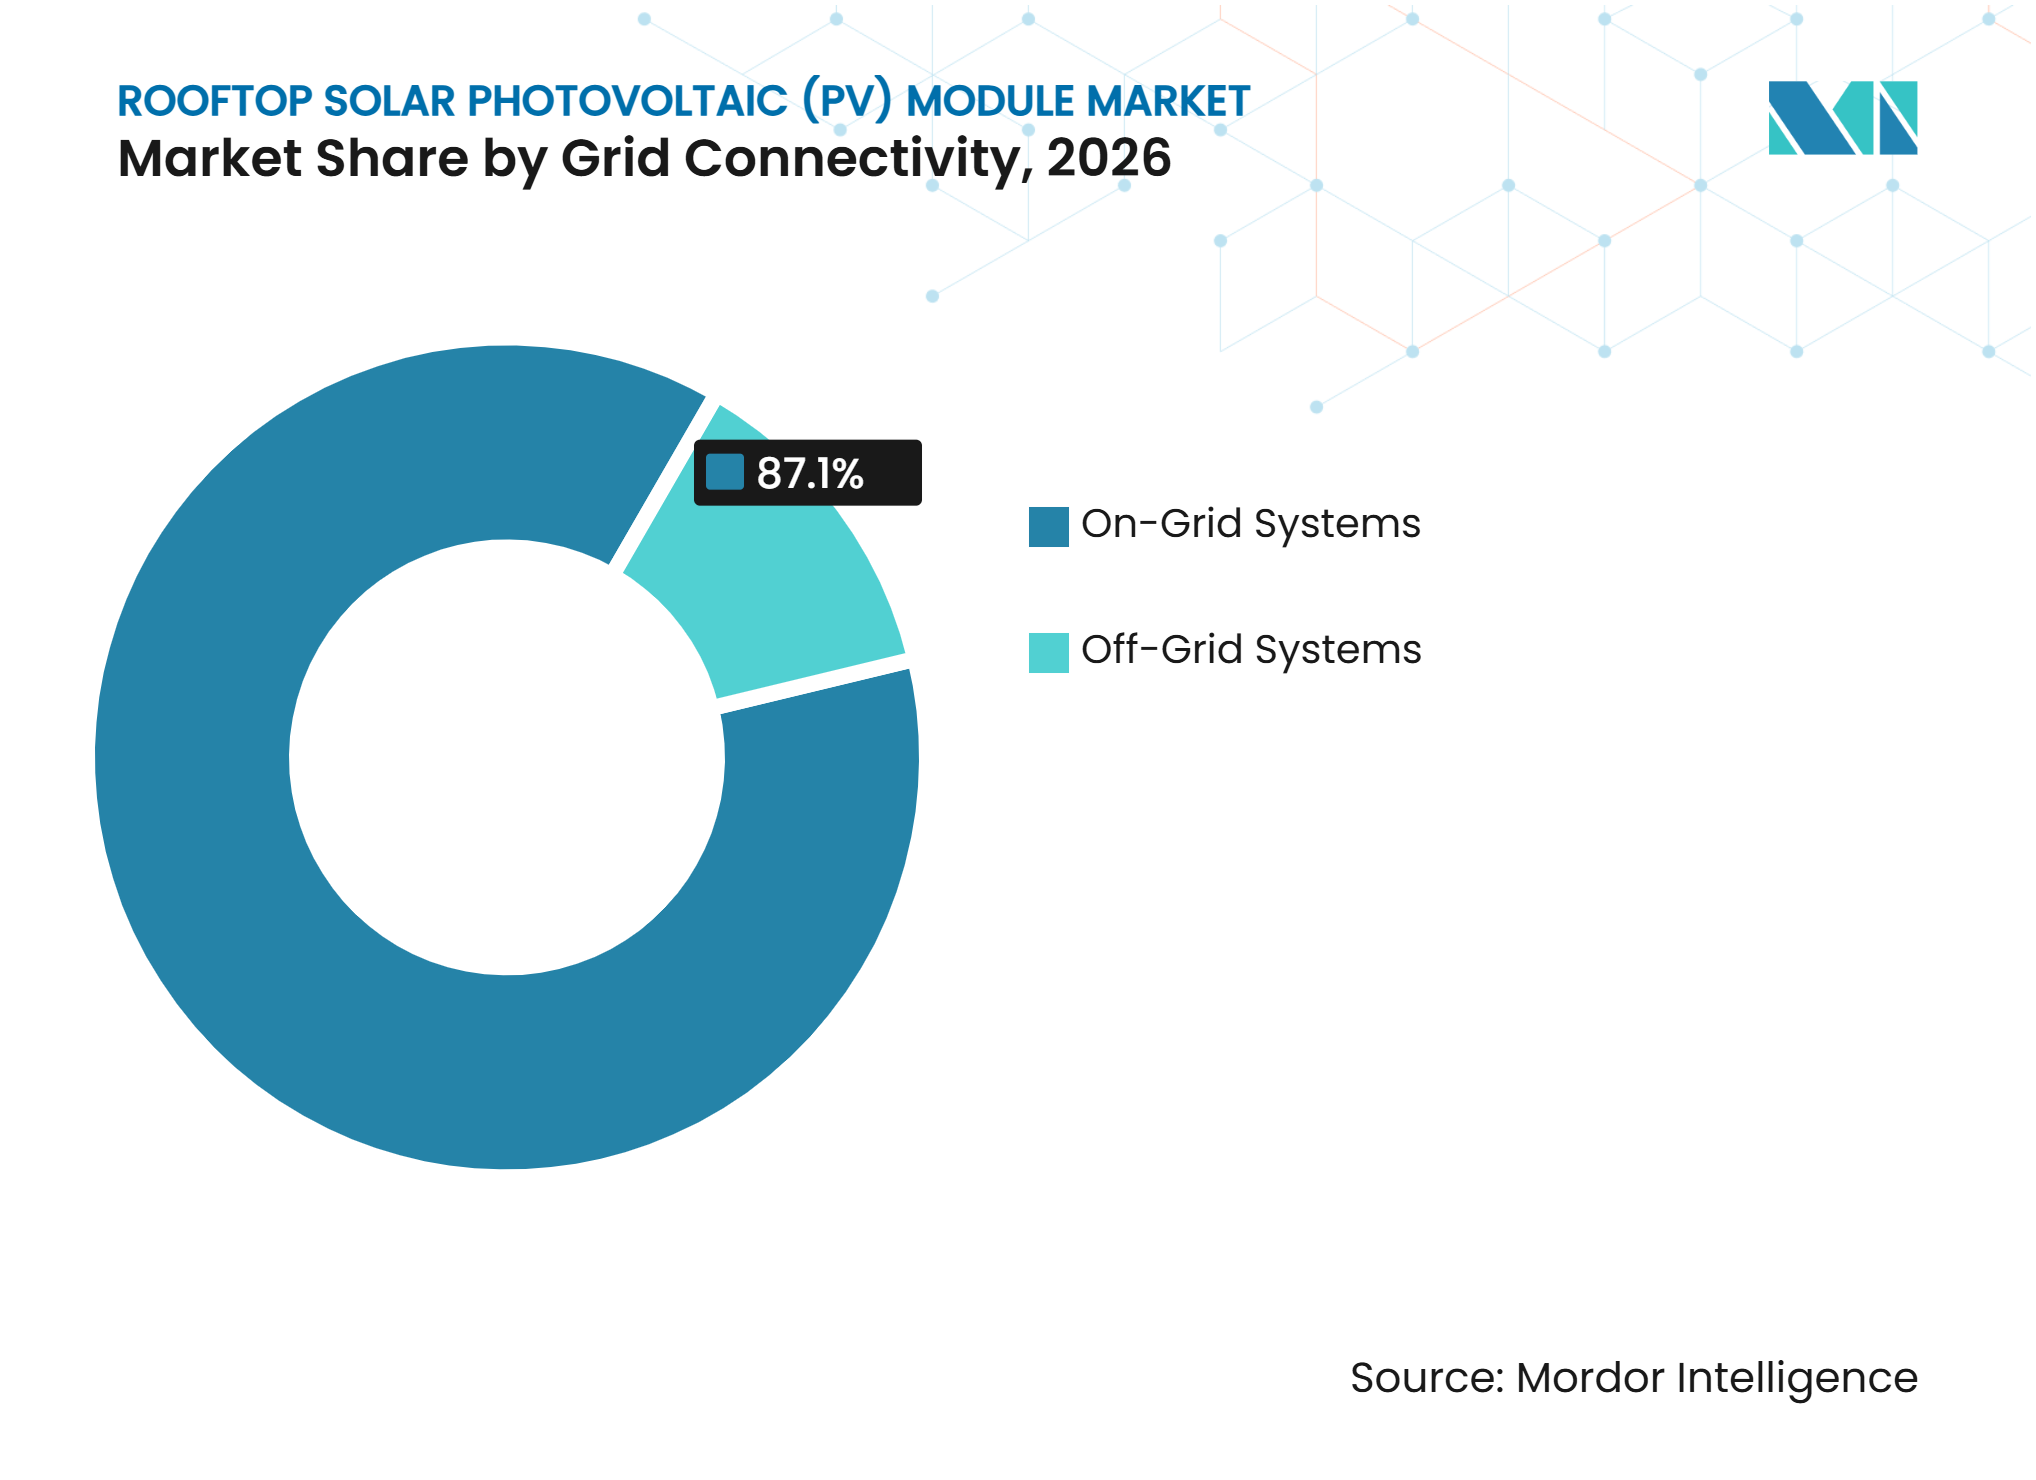
- Por conectividad a la red, los sistemas conectados a la red representaron el 87,1% de la participación en 2026, mientras que se proyecta que los sistemas fuera de la red crezcan a una CAGR del 9,7% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,3% de la participación en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída de los Precios de los Módulos y Períodos de Recuperación de la Inversión más Cortos | +2.3% | Global, con alta sensibilidad en Europa, India y los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos en Tejados, Incentivos y Políticas de Autoconsumo | +1.8% | Unión Europea, China, India y Japón | Mediano plazo (2-4 años) |
| Aumento de los Costes de Electricidad Comercial y Demanda de Resiliencia Energética | +1.5% | América del Norte, Europa, Sudeste Asiático y Australia | Corto plazo (≤ 2 años) |
| Ganancias de Eficiencia de Tipo N en Tejados con Espacio Limitado | +1.2% | Tejados comerciales e industriales de Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Almacenamiento, Inversores Inteligentes e Integración de Plantas de Energía Virtuales | +0.9% | Australia, Alemania, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Monetización del Área de Tejado Sin Nueva Conversión de Suelo | +0.6% | Mercados urbanos y con limitaciones de suelo, incluidos Japón, los Países Bajos y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída de los Precios de los Módulos y Períodos de Recuperación de la Inversión más Cortos
La caída de los precios de los módulos de silicio cristalino está mejorando la economía del mercado global de módulos fotovoltaicos (FV) solares en tejados, especialmente para los clientes con una demanda de electricidad diurna constante. Los sistemas comerciales que necesitaban entre 8 y 10 años para recuperar su coste en 2022 ahora pueden ofrecer un período de recuperación de entre 4 y 6 años en Alemania y de menos de 5 años en India. Los menores costes de hardware están desplazando más valor del proyecto hacia la instalación, la monitorización, los servicios de gestión energética y la ingeniería necesaria para adaptar los sistemas a los tejados individuales. Esto favorece a los instaladores que pueden gestionar el rendimiento del sistema, proporcionar un servicio posventa fiable y combinar activos solares con funciones de plantas de energía virtuales. Los estándares de eficiencia de China para 2025 establecen umbrales de Grado 1 en el 23,6% para los módulos TOPCon y el 23,9% para los módulos de Tecnología de Heterounión (HJT), lo que respalda equipos de mayor rendimiento en todos los rangos de precios.[1] El uso del espacio existente en el tejado también evita la conversión de suelo, reduce las necesidades de adquisición de terrenos y refuerza el argumento a favor de los proyectos en tejados en ciudades densas.
Mandatos en Tejados, Incentivos y Políticas de Autoconsumo
El apoyo político está cambiando la forma en que se desarrolla la demanda en el mercado global de módulos fotovoltaicos (FV) solares en tejados y está dando a los propietarios razones más claras para incluir la energía solar en las obras de construcción planificadas. La revisada Directiva Europea sobre el Rendimiento Energético de los Edificios exige instalaciones solares en nuevos edificios públicos y comerciales de más de 250 m² antes del 31 de diciembre de 2026, sujeto a las condiciones de la directiva.[2] Las normas de FV distribuida de China para 2025 exigen que los proyectos comerciales generales utilicen al menos el 20% de la generación anual ellos mismos, orientando el desarrollo hacia emplazamientos con una demanda de electricidad equivalente. El programa PM Surya Ghar de India amplió el alcance de la energía solar fotovoltaica residencial en tejados mediante asistencia financiera y apoyo a la instalación.[3] Japón está trasladando el apoyo hacia los sistemas en tejados a medida que pone fin al apoyo de la Tarifa de Alimentación (FIT) y la Prima de Alimentación (FIP) para la nueva energía solar comercial instalada en suelo a partir del año fiscal 2027.[4] En conjunto, estos cambios de política proporcionan una base de instalación más duradera que los incentivos a la exportación a corto plazo por sí solos y favorecen los proyectos construidos en torno al uso local de la electricidad.
Aumento de los Costes de Electricidad Comercial y Demanda de Resiliencia Energética
El aumento de los costes de electricidad ha convertido la energía solar en tejados en una medida de resiliencia, además de una herramienta de control de costes para los usuarios comerciales en el mercado global de módulos fotovoltaicos (FV) solares en tejados. Estados Unidos continuó añadiendo políticas de energía distribuida a nivel estatal hasta octubre de 2025 a medida que el apoyo federal disminuía. Los compradores comerciales están otorgando mayor valor a la reducción de los cargos por demanda máxima, una mayor seguridad energética y la capacidad de respaldo cuando se incluye almacenamiento, en lugar de evaluar la energía solar únicamente como una decisión de recuperación simple de la inversión. Esto está aumentando la demanda de sistemas en tejados más grandes con funciones de monitorización, control y diseños de sistemas que puedan responder a los patrones de carga a nivel de emplazamiento. Los emplazamientos industriales a menudo necesitan módulos de mayor potencia, garantías más largas y almacenamiento desde el principio, lo que respalda la demanda de productos más avanzados. El mercado global de módulos fotovoltaicos (FV) solares en tejados también se beneficia cuando las empresas pueden utilizar la electricidad directamente, gestionar el riesgo de aprovisionamiento y reducir su exposición a los cambios en las tarifas minoristas.
Ganancias de Eficiencia de Tipo N en Tejados con Espacio Limitado
La tecnología de tipo N es cada vez más importante donde el área del tejado o las limitaciones de carga estructural restringen el tamaño del sistema. El mercado global de módulos fotovoltaicos (FV) solares en tejados se beneficia cuando los módulos de alta eficiencia añaden capacidad sin requerir un tejado más grande, suelo adicional o modificaciones estructurales importantes. LONGi reportó una eficiencia de conversión en producción en masa del 24,8% y una potencia máxima de 670 W para sus módulos Hybrid Passivated Back Contact (HPBC) 2.0 en 2025. AIKO reportó una eficiencia del 26% en producción en masa para su tecnología ABC y 14,71 GW de ventas de módulos ABC en 2025. Australia exigió el cumplimiento de la norma IEC 61215:2021 para los módulos que soliciten certificados de tecnología de pequeña escala a partir de abril de 2025. El almacenamiento, los inversores inteligentes y los vínculos con plantas de energía virtuales pueden aumentar aún más el valor de cada kilovatio generado en tejados con limitaciones y apoyar a los propietarios que enfrentan menores tasas de exportación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Interconexión y Límites de Capacidad de Alojamiento de la Red de Distribución | -1.5% | Estados Unidos, China y Alemania | Corto plazo (≤ 2 años) |
| Menor Compensación por Exportación Bajo la Facturación Neta | -0.8% | Estados Unidos, China y Japón | Mediano plazo (2-4 años) |
| Volatilidad Arancelaria, de Trazabilidad de Origen y de Contenido Nacional | -0.7% | América del Norte, India y la Unión Europea | Mediano plazo (2-4 años) |
| Estructuras de Tejado Débiles y Limitaciones de Ingeniería para Reformas | -0.5% | Mercados residenciales del sur y sudeste de Asia, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Interconexión y Límites de Capacidad de Alojamiento de la Red de Distribución
La capacidad de alojamiento de la red es una restricción central para el mercado global de módulos fotovoltaicos (FV) solares en tejados en ubicaciones maduras, especialmente donde la generación distribuida ha crecido más rápido que la inversión en la red. El Departamento de Energía de Estados Unidos tiene como objetivo reducir el tiempo medio de interconexión para sistemas de entre 50 kW y 5 MW a menos de 75 días para 2030. Los procesos existentes pueden tardar entre 12 y 18 meses en territorios de servicios públicos congestionados. Las normas de China para 2025 exigen que las provincias divulguen la capacidad de alojamiento y gestionen las colas de desarrollo, reconociendo las limitaciones en áreas como Shandong, Zhejiang y Henan. Las redes de distribución se construyeron principalmente para el flujo unidireccional de electricidad, por lo que las actualizaciones para la energía bidireccional requieren nuevas inversiones, controles digitales y una recuperación de costes clara. Los sistemas de autoconsumo respaldados por almacenamiento pueden reducir las exportaciones y la congestión local, pero no pueden reemplazar completamente la modernización de la red.
Menor Compensación por Exportación Bajo la Facturación Neta
Una menor compensación por exportación puede debilitar los rendimientos para los propietarios que no pueden utilizar la electricidad solar cuando se genera. El marco de Medición Neta de Energía (NEM) 3.0 de California redujo los créditos de exportación residencial en un 75%, mientras que Nevada, Virginia y Virginia Occidental consideraron tarifas sucesoras de medición neta a finales de 2025. Japón también trasladó el apoyo residencial de los precios de compra de tarifas de alimentación (FIT) a largo plazo hacia un modelo de apoyo a la inversión inicial. Las normas arancelarias y de trazabilidad de origen añaden más trabajo de cumplimiento para los instaladores más pequeños, especialmente en América del Norte e India, mientras que los requisitos de contenido nacional pueden afectar la selección de equipos. Las estructuras de tejado débiles también pueden requerir costosas actualizaciones de ingeniería en edificios más antiguos y limitar proyectos que de otro modo serían adecuados. Estas presiones respaldan las baterías, los inversores de acoplamiento en CA y los sistemas de gestión de energía que ayudan a los propietarios a utilizar más electricidad en el propio emplazamiento y a reducir la dependencia de los ingresos por exportación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Módulo:
TOPCon Lidera, la Tecnología de Heterounión (HJT) Redefine el ValorTOPCon representó el 41,6% en 2026. Su posición refleja un rápido cambio desde la tecnología de Célula Trasera y Emisor Pasivado (PERC) desde 2022 y un equilibrio de eficiencia, coste y requisitos de fabricación. Se prevé que la Tecnología de Heterounión (HJT) crezca a una CAGR del 10,2% hasta 2032. Su menor coeficiente de temperatura de -0,24% por grado Celsius se compara con -0,35% para los módulos de Contacto Pasivado con Óxido Túnel (TOPCon), lo que puede mejorar la producción de energía en tejados calientes. PERC mantiene una gran base instalada en mercados sensibles al coste, pero los fabricantes están trasladando la nueva capacidad hacia la producción de tipo N.
El Programa de Sistemas de Energía Fotovoltaica de la Agencia Internacional de Energía identificó la degradación inducida por UV en los módulos TOPCon como un problema de fiabilidad emergente en 2025. Ese hallazgo puede favorecer a los proveedores con mejor rendimiento de degradación a medida que los compradores otorgan más importancia a la producción a largo plazo. Los diseños bifaciales están ganando uso en tejados comerciales con membranas reflectantes porque pueden capturar ganancias de albedo. Los productos de contacto trasero también están ganando uso en proyectos residenciales sensibles a la estética en Europa y Japón. Los umbrales de eficiencia de Grado 1 de China para 2025 diferencian los productos TOPCon, de Tecnología de Heterounión (HJT) y de contacto trasero, e influyen en las especificaciones de adquisición.
Por Usuario Final:
El Sector Residencial Ancla el Volumen, el Industrial Escala el ValorLas instalaciones residenciales representaron el 43,7% del tamaño del mercado global de módulos fotovoltaicos (FV) solares en tejados en 2026. India añadió 7,1 GW de capacidad residencial en tejados en 2025, un aumento del 123% interanual, y los usuarios residenciales contribuyeron al 76% de las nuevas instalaciones. Se prevé que las instalaciones industriales crezcan a una CAGR del 9,3% hasta 2032. Los tejados de las fábricas pueden soportar grandes sistemas a un menor coste marginal de energía renovable para los fabricantes. Los emplazamientos comerciales, incluidas las propiedades de comercio minorista, hostelería y logística, ofrecen una escala de proyecto útil, pero pueden enfrentar limitaciones de financiación y relacionadas con el arrendamiento.
Los compradores industriales normalmente requieren módulos de alta potencia, garantías de rendimiento extendidas e integración de almacenamiento. Ese perfil de especificaciones favorece a los proveedores que ofrecen tanto productos TOPCon como de Tecnología de Heterounión (HJT). Guangdong exigió una cobertura solar del 50% para los tejados de fábricas de nueva construcción para 2025 y una cobertura total para 2030, reforzando la demanda industrial. La demanda residencial sigue siendo importante porque el apoyo público reduce la barrera de entrada para los hogares. La industria global de módulos fotovoltaicos (FV) solares en tejados incluye, por tanto, tanto la adquisición industrial a gran escala como la adopción residencial amplia.


Por Conectividad a la Red:
Dominio de los Sistemas Conectados a la Red, Aceleración de los Sistemas Fuera de la RedLos sistemas conectados a la red representaron el 87,1% de la participación del mercado global de módulos fotovoltaicos (FV) solares en tejados en 2026. Su liderazgo histórico provino del acceso a la medición neta, los créditos de exportación y la conexión a redes eléctricas establecidas. Se prevé que los sistemas fuera de la red crezcan a una CAGR del 9,7% hasta 2032. La caída de los costes de almacenamiento y los programas de acceso a la energía están mejorando el argumento a favor de los sistemas fuera de la red en África y las economías insulares. La orientación del programa de India incluye un enfoque de agregación liderado por servicios públicos y de Empresa de Servicios de Energía Renovable (RESCO) para hogares rurales y económicamente más débiles, incluidas ubicaciones con conexiones de empresas distribuidoras poco fiables.
La compensación por exportación está disminuyendo en Estados Unidos, Japón y partes de Europa. Esto está cambiando las instalaciones conectadas a la red de proyectos orientados a la exportación a sistemas de alto autoconsumo. Los sistemas con grandes ratios de batería y bajas exportaciones a la red pueden operar de manera muy similar a las microrredes incluso si permanecen conectados. Eso reduce la distancia práctica entre los diseños conectados a la red y los fuera de la red. A su vez, los proveedores de inversores y gestión de energía pueden utilizar plataformas de hardware y software comunes para ambos tipos de instalación.

Análisis Geográfico
Asia-Pacífico: El Centro de Gravedad del Mercado
Asia-Pacífico representó el 35,3% del tamaño del mercado global de módulos fotovoltaicos (FV) solares en tejados en 2026. China tenía 370 GW de capacidad acumulada de FV distribuida a finales de 2024, con la energía solar en tejados formando la mayor parte de esa base. India añadió un récord de 7,1 GW de capacidad en tejados en 2025, mientras que el programa PM Surya Ghar había proporcionado asistencia financiera central a 2,614 millones de hogares para diciembre de 2025. El Plan Estratégico de Energía de Japón para 2025 prioriza la FV en tejados y tiene como objetivo el despliegue solar en el 50% de los edificios del sector público instalables para 2030. El requisito de la Comisión Electrotécnica Internacional (IEC) 61215:2021 de Australia crea un estándar de calificación de producto más alto para los proveedores.
Oriente Medio y África: La Oportunidad de Mayor Crecimiento y Más Subestimada
Se prevé que Oriente Medio y África se expandan a una CAGR del 8,9% hasta 2032. Las estrategias energéticas del Golfo y las necesidades de las personas sin acceso fiable a la red respaldan las instalaciones comerciales, industriales y fuera de la red. En Nigeria, Kenia y Ghana, los sistemas en tejados pueden servir como fuente de energía primaria para locales comerciales, lo que hace que el rendimiento en condiciones de calor y humedad sea un factor de compra importante. JinkoSolar informó sobre su empresa conjunta en Arabia Saudita con Renewable Energy Localization Company y Vision Industries, lo que indica un creciente enfoque en la fabricación local.
Tendencias Regionales Más Allá de los Titulares
América del Norte enfrenta largas colas de interconexión y políticas cambiantes de facturación neta, pero el Departamento de Energía está financiando el trabajo de gestión de colas a través de su programa i2X. El ciclo de cumplimiento normativo de construcción de Europa está reformando los requisitos de permisos y diseño en Alemania, Francia, Italia, España y los Países Bajos. En América del Sur, las normas de generación distribuida de Brasil bajo la Agência Nacional de Energia Elétrica (ANEEL) proporcionan una base política para el desarrollo residencial y comercial continuo. Colombia y Argentina están desarrollando actividad solar comercial, mientras que Indonesia y otros mercados de base más baja se benefician del creciente acceso a la financiación de proyectos y la capacidad local de los instaladores. En estas regiones mixtas, el diseño de sistemas está evolucionando hacia el autoconsumo, la preparación para el almacenamiento y un cumplimiento más claro de las normas locales de la red.
Panorama Competitivo
Concentración del Mercado
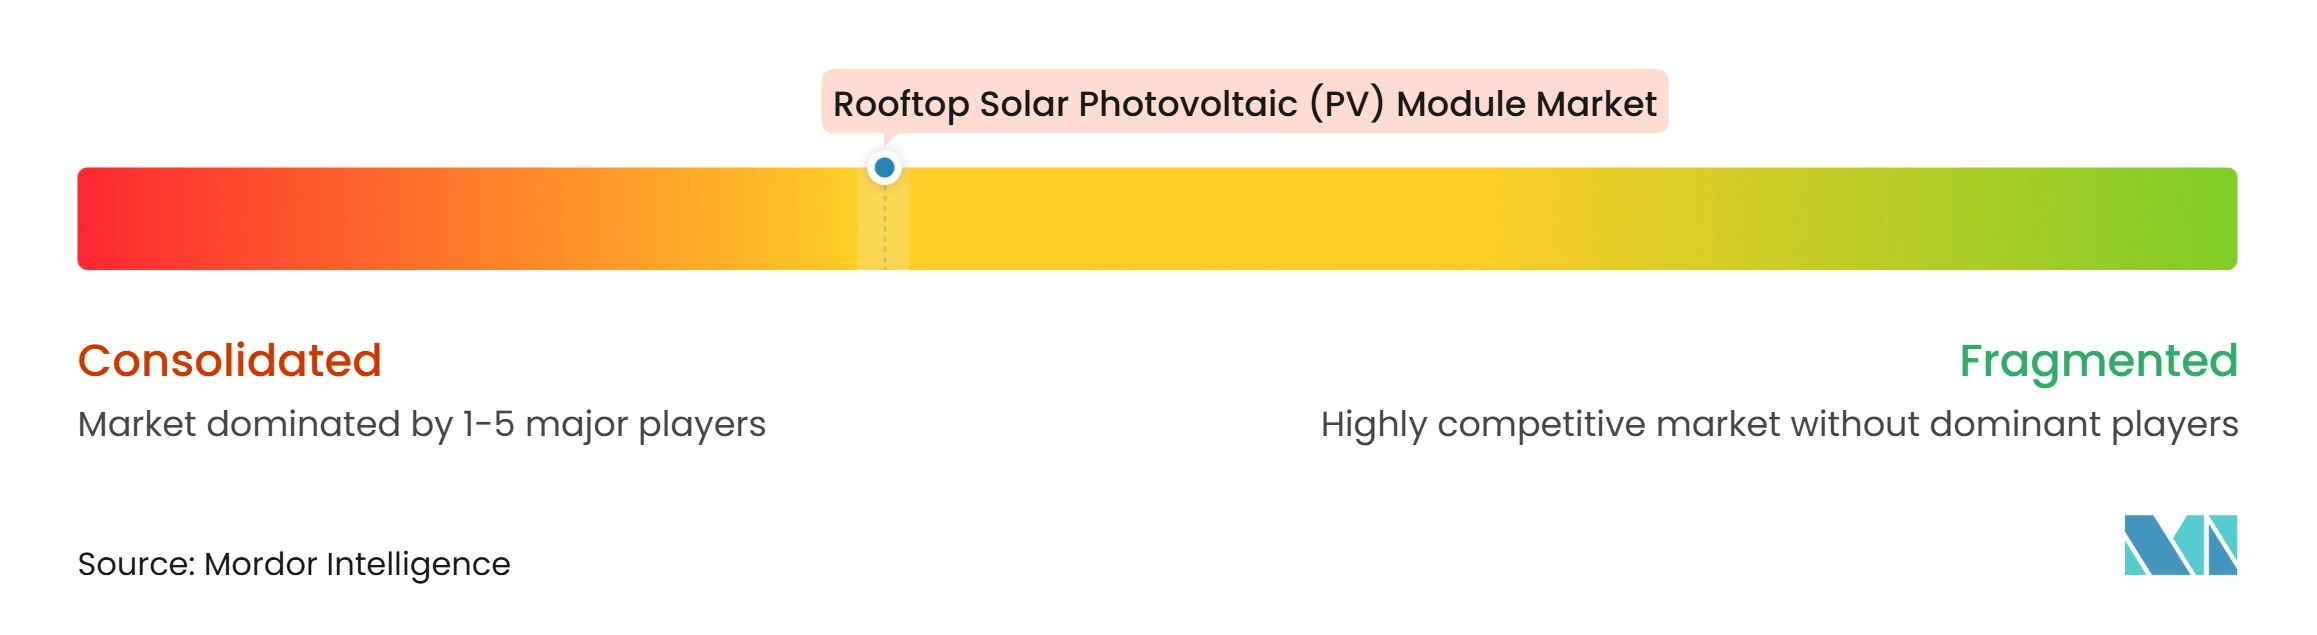
El mercado global de módulos fotovoltaicos (FV) solares en tejados está moderadamente concentrado. JinkoSolar envió 86 GW de módulos en 2025, mientras que LONGi envió 86,58 GW y Tongwei vendió 43,25 GW. Los grandes volúmenes de envío no han impedido las pérdidas porque la competencia de precios sigue siendo intensa y el crecimiento de la producción ha superado la demanda a corto plazo en algunos canales. Los proveedores están respondiendo invirtiendo en tecnologías TOPCon, HJT y de contacto trasero, al tiempo que preservan la escala y las relaciones con los clientes. Esto hace que el rendimiento tecnológico, el cumplimiento de la cadena de suministro y la producción del producto a largo plazo demostrada sean herramientas competitivas más importantes que el volumen por sí solo.
AIKO informó que los módulos de Contacto Trasero Total (ABC) representaron el 68% de sus ingresos de 2025 y se vendieron con una prima de precio de exportación del 10-50% sobre los productos TOPCon estándar. Hanwha Q CELLS utilizó su Centro Solar de Cartersville, Georgia, para construir una cadena de suministro norteamericana desde lingotes hasta módulos, una posición que respalda los requisitos de contenido nacional. LONGi aseguró el control de voto en PotisEdge durante 2025, extendiendo su posición hacia el almacenamiento de energía. Estos movimientos muestran que los fabricantes están expandiéndose desde las ventas de módulos hacia soluciones solares y de almacenamiento más amplias, especialmente donde los clientes desean un único proveedor para equipos, controles y soporte de rendimiento a largo plazo.
El mercado global de módulos fotovoltaicos (FV) solares en tejados también ofrece espacio para el diseño específico de aplicaciones. Los productos ligeros pueden abordar los tejados industriales envejecidos, mientras que los productos con clasificación de resistencia al fuego e integrados en edificios pueden servir a locales comerciales y fachadas donde los módulos estándar no pueden satisfacer las necesidades del edificio. DMEGC Solar destacó un módulo ligero de 7,5 kg por metro cuadrado para uso especializado en tejados. Los fabricantes indios, incluidos Adani Solar, Waaree Energies, Premier Energies y Vikram Solar, están utilizando las políticas de contenido nacional y la expansión de la capacidad local para reforzar sus posiciones en un mercado nacional grande y respaldado por políticas. La estructura competitiva se está separando en un nivel centrado en el volumen y un nivel premium diferenciado, mientras que las cadenas de suministro locales crean posiciones protegidas en algunos mercados.
Líderes de la Industria de Módulos Fotovoltaicos (FV) Solares en Tejados
-
LONGi Green Energy Technology Co., Ltd.
-
JinkoSolar Holding Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Trina Solar Co., Ltd.
-
Tongwei Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos Fotovoltaicos (FV) Solares en Tejados Empresas cubiertas en este informe
- Adani Solar
- AIKO Solar
- Canadian Solar Inc.
- Chint New Energy Technology Co., Ltd.
- DMEGC Solar
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Premier Energies Limited
- Risen Energy Co., Ltd.
- Suntech Power Holdings Co., Ltd.
- Talesun Solar Technologies Co., Ltd.
- Tongwei Co., Ltd.
- Trina Solar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
- Yingli Solar
Desarrollos recientes de la industria en Mercado de Módulos Fotovoltaicos (FV) Solares en Tejados
- Abril de 2026: JinkoSolar confirmó su objetivo de capacidad de producción integrada para 2026 de 100 GW, incluidos 14 GW de instalaciones en el extranjero, y divulgó una orientación de envío de módulos para todo el año 2026 de entre 75 y 85 GW. La capacidad de almacenamiento de energía de la empresa a finales de 2025 era de 17 GWh de capacidad de paquetes y 5 GWh de capacidad de celdas.
- Noviembre de 2025: First Solar inició la producción en su instalación de fabricación en Luisiana. Las ventas de módulos para todo el año 2025 alcanzaron los 17,5 GW, las ventas netas alcanzaron los 5,2 mil millones de USD y la cartera de pedidos a finales de año alcanzó los 50,1 GW.
- Octubre de 2025: Trina Solar lanzó los módulos Vertex N TOPCon Ultra para tejados comerciales e industriales y proyectos de escala de servicios públicos. Sus envíos acumulados de módulos superaron los 320 GW a finales de 2025.
- Junio de 2025: Hanwha Q CELLS completó su Centro Solar en Cartersville, Georgia, estableciendo una capacidad total de producción de módulos en Estados Unidos de 8,4 GW. La instalación respalda la producción de lingotes, obleas, celdas y módulos terminados.
Alcance del Informe del Mercado Global de Módulos Fotovoltaicos (FV) Solares en Tejados
Un módulo fotovoltaico (FV) solar en tejado, comúnmente denominado panel solar, es un conjunto de células solares semiconductoras interconectadas montadas en un marco estructural e instaladas en el tejado de un edificio residencial, comercial o industrial para convertir la luz solar directamente en electricidad de corriente continua (CC).
El mercado de módulos fotovoltaicos (FV) solares en tejados está segmentado por tipo de módulo, usuario final, conectividad a la red y geografía. Por tipo de módulo, el mercado se divide en módulos de célula trasera y emisor pasivado (PERC), módulos de contacto pasivado con óxido túnel (TOPCon), módulos de tecnología de heterounión (HJT), módulos solares FV bifaciales, módulos solares FV monofaciales y otros tipos de módulos. Por usuario final, el mercado está segmentado en residencial, comercial e industrial. Por conectividad a la red, el mercado está segmentado en sistemas conectados a la red y sistemas fuera de la red. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de módulos fotovoltaicos (FV) solares en tejados en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Módulos de Célula Trasera y Emisor Pasivado (PERC) |
| Módulos de Contacto Pasivado con Óxido Túnel (TOPCon) |
| Módulos de Tecnología de Heterounión (HJT) |
| Módulos Solares FV Bifaciales |
| Módulos Solares FV Monofaciales |
| Otros Tipos de Módulos |
| Residencial |
| Comercial |
| Industrial |
| Sistemas Conectados a la Red |
| Sistemas Fuera de la Red |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Módulo | Módulos de Célula Trasera y Emisor Pasivado (PERC) | |
| Módulos de Contacto Pasivado con Óxido Túnel (TOPCon) | ||
| Módulos de Tecnología de Heterounión (HJT) | ||
| Módulos Solares FV Bifaciales | ||
| Módulos Solares FV Monofaciales | ||
| Otros Tipos de Módulos | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Conectividad a la Red | Sistemas Conectados a la Red | |
| Sistemas Fuera de la Red | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el mercado de módulos solares FV en tejados?
Se prevé que el mercado global de módulos fotovoltaicos (FV) solares crezca a una CAGR del 8,54% de 2027 a 2032 y alcance los 107,67 mil millones de USD para 2032.
¿Qué tecnología de módulo FV en tejado lidera la demanda global?
TOPCon representó el 41,6% de la participación en 2026. En el mercado global de módulos fotovoltaicos (FV) solares en tejados, HJT es el tipo de módulo de más rápido crecimiento con una CAGR proyectada del 10,2% hasta 2032, porque los proyectos en tejados valoran la eficiencia, el rendimiento térmico y el rendimiento energético del espacio limitado del tejado.
¿Qué usuario final está creciendo más rápido para los módulos FV en tejados?
Se prevé que las instalaciones industriales crezcan a una CAGR del 9,3% hasta 2032. El mercado global de módulos fotovoltaicos (FV) solares en tejados atiende a compradores industriales que a menudo requieren módulos de alta potencia, garantías de rendimiento prolongadas, integración de almacenamiento y controles alineados con las cargas operativas.
¿Por qué las baterías se están volviendo importantes para los proyectos solares en tejados?
La menor compensación por exportación anima a los propietarios a utilizar la energía en sus propios emplazamientos. Para el mercado global de módulos fotovoltaicos (FV) solares en tejados, el almacenamiento ayuda a capturar la generación diurna, respaldar la energía de reserva, gestionar la demanda máxima y mejorar el valor del proyecto donde las exportaciones a la red generan menos ingresos.
¿Qué región está expandiéndose más rápido para los módulos solares FV en tejados?
Se proyecta que Oriente Medio y África crezcan a una CAGR del 8,9% hasta 2032. El mercado global de módulos fotovoltaicos (FV) solares en tejados está respaldado allí por las necesidades fuera de la red, las estrategias energéticas del Golfo, los requisitos operativos en climas cálidos y el interés en las cadenas de suministro locales.
¿Cuál es la principal barrera para un despliegue más rápido de la energía solar en tejados?
Las colas de interconexión y la capacidad limitada de alojamiento de la red de distribución pueden retrasar los proyectos. El mercado global de módulos fotovoltaicos (FV) solares en tejados depende de una revisión más rápida de la red, datos transparentes de capacidad de alojamiento e inversiones que permitan a los servicios públicos gestionar el flujo de energía bidireccional.