
Marktgröße und Marktanteil für Aufdach-Solarmodule (Photovoltaik)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 71.48 Milliarden US-Dollar |
| Marktgröße (2032) | 107.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.54 % |
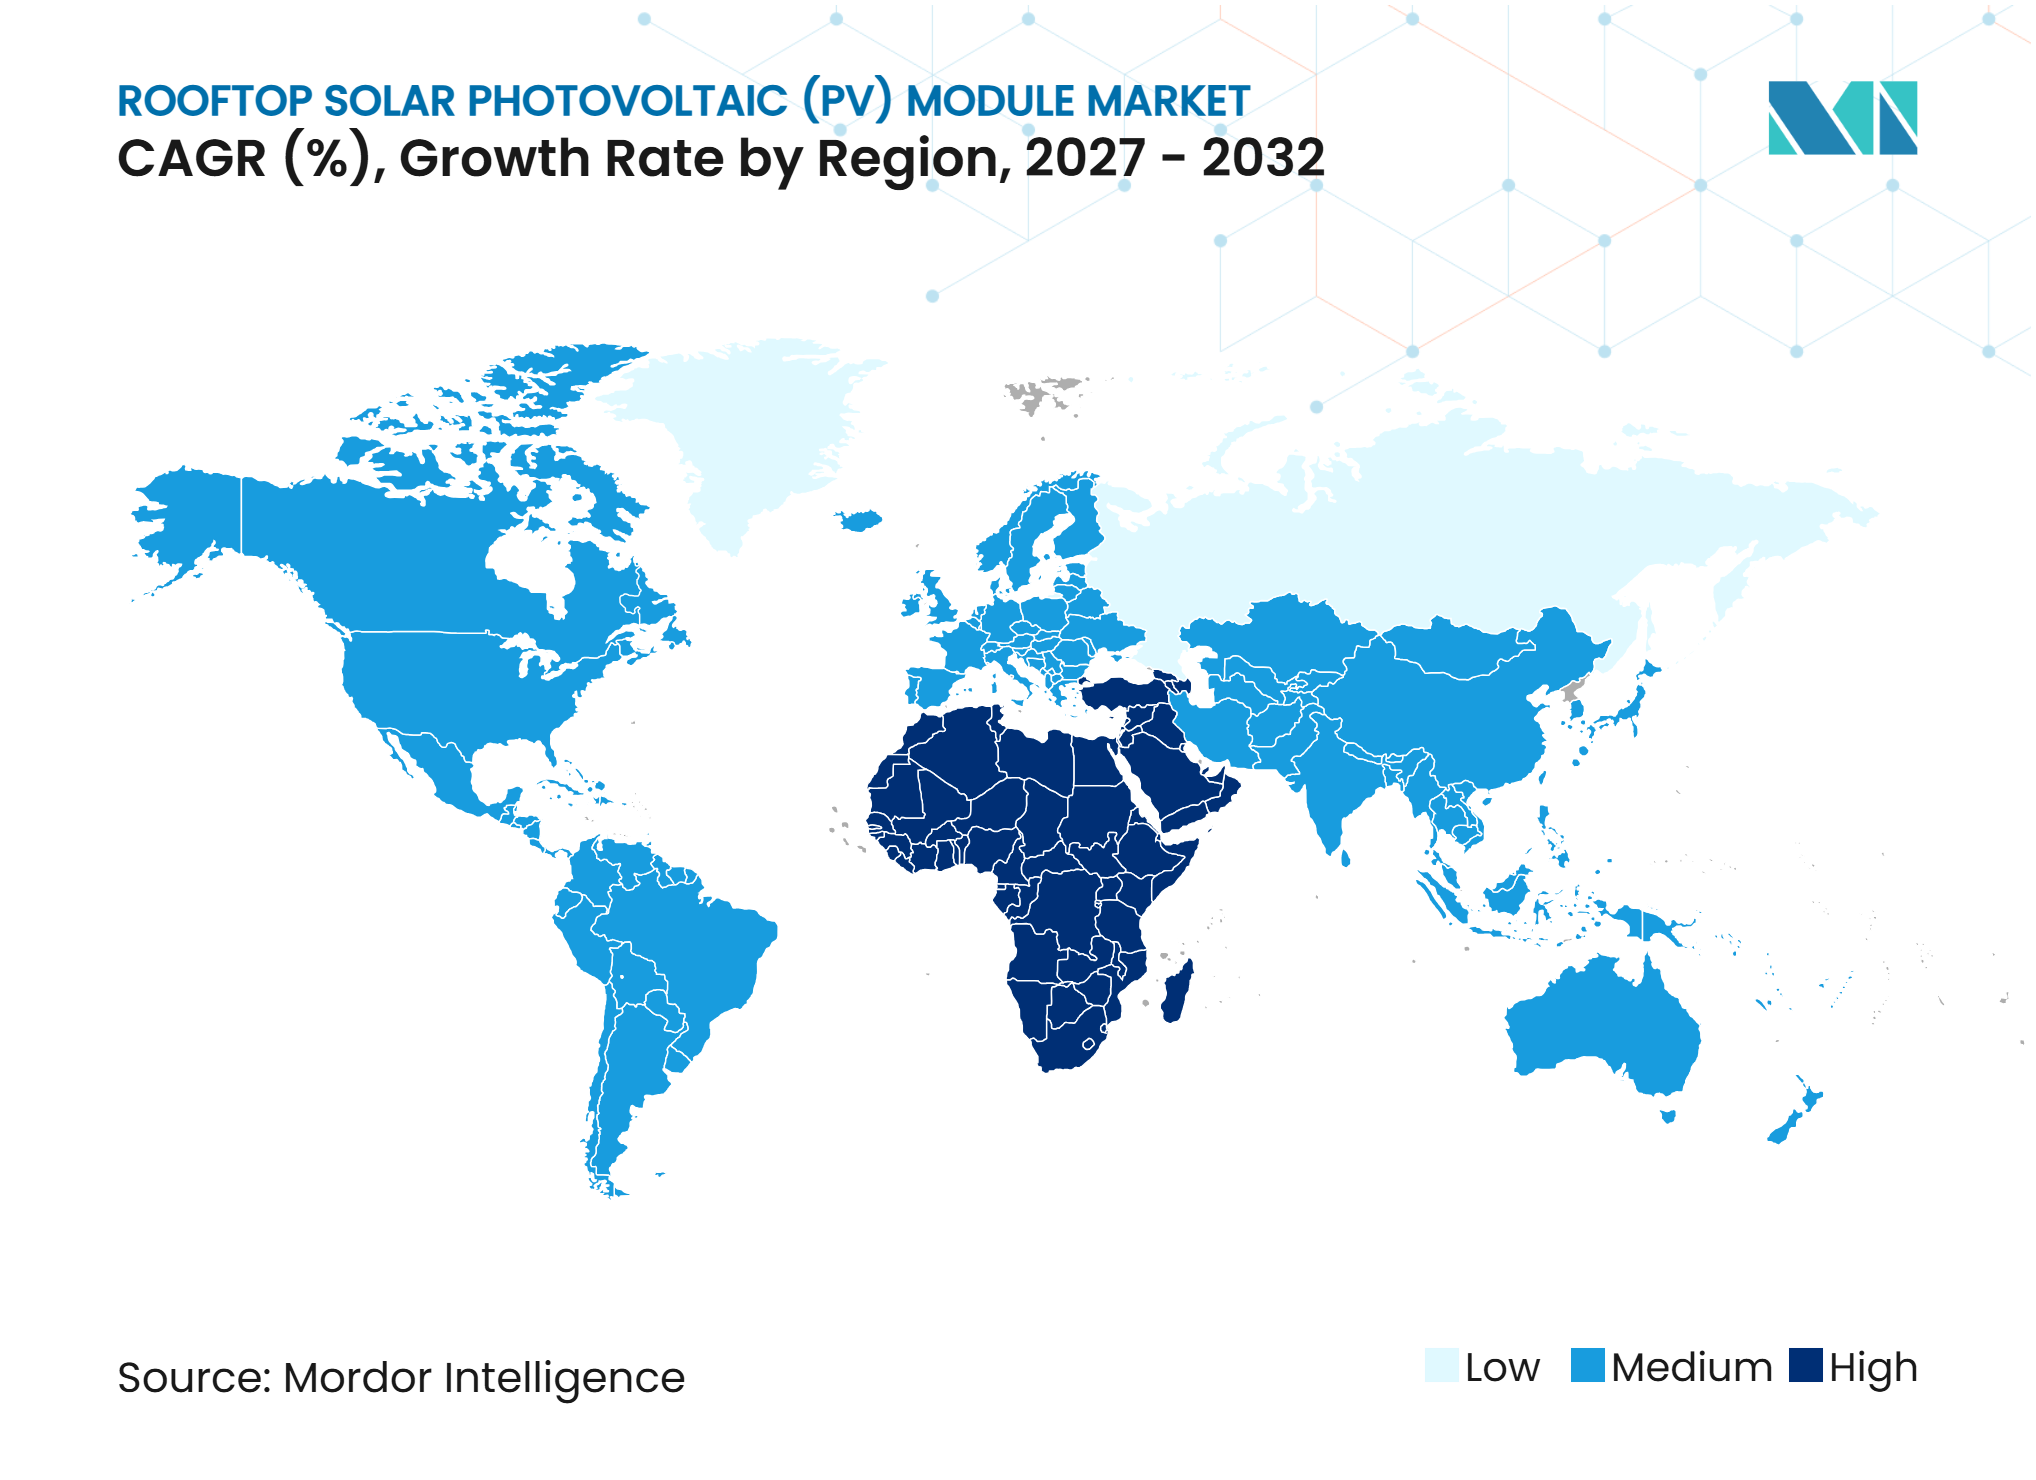
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aufdach-Solarmodule (Photovoltaik) von Mordor Intelligence
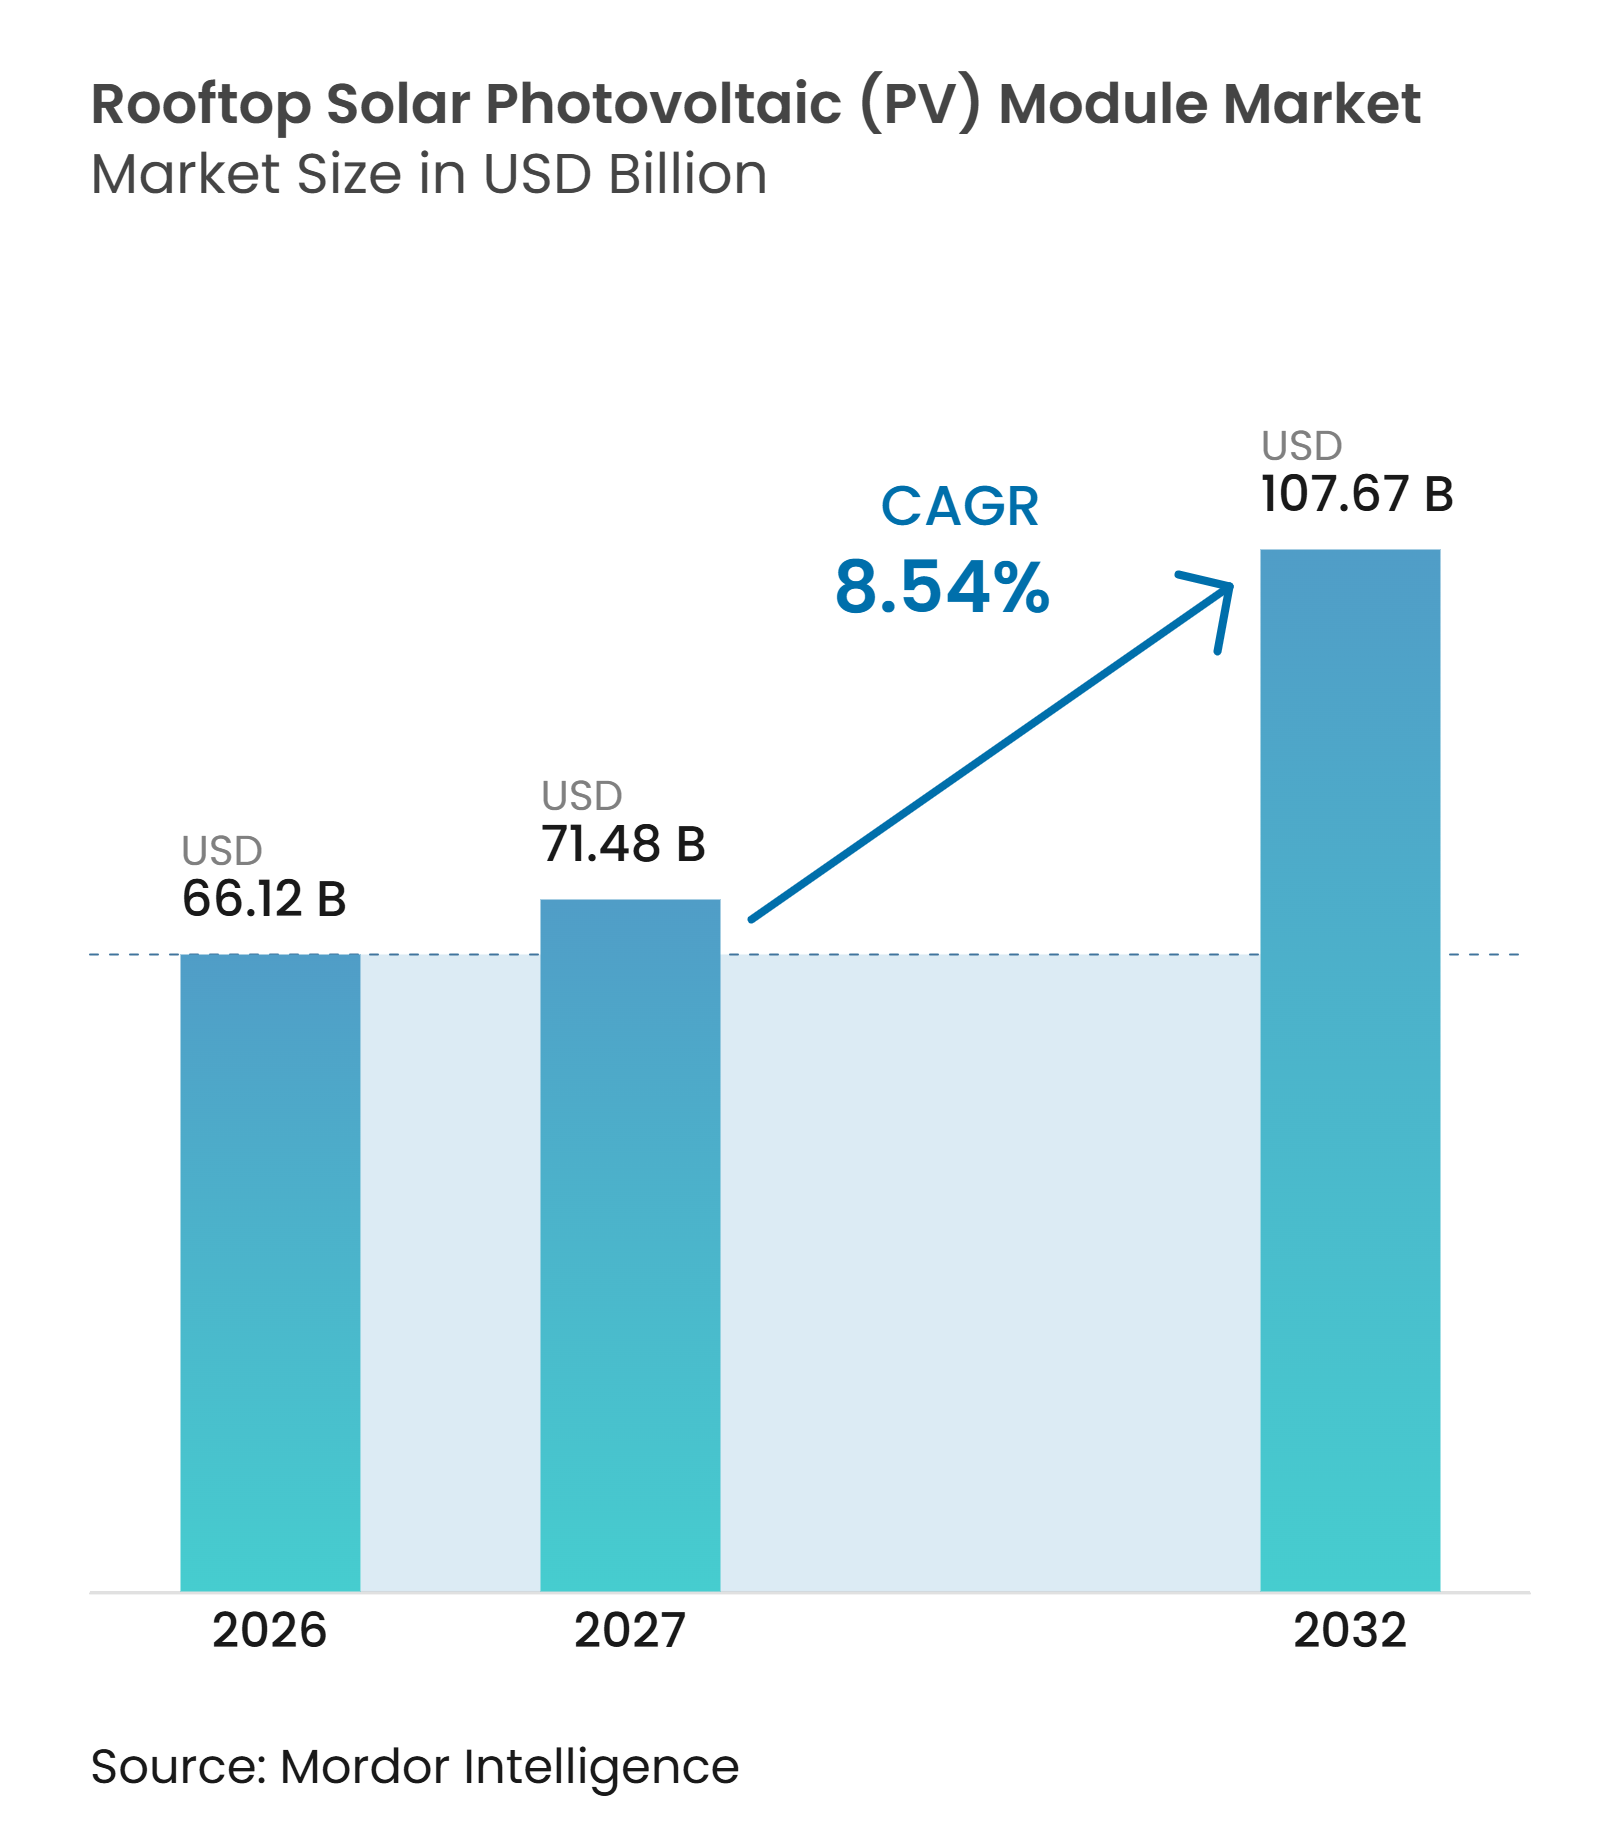
Die Marktgröße für Aufdach-Solarmodule (Photovoltaik) wird voraussichtlich von 66,12 Milliarden USD im Jahr 2026 auf 71,48 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 107,67 Milliarden USD bei einem CAGR von 8,54 % über den Zeitraum 2027–2032 erreichen. Sinkende Modulpreise haben die Amortisationszeiten von Projekten verkürzt und Aufdachsysteme für gewerbliche und industrielle Käufer attraktiver gemacht, die bisher auf finanzielle Anreize angewiesen waren, insbesondere dort, wo der Tagesbedarf hoch ist und Dachflächen ohne größere bauliche Veränderungen genutzt werden können. Bauvorschriften in Europa und Regelungen für dezentrale Photovoltaik in China machen Solarenergie zu einem Bestandteil der Gebäudekonformität an wichtigen Standorten, was Entwicklern eine bessere Nachfragesichtbarkeit verschafft und eine frühzeitigere Berücksichtigung von Solarenergie bei Entwurfs-, Genehmigungs- und Investitionsentscheidungen fördert. Steigende Stromkosten veranlassen Käufer zunehmend zur Eigenstromerzeugung und zu speichergestützten Systemen, die die Spitzenlastexposition reduzieren, die Versorgungskontinuität verbessern und die finanziellen Auswirkungen sich ändernder Einzelhandelstarife oder geringerer Einspeisevergütungen begrenzen können. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) wird zunehmend durch den Netzzugang, die Gerätequalität, die Möglichkeit zur Eigennutzung statt Einspeisung, den Zustand bestehender Gebäudedächer sowie die Verfügbarkeit von Installateuren mit technischen und Compliance-Fähigkeiten geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Modultyp hielt Tunneloxid-Passivierter Kontakt (TOPCon) im Jahr 2026 einen Marktanteil von 41,6 % am globalen Markt für Aufdach-Solarmodule (Photovoltaik), während Heterojunction-Technologie (HJT) bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 43,7 % der globalen Marktgröße für Aufdach-Solarmodule (Photovoltaik) auf Wohngebäudeinstallationen, während Industrieinstallationen bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen werden.
- Nach Netzanbindung hielten netzgekoppelte Systeme im Jahr 2026 einen Anteil von 87,1 %, während netzunabhängige Systeme bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2026 ein Anteil von 35,3 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Modulpreise und kürzere Amortisationszeiten | +2.3% | Global, mit hoher Sensitivität in Europa, Indien und aufstrebenden Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Aufdachpflichten, Anreize und Eigenverbrauchsregelungen | +1.8% | Europäische Union, China, Indien und Japan | Mittelfristig (2–4 Jahre) |
| Steigende gewerbliche Stromkosten und Nachfrage nach Energieresilienz | +1.5% | Nordamerika, Europa, Südostasien und Australien | Kurzfristig (≤ 2 Jahre) |
| N-Typ-Effizienzgewinne auf flächenbeschränkten Dächern | +1.2% | Asien-Pazifik, Europa sowie gewerbliche und industrielle Dächer in Nordamerika | Mittelfristig (2–4 Jahre) |
| Speicher, intelligente Wechselrichter und Integration virtueller Kraftwerke | +0.9% | Australien, Deutschland, die Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Dachflächen ohne neue Landumwandlung | +0.6% | Städtische und flächenbeschränkte Märkte, darunter Japan, die Niederlande und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Modulpreise und kürzere Amortisationszeiten
Niedrigere Preise für kristalline Siliziummodule verbessern die Wirtschaftlichkeit des globalen Marktes für Aufdach-Solarmodule (Photovoltaik), insbesondere für Kunden mit konstantem Tagesstromverbrauch. Gewerbliche Systeme, die 2022 noch 8–10 Jahre zur Kostendeckung benötigten, können in Deutschland nun innerhalb von 4–6 Jahren und in Indien innerhalb von 5 Jahren amortisiert werden. Niedrigere Hardwarekosten verlagern mehr Projektwert in Richtung Installation, Überwachung, Energiemanagementdienstleistungen und die für die Anpassung von Systemen an einzelne Dächer erforderliche Planung. Dies begünstigt Installateure, die die Systemleistung verwalten, zuverlässigen Kundendienst bieten und Solaranlagen mit Funktionen virtueller Kraftwerke kombinieren können. Chinas Effizienzstandards 2025 legen Klasse-1-Schwellenwerte bei 23,6 % für TOPCon-Module und 23,9 % für Heterojunction-Technologie (HJT)-Module fest, was leistungsstärkere Geräte über alle Preissegmente hinweg unterstützt.[1] Die Nutzung vorhandener Dachflächen vermeidet zudem Landumwandlungen, reduziert den Bedarf an Standortakquisition und stärkt die Argumentation für Aufdachprojekte in dicht besiedelten Städten.
Aufdachpflichten, Anreize und Eigenverbrauchsregelungen
Politische Unterstützung verändert die Nachfrageentwicklung im globalen Markt für Aufdach-Solarmodule (Photovoltaik) und gibt Immobilieneigentümern klarere Gründe, Solarenergie in geplante Bauvorhaben einzubeziehen. Die überarbeitete Europäische Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Solarinstallationen auf neuen öffentlichen und gewerblichen Gebäuden über 250 m² bis zum 31. Dezember 2026 vor, vorbehaltlich der Bedingungen der Richtlinie.[2] Chinas dezentrale Photovoltaik-Regelungen von 2025 schreiben vor, dass allgemeine Gewerbeprojekte mindestens 20 % der jährlichen Erzeugung selbst verbrauchen müssen, was die Entwicklung auf Standorte mit entsprechendem Strombedarf lenkt. Indiens PM-Surya-Ghar-Programm hat die Reichweite von Aufdach-Solaranlagen im Wohnbereich durch finanzielle Unterstützung und Installationshilfe ausgeweitet.[3] Japan verlagert seine Unterstützung auf Aufdachsysteme, da es die Einspeisevergütung (FIT) und die Einspeiseprämie (FIP) für neue bodengebundene gewerbliche Solaranlagen ab dem Haushaltsjahr 2027 einstellt.[4] Zusammen bieten diese politischen Änderungen eine dauerhaftere Installationsbasis als kurzfristige Einspeiseanreize allein und begünstigen Projekte, die auf den lokalen Stromverbrauch ausgerichtet sind.
Steigende gewerbliche Stromkosten und Nachfrage nach Energieresilienz
Steigende Stromkosten haben Aufdach-Solaranlagen für gewerbliche Nutzer im globalen Markt für Aufdach-Solarmodule (Photovoltaik) zu einer Resilienzmaßnahme und einem Kostenkontrollinstrument gemacht. Die Vereinigten Staaten haben bis Oktober 2025 weiterhin dezentrale Energiepolitiken auf Staatsebene eingeführt, während die Bundesunterstützung zurückging. Gewerbliche Käufer legen zunehmend Wert auf reduzierte Spitzenlastgebühren, stärkere Energiesicherheit und Backup-Kapazität bei Einbeziehung von Speichern, anstatt Solarenergie nur als einfache Amortisationsentscheidung zu betrachten. Dies erhöht die Nachfrage nach größeren Aufdachsystemen mit Überwachungs- und Steuerungsfunktionen sowie Systemdesigns, die auf standortspezifische Lastmuster reagieren können. Industriestandorte benötigen häufig leistungsstärkere Module, längere Garantien und Speicher von Anfang an, was die Nachfrage nach fortschrittlicheren Produkten unterstützt. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) profitiert auch, wenn Unternehmen Strom direkt nutzen, Beschaffungsrisiken managen und ihre Exposition gegenüber sich ändernden Einzelhandelstarifen reduzieren können.
N-Typ-Effizienzgewinne auf flächenbeschränkten Dächern
N-Typ-Technologie gewinnt zunehmend an Bedeutung, wo Dachfläche oder Traglastreserven die Systemgröße begrenzen. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) profitiert, wenn hocheffiziente Module Kapazität hinzufügen, ohne eine größere Dachfläche, zusätzliches Land oder größere bauliche Modifikationen zu erfordern. LONGi meldete 2025 einen Serienproduktions-Wirkungsgrad von 24,8 % und eine Spitzenleistung von 670 W für seine Hybrid Passivated Back Contact (HPBC) 2.0-Module. AIKO meldete 26 % Serienproduktions-Wirkungsgrad für seine ABC-Technologie und 14,71 GW ABC-Modulverkäufe im Jahr 2025. Australien verlangte ab April 2025 die Einhaltung von IEC 61215:2021 für Module, die Zertifikate für Kleinanlagen anstreben. Speicher, intelligente Wechselrichter und Verbindungen zu virtuellen Kraftwerken können den Wert jedes auf flächenbeschränkten Dächern erzeugten Kilowatts weiter steigern und Eigentümer unterstützen, die mit niedrigeren Einspeisevergütungen konfrontiert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlusswartelisten und Kapazitätsgrenzen des Verteilnetzes | -1.5% | Vereinigte Staaten, China und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Geringere Einspeisevergütung im Rahmen der Nettoverrechnung | -0.8% | Vereinigte Staaten, China und Japan | Mittelfristig (2–4 Jahre) |
| Volatilität bei Zöllen, Ursprungsnachverfolgbarkeit und Anforderungen an inländische Inhalte | -0.7% | Nordamerika, Indien und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Schwache Dachkonstruktionen und Einschränkungen bei der Nachrüstplanung | -0.5% | Wohngebäudemärkte in Süd- und Südostasien, Südamerika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlusswartelisten und Kapazitätsgrenzen des Verteilnetzes
Die Netzaufnahmekapazität ist eine zentrale Einschränkung für den globalen Markt für Aufdach-Solarmodule (Photovoltaik) an reifen Standorten, insbesondere dort, wo die dezentrale Stromerzeugung schneller gewachsen ist als die Netzinvestitionen. Das US-Energieministerium strebt an, die mittlere Netzanschlusszeit für Systeme von 50 kW bis 5 MW bis 2030 auf weniger als 75 Tage zu reduzieren. Bestehende Prozesse können in überlasteten Versorgungsgebieten 12–18 Monate dauern. Chinas Regelungen von 2025 verpflichten Provinzen, Aufnahmekapazitäten offenzulegen und Entwicklungswartelisten zu verwalten, wobei Engpässe in Regionen wie Shandong, Zhejiang und Henan anerkannt werden. Verteilnetze wurden hauptsächlich für den einseitigen Stromfluss gebaut, sodass Aufrüstungen für bidirektionale Leistung neue Investitionen, digitale Steuerungen und klare Kostendeckung erfordern. Speichergestützte Eigenverbrauchssysteme können Einspeisungen und lokale Netzüberlastungen reduzieren, können jedoch die Netzmodernisierung nicht vollständig ersetzen.
Geringere Einspeisevergütung im Rahmen der Nettoverrechnung
Geringere Einspeisevergütungen können die Renditen für Eigentümer schwächen, die Solarstrom nicht zum Zeitpunkt seiner Erzeugung nutzen können. Kaliforniens Nettoenergieabrechnungsrahmen (NEM) 3.0 reduzierte die Einspeisegutschriften für Wohngebäude um 75 %, während Nevada, Virginia und West Virginia Ende 2025 Nachfolgetarife für die Nettomessung prüften. Japan verlagerte die Wohngebäudeunterstützung ebenfalls von langfristigen Einspeisevergütungspreisen auf ein Modell zur Unterstützung der Anfangsinvestition. Zoll- und Ursprungsnachverfolgbarkeitsregeln erhöhen den Compliance-Aufwand für kleinere Installateure, insbesondere in Nordamerika und Indien, während Anforderungen an inländische Inhalte die Geräteauswahl beeinflussen können. Schwache Dachkonstruktionen können in älteren Gebäuden auch kostspielige Planungsaufrüstungen erfordern und anderweitig geeignete Projekte einschränken. Diese Belastungen begünstigen Batterien, AC-gekoppelte Wechselrichter und Energiemanagementsysteme, die Eigentümern helfen, mehr Strom vor Ort zu nutzen und die Abhängigkeit von Einspeiseerlösen zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modultyp:
TOPCon führt, Heterojunction-Technologie (HJT) definiert den Wert neuTOPCon hielt 2026 einen Anteil von 41,6 %. Seine Position spiegelt eine rasche Verlagerung von der Passivierter Emitter und Rückseiten-Solarzelle (PERC)-Technologie seit 2022 sowie eine Balance aus Effizienz, Kosten und Fertigungsanforderungen wider. Heterojunction-Technologie (HJT) wird bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen. Ihr niedrigerer Temperaturkoeffizient von -0,24 % pro Grad Celsius im Vergleich zu -0,35 % bei Tunneloxid-Passiviertem Kontakt (TOPCon)-Modulen kann den Energieertrag auf heißen Dächern verbessern. PERC behält eine große installierte Basis in kostenempfindlichen Märkten, aber Hersteller verlagern neue Kapazitäten in Richtung N-Typ-Produktion.
Das Photovoltaik-Energiesystemprogramm der Internationalen Energieagentur identifizierte UV-induzierte Degradation in TOPCon-Modulen im Jahr 2025 als aufkommendes Zuverlässigkeitsproblem. Dieser Befund könnte Lieferanten mit besserer Degradationsleistung begünstigen, da Käufer dem langfristigen Ertrag mehr Gewicht beimessen. Bifaziale Designs gewinnen auf Gewerbedächern mit reflektierenden Membranen an Bedeutung, da sie Albedo-Gewinne nutzen können. Rückkontaktprodukte gewinnen auch bei optisch anspruchsvollen Wohnprojekten in Europa und Japan an Bedeutung. Chinas Klasse-1-Effizienzschwellenwerte von 2025 differenzieren TOPCon-, Heterojunction-Technologie (HJT)- und Rückkontaktprodukte und beeinflussen Beschaffungsspezifikationen.
Nach Endnutzer:
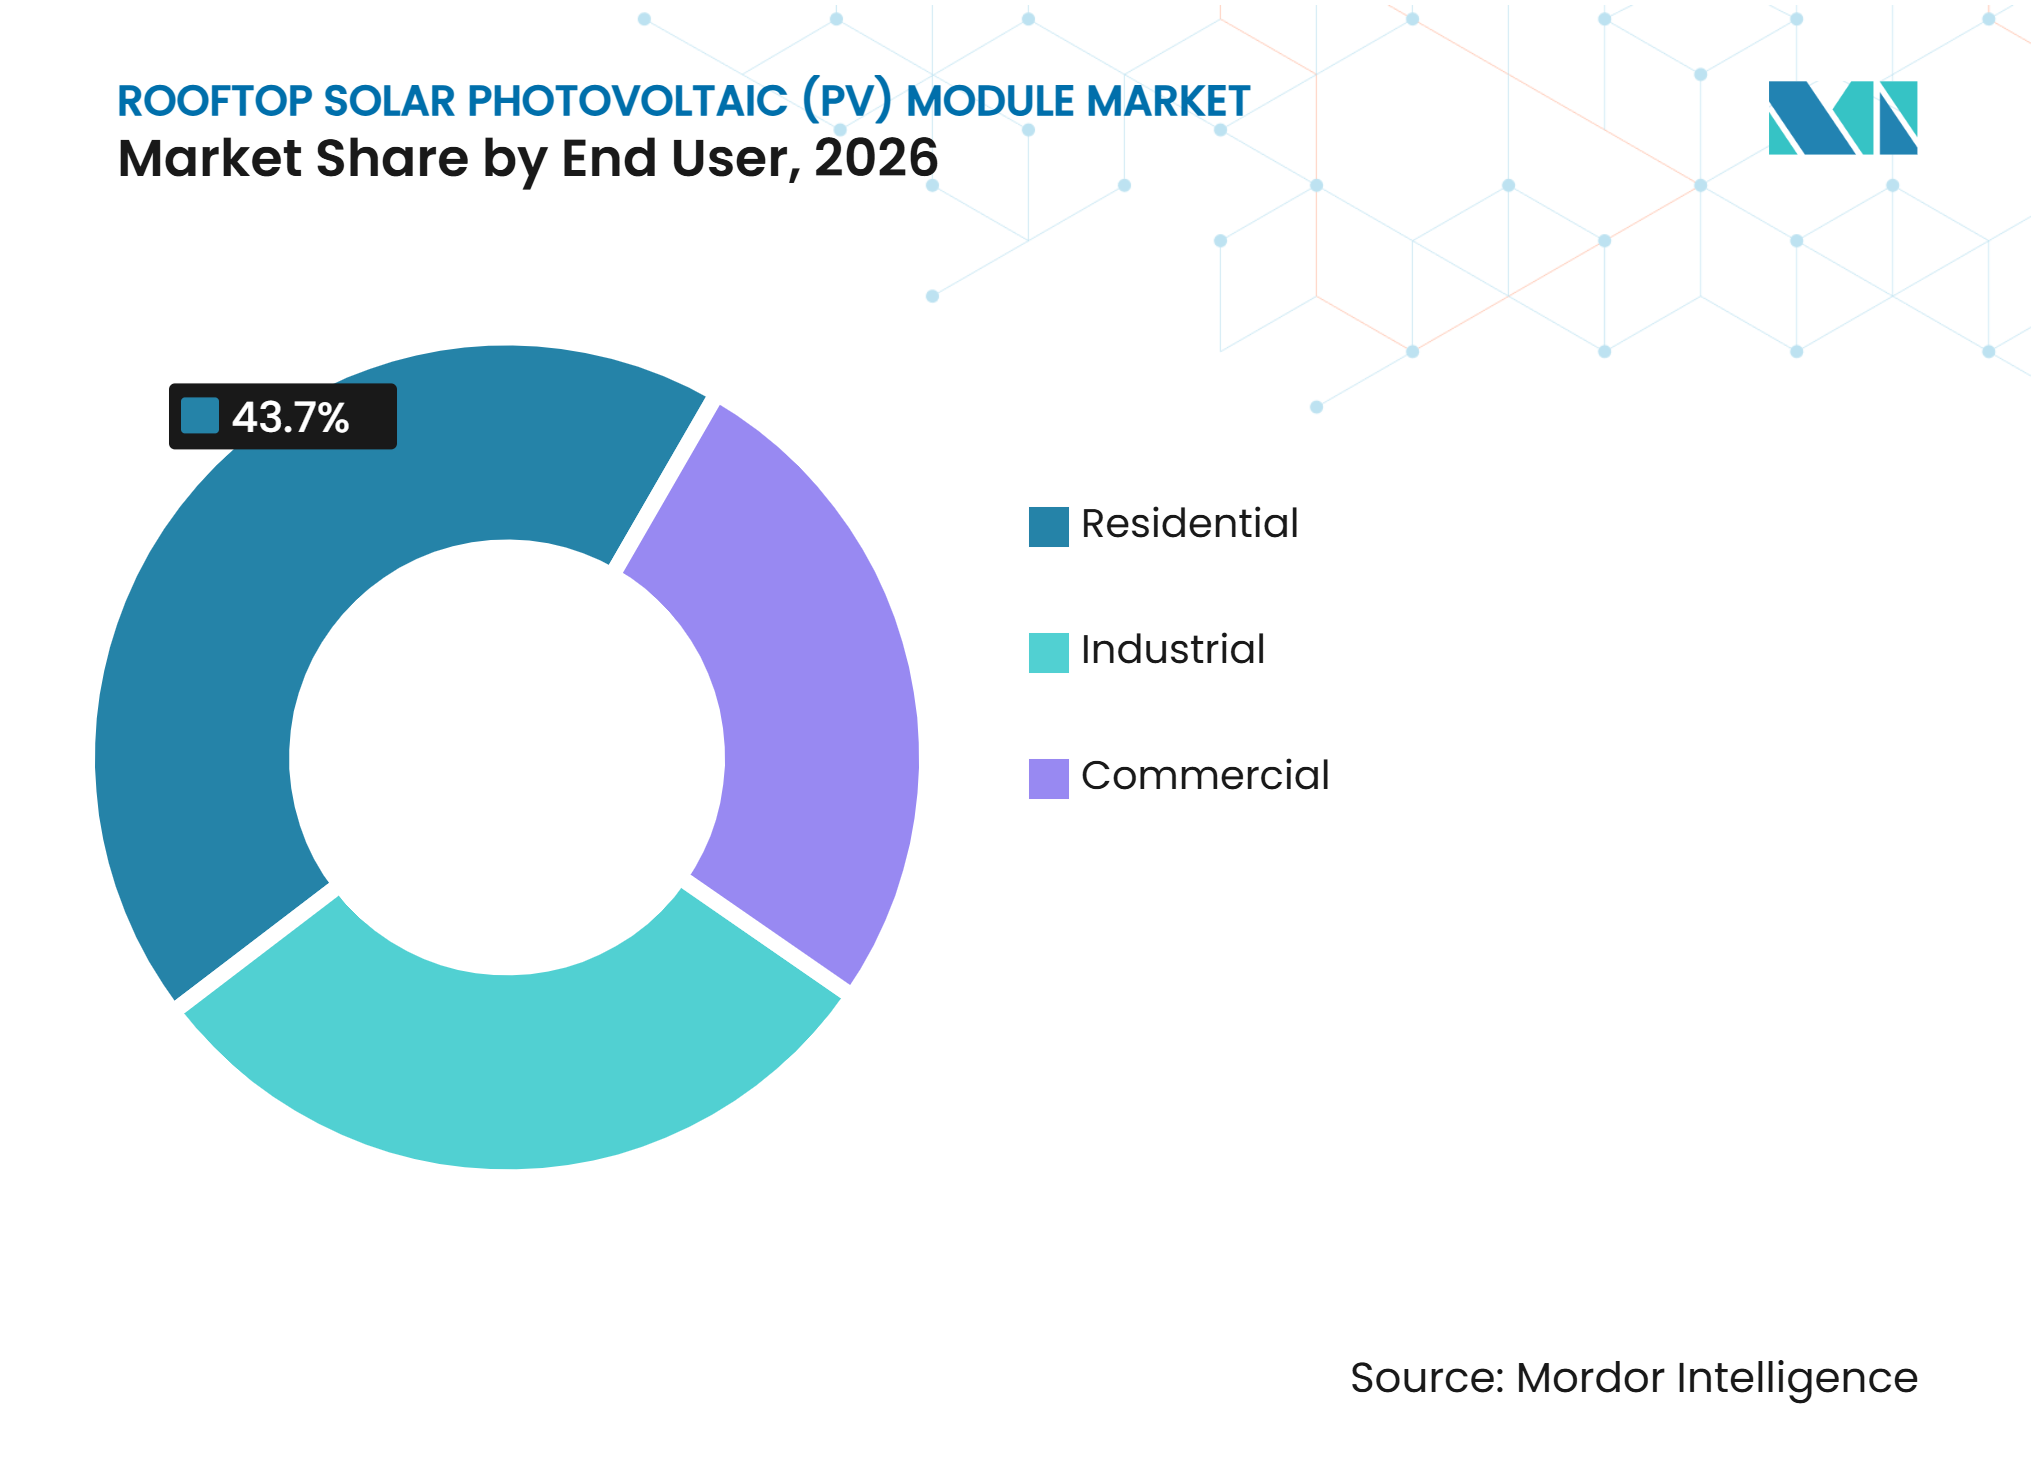
Wohngebäude sichern das Volumen, Industrie skaliert den WertWohngebäudeinstallationen entfielen 2026 auf 43,7 % der globalen Marktgröße für Aufdach-Solarmodule (Photovoltaik). Indien fügte 2025 7,1 GW Aufdach-Kapazität im Wohnbereich hinzu, ein Anstieg von 123 % gegenüber dem Vorjahr, wobei Wohngebäudenutzer 76 % der Neuinstallationen ausmachten. Industrieinstallationen werden bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen. Fabrikdächer können große Systeme zu niedrigeren marginalen Kosten für erneuerbare Energie für Hersteller unterstützen. Gewerbliche Standorte, einschließlich Einzelhandel, Gastgewerbe und Logistikimmobilien, bieten nützliche Projektgröße, können jedoch mit Finanzierungs- und mietbezogenen Einschränkungen konfrontiert sein.
Industriekäufer benötigen in der Regel leistungsstarke Module, erweiterte Leistungsgarantien und Speicherintegration. Dieses Spezifikationsprofil begünstigt Lieferanten, die sowohl TOPCon- als auch Heterojunction-Technologie (HJT)-Produkte anbieten. Guangdong verlangte bis 2025 eine 50-prozentige Solarabdeckung für neu gebaute Fabrikdächer und eine vollständige Abdeckung bis 2030, was die Industrienachfrage stärkt. Die Wohngebäudenachfrage bleibt wichtig, da öffentliche Unterstützung die Einstiegshürde für Haushalte senkt. Die globale Branche für Aufdach-Solarmodule (Photovoltaik) umfasst daher sowohl große Industriebeschaffung als auch breite Wohngebäudeakzeptanz.


Nach Netzanbindung:
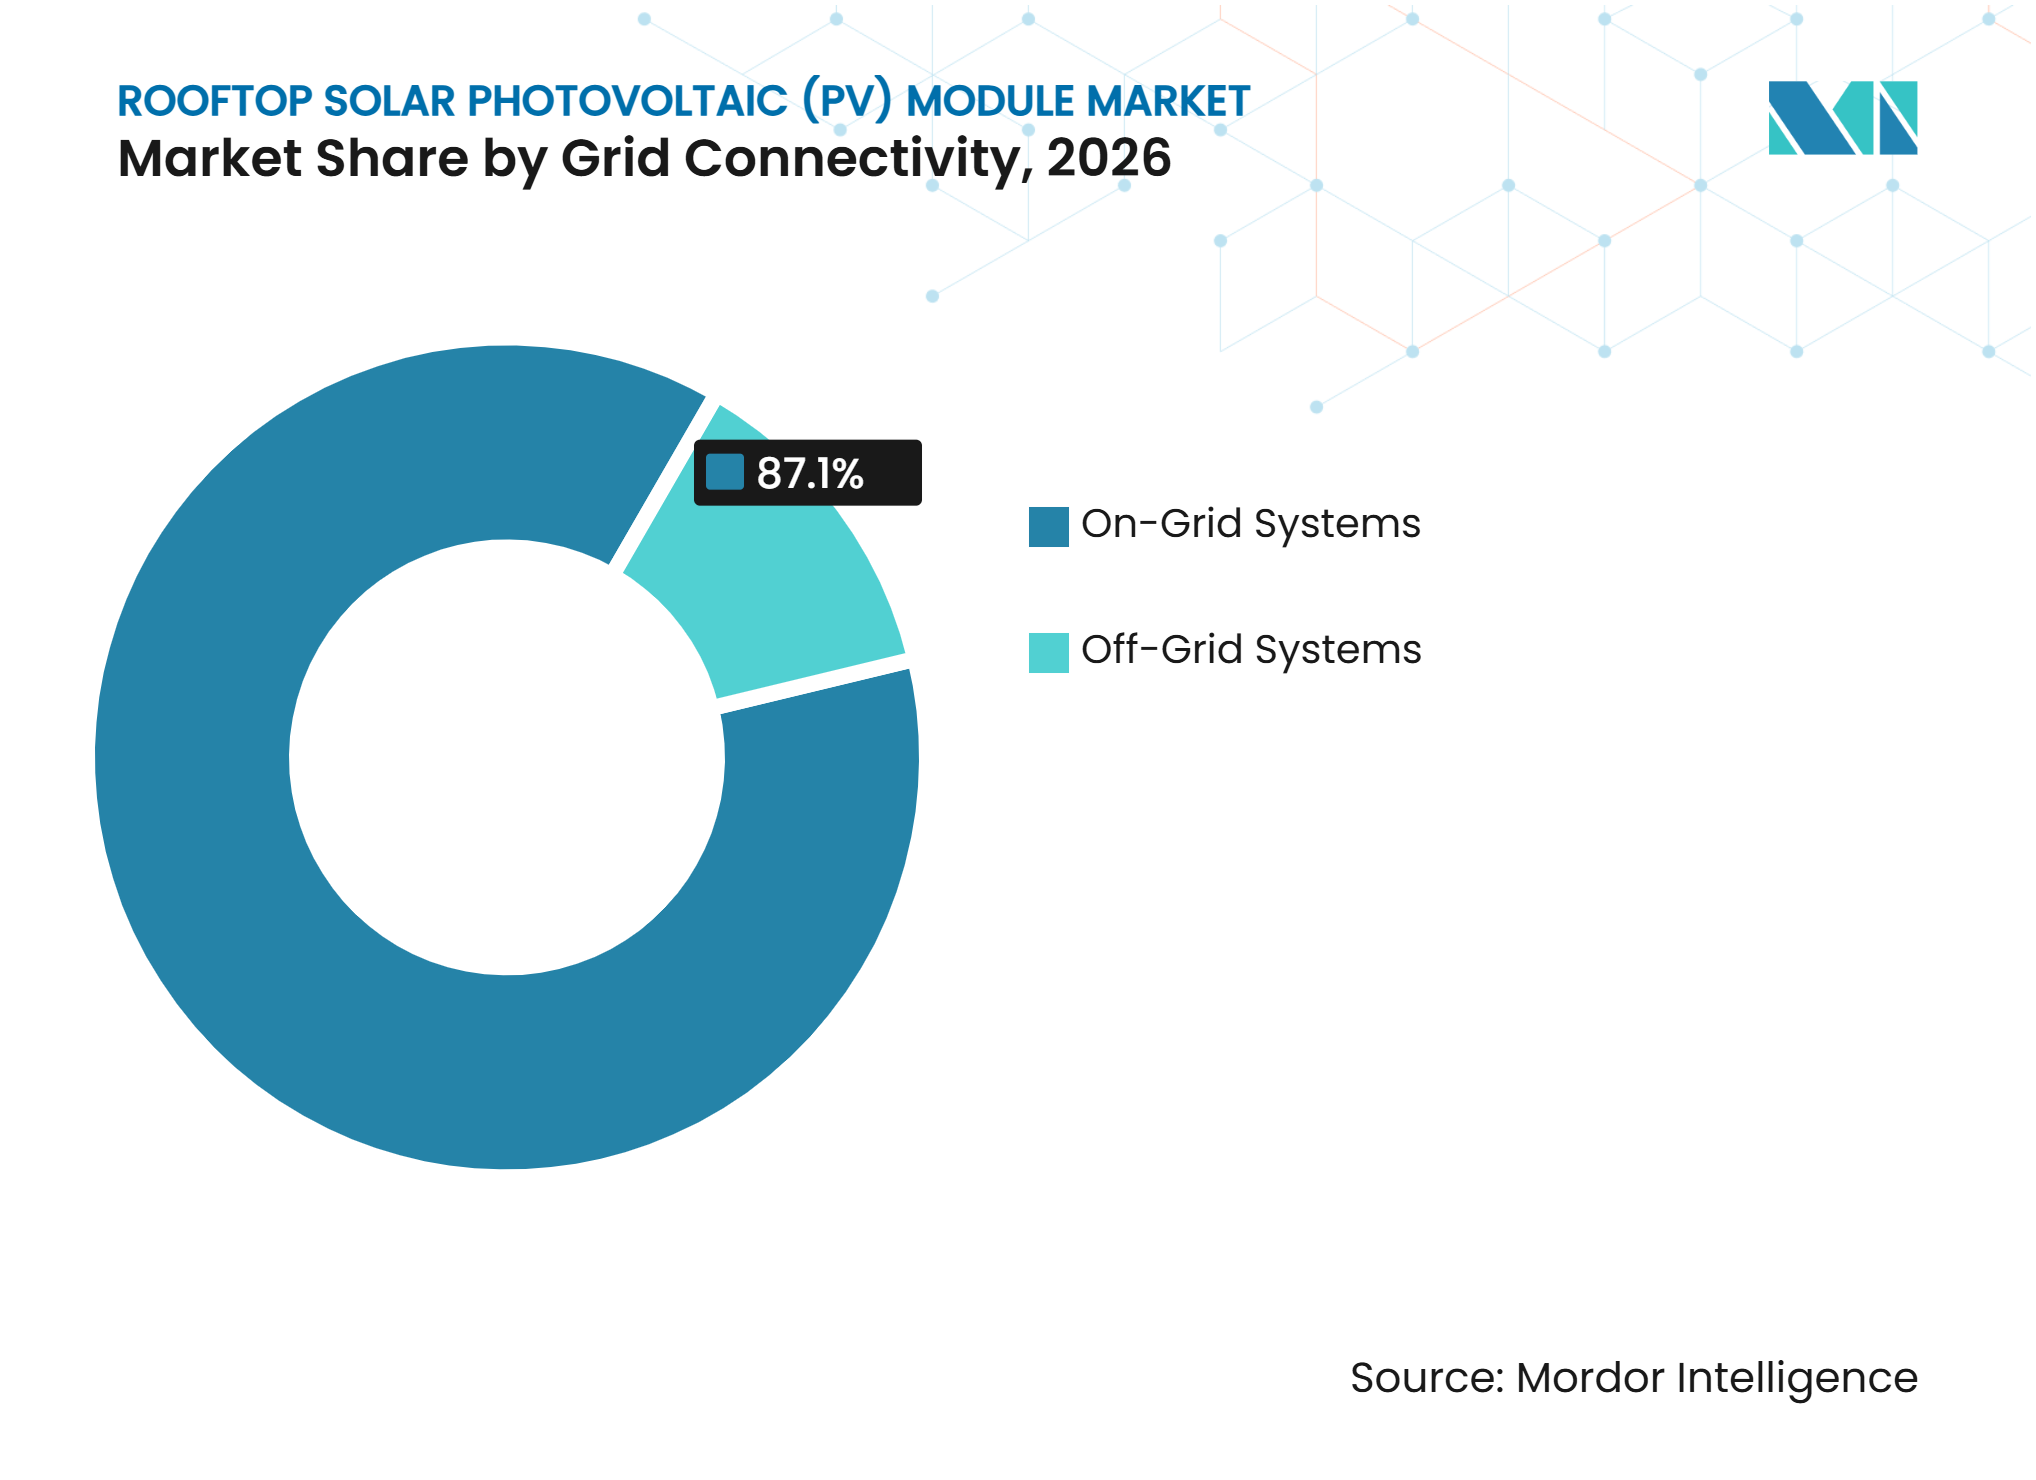
Dominanz netzgekoppelter Systeme, netzunabhängige Systeme beschleunigen sichNetzgekoppelte Systeme hielten 2026 einen Anteil von 87,1 % am globalen Markt für Aufdach-Solarmodule (Photovoltaik). Ihre historische Führungsposition resultierte aus dem Zugang zu Nettomessung, Einspeisegutschriften und der Anbindung an etablierte Stromnetze. Netzunabhängige Systeme werden bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen. Sinkende Speicherkosten und Programme zur Energieversorgung verbessern die Argumentation für netzunabhängige Systeme in Afrika und Inselwirtschaften. Indiens Programmrichtlinien umfassen einen versorgungsgeführten Aggregations- und Renewable Energy Service Company (RESCO)-Ansatz für ländliche und wirtschaftlich schwächere Haushalte, einschließlich Standorte mit unzuverlässigen Verteilnetzverbindungen.
Die Einspeisevergütung sinkt in den Vereinigten Staaten, Japan und Teilen Europas. Dies verändert netzgekoppelte Installationen von einspeisungsorientierten Projekten zu Hocheigenverbrauchssystemen. Systeme mit hohem Batterieverhältnis und geringer Netzeinspeisung können ähnlich wie Mikronetze betrieben werden, auch wenn sie angeschlossen bleiben. Dies verringert den praktischen Unterschied zwischen netzgekoppelten und netzunabhängigen Designs. Wechselrichter- und Energiemanagementanbieter können dadurch gemeinsame Hardware- und Softwareplattformen für beide Installationstypen nutzen.

Geografische Analyse
Asien-Pazifik: Das Gravitationszentrum des Marktes
Asien-Pazifik hielt 2026 einen Anteil von 35,3 % an der globalen Marktgröße für Aufdach-Solarmodule (Photovoltaik). China verfügte Ende 2024 über eine kumulierte dezentrale Photovoltaik-Kapazität von 370 GW, wobei Aufdach-Solaranlagen den Großteil dieser Basis ausmachten. Indien fügte 2025 eine Rekordzahl von 7,1 GW Aufdachkapazität hinzu, während das PM-Surya-Ghar-Programm bis Dezember 2025 2,614 Millionen Haushalten zentrale finanzielle Unterstützung gewährt hatte. Japans Strategischer Energieplan 2025 priorisiert Aufdach-Photovoltaik und strebt bis 2030 eine Solarinstallation auf 50 % der installierbaren öffentlichen Gebäude an. Australiens Anforderung zur Einhaltung der Internationalen Elektrotechnischen Kommission (IEC) 61215:2021 schafft einen höheren Produktqualifikationsstandard für Lieferanten.
Naher Osten und Afrika: Am schnellsten wachsende, unterschätzte Chance
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Energiestrategien der Golfstaaten und der Bedarf von Menschen ohne zuverlässigen Netzzugang unterstützen gewerbliche, industrielle und netzunabhängige Installationen. In Nigeria, Kenia und Ghana können Aufdachsysteme als primäre Stromquelle für Gewerbebetriebe dienen, was Hitze- und Feuchtigkeitsleistung zu wichtigen Kaufkriterien macht. JinkoSolar meldete sein Gemeinschaftsunternehmen in Saudi-Arabien mit der Renewable Energy Localization Company und Vision Industries, was auf einen wachsenden Fokus auf lokale Fertigung hindeutet.
Regionale Trends jenseits der Schlagzeilen
Nordamerika sieht sich mit langen Netzanschlusswartelisten und sich ändernden Nettoverrechnungsregelungen konfrontiert, aber das Energieministerium finanziert Wartelistenmanagement-Arbeiten durch sein i2X-Programm. Europas Gebäudekonformitätszyklus gestaltet Genehmigungs- und Planungsanforderungen in Deutschland, Frankreich, Italien, Spanien und den Niederlanden neu. In Südamerika bieten Brasiliens Regelungen zur dezentralen Stromerzeugung unter der Nationalen Agentur für elektrische Energie (ANEEL) eine politische Grundlage für die weitere Wohn- und Gewerbentwicklung. Kolumbien und Argentinien bauen gewerbliche Solaraktivitäten auf, während Indonesien und andere Märkte mit niedrigerer Ausgangsbasis von wachsendem Zugang zu Projektfinanzierung und lokalen Installateurskapazitäten profitieren. In diesen gemischten Regionen entwickelt sich das Systemdesign in Richtung Eigenverbrauch, Speicherbereitschaft und klarerer Einhaltung lokaler Netzvorschriften.
Wettbewerbslandschaft
Marktkonzentration
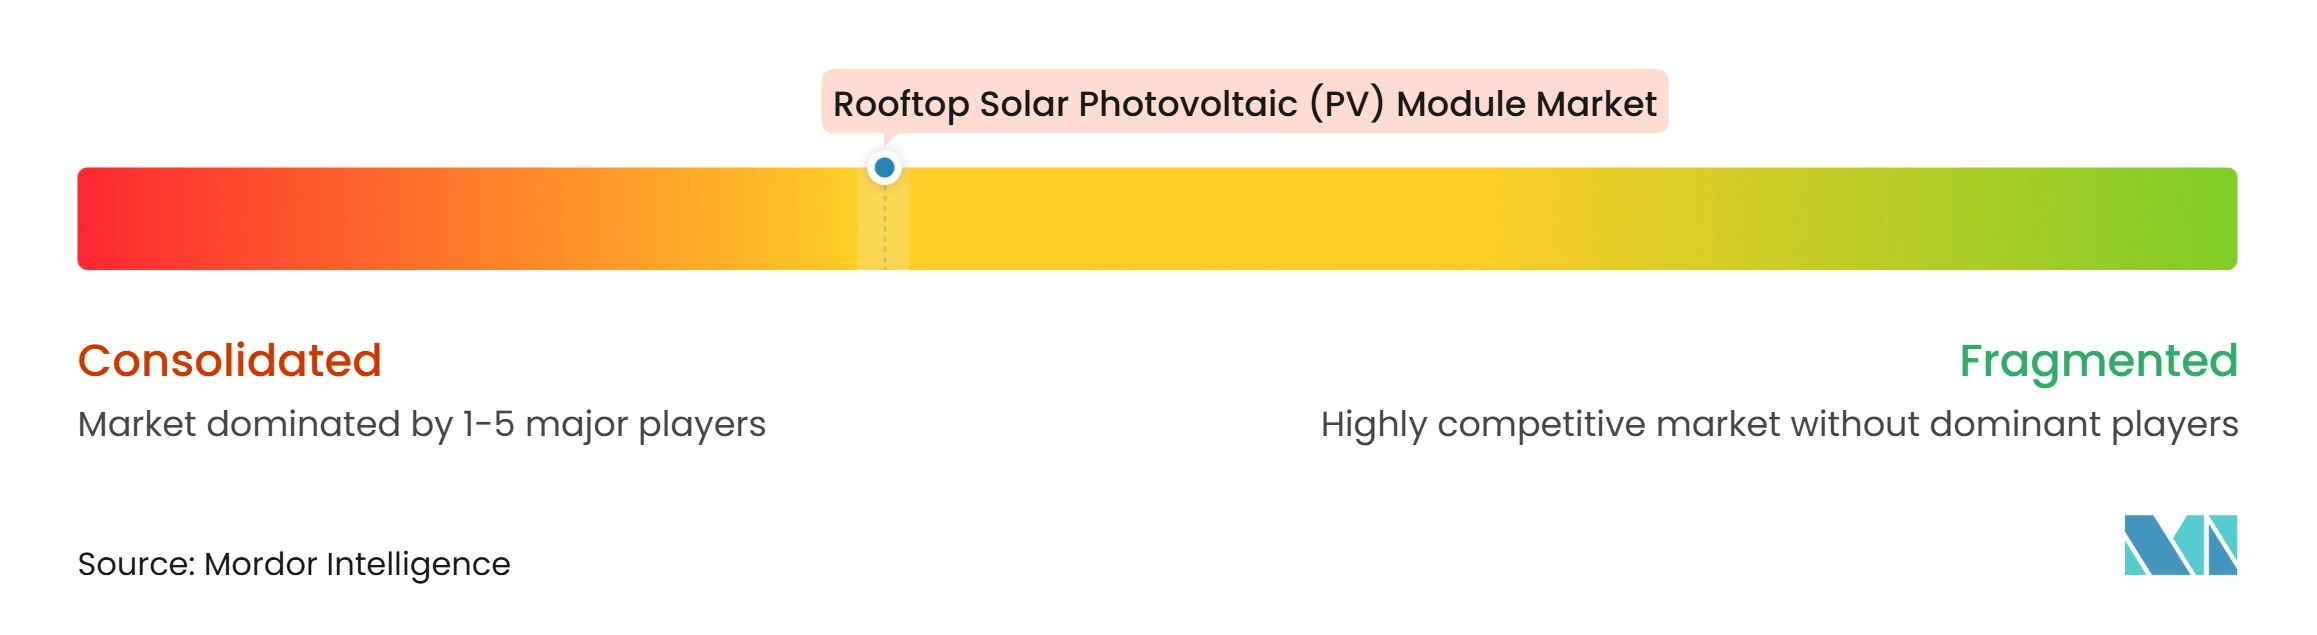
Der globale Markt für Aufdach-Solarmodule (Photovoltaik) ist mäßig konzentriert. JinkoSolar lieferte 2025 86 GW Module aus, LONGi lieferte 86,58 GW und Tongwei verkaufte 43,25 GW. Große Liefermengen haben Verluste nicht verhindert, da der Preiswettbewerb weiterhin intensiv ist und das Produktionswachstum die kurzfristige Nachfrage in einigen Kanälen übertroffen hat. Lieferanten reagieren mit Investitionen in TOPCon-, HJT- und Rückkontakttechnologien, während sie Skalierung und Kundenbeziehungen aufrechterhalten. Dies macht Technologieleistung, Lieferkettenkonformität und nachgewiesene langfristige Produktleistung zu wichtigeren Wettbewerbsinstrumenten als das Volumen allein.
AIKO meldete, dass All Back Contact (ABC)-Module 68 % seines Umsatzes 2025 ausmachten und zu einem Exportpreisaufschlag von 10–50 % gegenüber Standard-TOPCon-Produkten verkauft wurden. Hanwha Q CELLS nutzte seinen Solar Hub in Cartersville, Georgia, um eine nordamerikanische Lieferkette von Ingots bis zu Modulen aufzubauen, eine Position, die Anforderungen an inländische Inhalte unterstützt. LONGi sicherte sich 2025 die Stimmrechtskontrolle bei PotisEdge und erweiterte damit seine Position in den Energiespeicherbereich. Diese Schritte zeigen, dass Hersteller von Modulverkäufen zu umfassenderen Solar- und Speicherlösungen expandieren, insbesondere dort, wo Kunden einen einzigen Anbieter für Geräte, Steuerungen und langfristige Leistungsunterstützung wünschen.
Der globale Markt für Aufdach-Solarmodule (Photovoltaik) bietet auch Raum für anwendungsspezifisches Design. Leichtgewichtige Produkte können alternde Industriedächer adressieren, während brandschutzgeprüfte und gebäudeintegrierte Produkte Gewerbebetriebe und Fassaden bedienen können, wo Standardmodule den Gebäudeanforderungen nicht gerecht werden. DMEGC Solar hob ein 7,5 kg pro Quadratmeter leichtes Modul für spezialisierte Aufdachanwendungen hervor. Indische Hersteller, darunter Adani Solar, Waaree Energies, Premier Energies und Vikram Solar, nutzen Inhaltsanforderungen für inländische Produkte und lokale Kapazitätserweiterungen, um ihre Positionen in einem großen und politisch unterstützten Heimatmarkt zu stärken. Die Wettbewerbsstruktur trennt sich in eine volumensorientierte Ebene und eine differenzierte Premiumebene, während lokale Lieferketten in einigen Märkten geschützte Positionen schaffen.
Branchenführer im Markt für Aufdach-Solarmodule (Photovoltaik)
-
LONGi Green Energy Technology Co., Ltd.
-
JinkoSolar Holding Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Trina Solar Co., Ltd.
-
Tongwei Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aufdach-Solarmodule (Photovoltaik) Unternehmen in diesem Bericht
- Adani Solar
- AIKO Solar
- Canadian Solar Inc.
- Chint New Energy Technology Co., Ltd.
- DMEGC Solar
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Premier Energies Limited
- Risen Energy Co., Ltd.
- Suntech Power Holdings Co., Ltd.
- Talesun Solar Technologies Co., Ltd.
- Tongwei Co., Ltd.
- Trina Solar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
- Yingli Solar
Neueste Industrielle Entwicklungen in Markt für Aufdach-Solarmodule (Photovoltaik)
- April 2026: JinkoSolar bestätigte sein integriertes Produktionskapazitätsziel von 100 GW für 2026, einschließlich 14 GW aus Überseestandorten, und gab eine Modullieferprognose für das Gesamtjahr 2026 von 75–85 GW bekannt. Die Energiespeicherkapazität des Unternehmens zum Jahresende 2025 betrug 17 GWh Packkapazität und 5 GWh Zellenkapazität.
- November 2025: First Solar nahm die Produktion in seinem Fertigungswerk in Louisiana auf. Die Modulverkäufe für das Gesamtjahr 2025 erreichten 17,5 GW, der Nettoumsatz erreichte 5,2 Milliarden USD und der Auftragsbestand zum Jahresende erreichte 50,1 GW.
- Oktober 2025: Trina Solar brachte Vertex N TOPCon Ultra-Module für gewerbliche und industrielle Dächer sowie Großprojekte auf den Markt. Die kumulierten Modullieferungen überstiegen bis Ende 2025 320 GW.
- Juni 2025: Hanwha Q CELLS schloss seinen Solar Hub in Cartersville, Georgia, ab und etablierte eine Gesamtmodulproduktionskapazität von 8,4 GW in den Vereinigten Staaten. Die Anlage unterstützt die Produktion von Ingots, Wafern, Zellen und fertigen Modulen.
Berichtsumfang des globalen Marktes für Aufdach-Solarmodule (Photovoltaik)
Ein Aufdach-Solarmodul (Photovoltaik), allgemein als Solarpanel bezeichnet, ist eine Anordnung miteinander verbundener Halbleiter-Solarzellen, die auf einem Tragrahmen montiert und auf dem Dach eines Wohn-, Gewerbe- oder Industriegebäudes installiert werden, um Sonnenlicht direkt in Gleichstrom (DC) umzuwandeln.
Der Markt für Aufdach-Solarmodule (Photovoltaik) ist nach Modultyp, Endnutzer, Netzanbindung und Geografie segmentiert. Nach Modultyp ist der Markt unterteilt in Passivierter Emitter und Rückseiten-Solarzelle (PERC)-Module, Tunneloxid-Passivierter Kontakt (TOPCon)-Module, Heterojunction-Technologie (HJT)-Module, bifaziale Solar-Photovoltaik-Module, monofaziale Solar-Photovoltaik-Module und sonstige Modultypen. Nach Endnutzer ist der Markt in Wohngebäude, Gewerbe und Industrie segmentiert. Nach Netzanbindung ist der Markt in netzgekoppelte Systeme und netzunabhängige Systeme segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Aufdach-Solarmodule (Photovoltaik) in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) angegeben.
Segmentierungsübersicht
| Passivierter Emitter und Rückseiten-Solarzelle (PERC)-Module |
| Tunneloxid-Passivierter Kontakt (TOPCon)-Module |
| Heterojunction-Technologie (HJT)-Module |
| Bifaziale Solar-Photovoltaik-Module |
| Monofaziale Solar-Photovoltaik-Module |
| Sonstige Modultypen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Netzgekoppelte Systeme |
| Netzunabhängige Systeme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Modultyp | Passivierter Emitter und Rückseiten-Solarzelle (PERC)-Module | |
| Tunneloxid-Passivierter Kontakt (TOPCon)-Module | ||
| Heterojunction-Technologie (HJT)-Module | ||
| Bifaziale Solar-Photovoltaik-Module | ||
| Monofaziale Solar-Photovoltaik-Module | ||
| Sonstige Modultypen | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Nach Netzanbindung | Netzgekoppelte Systeme | |
| Netzunabhängige Systeme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für den Markt für Aufdach-Solarmodule (Photovoltaik)?
Der globale Markt für Aufdach-Solarmodule (Photovoltaik) wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,54 % wachsen und bis 2032 einen Wert von 107,67 Milliarden USD erreichen.
Welche Aufdach-Photovoltaik-Modultechnologie führt die globale Nachfrage an?
TOPCon hielt 2026 einen Anteil von 41,6 %. Im globalen Markt für Aufdach-Solarmodule (Photovoltaik) ist HJT der am schnellsten wachsende Modultyp mit einem prognostizierten CAGR von 10,2 % bis 2032, da Aufdachprojekte Effizienz, Wärmeleistung und Energieertrag auf begrenzter Dachfläche schätzen.
Welcher Endnutzer wächst am schnellsten für Aufdach-Photovoltaik-Module?
Industrieinstallationen werden bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) bedient Industriekäufer, die häufig leistungsstarke Module, lange Leistungsgarantien, Speicherintegration und auf Betriebslasten abgestimmte Steuerungen benötigen.
Warum werden Batterien für Aufdach-Solarprojekte immer wichtiger?
Geringere Einspeisevergütungen veranlassen Eigentümer, Strom an ihren eigenen Standorten zu nutzen. Für den globalen Markt für Aufdach-Solarmodule (Photovoltaik) hilft Speicher dabei, die Tageserzeugung zu nutzen, Notstromversorgung zu unterstützen, Spitzenlast zu managen und den Projektwert zu verbessern, wo Netzeinspeisungen weniger einbringen.
Welche Region wächst am schnellsten für Aufdach-Solarmodule (Photovoltaik)?
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) wird dort durch netzunabhängige Bedürfnisse, Energiestrategien der Golfstaaten, Betriebsanforderungen in heißem Klima und Interesse an lokalen Lieferketten unterstützt.
Was ist das größte Hindernis für eine schnellere Verbreitung von Aufdach-Solaranlagen?
Netzanschlusswartelisten und begrenzte Aufnahmekapazität des Verteilnetzes können Projekte verzögern. Der globale Markt für Aufdach-Solarmodule (Photovoltaik) ist auf schnellere Netzprüfungen, transparente Aufnahmekapazitätsdaten und Investitionen angewiesen, die es Versorgungsunternehmen ermöglichen, bidirektionale Leistungsflüsse zu managen.