
屋根設置型太陽光発電(PV)モジュール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 71.48 十億米ドル |
| 市場規模 (2032) | 107.67 十億米ドル |
| 成長率 (2027 - 2032) | 8.54 % |
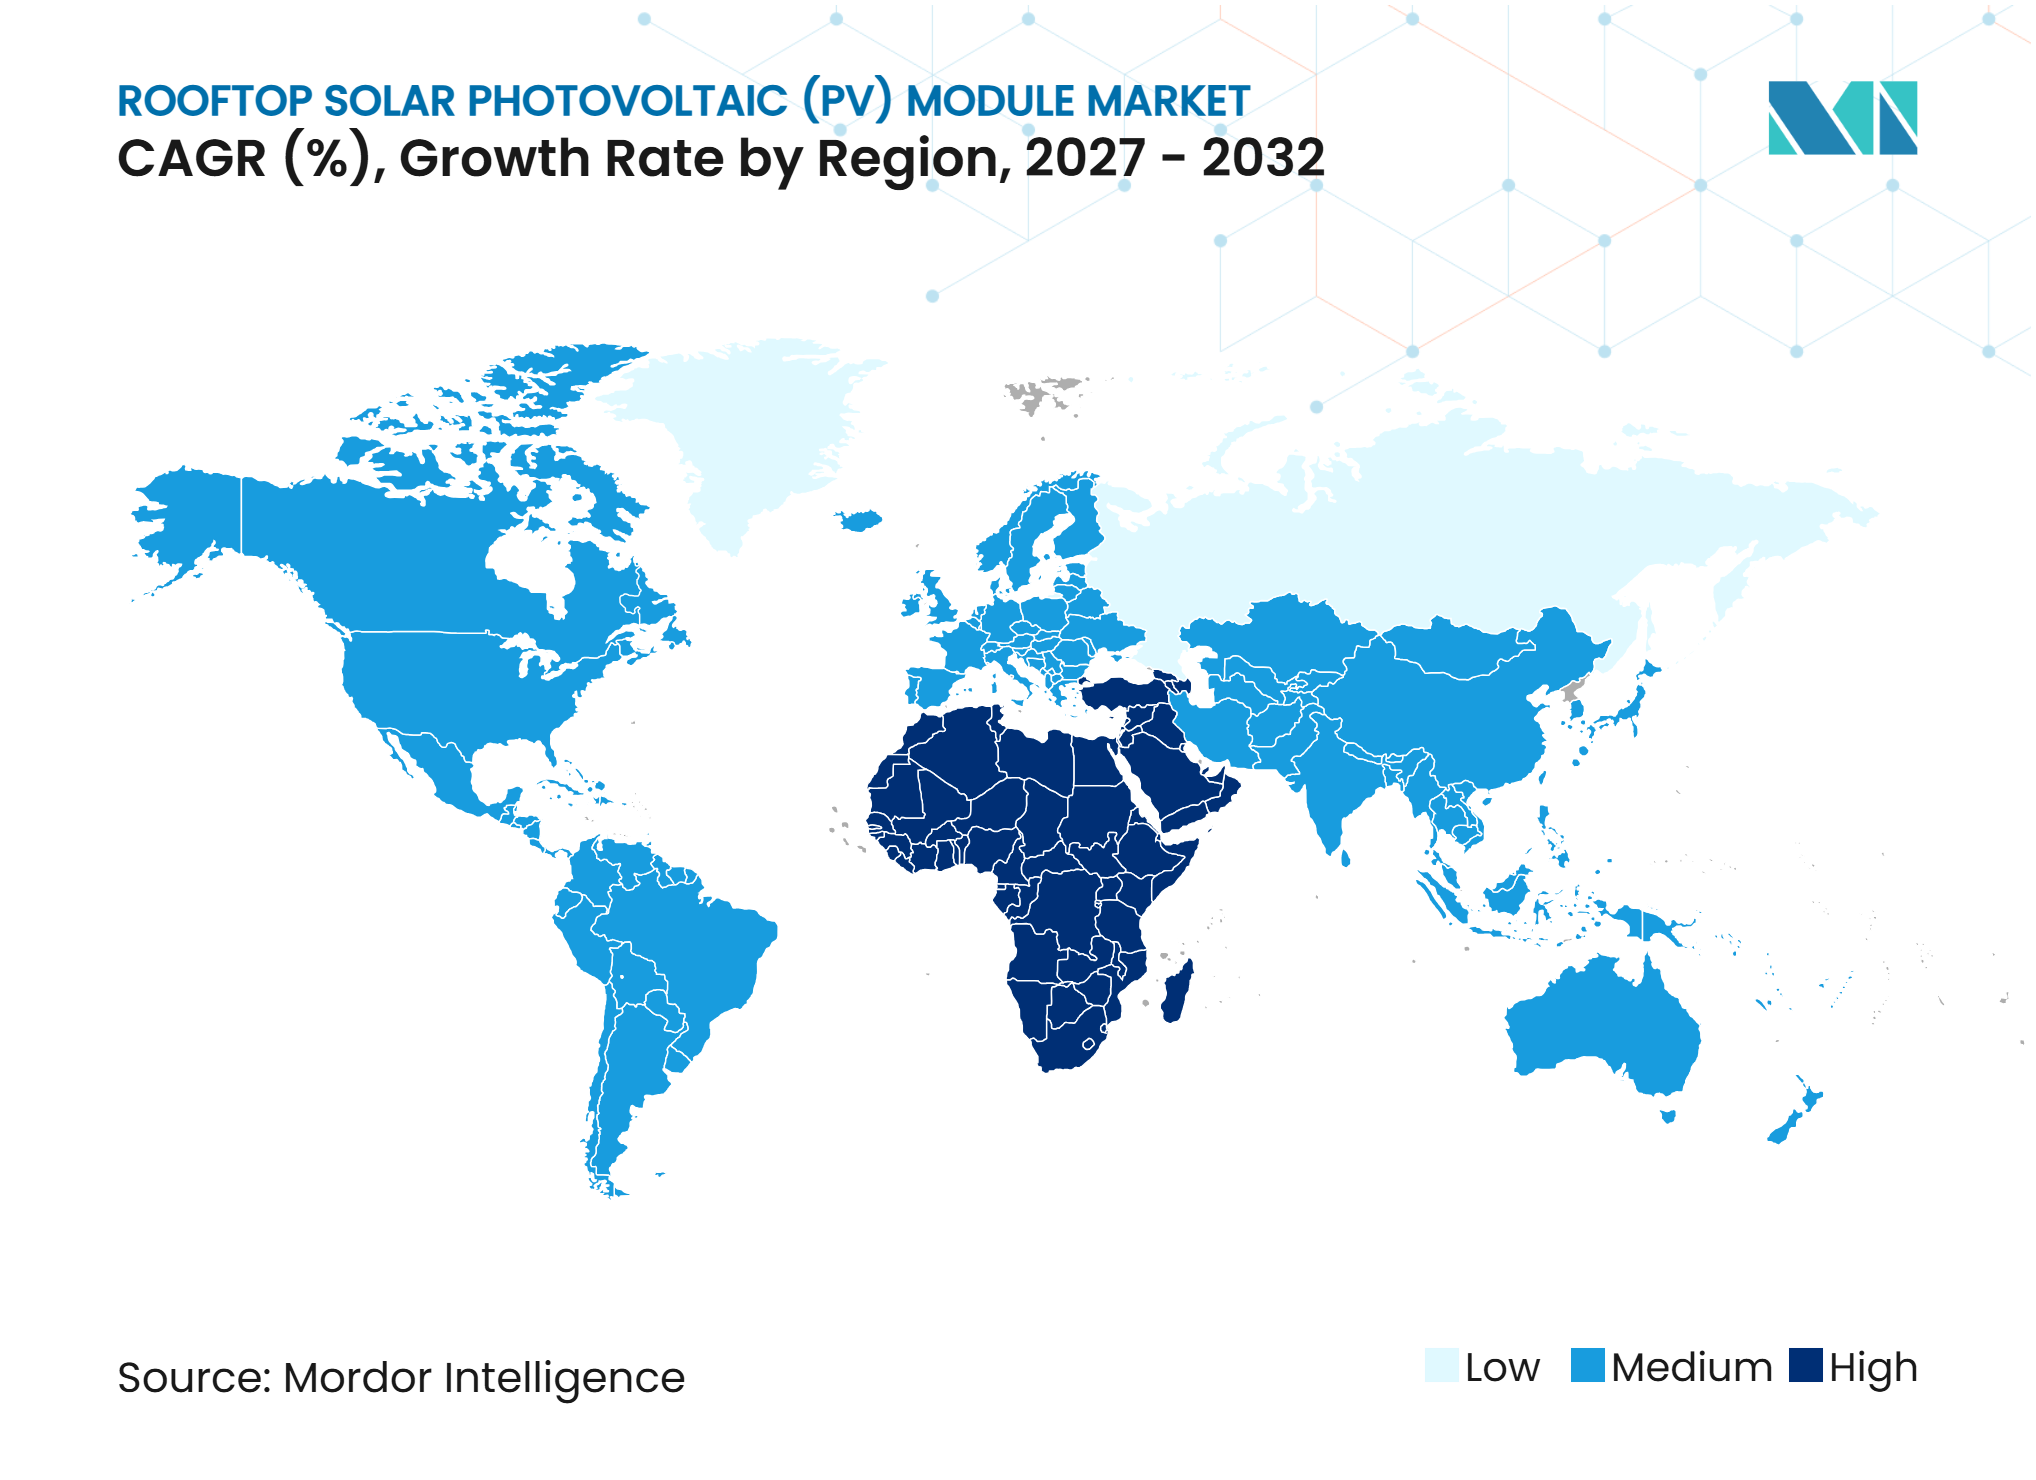
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる屋根設置型太陽光発電(PV)モジュール市場分析
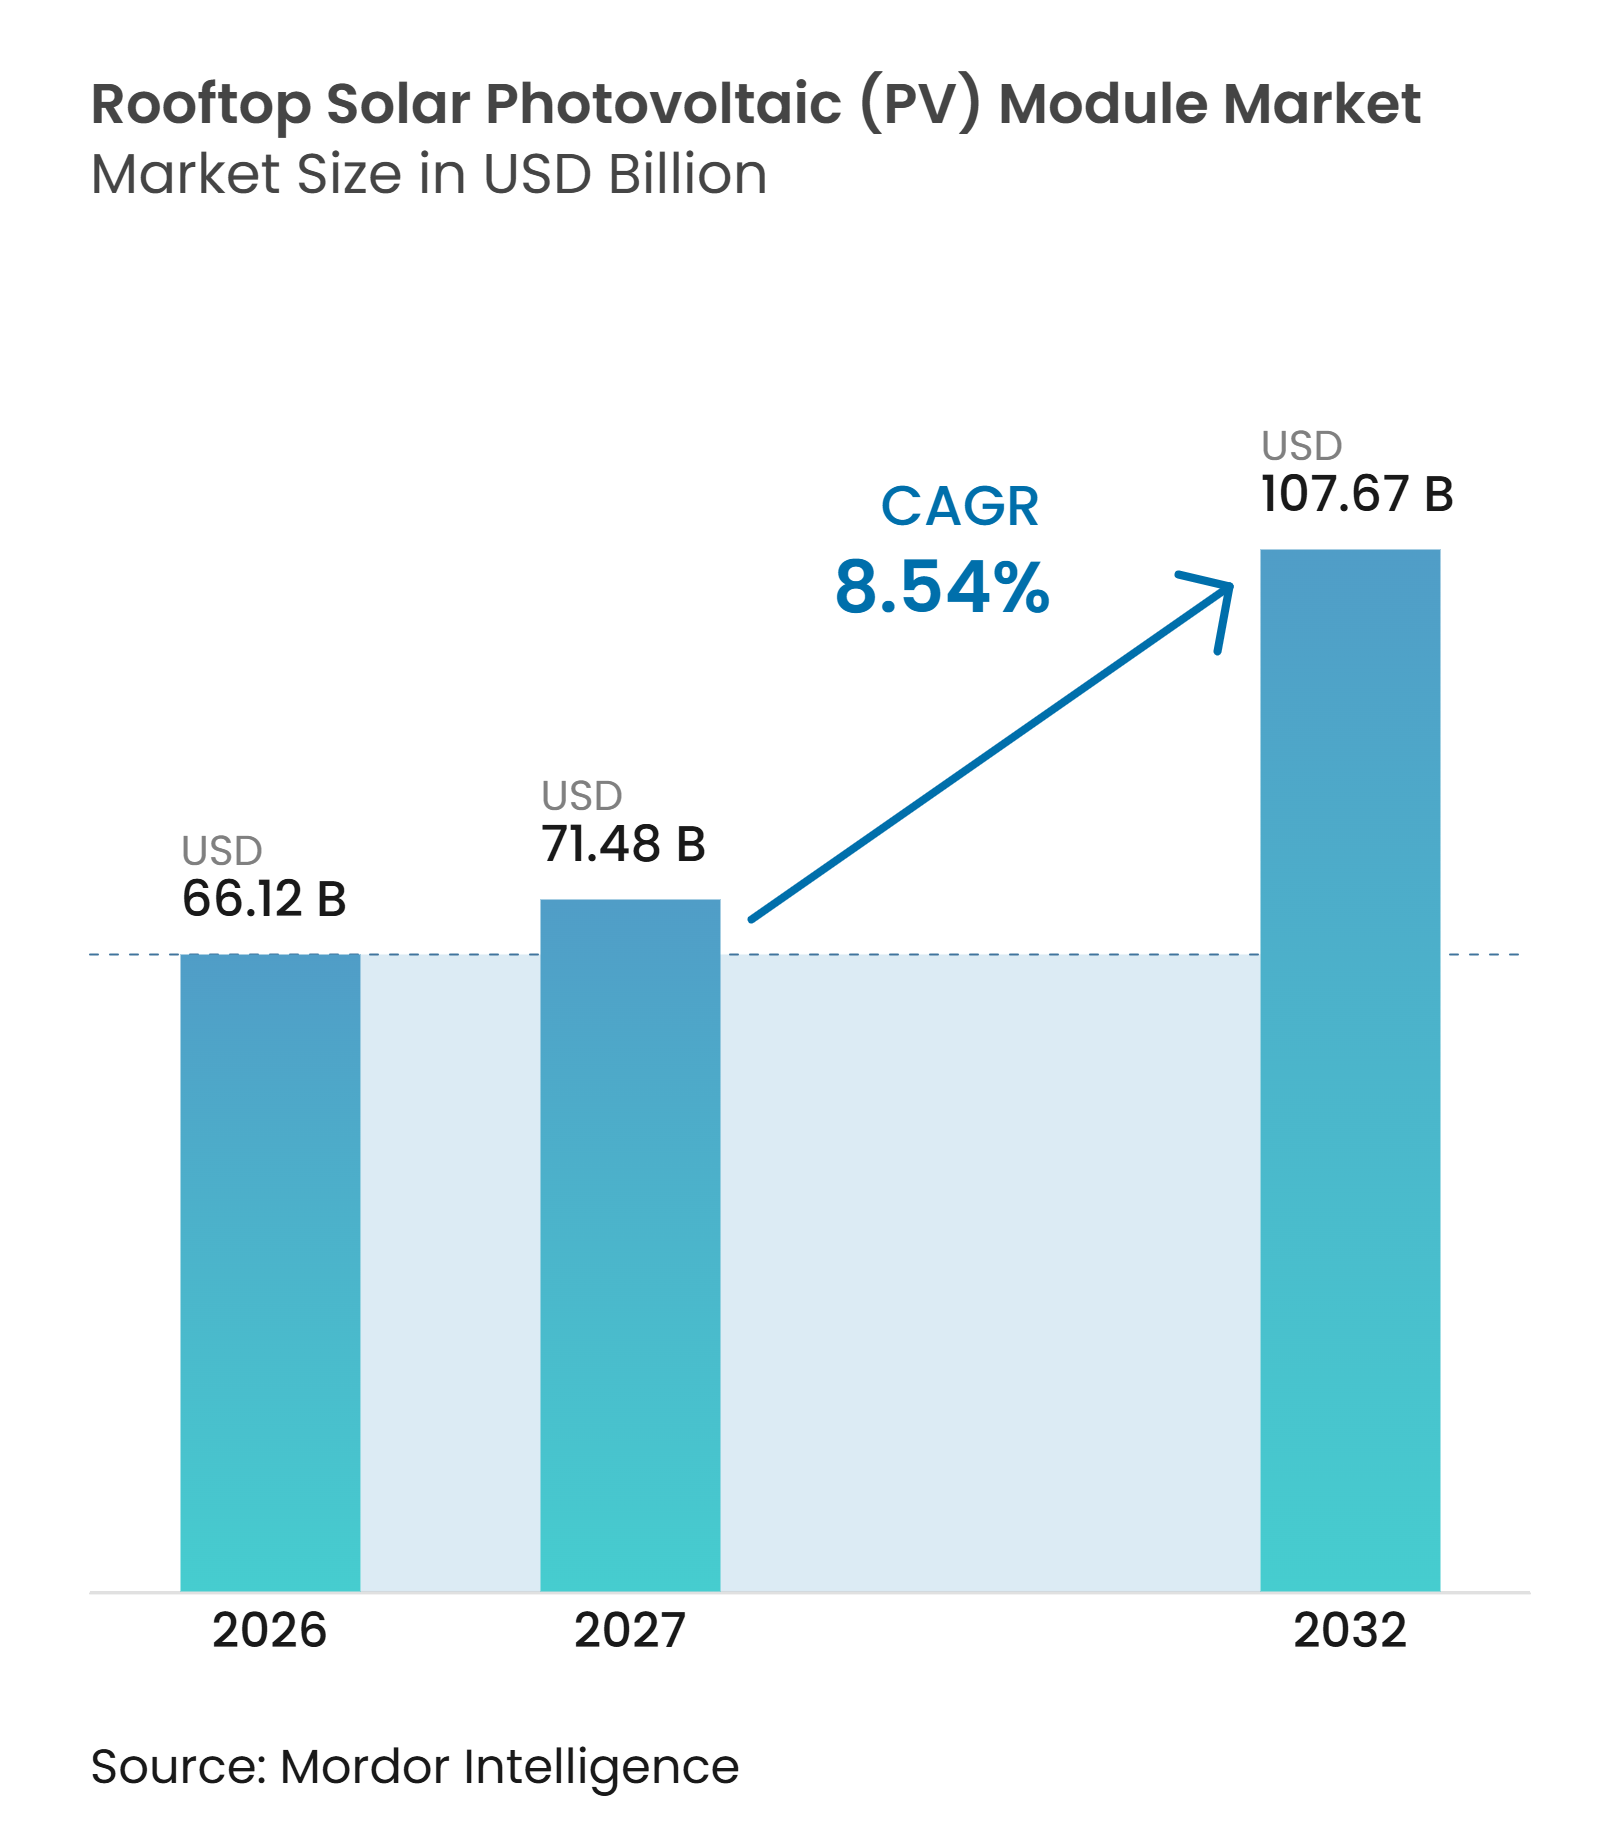
屋根設置型太陽光発電モジュール市場規模は、2026年の66.12 ビリオン 米ドルから2027年には71.48 ビリオン 米ドルに成長し、2027年~2032年の期間において8.54%のCAGRで2032年までに107.67 ビリオン 米ドルに達すると予測されています。モジュール価格の低下によりプロジェクトの回収期間が短縮され、特に昼間の需要が高く、大規模な建設変更なしに屋根スペースを活用できる場所において、以前は財政的インセンティブに依存していた商業・産業バイヤーにとって屋根設置型システムがより実現可能なものとなっています。欧州の建築規制および中国の分散型PV規制により、主要地域において太陽光発電が建築コンプライアンスの一部となりつつあり、開発業者の需要見通しが改善され、設計・許認可・施設投資の意思決定においてより早期に太陽光発電を検討することが促進されています。電力コストの上昇も、ピーク需要への露出を低減し、供給の継続性を改善し、小売料金の変動や輸出補償の低下による財務的影響を抑制できる自家発電・蓄電システムへのシフトを促しています。グローバルな屋根設置型太陽光発電(PV)モジュール市場は、系統アクセス、機器品質、電力を輸出するのではなく現地で使用する能力、既存建物の屋根の準備状況、および技術的・コンプライアンス能力を持つ施工業者の確保可能性によって形成されています。
レポートの主要ポイント
- モジュールタイプ別では、トンネル酸化物パッシベーテッド・コンタクト(TOPCon)が2026年のグローバル屋根設置型太陽光発電PV)モジュール市場シェアの41.6%を占め、ヘテロ接合技術(HJT)は2032年までに10.2%のCAGRで成長すると予測されています。
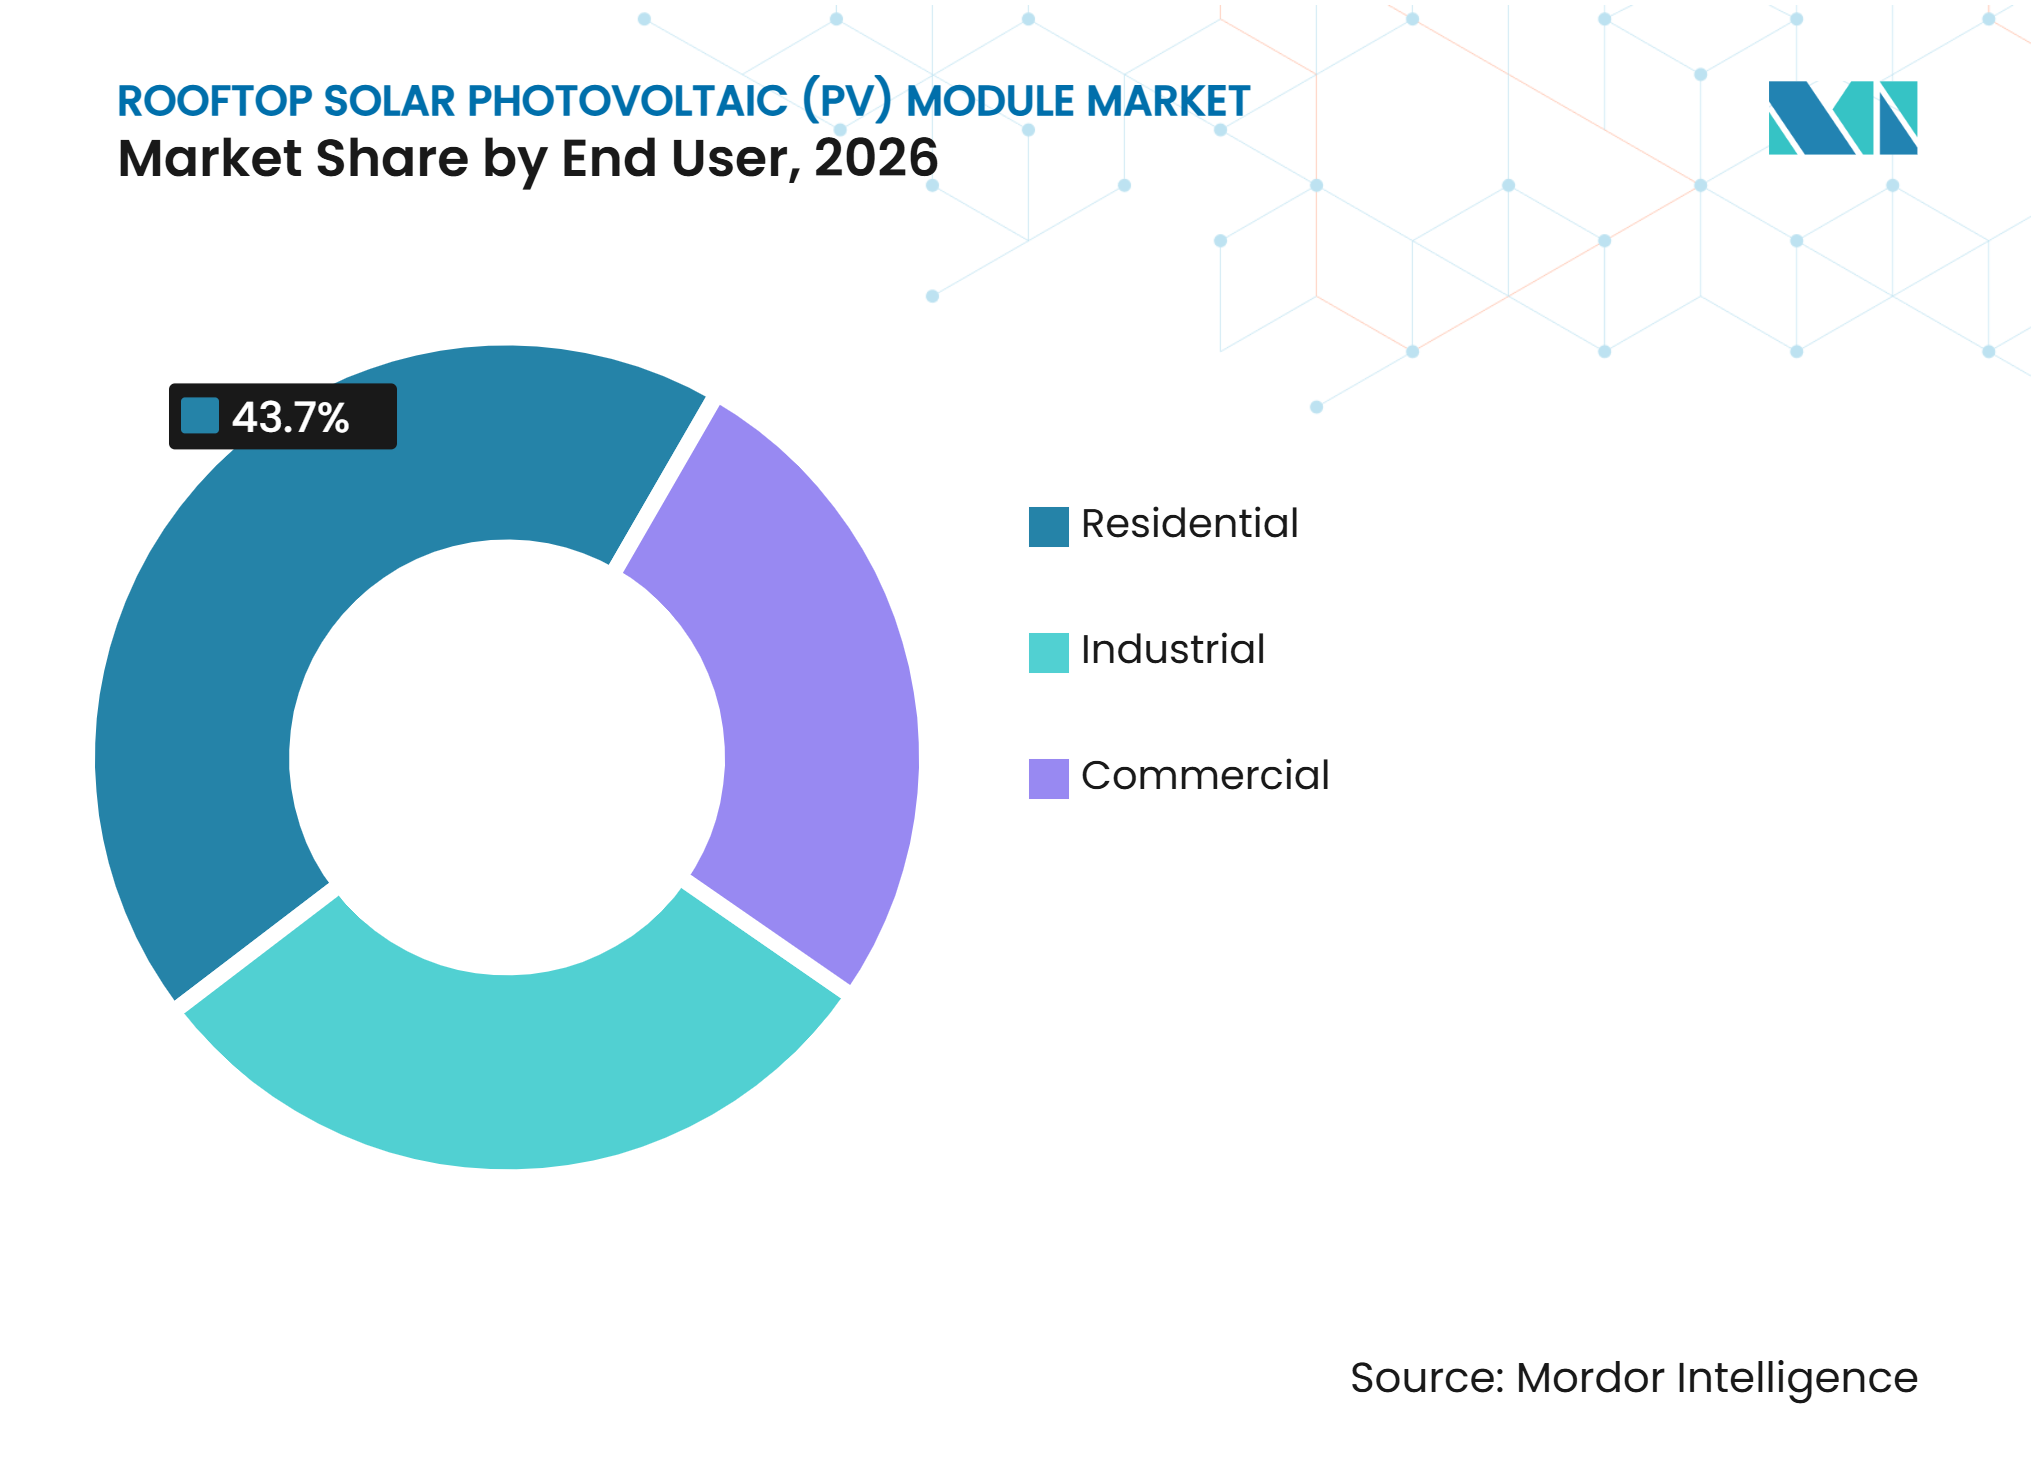
- エンドユーザー別では、住宅用設置が2026年のグローバル屋根設置型太陽光発電(PV)モジュール市場規模の43.7%を占め、産業用設置は2032年までに9.3%のCAGRで成長すると予測されています。
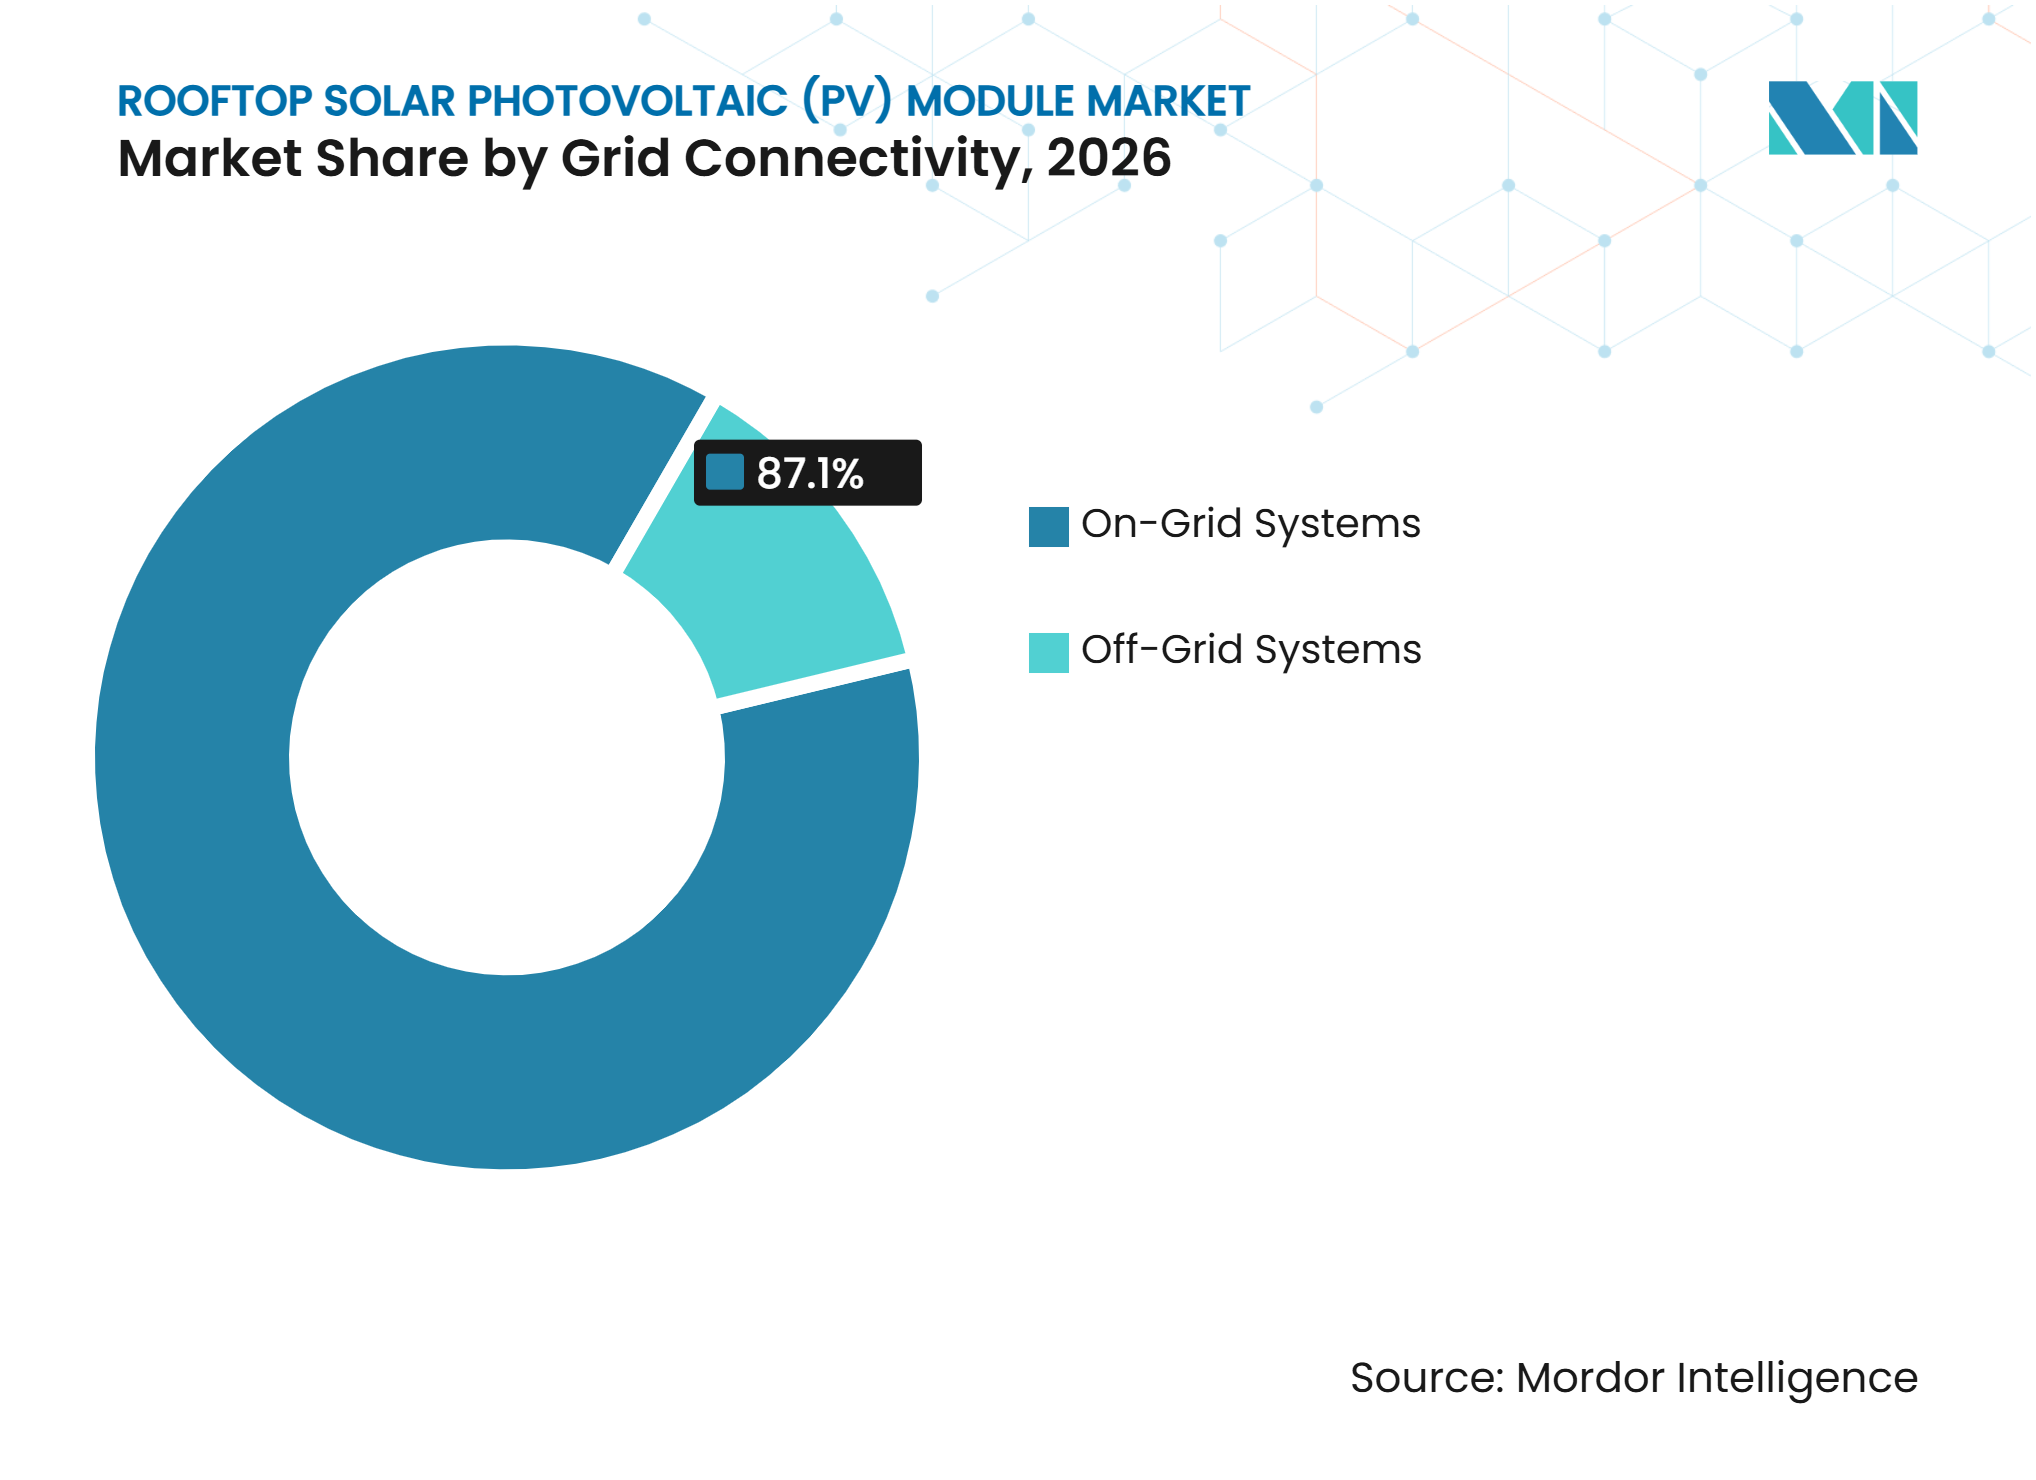
- 系統接続性別では、系統連系システムが2026年に87.1%のシェアを占め、独立系統システムは2032年までに9.7%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に35.3%のシェアを占め、中東・アフリカは2032年までに8.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モジュール価格の低下と回収期間の短縮 | +2.3% | グローバル、特に欧州、インド、新興アジア太平洋市場での感応度が高い | 短期(2年以内) |
| 屋根設置義務化、インセンティブ、および自家消費政策 | +1.8% | 欧州連合、中国、インド、日本 | 中期(2~4年) |
| 商業用電力コストの上昇とエネルギーレジリエンス需要 | +1.5% | 北米、欧州、東南アジア、オーストラリア | 短期(2年以内) |
| スペースが限られた屋根におけるN型効率向上 | +1.2% | アジア太平洋、欧州、北米の商業・産業用屋根 | 中期(2~4年) |
| 蓄電池、スマートインバーター、仮想発電所統合 | +0.9% | オーストラリア、ドイツ、米国、日本 | 中期(2~4年) |
| 新たな土地転換を伴わない屋根面積の収益化 | +0.6% | 日本、オランダ、シンガポールを含む都市部および土地制約のある市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モジュール価格の低下と回収期間の短縮
結晶シリコンモジュール価格の低下により、グローバル屋根設置型太陽光発電(PV)モジュール市場の経済性が改善されており、特に昼間の電力需要が安定している顧客にとって有利となっています。2022年に8~10年の回収期間を要していた商業用システムは、現在ドイツでは4~6年以内、インドでは5年以内に回収可能となっています。ハードウェアコストの低下により、プロジェクト価値の重心が設置、監視、エネルギー管理サービス、および個々の屋根にシステムを適応させるために必要なエンジニアリングへとシフトしています。これは、システムパフォーマンスを管理し、信頼性の高いアフターサービスを提供し、太陽光資産と仮想発電所機能を組み合わせることができる施工業者に有利に働きます。中国の2025年効率基準では、TOPConモジュールに23.6%、ヘテロ接合技術(HJT)モジュールに23.9%のグレード1閾値が設定されており、価格帯全体にわたって高性能機器の普及を支援しています。[1] 既存の屋根スペースを活用することで、土地転換を回避し、用地取得の必要性を低減し、密集した都市における屋根設置型プロジェクトの事業性を強化します。
屋根設置義務化、インセンティブ、および自家消費政策
政策支援により、グローバル屋根設置型太陽光発電(PV)モジュール市場における需要の発展方法が変化しており、不動産オーナーが計画中の建設工事に太陽光発電を組み込む明確な理由が生まれています。改正欧州建築物エネルギー性能指令は、指令の条件に従い、2026年12月31日までに250㎡超の新築公共・商業建築物への太陽光発電設備の設置を義務付けています。[2] 中国の2025年分散型PV規制では、一般商業プロジェクトに対して年間発電量の少なくとも20%を自家消費することを義務付けており、電力需要が一致するサイトへの開発を誘導しています。インドのPMスーリャ・ガル・プログラムは、財政支援と設置サポートを通じて住宅用屋根設置型太陽光発電の普及を拡大しました。[3] 日本は、2027年度以降の新規地上設置型商業用太陽光発電に対するフィード・イン・タリフ(FIT)およびフィード・イン・プレミアム(FIP)支援を終了するにあたり、屋根設置型システムへの支援にシフトしています。[4] これらの政策変更は、短期的な輸出インセンティブのみに依存するよりも耐久性の高い設置基盤を提供し、地域の電力利用を中心に構築されたプロジェクトを優遇します。
商業用電力コストの上昇とエネルギーレジリエンス需要
電力コストの上昇により、グローバル屋根設置型太陽光発電(PV)モジュール市場において、屋根設置型太陽光発電はコスト管理ツールとしてだけでなく、商業ユーザーにとってのレジリエンス対策としても位置付けられるようになっています。米国は、連邦支援が減少する中、2025年10月まで州レベルの分散型エネルギー政策を追加し続けました。商業バイヤーは、太陽光発電を単純な回収期間の観点からのみ評価するのではなく、ピーク料金の削減、エネルギーセキュリティの強化、および蓄電池を含む場合のバックアップ能力に対してより高い価値を置くようになっています。これにより、監視・制御機能を備え、サイトレベルの負荷パターンに対応できるシステム設計を持つ大型屋根設置型システムへの需要が高まっています。産業サイトでは多くの場合、高出力モジュール、長期保証、および最初から蓄電池が必要であり、より高度な製品への需要を支えています。グローバル屋根設置型太陽光発電(PV)モジュール市場は、企業が電力を直接使用し、調達リスクを管理し、小売料金の変動への露出を低減できる場合にも恩恵を受けます。
スペースが限られた屋根におけるN型効率向上
屋根面積や構造的な積載制限によりシステム規模が制限される場所では、N型技術の重要性が高まっています。グローバル屋根設置型太陽光発電(PV)モジュール市場は、高効率モジュールが屋根の拡大、追加用地、または大規模な構造改修を必要とせずに容量を追加できる場合に恩恵を受けます。LONGiは2025年に、ハイブリッド・パッシベーテッド・バック・コンタクト(HPBC)2.0モジュールの量産変換効率24.8%、ピーク出力670Wを報告しました。AIKOは2025年に、ABCテクノロジーの量産効率26%および14.71 GWのABCモジュール販売を報告しました。オーストラリアは2025年4月から、小規模技術証明書を申請するモジュールに対してIEC 61215:2021への準拠を義務付けました。蓄電池、スマートインバーター、仮想発電所との連携により、制約のある屋根で発電される1キロワットあたりの価値をさらに高め、輸出レートが低下している状況に直面するオーナーを支援することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系待ち行列と配電網ホスティング容量の制限 | -1.5% | 米国、中国、ドイツ | 短期(2年以内) |
| ネット・ビリングにおける輸出補償の低下 | -0.8% | 米国、中国、日本 | 中期(2~4年) |
| 関税、原産地追跡可能性、および国内コンテンツの不安定性 | -0.7% | 北米、インド、欧州連合 | 中期(2~4年) |
| 脆弱な屋根構造と改修エンジニアリングの制約 | -0.5% | 南アジア・東南アジア、南米、中東・アフリカの住宅市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系待ち行列と配電網ホスティング容量の制限
系統ホスティング容量は、分散型発電が系統投資を上回るペースで拡大した成熟した地域において、グローバル屋根設置型太陽光発電(PV)モジュール市場の中心的な制約となっています。米国エネルギー省は、50kWから5MWのシステムの系統連系中央値を2030年までに75日未満に短縮することを目指しています。既存のプロセスでは、混雑した電力会社の管轄区域で12~18ヶ月かかる場合があります。中国の2025年規制では、省に対してホスティング容量の開示と開発待ち行列の管理を義務付けており、山東省、浙江省、河南省などの地域における制約を認識しています。配電網は主に一方向の電力フロー向けに構築されているため、双方向電力に対応するアップグレードには新たな投資、デジタル制御、および明確なコスト回収が必要です。蓄電池を活用した自家消費システムは輸出と局所的な混雑を低減できますが、系統の近代化を完全に代替することはできません。
ネット・ビリングにおける輸出補償の低下
輸出補償の低下により、発電時に太陽光電力を使用できないオーナーの収益が低下する可能性があります。カリフォルニア州のネット・エネルギー・メータリング(NEM)3.0の枠組みにより住宅用輸出クレジットが75%削減され、ネバダ州、バージニア州、ウェストバージニア州では2025年後半に後継のネット・メータリング料金が検討されました。日本も住宅用支援を長期フィード・イン・タリフ(FIT)買取価格から初期投資支援モデルへとシフトしました。関税および原産地追跡可能性規則により、特に北米とインドの小規模施工業者にはさらなるコンプライアンス作業が加わり、国内コンテンツ要件が機器選定に影響を与える可能性があります。脆弱な屋根構造も、古い建物では高額なエンジアリング改修を必要とし、本来は適切なプロジェクトを制限する場合があります。これらの圧力は、オーナーがより多くの電力を現地で使用し、輸出収入への依存を低減するのに役立つ蓄電池、AC結合インバーター、エネルギー管理システムへの需要を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:
TOPConがリード、ヘテロ接合技術(HJT)が価値を再定義TOPConは2026年に41.6%を占めました。その地位は、2022年以降のパッシベーテッド・エミッター・アンド・リア・セル(PERC)技術からの急速なシフトと、効率、コスト、製造要件のバランスを反映しています。ヘテロ接合技術(HJT)は2032年までに10.2%のCAGRで成長すると予測されています。その温度係数は摂氏1度あたり-0.24%であり、トンネル酸化物パッシベーテッド・コンタクト(TOPCon)モジュールの-0.35%と比較して、高温の屋根でのエネルギー出力を改善できます。PERCはコスト重視の市場で大きな設置基盤を維持していますが、メーカーは新規生産能力をN型生産へとシフトしています。
国際エネルギー機関太陽光発電システムプログラムは、2025年にTOPConモジュールにおける紫外線誘起劣化を新たな信頼性問題として特定しました。この知見は、バイヤーが長期出力をより重視するにつれて、優れた劣化性能を持つサプライヤーに有利に働く可能性があります。反射膜を持つ商業用屋根では、アルベド利得を捕捉できる両面受光型設計の採用が進んでいます。バック・コンタクト製品も、欧州と日本の外観を重視する住宅プロジェクトでの採用が増えています。中国の2025年グレード1効率閾値は、TOPCon、ヘテロ接合技術(HJT)、バック・コンタクト製品を差別化しており、調達仕様に影響を与えています。
エンドユーザー別:
住宅用が数量を支え、産業用が価値を拡大住宅用設置は2026年のグローバル屋根設置型太陽光発電(PV)モジュール市場規模の43.7%を占めました。インドは2025年に住宅用屋根設置型容量を7.1 GW追加し、前年比123%増となり、住宅ユーザーが新規設置の76%を占めました。産業用設置は2032年までに9.3%のCAGRで成長すると予測されています。工場の屋根は、製造業者にとってより低い限界再生可能エネルギーコストで大型システムを支援できます。小売、ホスピタリティ、物流施設を含む商業サイトは有用なプロジェクト規模を提供しますが、資金調達やリース関連の制約に直面する場合があります。
産業バイヤーは通常、高出力モジュール、延長性能保証、および蓄電池統合を必要とします。この仕様プロファイルは、TOPConとヘテロ接合技術(HJT)製品の両方を提供するサプライヤーに有利です。広東省は2025年までに新築工場屋根の50%の太陽光発電カバレッジを義務付け、2030年までに全面カバレッジを要求しており、産業需要を強化しています。住宅需要は、公的支援が家庭の参入障壁を下げるため引き続き重要です。グローバル屋根設置型太陽光発電(PV)モジュール産業は、大規模な産業調達と幅広い住宅普及の両方を包含しています。


系統接続性別:
系統連系が優位、独立系統が加速系統連系システムは2026年のグローバル屋根設置型太陽光発電(PV)モジュール市場シェアの87.1%を占めました。その歴史的なリードは、ネット・メータリング、輸出クレジット、および既存の電力網への接続へのアクセスから生まれました。独立系統システムは2032年までに9.7%のCAGRで成長すると予測されています。蓄電コストの低下とエネルギーアクセスプログラムにより、アフリカおよび島嶼経済における独立系統システムの事業性が改善されています。インドのプログラムガイダンスには、配電会社の接続が不安定な農村部および経済的に脆弱な世帯(信頼性の低い配電会社接続を持つ場所を含む)向けの電力会社主導の集約および再生可能エネルギーサービス会社(RESCO)アプローチが含まれています。
輸出補償は米国、日本、欧州の一部で低下しています。これにより、系統連系設置は輸出主導のプロジェクトから高自家消費システムへと変化しています。大型蓄電池比率と低系統輸出を持つシステムは、接続を維持していてもマイクログリッドのように機能できます。これにより、系統連系設計と独立系統設計の実質的な差異が縮小しています。その結果、インバーターおよびエネルギー管理プロバイダーは、両タイプの設置に共通のハードウェアおよびソフトウェアプラットフォームを使用できます。

地域分析
アジア太平洋:市場の重心
アジア太平洋は2026年のグローバル屋根設置型太陽光発電(PV)モジュール市場規模の35.3%を占めました。中国は2024年末時点で370 GWの累積分散型PV容量を有しており、屋根設置型太陽光発電がその大部分を占めています。インドは2025年に記録的な7.1 GWの屋根設置型容量を追加し、PMスーリャ・ガル・プログラムは2025年12月までに261万4,000世帯に中央財政支援を提供しました。日本の2025年エネルギー基本計画は屋根設置型PVを優先し、2030年までに設置可能な公共部門建築物の50%への太陽光発電導入を目標としています。オーストラリアの国際電気標準会議(IEC)61215:2021要件により、サプライヤーに対してより高い製品認定基準が設けられています。
中東・アフリカ:最も急成長する過小評価された機会
中東・アフリカは2032年までに8.9%のCAGRで拡大すると予測されています。湾岸のエネルギー戦略と信頼性の高い系統アクセスを持たない人々のニーズが、商業用、産業用、および独立系統設置を支えています。ナイジェリア、ケニア、ガーナでは、屋根設置型システムが商業施設の主要電源として機能し得るため、熱・湿度性能が重要な購買要因となっています。JinkoSolarは、再生可能エネルギー地域化会社およびビジョン・インダストリーズとのサウジアラビア合弁事業を報告しており、現地製造への関心の高まりを示しています。
見出しを超えた地域トレンド
北米は長い系統連系待ち行列と変化するネット・ビリング政策に直面していますが、エネルギー省はi2Xプログラムを通じて待ち行列管理の取り組みに資金を提供しています。欧州の建築コンプライアンスサイクルは、ドイツ、フランス、イタリア、スペイン、オランダにおける許認可および設計要件を再形成しています。南米では、ブラジルの国家電力エネルギー庁(ANEEL)の分散型発電規則が、住宅・商業開発の継続的な政策基盤を提供しています。コロンビアとアルゼンチンは商業用太陽光発電活動を構築しており、インドネシアおよびその他の低基盤市場はプロジェクトファイナンスへのアクセスの拡大と現地施工業者の能力向上から恩恵を受けています。これらの多様な地域全体で、システム設計は自家消費、蓄電池対応、および現地系統規則への明確なコンプライアンスへとシフトしています。
競合ランドスケープ
市場集中度
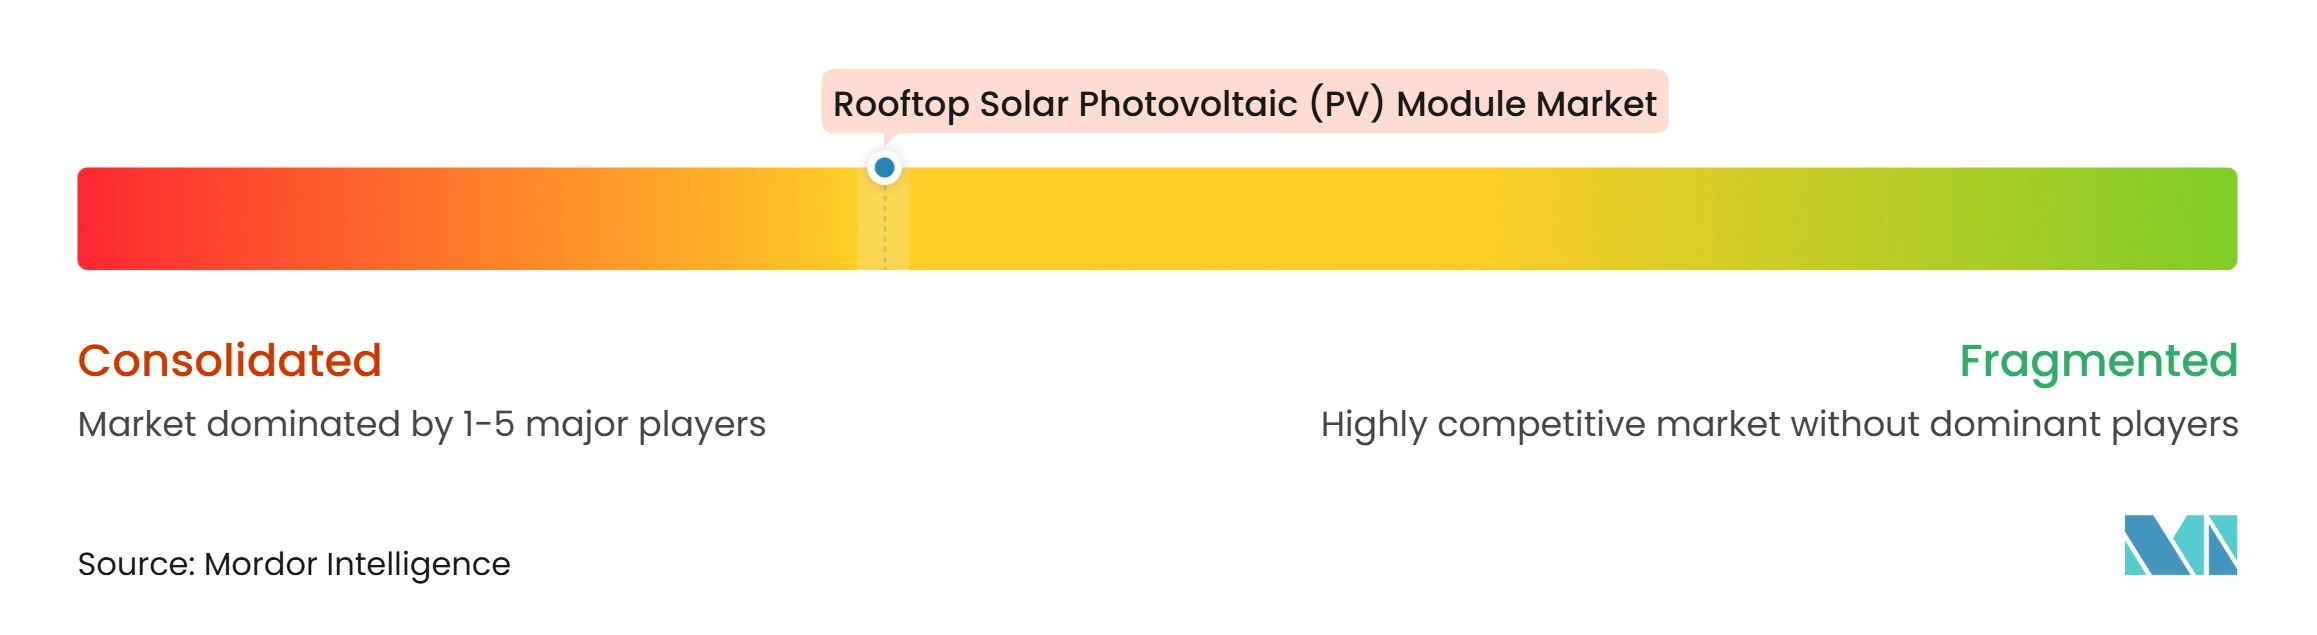
グローバル屋根設置型太陽光発電(PV)モジュール市場は中程度に集中しています。JinkoSolarは2025年に86 GWのモジュールを出荷し、LONGiは86.58 GWを出荷し、Tongweiは43.25 GWを販売しました。価格競争が依然として激しく、一部のチャネルでは生産成長が近期需要を上回っているため、大量出荷にもかかわらず損失を防ぐことができていません。サプライヤーは、規模と顧客関係を維持しながら、TOPCon、HJT、バック・コンタクト技術への投資で対応しています。これにより、技術性能、サプライチェーンコンプライアンス、および実証された長期製品出力が、数量だけよりも重要な競争ツールとなっています。
AIKOは、オール・バック・コンタクト(ABC)モジュールが2025年の売上の68%を占め、標準TOPCon製品に対して10~50%の輸出価格プレミアムで販売されたと報告しました。Hanwha Q CELLSは、ジョージア州カーターズビルのソーラーハブを活用して、インゴットからモジュールまでの北米サプライチェーンを構築し、国内コンテンツ要件を支援する立場を確立しました。LONGiは2025年にPotisEdgeの議決権を取得し、エネルギー貯蔵分野への進出を拡大しました。これらの動きは、特に機器、制御、長期性能サポートの単一プロバイダーを求める顧客に対して、メーカーがモジュール販売からより広範な太陽光発電・蓄電ソリューションへと拡大していることを示しています。
グローバル屋根設置型太陽光発電(PV)モジュール市場は、用途特化型設計の余地も提供しています。軽量製品は老朽化した産業用屋根に対応でき、防火認定および建築統合型製品は、標準モジュールが建築ニーズを満たせない商業施設やファサードに対応できます。DMEGC Solarは、特殊な屋根設置用途向けに1平方メートルあたり7.5kgの軽量モジュールを紹介しました。Adani Solar、Waaree Energies、Premier Energies、Vikram Solarを含むインドのメーカーは、国内コンテンツ政策と現地生産能力の拡大を活用して、大規模かつ政策に支援された国内市場での地位を強化しています。競争構造は、数量重視の層と差別化されたプレミアム層に分かれており、現地サプライチェーンが一部の市場で保護されたポジションを生み出しています。
屋根設置型太陽光発電(PV)モジュール産業のリーダー企業
-
LONGi Green Energy Technology Co., Ltd.
-
JinkoSolar Holding Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Trina Solar Co., Ltd.
-
Tongwei Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
屋根設置型太陽光発電(PV)モジュール市場 このレポートでカバーされる企業
- Adani Solar
- AIKO Solar
- Canadian Solar Inc.
- Chint New Energy Technology Co., Ltd.
- DMEGC Solar
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Premier Energies Limited
- Risen Energy Co., Ltd.
- Suntech Power Holdings Co., Ltd.
- Talesun Solar Technologies Co., Ltd.
- Tongwei Co., Ltd.
- Trina Solar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
- Yingli Solar
最近の産業開発事情 屋根設置型太陽光発電(PV)モジュール市場
- 2026年4月:JinkoSolarは、海外施設からの14 GWを含む2026年の統合生産能力目標100 GWを確認し、2026年通年のモジュール出荷ガイダンスを75~85 GWと開示しました。同社の2025年末時点のエネルギー貯蔵容量は、パック容量17 GWh、セル容量5 GWhでした。
- 2025年11月:First Solarがルイジアナ州の製造施設での生産を開始しました。2025年通年のモジュール販売は17.5 GW、純売上高は5.2 ビリオン 米ドルに達し、年末のバックログは50.1 GWとなりました。
- 2025年10月:Trina Solarが商業・産業用屋根およびユーティリティ規模プロジェクト向けにVertex N TOPCon Ultraモジュールを発売しました。2025年末時点の累積モジュール出荷量は320 GWを超えました。
- 2025年6月:Hanwha Q CELLSがジョージア州カーターズビルのソーラーハブを完成させ、米国内の総モジュール生産能力8.4 GWを確立しました。同施設はインゴット、ウェーハ、セル、完成モジュールにわたる生産を支援しています。
グローバル屋根設置型太陽光発電(PV)モジュール市場レポートの調査範囲
屋根設置型太陽光発電(PV)モジュールは、一般的にソーラーパネルと呼ばれ、住宅、商業、または産業用建物の屋根に設置され、太陽光を直接直流(DC)電力に変換するために構造フレームに取り付けられた相互接続された半導体太陽電池のアセンブリです。
屋根設置型太陽光発電(PV)モジュール市場は、モジュールタイプ、エンドユーザー、系統接続性、および地域別にセグメント化されています。モジュールタイプ別では、市場はパッシベーテッド・エミッター・アンド・リア・セル(PERC)モジュール、トンネル酸化物パッシベーテッド・コンタクト(TOPCon)モジュール、ヘテロ接合技術(HJT)モジュール、両面受光型太陽光PVモジュール、単面受光型太陽光PVモジュール、およびその他のモジュールタイプに分類されています。エンドユーザー別では、市場は住宅用、商業用、産業用にセグメント化されています。系統接続性別では、市場は系統連系システムと独立系統システムにセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバル屋根設置型太陽光発電(PV)モジュール市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで提供されます。
セグメンテーション概要
| パッシベーテッド・エミッター・アンド・リア・セル(PERC)モジュール |
| トンネル酸化物パッシベーテッド・コンタクト(TOPCon)モジュール |
| ヘテロ接合技術(HJT)モジュール |
| 両面受光型太陽光PVモジュール |
| 単面受光型太陽光PVモジュール |
| その他のモジュールタイプ |
| 住宅用 |
| 商業用 |
| 産業用 |
| 系統連系システム |
| 独立系統システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| その他の中東・アフリカ |
| モジュールタイプ別 | パッシベーテッド・エミッター・アンド・リア・セル(PERC)モジュール | |
| トンネル酸化物パッシベーテッド・コンタクト(TOPCon)モジュール | ||
| ヘテロ接合技術(HJT)モジュール | ||
| 両面受光型太陽光PVモジュール | ||
| 単面受光型太陽光PVモジュール | ||
| その他のモジュールタイプ | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 系統接続性別 | 系統連系システム | |
| 独立系統システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
屋根設置型太陽光PVモジュール市場の予想成長率は?
グローバル屋根設置型太陽光発電(PV)市場は、2027年から2032年にかけて8.54%のCAGRで成長し、2032年までに107.67 ビリオン 米ドルに達すると予測されています。
グローバル需要をリードする屋根設置型PVモジュール技術は何ですか?
TOPConは2026年に41.6%のシェアを占めました。グローバル屋根設置型太陽光発電(PV)モジュール市場において、HJTは2032年までに予測10.2%のCAGRで最も急成長するモジュールタイプです。これは、屋根設置型プロジェクトが限られた屋根スペースからの効率、熱性能、エネルギー収量を重視するためです。
屋根設置型PVモジュールで最も急成長しているエンドユーザーは?
産業用設置は2032年までに9.3%のCAGRで成長すると予測されています。グローバル屋根設置型太陽光発電(PV)モジュール市場は、高出力モジュール、長期性能保証、蓄電池統合、および運転負荷に合わせた制御を必要とすることが多い産業バイヤーにサービスを提供しています。
屋根設置型太陽光発電プロジェクトで蓄電池が重要になっている理由は?
輸出補償の低下により、オーナーは自サイトで電力を使用することが促進されています。グローバル屋根設置型太陽光発電(PV)モジュール市場において、蓄電池は昼間の発電を捕捉し、バックアップ電力を支援し、ピーク需要を管理し、系統輸出の収益が低い場所でのプロジェクト価値を改善するのに役立ちます。
屋根設置型太陽光PVモジュールで最も急成長している地域は?
中東・アフリカは2032年までに8.9%のCAGRで成長すると予測されています。グローバル屋根設置型太陽光発電(PV)モジュール市場は、独立系統ニーズ、湾岸のエネルギー戦略、高温気候での運転要件、および現地サプライチェーンへの関心によって支えられています。
屋根設置型太陽光発電の普及加速に対する主な障壁は何ですか?
系統連系待ち行列と配電網ホスティング容量の制限がプロジェクトを遅延させる可能性があります。グローバル屋根設置型太陽光発電(PV)モジュール市場は、より迅速な系統審査、透明なホスティング容量データ、および電力会社が双方向電力フローを管理できるようにする投資に依存しています。