
Tamanho e Participação do Mercado de Coberturas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
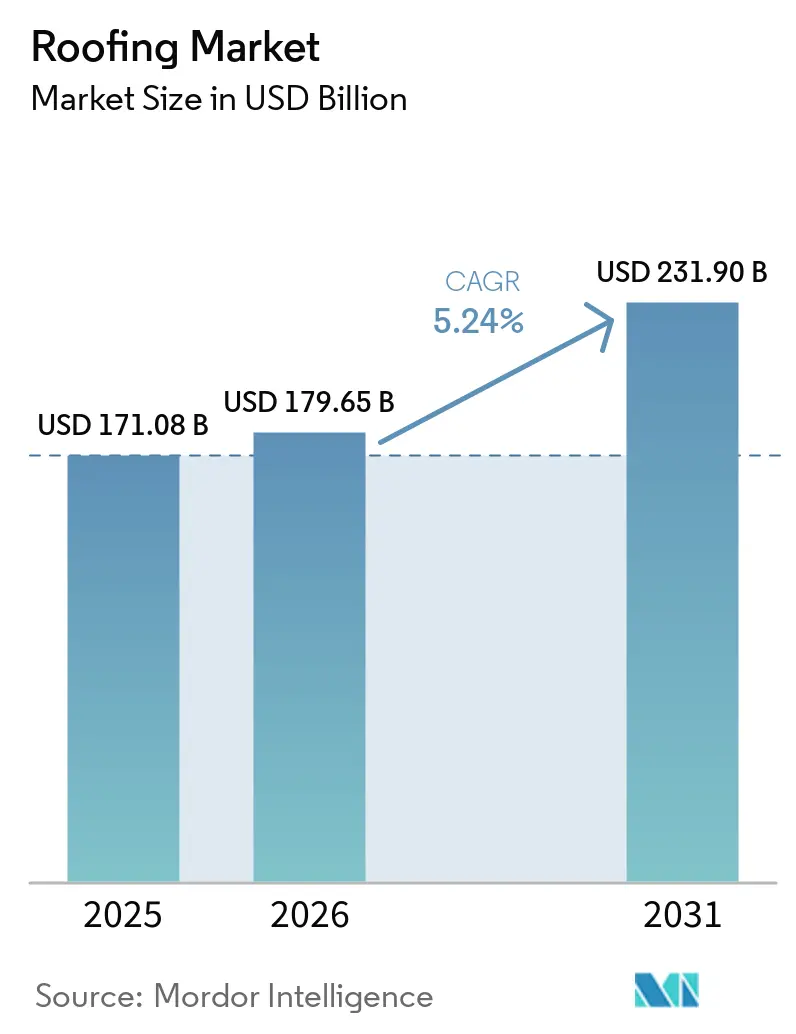
| Tamanho do Mercado (2026) | 179.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 231.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Coberturas cresça de 171,08 bilhões de USD em 2025 para 179,65 bilhões de USD em 2026 e está previsto para atingir 231,90 bilhões de USD até 2031, a um CAGR de 5,24% no período de 2026 a 2031. O mercado de coberturas é sustentado por diversas correntes de demanda que atualmente avançam em ritmos diferentes: uma vinculada às necessidades de substituição em edificações maduras e outra vinculada à nova construção em economias de crescimento mais acelerado. Nos mercados desenvolvidos, coberturas residenciais e comerciais mais antigas estão se aproximando do fim de sua vida útil, tornando a substituição menos discricionária e menos sensível aos ciclos habitacionais. As normas de construção também estão se tornando mais rigorosas nas principais regiões, o que está impulsionando mais proprietários de imóveis a adotar sistemas de cobertura reflexivos, isolados, verdes e de maior desempenho por razões de conformidade e redução de custos operacionais. Ao mesmo tempo, os danos causados por eventos climáticos estão elevando a demanda por recoberturas na América do Norte, enquanto a construção industrial e de infraestrutura na Ásia-Pacífico e no Oriente Médio mantém o pipeline de novas obras ativo. A concorrência no mercado de coberturas também está se transformando, pois as plataformas de distribuição e serviços estão se consolidando mais rapidamente do que a manufatura, aumentando o poder de compra de grandes intermediários. Ao mesmo tempo, a inflação de matérias-primas e a escassez de mão de obra continuam a pressionar as margens e a capacidade de execução.
Principais Conclusões do Relatório
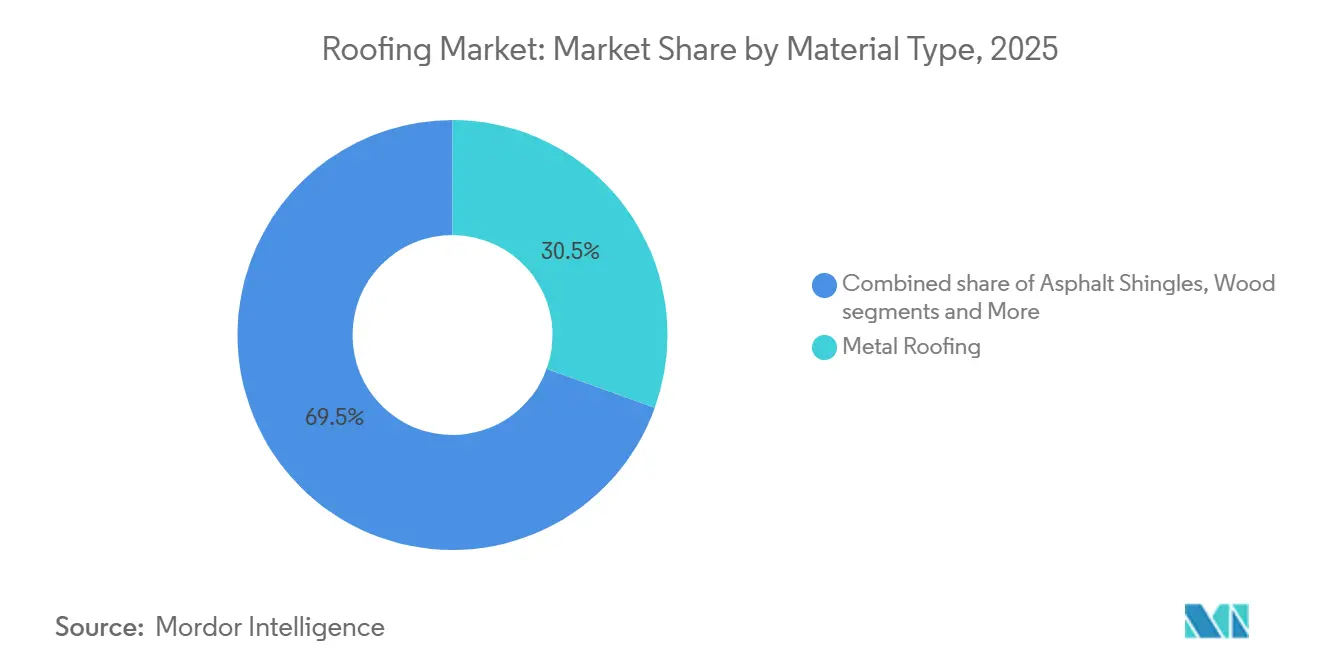
- Por tipo de material, as coberturas metálicas detinham 30,5% da participação do mercado de coberturas em 2025, enquanto as membranas de camada única têm previsão de expansão a um CAGR de 6,71% até 2031.
- Por tipo de construção, a nova construção representou 60% do tamanho do mercado de coberturas em 2025, enquanto as recoberturas e substituições avançam a um CAGR de 6,08% até 2031.
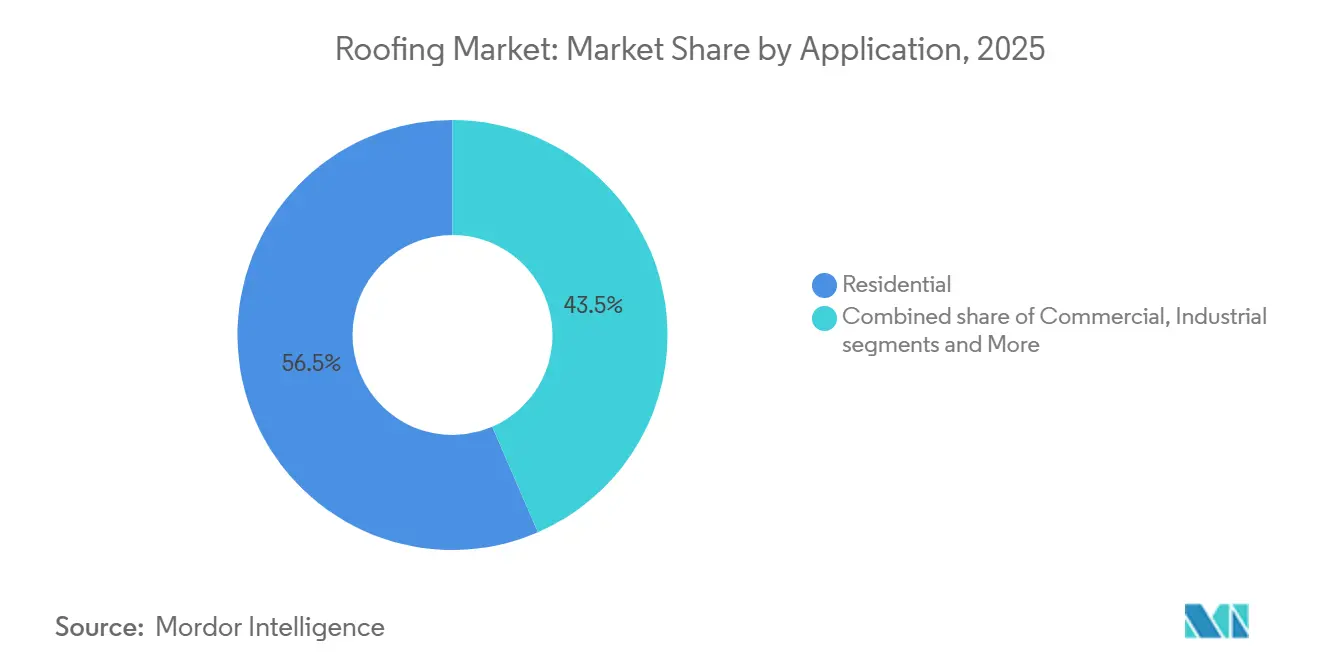
- Por aplicação, as coberturas residenciais representaram 56,5% do tamanho do mercado de coberturas em 2025, enquanto as coberturas industriais registraram o maior CAGR projetado, de 7,02%, até 2031.
- Por geografia, a Ásia-Pacífico detinha 33,5% da participação do mercado de coberturas em 2025 e tem projeção de crescimento a um CAGR de 6,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Coberturas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento do parque edificado e ciclos de recobertura | +1.2% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do pipeline de construção na Ásia e no Oriente Médio | +1.1% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Códigos de energia impulsionando a demanda por coberturas frias e verdes | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Resiliência a eventos climáticos severos favorece sistemas premium | +0.8% | América do Norte, Sul e Sudeste Asiático, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Preferência das seguradoras por coberturas certificadas contra impactos e documentadas | +0.5% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Fluxos de trabalho com inteligência artificial e drones estão acelerando a conversão para substituição de coberturas | +0.3% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do Parque Edificado e Ciclos de Recobertura
O envelhecimento do parque de coberturas continua sendo um dos suportes mais evidentes para o mercado de coberturas, especialmente na América do Norte e na Europa, onde grandes coortes de construção já se encontram em estágios avançados de vida útil. Nos Estados Unidos, 29% das residências com telhas asfálticas tinham menos de 4 anos de vida útil restante em 2024, e 38% das coberturas residenciais já se encontravam em condição moderada a precária. As coberturas nesse grupo de condição mais fraca também incorreram em custos de sinistros de seguro materialmente mais elevados, tornando mais difícil adiar as decisões de substituição à medida que os danos se acumulam. O mesmo padrão é visível na base comercial, onde coberturas instaladas durante o ciclo de construção do início dos anos 2000 estão agora ultrapassando suas vidas úteis previstas e criando uma fila de recoberturas de vários anos. Isso mantém o mercado de coberturas sustentado mesmo quando o sentimento geral da construção enfraquece, pois coberturas deterioradas se transformam em gastos necessários de reparo ou substituição, em vez de atividade de renovação opcional.
Expansão do Pipeline de Construção na Ásia e no Oriente Médio
O mercado de coberturas também se beneficia da escala da construção industrial, de infraestrutura e institucional em andamento na Ásia-Pacífico e no Oriente Médio. A Índia permaneceu como um dos mercados de crescimento de construção mais fortes em 2025, e a Arábia Saudita continuou avançando com programas de desenvolvimento em transporte, energia, habitação e eventos que mantêm a demanda por coberturas ampla em todos os tipos de projetos. Os Emirados Árabes Unidos também mantiveram um grande pipeline de infraestrutura em Abu Dhabi, que sustenta a demanda por coberturas em ativos comerciais, públicos e industriais. Isso é relevante para o mercado de coberturas porque muitos desses projetos favorecem sistemas de grande formato, como coberturas metálicas e membranas de camada única, adequados a armazéns, edifícios logísticos, fábricas e outras instalações de baixa inclinação ou grande vão. O resultado é não apenas um maior crescimento de volume nessas regiões, mas também um mix de produtos que favorece cada vez mais materiais orientados ao desempenho em vez de formatos residenciais tradicionais.
Códigos de Energia Impulsionando a Demanda por Coberturas Frias e Verdes
O endurecimento dos códigos de energia está criando uma forte camada de demanda baseada em conformidade no mercado de coberturas, menos dependente da adoção voluntária. As Normas de Eficiência Energética de Edificações da Califórnia de 2025, em vigor a partir de 1º de janeiro de 2026, exigem níveis mínimos de refletância solar e emitância térmica para coberturas de baixa inclinação não residenciais, afetando diretamente as especificações de recobertura comercial no estado[1]. A Alemanha também continuou a incorporar reformas de coberturas em um quadro mais regulamentado, e a base de coberturas verdes do país atingiu 200 milhões de metros quadrados com uma taxa média de crescimento anual de longo prazo de 7,6%[2]. Pressão regulatória semelhante também é evidente na cidade de Nova York, na França e em partes da Alemanha, onde os requisitos de isolamento, integração solar e desempenho de coberturas estão se tornando cada vez mais difíceis de evitar tanto em obras novas quanto em reformas. Isso impulsiona o mercado de coberturas porque a conformidade agora sustenta a demanda por membranas reflexivas, sistemas de cobertura verde, melhores pacotes de isolamento e desempenho de sistema mais documentado em diversas jurisdições importantes de coberturas.
Resiliência a Eventos Climáticos Severos Favorecendo Sistemas Premium
A resiliência climática está se tornando um fator de compra mais relevante no mercado de coberturas, à medida que seguradoras, empreiteiros e proprietários de imóveis atribuem maior peso à prevenção de danos e ao desempenho documentado. Eventos severos de vento, granizo e inundação continuaram a elevar os encargos de reparo nos Estados Unidos, e o apoio federal após a temporada de furacões de 2024 também evidenciou a escala dos custos de danos associados a falhas de coberturas e fragilidades do envelope construtivo. Pesquisas do Insurance Institute for Business & Home Safety constataram que residências construídas ou reformadas conforme o padrão FORTIFIED Roof apresentaram perdas de seguro muito menores durante o Furacão Sally, fornecendo a empreiteiros e proprietários um argumento financeiro mais claro para sistemas de cobertura de maior qualidade. Essa mudança é relevante porque sistemas premium, como telhas resistentes a impactos e coberturas metálicas, não competem mais apenas com base em alegações de durabilidade; eles também competem com base em resultados de seguros e redução de perdas. Como resultado, o mercado de coberturas está registrando uma maior migração da demanda de simples substituição para reformas orientadas à resiliência em áreas propensas a tempestades.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inflação de matérias-primas e custos de instalação | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada e gargalos de instalação | -0.5% | América do Norte, Europa, Austrália | Médio prazo (2 a 4 anos) |
| Infraestrutura limitada de reciclagem de telhas asfálticas | -0.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Encargo de documentação de seguros e certificações | -0.2% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação de Matérias-Primas e Custos de Instalação
A inflação de custos continua sendo um freio evidente no mercado de coberturas, pois os preços de materiais e instalação não se normalizaram nos principais insumos de coberturas. Nos Estados Unidos, o Índice de Preços ao Produtor para Fabricação de Materiais de Pavimentação e Coberturas Asfálticas subiu de 365,240 em dezembro de 2025 para 377,951 em março de 2026, evidenciando pressão contínua de custos no asfalto, insumos à base de polímeros e materiais de cobertura correlatos[3]. Os materiais de cobertura também lideraram os aumentos anuais de custos entre as categorias de construção monitoradas nos Estados Unidos, enquanto as taxas combinadas de mão de obra e materiais subiram no último período reportado. Esses aumentos pressionam as margens de empreiteiros e fabricantes e forçam incorporadores e proprietários a simplificar especificações ou adiar trabalhos de substituição não urgentes. No mercado de coberturas, o efeito não é um colapso da demanda, mas um ritmo mais lento de conversão, em que a viabilidade do projeto, a escolha do sistema e o momento da substituição se tornam mais sensíveis ao preço.
Escassez de Mão de Obra Qualificada e Gargalos de Instalação
A disponibilidade de mão de obra é outra restrição importante para o mercado de coberturas, pois a demanda não se converte em receita sem que instaladores qualificados estejam disponíveis. Na pesquisa de força de trabalho de 2025 da Associated General Contractors of America e do National Center for Construction Education and Research, 92% das empresas de construção relataram dificuldades de contratação, e muitas também associaram diretamente a escassez de mão de obra a atrasos em projetos. O Home Builders Institute também estimou um encargo de custo anual significativo decorrente da escassez de mão de obra qualificada na construção de residências unifamiliares, evidenciando como as lacunas na força de trabalho já estão afetando a produção e os custos de carregamento em todo o ecossistema de construção. As coberturas enfrentam um desafio adicional: uma parcela significativa de sua força de trabalho atual está se aproximando da aposentadoria, enquanto a demanda por profissionais de coberturas continua a crescer. Isso deixa o mercado de coberturas exposto a atrasos de cronograma, salários mais elevados e capacidade de instalação desigual mesmo em períodos em que a demanda final permanece firme.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Metal Ancora o Valor, Membranas Adicionam o Crescimento Mais Rápido
As coberturas metálicas detinham 30,5% do mercado de coberturas em 2025, tornando-se a maior categoria de material por valor. Essa liderança reflete seu amplo uso em edifícios industriais, ativos comerciais, estruturas agrícolas e aplicações residenciais de alto padrão, onde durabilidade e longa vida útil são relevantes. Os sistemas metálicos também se adequam bem a mercados propensos a tempestades, sustentando sua posição na América do Norte e em partes da Ásia, onde a exposição climática está moldando o comportamento de compra. No mercado de coberturas, essa categoria se beneficia de um papel transversal entre setores, pois não depende de um único tipo de edificação ou região. O material também se alinha ao crescente interesse dos proprietários em melhor desempenho ao longo do ciclo de vida, o que sustenta especificações constantes tanto em mercados desenvolvidos quanto emergentes.
As membranas de camada única são o segmento de material de crescimento mais rápido no mercado de coberturas e têm projeção de expansão a um CAGR de 6,71% de 2026 a 2031. Seu crescimento está vinculado às coberturas comerciais e industriais de baixa inclinação, onde a conformidade com códigos de energia, a instalação rápida e a consistência de desempenho são cada vez mais importantes. Os sistemas de poliolefina termoplástica, monômero de etileno-propileno-dieno e cloreto de polivinila continuam ganhando espaço porque as superfícies de membrana reflexiva podem ajudar a reduzir as temperaturas das coberturas e apoiar metas de eficiência de resfriamento. Essa tendência é reforçada pela atividade de recobertura comercial, em que os proprietários de imóveis frequentemente preferem sistemas mais leves que funcionem com as lajes existentes e reduzam a perturbação da instalação. As telhas asfálticas ainda dominam grande parte do mercado residencial norte-americano devido ao custo e à familiaridade. Ao mesmo tempo, as telhas de argila e concreto permanecem relevantes na Europa, na América Latina e no Sul da Ásia. Ainda assim, a mudança mais rápida no mix está se direcionando para membranas e metal nas partes do setor de coberturas vinculadas a projetos com exigências de conformidade e orientados ao desempenho.

Por Tipo de Construção: Nova Construção Sustenta a Base, Substituição Impulsiona o Momentum
A nova construção representou 60% do mercado de coberturas em 2025, evidenciando o peso contínuo da atividade de construção em campo aberto na demanda total. Essa participação foi sustentada pela expansão residencial, pelo desenvolvimento comercial e por programas de construção vinculados à infraestrutura na Ásia-Pacífico, no Oriente Médio e em partes da América do Norte. A categoria permanece importante porque cada grande pipeline habitacional, industrial ou de edificações públicas cria volume direto de coberturas desde o início. No mercado de coberturas, a nova construção ainda oferece escala, especialmente à medida que a urbanização, o investimento em manufatura e os gastos públicos impulsionam o início de projetos em múltiplos usos finais. Dito isso, a qualidade da demanda está cada vez mais vinculada ao tipo de ativos sendo construídos, com projetos industriais e logísticos tendendo a favorecer sistemas de cobertura de maior valor.
A recobertura e substituição é o tipo de construção de movimento mais rápido e tem previsão de crescimento a um CAGR de 6,08% até 2031. Esse segmento está ganhando força porque falhas de coberturas, materiais envelhecidos e reformas impulsionadas por conformidade estão criando um piso de demanda mais estável nos mercados de edificações maduras. Os trabalhos de substituição também tendem a favorecer sistemas mais leves e de instalação mais rápida, o que beneficia membranas de camada única e painéis metálicos em detrimento de formatos legados mais pesados. O capital privado percebeu essa previsibilidade, e a consolidação entre plataformas de serviços reflete a visão de que o trabalho recorrente no parque edificado pode ser mais estável do que a exposição ao ciclo de construção. Para o mercado de coberturas, isso significa que o crescimento está gradualmente se deslocando para a intensidade de serviços, a expertise em substituição instalada e os trabalhos de reforma com respaldo de certificação, em vez de depender apenas das oscilações de volume da nova construção. O setor de coberturas está, portanto, tornando-se menos dependente da volatilidade dos inícios de obras habitacionais e mais vinculado à condição prática das coberturas existentes.
Por Aplicação: Residencial Lidera em Escala, Industrial Adiciona a Expansão Mais Rápida
As coberturas residenciais representaram 56,5% do mercado de coberturas em 2025, tornando-se o maior segmento de aplicação por ampla margem. Essa posição decorre da profundidade do parque habitacional mundial e do simples fato de que as necessidades de recobertura residencial se acumulam continuamente à medida que as residências envelhecem. Em muitos mercados desenvolvidos, a base residencial está agora dividida entre demanda de substituição sensível ao custo e demanda de reforma premium vinculada à resiliência, economia em seguros e sistemas de maior durabilidade. Essa divisão é importante no mercado de coberturas porque cria espaço tanto para produtos de commodities quanto para ofertas de maior valor dentro da mesma ampla classe de aplicação. Também explica por que a demanda residencial permanece elevada mesmo quando a atividade de novas residências é irregular, pois a substituição e o reparo por danos climáticos mantêm o fluxo de trabalho por meio do parque instalado.
As coberturas industriais são a aplicação de crescimento mais rápido e têm projeção de crescimento a um CAGR de 7,02% de 2026 a 2031. Armazéns, centros logísticos, data centers e instalações de manufatura estão se expandindo pela Ásia-Pacífico e pelo Conselho de Cooperação do Golfo, impulsionando a demanda por sistemas de cobertura de grande formato e baixa inclinação que priorizam velocidade, desempenho energético e confiabilidade operacional de longo prazo. Esses projetos tendem a favorecer painéis metálicos e membranas de camada única, que, ao longo do tempo, melhoram estruturalmente o mix de produtos do mercado de coberturas. Os edifícios comerciais e institucionais permanecem importantes reservatórios secundários de demanda, especialmente onde o desenvolvimento urbano e os projetos públicos continuam, mas os projetos industriais estão definindo o ritmo do crescimento de especificações premium. Nos Estados Unidos, os incentivos à resiliência também apoiam reformas residenciais, pois sistemas de cobertura resistentes a impactos e certificados podem melhorar o argumento de valor para produtos de maior desempenho em estados expostos a granizo e tempestades. O setor de coberturas está, portanto, registrando seu crescimento de aplicação mais rápido em classes de ativos que recompensam o desempenho padronizado e a cobertura de grande vão, em vez de simplesmente o volume unitário.
Análise Geográfica
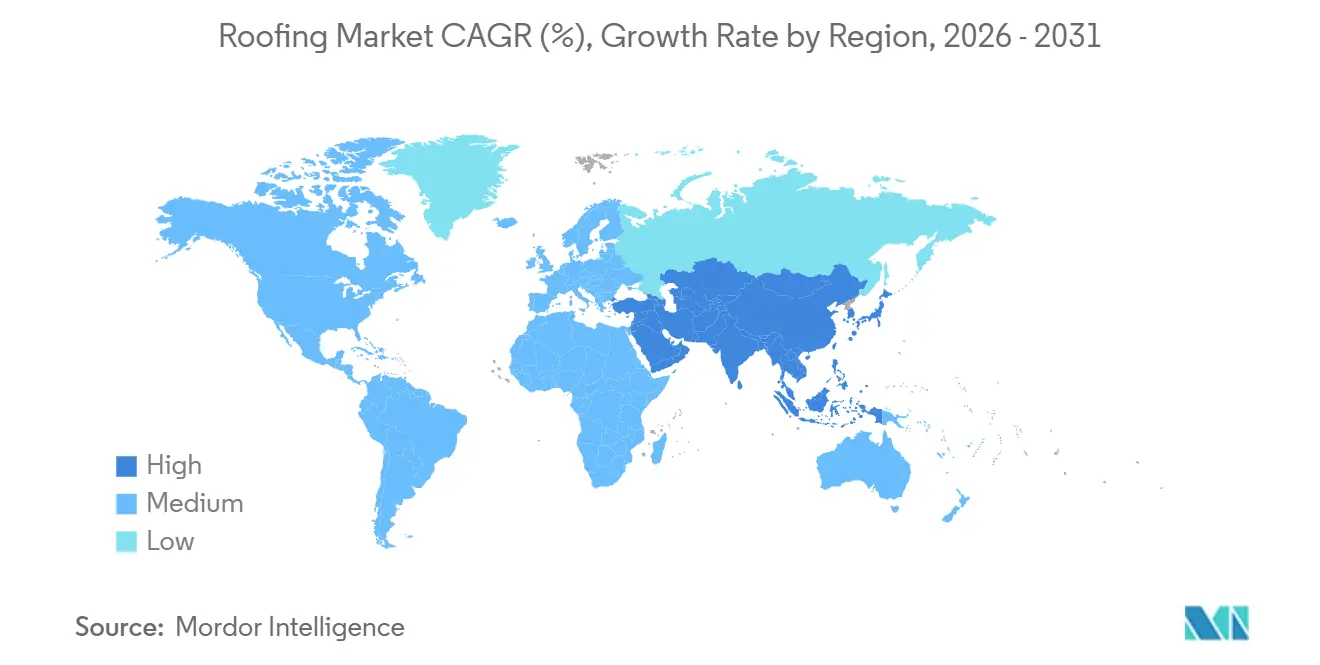
A Ásia-Pacífico representou 33,5% do mercado de coberturas em 2025 e também é a região de crescimento mais rápido, com um CAGR projetado de 6,34% de 2026 a 2031. Essa posição dupla reflete tanto o tamanho de sua base edificada existente quanto a persistência da nova construção em projetos residenciais, comerciais, industriais e de infraestrutura. A China permanece importante para a grande demanda por coberturas comerciais e de infraestrutura, mesmo com condições residenciais mais mistas. A Índia está adicionando momentum por meio do desenvolvimento industrial, habitação popular e gastos públicos vinculados a uma grande alocação de infraestrutura, o que mantém o fluxo de projetos amplo em todos os usos finais. O Japão e a Coreia do Sul têm perfis de demanda diferentes, com maior ênfase em retrofit, reformas de resiliência e investimento em instalações. Ao mesmo tempo, a Austrália continua a favorecer sistemas metálicos e de membrana de maior desempenho em um ambiente de construção estável.
A América do Norte e a Europa formam o próximo grande cluster de demanda no mercado de coberturas, mas os impulsionadores são mais orientados à substituição do que à construção em campo aberto. Na América do Norte, o envelhecimento do parque de coberturas, os sinistros relacionados a eventos climáticos e as mudanças de especificação vinculadas a seguros estão tornando a demanda por recobertura mais duradoura do que os simples dados de início de obras habitacionais sugeririam. Isso é especialmente visível nos Estados Unidos, onde as coortes de coberturas no fim de vida útil e os padrões mais intensos de perdas por vento e granizo estão mantendo os volumes de substituição firmes. A Europa está sendo moldada mais pela conformidade regulatória, pois os requisitos de isolamento de coberturas, desempenho energético e renovação estão impulsionando os proprietários a realizar reformas sistemáticas tanto no parque residencial quanto no comercial. A Alemanha permanece como um dos exemplos mais claros, com o setor de coberturas gerando 14,9 bilhões de USD em 2025 e os preços de instalação ainda em alta.
A América do Sul, o Oriente Médio e a África adicionam bolsões de demanda menores, mas de crescimento mais rápido, ao mercado de coberturas. O Brasil permanece central na América do Sul por meio da construção metropolitana e da atividade de habitação popular que sustenta volumes de coberturas tanto de telhas quanto metálicas. No Oriente Médio e na África, a Arábia Saudita e os Emirados Árabes Unidos são os principais motores de crescimento, pois grandes programas de infraestrutura, habitação e industriais continuam a impulsionar o fluxo de projetos em novos ativos. A Nigéria e a África do Sul adicionam demanda residencial e comercial leve, onde as chapas de cobertura metálica permanecem comuns por serem práticas, familiares e relativamente fáceis de instalar. Nessas regiões emergentes, o mercado de coberturas está se beneficiando de uma combinação de urbanização, investimento público e escolhas de produtos que favorecem cada vez mais sistemas escaláveis para entrega rápida de projetos.
Cenário Competitivo
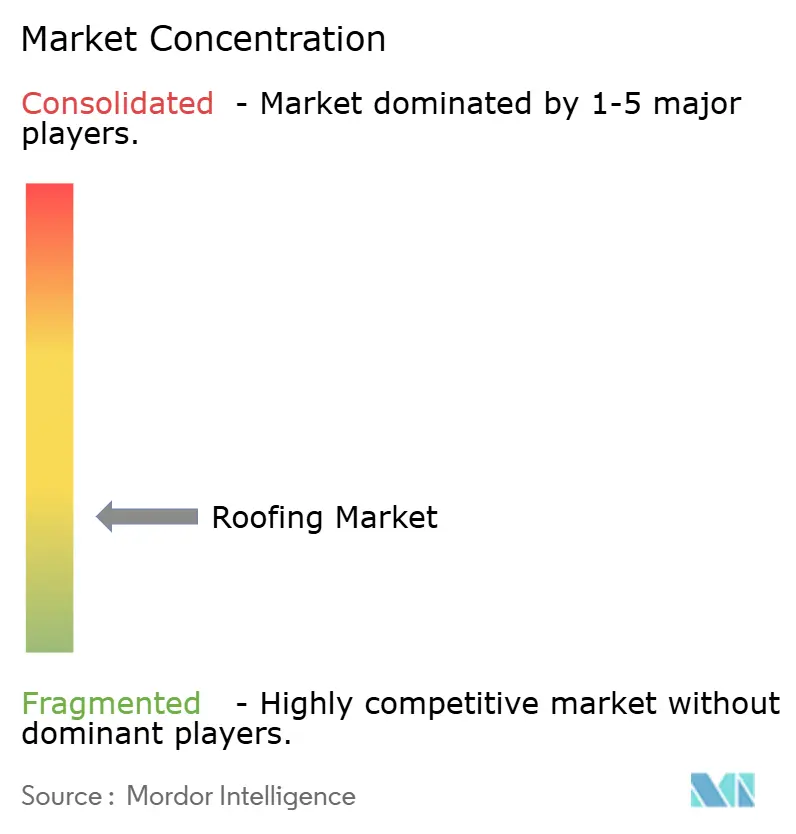
O mercado de coberturas permanece moderadamente fragmentado no nível de manufatura, mesmo com a intensificação da pressão competitiva em canais e geografias selecionados. A Standard Industries, por meio da GAF e do BMI Group, continua a manter uma posição forte nas coberturas residenciais norte-americanas e nas coberturas planas e inclinadas europeias, proporcionando ampla exposição tanto à demanda impulsionada por substituição quanto à demanda por especificação. A Sika também continuou expandindo sua presença em coberturas e envelopes de edificações por meio de aquisições e novas instalações em 2025, indicando um esforço deliberado para ampliar seu alcance antes que a demanda amadureça plenamente em diversas regiões. Esses movimentos são relevantes porque a escala em amplitude de produtos, presença regional e relacionamentos com empreiteiros pode melhorar o acesso a trabalhos de especificação e categorias de coberturas de crescimento mais rápido. O mercado de coberturas, portanto, não é dominado por um único fabricante, mas claramente favorece empresas que conseguem combinar uma gama de produtos com alcance geográfico e disciplina operacional.
A mudança estrutural mais importante está ocorrendo na distribuição e nos serviços, onde a consolidação avançou mais rapidamente do que na manufatura de materiais. A aquisição da Beacon Roofing Supply pela QXO em 2025 e seu acordo de abril de 2026 para adquirir a TopBuild criaram uma plataforma norte-americana muito maior, com mais de 1.100 locais e mais de 18 bilhões de USD em receita anual. Essa escala pode aumentar o poder de compra junto aos fornecedores e elevar as barreiras para fabricantes menores que ainda dependem de canais independentes fragmentados. Também confere aos grandes distribuidores maior influência sobre os relacionamentos com empreiteiros, as decisões de estoque e a visibilidade dos produtos. No mercado de coberturas, isso significa que o poder do canal está se tornando uma variável competitiva mais importante ao lado da qualidade do produto e do reconhecimento de marca.
Um segundo tema competitivo é o avanço em reciclagem, inspeção digital e diferenciação respaldada por certificação. A instalação piloto de reciclagem de telhas da Owens Corning em Indianápolis mostra como os grandes fabricantes estão respondendo à pressão sobre resíduos e sustentabilidade com iniciativas de ciclo fechado que podem se tornar mais importantes caso as regulamentações se tornem mais rígidas. Ao mesmo tempo, plataformas de inspeção que combinam captura por drones e inteligência artificial estão melhorando a detecção de defeitos e ajudando os empreiteiros a converter mais coberturas em projetos de substituição documentados, expandindo assim a demanda endereçável sem aguardar grandes eventos climáticos. Sistemas de certificação como o FORTIFIED Roof, a rotulagem de coberturas frias Energy Star e as classificações de resistência a impactos Underwriters Laboratories 2218 também estão fornecendo aos empreiteiros argumentos mais sólidos para justificar sistemas premium com base em seguros, durabilidade e desempenho energético. O resultado competitivo no mercado de coberturas é um movimento gradual de afastamento da concorrência puramente por preço em direção ao desempenho documentado, à execução de serviços e ao controle de canais. O mercado de coberturas também está registrando maior captura de valor por empresas que conseguem integrar produtos, capacitação de empreiteiros e suporte à conformidade em uma única oferta.
Líderes do Setor de Coberturas
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A Roofing Corp. of America adquiriu a Schefers Roofing Co., empreiteira de coberturas comerciais sediada em Lee's Summit, Missouri, marcando sua 16ª aquisição desde a fundação em dezembro de 2020 e expandindo sua presença no Meio-Oeste após um investimento de 413 milhões de USD da FirstService Corporation.
- Abril de 2026: A QXO anunciou um acordo definitivo para adquirir a TopBuild Corp. por 17 bilhões de USD, criando uma entidade combinada com mais de 18 bilhões de USD em receita anual e mais de 1.100 locais nos Estados Unidos e no Canadá. Esta é a terceira grande aquisição da QXO, após o acordo de 11 bilhões de USD com a Beacon Roofing Supply em 2025 e a aquisição de 2,25 bilhões de USD da Kodiak Building Partners em 2026, que formaram o segundo maior distribuidor de produtos de construção de capital aberto da América do Norte.
- Março de 2025: A Sika AG adquiriu simultaneamente a Cromar Building Products no Reino Unido e a Elmich Pte Ltd em Singapura, como parte do programa de sete aquisições da Sika para o ano, fortalecendo seus portfólios de coberturas e coberturas verdes na Europa e na Ásia-Pacífico, respectivamente.
Escopo do Relatório Global do Mercado de Coberturas
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Telhas Asfálticas | |
| Telhas de Argila e Concreto | ||
| Coberturas Metálicas | ||
| Membranas Betuminosas / de Betume Modificado | ||
| Membranas de Camada Única (TPO, EPDM e PVC) | ||
| Madeira | ||
| Outros | ||
| Por Tipo de Construção | Nova Construção | |
| Recobertura e Substituição | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Outros | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de coberturas em todo o mundo até 2031?
O crescimento está sendo sustentado pela demanda de substituição em parques edificados envelhecidos, códigos de energia mais rigorosos, recoberturas relacionadas a eventos climáticos e expansão da construção industrial. O setor tem projeção de crescimento de 179,7 bilhões de USD em 2026 para 231,9 bilhões de USD até 2031, a um CAGR de 5,24%.
Qual categoria de material lidera atualmente a demanda por coberturas?
As coberturas metálicas lideraram o mercado com uma participação de 30,5% em 2025, pois atendem a usos industriais, comerciais, agrícolas e residenciais premium com forte durabilidade e resistência climática.
Qual material de cobertura está crescendo mais rapidamente?
As membranas de camada única têm projeção de crescimento mais rápido, a um CAGR de 6,71% até 2031, sustentadas pela demanda por coberturas comerciais e industriais de baixa inclinação que atendem às necessidades de energia e eficiência de instalação.
Por que a recobertura está se tornando mais importante do que antes?
A recobertura e substituição estão crescendo a um CAGR de 6,08% porque coberturas mais antigas em mercados maduros estão chegando ao fim de sua vida útil, e os proprietários de imóveis não podem adiar os reparos sem arriscar custos estruturais e de seguro mais elevados.
Qual aplicação está se expandindo mais rapidamente?
As coberturas industriais são a aplicação de crescimento mais rápido, a um CAGR de 7,02% até 2031, impulsionadas por armazéns, centros logísticos, data centers e instalações de manufatura na Ásia-Pacífico e no Conselho de Cooperação do Golfo.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico detém a maior participação, de 33,5%, e também o crescimento mais rápido, a um CAGR de 6,34% até 2031, sustentada pela ampla atividade de construção na China, Índia, Japão, Coreia do Sul e Austrália.