
屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
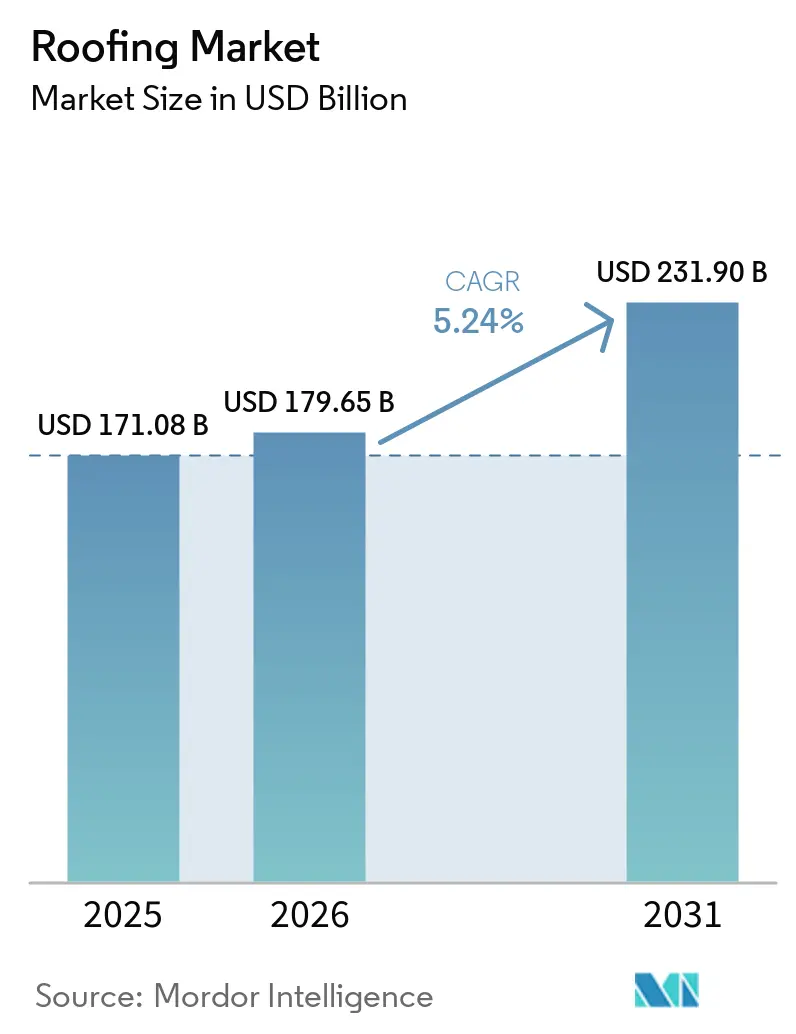
| 市場規模 (2026) | 179.65 十億米ドル |
| 市場規模 (2031) | 231.90 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる屋根葺き市場分析
屋根葺き市場規模は、2025年の171.08 ビリオン 米ドルから2026年には179.65 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.24%で2031年までに231.90 ビリオン 米ドルに達すると予測されています。屋根葺き市場は、現在異なるペースで動いている複数の需要源によって支えられており、一方は成熟した建築ストックにおけ交換需要に、もう一方は成長の速い経済圏における新築需要に結びついています。先進国市場では、老朽化した住宅・商業用屋根が耐用年数の末期に近づいており、交換の必要性が高まり、住宅サイクルへの感応度が低下しています。主要地域では建築規制も厳格化しており、コンプライアンスおよび運営コスト削減の観点から、より多くの建物オーナーが反射性・断熱性・グリーン・高性能屋根システムへの移行を迫られています。同時に、気象関連の被害が北米における屋根葺き替え需要を押し上げており、アジア太平洋および中東における産業・インフラ建設が新築パイプラインを活発に維持しています。屋根葺き市場における競争も変化しており、流通・サービスプラットフォームの統合が製造業よりも速いペースで進み、大手中間業者の購買力が高まっています。同時に、原材料インフレと労働力不足が引き続きマージンと実行能力を圧迫しています。
レポートの主要ポイント
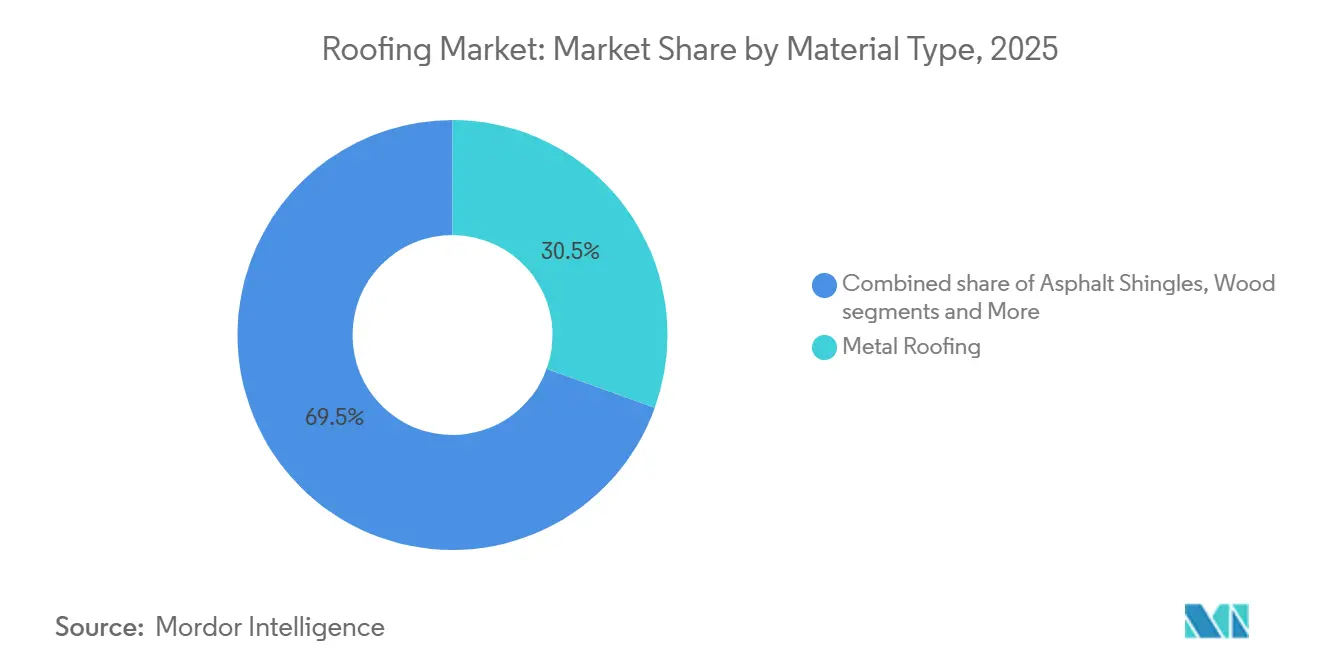
- 材料タイプ別では、金属屋根葺きが2025年の屋根葺き市場シェアの30.5%を占め、単層膜は2031年にかけてCAGR 6.71%で拡大すると予測されています。
- 建設タイプ別では、新築が2025年の屋根葺き市場規模の60%を占め、屋根葺き替えおよび交換は2031年にかけてCAGR 6.08%で拡大しています。
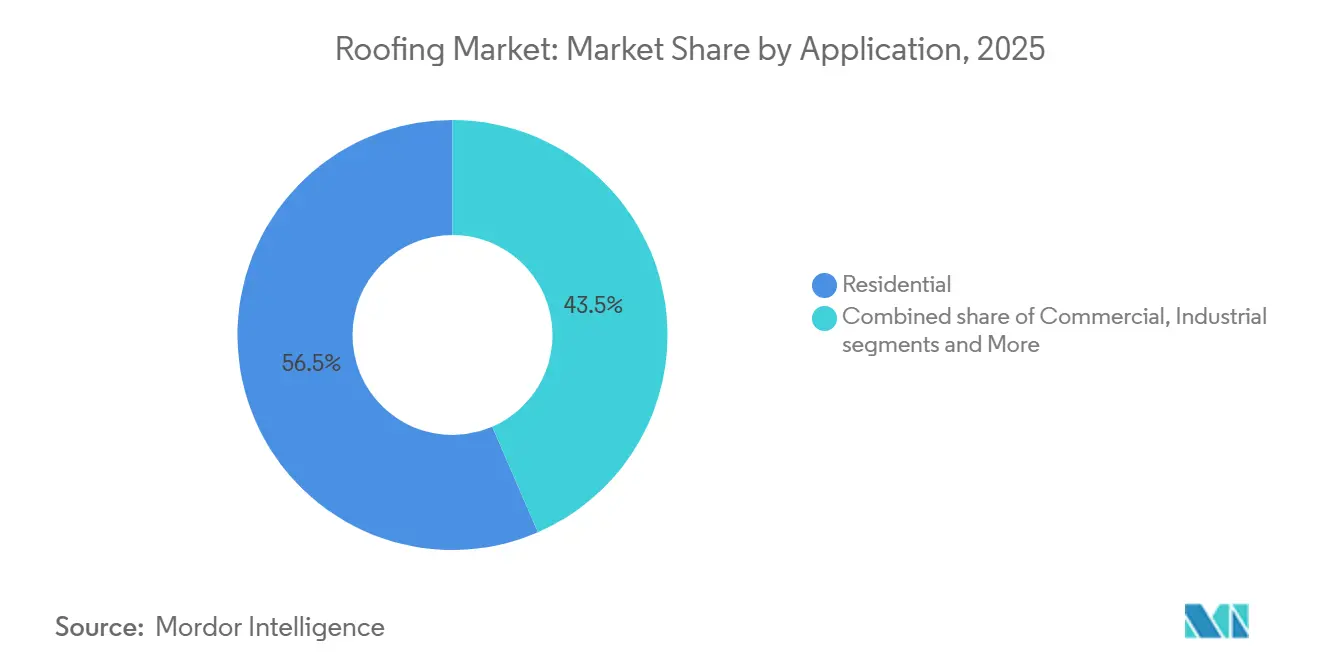
- 用途別では、住宅用屋根葺きが2025年の屋根葺き市場規模の56.5%を占め、産業用屋根葺きが2031年にかけてCAGR 7.02%と最高の予測成長率を記録しています。
- 地域別では、アジア太平洋が2025年の屋根葺き市場シェアの33.5%を占め、2031年にかけてCAGR 6.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の屋根葺き市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した建築ストックと屋根葺き替えサイクル | +1.2% | 北米、欧州、主要アジア太平洋地域 | 短期(2年以内) |
| アジアおよび中東の建設パイプライン拡大 | +1.1% | アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| エネルギーコードによるクール屋根・グリーン屋根需要の押し上げ | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 悪天候への耐性がプレミアムシステム優位にする | +0.8% | 北米、南・東南アジア、中東・アフリカ | 短期(2年以内) |
| 保険会社による耐衝撃性認定・文書化屋根への選好 | +0.5% | 北米、欧州 | 中期(2〜4年) |
| 人工知能とドローンのワークフローが屋根葺き替えへの転換を加速 | +0.3% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した建築ストックと屋根葺き替えサイクル
老朽化した屋根ストックは、特に北米と欧州において屋根葺き市場を支える最も明確な要因の一つであり、大規模な建設コホートが現在、後期ライフステージに入っています。米国では、2024年にアスファルトシングルを使用した住宅の29%が残存屋根寿命4年未満であり、住宅用屋根の38%がすでに中程度から劣悪な状態にありました。状態の悪いグループの屋根は保険損失コストも著しく高く、損傷が蓄積し始めると交換の決定を先送りすることが困難になります。同様のパターンは商業用建物においても見られ、2000年代初頭の建設サイクルで設置された屋根が意図された耐用年数を超え、複数年にわたる屋根葺き替えキューを形成しています。これにより、より広範な建設センチメントが弱まった場合でも屋根葺き市場は支えられます。なぜなら、劣化した屋根は任意のリノベーション活動ではなく、必要な修繕または交換支出へと転化するからです。
アジアおよび中東の建設パイプライン拡大
屋根葺き市場は、アジア太平洋および中東全域で進行中の産業・インフラ・公共施設建設の規模からも恩恵を受けています。インドは2025年においても最も強い建設成長市場の一つであり続け、サウジアラビアは交通、エネルギー、住宅、イベント主導の開発プログラムを推進し続けており、プロジェクトタイプ全体にわたって屋根葺き需要を広く維持しています。アラブ首長国連邦もアブダビで大規模なインフラパイプラインを維持しており、商業・公共・産業資産全体の屋根需要を支えています。これが屋根葺き市場にとって重要なのは、これらのプロジェクトの多くが、倉庫、物流施設、工場、その他の低勾配または広スパン施設に適した金属屋根葺きや単層膜などの大型フォーマットシステムを好む傾向があるためです。その結果、これらの地域では数量成長が高まるだけでなく、従来の住宅フォーマットではなく性能重視の材料をますます優先する製品ミックスへの移行も進んでいます。
エネルギーコードによるクール屋根・グリーン屋根需要の押し上げ
エネルギーコードの厳格化は、屋根葺き市場において自発的な採用に依存しないコンプライアンス主導の強固な需要層を生み出しています。2026年1月1日に施行されたカリフォルニア州の2025年建築エネルギー効率基準は、非住宅用低勾配屋根に対して最低限の太陽反射率および熱放射率レベルを義務付けており、州内の商業用屋根葺き替え仕様に直接影響を与えています[1]。ドイツも屋根の改修をより規制された枠組みへと移行させ続けており、同国のグリーン屋根の基盤は2億平方メートルに達し、長期年平均成長率は7.6%となっています[2]。同様の規制圧力は、ニューヨーク市、フランス、ドイツの一部でも見られ、断熱、太陽光発電統合、屋根性能要件が新築および改修工事の両方においてますます回避困難になっています。これにより、コンプライアンスが複数の主要屋根葺き管轄区域にわたって反射性膜、グリーン屋根アセンブリ、より優れた断熱パッケージ、およびより文書化されたシステム性能への需要を支えるため、屋根葺き市場は押し上げられています。
悪天候への耐性がプレミアムシステムを優位にする
保険会社、請負業者、建物オーナーが損害防止と文書化された性能をより重視するようになるにつれ、気象耐性は屋根葺き市場においてより強力な購買要因となっています。強風、雹、洪水などの激しい気象現象が米国における修繕負担を引き続き増大させており、2024年のハリケーンシーズン後の連邦支援も、屋根の破損と外壁の脆弱性に関連する損害コストの規模を浮き彫りにしました。保険業界ビジネス・住宅安全研究所の調査によると、FORTIFIED Roof基準に基づいて建設または改修された住宅は、ハリケーン・サリーの際に保険損失が大幅に低く、請負業者とオーナーに対して高品質屋根システムのより明確な財務的根拠を提供しました。この変化が重要なのは、耐衝撃性シングルや金属屋根葺きなどのプレミアムシステムが耐久性の主張だけで競争するのではなく、保険結果や損失削減においても競争するようになったためです。その結果、屋根葺き市場では、嵐の多い地域において基本的な交換からレジリエンス主導のアップグレードへと需要がシフトしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および設置コストのインフレ | -0.6% | グローバル | 短期(2年以内) |
| 熟練労働力不足と設置のボトルネック | -0.5% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| アスファルトシングルのリサイクルインフラの不足 | -0.2% | 北米、欧州 | 長期(4年以上) |
| 保険および認証文書化の負担 | -0.2% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料および設置コストのインフレ
コストインフレは、主要な屋根葺き投入材全体で材料および設置価格が正常化していないため、屋根葺き市場に対する明確な抑制要因であり続けています。米国では、アスファルト舗装・屋根葺き材製造業の生産者物価指数が2025年12月の365.240から2026年3月には377.951へと上昇し、アスファルト、ポリマー系投入材、および関連する屋根葺き材における継続的なコスト圧力を示しています[3]。屋根葺き材は米国で追跡された建設カテゴリーの中で年間コスト増加をリードし、労働・材料の合計レートも直近の報告期間に上昇しました。これらは請負業者と製造業者のマージンを圧迫し、開発業者とオーナーに仕様の簡素化または緊急性の低い交換工事の延期を強いています。屋根葺き市場において、その影響は需要の崩壊ではなく転換ペースの鈍化であり、プロジェクトの実現可能性、システムの選択、交換のタイミングがより価格敏感になっています。
熟練労働力不足と設置のボトルネック
労働力の確保は屋根葺き市場のもう一つの重要な制約であり、資格を持つ設置業者が確保されない限り、需要は収益に転換されません。米国建設業者協会および建設教育研究全国センターによる2025年の労働力調査では、建設会社の92%が採用困難を報告し、多くの企業が労働力不足をプロジェクト遅延に直接結びつけています。住宅建設業者協会も、一戸建て住宅建設における熟練労働力不足による年間コスト負担を相当規模と推計しており、労働力のギャップがより広範な建築エコシステム全体の生産量とキャリーコストにすでに影響を与えていることを強調しています。屋根葺きはさらなる課題に直面しています。現在の労働力の相当部分が退職に近づいており、屋根葺き専門家への需要は増加し続けています。これにより、屋根葺き市場は、最終需要が堅調な時期でさえ、スケジュール遅延、賃金上昇、不均一な設置能力にさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:金属が価値を固定し、膜が最速の成長を追加
金属屋根葺きは2025年の屋根葺き市場の30.5%を占め、金額ベースで最大の材料カテゴリーとなっています。このリードは、耐久性と長い耐用年数が重要な産業用建物、商業資産、農業構造物、および高級住宅用途での幅広い使用を反映しています。金属システムは嵐の多い市場にも適しており、気象条件が購買行動を形成している北米およびアジアの一部での地位を維持するのに役立っています。屋根葺き市場において、このカテゴリーは単一の建物タイプや地域に依存しないクロスセクターの役割から恩恵を受けています。この材料はまた、ライフサイクル性能への建物オーナーの関心の高まりとも一致しており、先進国市場と新興市場の両方で安定した仕様を支えています。
単層膜は屋根葺き市場で最も成長の速い材料セグメントであり、2026年から2031年にかけてCAGR 6.71%で拡大すると予測されています。その台頭は、エネルギーコードへの適合、迅速な設置、および性能の一貫性がますます重要になっている商業・産業用低勾配屋根葺きと結びついています。熱可塑性ポリオレフィン、エチレン・プロピレン・ジエン・モノマー、およびポリ塩化ビニルシステムは、反射性膜表面が屋根温度を下げ、冷房効率目標を支援できるため、引き続き普及しています。このトレンドは商業用屋根葺き替え活動によって強化されており、建物オーナーは既存のデッキに対応し設置の混乱を軽減する軽量システムを好む傾向があります。アスファルトシングルはコストと親しみやすさから北米住宅市場の大部分を依然として支配しています。同時に、粘土・コンクリートタイルは欧州、ラテンアメリカ、南アジアで引き続き関連性を持っています。それでも、より速いミックスシフトは、コンプライアンス重視および性能主導のプロジェクトに結びついた屋根葺き産業の部分において、膜と金属へと移行しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
建設タイプ別:新築がベースを維持し、交換がモメンタムを高める
新築は2025年の屋根葺き市場の60%を占め、総需要におけるグリーンフィールド建設活動の継続的な重みを示しています。このシェアは、アジア太平洋、中東、および北米の一部における住宅拡大、商業開発、インフラ連動型建設プログラムによって支えられました。このカテゴリーは、大規模な住宅、産業、または公共建設パイプラインが最初から直接的な屋根葺き量を生み出すため、引き続き重要です。屋根葺き市場において、新築は特に都市化、製造業投、公共支出が複数の最終用途にわたってプロジェクト着工を促進しているため、依然として規模を提供しています。ただし、需要の質は建設される資産のタイプにますます結びついており、産業・物流プロジェクトは高価値の屋根葺きシステムを好む傾向があります。
屋根葺き替えおよび交換は、より速く動く建設タイプであり、2031年にかけてCAGR 6.08%で成長すると予測されています。このセグメントは、屋根の破損、老朽化した材料、およびコンプライアンス主導のアップグレードが成熟した建築市場においてより安定した需要フロアを生み出しているため、強みを増しています。交換工事はまた、軽量で設置が速いシステムを好む傾向があり、重い従来フォーマットよりも単層膜と金属パネルを支持しています。民間資本はその予測可能性に注目しており、サービスプラットフォームの統合は、定期的な建築ストック工事が建設サイクルへのエクスポージャーよりも安定している可能性があるという見方を反映しています。屋根葺き市場にとって、これは成長が新築の数量変動だけに依存するのではなく、サービス集約度、設置交換の専門知識、および認証に裏付けられたアップグレード工事へと徐々にシフトしていることを意味します。屋根葺き産業は、したがって住宅着工数の変動性との結びつきが弱まり、既存屋根の実際の状態との結びつきが強まっています。
用途別:住宅が規模をリードし、産業が最速の拡大を追加
住宅用屋根葺きは2025年の屋根葺き市場の56.5%を占め、大きな差をつけて最大の用途セグメントとなっています。この地位は世界の住宅ストックの深さと、住宅が老朽化するにつれて住宅用屋根葺き替えニーズが継続的に蓄積されるという単純な事実から来ています。多くの先進国市場では、住宅ベースは現在、コスト敏感な交換需要とレジリエンス、保険節約、長寿命システムに結びついたプレミアムアップグレード需要に分かれています。この分割は屋根葺き市場において重要です。なぜなら、同じ広い用途クラス内でコモディティ製品と高付加価値製品の両方に余地を生み出すからです。また、交換と嵐の修繕が設置済みベースを通じて工事を流し続けるため、新築住宅活動が不均一な場合でも住宅需要が大きく維持される理由も説明しています。
産業用屋根葺きは最も成長の速い用途であり、2026年から2031年にかけてCAGR 7.02%で上昇すると予測されています。倉庫、物流ハブ、データセンター、製造施設がアジア太平洋および湾岸協力会議全域で拡大しており、速度、エネルギー性能、長期的な運用信頼性を優先する大型フォーマットの低勾配屋根システムへの需要を促進しています。これらのプロジェクトは金属パネルと単層膜を好む傾向があり、時間の経過とともに屋根葺き市場の製品ミックスを構造的に改善します。商業・公共施設建物は、特に都市開発と公共プロジェクトが継続している場所では重要な二次的需要プールであり続けていますが、産業プロジェクトがプレミアム仕様成長のペースを設定しています。米国では、レジリエンスインセンティブも住宅アップグレードを支援しており、耐衝撃性および認定屋根システムが雹・嵐の多い州における高性能製品の価値ケースを改善できるためです。屋根葺き産業は、したがって単純な数量だけでなく、標準化された性能と広スパンカバレッジを評価する資産クラスにおいて最速の用途成長を見せています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
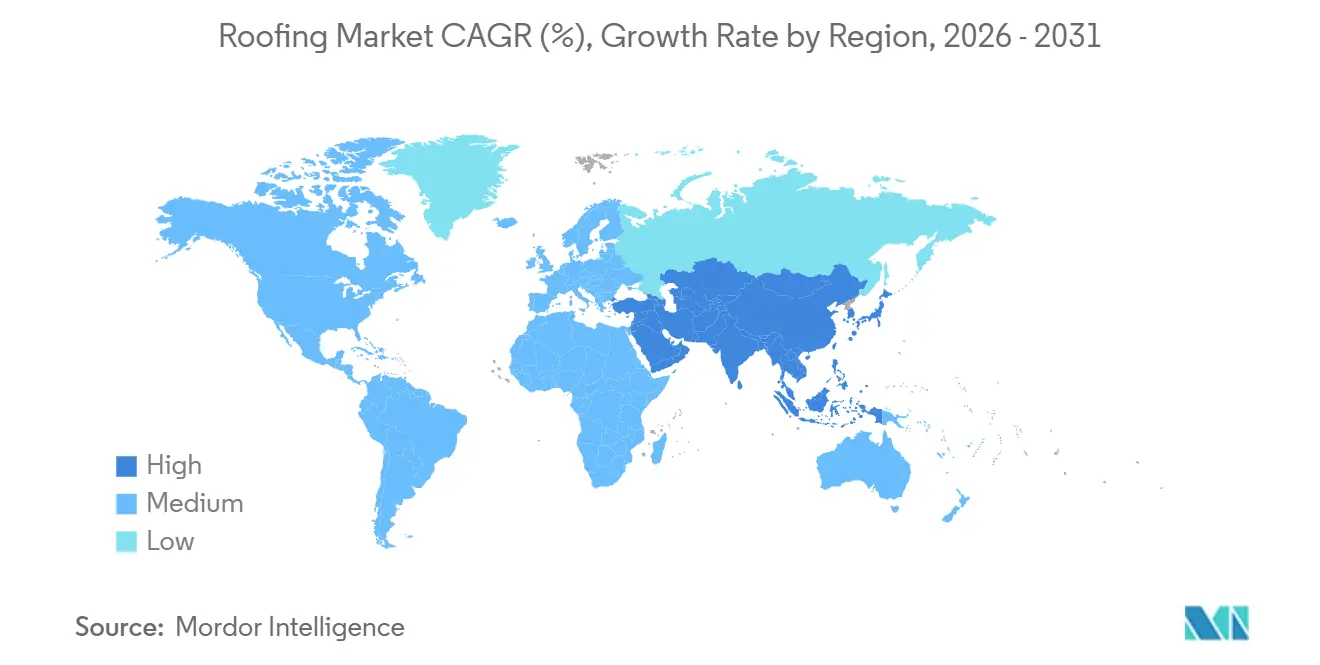
アジア太平洋は2025年の屋根葺き市場の33.5%を占め、2026年から2031年にかけてCAGR 6.34%の予測成長率で最も成長の速い地域でもあります。この二重の地位は、既存の建築ベースの規模と、住宅、商業、産業、インフラプロジェクト全体にわたる新築の継続性の両方を反映しています。中国は住宅状況がより混在している中でも、大規模な商業・インフラ屋根葺き需要において引き続き重要です。インドは産業開発、手頃な価格の住宅、および大規模なインフラ配分に結びついた公共支出を通じてモメンタムを加えており、最終用途全体にわたってプロジェクトフローを広く維持しています。日本と韓国は異なる需要プロファイルを持ち、改修、レジリエンスアップグレード、施設投資をより重視しています。同時に、オーストラリアは安定した建設環境において高性能の金属・膜システムを引き続き好んでいます。
北米と欧州は屋根葺き市場において次の主要需要クラスターを形成していますが、その促進要因はグリーンフィールド主導よりも交換主導です。北米では、老朽化した屋根ストック、気象関連の保険請求、および保険連動型仕様変更が、単純な住宅着工データが示唆するよりも屋根葺き替え需要をより耐久性のあるものにしています。これは特に米国で顕著であり、耐用年数末期の屋根コホートと強まる風・雹の損失パターンが交換量を堅調に維持しています。欧州は規制コンプライアンスによってより形成されており、屋根断熱、エネルギー性能、改修要件が住宅・商業ストックの両方においてオーナーに体系的なアップグレードを促しています。ドイツは最も明確な例の一つであり、屋根葺き貿易セクターは2025年に149億 ミリオン 米ドルの収益を生み出し、設置価格は引き続き上昇しています。
南米、中東、アフリカは屋根葺き市場に小規模ながら成長の速い需要ポケットを加えています。ブラジルは、タイルと金属屋根葺き量の両方を支える大都市圏建設と手頃な価格の住宅活動を通じて南米の中心であり続けています。中東・アフリカでは、サウジアラビアとアラブ首長国連邦が主要な成長エンジンであり、大規模なインフラ、住宅、産業プログラムが新規資産全体にわたってプロジェクトフローを促進し続けています。ナイジェリアと南アフリカは住宅・軽商業需要を加えており、金属屋根葺きシートは実用的で親しみやすく、比較的設置が容易なため引き続き一般的です。これらの新興地域全体にわたって、屋根葺き市場は都市化、公共投資、および迅速なプロジェクト納入のためのスケーラブルなシステムをますます優先する製品選択の組み合わせから恩恵を受けています。
競合環境
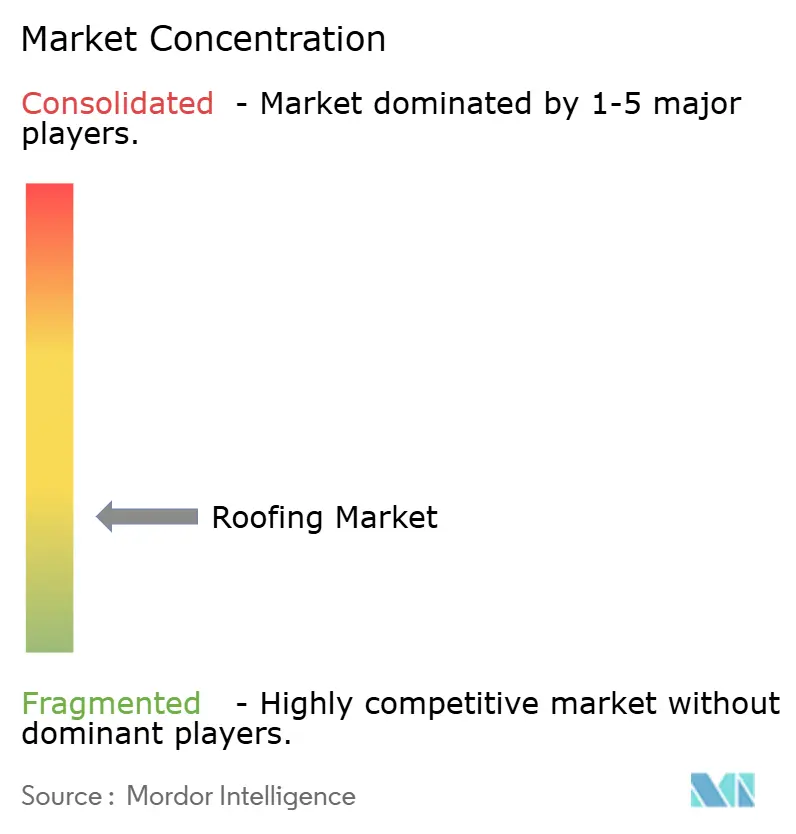
屋根葺き市場は選択されたチャネルと地域において競争圧力が激化しているにもかかわらず、製造レベルでは中程度に分散したままです。Standard Industriesは、GAFおよびBMI Groupを通じて、北米の住宅用屋根葺きおよび欧州のフラット・傾斜屋根葺きにわたって強固な地位を維持し続けており、交換主導および仕様主導の需要の両方に幅広いエクスポージャーを提供しています。Sikaも2025年に買収と新施設を通じて屋根葺きおよび建築外皮のフットプリントを拡大し続けており、複数の地域で需要が完全に成熟する前にリーチを広げるための意図的な取り組みを示しています。これらの動きが重要なのは、製品の幅、地域的プレゼンス、および請負業者との関係におけるスケールが、仕様工事および成長の速い屋根カテゴリーへのアクセスを改善できるためです。屋根葺き市場は、したがって一社の製造業者によって支配されているわけではありませんが、製品レンジと地理的リーチおよび運営規律を組み合わせることができる企業を明確に優遇しています。
最も重要な構造的変化は流通とサービスで起きており、材料製造よりも速いペースで統合が進んでいます。QXOによる2025年のBeacon Roofing Supplyの買収と2026年4月のTopBuildの買収合意により、1,100以上の拠点と年間収益180億 ミリオン 米ドル以上を持つはるかに大きな北米プラットフォームが生まれました。このスケールはサプライヤーとの購買力を高め、依然として分散した独立チャネルに依存する小規模製造業者に対する参入障壁を高める可能性があります。また、大手流通業者に請負業者との関係、在庫決定、製品の可視性に対するより大きな影響力を与えます。屋根葺き市場において、これはチャネル力が製品品質とブランド認知と並んでより重要な競争変数になりつつあることを意味します。
第二の競争テーマは、リサイクル、デジタル検査、および認証に裏付けられた差別化への取り組みです。Owens Corningのインディアナポリスにおけるシングルリサイクルパイロット施設は、大手製造業者が廃棄物と持続可能性への圧力に対して、規制が厳格化した場合により重要になる可能性のあるクローズドループイニシアチブで対応している様子を示しています。同時に、ドローンキャプチャと人工知能を組み合わせた検査プラットフォームが欠陥検出を改善し、請負業者が大規模な嵐イベントを待たずにより多くの屋根を文書化された交換プロジェクトに転換するのを支援し、対応可能な需要を拡大しています。FORTIFIED Roof、エネルギースター・クール屋根ラベリング、アンダーライターズ・ラボラトリーズ2218耐衝撃性評価などの認証システムも、保険、耐久性、エネルギー性能の根拠でプレミアムシステムを正当化するより強力な方法を請負業者に提供しています。屋根葺き市場における競争の結果は、純粋な価格競争から文書化された性能、サービス実行、チャネル管理へと徐々に移行しています。屋根葺き市場はまた、製品、請負業者教育、コンプライアンス支援を単一のオファリングに統合できる企業によってより多くの価値が獲得されています。
屋根葺き産業のリーダー企業
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Roofing Corp. of Americaが、ミズーリ州リーズ・サミットを拠点とする商業用屋根葺き請負業者Schefers Roofing Co.を買収しました。これは2020年12月の設立以来16件目の買収であり、FirstService Corporationからの4億1,300万 ミリオン 米ドルの投資に続き、中西部でのプレゼンスを拡大しました。
- 2026年4月:QXOがTopBuild Corp.を170億 ビリオン 米ドルで買収する最終合意を発表し、米国とカナダ全体で1,100以上の拠点と年間収益180億 ビリオン 米ドル以上を持つ統合体を創設しました。これはQXOの3件目の主要買収であり、2025年の110億 ビリオン 米ドルのBeacon Roofing Supply取引と2026年の22億5,000万 ミリオン 米ドルのKodiak Building Partners買収に続くもので、北米で2番目に大きな上場建築製品流通業者を形成しました。
- 2025年3月:Sika AGは、同年の7件の買収プログラムの一環として、英国のCromar Building ProductsとシンガポールのElmich Pte Ltdを同時に買収し、それぞれ欧州とアジア太平洋における屋根葺きおよびグリーン屋根ポートフォリオを強化しました。
世界の屋根葺き市場レポートの範囲
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメン膜 |
| 単層膜(熱可塑性ポリオレフィン、エチレン・プロピレン・ジエン・モノマー、ポリ塩化ビニル) |
| 木材 |
| その他 |
| 新築 |
| 屋根葺き替えおよび交換 |
| 住宅 |
| 商業 |
| 産業 |
| 公共施設 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 材料タイプ別 | アスファルトシングル | |
| 粘土・コンクリートタイル | ||
| 金属屋根葺き | ||
| ビチューメン・改質ビチューメン膜 | ||
| 単層膜(熱可塑性ポリオレフィン、エチレン・プロピレン・ジエン・モノマー、ポリ塩化ビニル) | ||
| 木材 | ||
| その他 | ||
| 建設タイプ別 | 新築 | |
| 屋根葺き替えおよび交換 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 公共施設 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年に向けて世界の屋根葺き成長を牽引しているものは何か?
成長は、老朽化した建築ストックにおける交換需要、より厳格なエネルギーコード、気象関連の屋根葺き替え、および産業建設の拡大によって支えられています。このセクターは2026年の1,797億 ミリオン 米ドルから2031年までに2,319億 ミリオン 米ドルへとCAGR 5.24%で上昇すると予測されています。
現在、屋根葺き需要をリードしている材料カテゴリーはどれか?
金属屋根葺きは2025年に30.5%のシェアで市場をリードしており、強い耐久性と耐候性を持つ産業、商業、農業、プレミアム住宅用途に対応しています。
最も速く成長している屋根葺き材料はどれか?
単層膜は、エネルギーおよび設置効率ニーズを満たす低勾配商業・産業屋根への需要に支えられ、2031年にかけてCAGR 6.71%で最も速く成長すると予測されています。
屋根葺き替えがこれまで以上に重要になっている理由は何か?
屋根葺き替えおよび交換はCAGR 6.08%で成長しています。なぜなら、成熟した市場の老朽化した屋根が耐用年数の末期に達しており、建物オーナーは構造的・保険的コストの上昇リスクなしに修繕を先送りできないためです。
最も速く拡大している用途はどれか?
産業用屋根葺きは、アジア太平洋および湾岸協力会議全域の倉庫、物流ハブ、データセンター、製造施設によって牽引され、2031年にかけてCAGR 7.02%で最も速く成長している用途です。
最も強い成長見通しを提供している地域はどこか?
アジア太平洋は33.5%の最大シェアを持ち、中国、インド、日本、韓国、オーストラリアにわたる幅広い建設活動に支えられ、2031年にかけてCAGR 6.34%で最速の成長も示しています。