
Taille et part du marché de la toiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
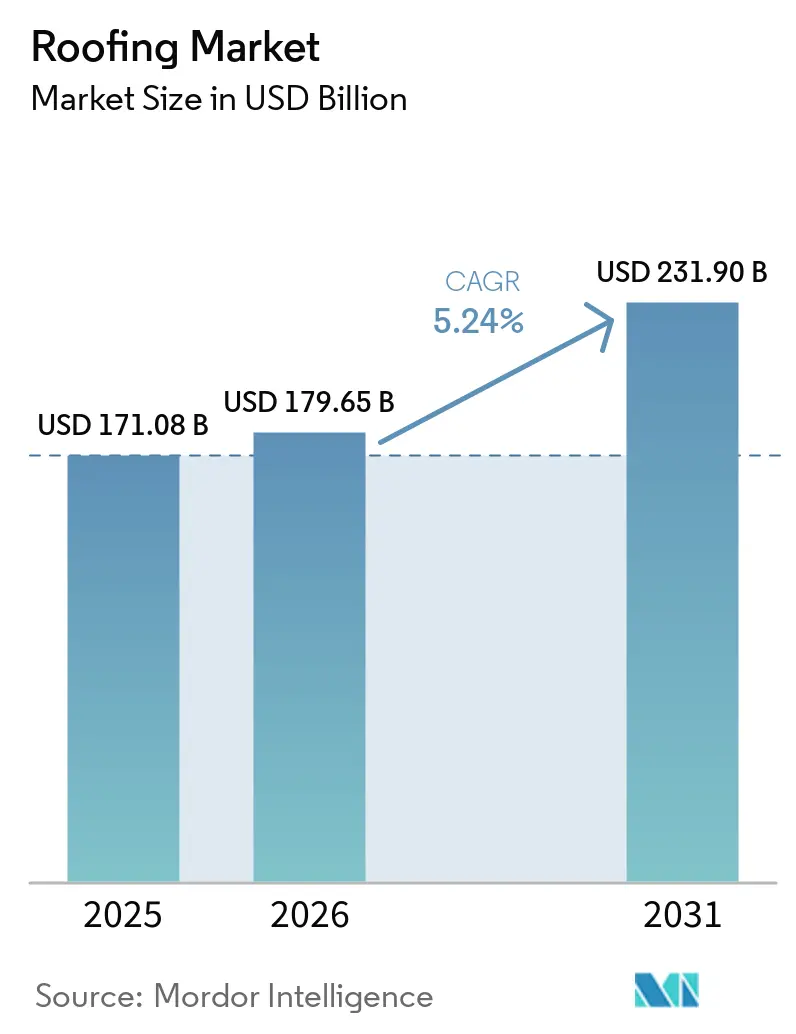
| Taille du Marché (2026) | 179.65 Milliards de dollars |
| Taille du Marché (2031) | 231.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.24 % |
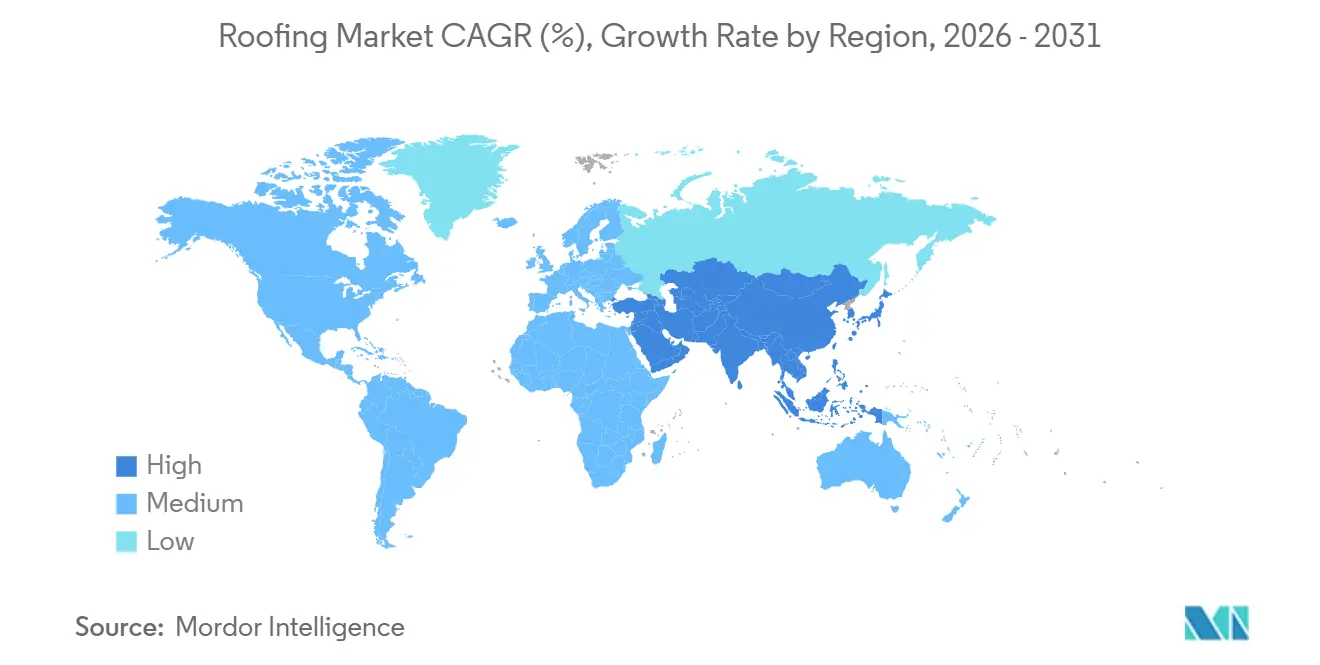
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
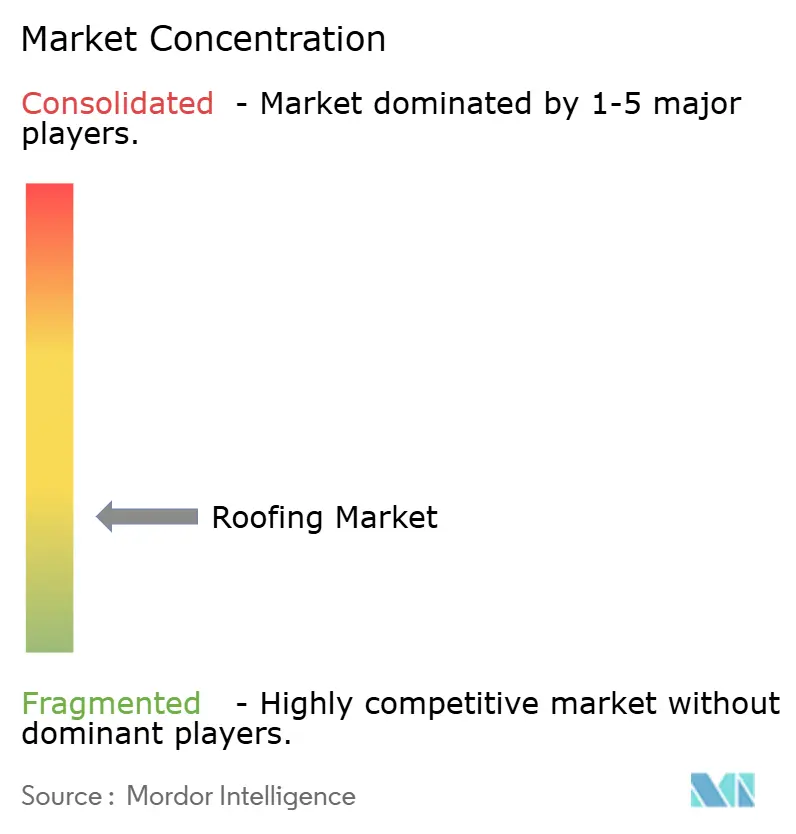
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture par Mordor Intelligence
La taille du marché de la toiture devrait passer de 171,08 milliards USD en 2025 à 179,65 milliards USD en 2026 et devrait atteindre 231,90 milliards USD d'ici 2031, à un CAGR de 5,24 % sur la période 2026-2031. Le marché de la toiture est soutenu par divers flux de demande qui évoluent désormais à des rythmes différents : l'un lié aux besoins de remplacement dans le parc immobilier vieillissant des marchés matures, et l'autre lié à la nouvelle construction dans les économies à croissance plus rapide. Dans les marchés développés, les toitures résidentielles et commerciales plus anciennes approchent de leur fin de vie, rendant le remplacement moins discrétionnaire et moins sensible aux cycles immobiliers. Les réglementations de construction deviennent également plus strictes dans les grandes régions, ce qui pousse davantage de propriétaires vers des systèmes de toiture réfléchissants, isolés, verts et plus performants pour des raisons de conformité et de réduction des coûts d'exploitation. Parallèlement, les dommages liés aux intempéries stimulent la demande de réfection en Amérique du Nord, tandis que la construction industrielle et d'infrastructures en Asie-Pacifique et au Moyen-Orient maintient le pipeline de nouvelles constructions actif. La concurrence sur le marché de la toiture évolue également, car les plateformes de distribution et de services se consolident plus rapidement que la fabrication, augmentant le pouvoir d'achat des grands intermédiaires. Dans le même temps, l'inflation des matières premières et les pénuries de main-d'œuvre continuent de peser sur les marges et la capacité d'exécution.
Points clés du rapport
- Par type de matériau, la toiture métallique détenait 30,5 % de la part du marché de la toiture en 2025, tandis que les membranes monocouches devraient se développer à un CAGR de 6,71 % jusqu'en 2031.
- Par type de construction, la nouvelle construction représentait 60 % de la taille du marché de la toiture en 2025, tandis que la réfection et le remplacement progressent à un CAGR de 6,08 % jusqu'en 2031.
- Par application, la toiture résidentielle représentait 56,5 % de la taille du marché de la toiture en 2025, tandis que la toiture industrielle enregistrait le CAGR projeté le plus élevé à 7,02 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 33,5 % de la part du marché de la toiture en 2025 et devrait croître à un CAGR de 6,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la toiture
Analyse de l'impact des moteurs*
| Moteurs | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du parc immobilier et cycles de réfection | +1.2% | Amérique du Nord, Europe et Asie-Pacifique centrale | Court terme (≤ 2 ans) |
| Expansion du pipeline de construction en Asie et au Moyen-Orient | +1.1% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Les codes énergétiques stimulent la demande de toitures fraîches et vertes | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| La résilience face aux intempéries favorise les systèmes haut de gamme | +0.8% | Amérique du Nord, Asie du Sud et du Sud-Est, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| La préférence des assureurs pour les toitures certifiées résistantes aux impacts et documentées | +0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| L'intelligence artificielle et les flux de travail par drone accélèrent la conversion au remplacement de toiture | +0.3% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc immobilier et cycles de réfection
Le vieillissement du parc de toitures reste l'un des soutiens les plus clairs du marché de la toiture, en particulier en Amérique du Nord et en Europe, où de grandes cohortes de construction arrivent désormais bien dans leurs dernières phases de vie. Aux États-Unis, 29 % des maisons équipées de bardeaux d'asphalte avaient moins de 4 ans de durée de vie résiduelle pour leur toiture en 2024, et 38 % des toitures résidentielles étaient déjà en état modéré à mauvais. Les toitures dans ce groupe en mauvais état ont également engendré des coûts de sinistres d'assurance nettement plus élevés, rendant plus difficile le report des décisions de remplacement une fois que les dommages commencent à s'accumuler. Le même schéma est visible dans le parc commercial, où les toitures installées lors du cycle de construction du début des années 2000 dépassent désormais leur durée de vie prévue et créent une file d'attente de réfection sur plusieurs années. Cela maintient le marché de la toiture soutenu même lorsque le sentiment général de la construction s'affaiblit, car les toitures qui se dégradent se transforment en dépenses de réparation ou de remplacement nécessaires plutôt qu'en activités de rénovation optionnelles.
Expansion du pipeline de construction en Asie et au Moyen-Orient
Le marché de la toiture bénéficie également de l'ampleur de la construction industrielle, d'infrastructures et institutionnelle en cours en Asie-Pacifique et au Moyen-Orient. L'Inde est restée l'un des marchés de croissance de la construction les plus dynamiques en 2025, et l'Arabie saoudite a continué à faire avancer des programmes de développement dans les domaines des transports, de l'énergie, du logement et des événements qui maintiennent la demande de toiture large à travers les types de projets. Les Émirats arabes unis ont également maintenu un important pipeline d'infrastructures à Abou Dhabi, ce qui soutient la demande de toiture dans les actifs commerciaux, publics et industriels. Cela est important pour le marché de la toiture car bon nombre de ces projets favorisent des systèmes grand format tels que la toiture métallique et les membranes monocouches qui conviennent aux entrepôts, aux bâtiments logistiques, aux usines et à d'autres installations à faible pente ou à grande portée. Le résultat est non seulement une croissance de volume plus élevée dans ces régions, mais aussi un mix produit qui favorise de plus en plus les matériaux axés sur la performance plutôt que les formats résidentiels traditionnels.
Les codes énergétiques stimulent la demande de toitures fraîches et vertes
Le renforcement des codes énergétiques crée une couche de demande basée sur la conformité dans le marché de la toiture qui est moins dépendante de l'adoption volontaire. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025, en vigueur à partir du 1er janvier 2026, exigent des niveaux minimaux de réflectance solaire et d'émittance thermique pour les toitures à faible pente non résidentielles, ce qui affecte directement les spécifications de réfection commerciale dans l'État[1]. L'Allemagne a également continué à intégrer les rénovations de toitures dans un cadre plus réglementé, et la base de toitures vertes du pays a atteint 200 millions de mètres carrés avec un taux de croissance annuel moyen à long terme de 7,6 %[2]. Une pression réglementaire similaire est également visible à New York, en France et dans certaines parties de l'Allemagne, où les exigences en matière d'isolation, d'intégration solaire et de performance des toitures deviennent de plus en plus difficiles à éviter, tant dans les nouvelles constructions que dans les travaux de modification. Cela stimule le marché de la toiture car la conformité soutient désormais la demande de membranes réfléchissantes, d'assemblages de toitures vertes, de meilleurs ensembles d'isolation et de performances système plus documentées dans plusieurs grandes juridictions de toiture.
La résilience face aux intempéries favorisant les systèmes haut de gamme
La résilience face aux intempéries devient un facteur d'achat plus important sur le marché de la toiture, car les assureurs, les entrepreneurs et les propriétaires accordent plus d'importance à la prévention des dommages et aux performances documentées. Les événements de vents violents, de grêle et d'inondations ont continué à alourdir les charges de réparation aux États-Unis, et le soutien fédéral après la saison des ouragans de 2024 a également mis en évidence l'ampleur des coûts des dommages liés aux défaillances de toiture et aux faiblesses de l'enveloppe du bâtiment. Des recherches de l'Institut d'assurance pour la sécurité des entreprises et des habitations ont révélé que les maisons construites ou rénovées selon la norme FORTIFIED Roof ont connu des pertes d'assurance bien inférieures lors de l'ouragan Sally, offrant aux entrepreneurs et aux propriétaires un argument financier plus clair en faveur des systèmes de toiture de qualité supérieure. Ce changement est important car les systèmes haut de gamme tels que les bardeaux résistants aux impacts et la toiture métallique ne rivalisent plus uniquement sur des arguments de durabilité ; ils rivalisent également sur les résultats en matière d'assurance et la réduction des pertes. En conséquence, le marché de la toiture constate un déplacement croissant de la demande du simple remplacement vers des améliorations axées sur la résilience dans les zones exposées aux tempêtes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des matières premières et des coûts d'installation | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée et goulots d'étranglement à l'installation | -0.5% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Infrastructure limitée de recyclage des bardeaux d'asphalte | -0.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Charge de documentation liée aux assurances et aux certifications | -0.2% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation des matières premières et des coûts d'installation
L'inflation des coûts reste un frein évident sur le marché de la toiture, car les prix des matériaux et des installations ne se sont pas normalisés pour les principaux intrants de toiture. Aux États-Unis, l'indice des prix à la production pour la fabrication de matériaux d'asphalte pour la chaussée et la toiture est passé de 365,240 en décembre 2025 à 377,951 en mars 2026, montrant une pression continue sur les coûts de l'asphalte, des intrants à base de polymères et des matériaux de toiture connexes[3]. Les matériaux de toiture ont également enregistré les hausses de coûts annuelles les plus importantes parmi les catégories de construction suivies aux États-Unis, tandis que les taux combinés de main-d'œuvre et de matériaux ont augmenté au cours de la dernière période rapportée. Ces hausses exercent une pression sur les marges des entrepreneurs et des fabricants et obligent les promoteurs et les propriétaires à simplifier les spécifications ou à reporter les travaux de remplacement non urgents. Sur le marché de la toiture, l'effet n'est pas un effondrement de la demande, mais un rythme de conversion plus lent, où la faisabilité des projets, le choix des systèmes et le calendrier de remplacement deviennent plus sensibles aux prix.
Pénuries de main-d'œuvre qualifiée et goulots d'étranglement à l'installation
La disponibilité de la main-d'œuvre est une autre contrainte importante pour le marché de la toiture, car la demande ne se traduit pas en revenus si des installateurs qualifiés ne sont pas disponibles. Dans l'enquête sur la main-d'œuvre 2025 de l'Associated General Contractors of America et du National Center for Construction Education and Research, 92 % des entreprises de construction ont signalé des difficultés de recrutement, et beaucoup ont également lié directement les pénuries de main-d'œuvre aux retards de projets. Le Home Builders Institute a également estimé un coût annuel significatif lié aux pénuries de main-d'œuvre qualifiée dans la construction de maisons individuelles, soulignant comment les lacunes en matière de main-d'œuvre affectent déjà la production et les coûts de portage dans l'ensemble de l'écosystème de la construction. La toiture fait face à un défi supplémentaire : une part importante de sa main-d'œuvre actuelle approche de la retraite, tandis que la demande de professionnels de la toiture continue d'augmenter. Cela expose le marché de la toiture à des retards de planification, à des salaires plus élevés et à une capacité d'installation inégale, même dans les périodes où la demande finale reste ferme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : le métal ancre la valeur, les membranes affichent la croissance la plus rapide
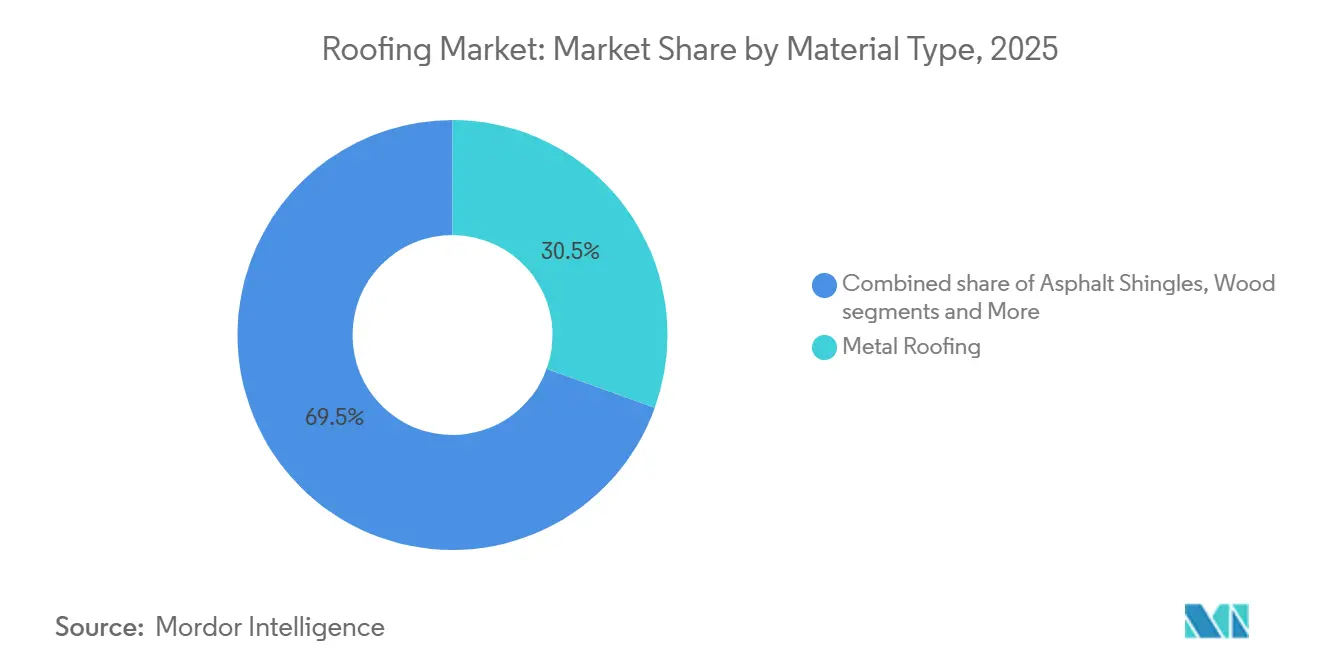
La toiture métallique détenait 30,5 % du marché de la toiture en 2025, ce qui en fait la plus grande catégorie de matériaux par valeur. Cette position de leader reflète son utilisation large dans les bâtiments industriels, les actifs commerciaux, les structures agricoles et les applications résidentielles haut de gamme où la durabilité et la longue durée de vie sont importantes. Les systèmes métalliques s'adaptent également bien aux marchés exposés aux tempêtes, contribuant à maintenir leur position en Amérique du Nord et dans certaines parties de l'Asie, où l'exposition aux intempéries façonne le comportement d'achat. Sur le marché de la toiture, cette catégorie bénéficie d'un rôle intersectoriel car elle ne dépend pas d'un seul type de bâtiment ou d'une seule région. Le matériau s'aligne également sur l'intérêt croissant des propriétaires pour de meilleures performances sur le cycle de vie, ce qui soutient une spécification régulière sur les marchés développés et émergents.
Les membranes monocouches constituent le segment de matériaux à la croissance la plus rapide sur le marché de la toiture et devraient se développer à un CAGR de 6,71 % de 2026 à 2031. Leur essor est lié à la toiture commerciale et industrielle à faible pente, où la conformité aux codes énergétiques, la rapidité d'installation et la cohérence des performances sont de plus en plus importantes. Les systèmes en polyoléfine thermoplastique, en éthylène-propylène-diène monomère et en polychlorure de vinyle continuent de gagner du terrain car les surfaces de membranes réfléchissantes peuvent contribuer à abaisser les températures des toitures et à soutenir les objectifs d'efficacité de refroidissement. Cette tendance est renforcée par l'activité de réfection commerciale, où les propriétaires préfèrent souvent des systèmes plus légers qui fonctionnent avec les terrasses existantes et réduisent les perturbations lors de l'installation. Les bardeaux d'asphalte dominent encore de larges pans du marché résidentiel nord-américain en raison de leur coût et de leur familiarité. Dans le même temps, les tuiles en argile et en béton restent pertinentes en Europe, en Amérique latine et en Asie du Sud. Néanmoins, le glissement de mix le plus rapide s'oriente vers les membranes et le métal dans les parties du secteur de la toiture liées aux projets à forte conformité et axés sur la performance.

Par type de construction : la nouvelle construction constitue la base, le remplacement renforce la dynamique
La nouvelle construction représentait 60 % du marché de la toiture en 2025, soulignant le poids continu de l'activité de construction en terrain vierge dans la demande totale. Cette part était soutenue par l'expansion résidentielle, le développement commercial et les programmes de construction liés aux infrastructures en Asie-Pacifique, au Moyen-Orient et dans certaines parties de l'Amérique du Nord. La catégorie reste importante car chaque grand pipeline de logements, industriel ou de bâtiments publics crée un volume de toiture direct dès le départ. Sur le marché de la toiture, la nouvelle construction offre encore de l'échelle, notamment parce que l'urbanisation, l'investissement manufacturier et les dépenses publiques stimulent les démarrages de projets dans de multiples usages finaux. Cela dit, la qualité de la demande est de plus en plus liée au type d'actifs construits, les projets industriels et logistiques ayant tendance à favoriser des systèmes de toiture à plus haute valeur ajoutée.
La réfection et le remplacement constituent le type de construction à la croissance la plus rapide et devraient croître à un CAGR de 6,08 % jusqu'en 2031. Ce segment gagne en force car les défaillances de toiture, le vieillissement des matériaux et les mises à niveau imposées par la conformité créent un plancher de demande plus stable dans les marchés immobiliers matures. Les travaux de remplacement tendent également à favoriser des systèmes plus légers et plus rapides à installer, ce qui soutient les membranes monocouches et les panneaux métalliques par rapport aux formats hérités plus lourds. Le capital privé a pris note de cette prévisibilité, et la consolidation parmi les plateformes de services reflète l'idée que les travaux récurrents sur le parc immobilier peuvent être plus stables que l'exposition au cycle de construction. Pour le marché de la toiture, cela signifie que la croissance se déplace progressivement vers l'intensité de service, l'expertise en remplacement installé et les travaux de mise à niveau certifiés, plutôt que de s'appuyer uniquement sur les fluctuations de volume de la nouvelle construction. Le secteur de la toiture devient donc moins lié à la volatilité des mises en chantier et davantage lié à l'état pratique des toitures existantes.
Par application : le résidentiel mène en volume, l'industriel affiche la croissance la plus rapide
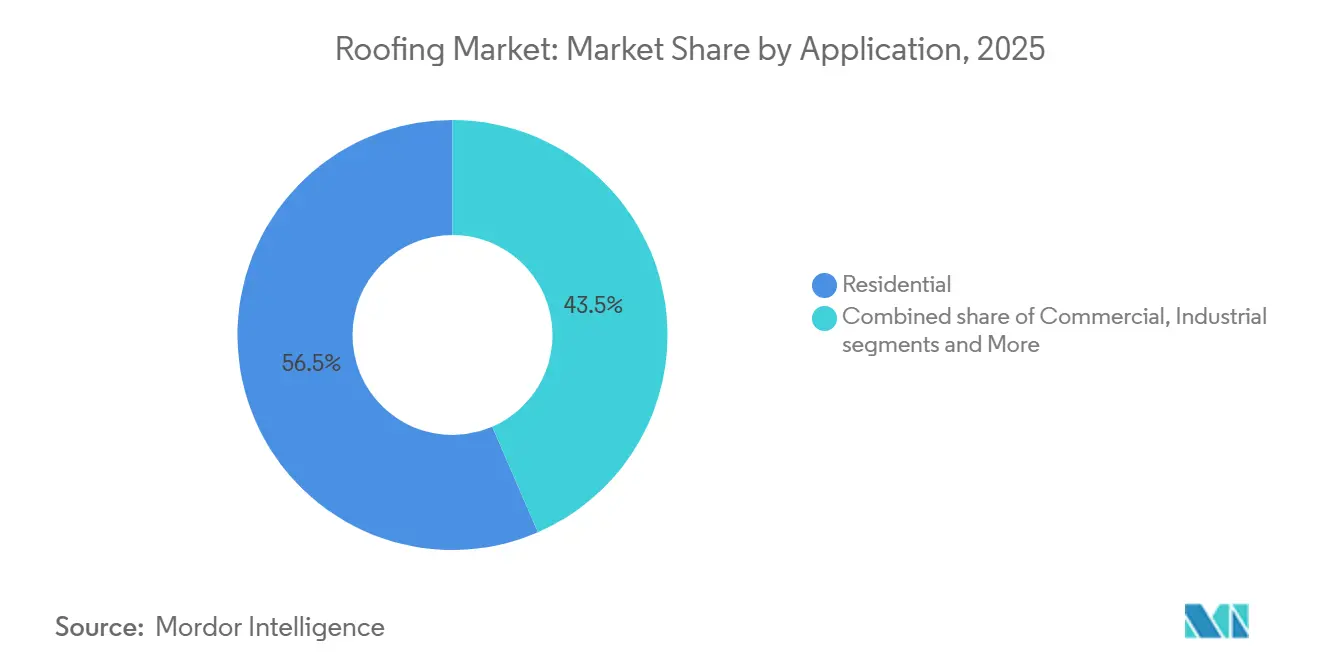
La toiture résidentielle représentait 56,5 % du marché de la toiture en 2025, ce qui en fait le plus grand segment d'application de loin. Cette position découle de la profondeur du parc immobilier mondial et du simple fait que les besoins de réfection résidentielle s'accumulent continuellement à mesure que les maisons vieillissent. Dans de nombreux marchés développés, la base résidentielle est désormais partagée entre une demande de remplacement sensible aux coûts et une demande de mise à niveau haut de gamme liée à la résilience, aux économies d'assurance et aux systèmes à plus longue durée de vie. Cette division est importante sur le marché de la toiture car elle crée de la place pour les produits de base et les offres à plus haute valeur ajoutée au sein de la même grande classe d'application. Cela explique également pourquoi la demande résidentielle reste importante même lorsque l'activité de nouvelles maisons est inégale, car le remplacement et la réparation après tempête maintiennent le flux de travail dans le parc installé.
La toiture industrielle est l'application à la croissance la plus rapide et devrait progresser à un CAGR de 7,02 % de 2026 à 2031. Les entrepôts, les plateformes logistiques, les centres de données et les installations de fabrication se développent en Asie-Pacifique et dans le Conseil de coopération du Golfe, stimulant la demande de systèmes de toiture grand format à faible pente qui privilégient la rapidité, la performance énergétique et la fiabilité opérationnelle à long terme. Ces projets tendent à favoriser les panneaux métalliques et les membranes monocouches, qui, au fil du temps, améliorent structurellement le mix produit du marché de la toiture. Les bâtiments commerciaux et institutionnels restent d'importants bassins de demande secondaires, notamment là où le développement urbain et les projets publics se poursuivent, mais les projets industriels donnent le rythme de la croissance des spécifications haut de gamme. Aux États-Unis, les incitations à la résilience soutiennent également les améliorations résidentielles, car les systèmes de toiture résistants aux impacts et certifiés peuvent améliorer l'argument de valeur pour les produits plus performants dans les États exposés à la grêle et aux tempêtes. Le secteur de la toiture connaît donc sa croissance d'application la plus rapide dans les classes d'actifs qui récompensent les performances standardisées et la couverture à grande portée plutôt que le simple volume unitaire.
Analyse géographique
L'Asie-Pacifique représentait 33,5 % du marché de la toiture en 2025 et est également la région à la croissance la plus rapide, avec un CAGR projeté de 6,34 % de 2026 à 2031. Cette double position reflète à la fois la taille de son parc immobilier existant et la persistance de la nouvelle construction dans les projets résidentiels, commerciaux, industriels et d'infrastructure. La Chine reste importante pour la grande demande de toiture commerciale et d'infrastructure, même si les conditions résidentielles sont plus mitigées. L'Inde ajoute de l'élan grâce au développement industriel, au logement abordable et aux dépenses publiques liées à une large allocation d'infrastructures, ce qui maintient le flux de projets large à travers les usages finaux. Le Japon et la Corée du Sud ont des profils de demande différents, avec un accent plus marqué sur la rénovation, les mises à niveau de résilience et l'investissement dans les installations. Dans le même temps, l'Australie continue de favoriser des systèmes métalliques et à membranes plus performants dans un contexte de construction stable.
L'Amérique du Nord et l'Europe forment le prochain grand groupe de demande sur le marché de la toiture, mais les moteurs sont davantage axés sur le remplacement que sur les nouvelles constructions. En Amérique du Nord, le vieillissement du parc de toitures, les sinistres liés aux intempéries et les changements de spécifications liés aux assurances rendent la demande de réfection plus durable que les simples données sur les mises en chantier ne le suggèrent. Cela est particulièrement visible aux États-Unis, où les cohortes de toitures en fin de vie et les schémas de pertes dues aux vents et à la grêle plus importants maintiennent les volumes de remplacement fermes. L'Europe est davantage façonnée par la conformité réglementaire, car les exigences en matière d'isolation des toitures, de performance énergétique et de rénovation poussent les propriétaires vers des mises à niveau systématiques dans les parcs résidentiels et commerciaux. L'Allemagne reste l'un des exemples les plus clairs, avec le secteur du commerce de la toiture générant 14,9 milliards USD en 2025 et les prix d'installation continuant à augmenter.
L'Amérique du Sud, le Moyen-Orient et l'Afrique ajoutent des poches de demande plus petites mais à croissance plus rapide sur le marché de la toiture. Le Brésil reste central en Amérique du Sud grâce à la construction métropolitaine et à l'activité de logement abordable qui soutient à la fois les volumes de toitures en tuiles et en métal. Au Moyen-Orient et en Afrique, l'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de croissance, car de grands programmes d'infrastructure, de logement et industriels continuent de stimuler le flux de projets sur de nouveaux actifs. Le Nigeria et l'Afrique du Sud ajoutent une demande résidentielle et commerciale légère, où les feuilles de toiture métallique restent courantes car elles sont pratiques, familières et relativement faciles à installer. Dans ces régions émergentes, le marché de la toiture bénéficie d'un mélange d'urbanisation, d'investissement public et de choix de produits qui favorisent de plus en plus des systèmes évolutifs pour une livraison rapide des projets.
Paysage concurrentiel
Le marché de la toiture reste modérément fragmenté au niveau de la fabrication, même si la pression concurrentielle s'intensifie dans certains canaux et certaines géographies. Standard Industries, via GAF et BMI Group, continue de détenir une position solide dans la toiture résidentielle nord-américaine et la toiture plate et en pente européenne, offrant une large exposition à la demande axée sur le remplacement et sur les spécifications. Sika a également continué à élargir son empreinte dans la toiture et l'enveloppe du bâtiment par le biais d'acquisitions et de nouvelles installations en 2025, indiquant une volonté délibérée d'élargir sa portée avant que la demande n'arrive à maturité dans plusieurs régions. Ces mouvements sont importants car l'échelle en termes de gamme de produits, de présence régionale et de relations avec les entrepreneurs peut améliorer l'accès aux travaux de spécification et aux catégories de toiture à croissance plus rapide. Le marché de la toiture n'est donc pas dominé par un seul fabricant, mais il favorise clairement les entreprises capables d'associer une gamme de produits à une portée géographique et à une discipline opérationnelle.
Le changement structurel le plus important se produit dans la distribution et les services, où la consolidation a progressé plus rapidement que dans la fabrication de matériaux. L'acquisition de Beacon Roofing Supply par QXO en 2025 et son accord d'avril 2026 pour acquérir TopBuild ont créé une plateforme nord-américaine beaucoup plus grande avec plus de 1 100 sites et plus de 18 milliards USD de chiffre d'affaires annuel. Cette échelle peut augmenter le pouvoir d'achat auprès des fournisseurs et élever les barrières pour les fabricants plus petits qui dépendent encore de canaux indépendants fragmentés. Elle donne également aux grands distributeurs plus d'influence sur les relations avec les entrepreneurs, les décisions de stockage et la visibilité des produits. Sur le marché de la toiture, cela signifie que le pouvoir du canal devient une variable concurrentielle plus importante aux côtés de la qualité des produits et de la notoriété de la marque.
Un deuxième thème concurrentiel est la poussée vers le recyclage, l'inspection numérique et la différenciation basée sur la certification. L'installation pilote de recyclage de bardeaux d'Owens Corning à Indianapolis montre comment les grands fabricants répondent à la pression sur les déchets et la durabilité avec des initiatives en boucle fermée qui pourraient devenir plus importantes si les réglementations se renforcent. Dans le même temps, les plateformes d'inspection qui combinent la capture par drone et l'intelligence artificielle améliorent la détection des défauts et aident les entrepreneurs à convertir davantage de toitures en projets de remplacement documentés, élargissant ainsi la demande adressable sans attendre des événements météorologiques majeurs. Les systèmes de certification tels que FORTIFIED Roof, le label de toiture fraîche Energy Star et les cotes d'impact Underwriters Laboratories 2218 offrent également aux entrepreneurs de meilleures façons de justifier les systèmes haut de gamme sur la base des assurances, de la durabilité et des performances énergétiques. Le résultat concurrentiel sur le marché de la toiture est un mouvement progressif s'éloignant de la pure concurrence par les prix vers des performances documentées, l'exécution de services et le contrôle des canaux. Le marché de la toiture voit également davantage de valeur captée par les entreprises capables d'intégrer les produits, la formation des entrepreneurs et le soutien à la conformité en une seule offre.
Leaders du secteur de la toiture
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Roofing Corp. of America a acquis Schefers Roofing Co., un entrepreneur en toiture commerciale basé à Lee's Summit, Missouri, marquant sa 16e acquisition depuis sa fondation en décembre 2020 et élargissant sa présence dans le Midwest à la suite d'un investissement de 413 millions USD de FirstService Corporation.
- Avril 2026 : QXO a annoncé un accord définitif pour acquérir TopBuild Corp. pour 17 milliards USD, créant une entité combinée avec plus de 18 milliards USD de chiffre d'affaires annuel et plus de 1 100 sites aux États-Unis et au Canada. Il s'agit de la troisième acquisition majeure de QXO, après l'accord Beacon Roofing Supply de 11 milliards USD en 2025 et l'acquisition de Kodiak Building Partners pour 2,25 milliards USD en 2026, qui ont formé le deuxième plus grand distributeur de produits de construction coté en bourse en Amérique du Nord.
- Mars 2025 : Sika AG a simultanément acquis Cromar Building Products au Royaume-Uni et Elmich Pte Ltd à Singapour, dans le cadre du programme de sept acquisitions de Sika pour l'année, renforçant ses portefeuilles de toiture et de toiture verte en Europe et en Asie-Pacifique, respectivement.
Portée du rapport mondial sur le marché de la toiture
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Bardeaux d'asphalte | |
| Tuiles en argile et en béton | ||
| Toiture métallique | ||
| Membranes bitumineuses / bitume modifié | ||
| Membranes monocouches (TPO, EPDM et PVC) | ||
| Bois | ||
| Autres | ||
| Par type de construction | Nouvelle construction | |
| Réfection et remplacement | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Institutionnel | ||
| Autres | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance de la toiture dans le monde jusqu'en 2031 ?
La croissance est soutenue par la demande de remplacement dans le parc immobilier vieillissant, des codes énergétiques plus stricts, la réfection liée aux intempéries et l'expansion de la construction industrielle. Le secteur devrait passer de 179,7 milliards USD en 2026 à 231,9 milliards USD d'ici 2031 à un CAGR de 5,24 %.
Quelle catégorie de matériaux mène actuellement la demande de toiture ?
La toiture métallique a dominé le marché avec une part de 30,5 % en 2025, car elle sert les usages industriels, commerciaux, agricoles et résidentiels haut de gamme avec une forte durabilité et une résistance aux intempéries.
Quel matériau de toiture connaît la croissance la plus rapide ?
Les membranes monocouches devraient connaître la croissance la plus rapide à un CAGR de 6,71 % jusqu'en 2031, soutenues par la demande de toitures commerciales et industrielles à faible pente répondant aux besoins en matière d'énergie et d'efficacité d'installation.
Pourquoi la réfection devient-elle plus importante qu'auparavant ?
La réfection et le remplacement progressent à un CAGR de 6,08 % car les toitures plus anciennes dans les marchés matures arrivent en fin de vie, et les propriétaires ne peuvent pas reporter les réparations sans risquer des coûts structurels et d'assurance plus élevés.
Quelle application connaît la croissance la plus rapide ?
La toiture industrielle est l'application à la croissance la plus rapide à un CAGR de 7,02 % jusqu'en 2031, portée par les entrepôts, les plateformes logistiques, les centres de données et les installations de fabrication en Asie-Pacifique et dans le Conseil de coopération du Golfe.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique détient la plus grande part à 33,5 % et également la croissance la plus rapide à un CAGR de 6,34 % jusqu'en 2031, soutenue par une large activité de construction en Chine, en Inde, au Japon, en Corée du Sud et en Australie.