
Tamaño y Participación del Mercado de Techado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
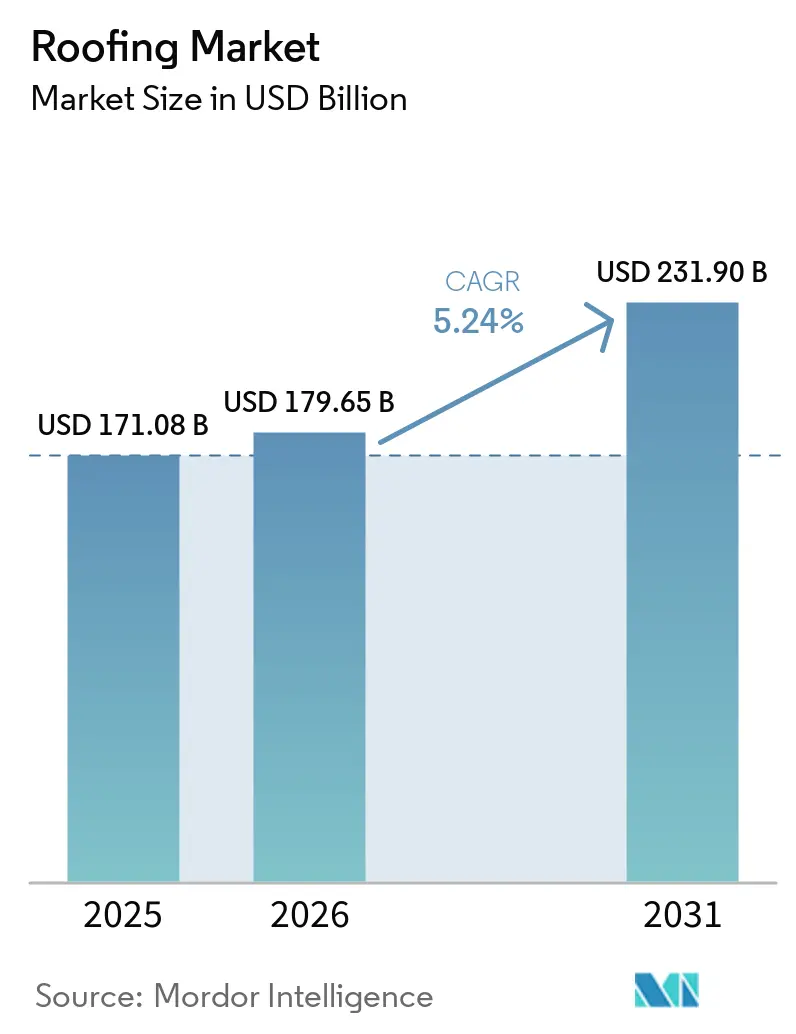
| Tamaño del Mercado (2026) | 179.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 231.90 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado por Mordor Intelligence
Se espera que el tamaño del Mercado de Techado crezca de 171,08 mil millones de USD en 2025 a 179,65 mil millones de USD en 2026 y se prevé que alcance los 231,90 mil millones de USD en 2031 a una CAGR del 5,24% durante 2026-2031. El mercado de techado está respaldado por diversas corrientes de demanda que ahora avanzan a ritmos diferentes: una vinculada a las necesidades de reemplazo en el parque de edificios maduros y la otra vinculada a la nueva construcción en economías de más rápido crecimiento. En los mercados desarrollados, los techos residenciales y comerciales más antiguos se están acercando al final de su vida útil, lo que hace que el reemplazo sea menos discrecional y menos sensible a los ciclos inmobiliarios. Las normativas de construcción también se están volviendo más estrictas en las principales regiones, lo que está impulsando a más propietarios de edificios hacia sistemas de techos reflectantes, aislados, ecológicos y de mayor rendimiento por razones de cumplimiento normativo y costos operativos. Al mismo tiempo, los daños relacionados con fenómenos meteorológicos están aumentando la demanda de retechado en América del Norte, mientras que la construcción industrial e infraestructural en Asia-Pacífico y Oriente Medio mantiene activo el flujo de nuevas obras. La competencia en el mercado de techado también está cambiando, ya que las plataformas de distribución y servicios se están consolidando más rápido que la manufactura, lo que aumenta el poder de compra de los grandes intermediarios. Al mismo tiempo, la inflación de materias primas y la escasez de mano de obra continúan presionando los márgenes y la capacidad de ejecución.
Conclusiones Clave del Informe
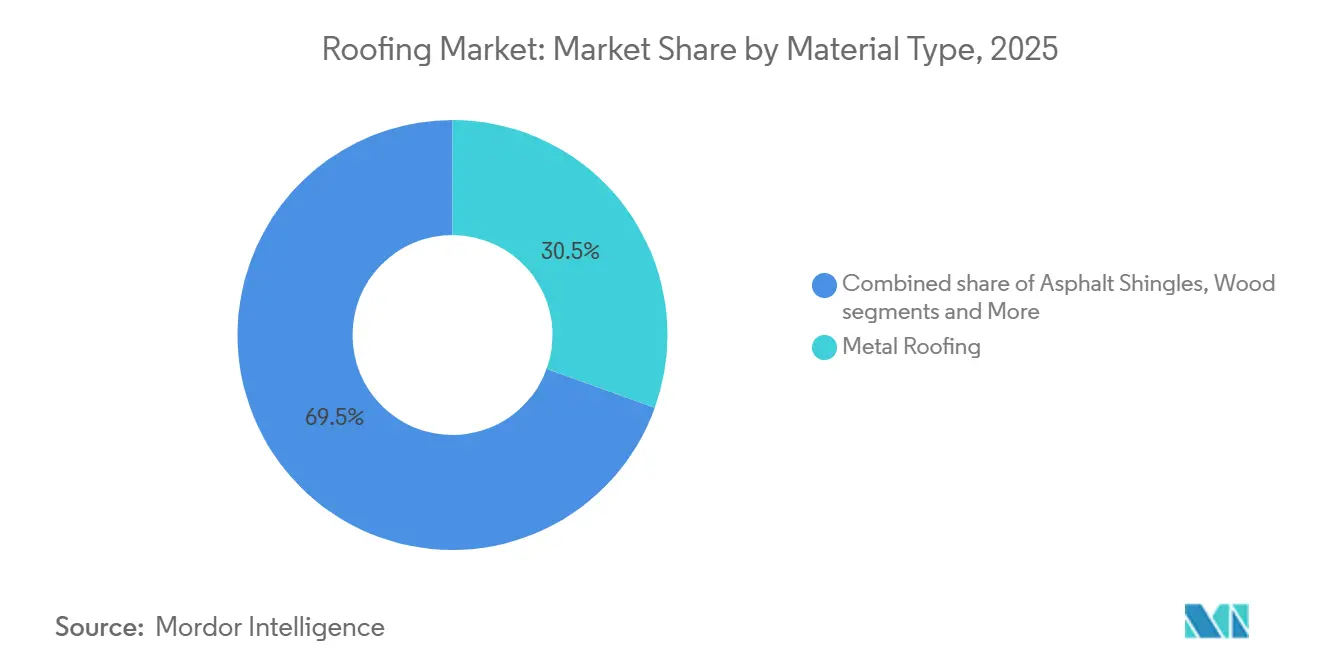
- Por tipo de material, el techado metálico representó el 30,5% de la participación del mercado de techado en 2025, mientras que se prevé que las membranas monocapa se expandan a una CAGR del 6,71% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 60% del tamaño del mercado de techado en 2025, mientras que el retechado y el reemplazo avanzan a una CAGR del 6,08% hasta 2031.
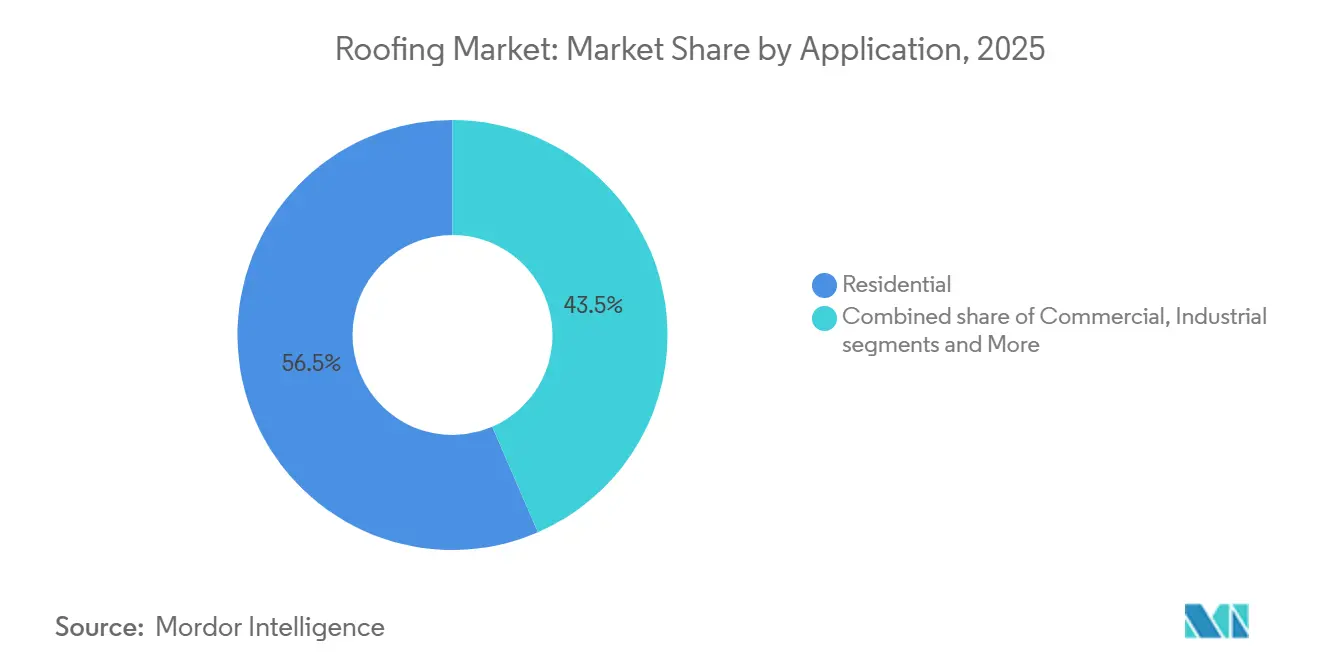
- Por aplicación, el techado residencial representó el 56,5% del tamaño del mercado de techado en 2025, mientras que el techado industrial registró la CAGR proyectada más alta del 7,02% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,5% de la participación del mercado de techado en 2025 y se proyecta que crezca a una CAGR del 6,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Techado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento del parque de edificios y ciclos de retechado | +1.2% | América del Norte, Europa y Asia-Pacífico central | Corto plazo (≤ 2 años) |
| Expansión del flujo de construcción en Asia y Oriente Medio | +1.1% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Códigos de energía que impulsan la demanda de techos frescos y ecológicos | +0.9% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| La resiliencia ante fenómenos meteorológicos severos favorece los sistemas premium | +0.8% | América del Norte, Sur y Sudeste Asiático, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Preferencia de las aseguradoras por techos con clasificación de impacto y documentados | +0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| La inteligencia artificial y los flujos de trabajo con drones están acelerando la conversión de reemplazo de techos | +0.3% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento del Parque de Edificios y Ciclos de Retechado
El envejecimiento del parque de techos sigue siendo uno de los apoyos más claros para el mercado de techado, especialmente en América del Norte y Europa, donde grandes cohortes de construcción se encuentran ahora bien avanzadas en etapas de vida posteriores. En los Estados Unidos, el 29% de los hogares con tejas de asfalto tenían menos de 4 años de vida útil restante del techo en 2024, y el 38% de los techos residenciales ya se encontraban en condición moderada a deficiente. Los techos en ese grupo de condición más débil también incurrieron en costos de pérdidas de seguros materialmente más altos, lo que dificulta aplazar las decisiones de reemplazo una vez que el daño comienza a acumularse. El mismo patrón es visible en la base comercial, donde los techos instalados durante el ciclo de construcción de principios de la década de 2000 están ahora superando sus vidas útiles previstas y creando una cola de retechado de varios años. Esto mantiene el mercado de techado respaldado incluso cuando el sentimiento de construcción más amplio se debilita, porque los techos deteriorados se convierten en gastos de reparación o reemplazo necesarios en lugar de actividad de renovación opcional.
Expansión del Flujo de Construcción en Asia y Oriente Medio
El mercado de techado también se está beneficiando de la escala de la construcción industrial, infraestructural e institucional en curso en Asia-Pacífico y Oriente Medio. India siguió siendo uno de los mercados de crecimiento de la construcción más sólidos en 2025, y Arabia Saudita continuó avanzando con programas de desarrollo en transporte, energía, vivienda y eventos que mantienen la demanda de techado amplia en todos los tipos de proyectos. Los Emiratos Árabes Unidos también mantuvieron un gran flujo de infraestructura en Abu Dabi, lo que respalda la demanda de techado en activos comerciales, públicos e industriales. Esto importa para el mercado de techado porque muchos de estos proyectos favorecen sistemas de gran formato, como el techado metálico y las membranas monocapa, que se adaptan a almacenes, edificios logísticos, fábricas y otras instalaciones de pendiente baja o gran envergadura. El resultado no es solo un mayor crecimiento en volumen en estas regiones, sino también una combinación de productos que favorece cada vez más los materiales orientados al rendimiento en lugar de los formatos residenciales tradicionales.
Códigos de Energía que Impulsan la Demanda de Techos Frescos y Ecológicos
El endurecimiento de los códigos de energía está creando una sólida capa de demanda basada en el cumplimiento normativo en el mercado de techado que depende menos de la adopción voluntaria. Las Normas de Eficiencia Energética de Edificios de California de 2025, vigentes desde el 1 de enero de 2026, exigen niveles mínimos de reflectancia solar y emisividad térmica para techos de pendiente baja no residenciales, lo que afecta directamente las especificaciones de retechado comercial en el estado[1]. Alemania también continuó incorporando las mejoras de techos en un marco más regulado, y la base de techos ecológicos del país alcanzó los 200 millones de metros cuadrados con una tasa de crecimiento anual promedio a largo plazo del 7,6%[2]. Una presión regulatoria similar también es evidente en la ciudad de Nueva York, Francia y partes de Alemania, donde los requisitos de aislamiento, integración solar y rendimiento del techo son cada vez más difíciles de evitar tanto en obras nuevas como en trabajos de modificación. Esto impulsa el mercado de techado porque el cumplimiento normativo ahora respalda la demanda de membranas reflectantes, conjuntos de techos ecológicos, mejores paquetes de aislamiento y un rendimiento del sistema más documentado en varias jurisdicciones de techado importantes.
Resiliencia ante Fenómenos Meteorológicos Severos que Favorece los Sistemas Premium
La resiliencia meteorológica se está convirtiendo en un factor de compra más fuerte en el mercado de techado, ya que las aseguradoras, los contratistas y los propietarios de edificios otorgan más importancia a la prevención de daños y al rendimiento documentado. Los eventos severos de viento, granizo e inundaciones continuaron aumentando las cargas de reparación en los Estados Unidos, y el apoyo federal tras la temporada de huracanes de 2024 también destacó la escala de los costos de daños vinculados a fallas en techos y debilidades en la envolvente. Una investigación del Instituto de Seguros para la Seguridad Empresarial y del Hogar encontró que los hogares construidos o adaptados según el estándar FORTIFIED Roof experimentaron pérdidas de seguros mucho menores durante el huracán Sally, proporcionando a los contratistas y propietarios un argumento financiero más claro para sistemas de techado de mayor calidad. Ese cambio importa porque los sistemas premium, como las tejas resistentes a impactos y el techado metálico, ya no compiten solo en base a afirmaciones de durabilidad; también compiten en resultados de seguros y reducción de pérdidas. Como resultado, el mercado de techado está viendo más demanda que se desplaza desde el reemplazo básico hacia mejoras orientadas a la resiliencia en áreas propensas a tormentas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de materias primas y costos de instalación | -0.6% | Global | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada y cuellos de botella en la instalación | -0.5% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Infraestructura limitada de reciclaje de tejas de asfalto | -0.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Carga de documentación de seguros y certificaciones | -0.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Materias Primas y Costos de Instalación
La inflación de costos sigue siendo un freno claro para el mercado de techado porque los precios de materiales e instalación no se han normalizado en los principales insumos de techado. En los Estados Unidos, el Índice de Precios al Productor para la Fabricación de Materiales de Pavimentación y Techado de Asfalto aumentó de 365,240 en diciembre de 2025 a 377,951 en marzo de 2026, mostrando una presión de costos continua en el asfalto, los insumos a base de polímeros y los materiales de techado relacionados[3]. Los materiales de techado también lideraron los aumentos de costos anuales entre las categorías de construcción rastreadas en los Estados Unidos, mientras que las tasas combinadas de mano de obra y materiales aumentaron durante el último período reportado. Estos aumentos presionan los márgenes de los contratistas y fabricantes y obligan a los promotores y propietarios a simplificar las especificaciones o aplazar los trabajos de reemplazo no urgentes. En el mercado de techado, el efecto no es un colapso de la demanda sino un ritmo más lento de conversión, donde la viabilidad del proyecto, la elección del sistema y el momento del reemplazo se vuelven más sensibles al precio.
Escasez de Mano de Obra Calificada y Cuellos de Botella en la Instalación
La disponibilidad de mano de obra es otra restricción importante para el mercado de techado, ya que la demanda no se traduce en ingresos a menos que haya instaladores calificados disponibles. En la encuesta de fuerza laboral de 2025 de la Asociación General de Contratistas de América y el Centro Nacional para la Educación y la Investigación en Construcción, el 92% de las empresas de construcción reportaron dificultades para contratar, y muchas también vincularon directamente la escasez de mano de obra con retrasos en los proyectos. El Instituto de Constructores de Viviendas también estimó una carga de costos anual significativa derivada de la escasez de mano de obra calificada en la construcción de viviendas unifamiliares, lo que subraya cómo las brechas en la fuerza laboral ya están afectando la producción y los costos de mantenimiento en todo el ecosistema de construcción más amplio. El techado enfrenta un desafío adicional: una parte significativa de su fuerza laboral actual se está acercando a la jubilación, mientras que la demanda de profesionales del techado continúa aumentando. Esto deja al mercado de techado expuesto a retrasos en la programación, salarios más altos y capacidad de instalación desigual incluso en períodos en que la demanda final se mantiene firme.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Metal Ancla el Valor, las Membranas Añaden el Crecimiento Más Rápido
El techado metálico representó el 30,5% del mercado de techado en 2025, convirtiéndolo en la categoría de material más grande por valor. Ese liderazgo refleja su amplio uso en edificios industriales, activos comerciales, estructuras agrícolas y aplicaciones residenciales de gama alta donde la durabilidad y la larga vida útil son importantes. Los sistemas metálicos también se adaptan bien a los mercados propensos a tormentas, lo que ayuda a sostener su posición en América del Norte y partes de Asia, donde la exposición meteorológica está moldeando el comportamiento de compra. En el mercado de techado, esta categoría se beneficia de un papel intersectorial porque no depende de un solo tipo de edificio o región. El material también se alinea con el creciente interés de los propietarios en un mejor rendimiento del ciclo de vida, lo que respalda una especificación constante tanto en mercados desarrollados como emergentes.
Las membranas monocapa son el segmento de material de más rápido crecimiento en el mercado de techado y se proyecta que se expandan a una CAGR del 6,71% de 2026 a 2031. Su auge está vinculado al techado de pendiente baja comercial e industrial, donde el cumplimiento de los códigos de energía, la instalación rápida y la consistencia del rendimiento son cada vez más importantes. Los sistemas de poliolefina termoplástica, monómero de etileno-propileno-dieno y cloruro de polivinilo continúan ganando terreno porque las superficies de membrana reflectante pueden ayudar a reducir las temperaturas del techo y apoyar los objetivos de eficiencia de refrigeración. Esta tendencia se ve reforzada por la actividad de retechado comercial, donde los propietarios de edificios a menudo prefieren sistemas más ligeros que funcionen con las cubiertas existentes y reduzcan las interrupciones de instalación. Las tejas de asfalto todavía dominan gran parte del mercado residencial de América del Norte debido al costo y la familiaridad. Al mismo tiempo, las tejas de arcilla y hormigón siguen siendo relevantes en Europa, América Latina y el sur de Asia. Sin embargo, el cambio de combinación más rápido se está moviendo hacia membranas y metal en las partes de la industria del techado vinculadas a proyectos con alto cumplimiento normativo y orientados al rendimiento.

Por Tipo de Construcción: La Nueva Construcción Sostiene la Base, el Reemplazo Impulsa el Impulso
La nueva construcción representó el 60% del mercado de techado en 2025, lo que subraya el peso continuo de la actividad de construcción en terrenos nuevos en la demanda total. Esta participación fue respaldada por la expansión residencial, el desarrollo comercial y los programas de construcción vinculados a infraestructura en Asia-Pacífico, Oriente Medio y partes de América del Norte. La categoría sigue siendo importante porque cada gran flujo de proyectos de vivienda, industrial o de edificios públicos crea volumen directo de techado desde el principio. En el mercado de techado, la nueva construcción todavía ofrece escala, especialmente a medida que la urbanización, la inversión manufacturera y el gasto público impulsan el inicio de proyectos en múltiples usos finales. Dicho esto, la calidad de la demanda está cada vez más vinculada al tipo de activos que se construyen, con proyectos industriales y logísticos que tienden a favorecer sistemas de techado de mayor valor.
El retechado y el reemplazo es el tipo de construcción de más rápido movimiento y se prevé que crezca a una CAGR del 6,08% hasta 2031. Este segmento está ganando fuerza porque las fallas en los techos, el envejecimiento de los materiales y las mejoras impulsadas por el cumplimiento normativo están creando un piso de demanda más estable en los mercados de edificios maduros. Los trabajos de reemplazo también tienden a favorecer sistemas más ligeros y de instalación más rápida, lo que respalda las membranas monocapa y los paneles metálicos sobre los formatos heredados más pesados. El capital privado ha tomado nota de esa previsibilidad, y la consolidación entre las plataformas de servicios refleja la opinión de que el trabajo recurrente en el parque de edificios puede ser más estable que la exposición al ciclo de construcción. Para el mercado de techado, esto significa que el crecimiento está cambiando gradualmente hacia la intensidad del servicio, la experiencia en reemplazo instalado y el trabajo de mejora respaldado por certificaciones, en lugar de depender únicamente de las oscilaciones de volumen de la nueva construcción. La industria del techado, por lo tanto, está volviéndose menos dependiente de la volatilidad en el inicio de viviendas y más vinculada a la condición práctica de los techos existentes.
Por Aplicación: Residencial Lidera en Escala, Industrial Añade la Expansión Más Rápida
El techado residencial representó el 56,5% del mercado de techado en 2025, convirtiéndolo en el segmento de aplicación más grande por un amplio margen. Esa posición proviene de la profundidad del parque de viviendas mundial y del simple hecho de que las necesidades de retechado residencial se acumulan continuamente a medida que las viviendas envejecen. En muchos mercados desarrollados, la base residencial ahora está dividida entre la demanda de reemplazo sensible al costo y la demanda de mejora premium vinculada a la resiliencia, los ahorros en seguros y los sistemas de mayor duración. Esta división es importante en el mercado de techado porque crea espacio tanto para productos básicos como para ofertas de mayor valor dentro de la misma clase de aplicación amplia. También explica por qué la demanda residencial sigue siendo grande incluso cuando la actividad de nuevas viviendas es irregular, ya que el reemplazo y la reparación por tormentas mantienen el trabajo fluyendo a través del parque instalado.
El techado industrial es la aplicación de más rápido crecimiento y se proyecta que aumente a una CAGR del 7,02% de 2026 a 2031. Los almacenes, centros logísticos, centros de datos e instalaciones de manufactura se están expandiendo en Asia-Pacífico y el Consejo de Cooperación del Golfo, impulsando la demanda de sistemas de techado de gran formato y pendiente baja que priorizan la velocidad, el rendimiento energético y la fiabilidad operativa a largo plazo. Esos proyectos tienden a favorecer los paneles metálicos y las membranas monocapa, que, con el tiempo, mejoran estructuralmente la combinación de productos del mercado de techado. Los edificios comerciales e institucionales siguen siendo importantes grupos de demanda secundaria, especialmente donde continúan el desarrollo urbano y los proyectos públicos, pero los proyectos industriales están marcando el ritmo del crecimiento de especificaciones premium. En los Estados Unidos, los incentivos de resiliencia también respaldan las mejoras residenciales, porque los sistemas de techado resistentes a impactos y certificados pueden mejorar el argumento de valor para productos de mayor rendimiento en estados expuestos al granizo y las tormentas. La industria del techado, por lo tanto, está viendo su crecimiento de aplicación más rápido en clases de activos que recompensan el rendimiento estandarizado y la cobertura de gran envergadura en lugar de simplemente el volumen unitario.
Análisis Geográfico
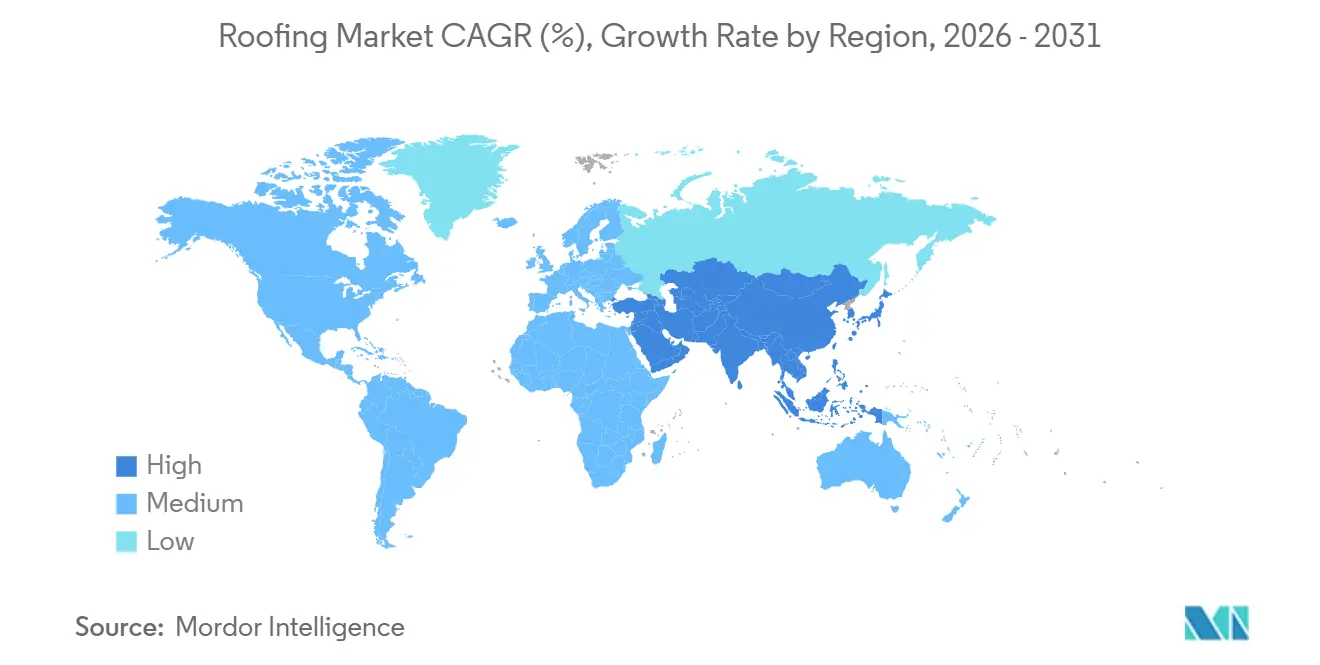
Asia-Pacífico representó el 33,5% del mercado de techado en 2025 y también es la región de más rápido crecimiento, con una CAGR proyectada del 6,34% de 2026 a 2031. Esta doble posición refleja tanto el tamaño de su base de edificios existente como la persistencia de la nueva construcción en proyectos residenciales, comerciales, industriales y de infraestructura. China sigue siendo importante para la gran demanda de techado comercial y de infraestructura, incluso cuando las condiciones residenciales son más mixtas. India está añadiendo impulso a través del desarrollo industrial, la vivienda asequible y el gasto público vinculado a una gran asignación de infraestructura, lo que mantiene el flujo de proyectos amplio en todos los usos finales. Japón y Corea del Sur tienen perfiles de demanda diferentes, con mayor énfasis en la renovación, las mejoras de resiliencia y la inversión en instalaciones. Al mismo tiempo, Australia continúa favoreciendo sistemas metálicos y de membrana de mayor rendimiento en un entorno de construcción estable.
América del Norte y Europa forman el siguiente gran grupo de demanda en el mercado de techado, pero los impulsores son más orientados al reemplazo que a la nueva construcción. En América del Norte, el envejecimiento del parque de techos, las reclamaciones relacionadas con el clima y los cambios en las especificaciones vinculados a los seguros están haciendo que la demanda de retechado sea más duradera de lo que los simples datos de inicio de viviendas sugerirían. Esto es especialmente visible en los Estados Unidos, donde las cohortes de techos al final de su vida útil y los patrones más fuertes de pérdidas por viento y granizo están manteniendo firmes los volúmenes de reemplazo. Europa está siendo moldeada más por el cumplimiento normativo, ya que los requisitos de aislamiento de techos, rendimiento energético y renovación están impulsando a los propietarios hacia mejoras sistemáticas tanto en el parque residencial como comercial. Alemania sigue siendo uno de los ejemplos más claros, con el sector comercial del techado generando 14,9 mil millones de USD en 2025 y los precios de instalación aún en aumento.
América del Sur, Oriente Medio y África añaden bolsas de demanda más pequeñas pero de más rápido crecimiento al mercado de techado. Brasil sigue siendo central en América del Sur a través de la construcción metropolitana y la actividad de vivienda asequible que respalda tanto los volúmenes de techado de tejas como de metal. En Oriente Medio y África, Arabia Saudita y los Emiratos Árabes Unidos son los principales motores de crecimiento, ya que los grandes programas de infraestructura, vivienda e industria continúan impulsando el flujo de proyectos en nuevos activos. Nigeria y Sudáfrica añaden demanda residencial y comercial ligera, donde las láminas de techado metálico siguen siendo comunes porque son prácticas, familiares y relativamente fáciles de instalar. En estas regiones emergentes, el mercado de techado se está beneficiando de una combinación de urbanización, inversión pública y opciones de productos que favorecen cada vez más los sistemas escalables para la entrega rápida de proyectos.
Panorama Competitivo
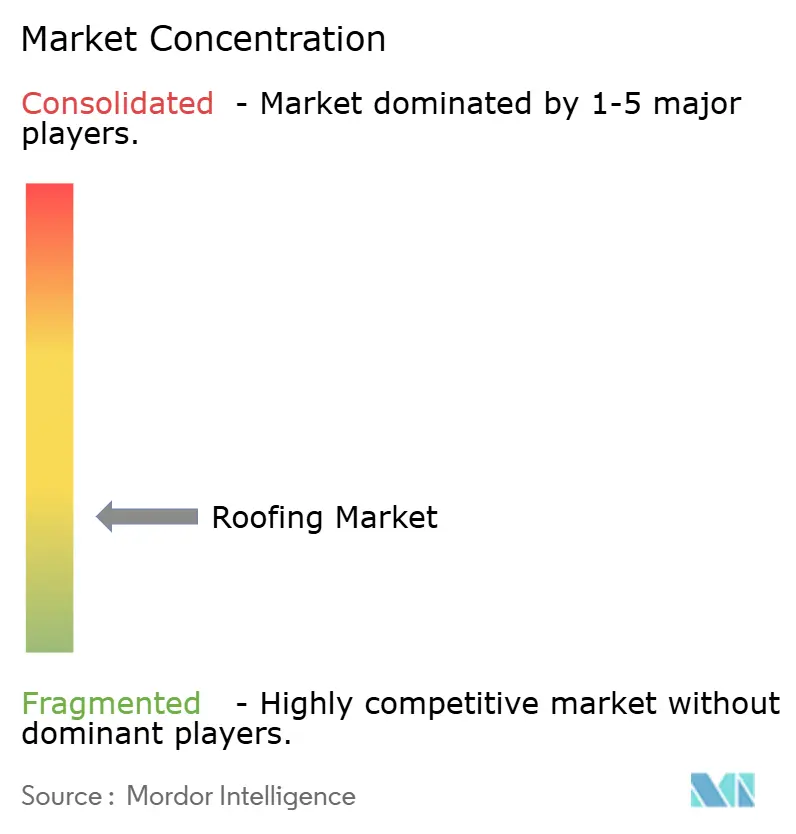
El mercado de techado sigue siendo moderadamente fragmentado a nivel de fabricación, incluso cuando la presión competitiva se intensifica en canales y geografías seleccionados. Standard Industries, a través de GAF y BMI Group, continúa manteniendo una posición sólida en el techado residencial de América del Norte y el techado plano e inclinado de Europa, proporcionando una amplia exposición tanto a la demanda impulsada por el reemplazo como por las especificaciones. Sika también continuó expandiendo su huella de techado y envolvente de edificios a través de adquisiciones y nuevas instalaciones en 2025, lo que indica un impulso deliberado para ampliar su alcance antes de que la demanda madure completamente en varias regiones. Estos movimientos importan porque la escala en amplitud de productos, presencia regional y relaciones con contratistas puede mejorar el acceso al trabajo de especificación y a las categorías de techado de más rápido crecimiento. El mercado de techado, por lo tanto, no está dominado por un solo fabricante, pero claramente favorece a las empresas que pueden combinar una gama de productos con alcance geográfico y disciplina operativa.
El cambio estructural más importante está ocurriendo en la distribución y los servicios, donde la consolidación ha avanzado más rápido que en la fabricación de materiales. La adquisición de Beacon Roofing Supply por parte de QXO en 2025 y su acuerdo de abril de 2026 para adquirir TopBuild crearon una plataforma mucho más grande en América del Norte con más de 1.100 ubicaciones y más de 18 mil millones de USD en ingresos anuales. Esa escala puede aumentar el poder de compra con los proveedores y elevar las barreras para los fabricantes más pequeños que aún dependen de canales independientes fragmentados. También otorga a los grandes distribuidores más influencia sobre las relaciones con los contratistas, las decisiones de almacenamiento y la visibilidad de los productos. En el mercado de techado, esto significa que el poder del canal se está convirtiendo en una variable competitiva más importante junto con la calidad del producto y el reconocimiento de marca.
Un segundo tema competitivo es el impulso hacia el reciclaje, la inspección digital y la diferenciación respaldada por certificaciones. La planta piloto de reciclaje de tejas de Owens Corning en Indianápolis muestra cómo los grandes fabricantes están respondiendo a la presión sobre los residuos y la sostenibilidad con iniciativas de ciclo cerrado que pueden volverse más importantes si las regulaciones se endurecen. Al mismo tiempo, las plataformas de inspección que combinan la captura con drones e inteligencia artificial están mejorando la detección de defectos y ayudando a los contratistas a convertir más techos en proyectos de reemplazo documentados, ampliando así la demanda direccionable sin esperar grandes eventos de tormenta. Los sistemas de certificación como FORTIFIED Roof, el etiquetado de techos frescos Energy Star y las clasificaciones de impacto Underwriters Laboratories 2218 también están proporcionando a los contratistas formas más sólidas de justificar los sistemas premium en base a seguros, durabilidad y rendimiento energético. El resultado competitivo en el mercado de techado es un movimiento gradual que se aleja de la competencia puramente por precio hacia el rendimiento documentado, la ejecución del servicio y el control del canal. El mercado de techado también está viendo más valor capturado por empresas que pueden integrar productos, educación de contratistas y soporte de cumplimiento normativo en una sola oferta.
Líderes de la Industria del Techado
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Roofing Corp. of America adquirió Schefers Roofing Co., un contratista de techado comercial con sede en Lee's Summit, Misuri, marcando su 16.ª adquisición desde su fundación en diciembre de 2020 y expandiendo su presencia en el Medio Oeste tras una inversión de 413 millones de USD de FirstService Corporation.
- Abril de 2026: QXO anunció un acuerdo definitivo para adquirir TopBuild Corp. por 17 mil millones de USD, creando una entidad combinada con más de 18 mil millones de USD en ingresos anuales y más de 1.100 ubicaciones en los Estados Unidos y Canadá. Esta es la tercera adquisición importante de QXO, tras el acuerdo de 11 mil millones de USD con Beacon Roofing Supply en 2025 y la adquisición de Kodiak Building Partners por 2,25 mil millones de USD en 2026, que han formado el segundo distribuidor de productos de construcción que cotiza en bolsa más grande de América del Norte.
- Marzo de 2025: Sika AG adquirió simultáneamente Cromar Building Products en el Reino Unido y Elmich Pte Ltd en Singapur, como parte del programa de siete adquisiciones de Sika para el año, fortaleciendo sus carteras de techado y techos ecológicos en Europa y Asia-Pacífico, respectivamente.
Alcance del Informe Global del Mercado de Techado
| Tejas de Asfalto |
| Tejas de Arcilla y Hormigón |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Reemplazo |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Tejas de Asfalto | |
| Tejas de Arcilla y Hormigón | ||
| Techado Metálico | ||
| Membranas Bituminosas / de Betún Modificado | ||
| Membranas Monocapa (TPO, EPDM y PVC) | ||
| Madera | ||
| Otros | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Retechado y Reemplazo | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Otros | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento del techado a nivel mundial hasta 2031?
El crecimiento está siendo respaldado por la demanda de reemplazo en el parque de edificios envejecido, códigos de energía más estrictos, retechado relacionado con fenómenos meteorológicos y la expansión de la construcción industrial. Se proyecta que el sector aumente de 179,7 mil millones de USD en 2026 a 231,9 mil millones de USD en 2031 a una CAGR del 5,24%.
¿Qué categoría de material lidera actualmente la demanda de techado?
El techado metálico lideró el mercado con una participación del 30,5% en 2025, ya que sirve a usos industriales, comerciales, agrícolas y residenciales premium con gran durabilidad y resistencia meteorológica.
¿Qué material de techado está creciendo más rápido?
Se proyecta que las membranas monocapa crezcan más rápido a una CAGR del 6,71% hasta 2031, respaldadas por la demanda de techos comerciales e industriales de pendiente baja que cumplen con las necesidades de energía y eficiencia de instalación.
¿Por qué el retechado se está volviendo más importante que antes?
El retechado y el reemplazo están creciendo a una CAGR del 6,08% porque los techos más antiguos en los mercados maduros están llegando al final de su vida útil, y los propietarios de edificios no pueden aplazar las reparaciones sin arriesgarse a mayores costos estructurales y de seguros.
¿Qué aplicación está expandiéndose más rápido?
El techado industrial es la aplicación de más rápido crecimiento a una CAGR del 7,02% hasta 2031, impulsado por almacenes, centros logísticos, centros de datos e instalaciones de manufactura en Asia-Pacífico y el Consejo de Cooperación del Golfo.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico tiene la mayor participación con el 33,5% y también el crecimiento más rápido con una CAGR del 6,34% hasta 2031, respaldado por una amplia actividad de construcción en China, India, Japón, Corea del Sur y Australia.