
Dachdeckungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
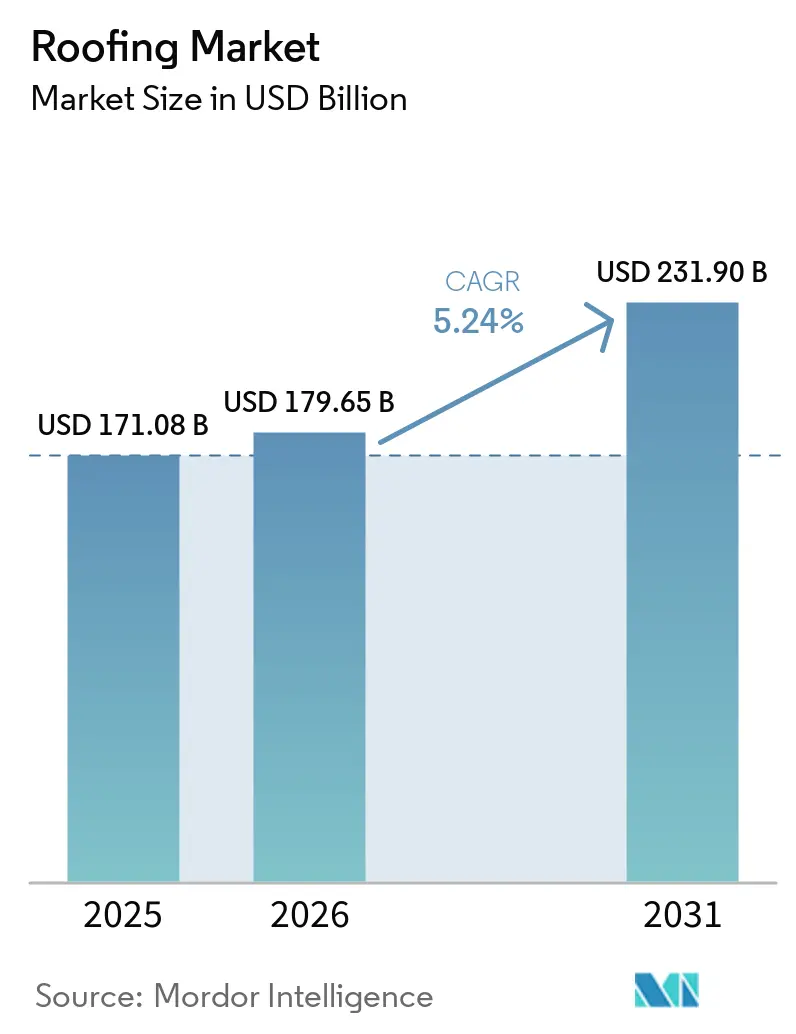
| Marktgröße (2026) | 179.65 Milliarden US-Dollar |
| Marktgröße (2031) | 231.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dachdeckungsmarkt Analyse von Mordor Intelligence
Die Größe des Dachdeckungsmarktes wird voraussichtlich von 171,08 Milliarden USD im Jahr 2025 auf 179,65 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,24 % über den Zeitraum 2026–2031 231,90 Milliarden USD erreichen. Der Dachdeckungsmarkt wird von verschiedenen Nachfrageströmen gestützt, die sich derzeit in unterschiedlichem Tempo entwickeln – einer ist an den Erneuerungsbedarf im älteren Gebäudebestand geknüpft, der andere an den Neubau in schneller wachsenden Volkswirtschaften. In entwickelten Märkten nähern sich ältere Wohn- und Gewerbedächer dem Ende ihrer Lebensdauer, wodurch Erneuerungen weniger diskretionär und weniger konjunkturabhängig werden. Bauvorschriften werden in wichtigen Regionen ebenfalls strenger, was mehr Gebäudeeigentümer dazu veranlasst, reflektierende, gedämmte, begrünte und leistungsstärkere Dachsysteme aus Compliance- und Betriebskostengründen einzusetzen. Gleichzeitig erhöhen wetterbedingte Schäden die Nachfrage nach Dachsanierungen in Nordamerika, während Industrie- und Infrastrukturbauten im Asien-Pazifik-Raum und im Nahen Osten die Neubaupipeline aktiv halten. Der Wettbewerb im Dachdeckungsmarkt verlagert sich ebenfalls, da Distributions- und Serviceplattformen schneller konsolidieren als die Fertigung, was die Einkaufsmacht großer Zwischenhändler erhöht. Gleichzeitig setzen Rohstoffinflation und Arbeitskräftemangel die Margen und die Ausführungskapazität weiterhin unter Druck.
Wichtigste Erkenntnisse des Berichts
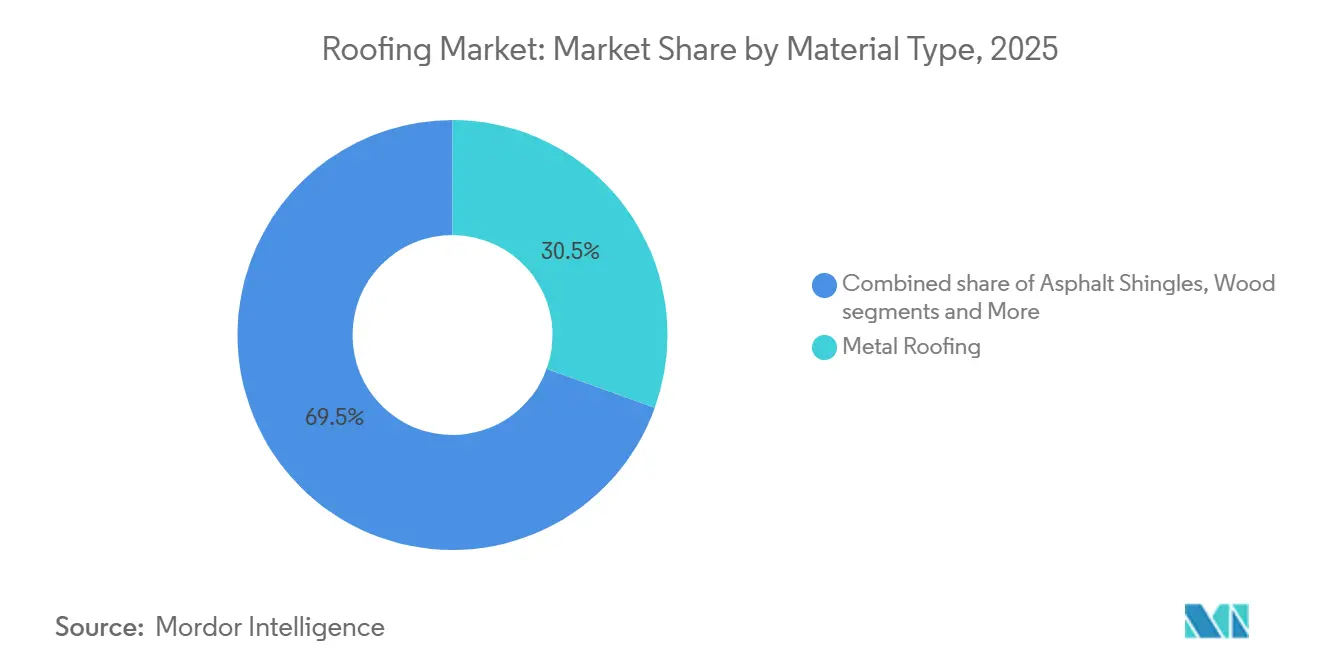
- Nach Materialtyp hielt Metalldachdeckung im Jahr 2025 einen Marktanteil von 30,5 % am Dachdeckungsmarkt, während Einschichtmembranen bis 2031 voraussichtlich mit einem CAGR von 6,71 % wachsen werden.
- Nach Bautyp entfiel im Jahr 2025 ein Anteil von 60 % der Dachdeckungsmarktgröße auf den Neubau, während Dachsanierungen und -erneuerungen bis 2031 mit einem CAGR von 6,08 % voranschreiten.
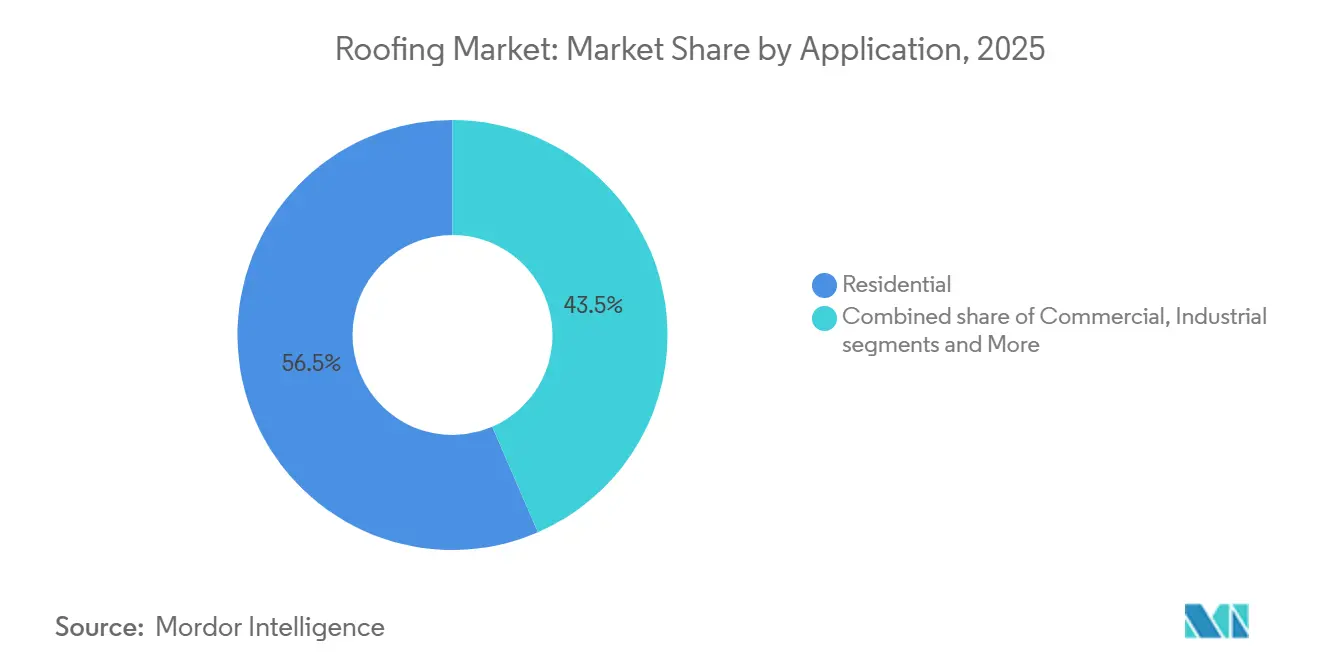
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 56,5 % der Dachdeckungsmarktgröße auf Wohngebäudedächer, während Industriedächer mit dem höchsten prognostizierten CAGR von 7,02 % bis 2031 verzeichnet wurden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 33,5 % am Dachdeckungsmarkt und soll bis 2031 mit einem CAGR von 6,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Dachdeckungsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Gebäudebestand und Dachsanierungszyklen | +1.2% | Nordamerika, Europa und Kernregionen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion der Baupipeline in Asien und dem Nahen Osten | +1.1% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Energievorschriften steigern die Nachfrage nach kühlen und begrünten Dächern | +0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Widerstandsfähigkeit gegenüber extremen Wetterereignissen begünstigt Premiumsysteme | +0.8% | Nordamerika, Süd- und Südostasien, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Versichererpräferenz für aufprallbewertete und dokumentierte Dächer | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Künstliche Intelligenz und Drohnen-Workflows beschleunigen die Konversion zur Dacherneuerung | +0.3% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Gebäudebestand und Dachsanierungszyklen
Der alternde Dachbestand bleibt eine der deutlichsten Stützen für den Dachdeckungsmarkt, insbesondere in Nordamerika und Europa, wo große Baukohorten nun weit in späteren Lebensphasen angelangt sind. In den Vereinigten Staaten hatten 29 % der Häuser mit Asphaltschindeln im Jahr 2024 weniger als 4 Jahre verbleibende Dachlebensdauer, und 38 % der Wohngebäudedächer befanden sich bereits in einem mäßigen bis schlechten Zustand. Dächer in dieser schwächeren Zustandsgruppe verursachten auch materiell höhere Versicherungsschadenkosten, was es schwieriger macht, Erneuerungsentscheidungen aufzuschieben, sobald sich Schäden ansammeln. Dasselbe Muster ist im gewerblichen Bestand sichtbar, wo Dächer, die während des Baubooms der frühen 2000er Jahre installiert wurden, nun über ihre vorgesehene Nutzungsdauer hinausgehen und eine mehrjährige Dachsanierungswarteschlange erzeugen. Dies hält den Dachdeckungsmarkt auch dann gestützt, wenn die allgemeine Baustimmung nachlässt, da sich verschlechternde Dächer in notwendige Reparatur- oder Erneuerungsausgaben verwandeln und nicht in optionale Renovierungsaktivitäten.
Expansion der Baupipeline in Asien und dem Nahen Osten
Der Dachdeckungsmarkt profitiert auch vom Ausmaß der Industrie-, Infrastruktur- und institutionellen Bauvorhaben in Asien-Pazifik und dem Nahen Osten. Indien blieb 2025 einer der stärksten Wachstumsmärkte im Bauwesen, und Saudi-Arabien setzte seine Verkehrs-, Energie-, Wohnungs- und veranstaltungsgetriebenen Entwicklungsprogramme fort, die die Dachdeckungsnachfrage über verschiedene Projekttypen hinweg breit halten. Die Vereinigten Arabischen Emirate unterhielten ebenfalls eine große Infrastrukturpipeline in Abu Dhabi, die die Dachnachfrage in gewerblichen, öffentlichen und industriellen Anlagen stützt. Dies ist für den Dachdeckungsmarkt bedeutsam, da viele dieser Projekte großformatige Systeme wie Metalldachdeckung und Einschichtmembranen bevorzugen, die für Lagerhäuser, Logistikgebäude, Fabriken und andere flach geneigte oder weitgespannte Anlagen geeignet sind. Das Ergebnis ist nicht nur ein höheres Volumenwachstum in diesen Regionen, sondern auch ein Produktmix, der zunehmend leistungsgetriebene Materialien gegenüber traditionellen Wohngebäudeformaten bevorzugt.
Energievorschriften steigern die Nachfrage nach kühlen und begrünten Dächern
Die Verschärfung von Energievorschriften schafft im Dachdeckungsmarkt eine starke compliance-basierte Nachfrageschicht, die weniger von freiwilliger Akzeptanz abhängig ist. Kaliforniens Gebäudeenergieeffizienzstandards 2025, die am 1. Januar 2026 in Kraft treten, schreiben Mindestanforderungen an Solarreflexion und thermische Emissivität für gewerbliche Flachdächer vor, was die gewerblichen Dachsanierungsspezifikationen im Bundesstaat direkt beeinflusst[1]. Deutschland setzte ebenfalls fort, Dachrenovierungen in einen stärker regulierten Rahmen zu überführen, und der Gründachbestand des Landes erreichte 200 Millionen Quadratmeter mit einer langfristigen durchschnittlichen jährlichen Wachstumsrate von 7,6 %[2]. Ähnlicher regulatorischer Druck ist auch in New York City, Frankreich und Teilen Deutschlands erkennbar, wo Dämmungs-, Solarintegrations- und Dachleistungsanforderungen sowohl bei Neubauten als auch bei Umbauarbeiten zunehmend schwer zu umgehen sind. Dies stärkt den Dachdeckungsmarkt, da Compliance nun die Nachfrage nach reflektierenden Membranen, Gründachaufbauten, besseren Dämmungspaketen und einer stärker dokumentierten Systemleistung in mehreren wichtigen Dachdeckungszuständigkeitsbereichen unterstützt.
Widerstandsfähigkeit gegenüber extremen Wetterereignissen begünstigt Premiumsysteme
Wetterresistenz wird im Dachdeckungsmarkt zu einem stärkeren Kauffaktor, da Versicherer, Auftragnehmer und Gebäudeeigentümer der Schadensvorbeugung und der dokumentierten Leistung mehr Gewicht beimessen. Starke Wind-, Hagel- und Überschwemmungsereignisse erhöhten weiterhin die Reparaturbelastung in den Vereinigten Staaten, und die staatliche Unterstützung nach der Hurrikansaison 2024 verdeutlichte auch das Ausmaß der Schadenskosten, die mit Dachversagen und Gebäudehüllenversagen verbunden sind. Forschungsergebnisse des Insurance Institute for Business & Home Safety zeigten, dass Häuser, die nach dem FORTIFIED Roof-Standard gebaut oder nachgerüstet wurden, während des Hurrikans Sally deutlich geringere Versicherungsschäden erlitten, was Auftragnehmern und Eigentümern einen klareren finanziellen Grund für hochwertigere Dachsysteme liefert. Diese Veränderung ist bedeutsam, da Premiumsysteme wie aufprallbewertete Schindeln und Metalldachdeckung nicht mehr nur auf der Grundlage von Haltbarkeitsansprüchen konkurrieren, sondern auch auf der Grundlage von Versicherungsergebnissen und Schadensminderung. Infolgedessen verlagert sich im Dachdeckungsmarkt mehr Nachfrage von einfachem Ersatz hin zu resilienzgetriebenen Aufrüstungen in sturmgefährdeten Gebieten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoff- und Installationskosteninfation | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Installationsengpässe | -0.5% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur für Asphaltschindeln | -0.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Belastung durch Versicherungs- und Zertifizierungsdokumentation | -0.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoff- und Installationskosteninfation
Kostensteigerungen bleiben eine klare Bremse für den Dachdeckungsmarkt, da sich Material- und Installationspreise bei wichtigen Dachdeckungseingaben nicht normalisiert haben. In den Vereinigten Staaten stieg der Erzeugerpreisindex für die Herstellung von Asphaltpflaster- und Dachdeckungsmaterialien von 365,240 im Dezember 2025 auf 377,951 im März 2026, was anhaltenden Kostendruck bei Asphalt, polymerbasierten Einsatzstoffen und verwandten Dachdeckungsmaterialien zeigt[3]. Dachdeckungsmaterialien führten auch die jährlichen Kostensteigerungen unter den erfassten Baukategorien in den Vereinigten Staaten an, während die kombinierten Arbeits- und Materialkosten im letzten Berichtszeitraum stiegen. Diese Entwicklungen erhöhen den Margendruck für Auftragnehmer und Hersteller und zwingen Entwickler und Eigentümer dazu, Spezifikationen zu vereinfachen oder nicht dringende Erneuerungsarbeiten aufzuschieben. Im Dachdeckungsmarkt führt dies nicht zu einem Nachfrageeinbruch, sondern zu einem langsameren Konversionstempo, bei dem Projektrealisierbarkeit, Systemwahl und Erneuerungszeitpunkt preissensibler werden.
Fachkräftemangel und Installationsengpässe
Die Verfügbarkeit von Arbeitskräften ist eine weitere wichtige Einschränkung für den Dachdeckungsmarkt, da sich Nachfrage nicht in Umsatz umwandelt, solange keine qualifizierten Installateure verfügbar sind. In der Arbeitskräfteumfrage 2025 der Associated General Contractors of America und des National Center for Construction Education and Research berichteten 92 % der Bauunternehmen von Schwierigkeiten bei der Einstellung, und viele verknüpften Arbeitskräftemangel auch direkt mit Projektverzögerungen. Das Home Builders Institute schätzte auch eine erhebliche jährliche Kostenbelastung durch Fachkräftemangel im Einfamilienhausbau und unterstrich damit, wie Arbeitskräftelücken bereits die Produktion und die Finanzierungskosten im gesamten Bauökosystem beeinflussen. Die Dachdeckungsbranche steht vor einer zusätzlichen Herausforderung: Ein erheblicher Teil ihrer aktuellen Belegschaft nähert sich dem Rentenalter, während die Nachfrage nach Dachdeckungsfachleuten weiter steigt. Dies setzt den Dachdeckungsmarkt Planungsverzögerungen, höheren Löhnen und ungleichmäßiger Installationskapazität aus, selbst in Zeiten, in denen die Endnachfrage stabil bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Metall verankert den Wert, Membranen erzielen das schnellste Wachstum
Metalldachdeckung hielt im Jahr 2025 einen Anteil von 30,5 % am Dachdeckungsmarkt und war damit die größte Materialkategorie nach Wert. Diese Führungsposition spiegelt die breite Verwendung in Industriegebäuden, gewerblichen Anlagen, landwirtschaftlichen Strukturen und höherwertigen Wohngebäudeanwendungen wider, bei denen Haltbarkeit und lange Nutzungsdauer wichtig sind. Metallsysteme passen auch gut zu sturmgefährdeten Märkten und helfen, ihre Position in Nordamerika und Teilen Asiens zu festigen, wo die Wetterexposition das Kaufverhalten prägt. Im Dachdeckungsmarkt profitiert diese Kategorie von einer sektorübergreifenden Rolle, da sie nicht von einem einzigen Gebäudetyp oder einer Region abhängig ist. Das Material entspricht auch dem wachsenden Eigentümerinteresse an besserer Lebenszyklusleistung, was eine stetige Spezifikation in entwickelten und aufstrebenden Märkten unterstützt.
Einschichtmembranen sind das am schnellsten wachsende Materialsegment im Dachdeckungsmarkt und sollen von 2026 bis 2031 mit einem CAGR von 6,71 % wachsen. Ihr Aufstieg ist mit gewerblichen und industriellen Flachdächern verbunden, bei denen Energievorschriften-Compliance, schnelle Installation und Leistungskonsistenz zunehmend wichtig sind. Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Systeme gewinnen weiterhin an Bedeutung, da reflektierende Membranoberflächen dazu beitragen können, Dachtemperaturen zu senken und Kühleffizienz-Ziele zu unterstützen. Dieser Trend wird durch gewerbliche Dachsanierungsaktivitäten verstärkt, bei denen Gebäudeeigentümer oft leichtere Systeme bevorzugen, die mit vorhandenen Decks funktionieren und Installationsunterbrechungen reduzieren. Asphaltschindeln dominieren weiterhin große Teile des nordamerikanischen Wohngebäudemarktes aufgrund von Kosten und Vertrautheit. Gleichzeitig bleiben Ton- und Betonziegel in Europa, Lateinamerika und Südasien relevant. Dennoch verlagert sich der schnellere Produktmix-Wandel hin zu Membranen und Metall in den Teilen der Dachdeckungsbranche, die mit compliance-intensiven und leistungsgetriebenen Projekten verbunden sind.

Nach Bautyp: Neubau hält die Basis, Erneuerung steigert den Schwung
Neubau entfiel im Jahr 2025 auf 60 % des Dachdeckungsmarktes und unterstreicht das anhaltende Gewicht der Neubautätigkeit an der Gesamtnachfrage. Dieser Anteil wurde durch Wohngebäudeerweiterungen, gewerbliche Entwicklungen und infrastrukturgebundene Bauprogramme in Asien-Pazifik, dem Nahen Osten und Teilen Nordamerikas gestützt. Die Kategorie bleibt wichtig, da jede große Wohnungs-, Industrie- oder öffentliche Gebäudepipeline von Anfang an direktes Dachdeckungsvolumen erzeugt. Im Dachdeckungsmarkt bietet der Neubau weiterhin Skalierbarkeit, insbesondere da Urbanisierung, Fertigungsinvestitionen und öffentliche Ausgaben Projektstarts über mehrere Endnutzungen hinweg antreiben. Allerdings ist die Qualität der Nachfrage zunehmend an den Typ der errichteten Anlagen gebunden, wobei Industrie- und Logistikprojekte tendenziell höherwertige Dachdeckungssysteme bevorzugen.
Dachsanierung und -erneuerung ist der sich schneller entwickelnde Bautyp und soll bis 2031 mit einem CAGR von 6,08 % wachsen. Dieses Segment gewinnt an Stärke, da Dachversagen, alternde Materialien und compliance-getriebene Aufrüstungen in reifen Gebäudemärkten einen stabileren Nachfrageboden schaffen. Erneuerungsarbeiten bevorzugen auch leichtere, schneller zu installierende Systeme, was Einschichtmembranen und Metallpaneele gegenüber schwereren Altformaten begünstigt. Privates Kapital hat diese Vorhersehbarkeit bemerkt, und die Konsolidierung unter Serviceplattformen spiegelt die Ansicht wider, dass wiederkehrende Gebäudebestandsarbeiten stabiler sein können als das Engagement im Baukonjunkturzyklus. Für den Dachdeckungsmarkt bedeutet dies, dass sich das Wachstum allmählich hin zu Serviceintensität, installierter Erneuerungskompetenz und zertifizierungsgestützten Aufrüstungsarbeiten verlagert, anstatt nur auf die Volumenschwankungen des Neubaus zu setzen. Die Dachdeckungsbranche wird daher weniger an die Volatilität von Wohnungsbaubeginnen und mehr an den tatsächlichen Zustand bestehender Dächer gebunden.
Nach Anwendung: Wohngebäude führt beim Volumen, Industrie erzielt die schnellste Expansion
Wohngebäudedächer entfielen im Jahr 2025 auf 56,5 % des Dachdeckungsmarktes und waren damit das größte Anwendungssegment mit großem Abstand. Diese Position ergibt sich aus der Tiefe des weltweiten Wohngebäudebestands und der einfachen Tatsache, dass der Bedarf an Wohngebäudedachsanierungen kontinuierlich zunimmt, da Häuser altern. In vielen entwickelten Märkten ist die Wohngebäudebasis nun zwischen kostensensitiver Erneuerungsnachfrage und Premium-Aufrüstungsnachfrage aufgeteilt, die mit Resilienz, Versicherungseinsparungen und langlebigeren Systemen verbunden ist. Diese Aufteilung ist im Dachdeckungsmarkt wichtig, da sie Raum für sowohl Massenprodukte als auch höherwertige Angebote innerhalb derselben breiten Anwendungsklasse schafft. Sie erklärt auch, warum die Wohngebäudenachfrage auch dann groß bleibt, wenn die Neubautätigkeit ungleichmäßig ist, da Erneuerungen und Sturmreparaturen den Arbeitsfluss durch den installierten Bestand aufrechterhalten.
Industriedächer sind die am schnellsten wachsende Anwendung und sollen von 2026 bis 2031 mit einem CAGR von 7,02 % steigen. Lagerhäuser, Logistikzentren, Rechenzentren und Fertigungsanlagen expandieren in Asien-Pazifik und dem Golf-Kooperationsrat und treiben die Nachfrage nach großformatigen Flachdachsystemen an, die Geschwindigkeit, Energieleistung und langfristige Betriebszuverlässigkeit priorisieren. Diese Projekte bevorzugen tendenziell Metallpaneele und Einschichtmembranen, die im Laufe der Zeit den Produktmix des Dachdeckungsmarktes strukturell verbessern. Gewerbe- und institutionelle Gebäude bleiben wichtige sekundäre Nachfragepools, insbesondere dort, wo städtische Entwicklung und öffentliche Projekte fortgesetzt werden, aber Industrieprojekte setzen das Tempo für das Wachstum der Premiumspezifikation. In den Vereinigten Staaten unterstützen Resilienzanreize auch Wohngebäudeaufrüstungen, da aufprallresistente und zertifizierte Dachsysteme den Wertfall für leistungsstärkere Produkte in hagel- und sturmgefährdeten Bundesstaaten verbessern können. Die Dachdeckungsbranche verzeichnet daher ihr schnellstes Anwendungswachstum in Anlageklassen, die standardisierte Leistung und weitgespannte Abdeckung belohnen, anstatt nur einfaches Stückvolumen.
Geografische Analyse
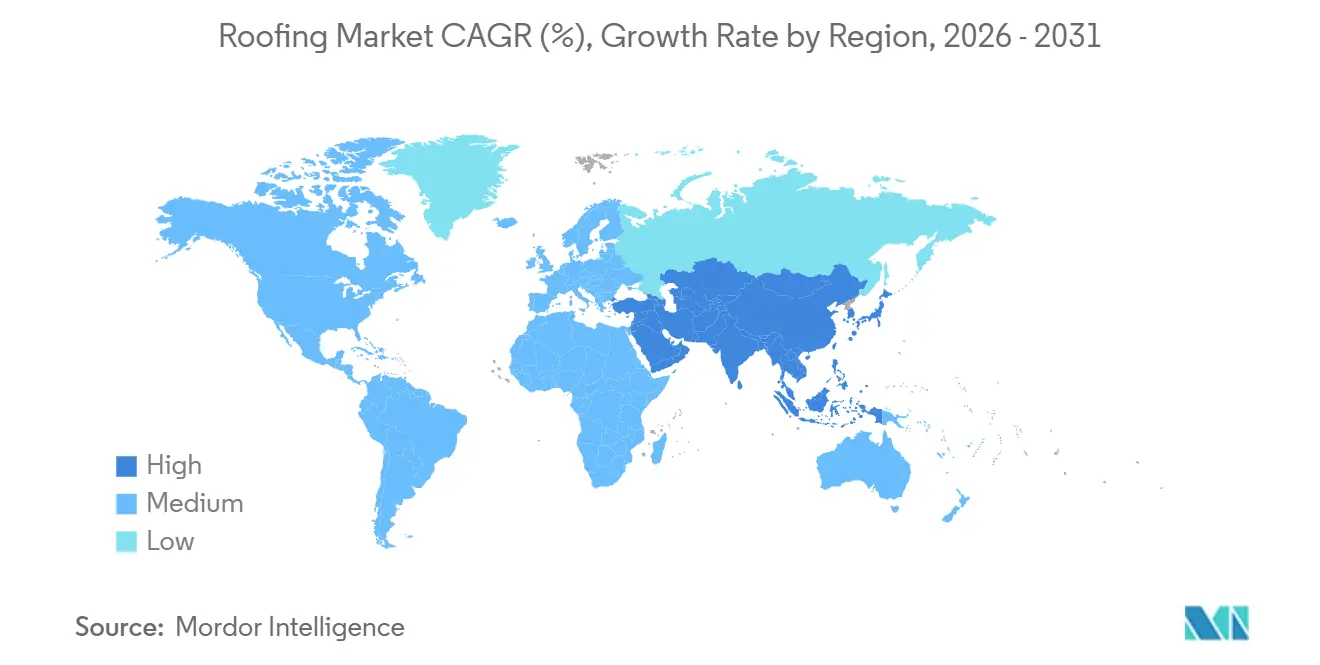
Asien-Pazifik entfiel im Jahr 2025 auf 33,5 % des Dachdeckungsmarktes und ist auch die am schnellsten wachsende Region mit einem prognostizierten CAGR von 6,34 % von 2026 bis 2031. Diese Doppelposition spiegelt sowohl die Größe des bestehenden Gebäudebestands als auch die Persistenz des Neubaus in Wohn-, Gewerbe-, Industrie- und Infrastrukturprojekten wider. China bleibt wichtig für die große gewerbliche und infrastrukturelle Dachdeckungsnachfrage, auch wenn die Wohngebäudebedingungen gemischter sind. Indien gewinnt durch industrielle Entwicklung, erschwinglichen Wohnungsbau und öffentliche Ausgaben im Zusammenhang mit einer großen Infrastrukturzuweisung an Dynamik, was den Projektfluss über verschiedene Endnutzungen hinweg breit hält. Japan und Südkorea haben unterschiedliche Nachfrageprofile mit stärkerem Schwerpunkt auf Nachrüstung, Resilienzaufrüstungen und Anlageinvestitionen. Gleichzeitig bevorzugt Australien weiterhin leistungsstärkere Metall- und Membransysteme in einem stabilen Bauumfeld.
Nordamerika und Europa bilden den nächsten wichtigen Nachfragecluster im Dachdeckungsmarkt, aber die Treiber sind eher erneuerungsgetrieben als neubaugetrieben. In Nordamerika machen alternder Dachbestand, wetterbedingte Schadensfälle und versicherungsgebundene Spezifikationsänderungen die Dachsanierungsnachfrage dauerhafter, als einfache Wohnungsbaubeginn-Daten vermuten lassen würden. Dies ist besonders in den Vereinigten Staaten sichtbar, wo Dachkohorten am Ende ihrer Lebensdauer und stärkere Wind- und Hagelverlustmuster die Erneuerungsvolumina stabil halten. Europa wird stärker durch regulatorische Compliance geprägt, da Dachdämmungs-, Energieleistungs- und Renovierungsanforderungen Eigentümer zu systematischen Aufrüstungen sowohl im Wohn- als auch im Gewerbebestand drängen. Deutschland bleibt eines der deutlichsten Beispiele, wobei der Dachdeckungshandelssektor im Jahr 2025 14,9 Milliarden USD erwirtschaftete und die Installationspreise weiter stiegen.
Südamerika, der Nahe Osten und Afrika fügen dem Dachdeckungsmarkt kleinere, aber schneller wachsende Nachfragetaschen hinzu. Brasilien bleibt in Südamerika durch metropolitane Bautätigkeit und erschwingliche Wohnungsbauprojekte zentral, die sowohl Ziegel- als auch Metalldachvolumina unterstützen. Im Nahen Osten und Afrika sind Saudi-Arabien und die Vereinigten Arabischen Emirate die wichtigsten Wachstumsmotoren, da große Infrastruktur-, Wohnungs- und Industrieprogramme den Projektfluss über neue Anlagen hinweg weiter antreiben. Nigeria und Südafrika fügen Wohngebäude- und leichte Gewerbebaunachfrage hinzu, wo Metalldachbleche verbreitet sind, da sie praktisch, vertraut und relativ einfach zu installieren sind. In diesen aufstrebenden Regionen profitiert der Dachdeckungsmarkt von einer Mischung aus Urbanisierung, öffentlichen Investitionen und Produktentscheidungen, die zunehmend skalierbare Systeme für eine schnelle Projektabwicklung bevorzugen.
Wettbewerbslandschaft
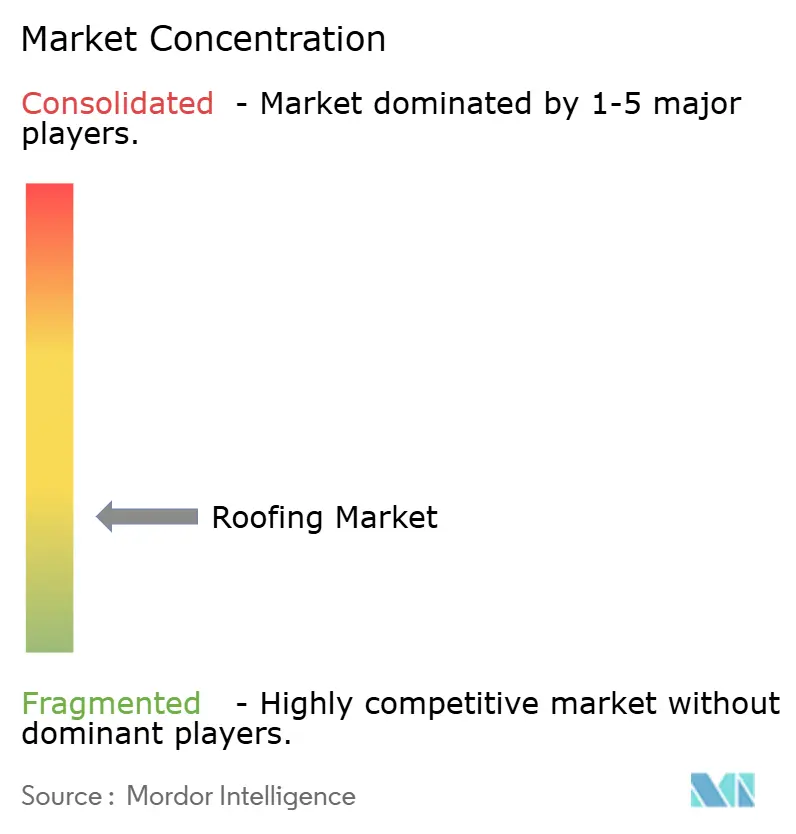
Der Dachdeckungsmarkt bleibt auf Fertigungsebene mäßig fragmentiert, auch wenn der Wettbewerbsdruck in ausgewählten Kanälen und Regionen zunimmt. Standard Industries, durch GAF und BMI Group, hält weiterhin eine starke Position im nordamerikanischen Wohngebäudedachdeckungsmarkt und im europäischen Flach- und Steildachmarkt und bietet breites Engagement in sowohl erneuerungs- als auch spezifikationsgetriebener Nachfrage. Sika erweiterte auch 2025 seinen Dachdeckungs- und Gebäudehüllen-Fußabdruck durch Akquisitionen und neue Einrichtungen, was auf einen gezielten Vorstoß hindeutet, seine Reichweite zu verbreitern, bevor die Nachfrage in mehreren Regionen vollständig reift. Diese Schritte sind bedeutsam, da Skalierung in Produktbreite, regionaler Präsenz und Auftragnehmerbeziehungen den Zugang zu Spezifikationsarbeiten und schneller wachsenden Dachkategorien verbessern kann. Der Dachdeckungsmarkt wird daher nicht von einem Hersteller dominiert, begünstigt aber eindeutig Unternehmen, die ein Produktsortiment mit geografischer Reichweite und operativer Disziplin verbinden können.
Die wichtigste strukturelle Verschiebung findet im Distributions- und Servicebereich statt, wo die Konsolidierung schneller vorangeschritten ist als in der Materialfertigung. QXOs Übernahme von Beacon Roofing Supply im Jahr 2025 und seine Vereinbarung vom April 2026 zur Übernahme von TopBuild schufen eine deutlich größere nordamerikanische Plattform mit mehr als 1.100 Standorten und über 18 Milliarden USD Jahresumsatz. Diese Skalierung kann die Einkaufsmacht gegenüber Lieferanten erhöhen und Barrieren für kleinere Hersteller aufbauen, die noch von fragmentierten unabhängigen Kanälen abhängig sind. Sie gibt großen Distributoren auch mehr Einfluss auf Auftragnehmerbeziehungen, Lagerhaltungsentscheidungen und Produktsichtbarkeit. Im Dachdeckungsmarkt bedeutet dies, dass Kanalmacht neben Produktqualität und Markenerkennung zu einer wichtigeren Wettbewerbsvariable wird.
Ein zweites Wettbewerbsthema ist der Vorstoß in Recycling, digitale Inspektion und zertifizierungsgestützte Differenzierung. Owens Cornings Pilotanlage zur Schindelrückgewinnung in Indianapolis zeigt, wie große Hersteller auf Druck in Bezug auf Abfall und Nachhaltigkeit mit Kreislaufwirtschaftsinitiativen reagieren, die wichtiger werden könnten, wenn sich die Vorschriften verschärfen. Gleichzeitig verbessern Inspektionsplattformen, die Drohnenaufnahmen und künstliche Intelligenz kombinieren, die Fehlererkennung und helfen Auftragnehmern, mehr Dächer in dokumentierte Erneuerungsprojekte umzuwandeln, wodurch die adressierbare Nachfrage erweitert wird, ohne auf große Sturmereignisse warten zu müssen. Zertifizierungssysteme wie FORTIFIED Roof, Energy Star Kühldachkennzeichnung und Underwriters Laboratories 2218 Aufprallbewertungen bieten Auftragnehmern auch stärkere Möglichkeiten, Premiumsysteme auf der Grundlage von Versicherungs-, Haltbarkeits- und Energieleistungsargumenten zu rechtfertigen. Das Wettbewerbsergebnis im Dachdeckungsmarkt ist eine schrittweise Abkehr vom reinen Preiswettbewerb hin zu dokumentierter Leistung, Serviceausführung und Kanalkontrolle. Der Dachdeckungsmarkt erlebt auch, dass mehr Wert von Unternehmen erfasst wird, die Produkte, Auftragnehmerausbildung und Compliance-Unterstützung in ein einziges Angebot integrieren können.
Führende Unternehmen der Dachdeckungsbranche
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Roofing Corp. of America übernahm Schefers Roofing Co., einen gewerblichen Dachdeckungsauftragnehmer mit Sitz in Lee's Summit, Missouri, was die 16. Übernahme seit der Gründung im Dezember 2020 markiert und die Präsenz im Mittleren Westen nach einer Investition von 413 Millionen USD durch FirstService Corporation ausbaut.
- April 2026: QXO gab eine endgültige Vereinbarung zur Übernahme von TopBuild Corp. für 17 Milliarden USD bekannt, wodurch eine kombinierte Einheit mit über 18 Milliarden USD Jahresumsatz und mehr als 1.100 Standorten in den Vereinigten Staaten und Kanada entsteht. Dies ist QXOs dritte große Übernahme nach dem 11 Milliarden USD Beacon Roofing Supply-Deal im Jahr 2025 und der 2,25 Milliarden USD Kodiak Building Partners-Übernahme im Jahr 2026, die Nordamerikas zweitgrößten börsennotierten Bauproduktevertrieb gebildet haben.
- März 2025: Sika AG übernahm gleichzeitig Cromar Building Products im Vereinigten Königreich und Elmich Pte Ltd in Singapur als Teil von Sikas Sieben-Übernahmen-Programm für das Jahr und stärkte damit seine Dachdeckungs- und Gründachportfolios in Europa bzw. Asien-Pazifik.
Globaler Dachdeckungsmarkt Berichtsumfang
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -erneuerung |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionelle Gebäude |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Asphaltschindeln | |
| Ton- und Betonziegel | ||
| Metalldachdeckung | ||
| Bituminöse Membranen / Modifizierte Bitumenmembranen | ||
| Einschichtmembranen (TPO, EPDM und PVC) | ||
| Holz | ||
| Sonstige | ||
| Nach Bautyp | Neubau | |
| Dachsanierung und -erneuerung | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Institutionelle Gebäude | ||
| Sonstige | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das weltweite Wachstum im Dachdeckungsmarkt bis 2031?
Das Wachstum wird durch Erneuerungsnachfrage im alternden Gebäudebestand, strengere Energievorschriften, wetterbedingte Dachsanierungen und die Expansion des Industriebaus gestützt. Der Sektor soll von 179,7 Milliarden USD im Jahr 2026 auf 231,9 Milliarden USD bis 2031 bei einem CAGR von 5,24 % steigen.
Welche Materialkategorie führt derzeit die Dachdeckungsnachfrage an?
Metalldachdeckung führte den Markt mit einem Anteil von 30,5 % im Jahr 2025 an, da sie industrielle, gewerbliche, landwirtschaftliche und hochwertige Wohngebäudeanwendungen mit hoher Haltbarkeit und Wetterbeständigkeit bedient.
Welches Dachdeckungsmaterial wächst am schnellsten?
Einschichtmembranen sollen mit einem CAGR von 6,71 % bis 2031 am schnellsten wachsen, gestützt durch die Nachfrage nach gewerblichen und industriellen Flachdächern, die Energie- und Installationseffizienzanforderungen erfüllen.
Warum wird die Dachsanierung wichtiger als zuvor?
Dachsanierungen und -erneuerungen wachsen mit einem CAGR von 6,08 %, da ältere Dächer in reifen Märkten das Ende ihrer Lebensdauer erreichen und Gebäudeeigentümer Reparaturen nicht aufschieben können, ohne höhere strukturelle und versicherungstechnische Kosten zu riskieren.
Welche Anwendung wächst am schnellsten?
Industriedächer sind die am schnellsten wachsende Anwendung mit einem CAGR von 7,02 % bis 2031, angetrieben durch Lagerhäuser, Logistikzentren, Rechenzentren und Fertigungsanlagen in Asien-Pazifik und dem Golf-Kooperationsrat.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik hält den größten Anteil von 33,5 % und auch das schnellste Wachstum mit einem CAGR von 6,34 % bis 2031, gestützt durch breite Bautätigkeit in China, Indien, Japan, Südkorea und Australien.