
Tamanho e Participação do Mercado de Hipoteca Reversa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.80 % |
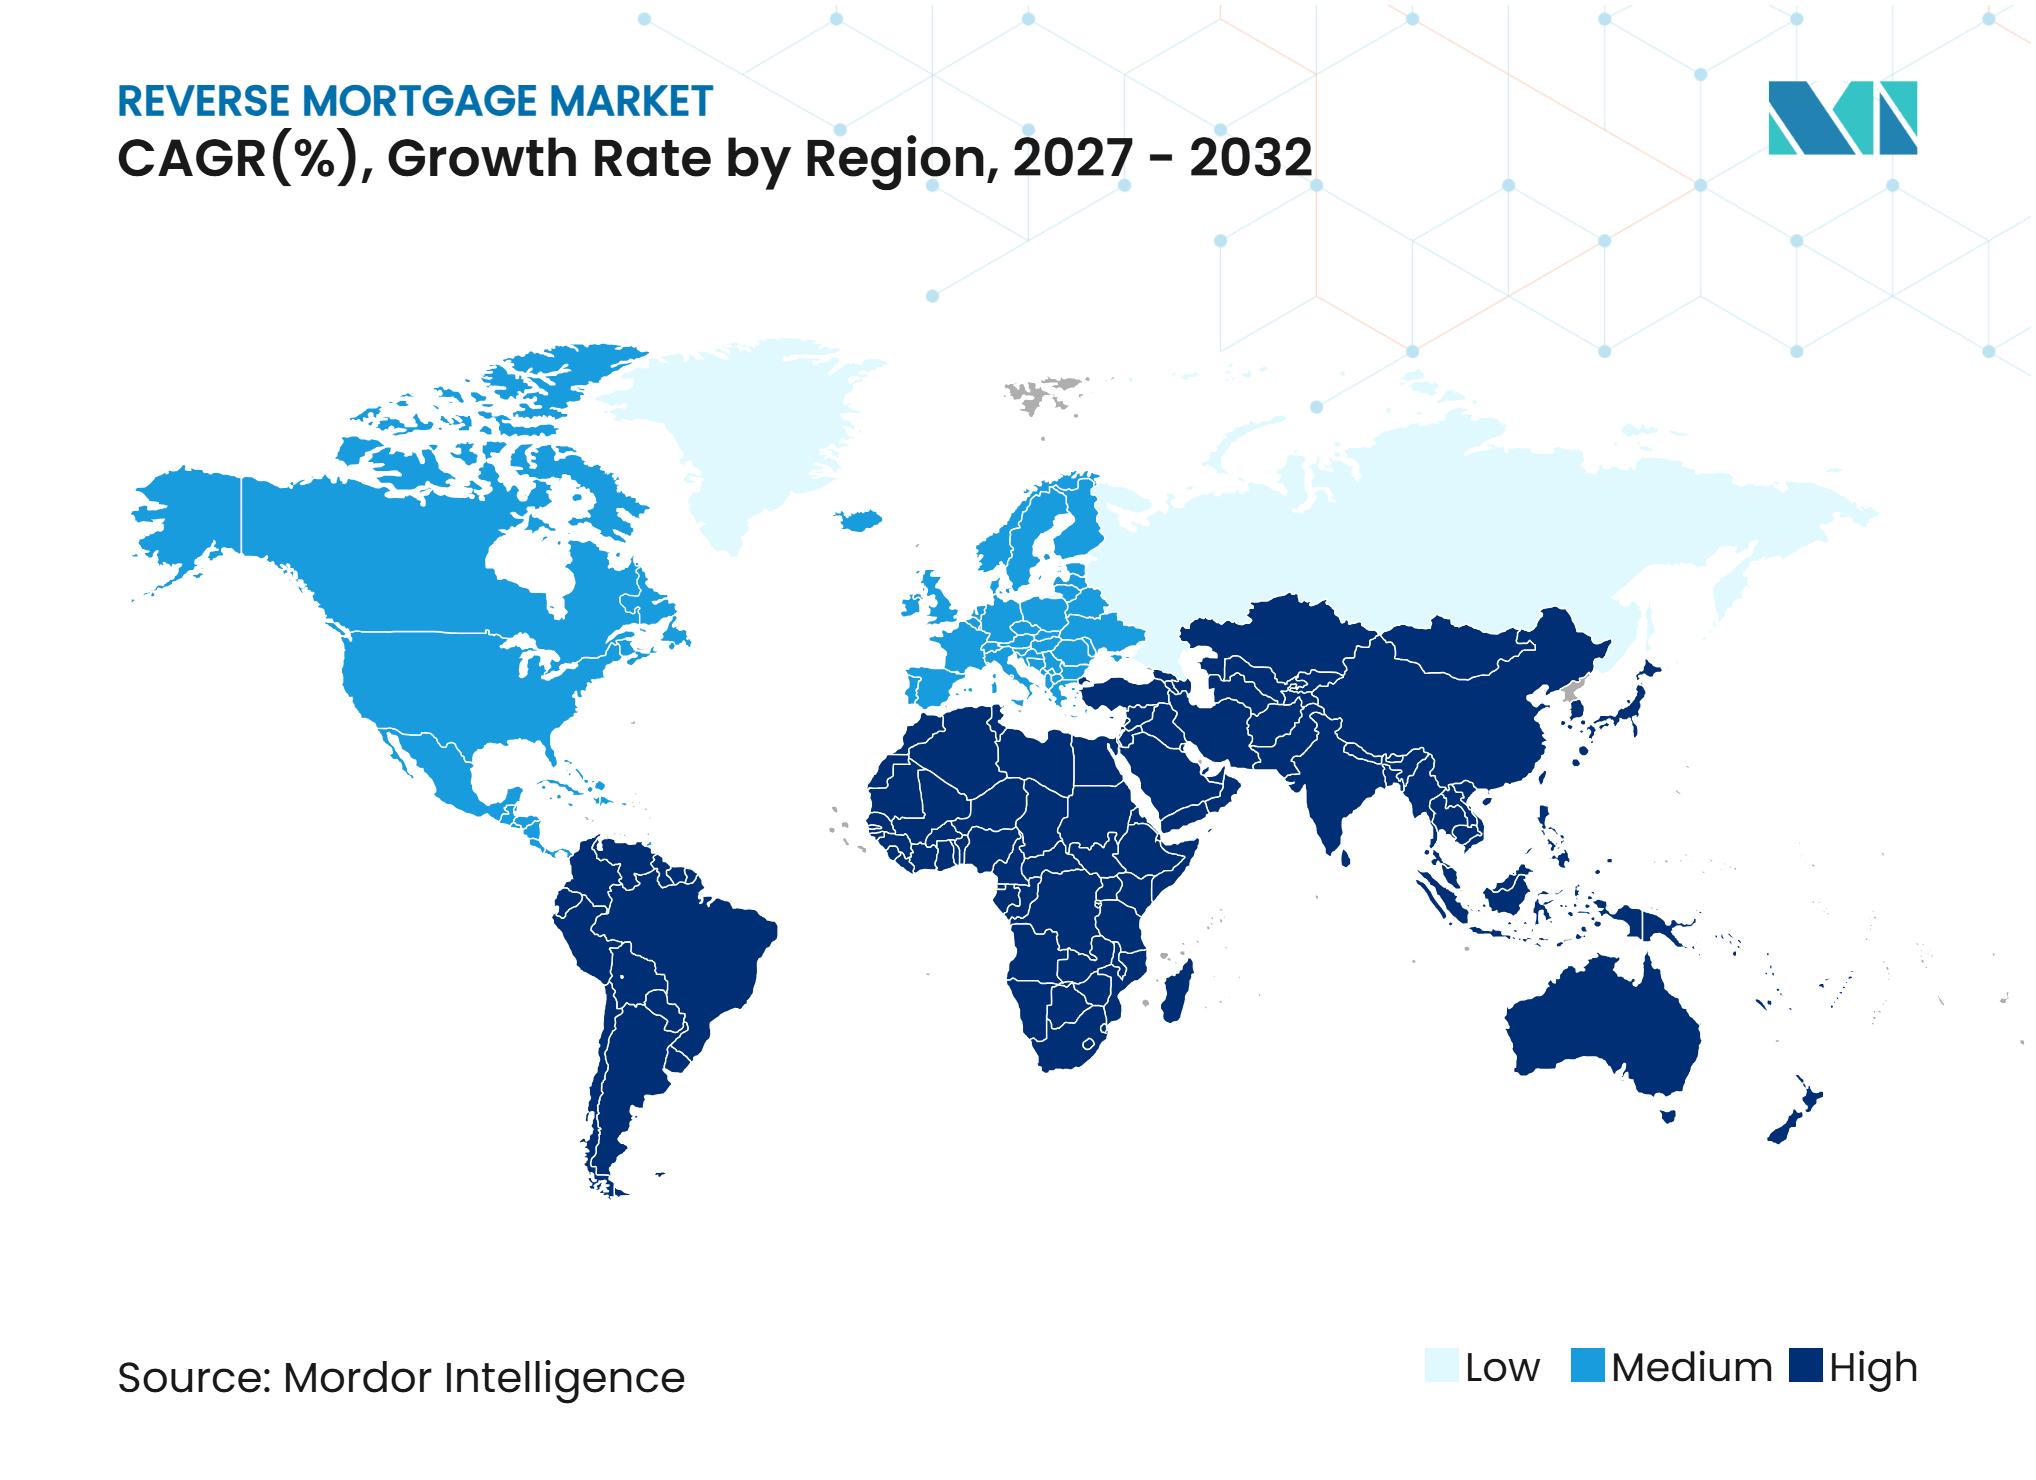
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hipoteca Reversa por Mordor Intelligence
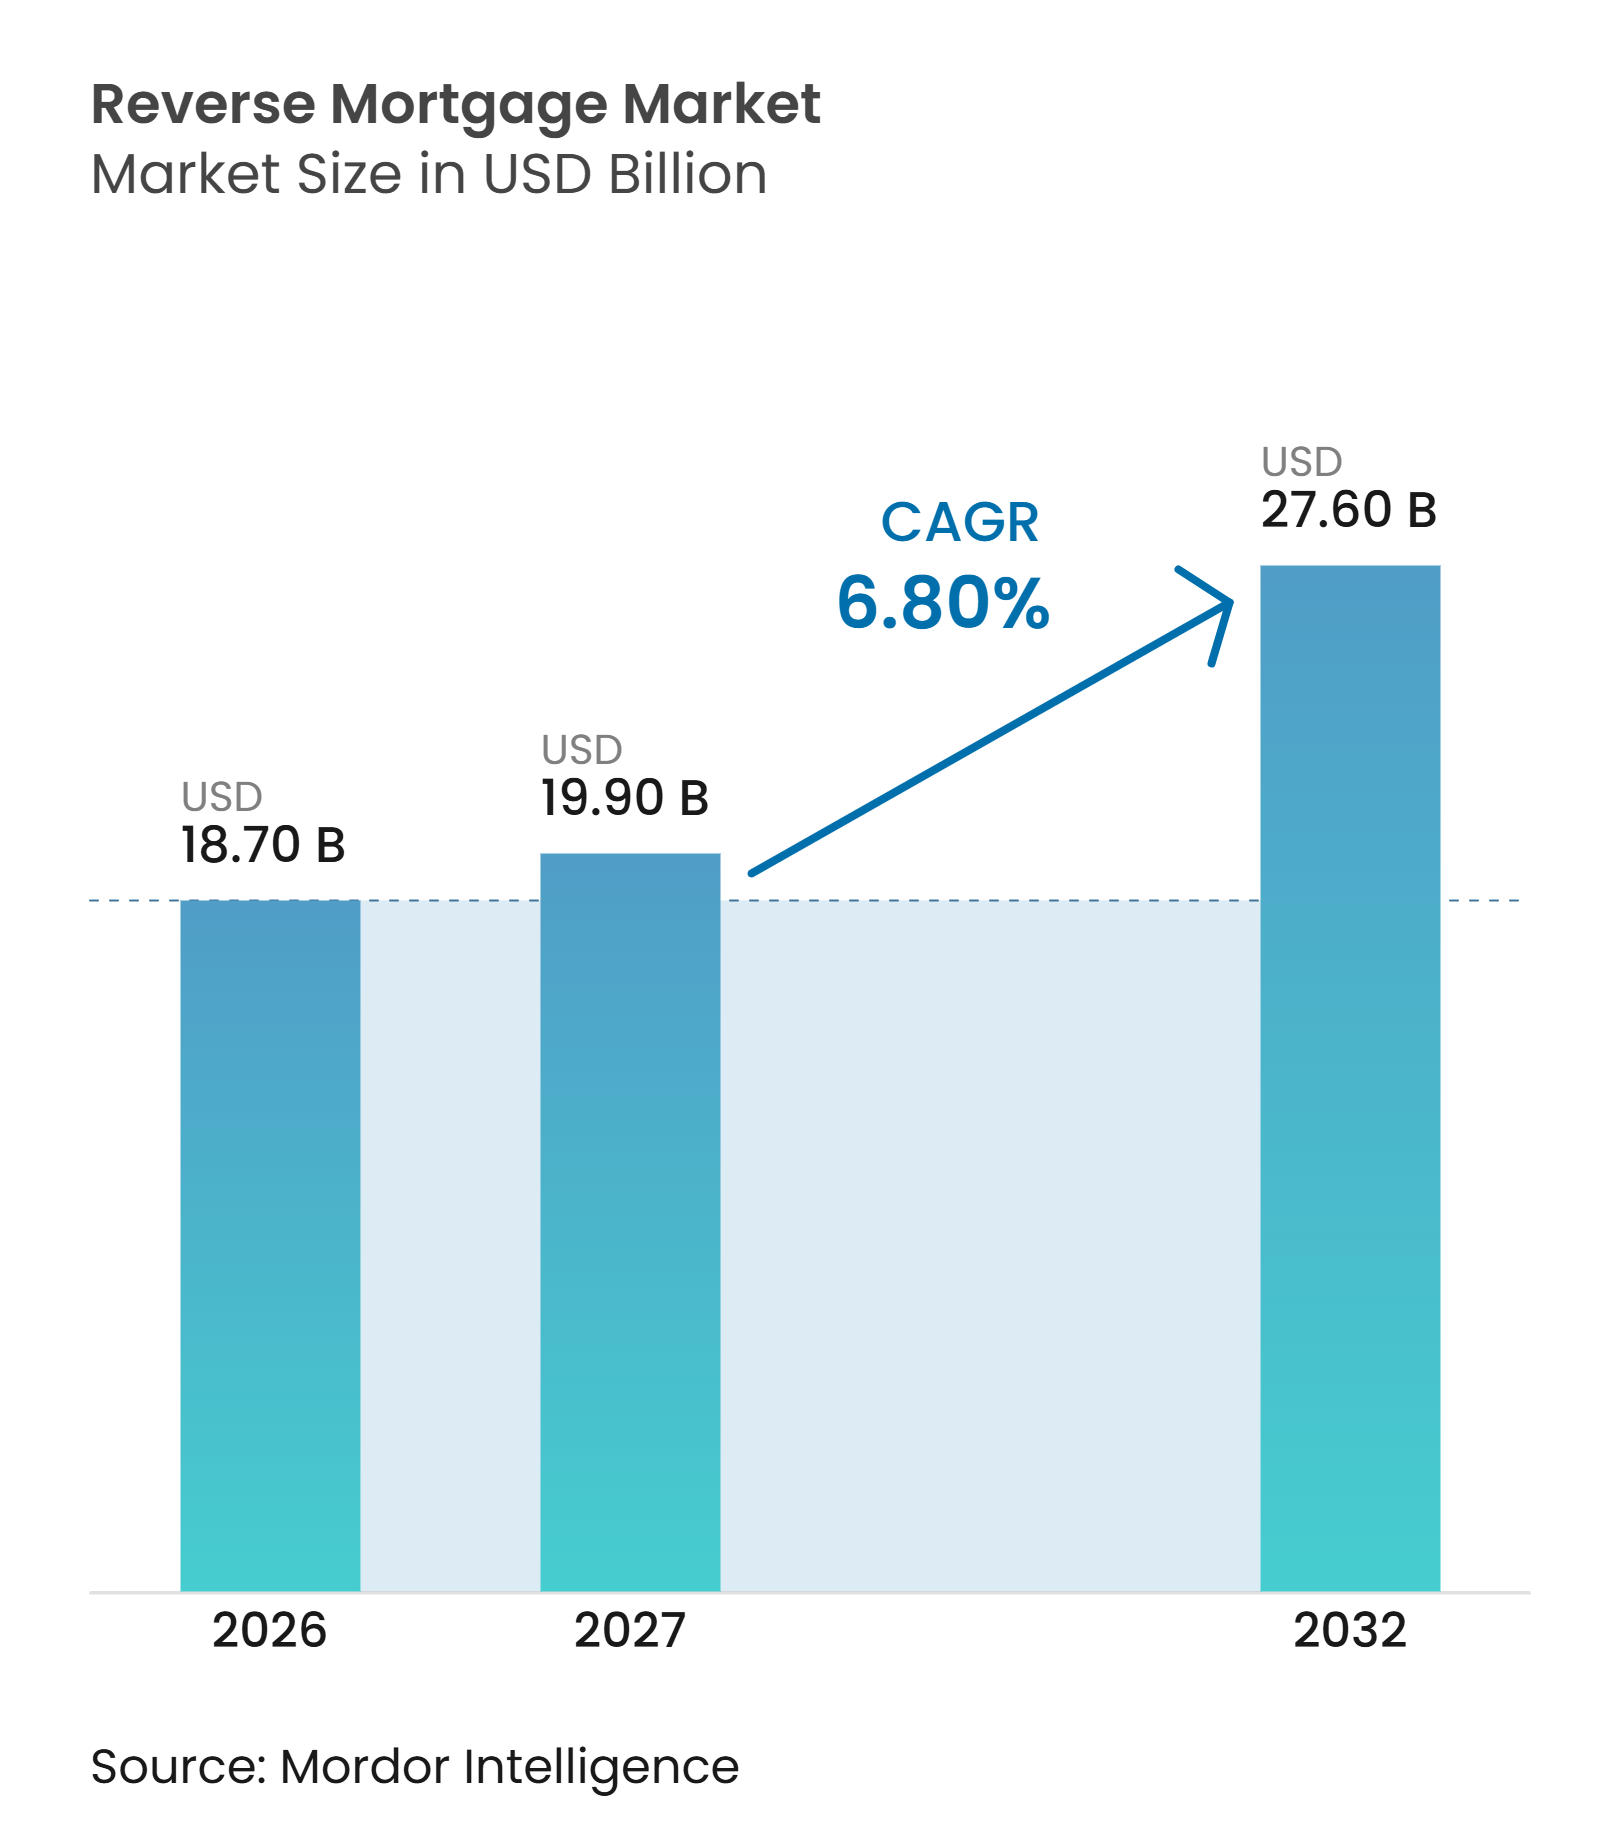
O tamanho do Mercado de Hipoteca Reversa tem projeção de expansão de 18,70 bilhões de USD em 2026 e 19,90 bilhões de USD em 2027 para 27,60 bilhões de USD até 2032, registrando um CAGR de 6,80% entre 2027 e 2032.
A demanda repousa sobre o substancial patrimônio imobiliário detido por proprietários de imóveis mais velhos e nas lacunas na renda de aposentadoria. Proprietários de imóveis idosos com 62 anos ou mais detinham 14,92 trilhões de USD em patrimônio imobiliário nos Estados Unidos no primeiro trimestre de 2026, enquanto menos de 9 em cada 10.000 domicílios de proprietários idosos elegíveis utilizavam hipotecas reversas. Mais de 4 milhões de americanos atingem 65 anos a cada ano de 2024 a 2027, e a Vanguard relatou que 40% dos baby boomers estão financeiramente no caminho certo para a aposentadoria. O mercado de hipoteca reversa também está mudando à medida que produtos proprietários ampliam a elegibilidade, o design do produto e as opções de distribuição. Os produtos com respaldo governamental permanecem centrais, mas os credores estão investindo em facilidades de segunda hipoteca, ofertas de taxa fixa e estruturas de crédito que atendem a diferentes necessidades dos tomadores.
Principais Conclusões do Relatório
- Por tipo de produto, as hipotecas reversas seguradas pelo governo capturaram 54,8% da participação do mercado de hipoteca reversa em 2026, enquanto as hipotecas vitalícias proprietárias e do setor privado têm projeção de crescimento a um CAGR de 13,6% até 2032.
- Por método de desembolso, as facilidades de linha de crédito e saque capturaram 34,4% da participação do mercado de hipoteca reversa em 2026, enquanto as estruturas combinadas têm projeção de crescimento a um CAGR de 9,5% até 2032.
- Por tipo de propriedade, casas isoladas e geminadas e residências unifamiliares capturaram 70,1% da participação do mercado de hipoteca reversa em 2026, enquanto apartamentos, flats e condomínios têm projeção de crescimento a um CAGR de 8,9% até 2032.
- Por tipo de credor, credores especializados em hipoteca reversa e hipoteca vitalícia capturaram 45,3% da participação do mercado de hipoteca reversa em 2026, enquanto outras empresas hipotecárias têm projeção de crescimento a um CAGR de 9,7% até 2032.
- Por geografia, a América do Norte capturou 57,8% da participação do mercado de hipoteca reversa em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População de Aposentados e Lacunas na Renda de Aposentadoria | +1.4% | Global, mais agudo na América do Norte, Europa Ocidental e Leste Asiático | Longo prazo (≥ 4 anos) |
| Alto Patrimônio Imobiliário e Poupança Limitada para Aposentadoria | +1.2% | América do Norte, Austrália e Reino Unido | Médio prazo (2-4 anos) |
| Aumento das Despesas com Saúde e Cuidados de Longa Duração | +0.9% | Global, com maior concentração de custos na América do Norte | Médio prazo (2-4 anos) |
| Demanda por Envelhecimento em Casa e Independência Financeira | +0.8% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Produtos Proprietários de Hipoteca Reversa | +1.1% | América do Norte, com repercussão na Austrália e no Reino Unido | Curto prazo (≤ 2 anos) |
| Integração do Patrimônio Imobiliário no Planejamento de Aposentadoria | +0.7% | Global, com adoção inicial na América do Norte e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População de Aposentados e Lacunas na Renda de Aposentadoria
Mais de 4,1 milhões de americanos devem completar 65 anos anualmente de 2024 a 2027, equivalente a mais de 11.000 pessoas por dia, ampliando a população que ingressa na aposentadoria. O Panorama de Aposentadoria da Vanguard constatou que apenas 40% dos baby boomers estão financeiramente no caminho certo para a aposentadoria, enquanto os baby boomers de renda mediana enfrentam um déficit estimado de gastos anuais na aposentadoria de 9.000 USD, com renda sustentável projetada substituindo aproximadamente 56% da renda pré-aposentadoria[1]. Enquanto isso, o Federal Reserve relatou uma taxa de propriedade imobiliária de 66% em 2025, enquanto o valor líquido mediano de imóveis entre proprietários aumentou para 230.000 USD em relação a 218.900 USD em 2022. A combinação de lacunas na renda de aposentadoria e patrimônio imobiliário acumulado cria uma oportunidade para os provedores de hipoteca reversa oferecerem aos proprietários de imóveis mais velhos uma fonte adicional de financiamento para a aposentadoria.
Alto Patrimônio Imobiliário e Poupança Limitada para Aposentadoria
O patrimônio imobiliário de idosos atingiu 14,92 trilhões de USD no primeiro trimestre de 2026 e aumentou em 314,8 bilhões de USD durante o trimestre[2]. A análise de Harvard de dados de pesquisas federais situou o patrimônio imobiliário mediano para proprietários com 65 anos ou mais em 250.000 USD. O nível estava 47% acima do seu nível pré-pandemia. O uso de hipoteca reversa permaneceu limitado, com 31.829 originações em 2025 e menos de 9 empréstimos para cada 10.000 domicílios de proprietários idosos elegíveis ocupados pelos proprietários. A diferença entre o patrimônio disponível e o uso limitado deixa um espaço considerável para o mercado de hipoteca reversa. Uma taxa de hipoteca mais baixa também pode apoiar os recursos disponíveis ao melhorar as condições do empréstimo para os tomadores elegíveis.
Aumento das Despesas com Saúde e Cuidados de Longa Duração
Os cuidados de longa duração continuam sendo um grande risco financeiro para os aposentados, pois as necessidades de cuidados podem se estender por vários anos. O custo mediano nacional de um quarto privado em casa de repouso foi de 129.575 USD anuais em 2025, ou 355 USD por dia[3]. O cuidado domiciliar de 44 horas por semana custou 80.080 USD anuais, enquanto a moradia assistida teve média de 74.400 USD por ano. O Departamento de Saúde e Serviços Humanos dos Estados Unidos estima que 56% dos americanos mais velhos precisarão de cuidados de longa duração pagos durante suas vidas por uma média de 3,1 anos. Uma linha de crédito pode ajudar um tomador a manter uma reserva não utilizada e acessá-la quando ocorrerem despesas com cuidados. Esse caso de uso apoia o mercado de hipoteca reversa sem exigir que um proprietário tome todos os recursos na originação.
Demanda por Envelhecimento em Casa e Independência Financeira
Os proprietários de imóveis mais velhos frequentemente buscam permanecer em suas casas enquanto cobrem despesas com saúde, reparos e custos de vida diários. Os produtos de hipoteca reversa podem oferecer acesso ao patrimônio imobiliário sem um pagamento mensal de hipoteca obrigatório. A estrutura pode apoiar a independência financeira quando outros recursos de aposentadoria são insuficientes. Os produtos de linha de crédito também podem alinhar os saques com as despesas reais em vez de um adiantamento único. As proteções ao consumidor moldam a confiança nessa decisão, especialmente onde os produtos têm longos horizontes de reembolso. O Conselho de Liberação de Patrimônio do Reino Unido introduziu as Normas 2.0 em maio de 2025, incluindo uma proteção para tomadores que se mudam permanentemente para a casa de um parente para cuidados[4]. Esses fatores sustentam a demanda no mercado de hipoteca reversa entre populações em envelhecimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais e Saldos de Empréstimos Compostos | -0.6% | Global, mais pronunciado na América do Norte, onde o seguro hipotecário HECM adiciona custo | Curto prazo (≤ 2 anos) |
| Sensibilidade à Taxa de Juros e Capacidade de Endividamento Reduzida | -0.8% | América do Norte, com repercussão em mercados de taxa variável globalmente | Médio prazo (2-4 anos) |
| Inadimplência em Encargos de Propriedade e Risco de Execução Hipotecária | -0.4% | América do Norte e Europa, com exposição emergente nos principais mercados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Financiamento e Liquidez no Mercado Secundário | -0.5% | América do Norte, Sul da Europa e mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e Saldos de Empréstimos Compostos
Os produtos HECM segurados pelo governo podem ter altos custos no fechamento. A taxa de originação do HECM pode chegar a 6.000 USD, e o prêmio inicial de seguro hipotecário equivale a 2% do valor máximo da reivindicação. No limite HECM de 2026 de 1.249.125 USD, esse prêmio equivale a 24.982 USD. Avaliação, título e encargos de fechamento podem reduzir os recursos líquidos em 15.000 a 30.000 USD. Os saldos dos empréstimos também crescem à medida que juros e taxas se acumulam, o que pode reduzir o patrimônio para saúde, planejamento patrimonial e necessidades de emergência. Esses custos podem limitar a participação no mercado de hipoteca reversa, particularmente entre proprietários com um longo período de endividamento esperado.
Sensibilidade à Taxa de Juros e Capacidade de Endividamento Reduzida
Os limites principais do HECM estão vinculados à taxa esperada, que combina a taxa do Tesouro de Maturidade Constante de 10 anos e a margem do credor. Um aumento na taxa esperada pode reduzir os recursos disponíveis para um tomador com a mesma idade e valor de propriedade. Essa sensibilidade pode tornar os produtos segurados pelo governo menos atraentes quando as taxas de juros são altas. Os produtos proprietários podem compensar parte desse efeito porque seus termos não são idênticos às regras de limite principal do HECM. O mix de produtos resultante pode favorecer credores com capacidade de financiamento e operação para oferecer ambas as categorias de produtos. A sensibilidade à taxa, portanto, permanece uma restrição ao mercado de hipoteca reversa, mesmo com a expansão das alternativas privadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
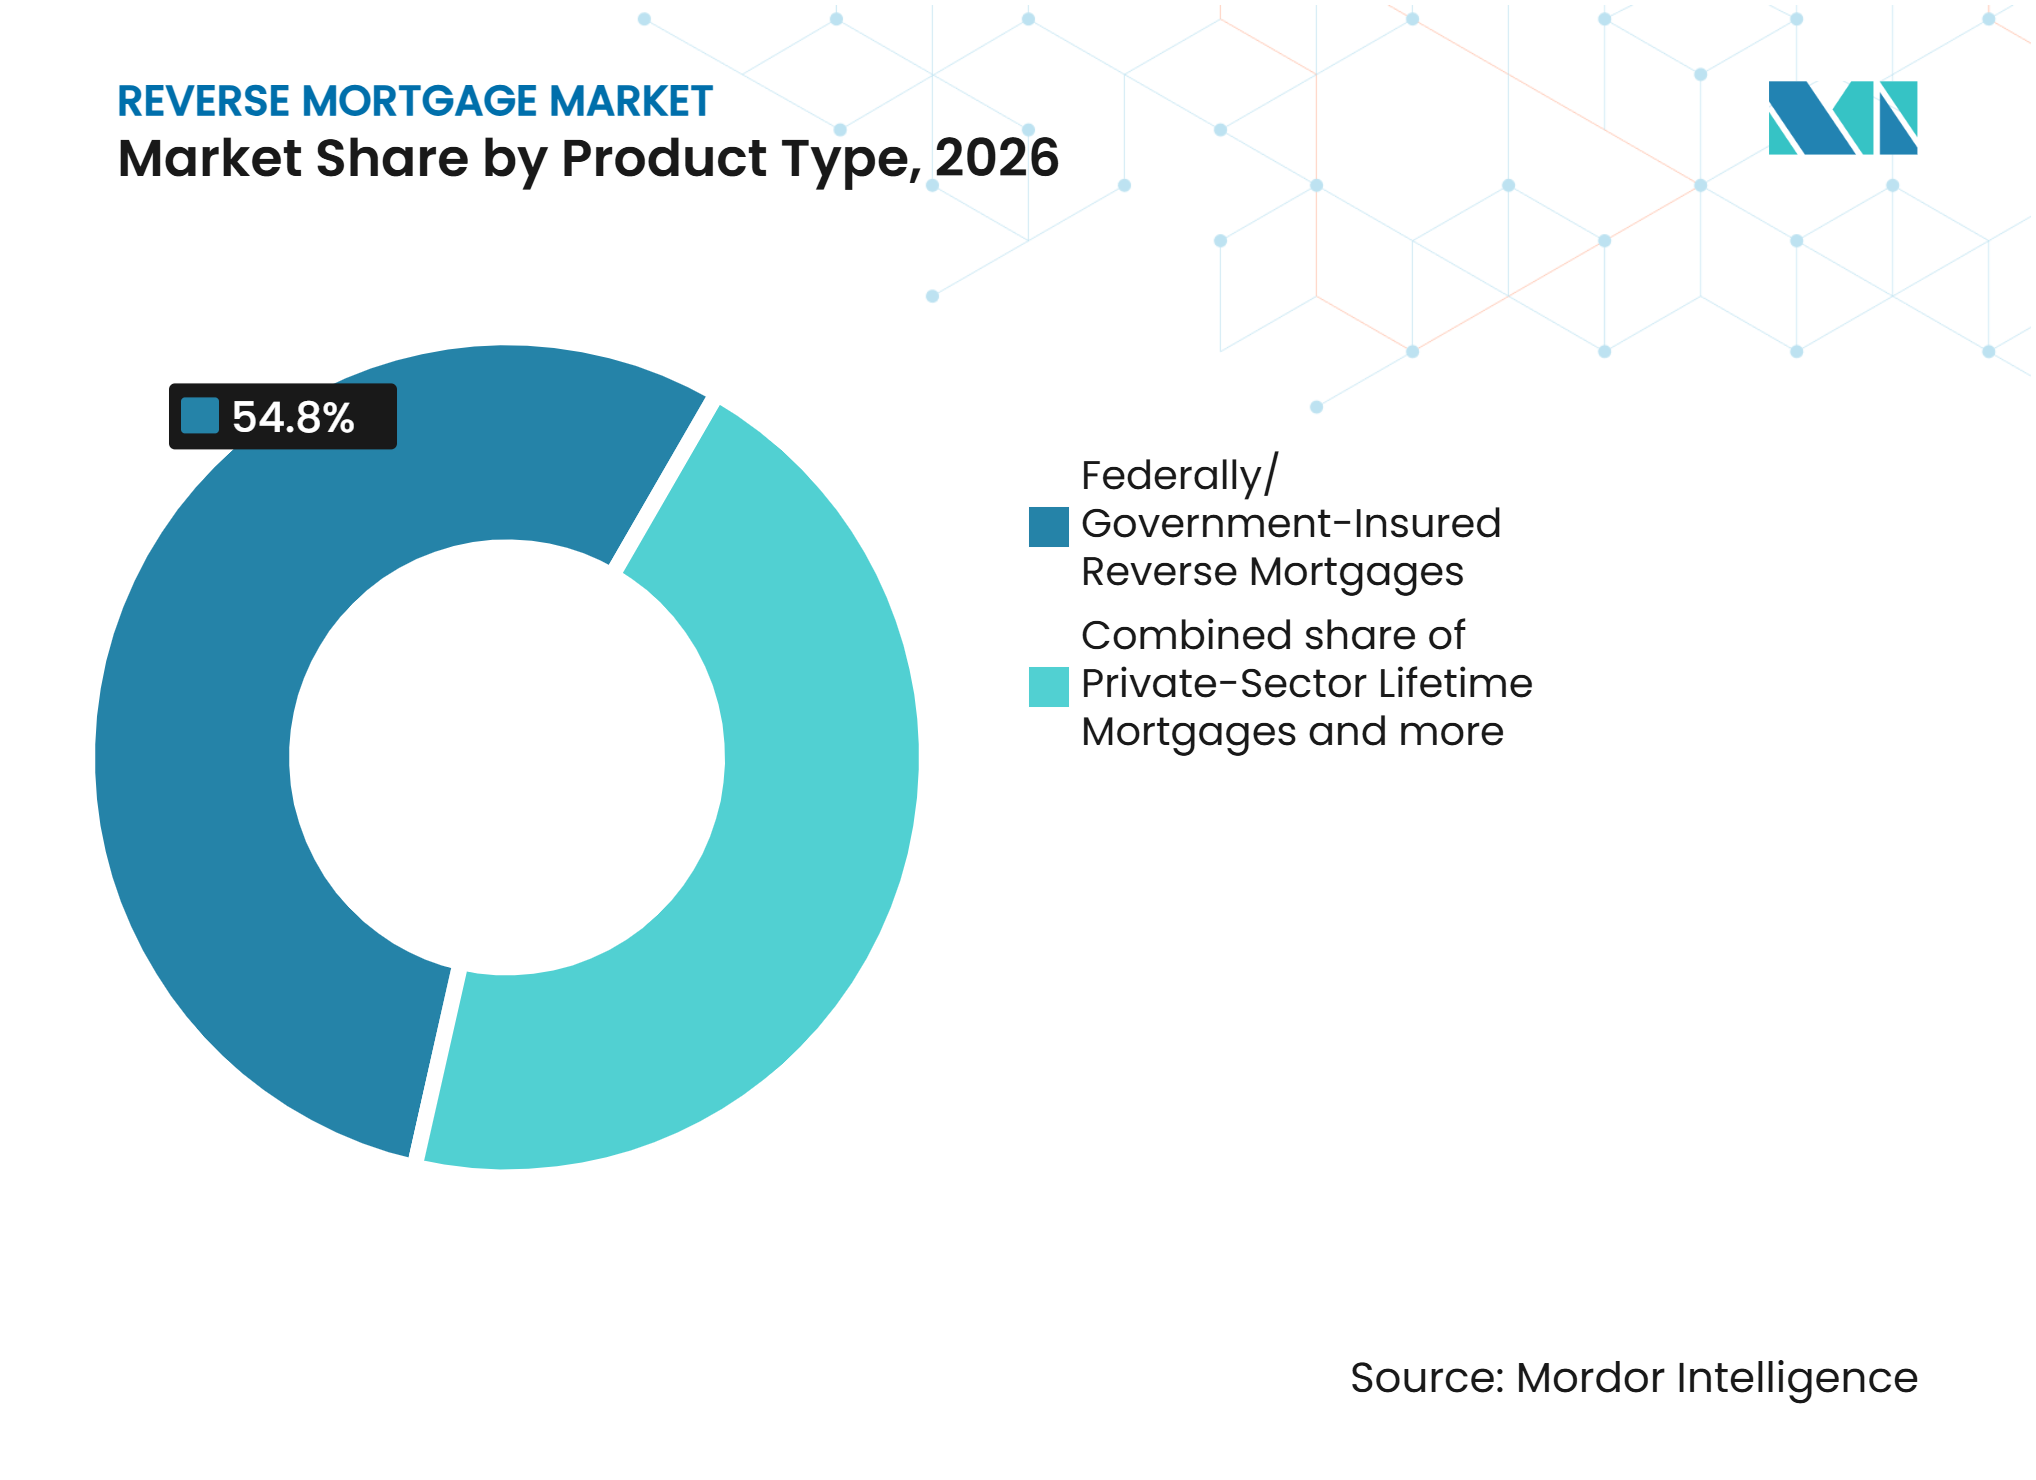
Produtos Proprietários Redefinindo os Limites CompetitivosOs HECMs segurados pelo governo detinham uma participação de 54,8% em 2026. A Administração Federal de Habitação segurou mais de 1,3 milhão de empréstimos HECM desde 1990. O programa oferece uma garantia de ausência de patrimônio negativo e exige aconselhamento independente por meio de agências aprovadas pelo HUD. Essas características mantêm os produtos segurados pelo governo importantes para os tomadores elegíveis. As hipotecas reversas de propósito único continuam a atender a um grupo mais restrito e com renda limitada por meio de programas sem fins lucrativos e governamentais. Geralmente são usadas para necessidades definidas, como impostos sobre propriedade ou reabilitação residencial.
As hipotecas vitalícias proprietárias e do setor privado são a categoria de produto de crescimento mais rápido, com um CAGR projetado de 13,6% até 2032. O tamanho do mercado de hipoteca reversa para essa categoria é sustentado por produtos que podem atender a tomadores mais jovens e propriedades de maior valor. O produto HomeSafe Second da Finance of America usa uma estrutura de segunda hipoteca e permite que os proprietários mantenham uma primeira hipoteca existente. O SecureEquity da Mutual of Omaha Mortgage oferece um valor máximo de empréstimo de 4 milhões de USD para tomadores a partir de 55 anos. As estruturas proprietárias não carregam o prêmio de seguro hipotecário inicial do HECM. Essas características ampliam o grupo de tomadores e aumentam a concorrência entre as opções privadas e as respaldadas pelo governo.


Por Método de Desembolso:
Linhas de Crédito Dominantes, Estruturas Combinadas Ganhando ParticipaçãoAs facilidades de linha de crédito e saque detinham uma participação de 34,4% do mercado de hipoteca reversa em 2026. A estrutura permite que um tomador acesse os recursos quando ocorre uma necessidade específica de fluxo de caixa. Reparos residenciais, gastos com saúde e suplementação de renda de aposentadoria podem todos motivar um saque. Os saldos não utilizados podem crescer sob os termos do produto vinculados à taxa de juros do empréstimo e à taxa do prêmio de seguro hipotecário. Essa reserva pode ser útil quando os valores das propriedades flutuam ou quando as despesas são incertas. O produto, portanto, é adequado para proprietários que preferem flexibilidade a um desembolso total imediato.
As estruturas combinadas têm projeção de crescimento a um CAGR de 9,5% até 2032. Esses produtos combinam um pagamento único inicial ou pagamento regular com uma reserva de linha de crédito remanescente. O tamanho do mercado de hipoteca reversa para estruturas combinadas reflete a demanda de tomadores que desejam acesso imediato e futuro ao patrimônio. A Linha de Crédito HomeSafe Second da Finance of America exige um saque inicial de 25% e permite saques discricionários posteriores. Os produtos de pagamento único permanecem amplamente utilizados fora da América do Norte. Os arranjos de pagamento regular permanecem relevantes para tomadores que buscam renda mensal previsível.
Por Tipo de Propriedade:
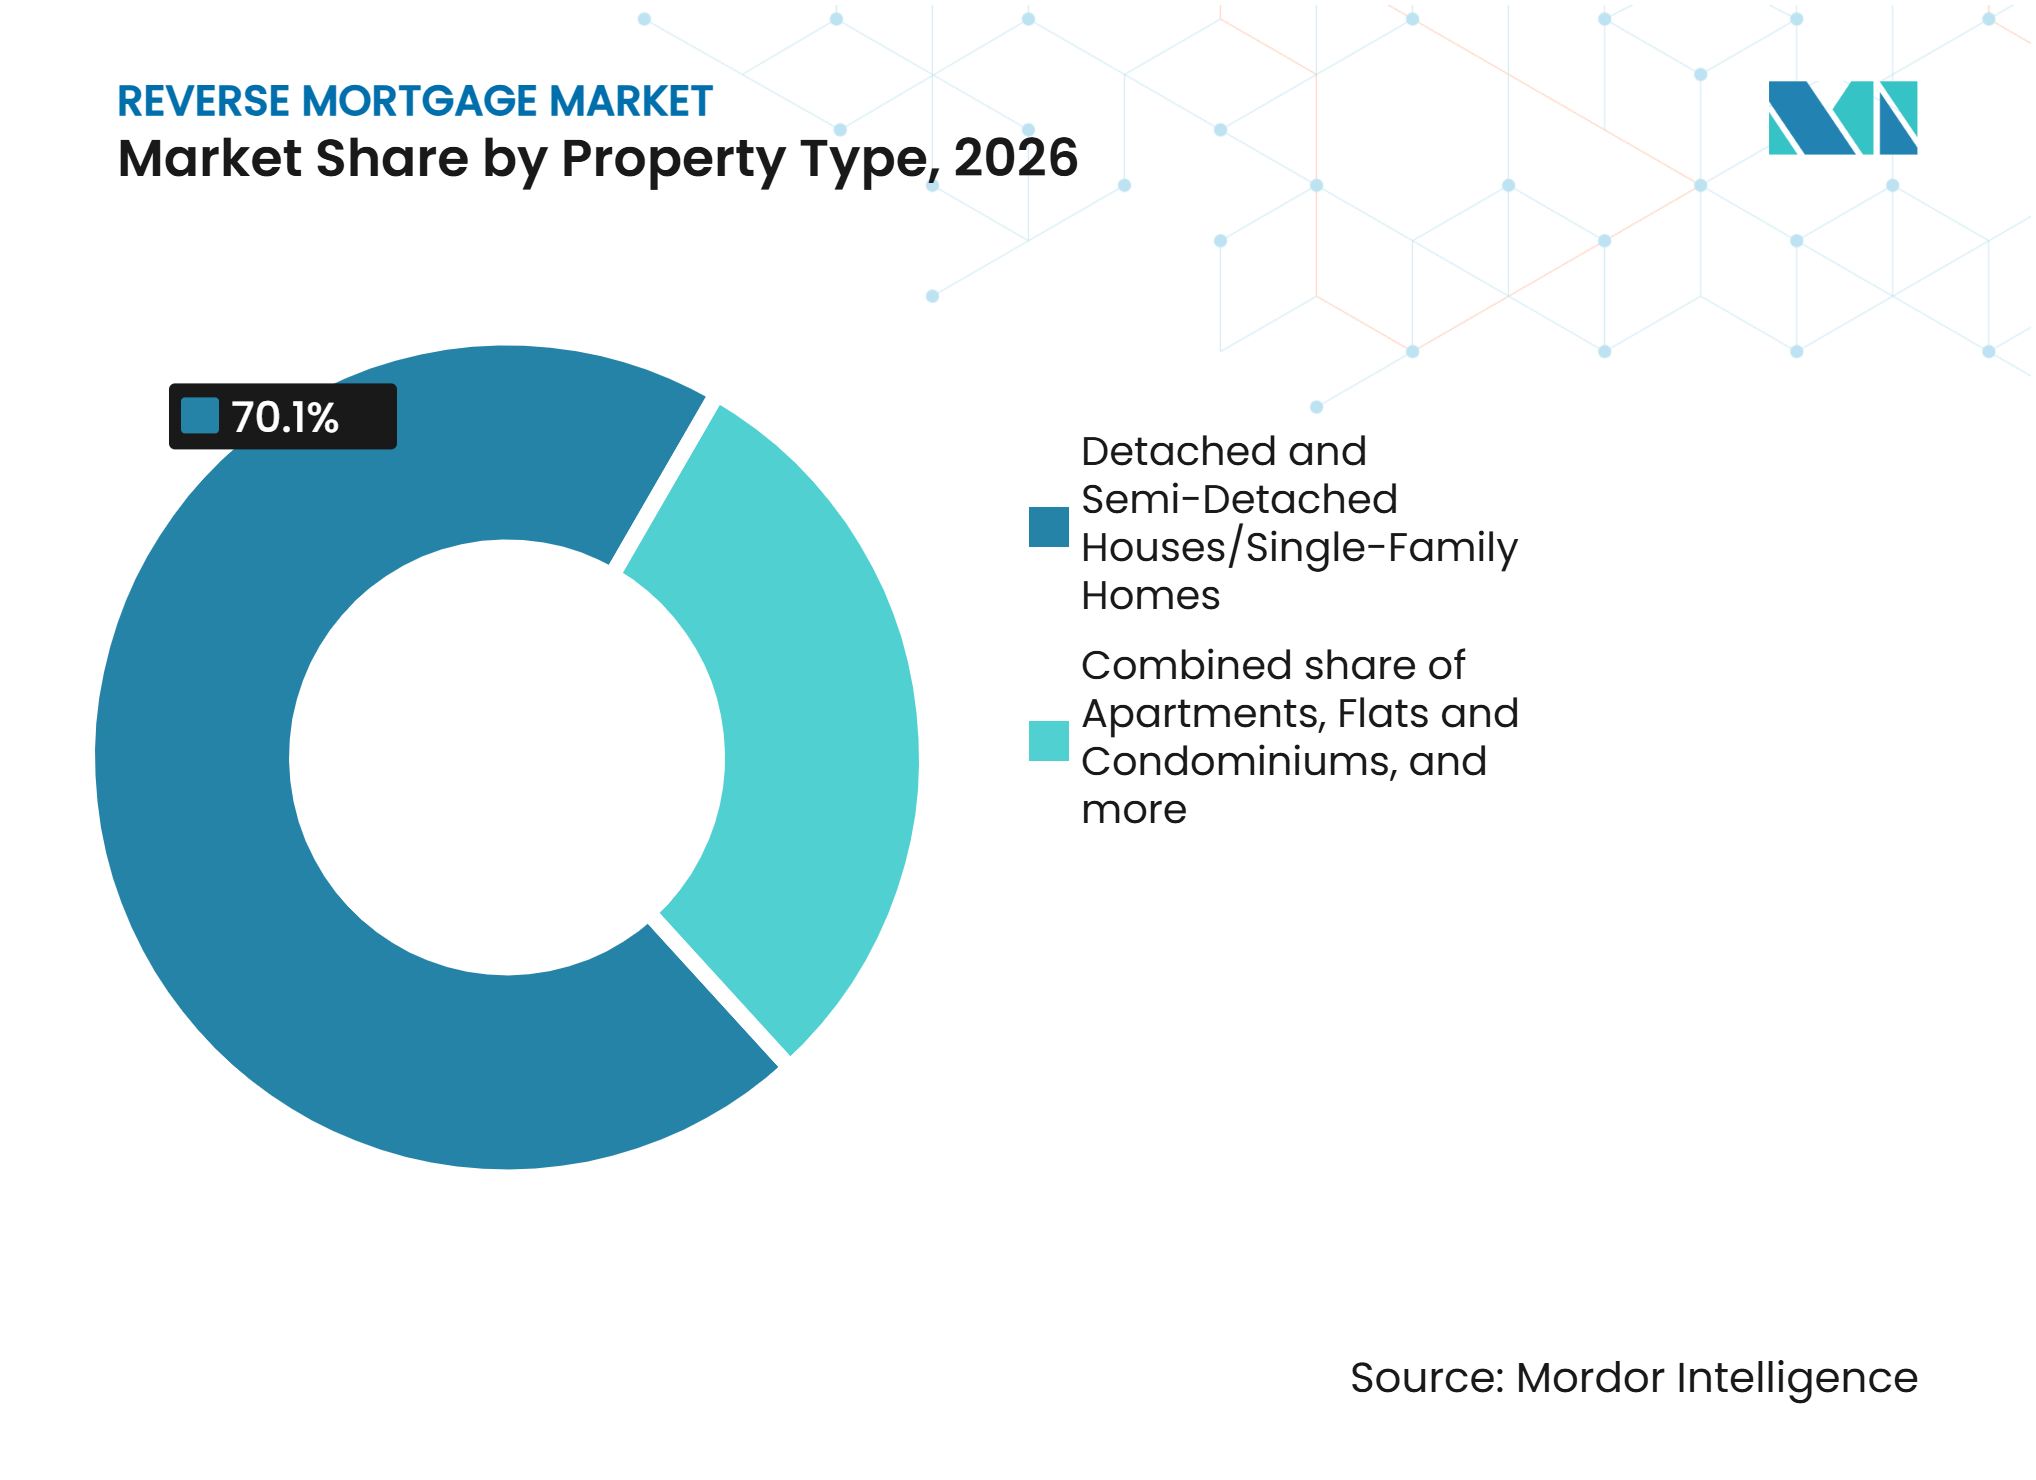
Residências Unifamiliares Permanecem Centrais enquanto Condomínios se ExpandemCasas isoladas e geminadas e residências unifamiliares detinham uma participação de 70,1% do mercado de hipoteca reversa em 2026. Essa concentração reflete a grande base instalada de habitações unifamiliares ocupadas pelos proprietários entre domicílios mais velhos. Essas propriedades são garantias familiares para os credores e se encaixam nas práticas estabelecidas de elegibilidade do HECM. Elas também podem oferecer aos proprietários um patrimônio substancial em áreas residenciais maduras. As residências unifamiliares comumente sustentam valores de propriedade que atendem aos requisitos de empréstimo. Seu papel permanecerá importante à medida que o mercado de hipoteca reversa se desenvolve nas regiões de crédito estabelecidas.
Apartamentos, flats e condomínios têm projeção de crescimento a um CAGR de 8,9% até 2032. O crescimento reflete mudanças nos padrões de habitação urbana e o aumento da propriedade entre residentes mais velhos em áreas metropolitanas. O HUD solicitou feedback em outubro de 2025 sobre se as regras de elegibilidade de propriedade do HECM e do HMBS atendem adequadamente ao estoque habitacional em mudança dos Estados Unidos, incluindo condomínios. Propriedades de duas a quatro unidades podem combinar ocupação pelo proprietário com renda de aluguel. Essa renda pode ajudar os tomadores a gerenciar encargos de propriedade e outros custos. Casas manufaturadas e móveis permanecem sujeitas a padrões de elegibilidade mais rígidos, o que pode limitar o acesso para alguns proprietários idosos.

Por Tipo de Credor:
Especialistas Lideram enquanto Outras Empresas Hipotecárias Ampliam o AcessoOs credores especializados em hipoteca reversa e hipoteca vitalícia detinham uma participação de 45,3% do mercado de hipoteca reversa em 2026. Sua posição reflete expertise em produtos, relacionamentos de aconselhamento, capacidade de serviço e acesso aos mercados de capitais. Os credores dedicados podem originar HECMs segurados pelo governo e produtos proprietários. Eles também podem estruturar o serviço de empréstimos em torno de um produto que pode permanecer em aberto por muitos anos. Esse foco pode apoiar a comunicação com o tomador e a conformidade regulatória. Os credores especializados, portanto, permanecem importantes para o modelo de crédito atual.
Outras empresas hipotecárias têm projeção de crescimento a um CAGR de 9,7% até 2032. O crescimento nesse grupo de credores é sustentado por originadores de hipotecas convencionais que adicionam produtos de financiamento para aposentadoria. A distribuição ampliada pode ajudar a alcançar proprietários que já têm um relacionamento com um provedor hipotecário. As parcerias de atacado também podem permitir que credores proprietários ampliem seu alcance sem uma grande rede de agências de varejo. Bancos e cooperativas de crédito historicamente tiveram participação limitada devido a preocupações reputacionais e de balanço patrimonial. As instituições financiadas por depósitos ainda podem operar negócios especializados onde a regulamentação, a estrutura de mercado e a demanda demográfica são favoráveis.
Análise Geográfica
A América do Norte detinha uma participação de 57,8% do mercado de hipoteca reversa em 2026. Os Estados Unidos têm o arcabouço de produto segurado pelo governo mais profundo por meio do programa HECM e do mercado secundário HMBS. A Ginnie Mae emitiu 6,4 bilhões de USD em HMBS no ano fiscal de 2025, em comparação com 5,9 bilhões de USD no ano fiscal de 2024. O HUD fixou o valor máximo de reivindicação do HECM de 2026 em 1.249.125 USD, acima de 1.209.750 USD em 2025. O tamanho do mercado de hipoteca reversa na América do Norte também é sustentado por uma grande base de proprietários com patrimônio acumulado substancial.
A Europa tem atividade significativa liderada pelo setor de liberação de patrimônio do Reino Unido. O Conselho de Liberação de Patrimônio relatou 636 milhões de GBP (858,03 milhões de USD) de empréstimos totais no segundo trimestre de 2025, um aumento de 10% em relação ao trimestre do ano anterior. Novos tomadores obtiveram uma média de 126.422 GBP (170.557 USD) durante o trimestre. As Normas 2.0 introduziram uma nova proteção ao consumidor para tomadores que se mudam permanentemente para a casa de um parente para cuidados. França, Alemanha, Itália e Espanha têm mercados de liberação de patrimônio em desenvolvimento. Suécia, Noruega e Irlanda utilizam produtos estruturados domesticamente que refletem a lei de herança e a regulamentação locais.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,5% até 2032. A região inclui mercados em diferentes estágios de desenvolvimento, com a Austrália entre os cenários mais estabelecidos e o Japão operando o programa Reverse 60. A Agência de Financiamento Habitacional do Japão registrou 1.225 execuções de empréstimos Reverse 60 no ano fiscal de 2025, totalizando 19,59 bilhões de JPY (125,38 milhões de USD). A Coreia do Sul identificou o maior uso de hipoteca reversa como uma importante tarefa de política, pois muitos domicílios mais velhos detêm sua riqueza em imóveis. O mercado de hipoteca reversa da Ásia-Pacífico também inclui potencial em estágio inicial em outras economias que enfrentam o envelhecimento populacional. O Oriente Médio e a África permanecem em estágio inicial, com a África do Sul apresentando a atividade mais desenvolvida e os Emirados Árabes Unidos e a Arábia Saudita sem arcabouços formais de hipoteca reversa.
Cenário Competitivo
Concentração do Mercado
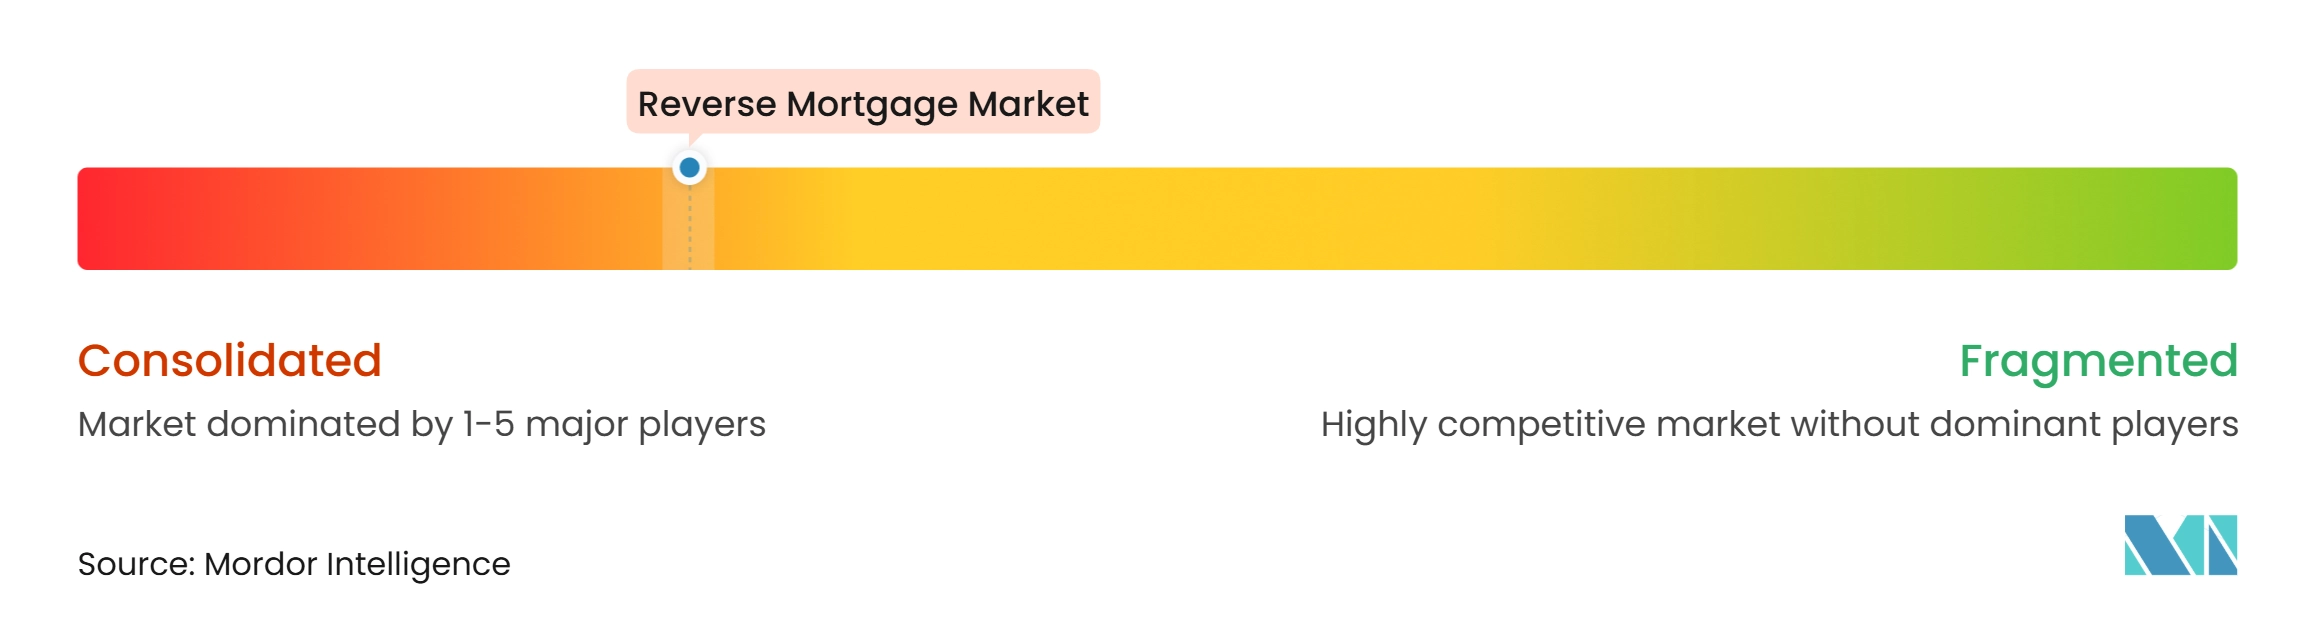
O mercado de hipoteca reversa é consolidado. Os 3 principais credores de endosso HECM, Mutual of Omaha Mortgage, Finance of America e Longbridge Financial, detinham 55,8% dos endossos em 2025. A Finance of America concluiu uma aquisição à vista de aproximadamente 20.000 empréstimos HECM da Ginnie Mae com 5,2 bilhões de USD em saldo principal não pago da Onity Mortgage Corporation em julho de 2026. A Onity permaneceu como subprestadora de serviços sob um acordo de 3 anos para garantir a continuidade do tomador. A transação adiciona escala de serviço enquanto permite que a Onity redirecione recursos. A concentração torna a capacidade de serviço, o acesso a financiamento e a capacidade regulatória fatores competitivos significativos.
O desenvolvimento de produtos é uma forma importante para os credores competirem no mercado de hipoteca reversa. A Finance of America lançou a Linha de Crédito HomeSafe Second na Califórnia em abril de 2026. O produto oferece uma opção de segunda hipoteca para proprietários com 55 anos ou mais que não desejam refinanciar sua primeira hipoteca. A Longbridge Financial lançou o Platinum Preserve em maio de 2025, permitindo que tomadores elegíveis reservem de 10% a 40% do patrimônio para herdeiros. A Mutual of Omaha Mortgage entrou na categoria proprietária em abril de 2025 por meio do SecureEquity, com um valor máximo de empréstimo de 4 milhões de USD. Esses movimentos mostram como os credores estão buscando tomadores além da base tradicional de produtos segurados pelo governo.
A tecnologia e a conformidade também influenciam as posições competitivas no mercado de hipoteca reversa. A Longbridge Financial implantou agentes de voz com inteligência artificial em fevereiro de 2026 para lidar com consultas rotineiras de serviço ao tomador. A Finance of America integrou seu produto HomeSafe Second em um sistema de originação digital. Os credores com aprovação da Administração Federal de Habitação e status de emissor da Ginnie Mae podem participar da originação e securitização respaldadas pelo governo. As avaliações financeiras do HECM, o aconselhamento obrigatório e os requisitos de Reserva de Expectativa de Vida adicionam complexidade operacional, mas apoiam as proteções ao tomador. A iniciativa planejada HMBS 2.0 permanece relevante porque mudanças nos requisitos de agrupamento poderiam afetar a liquidez do mercado secundário.
Líderes do Setor de Hipoteca Reversa
-
Mutual of Omaha Mortgage, Inc.
-
Finance of America Companies Inc.
-
Longbridge Financial, LLC
-
Fairway Independent Mortgage Corporation
-
Onity Mortgage (Liberty Reverse Mortgage)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hipoteca Reversa Empresas cobertas neste relatório
- Finance of America Reverse LLC
- Mutual of Omaha Mortgage, Inc.
- Longbridge Financial, LLC
- Fairway Independent Mortgage Corporation
- Onity Mortgage (Liberty Reverse Mortgage)
- Legal & General Group plc
- Aviva plc
- Just Group plc
- HighTechLending, Inc.
- Pure Retirement Limited
- HomeEquity Bank
- Household Capital Pty Ltd.
- Heartland Bank Limited
- Seniors Money Mortgages (Ireland) DAC (Spry Finance)
- GoodLife Home Loans
- Shonai Bank
- Ashikaga Bank
- Joyo Bank
- Chiba Bank
- Korea Housing Finance Corporation
Desenvolvimentos industriais recentes em Mercado de Hipoteca Reversa
- Julho de 2026: A Finance of America Reverse concluiu a aquisição à vista de aproximadamente 20.000 empréstimos HECM da Ginnie Mae com 5,2 bilhões de USD em saldo principal não pago da Onity Mortgage Corporation. A Onity foi mantida como subprestadora de serviços sob um acordo de 3 anos para garantir a continuidade do tomador.
- Abril de 2026: A Finance of America lançou a Linha de Crédito HomeSafe Second na Califórnia, comercializada como a primeira linha de crédito de hipoteca reversa de segunda hipoteca do setor hipotecário. O produto permite que proprietários com 55 anos ou mais saquem patrimônio ao longo do tempo após um adiantamento inicial de 25%, sem refinanciar sua primeira hipoteca existente ou fazer pagamentos mensais de hipoteca.
- Março de 2026: A PHH Mortgage Corporation foi renomeada como Onity Mortgage Corporation, consolidando sua identidade corporativa sob a empresa controladora, Onity Group. A mudança seguiu a venda dos direitos de serviço de hipoteca reversa para a Finance of America.
- Novembro de 2025: A Finance of America anunciou uma parceria estratégica de 2,5 bilhões de USD e recebeu um investimento de capital de 50 milhões de USD de fundos geridos pela Blue Owl Capital. O arranjo apoia a originação de produtos proprietários e a atividade nos mercados de capitais.
Escopo do Relatório Global do Mercado de Hipoteca Reversa
Visão geral da segmentação
| Hipotecas Reversas Seguradas pelo Governo Federal |
| Hipotecas Vitalícias e Hipotecas Reversas Proprietárias/do Setor Privado |
| Hipotecas Reversas de Propósito Único/Vinculadas ao Governo ou a Organizações Sem Fins Lucrativos |
| Pagamento Único (Adiantamento Único na Originação) |
| Linha de Crédito/Facilidade de Saque (Adiantamento Inicial Mais Reserva Não Utilizada) |
| Pagamentos Regulares (Vitalício, por Prazo ou Anuidade) |
| Combinação (Residual Explícito para Estruturas Mistas Escolhidas na Originação) |
| Casas Isoladas e Geminadas/Residências Unifamiliares |
| Apartamentos, Flats e Condomínios |
| Propriedades Residenciais de Duas a Quatro Unidades |
| Casas Manufaturadas/Móveis |
| Outras Residências Elegíveis |
| Credores Especializados em Hipoteca Reversa/Hipoteca Vitalícia |
| Bancos e Cooperativas de Crédito |
| Outras Empresas Hipotecárias |
| Provedores Sem Fins Lucrativos e Vinculados ao Governo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hipotecas Reversas Seguradas pelo Governo Federal | |
| Hipotecas Vitalícias e Hipotecas Reversas Proprietárias/do Setor Privado | ||
| Hipotecas Reversas de Propósito Único/Vinculadas ao Governo ou a Organizações Sem Fins Lucrativos | ||
| Por Método de Desembolso | Pagamento Único (Adiantamento Único na Originação) | |
| Linha de Crédito/Facilidade de Saque (Adiantamento Inicial Mais Reserva Não Utilizada) | ||
| Pagamentos Regulares (Vitalício, por Prazo ou Anuidade) | ||
| Combinação (Residual Explícito para Estruturas Mistas Escolhidas na Originação) | ||
| Por Tipo de Propriedade | Casas Isoladas e Geminadas/Residências Unifamiliares | |
| Apartamentos, Flats e Condomínios | ||
| Propriedades Residenciais de Duas a Quatro Unidades | ||
| Casas Manufaturadas/Móveis | ||
| Outras Residências Elegíveis | ||
| Por Tipo de Credor | Credores Especializados em Hipoteca Reversa/Hipoteca Vitalícia | |
| Bancos e Cooperativas de Crédito | ||
| Outras Empresas Hipotecárias | ||
| Provedores Sem Fins Lucrativos e Vinculados ao Governo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de hipoteca reversa até 2032?
O mercado de hipoteca reversa tem projeção de atingir 27,6 bilhões de USD até 2032, expandindo-se a um CAGR de 6,8% a partir de 2027.
Qual tipo de produto de hipoteca reversa está crescendo mais rapidamente?
As hipotecas vitalícias proprietárias e do setor privado têm projeção de crescimento a um CAGR de 13,6% até 2032.
Por que proprietários de imóveis mais velhos consideram uma hipoteca reversa?
Esses produtos podem fornecer acesso ao patrimônio imobiliário para renda de aposentadoria, despesas com saúde, reparos residenciais ou outras necessidades domésticas sem pagamentos mensais de hipoteca obrigatórios.
Qual região tem a maior participação no crédito de hipoteca reversa?
A América do Norte detinha 57,8% de participação em 2026, sustentada pelo arcabouço HECM dos Estados Unidos e pelo mercado HMBS.
Qual região tem previsão de crescimento mais rápido até 2032?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,5% até 2032, à medida que o envelhecimento populacional e a atenção política apoiam o desenvolvimento de produtos.
Quais custos os tomadores devem considerar antes de contratar uma hipoteca reversa?
Os tomadores devem avaliar os custos de originação, seguro hipotecário, avaliação, título, fechamento, juros acumulados e obrigações contínuas de imposto sobre propriedade e seguro.