
Reverse Mortgage Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.90 Milliarden US-Dollar |
| Marktgröße (2032) | 27.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reverse Mortgage Marktanalyse von Mordor Intelligence
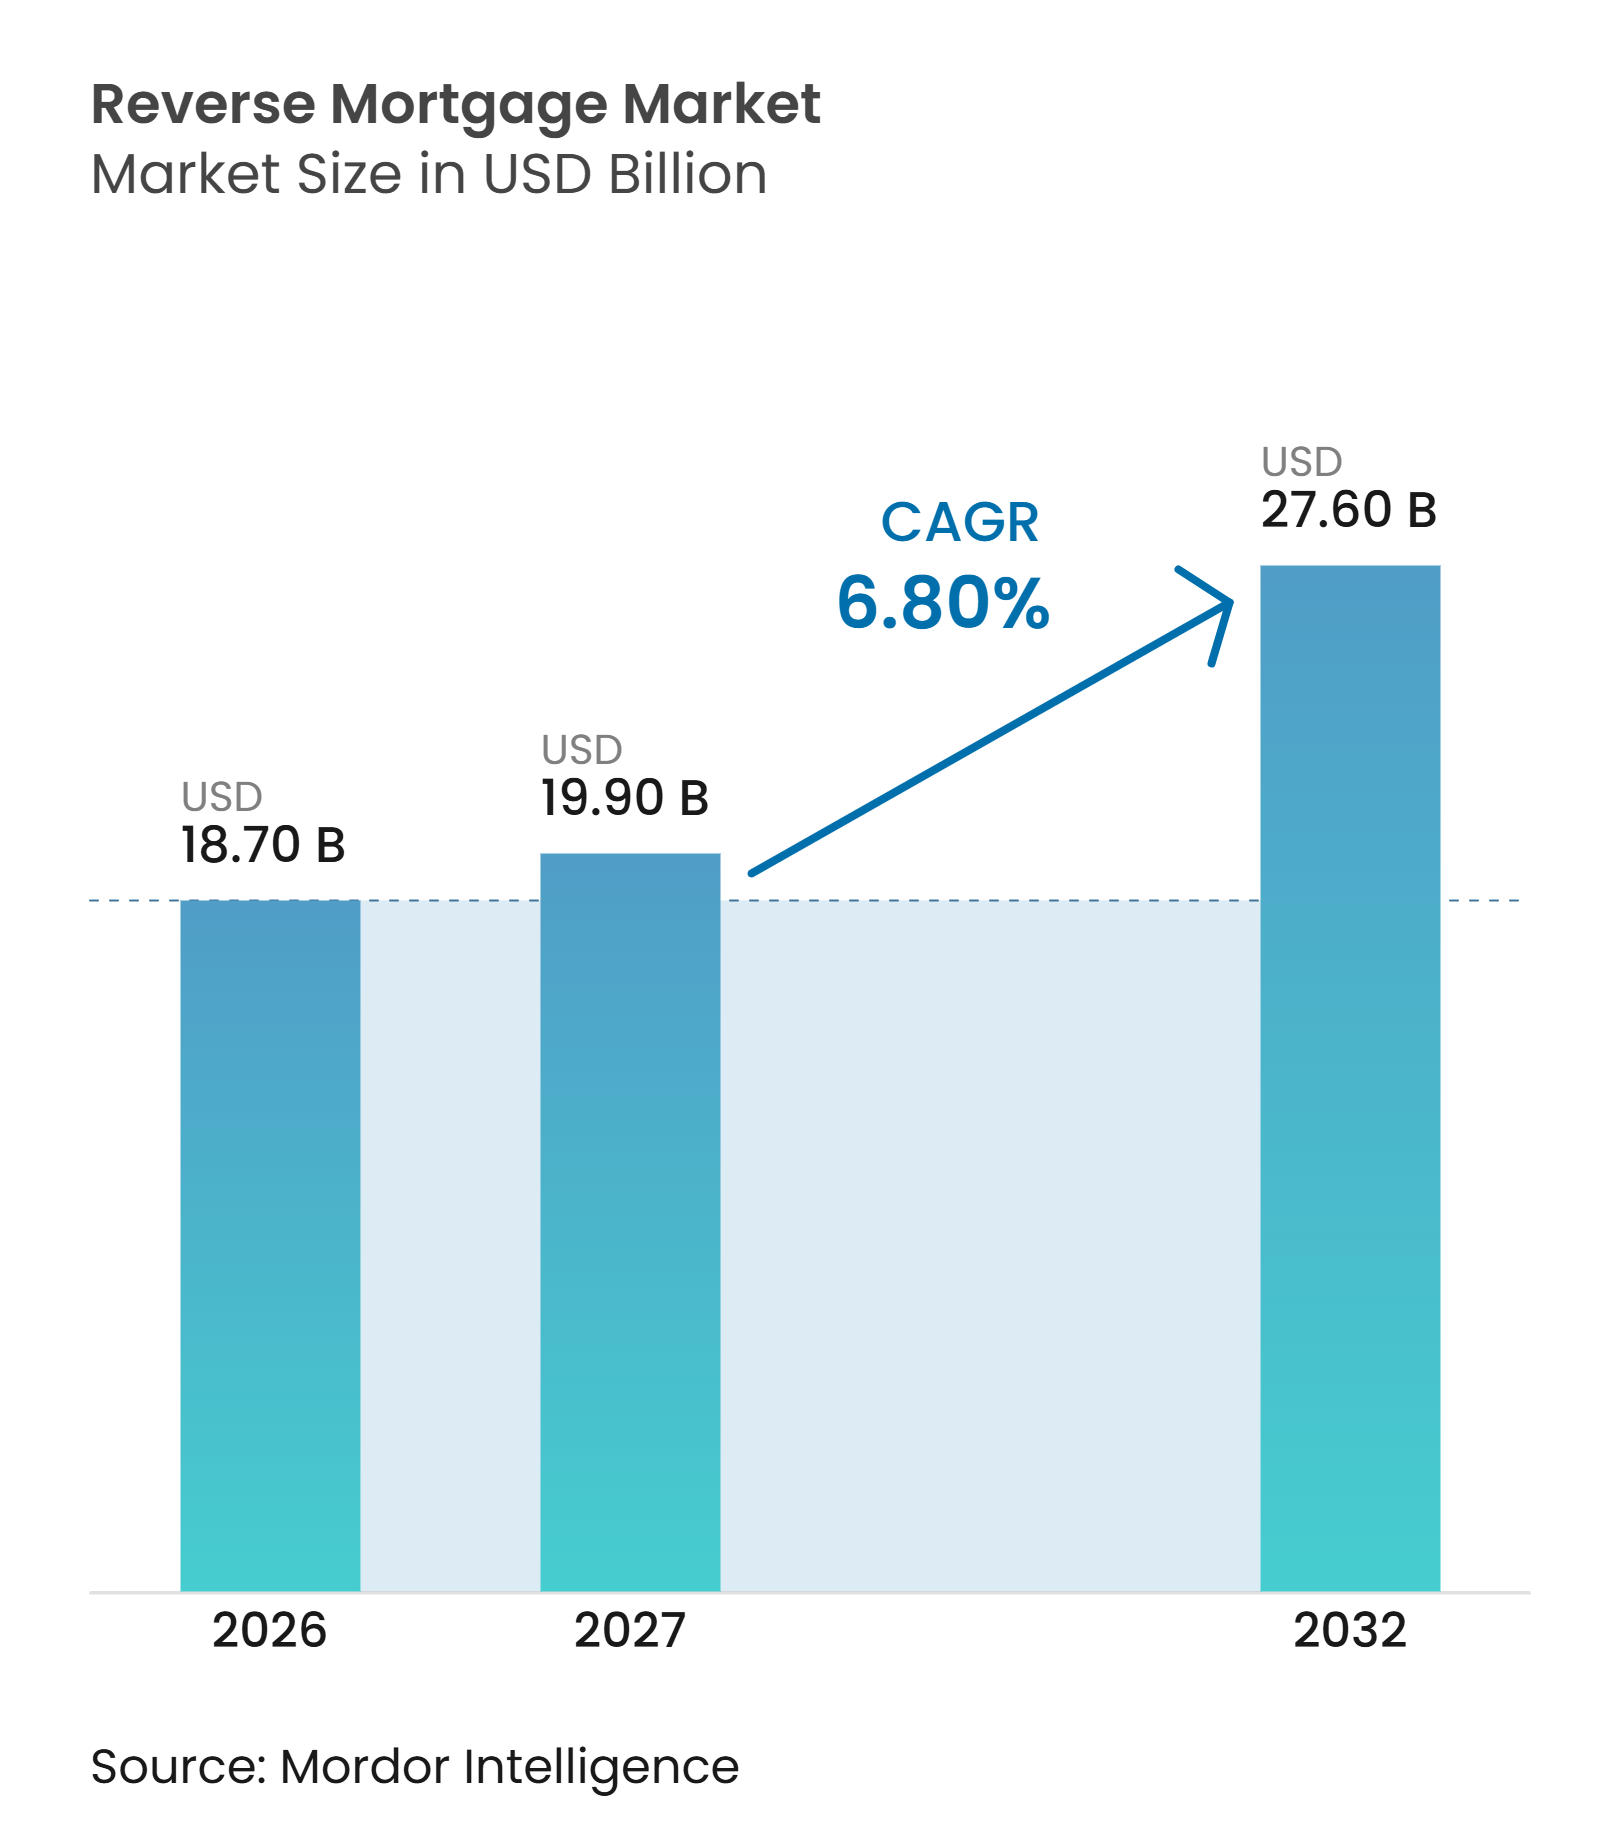
Die Größe des Reverse Mortgage Marktes wird voraussichtlich von 18,70 Milliarden USD im Jahr 2026 und 19,90 Milliarden USD im Jahr 2027 auf 27,60 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,80 % verzeichnen.
Die Nachfrage basiert auf dem erheblichen Immobilienvermögen älterer Hauseigentümer sowie auf Lücken im Renteneinkommen. Ältere Hauseigentümer ab 62 Jahren hielten im ersten Quartal 2026 in den Vereinigten Staaten ein Immobilienvermögen von 14,92 Billionen USD, während weniger als 9 von 10.000 anspruchsberechtigten älteren Eigentümerhaushalten Reverse Mortgages nutzten. Mehr als 4 Millionen Amerikaner erreichen jährlich von 2024 bis 2027 das 65. Lebensjahr, und Vanguard berichtete, dass 40 % der Babyboomer finanziell auf Kurs für den Ruhestand sind. Der Reverse Mortgage Markt verändert sich auch dadurch, dass proprietäre Produkte die Anspruchsberechtigung, das Produktdesign und die Vertriebsoptionen erweitern. Staatlich geförderte Produkte bleiben zentral, aber Kreditgeber investieren in nachrangige Kreditfazilitäten, Festzinsangebote und Kreditstrukturen, die unterschiedliche Kreditnehmerbedürfnisse ansprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 2026 staatlich versicherte Reverse Mortgages auf einen Marktanteil von 54,8 % am Reverse Mortgage Markt, während proprietäre und privatwirtschaftliche Lifetime Mortgages bis 2032 voraussichtlich mit einer CAGR von 13,6 % wachsen werden.
- Nach Auszahlungsmethode entfielen Kreditlinien und Abruffazilitäten 2026 auf einen Marktanteil von 34,4 % am Reverse Mortgage Markt, während Kombinationsstrukturen bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Immobilientyp entfielen Einfamilienhäuser und Doppelhaushälften 2026 auf einen Marktanteil von 70,1 % am Reverse Mortgage Markt, während Wohnungen, Flats und Eigentumswohnungen bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Kreditgebertyp entfielen spezialisierte Reverse Mortgage und Lifetime Mortgage Kreditgeber 2026 auf einen Marktanteil von 45,3 % am Reverse Mortgage Markt, während andere Hypothekenunternehmen bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Geografie entfiel Nordamerika 2026 auf einen Marktanteil von 57,8 % am Reverse Mortgage Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Rentnerbevölkerung und Lücken im Renteneinkommen | +1.4% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa und Ostasien | Lang- fristig (≥ 4 Jahre) |
| Hohes Immobilienvermögen und begrenzte Altersvorsorgeersparnisse | +1.2% | Nord- amerika, Australien und das Vereinigte Königreich | Mittel- fristig (2–4 Jahre) |
| Steigende Gesundheits- und Langzeitpflegekosten | +0.9% | Global, mit der höchsten Kostenkonzentration in Nordamerika | Mittel- fristig (2–4 Jahre) |
| Nachfrage nach häuslichem Altern und finanzieller Unabhängigkeit | +0.8% | Nord- amerika, Europa und der asiatisch-pazifische Raum | Lang- fristig (≥ 4 Jahre) |
| Ausweitung proprietärer Reverse Mortgage Produkte | +1.1% | Nord- amerika, mit Ausstrahlungseffekten auf Australien und das Vereinigte Königreich | Kurz- fristig (≤ 2 Jahre) |
| Integration von Immobilienvermögen in die Altersvorsorgeplanung | +0.7% | Global, mit früher Akzeptanz in Nordamerika und Australien | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Rentnerbevölkerung und Lücken im Renteneinkommen
Mehr als 4,1 Millionen Amerikaner werden voraussichtlich jährlich von 2024 bis 2027 das 65. Lebensjahr vollenden, was mehr als 11.000 Menschen täglich entspricht und die in den Ruhestand eintretende Bevölkerung vergrößert. Vanguards Retirement Outlook ergab, dass nur 40 % der Babyboomer finanziell auf Kurs für den Ruhestand sind, während Babyboomer mit mittlerem Einkommen einem geschätzten jährlichen Rentenausgabendefizit von 9.000 USD gegenüberstehen, wobei das projizierte nachhaltige Einkommen etwa 56 % des Einkommens vor dem Ruhestand ersetzt[1]. Unterdessen berichtete die Federal Reserve für 2025 eine Wohneigentumsquote von 66 %, während der mittlere Nettowohnungswert unter Hauseigentümern auf 230.000 USD gegenüber 218.900 USD im Jahr 2022 gestiegen ist. Die Kombination aus Renteneinkommenslücken und angesammeltem Immobilienvermögen schafft eine Chance für Reverse Mortgage Anbieter, älteren Hauseigentümern eine zusätzliche Quelle der Altersvorsorge anzubieten.
Hohes Immobilienvermögen und begrenzte Altersvorsorgeersparnisse
Das Immobilienvermögen älterer Menschen erreichte im ersten Quartal 2026 14,92 Billionen USD und stieg im Quartal um 314,8 Milliarden USD[2]. Eine Harvard-Analyse von Bundeserhebungsdaten bezifferte das mittlere Immobilienvermögen von Hauseigentümern ab 65 Jahren auf 250.000 USD. Dieser Wert lag 47 % über dem Niveau vor der Pandemie. Die Nutzung von Reverse Mortgages blieb begrenzt, mit 31.829 Neuabschlüssen im Jahr 2025 und weniger als 9 Darlehen für je 10.000 anspruchsberechtigte ältere Eigentümerhaushalte. Die Differenz zwischen verfügbarem Eigenkapital und begrenzter Nutzung lässt erheblichen Spielraum für den Reverse Mortgage Markt. Ein niedrigerer Hypothekenzins kann auch die verfügbaren Erlöse unterstützen, indem er die Darlehensbedingungen für anspruchsberechtigte Kreditnehmer verbessert.
Steigende Gesundheits- und Langzeitpflegekosten
Langzeitpflege bleibt ein erhebliches finanzielles Risiko für Rentner, da der Pflegebedarf sich über mehrere Jahre erstrecken kann. Die nationalen Mediankosten für ein Einzelzimmer in einem Pflegeheim betrugen 2025 jährlich 129.575 USD bzw. 355 USD pro Tag[3]. Häusliche Pflege bei 44 Stunden pro Woche kostete jährlich 80.080 USD, während betreutes Wohnen durchschnittlich 74.400 USD pro Jahr kostete. Das Ministerium für Gesundheit und Soziales der Vereinigten Staaten schätzt, dass 56 % der älteren Amerikaner im Laufe ihres Lebens bezahlte Langzeitpflege für durchschnittlich 3,1 Jahre benötigen werden. Eine Kreditlinie kann einem Kreditnehmer helfen, eine nicht abgerufene Reserve zu halten und darauf zuzugreifen, wenn Pflegekosten anfallen. Dieser Anwendungsfall unterstützt den Reverse Mortgage Markt, ohne dass ein Hauseigentümer alle Erlöse bei der Kreditvergabe in Anspruch nehmen muss.
Nachfrage nach häuslichem Altern und finanzieller Unabhängigkeit
Ältere Hauseigentümer möchten häufig in ihren Häusern bleiben und gleichzeitig Gesundheits-, Reparatur- und tägliche Lebenshaltungskosten decken. Reverse Mortgage Produkte können Zugang zu Immobilienvermögen bieten, ohne dass eine monatliche Hypothekenzahlung erforderlich ist. Die Struktur kann finanzielle Unabhängigkeit unterstützen, wenn andere Altersvorsorgeressourcen unzureichend sind. Kreditlinienprodukte können Auszahlungen auch an tatsächliche Ausgaben anpassen, anstatt einen einmaligen Vorschuss zu leisten. Verbraucherschutzmaßnahmen stärken das Vertrauen in diese Entscheidung, insbesondere bei Produkten mit langen Rückzahlungshorizonten. Der Equity Release Council des Vereinigten Königreichs führte im Mai 2025 Standards 2.0 ein, einschließlich eines Schutzes für Kreditnehmer, die dauerhaft in das Haus eines Verwandten zur Pflege umziehen[4]. Diese Faktoren unterstützen die Nachfrage im Reverse Mortgage Markt bei alternden Bevölkerungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten und sich aufzinsende Darlehenssalden | -0.6% | Global, am stärksten ausgeprägt in Nordamerika, wo die HECM-Hypothekenversicherung zusätzliche Kosten verursacht | Kurz- fristig (≤ 2 Jahre) |
| Zinssensitivität und reduzierte Kreditkapazität | -0.8% | Nord- amerika, mit Ausstrahlungseffekten auf variabel verzinsliche Märkte weltweit | Mittel- fristig (2–4 Jahre) |
| Ausfälle bei Immobiliengebühren und Zwangsvollstreckungsrisiko | -0.4% | Nord- amerika und Europa, mit aufkommendem Risiko in den Kernmärkten des asiatisch-pazifischen Raums | Lang- fristig (≥ 4 Jahre) |
| Finanzierungs- und Sekundärmarktliquiditätsbeschränkungen | -0.5% | Nord- amerika, Südeuropa und ausgewählte Märkte im asiatisch-pazifischen Raum | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten und sich aufzinsende Darlehenssalden
Staatlich versicherte HECM-Produkte können bei Abschluss hohe Kosten verursachen. Die HECM-Bearbeitungsgebühr kann bis zu 6.000 USD betragen, und die anfängliche Hypothekenversicherungsprämie entspricht 2 % des maximalen Forderungsbetrags. Bei dem HECM-Limit von 1.249.125 USD für 2026 entspricht diese Prämie 24.982 USD. Bewertungs-, Titel- und Abschlussgebühren können die Nettoerlöse um 15.000 bis 30.000 USD reduzieren. Darlehenssalden wachsen auch, da Zinsen und Gebühren anfallen, was das Eigenkapital für Gesundheitsversorgung, Nachlassplanung und Notfallbedarf verringern kann. Diese Kosten können die Beteiligung am Reverse Mortgage Markt einschränken, insbesondere bei Hauseigentümern mit einem langen erwarteten Kreditlaufzeitraum.
Zinssensitivität und reduzierte Kreditkapazität
HECM-Hauptlimits sind an den erwarteten Zinssatz gekoppelt, der den 10-jährigen Constant Maturity Treasury-Satz und die Kreditgebermarge kombiniert. Ein Anstieg des erwarteten Zinssatzes kann die einem Kreditnehmer mit gleichem Alter und gleichem Immobilienwert zur Verfügung stehenden Erlöse verringern. Diese Sensitivität kann staatlich versicherte Produkte weniger attraktiv machen, wenn die Zinssätze hoch sind. Proprietäre Produkte können diesen Effekt teilweise ausgleichen, da ihre Bedingungen nicht identisch mit den HECM-Hauptlimitregeln sind. Der resultierende Produktmix kann Kreditgeber begünstigen, die über die Finanzierungs- und Betriebskapazität verfügen, beide Produktkategorien anzubieten. Die Zinssensitivität bleibt daher ein Hemmnis für den Reverse Mortgage Markt, auch wenn private Alternativen zunehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
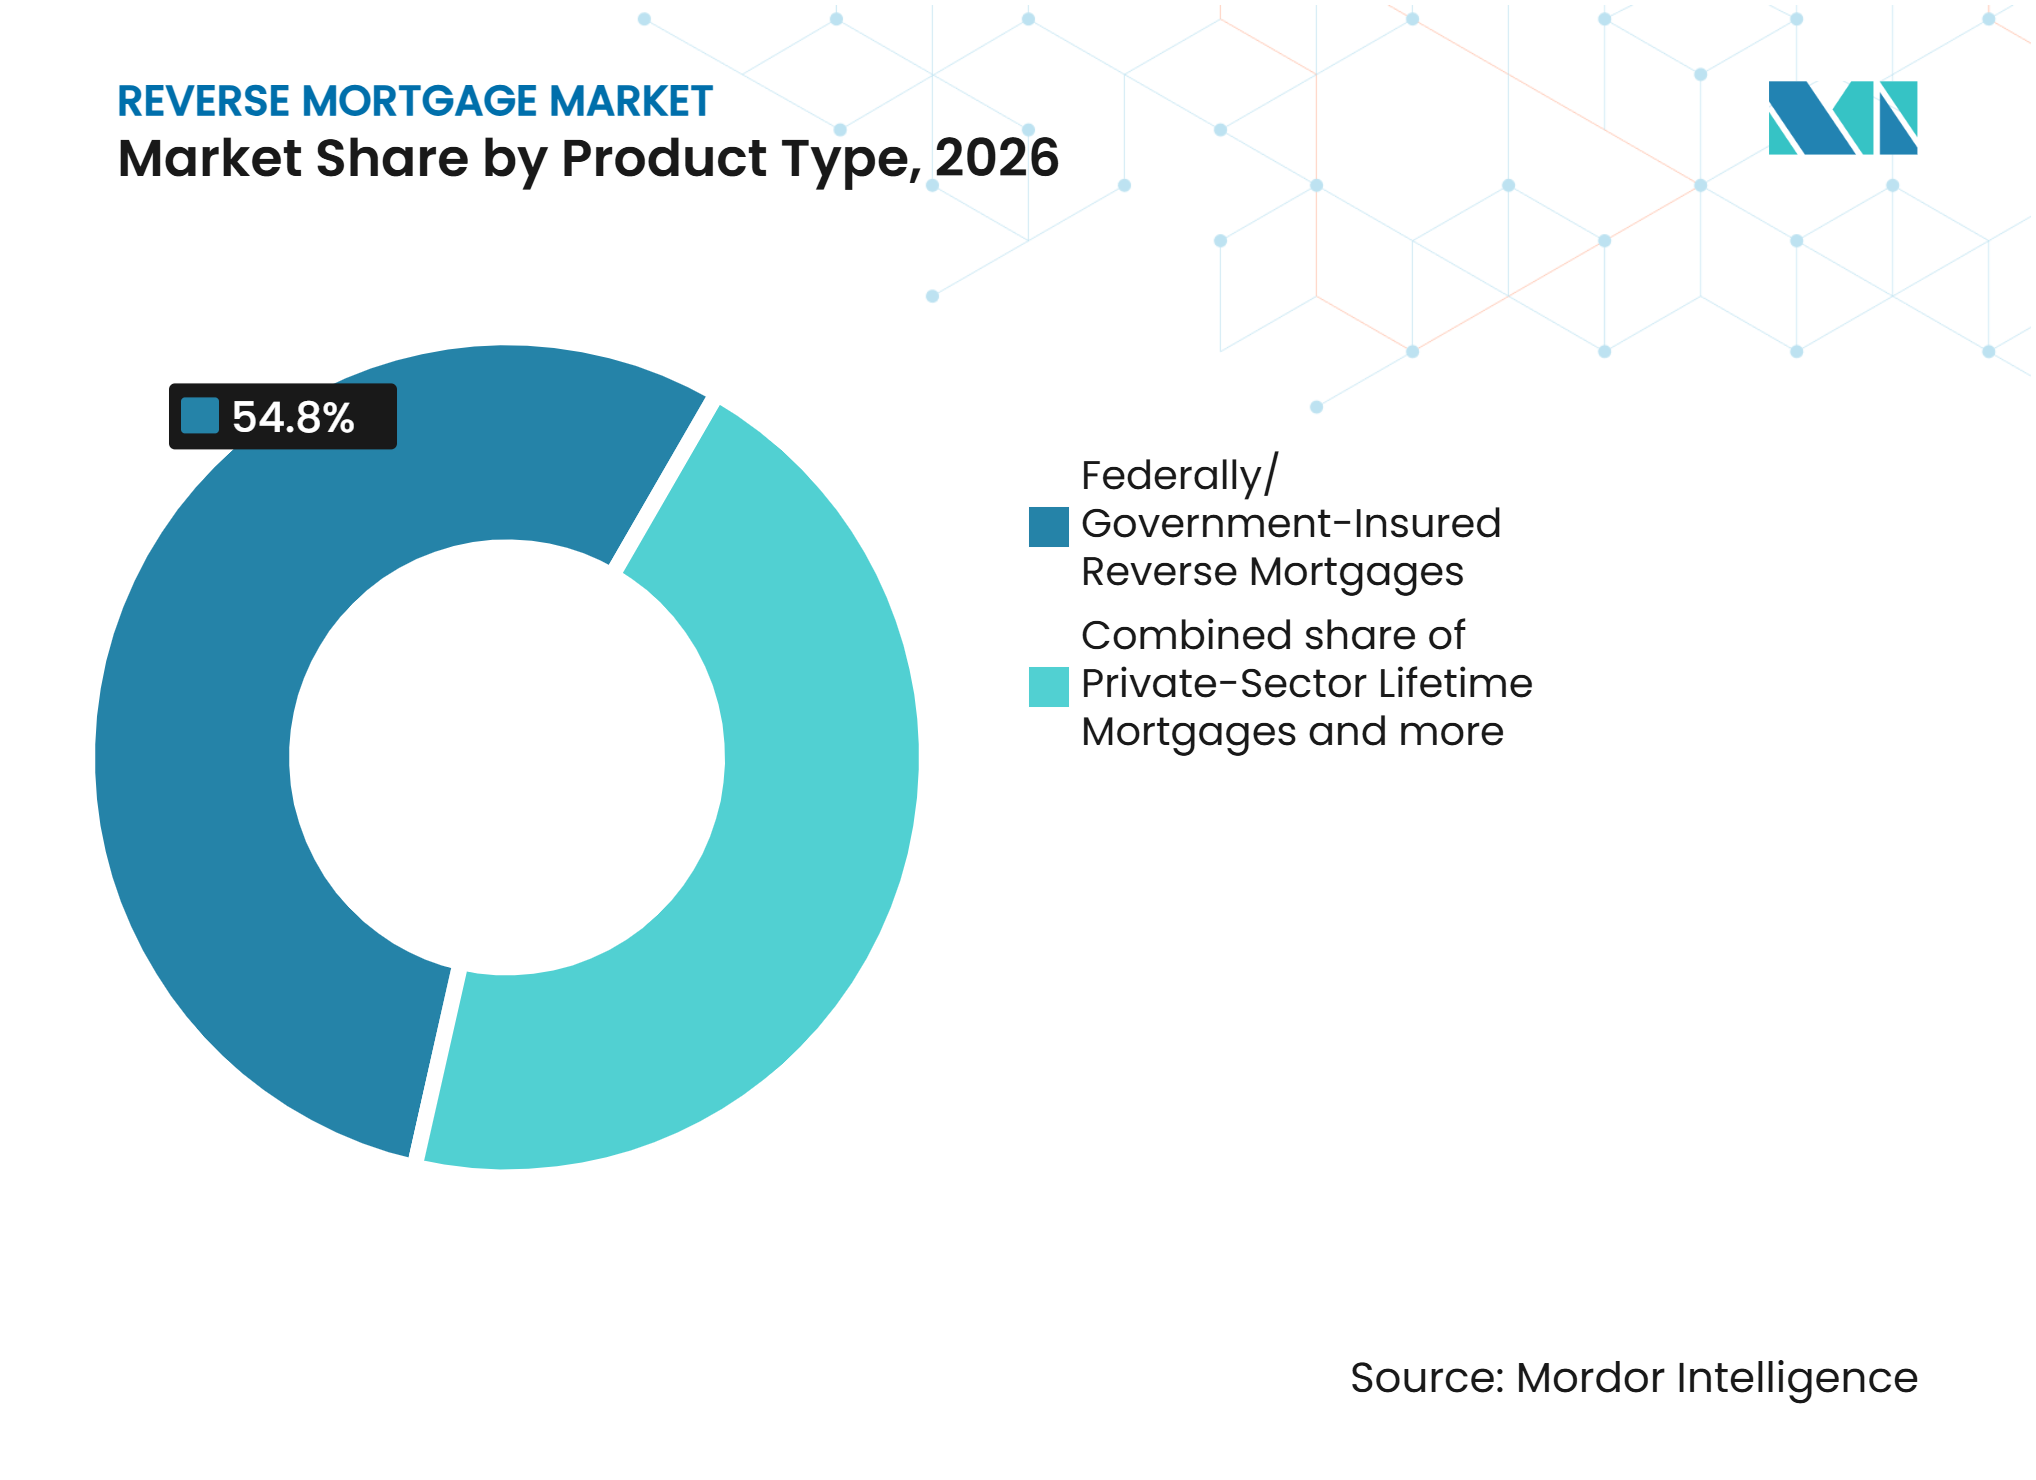
Proprietäre Produkte definieren Wettbewerbsgrenzen neuStaatlich versicherte HECMs hielten 2026 einen Anteil von 54,8 %. Die Federal Housing Administration hat seit 1990 mehr als 1,3 Millionen HECM-Darlehen versichert. Das Programm bietet eine Garantie gegen negative Eigenkapitalentwicklung und erfordert eine unabhängige Beratung durch von HUD zugelassene Agenturen. Diese Merkmale halten staatlich versicherte Produkte für anspruchsberechtigte Kreditnehmer bedeutsam. Einzweck-Reverse Mortgages bedienen weiterhin eine engere, einkommensbeschränkte Gruppe durch gemeinnützige und staatliche Programme. Sie werden in der Regel für definierte Bedürfnisse wie Grundsteuern oder Hausrenovierungen eingesetzt.
Proprietäre und privatwirtschaftliche Lifetime Mortgages sind die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 13,6 % bis 2032. Die Größe des Reverse Mortgage Marktes für diese Kategorie wird durch Produkte gestützt, die jüngere Kreditnehmer und höherwertige Immobilien bedienen können. Das HomeSafe Second Produkt von Finance of America nutzt eine nachrangige Kreditstruktur und ermöglicht es Hauseigentümern, eine bestehende erstrangige Hypothek beizubehalten. SecureEquity von Mutual of Omaha Mortgage bietet einen maximalen Darlehensbetrag von 4 Millionen USD für Kreditnehmer ab 55 Jahren. Proprietäre Strukturen tragen keine HECM-Vorab-Hypothekenversicherungsprämie. Diese Merkmale erweitern den Kreditnehmerpool und verstärken den Wettbewerb zwischen privaten und staatlich geförderten Optionen.


Nach Auszahlungsmethode:
Kreditlinien dominieren, Kombinationsstrukturen gewinnen MarktanteileKreditlinien und Abruffazilitäten hielten 2026 einen Anteil von 34,4 % am Reverse Mortgage Markt. Die Struktur ermöglicht es einem Kreditnehmer, auf Erlöse zuzugreifen, wenn ein spezifischer Liquiditätsbedarf entsteht. Hausreparaturen, Gesundheitsausgaben und die Ergänzung des Renteneinkommens können alle einen Abruf auslösen. Nicht abgerufene Salden können unter Produktbedingungen wachsen, die an den Darlehenszinssatz und den Hypothekenversicherungsprämiensatz gebunden sind. Diese Reserve kann nützlich sein, wenn Immobilienwerte schwanken oder wenn Ausgaben ungewiss sind. Das Produkt eignet sich daher für Hauseigentümer, die Flexibilität gegenüber einer sofortigen vollständigen Auszahlung bevorzugen.
Kombinationsstrukturen werden bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen. Diese Produkte kombinieren eine anfängliche Einmalzahlung oder regelmäßige Zahlung mit einer verbleibenden Kreditlinienreserve. Die Größe des Reverse Mortgage Marktes für Kombinationsstrukturen spiegelt die Nachfrage von Kreditnehmern wider, die sowohl sofortigen als auch zukünftigen Zugang zu Eigenkapital wünschen. Finance of Americas HomeSafe Second Line of Credit erfordert einen anfänglichen Abruf von 25 % und erlaubt spätere diskretionäre Abrufe. Einmalzahlungsprodukte bleiben außerhalb Nordamerikas weit verbreitet. Regelmäßige Zahlungsvereinbarungen bleiben für Kreditnehmer relevant, die ein vorhersehbares monatliches Einkommen suchen.
Nach Immobilientyp:
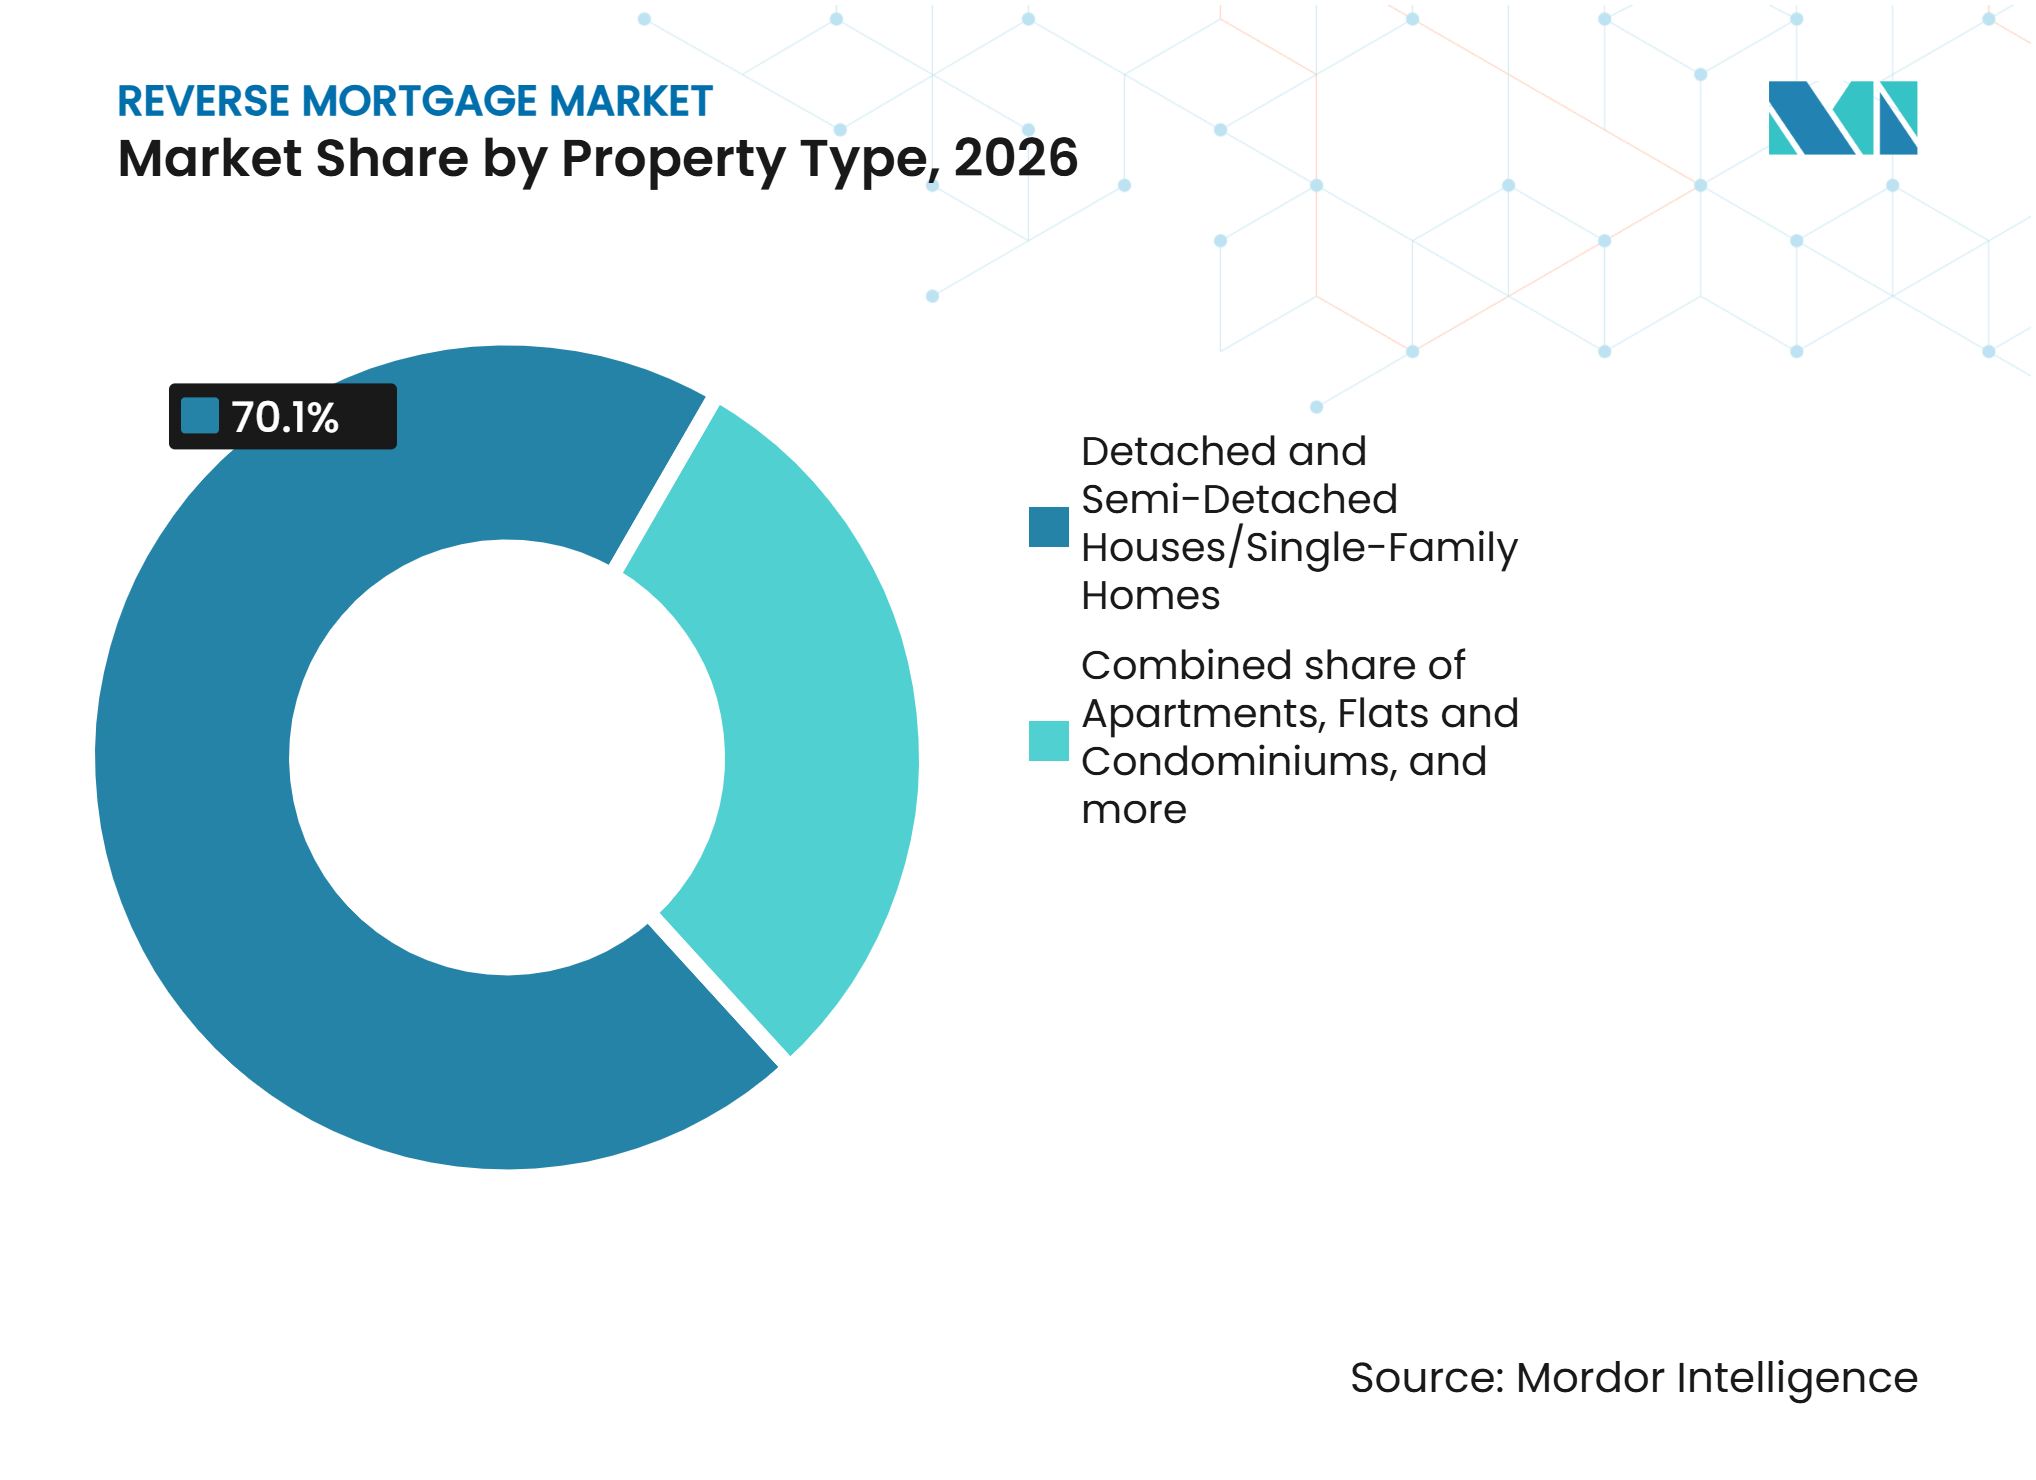
Einfamilienhäuser bleiben zentral, während Eigentumswohnungen expandierenEinfamilienhäuser und Doppelhaushälften hielten 2026 einen Anteil von 70,1 % am Reverse Mortgage Markt. Diese Konzentration spiegelt den großen Bestand an selbst genutzten Einfamilienhäusern bei älteren Haushalten wider. Diese Immobilien sind für Kreditgeber vertraute Sicherheiten und passen zu etablierten HECM-Anspruchspraktiken. Sie können Hauseigentümern auch erhebliches Eigenkapital in etablierten Wohngebieten bieten. Einfamilienhäuser unterstützen häufig Immobilienwerte, die Darlehensanforderungen erfüllen. Ihre Rolle wird wichtig bleiben, da sich der Reverse Mortgage Markt in etablierten Kreditregionen weiterentwickelt.
Wohnungen, Flats und Eigentumswohnungen werden bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen. Das Wachstum spiegelt Veränderungen in städtischen Wohnmustern und zunehmendes Eigentum unter älteren Bewohnern in Ballungsräumen wider. HUD bat im Oktober 2025 um Rückmeldungen dazu, ob die HECM- und HMBS-Immobilienberechtigungsregeln den sich verändernden Wohnungsbestand in den Vereinigten Staaten, einschließlich Eigentumswohnungen, angemessen bedienen. Zwei- bis Vierfamilienhäuser können Eigennutzung mit Mieteinnahmen kombinieren. Diese Einnahmen können Kreditnehmern helfen, Immobiliengebühren und andere Kosten zu verwalten. Fabrikhäuser und Mobilheime unterliegen weiterhin strengeren Anspruchsstandards, was den Zugang für einige ältere Hauseigentümer einschränken kann.

Nach Kreditgebertyp:
Spezialisten führen, während andere Hypothekenunternehmen den Zugang erweiternSpezialisierte Reverse Mortgage und Lifetime Mortgage Kreditgeber hielten 2026 einen Anteil von 45,3 % am Reverse Mortgage Markt. Ihre Position spiegelt Produktexpertise, Beratungsbeziehungen, Servicekapazität und Zugang zu Kapitalmärkten wider. Spezialisierte Kreditgeber können staatlich versicherte HECMs und proprietäre Produkte vergeben. Sie können auch das Darlehensservicing rund um ein Produkt strukturieren, das möglicherweise viele Jahre lang ausstehend bleibt. Dieser Fokus kann die Kreditnehmerkommunikation und die Einhaltung regulatorischer Anforderungen unterstützen. Spezialkreditgeber bleiben daher für das aktuelle Kreditmodell bedeutsam.
Andere Hypothekenunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen. Das Wachstum in dieser Kreditgebergruppe wird durch Hypothekengeber für Vorwärtshypotheken unterstützt, die Altersvorsorgeprodukte hinzufügen. Ein erweiterter Vertrieb kann dazu beitragen, Hauseigentümer zu erreichen, die bereits eine Beziehung zu einem Hypothekenanbieter haben. Großhandelspartnerschaften können proprietären Kreditgebern auch ermöglichen, ihre Reichweite ohne ein großes Einzelhandelsfilialennetz zu erweitern. Banken und Kreditgenossenschaften haben historisch gesehen aufgrund von Reputations- und Bilanzbedenken eine begrenzte Beteiligung gezeigt. Einlagenfinanzierte Institute können dennoch spezialisierte Geschäfte betreiben, wo Regulierung, Marktstruktur und demografische Nachfrage günstig sind.
Geografische Analyse
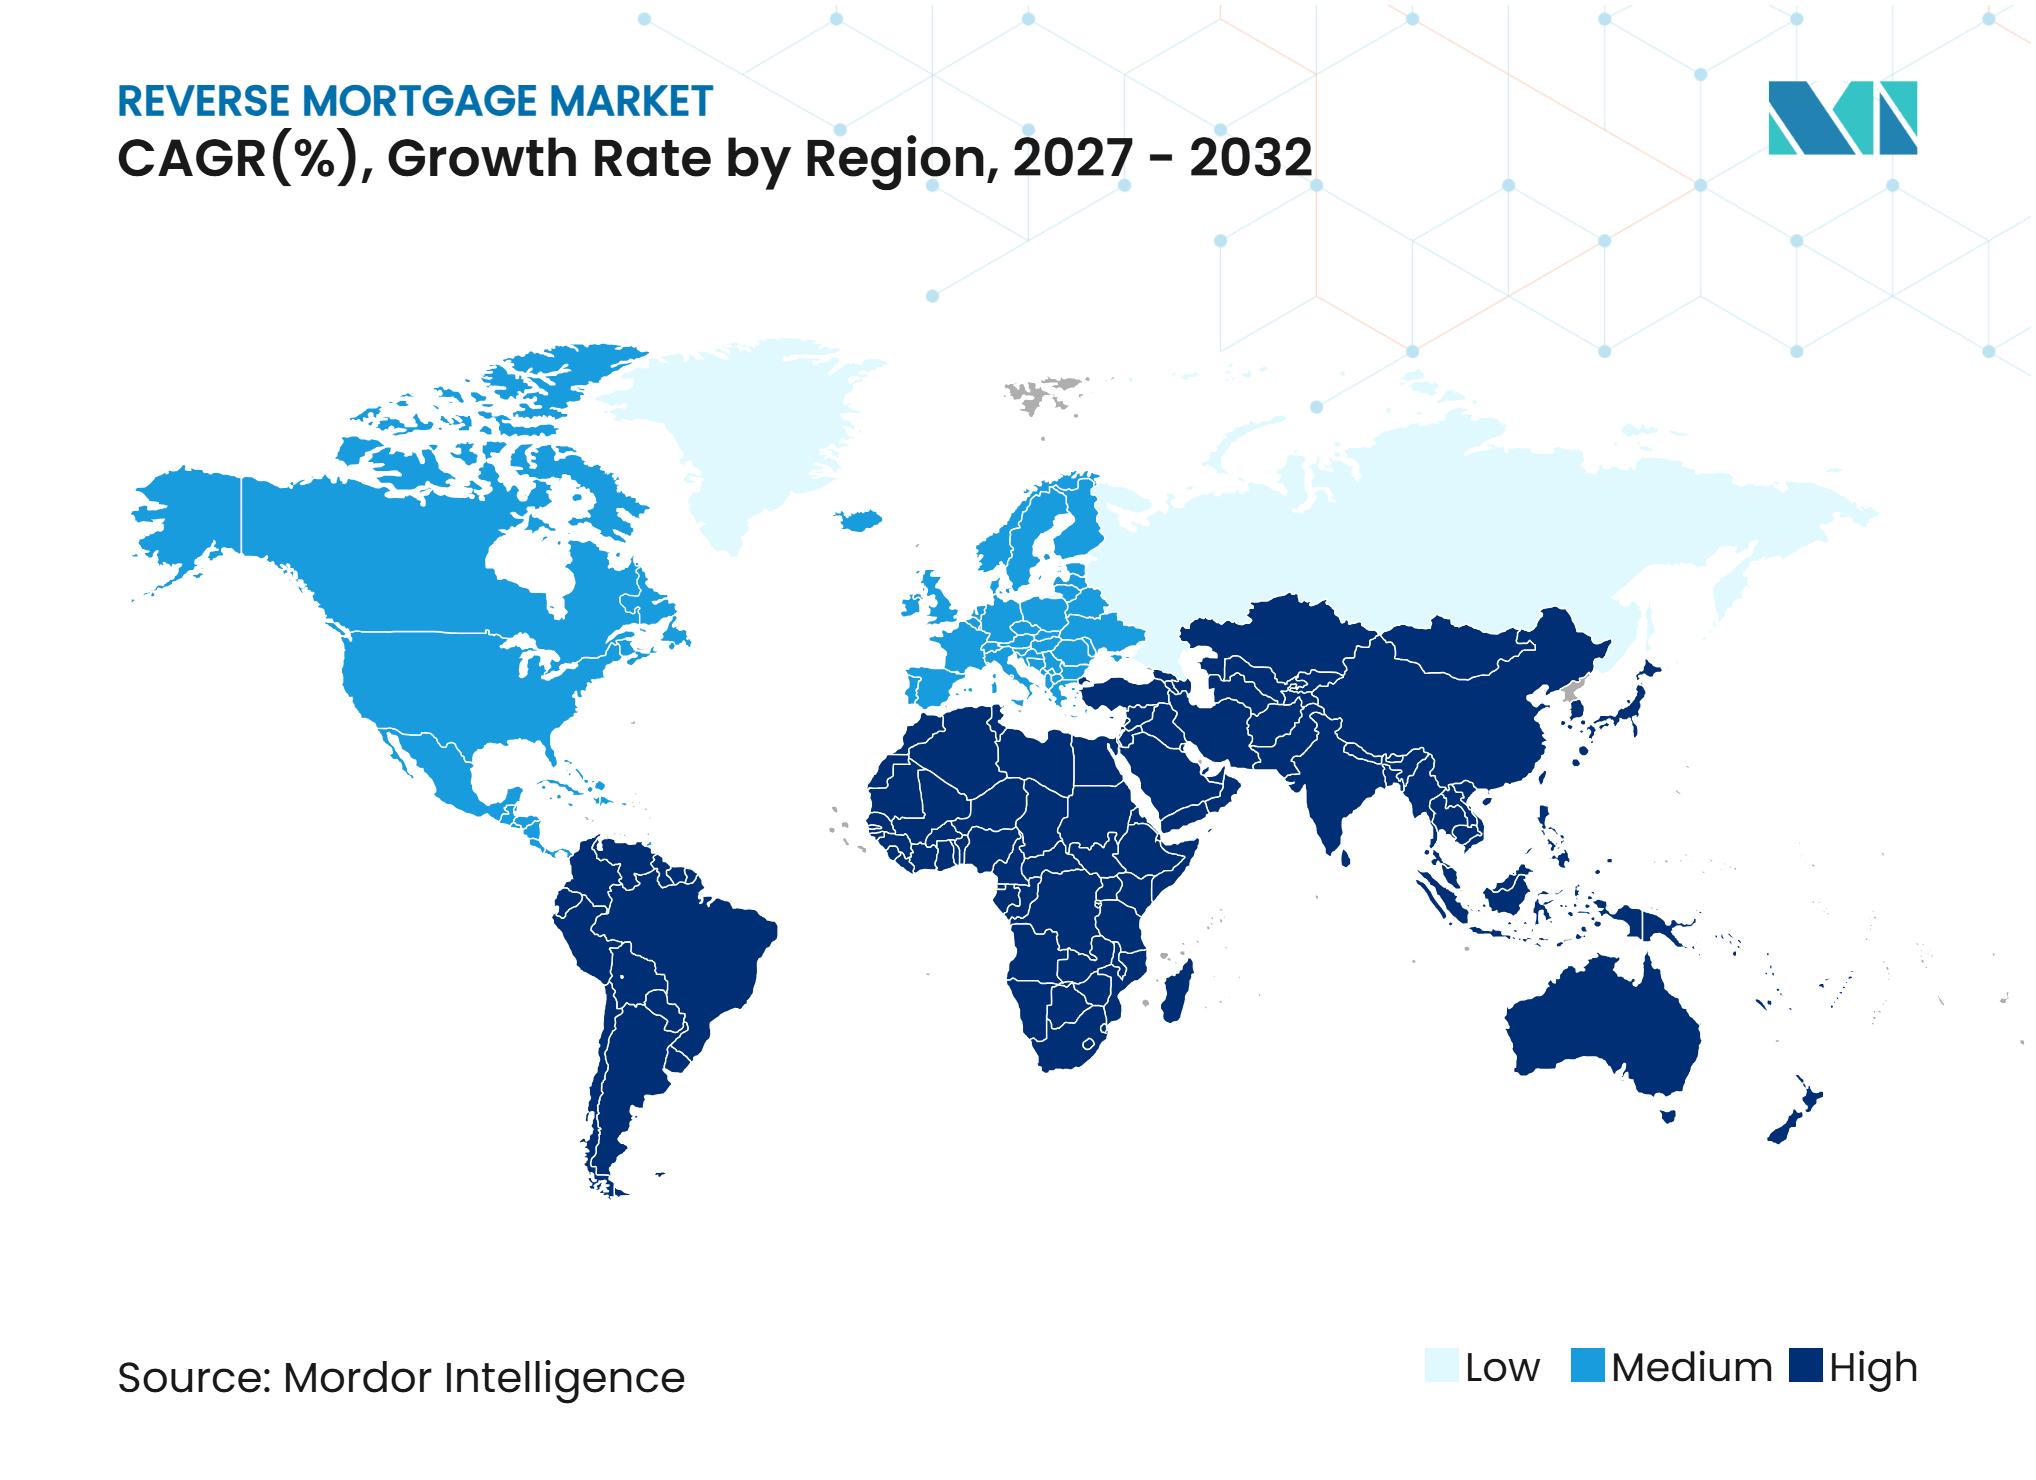
Nordamerika hielt 2026 einen Anteil von 57,8 % am Reverse Mortgage Markt. Die Vereinigten Staaten verfügen über den tiefsten staatlich versicherten Produktrahmen durch das HECM-Programm und den HMBS-Sekundärmarkt. Ginnie Mae emittierte im Geschäftsjahr 2025 HMBS im Wert von 6,4 Milliarden USD, verglichen mit 5,9 Milliarden USD im Geschäftsjahr 2024. HUD setzte den maximalen HECM-Forderungsbetrag für 2026 auf 1.249.125 USD fest, gegenüber 1.209.750 USD im Jahr 2025. Die Größe des Reverse Mortgage Marktes in Nordamerika wird auch durch eine große Basis von Hauseigentümern mit erheblichem angesammeltem Eigenkapital gestützt.
Europa verzeichnet bedeutende Aktivitäten, angeführt vom britischen Equity Release Sektor. Der Equity Release Council berichtete für das zweite Quartal 2025 ein Gesamtkreditvolumen von 636 Millionen GBP (858,03 Millionen USD), ein Anstieg von 10 % gegenüber dem Vorjahresquartal. Neue Kreditnehmer nahmen im Quartal durchschnittlich 126.422 GBP (170.557 USD) auf. Standards 2.0 führte einen neuen Verbraucherschutz für Kreditnehmer ein, die dauerhaft in das Haus eines Verwandten zur Pflege umziehen. Frankreich, Deutschland, Italien und Spanien verfügen über sich entwickelnde Equity Release Märkte. Schweden, Norwegen und Irland nutzen inländisch strukturierte Produkte, die das lokale Erbrecht und die lokale Regulierung widerspiegeln.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,5 % wachsen. Die Region umfasst Märkte in verschiedenen Entwicklungsstadien, wobei Australien zu den etablierteren Märkten gehört und Japan das Reverse 60 Programm betreibt. Die Japan Housing Finance Agency verzeichnete im Geschäftsjahr 2025 1.225 Reverse 60 Darlehensabschlüsse mit einem Gesamtvolumen von 19,59 Milliarden JPY (125,38 Millionen USD). Südkorea hat eine stärkere Nutzung von Reverse Mortgages als wichtige politische Aufgabe identifiziert, da viele ältere Haushalte ihr Vermögen in Immobilien halten. Der Reverse Mortgage Markt im asiatisch-pazifischen Raum umfasst auch frühphasiges Potenzial in anderen Volkswirtschaften, die mit einer alternden Bevölkerung konfrontiert sind. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, wobei Südafrika die am weitesten entwickelte Aktivität zeigt und die Vereinigten Arabischen Emirate sowie Saudi-Arabien über keine formalen Reverse Mortgage Rahmenbedingungen verfügen.
Wettbewerbslandschaft
Marktkonzentration
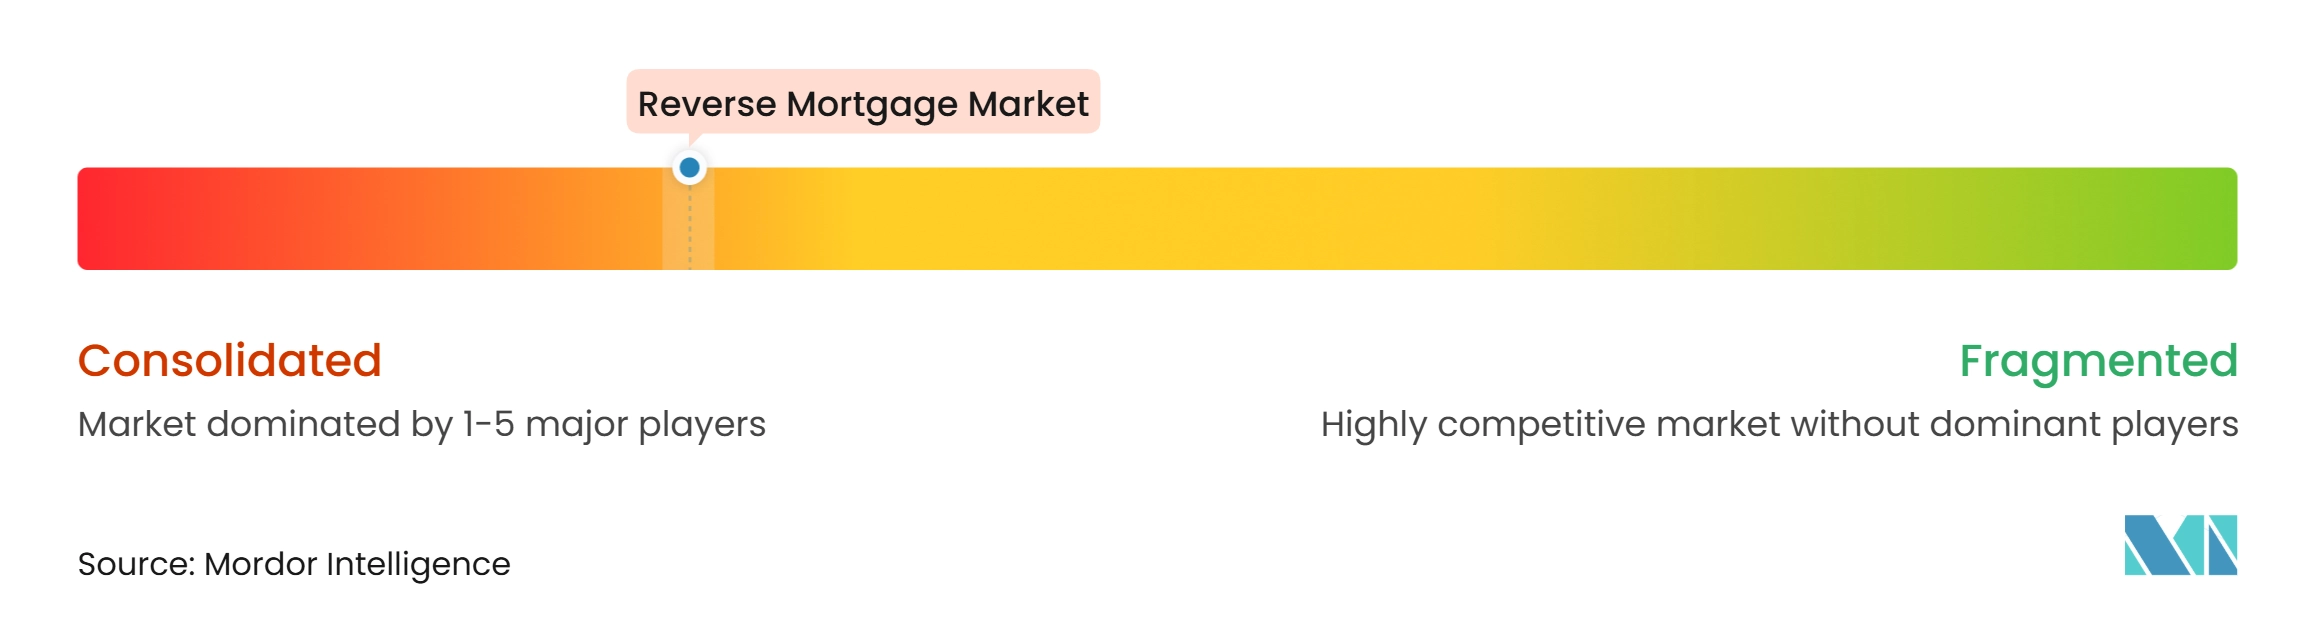
Der Reverse Mortgage Markt ist konsolidiert. Die drei größten HECM-Bestätigungskreditgeber, Mutual of Omaha Mortgage, Finance of America und Longbridge Financial, hielten 2025 einen Anteil von 55,8 % der Bestätigungen. Finance of America schloss im Juli 2026 eine vollständig in bar bezahlte Übernahme von rund 20.000 Ginnie Mae HECM-Darlehen mit einem ausstehenden Hauptsaldo von 5,2 Milliarden USD von Onity Mortgage Corporation ab. Onity verblieb als Subservicer im Rahmen einer 3-jährigen Vereinbarung zur Sicherstellung der Kontinuität für Kreditnehmer. Die Transaktion erhöht die Servicekapazität, während Onity Ressourcen umleiten kann. Die Konzentration macht Servicekapazität, Finanzierungszugang und regulatorische Kompetenz zu bedeutsamen Wettbewerbsfaktoren.
Produktentwicklung ist ein wichtiger Weg für Kreditgeber, im Reverse Mortgage Markt zu konkurrieren. Finance of America lancierte im April 2026 HomeSafe Second Line of Credit in Kalifornien. Das Produkt bietet eine nachrangige Kreditoption für Hauseigentümer ab 55 Jahren, die ihre erstrangige Hypothek nicht refinanzieren möchten. Longbridge Financial lancierte im Mai 2025 Platinum Preserve, das anspruchsberechtigten Kreditnehmern ermöglicht, 10 % bis 40 % des Eigenkapitals für Erben zu reservieren. Mutual of Omaha Mortgage trat im April 2025 mit SecureEquity in die proprietäre Kategorie ein, mit einem maximalen Darlehensbetrag von 4 Millionen USD. Diese Schritte zeigen, wie Kreditgeber Kreditnehmer jenseits der traditionellen staatlich versicherten Produktbasis ansprechen.
Technologie und Compliance beeinflussen auch die Wettbewerbspositionen im Reverse Mortgage Markt. Longbridge Financial setzte im Februar 2026 KI-gestützte Sprachagenten ein, um routinemäßige Serviceanfragen von Kreditnehmern zu bearbeiten. Finance of America hat sein HomeSafe Second Produkt in ein digitales Kreditvergabesystem integriert. Kreditgeber mit Federal Housing Administration-Zulassung und Ginnie Mae-Emittentenstatus können an staatlich geförderter Kreditvergabe und Verbriefung teilnehmen. HECM-Finanzbeurteilungen, obligatorische Beratung und Anforderungen an die Lebenserwartungsrücklage erhöhen die Betriebskomplexität, unterstützen aber den Verbraucherschutz. Die geplante HMBS 2.0-Initiative bleibt relevant, da Änderungen der Pooling-Anforderungen die Sekundärmarktliquidität beeinflussen könnten.
Marktführer im Reverse Mortgage Bereich
-
Mutual of Omaha Mortgage, Inc.
-
Finance of America Companies Inc.
-
Longbridge Financial, LLC
-
Fairway Independent Mortgage Corporation
-
Onity Mortgage (Liberty Reverse Mortgage)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reverse Mortgage Markt Unternehmen in diesem Bericht
- Finance of America Reverse LLC
- Mutual of Omaha Mortgage, Inc.
- Longbridge Financial, LLC
- Fairway Independent Mortgage Corporation
- Onity Mortgage (Liberty Reverse Mortgage)
- Legal & General Group plc
- Aviva plc
- Just Group plc
- HighTechLending, Inc.
- Pure Retirement Limited
- HomeEquity Bank
- Household Capital Pty Ltd.
- Heartland Bank Limited
- Seniors Money Mortgages (Ireland) DAC (Spry Finance)
- GoodLife Home Loans
- Shonai Bank
- Ashikaga Bank
- Joyo Bank
- Chiba Bank
- Korea Housing Finance Corporation
Neueste Industrielle Entwicklungen in Reverse Mortgage Markt
- Juli 2026: Finance of America Reverse schloss die vollständig in bar bezahlte Übernahme von rund 20.000 Ginnie Mae HECM-Darlehen mit einem ausstehenden Hauptsaldo von 5,2 Milliarden USD von Onity Mortgage Corporation ab. Onity wurde als Subservicer im Rahmen einer 3-jährigen Vereinbarung zur Sicherstellung der Kontinuität für Kreditnehmer beibehalten.
- April 2026: Finance of America lancierte HomeSafe Second Line of Credit in Kalifornien, vermarktet als erste nachrangige Reverse Mortgage Kreditlinie der Hypothekenbranche. Das Produkt ermöglicht es Hauseigentümern ab 55 Jahren, nach einem anfänglichen Vorschuss von 25 % im Laufe der Zeit Eigenkapital abzurufen, ohne ihre bestehende erstrangige Hypothek zu refinanzieren oder monatliche Hypothekenzahlungen zu leisten.
- März 2026: PHH Mortgage Corporation wurde in Onity Mortgage Corporation umbenannt und konsolidierte damit ihre Unternehmensidentität unter der Muttergesellschaft Onity Group. Die Änderung folgte dem Verkauf der Reverse Mortgage Servicerechte an Finance of America.
- November 2025: Finance of America gab eine strategische Partnerschaft im Wert von 2,5 Milliarden USD bekannt und erhielt eine Eigenkapitalinvestition von 50 Millionen USD von Fonds, die von Blue Owl Capital verwaltet werden. Die Vereinbarung unterstützt die Vergabe proprietärer Produkte und Kapitalmarktaktivitäten.
Berichtsumfang des globalen Reverse Mortgage Marktberichts
Segmentierungsübersicht
| Staatlich/bundesstaatlich versicherte Reverse Mortgages |
| Proprietäre/privatwirtschaftliche Lifetime Mortgages und Reverse Mortgages |
| Einzweck-/staatlich oder gemeinnützig verknüpfte Reverse Mortgages |
| Einmalzahlung (einmaliger Vorschuss bei Kreditvergabe) |
| Kreditlinie/Abruffazilität (anfänglicher Vorschuss plus nicht abgerufene Reserve) |
| Regelmäßige Zahlungen (Laufzeit, befristet oder Rente) |
| Kombination (expliziter Restbetrag für gemischte Strukturen, die bei der Kreditvergabe gewählt werden) |
| Einfamilienhäuser und Doppelhaushälften |
| Wohnungen, Flats und Eigentumswohnungen |
| Zwei- bis Vierfamilienhäuser |
| Fabrikhäuser/Mobilheime |
| Sonstige anspruchsberechtigte Wohnimmobilien |
| Spezialisierte Reverse Mortgage/Lifetime Mortgage Kreditgeber |
| Banken und Kreditgenossenschaften |
| Andere Hypothekenunternehmen |
| Gemeinnützige und staatlich verbundene Anbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Staatlich/bundesstaatlich versicherte Reverse Mortgages | |
| Proprietäre/privatwirtschaftliche Lifetime Mortgages und Reverse Mortgages | ||
| Einzweck-/staatlich oder gemeinnützig verknüpfte Reverse Mortgages | ||
| Nach Auszahlungsmethode | Einmalzahlung (einmaliger Vorschuss bei Kreditvergabe) | |
| Kreditlinie/Abruffazilität (anfänglicher Vorschuss plus nicht abgerufene Reserve) | ||
| Regelmäßige Zahlungen (Laufzeit, befristet oder Rente) | ||
| Kombination (expliziter Restbetrag für gemischte Strukturen, die bei der Kreditvergabe gewählt werden) | ||
| Nach Immobilientyp | Einfamilienhäuser und Doppelhaushälften | |
| Wohnungen, Flats und Eigentumswohnungen | ||
| Zwei- bis Vierfamilienhäuser | ||
| Fabrikhäuser/Mobilheime | ||
| Sonstige anspruchsberechtigte Wohnimmobilien | ||
| Nach Kreditgebertyp | Spezialisierte Reverse Mortgage/Lifetime Mortgage Kreditgeber | |
| Banken und Kreditgenossenschaften | ||
| Andere Hypothekenunternehmen | ||
| Gemeinnützige und staatlich verbundene Anbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Reverse Mortgage Markt bis 2032 voraussichtlich sein?
Der Reverse Mortgage Markt wird bis 2032 voraussichtlich 27,6 Milliarden USD erreichen und ab 2027 mit einer CAGR von 6,8 % wachsen.
Welcher Reverse Mortgage Produkttyp wächst am schnellsten?
Proprietäre und privatwirtschaftliche Lifetime Mortgages werden bis 2032 voraussichtlich mit einer CAGR von 13,6 % wachsen.
Warum erwägen ältere Hauseigentümer eine Reverse Mortgage?
Diese Produkte können Zugang zu Immobilienvermögen für Renteneinkommen, Gesundheitsausgaben, Hausreparaturen oder andere Haushaltsbedürfnisse bieten, ohne dass monatliche Hypothekenzahlungen erforderlich sind.
Welche Region hat den größten Anteil an der Reverse Mortgage Kreditvergabe?
Nordamerika hielt 2026 einen Anteil von 57,8 %, gestützt durch den US-amerikanischen HECM-Rahmen und den HMBS-Markt.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,5 % wachsen, da alternde Bevölkerungen und politische Aufmerksamkeit die Produktentwicklung unterstützen.
Welche Kosten sollten Kreditnehmer vor der Aufnahme einer Reverse Mortgage berücksichtigen?
Kreditnehmer sollten Bearbeitungsgebühren, Hypothekenversicherung, Bewertung, Titel, Abschlusskosten, aufgelaufene Zinsen sowie laufende Grundsteuer- und Versicherungsverpflichtungen bewerten.