
リバースモーゲージ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 19.90 十億米ドル |
| 市場規模 (2032) | 27.60 十億米ドル |
| 成長率 (2027 - 2032) | 6.80 % |
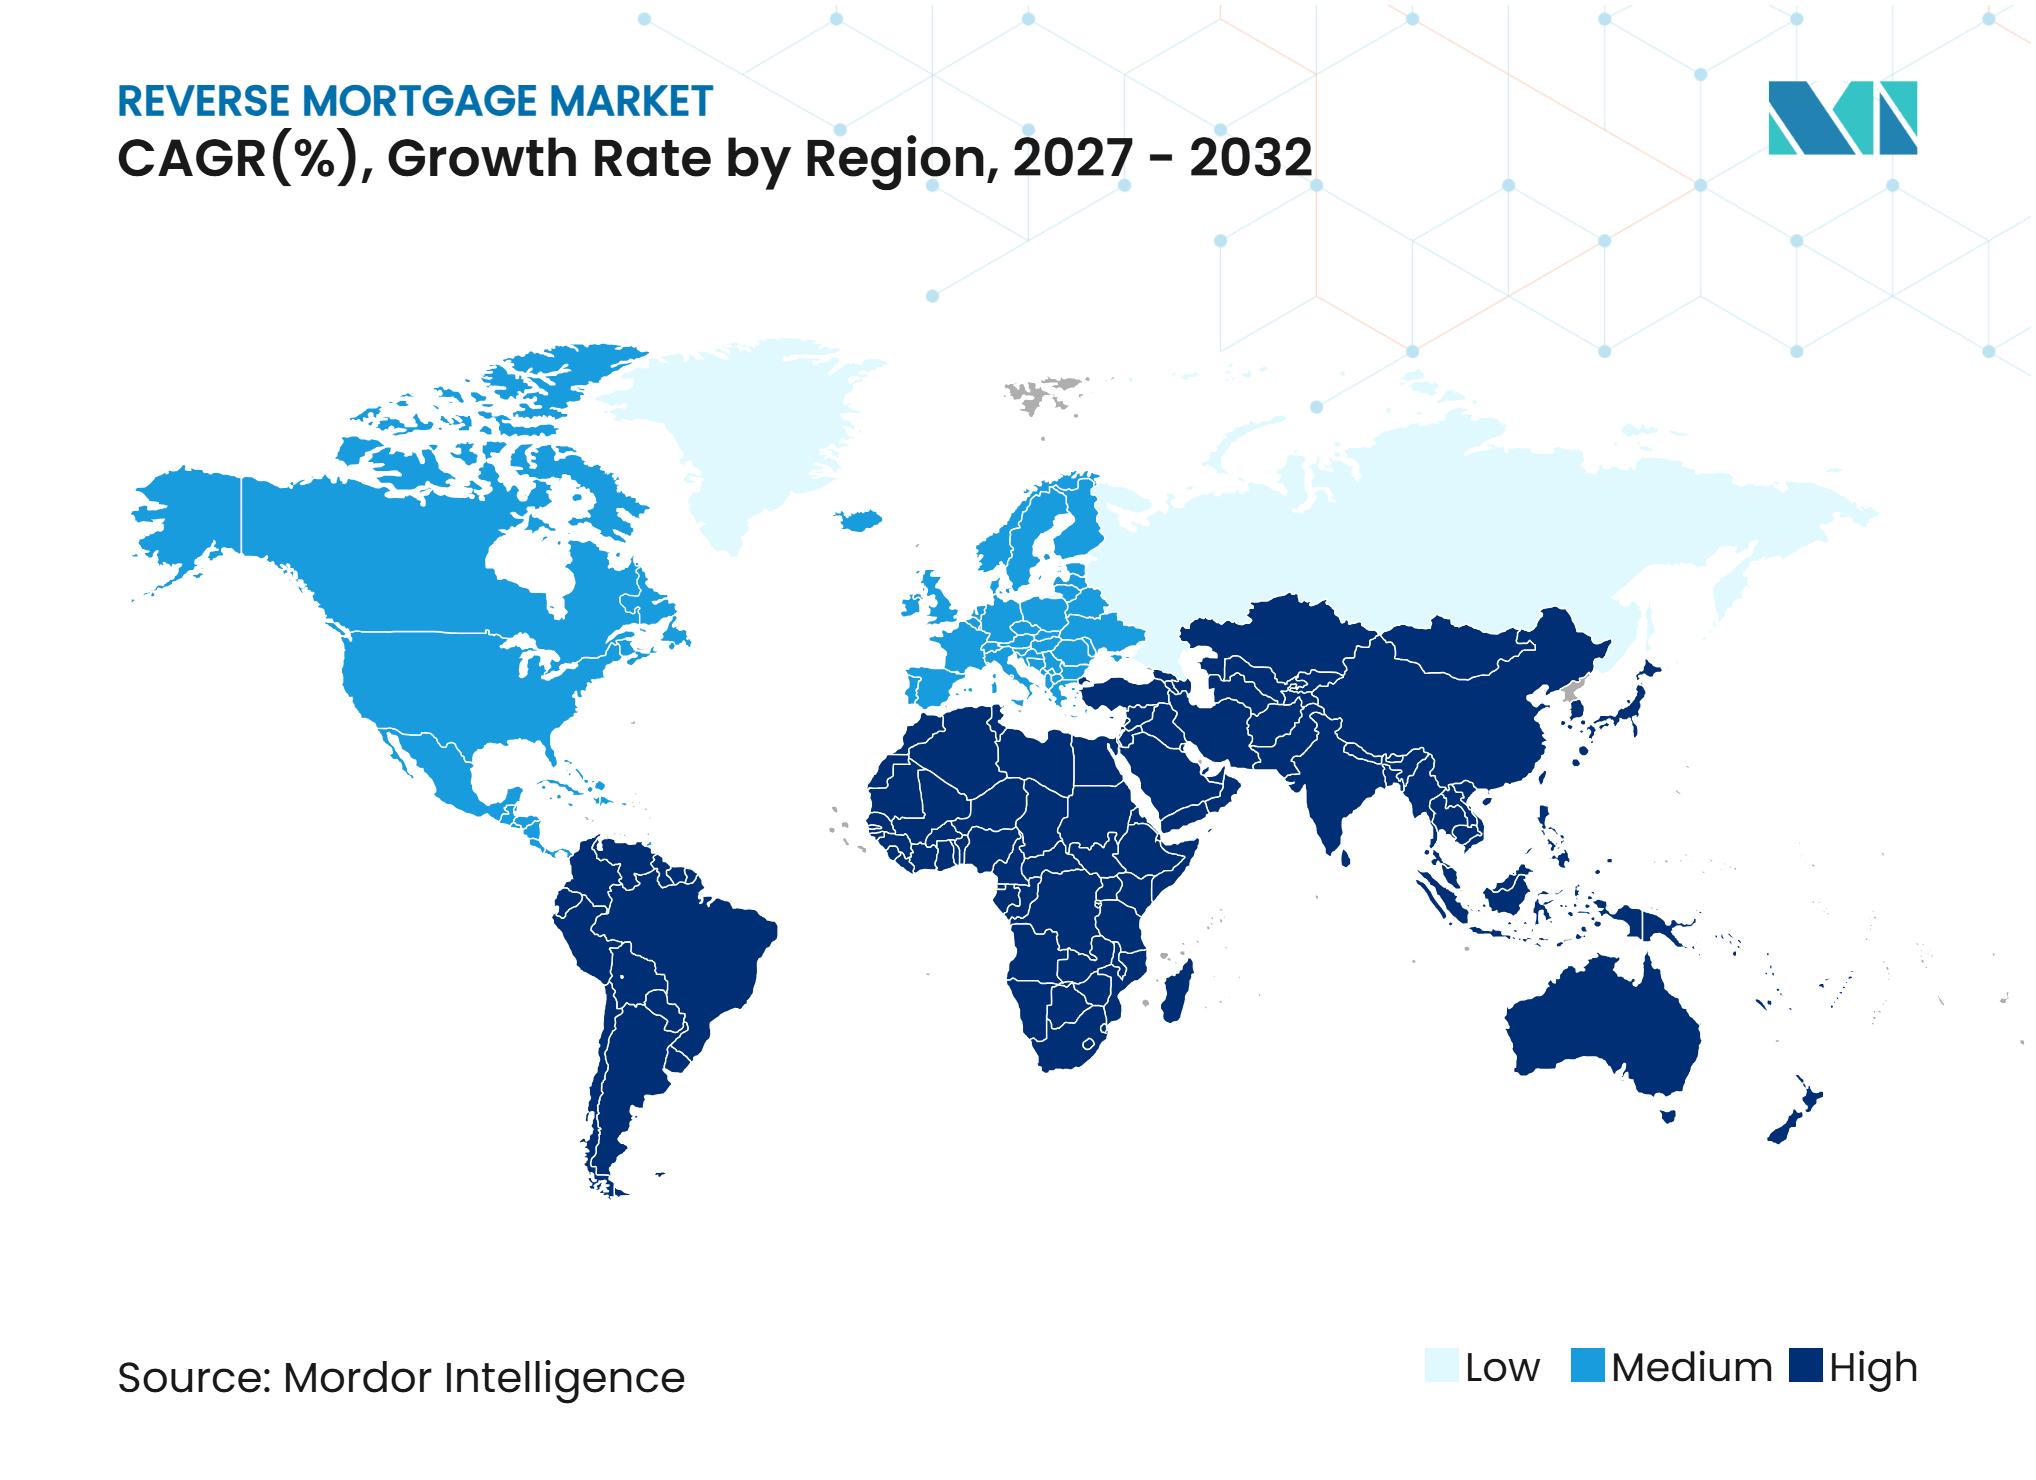
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリバースモーゲージ市場分析
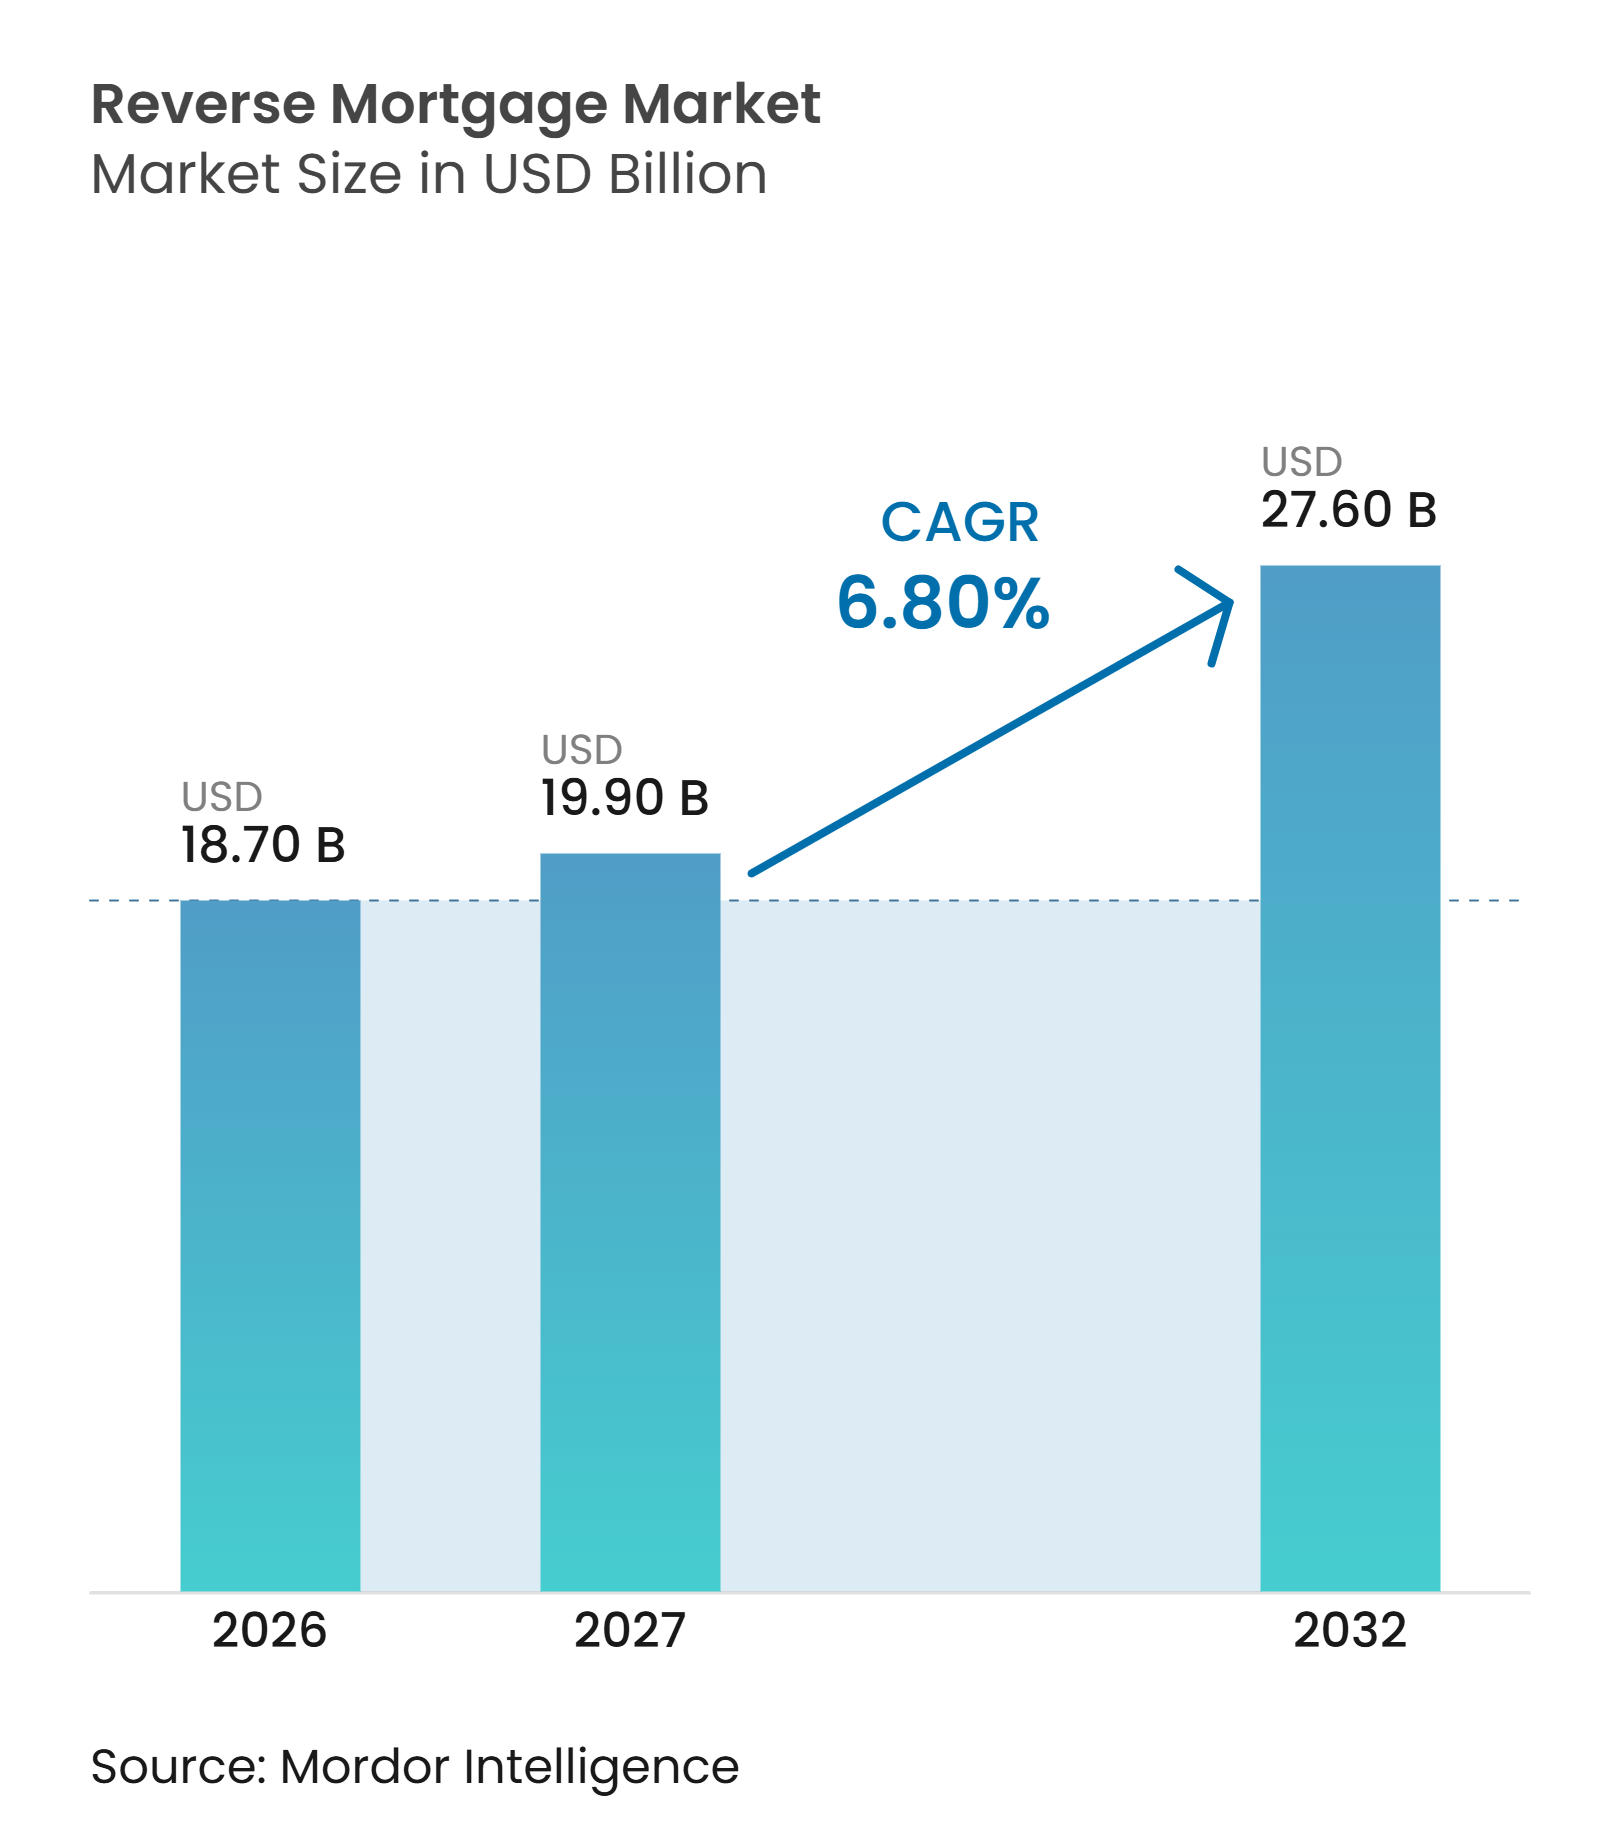
リバースモーゲージ市場規模は、2026年の18.70 ビリオン 米ドルおよび2027年の19.90 ビリオン 米ドルから2032年までに27.60 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.80%のCAGRを記録すると予測されています。
需要は、高齢住宅所有者が保有する相当規模の住宅資産と退職所得のギャップに基づいています。米国では2026年第1四半期に62歳以上の高齢住宅所有者が14.92 トリリオン 米ドルの住宅資産を保有していた一方、リバースモーゲージを利用した適格高齢住宅所有世帯は1万世帯当たり9件未満にとどまっています。2024年から2027年にかけて毎年400万人以上のアメリカ人が65歳を迎え、バンガードは団塊世代の40%が退職に向けて財政的に順調であると報告しています。リバースモーゲージ市場は、独自型商品が適格要件、商品設計、販売チャネルの選択肢を広げるにつれて変化しています。政府保証型商品は引き続き中心的な役割を担っていますが、貸し手は異なる借り手ニーズに対応する第二抵当権設定ファシリティ、固定金利商品、信用構造への投資を進めています。
主要レポートのポイント
- 商品タイプ別では、政府保証型リバースモーゲージが2026年のリバースモーゲージ市場シェアの54.8%を占め、独自型・民間セクター生涯モーゲージは2032年までに13.6%のCAGRで成長すると予測されています。
- 支払方法別では、信用枠・ドローダウンファシリティが2026年のリバースモーゲージ市場シェアの34.4%を占め、組み合わせ型構造は2032年までに9.5%のCAGRで成長すると予測されています。
- 物件タイプ別では、戸建て・半戸建て住宅および一戸建て住宅が2026年のリバースモーゲージ市場シェアの70.1%を占め、アパート・フラット・コンドミニアムは2032年までに8.9%のCAGRで成長すると予測されています。
- 貸し手タイプ別では、専門リバースモーゲージ・生涯モーゲージ貸し手が2026年のリバースモーゲージ市場シェアの45.3%を占め、その他のモーゲージ会社は2032年までに9.7%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のリバースモーゲージ市場シェアの57.8%を占め、アジア太平洋地域は2032年までに10.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 退職者人口の増加と退職所得のギャップ | +1.4% | グローバル、 特に北米、西欧、東アジアで顕著 | 長期 (4年以上) |
| 高い住宅資産と限られた退職貯蓄 | +1.2% | 北米、 オーストラリア、英国 | 中期 (2〜4年) |
| 医療・長期介護費用の増加 | +0.9% | グローバル、 北米でコスト集中度が最も高い | 中期 (2〜4年) |
| 在宅老後と経済的自立への需要 | +0.8% | 北米、 欧州、アジア太平洋 | 長期 (4年以上) |
| 独自型リバースモーゲージ商品の拡大 | +1.1% | 北米、 オーストラリアおよび英国への波及あり | 短期 (2年以内) |
| 住宅資産の退職計画への統合 | +0.7% | グローバル、 北米およびオーストラリアで早期採用 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
退職者人口の増加と退職所得のギャップ
2024年から2027年にかけて毎年410万人以上のアメリカ人が65歳を迎えると予想されており、これは1日当たり11,000人以上に相当し、退職年齢に入る人口が拡大しています。バンガードの退職見通しレポートによると、団塊世代のうち退職に向けて財政的に順調なのはわずか40%であり、中間所得の団塊世代は推定年間9,000 米ドルの退職支出不足に直面し、持続可能な収入が退職前収入の約56%を代替するにとどまると予測されています[1]。一方、連邦準備制度理事会は2025年の住宅所有率を66%と報告し、住宅所有者の住宅純資産の中央値は2022年の218,900 米ドルから230,000 米ドルに増加しました。退職所得のギャップと蓄積された住宅資産の組み合わせは、リバースモーゲージ提供者が高齢住宅所有者に追加の退職資金源を提供する機会を生み出しています。
高い住宅資産と限られた退職貯蓄
高齢者の住宅資産は2026年第1四半期に14.92 トリリオン 米ドルに達し、同四半期中に314.8 ビリオン 米ドル増加しました[2]。連邦調査データのハーバード大学分析では、65歳以上の住宅所有者の住宅資産の中央値を250,000 米ドルと算出しています。この水準はパンデミック前の水準を47%上回っています。リバースモーゲージの利用は依然として限定的であり、2025年の新規組成件数は31,829件、適格高齢住宅所有世帯1万世帯当たり9件未満にとどまっています。利用可能な資産と限定的な利用との差は、リバースモーゲージ市場に相当な成長余地を残しています。低い住宅ローン金利も、適格借り手のローン条件を改善することで利用可能な融資額を支援できます。
医療・長期介護費用の増加
長期介護は、介護ニーズが数年にわたって続く可能性があるため、退職者にとって大きな財務リスクとなっています。2025年の個室型介護施設の全国中央値費用は年間129,575 米ドル、すなわち1日当たり355 米ドルでした[3]。週44時間の在宅介護費用は年間80,080 米ドル、介護付き住宅の平均費用は年間74,400 米ドルでした。米国保健福祉省は、高齢アメリカ人の56%が生涯において平均3.1年間の有償長期介護を必要とすると推定しています。信用枠は、借り手が未使用の準備金を保持し、介護費用が発生した際にアクセスすることを可能にします。このユースケースは、住宅所有者が組成時に全額を受け取ることなくリバースモーゲージ市場を支援します。
在宅老後と経済的自立への需要
高齢住宅所有者は、医療、修繕、日常生活費を賄いながら自宅に留まることを望む場合が多くあります。リバースモーゲージ商品は、毎月の住宅ローン返済を必要とせずに住宅資産へのアクセスを提供できます。この構造は、他の退職資源が不十分な場合に経済的自立を支援できます。信用枠型商品は、一括前払いの代わりに実際の支出に合わせた引き出しを可能にします。消費者保護は、特に商品が長い返済期間を伴う場合に、この決定に対する信頼を形成します。英国エクイティリリース評議会は2025年5月にスタンダード2.0を導入し、介護のために親族の自宅に永続的に転居する借り手への保護を含めました[4]。これらの要因は、高齢化人口全体にわたるリバースモーゲージ市場の需要を支援します。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い初期費用と複利によるローン残高の増加 | -0.6% | グローバル、 HECMモーゲージ保険がコストを増加させる北米で最も顕著 | 短期 (2年以内) |
| 金利感応度と借入能力の低下 | -0.8% | 北米、 グローバルの変動金利市場への波及あり | 中期 (2〜4年) |
| 物件費用の不払いと差し押さえリスク | -0.4% | 北米および欧州、 アジア太平洋主要市場での新興リスクあり | 長期 (4年以上) |
| 資金調達と流通市場の流動性制約 | -0.5% | 北米、 南欧、一部のアジア太平洋市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と複利によるローン残高の増加
政府保証型HECM商品は、クロージング時に高いコストが発生する場合があります。HECMの組成手数料は最大6,000 米ドルに達し、初期モーゲージ保険料は最大請求額の2%に相当します。2026年のHECM上限額1,249,125 米ドルでは、この保険料は24,982 米ドルとなります。鑑定、権原、クロージング費用により純融資額が15,000 米ドルから30,000 米ドル減少する場合があります。ローン残高は利息と手数料の累積により増加し、医療、相続計画、緊急ニーズのための資産を減少させる可能性があります。これらのコストは、特に長期の借入期間が見込まれる住宅所有者のリバースモーゲージ市場への参加を制限する可能性があります。
金利感応度と借入能力の低下
HECMの元本限度額は、10年物定常満期財務省金利と貸し手マージンを組み合わせた期待金利に連動しています。期待金利の上昇は、同じ年齢・物件価値の借り手が利用できる融資額を減少させる可能性があります。この感応度は、金利が高い場合に政府保証型商品の魅力を低下させる可能性があります。独自型商品は、その条件がHECM元本限度額ルールと同一ではないため、この影響の一部を相殺できる場合があります。その結果生じる商品ミックスは、両商品カテゴリーを提供する資金調達・運営能力を持つ貸し手に有利に働く可能性があります。したがって、金利感応度は、民間代替商品が拡大する中でもリバースモーゲージ市場の抑制要因であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商品タイプ別:
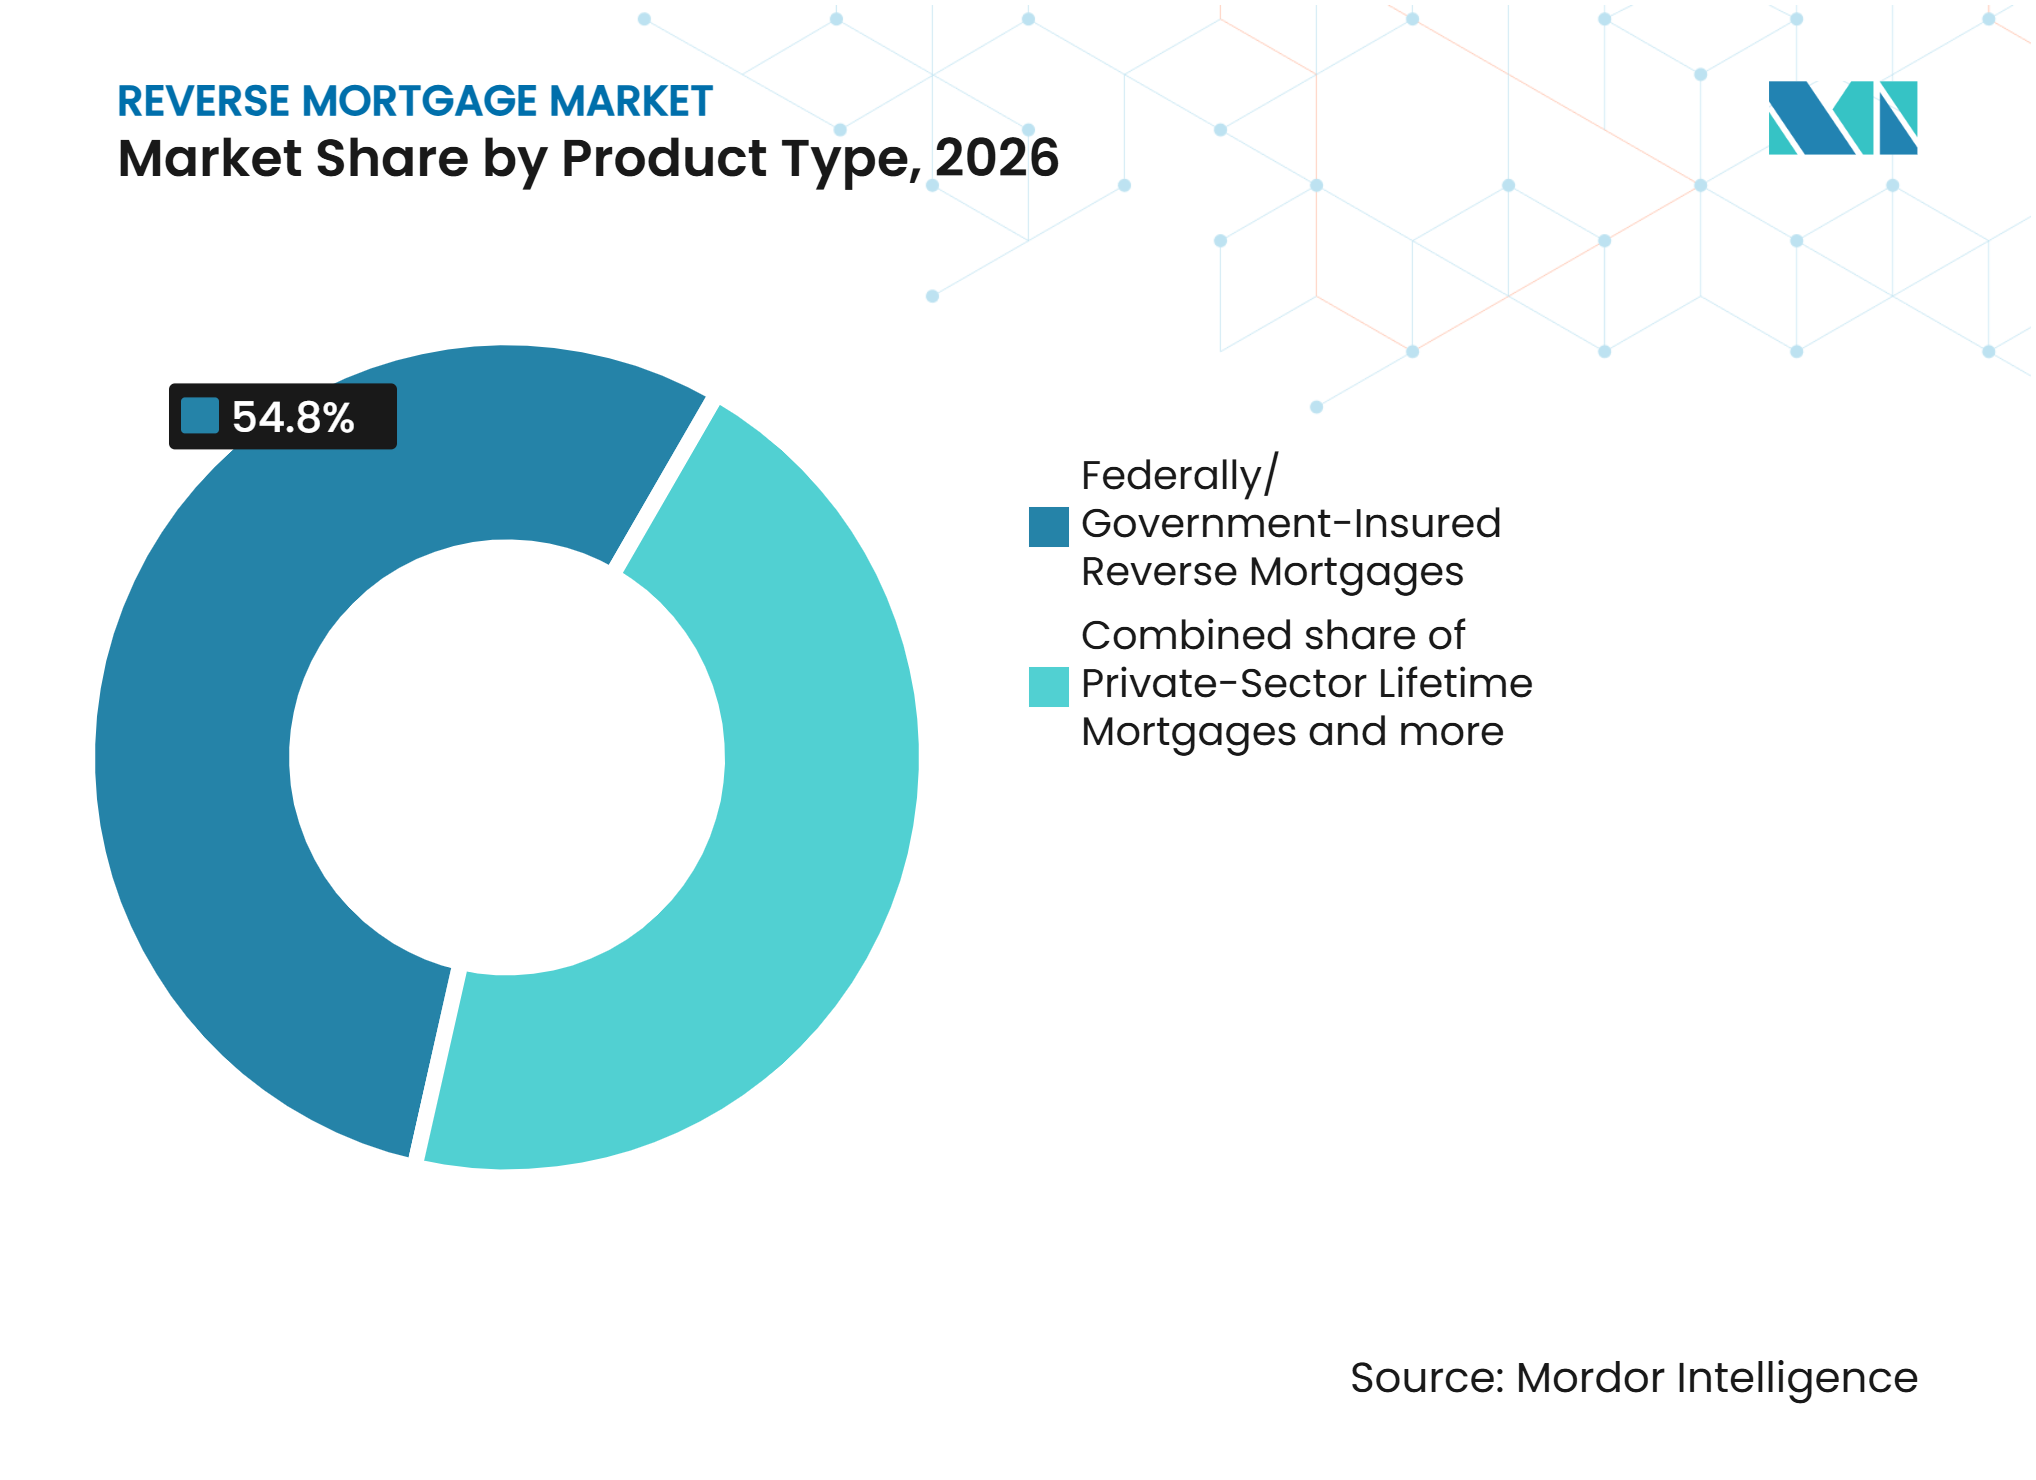
独自型商品が競争の境界を再定義政府保証型HECMは2026年に54.8%のシェアを保持しました。連邦住宅局は1990年以来130万件以上のHECMローンを保証しています。このプログラムは負の資産保証を提供し、HUD承認機関による独立したカウンセリングを義務付けています。これらの特徴により、政府保証型商品は適格借り手にとって引き続き重要です。単一目的リバースモーゲージは、非営利・政府プログラムを通じてより狭い所得制限グループに引き続きサービスを提供しています。これらは一般的に、固定資産税や住宅改修などの特定のニーズに使用されます。
独自型・民間セクター生涯モーゲージは最も成長の速い商品カテゴリーであり、2032年までに13.6%のCAGRが予測されています。このカテゴリーのリバースモーゲージ市場規模は、より若い借り手や高価値物件にサービスを提供できる商品によって支えられています。Finance of AmericaのHomeSafe Second商品は第二抵当権構造を使用し、住宅所有者が既存の第一抵当権を維持できるようにします。Mutual of Omaha MortgageのSecureEquityは、55歳以上の借り手に対して最大400万 米ドルのローン額を提供します。独自型構造はHECMの初期モーゲージ保険料を負担しません。これらの特徴は借り手プールを拡大し、民間と政府保証型オプション間の競争を激化させます。


支払方法別:
信用枠が優勢、組み合わせ型構造がシェアを拡大信用枠・ドローダウンファシリティは2026年のリバースモーゲージ市場の34.4%のシェアを保持しました。この構造により、借り手は特定のキャッシュフローニーズが発生した際に融資額にアクセスできます。住宅修繕、医療費、退職所得の補完がすべて引き出しのきっかけとなり得ます。未使用残高は、ローン金利とモーゲージ保険料率に連動した商品条件の下で増加する場合があります。この準備金は、物件価値が変動する場合や費用が不確実な場合に有用です。したがって、この商品は即時の全額支払いよりも柔軟性を好む住宅所有者に適しています。
組み合わせ型構造は2032年までに9.5%のCAGRで成長すると予測されています。これらの商品は、初期一括払いまたは定期支払いと残余信用枠準備金を組み合わせています。組み合わせ型構造のリバースモーゲージ市場規模は、即時および将来の資産へのアクセスの両方を望む借り手からの需要を反映しています。Finance of AmericaのHomeSafe Second信用枠は初期25%の引き出しを必要とし、その後の任意の引き出しを許可します。一括払い商品は北米以外で引き続き広く使用されています。定期支払いの取り決めは、予測可能な月収を求める借り手に引き続き関連性があります。
物件タイプ別:
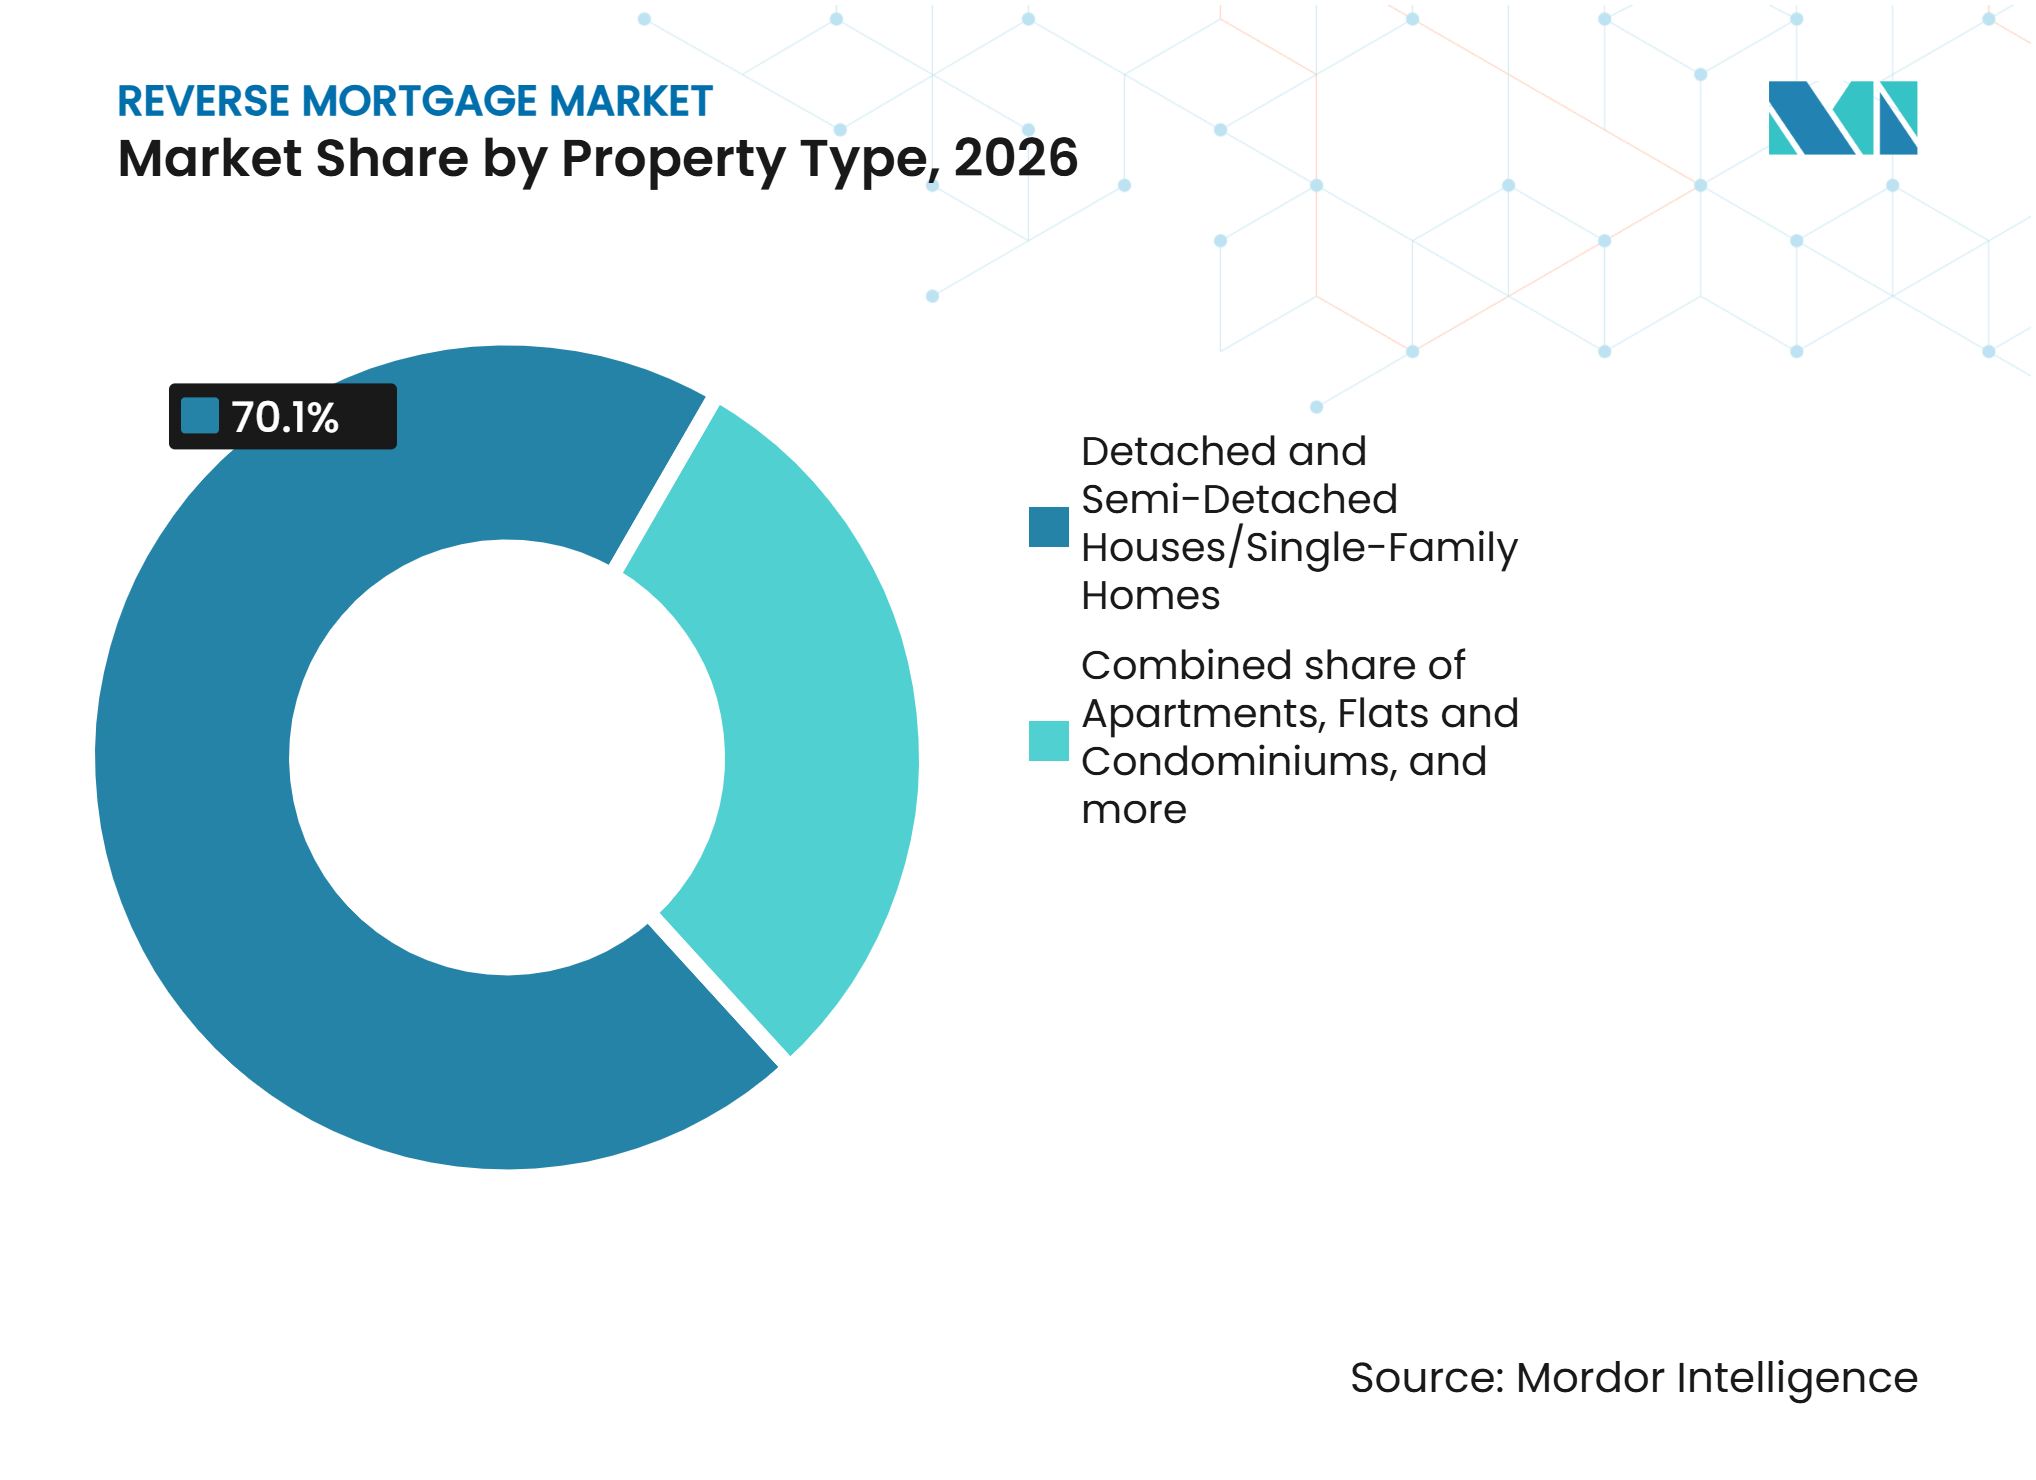
一戸建て住宅が中心的役割を維持しながらコンドミニアムが拡大戸建て・半戸建て住宅および一戸建て住宅は2026年のリバースモーゲージ市場の70.1%のシェアを保持しました。この集中は、高齢世帯における住宅所有者居住型一戸建て住宅の大規模な既存基盤を反映しています。これらの物件は貸し手にとって馴染みのある担保であり、確立されたHECM適格慣行に適合しています。また、成熟した住宅地域において住宅所有者に相当な資産を提供できます。一戸建て住宅は一般的にローン要件を満たす物件価値を支援します。リバースモーゲージ市場が確立された融資地域全体で発展するにつれて、その役割は引き続き重要です。
アパート・フラット・コンドミニアムは2032年までに8.9%のCAGRで成長すると予測されています。この成長は、都市部の住宅パターンの変化と大都市圏の高齢居住者間での所有増加を反映しています。HUDは2025年10月に、HECMおよびHMBSの物件適格ルールがコンドミニアムを含む米国の変化する住宅ストックに適切に対応しているかどうかについてフィードバックを求めました。2〜4戸の物件は住宅所有者居住と賃貸収入を組み合わせることができます。この収入は借り手が物件費用やその他のコストを管理するのに役立つ場合があります。製造住宅・移動住宅は引き続きより厳格な適格基準対象となり、一部の高齢住宅所有者のアクセスを制限する可能性があります。

貸し手タイプ別:
専門業者がリードしながらその他のモーゲージ会社がアクセスを拡大専門リバースモーゲージ・生涯モーゲージ貸し手は2026年のリバースモーゲージ市場の45.3%のシェアを保持しました。その地位は、商品の専門知識、カウンセリング関係、サービシング能力、資本市場へのアクセスを反映しています。専門貸し手は政府保証型HECMおよび独自型商品を組成できます。また、長年にわたって残高が続く可能性のある商品に合わせたローンサービシングを構築できます。この集中は借り手とのコミュニケーションと規制遵守を支援できます。したがって、専門貸し手は現在の融資モデルにとって引き続き重要です。
その他のモーゲージ会社は2032年までに9.7%のCAGRで成長すると予測されています。この貸し手グループの成長は、退職金融商品を追加するフォワードモーゲージ組成業者によって支えられています。販売チャネルの拡大は、すでにモーゲージ提供者との関係を持つ住宅所有者へのリーチを支援できます。ホールセールパートナーシップにより、独自型貸し手は大規模な小売支店ネットワークなしにリーチを拡大できます。銀行と信用組合は、評判とバランスシートの懸念から歴史的に参加が限定的でした。預金資金調達機関は、規制、市場構造、人口動態的需要が有利な場合に専門事業を運営できます。
地域分析
北米は2026年のリバースモーゲージ市場の57.8%のシェアを保持しました。米国はHECMプログラムとHMBS流通市場を通じて最も深い政府保証型商品フレームワークを有しています。ジニーメイは2025年度に6.4 ビリオン 米ドルのHMBSを発行し、2024年度の5.9 ビリオン 米ドルと比較して増加しました。HUDは2026年のHECM最大請求額を1,249,125 米ドルに設定し、2025年の1,209,750 米ドルから引き上げました。北米のリバースモーゲージ市場規模は、相当な蓄積資産を持つ住宅所有者の大規模な基盤によっても支えられています。
欧州では英国のエクイティリリースセクターが主導する形で意味のある活動が行われています。エクイティリリース評議会は2025年第2四半期の総融資額が6億3,600万 英ポンド(858.03 ミリオン 米ドル)であり、前年同期比10%増加したと報告しました。新規借り手は同四半期中に平均126,422 英ポンド(170,557 米ドル)を借り入れました。スタンダード2.0は、介護のために親族の自宅に永続的に転居する借り手への新たな消費者保護を導入しました。フランス、ドイツ、イタリア、スペインには発展途上のエクイティリリース市場があります。スウェーデン、ノルウェー、アイルランドは、地域の相続法と規制を反映した国内構造型商品を使用しています。
アジア太平洋地域は2032年までに10.5%のCAGRで成長すると予測されています。この地域には発展段階の異なる市場が含まれており、オーストラリアはより確立された環境の一つであり、日本はリバース60プログラムを運営しています。住宅金融支援機構は2025年度にリバース60ローンの実行数1,225件、総額199.59 ビリオン 円(125.38 ミリオン 米ドル)を記録しました。韓国は、多くの高齢世帯が不動産に資産を保有しているため、リバースモーゲージの利用拡大を重要な政策課題として位置付けています。アジア太平洋のリバースモーゲージ市場には、人口高齢化に直面する他の経済圏における初期段階の潜在性も含まれています。中東・アフリカは依然として初期段階にあり、南アフリカが最も発展した活動を示し、アラブ首長国連邦とサウジアラビアには正式なリバースモーゲージの枠組みがありません。
競争環境
市場集中度
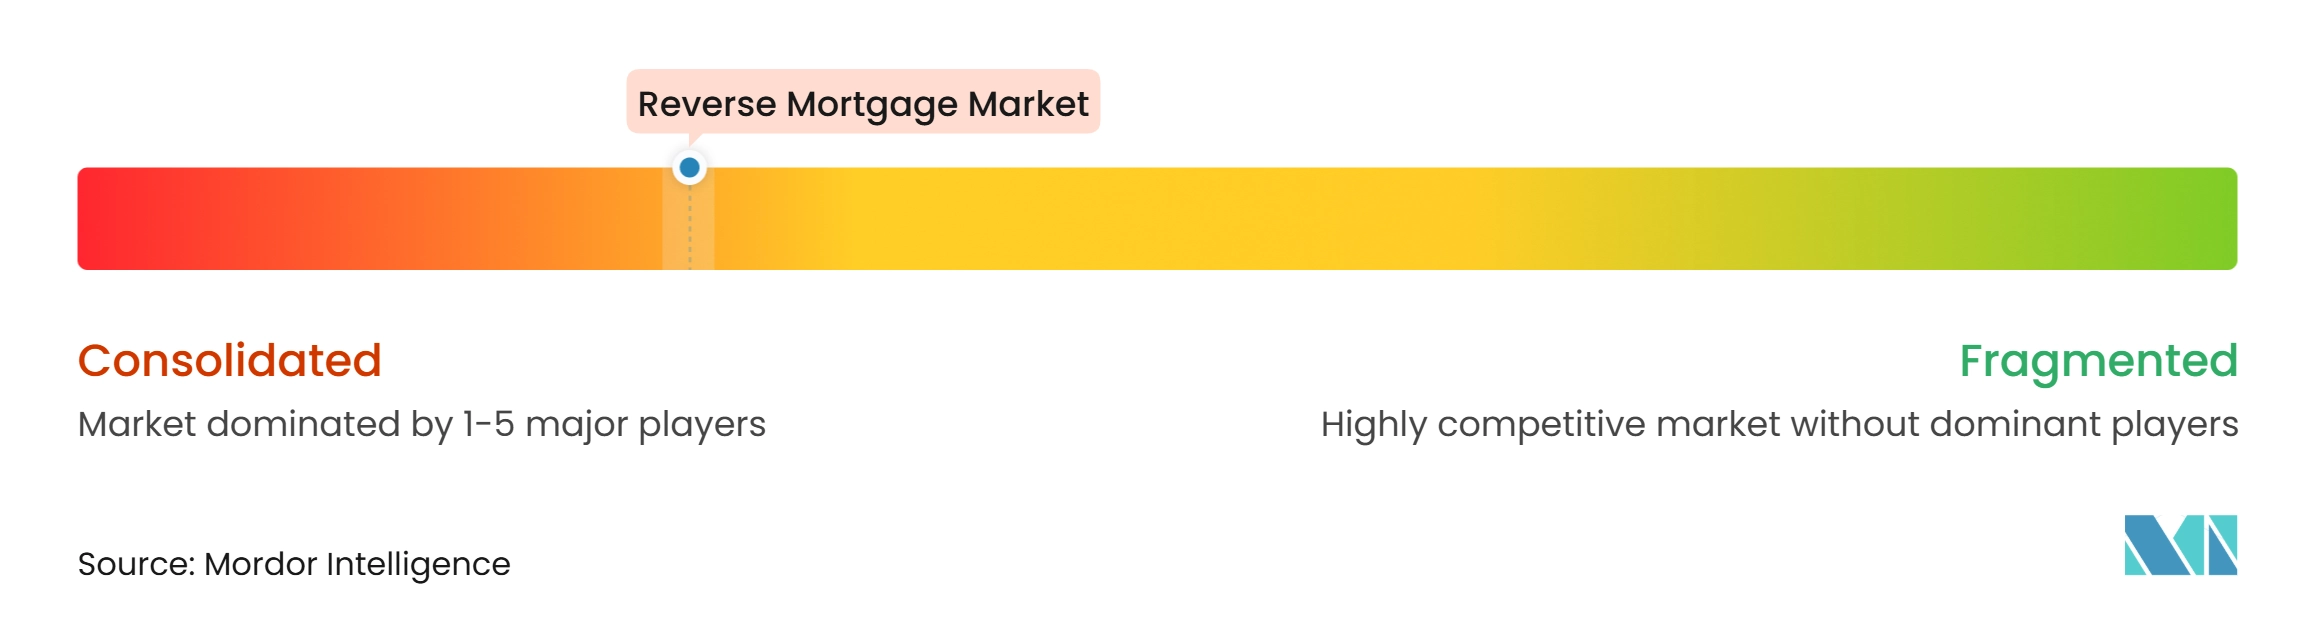
リバースモーゲージ市場は集中しています。上位3社のHECM承認貸し手であるMutual of Omaha Mortgage、Finance of America、Longbridge Financialは2025年の承認件数の55.8%を占めました。Finance of Americaは2026年7月にOnity Mortgage Corporationから5.2 ビリオン 米ドルの未払い元本残高を持つ約20,000件のジニーメイHECMローンの全額現金取得を完了しました。Onityは借り手の継続性を確保するために3年間の契約の下でサブサービサーとして留まりました。この取引はサービシング規模を追加しながら、Onityがリソースを再配分することを可能にします。集中により、サービシング能力、資金調達アクセス、規制能力が重要な競争要因となっています。
商品開発は、貸し手がリバースモーゲージ市場で競争するための重要な手段です。Finance of Americaは2026年4月にカリフォルニア州でHomeSafe Second信用枠を開始しました。この商品は、既存の第一抵当権を借り換えたくない55歳以上の住宅所有者に第二抵当権オプションを提供します。Longbridge Financialは2025年5月にPlatinum Preserveを開始し、適格借り手が資産の10%〜40%を相続人のために確保できるようにしました。Mutual of Omaha Mortgageは2025年4月にSecureEquityを通じて独自型カテゴリーに参入し、最大4 ミリオン 米ドルのローン額を提供しました。これらの動きは、貸し手が従来の政府保証型商品基盤を超えた借り手を求めている様子を示しています。
テクノロジーとコンプライアンスもリバースモーゲージ市場における競争上の地位に影響を与えています。Longbridge Financialは2026年2月に定型的な借り手サービシング問い合わせに対応するためにAI搭載音声エージェントを導入しました。Finance of AmericaはHomeSafe Second商品をデジタル組成システムに統合しました。連邦住宅局の承認とジニーメイ発行体ステータスを持つ貸し手は、政府保証型の組成と証券化に参加できます。HECMの財務審査、義務的カウンセリング、生命期待値設定準備金要件は運営の複雑さを増しますが、借り手保護を支援します。計画中のHMBS 2.0イニシアチブは、プーリング要件の変更が流通市場の流動性に影響を与える可能性があるため、引き続き関連性があります。
リバースモーゲージ業界リーダー
-
Mutual of Omaha Mortgage, Inc.
-
Finance of America Companies Inc.
-
Longbridge Financial, LLC
-
Fairway Independent Mortgage Corporation
-
Onity Mortgage (Liberty Reverse Mortgage)
- 注:主要企業の掲載順は順位を示すものではありません。
リバースモーゲージ市場 このレポートでカバーされる企業
- Finance of America Reverse LLC
- Mutual of Omaha Mortgage, Inc.
- Longbridge Financial, LLC
- Fairway Independent Mortgage Corporation
- Onity Mortgage (Liberty Reverse Mortgage)
- Legal & General Group plc
- Aviva plc
- Just Group plc
- HighTechLending, Inc.
- Pure Retirement Limited
- HomeEquity Bank
- Household Capital Pty Ltd.
- Heartland Bank Limited
- Seniors Money Mortgages (Ireland) DAC (Spry Finance)
- GoodLife Home Loans
- Shonai Bank
- Ashikaga Bank
- Joyo Bank
- Chiba Bank
- Korea Housing Finance Corporation
最近の産業開発事情 リバースモーゲージ市場
- 2026年7月:Finance of America ReverseはOnity Mortgage Corporationから5.2 ビリオン 米ドルの未払い元本残高を持つ約20,000件のジニーメイHECMローンの全額現金取得を完了しました。Onityは借り手の継続性を確保するために3年間の契約の下でサブサービサーとして留まりました。
- 2026年4月:Finance of Americaはカリフォルニア州でHomeSafe Second信用枠を開始し、モーゲージ業界初の第二抵当権型リバースモーゲージ信用枠として販売しました。この商品により、55歳以上の住宅所有者は既存の第一抵当権を借り換えたり毎月のモーゲージ返済を行ったりすることなく、初期25%の前払い後に時間をかけて資産を引き出すことができます。
- 2026年3月:PHH Mortgage CorporationはOnity Mortgage Corporationにブランド名を変更し、親会社Onity Groupの下で企業アイデンティティを統合しました。この変更はFinance of Americaへのリバースモーゲージサービシング権の売却に続くものです。
- 2025年11月:Finance of Americaは2.5 ビリオン 米ドルの戦略的パートナーシップを発表し、Blue Owl Capitalが管理するファンドから50 ミリオン 米ドルの株式投資を受けました。この取り決めは独自型商品の組成と資本市場活動を支援します。
グローバルリバースモーゲージ市場レポートの範囲
セグメンテーション概要
| 連邦政府・政府保証型リバースモーゲージ |
| 独自型・民間セクター生涯モーゲージおよびリバースモーゲージ |
| 単一目的・政府または非営利連携型リバースモーゲージ |
| 一括払い(組成時の単一前払い) |
| 信用枠・ドローダウンファシリティ(初期前払いと未使用準備金) |
| 定期支払い(終身、期間またはアニュイティ) |
| 組み合わせ型(組成時に選択された混合構造の明示的残余) |
| 戸建て・半戸建て住宅/一戸建て住宅 |
| アパート・フラット・コンドミニアム |
| 2〜4戸の住宅物件 |
| 製造住宅・移動住宅 |
| その他の適格住宅 |
| 専門リバースモーゲージ・生涯モーゲージ貸し手 |
| 銀行と信用組合 |
| その他のモーゲージ会社 |
| 非営利・政府連携プロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 商品タイプ別 | 連邦政府・政府保証型リバースモーゲージ | |
| 独自型・民間セクター生涯モーゲージおよびリバースモーゲージ | ||
| 単一目的・政府または非営利連携型リバースモーゲージ | ||
| 支払方法別 | 一括払い(組成時の単一前払い) | |
| 信用枠・ドローダウンファシリティ(初期前払いと未使用準備金) | ||
| 定期支払い(終身、期間またはアニュイティ) | ||
| 組み合わせ型(組成時に選択された混合構造の明示的残余) | ||
| 物件タイプ別 | 戸建て・半戸建て住宅/一戸建て住宅 | |
| アパート・フラット・コンドミニアム | ||
| 2〜4戸の住宅物件 | ||
| 製造住宅・移動住宅 | ||
| その他の適格住宅 | ||
| 貸し手タイプ別 | 専門リバースモーゲージ・生涯モーゲージ貸し手 | |
| 銀行と信用組合 | ||
| その他のモーゲージ会社 | ||
| 非営利・政府連携プロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのリバースモーゲージ市場の予測規模は?
リバースモーゲージ市場は2032年までに27.6 ビリオン 米ドルに達し、2027年から6.8%のCAGRで拡大すると予測されています。
最も成長が速いリバースモーゲージ商品タイプはどれですか?
独自型・民間セクター生涯モーゲージは2032年までに13.6%のCAGRで成長すると予測されています。
高齢住宅所有者がリバースモーゲージを検討する理由は何ですか?
これらの商品は、毎月の住宅ローン返済を必要とせずに、退職所得、医療費、住宅修繕、その他の家計ニーズのために住宅資産へのアクセスを提供できます。
リバースモーゲージ融資で最大のシェアを持つ地域はどこですか?
北米は2026年に57.8%のシェアを保持し、米国のHECMフレームワークとHMBS市場によって支えられています。
2032年までに最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、高齢化人口と政策的注目が商品開発を支援する中、2032年までに10.5%のCAGRで成長すると予測されています。
借り手がリバースモーゲージを利用する前に考慮すべきコストは何ですか?
借り手は、組成費用、モーゲージ保険、鑑定、権原、クロージングコスト、累積利息、および継続的な固定資産税と保険義務を評価する必要があります。