
Taille et part du marché des prêts hypothécaires inversés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.90 Milliards de dollars |
| Taille du Marché (2032) | 27.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts hypothécaires inversés par Mordor Intelligence
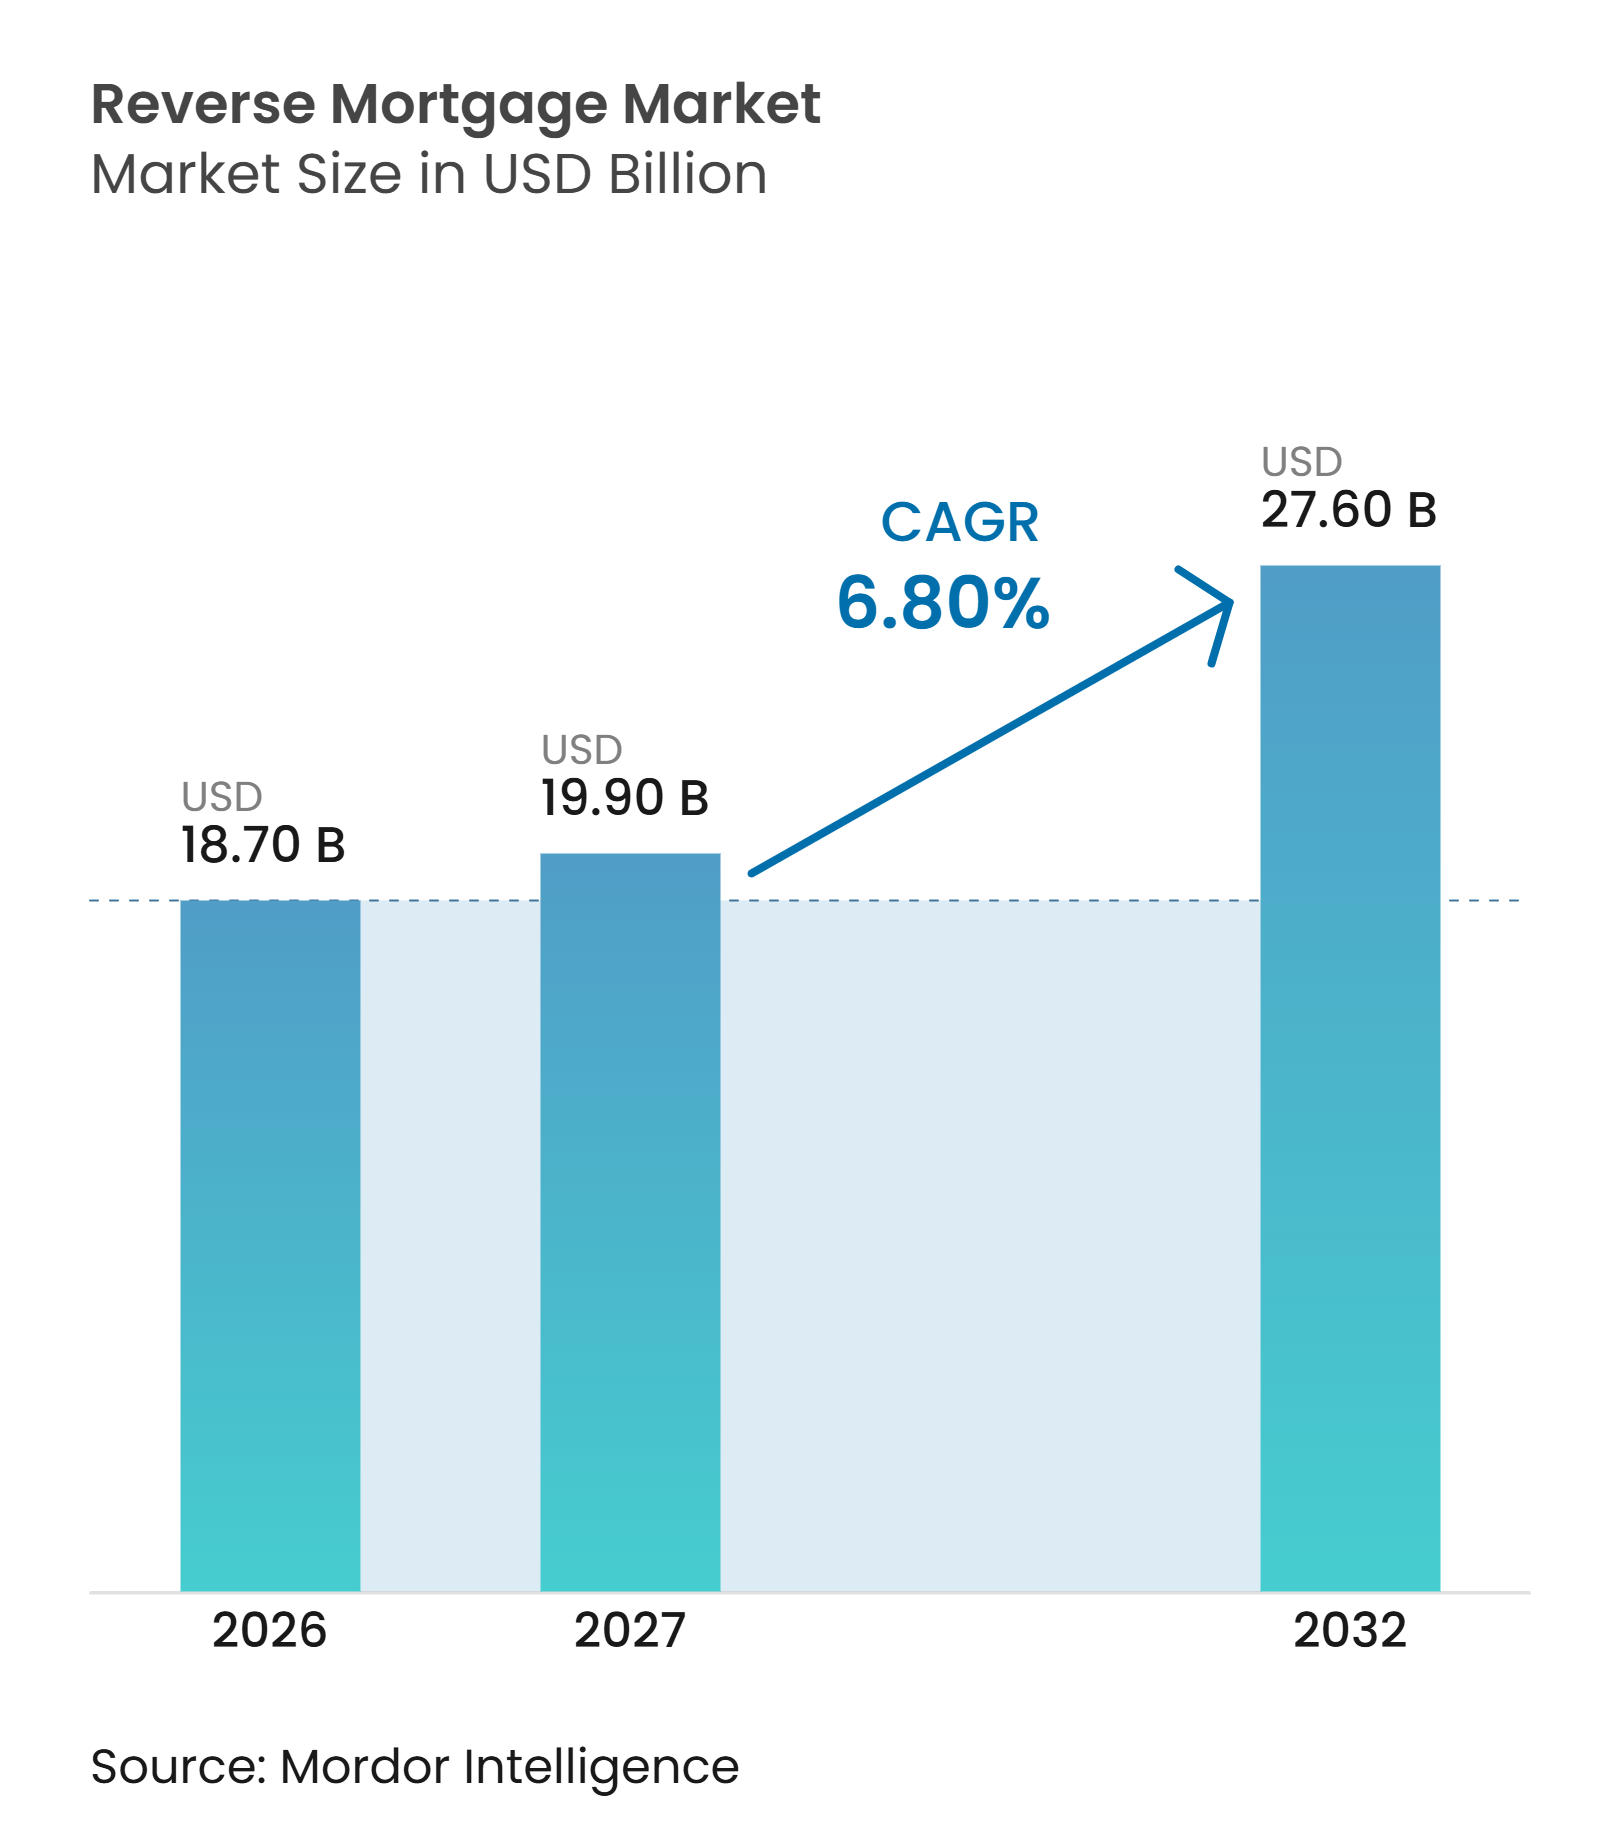
La taille du marché des prêts hypothécaires inversés devrait s'étendre de 18,70 milliards USD en 2026 et 19,90 milliards USD en 2027 à 27,60 milliards USD d'ici 2032, enregistrant un CAGR de 6,80 % entre 2027 et 2032.
La demande repose sur la richesse immobilière substantielle détenue par les propriétaires âgés et les lacunes en matière de revenus de retraite. Les propriétaires seniors âgés de 62 ans et plus détenaient 14,92 trillions USD de patrimoine immobilier aux États-Unis au premier trimestre 2026, tandis que moins de 9 ménages propriétaires seniors éligibles sur 10 000 utilisaient des prêts hypothécaires inversés. Plus de 4 millions d'Américains atteignent l'âge de 65 ans chaque année de 2024 à 2027, et Vanguard a rapporté que 40 % des baby-boomers sont financièrement sur la bonne voie pour la retraite. Le marché des prêts hypothécaires inversés évolue également à mesure que les produits propriétaires élargissent l'éligibilité, la conception des produits et les options de distribution. Les produits garantis par le gouvernement restent centraux, mais les prêteurs investissent dans des facilités de second rang, des offres à taux fixe et des structures de crédit qui répondent à différents besoins des emprunteurs.
Points clés du rapport
- Par type de produit, les prêts hypothécaires inversés assurés par le gouvernement ont capturé 54,8 % de la part du marché des prêts hypothécaires inversés en 2026, tandis que les prêts hypothécaires à vie propriétaires et du secteur privé devraient croître à un CAGR de 13,6 % jusqu'en 2032.
- Par méthode de décaissement, les facilités de ligne de crédit et de tirage ont capturé 34,4 % de la part du marché des prêts hypothécaires inversés en 2026, tandis que les structures combinées devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par type de propriété, les maisons individuelles et jumelées et les maisons unifamiliales ont capturé 70,1 % de la part du marché des prêts hypothécaires inversés en 2026, tandis que les appartements, les logements et les copropriétés devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par type de prêteur, les prêteurs spécialisés en prêts hypothécaires inversés et en prêts hypothécaires à vie ont capturé 45,3 % de la part du marché des prêts hypothécaires inversés en 2026, tandis que les autres sociétés hypothécaires devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a capturé 57,8 % de la part du marché des prêts hypothécaires inversés en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la population retraitée et lacunes en matière de revenus de retraite | +1.4% | Mondial, le plus aigu en Amérique du Nord, en Europe occidentale et en Asie de l'Est | Long terme (≥ 4 ans) |
| Capitaux propres immobiliers élevés et épargne-retraite limitée | +1.2% | Amérique du Nord, Australie et Royaume-Uni | Moyen terme (2-4 ans) |
| Hausse des dépenses de santé et de soins de longue durée | +0.9% | Mondial, avec la plus forte concentration de coûts en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de vieillissement à domicile et d'indépendance financière | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des produits de prêts hypothécaires inversés propriétaires | +1.1% | Amérique du Nord, avec des retombées en Australie et au Royaume-Uni | Court terme (≤ 2 ans) |
| Intégration des capitaux propres immobiliers dans la planification de la retraite | +0.7% | Mondial, avec une adoption précoce en Amérique du Nord et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population retraitée et lacunes en matière de revenus de retraite
Plus de 4,1 millions d'Américains devraient atteindre l'âge de 65 ans chaque année de 2024 à 2027, soit plus de 11 000 personnes par jour, élargissant la population entrant à la retraite. Les Perspectives de retraite de Vanguard ont révélé que seulement 40 % des baby-boomers sont financièrement sur la bonne voie pour la retraite, tandis que les baby-boomers à revenus médians font face à un déficit annuel estimé de dépenses de retraite de 9 000 USD, avec un revenu durable projeté remplaçant environ 56 % du revenu avant la retraite[1]. Pendant ce temps, la Réserve fédérale a signalé un taux de propriété immobilière de 66 % en 2025, tandis que la valeur nette médiane du logement parmi les propriétaires a augmenté à 230 000 USD contre 218 900 USD en 2022. La combinaison des lacunes en matière de revenus de retraite et des capitaux propres immobiliers accumulés crée une opportunité pour les fournisseurs de prêts hypothécaires inversés d'offrir aux propriétaires âgés une source supplémentaire de financement de la retraite.
Capitaux propres immobiliers élevés et épargne-retraite limitée
Le patrimoine immobilier des seniors a atteint 14,92 trillions USD au premier trimestre 2026 et a augmenté de 314,8 milliards USD au cours du trimestre[2]. L'analyse de Harvard des données d'enquêtes fédérales a établi les capitaux propres immobiliers médians pour les propriétaires âgés de 65 ans et plus à 250 000 USD. Ce niveau était supérieur de 47 % à son niveau d'avant la pandémie. L'utilisation des prêts hypothécaires inversés est restée limitée, avec 31 829 originations en 2025 et moins de 9 prêts pour 10 000 ménages propriétaires seniors éligibles occupant leur logement. L'écart entre les capitaux propres disponibles et l'utilisation limitée laisse une marge considérable pour le marché des prêts hypothécaires inversés. Un taux hypothécaire plus bas peut également soutenir les produits disponibles en améliorant les conditions de prêt pour les emprunteurs éligibles.
Hausse des dépenses de santé et de soins de longue durée
Les soins de longue durée restent un risque financier important pour les retraités car les besoins en soins peuvent s'étendre sur plusieurs années. Le coût médian national d'une chambre privée en maison de retraite était de 129 575 USD par an en 2025, soit 355 USD par jour[3]. Les soins à domicile à 44 heures par semaine coûtaient 80 080 USD par an, tandis que les résidences assistées coûtaient en moyenne 74 400 USD par an. Le Département américain de la Santé et des Services sociaux estime que 56 % des Américains âgés auront besoin de soins de longue durée payants au cours de leur vie pendant une durée moyenne de 3,1 ans. Une ligne de crédit peut aider un emprunteur à maintenir une réserve non utilisée et à y accéder lorsque des dépenses de soins surviennent. Ce cas d'utilisation soutient le marché des prêts hypothécaires inversés sans obliger un propriétaire à prendre tous les produits à l'origination.
Demande de vieillissement à domicile et d'indépendance financière
Les propriétaires âgés cherchent souvent à rester dans leur logement tout en faisant face aux coûts de santé, de réparation et de vie quotidienne. Les produits de prêts hypothécaires inversés peuvent offrir un accès aux capitaux propres immobiliers sans paiement hypothécaire mensuel obligatoire. La structure peut soutenir l'indépendance financière lorsque les autres ressources de retraite sont insuffisantes. Les produits de ligne de crédit peuvent également aligner les retraits sur les dépenses réelles plutôt que sur une avance unique. Les protections des consommateurs renforcent la confiance dans cette décision, en particulier lorsque les produits comportent de longs horizons de remboursement. L'Equity Release Council du Royaume-Uni a introduit les Standards 2.0 en mai 2025, incluant une protection pour les emprunteurs qui déménagent définitivement chez un proche pour y recevoir des soins[4]. Ces facteurs soutiennent la demande sur le marché des prêts hypothécaires inversés au sein des populations vieillissantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés et soldes de prêts composés | -0.6% | Mondial, le plus prononcé en Amérique du Nord où l'assurance hypothécaire HECM ajoute des coûts | Court terme (≤ 2 ans) |
| Sensibilité aux taux d'intérêt et capacité d'emprunt réduite | -0.8% | Amérique du Nord, avec des retombées sur les marchés à taux variable dans le monde entier | Moyen terme (2-4 ans) |
| Défauts de charges immobilières et risque de saisie | -0.4% | Amérique du Nord et Europe, avec une exposition émergente dans les marchés principaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes de financement et de liquidité du marché secondaire | -0.5% | Amérique du Nord, Europe du Sud et certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et soldes de prêts composés
Les produits HECM assurés par le gouvernement peuvent entraîner des coûts élevés à la clôture. Les frais d'origination HECM peuvent atteindre 6 000 USD, et la prime d'assurance hypothécaire initiale est égale à 2 % du montant maximum de la créance. À la limite HECM 2026 de 1 249 125 USD, cette prime est égale à 24 982 USD. Les frais d'évaluation, de titre et de clôture peuvent réduire le produit net de 15 000 à 30 000 USD. Les soldes des prêts augmentent également à mesure que les intérêts et les frais s'accumulent, ce qui peut réduire les capitaux propres pour les soins de santé, la planification successorale et les besoins d'urgence. Ces coûts peuvent limiter la participation au marché des prêts hypothécaires inversés, en particulier parmi les propriétaires ayant une longue période d'emprunt prévue.
Sensibilité aux taux d'intérêt et capacité d'emprunt réduite
Les limites de principal HECM sont liées au taux attendu, qui combine le taux des bons du Trésor à maturité constante sur 10 ans et la marge du prêteur. Une augmentation du taux attendu peut réduire le produit disponible pour un emprunteur ayant le même âge et la même valeur de propriété. Cette sensibilité peut rendre les produits assurés par le gouvernement moins attrayants lorsque les taux d'intérêt sont élevés. Les produits propriétaires peuvent compenser une partie de cet effet car leurs conditions ne sont pas identiques aux règles de limite de principal HECM. Le mix de produits résultant peut favoriser les prêteurs disposant de la capacité de financement et d'exploitation pour offrir les deux catégories de produits. La sensibilité aux taux reste donc un frein sur le marché des prêts hypothécaires inversés, même si les alternatives privées se développent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
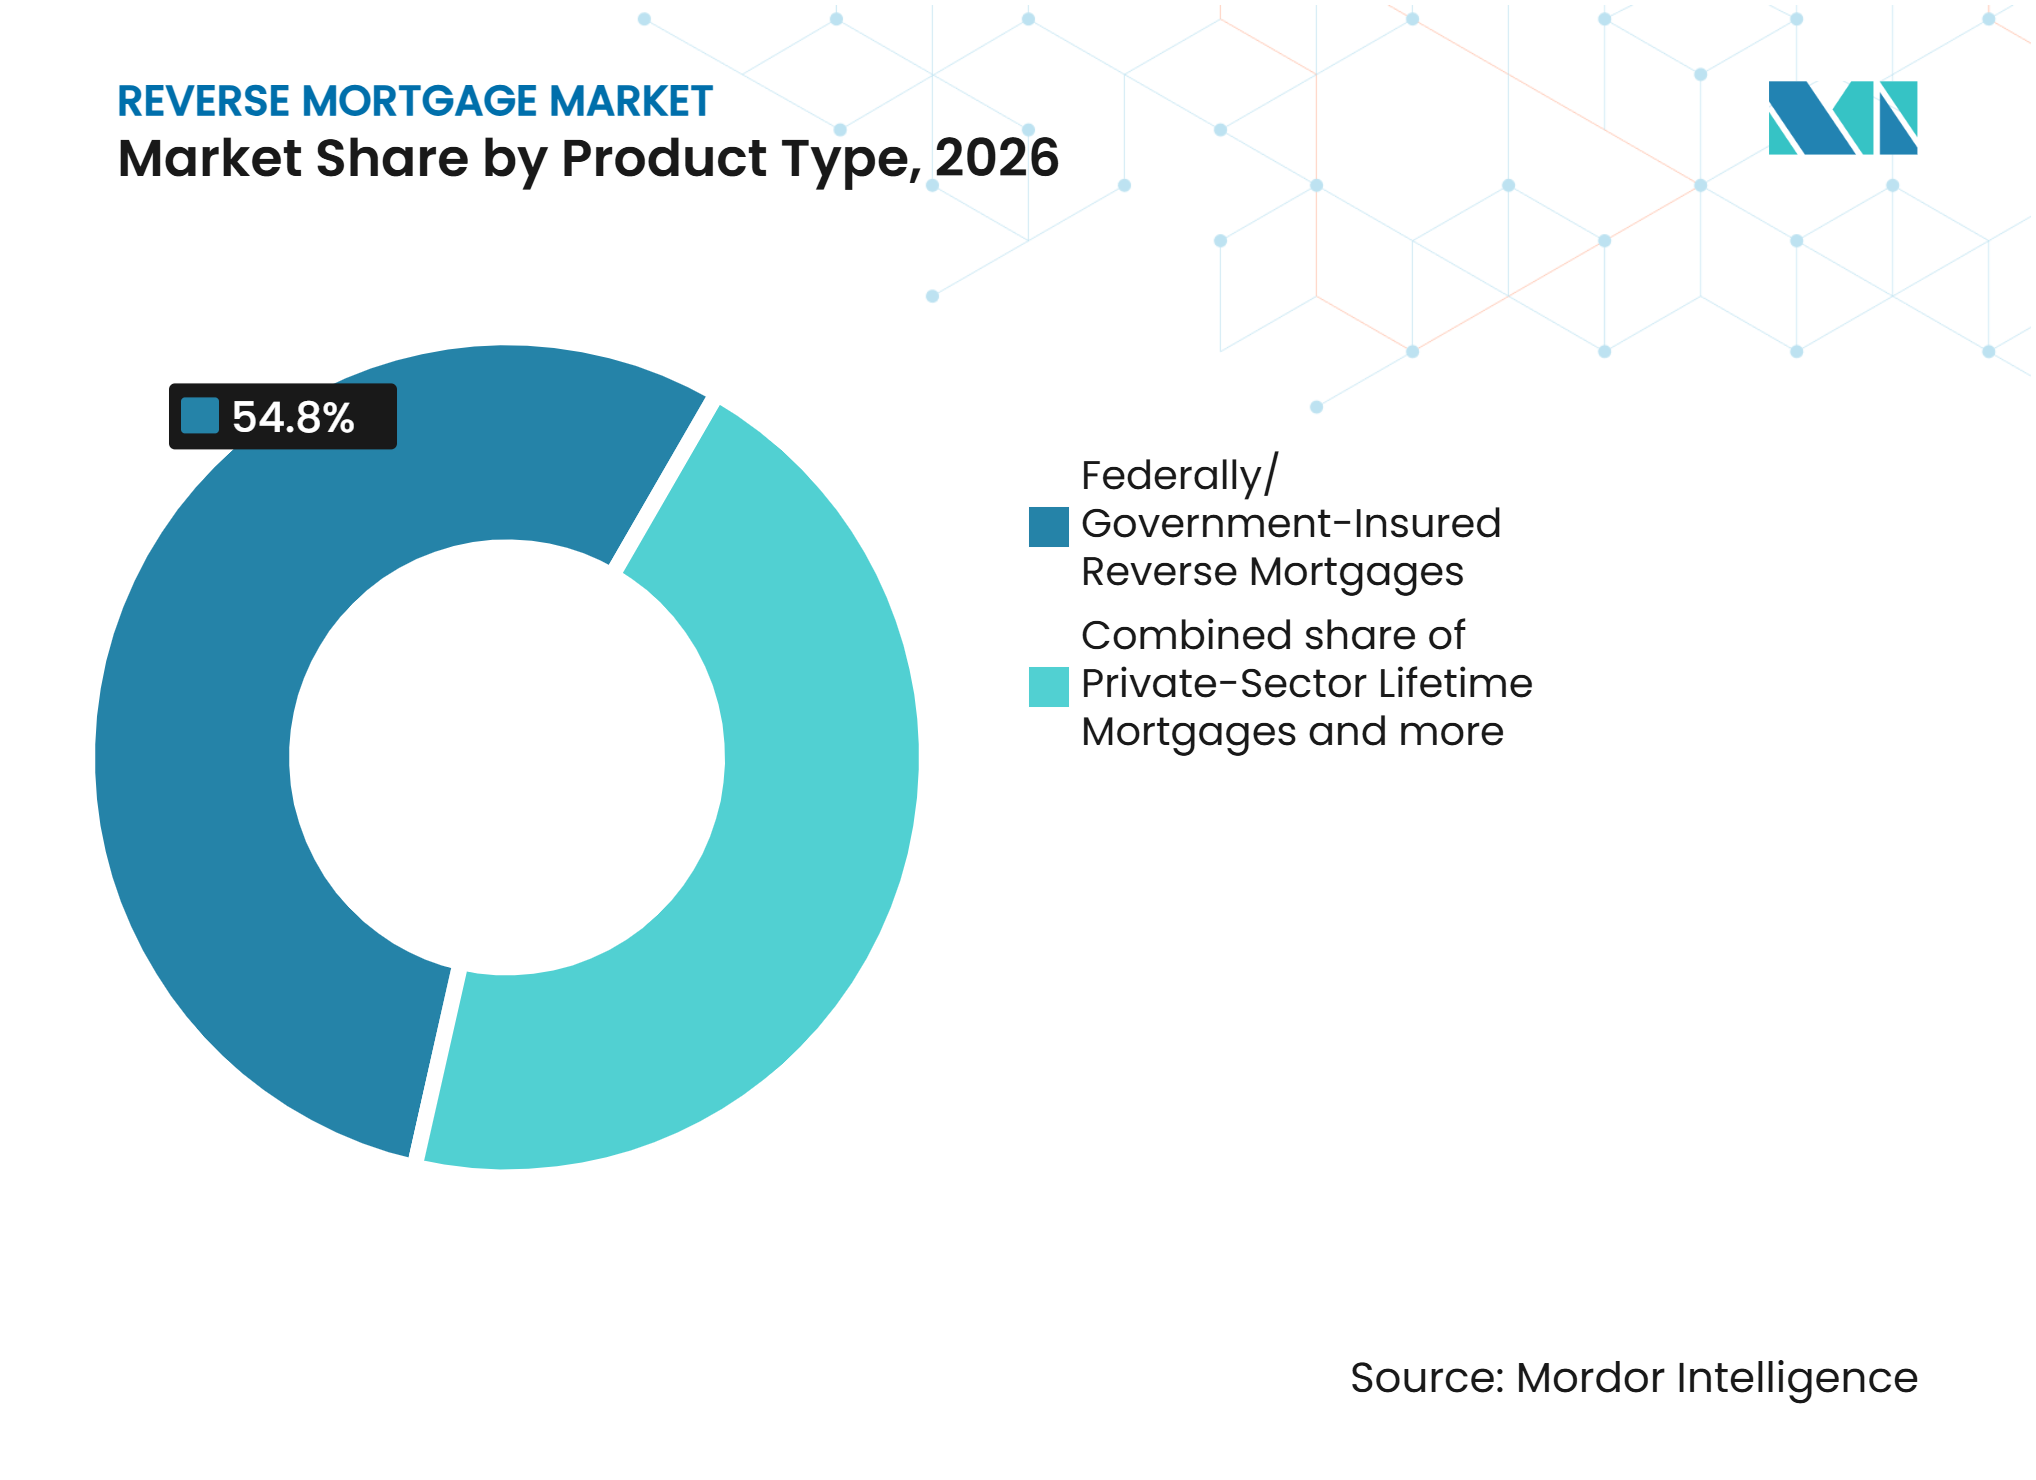
les produits propriétaires redéfinissent les frontières concurrentiellesLes HECM assurés par le gouvernement détenaient une part de 54,8 % en 2026. La Federal Housing Administration a assuré plus de 1,3 million de prêts HECM depuis 1990. Le programme offre une garantie de non-dépassement de la valeur nette et exige un conseil indépendant par des agences agréées par le HUD. Ces caractéristiques maintiennent l'importance des produits assurés par le gouvernement pour les emprunteurs éligibles. Les prêts hypothécaires inversés à usage unique continuent de servir un groupe plus restreint à revenus limités par le biais de programmes à but non lucratif et gouvernementaux. Ils sont généralement utilisés pour des besoins définis tels que les taxes foncières ou la réhabilitation du logement.
Les prêts hypothécaires à vie propriétaires et du secteur privé constituent la catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 13,6 % jusqu'en 2032. La taille du marché des prêts hypothécaires inversés pour cette catégorie est soutenue par des produits pouvant servir des emprunteurs plus jeunes et des propriétés de plus grande valeur. Le produit HomeSafe Second de Finance of America utilise une structure de second rang et permet aux propriétaires de conserver un premier prêt hypothécaire existant. Le SecureEquity de Mutual of Omaha Mortgage offre un montant de prêt maximum de 4 millions USD pour des emprunteurs aussi jeunes que 55 ans. Les structures propriétaires ne comportent pas la prime d'assurance hypothécaire initiale HECM. Ces caractéristiques élargissent le bassin d'emprunteurs et accroissent la concurrence entre les options privées et celles garanties par le gouvernement.


Par méthode de décaissement :
les lignes de crédit dominent, les structures combinées gagnent des partsLes facilités de ligne de crédit et de tirage détenaient une part de 34,4 % du marché des prêts hypothécaires inversés en 2026. La structure permet à un emprunteur d'accéder aux produits lorsqu'un besoin spécifique de trésorerie se présente. Les réparations domiciliaires, les dépenses de santé et la complémentation des revenus de retraite peuvent toutes déclencher un tirage. Les soldes non utilisés peuvent croître selon les conditions du produit liées au taux d'intérêt du prêt et au taux de prime d'assurance hypothécaire. Cette réserve peut être utile lorsque les valeurs immobilières fluctuent ou lorsque les dépenses sont incertaines. Le produit convient donc aux propriétaires qui préfèrent la flexibilité à un décaissement total immédiat.
Les structures combinées devraient croître à un CAGR de 9,5 % jusqu'en 2032. Ces produits combinent une somme forfaitaire initiale ou un paiement régulier avec une réserve de ligne de crédit résiduelle. La taille du marché des prêts hypothécaires inversés pour les structures combinées reflète la demande des emprunteurs qui souhaitent un accès immédiat et futur aux capitaux propres. La ligne de crédit HomeSafe Second de Finance of America exige un tirage initial de 25 % et permet des tirages discrétionnaires ultérieurs. Les produits à somme forfaitaire restent largement utilisés en dehors de l'Amérique du Nord. Les arrangements de paiements réguliers restent pertinents pour les emprunteurs recherchant un revenu mensuel prévisible.
Par type de propriété :
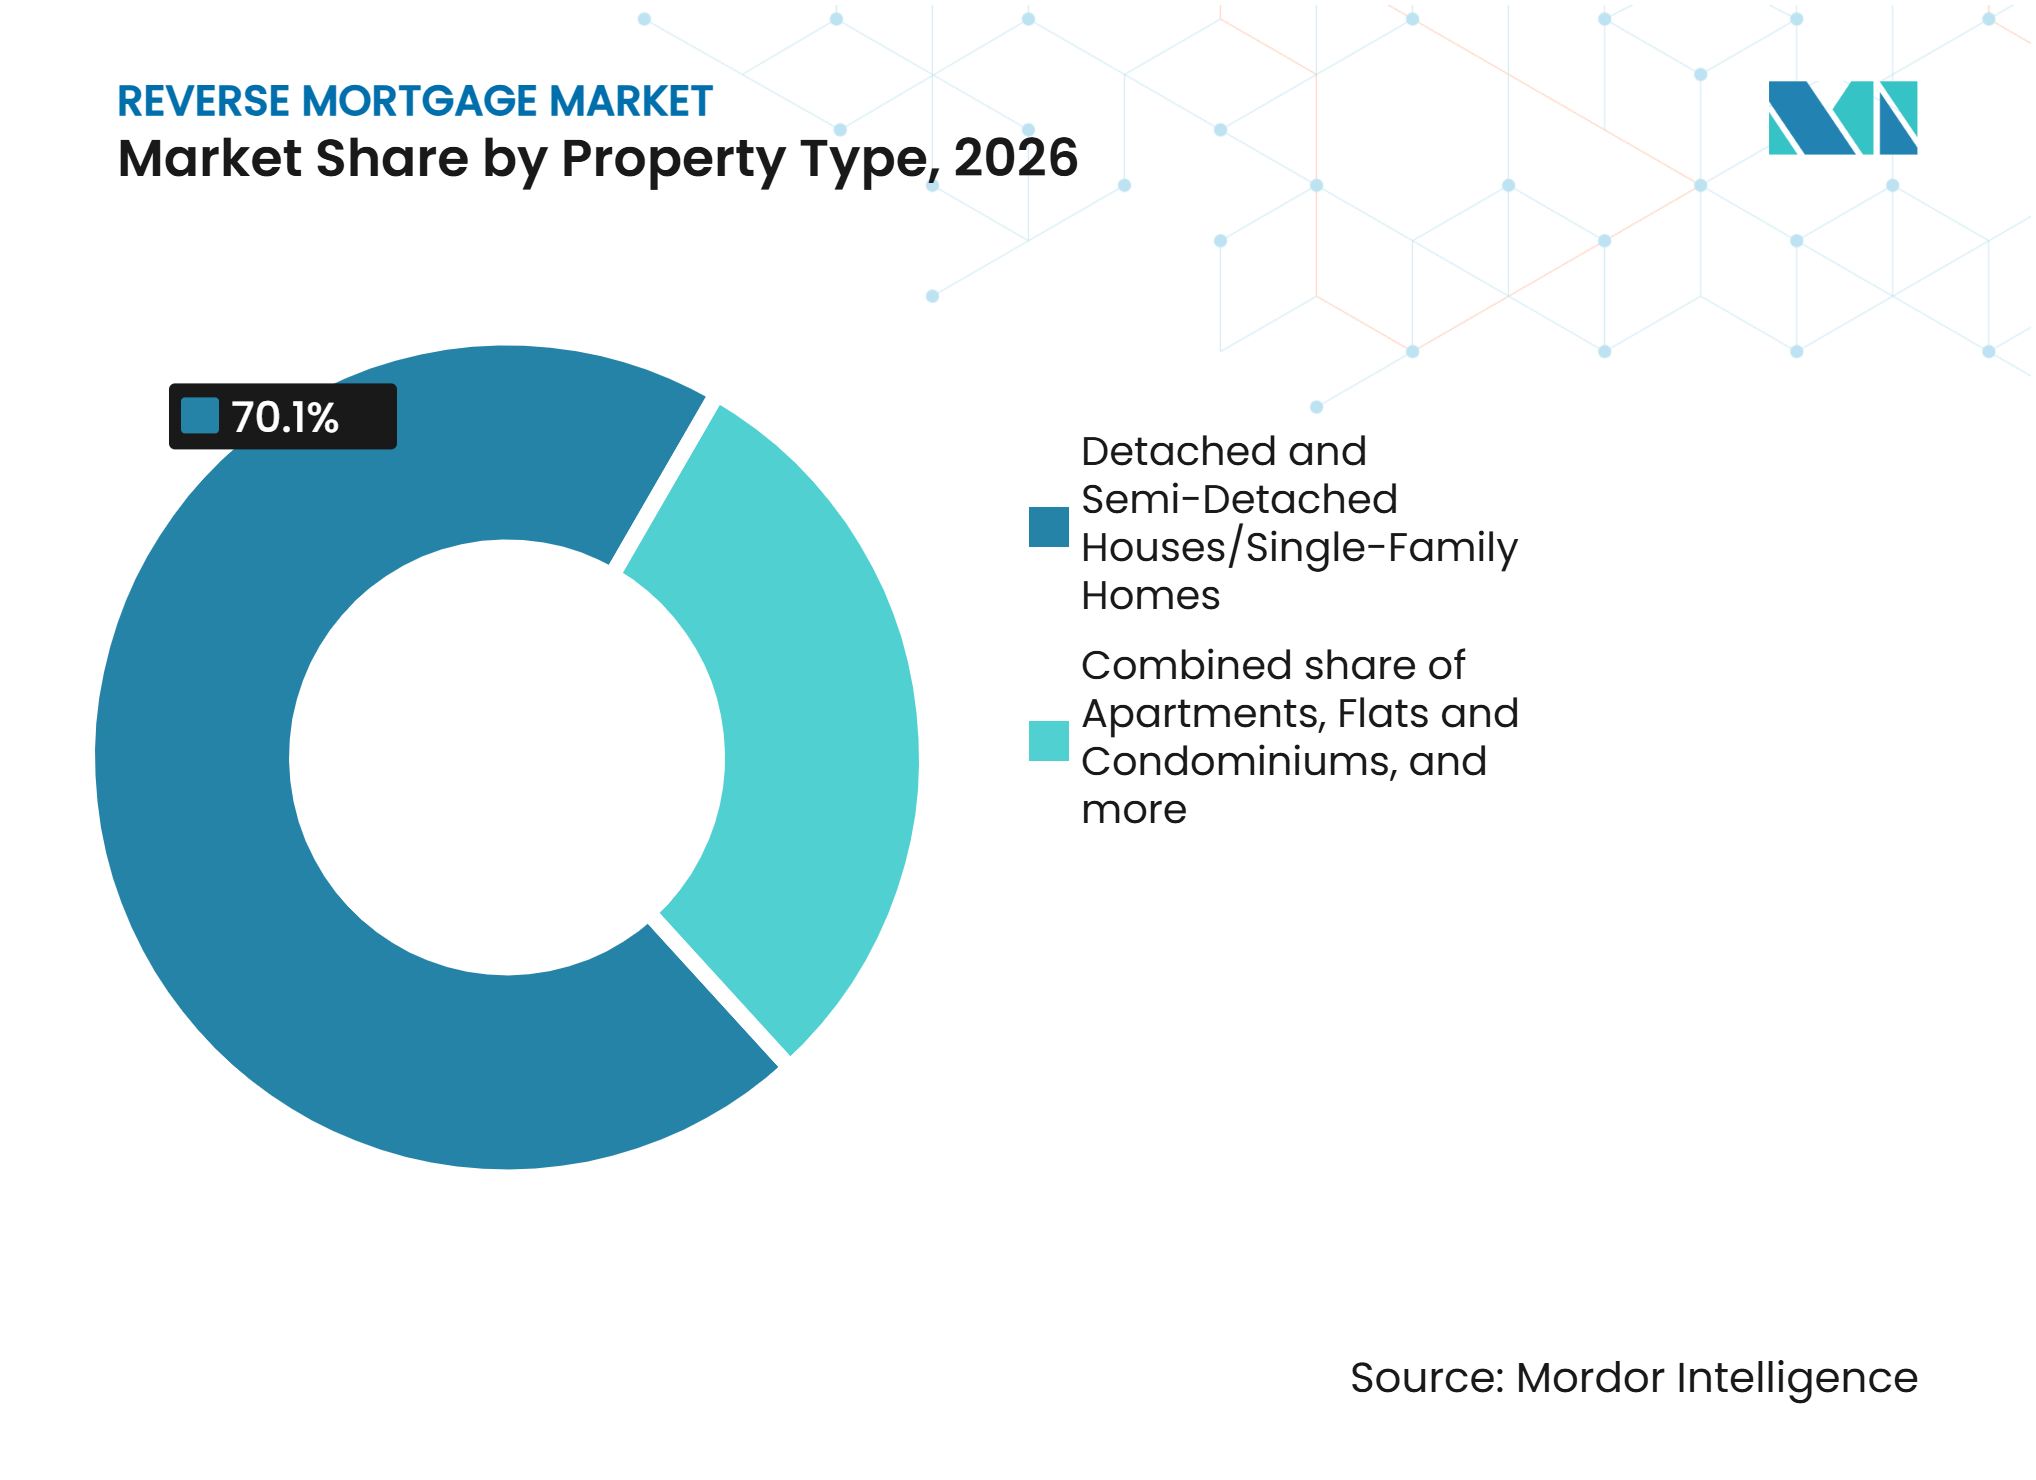
les maisons unifamiliales restent centrales tandis que les copropriétés se développentLes maisons individuelles et jumelées et les maisons unifamiliales détenaient une part de 70,1 % du marché des prêts hypothécaires inversés en 2026. Cette concentration reflète la large base installée de logements unifamiliaux occupés par leur propriétaire parmi les ménages âgés. Ces propriétés constituent des garanties familières pour les prêteurs et s'inscrivent dans les pratiques d'éligibilité HECM établies. Elles peuvent également offrir aux propriétaires des capitaux propres substantiels dans des zones résidentielles matures. Les maisons unifamiliales soutiennent généralement des valeurs immobilières qui satisfont aux exigences de prêt. Leur rôle restera important à mesure que le marché des prêts hypothécaires inversés se développe dans les régions de prêt établies.
Les appartements, les logements et les copropriétés devraient croître à un CAGR de 8,9 % jusqu'en 2032. Cette croissance reflète les changements dans les modes de logement urbain et la propriété croissante parmi les résidents âgés dans les zones métropolitaines. Le HUD a demandé des commentaires en octobre 2025 sur la question de savoir si les règles d'éligibilité des propriétés HECM et HMBS servent adéquatement l'évolution du parc immobilier américain, y compris les copropriétés. Les propriétés de deux à quatre logements peuvent combiner l'occupation par le propriétaire avec des revenus locatifs. Ces revenus peuvent aider les emprunteurs à gérer les charges immobilières et autres coûts. Les maisons préfabriquées et mobiles restent soumises à des normes d'éligibilité plus strictes, ce qui peut limiter l'accès pour certains propriétaires seniors.

Par type de prêteur :
les spécialistes en tête tandis que les autres sociétés hypothécaires élargissent l'accèsLes prêteurs spécialisés en prêts hypothécaires inversés et en prêts hypothécaires à vie détenaient une part de 45,3 % du marché des prêts hypothécaires inversés en 2026. Leur position reflète l'expertise produit, les relations de conseil, la capacité de service et l'accès aux marchés de capitaux. Les prêteurs dédiés peuvent originer des HECM assurés par le gouvernement et des produits propriétaires. Ils peuvent également structurer le service des prêts autour d'un produit qui peut rester en cours pendant de nombreuses années. Cette orientation peut soutenir la communication avec les emprunteurs et la conformité réglementaire. Les prêteurs spécialisés restent donc importants pour le modèle de prêt actuel.
Les autres sociétés hypothécaires devraient croître à un CAGR de 9,7 % jusqu'en 2032. La croissance dans ce groupe de prêteurs est soutenue par les originateurs de prêts hypothécaires classiques qui ajoutent des produits de financement de la retraite. Une distribution élargie peut aider à atteindre les propriétaires qui ont déjà une relation avec un fournisseur de prêts hypothécaires. Les partenariats de gros peuvent également permettre aux prêteurs propriétaires d'étendre leur portée sans un grand réseau d'agences de détail. Les banques et les coopératives de crédit ont historiquement eu une participation limitée en raison de préoccupations de réputation et de bilan. Les institutions financées par les dépôts peuvent toujours exploiter des activités spécialisées là où la réglementation, la structure du marché et la demande démographique sont favorables.
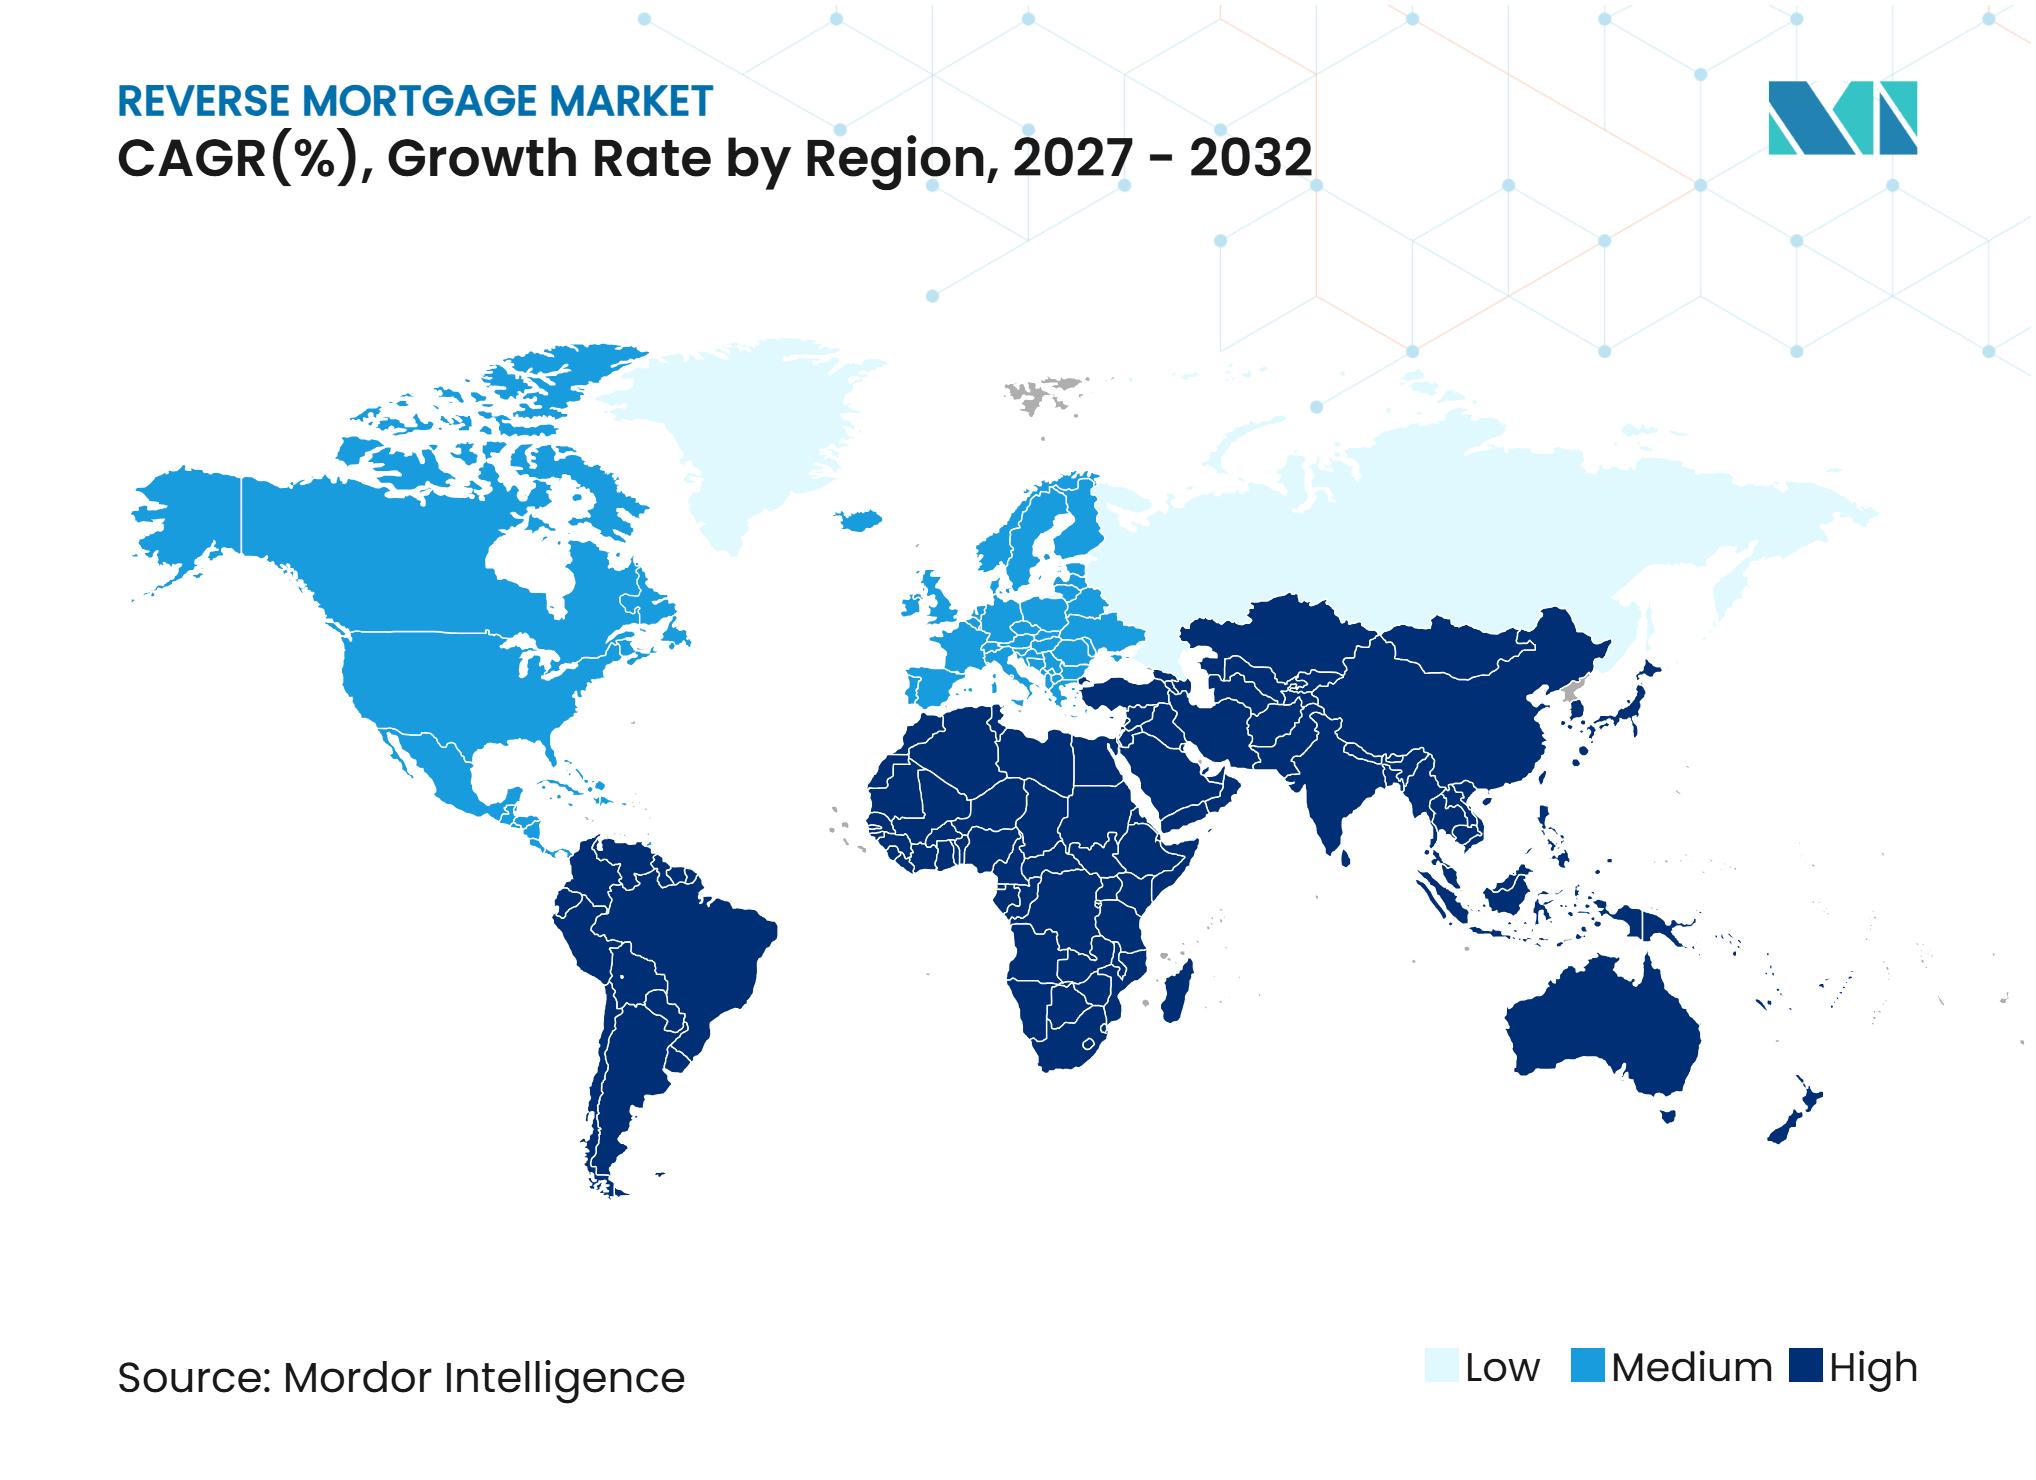
Analyse géographique
L'Amérique du Nord détenait une part de 57,8 % du marché des prêts hypothécaires inversés en 2026. Les États-Unis disposent du cadre de produits assurés par le gouvernement le plus développé grâce au programme HECM et au marché secondaire HMBS. Ginnie Mae a émis 6,4 milliards USD de HMBS au cours de l'exercice fiscal 2025, contre 5,9 milliards USD au cours de l'exercice fiscal 2024. Le HUD a fixé le montant maximum de créance HECM 2026 1 249 125 USD, contre 1 209 750 USD en 2025. La taille du marché des prêts hypothécaires inversés en Amérique du Nord est également soutenue par une large base de propriétaires disposant de capitaux propres accumulés substantiels.
L'Europe présente une activité significative menée par le secteur de la libération de capitaux propres au Royaume-Uni. L'Equity Release Council a signalé 636 millions GBP (858,03 millions USD) de prêts totaux au deuxième trimestre 2025, soit une augmentation de 10 % par rapport au trimestre de l'année précédente. Les nouveaux emprunteurs ont pris en moyenne 126 422 GBP (170 557 USD) au cours du trimestre. Les Standards 2.0 ont introduit une nouvelle protection des consommateurs pour les emprunteurs qui déménagent définitivement chez un proche pour y recevoir des soins. La France, l'Allemagne, l'Italie et l'Espagne ont des marchés de libération de capitaux propres en développement. La Suède, la Norvège et l'Irlande utilisent des produits structurés localement qui reflètent le droit successoral et la réglementation locaux.
L'Asie-Pacifique devrait croître à un CAGR de 10,5 % jusqu'en 2032. La région comprend des marchés à différents stades de développement, avec l'Australie parmi les environnements les plus établis et le Japon exploitant le programme Reverse 60. L'Agence japonaise de financement du logement a enregistré 1 225 exécutions de prêts Reverse 60 au cours de l'exercice fiscal 2025, pour un total de 19,59 milliards JPY (125,38 millions USD). La Corée du Sud a identifié une utilisation accrue des prêts hypothécaires inversés comme une tâche politique importante car de nombreux ménages âgés détiennent leur patrimoine dans l'immobilier. Le marché des prêts hypothécaires inversés en Asie-Pacifique comprend également un potentiel en phase précoce dans d'autres économies confrontées au vieillissement de la population. Le Moyen-Orient et l'Afrique restent en phase précoce, avec l'Afrique du Sud présentant l'activité la plus développée et les Émirats arabes unis et l'Arabie saoudite ne disposant pas de cadres formels de prêts hypothécaires inversés.
Paysage concurrentiel
Concentration du Marché
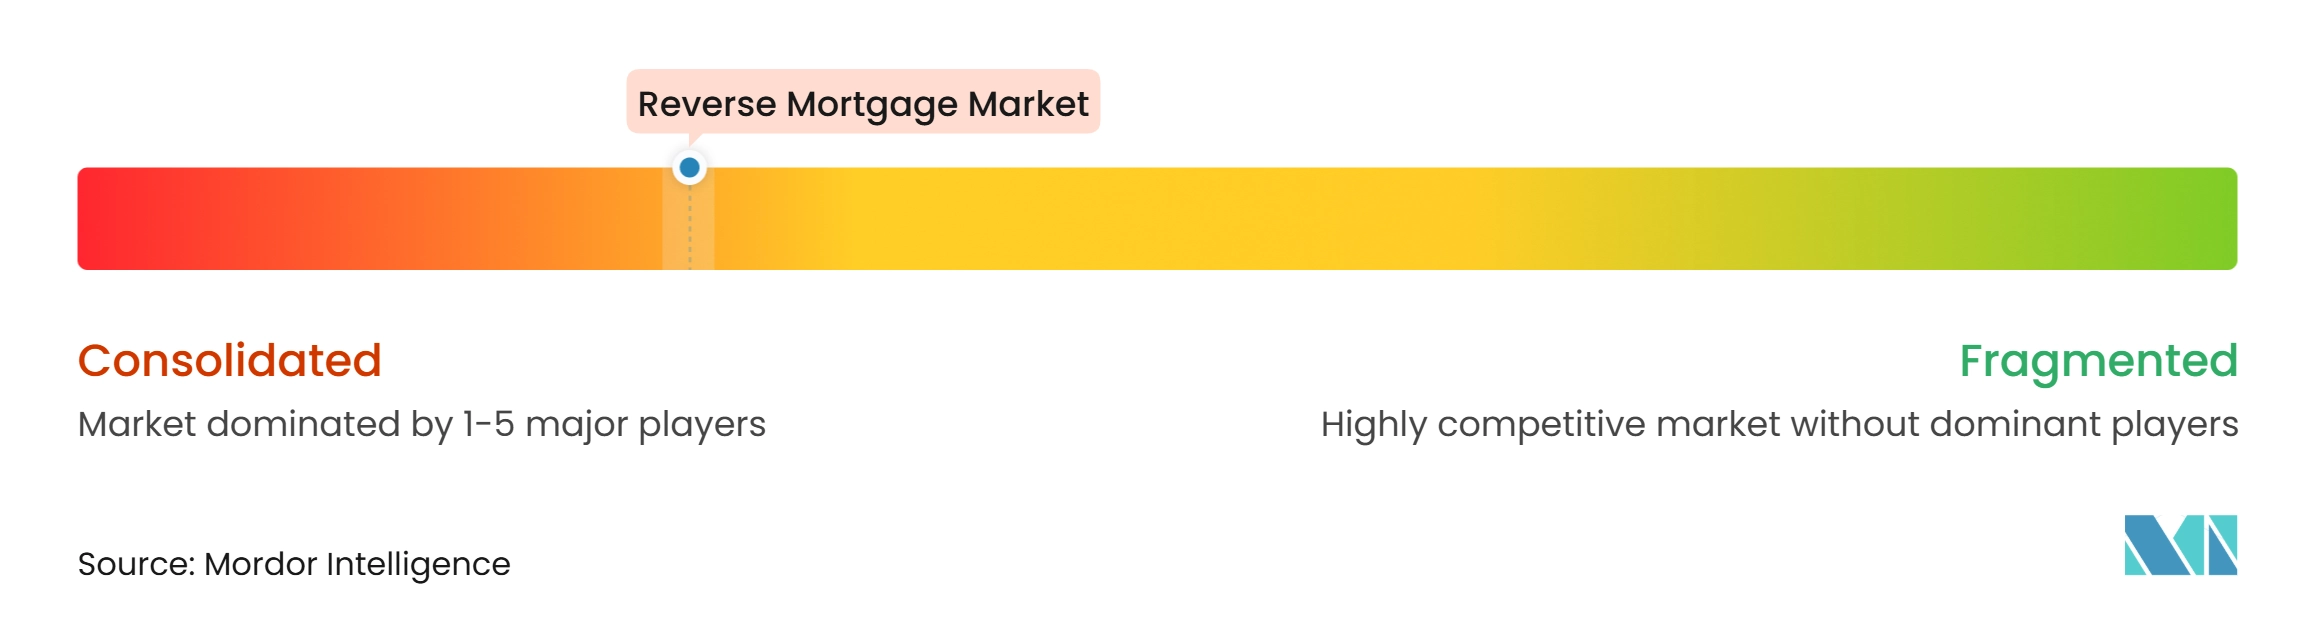
Le marché des prêts hypothécaires inversés est consolidé. Les 3 premiers prêteurs d'endossement HECM, Mutual of Omaha Mortgage, Finance of America et Longbridge Financial, détenaient 55,8 % des endossements en 2025. Finance of America a réalisé l'acquisition en numéraire d'environ 20 000 prêts HECM de Ginnie Mae avec 5,2 milliards USD de solde principal impayé auprès de Onity Mortgage Corporation en juillet 2026. Onity est resté le sous-gestionnaire dans le cadre d'un accord de 3 ans pour assurer la continuité des emprunteurs. La transaction ajoute une capacité de service tout en permettant à Onity de rediriger ses ressources. La concentration fait de la capacité de service, de l'accès au financement et de la capacité réglementaire des facteurs concurrentiels importants.
Le développement de produits est un moyen important pour les prêteurs de se concurrencer sur le marché des prêts hypothécaires inversés. Finance of America a lancé HomeSafe Second Line of Credit en Californie en avril 2026. Le produit offre une option de second rang pour les propriétaires âgés de 55 ans et plus qui ne souhaitent pas refinancer leur premier prêt hypothécaire. Longbridge Financial a lancé Platinum Preserve en mai 2025, permettant aux emprunteurs éligibles de réserver de 10 % à 40 % des capitaux propres pour leurs héritiers. Mutual of Omaha Mortgage est entré dans la catégorie propriétaire en avril 2025 avec SecureEquity, avec un montant de prêt maximum de 4 millions USD. Ces mouvements montrent comment les prêteurs cherchent à atteindre des emprunteurs au-delà de la base de produits assurés par le gouvernement traditionnelle.
La technologie et la conformité influencent également les positions concurrentielles sur le marché des prêts hypothécaires inversés. Longbridge Financial a déployé des agents vocaux alimentés par l'IA en février 2026 pour traiter les demandes de service routinières des emprunteurs. Finance of America a intégré son produit HomeSafe Second dans un système d'origination numérique. Les prêteurs disposant de l'approbation de la Federal Housing Administration et du statut d'émetteur Ginnie Mae peuvent participer à l'origination et à la titrisation garanties par le gouvernement. Les évaluations financières HECM, le conseil obligatoire et les exigences de réserve pour l'espérance de vie ajoutent une complexité opérationnelle mais soutiennent les protections des emprunteurs. L'initiative HMBS 2.0 prévue reste pertinente car les modifications des exigences de regroupement pourraient affecter la liquidité du marché secondaire.
Leaders du secteur des prêts hypothécaires inversés
-
Mutual of Omaha Mortgage, Inc.
-
Finance of America Companies Inc.
-
Longbridge Financial, LLC
-
Fairway Independent Mortgage Corporation
-
Onity Mortgage (Liberty Reverse Mortgage)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des prêts hypothécaires inversés Entreprises couvertes dans ce rapport
- Finance of America Reverse LLC
- Mutual of Omaha Mortgage, Inc.
- Longbridge Financial, LLC
- Fairway Independent Mortgage Corporation
- Onity Mortgage (Liberty Reverse Mortgage)
- Legal & General Group plc
- Aviva plc
- Just Group plc
- HighTechLending, Inc.
- Pure Retirement Limited
- HomeEquity Bank
- Household Capital Pty Ltd.
- Heartland Bank Limited
- Seniors Money Mortgages (Ireland) DAC (Spry Finance)
- GoodLife Home Loans
- Shonai Bank
- Ashikaga Bank
- Joyo Bank
- Chiba Bank
- Korea Housing Finance Corporation
Développements industriels récents dans Marché des prêts hypothécaires inversés
- Juillet 2026 : Finance of America Reverse a réalisé l'acquisition en numéraire d'environ 20 000 prêts HECM de Ginnie Mae avec 5,2 milliards USD de solde principal impayé auprès de Onity Mortgage Corporation. Onity a été retenu comme sous-gestionnaire dans le cadre d'un accord de 3 ans pour assurer la continuité des emprunteurs.
- Avril 2026 : Finance of America a lancé HomeSafe Second Line of Credit en Californie, commercialisé comme la première ligne de crédit hypothécaire inversé de second rang du secteur hypothécaire. Le produit permet aux propriétaires âgés de 55 ans et plus de tirer des capitaux propres au fil du temps après une avance initiale de 25 %, sans refinancer leur premier prêt hypothécaire existant ni effectuer de paiements hypothécaires mensuels.
- Mars 2026 : PHH Mortgage Corporation a été rebaptisée Onity Mortgage Corporation, consolidant son identité d'entreprise sous la société mère, Onity Group. Ce changement a suivi la vente des droits de service des prêts hypothécaires inversés à Finance of America.
- Novembre 2025 : Finance of America a annoncé un partenariat stratégique de 2,5 milliards USD et a reçu un investissement en capital de 50 millions USD de fonds gérés par Blue Owl Capital. L'arrangement soutient l'origination de produits propriétaires et l'activité sur les marchés de capitaux.
Portée du rapport mondial sur le marché des prêts hypothécaires inversés
Aperçu de la segmentation
| Prêts hypothécaires inversés assurés par le gouvernement fédéral/gouvernement |
| Prêts hypothécaires à vie et prêts hypothécaires inversés propriétaires/du secteur privé |
| Prêts hypothécaires inversés à usage unique/liés au gouvernement ou aux organisations à but non lucratif |
| Somme forfaitaire (avance unique à l'origination) |
| Ligne de crédit/facilité de tirage (avance initiale plus réserve non tirée) |
| Paiements réguliers (durée, terme ou rente) |
| Combinaison (résiduel explicite pour les structures mixtes choisies à l'origination) |
| Maisons individuelles et jumelées/maisons unifamiliales |
| Appartements, logements et copropriétés |
| Propriétés résidentielles de deux à quatre logements |
| Maisons préfabriquées/mobiles |
| Autres résidences éligibles |
| Prêteurs spécialisés en prêts hypothécaires inversés/prêts hypothécaires à vie |
| Banques et coopératives de crédit |
| Autres sociétés hypothécaires |
| Fournisseurs à but non lucratif et liés au gouvernement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Prêts hypothécaires inversés assurés par le gouvernement fédéral/gouvernement | |
| Prêts hypothécaires à vie et prêts hypothécaires inversés propriétaires/du secteur privé | ||
| Prêts hypothécaires inversés à usage unique/liés au gouvernement ou aux organisations à but non lucratif | ||
| Par méthode de décaissement | Somme forfaitaire (avance unique à l'origination) | |
| Ligne de crédit/facilité de tirage (avance initiale plus réserve non tirée) | ||
| Paiements réguliers (durée, terme ou rente) | ||
| Combinaison (résiduel explicite pour les structures mixtes choisies à l'origination) | ||
| Par type de propriété | Maisons individuelles et jumelées/maisons unifamiliales | |
| Appartements, logements et copropriétés | ||
| Propriétés résidentielles de deux à quatre logements | ||
| Maisons préfabriquées/mobiles | ||
| Autres résidences éligibles | ||
| Par type de prêteur | Prêteurs spécialisés en prêts hypothécaires inversés/prêts hypothécaires à vie | |
| Banques et coopératives de crédit | ||
| Autres sociétés hypothécaires | ||
| Fournisseurs à but non lucratif et liés au gouvernement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des prêts hypothécaires inversés d'ici 2032 ?
Le marché des prêts hypothécaires inversés devrait atteindre 27,6 milliards USD d'ici 2032, avec une expansion à un CAGR de 6,8 % à partir de 2027.
Quel type de produit de prêt hypothécaire inversé connaît la croissance la plus rapide ?
Les prêts hypothécaires à vie propriétaires et du secteur privé devraient croître à un CAGR de 13,6 % jusqu'en 2032.
Pourquoi les propriétaires âgés envisagent-ils un prêt hypothécaire inversé ?
Ces produits peuvent fournir un accès aux capitaux propres immobiliers pour les revenus de retraite, les dépenses de santé, les réparations domiciliaires ou d'autres besoins ménagers sans paiements hypothécaires mensuels obligatoires.
Quelle région détient la plus grande part des prêts hypothécaires inversés ?
L'Amérique du Nord détenait une part de 57,8 % en 2026, soutenue par le cadre HECM des États-Unis et le marché HMBS.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,5 % jusqu'en 2032, à mesure que le vieillissement des populations et l'attention des politiques soutiennent le développement des produits.
Quels coûts les emprunteurs doivent-ils prendre en compte avant de contracter un prêt hypothécaire inversé ?
Les emprunteurs doivent évaluer les frais d'origination, l'assurance hypothécaire, l'évaluation, le titre, les frais de clôture, les intérêts courus et les obligations continues en matière de taxes foncières et d'assurance.