
Tamaño y Participación del Mercado de Hipotecas Inversas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hipotecas Inversas por Mordor Intelligence
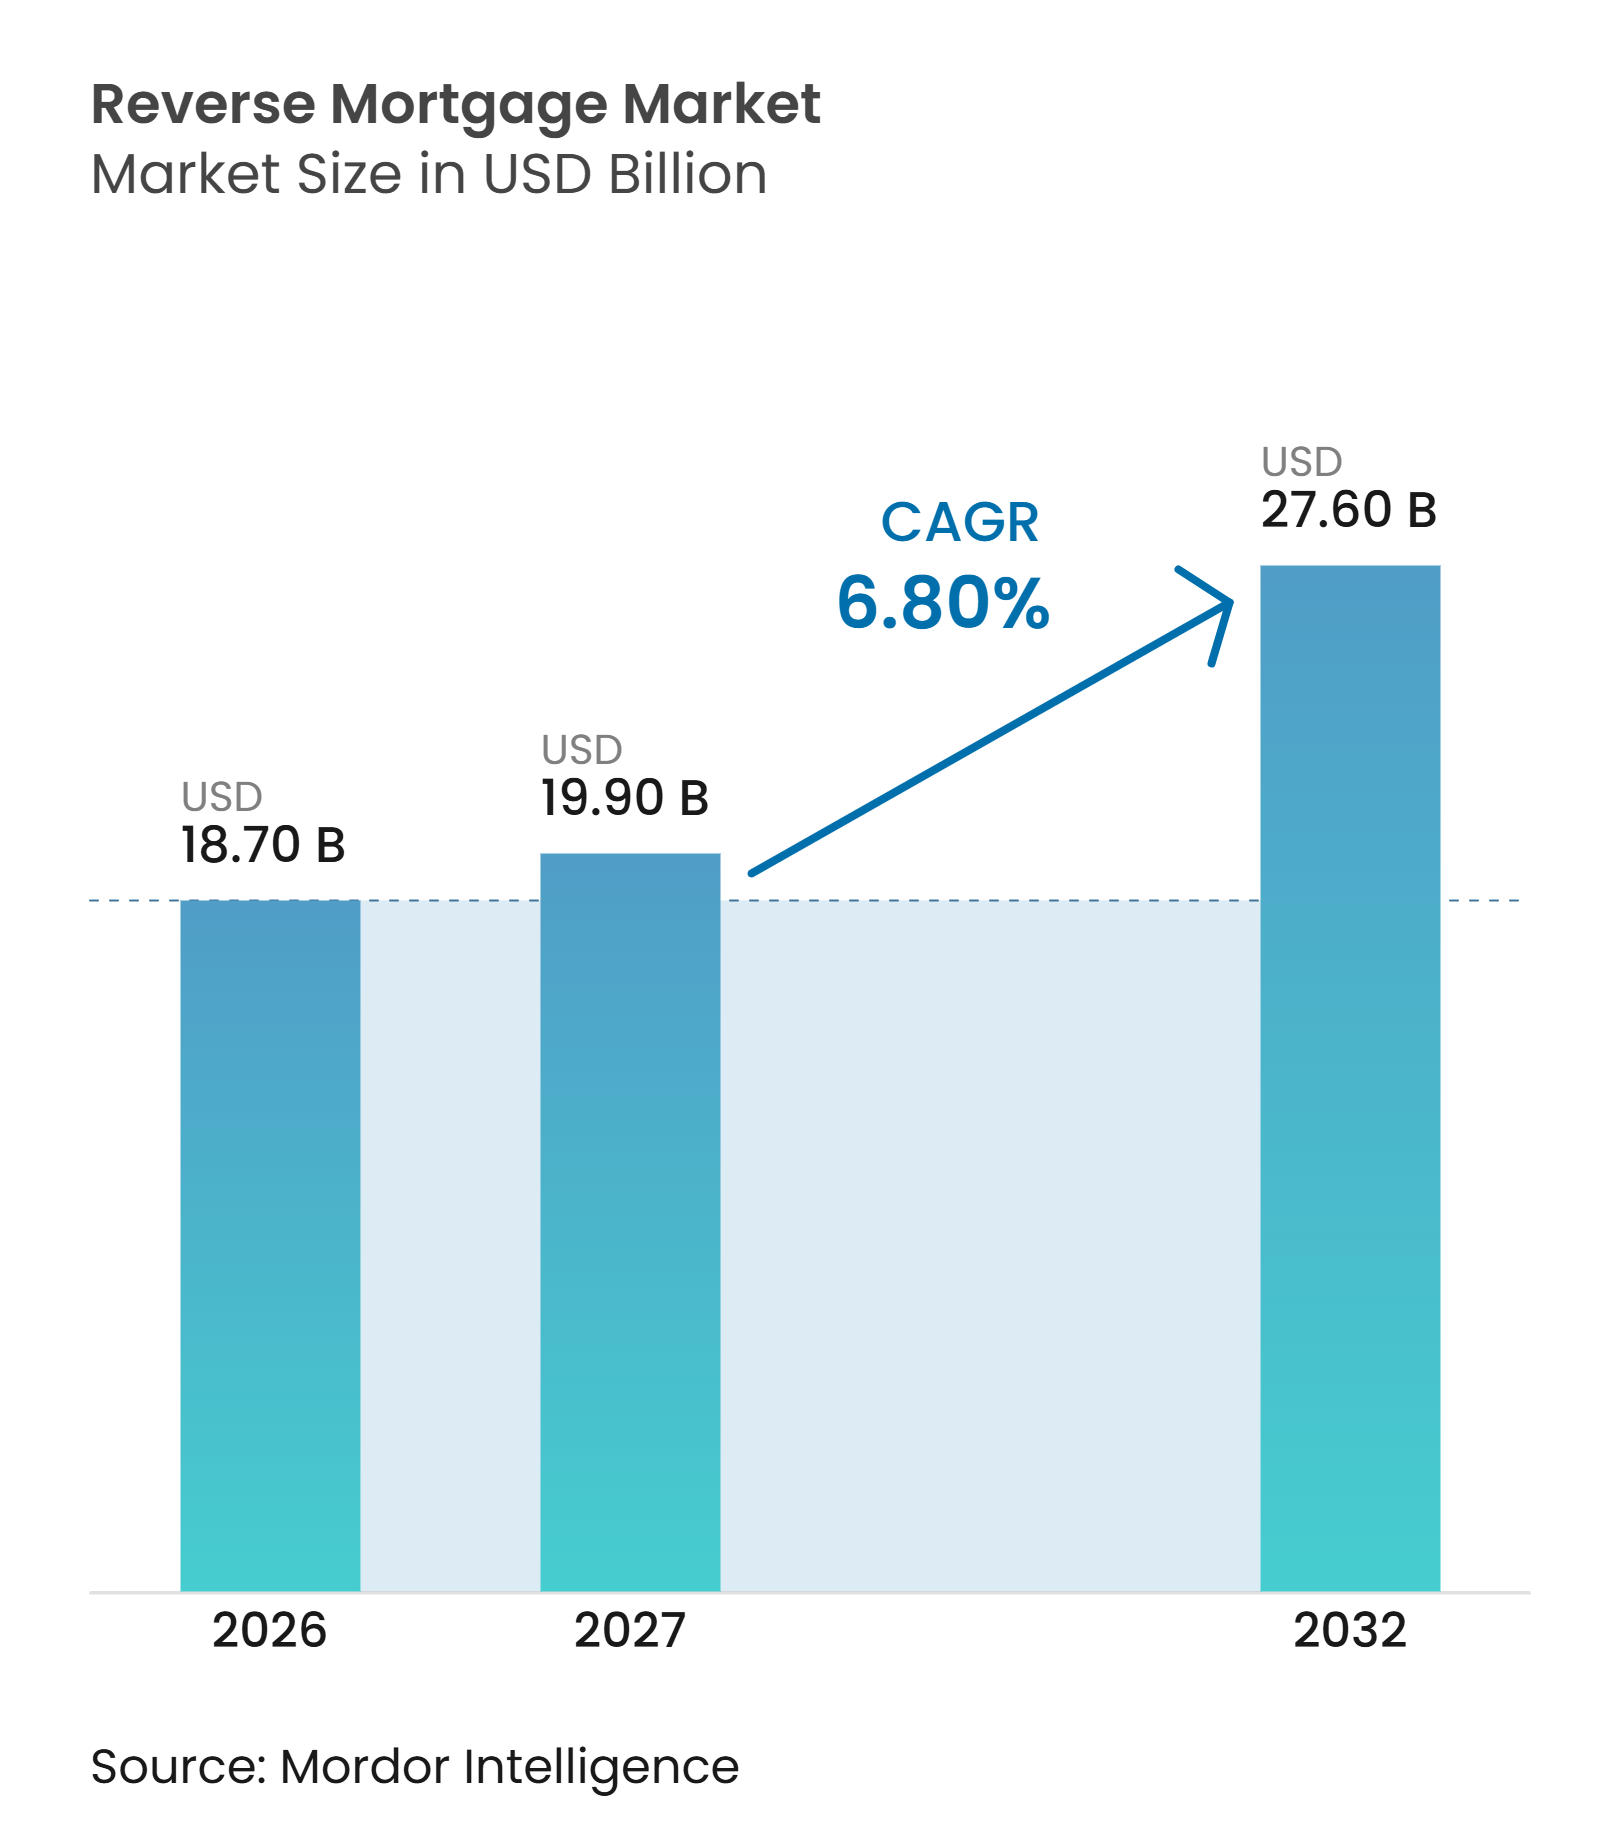
Se proyecta que el tamaño del Mercado de Hipotecas Inversas se expanda desde 18,70 mil millones de USD en 2026 y 19,90 mil millones de USD en 2027 hasta 27,60 mil millones de USD para 2032, registrando una CAGR del 6,80% entre 2027 y 2032.
La demanda se sustenta en el considerable patrimonio inmobiliario que poseen los propietarios de mayor edad y en las brechas en los ingresos de jubilación. Los propietarios de viviendas mayores de 62 años poseían 14,92 billones de USD en patrimonio inmobiliario en los Estados Unidos en el primer trimestre de 2026, mientras que menos de 9 de cada 10.000 hogares de propietarios mayores elegibles utilizaban hipotecas inversas. Más de 4 millones de estadounidenses cumplen 65 años cada año entre 2024 y 2027, y Vanguard informó que el 40% de los baby boomers están financieramente encaminados para la jubilación. El mercado de hipotecas inversas también está cambiando a medida que los productos propietarios amplían la elegibilidad, el diseño de productos y las opciones de distribución. Los productos respaldados por el gobierno siguen siendo fundamentales, pero los prestamistas están invirtiendo en facilidades de segunda hipoteca, ofertas a tasa fija y estructuras de crédito que atienden diferentes necesidades de los prestatarios.
Conclusiones Clave del Informe
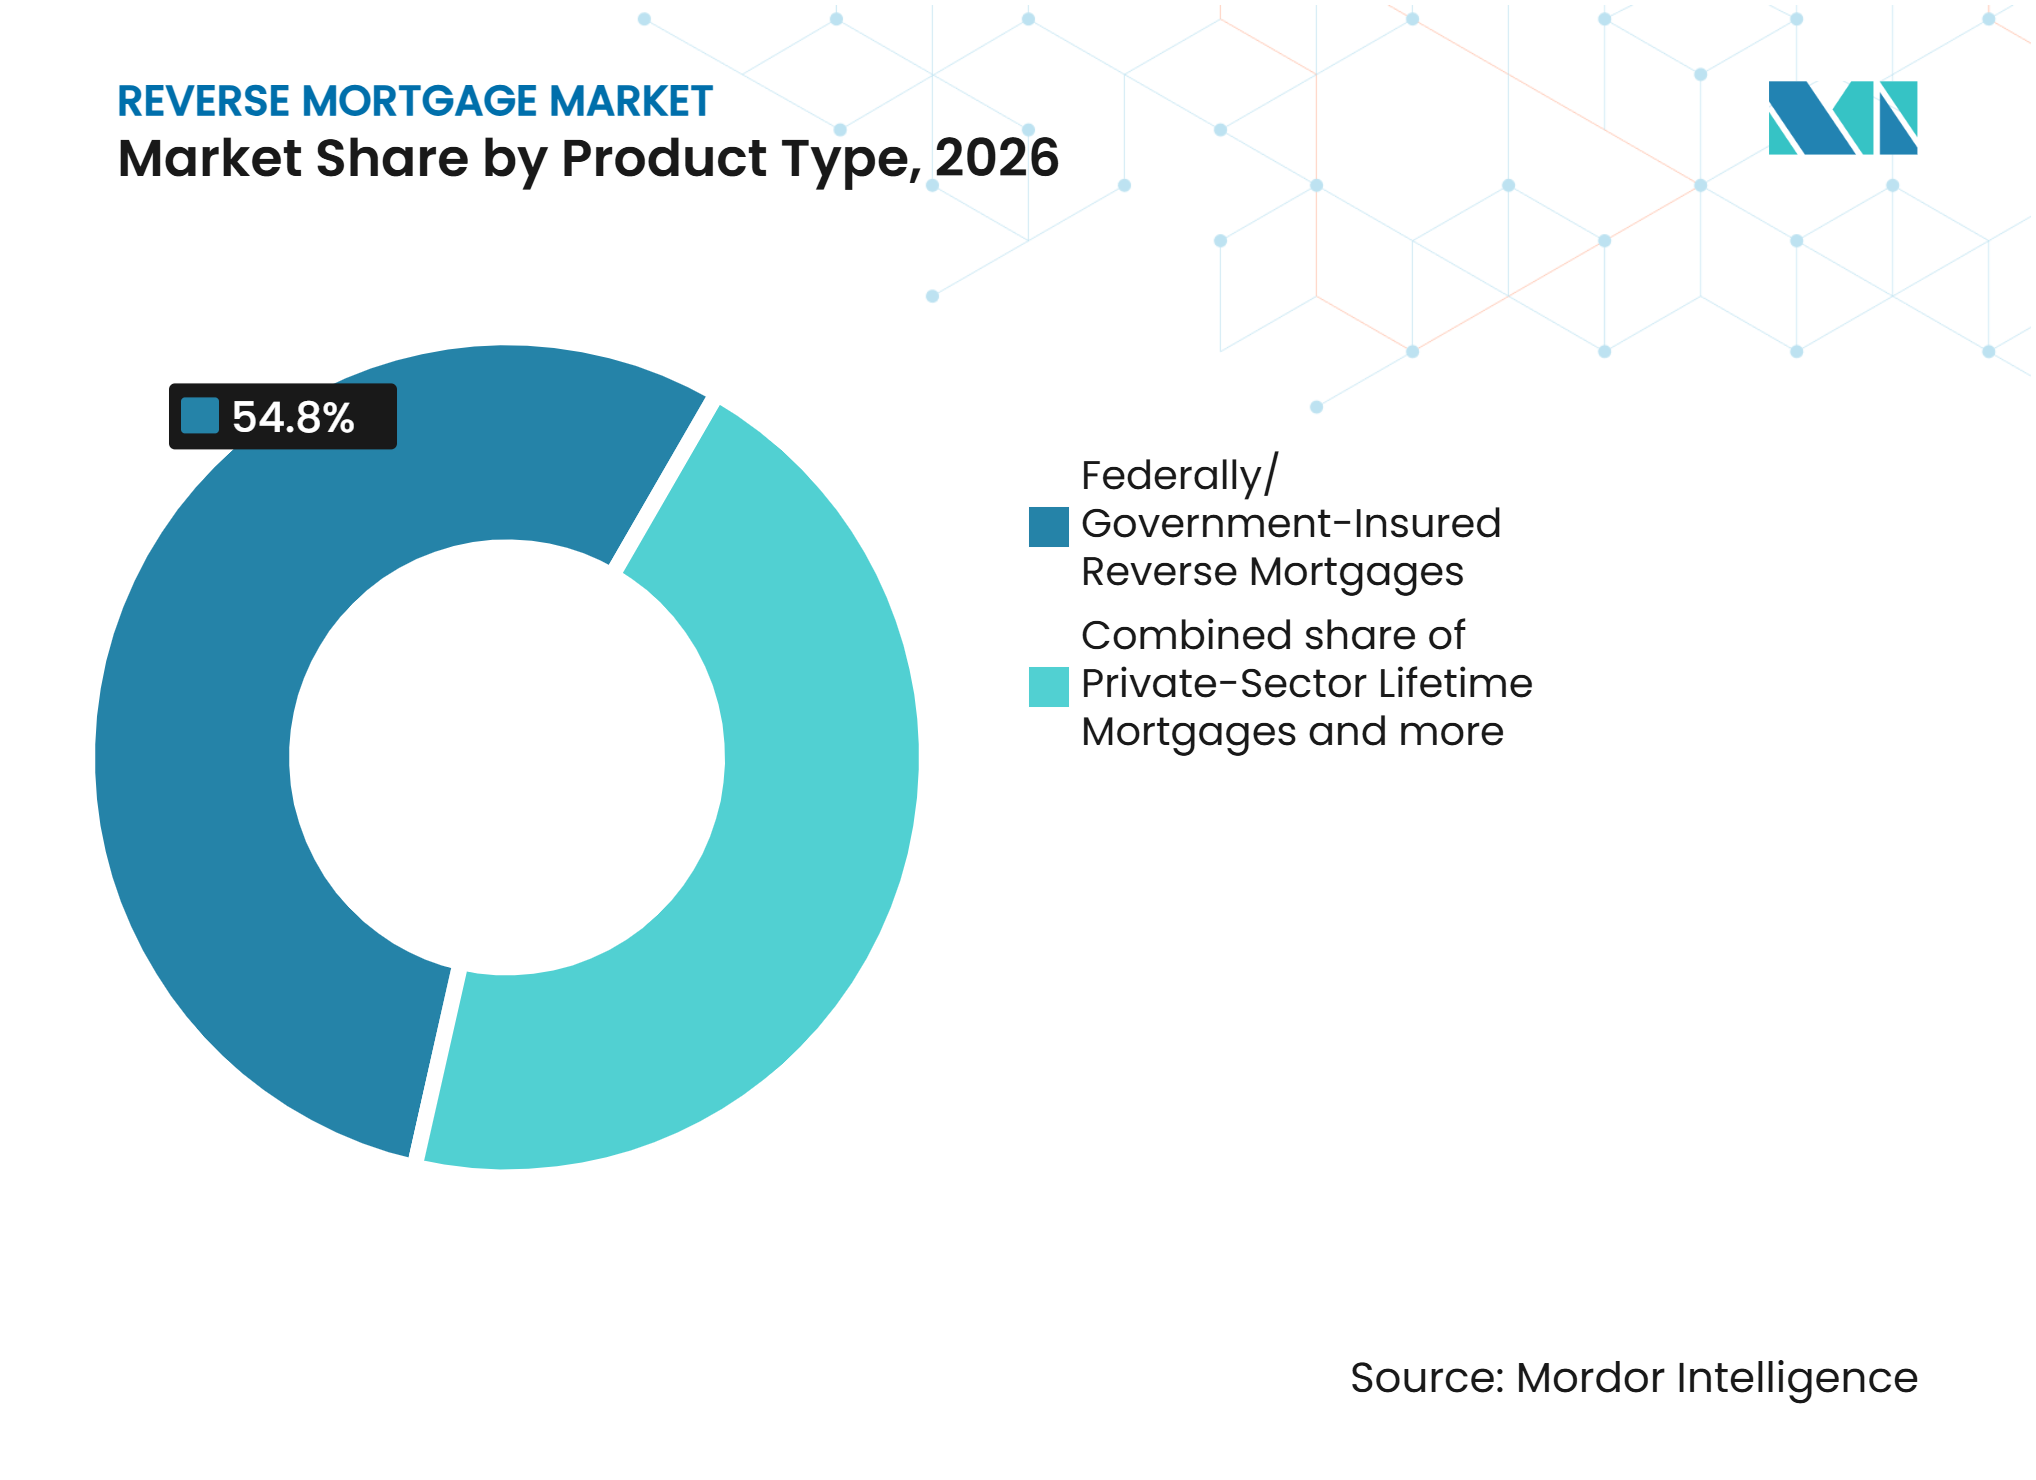
- Por tipo de producto, las hipotecas inversas aseguradas por el gobierno capturaron el 54,8% de la participación del mercado de hipotecas inversas en 2026, mientras que se proyecta que las hipotecas vitalicias propietarias y del sector privado crezcan a una CAGR del 13,6% hasta 2032.
- Por método de desembolso, las líneas de crédito y las facilidades de disposición capturaron el 34,4% de la participación del mercado de hipotecas inversas en 2026, mientras que se proyecta que las estructuras combinadas crezcan a una CAGR del 9,5% hasta 2032.
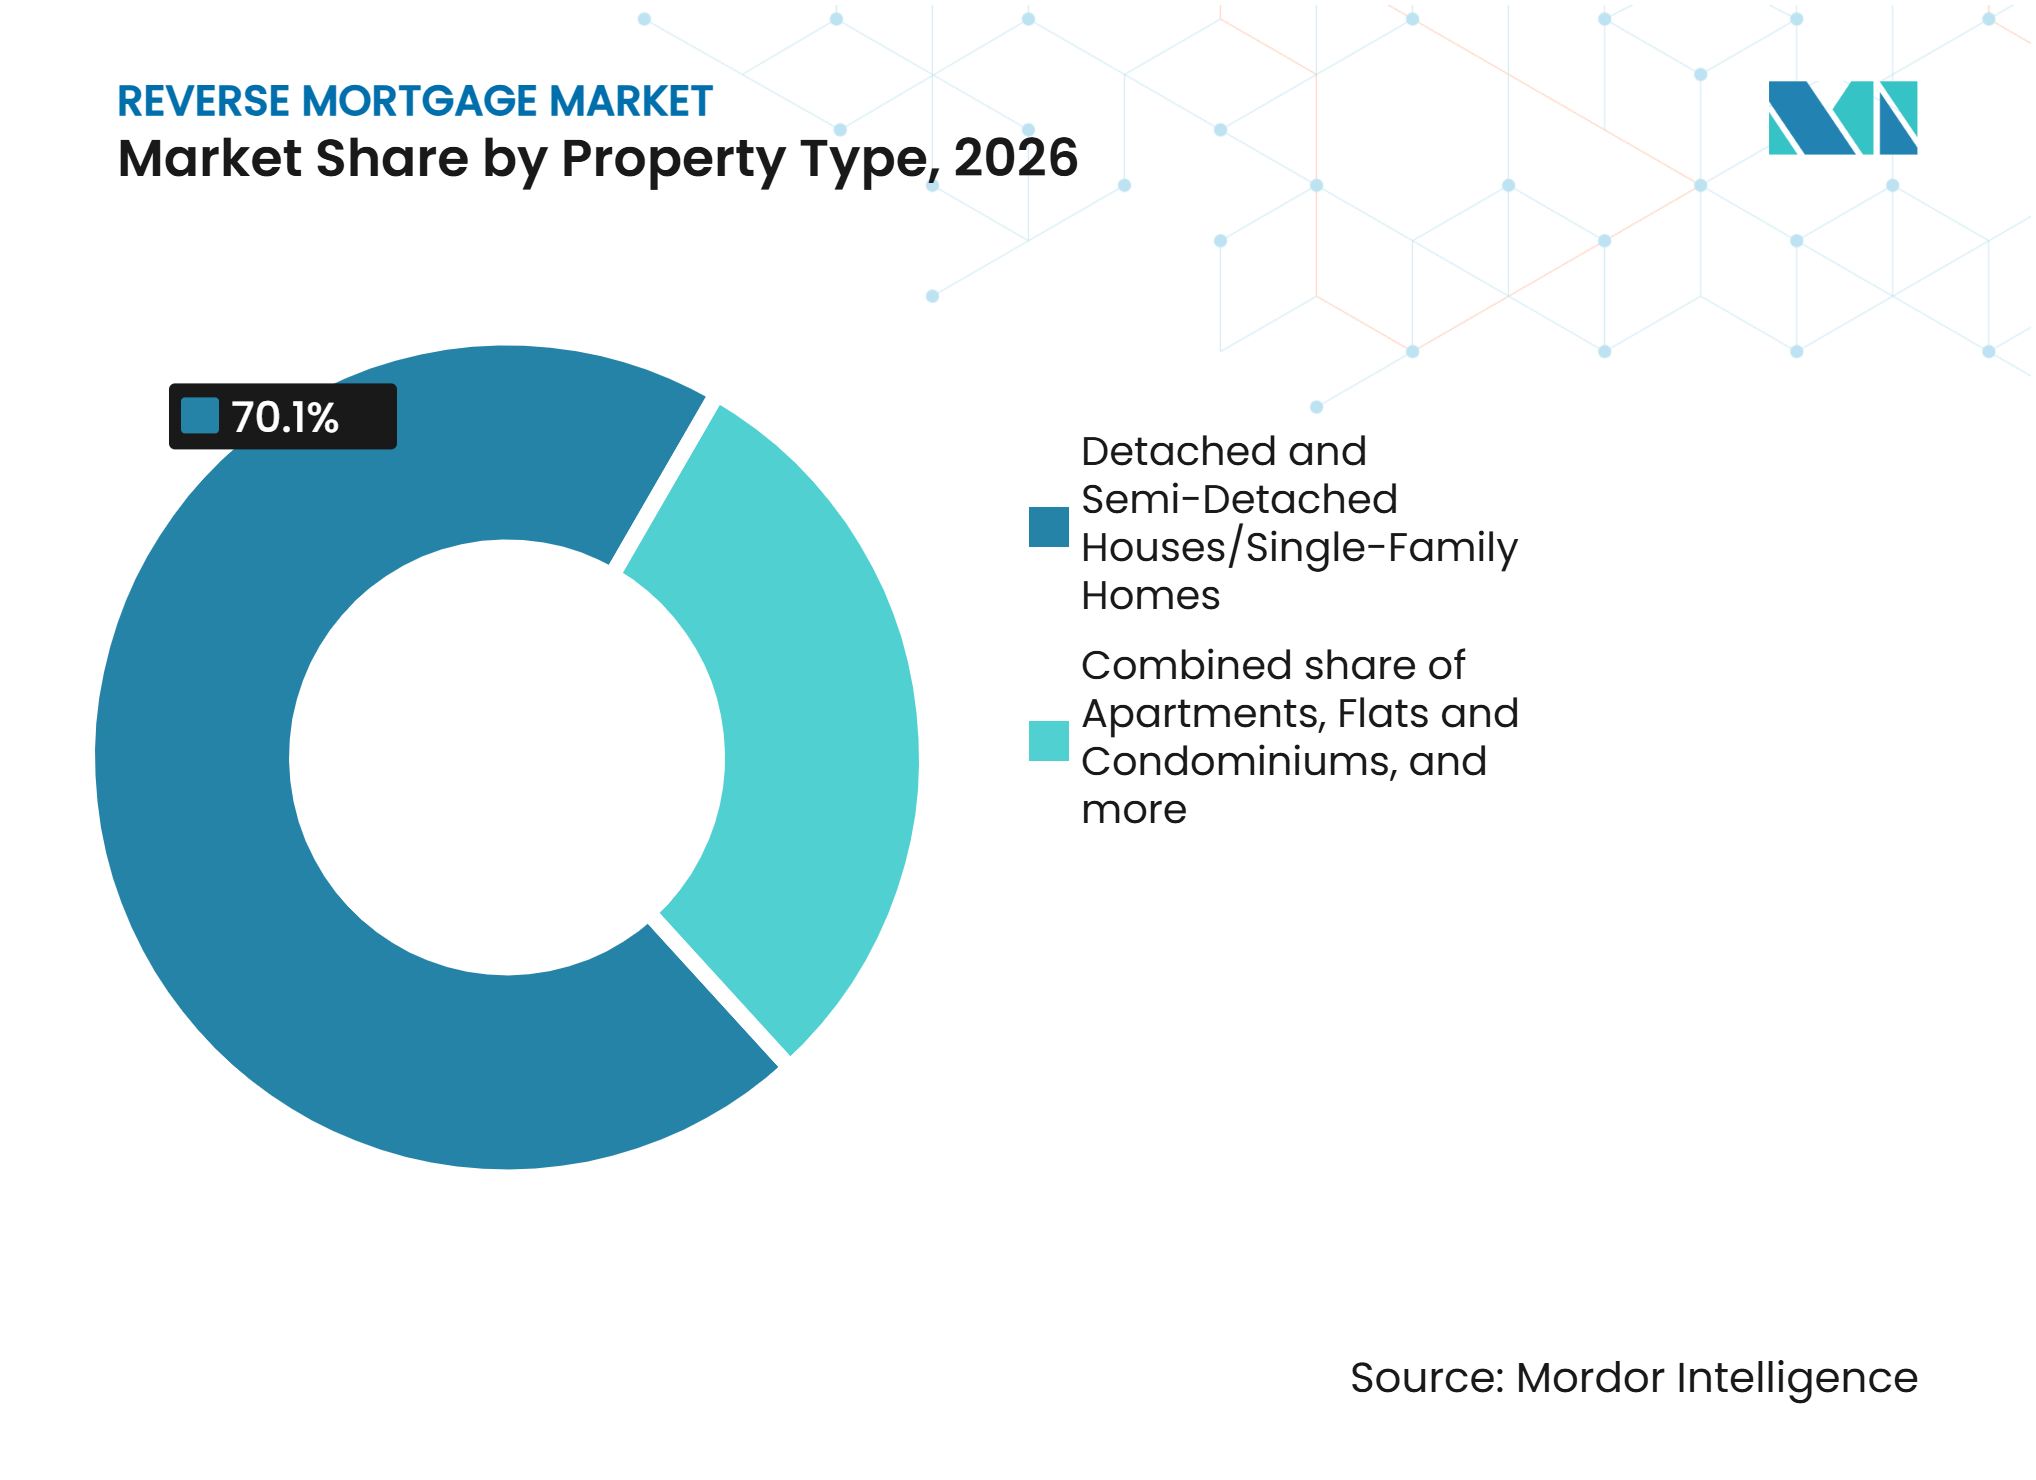
- Por tipo de propiedad, las casas unifamiliares independientes y adosadas capturaron el 70,1% de la participación del mercado de hipotecas inversas en 2026, mientras que se proyecta que los apartamentos, pisos y condominios crezcan a una CAGR del 8,9% hasta 2032.
- Por tipo de prestamista, los prestamistas especializados en hipotecas inversas e hipotecas vitalicias capturaron el 45,3% de la participación del mercado de hipotecas inversas en 2026, mientras que se proyecta que otras empresas hipotecarias crezcan a una CAGR del 9,7% hasta 2032.
- Por geografía, América del Norte capturó el 57,8% de la participación del mercado de hipotecas inversas en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Anlisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de la Población Jubilada y Brechas en los Ingresos de Jubilación | +1.4% | Global, más agudo en América del Norte, Europa Occidental y Asia Oriental | Largo plazo (≥ 4 años) |
| Alto Patrimonio Inmobiliario y Ahorros de Jubilación Limitados | +1.2% | América del Norte, Australia y el Reino Unido | Mediano plazo (2-4 años) |
| Aumento de los Gastos de Atención Médica y Cuidados a Largo Plazo | +0.9% | Global, con la mayor concentración de costos en América del Norte | Mediano plazo (2-4 años) |
| Demanda de Envejecimiento en el Hogar e Independencia Financiera | +0.8% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de Productos de Hipotecas Inversas Propietarios | +1.1% | América del Norte, con efecto expansivo hacia Australia y el Reino Unido | Corto plazo (≤ 2 años) |
| Integración del Patrimonio Inmobiliario en la Planificación de la Jubilación | +0.7% | Global, con adopción temprana en América del Norte y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Jubilada y Brechas en los Ingresos de Jubilación
Se espera que más de 4,1 millones de estadounidenses cumplan 65 años anualmente entre 2024 y 2027, equivalente a más de 11.000 personas diarias, lo que amplía la población que ingresa a la jubilación. El Panorama de Jubilación de Vanguard encontró que solo el 40% de los baby boomers están financieramente encaminados para la jubilación, mientras que los baby boomers de ingresos medios enfrentan un déficit estimado de gasto anual en la jubilación de 9.000 USD, con ingresos sostenibles proyectados que reemplazan aproximadamente el 56% de los ingresos previos a la jubilación[1]. Mientras tanto, la Reserva Federal informó una tasa de propiedad de vivienda del 66% en 2025, mientras que el valor neto inmobiliario medio entre los propietarios aumentó a 230.000 USD desde 218.900 USD en 2022. La combinación de brechas en los ingresos de jubilación y el patrimonio inmobiliario acumulado crea una oportunidad para que los proveedores de hipotecas inversas ofrezcan a los propietarios de mayor edad una fuente adicional de financiamiento para la jubilación.
Alto Patrimonio Inmobiliario y Ahorros de Jubilación Limitados
El patrimonio inmobiliario de los adultos mayores alcanzó los 14,92 billones de USD en el primer trimestre de 2026 y aumentó en 314.800 millones de USD durante el trimestre[2]. El análisis de Harvard de los datos de encuestas federales situó el patrimonio inmobiliario medio de los propietarios de 65 años o más en 250.000 USD. El nivel fue un 47% superior a su nivel previo a la pandemia. El uso de hipotecas inversas se mantuvo limitado, con 31.829 originaciones en 2025 y menos de 9 préstamos por cada 10.000 hogares de propietarios mayores elegibles ocupados por sus dueños. La diferencia entre el patrimonio disponible y el uso limitado deja un margen considerable para el mercado de hipotecas inversas. Una tasa hipotecaria más baja también puede respaldar los fondos disponibles al mejorar las condiciones del préstamo para los prestatarios elegibles.
Aumento de los Gastos de Atención Médica y Cuidados a Largo Plazo
Los cuidados a largo plazo siguen siendo un gran riesgo financiero para los jubilados porque las necesidades de atención pueden extenderse durante varios años. El costo mediano nacional de una habitación privada en un hogar de ancianos fue de 129.575 USD anuales en 2025, o 355 USD por día[3]. La atención domiciliaria a 44 horas por semana costó 80.080 USD anuales, mientras que la vida asistida promedió 74.400 USD por año. El Departamento de Salud y Servicios Humanos de los Estados Unidos estima que el 56% de los estadounidenses mayores necesitarán atención a largo plazo remunerada durante sus vidas durante un promedio de 3,1 años. Una línea de crédito puede ayudar a un prestatario a mantener una reserva no utilizada y acceder a ella cuando se produzcan gastos de atención. Este caso de uso respalda el mercado de hipotecas inversas sin requerir que un propietario tome todos los fondos en el momento de la originación.
Demanda de Envejecimiento en el Hogar e Independencia Financiera
Los propietarios de mayor edad a menudo buscan permanecer en sus hogares mientras cubren los costos de atención médica, reparaciones y gastos de vida diarios. Los productos de hipotecas inversas pueden ofrecer acceso al patrimonio inmobiliario sin un pago hipotecario mensual obligatorio. La estructura puede respaldar la independencia financiera cuando otros recursos de jubilación son insuficientes. Los productos de línea de crédito también pueden alinear los retiros con los gastos reales en lugar de un anticipo único. Las protecciones al consumidor generan confianza en esta decisión, especialmente cuando los productos tienen horizontes de reembolso prolongados. El Consejo de Liberación de Patrimonio del Reino Unido introdujo las Normas 2.0 en mayo de 2025, que incluyen una protección para los prestatarios que se trasladan permanentemente al hogar de un familiar para recibir atención[4]. Estos factores respaldan la demanda en el mercado de hipotecas inversas en las poblaciones que envejecen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos Iniciales y Saldos de Préstamos Acumulados | -0.6% | Global, más pronunciado en América del Norte donde el seguro hipotecario HECM añade costos | Corto plazo (≤ 2 años) |
| Sensibilidad a las Tasas de Interés y Reducción de la Capacidad de Endeudamiento | -0.8% | América del Norte, con efecto expansivo hacia los mercados de tasa variable a nivel global | Mediano plazo (2-4 años) |
| Incumplimientos de Cargos sobre la Propiedad y Riesgo de Ejecución Hipotecaria | -0.4% | América del Norte y Europa, con exposición emergente en los mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Financiamiento y Liquidez en el Mercado Secundario | -0.5% | América del Norte, Europa del Sur y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales y Saldos de Préstamos Acumulados
Los productos HECM asegurados por el gobierno pueden tener altos costos al cierre. La tarifa de originación del HECM puede alcanzar los 6.000 USD, y la prima inicial del seguro hipotecario equivale al 2% del monto máximo de reclamación. Con el límite HECM de 2026 de 1.249.125 USD, esa prima equivale a 24.982 USD. Los cargos de tasación, título y cierre pueden reducir los fondos netos entre 15.000 y 30.000 USD. Los saldos de los préstamos también crecen a medida que se acumulan intereses y comisiones, lo que puede reducir el patrimonio para atención médica, planificación patrimonial y necesidades de emergencia. Estos costos pueden limitar la participación en el mercado de hipotecas inversas, particularmente entre los propietarios con un período de endeudamiento esperado prolongado.
Sensibilidad a las Tasas de Interés y Reducción de la Capacidad de Endeudamiento
Los límites de capital principal del HECM están vinculados a la tasa esperada, que combina la tasa del Tesoro de Vencimiento Constante a 10 años y el margen del prestamista. Un aumento en la tasa esperada puede reducir los fondos disponibles para un prestatario con la misma edad y valor de propiedad. Esta sensibilidad puede hacer que los productos asegurados por el gobierno sean menos atractivos cuando las tasas de interés son altas. Los productos propietarios pueden compensar parte de este efecto porque sus condiciones no son idénticas a las reglas de límite de capital principal del HECM. La combinación de productos resultante puede favorecer a los prestamistas con la capacidad de financiamiento y operativa para ofrecer ambas categorías de productos. La sensibilidad a las tasas sigue siendo, por tanto, una restricción para el mercado de hipotecas inversas, incluso a medida que se expanden las alternativas privadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Propietarios Redefinen los Límites CompetitivosLos HECM asegurados por el gobierno mantuvieron una participación del 54,8% en 2026. La Administración Federal de Vivienda ha asegurado más de 1,3 millones de préstamos HECM desde 1990. El programa proporciona una garantía de no patrimonio negativo y requiere asesoramiento independiente a través de agencias aprobadas por el HUD. Estas características mantienen la importancia de los productos asegurados por el gobierno para los prestatarios elegibles. Las hipotecas inversas de propósito único continúan sirviendo a un grupo más reducido con restricciones de ingresos a través de programas sin fines de lucro y gubernamentales. Generalmente se utilizan para necesidades definidas, como impuestos sobre la propiedad o rehabilitación del hogar.
Las hipotecas vitalicias propietarias y del sector privado son la categoría de productos de más rápido crecimiento, con una CAGR proyectada del 13,6% hasta 2032. El tamaño del mercado de hipotecas inversas para esta categoría está respaldado por productos que pueden atender a prestatarios más jóvenes y propiedades de mayor valor. El producto HomeSafe Second de Finance of America utiliza una estructura de segunda hipoteca y permite a los propietarios conservar una primera hipoteca existente. El SecureEquity de Mutual of Omaha Mortgage ofrece un monto máximo de préstamo de 4 millones de USD para prestatarios tan jóvenes como de 55 años. Las estructuras propietarias no llevan la prima inicial del seguro hipotecario del HECM. Estas características amplían el grupo de prestatarios y aumentan la competencia entre las opciones privadas y las respaldadas por el gobierno.


Por Método de Desembolso:
Las Líneas de Crédito Dominan, las Estructuras Combinadas Ganan ParticipaciónLas líneas de crédito y las facilidades de disposición mantuvieron una participación del 34,4% del mercado de hipotecas inversas en 2026. La estructura permite a un prestatario acceder a los fondos cuando se produce una necesidad específica de flujo de caja. Las reparaciones del hogar, los gastos de atención médica y el complemento de los ingresos de jubilación pueden motivar una disposición. Los saldos no utilizados pueden crecer bajo los términos del producto vinculados a la tasa de interés del préstamo y la tasa de prima del seguro hipotecario. Esta reserva puede ser útil cuando los valores de las propiedades fluctúan o cuando los gastos son inciertos. El producto, por tanto, se adapta a los propietarios que prefieren la flexibilidad sobre un desembolso total inmediato.
Se proyecta que las estructuras combinadas crezcan a una CAGR del 9,5% hasta 2032. Estos productos combinan una suma global inicial o un pago regular con una reserva de línea de crédito restante. El tamaño del mercado de hipotecas inversas para las estructuras combinadas refleja la demanda de prestatarios que desean acceso tanto inmediato como futuro al patrimonio. La Línea de Crédito HomeSafe Second de Finance of America requiere una disposición inicial del 25% y permite disposiciones discrecionales posteriores. Los productos de suma global siguen siendo ampliamente utilizados fuera de América del Norte. Los acuerdos de pagos regulares siguen siendo relevantes para los prestatarios que buscan ingresos mensuales predecibles.
Por Tipo de Propiedad:
Las Viviendas Unifamiliares Siguen Siendo Centrales a Medida que los Condominios se ExpandenLas casas unifamiliares independientes y adosadas mantuvieron una participación del 70,1% del mercado de hipotecas inversas en 2026. Esta concentración refleja la gran base instalada de viviendas unifamiliares ocupadas por sus propietarios entre los hogares de mayor edad. Estas propiedades son garantías familiares para los prestamistas y se ajustan a las prácticas de elegibilidad establecidas del HECM. También pueden ofrecer a los propietarios un patrimonio sustancial en áreas residenciales consolidadas. Las viviendas unifamiliares comúnmente respaldan valores de propiedad que cumplen con los requisitos del préstamo. Su papel seguirá siendo importante a medida que el mercado de hipotecas inversas se desarrolle en las regiones de préstamo establecidas.
Se proyecta que los apartamentos, pisos y condominios crezcan a una CAGR del 8,9% hasta 2032. El crecimiento refleja cambios en los patrones de vivienda urbana y el aumento de la propiedad entre los residentes mayores en áreas metropolitanas. El HUD solicitó comentarios en octubre de 2025 sobre si las reglas de elegibilidad de propiedades del HECM y el HMBS sirven adecuadamente al cambiante parque inmobiliario de los Estados Unidos, incluidos los condominios. Las propiedades de dos a cuatro unidades pueden combinar la ocupación por el propietario con ingresos por alquiler. Estos ingresos pueden ayudar a los prestatarios a gestionar los cargos sobre la propiedad y otros costos. Las casas prefabricadas y móviles siguen sujetas a normas de elegibilidad más estrictas, lo que puede limitar el acceso para algunos propietarios mayores.

Por Tipo de Prestamista:
Los Especialistas Lideran Mientras Otras Empresas Hipotecarias Amplían el AccesoLos prestamistas especializados en hipotecas inversas e hipotecas vitalicias mantuvieron una participación del 45,3% del mercado de hipotecas inversas en 2026. Su posición refleja experiencia en productos, relaciones de asesoramiento, capacidad de servicio y acceso a los mercados de capitales. Los prestamistas dedicados pueden originar HECM asegurados por el gobierno y productos propietarios. También pueden estructurar el servicio del préstamo en torno a un producto que puede permanecer vigente durante muchos años. Este enfoque puede respaldar la comunicación con el prestatario y el cumplimiento normativo. Los prestamistas especializados siguen siendo, por tanto, importantes para el modelo de préstamo actual.
Se proyecta que otras empresas hipotecarias crezcan a una CAGR del 9,7% hasta 2032. El crecimiento en este grupo de prestamistas está respaldado por los originadores de hipotecas convencionales que añaden productos de financiamiento para la jubilación. Una distribución ampliada puede ayudar a llegar a propietarios que ya tienen una relación con un proveedor hipotecario. Las asociaciones mayoristas también pueden permitir a los prestamistas propietarios ampliar su alcance sin una gran red de sucursales minoristas. Los bancos y las cooperativas de crédito han tenido históricamente una participación limitada debido a preocupaciones reputacionales y de balance. Las instituciones financiadas por depósitos aún pueden operar negocios especializados donde la regulación, la estructura del mercado y la demanda demográfica son favorables.
Análisis Geográfico
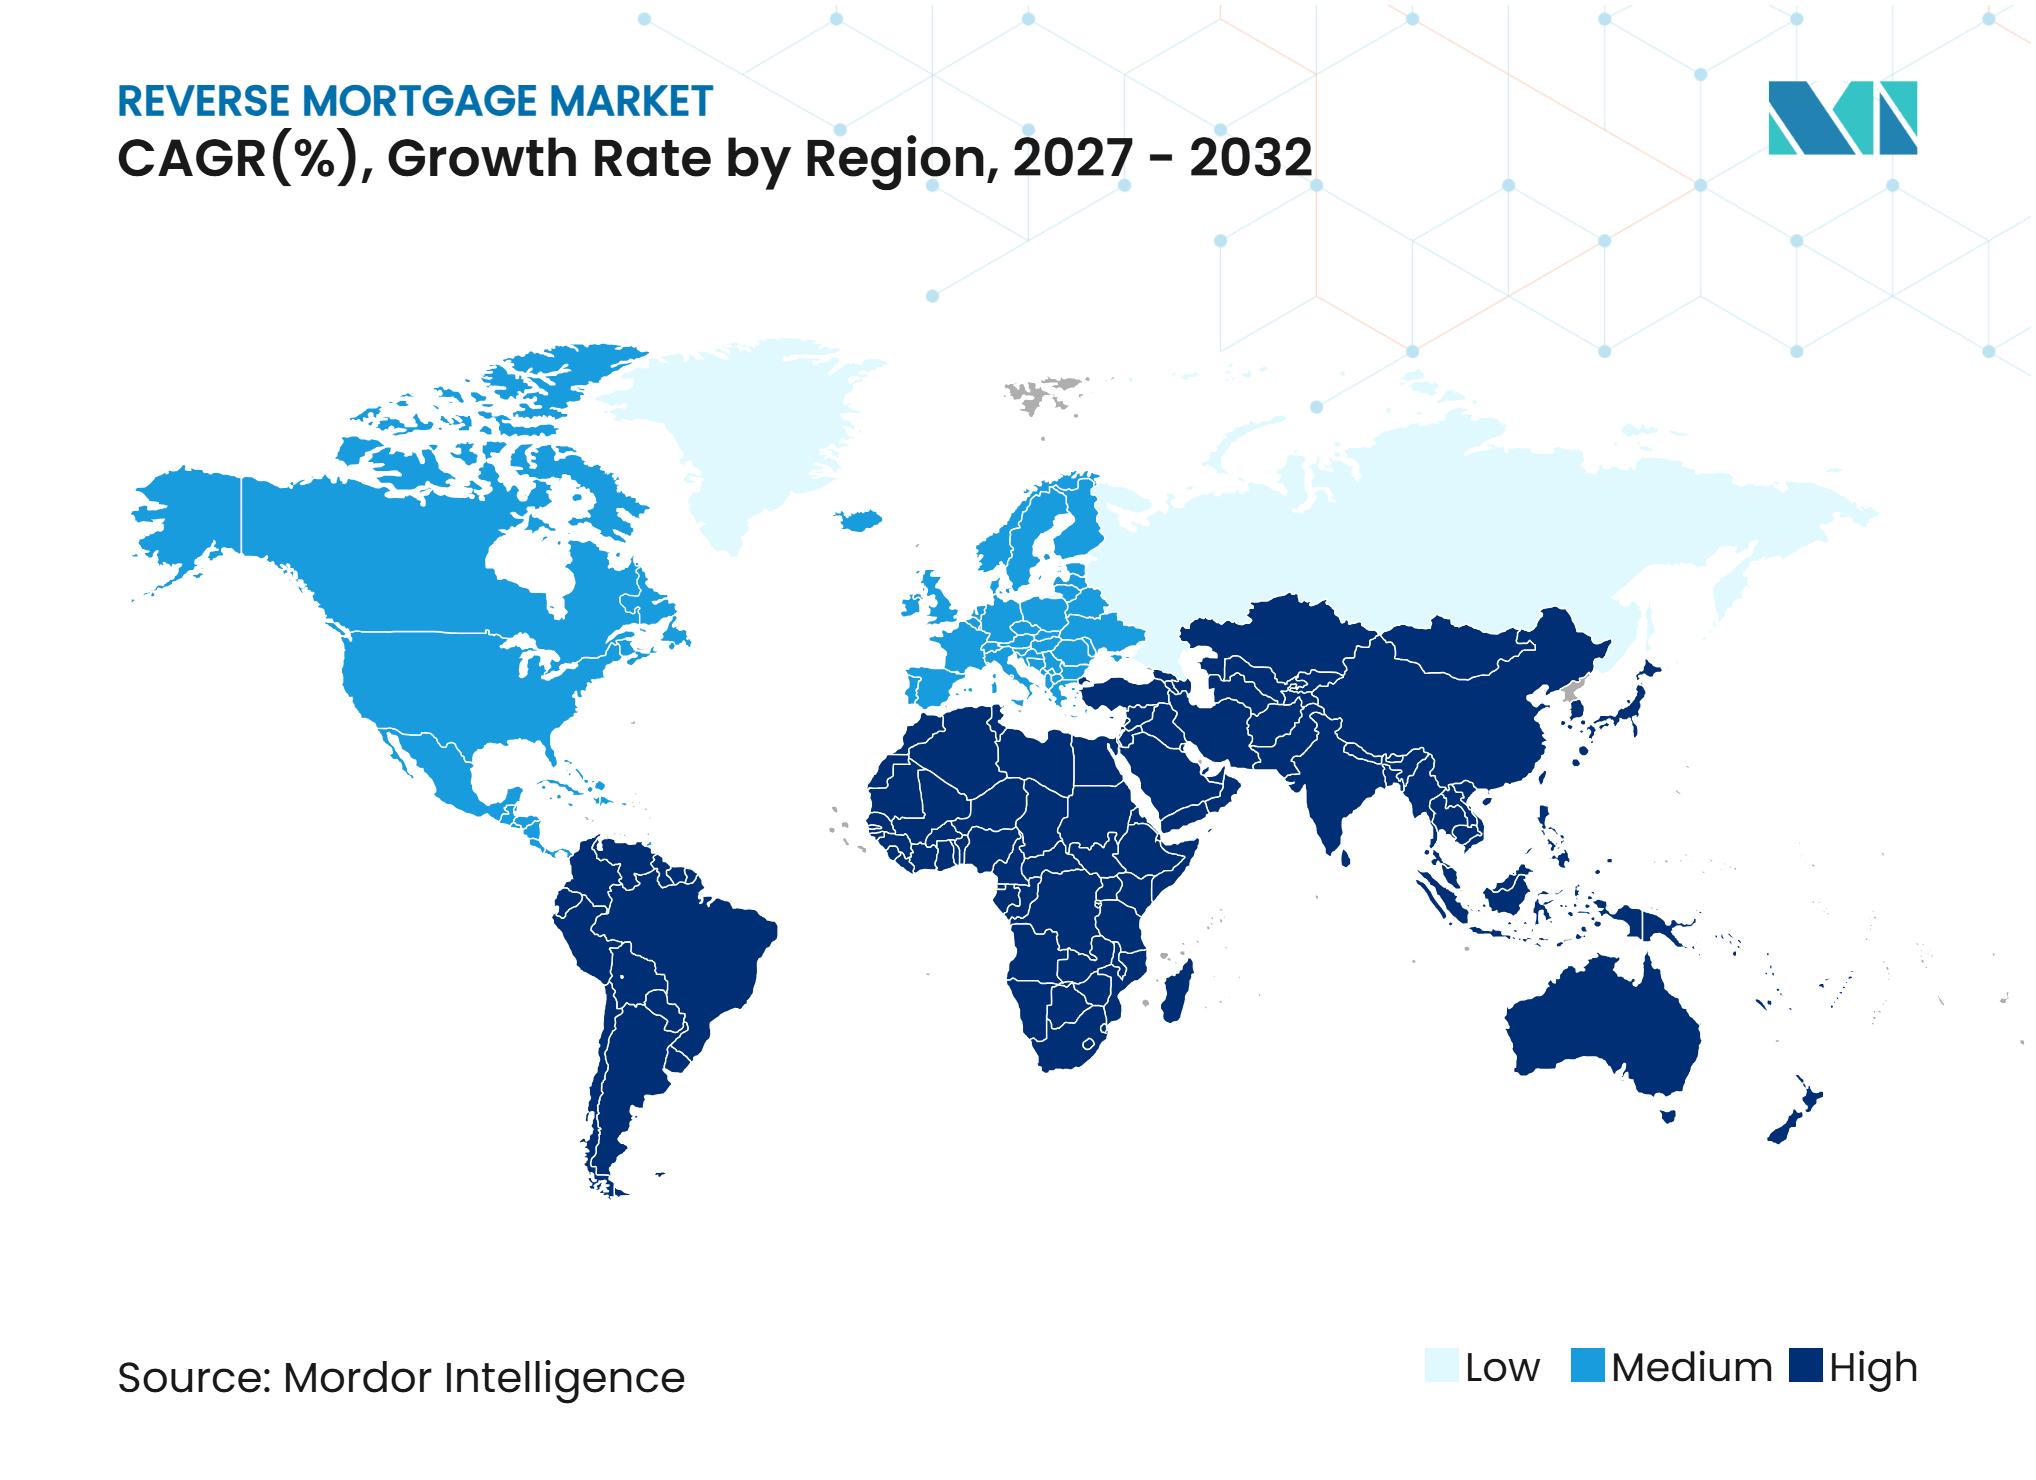
América del Norte mantuvo una participación del 57,8% del mercado de hipotecas inversas en 2026. Los Estados Unidos tienen el marco de productos asegurados por el gobierno más profundo a través del programa HECM y el mercado secundario HMBS. Ginnie Mae emitió 6,4 mil millones de USD de HMBS en el año fiscal 2025, en comparación con 5,9 mil millones de USD en el año fiscal 2024. El HUD estableció el monto máximo de reclamación del HECM para 2026 en 1.249.125 USD, frente a 1.209.750 USD en 2025. El tamaño del mercado de hipotecas inversas en América del Norte también está respaldado por una gran base de propietarios con un patrimonio acumulado sustancial.
Europa tiene una actividad significativa liderada por el sector de liberación de patrimonio del Reino Unido. El Consejo de Liberación de Patrimonio informó 636 millones de GBP (858,03 millones de USD) de préstamos totales en el segundo trimestre de 2025, un aumento del 10% respecto al trimestre del año anterior. Los nuevos prestatarios tomaron un promedio de 126.422 GBP (170.557 USD) durante el trimestre. Las Normas 2.0 introdujeron una nueva protección al consumidor para los prestatarios que se trasladan permanentemente al hogar de un familiar para recibir atención. Francia, Alemania, Italia y España tienen mercados de liberación de patrimonio en desarrollo. Suecia, Noruega e Irlanda utilizan productos estructurados a nivel nacional que reflejan la legislación local sobre herencias y la regulación.
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,5% hasta 2032. La región incluye mercados en diferentes etapas de desarrollo, con Australia entre los entornos más establecidos y Japón operando el programa Reverse 60. La Agencia de Finanzas de Vivienda de Japón registró 1.225 ejecuciones de préstamos Reverse 60 en el año fiscal 2025, por un total de 19,59 mil millones de JPY (125,38 millones de USD). Corea del Sur ha identificado un mayor uso de hipotecas inversas como una tarea política importante porque muchos hogares mayores concentran su riqueza en bienes raíces. El mercado de hipotecas inversas de Asia-Pacífico también incluye potencial en etapa inicial en otras economías que enfrentan el envejecimiento de la población. Oriente Medio y África siguen en etapa inicial, con Sudáfrica mostrando la actividad más desarrollada y los Emiratos Árabes Unidos y Arabia Saudita careciendo de marcos formales de hipotecas inversas.
Panorama Competitivo
Concentración del Mercado
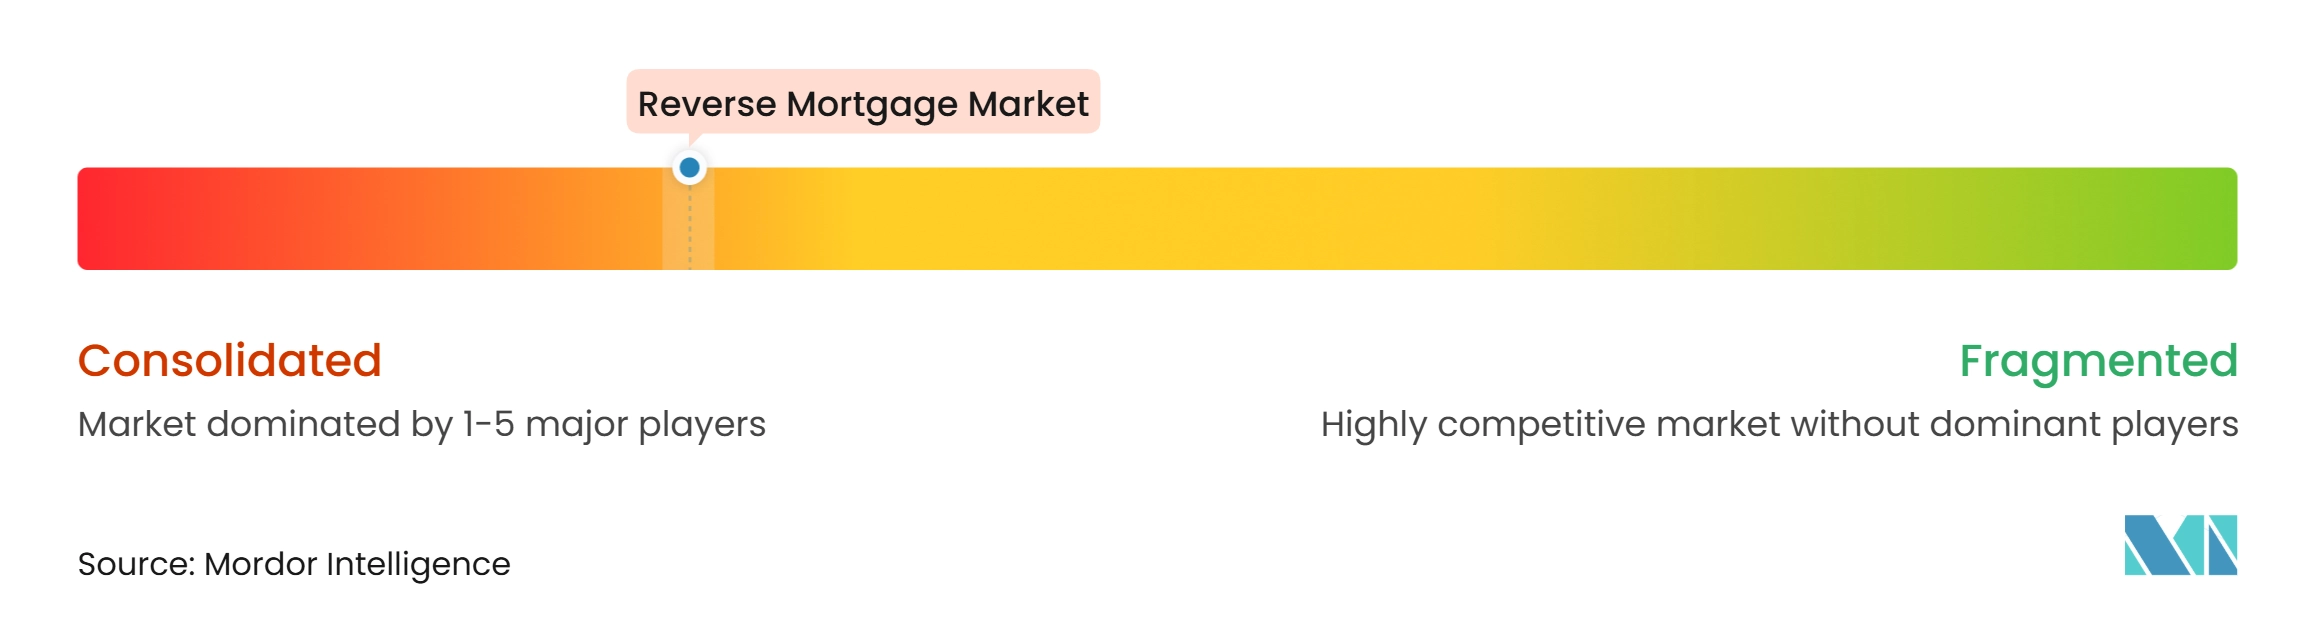
El mercado de hipotecas inversas está consolidado. Los 3 principales prestamistas de endosos HECM, Mutual of Omaha Mortgage, Finance of America y Longbridge Financial, mantuvieron el 55,8% de los endosos en 2025. Finance of America completó la adquisición en efectivo de aproximadamente 20.000 préstamos HECM de Ginnie Mae con 5,2 mil millones de USD en saldo de capital pendiente de Onity Mortgage Corporation en julio de 2026. Onity se mantuvo como subadministrador bajo un acuerdo de 3 años para garantizar la continuidad del prestatario. La transacción añade escala de servicio al tiempo que permite a Onity redirigir recursos. La concentración hace que la capacidad de servicio, el acceso al financiamiento y la capacidad regulatoria sean factores competitivos significativos.
El desarrollo de productos es una forma importante para que los prestamistas compitan en el mercado de hipotecas inversas. Finance of America lanzó HomeSafe Second Line of Credit en California en abril de 2026. El producto ofrece una opción de segunda hipoteca para propietarios de 55 años o más que no desean refinanciar su primera hipoteca. Longbridge Financial lanzó Platinum Preserve en mayo de 2025, permitiendo a los prestatarios elegibles reservar entre el 10% y el 40% del patrimonio para los herederos. Mutual of Omaha Mortgage ingresó a la categoría propietaria en abril de 2025 a través de SecureEquity, con un monto máximo de préstamo de 4 millones de USD. Estos movimientos muestran cómo los prestamistas buscan prestatarios más allá de la base tradicional de productos asegurados por el gobierno.
La tecnología y el cumplimiento normativo también influyen en las posiciones competitivas en el mercado de hipotecas inversas. Longbridge Financial implementó agentes de voz impulsados por inteligencia artificial en febrero de 2026 para gestionar consultas rutinarias de servicio al prestatario. Finance of America ha integrado su producto HomeSafe Second en un sistema de originación digital. Los prestamistas con aprobación de la Administración Federal de Vivienda y estatus de emisor de Ginnie Mae pueden participar en la originación y titulización respaldadas por el gobierno. Las evaluaciones financieras del HECM, el asesoramiento obligatorio y los requisitos de Reserva para Expectativa de Vida añaden complejidad operativa pero respaldan las protecciones al prestatario. La iniciativa planificada HMBS 2.0 sigue siendo relevante porque los cambios en los requisitos de agrupación podrían afectar la liquidez del mercado secundario.
Líderes de la Industria de Hipotecas Inversas
-
Mutual of Omaha Mortgage, Inc.
-
Finance of America Companies Inc.
-
Longbridge Financial, LLC
-
Fairway Independent Mortgage Corporation
-
Onity Mortgage (Liberty Reverse Mortgage)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hipotecas Inversas Empresas cubiertas en este informe
- Finance of America Reverse LLC
- Mutual of Omaha Mortgage, Inc.
- Longbridge Financial, LLC
- Fairway Independent Mortgage Corporation
- Onity Mortgage (Liberty Reverse Mortgage)
- Legal & General Group plc
- Aviva plc
- Just Group plc
- HighTechLending, Inc.
- Pure Retirement Limited
- HomeEquity Bank
- Household Capital Pty Ltd.
- Heartland Bank Limited
- Seniors Money Mortgages (Ireland) DAC (Spry Finance)
- GoodLife Home Loans
- Shonai Bank
- Ashikaga Bank
- Joyo Bank
- Chiba Bank
- Korea Housing Finance Corporation
Desarrollos recientes de la industria en Mercado de Hipotecas Inversas
- Julio de 2026: Finance of America Reverse completó la adquisición en efectivo de aproximadamente 20.000 préstamos HECM de Ginnie Mae con 5,2 mil millones de USD en saldo de capital pendiente de Onity Mortgage Corporation. Onity fue retenida como subadministradora bajo un acuerdo de 3 años para garantizar la continuidad del prestatario.
- Abril de 2026: Finance of America lanzó HomeSafe Second Line of Credit en California, comercializado como la primera línea de crédito de hipoteca inversa de segunda hipoteca de la industria hipotecaria. El producto permite a los propietarios de 55 años o más disponer del patrimonio a lo largo del tiempo después de un anticipo inicial del 25%, sin refinanciar su primera hipoteca existente ni realizar pagos hipotecarios mensuales.
- Marzo de 2026: PHH Mortgage Corporation se rebautizó como Onity Mortgage Corporation, consolidando su identidad corporativa bajo la empresa matriz, Onity Group. El cambio siguió a la venta de los derechos de servicio de hipotecas inversas a Finance of America.
- Noviembre de 2025: Finance of America anunció una asociación estratégica de 2,5 mil millones de USD y recibió una inversión de capital de 50 millones de USD de fondos gestionados por Blue Owl Capital. El acuerdo respalda la originación de productos propietarios y la actividad en los mercados de capitales.
Alcance del Informe Global del Mercado de Hipotecas Inversas
Resumen de la segmentación
| Hipotecas Inversas Aseguradas por el Gobierno Federal |
| Hipotecas Vitalicias y Hipotecas Inversas Propietarias del Sector Privado |
| Hipotecas Inversas de Propósito Único Vinculadas al Gobierno o a Organizaciones sin Fines de Lucro |
| Suma Global (Anticipo Único en la Originación) |
| Línea de Crédito / Facilidad de Disposición (Anticipo Inicial más Reserva No Utilizada) |
| Pagos Regulares (Tenencia, Plazo o Anualidad) |
| Combinación (Residual Explícito para Estructuras Mixtas Elegidas en la Originación) |
| Casas Unifamiliares Independientes y Adosadas |
| Apartamentos, Pisos y Condominios |
| Propiedades Residenciales de Dos a Cuatro Unidades |
| Casas Prefabricadas / Móviles |
| Otras Propiedades Residenciales Elegibles |
| Prestamistas Especializados en Hipotecas Inversas / Hipotecas Vitalicias |
| Bancos y Cooperativas de Crédito |
| Otras Empresas Hipotecarias |
| Proveedores sin Fines de Lucro y Vinculados al Gobierno |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Hipotecas Inversas Aseguradas por el Gobierno Federal | |
| Hipotecas Vitalicias y Hipotecas Inversas Propietarias del Sector Privado | ||
| Hipotecas Inversas de Propósito Único Vinculadas al Gobierno o a Organizaciones sin Fines de Lucro | ||
| Por Método de Desembolso | Suma Global (Anticipo Único en la Originación) | |
| Línea de Crédito / Facilidad de Disposición (Anticipo Inicial más Reserva No Utilizada) | ||
| Pagos Regulares (Tenencia, Plazo o Anualidad) | ||
| Combinación (Residual Explícito para Estructuras Mixtas Elegidas en la Originación) | ||
| Por Tipo de Propiedad | Casas Unifamiliares Independientes y Adosadas | |
| Apartamentos, Pisos y Condominios | ||
| Propiedades Residenciales de Dos a Cuatro Unidades | ||
| Casas Prefabricadas / Móviles | ||
| Otras Propiedades Residenciales Elegibles | ||
| Por Tipo de Prestamista | Prestamistas Especializados en Hipotecas Inversas / Hipotecas Vitalicias | |
| Bancos y Cooperativas de Crédito | ||
| Otras Empresas Hipotecarias | ||
| Proveedores sin Fines de Lucro y Vinculados al Gobierno | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de hipotecas inversas para 2032?
Se proyecta que el mercado de hipotecas inversas alcance los 27,6 mil millones de USD para 2032, expandiéndose a una CAGR del 6,8% desde 2027.
¿Qué tipo de producto de hipoteca inversa está creciendo más rápido?
Se proyecta que las hipotecas vitalicias propietarias y del sector privado crezcan a una CAGR del 13,6% hasta 2032.
¿Por qué los propietarios mayores consideran una hipoteca inversa?
Estos productos pueden proporcionar acceso al patrimonio inmobiliario para ingresos de jubilación, gastos de atención médica, reparaciones del hogar u otras necesidades del hogar sin pagos hipotecarios mensuales obligatorios.
¿Qué región tiene la mayor participación en los préstamos de hipotecas inversas?
América del Norte mantuvo una participación del 57,8% en 2026, respaldada por el marco HECM de los Estados Unidos y el mercado HMBS.
¿Qué región tiene el pronóstico de crecimiento más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,5% hasta 2032 a medida que el envejecimiento de la población y la atención política respaldan el desarrollo de productos.
¿Qué costos deben considerar los prestatarios antes de tomar una hipoteca inversa?
Los prestatarios deben evaluar los costos de originación, seguro hipotecario, tasación, título, cierre, intereses acumulados y las obligaciones continuas de impuestos sobre la propiedad y seguros.