
Tamanho e Participação do Mercado de retirement fintech
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.90 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de retirement fintech por Mordor Intelligence
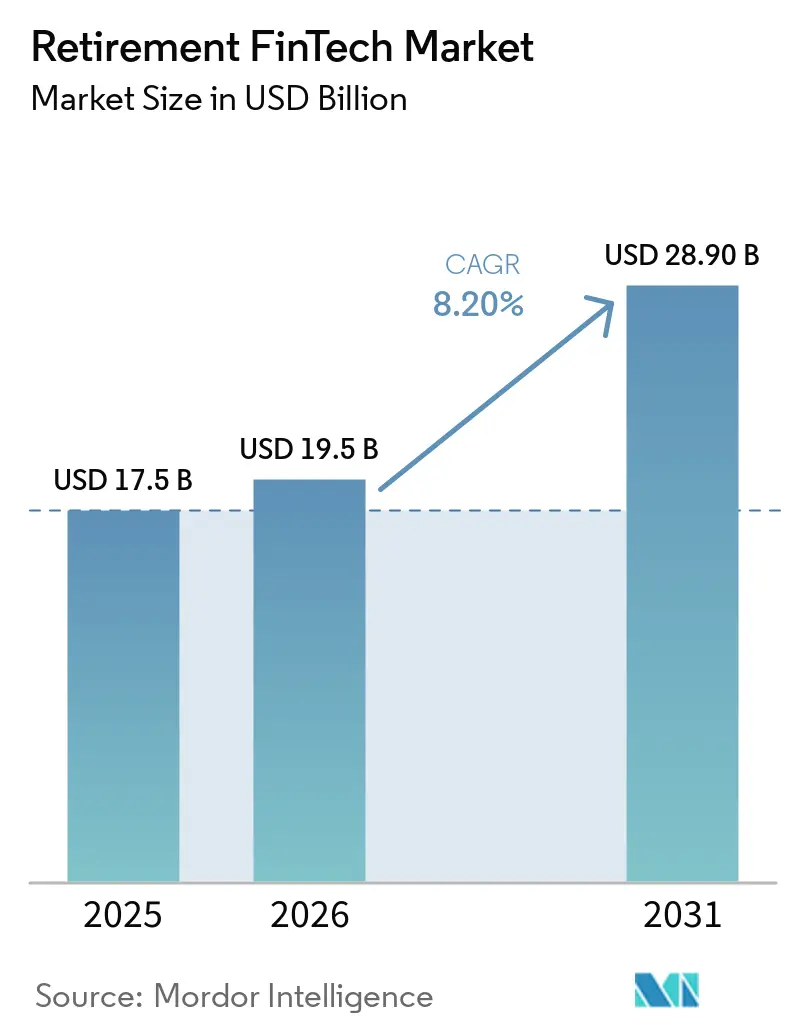
O tamanho do Mercado de retirement fintech foi avaliado em 17,5 bilhões de USD em 2025 e estima-se que cresça de 19,5 bilhões de USD em 2026 para atingir 28,90 bilhões de USD até 2031, a um CAGR de 8,20% durante o período de previsão (2026-2031).
O crescimento reflete a transição dos planos de benefício definido para arranjos de contribuição definida direcionados pelos participantes, que necessitam de ferramentas digitais de administração, planejamento e assessoria. Os provedores também estão adaptando seus sistemas para a renda na aposentadoria, à medida que mais participantes passam da fase de acumulação para a de retirada. A conectividade com a folha de pagamento, o intercâmbio de dados e as jornadas digitais simplificadas estão se tornando requisitos competitivos importantes para os provedores que atendem planos de empregadores menores. O mercado de retirement fintech também enfrenta expectativas mais elevadas em relação à segurança cibernética, controles de auditoria e conformidade, à medida que mais dados e transações de participantes migram para o ambiente digital.
Principais Conclusões do Relatório
- Por função do produto, a administração de planos e manutenção de registros capturou 37,5% da participação do mercado de retirement fintech em 2025, enquanto a habilitação de renda na aposentadoria, retirada programada e anuidade está projetada para crescer a um CAGR de 14,2% até 2031.
- Por componente, software e plataformas capturaram 55,9% da participação do mercado de retirement fintech em 2025 e estão projetados para crescer a um CAGR de 10,4% até 2031.
- Por comprador, mantenedores de registros, administradores terceirizados e administradores de pensão capturaram 33,2% da participação do mercado de retirement fintech em 2025, enquanto empregadores e patrocinadores de planos estão projetados para crescer a um CAGR de 11,5% até 2031.
- Por geografia, a América do Norte capturou 42,3% da participação do mercado de retirement fintech em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 11,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de retirement fintech
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Planejamento Digital da Aposentadoria | +1.8% | Global, mais acentuado na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Poupança Individualizada e Modelos de Contribuição Definida | +1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Tecnologia Móvel, Nuvem e IA | +1.6% | Global, com forte impulso na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Reformas Previdenciárias e Participação Digital | +1.0% | Ásia-Pacífico, Europa, Oriente Médio e África | Médio prazo (2-4 anos) |
| Agregação de Contas e Consolidação de Pensões | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Soluções Digitais de Renda e Descumulação | +1.3% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Demanda por Planejamento Digital da Aposentadoria
O envelhecimento da população está aumentando a demanda por plataformas de aposentadoria capazes de atender grandes populações de participantes de forma eficiente, ao mesmo tempo em que apoiam toda a jornada da aposentadoria, desde a inscrição e as contribuições até as retiradas, o planejamento de renda e a gestão da longevidade. À medida que os indivíduos assumem maior responsabilidade pelos resultados da aposentadoria, as plataformas digitais podem fornecer informações de conta mais claras, planejamento personalizado e administração escalável, enquanto empregadores e administradores de planos se beneficiam da manutenção automatizada de registros e comunicações. Isso é particularmente relevante à medida que os sistemas de aposentadoria precisam cada vez mais apoiar os participantes na fase de descumulação, e não apenas na de acumulação, criando oportunidades para plataformas de fintech integradas que combinam administração, engajamento e capacidades de renda na aposentadoria. O setor de aposentadoria em geral também está registrando crescente demanda por orientação personalizada e serviços habilitados por tecnologia.
Transição para Poupança Individualizada na Aposentadoria e Modelos de Contribuição Definida
A transição para modelos de aposentadoria de contribuição definida (CD) está aumentando a responsabilidade dos indivíduos na tomada de decisões sobre investimentos, poupança e renda na aposentadoria, fortalecendo a demanda por ferramentas digitais de planejamento, assessoria e engajamento. A T. Rowe Price relatou que 74% dos participantes da Geração X, millennials e Geração Z desejam realizar transações por meio de assistentes virtuais, destacando as crescentes expectativas por experiências digitais convenientes na aposentadoria[1]T. Rowe Price, "Perspectivas do Mercado de Aposentadoria dos EUA para 2026: Adaptando-se a um Sistema em Evolução," T. Rowe Price, troweprice.com.. As plataformas de retirement fintech podem atender a essa necessidade combinando gestão de contas com orientação personalizada, recursos de bem-estar financeiro e fluxos de trabalho automatizados, enquanto as capacidades de poupança de emergência podem criar engajamento adicional com os planos de aposentadoria no local de trabalho. A oportunidade é particularmente relevante para empregadores menores que necessitam de integração simplificada, administração e integração com a folha de pagamento, apoiando a demanda por soluções padronizadas e nativas de fintech.
Digitalização do Planejamento da Aposentadoria por Meio de Tecnologias Móveis, de Nuvem e de IA
A entrega digital está transformando a forma como participantes, assessores e patrocinadores de planos acessam informações sobre aposentadoria. A Fidelity Investments introduziu o Fidelity Retirement Intelligence no myPlan+ em abril de 2026, oferecendo projeções de renda personalizadas, otimização da Previdência Social e rebalanceamento de portfólio por meio de interações em linguagem natural[2]Fidelity Investments, "Fidelity Investments vai Expandir a Linha de Datas-Alvo com o Lançamento de Solução de Renda Garantida," Fidelity Newsroom, fidelity.com.. Essas ferramentas melhoram o acesso às informações sobre aposentadoria, mas aumentam a necessidade de dados confiáveis, supervisão e controles. O Japão também anunciou planos em julho de 2026 para suspender a proibição de recomendações de investimento para 4 milhões de participantes individuais de pensão de contribuição definida, após um crescimento de 15 vezes nas contas iDeCo em 10 anos. Essa mudança pode apoiar a assessoria digital em um mercado onde os poupadores frequentemente preferem ativos de preservação de capital. Sistemas baseados em nuvem e habilitados por API também podem conectar dados de folha de pagamento, impostos, seguros e serviços bancários com fluxos de trabalho de aposentadoria, ajudando os provedores a oferecer uma visão mais completa das decisões de aposentadoria.
Reformas Previdenciárias Governamentais e Expansão da Participação Digital na Aposentadoria
As reformas previdenciárias estão aumentando a demanda por tecnologia de aposentadoria escalável. A Índia lançou o EPFO 3.0 em julho de 2026, ampliando a cobertura previdenciária para mais de 600 milhões de trabalhadores, incluindo trabalhadores autônomos e da economia informal. A Autoridade Reguladora e de Desenvolvimento de Fundos de Pensão lançou o StAR NPS em junho de 2026 com integração digital baseada no DigiLocker. No Reino Unido, a Lei de Regimes de Pensão de 2026 introduziu mecanismos de aposentadoria orientada, enquanto o regime de Suporte Direcionado da Autoridade de Conduta Financeira permite sugestões algorítmicas para grupos definidos de consumidores[3]https://thefintechmag.com/fca-launches-targeted-support-regime-enabling-banks-and-pension-providers-to-offer-group-financial-suggestions/. Essas reformas aumentam a necessidade de plataformas digitais com capacidades de conformidade localizadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Segurança Cibernética, Fraude e Privacidade de Dados | -1.0% | Global, particularmente nos mercados de superanuação da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentação de Pensões e Conformidade Fiduciária | -0.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Infraestrutura Legada e Dados Fragmentados | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Transparência Algorítmica e Riscos de Responsabilidade | -0.6% | América do Norte, Reino Unido e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Segurança Cibernética, Fraude e Privacidade de Dados de Aposentadoria
As contas de aposentadoria contêm dados sensíveis de salário, identidade, beneficiários e ativos, tornando-as alvos atraentes para fraudes. Um ataque coordenado de preenchimento de credenciais afetou o setor de superanuação da Austrália em abril de 2025, envolvendo AustralianSuper, Rest Super, Hostplus, Australian Retirement Trust e Insignia Financial. Mais de 20.000 contas foram afetadas em todo o setor, destacando os riscos de contas acessíveis digitalmente e processos de retirada. O Departamento do Trabalho dos Estados Unidos estendeu suas orientações de segurança cibernética a todos os planos cobertos pela Lei de Segurança de Renda de Aposentadoria dos Empregados em setembro de 2024, aumentando os requisitos de conformidade e auditoria para administradores de planos. Verificações de identidade robustas, monitoramento de fraudes, tratamento seguro de dados e processos de resposta a incidentes podem elevar os custos e prolongar os prazos de implementação. No mercado de retirement fintech, as capacidades de segurança cibernética influenciam a confiança dos compradores e a seleção de provedores.
Regulamentações Complexas de Pensões e Requisitos de Conformidade Fiduciária
Diferentes regras de pensão e assessoria criam um ônus substancial de conformidade para plataformas que operam além das fronteiras. O Departamento do Trabalho dos Estados Unidos anulou a Regra de Segurança na Aposentadoria de 2024 em março de 2026, retornando a definição fiduciária ao teste de cinco partes de 1975. Os provedores devem considerar como esse teste, o Regulamento de Melhor Interesse, os requisitos da Lei de Segurança de Renda de Aposentadoria dos Empregados e as regras estaduais se aplicam aos fluxos de trabalho de assessoria digital. A conformidade pode variar por tipo de conta, categoria de participante e canal de distribuição, retardando os lançamentos de produtos e complicando a expansão transfronteiriça no mercado de retirement fintech. No Reino Unido, o Fundo de Proteção de Pensões publicou um plano de governança de inteligência artificial em maio de 2026 para administração de regimes e uso em investimentos. Os administradores devem compreender, documentar e permanecer responsáveis pelos sistemas que utilizam. Esses requisitos adicionam trabalho de governança para plataformas que introduzem recomendações automatizadas aos participantes, enquanto sistemas legados e dados de aposentadoria fragmentados podem complicar a coleta de evidências e as trilhas de auditoria. Os novos entrantes menores podem enfrentar um ônus relativo maior por terem menos recursos de conformidade estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função do Produto: As Soluções de Renda Estão Crescendo Mais Rápido do que a Administração
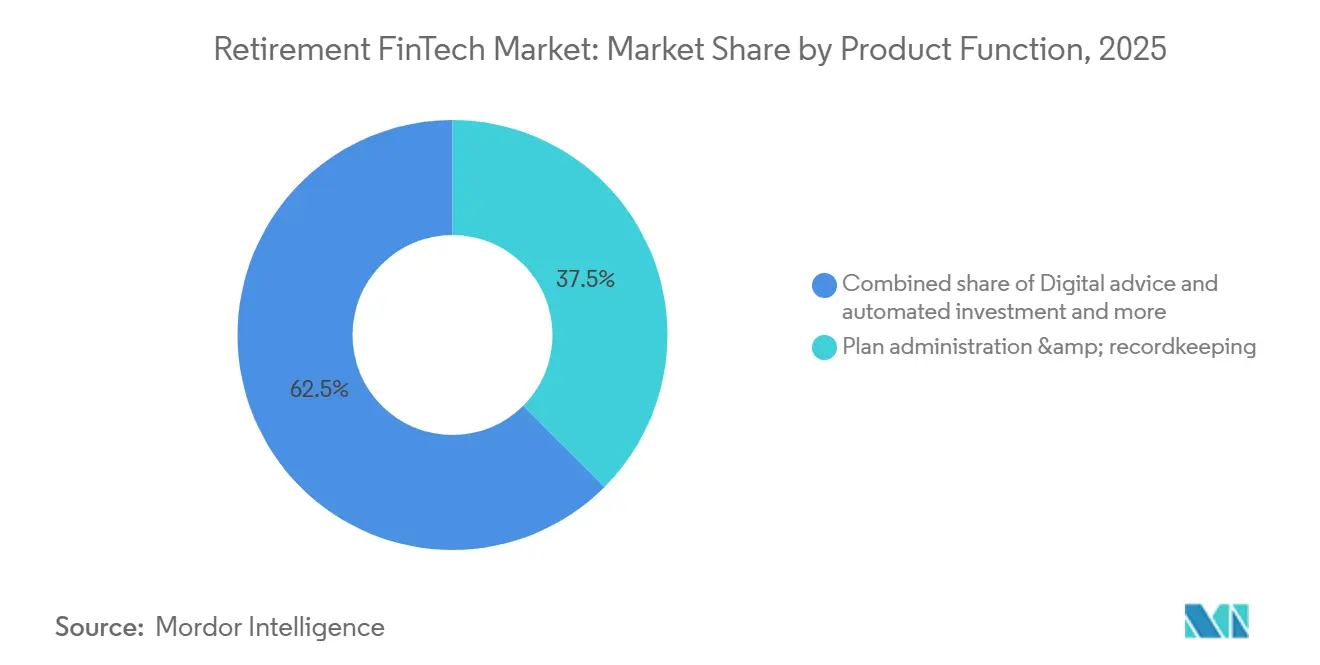
A administração de planos e manutenção de registros detinha 37,5% do tamanho do mercado de retirement fintech em 2025. O segmento permanece central porque os provedores devem processar contribuições, manter registros de contas, cumprir requisitos de relatórios e se comunicar com os participantes. A administração central está profundamente integrada nas operações dos planos de aposentadoria, o que sustenta a demanda contínua por sistemas de manutenção de registros. Ao mesmo tempo, as taxas administrativas mais baixas aumentaram a pressão sobre os fornecedores para melhorar a escala e adicionar capacidades complementares. As funções de contribuição, folha de pagamento e integração de dados são importantes porque reduzem o trabalho necessário para estabelecer e manter um plano.
A habilitação de renda na aposentadoria, retirada programada e anuidade está prevista para se expandir a um CAGR de 14,2% de 2026 a 2031 no mercado de retirement fintech. A função deste produto aborda o planejamento de renda, o sequenciamento de retiradas, as considerações fiscais e o risco de longevidade à medida que os participantes se aproximam da aposentadoria. A Fidelity lançou o Guaranteed Income Direct em 2024 para permitir a conversão dentro do plano de poupanças 401(k), 403(b) e 457(b) em anuidades imediatas. Ferramentas de engajamento, serviços de bem-estar financeiro e recursos de investimento automatizado apoiam os participantes ao longo de seus anos de poupança. A agregação e consolidação de contas também são importantes no Reino Unido e na Índia, onde arranjos de pensão fragmentados podem deixar os indivíduos com múltiplas contas.


Por Componente: O Software Lidera Enquanto a Entrega Gerenciada Permanece Relevante
Software e plataformas responderam por 55,9% do tamanho do mercado de retirement fintech em 2025. O segmento também está projetado para crescer a um CAGR de 10,4% de 2026 a 2031, refletindo a demanda por software que conecta a atividade de aposentadoria com sistemas de folha de pagamento, serviços bancários, seguros e impostos. Sistemas nativos de nuvem podem suportar integração e intercâmbio de dados mais rápidos do que aplicações monolíticas mais antigas. Os provedores de software também estão incorporando recursos automatizados de planejamento e suporte aos participantes. Essas capacidades devem ser acompanhadas de auditabilidade e governança à medida que as funções de inteligência artificial se tornam mais comuns.
Os serviços profissionais permanecem relevantes para migrações complexas de sistemas legados personalizados. O trabalho de implementação, integração e consultoria é particularmente importante para instituições do setor público com requisitos especializados. A administração gerenciada e a terceirização de processos de negócios habilitada por tecnologia fornecem serviços recorrentes para empregadores que não possuem equipes internas de administração de pensões. A automação pode pressionar as margens de terceirização, mas esquemas personalizados ainda podem exigir suporte operacional humano. A Empower concluiu a aquisição do negócio de administração de aposentadoria da Milliman em setembro de 2026, adicionando 1,5 milhão de participantes e 130 bilhões de USD em ativos sob administração. A transação demonstra que as capacidades de administração gerenciada em escala permanecem importantes no mercado de retirement fintech.
Por Comprador: Os Empregadores Estão Expandindo Seu Papel na Distribuição
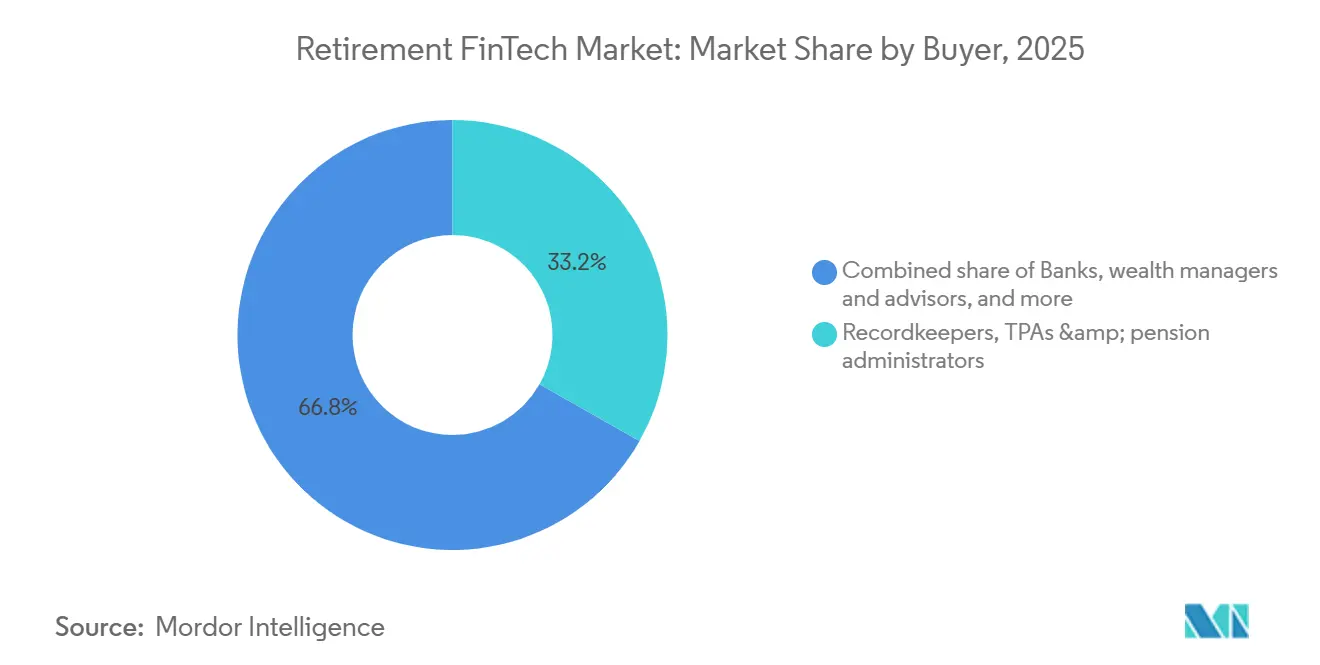
Mantenedores de registros, administradores terceirizados e administradores de pensão detinham 33,2% da participação do mercado de retirement fintech em 2025. Esses compradores adquirem software de administração, ferramentas de integração de dados e contratos de serviços gerenciados para operar programas de aposentadoria. Seus requisitos incluem processamento confiável, suporte à conformidade, segurança de dados e comunicação consistente com os participantes. A consolidação entre grandes provedores torna a capacidade tecnológica mais importante quando avaliam fornecedores e modelos operacionais. Bancos, gestores de patrimônio e assessores também utilizam infraestrutura de aposentadoria com marca própria quando desejam oferecer serviços de aposentadoria sem desenvolver todos os sistemas internamente.
Empregadores e patrocinadores de planos estão previstos para crescer a um CAGR de 11,5% de 2026 a 2031. Requisitos de cobertura mais amplos para empregadores menores e programas estaduais de conta de aposentadoria individual com inscrição automática estão apoiando essa demanda. Plataformas integradas à folha de pagamento podem reduzir o atrito administrativo para empregadores com planos de contribuição definida menores. Isso pode melhorar a economia de atendimento a planos com menos de 5 milhões de USD em ativos. As instituições de pensão do setor público geralmente têm ciclos de aquisição mais longos e maiores necessidades de personalização, mas contratos bem-sucedidos podem gerar receita duradoura. Seguradoras e provedores de anuidades também estão adquirindo capacidades de entrega de renda à medida que mais produtos de aposentadoria se concentram na descumulação.
Análise Geográfica
A América do Norte está projetada para deter uma participação de 42,3% no mercado de retirement fintech em 2025. Os Estados Unidos possuem um grande sistema de contribuição definida e uma base substancial de planos de aposentadoria patrocinados por empregadores, que sustentam a demanda por ferramentas avançadas de administração e engajamento dos participantes. O SECURE 2.0 está expandindo os requisitos de cobertura para empregadores menores e apoiando a adoção mais ampla de serviços digitais de aposentadoria. Mantenedores de registros nativos de fintech gerenciam mais de 150.000 planos de contribuição definida. A Human Interest deve captar 100 milhões de USD em 2025 a uma avaliação de 3 bilhões de USD, enquanto a Vestwell deve captar 385 milhões de USD em fevereiro de 2026.
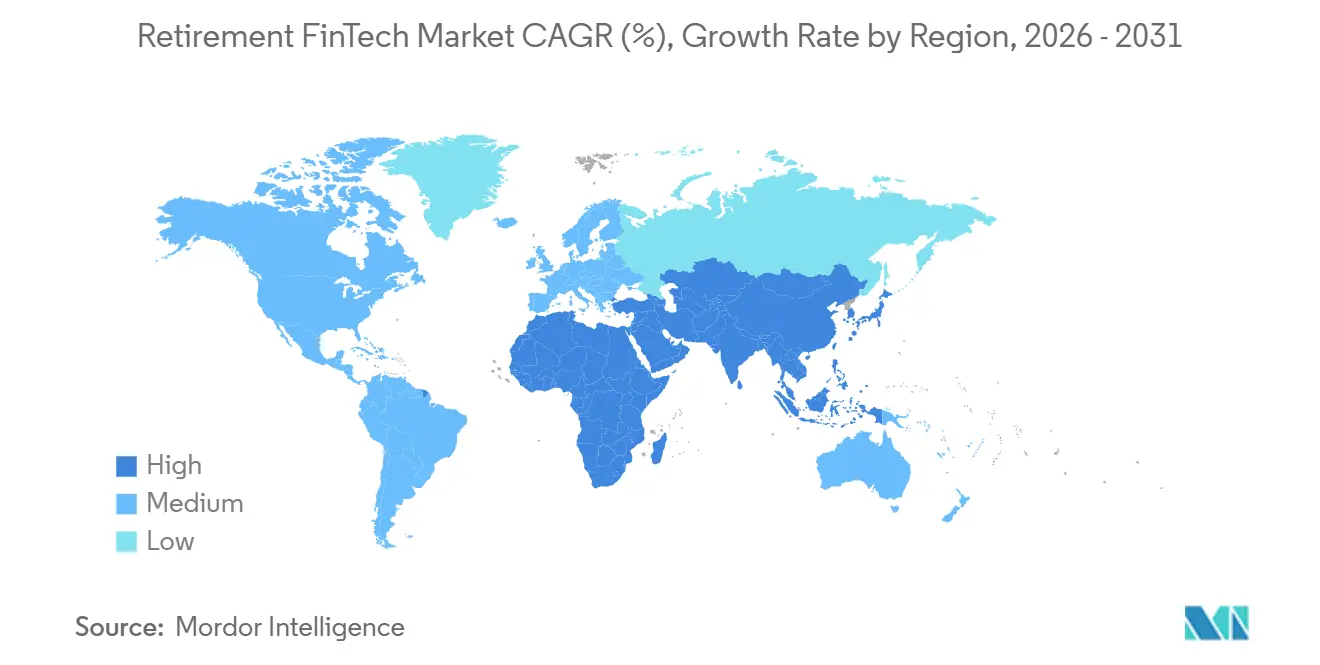
A Ásia-Pacífico está prevista para crescer a um CAGR de 11,1% de 2026 a 2031 no mercado de retirement fintech. A digitalização dos sistemas previdenciários está gerando demanda na Índia, Japão, Coreia do Sul e Sudeste Asiático. A plataforma StAR NPS da Índia permite a inscrição digital por meio da verificação do DigiLocker e suporta o acesso para residentes com idades entre 18 e 85 anos. A Autoridade Reguladora e de Desenvolvimento de Fundos de Pensão estabeleceu uma taxa de integração de INR 200 (USD 2,30) por assinante. A Coreia do Sul designou os serviços de pensão de aposentadoria por robô-assessor como serviços financeiros inovadores. A Shinhan Securities lançou o Shinhan SOL Robo Pension em agosto de 2026, com um valor mínimo de subscrição de KRW 1 milhão (USD 730).
Europa, América do Sul e Oriente Médio e África possuem estruturas distintas de sistemas previdenciários e padrões de adoção digital. A Lei de Regimes de Pensão do Reino Unido de 2026 e o regime de Suporte Direcionado da Autoridade de Conduta Financeira devem apoiar a orientação de aposentadoria baseada em algoritmos para grupos definidos. Itália, Alemanha e Espanha também estão revisando as regulamentações de pensões ocupacionais, o que pode aumentar a demanda por soluções digitais de distribuição e administração. A América do Sul permanece em um estágio mais inicial de desenvolvimento, onde sistemas de carteira digital e dinheiro móvel podem facilitar a adoção gradual de plataformas de micropensão. O Oriente Médio e a África representam uma oportunidade de longo prazo, impulsionada por mandatos de poupança privada na Arábia Saudita e nos Emirados Árabes Unidos. Os provedores que operam nessas regiões necessitam de produtos localizados, expertise regulatória e parceiros de distribuição adequados.

Cenário Competitivo
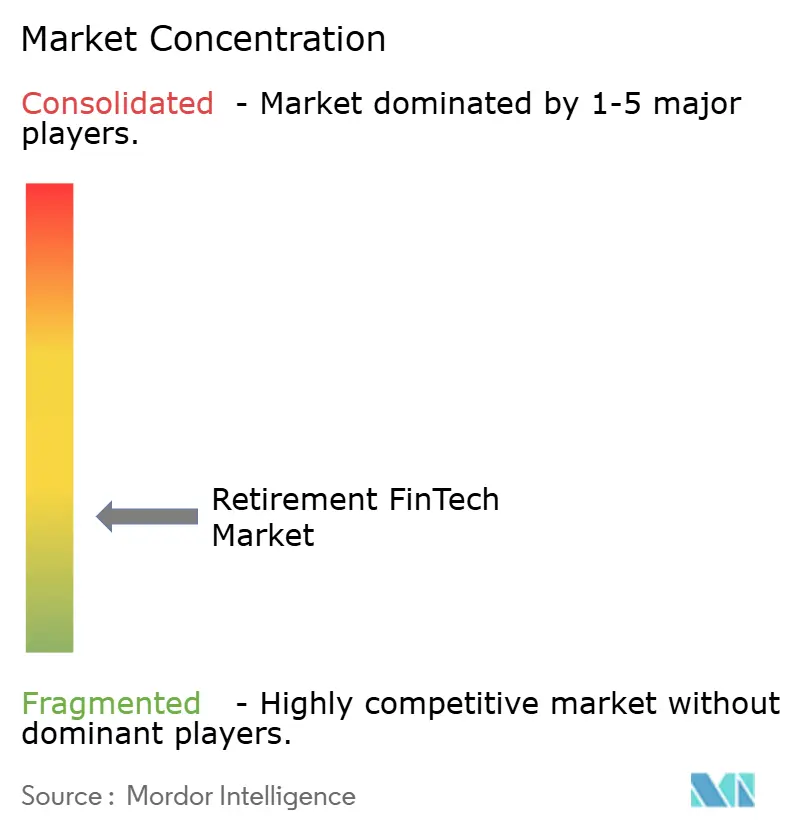
O mercado permanece fragmentado pelo número de provedores e de planos, embora os grandes mantenedores de registros detenham concentrações substanciais de ativos sob administração. Fidelity e Empower possuem ativos substanciais sob administração e capacidades operacionais estabelecidas. A Empower concluiu a aquisição do negócio de administração de aposentadoria da Milliman em setembro de 2026 por 340 milhões de USD. A transação adicionou 1,5 milhão de participantes, 400 planos de benefício definido com 80 bilhões de USD em ativos e mais de 1.100 planos de contribuição definida com 50 bilhões de USD em ativos.
A Vanguard anunciou em agosto de 2026 que adquiriria a Altruist por 4 bilhões a 5 bilhões de USD. A Altruist deve operar como um negócio independente, dando à Vanguard um acesso direto a assessores financeiros independentes e tecnologia para assessores. A transação amplia a concorrência entre gestores de ativos, custodiantes e provedores de plataformas para assessores. A Human Interest também firmou parceria com a UBS em março de 2026 para disponibilizar sua plataforma de administração e conformidade 401(k) orientada pela tecnologia para mais de 5.000 Assessores Financeiros da UBS. Esses movimentos mostram que as parcerias de distribuição e as aquisições estão moldando o mercado de retirement fintech.
As plataformas desafiadoras competem por meio de integração com a folha de pagamento, experiência do participante e implementação mais rápida. A PensionBee representa uma abordagem voltada ao consumidor baseada na agregação de pensões e no engajamento direto com os participantes. A PensionBee reportou retenção de clientes acima de 95% e crescimento de receita de 40% no primeiro semestre de 2026. A RightCapital lançou o Iris em junho de 2026, enquanto a Altruist lançou o Hazel em setembro de 2026, adicionando capacidades de planejamento lideradas por inteligência artificial aos fluxos de trabalho dos assessores. Uma conta portátil para trabalhadores autônomos permanece uma oportunidade, pois as estruturas de contribuição definida baseadas em empregadores nem sempre atendem trabalhadores com vínculos empregatícios não tradicionais. A posição competitiva de cada provedor dependerá de sua capacidade de conectar os serviços de aposentadoria com os sistemas que os participantes e empregadores já utilizam.
Líderes do Setor de retirement fintech
Fidelity Investments
Empower Annuity Insurance Company
The Vanguard Group, Inc.
Charles Schwab Corporation
SS&C Technologies Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Empower concluiu a aquisição do negócio de administração de aposentadoria da Milliman por 340 milhões de USD. A aquisição adicionou 1,5 milhão de participantes, 400 planos de benefício definido com 80 bilhões de USD em ativos e mais de 1.100 planos de contribuição definida com 50 bilhões de USD em ativos.
- Agosto de 2026: A Vanguard anunciou a aquisição da Altruist por 4 bilhões a 5 bilhões de USD. A Altruist operará como uma entidade independente e dará à Vanguard acesso a assessores financeiros independentes e tecnologia para assessores.
- Agosto de 2026: A Shinhan Securities lançou o Shinhan SOL Robo Pension, alimentado por inteligência artificial, em parceria com a Korea Investment Management. O serviço fornece alocação automatizada de ativos em fundos negociados em bolsa e ações para contas de pensão de aposentadoria individual, com uma subscrição mínima de KRW 1 milhão (USD 730).
- Julho de 2026: O Japão anunciou planos para suspender a proibição de assessoria em investimentos para participantes do iDeCo. A mudança de política diz respeito a 4 milhões de titulares de contas de pensão de contribuição definida individual e pode apoiar a assessoria liderada por assessores e automatizada.


Escopo do Relatório Global do Mercado de retirement fintech
| Administração de planos e manutenção de registros |
| Trilhos de contribuição, folha de pagamento e integração de dados |
| Engajamento de participantes, planejamento e bem-estar financeiro |
| Assessoria digital e investimento automatizado |
| Agregação de contas, painéis e consolidação |
| Habilitação de renda na aposentadoria, retirada programada e anuidade |
| Software e plataformas (SaaS ou licença) |
| Serviços profissionais (implementação, integração, consultoria) |
| Administração gerenciada / terceirização de processos de negócios habilitada por tecnologia |
| Mantenedores de registros, administradores terceirizados e administradores de pensão |
| Bancos, gestores de patrimônio e assessores |
| Seguradoras e provedores de anuidades |
| Empregadores e patrocinadores de planos |
| Instituições de pensão do setor público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Função do Produto | Administração de planos e manutenção de registros | |
| Trilhos de contribuição, folha de pagamento e integração de dados | ||
| Engajamento de participantes, planejamento e bem-estar financeiro | ||
| Assessoria digital e investimento automatizado | ||
| Agregação de contas, painéis e consolidação | ||
| Habilitação de renda na aposentadoria, retirada programada e anuidade | ||
| Por Componente | Software e plataformas (SaaS ou licença) | |
| Serviços profissionais (implementação, integração, consultoria) | ||
| Administração gerenciada / terceirização de processos de negócios habilitada por tecnologia | ||
| Por Comprador | Mantenedores de registros, administradores terceirizados e administradores de pensão | |
| Bancos, gestores de patrimônio e assessores | ||
| Seguradoras e provedores de anuidades | ||
| Empregadores e patrocinadores de planos | ||
| Instituições de pensão do setor público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de retirement fintech até 2031?
O mercado de retirement fintech está previsto para atingir 28,9 bilhões de USD até 2031, crescendo a um CAGR de 8,2% de 2026 a 2031.
Qual função do produto está crescendo mais rapidamente na tecnologia de aposentadoria?
A habilitação de renda na aposentadoria, retirada programada e anuidade deve crescer a um CAGR de 14,2% até 2031.
Por que os empregadores estão adotando plataformas digitais de aposentadoria?
Os empregadores utilizam essas plataformas para reduzir o trabalho administrativo, conectar os planos de aposentadoria à folha de pagamento e apoiar requisitos de cobertura mais amplos.
Qual região está crescendo mais rapidamente em serviços de tecnologia de aposentadoria?
A Ásia-Pacífico está prevista para crescer a um CAGR de 11,1% até 2031, apoiada pela digitalização e reformas dos sistemas previdenciários.
Quais são os principais riscos para os provedores de plataformas de aposentadoria?
Segurança cibernética, fraude, privacidade de dados, regras previdenciárias fragmentadas e requisitos fiduciários podem aumentar os custos operacionais e retardar a implantação.
Como os grandes provedores estão competindo nos serviços de aposentadoria?
Os grandes provedores estão utilizando aquisições, distribuição por assessores, parcerias com folhas de pagamento e soluções de renda para ampliar suas capacidades.
Página atualizada pela última vez em:



