
退職 fintech 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.5 十億米ドル |
| 市場規模 (2031) | 28.90 十億米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
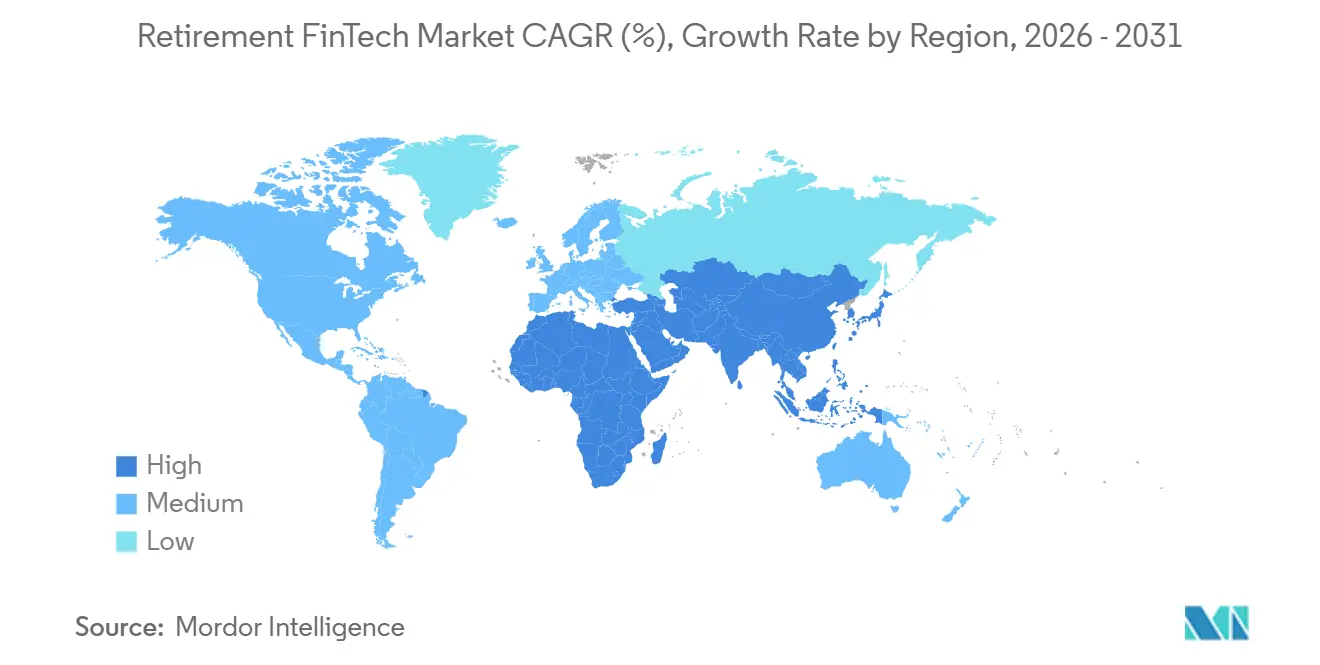
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
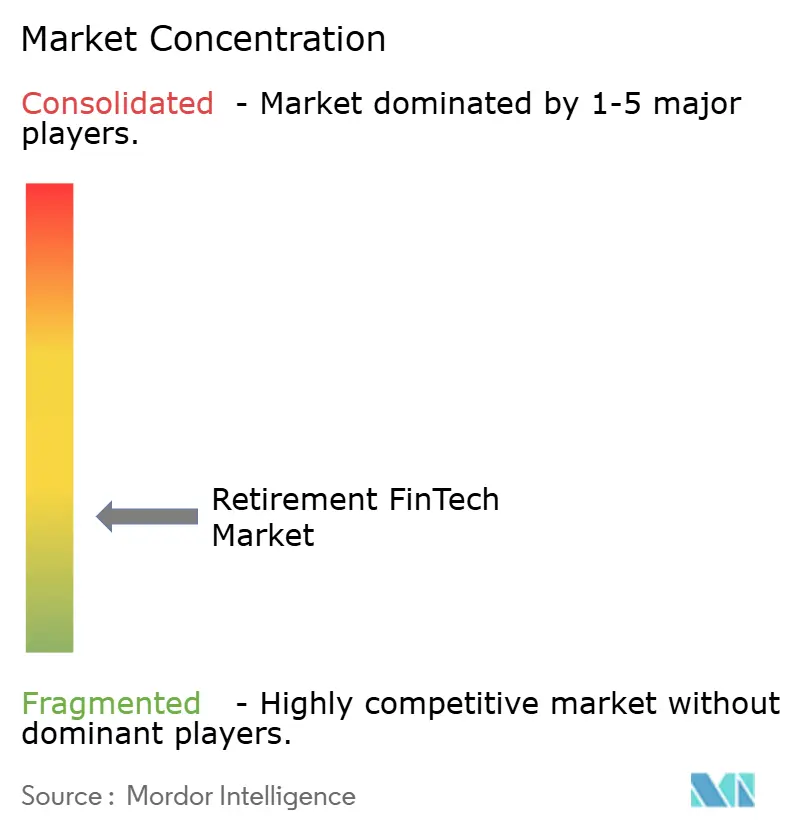
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる退職 fintech 市場分析
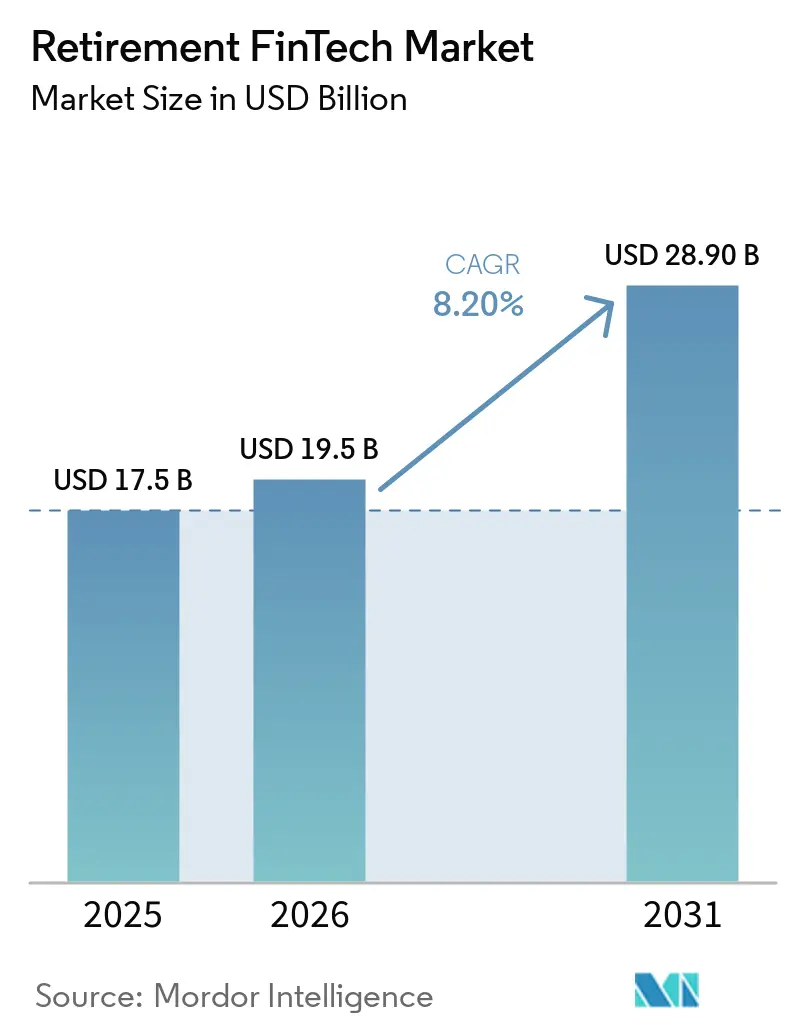
退職 fintech 市場規模は2025年に175.0億米ドルと評価され、2026年の195.0億米ドルから2031年には289.0億米ドルに達すると推定されており、予測期間(2026年~2031年)においてCAGR 8.20%で成長します。
成長は、確定給付型プランから参加者主導型の確定拠出型制度への移行を反映しており、デジタルによる管理・計画・アバイスツールが必要とされています。プロバイダーはまた、より多くの参加者が貯蓄から引き出しへと移行するにつれて、退職所得に向けてシステムを適応させています。ペイロール連携、データ交換、シンプルなデジタルジャーニーは、中小規模の雇用主プランにサービスを提供するプロバイダーにとって重要な競争要件となりつつあります。退職 fintech 市場はまた、より多くの参加者データとトランザクションがオンラインに移行するにつれて、サイバーセキュリティ、監査管理、コンプライアンスに対する高い期待に直面しています。
レポートの主要なポイント
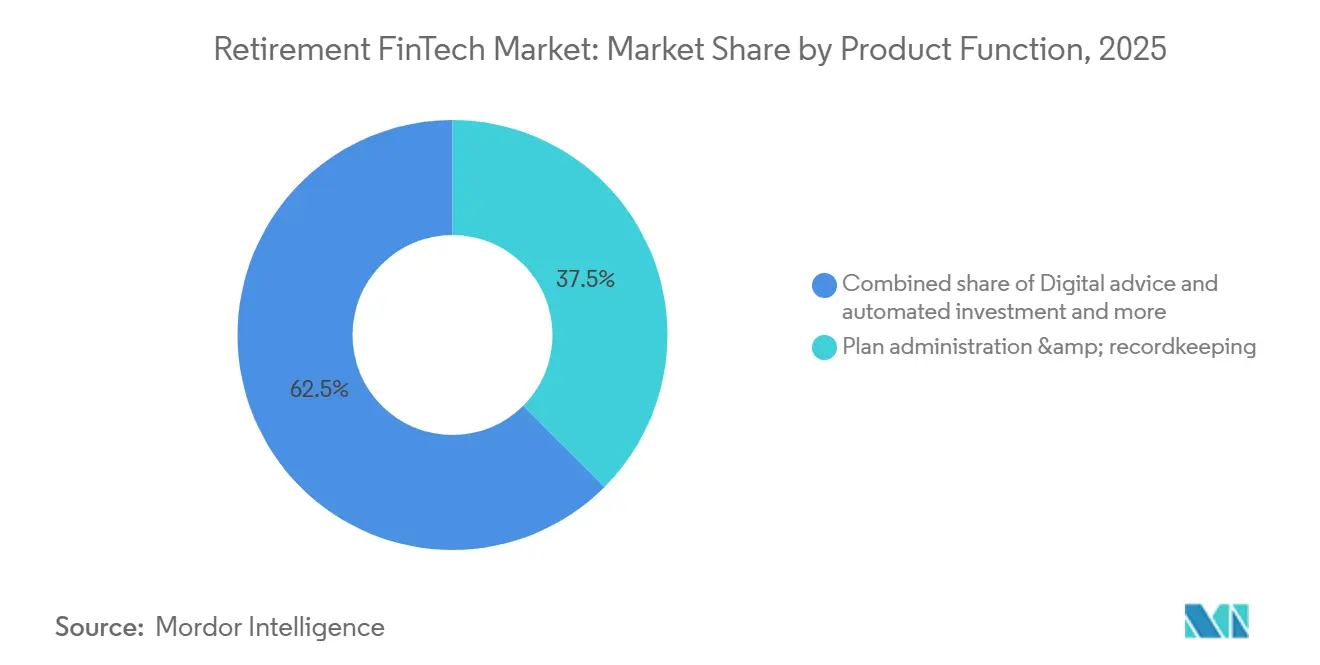
- 製品機能別では、プラン管理・記録管理が2025年の退職 fintech 市場シェアの37.5%を占め、退職所得・引き出し・年金化支援は2031年にかけてCAGR 14.2%で成長する見込みです。
- コンポーネント別では、ソフトウェアおよびプラットフォームが2025年の退職 fintech 市場シェアの55.9%を占め、2031年にかけてCAGR 10.4%で成長する見込みです。
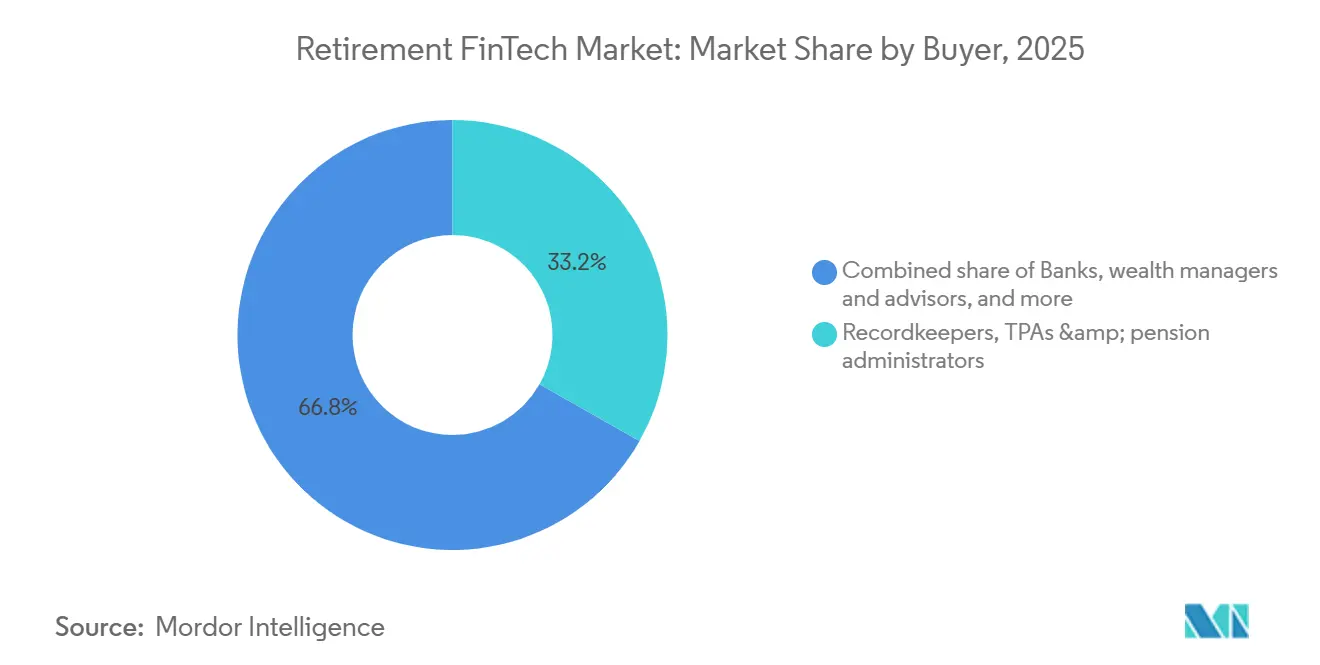
- 購入者別では、記録管理者、第三者管理者、年金管理者が2025年の退職 fintech 市場シェアの33.2%を占め、雇用主およびプランスポンサーは2031年にかけてCAGR 11.5%で成長する見込みです。
- 地域別では、北米が2025年の退職 fintech 市場シェアの42.3%を占め、アジア太平洋地域は2031年にかけてCAGR 11.1%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル退職 fintech 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化 人口とデジタル退職計画 | +1.8% | グローバル、 特に北米、欧州、東アジアで顕著 | 長期 (4年以上) |
| 個別化された 貯蓄と確定拠出型モデル | +1.5% | 北米、 欧州、アジア太平洋地域 | 中期 (2〜4年) |
| モバイル、 クラウド、AIの普及 | +1.6% | グローバル、 北米とアジア太平洋地域で強い勢い | 短期 (2年以内) |
| 年金 改革とデジタル参加 | +1.0% | アジア太平洋地域、 欧州、中東、アフリカ | 中期 (2〜4年) |
| 口座 集約と年金統合 | +0.7% | 北米、 欧州、アジア太平洋地域 | 中期 (2〜4年) |
| デジタル 所得と資産取り崩しソリューション | +1.3% | 北米、 欧州、アジア太平洋地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口とデジタル退職計画への需要
人口の高齢化により、大規模な参加者集団を効率的にサービスし、加入・拠出から引き出し・所得計画・長寿管理まで退職の全過程を支援できる退職プラットフォームへの需要が高まっています。個人が退職後の成果に対してより大きな責任を担うようになるにつれ、デジタルプラットフォームはより明確な口座情報、個別化された計画、スケーラブルな管理を提供できる一方、雇用主とプラン管理者は自動化された記録管理とコミュニケーションから恩恵を受けます。これは、退職制度が蓄積フェーズのみに焦点を当てるのではなく、参加者を資産取り崩しフェーズにわたって支援する必要性が高まるにつれて特に重要であり、管理・エンゲージメント・退職所得機能を組み合わせた統合型 fintech プラットフォームの機会を生み出ています。退職産業全体でも、個別化されたガイダンスとテクノロジーを活用したサービスへの需要が高まっています。
個別化された退職貯蓄と確定拠出型モデルへのシフト
確定拠出型(DC)退職モデルへのシフトにより、投資・貯蓄・退職所得の意思決定に対する個人の責任が増大し、デジタル計画・アドバイス・エンゲージメントツールへの需要が強まっています。T. Rowe Priceは、X世代・ミレニアル世代・Z世代の参加者の74%がバーチャルアシスタントを通じてトランザクションを実行したいと考えていると報告しており、便利なデジタル退職体験への期待の高まりを示しています[1]T. Rowe Price、「2026年米国退職市場見通し:進化するシステムへの適応」、T. Rowe Price、troweprice.com。。退職 fintech プラットフォームは、口座管理と個別化されたガイダンス、ファイナンシャルウェルネス機能、自動化されたワークフローを組み合わせることでこのニーズに対応でき、緊急貯蓄機能は職場退職プランとの追加的なエンゲージメントを生み出すことができます。この機会は、簡素化されたオンボーディング・管理・ペイロール統合を必要とする中小規模の雇用主にとって特に重要であり、標準化された fintech ネイティブソリューションへの需要を支えています。
モバイル・クラウド・AI技術による退職計画のデジタル化
デジタルデリバリーは、参加者・アドバイザー・プランスポンサーが退職情報にアクセスする方法を変えています。Fidelity Investmentsは2026年4月にmyPlan+内にFidelity Retirement Intelligenceを導入し、自然言語インタラクションを通じて個別化された所得予測、社会保障最適化、ポートフォリオリバランシングを提供しています[2]Fidelity Investments、「Fidelity Investments、確定所得ソリューシンの立ち上げによりターゲットデートラインナップを拡大」、Fidelity Newsroom、fidelity.com。。これらのツールは退職情報へのアクセスを改善しますが、信頼性の高いデータ・監視・管理の必要性を高めます。日本はまた、2026年7月にiDeCoの口座が10年間で15倍に成長したことを受け、400万人の個人確定拠出型年金参加者に対する投資推奨の禁止を解除する計画を発表しました。この変更は、貯蓄者が元本保全型資産を好む傾向のある市場においてデジタルアドバイスを支援する可能性があります。クラウドベースのAPI対応システムはまた、ペイロール・税務・保険・銀行データを退職ワークフローと接続し、プロバイダーが退職に関する意思決定のより完全なビューを提供するのに役立ちます。
政府の年金改革とデジタル退職参加の拡大
年金改革はスケーラブルな退職テクノロジーへの需要を高めています。インドは2026年7月にEPFO 3.0を開始し、ギグワーカーや非組織労働者を含む6億人以上の労働者に年金カバレッジを拡大しました。年金基金規制開発庁は2026年6月にDigiLockerベースのデジタルオンーディングを備えたStAR NPSを開始しました。英国では、2026年年金制度法が誘導型退職メカニズムを導入し、金融行動監視機構のターゲットサポート制度により、特定の消費者グループに対するアルゴリズムによる提案が可能となりました[3]https://thefintechmag.com/fca-launches-targeted-support-regime-enabling-banks-and-pension-providers-to-offer-group-financial-suggestions/。これらの改革は、ローカライズされたコンプライアンス機能を持つデジタルプラットフォームの必要性を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| サイバーセキュリティ、 詐欺、データプライバシーリスク | -1.0% | グローバル、 特に北米とアジア太平洋地域のスーパーアニュエーション市場 | 短期 (2年以内) |
| 年金 規制と受託者コンプライアンス | -0.8% | 北米、 欧州、アジア太平洋地域 | 中期 (2〜4年) |
| レガシー インフラと断片化されたデータ | -0.7% | 北米と欧州 | 長期 (4年以上) |
| アルゴリズムの 透明性と責任リスク | -0.6% | 北米、英国、欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ、詐欺、退職データプライバシーリスク
退職口座には給与・身元・受益者・資産データが含まれており、詐欺の標的となりやすい状況です。2025年4月にオーストラリアのスーパーアニュエーション部門で組織的なクレデンシャルスタッフィング攻撃が発生し、AustralianSuper、Rest Super、Hostplus、Australian Retirement Trust、Insignia Financialが関与しました。部門全体で2万件以上の口座が影響を受け、デジタルアクセス可能な口座と引き出しプロセスのリスクが浮き彫りになりました。米国労働省は2024年9月に従業員退職所得保障法の対象となるすべてのプランにサイバーセキュリティガイダンスを拡大し、プラン管理者のコンプライアンスおよび監査要件を強化しました。強固な本人確認・詐欺監視・安全なデータ処理・インシデント対応プロセスはコストを引き上げ、実装期間を延長する可性があります。退職 fintech 市場では、サイバーセキュリティ能力が購入者の信頼とプロバイダー選定に影響を与えます。
複雑な年金規制と受託者コンプライアンス要件
異なる年金・アドバイス規則は、国境を越えて事業を展開するプラットフォームに対して相当なコンプライアンス負担をもたらします。米国労働省は2026年3月に2024年退職セキュリティ規則を廃止し、受託者の定義を1975年の5項目テストに戻しました。プロバイダーはこのテスト、最善利益規制、従業員退職所得保障法の要件、および州の規則がデジタルアドバイスワークフローにどのように適用されるかを検討する必要があります。コンプライアンスは口座タイプ・参加者カテゴリー・流通チャネルによって異なり、製品ローンチを遅らせ、退職 fintech 市場における国境を越えた拡大を複雑にします。英国では、年金保護基金が2026年5月に制度管理と投資利用に関する人工知能ガバナンス計画を発表しました。受託者は使用するシステムを理解・文書化し、説明責任を維持する必要があります。これらの要件は、自動化された参加者推奨を導入するプラットフォームにガバナンス上の作業を追加する一方、レガシーシステムと断片化された退職データは証拠収集と監査証跡を複雑にする可能性があります。中小規模の参入者は、確立されたコンプライアンスリソースが少ないため、相対的に大きな負担に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品機能別:所得ソリューションは管理よりも速く成長
プラン管理・記録管理は2025年の退職 fintech 市場規模の37.5%を占めました。プロバイダーが拠出を処理し、口座記録を維持し、報告要件を満たし、参加者とコミュニケーションを取る必要があるため、このセグメントは引き続き中心的な役割を担っています。コア管理は退職プラン運営に深く組み込まれており、記録管理システムへの継続的な需要を支えています。同時に、管理手数料の低下により、ベンダーは規模を拡大し補完的な機能を追加する圧力が高まっています。拠出・ペイロール・データ統合機能は、プランの設立と維持に必要な作業を削減するため重要です。
退職所得・引き出し・年金化支援は、退職 fintech 市において2026年から2031年にかけてCAGR 14.2%で拡大する見込みです。この製品機能は、参加者が退職に近づくにつれて所得計画・引き出しシーケンシング・税務上の考慮事項・長寿リスクに対応します。Fidelityは2024年にGuaranteed Income Directを開始し、401(k)・403(b)・457(b)の貯蓄を即時年金に転換できるようにしました。エンゲージメントツール・ファイナンシャルウェルネスサービス・自動化された投資機能は、貯蓄期間を通じて参加者を支援します。口座集約と統合は、断片化された年金制度により個人が複数の口座を持つ可能性がある英国とインドでも重要です。


コンポーネント別:ソフトウェアがリードし、マネージドデリバリーも引き続き重要
ソフトウェアおよびプラットフォームは2025年の退職 fintech 市場規模の55.9%を占めした。このセグメントはまた、2026年から2031年にかけてCAGR 10.4%で成長する見込みであり、退職活動をペイロール・銀行・保険・税務システムと接続するソフトウェアへの需要を反映しています。クラウドネイティブシステムは、旧来のモノリシックアプリケーションよりも迅速な統合とデータ交換を支援できます。ソフトウェアプロバイダーはまた、自動化された計画と参加者サポート機能を組み込んでいます。人工知能機能がより一般的になるにつれて、これらの機能には監査可能性とガバナンスが伴う必要があります。
専門サービスは、カスタムレガシーシステムからの複雑な移行において引き続き重要です。実装・統合・コンサルティング業務は、特殊な要件を持つ公共部門機関にとって特に重要です。マネージド管理とテクノロジーを活用したビジネスプロセスアウトソーシングは、内部の年金管理チームを持たない雇用主に継続的なサービスを提供します。自動化はアウトソーシングのマージンに圧力をかける可能性がありますが、カスタマイズされたスキームは依然として人的な運用サポート必要とする場合があります。Empowerは2026年9月にMillimanの退職管理事業の買収を完了し、150万人の参加者と1,300億米ドルの管理資産を追加しました。この取引は、スケールされたマネージド管理能力が退職 fintech 市場において引き続き重要であることを示しています。
購入者別:雇用主は流通における役割を拡大
記録管理者・第三者管理者・年金管理者は2025年の退職 fintech 市場シェアの33.2%を占めました。これらの購入者は、退職プログラムを運営するために管理ソフトウェア・データ統合ツール・マネージドサービス契約を購入します。その要件には、信頼性の高い処理・コンプライアンスサポート・データセキュリティ・一貫した参加者コミュニケーションが含まれます。大手プロバイダー間の統合により、ベンダーと運営モデルを評価する際にテクノロジー能力がより重要になっています。銀行・ウェルスマネージャー・アドバイザーも、すべてのシステムを内部で開発せずに退職サービスを提供したい場合にホワイトラベルの退職インフラを利用します。
雇用主およびプランスポンサーは2026年から2031年にかけてCAGR 11.5%で成長する見込みです。中小規模の雇用主に対するより広いカバレッジ要件と州の自動個人退職口座プログラムがこの需要を支えています。ペイロール組み込み型プラットフォームは、小規模な確定拠出型プランを持つ雇用主の管理上の摩擦を軽減できます。これにより、500万米ドル未満の資産を持つプランへのサービス提供の経済性が改善される可能性があります。公共部門の年金機関は通常、より長い調達サイクルとより多くのカスタマイズニーズを持ちますが、成功した契約は持続的な収益を生み出すことができます。保険会社と年金プロバイダーも、より多くの退職商品が資産取り崩しに焦点を当てるにつれて所得デリバリー能力を獲得しています。
地域分析
北米は2025年の退職 fintech 市場において42.3%のシェアを占める見込みです。米国は大規模な確定拠出型制度と相当数の雇用主スポンサー型退職プランを有しており、高度な管理と参加者エンゲージメントツールへの需要を支えています。SECURE 2.0は中小規模の雇用主に対するカバレッジ要件を拡大し、デジタル退職サービスのより広い普及を支援しています。fintech ネイティブの記録管理者は15万件以上の確定拠出型プランを管理しています。Human Interestは2025年に30億米ドルの評価額で1億米ドルの資金調達を行う見込みであり、Vestwellは2026年2月に3億8,500万米ドルの資金調達を行う見込みです。
アジア太平洋地域は退職 fintech 市場において2026年から2031年にかけてCAGR 11.1%で成長する見込みです。年金制度のデジタル化がインド・日本・韓国・東南アジア全体で需要を生み出しています。インドのStAR NPSプラットフォームはDigiLocker認証によるデジタル登録を可能にし、18歳から85歳の居住者のアクセスを支援しています。年金基金規制開発庁は加入者1人当たり200インドルピー(2.30米ドル)のオンボーディング手数料を設定しています。韓国はロボアドバイザー退職年金サービスを革新的金融サービスとして指定しました。新韓証券は2026年8月に最低申込金額100万韓国ウォン(730米ドル)で新韓SOLロボ年金を開始しました。
欧州・南米・中東およびアフリカは、それぞれ異なる退職制度の構造とデジタル普及パターンを持っています。英国の2026年年金制度法と金融行動監視機構のターゲットサポート制度は、特定のグループに対するアルゴリズムベースの退職ガイダンスを支援すると期待されています。イタリア・ドイツ・スペインも職域年金規制を改定しており、デジタル流通・管理ソリューションへの需要が高まる可能性があります。南米は開発の初期段階にあり、デジタルウォレットとモバイルマネーシステムがマイクロ年金プラットフォームの段階的な普及を促進する可能性があります。中東およびアフリカはサウジアラビアとアラブ首長国連邦における民間貯蓄義務に牽引された長期的な機会を示しています。これらの地域で事業を展開するプロバイダーは、ローカライズされた製品・規制の専門知識・適切な流通パートナーを必要とします。

競合環境
市場はプロバイダー数とプラン数において断片化されたままですが、大手記録管理者は管理資産において相当な集中度を持っています。Fidelityと Empowerは相当な管理資産と確立された運営能力を有しています。Empowerは2026年9月にMillimanの退職管理事業を3億4,000万米ドルで買収しました。この取引により、150万人の参加者、800億米ドルの資産を持つ400の確定給付型プラン、500億米ドルの資産を持つ1,100以上の確定拠出型プランが追加さました。
Vanguardは2026年8月にAltruistを40億米ドルから50億米ドルで買収すると発表しました。Altruistはスタンドアロン事業として運営される見込みであり、Vanguardに独立系ファイナンシャルアドバイザーとアドバイザーテクノロジーへの直接ルートを提供します。この取引は、資産運用会社・カストディアン・アドバイザープラットフォームプロバイダー間の競争を広げます。Human Interestはまた、2026年3月にUBSと提携し、テクノロジーファーストの401(k)管理・コンプライアンスプラットフォームを5,000人以上のUBSファイナンシャルアドバイザーに提供できるようにしました。これらの動きは、流通パートナーシップと買収が退職 fintech 市場を形成していることを示しています。
チャレンジャープラットフォームはペイロール統合・参加者体験・迅速な実装を通じて競争しています。PensionBeeは年金集約と直接的な参加者エンゲージメントに基づく消費者向けアプローチを示しています。PensionBeeは2026年上半期に95%以上の顧客維持率と40%の収益成長を報告しました。RightCapitalは2026年6月にIrisを開始し、Altruistは2026年9月にHazelを開始し、アドバイザーワークフローに人工知能主導の計画機能を追加しました。ギグワーカー向けのポータブル口座は、雇用主ベースの確定拠出型構造が非伝統的な雇用形態の労働者に常に対応しているわけではないため、依然として機会として残っています。各プロバイダーの競争上の地位は、退職サービスを参加者と雇用主がすでに使用しているシステムと接続する能力に依存します。
退職 fintech 産業リーダー
Fidelity Investments
Empower Annuity Insurance Company
The Vanguard Group, Inc.
Charles Schwab Corporation
SS&C Technologies Holdings, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Empowerは3億4,000万米ドルでMillimanの退職管理事業の買収を完了しました。この買収により、150万人の参加者、800億米ドルの資産を持つ400の確定給付型プラン、500億米ドルの資産を持つ1,100以上の確定拠出型プランが追加されました。
- 2026年8月:Vanguardは40億米ドルから50億ドルでAltruistの買収を発表しました。Altruistはスタンドアロン事業として運営され、Vanguardに独立系ファイナンシャルアドバイザーとアドバイザーテクノロジーへのアクセスを提供します。
- 2026年8月:新韓証券はKorea Investment Managementと共同で人工知能搭載の新韓SOLロボ年金を開始しました。このサービスは個人退職年金口座向けに上場投資信託と株式にわたる自動資産配分を提供し、最低申込金額は100万韓国ウォン(730米ドル)です。
- 2026年7月:日本はiDeCo参加者への投資アドバイスの禁止を解除する計画を発表しました。この政策変更は400万人の個人確定拠出型年金口座保有者に関わるものであり、アドバイザー主導および自動化されたアドバイスを支援する可能性があります。


グローバル退職 fintech 市場レポートの範囲
| プラン管理・記録管理 |
| 拠出・ペイロール・データ統合レール |
| 参加者エンゲージメント・計画・ファイナンシャルウェルネス |
| デジタルアドバイスと自動化投資 |
| 口座集約・ダッシュボード・統合 |
| 退職所得・引き出し・年金化支援 |
| ソフトウェアおよびプラットフォーム(SaaSまたはライセンス) |
| 専門サービス(実装・統合・コンサルティング) |
| マネージド管理・テクノロジーを活用したビジネスプロセスアウトソーシング |
| 記録管理者、第三者管理者・年金管理者 |
| 銀行、ウェルスマネージャー、アドバイザー |
| 保険会社と年金プロバイダー |
| 雇用主およびプランスポンサー |
| 公共部門の年金機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| 製品機能別 | プラン管理・記録管理 | |
| 拠出・ペイロール・データ統合レール | ||
| 参加者エンゲージメント・計画・ファイナンシャルウェルネス | ||
| デジタルアドバイスと自動化投資 | ||
| 口座集約・ダッシュボード・統合 | ||
| 退職所得・引き出し・年金化支援 | ||
| コンポーネント別 | ソフトウェアおよびプラットフォーム(SaaSまたはライセンス) | |
| 専門サービス(実装・統合・コンサルティング) | ||
| マネージド管理・テクノロジーを活用したビジネスプロセスアウトソーシング | ||
| 購入者別 | 記録管理者、第三者管理者・年金管理者 | |
| 銀行、ウェルスマネージャー、アドバイザー | ||
| 保険会社と年金プロバイダー | ||
| 雇用主およびプランスポンサー | ||
| 公共部門の年金機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||


レポートで回答される主要な質問
2031年までの退職 fintech 市場の予測値は?
退職 fintech 市場は2031年までに289億米ドルに達し、2026年から2031年にかけてCAGR 8.2%で成長する見込みです。
退職テクノロジーにおいて最も速く成長している製品機能は何ですか?
退職所得・引き出し・年金化支援は2031年にかけてCAGR 14.2%で成長する見込みです。
雇用主がデジタル退職プラットフォームを採用する理由は何ですか?
雇用主はこれらのプラットフォームを使用して管理業務を削減し、退職プランをペイロールと接続し、より広いカバレッジ要件を支援します。
退職テクノロジーサービスにおいて最も速く成長している地域はどこですか?
アジア太平洋地域は年金制度のデジタル化と改革にえられ、2031年にかけてCAGR 11.1%で成長する見込みです。
退職プラットフォームプロバイダーにとっての主なリスクは何ですか?
サイバーセキュリティ・詐欺・データプライバシー・断片化された年金規制・受託者要件は、運営コストを増加させ、展開を遅らせる可能性があります。
大手プロバイダーは退職サービスにおいてどのように競争していますか?
大手プロバイダーは買収・アドバイザー流通・ペイロールパートナーシップ・所得ソリューションを活用して能力を拡大しています。
最終更新日:



