
Taille et part du marché du Retirement fintech
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
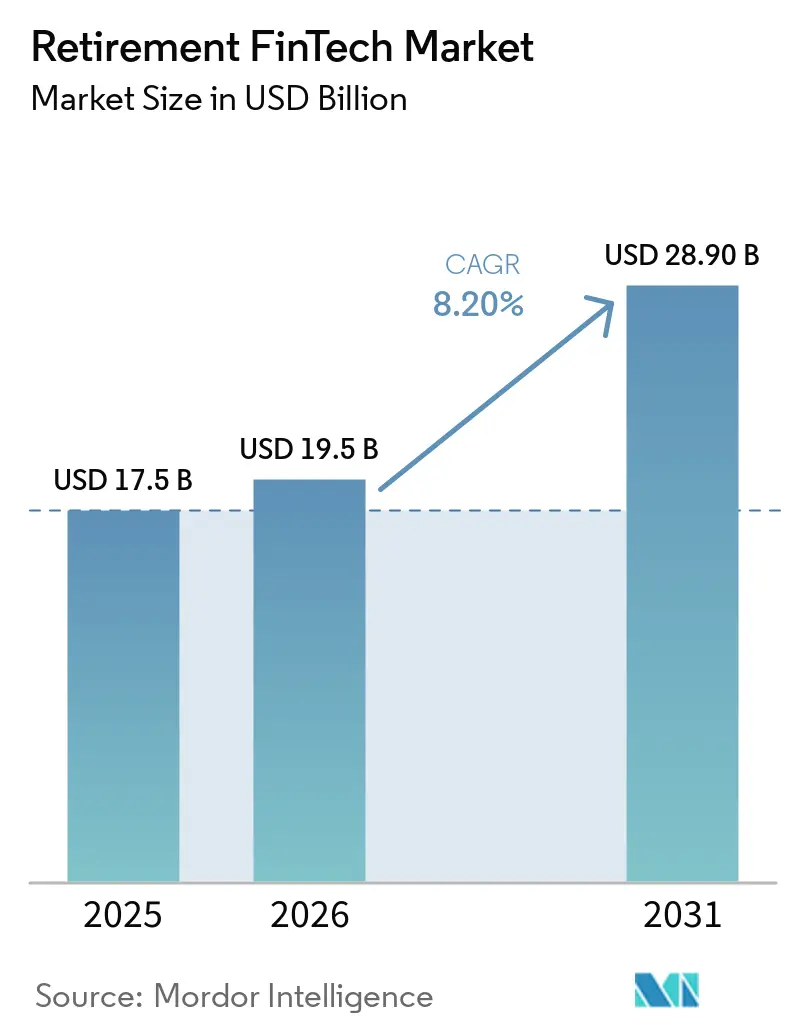
| Taille du Marché (2026) | 19.5 Milliards de dollars |
| Taille du Marché (2031) | 28.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Retirement fintech par Mordor Intelligence
La taille du marché du Retirement fintech était évaluée à 17,5 milliards USD en 2025 et devrait croître de 19,5 milliards USD en 2026 pour atteindre 28,90 milliards USD d'ici 2031, à un CAGR de 8,20 % durant la période de prévision (2026-2031).
La croissance reflète le passage des régimes à prestations définies vers des dispositifs à cotisations définies pilotés par les participants, qui nécessitent des outils numériques d'administration, de planification et de conseil. Les prestataires adaptent également leurs systèmes aux revenus de retraite à mesure que davantage de participants passent de la phase d'épargne à la phase de retrait. La connectivité avec la paie, l'échange de données et des parcours numériques simples deviennent des exigences concurrentielles importantes pour les prestataires qui servent les régimes des petits employeurs. Le marché du Retirement fintech fait également face à des attentes plus élevées en matière de cybersécurité, de contrôles d'audit et de conformité, à mesure que davantage de données et de transactions des participants migrent en ligne.
Points clés du rapport
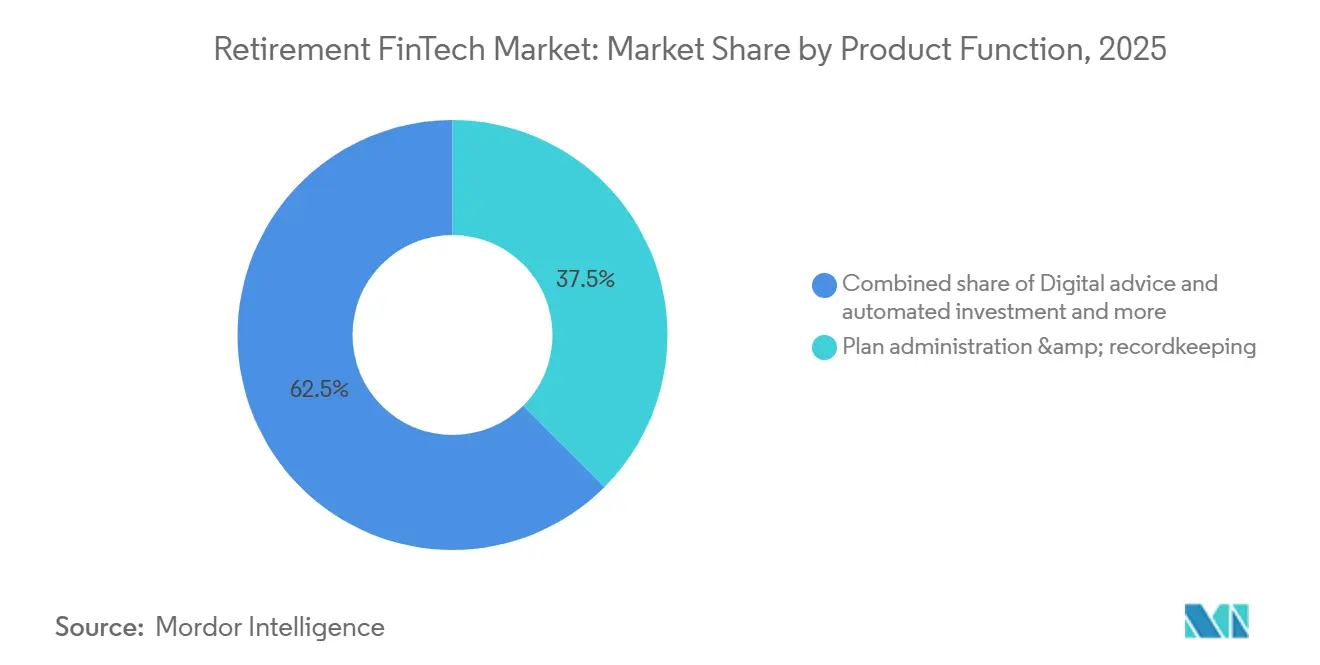
- Par fonction produit, l'administration des régimes et la tenue des registres ont capturé 37,5 % de la part du marché du Retirement fintech en 2025, tandis que les solutions de revenu de retraite, de décumulation et d'activation des rentes devraient croître à un CAGR de 14,2 % jusqu'en 2031.
- Par composant, les logiciels et plateformes ont capturé 55,9 % de la part du marché du Retirement fintech en 2025 et devraient croître à un CAGR de 10,4 % jusqu'en 2031.
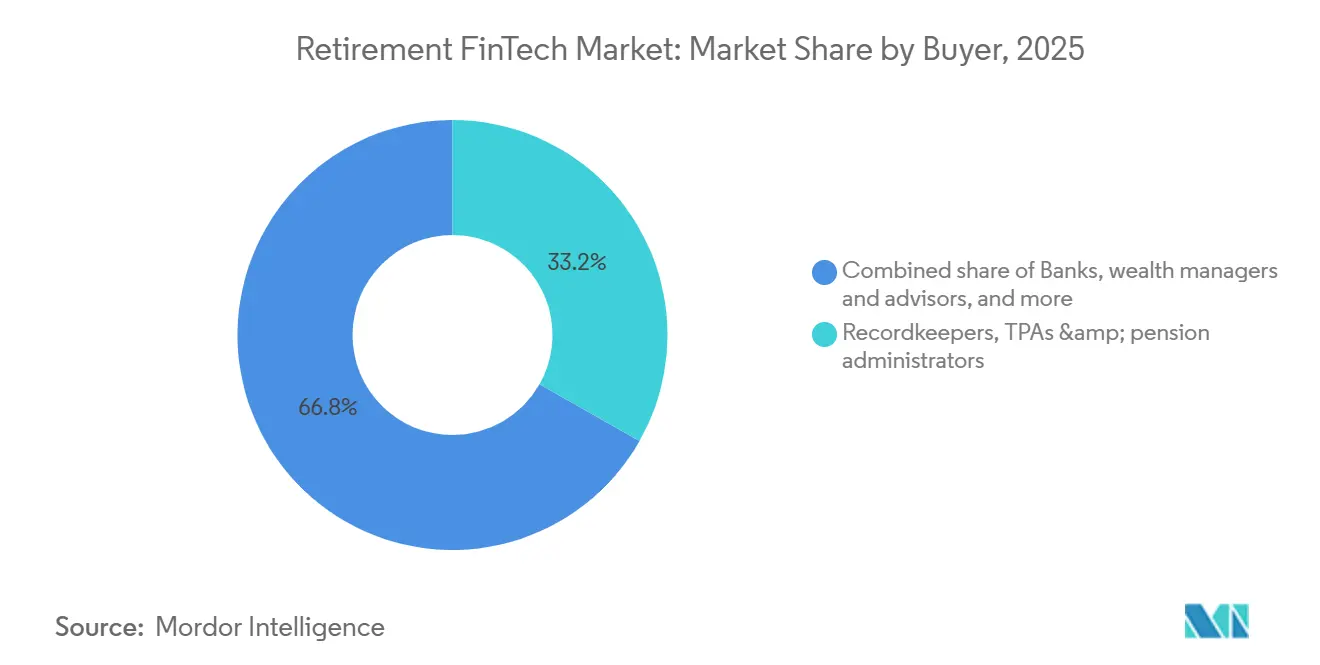
- Par acheteur, les teneurs de registres, les administrateurs tiers et les administrateurs de retraite ont capturé 33,2 % de la part du marché du Retirement fintech en 2025, tandis que les employeurs et les promoteurs de régimes devraient croître à un CAGR de 11,5 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 42,3 % de la part du marché du Retirement fintech en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du Retirement fintech
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement des populations et planification numérique de la retraite | +1.8% | Mondial, plus prononcé en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Épargne individualisée et modèles à cotisations définies | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du mobile, du cloud et de l'IA | +1.6% | Mondial, avec une forte dynamique en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réformes des retraites et participation numérique | +1.0% | Asie-Pacifique, Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Agrégation de comptes et consolidation des retraites | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Solutions numériques de revenu et de décumulation | +1.3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des populations et demande de planification numérique de la retraite
Le vieillissement de la population accroît la demande de plateformes de retraite capables de servir efficacement de grandes populations de participants tout en soutenant l'intégralité du parcours de retraite, de l'inscription et des cotisations aux retraits, à la planification des revenus et à la gestion de la longévité. À mesure que les individus assument une plus grande responsabilité dans les résultats de leur retraite, les plateformes numériques peuvent fournir des informations de compte plus claires, une planification personnalisée et une administration évolutive, tandis que les employeurs et les administrateurs de régimes bénéficient d'une tenue des registres et de communications automatisées. Cela est particulièrement pertinent car les systèmes de retraite doivent de plus en plus accompagner les participants dans la phase de décumulation plutôt que de se concentrer uniquement sur l'accumulation, créant des opportunités pour des plateformes fintech intégrées combinant administration, engagement et capacités de revenu de retraite. Le secteur de la retraite dans son ensemble connaît également une demande croissante de conseils personnalisés et de services technologiques.
Passage vers l'épargne-retraite individualisée et les modèles à cotisations définies
Le passage vers les modèles de retraite à cotisations définies (CD) accroît la responsabilité des individus en matière de décisions d'investissement, d'épargne et de revenu de retraite, renforçant la demande d'outils numériques de planification, de conseil et d'engagement. T. Rowe Price a rapporté que 74 % des participants de la génération X, des millennials et de la génération Z souhaitent effectuer des transactions via des assistants virtuels, soulignant les attentes croissantes en matière d'expériences de retraite numériques pratiques[1]T. Rowe Price, "2026 U.S. Retirement Market Outlook: Adapting to an Evolving System," T. Rowe Price, troweprice.com.. Les plateformes de Retirement fintech peuvent répondre à ce besoin en combinant la gestion de compte avec des conseils personnalisés, des fonctionnalités de bien-être financier et des flux de travail automatisés, tandis que les capacités d'épargne d'urgence peuvent créer un engagement supplémentaire avec les régimes de retraite en milieu de travail. L'opportunité est particulièrement pertinente pour les petits employeurs qui nécessitent une intégration simplifiée, une administration et une intégration avec la paie, soutenant la demande de solutions standardisées natives du fintech.
Numérisation de la planification de la retraite grâce aux technologies mobiles, cloud et IA
La prestation numérique transforme la façon dont les participants, les conseillers et les promoteurs de régimes accèdent aux informations sur la retraite. Fidelity Investments a introduit Fidelity Retirement Intelligence dans myPlan+ en avril 2026, offrant des projections de revenus personnalisées, une optimisation de la Sécurité sociale et un rééquilibrage de portefeuille via des interactions en langage naturel[2]Fidelity Investments, "Fidelity Investments to Expand Target Date Lineup With Launch of Guaranteed Income Solution," Fidelity Newsroom, fidelity.com.. Ces outils améliorent l'accès aux informations sur la retraite mais accroissent le besoin de données fiables, de supervision et de contrôles. Le Japon a également annoncé en juillet 2026 son intention de lever l'interdiction des recommandations d'investissement pour 4 millions de participants à des régimes de retraite à cotisations définies individuels, à la suite d'une croissance multipliée par 15 des comptes iDeCo sur 10 ans. Ce changement pourrait soutenir le conseil numérique sur un marché où les épargnants préfèrent souvent les actifs de préservation du capital. Les systèmes basés sur le cloud et activés par API peuvent également connecter les données de paie, fiscales, d'assurance et bancaires aux flux de travail de retraite, aidant les prestataires à offrir une vision plus complète des décisions de retraite.
Réformes des retraites publiques et expansion de la participation numérique à la retraite
Les réformes des retraites accroissent la demande de technologies de retraite évolutives. L'Inde a lancé EPFO 3.0 en juillet 2026, étendant la couverture des retraites à plus de 600 millions de travailleurs, y compris les travailleurs de l'économie à la demande et du secteur non organisé. L'Autorité de réglementation et de développement des fonds de pension a lancé StAR NPS en juin 2026 avec une intégration numérique basée sur DigiLocker. Au Royaume-Uni, la loi sur les régimes de retraite de 2026 a introduit des mécanismes de retraite guidée, tandis que le régime de soutien ciblé de l'Autorité de conduite financière permet des suggestions algorithmiques pour des groupes de consommateurs définis[3]https://thefintechmag.com/fca-launches-targeted-support-regime-enabling-banks-and-pension-providers-to-offer-group-financial-suggestions/. Ces réformes accroissent le besoin de plateformes numériques dotées de capacités de conformité localisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cybersécurité, fraude et risques liés à la confidentialité des données de retraite | -1.0% | Mondial, particulièrement les marchés de superannuation en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementation des retraites et conformité fiduciaire | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructure héritée et données fragmentées | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Transparence algorithmique et risques de responsabilité | -0.6% | Amérique du Nord, Royaume-Uni et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cybersécurité, fraude et risques liés à la confidentialité des données de retraite
Les comptes de retraite contiennent des données sensibles sur les salaires, l'identité, les bénéficiaires et les actifs, ce qui en fait des cibles attrayantes pour la fraude. Une attaque coordonnée par bourrage d'identifiants a touché le secteur de la superannuation australien en avril 2025, impliquant AustralianSuper, Rest Super, Hostplus, Australian Retirement Trust et Insignia Financial. Plus de 20 000 comptes ont été affectés dans l'ensemble du secteur, mettant en évidence les risques liés aux comptes accessibles numériquement et aux processus de retrait. Le Département du travail des États-Unis a étendu ses directives en matière de cybersécurité à tous les régimes couverts par la loi sur la sécurité des revenus de retraite des employés en septembre 2024, augmentant les exigences de conformité et d'audit pour les administrateurs de régimes. Des contrôles d'identité rigoureux, une surveillance de la fraude, une gestion sécurisée des données et des processus de réponse aux incidents peuvent augmenter les coûts et allonger les délais de mise en œuvre. Sur le marché du Retirement fintech, les capacités de cybersécurité influencent la confiance des acheteurs et la sélection des prestataires.
Réglementations complexes sur les retraites et exigences de conformité fiduciaire
Des règles différentes en matière de retraite et de conseil créent une charge de conformité substantielle pour les plateformes opérant à l'international. Le Département du travail des États-Unis a annulé la règle de sécurité des retraites de 2024 en mars 2026, ramenant la définition fiduciaire au test en cinq parties de 1975. Les prestataires doivent examiner comment ce test, la réglementation sur le meilleur intérêt, les exigences de la loi sur la sécurité des revenus de retraite des employés et les règles des États s'appliquent aux flux de travail de conseil numérique. La conformité peut varier selon le type de compte, la catégorie de participant et le canal de distribution, ralentissant les lancements de produits et compliquant l'expansion transfrontalière sur le marché du Retirement fintech. Au Royaume-Uni, le Fonds de protection des retraites a publié un plan de gouvernance de l'intelligence artificielle en mai 2026 pour l'administration des régimes et l'utilisation des investissements. Les administrateurs doivent comprendre, documenter et rester responsables des systèmes qu'ils utilisent. Ces exigences ajoutent un travail de gouvernance pour les plateformes introduisant des recommandations automatisées aux participants, tandis que les systèmes hérités et les données de retraite fragmentées peuvent compliquer la collecte de preuves et les pistes d'audit. Les nouveaux entrants de plus petite taille peuvent faire face à une charge relative plus importante en raison de ressources de conformité établies moins nombreuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction produit : les solutions de revenu croissent plus vite que l'administration
L'administration des régimes et la tenue des registres représentaient 37,5 % de la taille du marché du Retirement fintech en 2025. Le segment reste central car les prestataires doivent traiter les cotisations, tenir les registres des comptes, satisfaire aux exigences de reporting et communiquer avec les participants. L'administration de base est profondément intégrée dans les opérations des régimes de retraite, ce qui soutient la demande continue de systèmes de tenue des registres. Dans le même temps, la baisse des frais administratifs a accru la pression sur les fournisseurs pour améliorer leur échelle et ajouter des capacités complémentaires. Les fonctions de cotisation, de paie et d'intégration des données sont importantes car elles réduisent le travail nécessaire pour établir et maintenir un régime.
Les solutions de revenu de retraite, de décumulation et d'activation des rentes devraient se développer à un CAGR de 14,2 % de 2026 à 2031 sur le marché du Retirement fintech. La fonction de ce produit aborde la planification des revenus, le séquençage des retraits, les considérations fiscales et le risque de longévité à mesure que les participants approchent de la retraite. Fidelity a lancé Guaranteed Income Direct en 2024 pour permettre la conversion en régime des économies 401(k), 403(b) et 457(b) en rentes immédiates. Les outils d'engagement, les services de bien-être financier et les fonctionnalités d'investissement automatisées soutiennent les participants tout au long de leurs années d'épargne. L'agrégation et la consolidation des comptes sont également importantes au Royaume-Uni et en Inde, où les dispositifs de retraite fragmentés peuvent laisser les individus avec plusieurs comptes.


Par composant : les logiciels sont en tête tandis que la prestation gérée reste pertinente
Les logiciels et plateformes représentaient 55,9 % de la taille du marché du Retirement fintech en 2025. Le segment devrait également croître à un CAGR de 10,4 % de 2026 à 2031, reflétant la demande de logiciels qui connectent l'activité de retraite avec les systèmes de paie, bancaires, d'assurance et fiscaux. Les systèmes natifs du cloud peuvent prendre en charge une intégration et un échange de données plus rapides que les anciennes applications monolithiques. Les fournisseurs de logiciels intègrent également des fonctionnalités de planification automatisée et de soutien aux participants. Ces capacités doivent être accompagnées d'auditabilité et de gouvernance à mesure que les fonctions d'intelligence artificielle deviennent plus courantes.
Les services professionnels restent pertinents pour les migrations complexes depuis des systèmes hérités sur mesure. Les travaux de mise en œuvre, d'intégration et de conseil sont particulièrement importants pour les institutions du secteur public ayant des exigences spécialisées. L'administration gérée et l'externalisation des processus métier activée par la technologie fournissent des services récurrents aux employeurs qui ne disposent pas d'équipes internes d'administration des retraites. L'automatisation peut exercer une pression sur les marges d'externalisation, mais les régimes personnalisés peuvent encore nécessiter un soutien opérationnel humain. Empower a finalisé l'acquisition de l'activité d'administration des retraites de Milliman en septembre 2026, ajoutant 1,5 million de participants et 130 milliards USD d'actifs sous administration. La transaction montre que des capacités d'administration gérée à grande échelle restent importantes sur le marché du Retirement fintech.
Par acheteur : les employeurs élargissent leur rôle dans la distribution
Les teneurs de registres, les administrateurs tiers et les administrateurs de retraite détenaient 33,2 % de la part du marché du Retirement fintech en 2025. Ces acheteurs acquièrent des logiciels d'administration, des outils d'intégration des données et des contrats de services gérés pour gérer les programmes de retraite. Leurs exigences comprennent un traitement fiable, un soutien à la conformité, la sécurité des données et une communication cohérente avec les participants. La consolidation parmi les grands prestataires rend la capacité technologique plus importante lorsqu'ils évaluent les fournisseurs et les modèles opérationnels. Les banques, les gestionnaires de patrimoine et les conseillers utilisent également une infrastructure de retraite en marque blanche lorsqu'ils souhaitent offrir des services de retraite sans développer chaque système en interne.
Les employeurs et les promoteurs de régimes devraient croître à un CAGR de 11,5 % de 2026 à 2031. Les exigences de couverture plus larges pour les petits employeurs et les programmes d'inscription automatique des comptes de retraite individuels des États soutiennent cette demande. Les plateformes intégrées à la paie peuvent réduire les frictions administratives pour les employeurs disposant de régimes à cotisations définies plus modestes. Cela peut améliorer la rentabilité du service des régimes avec moins de 5 millions USD d'actifs. Les institutions de retraite du secteur public ont généralement des cycles d'approvisionnement plus longs et des besoins de personnalisation plus importants, mais les contrats réussis peuvent générer des revenus durables. Les assureurs et les fournisseurs de rentes acquièrent également des capacités de distribution de revenus à mesure que davantage de produits de retraite se concentrent sur la décumulation.
Analyse géographique
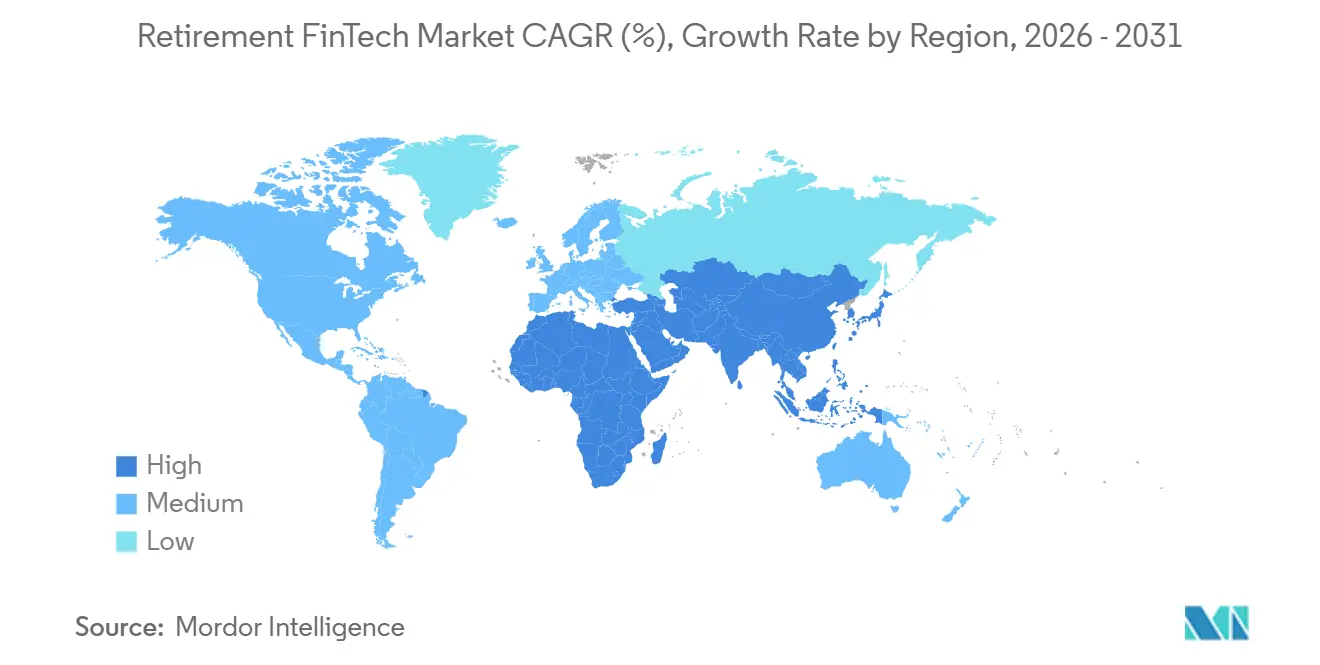
L'Amérique du Nord devrait détenir une part de 42,3 % du marché du Retirement fintech en 2025. Les États-Unis disposent d'un vaste système à cotisations définies et d'une base substantielle de régimes de retraite parrainés par les employeurs, qui soutiennent la demande d'outils avancés d'administration et d'engagement des participants. SECURE 2.0 élargit les exigences de couverture pour les petits employeurs et soutient l'adoption plus large des services de retraite numériques. Les teneurs de registres natifs du fintech gèrent plus de 150 000 régimes à cotisations définies. Human Interest devrait lever 100 millions USD en 2025 à une valorisation de 3 milliards USD, tandis que Vestwell devrait lever 385 millions USD en février 2026.
L'Asie-Pacifique devrait croître à un CAGR de 11,1 % de 2026 à 2031 sur le marché du Retirement fintech. La numérisation des systèmes de retraite génère une demande en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. La plateforme StAR NPS de l'Inde permet l'inscription numérique via la vérification DigiLocker et prend en charge l'accès pour les résidents âgés de 18 à 85 ans. L'Autorité de réglementation et de développement des fonds de pension a fixé des frais d'intégration de 200 INR (2,30 USD) par abonné. La Corée du Sud a désigné les services de retraite-pension par robot-conseiller comme services financiers innovants. Shinhan Securities a lancé Shinhan SOL Robo Pension en août 2026, avec un montant de souscription minimum de 1 million KRW (730 USD).
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique ont des structures de systèmes de retraite et des schémas d'adoption numérique distincts. La loi sur les régimes de retraite de 2026 du Royaume-Uni et le régime de soutien ciblé de l'Autorité de conduite financière devraient soutenir les conseils de retraite basés sur des algorithmes pour des groupes définis. L'Italie, l'Allemagne et l'Espagne révisent également les réglementations sur les retraites professionnelles, ce qui pourrait accroître la demande de solutions de distribution et d'administration numériques. L'Amérique du Sud reste à un stade de développement plus précoce, où les systèmes de portefeuille numérique et de monnaie mobile peuvent faciliter l'adoption progressive des plateformes de micro-retraite. Le Moyen-Orient et l'Afrique représentent une opportunité à plus long terme, portée par les mandats d'épargne privée en Arabie saoudite et aux Émirats arabes unis. Les prestataires opérant dans ces régions nécessitent des produits localisés, une expertise réglementaire et des partenaires de distribution appropriés.

Paysage concurrentiel
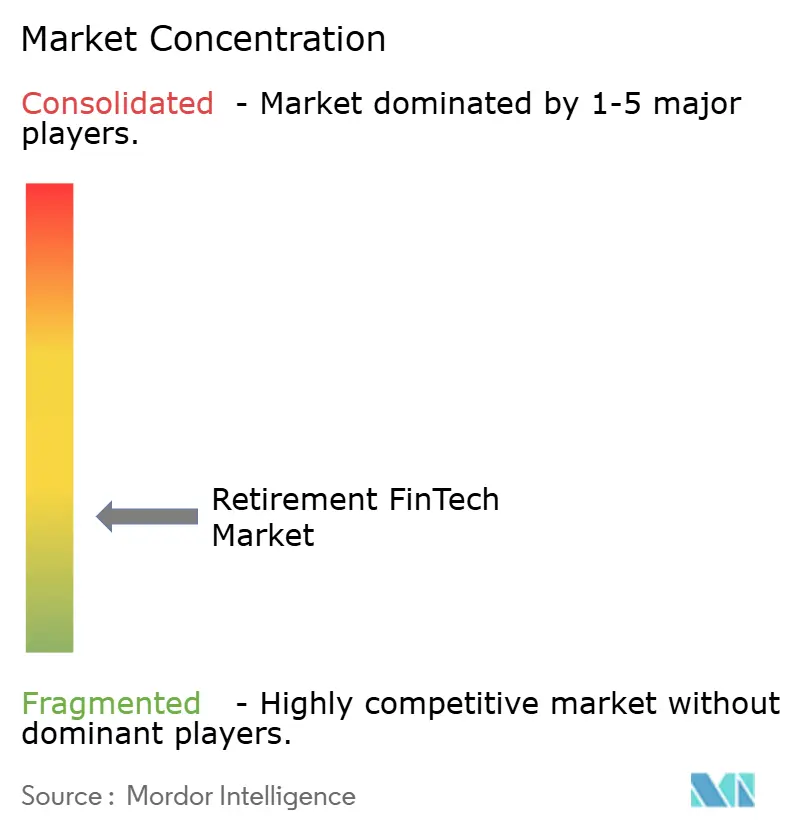
Le marché reste fragmenté par nombre de prestataires et nombre de régimes, bien que les grands teneurs de registres détiennent des concentrations substantielles d'actifs sous administration. Fidelity et Empower disposent d'actifs importants sous administration et de capacités opérationnelles établies. Empower a finalisé l'acquisition de l'activité d'administration des retraites de Milliman en septembre 2026 pour 340 millions USD. La transaction a ajouté 1,5 million de participants, 400 régimes à prestations définies avec 80 milliards USD d'actifs, et plus de 1 100 régimes à cotisations définies avec 50 milliards USD d'actifs.
Vanguard a annoncé en août 2026 son intention d'acquérir Altruist pour 4 à 5 milliards USD. Altruist devrait fonctionner comme une entité autonome, donnant à Vanguard un accès direct aux conseillers financiers indépendants et à la technologie des conseillers. La transaction élargit la concurrence entre les gestionnaires d'actifs, les dépositaires et les fournisseurs de plateformes pour conseillers. Human Interest a également conclu un partenariat avec UBS en mars 2026 pour rendre sa plateforme d'administration et de conformité 401(k) axée sur la technologie disponible à plus de 5 000 conseillers financiers UBS. Ces mouvements montrent que les partenariats de distribution et les acquisitions façonnent le marché du Retirement fintech.
Les plateformes challengers se distinguent par l'intégration de la paie, l'expérience des participants et une mise en œuvre plus rapide. PensionBee représente une approche orientée consommateur basée sur l'agrégation des retraites et l'engagement direct des participants. PensionBee a rapporté un taux de fidélisation des clients supérieur à 95 % et une croissance des revenus de 40 % au premier semestre 2026. RightCapital a lancé Iris en juin 2026, tandis qu'Altruist a lancé Hazel en septembre 2026, ajoutant des capacités de planification pilotées par l'intelligence artificielle aux flux de travail des conseillers. Un compte portable pour les travailleurs de l'économie à la demande reste une opportunité car les structures à cotisations définies basées sur l'employeur ne servent pas toujours les travailleurs ayant un emploi non traditionnel. La position concurrentielle de chaque prestataire dépendra de sa capacité à connecter les services de retraite aux systèmes que les participants et les employeurs utilisent déjà.
Leaders du secteur du Retirement fintech
Fidelity Investments
Empower Annuity Insurance Company
The Vanguard Group, Inc.
Charles Schwab Corporation
SS&C Technologies Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Empower a finalisé l'acquisition de l'activité d'administration des retraites de Milliman pour 340 millions USD. L'acquisition a ajouté 1,5 million de participants, 400 régimes à prestations définies avec 80 milliards USD d'actifs, et plus de 1 100 régimes à cotisations définies avec 50 milliards USD d'actifs.
- Août 2026 : Vanguard a annoncé l'acquisition d'Altruist pour 4 à 5 milliards USD. Altruist fonctionnera comme une entité autonome et donnera à Vanguard accès aux conseillers financiers indépendants et à la technologie des conseillers.
- Août 2026 : Shinhan Securities a lancé Shinhan SOL Robo Pension, propulsé par l'intelligence artificielle, en partenariat avec Korea Investment Management. Le service fournit une allocation d'actifs automatisée sur des fonds négociés en bourse et des actions pour les comptes de retraite-pension individuels, avec une souscription minimale de 1 million KRW (730 USD).
- Juillet 2026 : Le Japon a annoncé son intention de lever l'interdiction des conseils en investissement pour les participants iDeCo. Le changement de politique concerne 4 millions de détenteurs de comptes de retraite à cotisations définies individuels et pourrait soutenir les conseils assistés par des conseillers et les conseils automatisés.


Portée du rapport mondial sur le marché du Retirement fintech
| Administration des régimes et tenue des registres |
| Cotisations, paie et rails d'intégration des données |
| Engagement des participants, planification et bien-être financier |
| Conseil numérique et investissement automatisé |
| Agrégation de comptes, tableaux de bord et consolidation |
| Revenu de retraite, décumulation et activation des rentes |
| Logiciels et plateformes (SaaS ou licence) |
| Services professionnels (mise en œuvre, intégration, conseil) |
| Administration gérée / externalisation des processus métier activée par la technologie |
| Teneurs de registres, administrateurs tiers et administrateurs de retraite |
| Banques, gestionnaires de patrimoine et conseillers |
| Assureurs et fournisseurs de rentes |
| Employeurs et promoteurs de régimes |
| Institutions de retraite du secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction produit | Administration des régimes et tenue des registres | |
| Cotisations, paie et rails d'intégration des données | ||
| Engagement des participants, planification et bien-être financier | ||
| Conseil numérique et investissement automatisé | ||
| Agrégation de comptes, tableaux de bord et consolidation | ||
| Revenu de retraite, décumulation et activation des rentes | ||
| Par composant | Logiciels et plateformes (SaaS ou licence) | |
| Services professionnels (mise en œuvre, intégration, conseil) | ||
| Administration gérée / externalisation des processus métier activée par la technologie | ||
| Par acheteur | Teneurs de registres, administrateurs tiers et administrateurs de retraite | |
| Banques, gestionnaires de patrimoine et conseillers | ||
| Assureurs et fournisseurs de rentes | ||
| Employeurs et promoteurs de régimes | ||
| Institutions de retraite du secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du Retirement fintech d'ici 2031 ?
Le marché du Retirement fintech devrait atteindre 28,9 milliards USD d'ici 2031, avec une croissance à un CAGR de 8,2 % de 2026 à 2031.
Quelle fonction produit connaît la croissance la plus rapide dans la technologie de la retraite ?
Le revenu de retraite, la décumulation et l'activation des rentes devraient croître à un CAGR de 14,2 % jusqu'en 2031.
Pourquoi les employeurs adoptent-ils des plateformes de retraite numériques ?
Les employeurs utilisent ces plateformes pour réduire les tâches administratives, connecter les régimes de retraite à la paie et répondre aux exigences de couverture plus larges.
Quelle région connaît la croissance la plus rapide pour les services de technologie de la retraite ?
L'Asie-Pacifique devrait croître à un CAGR de 11,1 % jusqu'en 2031, soutenue par la numérisation et les réformes des systèmes de retraite.
Quels sont les principaux risques pour les fournisseurs de plateformes de retraite ?
La cybersécurité, la fraude, la confidentialité des données, la fragmentation des règles de retraite et les exigences fiduciaires peuvent augmenter les coûts opérationnels et ralentir le déploiement.
Comment les grands prestataires se font-ils concurrence dans les services de retraite ?
Les grands prestataires utilisent les acquisitions, la distribution par les conseillers, les partenariats de paie et les solutions de revenu pour élargir leurs capacités.
Dernière mise à jour de la page le:



